WisdomTree lanza dos ETFs UCITS activos de rentabilidad definida

  |   Por  |  0 Comentarios

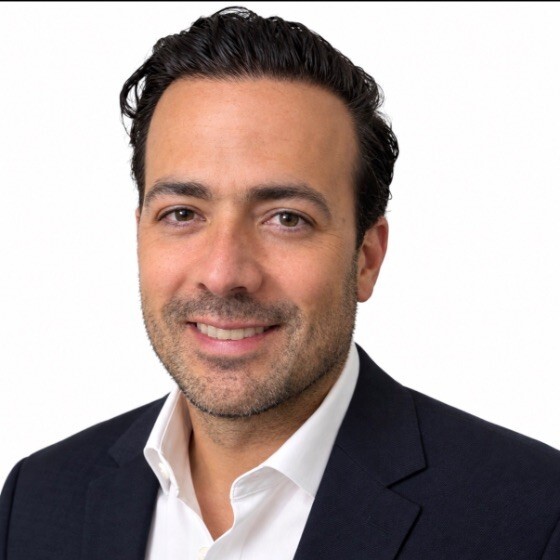
Foto cedidaTom May, Global CIO, Outcome and Derivative Strategies de WisdomTree

WisdomTree ha lanzado dos ETFs UCITS de rentabilidad definida gestionados de forma activa, entrando así en el mercado de fondos cotizados en bolsa (ETFS) de resultados definidos. Como consecuencia, el WisdomTree Defined Return Autocallable EUR Active UCITS ETF (DRTN) y el WisdomTree Defensive Defined Return Autocallable EUR Active UCITS ETF (DRTD) han comenzado a cotizar en Xetra y en Borsa Italiana, con una comisión de gastos totales (TER) del 0,65%.

Los nuevos WisdomTree Defined Return Autocallable EUR Active ETFs están diseñados para ofrecer resultados más predecibles en la inversión en renta variable. El proceso se basa en una exposición, diversificada y gestionada de forma activa, a ETFs autocancelables sobre índices de gran capitalización y alta liquidez, como el Euro Stoxx 50. Al aprovechar tanto la prima de riesgo de renta variable como la de volatilidad, la estrategia pretende ofrecer un perfil de rentabilidad constante y resiliente en distintos entornos de mercado. Por un lado, DRTN tiene como objetivo una rentabilidad anualizada del 8-9 %; mientras que la estrategia defensiva, DRTD, apunta a una rentabilidad del 6-7 % anual.

Los autocancelables se tratan de estrategias de inversión vinculadas a la evolución del mercado bursátil, cuyo objetivo es ofrecer rentabilidades más predecibles. Mediante un enfoque basado en una cartera diversificada, estos ETFs se encargan de reducir la dependencia de resultados concretos, mitigar el riesgo de crédito que suele asociarse a los títulos estructurados, ofrecer una exposición a una rentabilidad definida más transparente y eliminar la necesidad de gestionar carteras de autocancelables individuales.

En cuanto al equipo de gestión de carteras de WisdomTree, incorporado tras la adquisición de Atlantic House, cuenta con más de 20 años de experiencia en productos autocancelables y fue el encargado de lanzar el primer fondo UCITS autocancelable en 2013. Durante estos años, el equipo ha construido relaciones con las contrapartes más importantes y sofisticadas, lo que se traduce en unos precios y una ejecución muy competitivos. Actualmente, es responsable de gestionar más de 4.000 millones de dólares a través de una amplia gama de fondos autocancelables y ha diseñado e implementado soluciones a medida para inversores por un valor superior a 20.000 millones de euros.

“La gestión activa y la experiencia en derivados revisten especial importancia en las estrategias de rentabilidad definida, ya que las condiciones del mercado no se mantienen estables. Aunque los inversores han accedido tradicionalmente a este tipo de resultados a través de certificados de productos estructurados, nuestro enfoque de cartera diversificada está diseñado para mejorar la consistencia de los resultados a lo largo del tiempo. Mediante el ajuste activo de las exposiciones subyacentes, los niveles de barrera, los umbrales de protección, el plazo y el diseño general de la estructura de pagos, el equipo de gestión de la cartera trata de maximizar la probabilidad de alcanzar las rentabilidades deseadas en comparación con un enfoque puramente estático o basado en índices”. Según señala Tom May, Global CIO, Outcome and Derivative Strategies de WisdomTree.

Un mercado en constante crecimiento

Estos lanzamientos forman parte del crecimiento constante del mercado de productos estructurados, que reflejan la fuerte demanda por parte de los inversores de estrategias diseñadas para ofrecer resultados de inversión más definidos y una mayor resiliencia ante las caídas. Es por ello que los ETFs de rentabilidad definida se utilizan cada vez más como una forma alternativa de acceder a este tipo de estrategias en el marco de la asignación de carteras.

“Los ETFs de rentabilidad definida pueden desempeñar un papel importante en las carteras, ya que ayudan a los inversores a alcanzar perfiles de rentabilidad más constantes a lo largo de los ciclos del mercado. Al ofrecerse a través de la estructura de ETFs, estas estrategias pueden integrarse de forma más fluida en el proceso de asignación de carteras ya existente, que las implementaciones tradicionales de productos estructurados”, según explicó Pierre Debru, Head of Research, Europe, WisdomTree.

Por su parte, Alexis Marinof, CEO, Europe, WisdomTree, añadió que «los ETFs basados en opciones son uno de los segmentos de mayor crecimiento en la gestión de activos y patrimonio, ya que los inversores buscan una mayor certeza en cuanto a los resultados. Esta demanda estructural está generando una importante oportunidad para los ETFs diferenciados y gestionados de forma activa en Europa, ya que los inversores buscan cada vez más alternativas a los productos estructurados tradicionales. Nuestra ambición es clara: aprovechando la experiencia en opciones y estrategias de rentabilidad definida obtenida tras la adquisición de Atlantic House, tenemos la intención de lanzar entre 15 y 20 estrategias a nivel mundial en los próximos 18 meses y convertirnos en líderes en este sector”.

Respecto a los nuevos EFTs autocancelables, se incluyen dentro de la gama de fondos Atlantic House Defined Return, valorada en 4.000 millones de dólares que, además, incluye la primera estrategia de UCITS de este tipo lanzada en 2013. 
Nuevo récord en ETFs activos a nivel global

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

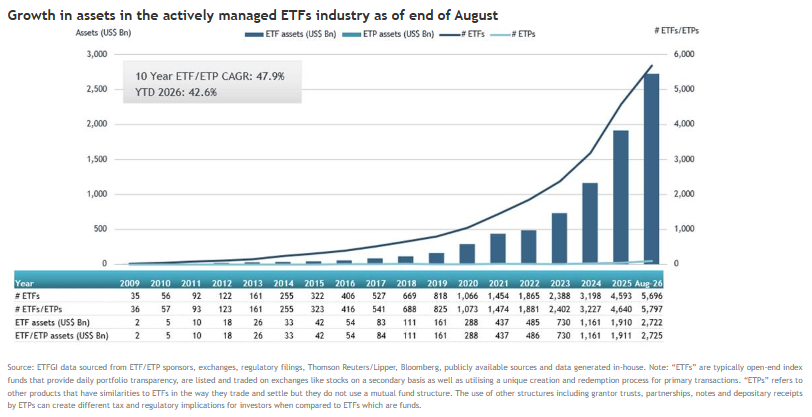
Nuevo récord en la industria global de ETFs activos. Según los datos de agosto de ETFGI, los activos bajo gestión a nivel mundial en fondos cotizados (ETFs) activos alcanzó  un récord de 2,72 billones (trillion, en términos estadounidenses) de dólares, lo que supone rebasar el récord anterior de 2,59 billones (trillion) establecido en julio de este año. La cifra de agosto supone un incremento del 42,6% con respecto a los 1,91 billones (trillion) de cierre de 2025.

Por otra parte, el mes pasado, el sector de los ETFs gestionados activamente a nivel mundial registró entradas netas por valor de 73.120 millones de dólares, lo que eleva las entradas netas acumuladas en lo que va de año a la cifra récord de 663.590 millones de dólares, según el informe mensual de ETFGI. Por lo tanto, se rebasan los récords anuales anteriores de 375.980 millones de dólares en 2025 y 211.740 millones de dólares en 2024. Por otra parte, el pasado mes de agosto supuso el 77º mes consecutivo de suscripciones netas en los ETFs gestionados de forma activa a nivel mundial, «lo que pone de manifiesto la demanda sostenida por parte de los inversores», según recoge el informe de ETFGI.


Proveedores

El mercado de los ETFs gestionados de forma activa sigue concentrado en varios proveedores líderes. A finales de agosto, Dimensional lideraba el segmento con 320.100 millones de dólares en activos y una cuota de mercado del 11,8%, seguido de cerca por JP Morgan, con 319.100 millones de dólares y una cuota de mercado del 11,7%. iShares ocupaba el tercer puesto, con 186.700 millones de dólares en activos y una cuota de mercado del 6,9%.

Los tres mayores proveedores de ETFs gestionados de forma activa —Dimensional, JP Morgan e iShares— gestionaban un total de 825.900 millones de dólares en activos a finales de agosto de 2026, lo que representa el 30,4% de los activos globales del sector, que alcanzaron la cifra récord de 2,72 billones de dólares. Las tres empresas también registraron unas entradas netas combinadas de 155.500 millones de dólares en lo que va de año, lo que supone el 23,4% de los 663.600 millones de dólares en nuevos activos netos del sector durante 2026, una cifra récord.

A finales de agosto de 2026, había 5.797 ETF globales de gestión activa con 7.950 cotizaciones y unos activos de 2,72 billones de dólares, procedentes de 736 proveedores en 50 bolsas de 39 países.


BBVA obtiene autorización para lanzar su sociedad de valores en Japón

  |   Por  |  0 Comentarios

Canva

BBVA ampliará sus capacidades en Asia después de que BBVA Japan Securities Limited haya completado los correspondientes registros regulatorios locales. Según explica la entidad, esta nueva filial tendrá un propósito estratégico: actuar como el canal directo que conectará a los inversores institucionales japoneses con las soluciones financieras globales del Grupo, operando estrictamente como una plataforma local de ventas y ‘middle office’ para la distribución de los productos internacionales del banco.

La compañía obtuvo el pasado 31 de agosto el registro de la Agencia de Servicios Financieros de Japón (JFSA, por sus siglas en inglés) y de la Oficina Local de Finanzas de Kanto (KLFB, por sus siglas en inglés) para desarrollar actividades de ‘Type I Financial Instruments Business’ y, el 30 de septiembre, se incorporó a la Asociación de Agentes de Valores de Japón (JSDA, por sus siglas en inglés).

“La nueva entidad supondrá un avance en la capacidad de distribución internacional de BBVA Corporate & Investment Banking (CIB). Su modelo de negocio tiene un enfoque muy especializado: ser la vía de acceso de los inversores institucionales nipones a la plataforma global de BBVA, distribuyendo productos de crédito estructurado y soluciones de inversión procedentes de mercados donde BBVA mantiene una destacada presencia, como México, Estados Unidos y España”, indica la entidad en su comunicado.

Según reconocen, Japón ocupa una posición estratégica para BBVA CIB por la profundidad y sofisticación de sus mercados financieros, el peso internacional de sus grandes corporaciones y su creciente relevancia en los flujos globales de inversión y capital. “Precisamente por este contexto, esta nueva plataforma supondrá una ventaja clara y tangible para el cliente institucional japonés”, 

Cliente institucional japonés

Desde BBVA explican que, tradicionalmente, acceder a los productos internacionales del Grupo requería contactar con equipos de BBVA fuera de Japón. Pero que con esta nueva filial, los inversores institucionales nipones contarán con un interlocutor experto, regulado y radicado en su propio mercado. Según visión, esto les permitirá diversificar sus carteras de forma ágil, eliminando fricciones operativas y contando con un acompañamiento directo y cercano, sin salir de su ecosistema financiero habitual

“Esta autorización permitirá la creación de un puente de alto valor añadido entre el capital japonés y nuestra plataforma global de productos. Nuestro objetivo fundamental es facilitar la operativa a nuestros clientes institucionales: queremos que accedan a soluciones de inversión de primer nivel en América y Europa con la agilidad, la confianza y la cercanía que sólo una presencia local puede ofrecer”, explica Yuko Kamiya, presidenta y consejera representante de BBVA Japan Securities Limited.

Con este paso, BBVA consolida su compromiso con la región asiática y afina su modelo de negocio, priorizando la excelencia en el servicio a un perfil de cliente que demanda, cada vez más, diversificación y acceso a productos globales de alto rendimiento.

Invesco duplica su gama de ETF Enhanced Equity con cinco nuevas exposiciones regionales

  |   Por  |  0 Comentarios

Canva

Invesco ha duplicado el número de fondos de su gama de UCITS ETF Enhanced Equity, la cual ya acumula 2.000 millones de dólares en activos bajo gestión a fecha de 25 de septiembre de 2026. Según ha anunciado, la firma añade exposiciones a Global ex USA, Global Small Caps, Reino Unido y Japón, así como a All Country World (ACWI), que se lanzó en agosto de 2026. Cada fondo de esta gama tiene como objetivo superar al índice de referencia correspondiente a largo plazo mediante una gestión activa sistemática basada en factores. Al mismo tiempo, matiza que aplica restricciones para ofrecer una experiencia “similar a la de un índice”, situando a estos fondos a medio camino entre las estrategias pasivas puras y las activas tradicionales.

“La gestión activa ha sido una de las categorías de ETFs de más rápido crecimiento en Europa este año, siendo aquellos productos que buscan batir al mercado de forma controlada los que mayor demanda están registrando. La estrategia Enhanced Equity de Invesco adopta un enfoque sistemático en la selección de valores y en la construcción de carteras, capturando el comportamiento de los factores de forma escalable y aplicándolo a una cartera amplia y diversificada. De este modo, los inversores disponen ahora de un conjunto más completo de exposiciones globales y regionales entre las que elegir”, comenta Matt Tagliani, responsable de Producto ETF para EMEA en Invesco.

El equipo de Estrategias Cuantitativas de Invesco aplica un proceso de optimización basado en los factores Value (valor), Quality (calidad) y Momentum (tendencia). Según destaca la gestora, el modelo propio del equipo evalúa el atractivo de las acciones dentro de cada universo geográfico específico. A continuación, el proceso de optimización busca el mejor equilibrio entre la exposición del fondo a estos tres factores, las consideraciones de riesgo y los costes de transacción. Todo el proceso de evaluación factorial, modelización y construcción de la cartera se repite mensualmente, tras lo cual se reequilibran las posiciones del fondo.

“Nuestra estrategia Enhanced Equity cuenta con un historial de más de 20 años. Aunque estos ETFs no replican un índice de referencia, fijamos límites máximos a las posiciones activas en títulos individuales, industrias, sectores y países, con el fin de ofrecer a los inversores una experiencia similar a la de un índice. Nuestra convicción fundamental, basada en evidencia histórica, es que la combinación de los factores value, momentum y quality tiene el potencial de reducir la volatilidad y ayudar a generar rentabilidades superiores”, añade Erhard Radatz, codirector de Inversiones (Co-CIO) en Invesco Quantitative Strategies.

Invesco cuenta con una dilatada trayectoria en gestión activa, desde estrategias fundamentales hasta enfoques basados en factores, y fue uno de los primeros proveedores en Europa en ofrecer ETF activos. Tras estos últimos lanzamientos, la firma ofrece 19 UCITS ETF de renta variable y renta fija gestionados de forma activa, con un volumen de activos bajo gestión de 8.400 millones de dólares.

El modelo de comisiones debería abrir una nueva vía de crecimiento para los ETFs en Brasil

  |   Por  |  0 Comentarios

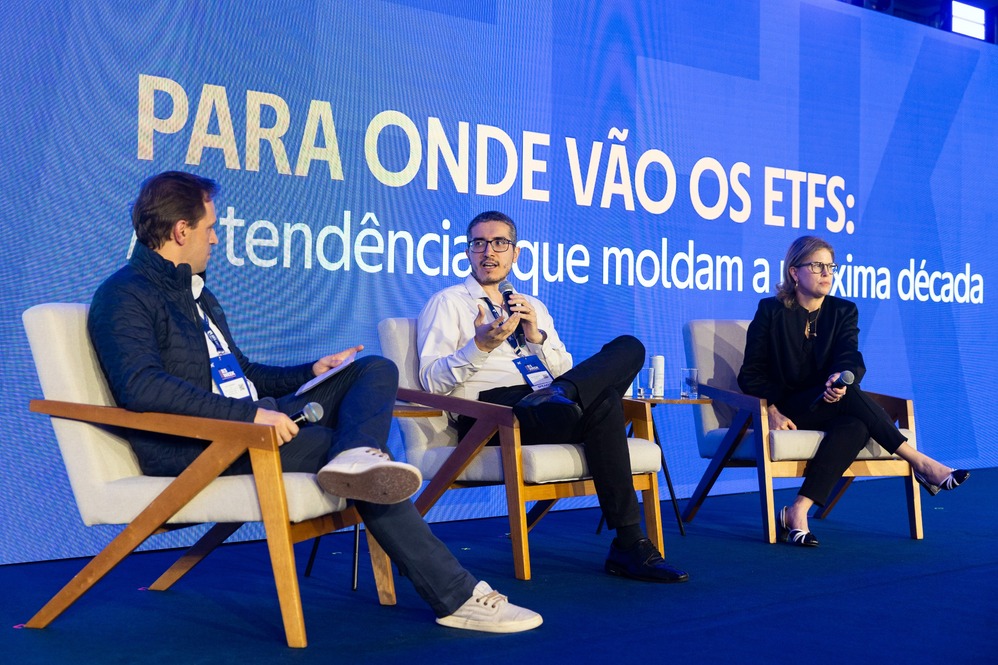
Foto cedidaLa mesa redonda fue moderada por João Morbim (B3) y contó con las intervenciones de Flavio Vegas (Global X) e Isabella Nunes (J.P. Morgan)

La expansión del modelo fee-based en el mercado brasileño puede convertirse en uno de los principales vectores de crecimiento de los ETFs en los próximos años. La evaluación fue compartida por ejecutivos de J.P. Morgan Asset Management y Global X durante un panel en B3 Week – ETF Day, en el que se discutieron las tendencias capaces de moldear la industria de ETFs durante la próxima década.

Para Isabella Nunes, Head of Sales de J.P. Morgan Asset Management en Brasil, el cambio en la forma de remuneración de la industria de inversiones tiende a favorecer vehículos más transparentes y de menor costo. La ejecutiva utiliza el desarrollo del mercado estadounidense como referencia de lo que puede suceder en Brasil.

“Hoy, más o menos, se estima que cerca del 60% del volumen del mercado estadounidense está en las estructuras fee-based y no commission-based. Entonces, creo que ahí hay un incentivo más para que utilicemos el vehículo ETF, más transparente, menos costoso, más fácil”, afirmó.

Aunque destaca que todavía existe una discusión sobre la velocidad con la que la transición hacia el fee-based está ocurriendo efectivamente en Brasil, Isabella cree que el cambio debe ganar fuerza.

“El mercado ha hablado bastante de fee-based últimamente. Hablamos mucho sobre hasta qué punto esto está ocurriendo realmente. Pero creo que esto va a cambiar en el mercado brasileño”, dijo. “Creo que el mercado de fee-based va a crecer y, entonces, el ETF ganará todavía más espacio en la asignación estratégica.”

La transformación también puede cambiar la propia actividad de asesores y consultores. En lugar de dedicar gran parte del tiempo a la selección individual de productos, estos profesionales pueden recurrir cada vez más a carteras modelo construidas con ETFs y concentrar sus esfuerzos en la relación y en la planificación patrimonial del cliente.

“Lo que crece mucho es lo que llamamos model portfolios. Se trata, entonces, de aportar toda la experiencia de la gestión, creando el modelo, utilizando ETFs. Cada vez más, quienes están en contacto directo con el cliente dedicarán más tiempo a hablar con el cliente que necesariamente a construir su cartera”, afirmó Isabella.

Flavio Vegas, especialista de productos de Global X, dijo que esta demanda ya aparece en las conversaciones de la gestora con profesionales del mercado. “En el día a día con clientes y asesores, percibimos esta demanda de construir un model portfolio o utilizar ETFs en la asignación del cliente”, afirmó. Con una estructura de cartera más sencilla, según él, el profesional consigue dedicar atención a otras demandas del inversor más allá de la gestión de las inversiones.

Los ETFs activos ganan espacio

Otra tendencia señalada en el panel es el avance de la gestión activa dentro de un vehículo tradicionalmente asociado a la gestión pasiva.

Según Nunes, los ETFs activos cobraron impulso a nivel global a partir de 2019, tras cambios regulatorios que facilitaron la emisión de estos productos. Actualmente, de acuerdo con las cifras presentadas por la ejecutiva, representan aproximadamente el 10% de la industria global de ETFs, pero reciben una proporción mucho mayor de los nuevos recursos.

“Actualmente, todavía representan más o menos el 10% de la industria total de ETFs. Sin embargo, por cada dólar invertido en la industria de ETFs, el 40% se destina a los ETFs activos”, afirmó.

En Brasil, ve una ventaja para la difusión de la categoría: el inversor ya conoce la gestión activa a través de la tradicional industria de fondos.

“El inversor brasileño ya está acostumbrado a la gestión activa a través de los fondos de inversión. Entonces, aquí, cuando hablamos de gestión activa, solo estamos cambiando el vehículo.”

La ejecutiva también ve espacio para los ETFs activos como alternativa a la creciente concentración observada en algunos de los principales índices internacionales. En la renta variable estadounidense, por ejemplo, llamó la atención sobre el peso de las mayores compañías en los índices.

“¿Quiero tener esta exposición? ¿Quiero tener esta concentración? Por lo menos, necesito saberlo. Pero tengo la opción de estar o no concentrada”, dijo.

El mismo razonamiento puede aplicarse a la renta fija. En los índices construidos a partir del volumen de deuda emitida, los mayores emisores tienden a recibir una mayor ponderación, mientras que una estrategia activa puede priorizar otros criterios, como la calidad.

“Creo que existe un gran espacio aquí en el mercado brasileño, así como en el exterior”, afirmó Nunes. “Siempre se ha dicho que Brasil está algunos años por detrás del mercado estadounidense, y creemos que esto también crecerá bastante aquí en el mercado.”

Del precio a las personas

Con la ampliación de la oferta, el inversor también tendrá que comprender mejor las diferencias entre los ETFs tradicionales, smart beta y los productos de gestión activa.

J.P. Morgan posee, según Nunes, 25 ETFs globales disponibles en Brasil, divididos entre ocho de beta tradicional, ocho de smart beta y nueve ETFs activos. Para la ejecutiva, cada categoría exige un análisis diferente.

“En el beta tradicional, se audita el precio; en el smart beta, se audita la metodología; y, en el activo, se auditan las personas, el proceso de inversión y el desempeño.”

En los ETFs que simplemente replican índices, Nunes recomienda observar principalmente el costo, el tracking error y la liquidez. En el smart beta, cobra importancia la metodología utilizada para construir sistemáticamente el índice. En los ETFs activos, por su parte, entran factores tradicionalmente utilizados en la selección de fondos, como el equipo de gestión, el proceso de inversión, el desempeño y el nivel efectivo de gestión activa.

Los temáticos entran como satélite

Por parte de Global X, Vegas destacó el espacio de los ETFs temáticos como instrumento para acceder a tendencias estructurales que muchas veces no encuentran suficiente representación en el mercado brasileño.

Mencionó la electrificación, el envejecimiento de la población, la transición energética, los vehículos eléctricos y la inteligencia artificial entre los movimientos que pueden seguir siendo relevantes durante décadas.

“Son todos temas con los que probablemente conviviremos durante los próximos 10, 15 o 20 años”, afirmó.

Una manera de separar las tendencias estructurales de los movimientos pasajeros, según Vegas, consiste en observar las propias compañías que forman parte de los índices. Más que seguir el interés del mercado por determinado tema, es necesario verificar si estas empresas ya están transformando la tendencia en ingresos y resultados.

“Se identifica si, dentro de los ingresos y de la divulgación de resultados de estas empresas, ya existen compañías ganando dinero con ese determinado tema”, explicó.

La inteligencia artificial, los centros de datos y los semiconductores aparecen entre los ejemplos. “Hemos visto miles de millones, billones de dólares invertidos en esta cadena, y las empresas ya están recogiendo poco a poco los beneficios y mejorando sus márgenes.”

Vegas también destacó las tierras raras y la defensa. En el primer caso, la demanda está vinculada a tendencias como la electrificación, la inteligencia artificial y los semiconductores. La defensa, por su parte, combina una industria históricamente resiliente con el aumento de las inversiones gubernamentales.

En la construcción de las carteras, sin embargo, Global X considera estas exposiciones principalmente como componentes satélite, complementarios a las posiciones centrales del portafolio.

“Generalmente hablamos de alrededor del 10% al 15% para un inversor más audaz, precisamente para trabajar la diversificación de este portafolio”, dijo Vegas.

Según él, sectores como las tierras raras y la defensa presentan poca superposición con los grandes índices estadounidenses, lo que permite buscar descorrelación dentro de la cartera.

“Utilizar los ETFs temáticos dentro de una asignación consiste precisamente en buscar descorrelación y una mayor representación en una estrategia que se quiere incluir en el portafolio del cliente y que no está bien representada por los índices amplios.”

El cuello de botella ahora es la educación

A pesar de la multiplicación de estrategias, Vegas no cree que la próxima etapa de desarrollo de la industria brasileña dependa simplemente de la creación de más ETFs.

Según las cifras presentadas por el ejecutivo en el panel, B3 ya reúne más de 200 ETFs locales y más de 300 ETFs globales, formando un universo de al menos 500 productos disponibles para el inversor, considerando los BDRs.

“En términos de gama de productos, ya estamos muy bien establecidos”, afirmó.

El próximo desafío sería lograr que los inversores y los profesionales de distribución comprendan mejor cómo utilizar esta oferta.

“Se trata más bien de proporcionar precisamente esta educación para que el inversor entienda en qué categoría puede utilizar ese tipo de producto que necesariamente de ampliar la oferta o traer productos más innovadores.”

Nunes coincidió. Para ella, además de comprender el propio vehículo ETF, existe una segunda barrera: convencer al inversor sobre el papel de la diversificación internacional.

“Es 100% educativo. Creo que tenemos dos roadblocks por delante: el ETF, el vehículo, y el segundo es la diversificación internacional”, afirmó.

La combinación entre educación, cambio en el modelo de remuneración de los advisors y una mayor utilización de carteras modelo es, de esta manera, una de las apuestas de los ejecutivos para ampliar la participación de los ETFs en las carteras brasileñas.

Para Nunes, el avance del fee-based puede ser precisamente la pieza que ayude a transformar una oferta de productos que ya ha crecido significativamente en una utilización más estratégica de los ETFs dentro de la gestión patrimonial.

LYNK Markets: Lo que sostiene el precio de un ETN cuando nadie está mirando

  |   Por  |  0 Comentarios

Pixabay CC0 Public DomainAutor: AS Photography from Pixabay

Un asesor mira una pantalla y ve un número que sube o baja. Eso es todo lo que necesita ver, y así debería ser. Pero ese número no aparece solo. Detrás de cada movimiento de precio hay una metodología de valoración que se ejecutó, un flujo de órdenes que se procesó, y un conjunto de controles que confirmaron que todo eso ocurrió como debía. Las operaciones detrás de un ETN son exactamente eso: invisibles cuando funcionan, y evidentes en el peor momento si algo falla.

Por qué esto importa ahora

Cada vez más flujo institucional y de canales de wealth en América Latina y Estados Unidos está llegando a productos alternativos a través de ETNs, y ese flujo trae consigo una expectativa de liquidez y ejecución que antes no existía en este espacio. Un asesor que hace diez años solo necesitaba entender la estrategia subyacente hoy también necesita poder explicar, con confianza, cómo se determina el precio en pantalla y qué ocurre el día en que un cliente quiere vender. Esa expectativa está creciendo más rápido que la comprensión operativa detrás de ella, y ahí es donde un desk de Capital Markets sólido marca la diferencia.

Más allá del ETN

Un ETN no vale lo que vale por su nombre ni por su emisor. Vale lo que vale por lo que replica y por la disciplina con la que ese valor se calcula y se comunica. Cada ETN tiene una metodología de valoración definida desde el momento en que fue estructurado: qué fuente de precios se utiliza para el subyacente, con qué frecuencia se recalcula el NAV, y qué ocurre cuando esa fuente falla o se retrasa. Nada de eso es visible para el inversor final, pero es lo que convierte una estrategia privada, muchas veces ilíquida por naturaleza, en un número confiable y verificable todos los días.
La calidad de un ETN se mide, en buena parte, por la calidad de ese proceso de valoración, no solo por el desempeño de la estrategia que representa.

Cómo se compra y se vende en la práctica

Cuando un cliente decide entrar o salir de un ETN, esa decisión pone en marcha una cadena de pasos que toma horas, no segundos. El desk de Capital Markets recibe la orden, la valida contra los términos del producto, y coordina con el calculation agent y el custodio para que la creación o redención se ejecute al precio correcto y se liquide dentro del plazo acordado.
A diferencia de un instrumento cotizado en bolsa con un libro de órdenes público, aquí la liquidez se administra de forma activa: alguien tiene que confirmar que el subyacente puede efectivamente absorber esa entrada o salida sin distorsionar el precio para el resto de los tenedores. Esa coordinación, repetida de forma consistente operación tras operación, es lo que le permite a un asesor prometerle a su cliente que el producto es líquido, no solo que lo parece en la ficha técnica.

Las personas, procesos y controles detrás

Ningún precio se publica sin que alguien lo haya conciliado primero. El equipo de Capital Markets concilia los inputs de valoración contra sus fuentes, contra el histórico reciente, y contra los límites de tolerancia definidos para cada producto, antes de confirmar el NAV del día.

Cuando algo se sale de ese rango (un salto inusual en el subyacente, una fuente de precios que no reporta a tiempo), existe un proceso de excepción definido de antemano, no una decisión improvisada en el momento. En un caso reciente, un proveedor de precios no publicó el precio de un bono, lo cual afectó los inputs de uno de nuestros procesos de cálculo. En lugar de retrasar el NAV o estimar sin fundamento, el equipo aplicó el fallback predefinido: el último precio validado, ajustado por cualquier movimiento publicado del benchmark correspondiente. La excepción quedó documentada en el registro y fue notificada al cliente, y se resolvió antes de que abriera el siguiente ciclo de cálculo.

Ese proceso, más que cualquier característica del producto en sí, es lo que separa a una plataforma que administra ETNs de una que simplemente los emite.

La diferencia real

El asesor que solo mira el precio en pantalla y el que entiende qué sostiene ese precio venden el mismo producto de forma muy distinta. El primero repite un número. El segundo puede explicarle a su cliente, con precisión, por qué ese número es confiable incluso en un día de estrés de mercado.

En Lynk Markets, esa es precisamente la función del desk de Capital Markets: hacer que la disciplina operativa detrás de un ETN sea tan sólida que nunca tenga que notarse.


Tribuna de Joan Prieto, Director de Capital Markets de LYNK Markets 

Latam envejece, los Estados se quedan sin margen y el ahorro individual deberá tomar el relevo

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

En Latinoamérica, el envejecimiento acelerado, la informalidad laboral y las restricciones fiscales reducen el margen para sostener las pensiones únicamente con esquemas de reparto y en dicho escenario el ahorro individual gana espacio como una pieza cada vez más necesaria para financiar la vejez.

América Latina tiene un problema con el futuro: está envejeciendo rápidamente, pero no necesariamente está acumulando los recursos suficientes para financiar esa vejez.

El Banco Interamericano de Desarrollo (BID) advierte que los sistemas de pensiones latinoamericanos no están preparados para el rápido envejecimiento que experimentará la región. Para 2050, una de cada cinco personas será mayor de 65 años y, bajo los parámetros actuales, ningún sistema previsional de América Latina y el Caribe tiene garantizada su sostenibilidad fiscal o social.

La región se encuentra ante una combinación particularmente compleja. Habrá más adultos mayores durante las próximas décadas, mientras una proporción demasiado elevada de la población trabaja en la informalidad, cotiza de manera intermitente o permanece fuera de los sistemas previsionales. Al mismo tiempo, los gobiernos enfrentan restricciones fiscales que hacen cada vez más difícil trasladar íntegramente al presupuesto público el costo de las pensiones futuras.

El resultado es una ecuación que comienza a ser difícil de ignorar: habrá más personas que necesitarán ingresos durante su retiro, pero proporcionalmente habrá menos trabajadores con capacidad de financiar esos ingresos mediante los mecanismos tradicionales de reparto.

No se trata únicamente de un problema de pensiones. Es, en realidad, el resultado de varias debilidades estructurales que convergen sobre el mismo punto: la capacidad de la región para generar ingresos suficientes y sostenibles durante la vejez.

La demografía juega en contra

Durante décadas, los sistemas de reparto pudieron apoyarse en una estructura demográfica favorable: muchos trabajadores financiaban las pensiones de una población relativamente menor de jubilados, hoy esa relación está cambiando.

El BID estima que para 2050 la región tendrá una de las transformaciones demográficas más profundas de su historia. En ese momento, los mayores de 60 años serán más numerosos que los jóvenes, mientras la esperanza de vida continuará aumentando. Esto significa que las sociedades latinoamericanas tendrán que financiar pensiones durante periodos más prolongados y para una población cada vez mayor.

El problema es que el mercado laboral no está creciendo en la misma dirección porque la informalidad rompe la cadena de las cotizaciones, claramente el segundo gran problema es la ese, la informalidad.

La OCDE señala que casi la mitad de la fuerza laboral latinoamericana trabaja fuera de esquemas formales, sin contratos estables, ingresos seguros o acceso suficiente a la protección social. El organismo identifica a la informalidad como uno de los desafíos persistentes de la región.

La CEPAL fue todavía más contundente en su Estudio Económico 2026 al señalar que la informalidad laboral constituye una restricción estructural que limita la capacidad de América Latina para transformar el crecimiento económico en productividad, inversión y empleos de calidad.

Para las pensiones, esto tiene una consecuencia directa: un trabajador que no cotiza de manera constante no puede acumular derechos previsionales suficientes, independientemente de que el sistema sea público, privado o mixto.

El propio BID estima que actualmente apenas 45 de cada 100 trabajadores de América Latina aportan a un plan de retiro y advierte que sus contribuciones suelen ser demasiado irregulares para financiar prestaciones adecuadas. La informalidad, por lo tanto, no solamente reduce la recaudación de los sistemas de seguridad social. También reduce el número de personas que están construyendo, año tras año, el financiamiento de su propia vejez.

El Estado tampoco tiene un cheque en blanco

Aquí aparece la tercera pieza del problema: las finanzas públicas de la región. Una alternativa frente a la insuficiencia de las pensiones contributivas consiste en ampliar las transferencias públicas y las pensiones no contributivas. Esa vía puede ser indispensable para evitar que millones de personas lleguen a la vejez en pobreza.

Pero tampoco es una solución ilimitada; el envejecimiento incrementará simultáneamente las necesidades de pensiones, salud y cuidados de largo plazo. El propio BID advierte que la proporción de adultos mayores crecerá rápidamente y que el gasto asociado a pensiones y salud podría alcanzar niveles muy elevados en algunos países.

La OCDE, al analizar las reformas recientes de la región, identifica precisamente esta tensión: los países están intentando ampliar la cobertura y mejorar la suficiencia de las pensiones al mismo tiempo que buscan preservar la sostenibilidad financiera de los sistemas.

La conclusión no es que el Estado vaya a desaparecer de la ecuación pensionaria. Es prácticamente la contraria: el Estado tendrá que seguir siendo un componente fundamental, particularmente para garantizar pisos de protección a quienes no pudieron acumular suficientes recursos.

Pero difícilmente podrá ser el único financiador y de hecho cada vez tendrá menor margen; en este escenario adquiere mayor relevancia el ahorro individual.

No porque los sistemas de capitalización individual hayan resuelto todos los problemas pensionarios de la región —no lo han hecho— ni porque puedan sustituir las políticas públicas de protección social. Su importancia radica en algo más elemental: permiten construir una fuente adicional de financiamiento para la vejez que no depende exclusivamente de la capacidad futura de los gobiernos para pagar pensiones con los ingresos de las siguientes generaciones.

El dinero acumulado durante la vida laboral puede convertirse en un segundo motor de financiamiento del retiro: las aportaciones del trabajador y, cuando corresponda, del empleador, más los rendimientos generados durante décadas de inversión. Y el factor tiempo resulta fundamental.

Un trabajador que comienza a ahorrar a los 25 o 30 años tiene varias décadas para acumular capital y aprovechar el interés compuesto. En cambio, una persona que comienza a ahorrar cuando está cerca de la jubilación tiene mucho menos margen para compensar una baja tasa de aportación o una carrera laboral marcada por la informalidad.

Por eso, la discusión previsional latinoamericana comienza a desplazarse de una pregunta tradicional —¿quién pagará las pensiones del futuro?— hacia otra más incómoda: ¿cuánto capital tendrá acumulado cada trabajador cuando llegue a la vejez?

La región ya está moviendo sus piezas

Los cambios recientes en Chile, Colombia, Perú y Uruguay muestran que la discusión regional no está conduciendo hacia un único modelo.

Chile avanzó en 2025 hacia un sistema que combina cuentas individuales con un nuevo componente de seguro social; Colombia aprobó un esquema de varios pilares con un componente público contributivo y otro de ahorro privado complementario; Perú estructuró su reforma alrededor de pilares contributivos, semicontributivos, no contributivos y voluntarios, mientras Uruguay modificó parámetros para fortalecer la sostenibilidad de su sistema.

Hay una característica común detrás de estas reformas: la búsqueda de una combinación entre solidaridad pública y acumulación de recursos para el retiro. Es decir, la región no parece dirigirse hacia una sustitución absoluta de lo público por lo privado, más bien está intentando construir sistemas en los que ambos componentes cumplan funciones diferentes.

Ahorrar ya no significa solamente guardar dinero

La discusión también está cambiando dentro de la industria financiera; el Global Retirement Index 2026 de Natixis Investment Managers señala que el tradicional modelo de tres pilares —beneficios gubernamentales, planes patrocinados por empleadores y ahorro personal— enfrenta presiones derivadas del envejecimiento, los cambios en el mercado laboral, la inflación y la deuda pública.

El estudio encontró que 78% de los inversionistas encuestados en 21 países considera que la responsabilidad de financiar su retiro recae sobre ellos mismos, frente a 67% una década atrás. Además, 72% teme que el crecimiento de la deuda pública termine reduciendo las prestaciones futuras.

La evolución más importante, sin embargo, está en el concepto mismo de ahorro; la discusión internacional comienza a pasar de ahorrar más a invertir mejor. Natixis identifica tres grandes prioridades para modernizar los sistemas de retiro: ampliar el acceso, automatizar el ahorro y conseguir que los activos acumulados tengan la capacidad de crecer durante las décadas que separan la vida laboral de la jubilación.

Para América Latina, esa transformación adquiere una dimensión todavía mayor porque la región necesita formalizar el empleo, elevar los salarios, ampliar la cobertura previsional y fortalecer los sistemas públicos. Pero incluso si consigue avances importantes en esos frentes, el cambio demográfico seguirá presente.

La cuenta regresiva ya comenzó

El verdadero desafío de América Latina no consiste en escoger entre pensiones públicas o ahorro individual como si fueran alternativas excluyentes.

La cuestión es que la estructura demográfica, laboral y fiscal de la región hace cada vez más difícil imaginar un futuro en el que el Estado pueda financiar por sí solo las necesidades de retiro de una población mucho más longeva y numerosa.

La OIT reporta que los mercados laborales latinoamericanos mejoraron durante 2025 y que la informalidad continuó disminuyendo, aunque persisten importantes diferencias entre países y brechas particularmente fuertes para mujeres y jóvenes. Ese dato es relevante porque muestra que la situación no está predeterminada, la formalización puede aumentar la base contributiva y mejorar la cobertura.

Pero también deja claro que el problema no desaparecerá únicamente porque haya más empleos formales ya que la transición demográfica ya está en marcha.

Por eso, durante las próximas décadas, la pensión latinoamericana probablemente tendrá que construirse con varias fuentes: un piso público que garantice protección, contribuciones obligatorias, ahorro individual, aportaciones patronales cuando existan y, cada vez más, inversión de largo plazo.

La razón no es ideológica ni responde a una preferencia por un modelo sobre otro, es una consecuencia de las matemáticas demográficas. Cuando hay más jubilados, se vive más tiempo, nacen menos niños y una parte importante de los trabajadores permanece fuera de la formalidad, el espacio para financiar el retiro exclusivamente con las cotizaciones de las generaciones futuras se reduce.

Y ahí aparece el ahorro individual, no como una solución mágica ni como sustituto del Estado, sino como una de las pocas herramientas capaces de convertir décadas de vida laboral en un patrimonio destinado específicamente a financiar la vejez. La pregunta para América Latina ya no es si necesitará ahorrar para su retiro.

La pregunta es cuánto tendrá que ahorrar y durante cuánto tiempo para poder financiar la longevidad que ella misma está construyendo.

Afore Banamex fortalece su músculo de inversión, llega Sergio Molina como CIO

  |   Por  |  0 Comentarios

Foto cedida

Afore Banamex moverá una pieza relevante en su estructura de inversiones. La administradora anunció la incorporación de Sergio Molina Gutiérrez como nuevo director de Inversiones (Chief Investment Officer); se trata de un ejecutivo con más de dos décadas de experiencia en inversión y administración de activos, cuya trayectoria reciente estuvo vinculada durante 17 años con Afore SURA.

Molina asumirá formalmente el cargo a partir del 1 de noviembre, con la responsabilidad de encabezar la gestión integral de las estrategias de inversión y la administración de los portafolios de Afore Banamex, además del monitoreo de riesgos y desempeño de las inversiones.

El movimiento supone la llegada a Banamex de un perfil particularmente ligado a la asignación estratégica de activos, renta variable y construcción de portafolios, áreas que han formado parte central de su trayectoria profesional y que ahora estarán bajo su conducción en una de las principales administradoras de ahorro para el retiro del país.

Durante su paso por Afore SURA, Molina ocupó distintas posiciones de liderazgo hasta desempeñarse como Head of Asset Allocation & Equities. Desde esa posición trabajó en estrategias de renta variable local y global, asignación estratégica de activos e inversiones alternativas.

Su experiencia también incluye la gestión de estrategias globales de renta variable y el diseño e implementación de procesos de inversión sistemáticos para mercados internacionales. En el terreno de los activos alternativos participó en el desarrollo de capacidades relacionadas con FIBRAs y capital privado, además de haber dirigido equipos multidisciplinarios vinculados con renta variable, materias primas, regulación, gestión de proyectos y estrategia para comités de inversión.

Una posición con mayor alcance

En Afore Banamex, Molina no solamente tendrá bajo su responsabilidad la administración de los portafolios. También deberá encabezar al equipo de inversiones, impulsar el desarrollo de talento y fortalecer las capacidades de investigación, construcción de portafolios y generación de ideas de inversión.

La administradora señala además que el nuevo director de Inversiones tendrá participación en el monitoreo de riesgos y del desempeño de las inversiones mediante un enfoque sustentado en análisis cuantitativos y una visión integral de mercado. También representará a la institución ante clientes, organismos de la industria y otros grupos vinculados con la gestión de activos.

Para Marcelo Santos, director general de Afore Banamex, la incorporación de Molina forma parte del fortalecimiento de las capacidades de inversión de la administradora y de su estrategia para generar valor de largo plazo para sus clientes.

El ejecutivo llega además con presencia dentro del ecosistema financiero mexicano. Actualmente se desempeña como consejero suplente independiente de ASIGNA, la cámara de compensación del Mercado Mexicano de Derivados, y participa como conferencista en foros especializados sobre inversiones, mercados financieros y perspectivas económicas en México y el extranjero.

De SURA a Banamex

El movimiento también pone nuevamente en el radar la movilidad del talento especializado dentro de la industria de las Afores. Molina pasó 17 años en Afore SURA, donde desarrolló buena parte de su carrera en áreas directamente relacionadas con la administración de inversiones, antes de incorporarse a Banamex.

Su formación combina una ingeniería industrial por la Universidad Iberoamericana con una maestría en Investment Management por City St George’s, University of London, además de programas ejecutivos en liderazgo, gobierno corporativo, sostenibilidad y mercados financieros.

Con el nombramiento, Afore Banamex busca reforzar la gestión de los recursos destinados al retiro y profundizar sus capacidades de inversión, investigación y construcción de portafolios, en una posición que tendrá incidencia directa sobre la estrategia con la que la administradora gestiona los recursos de sus clientes.

Thornburg: Lo que Santa Fe nos enseña sobre la inversión disciplinada en un mercado concentrado

  |   Por  |  0 Comentarios

Pixabay CC0 Public DomainAutor: Brigitte Werner from Pixabay

Un lugar distintivo no constituye un proceso de inversión. Sin embargo, puede contribuir a definir la cultura en la que se toman las decisiones de inversión. Durante más de cuatro décadas, la sede de Thornburg en Santa Fe ha fomentado una combinación de criterio independiente, debate riguroso y disciplina de valoración que resulta cada vez más relevante en el actual mercado global de renta variable, caracterizado por su concentración.

De Santa Fe a las decisiones de inversión

Cuando Garrett Thornburg fundó Thornburg Investment Management en 1982, Santa Fe estaba muy alejada de los centros financieros tradicionales. Esa distancia creó espacio para construir una firma en torno a una visión de largo plazo, en lugar de la proximidad a la narrativa dominante del mercado. Permanecer allí ha sido una decisión deliberada, pero su relevancia para la inversión debe demostrarse a través del proceso, no de la geografía.

Una de sus expresiones es la estructura colaborativa de investigación generalista de Thornburg. En lugar de limitar a los inversionistas a compartimentos estancos por sectores, les pide que comparen oportunidades entre industrias, regiones y modelos de negocio. El objetivo no es saber menos sobre cada empresa, sino situar ese conocimiento en un contexto más amplio de asignación de capital.

Para los selectores de fondos, esta distinción es importante. La profundidad del análisis, por sí sola, no genera rendimientos excedentes. La información debe interpretarse, cuestionarse y traducirse en selección de valores, determinación del tamaño de las posiciones y decisiones de venta. Una estructura generalista hace que cada posición compita con las mejores ideas disponibles a nivel global, mientras que el debate ayuda a poner al descubierto supuestos que pueden arraigarse cuando los equipos de inversión comparten el mismo consenso del mercado.

Por qué la disciplina importa ahora

Esa disciplina está siendo puesta a prueba por un mercado inusualmente concentrado. El S&P 500 registró en el segundo trimestre de 2026 su cuarta mayor subida trimestral desde el año 2000, a pesar de haber comenzado el periodo en niveles elevados. Sin embargo, solo alrededor de un tercio de sus componentes superó al índice durante el primer semestre, la proporción más baja en más de 35 años. Los inversionistas han sido recompensados por mantener posiciones en un grupo relativamente reducido de empresas ganadoras vinculadas a la inteligencia artificial.

Los fundamentos que respaldan ese liderazgo no deben descartarse. Los resultados recientes de los grandes proveedores de servicios en la nube muestran una aceleración de los ingresos por servicios cloud, mayores márgenes y las primeras evidencias de que las elevadas inversiones en inteligencia artificial están generando rendimientos atractivos. Pero unos fundamentos más sólidos no eliminan la necesidad de disciplina en las valoraciones. Las expectativas, la intensidad de capital y el precio pagado siguen determinando la asimetría entre el potencial alcista y el riesgo de caída.

Tampoco las oportunidades se limitan a los líderes del mercado. Empresas sólidas de los mercados globales pueden ofrecer perspectivas de crecimiento comparables a valoraciones más bajas y, con frecuencia, con mayores rendimientos por dividendos. Para los inversionistas profesionales cuyas asignaciones globales a renta variable se han vuelto cada vez más dependientes de las grandes empresas tecnológicas estadounidenses, ampliar la búsqueda puede diversificar tanto las fuentes de rendimiento como las fuentes de riesgo.

Equity Income Builder: la valoración antes que el rendimiento

Thornburg Equity Income Builder aplica esta perspectiva mediante un enfoque de renta variable global orientado a la generación de ingresos y consciente de las valoraciones. La estrategia busca obtener rendimientos totales a largo plazo a través de empresas con flujos de efectivo sostenibles, una asignación disciplinada de capital y la capacidad de mantener y aumentar las distribuciones a los accionistas. Los ingresos forman parte de la propuesta de rentabilidad, no sustituyen al análisis fundamental.

Por ello, el equipo no se limita a buscar los rendimientos por dividendos más elevados. Evalúa la capacidad de una empresa para generar efectivo y la disposición de su dirección a asignarlo en beneficio de los intereses de los accionistas a largo plazo. A continuación, analiza si esas cualidades están disponibles a un precio que ofrezca un rendimiento prospectivo atractivo. Una empresa sólida puede seguir siendo una mala inversión cuando las expectativas ya dejan poco margen para las decepciones.

La cartera, que no está condicionada por ningún índice de referencia, suele mantener entre 50 y 70 empresas. Las exposiciones por país, sector y capitalización bursátil reflejan evaluaciones ascendentes (bottom-up), en lugar de ponderaciones de los índices. Esto otorga a Equity Income Builder un posible papel diferenciado como asignación principal a renta variable global o como complemento de carteras pasivas y con una elevada exposición al crecimiento. Santa Fe proporciona el entorno; la tesis de inversión se basa en una combinación reproducible de investigación, valoración y construcción de carteras.

THORNBURG EQUITY INCOME BUILDER

Objetivo: Obtener rendimientos totales a largo plazo a través de empresas capaces de mantener y aumentar las distribuciones a los accionistas.

Enfoque: Investigación ascendente (bottom-up), valoración disciplinada y construcción de carteras sin restricciones respecto a un índice de referencia.

Papel en la cartera: Posible asignación principal a renta variable global o complemento de la exposición pasiva y al crecimiento.

Obtenga más información sobre el fondo aquí: https://www.thornburg.com/product/ucits-funds/uib/TBIIBUI-ID/


Tribuna de Josh Rubin, gestor de carteras de clientes de Thornburg Investment Management 

AllianceBernstein nombra a Onur Erzan presidente y consejero delegado

  |   Por  |  0 Comentarios

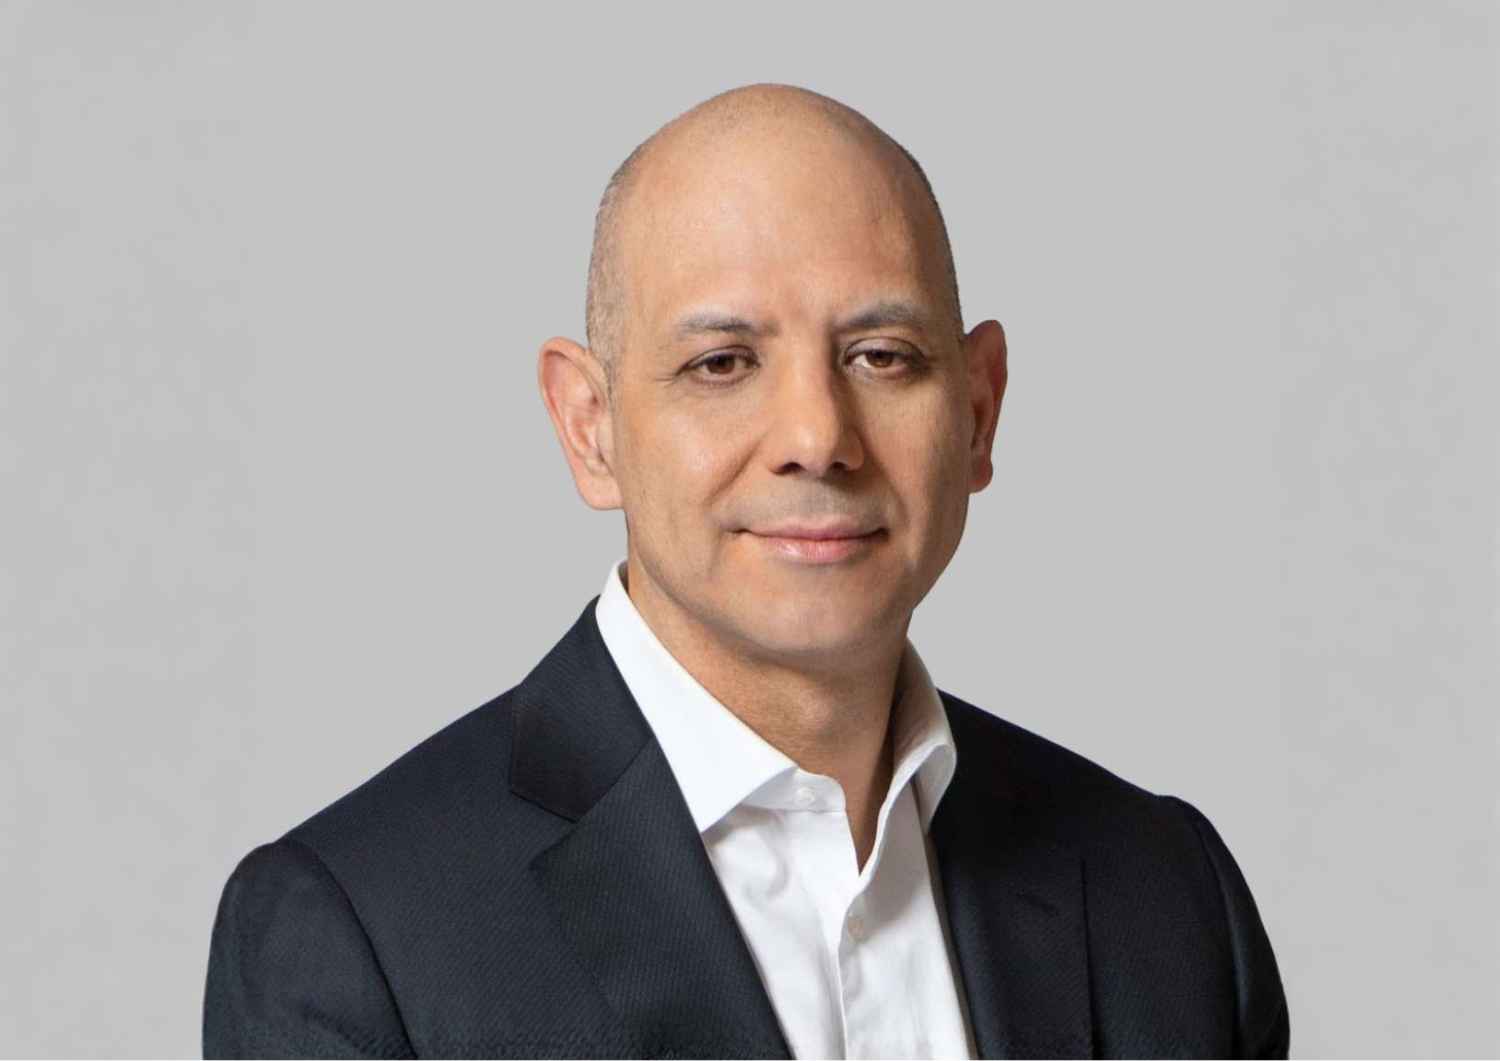
Foto cedidaOnur Erzan, presidente y consejero delegado de AllianceBernstein

AllianceBernstein Holding L.P. y AllianceBernstein L.P. han anunciado que Onur Erzan, presidente, ha sido nombrado presidente y consejero delegado de AB, con efectos a partir del 1 de abril de 2027. Según indica la firma, sustituirá a Seth Bernstein, que se retirará el 31 de marzo de 2027, tras casi una década al frente de la firma. Bernstein continuará formando parte del Consejo de Administración de AB.

“Onur es un líder excepcional, con una amplia experiencia en gestión de activos y seguros. Desde su incorporación a AB, ha contribuido a definir la estrategia de la firma, ampliar sus capacidades y posicionar el negocio para mantener su crecimiento. Al mismo tiempo, esta transición supone una oportunidad para reconocer las extraordinarias contribuciones de Seth durante la última década. Ha liderado AB durante un periodo de crecimiento significativo y ha contribuido a reforzar la alianza entre Equitable y AB en un momento decisivo para nuestra compañía. Agradezco a Seth su liderazgo y me complace que continúe formando parte del Consejo de Administración de AB”, ha destacado Mark Pearson, consejero delegado de Equitable Holdings y miembro del Consejo de Administración de AB.

Durante su mandato como CEO, Bernstein ha supervisado un periodo de profunda transformación en AB. Bajo su liderazgo, la firma ha seguido evolucionando más allá de sus raíces tradicionales en la gestión activa de activos de mercados cotizados hasta convertirse en una gestora de inversiones global, diversificada y de referencia, con negocios a escala en mercados públicos, activos alternativos privados, gestión patrimonial privada, gestión de activos para aseguradoras y soluciones para la jubilación. Además, Bernstein ha impulsado mejoras estructurales en la rentabilidad de la firma mediante el traslado de la sede de AB a Nashville, la creación y desarrollo de AB India y la transformación de Bernstein Research en una empresa conjunta con Société Générale. Bernstein también ha promovido iniciativas para reforzar la cultura de la firma, ampliar su plataforma global de distribución y abrir nuevas vías de crecimiento rentable, con los activos bajo gestión de AB prácticamente duplicándose hasta superar los 919.000 millones de dólares a 31 de agosto de 2026.

“Ha sido el privilegio de mi vida liderar esta extraordinaria firma”, afirmó Bernstein. “Durante la última década, hemos ampliado nuestro alcance, reforzado nuestra distribución y desarrollado motores de crecimiento duraderos que nos permiten prestar un mejor servicio a nuestros clientes en todo el mundo. Me complace enormemente que Onur tome las riendas y lidere AB en esta nueva etapa, ya que ha desempeñado un papel clave en nuestra estrategia y ha liderado gran parte de su ejecución. Encarna muchos de los valores que, en mi opinión, distinguen el éxito de AB: anteponer los intereses de nuestros clientes, aplicar un proceso intelectual riguroso a las decisiones que tomamos y exigir la excelencia en todo lo que hacemos. Tengo plena confianza en el liderazgo de Onur y en las oportunidades que se presentan para esta firma”.

Onur asumió el cargo de presidente en enero de 2026 y supervisa los negocios de Gestión Patrimonial Privada, Alternativos Privados Globales y Distribución Global de Gestión de Activos de AB, además de las funciones de Estrategia y Desarrollo Corporativo de la firma. Forma parte del Comité de Dirección de Equitable Holdings desde 2021 y, tras el cierre de la fusión previamente anunciada entre Equitable Holdings y Corebridge Financial, se incorporará al equipo directivo de la compañía, encabezado por el consejero delegado Marc Costantini.

“Es un honor liderar AB en un momento tan decisivo de nuestra historia. Durante casi seis décadas, AB se ha distinguido por la excelencia en la inversión, el rigor intelectual y una cultura colaborativa incansablemente centrada en los clientes. En un contexto en el que el sector de la gestión de activos y patrimonios atraviesa una rápida transformación —con clientes que buscan relaciones más estrechas, capacidades más amplias y soluciones más integradas—, AB se encuentra en una posición única para ofrecer el conocimiento, las capacidades y la colaboración que necesitan para lograr resultados diferenciados. Espero con ilusión escribir el próximo capítulo de la historia de AB junto a nuestros talentosos y comprometidos compañeros de todo el mundo”, afirmó Erzan.

Desde su incorporación a AB en 2021, Erzan ha contribuido a definir y ejecutar la estrategia global de distribución de gestión de activos de la firma, además de desempeñar un papel clave en la expansión de AB hacia nuevas áreas de negocio, entre ellas el lanzamiento de su oferta de ETF de gestión activa, la creación de una división integrada de gestión de activos para aseguradoras y la ampliación de las soluciones de crédito privado y, de forma más amplia, de generación de ingresos para la jubilación de AB. Como responsable de Bernstein Private Wealth Management, Erzan ha reforzado significativamente las capacidades de la firma dirigidas a clientes con patrimonios ultraelevados, familias globales y family offices mediante soluciones a medida. Asimismo, ha desempeñado un papel fundamental en el fortalecimiento de las alianzas externas de Bernstein con entidades bancarias y custodios internacionales, al tiempo que ha ampliado el alcance de su negocio de gestión patrimonial y sus capacidades de atención al cliente.

Antes de incorporarse a AB, Erzan trabajó durante 20 años en McKinsey & Company, donde ocupó más recientemente el cargo de socio sénior y colideró la práctica de Wealth & Asset Management. En ese puesto, asesoró a destacadas gestoras de activos, firmas de gestión patrimonial, aseguradoras e instituciones financieras especializadas en jubilación a nivel global en operaciones de M&A, procesos de transformación e iniciativas de crecimiento y creación de valor a largo plazo. Además de sus responsabilidades profesionales, mantiene un firme compromiso con la comunidad y ha formado parte de los consejos de administración de Graham Windham y Turkish Philanthropy Funds. Es licenciado en Administración de Empresas por la Middle East Technical University de Ankara, Turquía, y cuenta con un MBA por Columbia Business School.