
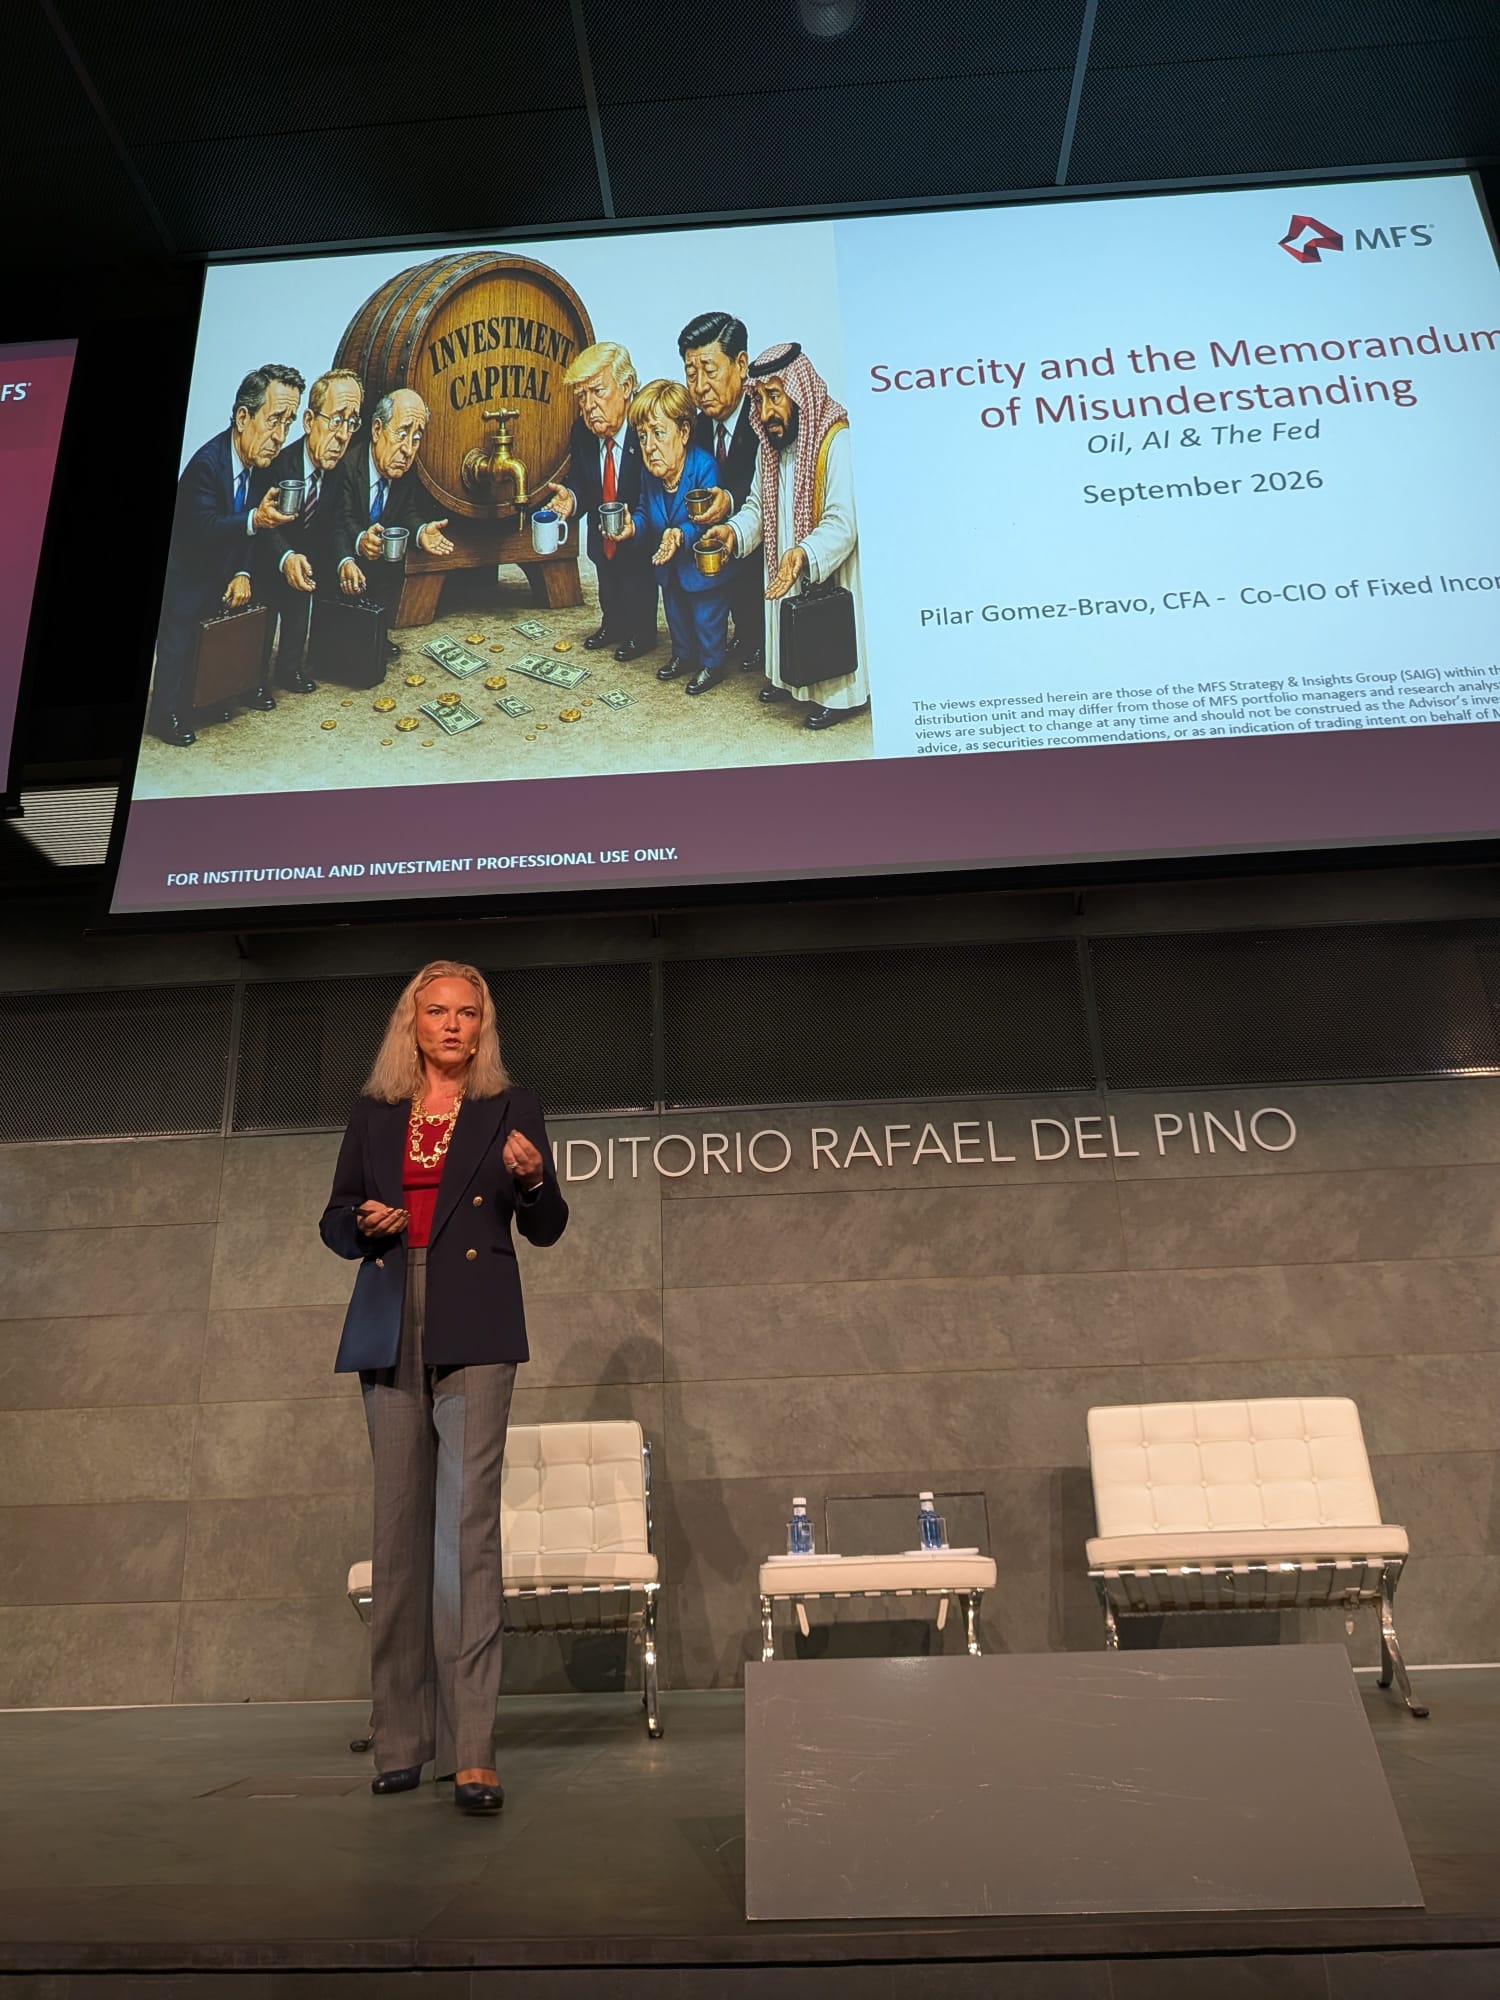
“Si tienes riesgo en cartera, ahora es el momento de comprar coberturas”. El consejo es de Pilar Gómez Bravo, co-CIO de renta fija de MFS Investment Management, durante el MFS Iberia Summit de 2026. Su ponencia giró en torno a cuatro ejes: el impacto de la escasez sobre la renta fija, el riesgo geopolítico, el giro de la Fed bajo el nuevo mandato de Kevin Warsh y la circularidad en las inversiones de IA. La experta analizó cómo estos factores están cambiando la forma de cuantificar el riesgo en renta fija y explicó cómo ella y su equipo lo están abordando, con una posición sobreponderada en crédito. “Vamos a entrar en un mundo donde vamos a ver más volatilidad tanto en crédito como en renta variable y en tasas”, avanzó.
Por qué la escasez es importante
El análisis se centró en primer lugar en la tendencia alcista de las commodities, con una acumulación de ‘crowded trades’ en distintos segmentos, no solo en petróleo y costes energéticos en Europa, sino también en materias primas agrícolas. “La única área donde no estamos viendo grandes subidas es en metales”, aclaró Gómez Bravo. La experta interpreta el comportamiento de las commodities como “un indicador de choques en la oferta” y considera que estas tendencias inflacionistas “continuarán, por lo menos a corto plazo, a menos que veamos una reducción drástica en el coste del petróleo o que acabemos con las guerras, especialmente en el Medio Oriente y también en Rusia y Europa”.
La escasez de bienes derivada de los acontecimientos geopolíticos y de la fuerte demanda de infraestructuras de IA ocupó buena parte de la charla. “La infraestructura de inteligencia artificial se está llevando toda la financiación y dejando fuera a otro tipo de inversiones que también son necesarias”. Para Gómez Bravo, esta escasez choca con la premisa que había guiado el boom de la IA: un aumento de la productividad con impacto desinflacionista. “El problema es que tenemos un periodo agudo donde esta escasez de bienes, ya sean los chips, los conductores, como sea la mano de obra necesaria está creando mayor inflación de costes y todavía no estamos viendo el aumento de la productividad. Los bancos centrales no pueden ignorar el hecho de que, por lo menos en los próximos años, vamos a ver esta presión en los costes de las compañías a medida que tengan que pagar por esta escasez de materiales”, reflexionó.
Esta escasez de capital se ha reflejado en el aluvión de emisiones de renta fija vinculadas a la IA. Como ejemplo, Gómez Bravo citó que solo Softbank emitió en el tercer trimestre 55 millones de dólares en una emisión high yield con calificación CCC para financiar un centro de datos, colocada con un cupón del 9 % y una sobre suscripción de 13 millones de dólares, muestra de que los inversores están empezando a exigir cupones altos ante el volumen de deuda que están emitiendo las compañías. “Vemos que muchas emisiones en el mercado de crédito están siendo absorbidas, pero a costa de la ampliación de los spreads. Si antes pensábamos que quizás este entorno continuaba a llevar diferenciales de spreads más estrechos, ahora pensamos que estas emisiones van a hacer que ya toquemos suelo y, por tanto, el buy the dip no tiene tanto sentido como antes, porque te van a atacar con más emisiones y no vas a tener este tipo de posicionamiento técnico que te ayude a seguir estrechando y estrechando los diferenciales”, resumió.
Esto no significa que el carry haya dejado de ser atractivo. Gómez Bravo considera que una posición de carry defensiva sigue teniendo interés. Para la experta, el “canario en la mina” son las emisiones CCC, cuyos diferenciales han repuntado, aunque el movimiento no le parece “preocupante”, sino digno de monitorizar.
Gómez Bravo también destacó el aumento de la financiación mediante operaciones fuera de balance y que “la circularidad se complica cada vez más”. No se trata solo de los hiperescaladores, que mantienen una buena posición de caja, sino también de negocios secundarios ligados a la IA, como los neocloud, con menor fortaleza financiera y que están llegando a acuerdos de arrendamiento con los hiperescaladores para garantizar su deuda y construir las infraestructuras necesarias. “No quiero decir que todo esto sea malo, porque siempre he visto financiación de clientes, pero sí que para los que hemos estado en este negocio durante demasiados años esto empieza a levantar ‘red flags’”, matizó.
¿Qué nos dice el crédito?
La experta y su equipo están observando las señales del mercado de renta fija para identificar los segmentos donde deben repensar el riesgo. “El indicador adelantado de riesgo de los mercados va a ser crédito”, afirmó, y citó como ejemplo el repunte, todavía no preocupante, de los CDS en segmentos como los semiconductores.
Ante los bajos niveles de volatilidad generalizados, también en divisas, Gómez Bravo afirmó que “ahora es el momento de comprar coberturas”, como una forma barata de protegerse ante el repunte de riesgo que prevé. “En el momento en que se empiecen a estrechar las condiciones financieras, quizás las compañías tendrán que volver a los accionistas a por el capital que necesitan para invertir en esa estructura”, sentenció, en referencia a los negocios ligados a las infraestructuras de IA.
El elevado volumen de emisiones de compañías vinculadas a la IA también encarece el acceso al capital para otros emisores, incluido el gobierno estadounidense. Atendiendo a los datos macroeconómicos y, en particular, al capex, la experta afirmó que “fuera de la IA, no estamos viendo ningún impulso grande en otras áreas”, por lo que concluyó: “Todo el riesgo de todas las asignaciones de capital es IA vs no IA”. El impacto sobre la economía estadounidense es relevante, ya que el capex de la IA y el efecto riqueza derivado de la subida de las bolsas están afectando al poder adquisitivo de muchos estadounidenses, especialmente los baby boomers.
Según explicó, empiezan a observarse señales de estrés y también están aumentando los diferenciales de los títulos triple C. Citó además las expectativas de Fitch de una tasa de defaults del 6 % en crédito privado.
¿Cómo está obrando el Tesoro de EE.UU.?
Gómez Bravo afirmó que el Tesoro estadounidense está siguiendo una fórmula ya aplicada bajo Janet Yellen: reducir las emisiones a largo plazo y aumentar las de letras (Treasury Bills). “Lo que está haciendo Kevin Warsh es intentar cambiar la composición del balance de la Fed antes de empezar a reducirlo”.
La segunda maniobra es incentivar la demanda de stablecoins como forma de añadir “otro comprador más de tesorería”. En opinión de la experta, la desregulación prometida por Trump para su segundo mandato responde a la necesidad de “tener más compradores de sus deudas”, en un contexto en el que disminuye el número de compradores de Treasuries por el elevado endeudamiento de otras naciones y por una mayor polarización y fragmentación. Gómez Bravo afirmó que “EE.UU. se ha quedado sin ahorros”. Mientras la financiación de la infraestructura de IA atrae buena parte del capital, observa un ajuste entre oferta y demanda que está provocando una subida de precios. “Por eso no vemos, en principio, que haya un elemento importante de mercados que provoque un desplome repentino de la tasa real americana”, concluye.
Visión macro de MFS
Finalmente, Gómez Bravo resumió la visión y el posicionamiento de MFS en renta fija. La firma no anticipa una recesión a corto plazo, ya que los fundamentales corporativos y de las familias siguen siendo sólidos en EE.UU., Europa y mercados emergentes.
También prevé que, como consecuencia de la crisis energética y de Oriente Medio, los bancos centrales vuelvan a sincronizarse en las subidas de tipos. Sin embargo, considera que buena parte del movimiento ya está descontado: “Hay oportunidades para poder posicionarse en curvas y países, pero es muy difícil tener mucha convicción de tener una posición larga de duración”.
La firma tampoco anticipa una mayor disciplina fiscal de los gobiernos. “Seguimos pensando que la financiación de la deuda de los gobiernos dependerá de en qué parte de la curva quieren financiarse, cómo o qué tipo de políticas pueden aplicar, porque los déficit siguen siendo un problema que puede dar volatilidad”. En este sentido, Gómez Bravo ve “mucha fragilidad” en EE.UU., con una economía en forma de K, tasas hipotecarias del 7 % y una deuda de tarjetas de crédito que ha alcanzado el 30 %. “Vemos una dispersión entre los que tienen y los que no”, resume, y señala que el coste de capital sigue encareciéndose, afectando tanto a compañías como a consumidores. “Es muy difícil ver hoy en día que no tengamos una desaceleración económica, a menos que sigamos con las inversiones en infraestructura de inteligencia artificial”.
MFS considera que la curva de tipos se ha aplanado mucho en EE.UU. y descarta otra subida de tipos en diciembre. Actualmente mantiene una posición neutra en la parte delantera de la curva y algo de exposición en la parte larga mediante derivados.

 Por Funds Society