En Chile hay tres letras que pueden valer más que muchos consejos de inversión y que casi nadie conoce: MLT, el Mandato de Liquidación y Traspaso. Detrás de esa sigla está una de las herramientas tributarias más potentes que tiene hoy el inversionista chileno: La posibilidad de cambiar de fondo mutuo postergando el pago de impuestos, lo que mejora inmediatamente la rentabilidad percibida por los inversionistas, ya que ésta no solo depende del desempeño de los mercados, sino que también del pago de impuestos asociado a esos retornos.
El artículo 108 de la Ley de Impuesto a la Renta establece que la ganancia obtenida al rescatar cuotas de un fondo mutuo es renta y paga impuestos. Hasta ahí, nada nuevo. Pero el mismo artículo agrega una excepción: si el inversionista liquida sus cuotas para reinvertir ese dinero en otro fondo mutuo, esa operación no se considera rescate. No hay ganancia realizada y no hay impuesto que pagar. La condición es que el dinero nunca pase por las manos del inversionista y que el traspaso se instruya mediante un mandato formal a la administradora. Ese mandato es el MLT.
La consecuencia es enorme. Un inversionista puede moverse de un fondo conservador a uno más agresivo, cambiar de estrategia, rebalancear su cartera o incluso cambiarse de administradora, postergando el pago de impuestos, el que recién se pagará cuando el dinero salga definitivamente del mundo de los fondos mutuos.
Para una persona ordenada, con un plan financiero de largo plazo, esa pausa puede durar décadas. En la práctica, puede ser casi una postergación indefinida. Y postergar impuestos no es un detalle técnico. Es plata que sigue trabajando y generando rentabilidad, en lugar de irse al Fisco a mitad de camino. El interés compuesto hace el resto.
Dicho de otra forma, un fondo mutuo invertido a través de MLT no es el mismo producto que un fondo mutuo rescatado y vuelto a comprar. Es un vehículo de inversión con un beneficio tributario que pocas alternativas pueden igualar.
¿Por qué entonces casi nadie lo usa? La respuesta es incómoda, pero simple. Para las administradoras, un MLT es trabajo operativo adicional: formularios, validaciones, coordinación con otras instituciones y trazabilidad del costo tributario de cada cuota. Y no reciben un peso extra por hacerlo. Si además el cliente se lleva su dinero a otra administradora, el incentivo es aún menor. Por eso rara vez lo ofrecen. La opción por defecto sigue siendo el rescate, y el rescate gatilla impuestos.
El resultado es que solo un grupo reducido de inversionistas bien asesorados conoce el mecanismo y lo exige. El resto paga impuestos que podría haber postergado, simplemente porque nadie le contó que tenía otra alternativa.
Hasta hoy, el MLT tiene una frontera. Funciona entre fondos mutuos, pero no entre un fondo mutuo y un fondo de inversión. Para el inversionista, ambos son muy parecidos: un vehículo colectivo, administrado profesionalmente, con una estrategia definida. Para la ley, son empaquetamientos distintos. Por eso, si alguien quiere pasar de un fondo mutuo a un fondo de inversión, debe rescatar, reconocer la ganancia y pagar impuestos antes de reinvertir. Esa barrera limita las decisiones de inversión por razones puramente tributarias, justo cuando los fondos de inversión dan acceso a activos como deuda privada, inmobiliario o infraestructura, cada vez más relevantes en una cartera bien construida.
El proyecto de ley de mercado de capitales conocido como MK4 propone derribar esa frontera. Si se aprueba, el diferimiento del artículo 108 se extenderá a los fondos de inversión públicos. Un inversionista podrá moverse entre fondos mutuos y fondos de inversión sin gatillar impuestos, mientras el capital siga invertido. Es una buena noticia. Ordena el sistema en torno a lo que realmente importa, la decisión de inversión, y no la forma jurídica del vehículo.
Pero una buena ley no sirve de mucho si nadie la usa. El MLT lleva años disponible y sigue siendo desconocido para la gran mayoría. Si el MK4 amplía su alcance y la industria mantiene la misma pasividad, el beneficio volverá a quedar en manos de unos pocos.
Por eso el llamado es doble. A los inversionistas: antes de rescatar un fondo, pregunte si puede traspasar vía MLT. A la industria: ofrecer esta alternativa no es un favor, es parte de dar una buena asesoría. Porque tres letras, bien usadas, pueden marcar una gran diferencia en el patrimonio de una familia.
En México, el desembolso conjunto en pensiones institucionales y programas sociales pasará de 730.000 millones de pesos en 2017 a 2,48 billones en 2027 (De 40.555 a 113,777 millones de dólares al tipo de cambio promedio actual). Las transferencias sociales multiplicarán su tamaño más de 50 veces, mientras las obligaciones de los sistemas laborales seguirán creciendo y presionando las finanzas públicas.
Así, el país se encamina a destinar 2,48 billones de pesos al pago de pensiones en 2027, más de tres veces el gasto registrado una década antes. El crecimiento no responde a una sola causa: detrás de la cifra conviven las obligaciones de los sistemas de retiro vinculados al empleo formal y la expansión de los programas sociales que transfieren recursos a adultos mayores, personas con discapacidad y mujeres.
La dimensión del desembolso plantea un desafío para las finanzas públicas: cómo sostener compromisos que seguirán demandando recursos presupuestarios en los próximos años, en un país que también necesita financiar salud, educación, infraestructura y otras prioridades.
De acuerdo con las cifras del análisis que acompaña las estimaciones presupuestarias, el gasto conjunto en pensiones institucionales y sociales pasaría de 730.00 millones de pesos en 2017 a 2,48 billones en 2027. El monto previsto para el próximo año equivale a alrededor de 6,5% del producto interno bruto (PIB) y supera en aproximadamente 60% los Requerimientos Financieros del Sector Público (RFSP), indicador amplio de las necesidades de financiamiento gubernamental, estimados en 1,56 billones de pesos para 2027.
La comparación revela un cambio importante en la composición del gasto pensionario. Mientras las pensiones institucionales aumentaron por las obligaciones acumuladas de los sistemas existentes, las transferencias sociales crecieron a un ritmo mucho más acelerado, hasta convertirse en un componente de gran tamaño dentro del presupuesto.
Dos sistemas, dos presiones presupuestarias
Las pensiones institucionales —que incluyen las correspondientes al IMSS, ISSSTE, Pemex, CFE y otros sistemas laborales— pasarían de aproximadamente 720.000 millones de pesos en 2017 a 1,84 billones en 2027. Esto representa un incremento de alrededor de 2,6 veces en diez años.
Se trata de compromisos vinculados con los sistemas de seguridad social y los derechos pensionarios de sus beneficiarios. Aunque las reformas a los esquemas de retiro modificaron las condiciones bajo las cuales se financian las pensiones de distintos grupos de trabajadores, las obligaciones de los regímenes anteriores no desaparecieron de inmediato.
En paralelo, las pensiones sociales experimentarían una expansión mucho mayor: de 12.600 millones de pesos en 2017 a unos 640.000 millones en 2027, más de 50 veces su nivel inicial.
Este segundo componente comprende programas como la Pensión para el Bienestar de las Personas Adultas Mayores, la pensión para personas con discapacidad y Mujeres Bienestar. A diferencia de los sistemas contributivos, estas transferencias se financian mediante asignaciones presupuestarias y no mediante una cuenta individual que acumule recursos para cubrir todos los pagos futuros.
Los 640.000 millones de pesos proyectados equivaldrían a cerca de 35% del gasto en pensiones institucionales. Por sí solos, los programas sociales representarían un monto equivalente a alrededor de 41% de los RFSP estimados para 2027.
La distinción importa porque las dos categorías tienen mecanismos de financiamiento diferentes. Las obligaciones institucionales están relacionadas con derechos laborales y compromisos pensionarios acumulados, mientras que las pensiones sociales dependen de decisiones presupuestarias recurrentes para mantener y ampliar su cobertura.
La reforma pensionaria no eliminó el costo de la transición
Hace una década, la perspectiva sobre la evolución de los pasivos pensionarios era distinta. En 2017, el diagnóstico de Hacienda apuntaba a que el cambio de los esquemas tradicionales de beneficio definido hacia sistemas de cuentas individuales contribuiría a reducir gradualmente la presión fiscal.
En el modelo de beneficio definido, el sistema promete una pensión calculada conforme a determinadas reglas. Cuando las aportaciones y los recursos disponibles resultan insuficientes para cubrir las obligaciones, el Estado puede tener que asumir el faltante. Con las cuentas individuales, en cambio, la pensión depende principalmente de los recursos acumulados por cada trabajador y sus rendimientos, conforme a las reglas aplicables.
La transición, sin embargo, no implicaba que las obligaciones del régimen anterior desaparecieran. Los trabajadores que conservaron derechos bajo esquemas previos y los pensionados existentes continuaron generando compromisos de pago.
Según las cifras del análisis original, la estimación de los pasivos pensionarios institucionales descendió de 60.5% del PIB en 2012 a 49% en 2017. Para el horizonte actual, el pasivo se calcula en alrededor de 37% del PIB.
Este último indicador debe interpretarse con cuidado: representa una estimación de obligaciones futuras y no un desembolso que deba realizarse íntegramente en 2027. El análisis sostiene que cubrirlo hoy mediante deuda requeriría un endeudamiento adicional cercano a 70% de la deuda pública actual, un ejercicio que ilustra su magnitud, pero que no equivale a una necesidad inmediata de financiamiento.
Además, esa estimación se refiere a las pensiones institucionales. El análisis señala que todavía no existe una medición equivalente del pasivo de largo plazo para las pensiones sociales dentro del paquete económico considerado.
El crecimiento se modera, pero la base de gasto ya es elevada
El aumento de las pensiones sociales ha sido particularmente acelerado durante los últimos años. De acuerdo con el análisis, entre 2021 y 2026 estos recursos crecieron a una tasa nominal promedio de 34% anual. Para 2027, en cambio, se prevé un incremento nominal de 3.3%, cercano a la inflación contemplada en el escenario presupuestario. La desaceleración reduciría el ritmo de expansión, pero no el tamaño del compromiso ya incorporado al gasto público.
El proyecto de presupuesto para 2027 contempla, por ejemplo, 543.500 millones de pesos para la Pensión para el Bienestar de las Personas Adultas Mayores y alrededor de 37.500 millones para la pensión de personas con discapacidad permanente.
La presión futura dependerá tanto de la evolución demográfica como de las reglas de acceso, los montos de los apoyos y las decisiones sobre la continuidad de los programas. El envejecimiento de la población aumentará la importancia de contar con mecanismos sostenibles para financiar el retiro, mientras que modificar las transferencias sociales supone decisiones con consecuencias económicas y sociales.
El problema, por tanto, no se reduce a cuánto crecerá el gasto el próximo año, sino a cómo se financiará una base presupuestaria cada vez mayor durante los siguientes ejercicios.
El reto fiscal: compromisos de largo plazo frente a recursos limitados
El crecimiento del gasto pensionario coincide con la necesidad de mantener bajo control el déficit público. Para 2027, Hacienda proyecta unos Requerimientos Financieros del Sector Público equivalentes a 3.9% del PIB, como parte de su estrategia de reducción gradual del déficit.
En ese contexto, las pensiones compiten por espacio presupuestario con otros gastos y con la inversión pública. Su importancia social y el carácter recurrente de una parte considerable de las obligaciones limitan la flexibilidad del gobierno para reasignar recursos en el corto plazo.
El desafío también obliga a distinguir entre garantizar ingresos a quienes ya se encuentran en retiro y construir mecanismos que permitan financiar las necesidades de las generaciones futuras. La sostenibilidad no depende únicamente del monto destinado cada año, sino de la evolución del empleo formal, las contribuciones, la productividad, los ingresos públicos y las reglas que determinan los beneficios.
La comparación entre 2017 y 2027 no demuestra, por sí sola, que la reforma de cuentas individuales haya fracasado. Sí muestra que esa transformación no eliminó los compromisos del sistema anterior y que, en paralelo, surgió un componente de transferencias sociales cuyo peso presupuestario aumentó de manera extraordinaria.
La lección para la política pensionaria mexicana es que una reforma al sistema de retiro y la creación o ampliación de programas sociales requieren evaluar no solo sus beneficios presentes, sino también su financiamiento a largo plazo. De lo contrario, el país corre el riesgo de consolidar compromisos crecientes sin una previsión equivalente de los recursos necesarios para cubrirlos.
La discusión sobre las pensiones, en consecuencia, ya no consiste únicamente en cómo garantizar el retiro de los trabajadores o apoyar a los adultos mayores. También exige resolver cómo sostener ambas responsabilidades sin reducir de manera desordenada el margen de maniobra de las finanzas públicas.
La geopolítica dejó de ser una variable que los inversionistas observan desde lejos. La desglobalización ya no significa necesariamente menos actividad económica, sino una redistribución de las cadenas de suministro; en este sentido la infraestructura dejó de ser sinónimo exclusivo de carreteras, aeropuertos o servicios regulados, hoy la inteligencia artificial está obligando a replantear incluso negocios considerados defensivos, y el crédito privado comienza a separar con mayor claridad a los gestores capaces de originar y administrar riesgo de aquellos que simplemente se beneficiaron de la abundancia de capital.
Ese fue, en buena medida, el hilo conductor del segundo día de trabajo del Alternatives Summit by LarrainVial and CIO Invest, en el que inversionistas y gestores internacionales analizaron desde el impacto de la geopolítica sobre el private equity hasta la transformación de la infraestructura y los nuevos desafíos para el crédito privado.
El debate comenzó con una conclusión que habría sido difícil de imaginar hace algunos años: la macroeconomía y la geopolítica sí importan —y cada vez más— para el capital privado.
En el panel Geopolitics as a Portfolio Variable: Defense, Industrials & the Reshoring Premium, los participantes coincidieron en que las tensiones entre grandes potencias, la modernización militar, la relocalización de cadenas productivas y la necesidad de contar con proveedores confiables están modificando directamente las oportunidades de inversión.
La discusión pasó rápidamente de lo macro a lo micro. La guerra en Ucrania, por ejemplo, está cambiando la naturaleza de la actividad militar y creando oportunidades para empresas capaces de trasladar tecnologías desarrolladas en Europa hacia Estados Unidos. Entre los ejemplos mencionados estuvieron compañías alemanas vinculadas con tecnologías de misiles y drones.
Pero quizá uno de los puntos más relevantes para México apareció cuando el debate llegó al reshoring y al friend-shoring. Para los inversionistas, México sigue siendo una alternativa atractiva para las compañías estadounidenses que buscan reducir su exposición a Asia. Incluso con la incertidumbre comercial, la proximidad geográfica mantiene al país dentro de la ecuación de inversión.
La lógica que plantearon los participantes es más amplia que la relación bilateral entre México y Estados Unidos: el verdadero eje de reorganización de las cadenas productivas sería, en su visión, el que divide a China y Occidente, con Estados Unidos, Europa y sus aliados latinoamericanos formando parte de una red económica cada vez más integrada. El cambio no es solamente geográfico. También está modificando el atractivo de cierto tipo de compañías.
Los gestores señalaron que buscan negocios vinculados con necesidades de largo plazo, como la modernización de la defensa, las comunicaciones seguras, la resiliencia espacial y determinadas áreas de tecnología gubernamental. El objetivo es evitar inversiones cuyo atractivo dependa exclusivamente de una prioridad política o presupuestaria temporal.
En ese contexto, incluso una compañía con un solo cliente puede ser considerada defensiva si su producto es crítico, existe una base instalada difícil de sustituir y cuenta con contratos o necesidades de mantenimiento de largo plazo. La concentración, en otras palabras, no necesariamente equivale a mayor riesgo si detrás existe una demanda estructural y difícil de reemplazar.
La selectividad también apareció en las valoraciones. Los múltiplos de las compañías relacionadas con defensa y electrónica han aumentado, llegando en algunos casos a acercarse a 20 veces EBITDA, según los participantes. Frente a ese encarecimiento, algunos gestores están dispuestos a pagar precios elevados cuando consideran que existe suficiente crecimiento orgánico y capacidad de adquisiciones para reducir el múltiplo de entrada mediante estrategias de buy-and-build. Otros, en cambio, prefieren desplazarse hacia sectores donde todavía encuentran una mejor relación entre precio y potencial de creación de valor.
En esta línea, aparece el potencial de la inteligencia artificial como palanca de generación de valor, el consenso no fue que la IA vaya a sustituir indiscriminadamente a las empresas existentes, sino que está cambiando la naturaleza de la competencia. En tecnología gubernamental, por ejemplo, puede acelerar la modernización de sistemas heredados y abrir espacio tanto para los operadores establecidos como para nuevos participantes. La capacidad de combinar experiencia sectorial, tecnología y conocimiento de los clientes se vuelve así una fuente de valor.
La misma cautela apareció frente al auge de los centros de datos. Algunos inversionistas prefieren no apostar directamente por negocios cuya suerte dependa completamente del crecimiento del capex asociado con la IA. En cambio, buscan los llamados «picks and shovels»: empresas que suministran productos y servicios necesarios para esa expansión, pero cuya supervivencia no dependa exclusivamente de que el auge de los centros de datos continúe al mismo ritmo.
La infraestructura ya no cabe en una definición tradicional
La conversación encontró continuidad en el panel Investing in the Backbone of Tomorrow: Infrastructure in a Changing World. Aquí la pregunta dejó de ser qué activos son infraestructura para pasar a una más relevante para los inversionistas: ¿qué necesidades esenciales de la economía requieren capital, tienen barreras de entrada y pueden sostener flujos de efectivo previsibles?
La respuesta amplía considerablemente el universo. Hace dos décadas, la infraestructura podía asociarse principalmente con carreteras, aeropuertos o ferrocarriles. Después llegaron las redes de fibra óptica, ahora los centros de datos, las baterías, la energía para instalaciones digitales e incluso determinados negocios de arrendamiento de equipos pueden formar parte de esa categoría.
El criterio, explicaron los participantes, no debería ser la etiqueta del activo sino la existencia de una necesidad esencial, barreras de entrada, capacidad de crecimiento mediante capex y previsibilidad de los flujos de efectivo.
La expansión de los centros de datos es quizá el mejor ejemplo de esta transformación, que comenzaron a invertir en el segmento desde 2016, cuando la expansión de la nube empezó a generar una demanda estructural por instalaciones críticas. Pero, el mensaje fue igualmente claro: un gran tema no garantiza una buena inversión.
Los inversionistas deben considerar la ubicación del activo, la disponibilidad de energía, la cadena de suministro, la financiación, la inflación, la concentración de clientes y la capacidad del equipo gestor para ejecutar proyectos complejos. Un activo puede pertenecer a un sector extraordinariamente atractivo y, aun así, ser una mala inversión.
La desglobalización también apareció aquí bajo una perspectiva diferente. Para los gestores de infraestructura, la fragmentación de las cadenas de suministro no necesariamente destruye oportunidades: puede crear nuevas necesidades de resiliencia en manufactura, distribución, logística y almacenamiento.
«La desglobalización es un factor de disrupción, pero no significa que vaya a recortar la actividad económica; simplemente la redirige», fue una de las ideas centrales del panel. Y esa redirección también está cambiando el concepto de infraestructura. Servicios considerados secundarios hace una década pueden convertirse en activos esenciales cuando las empresas y los gobiernos buscan reducir vulnerabilidades en sus cadenas de suministro.
La infraestructura, por tanto, comienza a adquirir un papel que va más allá de ofrecer rendimiento: se convierte en una forma de invertir en la resiliencia de la economía.
El crédito privado entra en una etapa de selectividad
El último gran tema del día llevó esa misma lógica al crédito privado. En el panel Private Credit: Separating Signal from Noise in a Crowded Market, la discusión partió de un mercado que durante años recibió cantidades crecientes de capital y que ahora enfrenta una etapa distinta: menores diferenciales, mayor competencia, presión sobre algunas carteras y un entorno de tasas diferente al que acompañó buena parte de las originaciones recientes.
La conversación señaló que el mercado pasó de una situación de abundancia a una de mayor escasez. Durante el periodo de abundante capital, la competencia por colocar dinero llevó a una relajación de términos, mayores niveles de apalancamiento y, en algunos casos, a una menor calidad crediticia de las nuevas operaciones. El cambio actual, paradójicamente, puede ser una buena noticia para los gestores más selectivos: menos capital persiguiendo operaciones puede traducirse en diferenciales más amplios, mejor documentación y mejores condiciones para los prestamistas.
El verdadero examen, sin embargo, está en las añadas de 2021 y 2022, originadas en un contexto de tasas extraordinariamente bajas. Lo cual puso el acento en algo que puede ser decisivo para diferenciar a los gestores: el análisis del crédito no termina cuando se firma el préstamo.
La detección temprana de señales de deterioro, la capacidad de intervenir antes de que un problema se convierta en una crisis y contar con equipos especializados en reestructuración forman parte de la gestión del riesgo. La cultura interna también importa: los analistas deben tener incentivos para advertir que una operación comienza a deteriorarse, en lugar de ocultar el problema por haber participado originalmente en su aprobación.
La IA añadió otra capa a la discusión. El software continúa siendo atractivo para el crédito privado por sus ingresos recurrentes, márgenes y generación de efectivo, pero la tecnología está creando ganadores y perdedores. Por eso, la evaluación ya no puede limitarse a observar el crecimiento histórico de una compañía. Los gestores están buscando negocios con un moat suficientemente fuerte para resistir la sustitución tecnológica: software crítico para operaciones, con datos sensibles, barreras regulatorias o elevados costos de cambio.
En otras palabras, el riesgo no está necesariamente en prestar a una empresa de software; está en prestar a la empresa de software equivocada. Y ese fue quizá el mensaje que terminó conectando los distintos debates del segundo día: en un mercado donde abundan las grandes narrativas —defensa, reshoring, infraestructura, centros de datos, IA o crédito privado— el reto del gestor no es descubrir la tendencia, sino distinguir entre una tendencia estructural y una moda cara.
De perseguir tendencias a entender necesidades
Los distintos paneles terminaron convergiendo en una misma idea. El nuevo entorno de mercados privados exige una combinación mucho más sofisticada entre visión macro y análisis micro. La geopolítica puede determinar dónde se construye una fábrica; la desglobalización puede crear una nueva necesidad de infraestructura; la IA puede convertir una compañía tecnológica en ganadora o perdedora; y un cambio en las tasas puede revelar las debilidades ocultas de una cartera de crédito. Pero ninguno de esos factores, por sí mismo, garantiza un buen retorno.
El segundo día del Alternatives Summit dejó así una visión menos complaciente de los mercados privados. Hay oportunidades, y muchas, pero también hay capital abundante persiguiendo algunas de ellas, valoraciones que ya reflejan buena parte del entusiasmo y riesgos que no siempre aparecen en los titulares.
La respuesta de los gestores parece ser volver a principios bastante tradicionales: entender profundamente el activo, conocer al equipo que lo opera, analizar la duración de la demanda, protegerse frente a escenarios adversos y, sobre todo, distinguir entre crecimiento estructural y euforia temporal.
En defensa, eso significa buscar necesidades que puedan sobrevivir varios ciclos políticos. En infraestructura, activos que respondan a necesidades esenciales y tengan flujos previsibles. En crédito, prestar a compañías capaces de soportar los ciclos y contar con la capacidad de detectar los problemas antes de que se vuelvan pérdidas.
Y quizá esa sea la conclusión más importante del segundo día: en un mundo cada vez más incierto, la ventaja de los mercados privados no estará necesariamente en asumir más riesgo, sino en saber dónde vale la pena asumirlo.
Snowden Lane Partners nombró a Paula Alvis vicepresidenta y líder de mercado para el sur de Florida, una posición desde la que estará a cargo de supervisar las oficinas de la firma en el estado y encabezar iniciativas para ampliar su presencia en una de las regiones relevantes para el negocio de gestión patrimonial dirigido a clientes internacionales.
“Estoy muy agradecida por la oportunidad de asumir este nuevo rol y continuar creciendo junto a Snowden Lane Partners. Me entusiasma especialmente poder liderar nuestras oficinas en Florida, apoyar a nuestros asesores financieros, fortalecer nuestra presencia en el sur de Florida y contribuir a atraer nuevos talentos y oportunidades para la firma”, señaló Alvis al referirse a su nombramiento.
La ejecutiva destacó también el momento que atraviesa la organización y las perspectivas de desarrollo de su equipo. “Contamos con un excelente equipo y estamos en un momento de gran crecimiento, por lo que me ilusiona mucho todo lo que podemos seguir construyendo juntos”, añadió.
El nombramiento combina responsabilidades de gestión operativa con objetivos de desarrollo comercial. Además de supervisar las oficinas de Florida, Alvis deberá impulsar el crecimiento de la red de asesores financieros, fortalecer las capacidades del equipo y contribuir a la incorporación de nuevos profesionales y oportunidades de negocio.
Su trayectoria en la industria de gestión patrimonial incluye experiencia en el desarrollo de relaciones con asesores financieros, la consolidación de equipos y la expansión de negocios, con especial conocimiento de los mercados internacionales y latinoamericanos. Estas áreas de especialización son relevantes para una firma que busca atender a clientes con necesidades patrimoniales que pueden trascender las fronteras de Estados Unidos.
Alvis ha desarrollado su carrera profesional principalmente en el sector bancario y de gestión patrimonial en Estados Unidos. Se incorporó a Snowden Lane Partners en 2021 como vicepresidenta de Operaciones y Cumplimiento, y en 2023 asumió la dirección de una sucursal como Branch Manager y vicepresidenta de Operaciones, con sede en Miami.
Antes trabajó durante casi una década en Wells Fargo y Wells Fargo Advisors, donde ocupó posiciones en banca empresarial, atención a clientes y coordinación de cuentas, además de desempeñarse como directora de grupo y analista. Su trayectoria combina experiencia operativa, cumplimiento normativo y conocimiento del negocio de asesoría patrimonial, competencias que ahora llevará a su nueva responsabilidad de liderazgo regional.
El sur de Florida constituye un mercado estratégico para los servicios de gestión patrimonial internacional, en particular por su vinculación con América Latina y por la presencia de empresarios, inversionistas y familias con activos e intereses en distintas jurisdicciones. En ese entorno, la capacidad de construir relaciones de largo plazo, desarrollar equipos de asesoría y comprender las necesidades de clientes internacionales forma parte de la competencia entre las firmas del sector.
Con esta designación, Snowden Lane Partners refuerza su estructura de liderazgo en Florida y coloca el crecimiento de sus equipos de asesoría entre las prioridades de su estrategia regional. Para Alvis, el nuevo cargo representa la oportunidad de ampliar su responsabilidad dentro de la organización y participar directamente en la siguiente etapa de desarrollo de la firma en el sur del estado.
La relevancia del sur de Florida para la industria de gestión patrimonial va más allá de su dinamismo económico y del atractivo de Miami como destino de inversión inmobiliaria. La ciudad se ha consolidado como un centro financiero internacional para bancos privados, gestores de patrimonio, asesores financieros independientes y family offices que atienden a clientes de América Latina y el Caribe.
Un análisis publicado en abril de 2025 por Family Wealth Report estimó que Miami albergaba entonces alrededor de 1.800 gestores de dinero, además de 60 bancos internacionales, 600 bancos comerciales estadounidenses y cientos de firmas de asesoría financiera independiente y oficinas familiares.
El atractivo de este mercado también está vinculado con la evolución del patrimonio latinoamericano. El Global Wealth Report 2026 de UBS registró un crecimiento de 23,3% de la riqueza personal en América Latina durante 2025, medido en dólares, la segunda tasa más elevada entre las regiones y subregiones analizadas.
Este avance amplía las oportunidades para las instituciones que ofrecen servicios de inversión, planificación patrimonial y asesoría a empresarios y familias con activos en más de un país. Para los gestores con presencia en Estados Unidos, Miami funciona como un punto de conexión entre ese patrimonio y los mercados financieros internacionales. Negocio hay, y mucho.
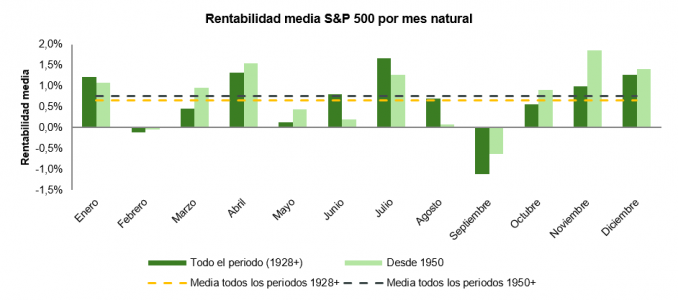
Septiembre fue, como se esperaba, un mes negativo para la rentabilidad de la bolsa. Sin embargo, de acuerdo con pautas estacionales históricas, ahora entramos en el período más amable para los inversores en mercados de acciones.
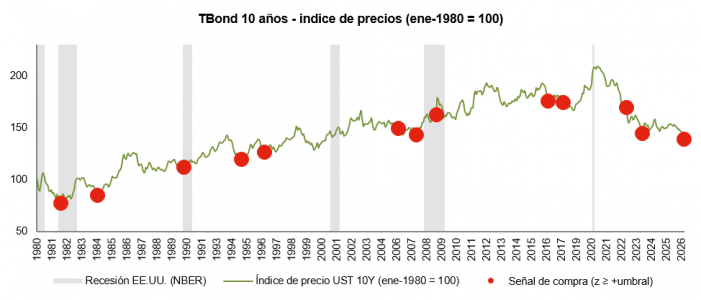
Con la rentabilidad del T-Bond en máximos de los últimos 19 años, la intensificación de los conflictos en Ucrania e Irán y las dudas persistentes en torno a la sostenibilidad de la inversión en la temática de IA, el mercado se ha atascado en septiembre y el sentimiento inversor también ha acusado la falta de visibilidad. Y, a pesar de todo ello, esta semana el S&P 500 ha vuelto a marcar máximos históricos.
La compresión de múltiplos, en un entorno de crecimiento muy fuerte en beneficios por acción, ha actuado como protección ante la incertidumbre geopolítica y el aplanamiento en la curva de tipos.
Lo cierto es que los indicios apuntan a un final de año interesante en las bolsas.
Inflación, Fed y los grupos de trabajo de Warsh
Los últimos datos de empleo, con un crecimiento en nóminas peor de lo esperado en EE. UU., consolidan la idea de que el foco de atención para la Fed continúa estando en la inflación.
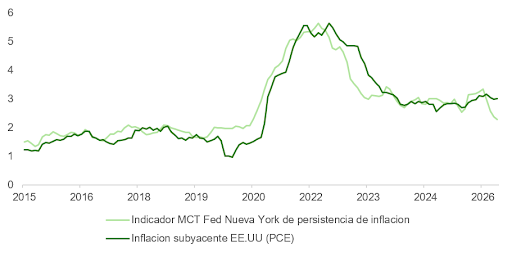
Asimismo, la última publicación del PCE de la semana pasada —junto con la caída en el precio del barril de crudo— ofrece señales positivas a corto plazo, que confirman unas expectativas de inflación (medidas con los breakevens a 5 años dentro de 5 años) que han venido retrocediendo los últimos meses y se acercan a la marca de 2%. Además, existen indicios que apuntan a un descenso en presiones estructurales en precios. El indicador de tendencia de la inflación del PCE de EE. UU. que calcula la Fed de Nueva York y que trata de capturar la persistencia de presiones inflacionistas viene cayendo desde abril y, aunque es una serie sujeta a revisiones, el termómetro de inflación “en tiempo real” de Truflation ofrece una perspectiva similar.
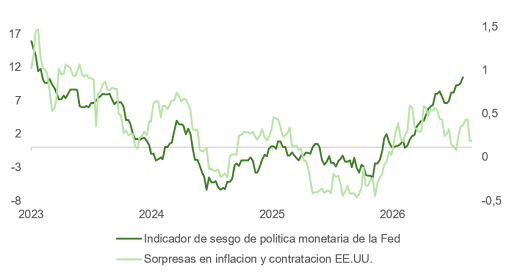
No deja de ser curioso que las sorpresas en datos de inflación y contrataciones en EE. UU. hayan remitido considerablemente desde junio, mientras la Fed endurece su discurso. No obstante, la divergencia no implica necesariamente una incoherencia: la Fed reacciona al nivel de la inflación —con el PCE subyacente aún en el 3,4%, tras cinco años por encima del objetivo— más que al ritmo de las sorpresas, y con un tipo real cercano al ~0,5% considera que su política apenas es restrictiva. A ello se suma un componente de credibilidad: un nuevo presidente bajo presión pública para bajar tipos tiene incentivos para demostrar independencia antes de abrir la puerta a un giro.
Los resultados de los grupos de trabajo de la Fed (comunicación, balance, fuentes de datos, productividad y empleo, y marco de inflación) podrían ser una inesperada noticia positiva de cara a final de año. Revisar el marco de inflación no se puede hacer con credibilidad si la Fed parece blanda mientras lo hace. El grupo de fuentes de datos podría ser la clave: Warsh prefiere indicadores de inflación de mercado y en tiempo real (breakevens, mediciones del estilo de Truflation), y hoy esos indicadores apuntan a la desinflación. Es una hipótesis, pero vigilaría ese grupo como posible catalizador de un giro hacia una política menos dura en 2027.
Valoración, elecciones y resultados: el caso alcista
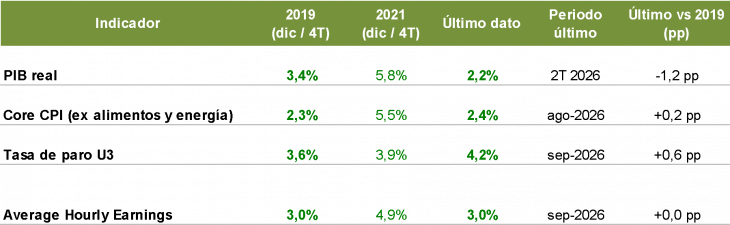
El crecimiento real de la economía estadounidense, los salarios y la inflación están muy cerca ya de la etapa previa a la escalada en IPC generada por el COVID. Aunque esto no significa que volvamos a ver un entorno de tipos similar al de entonces, sí parece que la curva mantiene un recelo excesivo en lo que a expectativas de subidas de tipos se refiere. El repunte en la TIR del bono respecto al crecimiento estimado de PIB en EE. UU. para los próximos 12 meses se sitúa en más de 1,5 desviaciones estándar, un umbral que, desde 1980, ha resultado en el pasado en repuntes en precio del bono.
Si esto vuelve a suceder, en un entorno de sólido crecimiento en beneficios corporativos, el múltiplo del S&P 500 tendría margen para recuperarse.
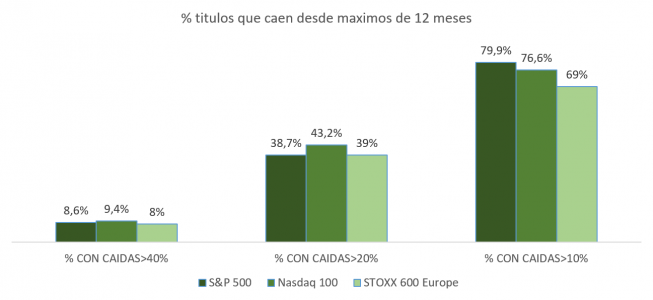
Un 38,7% de las acciones que componen el S&P 500 acumulan caídas del 39% desde sus máximos de los últimos 12 meses. Con el mercado anticipando un mayor endurecimiento en política monetaria del que transmite el “mapa de puntos” de la Fed, el contexto parece el idóneo para que se produzca, antes de final de año, un repricing positivo para los activos de riesgo.
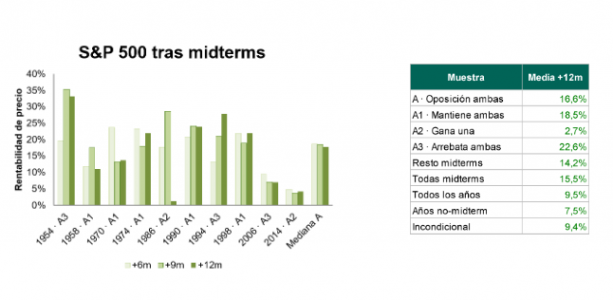
Estamos a solo unas semanas de las elecciones legislativas. Las casas de apuestas y las encuestas muestran cierto equilibrio en el Senado (con inercia positiva para los demócratas), y certeza respecto a la pérdida de la Cámara de Representantes por parte de los republicanos. Desde 1950 se registran tres episodios (de las 19 midterms que han tenido lugar desde 1950) en los que la oposición (en este caso, los demócratas) arrebató el control de ambas cámaras al partido incumbente. 12 meses después de las elecciones, las rentabilidades son positivas en todos los casos y superan, en promedio, tanto la rentabilidad del S&P 500 en todos los periodos como la rentabilidad incondicional y la registrada en las 19 midterms analizadas desde 1950. El precedente histórico es favorable, pero, teniendo en cuenta que solo 3 de los 19 procesos observados mostraron el resultado probable el 4 de noviembre, el argumento sólido que apoya un buen comportamiento post elecciones es el ciclo de midterms, no la composición del Congreso.
En la misma línea y, como explicamos más arriba, el periodo comprendido entre octubre y diciembre es históricamente el más rentable para los inversores. El mercado ha depurado la sobrecompra técnica, y el sentimiento inversor ha pasado a ser menos optimista y más escéptico.
Finalmente, la próxima semana comienza en EE. UU. el periodo de publicación de resultados, y el tercer trimestre se perfila como positivo para los inversores. El consenso anticipa que los 11 sectores industriales que componen el S&P 500 comuniquen crecimiento de los ingresos y las ganancias, una situación casi insólita en los últimos 25 años. La barra, no obstante, está más alta que en trimestres anteriores.
La nueva edición del seminario de inversiones Latam Summit de Picton ya está a la vuelta de la esquina. En esta ocasión, la convocatoria está agendada para el miércoles 14 y jueves 15 de octubre de este año, en un evento de dos días de sesiones y presentaciones para delinear el devenir de los mercados locales y mundiales, con un fuerte foco en la especialidad de Picton: los alternativos.
Los invitados –inversionistas, gestores y profesionales de la industria de todo tipo, entre otros– se reunirán desde las 8.30 horas en el Hotel Ritz-Carlton de Santiago de Chile, en la comuna de Las Condes. La convocatoria es regional, con partícipes a lo largo de la extensa red de la firma distribuidora, que incluye operaciones en Chile, Brasil, México, Colombia, Perú, Costa Rica y El Salvador.
La edición 2026 del evento de Picton contará con más 80 presentaciones, desplegando una variedad de perspectivas, y la participación de tres decenas de GPs y más de un centenar de LPs.
El invitado internacional estrella de la ocasión es Mike Pompeo, ex secretario de Estado de Estados Unidos y ex director de la CIA. Por el lado de las autoridades locales, el evento contará con presentaciones del superintendente de Pensiones, Joaquín Cortez, y la presidenta de la Comisión para el Mercado Financiero (CMF), Catherine Tornel.
Además, ambos días cuentan con una nutrida parrilla de paneles y presentaciones, delineando las distintas aristas de la inversión en alternativos actuales. Esto incluye el actuar de grandes inversionistas, como fondos de pensiones y compañías de seguros, y paseando por las principales clases de activos, como private equity, deuda privada, infraestructura y activos inmobiliarios.
El Latam Summit cuenta con el apoyo de Ares, EQT, Goldman Sachs Asset Management, KKR, Morgan Stanley Investment Management, Permira, TPG, Archimed, Harvest Partners, Kelso Private Equity, Macquarie, American Securities, Barings, Baypine, Berkshire Partners, CIP, Federated Hermes, InfraRed Capital Partners, Integrum, LGP, M&G Investments, OHA, One Rock Capital Partners, SVP, TJC y Vitruvian Partners como auspiciadores.
El uso creciente de los ETP de criptoactivos está normalizando la inclusión de activos digitales dentro de las asignaciones de cartera estándar, según muestra un nuevo estudio global de Nickel Digital Asset Management (Nickel), gestora de hedge funds de activos digitales líder en Europa con sede en Londres, fundada por antiguos ejecutivos de Bankers Trust, Goldman Sachs y JPMorgan. La investigación, realizada entre más de 200 altos ejecutivos de inversores institucionales y gestores de patrimonio, revela que el 84 % coincide en que el aumento en el uso de ETP de criptoactivos normalizará los activos digitales en los modelos de asignación en un plazo de tres años, mostrando un 26 % un acuerdo firme con esta afirmación.
Más de la mitad (55 %) de los encuestados afirma que es muy probable que utilice ETP de criptoactivos por primera vez en los próximos dos años, ya sea para incrementar su exposición o para realizar su primera inversión. Cerca de una quinta parte (19 %) señala que ya los utiliza, mientras que el 23 % indica que es bastante probable que invierta en ellos. Solo un 3 % se mostró inseguro o poco propenso a utilizarlos.
Los encuestados muestran confianza en la expansión de las captaciones netas globales hacia los ETF de activos digitales: más de cuatro de cada cinco (81 %) esperan que los flujos netos aumenten en los próximos 12 meses, incluyendo un 19 % que prevé incrementos muy significativos.
El estudio, desarrollado en EE. UU., Reino Unido, Emiratos Árabes Unidos, Alemania, Suiza, Francia, Italia, Países Bajos, Singapur, Brasil y los países nórdicos, concluye que el incremento de los flujos hacia los ETP será beneficioso para el conjunto del sector. Cerca del 90 % afirma que el crecimiento de los ETP ha tenido un impacto positivo en la percepción que su organización tiene sobre el mercado de activos digitales.
Casi nueve de cada diez encuestados (87 %) prevén que el crecimiento de los ETP incrementará la demanda de gestores activos de activos digitales y hedge funds en los próximos 24 meses, estimando un 22 % un aumento significativo. Solo un 3 % espera que el crecimiento de los ETF reduzca ligeramente la demanda de la gestión activa.
Sin embargo, más de la mitad (52 %) señala que la incertidumbre regulatoria sigue siendo el mayor obstáculo para incrementar el uso institucional de los ETP de criptoactivos. Alrededor del 44 % teme que los ETF no resuelvan los riesgos subyacentes de mercado o de custodia, mientras que el 40 % muestra preocupación por la liquidez y los costes de negociación.
El motivo principal para utilizar ETP de criptoactivos señalado por los encuestados es la mayor facilidad para obtener la aprobación del comité de inversión o del consejo de administración (28 %). Alrededor del 21 % valora su liquidez y transparencia, mientras que el 20 % destaca la simplificación operativa y de custodia. Casi tres de cada cuatro (74 %) afirman que las comisiones o el TER (Total Expense Ratio) son fundamentales o muy importantes a la hora de seleccionar fondos.
Existe división sobre qué región experimentará el crecimiento más rápido del patrimonio gestionado (AUM) institucional: el 27 % señala EE. UU., otro 27 % apunta a Europa y el 26 % a Oriente Medio. Solo un 11 % eligió el Reino Unido.
Por tipo de producto, se prevé que las cestas multiactivo de criptoactivos registren el mayor crecimiento institucional en los próximos dos años (45 %), seguidas de los ETF de activos digitales de gestión activa (43 %). Casi dos de cada cinco (39 %) optaron por productos de staking o con generación de rendimiento (yield), y un 38 % por fondos de activos del mundo real tokenizados (real-world assets).
“Los ETP de criptoactivos se están convirtiendo en un puente fundamental entre las finanzas tradicionales y los activos digitales. Al ofrecer un acceso familiar, transparente y operativo sencillo, ayudan a que los comités de inversión incorporen los activos digitales en el debate central de construcción de carteras. No obstante, los ETP ofrecen principalmente una exposición pasiva al mercado. A medida que la participación institucional se intensifique, prevemos una creciente demanda de gestores activos especializados capaces de desenvolverse ante las ineficiencias, la volatilidad y la complejidad operativa de estos mercados. En Nickel hemos desarrollado una arquitectura de gestión de riesgos, custodia y capacidades de inversión de nivel institucional diseñadas para captar estas oportunidades con los estándares de gobernanza y protección que exigen los inversores institucionales”, destaca Anatoly Crachilov, CEO y socio fundador de Nickel Digital.
Foto cedidaBen Lord, gestor de fondos de M&G Investments
“Mis dos mayores convicciones son que los bonos soberanos son realmente atractivos y que los inversores deben ser cautelosos con el riesgo. Los mercados de riesgo están ignorando todo tipo de problemas, posibles shocks y problemas de valoración”. Son declaraciones de Ben Lord, gestor de fondos de M&G Investments. Lord fue uno de los portavoces elegidos por la firma para celebrar los 20 años de Bond Vigilantes, en un ciclo de conferencias celebrado en Madrid. En una entrevista con Funds Society, Lord expresó su opinión de que los inversores deberían mantener posiciones largas en bonos soberanos, especialmente de Estados Unidos y Reino Unido. “Si analizamos las rentabilidades de toda la renta fija, el 75-80% de la oportunidad procede de los bonos soberanos”, afirma.
¿Por qué bonos soberanos?
El sentimiento hacia los bonossoberanos es pésimo. Los bancos centrales no han cumplido sus objetivos de inflación durante cinco años. Los gobiernos no están recortando el gasto ni subiendo los impuestos lo suficiente y siguen gastando cada vez más. Eso significa que tienen que emitir cada vez más deuda pública, y ese es el contexto en el que nos encontramos. Este es el entorno de mercado actual.
Entonces, ¿le parecen atractivas las rentabilidades de los bonos soberanos?
En nuestra opinión, todo depende de la valoración y, con los bonos por encima del 3,5%, los bonos británicos por encima del 5,5% y los Treasuries por encima del 5,3%…, son niveles en los que vemos valor a largo plazo. Creemos que la rentabilidad nominal del bono soberano a 10 años debería situarse, básicamente, en torno al nivel medio del PIB nominal. Es decir, un 2% de inflación más un crecimiento del PIB real del 1%-2% durante diez años. Eso significa que, cuando estamos por encima del 5% en Estados Unidos y Reino Unido, estos niveles empiezan a resultar interesantes.
En Estados Unidos, se puede decir que hoy la inflación está en el 3% y el crecimiento en el 3,5%. Eso supone un PIB nominal del 6,5%. Por tanto, se podría argumentar que los Treasuries a 10 años no ofrecen una buena valoración. Yo diría que es bastante difícil esperar que durante diez años la inflación se mantenga en el 3% y que el PIB real de Estados Unidos siga creciendo al 3,5%. Creo que ambos niveles probablemente bajarán. En Reino Unido, la inflación está en el 3%, pero el PIB real se sitúa entre el 1% y el 2% y está descendiendo.
Sé que existen riesgos. Pero cuando analizas los bonos soberanos a 10 años, tienes que tener en cuenta que habrá cambios durante los próximos diez años. Por eso vemos valor, ya que consideramos que, si asumimos una inflación del 2% y un crecimiento del PIB real del 2%, el 4% es aproximadamente el nivel en el que deberíamos estar neutrales. Y estamos muy por encima de ese nivel tanto en Reino Unido como en Estados Unidos. En Europa, creemos que la inflación probablemente se sitúe en el 2% y que el PIB real esté alrededor del 1%. Por tanto, tenemos un PIB nominal del 3% en Europa, mientras que los bonos a 10 años están en el 3,6%.
¿Cuánto tiempo pueden mantenerse estos niveles?
Si el coste de la deuda de un gobierno es superior a su PIB nominal, es decir, a su crecimiento potencial, a largo plazo endeudarse a esos niveles tendrá consecuencias para la economía porque resulta muy caro financiarse. Se destinará cada vez más dinero al pago de intereses, lo que resta recursos a otras áreas. En última instancia, unos costes elevados de la deuda reducen el crecimiento potencial. Por eso creemos que tiene sentido mantener posiciones largas. También es muy fácil decir que los gobiernos simplemente van a endeudarse cada vez más y que acabaremos entrando en una crisis. Existe ese riesgo. Y creo que mucha gente está cómoda manteniendo posiciones cortas en duración y en bonos soberanos. Pero confían en que, cuando llegue la crisis, podrán pasar a posiciones largas en duración.
Eso parece bastante complicado
Es imposible. Nunca he sido capaz de acertar el momento del mercado. Nunca he conocido a nadie que pueda hacerlo. Realmente cuestionaría la capacidad de cualquiera para mantener ahora una posición corta. La crisis puede llegar cualquier día. Y cuando una crisis golpea al mercado de bonos soberanos, ¿qué sucede? Los gobiernos tienen que recortar el gasto. Tienen que subir los impuestos. Se ven obligados a hacerlo rápida y agresivamente. Volvamos, por ejemplo, a 2011-2012, con los problemas de deuda soberana de la periferia europea. Era muy fácil estar allí manteniendo posiciones cortas y pensar que no había nada que nadie pudiera hacer. Pero Mario Draghi llegó y dijo que haría “lo que fuera necesario”.
Y mira todo lo que ocurrió después… Lo que estamos diciendo es que sí, da miedo. Sí, ha dolido. Sí, han sido unos años malos a medida que las rentabilidades han subido. Pero hay que mantener posiciones largas si se quiere beneficiarse cuando llegue el momento, cuando los gobiernos reciban el mensaje, cuando sea necesario un rescate o cuando se produzca una subasta fallida. De repente, los gobiernos tendrán que solucionarlo. Y ese día hay que estar largo.
¿Cree que los bancos centrales están más cerca de cometer un error de política Monetaria?
Lo que me parece interesante es que tenemos un shock de oferta en el petróleo. Está provocado por una sola persona. Eso es un impuesto sobre el consumo. Entre 2022 y 2024, todo el mundo tenía muchos ahorros procedentes de la pandemia. Esos ahorros ya se han agotado en Estados Unidos y Reino Unido. En Europa todavía queda una parte, pero es mucho menor que hace dos o tres años.
Los salarios reales están creciendo ahora entre un 2% y un 3%, mientras que la renta real disponible media crece entre el 0% y el 2%. Por tanto, no estamos en un entorno de consumo especialmente fuerte. Ahora tenemos un impuesto en forma de mayores costes energéticos y de los fertilizantes. Y El Niño. Todos estos factores actúan como un impuesto sobre el consumo.
Y ahora, como los bancos centrales han tardado cinco años en reducir la inflación, el mercado de bonos está diciendo: han tenido tiempo suficiente. Si no reducen ahora la inflación, el mercado de bonos va a reaccionar. Por eso, me da la sensación de que el mercado de bonos está recuperando el control. Pero si combinamos una energía más cara, potencialmente unos alimentos y fertilizantes más caros debido a otros acontecimientos globales relacionados, y ahora además subimos los tipos de interés porque el mercado de bonos necesita que la inflación vuelva a bajar después de tanto tiempo, sí, existe una posibilidad clara de que los bancos centrales endurezcan demasiado la política monetaria.
¿Qué posibilidades hay de que llegue una recesión?
En los mercados de riesgo tengo la sensación de que la probabilidad de una recesión es prácticamente del 0%. Basta con mirar dónde están las bolsas, los diferenciales de crédito y los diferenciales de valoración. Pero si estamos endureciendo la política monetaria para gobiernos, empresas y hogares y, al mismo tiempo, todos ellos están afrontando estas presiones sobre el coste de vida, existe una probabilidad elevada de que el endurecimiento se produzca en el peor momento posible, cuando la demanda esté cayendo.
¿Existe riesgo de un error de política fiscal?
Si se produce un endurecimiento excesivo, existe la posibilidad de que tengamos una recesión del consumo. La respuesta tradicional de la política económica durante los últimos 40 años ante una desaceleración ha sido anunciar grandes programas de gasto. Ahora existe una probabilidad mayor que durante mucho tiempo de que el mercado de bonos reaccione negativamente ante un relajamiento fiscal de ese tipo.
Pero no es mi escenario central. Si entramos en una desaceleración, hay algo que sí sé: los bancos centrales recortarán los tipos. Los recortarán con fuerza. Por tanto, mi opinión sería que, si entramos en una recesión, las bolsas caerán, los diferenciales de crédito, tanto high yield como investment grade, se ampliarán y ¿qué comprarán los inversores? Comprarán bonos soberanos. Si se produce una reacción negativa en el mercado de bonos —y no es mi escenario central, pero es algo que tenemos que contemplar—, quizá haya que ser más cauteloso con los bonos soberanos de vencimientos largos. Para mí, eso sería un shock de la prima por plazo.
Entonces, ¿qué haría en caso de una recesión?
En términos generales, sería alcista en bonos soberanos y en duración si finalmente entramos en una desaceleración por cualquier motivo. Pero, además, si los recortes o las subidas de tipos se producen de forma más agresiva, eso podría generar un shock realmente fuerte.
Mi primera reacción es pensar que, en un escenario de aversión al riesgo provocado por una recesión, los inversores acudirán a los bonos soberanos. Son los activos más baratos que veo. Pero tenemos que aceptar que existe un riesgo de cola: si los políticos reaccionan ante una desaceleración o una recesión de forma agresiva y anuncian mucho gasto público, el mercado de bonos podría no recibirlo bien. Por tanto, empezaría a favorecer los bonos soberanos a 2, 5, 7 y 10 años, y sería más prudente con los bonos soberanos a 20 y 30 años.
Foto cedidaClaire Aley, directora de Producto y PRD para Europa.
Vanguard ha anunciado el lanzamiento del ETF Vanguard USD High Yield Corporate Bond UCITS, un fondo cotizado que ofrece al inversor europeo acceso diversificado y a bajo coste al mercado de bonos de high yield denominado en dólares estadounidenses. De esta forma, se amplía aún más la gama de ETF UCITS de renta fija de Vanguard. El ETF cotizará en la Bolsa de Londres, la Deutsche Börse, la Borsa Italiana, Euronext Ámsterdam y SIX Swiss.
Según explican, el ETF Vanguard USD High Yield Corporate Bond UCITS replica el índice Bloomberg US High Yield $250MM 2% Issuer Capped, lo que ofrece un acceso diversificado a bonos corporativos denominados en dólares estadounidenses con calificación inferior al grado de inversión. Con un coste total de gestión del 0,15%, es el fondo de menor coste de la categoría UCITS USD High Yield Bond de Morningstar, con domicilio en Europa, según el grupo de referencia aplicable.
En opinión de Claire Aley, directora de Producto y PRD para Europa, el mercado de high yield en dólares estadounidenses es el segmento más grande del mercado mundial de bonos corporativos de high yield y un pilar fundamental en una oferta integral de renta fija. “Lanzamos ahora el ETF UCITS de bonos corporativos de high yield en dólares estadounidenses de Vanguard para ofrecer a los inversores un acceso diversificado y de bajo coste a una importante fuente de ingresos, en un momento en el que muchos buscan mejorar los ingresos de sus carteras, gestionar el riesgo de duración y ampliar la diversificación. El ETF se basa en la amplia experiencia de Vanguard en renta fija y refuerza aún más nuestra gama de oportunidades de inversión escalables que pueden desempeñar un papel significativo a lo largo de los ciclos de mercado”, destaca Aley.
Este lanzamiento se enmarca en la continua expansión de la gama de ETF UCITS de Vanguard, tras el lanzamiento de nueve ETF de renta variable en 2026. Junto con varias reducciones de comisiones en los últimos 24 meses, que han supuesto un ahorro estimado para los inversores de más de 80 millones de dólares, refleja el compromiso constante de Vanguard por ampliar su oferta de bajo coste y reducir el coste de la inversión.
Foto cedidaMike Gitlin y Benno Klingenberg-Timm, de Capital Group
Capital Group ha obtenido la autorización de la Autoridad Reguladora de Servicios Financieros (FSRA) de ADGM para prestar servicios financieros y operar como gestora de inversiones regulada. La autorización permite a Capital Group llevar a cabo actividades de negociación, gestión de inversiones y distribución en ADGM. Según explica, este hito regulatorio abre una nueva etapa en su compromiso a largo plazo con la región.
En mayo de 2026, la firma anunció sus planes de establecer en Abu Dabi su primera oficina en Oriente Medio. Desde entonces, ha trasladado allí a empleados de Norteamérica, Europa y Asia para acercar sus capacidades de inversión, operativas y de atención al cliente a los clientes y las oportunidades de la región. Se espera que la presencia local siga creciendo de acuerdo con las necesidades del negocio y de los clientes. “Establecer una presencia regulada en Abu Dabi nos acerca a nuestros clientes y a las oportunidades de inversión en todo Oriente Medio, una región en la que hemos estado presentes desde hace muchos años. Desde el primer día, contaremos con una presencia significativa, con capacidades in situ en materia de inversión, operaciones y atención al cliente. Al igual que ocurrió con la apertura de nuestra oficina de Singapur en 1989, estamos reuniendo toda la experiencia de Capital Group en Abu Dabi, lo que refleja nuestra confianza en el crecimiento a largo plazo de la región”, ha afirmado Benno Klingenberg-Timm, director de la oficina de Abu Dabi y responsable del área institucional para Europa y Asia de Capital Group.
Por su parte, Ahmed Jasim Al Zaabi, presidente de ADGM, ha comentado: «Nos complace dar la bienvenida a Capital Group, una gestora de inversiones global, tras su establecimiento en Abu Dabi. Su decisión refleja la solidez del ecosistema financiero de Abu Dabi y la creciente posición de ADGM como centro financiero internacional de referencia para las instituciones globales que buscan oportunidades a largo plazo en toda la región».
«Oriente Medio reviste una importancia estratégica para Capital Group y para nuestros clientes. La obtención de nuestra licencia regulatoria en Abu Dabi refleja nuestro compromiso a largo plazo con la región y nuestra convicción de que seguirá desarrollándose como un centro financiero internacional de primer orden. Esperamos poder estrechar aún más nuestros lazos con clientes y socios», añade Mike Gitlin, presidente y consejero delegado de Capital Group.