Durante el último trimestre, los mercados privados han mostrado los primeros signos de recuperación a medida que mejoraba la actividad de operaciones, las salidas y las soluciones alternativas de liquidez, lo que ha respaldado nuevos compromisos y el despliegue de capital. Como resultado, nuestras perspectivas para el capital privado (private equity) se han vuelto positivas. La deuda privada (private credit) también se ha vuelto más atractiva gracias a la mejora de los precios, mientras que las infraestructuras siguen estando bien posicionadas dada la demanda a largo plazo de energía, centros de datos e infraestructuras digitales.
Sin embargo, las oportunidades son cada vez más selectivas en lugar de generalizadas. Los inversores deben centrarse en activos de alta calidad, en una selección disciplinada de gestores y en sectores respaldados por tendencias duraderas de crecimiento estructural. Sigue estando justificada la cautela, en particular en los segmentos de software expuestos a cambios en los modelos de negocio impulsados por la IA.
A continuación, analizamos más de cerca los factores clave que están dando forma a los mercados privados.
Liquidez y distribuciones
La escasez de liquidez ha sido un tema central en los mercados privados durante los últimos años. Las distribuciones se ralentizaron sustancialmente tras la subida de los tipos de interés que comenzó en 2022, dejando el capital inmovilizado en las carteras existentes, limitando los nuevos compromisos y contribuyendo a los retos de captación de fondos. Las condiciones están mejorando, pero esta dinámica se mantiene.
La captación de fondos en capital privado sigue siendo moderada, con volúmenes móviles a 12 meses a la baja. La captación de fondos de deuda privada también se mantiene por debajo de los niveles máximos, a pesar del reciente repunte en algunas estrategias. Mientras tanto, el capital disponible (dry powder) ha comenzado a disminuir en términos absolutos, y su cuota sobre los activos privados existentes ha caído por debajo del 20 %, en comparación con aproximadamente el 30 % inmediatamente posterior a la Crisis Financiera Global. Esto sugiere una menor competencia por los activos.
Evolución del capital disponible
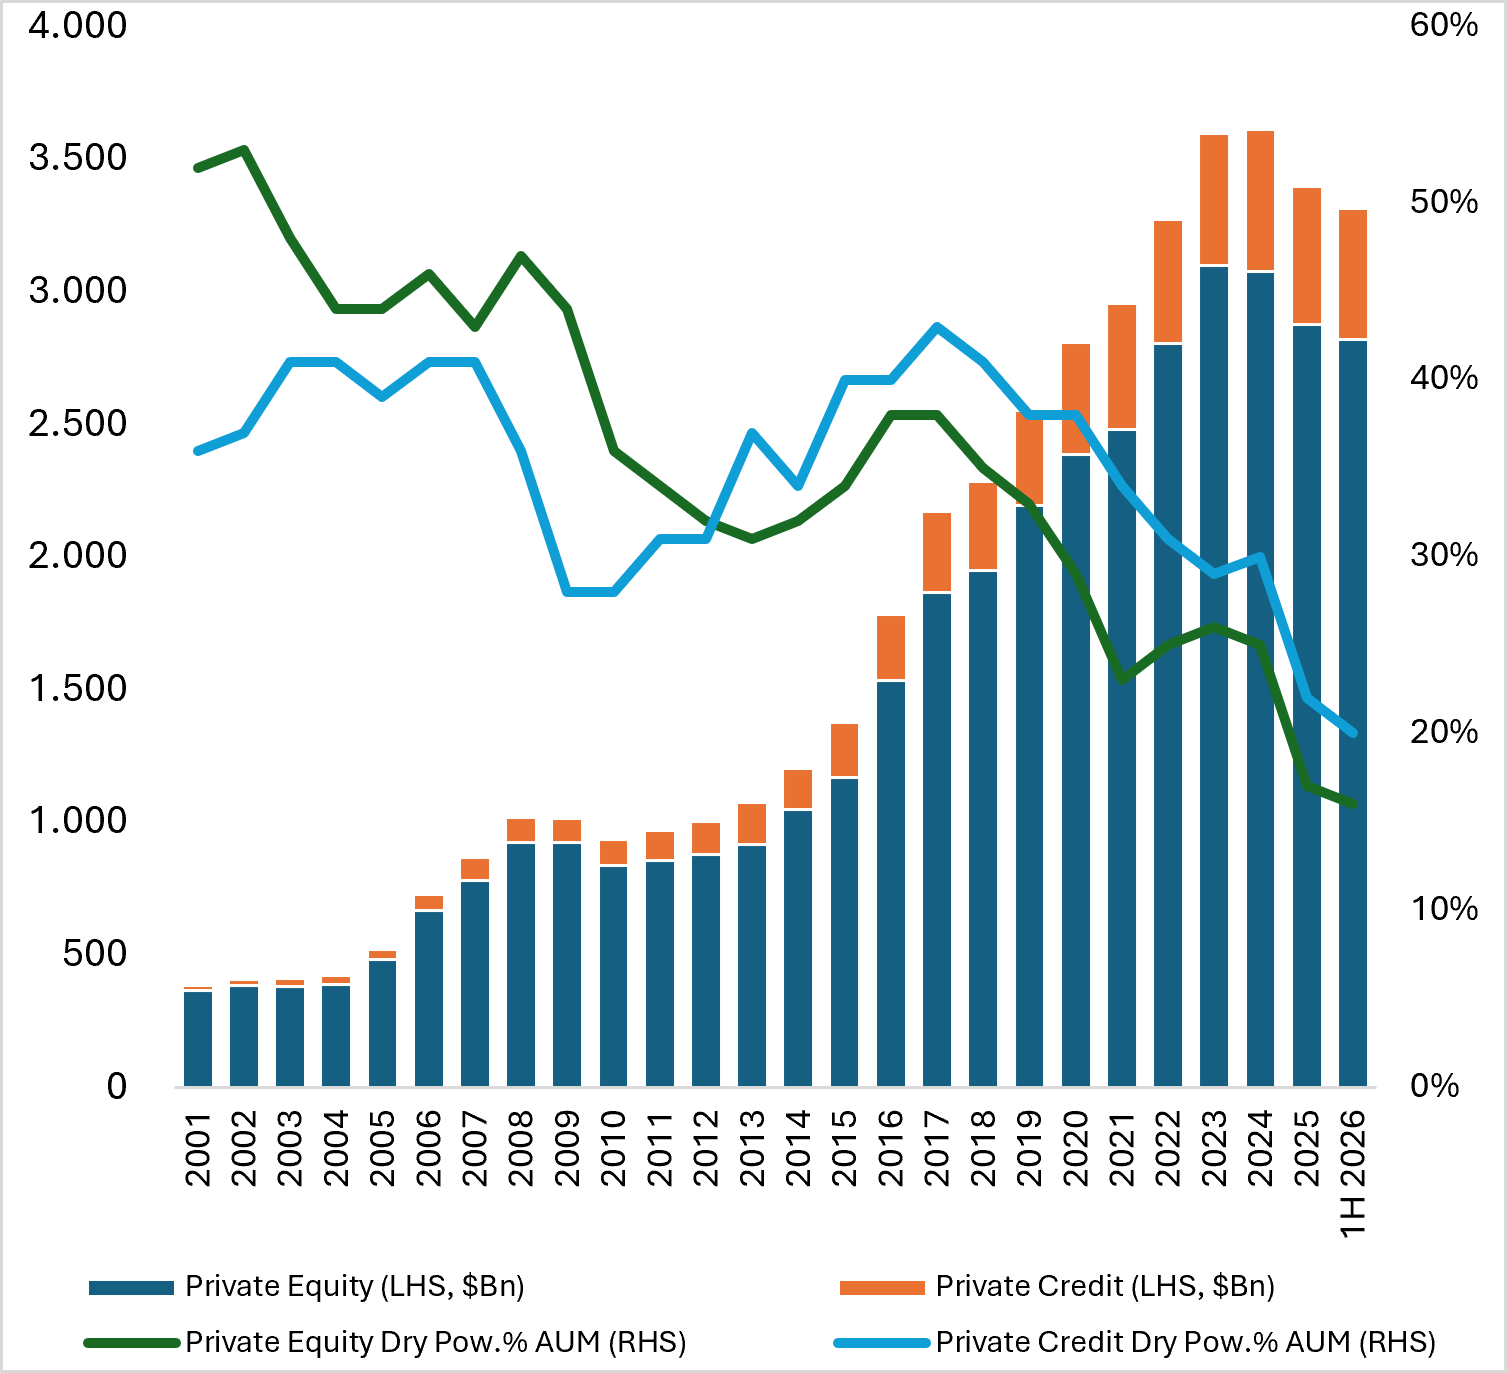
Fuente: Preqin, a junio de 2026. Los datos sobre patrimonio (AUM) datan del 31/12/2025
Esta información refleja las opiniones de PSG a la fecha del presente documento y no las de ninguna fecha futura, y está sujeta a cambios sin previo aviso en respuesta a la evolución de las circunstancias y las condiciones del mercado. No debe interpretarse como una recomendación de inversión o de análisis. Las previsiones y estimaciones se basan en las condiciones actuales del mercado, están sujetas a cambios y pueden no cumplirse necesariamente. La rentabilidad pasada no garantiza resultados futuros.
El volumen de operaciones ha seguido recuperándose, aunque el número de transacciones se mantiene por debajo de niveles anteriores, lo que significa que el capital se concentra en menos operaciones, pero de mayor tamaño. Los compradores corporativos siguen siendo un actor importante, mientras que las transacciones respaldadas por fondos (sponsors) representan menos del 30% de la actividad. La recuperación es real, pero no generalizada: el capital sigue concentrado en activos de alta calidad.
Volúmenes de Fusiones y Adquisiciones – M&A
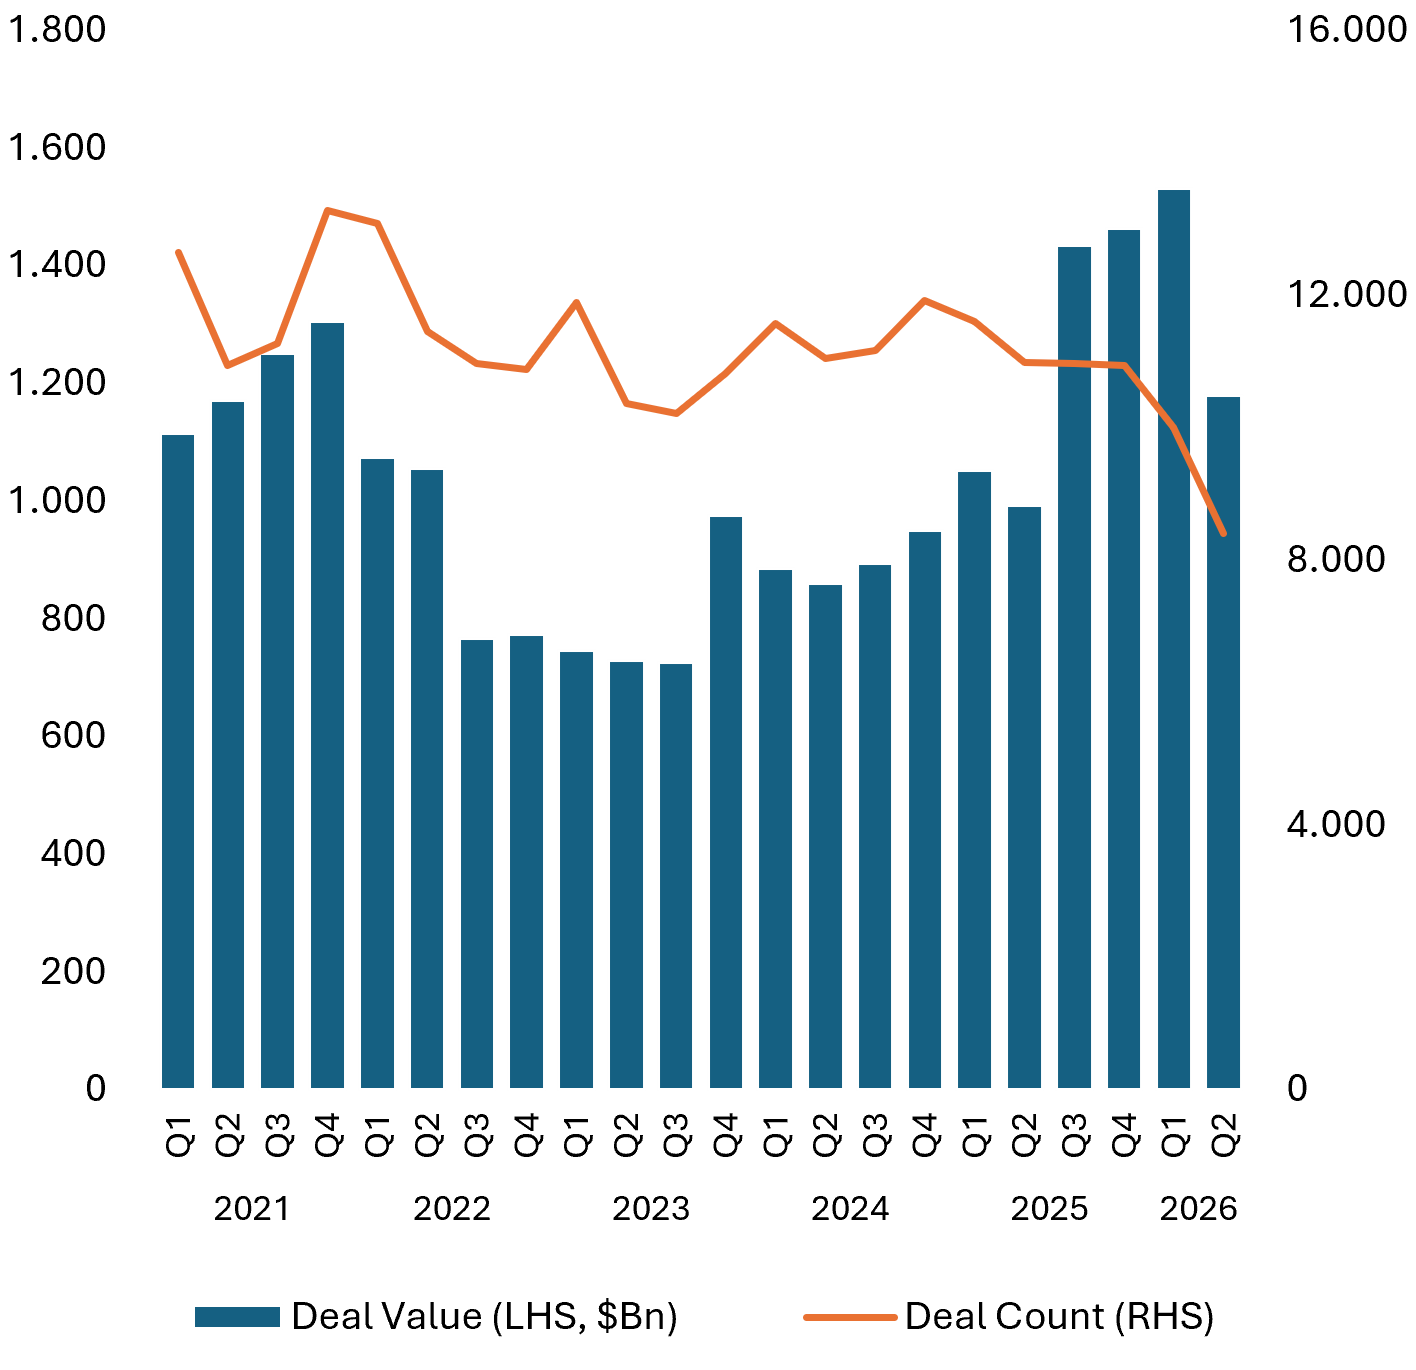
Fuente: Pitchbook, a junio de 2026.
Esta información refleja las opiniones del PSG a la fecha del presente documento y no las de ninguna fecha futura, y está sujeta a cambios sin previo aviso en respuesta a la evolución de las circunstancias y las condiciones del mercado. No debe interpretarse como una recomendación de inversión o de análisis. Las previsiones y estimaciones se basan en las condiciones actuales del mercado, están sujetas a cambios y pueden no cumplirse necesariamente. La rentabilidad pasada no garantiza resultados futuros.
La mejora es evidente en las salidas de capital privado. Las fusiones y adquisiciones tradicionales (M&A) no son la única vía hacia la liquidez. Los vehículos de continuación representan una parte cada vez mayor de las salidas respaldadas por sponsors, y el volumen del mercado secundario liderado por gestores (GP-led) alcanzó los 115.000 millones de dólares en 2025, frente a los 75.000 millones de 2024. Los retos de liquidez no se han resuelto, pero las soluciones disponibles se están ampliando.
Venture Capital
El capital riesgo (venture capital) ha experimentado una de las sequías de distribuciones más severas en los mercados privados. Sin embargo, una importante cartera de grandes empresas tecnológicas podría estar en condiciones de acceder a los mercados públicos a través de salidas a bolsa (OPV). De tener éxito, esto podría proporcionar distribuciones significativas. Por ahora, la liquidez sigue concentrada, pero las condiciones se están volviendo más constructivas. Esto es clave porque las distribuciones generan capacidad para nuevos compromisos y respaldan la recuperación de los flujos de capital en el mercado privado.
Private Equity
Nuestra visión sobre el private equity ha pasado de neutral a positiva, impulsada por una creciente oferta de oportunidades de inversión y una mayor actividad de fusiones, adquisiciones y salidas. Los fundamentales han mejorado modestamente gracias al fortalecimiento de la confianza empresarial, mientras que los márgenes operativos y el apalancamiento se mantienen estables. Las valoraciones presentan más matices: las de las estrategias growth han mejorado, mientras que los buyouts y el venture capital se mantienen estables en términos generales.
Retos emergentes de la IA
Nuestra histórica visión de que la IA debe verse principalmente como una oportunidad se mantiene intacta. La IA puede impulsar la creación de nuevas empresas, mejorar la productividad en las carteras de buyouts y respaldar la inversión en infraestructuras necesaria para su despliegue generalizado. Pero la IA también se ha convertido en una importante fuente de disrupción, especialmente en el software, donde los inversores están reevaluando los modelos de negocio y el posicionamiento competitivo.
Un marco para entender esta disrupción es la transición del modelo de «Software como Servicio» (SaaS) a un modelo de «Servicio como Software». Históricamente, muchas empresas de software generaban ingresos basados en el número de usuarios o licencias. Cada vez más, la IA permite a los clientes adquirir un resultado final. Los ingresos basados en licencias pueden disminuir antes de que los ingresos basados en resultados hayan escalado por completo, creando una curva en J temporal en la facturación. Para las empresas apalancadas, esta transición podría ejercer presión sobre sus compromisos financieros (covenants).
El software no es homogéneo. Las empresas de software vertical con datos propios, altos costes de cambio o ventajas regulatorias podrían fortalecerse, mientras que el software de ciberseguridad e infraestructuras podría beneficiarse de la adopción de la IA. Por el contrario, las aplicaciones horizontales genéricas con datos propios limitados y alto apalancamiento podrían enfrentarse a mayores retos. Estas distinciones son vitales para la suscripción y análisis tanto en capital privado como en deuda privada.
Private Credit
Nuestra visión del private credit ha mejorado hacia el extremo superior del rango neutral. Las condiciones del direct lending no sugieren una dislocación sistémica; más bien, se asemejan a las etapas finales de un ciclo crediticio. Los precios y las condiciones de las transacciones se han ajustado, haciendo que los nuevos despliegues de capital sean más atractivos de lo que eran hace un año.
La dispersión sigue siendo crítica. El software es la mayor exposición sectorial en muchas carteras de préstamos directos, y un alto apalancamiento sumado a una baja cobertura de intereses genera vulnerabilidades. El mensaje es claro: hay que centrarse en evitar pérdidas en lugar de perseguir ciegamente la rentabilidad. La selección del año de emisión (vintage) importa, y es preferible construir carteras con precios, apalancamientos y covenants atractivos antes que heredar posiciones pasadas desfavorables. Más allá del direct lending, las estrategias especializadas y menos correlacionadas, como los préstamos para situaciones especiales (special situations), también pueden ofrecer oportunidades.
Infraestructuras
Nuestras perspectivas para las infraestructuras siguen siendo positivas, respaldadas por sólidos vientos de cola estructurales. La generación de energía es el tema central, ya que el desarrollo de centros de datos, la reindustrialización y la electrificación disparan la demanda eléctrica. Cada vez más, el factor limitante no es la demanda de centros de datos, sino el acceso a un suministro eléctrico fiable.
Los proyectos anunciados de centros de datos de autoconsumo directo («detrás del contador» o behind-the-meter) representan aproximadamente 90 gigavatios de capacidad de generación. Si los promotores no pueden asegurar suficiente energía con rapidez, deberán acercar la generación a los centros de datos, lo que creará oportunidades en generación, almacenamiento, transmisión e infraestructuras relacionadas. Las energías renovables también se benefician, ya que las empresas tecnológicas buscan cubrir sus crecientes necesidades de energía cumpliendo con sus objetivos de sostenibilidad.
Centros de datos anunciados BTM «Behind-the-Meter»
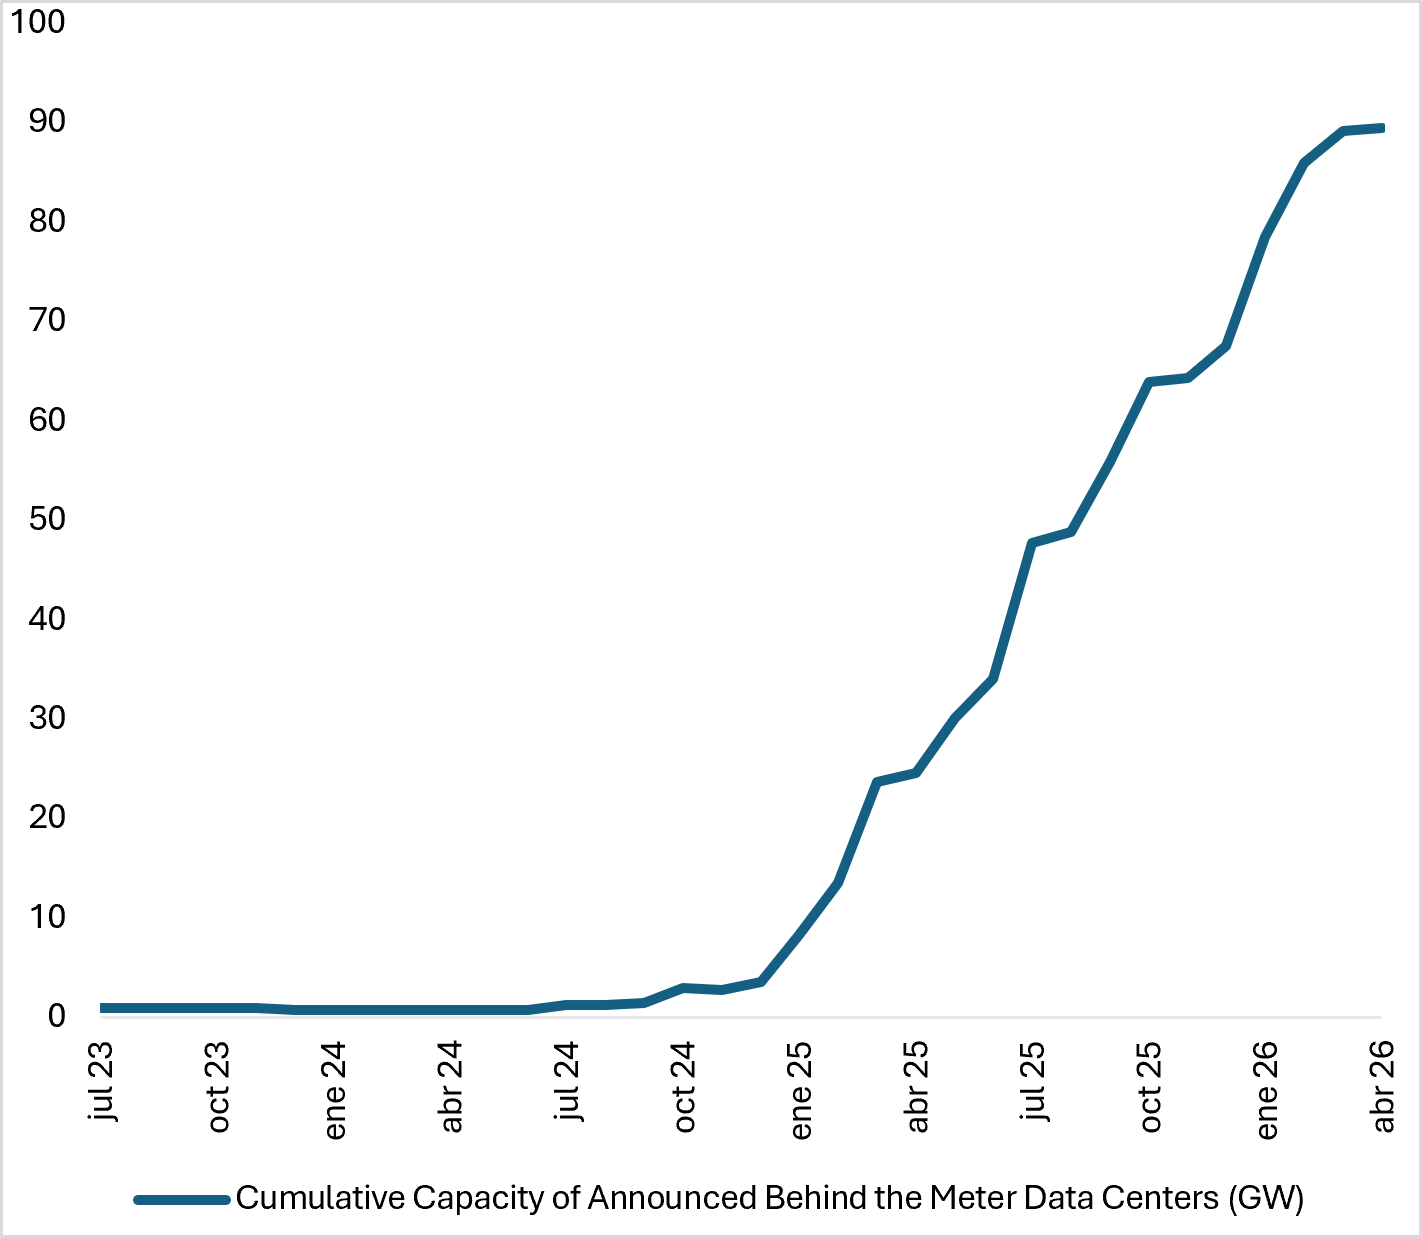
Fuente: MS Research, Cleanview, junio de 2026.
Esta información refleja las opiniones de PSG a la fecha del presente documento y no las de ninguna fecha futura, y está sujeta a cambios sin previo aviso en respuesta a la evolución de las circunstancias y las condiciones del mercado. No debe interpretarse como una recomendación de inversión o de análisis. Las previsiones y estimaciones se basan en las condiciones actuales del mercado, están sujetas a cambios y pueden no cumplirse necesariamente. La rentabilidad pasada no garantiza resultados futuros.
Seguimos siendo constructivos con respecto a los flujos de caja contratados de alta calidad en los sectores que se benefician de estas tendencias. Si bien algunos activos de centros de datos parecen estar plenamente valorados, podrían encontrarse oportunidades más atractivas en áreas adyacentes, como las infraestructuras eléctricas, la fibra oscura y determinados proyectos de energías renovables en fase avanzada.
Real Estate
Nuestras perspectivas para el real estate siguen siendo muy positivas, aunque se han moderado ligeramente. Los mercados de capitales continúan mejorando a medida que aumenta la disponibilidad de deuda, disminuyen los costes de endeudamiento, se relajan los estándares crediticios y se fortalecen las concesiones de hipotecas. Las tasas de capitalización (cap rates) se han estabilizado en gran medida y han comenzado a comprimirse en algunos mercados.
Esta postura comedida refleja el equilibrio entre las valoraciones y los fundamentales. Las oportunidades excepcionales creadas por el ajuste de precios que comenzó en 2022 son cada vez menos pronunciadas, mientras que la actividad de promoción y desarrollo está regresando a determinados mercados, lo que hace que las condiciones de oferta sean algo menos favorables. Seguimos siendo constructivos, pero cada vez más selectivos, centrándonos en activos tradicionales de alta calidad adquiridos a valoraciones atractivas, oportunidades de valor añadido con una fuerte generación de flujo de caja y escasa sensibilidad a la financiación, así como en sectores alternativos respaldados por vientos de cola estructurales.
Reflexiones finales
En general, los mercados privados se están volviendo más constructivos a medida que se recuperan la actividad de las operaciones, las salidas y el despliegue de capital. Nuestra perspectiva para el capital privado es positiva, mientras que la deuda privada ha mejorado hacia la parte alta del rango neutral a medida que los precios se vuelven más atractivos. Las infraestructuras siguen siendo positivas, apoyadas por las temáticas energética y digital. El sector inmobiliario también sigue siendo muy positivo, pero nuestra visión es más comedida a medida que surge nueva oferta y se estrechan las oportunidades de valoración. En todos los mercados privados, la selección de gestores, la rigurosidad en el análisis (underwriting) y los activos de alta calidad siguen siendo esenciales.
Tribuna de Steve Turner, director de Selección de Inversiones de Portfolio Solutions Group (Morgan Stanley IM)
RO 5934929 Exp 30/09/2027
General Disclaimers
RISK CONSIDERATIONS:
Alternative investments are speculative and include a high degree of risk. Investors could lose all or a substantial amount of their investment. Alternative investments are suitable only for long-term investors willing to forego liquidity and put capital at risk for an indefinite period of time. Alternative investments are typically highly illiquid – there is no secondary market for private funds, and there may be restrictions on redemptions or assigning or otherwise transferring investments into private funds. Alternative investment funds often engage in leverage and other speculative practices that may increase volatility and risk of loss. Alternative investments typically have higher fees and expenses than other investment vehicles, and such fees and expenses will lower returns achieved by investors.
IMPORTANT INFORMATION:
The views and opinions and/or analysis expressed are those of the author or the investment team as of the date of preparation of this material and are subject to change at any time without notice due to market or economic conditions and may not necessarily come to pass. Furthermore, the views will not be updated or otherwise revised to reflect information that subsequently becomes available or circumstances existing, or changes occurring, after the date of publication. The views expressed do not reflect the opinions of all investment personnel at Morgan Stanley Investment Management (MSIM) and its subsidiaries and affiliates (collectively “the Firm”), and may not be reflected in all the strategies and products that the Firm offers.
Forecasts and/or estimates provided herein are subject to change and may not actually come to pass. Information regarding expected market returns and market outlooks is based on the research, analysis and opinions of the authors or the investment team. These conclusions are speculative in nature, may not come to pass and are not intended to predict the future performance of any specific strategy or product the Firm offers. Future results may differ significantly depending on factors such as changes in securities or financial markets or general economic conditions.
This material has been prepared on the basis of publicly available information, internally developed data and other third-party sources believed to be reliable. However, no assurances are provided regarding the reliability of such information and the Firm has not sought to independently verify information taken from public and third-party sources.
This material is for the benefit of persons whom the Firm reasonably believes it is permitted to communicate to and should not be forwarded to any other person without the consent of the Firm. It is not addressed to any other person and may not be used by them for any purpose whatsoever. It expresses no views as to the suitability of the investments described herein to the individual circumstances of any recipient or otherwise. It is the responsibility of every person reading this material to fully observe the laws of any relevant country, including obtaining any governmental or other consent which may be required or observing any other formality which needs to be observed in that country.
This material is a general communication, which is not impartial and all information provided has been prepared solely for informational and educational purposes and does not constitute an offer or a recommendation to buy or sell any particular security or to adopt any specific investment strategy. The information herein has not been based on a consideration of any individual investor circumstances and is not investment advice, nor should it be construed in any way as tax, accounting, legal or regulatory advice. To that end, investors should seek independent legal and financial advice, including advice as to tax consequences, before making any investment decision.
The Firm does not provide tax advice. The tax information contained herein is general and is not exhaustive by nature. It was not intended or written to be used, and it cannot be used by any taxpayer, for the purpose of avoiding penalties that may be imposed on the taxpayer. Each Jurisdiction tax laws are complex and constantly changing. You should always consult your own legal or tax professional for information concerning your individual situation.
Charts and graphs provided herein are for illustrative purposes only. Past performance is no guarantee of future results.
The indexes are unmanaged and do not include any expenses, fees or sales charges. It is not possible to invest directly in an index. Any index referred to herein is the intellectual property (including registered trademarks) of the applicable licensor. Any product based on an index is in no way sponsored, endorsed, sold or promoted by the applicable licensor and it shall not have any liability with respect thereto.
This material is not a product of Morgan Stanley’s Research Department and should not be regarded as a research material or a recommendation.
The Firm has not authorised financial intermediaries to use and to distribute this material, unless such use and distribution is made in accordance with applicable law and regulation. Additionally, financial intermediaries are required to satisfy themselves that the information in this material is appropriate for any person to whom they provide this material in view of that person’s circumstances and purpose. The Firm shall not be liable for, and accepts no liability for, the use or misuse of this material by any such financial intermediary.
This material may be translated into other languages. Where such a translation is made this English version remains definitive. If there are any discrepancies between the English version and any version of this material in another language, the English version shall prevail.
The whole or any part of this material may not be directly or indirectly reproduced, copied, modified, used to create a derivative work, performed, displayed, published, posted, licensed, framed, distributed or transmitted or any of its contents disclosed to third parties without the Firm’s express written consent. This material may not be linked to unless such hyperlink is for personal and non-commercial use. All information contained herein is proprietary and is protected under copyright and other applicable law.
This material is only intended for and will only be distributed to persons resident in jurisdictions where such distribution or availability would not be contrary to local laws or regulations.
MSIM, the asset management division of Morgan Stanley (NYSE: MS), and its affiliates have arrangements in place to market each other’s products and services. Each MSIM affiliate is regulated as appropriate in the jurisdiction it operates. MSIM’s affiliates are: Calvert Research and Management, Eaton Vance Management, Parametric Portfolio Associates LLC, Parametric SAS, and Atlanta Capital Management LLC, and Eaton Vance Advisers Intl Ltd
Distribution
This material has been issued by any one or more of the following entities:
This material is for Professional Clients/Accredited Investors only.
In the EU, MSIM materials are issued by MSIM Fund Management (Ireland) Limited (“FMIL”). FMIL is regulated by the Central Bank of Ireland and is incorporated in Ireland as a private company limited by shares with company registration number 616661 and has its registered address at 24-26 City Quay, Dublin 2, DO2 NY19, Ireland.
Outside the EU, MSIM materials are issued by Morgan Stanley Investment Management Limited (MSIM Ltd) is authorised and regulated by the Financial Conduct Authority. Registered in England. Registered No. 1981121. Registered Office: 25 Cabot Square, Canary Wharf, London E14 4QA.
Latin America (Brazil, Chile Colombia, Mexico, Peru, and Uruguay)
This material is for use with an institutional investor or a qualified investor only. All information contained herein is confidential and is for the exclusive use and review of the intended addressee, and may not be passed on to any third party. This material is provided for informational purposes only and does not constitute a public offering, solicitation or recommendation to buy or sell for any product, service, security and/or strategy. A decision to invest should only be made after reading the strategy documentation and conducting in-depth and independent due diligence.