Schroders Capital cierra su fondo insignia de coinversión tras captar 1.300 millones de dólares

  |   Por  |  0 Comentarios

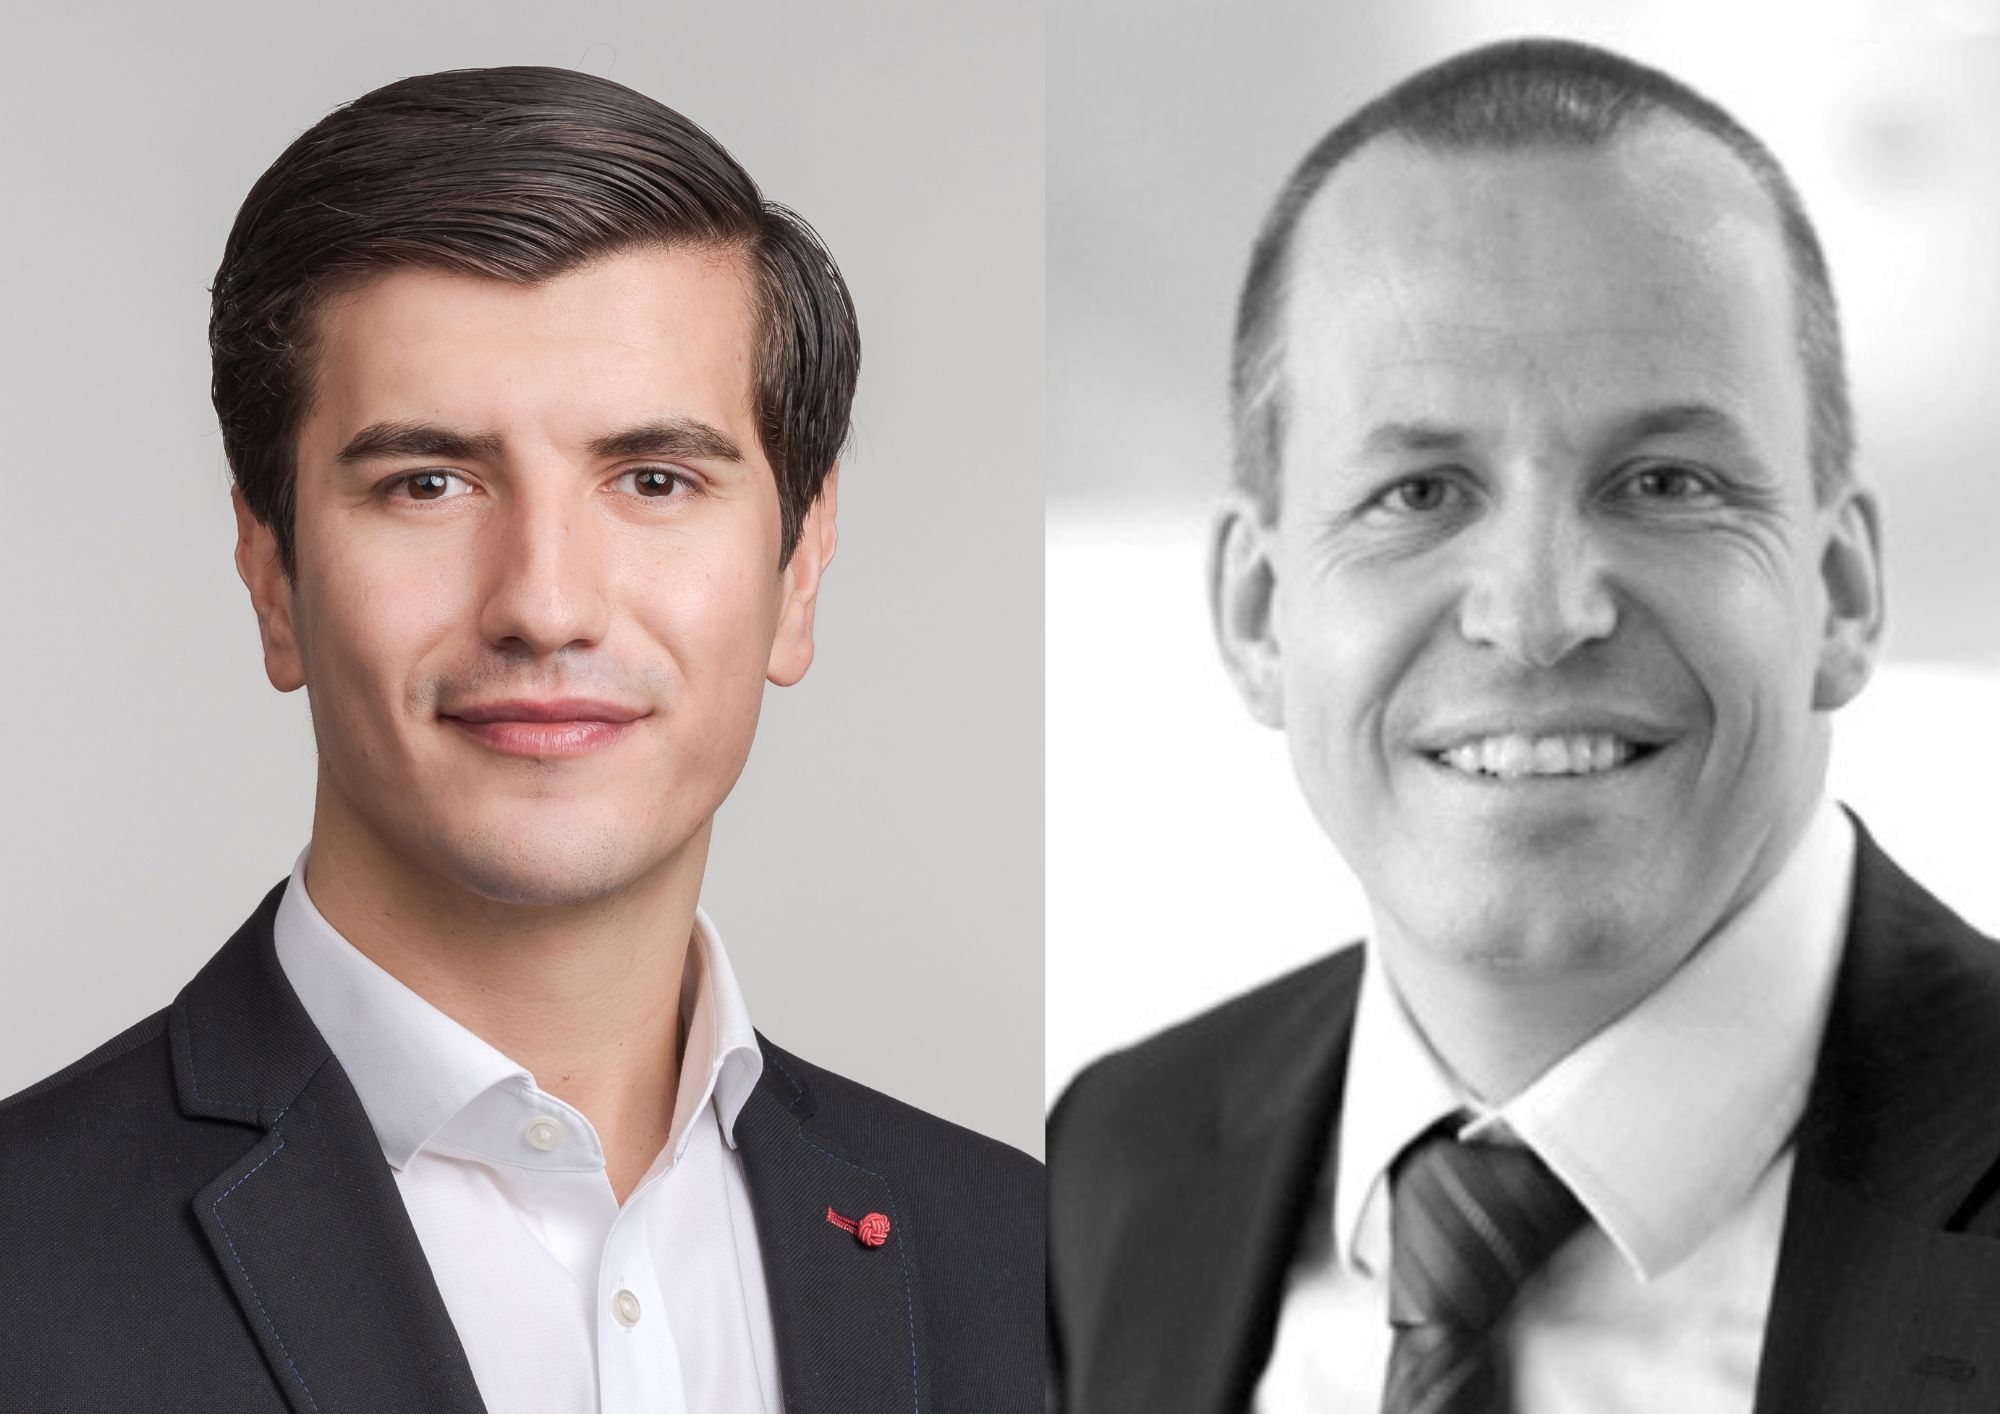
Foto cedidaDe izquierda a derecha: Vahit Alili, cogestor de carteras de Global Direct IV & Rainer Ender, director global de private equity de Schroders Capital

Schroders Capital, la división de mercados privados de Schroders, con un volumen de activos de 113.700 millones de dólares, ha aunciado el cierre definitivo de su fondo insignia de coinversión, el Schroders Capital Private Equity Global Direct IV (“Global Direct IV”), con un volumen de 1.300 millones de dólares.  Según explica, se trata del mayor fondo de private equity cerrado y gestionado de forma colectiva de Schroders Capital hasta la fecha y se suma al crecimiento continuo de su plataforma de private equity, que ha captado más de 5.000 millones de dólares de capital este año.

El fondo, domiciliado en Luxemburgo, ha captado capital a nivel mundial. Entre los principales países en cuanto a captación de fondos figuran España, Alemania, Suiza, el Reino Unido, Bélgica, Israel y Estados Unidos. Según indican, Global Direct IV es un fondo de coinversión especializado en compañías de pequeña y mediana capitalización (con un valor empresarial que suele ser inferior a 1.000 millones de dólares), y que invierte principalmente en Europa y Estados Unidos, complementado con una asignación selectiva a inversiones de crecimiento en Asia. Ofrece a los inversores acceso a una cartera diversificada en cinco sectores clave: salud, tecnología, servicios empresariales, consumo e industria.

Su estrategia se centra en empresas con sólidos fundamentales y un potencial de crecimiento transformador, invirtiendo junto a gestores especializados (General Partner o GP, por sus siglas en inglés) en los casos en que la creación de valor pueda impulsarse mediante el crecimiento orgánico, estrategias de «buy-and-build», la expansión internacional y la profesionalización de la gestión. Desde su lanzamiento en 2024, Global Direct IV ha suscitado un gran interés entre una amplia gama de inversores institucionales y family offices que buscan aprovechar las ventajas de una estrategia global diversificada centrada en inversiones de private equity en pequeñas y medianas empresas.

“Haber captado 1.300 millones de dólares supone un hito importante tanto para Global Direct IV como para nuestra plataforma de private equity en general, lo que demuestra la confianza que los clientes depositan en nuestra estrategia y en nuestra capacidad de ejecución. 2026 marca nuestro tercer año consecutivo de captación récord, con más de 5.000 millones de dólares recaudados en toda la plataforma este año, lo que refleja tanto la solidez de nuestras relaciones con los patrocinadores como nuestra capacidad para identificar, llevar a cabo y gestionar de forma constante oportunidades con un importante potencial de crecimiento transformador. En un momento en el que la volatilidad y la incertidumbre son factores clave para los inversores, nuestro enfoque de largo plazo y nuestra experiencia contrastada en el segmento de pequeña y mediana capitalización nos han permitido ofrecer muy buenos resultados a nuestros inversores”, ha comentado Rainer Ender, director global de Private Equity de Schroders Capital.

Con más de 260 coinversiones cerradas y un historial de rentabilidad de 3,3 veces el MOIC (múltiplo sobre el capital invertido, por sus siglas en inglés) en 86 inversiones parcial o totalmente liquidadas, la estrategia de coinversión de Schroders Capital ha demostrado su solidez en períodos de incertidumbre. Los últimos movimientos en la cartera lo han puesto de manifiesto, ya que se espera que las tres salidas de coinversiones anunciadas más recientemente generen una rentabilidad combinada de 6,0 veces el MOIC y más de 1.200 millones de dólares en ingresos. Entre ellas se incluyen AerFin, el especialista británico en el mercado posventa de la aviación, que está siendo adquirido por un comprador estratégico tras una importante expansión internacional y un crecimiento operativo; Saber Power Services, un proveedor de servicios de infraestructura energética de misión crítica, cuya adquisición por parte de un inversor financiero ya se ha anunciado; y Pharmacy2U, la plataforma digital líder en el sector sanitario del Reino Unido, que obtuvo un resultado satisfactorio gracias al apoyo de Schroders Capital, tanto a través de la coinversión como de financiación preferente.

Por su parte, Vahit Alili, cogestor de carteras de Global Direct IV, ha añadido: “Nos complace haber alcanzado el cierre definitivo de Global Direct IV. Como coinversor líder a nivel mundial en el segmento de pequeña y mediana capitalización, creemos que este segmento sigue ofreciendo un amplio y atractivo conjunto de oportunidades. Global Direct IV se basa en nuestra probada plataforma de coinversión, centrada en la suscripción conjunta de inversiones con gestores generales especializados. El enfoque estratégico de invertir en crecimiento transformador, combinado con un enfoque diversificado a nivel mundial, ha sido fundamental para nuestro éxito; los recientes ingresos generados son prueba de ello. Dado que seguimos observando una fuerte demanda por parte de los inversores de un acceso diferenciado al private equity, esperamos aprovechar este impulso”.

Con 29.700 millones de dólares en activos bajo gestión, la plataforma de private equity de Schroders Capital cuenta con una trayectoria de más de 25 años invirtiendo a lo largo de todo el ciclo de vida —desde compromisos en fondos primarios hasta coinversiones directas e inversiones de continuación—, con un enfoque estratégico en adquisiciones de pequeñas y medianas empresas, empresas en fase de crecimiento y venture capital global.
DNB AM amplía su gama temática con un fondo de renta variable centrado en salud femenina

  |   Por  |  0 Comentarios

Foto cedidaAnesa Mulabecirovic Sahnoun, médico de formación, doctora en Medicina (PhD), MBA por la Norwegian School of Economics y gestora de cartera de DNB Fund Women´s Health

DNB Asset Management ha anunciado el registro en España de DNB Fund Women’s Health, un fondo global de renta variable temática lanzado recientemente que invierte en compañías que desarrollan productos y servicios destinados a cubrir las necesidades de salud de las mujeres a lo largo de las distintas etapas de su vida. La estrategia proporciona acceso a una oportunidad de crecimiento estructural a largo plazo impulsada por tendencias demográficas, la innovación sanitaria, una mayor concienciación social y la evolución de las necesidades de las pacientes. 

El fondo invierte a nivel global en compañías farmacéuticas, de tecnología médica, diagnóstico y salud del consumidor con una exposición demostrable al ámbito de la salud femenina. Este registro refuerza el compromiso de DNB Asset Management de ofrecer a los inversores españoles acceso a oportunidades de inversión temática diferenciadas. La salud femenina sigue siendo una de las áreas más infrarrepresentadas dentro del sector sanitario global en términos de inversión. Históricamente, la financiación para la investigación, la evidencia clínica y la innovación han estado por detrás de la carga real de enfermedad que afecta a las mujeres, aunque esta brecha está comenzando a cerrarse. 

El aumento de la concienciación, los avances científicos y los cambios en las prioridades sanitarias están acelerando la innovación y ampliando las oportunidades de inversión en este segmento. Entre los principales motores estructurales que respaldan esta temática destacan el aumento de la esperanza de vida, una mayor atención a los retos específicos de la salud femenina, los avances en diagnóstico y tecnología médica, así como desarrollos regulatorios que fomentan una mejor representación de las mujeres en los ensayos clínicos y soluciones sanitarias más personalizadas.

“La salud femenina representa una de las oportunidades de inversión más atractivas a largo plazo dentro del sector sanitario. Creemos que la combinación de innovación, evolución demográfica y una creciente concienciación está creando un entorno favorable para las compañías que desarrollan soluciones capaces de mejorar los resultados de salud de las mujeres a lo largo de toda su vida”, señaló Anesa Mulabecirovic Sahnoun, gestora de cartera de DNB Fund Women’s Health.

El universo de inversión se estructura en torno a tres pilares: Prevención, Tratamiento y Calidad de Vida, abarcando compañías dedicadas al diagnóstico precoz y cribado, terapias innovadoras y productos y servicios diseñados para promover el bienestar y un envejecimiento saludable. Partiendo de un universo global de más de 600 compañías con exposición relevante a la salud femenina, la cartera suele invertir entre 35 y 50 posiciones seleccionadas mediante gestión activa y análisis fundamental. La estrategia incluye tanto empresas especializadas en salud femenina como compañías diversificadas de mayor tamaño que cumplen los criterios del fondo en cuanto a relevancia demostrada para esta temática.

El fondo está gestionado por Anesa Mulabecirovic Sahnoun, médico de formación, doctora en Medicina (PhD) y MBA por la Norwegian School of Economics, quien codirige las estrategias de inversión especializadas en salud de DNB desde 2021. Asimismo, el fondo se beneficia de la colaboración con los equipos de salud, tecnología y renta variable global de DNB Asset Management. DNB Fund Women’s Health promueve características medioambientales y/o sociales de conformidad con el Artículo 8 del Reglamento de Divulgación de Finanzas Sostenibles (SFDR) y está diseñado para inversores a largo plazo que buscan exposición a una temática innovadora dentro del sector sanitario respaldada por tendencias estructurales de crecimiento.

El 69% de los españoles invierte con regularidad, pero el mapa regional cuenta otra historia

  |   Por  |  0 Comentarios

Canva

“Los datos muestran que todavía existe una importante barrera de confianza a la hora de dar el primer paso. Para que más personas puedan acercarse a la inversión, es fundamental facilitar el acceso y ofrecer alternativas que permitan empezar con importes pequeños, al tiempo que se proporciona información clara para tomar decisiones con mayor seguridad. En Mintos, por ejemplo, es posible comenzar a invertir desde 1 euro, lo que puede contribuir a reducir una de las barreras de entrada para quienes aún no se han dado el paso”, enfatiza Martins Sulte, CEO y cofundador de Mintos. 

Entre los españoles que invierten activamente, el 69% lo hace de forma regular. Pero esa cifra global esconde un país con formas muy distintas de relacionarse con el dinero: mientras un catalán invierte cada mes de forma disciplinada (y se atreve con las criptomonedas más que nadie), un valenciano prefiere productos con bajo riesgo, un castellanoleonés invierte casi obsesionado con la jubilación, y casi la mitad del país ni siquiera se plantea empezar, frenada sobre todo por el miedo a la inestabilidad geopolítica. Estas son algunas de las principales conclusiones del Barómetro Mintos 2026, el primer estudio que la plataforma europea de inversión Mintos realiza en nuestro país para conocer de primera mano cómo somos los españoles a la hora de invertir.

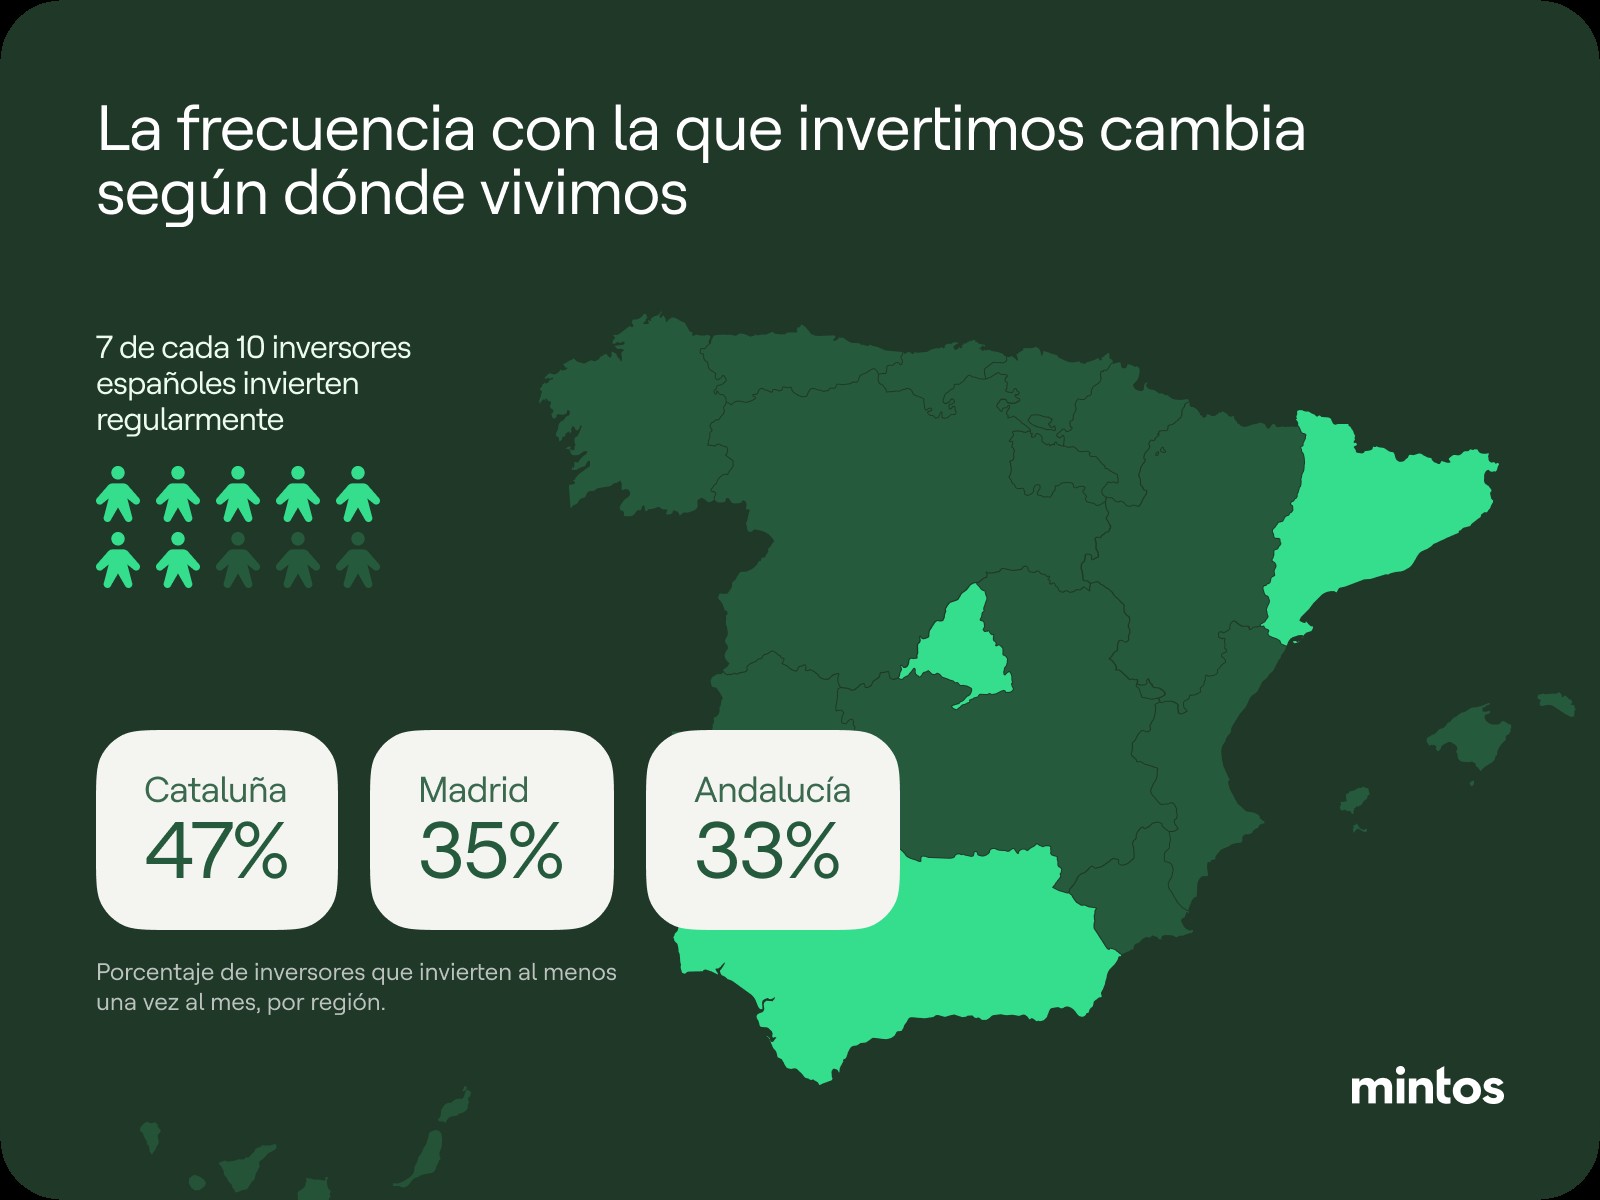
Gráfico de frecuencia de inversión según la Comunidad Autónoma. Fuente: Mintos

1 de cada 2 catalanes invierte cada mes; en Madrid y Andalucía la constancia cae 16 puntos

La disciplina inversora tiene nombre y apellido regional. En Cataluña, 1 de cada 2 inversores (47%) invierte de forma planificada y regular, lo que equivale a hacerlo al menos una vez al mes. En Madrid esa cifra baja al 35%, y en Andalucía, al 33%, una brecha de 16 puntos entre las regiones más y menos constantes del país. La Comunidad de Castilla y León, por su parte, no destaca tanto por la frecuencia como por el volumen: es, junto con Galicia, la comunidad que destina un mayor porcentaje de sus ahorros totales a inversión.

El interés futuro y las carteras actuales muestran perfiles de producto distintos, y Cataluña rompe el molde con la cripto

Preguntados por los productos que prefieren a la hora de invertir a futuro, los españoles sitúan en primer lugar a las cuentas de ahorro con ventajas y los depósitos (28%), seguidos de los fondos de inversión (27%) y la bolsa (24%). Sin embargo, entre quienes ya invierten, estos mismos productos tienen una presencia mayor en sus carteras: cuentas de ahorro y depósitos (46%), bolsa (43%) y fondos (42%).

Esta diferencia entre preferencia declarada e inversión efectiva refleja que las decisiones de quienes ya han dado el paso de invertir pueden ser más amplias de lo que sugieren sus intenciones iniciales. La bolsa, por ejemplo, ocupa una posición especialmente relevante en las carteras reales, con una presencia 19 puntos superior a la proporción de españoles que la señala como su opción preferida.

Cataluña es el caso más llamativo: un 46% invierte en fondos y un 33% en criptomonedas, ligeramente por encima de la media nacional en ambos casos. En la Comunidad Valenciana, el 43% de los consumidores afirma que prefiere inversiones seguras con menor rentabilidad. Castilla-La Mancha, por su parte, combina una preferencia por la bolsa (31%) con una menor exposición a opciones de alto riesgo: solo un 2% de sus inversores se siente cómodo con ellas.

“Como evidencian los datos, los inversores se muestran abiertos a ampliar sus opciones una vez que empiezan a invertir. Explorar distintas clases de activos permite construir carteras más adaptadas a los objetivos y al nivel de riesgo de cada inversor. Por eso, el reto está también en facilitar que los inversores conozcan y puedan evaluar las diferentes alternativas”, señala Sulte.

Casi dos tercios de los no inversores no prevén empezar, y la preparación también varía por región

Entre quienes no invierten, el 63% no prevé empezar en el futuro. Casi la mitad (49%) además afirma que no se sienten preparados para hacerlo. Esta falta de preparación es especialmente elevada entre los no inversores de la Comunidad Valenciana (55%), Madrid (54%) y Cataluña (53%).

Aquí también hay contrastes: la Comunidad Valenciana es la región donde más gente se siente preparada para dar el paso (9%, frente al 7% de media nacional), justo lo contrario de lo que cabría esperar siendo, como veremos, la comunidad más reacia al riesgo de todo el país.

“Los datos muestran que todavía existe una importante barrera de confianza a la hora de dar el primer paso. Para que más personas puedan acercarse a la inversión, es fundamental facilitar el acceso y ofrecer alternativas que permitan empezar con importes pequeños, al tiempo que se proporciona información clara para tomar decisiones con mayor seguridad. En Mintos, por ejemplo, es posible comenzar a invertir desde 1 euro, lo que puede contribuir a reducir una de las barreras de entrada para quienes aún no se han dado el paso”, apunta Martins.

Libertad financiera y jubilación, motivación nacional; pero Castilla y León se sale de la media

A nivel nacional, los principales motivos que podrían animar a empezar o seguir invirtiendo son alcanzar mayor seguridad e independencia financiera (32%) y ahorrar para la jubilación u objetivos a largo plazo (32%). En este sentido, la Comunidad Valenciana prioriza una mayor seguridad e independencia financiera (39%).

En Castilla y León, casi 1 de cada 2 (48%) señala ahorrar para la jubilación u objetivos a largo plazo como una motivación para empezar o seguir invirtiendo. Este interés por complementar la planificación de la jubilación cobra especial relevancia en un contexto de envejecimiento de la población y de creciente presión sobre el sistema de pensiones.

La inestabilidad geopolítica, el miedo número uno a la hora de invertir

Un 40% de los españoles señala la inestabilidad geopolítica como su principal factor externo de incertidumbre a la hora de invertir. Esa cifra se dispara en Castilla y León, donde alcanza al 51% de la población, y también es especialmente alta en Galicia (48%). Por otro lado, la alta volatilidad del mercado y los cambios repentinos de los precios son especialmente relevantes para los castellanomanchegos con un 40%.

«En general los datos del estudio de Mintos ponen en evidencia que no existe un único inversor en España. Los datos muestran diferencias regionales en cómo los españoles se relacionan con el riesgo, el ahorro y sus objetivos financieros. Mientras que algunas regiones se centran más en la disciplina de inversión, otras dan mayor importancia a la seguridad u orientan sus decisiones de inversión hacia objetivos concretos, como la jubilación. Ahora el reto no es solo hacer que más personas inviertan, sino entender las diferencias regionales para acercar las distintas alternativas de inversión afines a cada usuario», explica el CEO de Mintos.

Alternativos, IA e indexación, los tres ejes operativos de los selectores

  |   Por  |  0 Comentarios

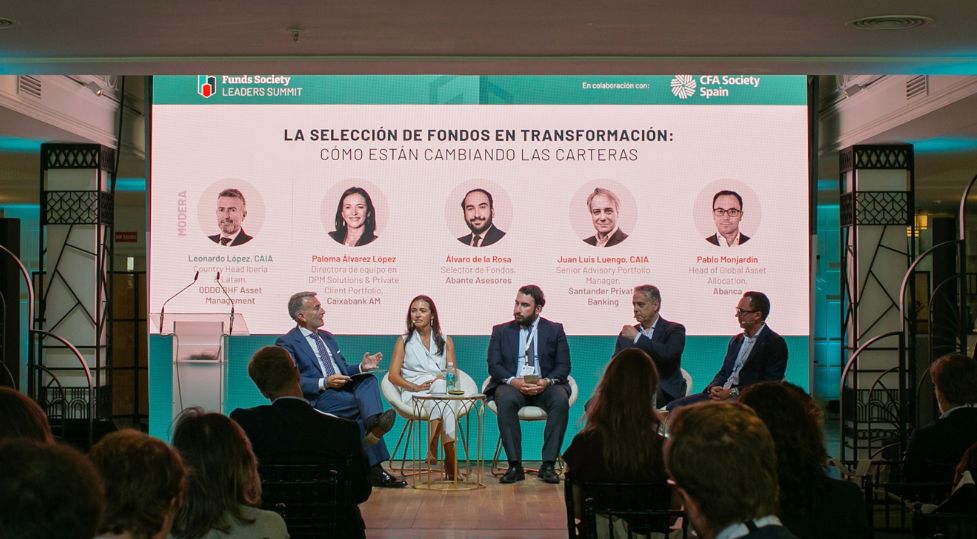
Foto cedidaDe izquierda a derecha: Leonardo López, CAIA, Country Head Iberia & Latam de Oddo BHF Asset Management; Paloma Álvarez López, directora de equipo en DPM Solutions & Private Client Portfolio de CaixaBank AM; Álvaro de la Rosa, selector de fondos de Abante Asesores; Juan Luis Luengo, Senior Advisory Portfolio Manager de Santander Private Banking y Pablo Monjardín, Head of Global Asset Allocation de Abanca.

La II edición del Funds Society Leaders Summit, en colaboración con CFA Society España, contó con un panel de selectores que desgranó cómo están cambiando las carteras, como eje fundamental. Moderada por Leonardo López, CAIA, Country Head Iberia & Latam de Oddo BHF Asset Management, la mesa redonda desveló las demandas de los selectores, trató el papel de los ETFs, los activos alternativos y la inteligencia artificial en las carteras, entre otros temas. 

Paloma Álvarez López, directora de equipo en DPM Solutions & Private Client Portfolio de CaixaBank AM, ve necesario para una correcta selección de fondos, primero, tener acceso a los mejores de cada categoría y, segundo, contar con fondos consistentes con las filosofías de inversión, “para que encontremos exactamente lo que se dice en la gestión”. Sin olvidar la transparencia, es decir, “un zoom de la composición de los fondos”. 

Por su parte, Juan Luis Luengo, Senior Advisory Portfolio Manager de Santander Private Banking, admite que su obsesión era construir una lista que fuera “suficientemente grande” de productos y suficientemente buena “para tener ese escaparate con todas las opciones posibles. Pero el futuro depara una metodología distinta, según Luengo, apoyada en la búsqueda de descorrelación con el mercado, la consistencia del producto, un buen proceso de inversión, etcétera. 

Asimismo, Álvaro de la Rosa, selector de fondos de Abante Asesores, ve indispensable conocer mejor el producto. Mientras, Pablo Monjardín, Head of Global Asset Allocation de Abanca, ve indispensable conocer mejor el producto, pero también tener un proceso bien definido y contar con rapidez para llevar los productos incluidos en la lista a la cartera. En definitiva, “anticiparle al selector cuáles son los títulos que necesita, cuáles son las ideas que se están analizando desde el punto de vista de asesoramiento, desde el punto de vista del gestor de carteras, para que luego el selector se analice y tenga su responsabilidad de conocer muy bien el universo, conocer muy bien la industria”, explica Mojardín. 

Álvarez, eso sí, es partidaria de contar con listas amplias porque “tenemos que atender la demanda de muchos tipos de clientes”. Además, lo idóneo es que esas listas estén respaldadas por análisis de inversión.

En este punto, De la Rosa desveló que observa concentración en la oferta de fondos elegibles pero también que hay muchos mercados en los que se han habilitado “muchas oportunidades abiertas”. Luengo, por su parte, admitió que una de las mejoras que han ido introduciendo en el equipo es incrementar la comunicación de análisis y gestión, o asesoramiento. “En el momento que sale una oportunidad que pensamos que es buena, pasamos al equipo de análisis esta propuesta” para aprobarla. 

Indexación

La indexación fue uno de los grandes temas tratados en el panel. Monjardín apuntó queda juego en la parte de renta fija. En la parte de renta variable, asegura el experto, ve una tendencia muy clara hacia la indexación, pero él se inclina preferentemente por combinar la gestión pasiva dentro de la renta variable con gestores activos, que aporte algo diferente. De la Rosa coincidía en buena parte con Monjardín, puesto que es partidario de que parte de la cartera esté en gestión activa, pero también que existen fondos temáticos y sectoriales que cuentan con compañías interesantes que no entran en los grandes índices y que sirven para diversificar la inversión.

Álvarez ve interesante la indexación para tener exposición a “determinadas áreas geográficas, muy concretas”, mientras que Luengo admitió que la indexación es el futuro, pero también que, en su caso, se fija bastante en los costes. 

Inteligencia artificial

También hubo tiempo para hablar de la temática de moda, la inteligencia artificial. Monjardín afirmó que la IA “ha venido a cambiar prácticamente cada una de las fases del proceso”, desde la análisis y selección de los fondos hasta la gestión de carteras, de tal manera, que “puede añadir un extra en gestión discrecional de carteras”, además de “ser capaces de cubrir un mayor universo de fondos” . Luengo hizo referencia a que la búsqueda de la eficiencia que promete la IA puede suponer, “más tiempo para tomar decisiones”, aunque también observa que la IA también está cambiando los clientes, “que llegan con respuestas de ChatGPT”.

Eso sí, pese a los cambios que se avecinan, Álvarez ve un aspecto inmutable a pesar de la IA: el criterio profesional, que “no va a desaparecer”. Es decir, será un complemento para tomar decisiones o distinguir la filosofía de inversión de los fondos, pero no sustituirá a la figura humana en otros aspectos, según la experta. 

Alternativos

En inversión en mercados alternativos, De la Rosa asegura que los alternativos líquidos se irán incorporando a las carteras, mientras que el proceso de los ilíquidos será un poco más lento. Incluso, admite que han sido más selectivos en los últimos dos años a la hora de incluirlos en las carteras. 

Por su parte, Luengo reconoce que la inclusión de este tipo de activos en las carteras ha sido cliente a cliente, examinando cuáles van a poder tener acceso en sus carteras dependiendo de su situación personal. Respecto a los alternativos semi líquidos, los evergreen, Luengo opinó que algo que es ilíquido per se, no se convierte en líquido por un mero cambio y rechazó por ahora su uso en detrimento de otras opciones, como los alternativos líquidos.

Monjardín, si bien observa cierta “sobre promesa” sobre la inversión en alternativos, sí ve margen o capacidad para incorporar alternativos con el formato tradicional de fondo cerrado, “sobre todo en la parte de banca privada”. 

Álvarez ve valor en los activos líquidos e ilíquidos dentro de la inversión alternativa y valoró la descorrelación que implica este tipo de inversiones. “Hay futuro”, sentencia. 

Como cierre del panel, los tres ponentes coincidieron en la necesidad de romper con la dinámica de entender la rentabilidad como un input y, por tanto, de romper con el sesgo de “mirar hacia atrás, del sesgo del retrovisor”.

Los españoles confían en la IA para mejorar su ahorro

  |   Por  |  0 Comentarios

Canva

Los españoles ahorran y acumulan menos patrimonio que la media de sus vecinos europeos, pero muestran una mayor predisposición hacia las herramientas basadas en IA. Esta es la principal conclusión del estudio European Savings Barometer, una iniciativa presentada por Crédit Agricole y realizada en colaboración con Occurrence-Ifop en Francia, Alemania, Italia y España.

Según el documento, que analiza los hábitos, las decisiones y las expectativas de los ahorradores en estos cuatro mercados, España muestra un clara dualidad entre menor ahorro y mayor confianza en la IA.

Según explica en sus conclusiones, esta apertura, no obstante, está condicionada por la confianza: los ahorradores buscan garantías, transparencia y una comprensión clara del funcionamiento de estas herramientas antes de delegar en ellas la gestión de sus ahorros.

En línea con esta tendencia, la confianza sigue siendo el principal requisito para avanzar en la digitalización del ahorro: el 34% prioriza la solvencia financiera y las garantías de la plataforma, el 32% la transparencia en las comisiones y el 26% la información clara sobre sus ahorros e inversiones. La predisposición a utilizar soluciones automatizadas también es superior: el 38% permitiría a la IA aplicar reglas predefinidas para gestionar una parte de sus ahorros, frente al 36% de media, mientras que el 32% podría trasladar sus ahorros a una plataforma predominantemente automatizada durante los próximos 12 meses, frente al 27% de media.

Movilidad del ahorro: La brecha de ahorro se reduce a medida que el patrimonio permite una inversión más activa

En España, la movilidad del ahorro se sitúa ligeramente por debajo de la media de los mercados analizados. Durante los últimos 12 meses, el 43% de los ahorradores españoles tomó alguna decisión respecto a una parte de sus ahorros, frente a una media del 44,9%. La capacidad de ahorro también es inferior: los españoles destinan una media de 506 euros al mes al ahorro frente a los 617 euros de media en los mercados analizados y, han acumulado un patrimonio de 51.560 euros, frente a una media de 85.055 euros, lo que supone una diferencia cercana al 40%.

Sin embargo, el patrimonio sigue siendo el principal motor de la vitalidad del ahorro en España: entre los ahorradores con más de 100.000 euros en activos, el Savings Vitality Index alcanza los 69 puntos, frente a 53 puntos entre quienes se sitúan por debajo de este umbral. Esto confirma que, una vez que los ahorradores españoles han acumulado un patrimonio significativo, aumenta considerablemente su interés por una gestión más activa y por la diversificación.

Los ahorradores españoles adoptan una estrategia equilibrada en materia de riesgo: el 39% busca equilibrar riesgo y rentabilidad en su estrategia de ahorro. Los depósitos a la vista (43%), los fondos de inversión (39%) y los productos de ahorro para la jubilación o fondos de pensiones (33%) son los productos más extendidos entre los ahorradores. La creación de un colchón financiero de seguridad continúa siendo la principal motivación para ahorrar, señalada por el 37% de los encuestados, por delante de objetivos a largo plazo como la jubilación o ayudar económicamente a sus hijos (26%).

Confianza en las plataformas digitales: La predisposición digital convive con la demanda de asesoramiento de confianza

El panorama del ahorro en España se estructura en torno a tres perfiles significativos y de tamaño similar:

  • Digital Project Seekers → Ahorradores orientados a proyectos digitales (22,3%)
  • Guided Safety Seekers → Ahorradores que buscan seguridad y asesoramiento (22,2%)
  • Digital Wealth Movers → Ahorradores digitales orientados a la gestión patrimonial (18,9%)

Esta distribución configura un mercado dual: por un lado, un segmento dinámico y orientado hacia lo digital, abierto a nuevas soluciones; por otro, un segmento centrado en la confianza, el asesoramiento y la seguridad. Los dos perfiles con una mayor orientación digital – Digital Project Seekers y Digital Wealth Movers – representan conjuntamente el 41,2% de los ahorradores españoles y registran puntuaciones en el Índice de Confianza en la IA (AI Confidence Index),  significativamente superiores a la media nacional.

Al mismo tiempo, una proporción significativa de los ahorradores corresponde al perfil Guided Safety Seekers (22,2%), lo que pone de manifiesto la necesidad de combinar las herramientas digitales con el apoyo y la confianza que proporciona el asesoramiento humano. Este perfil tiene una edad media más elevada y presenta una menor movilidad del ahorro (Mobility Index de 29, frente a 42 en el resto de los ahorradores españoles) y busca principalmente asesoramiento antes de tomar decisiones: el 97% solicita asesoramiento sobre sus ahorros y el 82% prefiere un asesor humano frente a uno digital.

Automatización e IA: España lidera en predisposición hacia la IA, pero la confianza sigue siendo el factor decisivo

En términos generales, los ahorradores españoles muestran una actitud más favorable hacia la IA que sus vecinos europeos. El 33% confía plenamente tanto en las plataformas digitales como en la IA, frente al 30% en el resto de los mercados analizados. Los ahorradores españoles también muestran una mayor predisposición a considerar el uso de la automatización que sus homólogos europeos: el 47% está totalmente de acuerdo con que el asesoramiento automatizado puede ayudarles a elegir y supervisar sus productos de ahorro, siempre que comprendan cómo funciona, frente al 44% en el resto de países.

La disposición a delegar parte de la gestión también supera la media: el 38% estaría dispuesto a permitir que la IA aplique reglas predefinidas para gestionar una parte de sus ahorros, frente al 36% en el resto de mercados analizados. Asimismo, el 32% afirma que podría trasladar sus ahorros a una plataforma predominantemente automatizada durante los próximos 12 meses, frente a una media del 27%. Esta predisposición continúa estando claramente condicionada por la necesidad de contar con garantías y generar confianza: la solvencia financiera y las garantías de la plataforma (34%), la transparencia en las comisiones (32%) y la información clara sobre los ahorros y las inversiones (26%) son los principales factores que, según los ahorradores españoles, les proporcionarían confianza antes de trasladar sus ahorros a una plataforma digital.

Además, en este marco, Crédit Agricole ha desarrollado el Savings Vitality Index, un indicador propio que combina tres dimensiones: la movilidad del ahorro, la confianza en las plataformas digitales y la predisposición hacia la automatización y la inteligencia artificial (IA). España obtiene una puntuación de 52 sobre 100, frente a una media de 53 puntos en el resto de mercados analizados en términos de vitalidad del ahorro.

UTI India – Quality Growth: ¿Empieza a cambiar la marea?

  |   Por  |  0 Comentarios

Canva

El estilo Quality Growth ha sufrido presión en India por compresión de múltiplos, no por deterioro de fundamentales. Tras el reseteo de valoraciones, varias condiciones comienzan a tornarse más favorables, según indican los expertos de UTI International.

1. La ecuación de retorno

Unos fundamentales sólidos no garantizan fuertes retornos cuando las valoraciones de partida son elevadas.


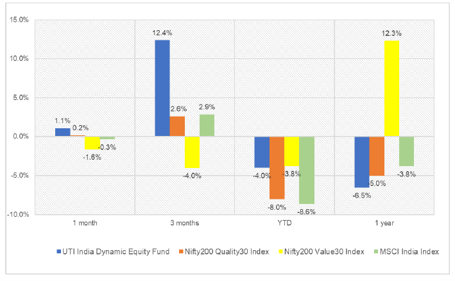
UTI India Dynamic Equity Fund superó a su índice de referencia en los períodos de 1 mes, 3 meses e interanual (YTD)

Fuente: Bloomberg. Datos a 31 ago. 2026. Rentabilidades totales en USD (Clase Institucional USD). Rentabilidades pasadas no son indicativas de resultados futuros.


2. El exceso de valoración se ha moderado

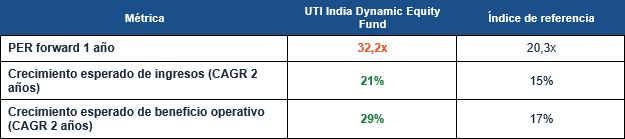
Los expertos de UTI destacan en segundo lugar el dato del PER trailing: pasó de un pico de ~50x a ~37-38x actualmente. «El fondo cotiza con prima, pero con un perfil de crecimiento de beneficios esperado significativamente superior al índice», indican.

Fuente: Bloomberg, UTI AMC, Ace Equity. Pesos de cartera e índice MSCI India a 30 jun. 2026. Valoración y estimaciones de crecimiento a 10 ago. 2026.


 3. ¿Por qué el entorno se está volviendo más favorable?

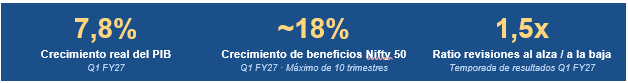
Fuentes: Gobierno de India / Reuters, 31 ago. 2026; crecimiento de beneficios y ratio revisiones basados en estimaciones de cinco brokers.

El contexto doméstico de crecimiento sigue siendo sólido, aunque el entorno exterior es menos benigno (tipos globales elevados, petróleo, volatilidad cambiaria). «En este entorno, los inversores tienden a valorar más la visibilidad de beneficios, el poder de fijación de precios, la solidez del balance y la capacidad de autofinanciación -cualidades propias del universo Quality Growth», destacan desde UTI.


4. Demanda institucional doméstica creciente

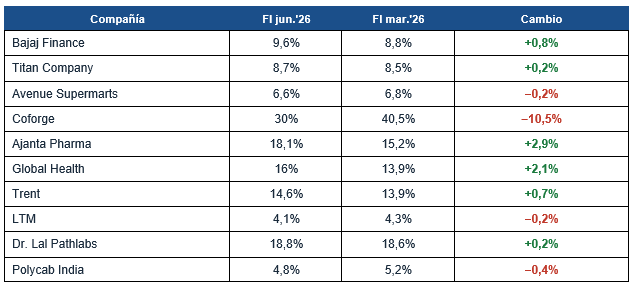
Desde la firma destacan en cuarto lugar que las posiciones de fondos domésticos en compañías Quality aumentó en varios valores entre marzo y junio 2026.

Fuente: Trendlyne. Tenencia de FI como % del capital en circulación a fin de trimestre. Muestra ilustrativa de 10 posiciones entre las mayores sobreponderaciones activas del Fondo a 31 jul. 2026. Solo ilustrativo; no constituye recomendación.


5.Revisiones de BPA al alza: primera confirmación

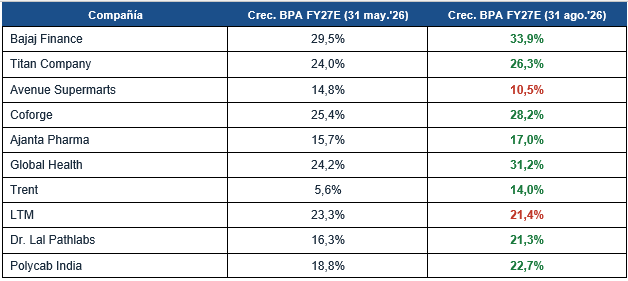
Además, destacan que las expectativas de consenso de crecimiento del BPA FY27 mejoraron en 8 de cada 10 compañías de la muestra entre mayo y agosto de 2026.

Fuente: Consenso Bloomberg. Las previsiones están sujetas a cambios. Los cambios en el crecimiento estimado del BPA pueden reflejar revisiones tanto del año en curso como del FY27E.

Tesis de inversión

Sin poder asegurar que un nuevo régimen Quality esté ya confirmado, sí es cierto que varias de las condiciones que contribuyeron a una ecuación de retorno difícil en los últimos años se están tornando menos adversas:

  1. Las valoraciones de partida son menos exigentes (PER trailing de ~37-38x vs pico de ~50x),
  2. Las expectativas de beneficios mejoran en 8 de cada 10 compañías de la cartera
  3. Las posiciones de FIs domésticos sube en varios valores, y la rentabilidad relativa a corto plazo ha mejorado.

«La siguiente confirmación debe venir de revisiones positivas sostenidas y rentabilidad relativa mejorando de forma continua», concluyen desde UTI Internacional.


Altment Capital Partners representa a UTI en exclusiva en Iberia.

Claves para invertir en inteligencia artificial más allá de los “7 magníficos”

  |   Por  |  0 Comentarios

IA lidera el mercado bursátil
Pixabay CC0 Public Domain Gerd Altmann from Pixabay

La inteligencia artificial se ha consolidado como una de las tendencias estructurales más importantes de la economía global. Sin embargo, para los inversores, la pregunta ya no es si esta tecnología tendrá un impacto profundo, sino dónde se generará realmente el valor y qué empresas estarán mejor posicionadas para capturarlo. En un entorno marcado por la innovación constante, las expectativas cambiantes y una elevada volatilidad bursátil, comprender la IA como un ecosistema interconectado puede resultar más útil que intentar identificar simples ganadores y perdedores.

Con frecuencia, el debate sobre la inteligencia artificial se centra en un reducido grupo de grandes compañías tecnológicas. Sin embargo, esta visión puede ser excesivamente simplista. La realidad es que la IA está impulsando cambios en múltiples sectores y creando una red compleja de relaciones entre empresas que desarrollan tecnologías, proporcionan infraestructuras, adoptan herramientas para mejorar su productividad o incluso ven amenazados algunos de sus modelos de negocio.

Desde esta perspectiva, el ecosistema de la IA puede dividirse en varias categorías. En primer lugar, se encuentran los grandes proveedores tecnológicos o «hiperescaladores«, responsables de buena parte de las inversiones en centros de datos y capacidad computacional. También destacan los desarrolladores de modelos de inteligencia artificial, tanto propietarios como de código abierto, que compiten por liderar la próxima generación de capacidades tecnológicas.

Más allá de estas compañías, existe un amplio grupo de empresas que están aprovechando la IA para mejorar procesos, reducir costes o incrementar la eficiencia. Se trata de organizaciones que pueden pertenecer a sectores muy diversos y que ven en esta tecnología una herramienta para impulsar la productividad. Al mismo tiempo, algunas compañías podrían enfrentarse a desafíos ante la irrupción de nuevos modelos impulsados por la inteligencia artificial, mientras que otras encontrarán oportunidades para crear negocios completamente nuevos.

Para los inversores, una de las áreas más interesantes podría encontrarse en la infraestructura que hace posible el desarrollo de la IA. Si la inteligencia artificial puede compararse con una nueva revolución industrial, las empresas que suministran los «picos y palas» necesarios para esa transformación pueden desempeñar un papel fundamental. La expansión de la capacidad de cálculo requiere enormes inversiones en generación eléctrica, equipos energéticos, sistemas de refrigeración, componentes industriales, maquinaria especializada y construcción de nuevas instalaciones.

La magnitud de estas inversiones está creciendo rápidamente. A medida que aumenta la demanda de potencia informática y se acelera la construcción de infraestructuras vinculadas a la IA, numerosos proveedores industriales podrían beneficiarse de una tendencia que va más allá de las compañías tecnológicas más visibles para el mercado. Además, las necesidades de infraestructura no se limitan a un único ciclo de crecimiento, sino que pueden desarrollarse en distintas fases, con oportunidades específicas en segmentos como la energía, los equipos eléctricos, los sistemas térmicos o la construcción especializada.

Otro aspecto relevante es que las expectativas del mercado no siempre evolucionan al mismo ritmo que los avances tecnológicos. Periodos de entusiasmo pueden dar paso a fases de escepticismo, incluso cuando los fundamentales de largo plazo permanecen sólidos. Esta divergencia entre percepción y realidad puede generar importantes movimientos en las valoraciones y crear oportunidades para aquellos inversores capaces de analizar el ecosistema con una visión más amplia.

A largo plazo, el impacto de la inteligencia artificial podría extenderse mucho más allá de las empresas directamente relacionadas con la tecnología. Los incrementos de productividad derivados de su adopción podrían transformar sectores enteros y alterar la forma en que operan numerosas compañías. Sin embargo, gran parte de ese potencial todavía resulta difícil de cuantificar y, en muchos casos, podría no estar plenamente reflejado en las valoraciones actuales.

Por ello, invertir en inteligencia artificial requiere un enfoque que vaya más allá de la simple exposición a un grupo de valores populares. Comprender cómo interactúan los diferentes actores del ecosistema, identificar qué segmentos pueden crear valor en cada etapa del ciclo y asumir que el liderazgo cambiará con el tiempo puede resultar clave para aprovechar una de las mayores transformaciones económicas de las próximas décadas. En este contexto, la gestión activa y el análisis fundamental pueden desempeñar un papel decisivo para separar el ruido de las oportunidades reales que ofrece la revolución de la inteligencia artificial.


Tribuna de Andrew Heiskell, estratega de renta variable de Wellington Management, y Brian Barbetta, analista global de industrias


Conozca más sobre Wellington

¿Cómo son los ETFs de criptomonedas y en qué mercados existen?

  |   Por  |  0 Comentarios

ETF de criptomonedas:
Canva

Los ETFs de criptomonedas permiten obtener exposición a activos digitales como bitcoin o ether sin necesidad de comprarlos y custodiarlos directamente. Se negocian en bolsa a través de un intermediario financiero, de manera similar a otros productos cotizados.

Sin embargo, no todos los vehículos que el mercado denomina “ETF de criptomonedas” tienen jurídicamente la estructura de un fondo cotizado tradicional. Según el país, pueden adoptar la forma de ETF, ETP, ETN o trust. Por eso, además de conocer el activo al que ofrecen exposición, es importante revisar la estructura legal de cada producto.

Cómo funcionan

Hay dos grandes estructuras. Los productos spot o de contado mantienen directamente la criptomoneda subyacente en custodia y buscan seguir su precio, descontando comisiones y otros gastos. Los productos basados en futuros, en cambio, invierten en contratos derivados sobre la criptomoneda. En este caso, el resultado puede diferir del comportamiento del activo debido, entre otros factores, al costo de renovar los contratos.

También existen productos que agrupan varias criptomonedas y otros con exposición apalancada o inversa. Estos últimos tienen características más complejas y están orientados, en general, a estrategias de corto plazo. El inversor debe distinguir entre la exposición directa al activo, la exposición mediante derivados y la exposición a una combinación de activos.

Por qué interesan a los inversores

La principal ventaja operativa es el acceso. El inversor no necesita administrar claves privadas ni utilizar directamente una plataforma de intercambio de criptomonedas. La custodia del activo, cuando corresponde, queda a cargo de entidades especializadas.

Además, estos instrumentos pueden incorporarse a una cartera tradicional y negociarse mediante cuentas de inversión existentes. Para gestores, asesores e inversores institucionales, esto facilita integrar la exposición a activos digitales dentro de estructuras de inversión ya conocidas. Las condiciones regulatorias, fiscales y operativas, sin embargo, dependen de cada mercado. No obstante, trasladar la custodia a una entidad especializada no elimina el riesgo: lo delega. La solidez del custodio, del emisor y de los proveedores del producto sigue siendo relevante.

Dónde existen

En Estados Unidos se negocian productos de contado vinculados a bitcoin y ether, además de vehículos basados en futuros. Muchos están estructurados jurídicamente como ETP o trust, aunque se los denomine ETFs de manera habitual.

Canadá fue uno de los primeros países en autorizar ETFs de contado de criptomonedas. En Europa, buena parte de la oferta adopta la forma de ETP o ETN y cotiza en mercados como Xetra, Euronext o SIX Swiss Exchange. No suelen ser ETF UCITS tradicionales, entre otras razones por las reglas de diversificación aplicables a estos fondos. Los ETN, además, pueden incorporar riesgo de crédito del emisor.

En Asia-Pacífico, Hong Kong y Australia cuentan con ETF de contado. En América Latina, Brasil dispone de una oferta amplia de ETF vinculados a diferentes criptoactivos. Chile también cuenta con un fondo ETF de bitcoin, mientras que en Argentina se puede acceder localmente a determinados ETF extranjeros mediante CEDEAR.

La disponibilidad concreta para cada inversor depende de su país, su intermediario y las normas de comercialización aplicables.

Qué debe analizar el inversor

El formato cotizado simplifica el acceso, pero no elimina la volatilidad de la criptomoneda que replica. Antes de invertir, conviene revisar qué replica el producto, si mantiene criptomonedas o utiliza derivados, quién realiza la custodia, cuál es su comisión y qué liquidez tiene. También es necesario considerar el tratamiento fiscal y regulatorio de cada jurisdicción.

En definitiva, un ETF o ETP de criptomonedas es, ante todo, un vehículo de acceso. Su funcionamiento y sus riesgos dependen de la estructura concreta del producto y del mercado en el que cotiza.

Kutxabank refuerza su presencia en Córdoba con la llegada de su Banca Premium

  |   Por  |  0 Comentarios

Canva

Kutxabank sigue impulsando su estrategia de gestión patrimonial en Andalucía, con la llegada de la Banca Premium a Córdoba, «desde la que presta ya un servicio experto y especializado a clientes de altos patrimonios». La entidad amplía así sus servicios de mayor valor añadido, después de consolidar la banca privada en la provincia y desplegar ambas bancas en Málaga. Kutxabank desarrolla una propuesta integral para clientes con necesidades patrimoniales avanzadas a través de su unidad de Wealth Management.

Bajo este paraguas, la oficina de Córdoba —con un equipo de 33 gestores— presta servicio a clientes de Banca Personal, Banca Premium —orientada a patrimonios en el tramo entre 400.000 euros y 1 millones de euros y con una propuesta diferencial de planificación financiera— y de banca privada, a través de Fineco Banca Privada Kutxabank, enfocada en altos patrimonios que demandan un mayor grado de sofisticación y un acompañamiento altamente personalizado. Adicionalmente, el grupo desarrolla otros ámbitos de gestión patrimonial -gestión colectiva y personalizada- a través de su red de oficinas de atención a particulares.

El servicio de gestión patrimonial o Wealth Management de Kutxabank en Córdoba gestiona ya un volumen agregado de patrimonios superior a 2.400 millones de euros. “Somos pioneros en la industria de la gestión de activos y la gestión patrimonial. Desarrollamos esta actividad desde hace más de dos décadas y, durante este tiempo, hemos perfeccionado un modelo único, que combina la cercanía con el cliente, el asesoramiento especializado, la planificación financiera y el acceso a soluciones de inversión diversificadas, en un entorno de mercado cada vez más complejo y exigente”, explica Joseba Orueta, director de Wealth Management de Kutxabank. “En base a este modelo, respaldamos la transición desde la cultura del ahorro a la de la inversión y ponemos el foco en los objetivos del cliente —preservación y crecimiento del patrimonio y ordenación financiera a lo largo del ciclo vital—, mediante un acompañamiento personalizado”, concluye.

Andalucía, prioritaria para los servicios de Wealth Management del grupo

Andalucía se ha consolidado como una de las regiones con mayor dinamismo económico y crecimiento patrimonial en España y constituye un territorio prioritario para el desarrollo de los servicios de Wealth Management de Kutxabank, como palanca de crecimiento en el segmento de mayor valor añadido. En 2025, su negocio de gestión patrimonial avanzada creció cerca de un 20% en Andalucía y es atendido por un equipo de más de 70 gestores especializados. 

La entidad prevé mantener su inversión en capacidades y talento, con el objetivo de seguir elevando la calidad del servicio y acompañar a un número creciente de clientes en la gestión de su patrimonio en los próximos años. De hecho, las aperturas en Córdoba y Málaga han venido acompañadas del refuerzo del equipo de Wealth Management en Andalucía y la previsión de seguir ampliando el servicio progresivamente a otras capitales andaluzas.

Los grandes inversores institucionales refuerzan su preferencia por la liquidez, las infraestructuras y los mercados emergentes

  |   Por  |  0 Comentarios

Canva

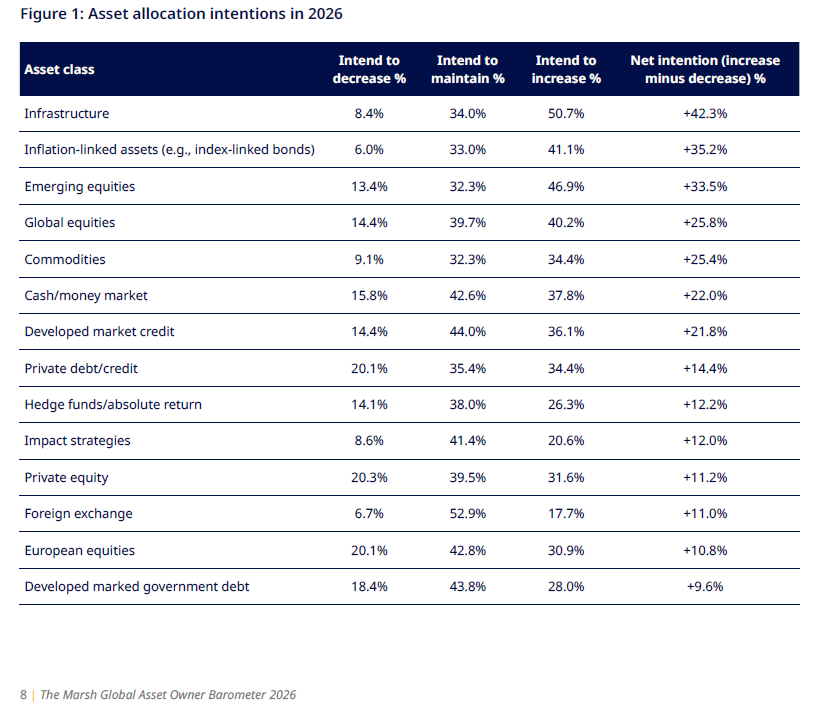
Los principales propietarios de activos a nivel mundial están realizando cambios significativos en sus carteras debido a la incertidumbre geopolítica, la persistente inflación y un abanico de oportunidades de inversión en constante evolución. En concreto, según revela el último informe de Marsh, titulado Global Asset Owner Barometer 2026, en los últimos 12 meses, el 48,4% de ellos ha ajustado su exposición geográfica ante las dificultades macroeconómicas y geopolíticas. Además, un 50,7% prevé aumentar sus asignaciones a infraestructuras este año y un 46,9% planea incrementar su exposición a mercados emergentes.

Otros dos datos significativos sobre cómo esta perfil de inversor está moviendo sus carteras es que un 96,3% de ellas incluye exposición a mercados privados, y todos los segmentos de los mercados privados analizados muestran un incremento neto en las intenciones de asignación. Además un 44%  busca una «mayor selectividad» en los mercados privados, ya que las valoraciones siguen siendo el factor más determinante en la distribución del capital; sus planes apuntan hacia una fase de mayor intencionalidad, y muchos avanzan en el desarrollo de programas de mercados privados más maduros. “Estamos viendo cómo los inversores están afrontando un escenario en el que las decisiones de inversión  están cada vez más condicionadas por factores que van más allá de los propios mercados. La combinación de  incertidumbre geopolítica, transformación tecnológica y cambios en las preferencias de los inversores está llevando a  revisar algunas de las premisas sobre las que se han construido las carteras en los últimos años. En este contexto,  cobra especial importancia mantener una visión integral del riesgo y evitar que las decisiones de inversión respondan  únicamente a las circunstancias del corto plazo”, afirma Romualdo Trancho, Sales Leader de Investments Solutions & OCIO Services de Marsh People &  Investments.

Para Niall O’Sullivan, Global Chief Investment Officer en Marsh Investments and Retirement, las conclusiones de este año coinciden con un aumento histórico de la inversión en infraestructuras para inteligencia  artificial, centros de datos y semiconductores, una transformación que ya está impulsando los resultados empresariales. «El capital se está  moviendo en busca de una verdadera diversificación, protección frente a la inflación y mayor flexibilidad”, reconoce. 

Principales conclusiones y tendencias

El informe, que reúne las opiniones de 430 propietarios de activos que gestionan un total agregado de 5,76 billones de dólares estadounidenses, destaca especialmente el papel activo de los inversores europeos, que muestran una mayor sensibilidad  hacia el riesgo geopolítico y una apuesta más decidida por la inteligencia artificial y los fondos sostenibles frente a Estados Unidos. De hecho, en Europa, el 65% de los propietarios de activos prioriza las herramientas de IA en sus inversiones durante los próximos  12 meses, frente al 58% a nivel global. Asimismo, el 83% de los inversores europeos (excluido Reino Unido) considera  que los riesgos geopolíticos tendrán un impacto significativo en sus decisiones de inversión, frente a una mayor  preocupación por la inflación entre los inversores estadounidenses. 

«Resulta relevante que un 51% de los grandes propietarios de activos planea incrementar sus inversiones en  infraestructuras durante los próximos 12 meses. Mientras que los activos ligados a la inflación y las acciones de mercados  emergentes también ganan fuerza, con un 41% y un 47% de los encuestados, respectivamente, que prevén aumentar  su exposición. El cambio más relevante respecto al año anterior se ha producido en la asignación a efectivo: un 38% de los  participantes planea incrementar su posición en liquidez a lo largo del próximo año, frente al 9% registrado en 2025″, indica el documento en sus conclusiones.

Según la valoración de O’Sullivan, estos movimientos sugieren que los inversores están adoptando una estrategia deliberada de barbell, reforzando su  protección ante caídas y la diversificación, pero manteniendo la flexibilidad para aprovechar oportunidades de mercado. “Para hacerlo bien, los inversores necesitan más que buenas ideas: requieren asesoramiento y  soluciones integradas que traduzcan la estrategia en acción, considerando mercados, riesgos, liquidez y objetivos de  rentabilidad a largo plazo”, afirma.

Mercados privados e IA

En consecuencia a esta necesidad que identifica O’Sullivan, la exposición a mercados privados es prácticamente universal entre los 430 propietarios de activos consultados. En concreto, el  96% declara tener inversiones en mercados privados, frente al 80% de 2025. Sin embargo, matiza el documento, el interés por la deuda  privada y el capital riesgo se ha enfriado respecto al año anterior. Solo un 34% planea aumentar su exposición a deuda  privada este año, frente al 48% registrado en 2025. 

Además, a pesar de que el acceso a los mercados privados es más amplio, los inversores están siendo más selectivos: el 44%  afirma mantener el ritmo de inversión, pero con un enfoque más selectivo, siendo la valoración el factor más  determinante en la asignación de capital, según cita casi la mitad de los encuestados (47%).  “Acceder a los mercados privados es hoy más fácil, pero gestionarlos correctamente es más complejo. Las valoraciones  están ajustadas, la competencia por los activos se ha intensificado y el éxito depende ahora de la pericia en la ejecución  de operaciones, más que de la simple disponibilidad de capital para invertir. La próxima etapa premiará a los  inversores capaces de planificar los compromisos, mantener la disciplina en la inversión y entender cómo cada activo  afecta a la liquidez y al riesgo global de la cartera”, explica Garvan McCarthy, Chief  Investment Officer of Alternatives en Marsh Investments and Retirement.

Para  McCarthy, la siguiente fase recompensará a los propietarios de activos capaces de ritmar los compromisos de capital, mantener la disciplina en el análisis de riesgos (underwriting) y comprender cómo afecta cada exposición a la liquidez de la cartera y al riesgo global. «Se trata de capacidades que exigen un elevado nivel de recursos, así como auditorías detalladas (due diligence), planificación del flujo de caja y supervisión de los gestores. Para muchos propietarios de activos, el modelo óptimo combina una clara gestión interna de la estrategia con apoyo externo selectivo en aquellas áreas donde el conocimiento especializado permita mejorar la ejecución», añade.

Respecto a la inteligencia artificial (IA), su adopción en los modelos operativos está avanzando más deprisa que el desarrollo de la  gobernanza interna para su uso. Ante esta tendencia, un 32% reconoce que la IA se utiliza en ciertas áreas sin una  gobernanza madura, mientras que un 23% continúa desarrollando políticas y realizando pruebas limitadas. Solo un 13%  afirma contar con políticas globales de IA y usos definidos en inversión.  A pesar de ello, según muestra el informe, la inversión en IA sigue creciendo: 58% de los propietarios de activos sitúa las herramientas de IA  como prioridad de gasto en los próximos 12 meses, por delante de la gestión de datos (46%) y los sistemas de control  de riesgos (33%). 

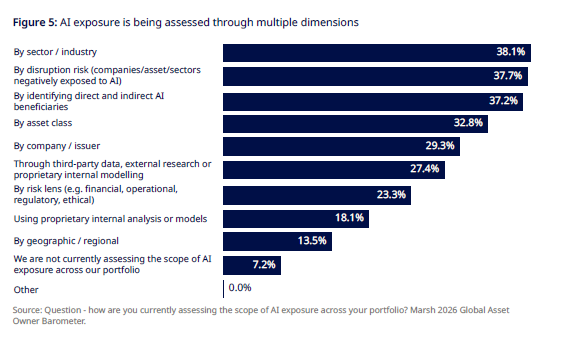
Los resultados de este año muestran hasta qué punto los propietarios de activos ya están analizando el impacto potencial de la IA y la disrupción tecnológica en las inversiones y la rentabilidad; solo el 7,2% no evalúa la exposición a la IA en sus carteras. Sin embargo, los enfoques siguen siendo variados y apenas hay indicios de convergencia hacia un marco coherente. Según el documento, los métodos más extendidos para evaluar dicho impacto se centran en la transmisión económica de la disrupción, lo que refleja la naturaleza sistémica de los efectos de la tecnología y la IA.

Riesgo geopolítico, principal inquietud a corto 

Por último, el informe muestra que los factores que impulsan las decisiones a corto plazo son distintos de los que moldean la estrategia a largo plazo. «El  riesgo geopolítico es la gran preocupación inmediata, considerado significativo por el 75% de los encuestados en los  próximos 12 meses, seguido de la inflación (73%) y la disrupción tecnológica o de la IA (73%).  A medio y largo plazo, un 83% destaca la tecnología, la automatización y la disrupción  generalizada como elementos clave en las oportunidades y riesgos de inversión; el mayor porcentaje entre las  tendencias estructurales consultadas», indica el documento en sus conclusiones. 

En conjunto, estos cambios refuerzan la protección frente a caídas y la diversificación, al tiempo que preservan la flexibilidad para responder de forma dinámica a las oportunidades del mercado. En este sentido, el efectivo y el crédito líquido pueden respaldar futuras asignaciones de capital y permitir ajustes rápidos en la cartera; los activos vinculados a la inflación y las infraestructuras ofrecen exposición a flujos de caja reales y dinámicas de precios; y la renta variable de mercados emergentes amplía los factores de crecimiento ofreciendo, además, una potencial cobertura adicional contra la inflación.

Además, los cambios en la posición geográfica, tanto los completados como los planificados, son destacados. Casi la mitad de los encuestados afirmó haber ajustado su exposición regional durante el último año, mientras que los planes a futuro indican una moderación en la demanda tanto de renta variable estadounidense (-10,3 % en intenciones netas) como del Reino Unido (-16,5 %). «En conjunto, estos giros reflejan una reevaluación de la concentración, el valor relativo y el equilibrio de riesgo entre regiones. La concentración de un reducido grupo de empresas tecnológicas en los principales índices estadounidenses ha hecho que la exposición geográfica sea sinónimo de concentración sectorial y de factores. En el Reino Unido, unas intenciones de asignación más débiles pueden responder a otro tipo de inquietudes sobre las perspectivas económicas del país, la composición de su mercado y el atractivo relativo de las oportunidades en otras regiones», indica el informe.

Por último, concluye que los cambios en la posición geográfica, tanto los completados como los planificados, son destacados. Casi la mitad de los encuestados afirmó haber ajustado su exposición regional durante el último año, mientras que los planes a futuro indican una moderación en la demanda tanto de renta variable estadounidense (-10,3 % en intenciones netas) como del Reino Unido (-16,5 %). En conjunto, estos giros reflejan una reevaluación de la concentración, el valor relativo y el equilibrio de riesgo entre regiones. La concentración de un reducido grupo de empresas tecnológicas en los principales índices estadounidenses ha hecho que la exposición geográfica sea sinónimo de concentración sectorial y de factores. En el Reino Unido, unas intenciones de asignación más débiles pueden responder a otro tipo de inquietudes sobre las perspectivas económicas del país, la composición de su mercado y el atractivo relativo de las oportunidades en otras regiones.

«En el corto plazo, la toma de decisiones está marcada por el riesgo geopolítico y la inflación, mientras que, a largo  plazo, la tecnología y la disrupción ejercerán una mayor influencia en las fuentes de rentabilidad. La resiliencia exigirá  gestionar los riesgos que ya impactan en las carteras, pero también revisar algunos supuestos que podrían no seguir  vigentes en un contexto más inestable”, concluye Deborah  Wardle, International Chief Investment Officer en Marsh Investments and Retirement.