HSBC revela que cuatro de cada cinco emprendedores (79%) prevén aumentar la inversión en inteligencia artificial en su principal negocio durante los próximos doce meses. Según su informe “Global Entrepreneurial Wealth Report 2026”, los encuestados esperan destinar el 21% de sus ingresos anuales a este tipo de inversión. Los emprendedores con alto patrimonio esperan que la IA abra nuevas oportunidades de crecimiento, impulsando las inversiones en esta tecnología por valor de 367.000 millones de dólares durante el próximo año.
El estudio ha sido elaborado a partir de una encuesta realizada a más de 3.000 fundadores con patrimonios elevados (HNW y UHNW) de todo el mundo. Según el informe, el 44% de la muestra considera que la integración de la IA en sus empresas incrementará el número de empleados en los próximos dos años, mientras que un 23% prevé una reducción de plantilla. La principal razón señalada para utilizar la IA en sus negocios es mejorar la productividad de los empleados (43%).
Otro hallazgo clave es el optimismo que los empresarios siguen mostrando a pesar de la incertidumbre de los mercados durante el año. Un 95% afirma sentirse positivo respecto a las perspectivas de su negocio, mientras que un 90% cree que su patrimonio personal mejorará en los próximos doce meses. Casi la mitad (49%) se muestra “muy positiva” sobre la evolución de su negocio, aunque este porcentaje desciende frente al 54% registrado en 2025.
“Nuestra última investigación muestra cómo la inteligencia artificial se ha convertido en el nuevo terreno de prueba del espíritu emprendedor, donde fundadores y empresarios hacen lo que mejor saben hacer: transformar la disrupción en oportunidad. Los más exitosos están combinando inversión decidida con una ejecución disciplinada, utilizando la IA para reforzar su resiliencia y aprovechar oportunidades en todo el mundo”, ha señalado Ida Liu, CEO de HSBC Private Bank.
Otros datos destacados de la investigación
La fuerte actividad corporativa se refleja en que más de cuatro de cada cinco encuestados (83%) están considerando operaciones de M&A. En torno a la mitad (52%) estudia adquirir una empresa en su propio mercado durante el próximo año, mientras que un 43% busca expandirse a nuevos mercados. Por otro lado, la nueva generación femenina es la que se muestra más optimista, siendo el grupo de mujeres UHNW de entre 18 y 34 años las que destacan. años. Tres de cada cuatro (74%) creen que su patrimonio mejorará sustancialmente, frente a una media global del 44%.
Con un perfil cada vez más internacional, el 72% ha residido en más de un país a lo largo del año, y el 70% prevé trasladarse o sumar una residencia adicional en el extranjero durante el próximo año. En cuanto a sus preocupaciones, un tercio (32%), afirma que le preocupa encontrar el equilibrio entre disfrutar y hacer crecer su patrimonio. Las principales inquietudes financieras de los encuestados son la volatilidad de los mercados (31%), la inflación (30%) y el riesgo de cometer errores de inversión irreversibles (29%).
Foto cedidaMartin Halblaub, cofundador y presidente de Estating.
Estating inicia una nueva etapa de crecimiento en Europa con su entrada en el mercado español. La compañía es una plataforma fintech especializada en inmobiliario que integra toda la cadena de valor necesaria para llevar activos inmobiliarios de perfil institucional al wealth management, desde su originación y selección hasta su estructuración, titulización y distribución como productos de inversión dentro de un marco europeo regulado.
Según estimaciones de Savills Research, el inmobiliario es la clase de activo más grande del mundo, con un valor estimado de 393,3 billones de dólares a cierre de 2024. Estating estima que menos del 10% es accesible a través de canales de inversión institucionales. Esta brecha es precisamente la que aborda la compañía, proporcionando la infraestructura financiera y tecnológica necesaria para transformar activos inmobiliarios en productos de inversión que puedan incorporarse a carteras de gestión patrimonial y distribuirse a través de canales bancarios y de asesoramiento financiero.
En sus primeras operaciones, Estating se ha asociado con RealTech Capital y Tortuga para reforzar su infraestructura europea. Martin Halblaub, cofundador, presidente y CEO de Estating, destaca que “una parte relevante del mejor inmobiliario institucional se negocia de forma privada, fuera de mercado, y ahí es precisamente donde el capital institucional y patrimonial no puede llegar: no por falta de apetito, sino por falta de una vía con una gobernanza que un intermediario regulado pueda aceptar. Estating lleva seis años construyendo y operando esa vía. Hoy la extiende a Europa con sus dos primeros socios europeos: RealTech Capital en el lado del producto y Tortuga en el del canal digital”.
RealTech Capital es una gestora luxemburguesa de activos reales nacida de un grupo promotor polaco de segunda generación que ha construido y entregado más de 10.000 unidades. Actualmente desarrolla una plataforma de fondos en Luxemburgo, inicialmente centrada en Polonia. El intercambio funciona en las dos direcciones: RealTech Capital accede a una infraestructura de mercados de capitales que de otro modo tendría que construir, y que convierte sus activos en valores que un inversor internacional puede mantener.
Tortuga, también con sede en Luxemburgo, emite security tokens bajo MiFID y da acceso institucional al ecosistema de activos digitales a través de distintas blockchain y sistemas de custodia.
El modelo de negocio
Fundada en 2020 por Martin Halblaub y Daniel Vegue Domínguez, Estating responde a una cuestión estructural del mercado inmobiliario y del wealth management: una parte relevante de los activos inmobiliarios de calidad institucional se negocia de forma privada y resulta difícil de integrar en los canales habituales de distribución patrimonial. Al mismo tiempo, bancos privados, gestores patrimoniales y family offices buscan estructuras que permitan incorporar este tipo de activos a sus carteras con los estándares operativos y regulatorios propios de los mercados financieros.
Su modelo combina el acceso, la originación y la selección de activos con la infraestructura financiera y tecnológica necesaria para estructurarlos y convertirlos en productos de inversión preparados para su integración en carteras patrimoniales, con procesos compatibles con los sistemas de custodia y reporting utilizados por los profesionales de inversión.
“España reúne dos características relevantes: una oferta inmobiliaria de gran dimensión y uno de los ecosistemas de wealth management más desarrollados de Europa. Esa combinación nos permite acercar activos inmobiliarios a una red consolidada de bancos privados, gestores patrimoniales y family offices. Llegamos con una infraestructura que ya lleva seis años funcionando”, señala Halblaub, cofundador, presidente y CEO de Estating.
El objetivo es integrar dos ecosistemas que tradicionalmente han operado con infraestructuras diferentes: por un lado, el de los socios especializados en la originación y gestión de activos; por otro, el de los bancos privados, gestores patrimoniales, family offices e inversores institucionales. Estating se integra en ambos ecosistemas y aporta la infraestructura necesaria para conectar el activo con el producto de inversión, desde su selección, estructuración y titulización hasta su distribución a través de canales profesionales.
La compañía trabaja bajo un modelo business-to-business (B2B) y no distribuye directamente al inversor final. Su infraestructura permite a sus socios de distribución incorporar productos inmobiliarios a sus propios canales de wealth management con características propias de los mercados financieros, como identificación mediante ISIN, custodia, reporting y transferibilidad.
Para gestores patrimoniales y family offices, esto se traduce en tres ventajas clave:
1.- Acceso. El inmobiliario de calidad institucional se vuelve accesible con tamaños de inversión habituales en una cartera, incluidos activos que hasta ahora se negociaban fuera de mercado. Un cliente puede mantener varias posiciones diversificadas entre mercados y tipos de activos, en lugar de realizar una única inversión directa de gran tamaño o no tener acceso a ellas.
2.- Integración en cartera. El activo se estructura como un valor con ISIN, depositado en la custodia habitual del cliente y valorado e informado junto al resto de posiciones de su cartera. No es necesario crear un vehículo específico, administrar la titularidad directa ni establecer un sistema de reporting independiente.
3.- Transferibilidad. Se trata de un valor y, como tal, puede transmitirse de acuerdo con las condiciones establecidas en cada emisión.
Una compañía europea con presencia transatlántica
Estating, con domicilio y gobierno corporativo en Luxemburgo, alcanzó la rentabilidad en 2025 y afronta ahora una nueva etapa de crecimiento en Europa, con España como mercado estratégico. Durante sus primeros seis años de actividad ha desarrollado principalmente su negocio en Estados Unidos y Latinoamérica, donde ha construido su infraestructura, con socios de activos en Estados Unidos y socios de distribución en Latinoamérica.
“Esta expansión representa un paso natural para una infraestructura que ya hemos desarrollado internacionalmente. Latinoamérica ha sido un mercado fundamental para construir nuestro modelo de distribución y ahora España nos permite reforzar el vínculo entre Europa, Latinoamérica y Estados Unidos”, afirma Vegue Domínguez, cofundador y CEO de Estating para Latinoamérica.
España es ahora un mercado estratégico para la compañía por la combinación de un mercado inmobiliario relevante y un ecosistema consolidado de bancos privados, gestores patrimoniales y family offices.
Talento internacional para la nueva etapa
La expansión se apoya en un equipo directivo con presencia en distintos mercados europeos y latinoamericanos.
Martin Halblaub, cofundador y presidente de Estating, se traslada a España para ejercer también la función de CEO del grupo y liderar desde aquí la nueva etapa de expansión europea de la compañía. Cuenta con tres décadas de experiencia en servicios financieros, mercados e infraestructura financiera. Fue el primer CEO de SIX Digital Exchange (SDX) y ha ocupado posiciones directivas en entidades como HSH Nordbank, NordLB y la Bolsa de Hannover.
Daniel Vegue Domínguez, cofundador y CEO de Estating para Latinoamérica, lidera el desarrollo de la compañía en la región desde Montevideo.
Carlos Salinas, desde Andorra, ocupa el cargo de CEO de Estating Digital y Head of Wealth Management Iberia, reforzando el posicionamiento de la compañía dentro del ecosistema de wealth management de la península.
La estructura internacional se completa con Ralf Jakobs, Head of Capital Markets Advisory y responsable de Europa Central y Oriental desde Luxemburgo; Dennis Thiemann, Group COO y CFO desde Alemania y Pablo Montoliu, Group CTO desde España.
Coincidiendo con el año de su centenario, Banca March refuerza su apuesta por el País Vasco con la apertura de un nuevo centro de negocio en la Avenida de la Libertad número 2, uno de los principales ejes económicos y financieros de San Sebastián. Según destaca, ha construido durante un siglo un modelo de negocio basado en la especialización, la prudencia y las relaciones a largo plazo con sus clientes.
La entidad explica que la apertura de estas nuevas instalaciones refleja la consolidación y el fuerte crecimiento de Banca March en Euskadi. Desde 2018, el volumen de negocio de la entidad en el territorio ha pasado de 2.000 millones a 3.500 millones de euros, lo que supone un crecimiento acumulado del 75%. Según indica, en el caso de San Sebastián, la evolución ha sido especialmente significativa, “ya que el volumen de negocio de la oficina se ha duplicado desde su apertura”, destacando los crecimientos anuales superiores al 10% en el negocio especializado de Banca Privada, Banca Patrimonial y Banca de Empresas.
Telmo Marchessi, director de la Zona Norte de Banca March, ha destacado: «Somos el único banco español de propiedad 100% familiar y llevamos cien años desarrollando un modelo sustentado en cuatro pilares fundamentales: compromiso accionarial, asesoramiento especializado, calidad de servicio superior y profesionales excelentes. Entendemos que detrás de cada empresa hay personas y familias con objetivos patrimoniales propios. Por eso, el punto de partida es siempre conocer sus metas y objetivos vitales para diseñar una estrategia a medida que integra de forma coherente las necesidades personales y empresariales de cada cliente».
Una banca a medida de sus clientes
El nuevo centro de negocio cuenta con una superficie de 312 metros cuadrados y ha sido diseñado para ofrecer una experiencia de asesoramiento diferencial. Dispone de cuatro salas de reuniones equipadas con la última tecnología y responde a criterios de eficiencia y sostenibilidad. La entidad destaca que el emplazamiento, además, aporta un valor simbólico, ya que acogió desde 1924 uno de los talleres de alta costura de Cristóbal Balenciaga.
«Existe un paralelismo interesante con nuestra forma de trabajar. En Banca March compartimos esa misma filosofía de la alta costura: no creemos en soluciones estándar, sino en acompañar a cada cliente con propuestas adaptadas a sus necesidades y a su momento vital, construyendo estrategias a medida”, añade Marchessi.
Foto cedidaGianluca Di Mascio, Portfolio Manager (izquierda) y Karan Bhanot, Associate Portfolio Manager, de Columbia Threadneedle.
Columbia Threadneedle Investments, un grupo líder mundial en gestión de activos, ha nombrado a Gianluca Di Mascio Portfolio Manager y a Karan Bhanot Associate Portfolio Manager dentro de su equipo de Research Enhanced Strategies en Londres. Ambos reportarán a Chris Lo, Head of Research Enhanced Strategies, con sede en Boston, y apoyarán el desarrollo continuo de la creciente oferta de ETFs activos de la firma para clientes del Reino Unido y Europa.
Estos nombramientos reflejan el crecimiento del negocio de ETFs activos de Columbia Threadneedle, tras el lanzamiento de su Serie QR (Quant Redefined), que ofrece a los inversores del Reino Unido y Europa acceso a cuatro ETFs activos “core” diseñados para ofrecer una exposición diferenciada y potenciada por el análisis de los principales mercados de renta variable. Los nombramientos se producen tras el lanzamiento, a principios de este mes, del CT QR (“Quant Redefined”) Series Emerging Markets Equity Active UCITS ETF, que cotiza en la Deutsche Börse Xetra, la Bolsa de Londres (London Stock Exchange) y la Bolsa Suiza (SIX Swiss Exchange).
Gianluca Di Mascio se incorpora procedente de Vanguard Asset Management, donde pasó casi seis años gestionando y operando carteras de multiactivo indexadas, ETFs y fondos indexados de renta variable. Gianluca también pasó cinco años en London Stock Exchange Group trabajando en mercados de capitales.
Karan Bhanot se incorpora procedente de Legal & General Asset Management, donde fue Quantitative Strategist dentro del equipo de Índices y ETFs. En este puesto fue responsable del desarrollo y la gestión de estrategias de inversión sistemáticas en una gama de productos ETF, así como del análisis cuantitativo y el desarrollo de infraestructura.
Estos nombramientos refuerzan aún más al equipo de Research Enhanced Strategies, con un patrimonio gestionado de 21.200 millones de dólares a 31 de agosto de 2026, a medida que la firma continúa desarrollando soluciones de inversión innovadoras para sus clientes. El equipo de Research Enhanced Strategies utiliza análisis cuantitativo propio junto con las perspectivas del equipo global de research fundamental de la firma para construir carteras diseñadas para ofrecer alfa consistente manteniendo niveles moderados de riesgo.
Chris Lo, Head of Active ETFs, Head of Research Enhanced Strategies, ha declarado: «Estamos encantados de dar la bienvenida a Gianluca y Karan al equipo. Ambos aportan una experiencia muy relevante y complementaria en gestión de carteras, inversión cuantitativa y mercados de ETF. Sus nombramientos refuerzan aún más nuestras capacidades de inversión y desempeñarán un papel importante a medida que continuamos expandiendo nuestra plataforma Research Enhanced y desarrollando nuestra oferta de ETF activos para clientes en el Reino Unido y Europa»
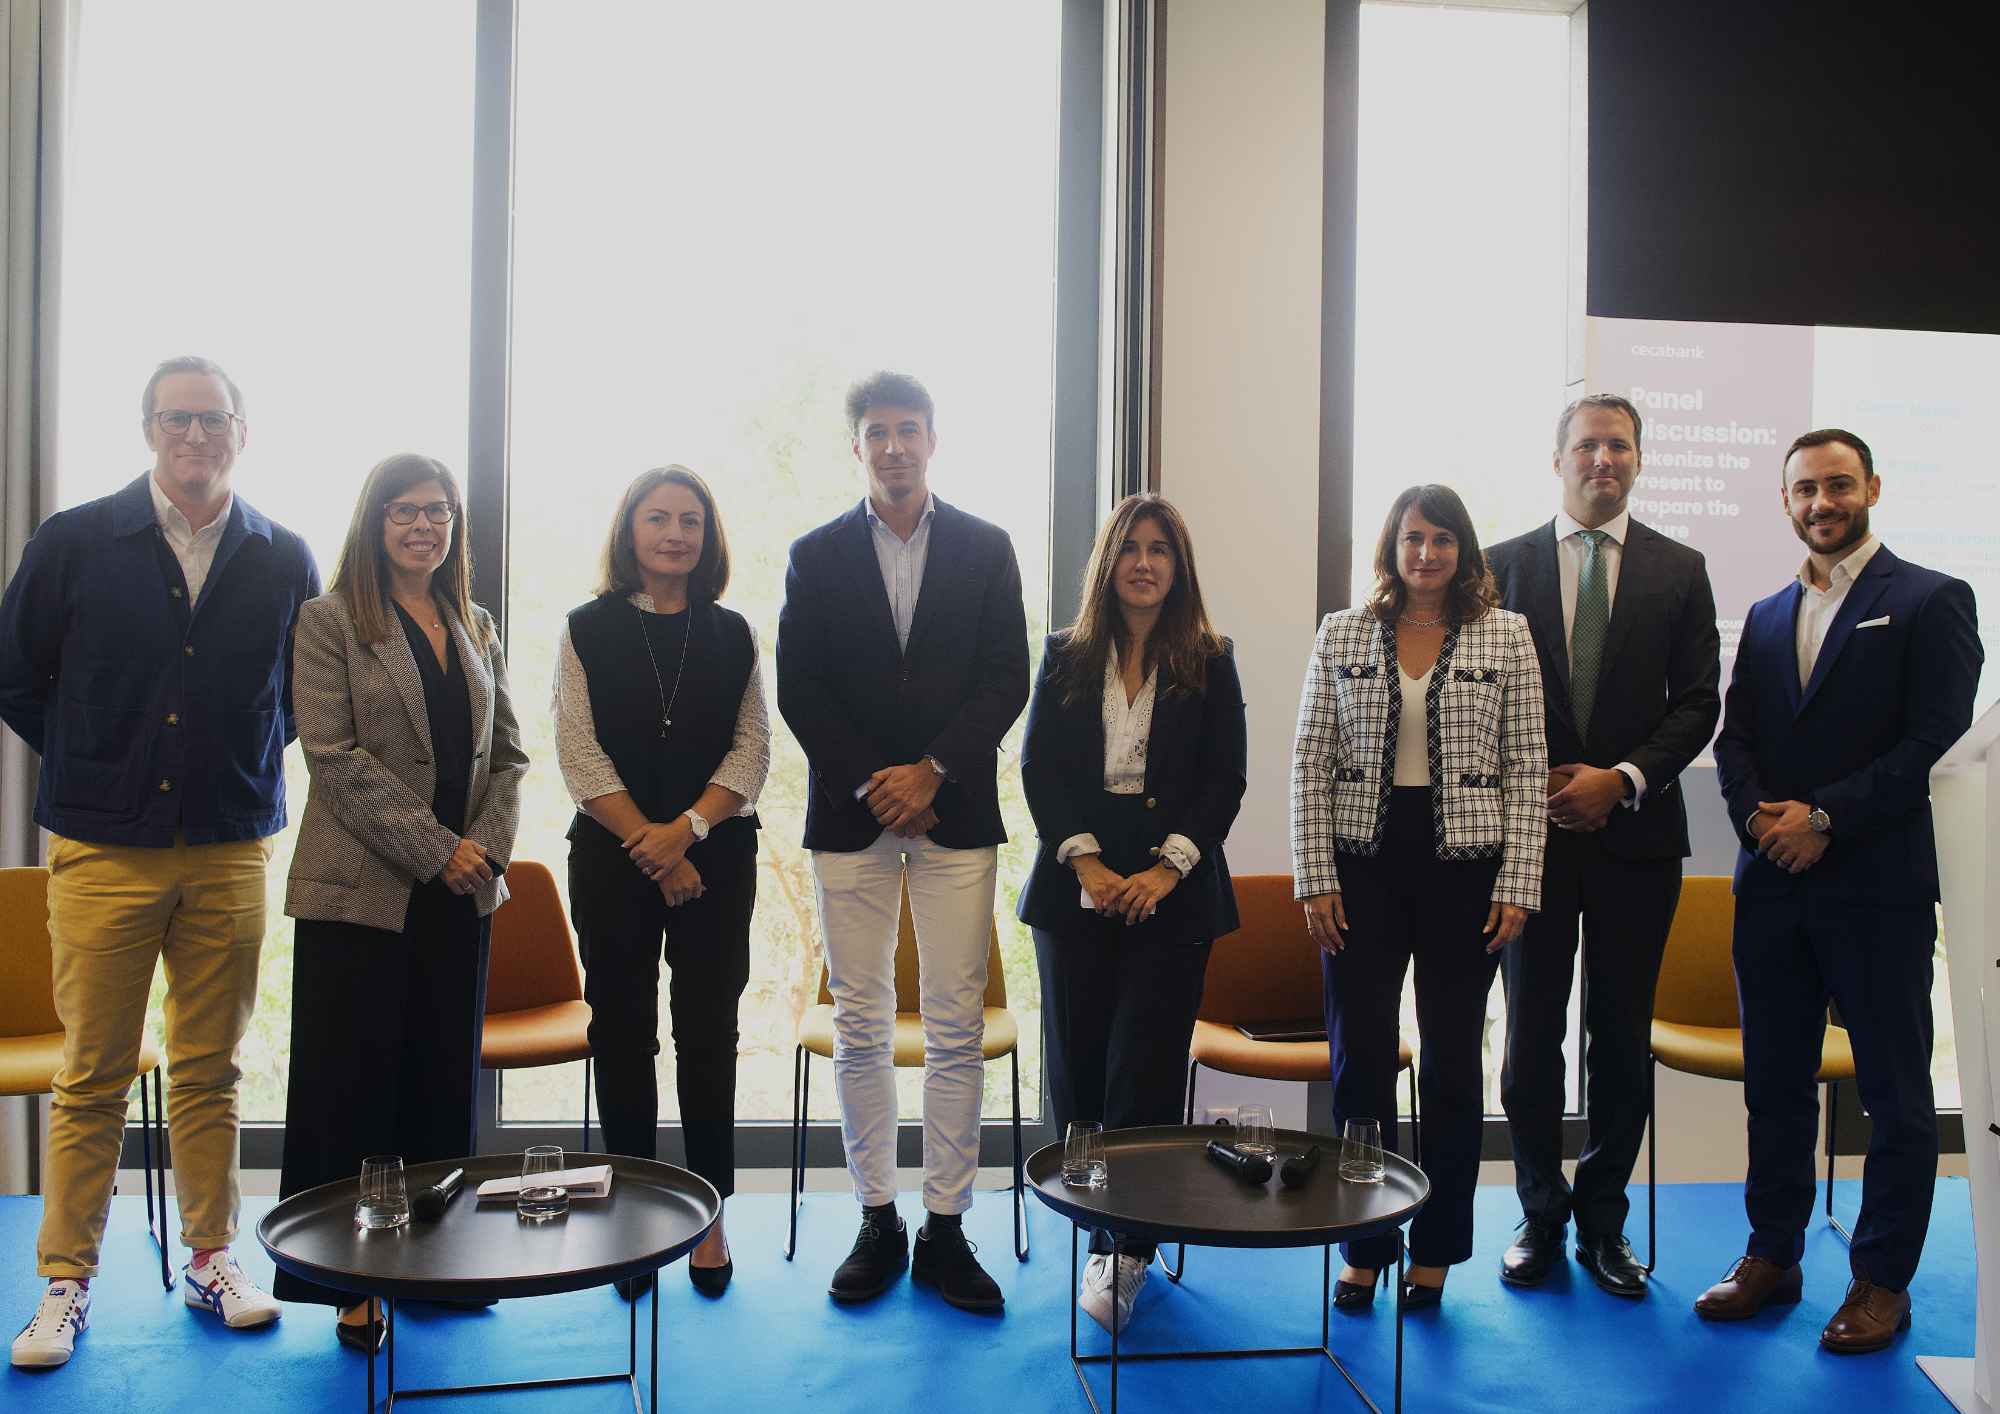
Cecabank ha celebrado en Luxemburgo la jornada Building Luxembourg’s digital assets ecosystem: a strategic roundtable, un encuentro que ha reunido a representantes de entidades financieras, gestoras, proveedores tecnológicos y otros organismos para analizar las oportunidades que ofrecen los activos digitales al sector financiero.
La consejera delegada de Cecabank, Ainhoa Jáuregui, ha inaugurado el encuentro destacando: “En Cecabank estamos construyendo un puente entre las infraestructuras financieras tradicionales y la nueva economía tokenizada. Queremos que nuestros clientes puedan acceder a nuevas formas de dinero digital, stablecoins y activos tokenizados con los mismos estándares de seguridad, control y cumplimiento regulatorio que han caracterizado siempre nuestra actividad”.
El encuentro ha contado con una ponencia de Vid Hribar, Head of Institutional Partnerships de Qivalis, quien ha hablado sobre el desarrollo de nuevas infraestructuras para los mercados financieros. Asimismo, la mesa redonda Tokenize the present to prepare the future ha reunido a Emmanuelle Lemarquis, Conducting Officer Compliance & Legal de CaixaBank Asset Management Luxembourg; Carlos Matilla, CEO de ioBuilders; Ben Brophy, Head of Institutional Growth Europe de Solana Foundation; y Virginia Linares, Head of Coordination & Control, Securities Services de Cecabank. El debate ha sido moderado por Simon Gorbutt, Deputy CEO de Luxembourg for Finance.
La jornada fue clausurada por Brenda Bol, Country Head of Cecabank S.A., Branch in Luxembourg, quien ha destacado el papel de Luxemburgo como uno de los principales centros de innovación financiera en Europa y el interés suscitado por el encuentro: “La respuesta a esta jornada refleja el dinamismo de un sector que avanza con paso firme en el desarrollo de la tokenización”. Asimismo, ha añadido: “Año y medio después de la apertura de nuestra sucursal, podemos afirmar que aquella decisión ha sido un acierto. Hemos reforzado nuestra presencia internacional y estrechado nuestra relación con los clientes, lo que nos permite acompañarlos más de cerca en su crecimiento y adaptación a un entorno financiero en constante evolución”.
Construyendo el ecosistema europeo de activos digitales
La apuesta de Cecabank por los activos digitales se sustenta en su experiencia como proveedor B2B neutral y especializado y en su capacidad para trasladar a este nuevo ecosistema toda su experiencia en custodia institucional, su capacidad tecnológica y sus exigentes estándares regulatorios. Como una de las principales infraestructuras de Securities Services del mercado ibérico, la entidad contribuye a conectar las finanzas tradicionales con las nuevas oportunidades que ofrece la economía tokenizada.
Esta estrategia cuenta además con un sólido respaldo regulatorio. Cecabank es la única entidad financiera inscrita en el registro del Banco de España como proveedor de servicios de criptoactivos (CASP), autorización obtenida en noviembre de 2024. Un año después, el banco se convirtió en el primer custodio B2B en España en obtener la licencia MiCA. Además, ha iniciado el proceso de pasaporte europeo con el objetivo de extender estos servicios a Irlanda, Portugal y Luxemburgo.
La estrategia de la entidad se ha materializado en diversos avances durante el último año. En mayo de 2026, Cecabank puso en marcha su servicio de custodia de criptoactivos para entidades financieras, con una solución integral que permite a estas ofrecer a su cliente final servicios de compraventa de criptoactivos con las máximas garantías. Dos meses después, participó junto a otras entidades financieras españolas en la primera prueba de concepto multibanco de depósitos tokenizados en España, constatando el potencial del dinero digital para transformar los procesos de pago y liquidación.
En el ámbito europeo, el banco se incorporó en mayo de 2026 a Qivalis, consorcio bancario que trabaja en el desarrollo de una stablecoin denominada en euros bajo MiCA. Posteriormente, se convirtió en la primera entidad española en incorporarse como miembro fundador de Regulated Layer One (RL1), una infraestructura blockchain paneuropea para el sector financiero con sede en Luxemburgo. Según destaca la entidad, en conjunto, estos avances refuerzan el posicionamiento de Cecabank como una de las entidades europeas más activas en el desarrollo de infraestructuras y servicios para la economía digital, con una propuesta orientada a acompañar a las entidades financieras en la adopción de los activos digitales.
La presencia de las mujeres en el universo de la inversión alternativa tiene un fuerte reto por delante si tenemos en cuenta que, actualmente, más del 86% del venture capital se invierte en equipos formados exclusivamente por hombres. En opinión de Maite Fibla, Co-founder & Managing Partner de Ship2B Ventures, estamos ante una auténtica brecha de género. Sobre cómo es la realidad de la presencia de las mujeres profesionales e inversoras en los mercados privados y cómo fomentar su presencia, hemos hablado con ella en esta entrevista.
¿En qué medida existe una brecha de género en las inversiones en mercados privados?
En los mercados de capital podemos diferenciar entre quien recibe el capital, quien lo gestiona y quien lo posee. Y la brecha está en los tres lados de la mesa. Del lado de quien lo recibe, solo el 14% del capital riesgo global va a equipos fundadores con al menos una mujer, y apenas un 2% a equipos formados solo por mujeres. Del lado de quien lo gestiona, solo el 11% de las personas que toman decisiones de inversión en venture capital son mujeres. Y del lado de quien lo posee, aunque las mujeres ya controlan el 32% de la riqueza global y se espera que lleguen al 45% en 2030, la presencia de la mujer inversora en los mercados privados todavía es muy limitada. El capital y el talento existen, lo que falta es que lleguen a los mercados privados.
¿Cuáles cree que son los principales frenos que encuentran las mujeres?
Vemos tres frenos. El primero es de acceso. Los tickets mínimos de los fondos y de las rondas están pensados para inversores institucionales o grandes patrimonios, y muchas mujeres con capacidad inversora se quedan fuera. El segundo es de red. El dealflow, las oportunidades de inversión, circula por redes principalmente masculinas, y a quien no está en esas conversaciones le cuesta más identificarlas. Y, en tercer lugar, el freno es cultural, durante décadas se ha educado a las mujeres para proteger el patrimonio, no para ponerlo a trabajar, y el venture capital, con su iliquidez y su riesgo, se percibe como un terreno ajeno. Además, el venture capital tiene una peculiaridad: es una clase de activo que se aprende invirtiendo, en comunidad, y casi nadie les había abierto esa puerta.
¿Cómo se puede revertir esta realidad o acabar con estos frenos?
Creo que se puede revertir bajando el ticket mínimo, abriendo la red y aprendiendo juntos, mujeres y hombres. Vehículos que permitan entrar con importes asumibles, comunidades de inversores donde las mujeres tengan un rol activo y compartan dealflow y criterio de inversión, y espacios donde se hable de inversión con naturalidad.
Según vuestra experiencia, ¿cuál es la puerta de entrada para muchas de estas mujeres inversoras en el mercado privado? ¿Qué clase de activo o temática de inversión?
El impacto o, dicho de otro modo, la inversión con propósito y alineada con sus valores. Las mujeres inversoras, como cualquier inversor, buscan por supuesto rentabilidad financiera, pero al mismo tiempo quieren que sus inversiones estén alineadas con sus valores. Digamos que somos más exigentes. No nos conformamos con una de las dos cosas, queremos las dos. Por eso, las mujeres están empezando a entrar en el mercado privado cuando la inversión tiene un propósito claro, sin renunciar a la rentabilidad: salud, envejecimiento, clima, educación o igualdad de género. Muchas llegan desde la filantropía o desde su propia trayectoria profesional, y el venture capital de impacto les permite unir las dos cosas. Y entran mejor acompañadas, invirtiendo en comunidad con otras mujeres que ya lo han hecho.
De las tendencias que hemos hablado, ¿existe alguna diferencia entre lo que vemos en España y lo que vemos en Europa?
Las tendencias son las mismas, pero España parte de más atrás en madurez del ecosistema de venture capital y de impacto, y eso hace que el reto sea doble. La buena noticia es que aquí el movimiento está empezando a organizarse: redes de business angels femeninas que empiezan a mirar los mercados privados; family offices donde las mujeres asumen un rol más activo en la gobernanza y la toma de decisiones, lo que les lleva a replantear sus tesis de inversión.
¿Cómo puede cambiar esta realidad la iniciativa Anima?
Anima es una comunidad impulsada por Ship2B Ventures y formada por sus inversoras de impacto: mujeres inversoras (asset owners) con perfiles diversos, de family offices, alta dirección y emprendedoras de éxito. Su objetivo es transformar el venture capital desde dentro para hacerlo más inclusivo y orientado al impacto. Anima trabaja con cuatro palancas: la primera es la inversión femenina; la segunda palanca tiene que ver con a quién financiamos: queremos más fundadoras y cofundadoras con acceso a capital; la tercera con qué financiamos; y la cuarta es el activismo transformador.
¿Qué mujeres se han sumado a esta iniciativa?
Entre las inversoras de impacto de Anima están Blanca Ochoa, business angel y cofundadora de WA4STEAM; Pilar Riesco, alta directiva internacional y business angel; y Gemma Cernuda, miembro de un family offices y fundadora de Ellas Deciden. En palabras de Gemma: “Una perspectiva femenina en la forma de hacer negocios amplía el rango de comprensión, acción y creatividad… llevándonos a un mercado más inclusivo, auténtico, comprometido y sexy”.
Foto cedidaStephen DuFour, gestor en la división de Renta Variable de Fidelity Investments.
En el mercado actual, que evoluciona con rapidez, nuestro objetivo general sigue siendo identificar e invertir en el liderazgo en beneficios, allí donde surja.
Un principio básico de la filosofía de inversión en la que se apoya el FF2 – Focused Stock Fund es que, con el tiempo, las cotizaciones siguen a los beneficios. Con esta idea en mente, nos centramos en identificar empresas estadounidenses de calidad que coticen a valoraciones atractivas y cuyas expectativas de beneficios creemos que probablemente mejorarán de forma sustancial en los próximos años. En concreto, buscamos puntos de inflexión en los beneficios que aún no hayan sido reconocidos por el mercado en general y que, por tanto, no estén reflejados en las valoraciones.
Nuestro enfoque en la identificación del liderazgo en beneficios y la naturaleza concentrada de la cartera implican que debemos tener una sólida convicción de que cada posición ofrecerá un crecimiento relativo excepcional de los beneficios. Gestionamos deliberadamente la estrategia con un saldo de efectivo muy bajo, por lo que iniciar una nueva posición suele exigir reducir o vender otra posición existente. Aunque una empresa haya crecido bien en los últimos años, si dicho crecimiento empieza a ralentizarse o cambia nuestra opinión sobre sus perspectivas de beneficios futuros, estamos dispuestos a reasignar capital de forma decidida hacia oportunidades más atractivas.
La trayectoria de crecimiento de los beneficios del mercado de renta variable estadounidense en general ha sido positiva en los últimos meses. Esto nos plantea un contexto algo más exigente, ya que buscamos mantener una cartera concentrada de empresas que ofrezcan un aumento de los beneficios superior al del mercado en general y, al mismo tiempo, coticen a valoraciones atractivas.
Cuando buscamos la próxima ola de liderazgo en beneficios, nuestras convicciones suelen estar ligadas a temas de inversión estructurales, que creemos que ofrecen el mayor potencial para impulsar un crecimiento acumulativo. Actualmente, vemos oportunidades atractivas en varios segmentos del mercado, entre ellos la evolución del panorama de la IA, la recuperación cíclica de la industria y la innovación sanitaria.
IA: más allá de los grandes nombres
La IA sigue siendo la principal fuente de crecimiento para los inversores en renta variable estadounidense. Durante los dos últimos años, nuestro enfoque no se ha centrado únicamente en los conocidos gigantes de megacapitalización, en varios de los cuales mantenemos actualmente una infraponderación frente al índice S&P 500, sino en el ecosistema de la IA en sentido amplio.
Recientemente, hemos mantenido nuestra preferencia por las capas de infraestructura y habilitación de la cadena de valor. Creemos que en ámbitos como el almacenamiento, la memoria, las redes, la energía y la fabricación de semiconductores puede encontrarse una combinación más atractiva de crecimiento de los beneficios y valoraciones interesantes. Por ejemplo, recientemente hemos obtenido buenos resultados con nuestras inversiones en el fabricante de soluciones de almacenamiento de datos Western Digital y en la empresa especializada en vidrio y fibra óptica Corning.
Una de nuestras mayores posiciones actuales es Cummins, una empresa conocida históricamente por fabricar motores diésel para vehículos pesados, pero que ahora está registrando un fuerte crecimiento en su negocio de sistemas de energía, impulsado por la demanda de energía de respaldo para centros de datos. Con independencia de qué fuente energética se convierta en la opción principal para los centros de datos, estos siempre necesitarán un suministro de respaldo fiable, ya que cualquier interrupción imprevista puede provocar alteraciones del servicio, pérdida o corrupción de datos e incluso daños en los equipos. Por tanto, además de beneficiarse de una recuperación cíclica del transporte por carretera, la acción de Cummins está siendo reevaluada como parte de la cadena de suministro de infraestructura de IA.
Naturalmente, la historia de la IA evoluciona con rapidez y ya hemos empezado a buscar empresas que hayan adoptado pronto la tecnología con éxito, es decir, compañías que utilizan la IA para mejorar su estructura de costes y aumentar los beneficios. Creemos que la siguiente fase del crecimiento impulsado por la IA podría proceder de empresas que empleen la tecnología para reforzar su rapidez y eficiencia y, por tanto, sus márgenes de beneficio.
Todavía nos encontramos en una fase temprana, pero vemos oportunidades emergentes en varias compañías financieras -especialmente bancos y aseguradoras- que están aprovechando las tecnologías de IA para agilizar numerosos procesos que históricamente han sido manuales.
Es importante reconocer que el crecimiento explosivo de las acciones vinculadas a la IA durante los últimos años implica que habrá periodos en los que estas acciones retrocedan o muestren volatilidad debido a cambios en el sentimiento del mercado. Pero no cabe duda de que creemos en las oportunidades de inversión a largo plazo que está creando la IA y en el potencial verdaderamente transformador de esta tecnología durante los próximos años.
Oportunidades cíclicas en la industria
A medida que Estados Unidos sale de una recesión industrial, también vemos un sólido potencial de crecimiento diferenciado de los beneficios en el sector industrial, impulsado por una combinación de recuperación cíclica y recientes esfuerzos de eficiencia de costes.
Dentro del sector, una de las áreas en las que tenemos una sólida convicción es el transporte por carretera, donde al entrar en la segunda mitad del año contábamos con varias posiciones, entre ellas la empresa de transporte de mercancías Old Dominion Freight Lines y el fabricante de camiones pesados Paccar.
El sector del transporte por carretera ha atravesado una fase de debilidad durante los últimos tres o cuatro años, ya que el fuerte aumento de la demanda durante la pandemia de Covid fue seguido por una reducción de los pedidos y un exceso de oferta de vehículos. Desde entonces, las mejores empresas han reducido su inversión en capital y la actividad comercial empieza ahora a recuperarse, lo que ha ayudado a determinadas compañías de transporte por carretera a recuperar cierto poder de fijación de precios.
Innovación en el sector sanitario
El sector sanitario es otra área en la que vemos potencial de fuerte crecimiento de los beneficios, concretamente a través de empresas que se benefician de ventajas competitivas duraderas y de una propiedad intelectual diferenciada.
Una de nuestras mayores posiciones es la farmacéutica especializada Eli Lilly, que cuenta con numerosas marcas de medicamentos, aunque quizá hoy sea más conocida por Mounjaro y Zepbound, sus tratamientos con GLP-1 para la diabetes y la pérdida de peso. Aunque actualmente las aseguradoras sanitarias solo autorizan este último para la obesidad, vemos potencial de crecimiento adicional a largo plazo mediante el uso de los GLP-1 en ámbitos complementarios, como la apnea del sueño y la salud articular.
En términos más generales, dentro del sector sanitario estamos analizando el mercado en busca de empresas que utilicen la IA de manera eficaz. Aunque sin duda existe potencial para emplear la IA en el análisis y desarrollo de medicamentos, actualmente nos interesan más las empresas que utilizan esta tecnología para mejorar la eficiencia y reducir costes.
Existen varios proveedores sanitarios con márgenes operativos muy bajos que son buenos candidatos para aumentar la rentabilidad mediante la agilización de procesos y el uso de tecnología para autorizar determinados procedimientos.
Seguir el liderazgo en beneficios, allí donde surja
En el entorno actual, que evoluciona con rapidez, nuestro objetivo general sigue siendo identificar e invertir en el liderazgo en beneficios en todo el mercado estadounidense, allí donde surja.
Seguiremos centrándonos en empresas que ofrezcan un crecimiento de los beneficios superior al del mercado a un precio razonable, y mantendremos la disposición a realizar cambios significativos a medida que evolucionen las condiciones y surjan nuevas oportunidades.
Tribuna elaborada por Stephen DuFour, gestor en la división de Renta Variable de Fidelity Investments.
Las empresas tecnológicas están invirtiendo masivamente en centros de datos, chips informáticos y la infraestructura necesaria para respaldar el desarrollo de la IA. Los inversores están deseosos de aportar financiación, lo que permite a las empresas recaudar grandes cantidades de capital para financiar su expansión. En este contexto, la enorme expansión de los centros de datos ocupa el centro de atención. Se prevé que el gasto de capital de las principales empresas tecnológicas vinculadas a la IA, o «hiperescaladores», aumente desde unos 833.000 millones de dólares este año hasta 1,3 billones de dólares en 2027, lo que generará importantes necesidades de financiación en los mercados de crédito públicos y privados.
¿Cómo deberían abordar los inversores en crédito este sector en pleno auge?
El rápido crecimiento exige un enfoque reflexivo y activo
Para los inversores, la lección clave es distinguir entre una gran tecnología y una gran inversión. Algunas de las mayores oportunidades pueden surgir de innovaciones transformadoras, pero las empresas ganadoras no siempre son las que atraen más atención durante el entusiasmo inicial. Por ejemplo, la última fase de la expansión de la IA ha supuesto una ampliación de las oportunidades de inversión, ya que las empresas dedicadas a sectores como el de los equipos eléctricos y la conectividad disfrutan de una demanda en auge. No son solo las empresas de semiconductores las que impulsan el auge de la IA.
Sin embargo, a medida que aumentan las opciones, aumenta también la presión para identificar las empresas adecuadas. Por eso es importante centrarse en empresas con balances sólidos, flujos de caja sostenibles y modelos de negocio resilientes. Aunque la IA pueda remodelar la economía en las próximas décadas, invertir con éxito sigue requiriendo disciplina, un análisis minucioso y un respeto sano por las lecciones de la historia.
Aunque mantenemos una visión constructiva sobre la demanda a corto plazo de infraestructuras relacionadas con la IA, hay menos claridad en cuanto a la monetización a largo plazo de la IA y la sostenibilidad de los actuales niveles de inversión. Por ello, nuestro enfoque se centra en activos con sólidas protecciones contractuales y flujos de caja previsibles, en lugar de asumir una exposición directa a hipótesis de crecimiento a largo plazo de la IA.
Nuestra exposición preferida se realiza a través de:
• Grandes operadores de centros de datos diversificados y con calificación de inversión que cuentan con activos estratégicos en los principales mercados metropolitanos.
• Proyectos selectos de centros de datos de alto rendimiento que están totalmente alquilados a hiperescaladores líderes mediante contratos a largo plazo.
Estas inversiones proporcionan exposición a contrapartes sólidas, al tiempo que se benefician de la protección contractual de los flujos de caja. En el segmento de alto rendimiento, nos centramos en proyectos que hayan obtenido compromisos de arrendamiento a largo plazo por parte de hiperescaladores antes de su finalización, que incluyan protecciones que impidan de forma efectiva la rescisión del contrato por parte del arrendatario sin el reembolso íntegro de las obligaciones de deuda, y que tengan una visibilidad clara hasta su finalización y puesta en servicio. Esto permite que la generación de efectivo se destine al desapalancamiento.
Nuestra convicción es mayor de cara a los próximos dos años. Se espera que la demanda de capacidad de centros de datos de alta calidad durante 2026-2027 se mantenga excepcionalmente fuerte, respaldada por los planes de inversión en IA de los hiperescaladores.
Existen riesgos, por supuesto. Entre ellos se encuentra la posibilidad de que los retrasos en la construcción pospongan la finalización del proyecto, una posible desaceleración del crecimiento de la demanda de los hiperescaladores —especialmente si la adopción o la monetización de la IA no alcanzan las expectativas— y un exceso de oferta de capacidad de centros de datos a largo plazo. En la actualidad, consideramos que estos riesgos son gestionables, dada la escasez de capacidad disponible y la importancia estratégica de estos activos para los hiperescaladores, pero seguimos atendiendo de cerca la situación.
Cómo influyen los mercados en el panorama inversor
Es difícil pasar por alto la volatilidad de los mercados relacionada con la IA. La reciente debilidad tanto en los mercados de deuda como en los de renta variable de los hiperescaladores se ha visto impulsada por la preocupación de los inversores ante la magnitud del gasto de capital relacionado con la IA y su eventual rentabilidad de la inversión.
Sin embargo, no creemos que se haya producido un deterioro significativo de la calidad crediticia subyacente. Seguimos considerando que los hiperescaladores más grandes son empresas con una solidez fundamental y balances robustos. Pero desde una perspectiva de valor relativo, determinados proyectos de centros de datos ya contratados pueden ofrecer un perfil de riesgo/rentabilidad más atractivo, ya que proporcionan exposición a la demanda de infraestructura a corto plazo sin depender de hipótesis a largo plazo sobre la rentabilidad de la IA.
Estamos muy atentos a posibles señales negativas, entre las que se incluirían que los hiperescaladores rebajaran sus expectativas de crecimiento a largo plazo, una reducción del compromiso con el futuro gasto en infraestructura de IA o un aumento de la actividad de financiación para proyectos de centros de datos especulativos o sin contrato.
Aunque seguimos observando un crecimiento de los beneficios e indicios de mejora en la rentabilidad de las inversiones en IA, creemos que nuestra tesis de inversión se mantiene intacta. Seguimos siendo optimistas respecto a la exposición crediticia a los centros de datos vinculada a la demanda contratada por parte de los hiperescaladores hasta 2026-2027. Al igual que en anteriores auges tecnológicos, el momento es clave, por lo que abogamos por un enfoque activo que equilibre tanto el riesgo como la rentabilidad potencial.
Tribuna de Jenny Zeng, directora de inversión (CIO) de renta fija de Allianz Global Investors
La subida de tipos y la rueda de prensa de Kevin Warsh transmitió cierta tranquilidad a los inversores en renta variable, que ahora no ven tan probable como en 2022 que la Fed vaya a quedarse por detrás de la curva. No obstante la rentabilidad de los bonos gobierno a 10 y 30 años ha continuado volátil y con tendencia al alza.
La incertidumbre respecto al conflicto en Irán y hasta dónde podrá llevar el precio del petróleo continúa pesando en el sentimiento de los inversores, y anima a algunos estrategas con reconocimiento en Wall Street a defender las similitudes entre el ciclo actual y lo sucedido a principios de los años 60, la época de “armas y mantequilla” de Lyndon B. Johnson.
La analogía con Lyndon Johnson, que financió a la vez Vietnam y la «Great Society», rima con el momento actual. Pero rima con 1965‑68, no con los primeros sesenta: una economía en fase tardía del ciclo, en pleno empleo, recibiendo un impulso fiscal cuando ya no hay holgura.
¿Cómo compara con la foto actual? El 16 de septiembre la Fed subió 25 pb, hasta el 3,75%–4,00%, la primera subida en más de tres años. Además, elevó su previsión de PCE subyacente para 2026 al 3,4%. Lo hizo pese a que la Administración presionó activamente para frenarla. En el frente fiscal, se suma una petición de 1,5 billones de dólares para defensa, y la CBO proyecta un déficit del 5,8% del PIB y una deuda del 101%. El 10 años cerró la semana de la subida en el 5%.
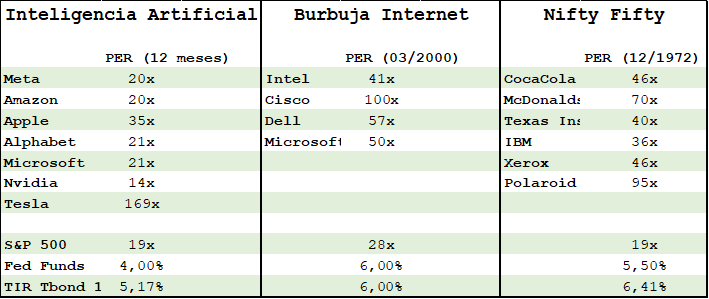
¿Cuáles son los parecidos con “armas y mantequilla”? Hoy, como en 1965, coinciden un conflicto bélico y una expansión del gasto público con el pleno empleo (gasto fiscal procíclico, bastante heterodoxo en el contexto histórico): paro por debajo del 4% entonces, 4,1% ahora. También se repite el pulso entre la Casa Blanca y la Fed. En diciembre de 1965, Johnson reprendió a Martin, entonces jefe de la Fed, en su rancho por subir el tipo de descuento; hoy la tensión es entre Trump y Warsh. En bolsa, la concentración en megacaps ligadas a la IA recuerda a la génesis del Nifty Fifty, aunque con valoraciones de sus principales representantes mucho menos llamativas.
Pero también hay diferencias; el aspecto fiscal juega en contra. En 1965, la deuda rondaba el 40% del PIB y bajaba. El déficit de Johnson apenas llegó al 3% en 1968. Hoy la deuda es dos veces y media mayor y creciente, así que el riesgo es superior al de entonces.
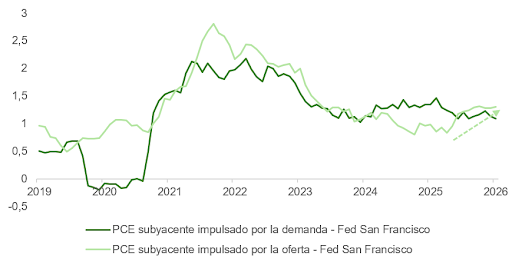
Los salarios juegan a favor. Lo que cronificó la inflación de los sesenta fue la espiral salarial, con sindicatos fuertes y cláusulas COLA (cláusulas de ajuste en el coste de la vida) aplicadas a los pagos de la seguridad social. Hoy los salarios crecen un 3,1% interanual, y la tendencia post pandemia es claramente a la baja. La inflación actual es en buena parte de oferta, por la energía y los aranceles, y sin indexación puede disiparse; así lo deja de manifiesto, por ejemplo, la Reserva Federal de San Francisco.
Finalmente, tampoco hay semejanzas en lo que respecta al régimen monetario. Bretton Woods y la represión financiera permitieron aplazar el ajuste hasta agosto de 1971. Hoy, con tipo de cambio flotante y «bond vigilantes» alerta los últimos meses, el ajuste llega vía prima de plazo, de forma más rápida y volátil.
Y aunque Warsh actúa hoy como Martin en 1965‑66, su discurso no deja dudas respecto al objetivo de contener y controlar la inflación, y recuperar así la credibilidad y la confianza en la Reserva Federal. El problema de entonces no fue la subida, sino lo que vino después: la Fed sobreestimó la capacidad del Gobierno para subir impuestos, y sus bajadas de 1967‑68 fueron errores de cálculo con la economía ya en pleno empleo. La pregunta clave es si la Fed mantendrá el foco tras las midterms de noviembre; si finalmente Trump pierde el control de ambas cámaras, la presión en Irán podría aumentar significativamente.
Análisis de escenarios
Tratando de añadir algo de color, nuestro análisis de escenarios (con probabilidades subjetivas), sería así:
1.- «Analogía con 1966» (45%). La Fed se mantiene firme y hay una desaceleración de mitad de ciclo, similar a la caída de alrededor del 20% del S&P aquel año, seguida de recuperación.
2.- «Analogía con 1967‑68″ (25%). La Fed cede tras las «midterms» y la inflación se atasca por encima del 3%. La prima de plazo sube de forma sostenida y se abre un régimen prolongado de rentabilidades reales pobres para las carteras 60/40, como el que siguió entre 1966 y 1982.
3.- «Productividad IA» (30%). El capex amplía la capacidad y absorbe el impulso fiscal, como a finales de los noventa.
Implicaciones para las clases de activos
¿Y cómo afecta esta perspectiva a las grandes clases de activos?
Renta fija: Postura conservadora en duración respecto al índice en nominales estadounidenses, con sesgo a positivización en la curva y algo de protección a través de bonos ligados a la inflación. Con el 10 años en torno al 5%, nos acercamos a una zona interesante, pero el riesgo de un petróleo más caro y de un mercado laboral más dinámico pesarán en el corto plazo.
Activos reales: El oro es la cobertura más asimétrica frente a una Fed complaciente, como demostró en los setenta. Puede complementarse con posiciones energía y materias primas.
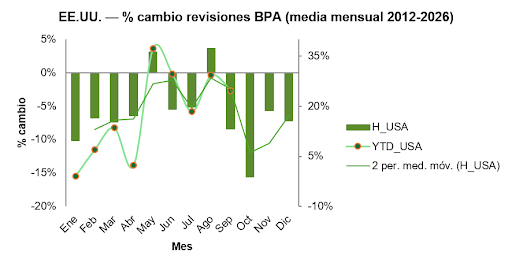
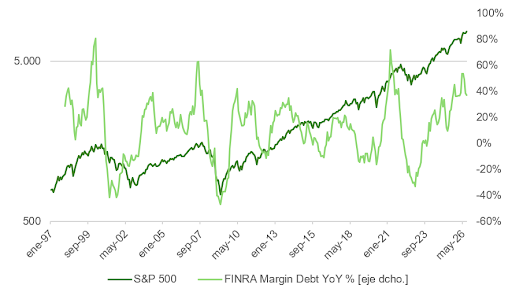
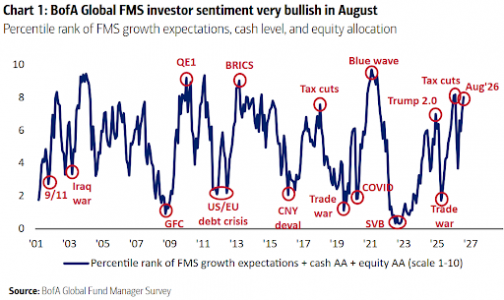
Renta variable: La concentración en calidad a múltiplos altos se pagó cara en 1973‑74 (burbuja Nifty Fifty). No obstante, en un contexto de incertidumbre como el actual, con empresas tecnológicas poniendo en juego su balance, la calidad está demostrando actuar como refugio. Entramos en un periodo en el que históricamente los analistas han revisado sus proyecciones de crecimiento de beneficios a la baja; según la encuesta entre gestores de BofA se percibe cierta complacencia respecto a la evolución en el precio del crudo (un 42% de los encuestados esperan que el barril oscile entre 70 y 80 dólares a final de año), que queda de manifiesto en sus niveles de optimismo; por último, las compras apalancadas de minoristas, en zona de expansión excesiva (+37% interanual), refuerzan la lectura de fragilidad a corto plazo.
La subida en bolsa desde el incremento de tipos cumple con el perfil histórico analizado. La mediana histórica es de −3% a uno y tres meses, con recuperación desde el quinto mes. Pero el ciclo más parecido, el de marzo de 2022, motivado por inflación de oferta, fue el único negativo a doce meses. Con seis observaciones, es una referencia orientativa.
Crédito y dólar: En crédito, vencimientos cortos con énfasis en la calidad del emisor. En dólar, el diferencial de tipos lo sostiene a corto plazo, pero estos regímenes acabaron depreciándolo, como en 1971. Eso aconseja ratios de cobertura flexibles.
Tres señales para vigilar que nos acercarían al escenario adverso: una pausa o bajada de la Fed con el PCE subyacente por encima del 3%, salarios creciendo por encima del 4% y falta de consenso en el seno de la Fed, con “disidentes” apoyando recortes en el FOMC tras noviembre.
Así como el cerebro humano se reorganiza ante situaciones de perturbación, la economía global está creando nuevas vías para sortear los obstáculos económicos, como el conflicto de Oriente Medio. Esta es la reflexión que lanza que el informe Expected Returns 2027-2031 de Robeco que, según sus conclusiones, el deseo de una mayor seguridad energética y el auge de la inteligencia artificial, que está transformando todo el panorama económico, indican que la era de la eficiencia va dando paso poco a poco a una era de plasticidad.
Robeco explica que antes los inversores operaban en un entorno optimizado para la eficiencia. En cambio considera que hoy la arquitectura económica está pasando de una eficiencia «justo a tiempo» a una resiliencia «por si acaso». Según su análisis, la fragmentación geopolítica, como el cierre en 2026 del estrecho de Ormuz, por el que pasa una sexta parte del suministro energético global, es un buen ejemplo de ello. En este contexto, observa que la economía global está creando nuevas formas de sortear esos obstáculos, entre las que destaca el auge de la inversión en fuentes de energía renovables para reducir la dependencia de los combustibles fósiles.
Un nuevo tipo de Renacimiento
«El año pasado señalamos que el mundo estaba entrando en un renacimiento estancado: un periodo en que el extraordinario progreso tecnológico coexistía con el lastre que suponía la elevada incertidumbre en materia de política económica. Este año seguimos plenamente comprometidos con la parte del Renacimiento de esa tesis, pero ahora nos inclinamos por matizar el elemento estancado», señala Peter van der Welle, estratega de soluciones multiactivos en Robeco.
En opinión de Laurens Swinkels, director de análisis de soluciones en Robeco, lo que ha cambiado es la comprensión de las implicaciones cíclicas de las inversiones en bienes de capital en curso para facilitar la revolución de la IA, así como de la resiliencia de la economía global a la luz de la enorme perturbación de la oferta en el mercado global del petróleo provocada por el cierre del estrecho de Ormuz, además de las consecuencias de los aranceles estadounidenses más altos desde la década de 1930. «Esta resiliencia se debe a la capacidad de adaptarse y reconfigurarse pese a la aparición de obstáculos», matiza.
Las tres dimensiones de la gran reconfiguración
Robeco considera que es «gran reconfiguración» se produce en tres dimensiones estrechamente relacionadas que tendrán repercusiones en la rentabilidad futura de los activos. «En primer lugar, el comercio se está reconfigurando a medida que las empresas diversifican las cadenas de suministro y los gobiernos valoran cada vez más la seguridad junto con la eficiencia. El mundo no se está desglobalizando, sino reorganizando, lo que genera una mayor dispersión en los volúmenes de comercio interregional», explica.
En segundo lugar, argumenta que se está reconfigurando el papel del capital, ya que hemos llegado a un importante punto de inflexión desde una economía impulsada por el consumo hacia otra más impulsada por la inversión. La economía física, impulsada por una infraestructura a gran escala basada en la IA y las energías renovables, está en auge; el modelo económico ligero en activos puede empezar a perder terreno en los próximos 5 años.
Por último, la propia producción se está reconfigurando. La siguiente fase del renacimiento de la productividad impulsado por la IA estará liderada por las empresas que consigan transformar y rediseñar los procesos de producción en torno a ella. Creemos que la IA principalmente complementará el trabajo en lugar de sustituirlo.
Hipótesis base, alcista y bajista
Expected Returns ofrece una hipótesis base, una alcista y otra bajista sobre cómo puede desarrollarse la situación en los próximos 5 años:
Hipótesis base: La «gran reconfiguración» (50% de probabilidad): La gran reconfiguración provoca una expansión rejuvenecida. En última instancia, esta es la historia de una transferencia de valor exitosa de los facilitadores de la IA a los adoptantes de la IA. Sin embargo, ello conlleva un coste: una mayor inflación y desempleo tecnológico. La reconfiguración del comercio fomenta la resiliencia más que la eficiencia; la reestructuración del capital aumenta la intensidad de la inversión; y la reconfiguración de la producción eleva la productividad mediante la automatización.
Escenario alcista: El «Renacimiento luminoso» (15% de probabilidad): La gran reconfiguración resulta sustancialmente más exitosa de lo previsto a la hora de aumentar el crecimiento tendencial del PIB y propiciar una desinflación benigna. En este escenario, la economía global experimenta un auténtico renacimiento de la productividad que recuerda al de finales de la década de 1990. La diferencia clave es que la IA resulta más transformadora porque acelera no solo la automatización, sino también su propia difusión.
Escenario bajista: La «Decadencia sináptica» (35% de probabilidad): La gran reconfiguración se estanca antes de que puedan materializarse sus beneficios. La economía sigue asumiendo los costes de la adaptación, sin lograr captar las ganancias esperadas de la IA. Lo que empieza como una historia deflacionaria de sobrecapacidad cuando implosiona la burbuja de la IA se transforma gradualmente en una estanflación más preocupante. La inflación sigue siendo estructuralmente elevada y la economía global pierde conectividad más rápido de lo que gana capacidad de adaptación.
Implicaciones para la inversión
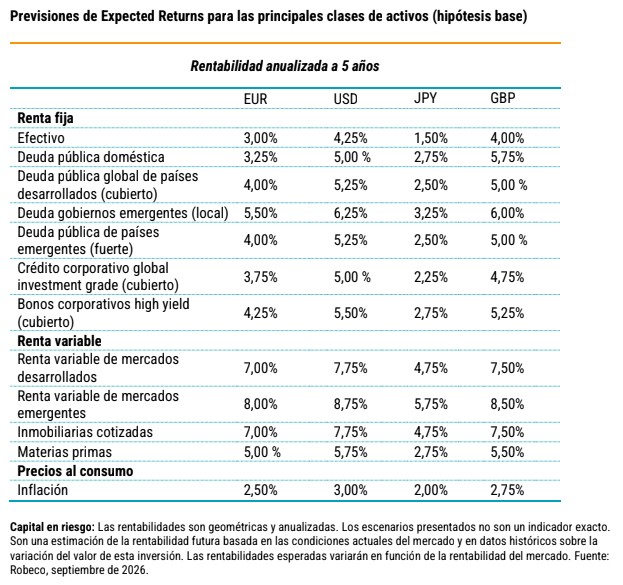
En cuanto a la rentabilidad de las clases de activos, esta «gran reconfiguración» implica que la renta variable vuelve a ser la clase de activo más favorecida, seguida del inmobiliario. Esperamos que la renta variable de mercados emergentes ofrezca la mayor rentabilidad anualizada a cinco años, del 8,0% en euros, seguida de la renta variable de mercados desarrollados, con un 7,0%. También se prevé que el inmobiliario cotizado ofrezca un 7,0%, con la perspectiva más positiva para los Real Estate Investment Trusts (REIT) desde 2014.
Gráfico de Previsiones de Expected Returns para las principales clases de activos. Fuente: Robeco