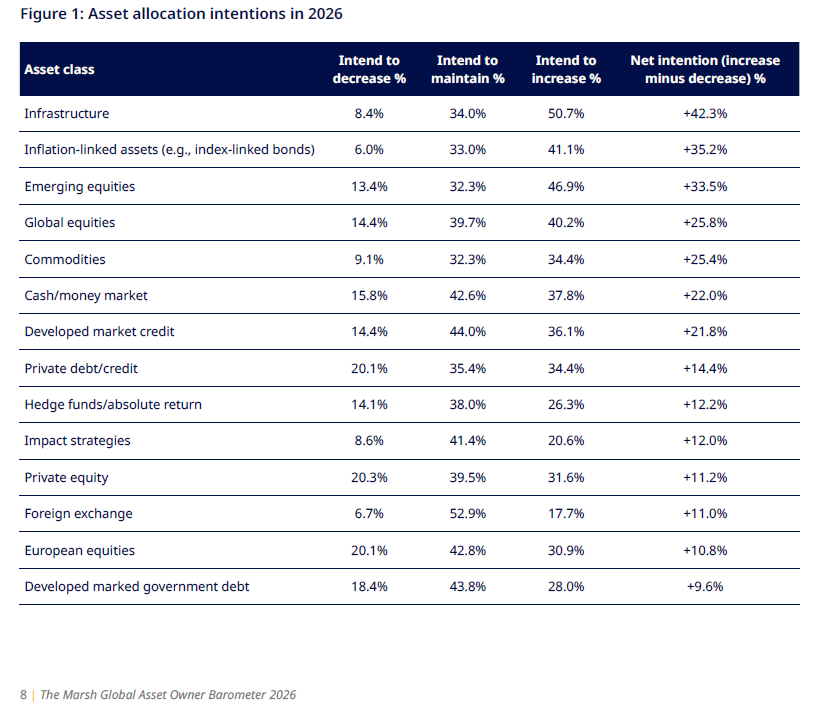
Los principales propietarios de activos a nivel mundial están realizando cambios significativos en sus carteras debido a la incertidumbre geopolítica, la persistente inflación y un abanico de oportunidades de inversión en constante evolución. En concreto, según revela el último informe de March, titulado Global Asset Owner Barometer 2026, en los últimos 12 meses, el 48,4% de ellos ha ajustado su exposición geográfica ante las dificultades macroeconómicas y geopolíticas. Además, un 50,7% prevé aumentar sus asignaciones a infraestructuras este año y un 46,9% planea incrementar su exposición a mercados emergentes.
Otros dos datos significativos sobre cómo esta perfil de inversor está moviendo sus carteras es que un 96,3% de ellas incluye exposición a mercados privados, y todos los segmentos de los mercados privados analizados muestran un incremento neto en las intenciones de asignación. Además un 44% busca una «mayor selectividad» en los mercados privados, ya que las valoraciones siguen siendo el factor más determinante en la distribución del capital; sus planes apuntan hacia una fase de mayor intencionalidad, y muchos avanzan en el desarrollo de programas de mercados privados más maduros. “Estamos viendo cómo los inversores están afrontando un escenario en el que las decisiones de inversión están cada vez más condicionadas por factores que van más allá de los propios mercados. La combinación de incertidumbre geopolítica, transformación tecnológica y cambios en las preferencias de los inversores está llevando a revisar algunas de las premisas sobre las que se han construido las carteras en los últimos años. En este contexto, cobra especial importancia mantener una visión integral del riesgo y evitar que las decisiones de inversión respondan únicamente a las circunstancias del corto plazo”, afirma Romualdo Trancho, Sales Leader de Investments Solutions & OCIO Services de Marsh People & Investments.
Para Niall O’Sullivan, Global Chief Investment Officer en Marsh Investments and Retirement, las conclusiones de este año coinciden con un aumento histórico de la inversión en infraestructuras para inteligencia artificial, centros de datos y semiconductores, una transformación que ya está impulsando los resultados empresariales. «El capital se está moviendo en busca de una verdadera diversificación, protección frente a la inflación y mayor flexibilidad”, reconoce.
Principales conclusiones y tendencias
El informe, que reúne las opiniones de 430 propietarios de activos que gestionan un total agregado de 5,76 billones de dólares estadounidenses, destaca especialmente el papel activo de los inversores europeos, que muestran una mayor sensibilidad hacia el riesgo geopolítico y una apuesta más decidida por la inteligencia artificial y los fondos sostenibles frente a Estados Unidos. De hecho, en Europa, el 65% de los propietarios de activos prioriza las herramientas de IA en sus inversiones durante los próximos 12 meses, frente al 58% a nivel global. Asimismo, el 83% de los inversores europeos (excluido Reino Unido) considera que los riesgos geopolíticos tendrán un impacto significativo en sus decisiones de inversión, frente a una mayor preocupación por la inflación entre los inversores estadounidenses.
«Resulta relevante que un 51% de los grandes propietarios de activos planea incrementar sus inversiones en infraestructuras durante los próximos 12 meses. Mientras que los activos ligados a la inflación y las acciones de mercados emergentes también ganan fuerza, con un 41% y un 47% de los encuestados, respectivamente, que prevén aumentar su exposición. El cambio más relevante respecto al año anterior se ha producido en la asignación a efectivo: un 38% de los participantes planea incrementar su posición en liquidez a lo largo del próximo año, frente al 9% registrado en 2025″, indica el documento en sus conclusiones.
Según la valoración de O’Sullivan, estos movimientos sugieren que los inversores están adoptando una estrategia deliberada de barbell, reforzando su protección ante caídas y la diversificación, pero manteniendo la flexibilidad para aprovechar oportunidades de mercado. “Para hacerlo bien, los inversores necesitan más que buenas ideas: requieren asesoramiento y soluciones integradas que traduzcan la estrategia en acción, considerando mercados, riesgos, liquidez y objetivos de rentabilidad a largo plazo”, afirma.
Mercados privados e IA
En consecuencia a esta necesidad que identifica O’Sullivan, la exposición a mercados privados es prácticamente universal entre los 430 propietarios de activos consultados. En concreto, el 96% declara tener inversiones en mercados privados, frente al 80% de 2025. Sin embargo, matiza el documento, el interés por la deuda privada y el capital riesgo se ha enfriado respecto al año anterior. Solo un 34% planea aumentar su exposición a deuda privada este año, frente al 48% registrado en 2025.
Además, a pesar de que el acceso a los mercados privados es más amplio, los inversores están siendo más selectivos: el 44% afirma mantener el ritmo de inversión, pero con un enfoque más selectivo, siendo la valoración el factor más determinante en la asignación de capital, según cita casi la mitad de los encuestados (47%). “Acceder a los mercados privados es hoy más fácil, pero gestionarlos correctamente es más complejo. Las valoraciones están ajustadas, la competencia por los activos se ha intensificado y el éxito depende ahora de la pericia en la ejecución de operaciones, más que de la simple disponibilidad de capital para invertir. La próxima etapa premiará a los inversores capaces de planificar los compromisos, mantener la disciplina en la inversión y entender cómo cada activo afecta a la liquidez y al riesgo global de la cartera”, explica Garvan McCarthy, Chief Investment Officer of Alternatives en Marsh Investments and Retirement.
Para McCarthy, la siguiente fase recompensará a los propietarios de activos capaces de ritmar los compromisos de capital, mantener la disciplina en el análisis de riesgos (underwriting) y comprender cómo afecta cada exposición a la liquidez de la cartera y al riesgo global. «Se trata de capacidades que exigen un elevado nivel de recursos, así como auditorías detalladas (due diligence), planificación del flujo de caja y supervisión de los gestores. Para muchos propietarios de activos, el modelo óptimo combina una clara gestión interna de la estrategia con apoyo externo selectivo en aquellas áreas donde el conocimiento especializado permita mejorar la ejecución», añade.
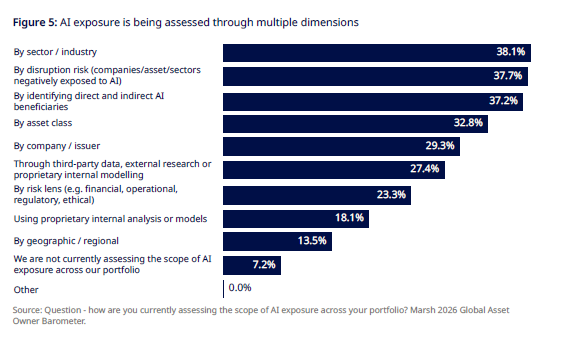
Respecto a la inteligencia artificial (IA), su adopción en los modelos operativos está avanzando más deprisa que el desarrollo de la gobernanza interna para su uso. Ante esta tendencia, un 32% reconoce que la IA se utiliza en ciertas áreas sin una gobernanza madura, mientras que un 23% continúa desarrollando políticas y realizando pruebas limitadas. Solo un 13% afirma contar con políticas globales de IA y usos definidos en inversión. A pesar de ello, según muestra el informe, la inversión en IA sigue creciendo: 58% de los propietarios de activos sitúa las herramientas de IA como prioridad de gasto en los próximos 12 meses, por delante de la gestión de datos (46%) y los sistemas de control de riesgos (33%).
Riesgo geopolítico, principal inquietud a corto
Por último, el informe muestra que los factores que impulsan las decisiones a corto plazo son distintos de los que moldean la estrategia a largo plazo. «El riesgo geopolítico es la gran preocupación inmediata, considerado significativo por el 75% de los encuestados en los próximos 12 meses, seguido de la inflación (73%) y la disrupción tecnológica o de la IA (73%). A medio y largo plazo, un 83% destaca la tecnología, la automatización y la disrupción generalizada como elementos clave en las oportunidades y riesgos de inversión; el mayor porcentaje entre las tendencias estructurales consultadas», indica el documento en sus conclusiones.
En conjunto, estos cambios refuerzan la protección frente a caídas y la diversificación, al tiempo que preservan la flexibilidad para responder de forma dinámica a las oportunidades del mercado. En este sentido, el efectivo y el crédito líquido pueden respaldar futuras asignaciones de capital y permitir ajustes rápidos en la cartera; los activos vinculados a la inflación y las infraestructuras ofrecen exposición a flujos de caja reales y dinámicas de precios; y la renta variable de mercados emergentes amplía los factores de crecimiento ofreciendo, además, una potencial cobertura adicional contra la inflación.
Además, los cambios en la posición geográfica, tanto los completados como los planificados, son destacados. Casi la mitad de los encuestados afirmó haber ajustado su exposición regional durante el último año, mientras que los planes a futuro indican una moderación en la demanda tanto de renta variable estadounidense (-10,3 % en intenciones netas) como del Reino Unido (-16,5 %). «En conjunto, estos giros reflejan una reevaluación de la concentración, el valor relativo y el equilibrio de riesgo entre regiones. La concentración de un reducido grupo de empresas tecnológicas en los principales índices estadounidenses ha hecho que la exposición geográfica sea sinónimo de concentración sectorial y de factores. En el Reino Unido, unas intenciones de asignación más débiles pueden responder a otro tipo de inquietudes sobre las perspectivas económicas del país, la composición de su mercado y el atractivo relativo de las oportunidades en otras regiones», indica el informe.
Por último, concluye que los cambios en la posición geográfica, tanto los completados como los planificados, son destacados. Casi la mitad de los encuestados afirmó haber ajustado su exposición regional durante el último año, mientras que los planes a futuro indican una moderación en la demanda tanto de renta variable estadounidense (-10,3 % en intenciones netas) como del Reino Unido (-16,5 %). En conjunto, estos giros reflejan una reevaluación de la concentración, el valor relativo y el equilibrio de riesgo entre regiones. La concentración de un reducido grupo de empresas tecnológicas en los principales índices estadounidenses ha hecho que la exposición geográfica sea sinónimo de concentración sectorial y de factores. En el Reino Unido, unas intenciones de asignación más débiles pueden responder a otro tipo de inquietudes sobre las perspectivas económicas del país, la composición de su mercado y el atractivo relativo de las oportunidades en otras regiones.
«En el corto plazo, la toma de decisiones está marcada por el riesgo geopolítico y la inflación, mientras que, a largo plazo, la tecnología y la disrupción ejercerán una mayor influencia en las fuentes de rentabilidad. La resiliencia exigirá gestionar los riesgos que ya impactan en las carteras, pero también revisar algunos supuestos que podrían no seguir vigentes en un contexto más inestable”, concluye Deborah Wardle, International Chief Investment Officer en Marsh Investments and Retirement.
 Por Funds Society, Madrid