El estilo Quality Growth ha sufrido presión en India por compresión de múltiplos, no por deterioro de fundamentales. Tras el reseteo de valoraciones, varias condiciones comienzan a tornarse más favorables, según indican los expertos de UTI International.
1. La ecuación de retorno

Unos fundamentales sólidos no garantizan fuertes retornos cuando las valoraciones de partida son elevadas.
UTI India Dynamic Equity Fund superó a su índice de referencia en los períodos de 1 mes, 3 meses e interanual (YTD)
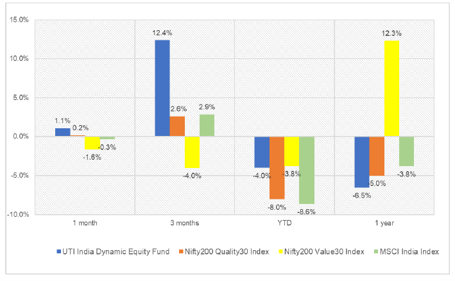
Fuente: Bloomberg. Datos a 31 ago. 2026. Rentabilidades totales en USD (Clase Institucional USD). Rentabilidades pasadas no son indicativas de resultados futuros.
2. El exceso de valoración se ha moderado
Los expertos de UTI destacan en segundo lugar el dato del PER trailing: pasó de un pico de ~50x a ~37-38x actualmente. «El fondo cotiza con prima, pero con un perfil de crecimiento de beneficios esperado significativamente superior al índice», indican.
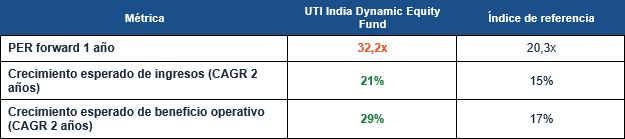
Fuente: Bloomberg, UTI AMC, Ace Equity. Pesos de cartera e índice MSCI India a 30 jun. 2026. Valoración y estimaciones de crecimiento a 10 ago. 2026.
3. ¿Por qué el entorno se está volviendo más favorable?
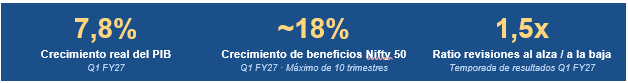
Fuentes: Gobierno de India / Reuters, 31 ago. 2026; crecimiento de beneficios y ratio revisiones basados en estimaciones de cinco brokers.
El contexto doméstico de crecimiento sigue siendo sólido, aunque el entorno exterior es menos benigno (tipos globales elevados, petróleo, volatilidad cambiaria). «En este entorno, los inversores tienden a valorar más la visibilidad de beneficios, el poder de fijación de precios, la solidez del balance y la capacidad de autofinanciación -cualidades propias del universo Quality Growth», destacan desde UTI.
4. Demanda institucional doméstica creciente
Desde la firma destacan en cuarto lugar que las posiciones de fondos domésticos en compañías Quality aumentó en varios valores entre marzo y junio 2026.
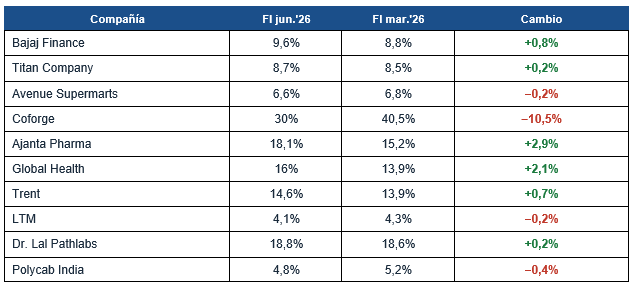
Fuente: Trendlyne. Tenencia de FI como % del capital en circulación a fin de trimestre. Muestra ilustrativa de 10 posiciones entre las mayores sobreponderaciones activas del Fondo a 31 jul. 2026. Solo ilustrativo; no constituye recomendación.
5.Revisiones de BPA al alza: primera confirmación
Además, destacan que las expectativas de consenso de crecimiento del BPA FY27 mejoraron en 8 de cada 10 compañías de la muestra entre mayo y agosto de 2026.
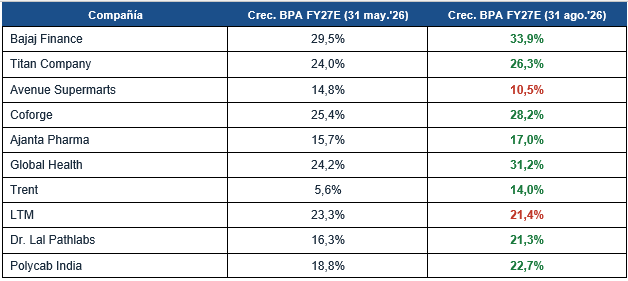
Fuente: Consenso Bloomberg. Las previsiones están sujetas a cambios. Los cambios en el crecimiento estimado del BPA pueden reflejar revisiones tanto del año en curso como del FY27E.
Tesis de inversión
Sin poder asegurar que un nuevo régimen Quality esté ya confirmado, sí es cierto que varias de las condiciones que contribuyeron a una ecuación de retorno difícil en los últimos años se están tornando menos adversas:
- Las valoraciones de partida son menos exigentes (PER trailing de ~37-38x vs pico de ~50x),
- Las expectativas de beneficios mejoran en 8 de cada 10 compañías de la cartera
- Las posiciones de FIs domésticos sube en varios valores, y la rentabilidad relativa a corto plazo ha mejorado.
«La siguiente confirmación debe venir de revisiones positivas sostenidas y rentabilidad relativa mejorando de forma continua», concluyen desde UTI Internacional.
Altment Capital Partners representa a UTI en exclusiva en Iberia.
 Por Elsa Martin