Autonomía estratégica: la inversión que gana tracción en Europa según Amundi

  |   Por  |  0 Comentarios

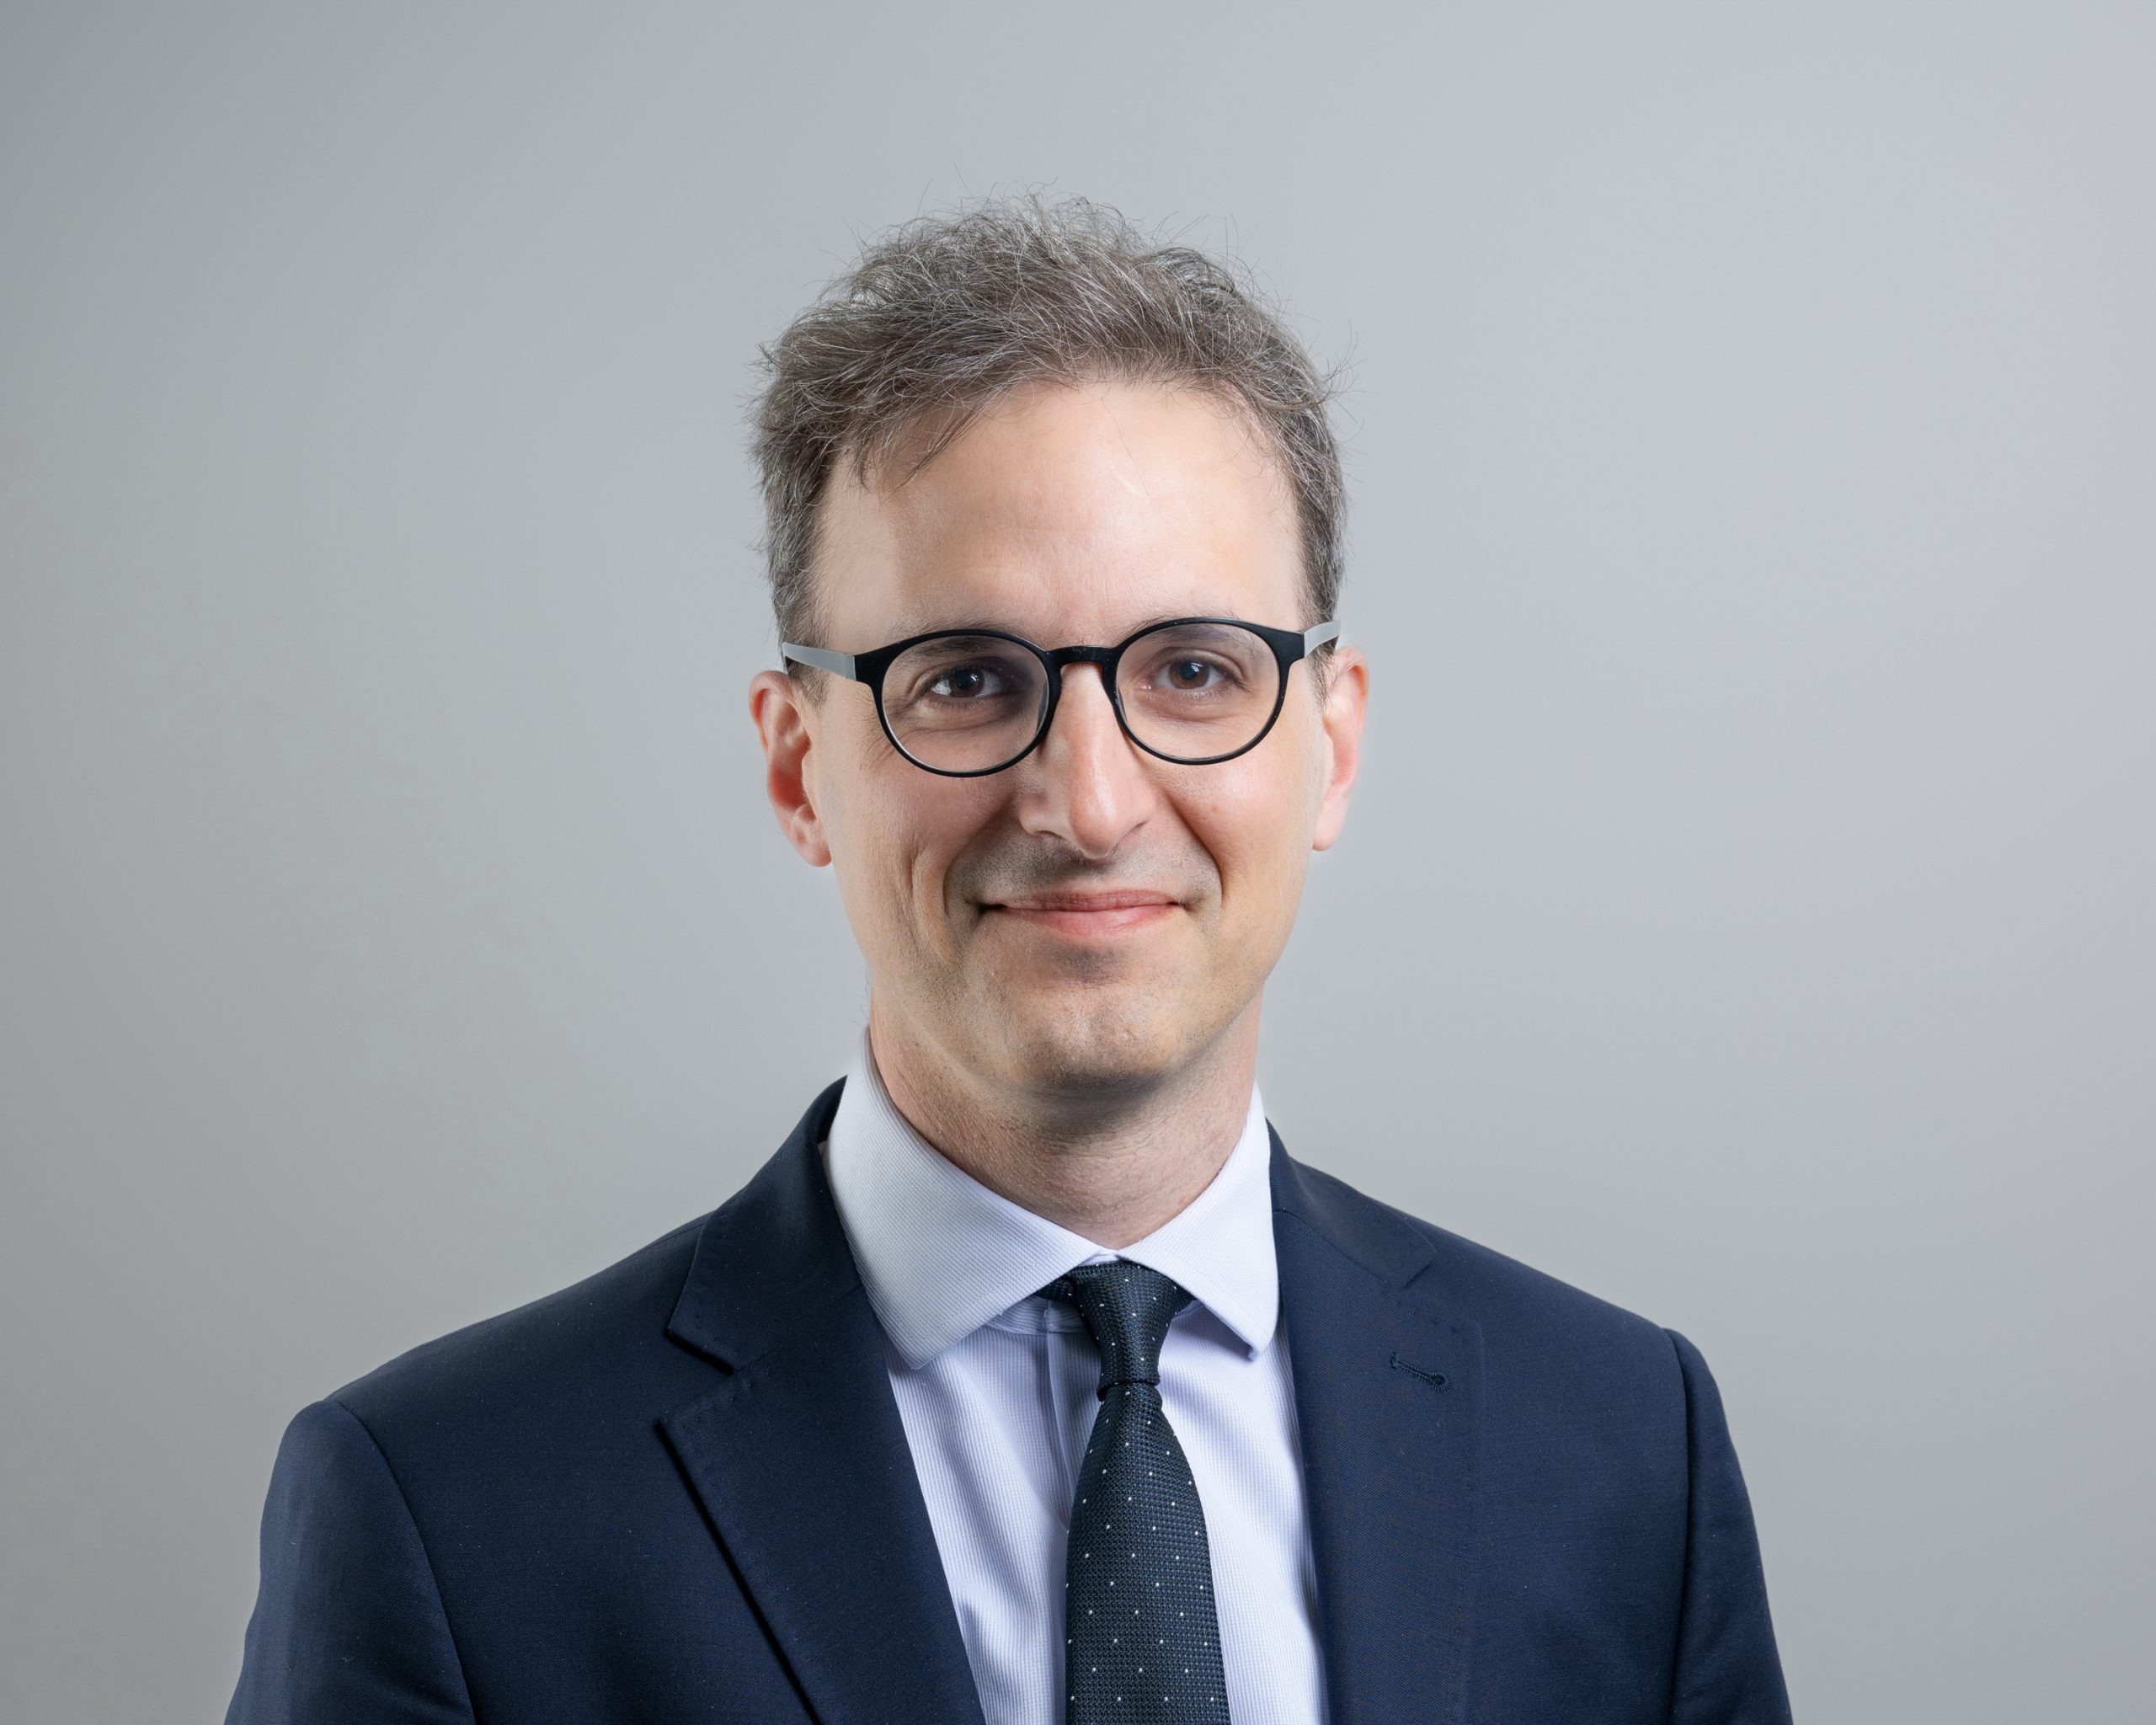
Foto cedida Damien Mariette, miembro del equipo de Renta Variable Temática de CPRAM.

La autonomía estratégica europea se ha convertido en un eje central de la inversión temática, según explica Damien Mariette, gestor y miembro del equipo de Renta Variable Temática de CPRAM, parte de Amundi. Mariette subraya que Europa avanza con pasos medibles hacia la reconstrucción industrial, el refuerzo de las capacidades de defensa y la consolidación de cadenas de suministro resilientes, apoyada por políticas públicas, financiación y una agenda tecnológica que pretende reducir vulnerabilidades estructurales, temáticas todas que recoge el fondo CPR Invest – European Strategic Autonomy. 

¿Cómo definiría el concepto de autonomía estratégica europea?

La autonomía estratégica europea puede definirse como el esfuerzo por garantizar que Europa sea capaz de cubrir sus necesidades esenciales y actuar de forma independiente en un contexto global tenso, reduciendo su dependencia de potencias extranjeras para bienes, tecnologías y servicios críticos. Implica restaurar o asegurar la capacidad doméstica para bienes y capacidades estratégicas, desde semiconductores y energía hasta medicamentos, alimentos y sistemas de defensa, de modo que los shocks en las cadenas de suministro o la presión geopolítica no comprometan la economía del continente ni sus decisiones políticas.

El concepto abarca las políticas industriales, tecnológicas y de seguridad, tanto la reconstrucción de los ecosistemas de producción e innovación como el refuerzo de la resiliencia, la protección de la estabilidad económica y la preservación de la soberanía en la toma de decisiones a escala continental. Por ello, CPRAM ha definido cinco dimensiones estratégicas para abordar el tema de la autonomía estratégica europea: la industria, que incluye manufactura, digital y energía, así como la defensa, las finanzas, la alimentación y la sanidad.

¿Cuáles han sido los hitos más importantes para esta temática en lo que va de año? ¿qué otras temáticas estructurales están presentes en el fondo?

Este año la autonomía estratégica ha pasado de ser una aspiración a una política medible. Los hitos decisivos han sido el programa ReArm Europe / Readiness 2030, un programa de Bruselas para movilizar hasta 800.000 millones de euros en defensa y capacidad industrial, junto con fuertes y sostenidos aumentos de los presupuestos de defensa en los principales Estados miembros, que han creado calendarios de aprovisionamiento claros y una demanda a corto plazo.

Al mismo tiempo, la política de semiconductores sigue siendo central en los debates en curso. La primera Ley de Chips fijó objetivos y financiación, pero las discusiones sobre una ‘Ley de Chips 2’ subrayan que será necesaria una inversión mucho mayor para reconstruir la capacidad local. Estas iniciativas se complementan con continuos impulsos regulatorios, como la Ley de Ciberresiliencia, el Pacto Verde y REPowerEU, que integran objetivos de soberanía en el conjunto de las políticas.

Por lo tanto, el tema de la autonomía estratégica abarca múltiples factores transversales que influyen en los resultados de la inversión y cubren tendencias económicas profundas que se refuerzan mutuamente. El fondo, en consecuencia, capta la renovación industrial, y esa renovación implica desarrollar una innovación rápida (IA, ciberseguridad, espacio) para elevar la productividad y crear tecnologías de uso dual. Esta dinámica también respalda el tema de las transiciones energética y ecológica, asociado a la oportunidad de construir cadenas de suministro resilientes. En esta perspectiva, la autonomía estratégica es más que desarrollar sectores clave, abarca tendencias estructurales de inversión que están estrechamente interconectadas.

¿Cómo se traduce en oportunidades de inversión en la renta variable de la región?

La autonomía estratégica genera oportunidades de inversión a través de mecanismos interrelacionados: la política y la contratación pública, la financiación y las garantías estatales, los mandatos regulatorios y una adopción más rápida de nuevas tecnologías por parte del sector privado. En conjunto, estas fuerzas crean carteras de pedidos visibles y reducen el riesgo del capex intensivo, haciendo que los ingresos y los márgenes futuros resulten más creíbles para las compañías cotizadas.

El resultado son oportunidades en grandes industrias con contratos asegurados, en empresas de mediana capitalización que amplían fábricas y relocalizan cadenas de suministro, y en pequeñas especialistas que proporcionan componentes, servicios o software y que pueden crecer, ser adquiridas o salir a bolsa a medida que los ecosistemas se consolidan. En última instancia, el compromiso político solo se convierte en valor comercializable cuando la financiación, la contratación pública, la regulación, la adopción tecnológica y la consolidación industrial se combinan para producir flujos de caja medibles.

Industria, defensa, alimentación, finanzas y salud son los cinco ejes del fondo. ¿Cómo apoyan estos sectores a esa “autonomía europea”? ¿Cuál puede cobrar más protagonismo en 2026? 

La industria aporta la columna vertebral manufacturera y tecnológica necesaria para la soberanía. Las inversiones en semiconductores, automatización e infraestructuras energéticas buscan reconstruir la capacidad que se perdió o externalizó durante décadas de globalización; esta reconstrucción es esencial si Europa quiere reducir su dependencia de proveedores externos y desplegar programas a gran escala en defensa y energía. La defensa aporta la capacidad operativa y la cartera de pedidos que hacen que la autonomía sea efectiva. Los aumentos de los presupuestos nacionales y la iniciativa ReArm Europe / Readiness 2030 están creando carteras de pedidos plurianuales para municiones, equipos de ciclo corto y sistemas de mando, al tiempo que aceleran la innovación en drones, ciberseguridad y tecnologías de propulsión. La alimentación y la agricultura aseguran un pilar básico de resiliencia al acortar las cadenas de suministro y apoyar la producción doméstica sostenible, una prioridad reforzada por las recientes disrupciones en los flujos de grano y fertilizantes. Las finanzas son el habilitador: bancos, aseguradoras y mercados de capitales deben financiar fábricas, I+D y asociaciones público-privadas que conviertan los compromisos políticos en realidad industrial. La sanidad ancla la soberanía en el bienestar público promoviendo la producción doméstica de medicamentos, vacunas y dispositivos médicos críticos.

De cara a 2026, la industria y la defensa son las que con más probabilidad ocuparán un papel central. La inversión industrial, especialmente en chips, automatización y fábricas conectadas, se evaluará por su capacidad de ejecución y de escalado industrial, lo que podría convertirla en un tema dominante a medida que entre en funcionamiento nueva capacidad. La defensa también seguirá siendo protagonista a medida que aumente la contratación y persistan las necesidades de ciclo corto; subsegmentos tecnológicos como ciberseguridad e inteligencia artificial, que conectan defensa e industria, también podrían ganar importancia a medida que los gobiernos busquen soluciones de uso dual.

¿Cómo determina el peso de cada una de estas áreas en la cartera? 

Nuestra selección de valores está guiada por un análisis fundamental de las compañías. El proceso de selección comienza con una definición granular, cuantitativa y cualitativa del universo de inversión. Nos centramos exclusivamente en empresas que operan en sectores estratégicos identificados a nivel europeo como críticos para reducir las vulnerabilidades del continente, e incorporamos filtros extra financieros. Dentro de cada sector, afinamos la selección hacia los segmentos más esenciales, excluyendo áreas no estratégicas, como el segmento de lujo.

Este primer paso va seguido de un riguroso análisis cuantitativo dual para generar y clasificar ideas de inversión y, finalmente, de un análisis fundamental valor por valor para identificar las compañías con mayor potencial. No existe una exposición objetivo-predeterminada para cada dimensión; nuestras ponderaciones sectoriales se determinan en función de nuestra visión y del potencial de crecimiento de las empresas en cada ámbito.

Nuestra asignación sectorial también refleja nuestras perspectivas de mercado. Aspiramos a una cartera diversificada, equilibrada en factores y centrada en los subtemas que respaldan el crecimiento estructural a largo plazo de Europa. En cuanto a la exposición específicamente a defensa, se situaba en torno al 15% a finales de octubre, y la mantendríamos aproximadamente en ese nivel en el corto plazo.

En el caso concreto de la Defensa, hemos visto un fuerte rally de las compañías de este segmento en lo que va de año. ¿en qué lugar quedan las valoraciones?

Durante años, el sector ha sufrido una falta de inversión constante: 1.8 billones de euros desde el final de la Guerra Fría (fuente: Datastream y Eurostat). Las tensiones geopolíticas actuales han reactivado la urgencia de invertir en este ámbito, respaldadas por un fuerte compromiso público y anuncios recientes de gran relevancia. En particular, la iniciativa ‘Rearm Europe/Readiness 2030’, anunciada por Ursula von der Leyen a principios de marzo de 2025, pretende movilizar 800.000 millones de euros para el sector de defensa durante la próxima década.

Muchas compañías del sector han tenido un comienzo de año muy sólido, ofreciendo un rendimiento notable. Estas empresas deberían considerarse como “acciones de crecimiento”, si se analizan sus ratios precio-beneficio con un horizonte de tres a cinco años, con perfiles de crecimiento comparables a compañías como Nvidia. En nuestra opinión, la tendencia sigue vigente, ya que siguen llegando nuevas noticias al mercado (la cumbre de la OTAN de junio de 2025 fijó un nuevo objetivo de gasto militar, pasando del 2% al 3,5% del PIB de manera gradual entre 2024 y 2035) y las carteras de pedidos continúan creciendo para las compañías del sector.

Cabe destacar también que, dentro de nuestra estrategia, podemos participar en salidas a bolsa y aumentar nuestra exposición a empresas de pequeña y mediana capitalización del sector, que a menudo ofrecen mayores oportunidades de crecimiento.

Como resultado de su proceso de análisis, ¿Cómo está configurada actualmente la cartera? ¿Cómo se comportó la estrategia durante el shock provocado por el Liberation Day?

El fondo está principalmente expuesto a las cinco dimensiones del tema, con una priorización de los dos grandes subtemas estructurales necesarios para lograr el crecimiento estructural a largo plazo de Europa: la necesidad de reindustrializar y rearmar.

Mantenemos una cartera diversificada y equilibrada en factores, que combina exposición cíclica a través de industriales, crecimiento mediante tecnología de la información y posiciones defensivas en consumo básico y sanidad. Nuestra gestión activa y amplia diversificación permiten que la cartera se adapte a las condiciones geopolíticas y económicas cambiantes.

El Liberation Day tuvo lugar el 2 de abril y desencadenó inmediatamente una fuerte caída del mercado y un repunte de la volatilidad. En ese mes, la diversificación del fondo y su exposición al segmento de defensa, en medio de una mayor tensión geopolítica, ayudaron a superar a los índices globales.

¿Cuáles serían los riesgos para la estrategia para monitorizar en los próximos meses?

Seguimos monitorizando activamente el mercado global de renta variable y el flujo de noticias sobre el subtema de defensa, y mantenemos un enfoque selectivo dentro de esta dimensión.

Dicho esto, seguimos manteniendo una perspectiva positiva para el fondo, ya que invierte en las cinco dimensiones del tema. Esta amplia diversificación ofrece múltiples palancas potenciales de crecimiento, lo que sitúa al fondo en una buena posición para adaptarse a las condiciones geopolíticas y económicas cambiantes.

Además, el impulso hacia la autonomía estratégica europea es una tendencia estructural profunda, respaldada por políticas públicas a largo plazo y una amplia voluntad política. Los contratos en defensa, por ejemplo, y en otras industrias críticas reflejan compromisos continuados y una fuerte cartera de pedidos. Asimismo, la creciente concienciación entre gobiernos, empresas y ciudadanos garantiza que la soberanía siga siendo una prioridad más allá de crisis puntuales.
La urgencia estratégica de diversificar más allá de la tecnología estadounidense

  |   Por  |  0 Comentarios

Canva

El mercado de capitales global opera bajo el dominio de una única y peligrosa narrativa: la euforia por la inteligencia artificial en Estados Unidos. Según las gestoras internacionales, este auge ha impulsado los índices a nuevas alturas y ha generado rendimientos extraordinarios. Sin embargo, reconocen que esta misma euforia ha sembrado las semillas de un riesgo sistémico, creando niveles de concentración de mercado que no se veían en décadas. 

La interdependencia y las altas valoraciones de este selecto grupo de compañías exigen un análisis riguroso y una respuesta estratégica. Por ello, las firmas de inversión defienden que es fundamental de cara al próximo año adoptar una estrategia proactiva de diversificación global. En este sentido, defienden que no se trata de abandonar el mercado, sino de reequilibrar la cartera para mitigar los riesgos crecientes inherentes a la concentración en la tecnología estadounidense y, al mismo tiempo, capturar oportunidades de valor significativas que están surgiendo en otras regiones y clases de activos. 

Los motivos para el vértigo 

Analizar en profundidad los cimientos del actual mercado alcista estadounidense es un ejercicio estratégico fundamental. Las gestoras coinciden en que la euforia que rodea a la IA, si bien justificada en parte por su potencial transformador, puede ocultar vulnerabilidades estructurales que los inversores prudentes no pueden permitirse ignorar. En este sentido, los datos muestran que, desde el lanzamiento de ChatGPT, solo 41 valores vinculados a la IA explican el 75% de las ganancias totales del índice S&P 500.

“No vemos una burbuja de IA, sino un auge continuo de la IA que podría generar importantes ganancias de productividad en los próximos años”, reconoce Benjardin Gärtner, director global de Renta Variable en DWS. Según su visión, aunque pueden surgir contratiempos en el camino, como ocurre con cualquier revolución tecnológica, la historia de crecimiento parece mantenerse intacta. 

Para ​​Raphaël Thuin, director de Estrategias de Mercados de Capitales, y Nina Majstorovic, especialista en producto, estrategias de Mercados de Capitales de Tikehau Capital, la cuestión es que durante la última década, los beneficios de las empresas tecnológicas han crecido más rápido que el mercado, gracias en particular a la publicidad online, la inteligencia artificial y la nube. Y señalan que los últimos resultados de Nvidia son un ejemplo perfecto de ello y confirman la fortaleza del ciclo de la IA.

“No obstante, siguen existiendo dudas sobre la sostenibilidad de la demanda, la visibilidad más allá de los próximos trimestres y la calidad de la cartera de pedidos. El mercado debate una posible desaceleración marginal de la innovación y un rendimiento de la inversión (ROI) aún desigual. Por último, la circularidad de la financiación, el aumento del uso de la deuda (incluida la deuda privada) y las restricciones energéticas necesarias para un despliegue masivo alimentan cierta desconfianza hacia el sector”, explican.

Sin embargo, a pesar de estos puntos de cautela, consideran que la IA sigue siendo una megatendencia estructural. “Su adopción es tangible en términos de uso, y los primeros signos de aumento de la productividad empiezan a ser evidentes. Creemos que los hiperescaladores tienen balances sólidos y el flujo de caja necesario para financiar el ciclo de inversión. Por consiguiente, parece adecuado mantener la exposición a largo plazo, al tiempo que se favorece un enfoque selectivo centrado en los sectores con visibilidad sobre la demanda, poder de fijación de precios y capacidad para generar flujo de caja que cubra las inversiones. Al mismo tiempo, será importante supervisar la transformación efectiva de las carteras de pedidos, la disciplina financiera, la trayectoria de las inversiones y el acceso y el coste de la energía”, defienden los expertos de Tikehau Capital.

Ideas para diversificar

A la hora de pensar esa diversificación, los expertos de la boutique Quality Growth (Vontobel) apuntan que que las acciones value fuera de EE.UU. han igualado el rendimiento del Nasdaq 100, considerado a menudo como el referente de las empresas tecnológicas de alto crecimiento. “Gran parte de este resurgimiento global del value se explica por la revalorización de los sectores cíclicos, en especial banca. Los inversores están incorporando en los precios un mayor potencial de beneficios, políticas de retorno de capital mejoradas y unas perspectivas fiscales y monetarias más favorables”, explican desde la firma. 

Entre sus activos favoritos se encuentran los bancos europeos, que han sido beneficiarios destacados del contexto actual. “Por primera vez desde la crisis financiera global, sus ratios precio/valor en libros han superado el nivel de 1x, un cambio simbólico y relevante en el sentimiento de los inversores. Si bien existen razones para ello, observamos que desde 2024 las acciones value europeas han incrementado sus múltiplos, mientras que las compañías europeas de crecimiento y calidad no lo han hecho. Por ello, identificamos ahora oportunidades significativas en Europa entre empresas de crecimiento de alta calidad, especialmente aquellas con sólidos fundamentales y modelos de negocio resilientes”, añaden.

Desde Janus Henderson defienden que los inversores globales en renta variable deberían tener en cuenta a Europa. “Sin Reino Unido, Europa es el segundo mayor componente del índice MSCI All Country World, por detrás de Estados Unidos, y suele estar infraponderada en las carteras.  Aunque las iniciativas previstas de la UE quizá no alcancen el incremento adicional del 19,6% del PIB total europeo previsto, la ambición marca claramente una ruptura con la era de austeridad, con gobiernos que ahora invierten activamente en crecimiento y seguridad”, afirman a favor del Viejo Continente.

En renta variable, desde la perspectiva de la diversificación, la gestora sostiene que Europa está menos concentrada que Estados Unidos a nivel sectorial y, además, podría ofrecer una mayor oportunidad de generación de rentas. “La rentabilidad por dividendo del índice MSCI Europe es del 3,3% frente al 1,2% del índice S&P 500®. La historia muestra que una mayor rentabilidad por dividendo puede traducirse en mayores rentabilidades reales. En un periodo de cinco años, la rentabilidad mediana de las acciones con una rentabilidad por dividendo superior al 3% superó, de media, en un mínimo de 189 puntos básicos (pb) a la de las acciones con una rentabilidad inferior al 2%”, argumentan. 

Por último, Luca Paolini, estratega jefe de Pictet AM, encuentra potencial en los mercados europeos en las acciones orientadas al ámbito nacional, especialmente medianas. “Ajustado por diferencias de composición sectorial, Europa cotiza con un descuento del 25% respecto a EE.UU. en comparación con el 10% típico antes de Covid y el conflicto en Ucrania puede ser una sorpresa positiva. Las acciones europeas pueden experimentar ganancias significativas con que solo parte del gasto público alemán prometido comience a fluir. Las acciones de empresas de alta calidad, tras un periodo prolongado de baja rentabilidad, probablemente retomen su papel de proteger las carteras en fases de volatilidad del mercado, frente a sorpresas macroeconómicas o geopolíticas adversas”, afirma Paolini. 

A la hora de hablar de sector, el experto de Pictet AM considera que las farmacéuticas parecen especialmente prometedoras, ya que la mayoría de malas noticias sobre precios de medicamentos han sido descontadas y el aumento de fusiones y adquisiciones y moderación del crecimiento económico facilitan desbloquear un valor significativo. “También nos gustan la tecnología, finanzas e industriales, con fuerte crecimiento de beneficios.  Además el mercado británico ofrece protección contra riesgos de estanflación y atractiva rentabilidad por dividendo”, añade.

Cuatro preguntas para entender qué ha cambiado en la inversión en impacto

  |   Por  |  0 Comentarios

Regulación e inversión de impacto
Foto cedidaMathieu Nègre, gestor y director de Impact Investing de UBP.

Han pasado cinco años desde el lanzamiento del fondo UBAM Positive Impact Emerging Equity, y desde entonces “el fondo ya ha vivido varias vidas”, en palabras de Mathieu Nègre, su gestor y director de Impact Investing de UBP. Y con gran éxito, cabe añadir: fue lanzado con un patrimonio de 22 millones de euros, y actualmente este patrimonio se ha incrementado hasta superar los 500 millones. 

El gestor aclara que este crecimiento se ha producido principalmente vía flujos, lo que interpreta como la certificación de que los clientes siguen interesándose por estrategias de impacto, aunque aclara que este año el fondo acumula un rendimiento superior al 20%, “un reflejo de la fortaleza de los mercados emergentes en general y en China en particular”. 

Son estos apuntes importantes, pues uno de los aspectos con los que ha tenido que lidiar el equipo gestor ha sido la fuerte pérdida de interés por estrategias como la suya en 2022, que ha impactado sobre los rendimientos a tres años. “Si te enfocas mucho en el rendimiento acumulado a tres años, básicamente estás tomando el comportamiento del producto desde el punto más alto del hype que hubo en torno a la sostenibilidad hasta el suelo. Pero, si amplias la vista, a cinco años sí tenemos rendimiento positivo”, aclara. 

¿Qué ha cambiado en la inversión ESG?

En todo caso, el gestor se muestra satisfecho, al afirmar que ahora “estamos pasando página”, sin haber perdido la estrategia su esencia: “No hemos cambiado nuestro acercamiento a la inversión en los últimos cinco años. Hemos mantenido nuestra asignación a China. Hemos mantenido nuestra filosofía de impact investing”. 

Al mismo tiempo, el gestor considera: “En lo referente a la ESG, la clase de activo está madurando, y creo que es importante que nos hemos vuelto menos dogmáticos”. Cabe recordar que es un fondo artículo 9 que se centra en compañías que puedan generar un impacto positivo para la sociedad que sea cuantificable. El posicionamiento de la estrategia refleja este enfoque a largo plazo, pues en torno al 50% de la cartera son valores que han estado ahí desde el principio. 

Además, la cartera presenta un posicionamiento relevante en campeones con baja huella de carbono que puedan impulsar nuevas formas de energía verde. El fabricante chino de vehículos eléctricos BYD es un buen ejemplo: “Fue uno de nuestros casos de estudio porque en 2020 todavía fabricaba coches con motor impulsado por combustibles fósiles. Era un fabricante chino de automóviles de tamaño medio que, francamente, no conocía casi nadie en Europa.Y hoy es más grande que Tesla, y además hace algunos de los vehículos eléctricos más asequibles del mundo”, resume.

Así, como resultado, el UBAM Positive Impact Emerging Equity ha mantenido un elevado active share, en torno al 85%, con un nivel de volatilidad inferior a la del índice de referencia en los últimos dos años y medio. “Esto muestra que representamos una manera de diversificar y añadir un sesgo defensivo a la cartera”, concluye Nègre. 

Éste añade que, actualmente, los índices estándar de mercados emergentes están “muy sesgados hacia un número limitado de nombres como TSMC, Alibaba o Tencent”. El gestor considera que “la discrepancia entre la valoración de esa parte del mercado y el resto abre una ventana de oportunidad para la gente que hace las cosas diferentes, y el impact investing es una manera de hacer las cosas de forma diferente”. 

Siguiendo con la idea de diversificar, el gestor defiende que una posición en mercados emergentes presenta “un beneficio probablemente más fuerte si eres inversor europeo”. En primer lugar, porque los inversores europeos tienen tendencia a invertir en activos europeos principalmente; en segundo lugar, por el sentimiento: “Las acciones europeas presentaban un sentimiento muy bajo a finales del año pasado, pero probablemente no tan malo como en China, donde el rebote ha sido espectacular, incluso a pesar de los aranceles”, explica el gestor. “Este año hemos visto que, tan pronto ha corregido un poco el mercado y se ha debilitado el dólar, el liderazgo ha cambiado. Y, cuando esto sucede, generalmente es positivo para nuestra performance”, concluye.  

¿Qué ha cambiado en los mercados emergentes?

Nègre se muestra entusiasmado con el comportamiento de los mercados este año, recalcando que, desde el inicio del nuevo mandato de Donald Trump hasta ahora, “China es, de hecho, uno de los mercados más fuertes”. Además, la rentabilidad ha estado muy impulsada “por nombres tecnológicos muy grandes”, lo que demuestra el cambio en la estructura de la bolsa china en los últimos años y que sus compañías también están preparadas para competir en la innovación en torno a la IA. “Pienso que DeepSeek fue una repentina toma de conciencia de que el liderazgo en IA podía provenir de cualquier parte del mundo. Y, verdaderamente, puede venir de cualquier punto del mundo, incluyendo a China”, declara el experto de UBP.  Éste añade que “toda esta innovación procedente de China en esa área, pero también de otras, tendrá ramificaciones positivas para el crecimiento en los mercados emergentes”.

¿Qué ha cambiado en las valoraciones?

Funds Society ya se había sentado con Nègre el pasado mes de febrero. En aquel momento, el gestor aludía todavía a la fuerte infraponderación de los emergentes en cartera y al persistente pesimismo en torno a la clase de activo, lo que también significaba un buen punto de entrada. Hoy, nueve meses más tarde, el gestor indica que “lo que era barato, ya no lo es”. 

El experto considera que otro elemento clave es que el mercado ha mostrado en este tiempo “una performance muy polarizada”, que también se ha reflejado en las valoraciones. En concreto, se refiere a un área específica de la cartera, los valores relacionados con la electrificación, donde han visto valoraciones muy deprimidas. “Y la razón, por supuesto, es por la IA”, continúa Nègre. 

El gestor explica que, al principio del lanzamiento de ChatGPT en 2022, la primera reacción del equipo fue interpretar que la extensión de su uso sería negativa para la inversión de impacto. “Pero rápidamente nos dimos cuenta de que llevaba a un incremento masivo en la demanda de la electricidad, y que nosotros ya teníamos muchas compañías que facilitan esa electrificación”, añade. 

En la cartera del fondo están presentes compañías que con sus productos y servicios ayudan a la eficiencia energética, a la climatización de los centros de datos o que cuentan con una provisión de productos demandados por los hiper escaladores. Así, para cuando llegó el Día de la Liberación y se desplomaron los mercados, el equipo gestor vio el inicio de un tremendo rally que impulsó a nombres ligados a la electrificación presentes en cartera, provocando en algunos casos que triplicaran su rendimiento en esos meses y que obligara a revisar las tesis de valoración. “Hemos estado recortando nuestras posiciones y reduciéndolas más agresivamente desde septiembre”, explica el experto, que aclara que siguen manteniendo este tipo de nombres en cartera “porque jugarán un papel importante en el largo plazo”. 

¿Qué ha cambiado en el posicionamiento de la estrategia?

Hoy, el valor con mayor peso en cartera es Taiwan Semiconductor, una compañía que tiene una cuota del mercado del 80% en semiconductores. Para Nègre, es un reflejo de cómo los mercados emergentes han madurado, en lo relacionado a la tecnología: “Nunca en toda mi carrera, en los últimos 24 años, me había pasado que tuviéramos tantos líderes tecnológicos o industriales en el fondo”. Entre otros valores destacados, Nègre cita a BYD o al fabricante de baterías para coches eléctricos chino CATL. 

A pesar de estos nombres, lo cierto es que actualmente la cartera está sobreponderada en valores de Latinoamérica, donde el equipo ve oportunidades en otras áreas donde ven oportunidades para general impacto, como salud o educación. 

En cambio, infrapondera algunas áreas como Corea del Sur, “donde suele ser muy difícil encontrar compañías con un buen gobierno y disposición para dialogar con los inversores”. También infraponderan India, por considerar que las valoraciones no son atractivas, aunque el gestor puntualiza que en los últimos meses sí han añadido algunas posiciones, por haber presentado la bolsa india un comportamiento mediocre este año. 

¿Qué está impulsando los mercados privados hoy en día?

  |   Por  |  0 Comentarios

Foto cedida

Que nadie diga que 2025 ha sido un año aburrido para los inversores. Los aranceles, la inteligencia artificial y las especulaciones sobre la evolución de los tipos de interés han contribuido a la volatilidad y la incertidumbre a lo largo del año.

Sin embargo, cuando los gestores de carteras de patrimonio global de KKR se reunieron recientemente para debatir los factores que configuran los mercados privados, hicieron hincapié en las oportunidades que ofrece el complejo entorno actual.

Estas son las cinco conclusiones principales de la conversación.

El capital privado está muy vivo

Los titulares están llenos de noticias sobre la ralentización de la actividad del capital privado y la dura competencia por las operaciones, pero Alisa Amarosa Wood, socia y líder de las estrategias de capital privado de KKR, tiene una perspectiva diferente.

Los equipos de capital privado de KKR han seguido invirtiendo capital de forma activa incluso durante los periodos de volatilidad del año, completando unas 30 nuevas inversiones en el último año, incluidas varias operaciones de privatización en cada una de las principales regiones geográficas que cubre el equipo, entre ellas Estados Unidos, Europa, Oriente Medio y África y Asia. La empresa se centra en temas como la transformación digital y la salud y el bienestar, así como en las escisiones corporativas. Las escisiones permiten que las empresas filiales que no son funciones esenciales de una sociedad matriz más grande operen como entidades independientes. En una situación ideal, un patrocinador puede dedicar el tipo de atención y recursos que la empresa no habría recibido como parte de una empresa más grande, preparando a la nueva empresa para una nueva fase de crecimiento y maduración.

“Los mercados subirán; los mercados bajarán… no se puede predecir cuándo”, afirmó Wood. “Partimos de abajo para encontrar buenas empresas que podamos convertir en excelentes… Nos gusta la complejidad. Nos gusta la volatilidad”.

Wood también rechazó el escepticismo reciente sobre la actividad de salida del capital privado. Aunque los mercados de OPI han estado estancados en los últimos años, hay otras formas de salir de una empresa. Aproximadamente dos tercios de las salidas de capital privado de KKR se producen a través de ventas estratégicas o corporativas, por ejemplo.

Crédito privado: el impulso crece a medida que bajan los tipos

Para Dan Pietrzak, director global de crédito privado de KKR, la historia del crédito es una historia de resurgimiento. La actividad de préstamos directos está estrechamente vinculada a la actividad de negociación, que se ha acelerado en los últimos meses tras una desaceleración en 2022 y 2023.

“Estamos más ocupados que en los últimos dos o tres años”, dijo Pietrzak sobre los dos últimos trimestres. “Creo que hemos analizado más operaciones en el segundo trimestre que en los ocho trimestres anteriores, a pesar de que el Día de la Liberación se celebró a principios de ese mes”.

La caída de los tipos de interés es otra gran noticia en el ámbito del crédito. Los rendimientos disminuirán en los préstamos directos, que están dominados por los préstamos a tipo variable. Por otro lado, el coste del capital también bajará, lo que debería impulsar más fusiones y adquisiciones y operaciones.

En cuanto a la solvencia crediticia, Pietrzak afirmó que, tras algunas quiebras muy sonadas, la atención del mercado se ha vuelto a centrar en el reconocimiento del valor de unas normas de suscripción sólidas y una selección crediticia diligente. Aunque Pietrzak considera que se trata de cuestiones idiosincrásicas, también señaló que “frenar un poco” la competitividad del mercado crediticio podría hacer que se prestara más atención a la disciplina crediticia, lo que sería una evolución positiva.

La diversificación sigue siendo fundamental en el enfoque de KKR, tanto en las operaciones como en las estrategias de crédito privado. Los préstamos directos ofrecen exposición al crédito corporativo, pero la financiación basada en activos ofrece exposición a una amplia variedad de activos tangibles y garantizados en la economía real, desde aviones hasta motocicletas y préstamos para estudiantes.

Infraestructura: convergencia de energía y datos

James Cunningham, socio y codirector de estrategias de infraestructura permanente de KKR, destacó que dos fuerzas globales —la demanda de energía y la transformación digital— están convergiendo para remodelar la inversión en infraestructura.

Tras casi dos décadas de demanda eléctrica estable, KKR prevé que las necesidades energéticas de Estados Unidos crezcan entre un 4 % y un 5 % anual durante los próximos 20 años, impulsadas principalmente por la electrificación y la construcción de centros de datos. Mientras tanto, se espera que las empresas tecnológicas más grandes del mundo gasten aproximadamente 325 000 millones de dólares en 2025 en infraestructura digital, como inteligencia artificial y centros de datos.

“La incómoda realidad es que la energía se está convirtiendo en un gran cuello de botella”, afirmó Cunningham. “Y no se trata solo de un cuello de botella en la infraestructura digital, sino que es algo generalizado en otras partes de la economía”.

Este cuello de botella crea una importante oportunidad para que los inversores respalden tanto la infraestructura energética necesaria para satisfacer la creciente demanda como las plataformas de infraestructura digital que dependen de esa infraestructura energética, desde centros de datos con un alto consumo energético hasta redes de fibra óptica y torres inalámbricas. “Tenemos muchas oportunidades para invertir en estos dos ámbitos”, afirmó Cunningham.

Sector inmobiliario: un reinicio abre la puerta

Según Julia Butler, directora ejecutiva de la estrategia inmobiliaria permanente de KKR, los mercados inmobiliarios finalmente se están estabilizando tras uno de los reinicios de valoración más pronunciados desde la Segunda Guerra Mundial. Los mercados de capitales se están descongelando y la confianza está mejorando.

“Ahora mismo podemos comprar por debajo del coste de reposición”, afirmó. “Esto solo ocurre en momentos muy concretos de los ciclos, cuando se ha producido una distorsión tan grande… Estamos muy ilusionados porque podemos comprar muy bien en un momento como este”.

Butler señaló la reactivación de la actividad transaccional, los atractivos fundamentos y el repunte de la financiación como signos de recuperación. KKR se está concentrando en sectores como la logística, la vivienda y las propiedades de misión crítica, donde la demanda de los inquilinos se mantiene estable incluso con las fluctuaciones del mercado.

El panorama general: los mercados privados pueden ofrecer resiliencia en las carteras

A pesar de las dinámicas divergentes entre las clases de activos, los gestores de KKR coincidieron en un punto: la volatilidad no es algo que deba temerse. En los ámbitos del capital privado, el crédito, los bienes inmuebles y las infraestructuras, hicieron hincapié en el valor de una perspectiva a largo plazo, la diversificación y la gestión del riesgo. En un mundo aún marcado por la incertidumbre, los líderes de inversión de KKR coinciden en una cosa: mantener la paciencia, ser pragmáticos y diversificar puede ser la mejor manera de convertir la complejidad en oportunidad.

Renta 4 Banco apuesta por una estrategia de stock picking para navegar un mercado exigente en 2026

  |   Por  |  0 Comentarios

Renta 4 estrategia de stock picking 2026
Canva

Renta 4 Banco ha presentado su “Estrategia de Inversión 2026” en un evento celebrado en el Auditorio de su Fundación, que contó con la bienvenida de su presidente ejecutivo, D. Juan Carlos Ureta. El equipo de análisis de la entidad, co-dirigido por Natalia Aguirre y César Sánchez-Grande, ha desgranado un escenario macroeconómico que, aunque no exento de riesgos, ofrece oportunidades claras para los inversores. La principal conclusión es una visión constructiva para la renta variable, apoyada en un crecimiento esperado de los beneficios empresariales superior al 10%.

Para 2026, el escenario base contempla un ciclo económico favorable. En Estados Unidos, la fortaleza del mercado laboral será decisiva, mientras que en la eurozona la clave residirá en la ejecución del mayor gasto público prometido en infraestructuras y defensa. En este contexto, la Reserva Federal podría continuar con los recortes de tipos para sostener el empleo, mientras que se espera que el Banco Central Europeo mantenga la estabilidad en el 2%.

Natalia Aguirre, co-directora de Análisis, señaló durante su intervención: “Afrontamos 2026 con un optimismo prudente. Vemos un entorno favorable para el crecimiento de los beneficios empresariales, pero las valoraciones son exigentes y no podemos obviar riesgos latentes, como la propia evolución de la IA o una política monetaria de la Fed menos laxa de lo esperado. Por ello, no correríamos detrás del mercado; habrá oportunidades y la selectividad será crucial”.

Selección de valores como clave del éxito

Tras un 2025 de excelente comportamiento, la estrategia para el próximo año se centrará, más que nunca, en el stock picking. Las carteras modelo de Renta 4 Banco obtuvieron una revalorización media del 47% durante 2025, batiendo a sus benchmarks de referencia en 7 puntos porcentuales de media.

César Sánchez-Grande, co-director de Análisis, explicó la filosofía de inversión para el nuevo ejercicio: “Los resultados de 2025 demuestran que una gestión activa y fundamentada en un análisis exhaustivo es la mejor herramienta para generar valor en escenarios complejos. Tras tres años de fuertes subidas, en 2026 será clave una estrategia equilibrada, combinando valores defensivos y cíclicos para continuar generando alfa y adaptarnos a la dinámica del mercado”.

Euronext pone en marcha un modelo simplificado de liquidación de deuda pública

  |   Por  |  0 Comentarios

Canva

Euronext anuncia que Euronext Securities Milán ha solicitado a LCH SA poder liquidar toda la deuda pública europea que actualmente se gestiona por la cámara de contrapartida central. Este avance es importante para la estrategia de renta fija de Euronext, porque une las capacidades de MTS, Euronext Clearing y Euronext Securities. Al combinar un sistema de negociación, servicios de compensación sólidos y un entorno de liquidación alineado con TARGET2-Securities (T2S), Euronext refuerza su posición como mercado central para bonos soberanos europeos.

La liquidación de bonos soberanos europeos ha estado tradicionalmente fragmentada entre múltiples depositarios centrales de valores nacionales, lo que ha generado complejidad operativa e ineficiencias para los participantes del mercado. Al aprovechar la plataforma T2S del Eurosistema, el sistema único paneuropeo de liquidación lanzado en 2015 para reducir la fragmentación y mejorar la seguridad y la eficiencia, Euronext Securities ofrece un modelo de liquidación europeo unificado, competitivo y eficiente en términos de capital. Este proporciona liquidación en tiempo real con entrega contra pago en dinero del banco central, un conjunto único de funcionalidades y una alta resiliencia operativa, lo que permite el movimiento fluido de valores denominados en euros a través de las fronteras.

Los clientes se beneficiarán de la compensación en balance, una gestión optimizada del efectivo y de la liquidez, un menor consumo de capital y de funcionalidades avanzadas de T2S como la autoconsignación de garantías (auto-colateralización). La capacidad de liquidar bonos soberanos en un entorno T2S armonizado mejora la transparencia, reduce el riesgo operativo y aumenta la eficiencia en los mercados europeos de renta fija.

El servicio ya está disponible para los bonos soberanos de Italia, Francia, Países Bajos, Bélgica, Alemania, España y Austria compensados en Euronext Clearing. Se ampliará a toda la deuda pública europea actualmente compensada por LCH SA, lo que permitirá liquidar esta actividad de bonos soberanos directamente en Euronext Securities. Este desarrollo refuerza el compromiso de Euronext con la construcción de una infraestructura armonizada, escalable y rentable para la comunidad europea de renta fija.

“Las entidades del mercado de renta fija buscan soluciones reales que apoyen la eficiencia de capital, reduzcan costes, simplifiquen las operaciones y se alineen con los requisitos regulatorios en evolución. Con esta iniciativa, Euronext establece un verdadero modelo europeo de liquidación para los mercados de renta fija, apoyándose en TARGET2-Securities, la plataforma común de liquidación de Europa. Esto complementa tanto nuestra ambiciosa iniciativa de expansión del mercado de repos —que posiciona a Euronext como una CCP líder en los mercados europeos de repos— como nuestra oferta europea de Euronext Securities para acciones y ETF. Los clientes podrán gestionar todas sus clases de activos a través de un único punto de entrada, obteniendo los beneficios de la escala, la elección y la simplicidad operativa”, explica Pierre Davoust, responsable de Euronext Securities.

Los rendimientos japoneses se disparan y reavivan el temor a repatriaciones de capital

  |   Por  |  0 Comentarios

rendimientos japoneses y temor a repatriaciones
Canva

La próxima reunión del Banco de Japón, que se celebrará el próximo 19 de diciembre, ha despertado gran expectación después de que su gobernador, Kazuo Ueda, comentara que los miembros de la institución debatirán un nuevo ajuste al alza de la política monetaria. Con esta simple afirmación, Ueda ha reactivado la previsión del mercado respecto a un endurecimiento monetario inminente.

En opinión de Magdalene Teo, analista de Renta Fija para Asia de Julius Baer, el reciente incremento en los rendimientos de los bonos del tesoro japonés ha generado preocupación por una potencial repatriación de fondos japoneses en el extranjero, un movimiento que estaría elevando también los rendimientos de la deuda soberana global. La experta advierte que la volatilidad podría ser elevada en 2026 si la primera ministra Sanae Takaichi no evita reiterar flexibilidad en el gasto, ya que un aumento fiscal descontrolado podría provocar caídas del yen japonés, las acciones y los bonos. Añade que el giro del Banco de Japón desde 2024, incluyendo las subidas de tipos, no ha logrado fortalecer el yen durante mucho tiempo, recordando que los rendimientos de los JGB repuntaron con fuerza en octubre tras la llegada de Takaichi al cargo.

“Las declaraciones del gobernador del BoJ han revivido las expectativas del mercado de una subida de tipos en diciembre. Además señala que los mayores rendimientos de los JGB han despertado inquietud por la repatriación de capitales japoneses, lo que ha impulsado al alza los rendimientos soberanos. De cara a 2026, la volatilidad podría ser significativa si Takaichi no cambia su enfoque de mayor gasto fiscal”, explica Teo.

Por otro lado, el gobernador Kazuo Ueda ha sorprendido al mercado al afirmar que una subida de tipos en diciembre “sigue sobre la mesa”. En su discurso, aseguró que el banco central “considerará los pros y los contras de elevar el tipo de interés oficial” y tomará decisiones evaluando la economía, la inflación y los mercados financieros. También aclaró que cualquier subida sería solo “un ajuste en el grado de relajación”, manteniendo los tipos reales en niveles muy bajos.

Ueda insistió en que mantiene una comunicación fluida con el Gobierno, señal de que Takaichi “no se opondrá a un movimiento”. Tras sus palabras, las probabilidades de una subida de tipos escalaron al 71% según los Overnight Index Swaps de Bloomberg, alcanzando el 81% al cierre del mercado. El rendimiento del JGB a 10 años llegó al 1,865%, máximo desde 2008, mientras la renta variable japonesa retrocedía. Los rendimientos cedieron parcialmente después de que una fuerte demanda en la subasta de JGB a 10 años devolviera algo de calma.

La experta de Julius Baer habla de que las preocupaciones fiscales también han pesado: el presupuesto extra de Takaichi, que requiere “11,5 billones de yenes adicionales en deuda”, ha impulsado los tipos al alza. A pesar de que el Ministerio de Finanzas aseguró que la emisión total se mantendrá por debajo de la de 2024, los inversores reaccionaron con cautela, especialmente tras un dato de IPC de Tokio por encima de lo previsto.

El yen registró un breve fortalecimiento hasta 154 por dólar desde 156 tras coberturas de cortos, aunque volvió al entorno de 155, según cuenta Magdalene Teo. El mercado teme que una posible subida de tipos en diciembre provoque un “cobertura de cortos sin precedentes” similar a la de julio de 2024, dado el elevado posicionamiento bajista sobre la moneda.

La caída del dólar en 2025: ¿cuáles son las implicaciones para los inversores?

  |   Por  |  0 Comentarios

caida del dolar en 2025 implicaciones
Canva

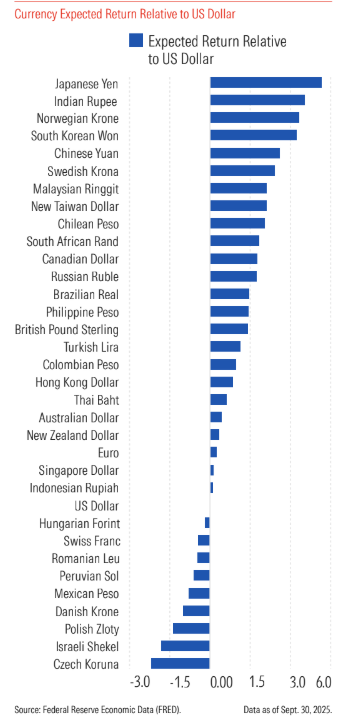
El dólar estadounidense está viviendo su año más débil en más de una década. Hasta septiembre de 2025, el índice del dólar, que mide su valor frente a otras monedas importantes, cayó cerca del 10%. Es decir, la divisa retrocedió incluso más frente al euro, el franco suizo y el yen, y bajó un 5,6% frente a los principales mercados emergentes. Así lo revela el Informe de Perspectivas Globales 2026 de Morningstar, elaborado por Hong Cheng, Mike Coop y Michael Malseed.

Según los analistas de Morningstar, esta debilidad responde a una combinación de factores estructurales y cíclicos. Entre ellos destacan las preocupaciones fiscales, con un aumento sostenido de la deuda y el impacto del llamado “Big Beautiful Bill”, así como una menor confianza en el crecimiento de la economía estadounidense frente a otras regiones. Además, la incertidumbre política, que afecta la percepción sobre la independencia de la Fed y las decisiones comerciales del país, también ha influido en la confianza de los inversores. Los cambios en los flujos globales de capital y una mayor cobertura de activos en dólares han añadido presión a la moneda.

A pesar de estas caídas, los expertos subrayan que no se trata de un colapso estructural. “El dólar sigue siendo la moneda dominante de reserva y liquidación internacional y conserva su atractivo como refugio seguro en momentos de tensión. De hecho, solo nueve de las 34 principales monedas de mercados desarrollados y emergentes analizadas están actualmente más sobrevaloradas que el dólar, lo que indica que sigue teniendo un valor relevante para los inversores”, explican.


Para quienes invierten desde EE. UU., Morningstar recomienda aprovechar esta fase para aumentar la exposición a mercados internacionales. “Esto no solo permite diversificar la cartera, sino que también ofrece la posibilidad de beneficiarse de la apreciación de otras monedas frente al dólar. Para los inversores fuera de EE. UU., mantener exposición al dólar sigue siendo relevante, especialmente en carteras con un alto peso en acciones estadounidenses. La gestión de la cobertura de divisas puede ayudar a estabilizar los rendimientos, aunque los costos de esta estrategia varían: son casi nulos en Reino Unido, alrededor del 4 % anual en Japón o Suiza y positivos en países con tasas de interés elevadas, como Sudáfrica”, sostiene el documento. 

Por último, los analistas coinciden en que la debilidad observada en 2025 marca un punto de inflexión en el largo ciclo de fortaleza del dólar, pero no su declive estructural. Para los inversores, esta fase representa una oportunidad para reforzar la diversificación global y considerar un papel cada vez más relevante de otras monedas y regiones en los rendimientos futuros. La recomendación general es mantener un enfoque equilibrado, combinando la exposición al dólar con inversiones internacionales, para optimizar la relación riesgo-rendimiento de las carteras.

“Nuestro performance histórico se debe al fruto de pequeñas decisiones que día a día generan valor y alfa”

  |   Por  |  0 Comentarios

performance historico fruto de pequenas decisiones
Foto cedidaGermán García Mellado, responsable gestor de Renta Fija en A&G Global Investors

Germán García Mellado, gestor de Paradigma Flexible Bonds y Paradigma High Income Bonds en A&G Global Investors, considera que, a pesar de las bajadas de tipos llevadas a cabo por los bancos centrales de todo el mundo, la renta fija aún presenta oportunidades. Eso sí, se inclina por el tramo medio de la curva, prefiere Europa antes que Estados Unidos y emisiones de compañías de perfil defensivo, como utilities, telecomunicaciones y consumo no cíclico. De los fondos que gestiona, Paradigma Flexible Bonds y Paradigma High Income Bonds, destaca la “consistencia” de su performance histórica, fundamentada en pequeñas decisiones que generan alfa al inversor. 

El consenso estima que en 2026 terminará el proceso de bajada de tipos de interés. ¿Hay valor en la renta fija?

Pensamos que sí. Las rentabilidades absolutas son altas desde el punto de vista histórico, a pesar de estas bajadas y de los estrechos diferenciales. También es atractiva respecto a otros activos. La renta variable, por ejemplo, presenta un PER estimado para 2026 a nivel global de 20 veces, que equivaldría a una rentabilidad de beneficios en relación con la cotización del 5%, cuando la renta fija a nivel global ofrece en torno a un 3,5%. En definitiva, nos parece un buen binomio de rentabilidad-riesgo teniendo considerando las valoraciones de otros activos y la incertidumbre geopolítica y macroeconómica.

¿Es momento de ampliar la duración de las carteras de renta fija?

Venimos de una ligera infraponderación en duración. Desde verano hemos bajado duraciones porque creíamos que el BCE iba a parar el tipo de intervención en el 2% y porque el mercado descontaba demasiadas bajadas de tipos de interés en Estados Unidos. Con los repuntes de rentabilidad de los últimos días, las curvas en la renta fija gubernamental han subido en rentabilidad, y ahora nos planteamos posicionarnos más en niveles neutrales, invirtiendo en bonos europeos en la parte media de la curva. 

¿Por qué? 

Porque creemos que no van a bajar tanto los tipos en Estados Unidos como descuenta el mercado, y en la eurozona esperamos que haya más estabilidad en los tipos de interés. Evitaríamos la parte larga de la curva, porque creemos que puede estar bajo presión, como hemos visto este 2025. Los tramos intermedios van a seguir teniendo demanda inversora bastante sólida. Por lo tanto, con los tipos en torno del 2% del tipo de intervención, las rentabilidades del 3% – 4% que ofrecen los bonos a más medio plazo, pensamos que pueden tener valor.

¿Cómo puede un inversor conservador conseguir buenas rentabilidades en renta fija?

Depende del perfil de riesgo del cliente conservador. Lo bueno de la renta fija actualmente es que el cliente ultraconservador, que no puede asumir mucha volatilidad, tiene la opción de invertir en bonos del mercado monetario, que ofrecen alrededor del 2% y de esta manera ganar a la inflación esperada para 2026. Pero nuestra recomendación es, si pueden asumir un poco de volatilidad, ir a bonos algo más largos, títulos a medio plazo, que en investment grade corporativo podrían dar rentabilidades del 3% – 4% para los próximos años. En cualquier caso, evitaríamos para clientes conservadores carteras con mucho riesgo de crédito, porque los diferenciales están históricamente muy caros.

¿Qué tienen de especial los fondos de renta fija de A&G Global Investors?

Dentro de la renta fija flexible tenemos dos vehículos: uno, más conservador, el Paradigma Flexible Bonds, y otro, más de convicción, el Paradigma High Income Bonds, que asume más volatilidad, pero también ofrece mayores rentabilidades en el medio plazo. Lo que destaca de los fondos es la consistencia: los resultados en el pasado han sido bastante buenos, tanto en rentabilidad como en volatilidad. Así lo demuestra el performance histórico respecto a los índices de referencia y respecto al sector. Y creo que se debe al fruto de pequeñas decisiones que día a día generan valor y alfa para diferenciarnos del sector y la competencia. Lo que caracteriza a los fondos es la gestión flexible en duración, tipos de interés y la minuciosa selección de tipología de deuda que mejor lo pueda hacer en cada entorno del ciclo macro y micro empresarial.

¿Cómo seleccionan las posiciones en cartera?

Partimos de un análisis top-down a nivel macro para situar niveles de duraciones absolutas, determinar en qué curva se observan rentabilidades y qué tramos presentan más valor. También para seleccionar la tipología de deuda que puede tener más sentido en cada momento. Posteriormente, aplicamos un enfoque bottom-up con el fin de monitorizar y analizar los fundamentales de las compañías en las que invertimos. 

Una vez que tenemos elegidas las compañías, realizamos mucho valor relativo y comparación respecto a la situación de los bonos del sector, o, incluso, del mismo emisor en otras tipologías de deuda. 

A partir de ahí, rotamos en función de los movimientos de mercado y nuestras expectativas a futuro. Por ejemplo, hemos rotado en deuda subordinada de muchos emisores en cartera, como Veolia o Telefónica. También podemos ver valor en las mismas estructuras de deuda en diferentes divisas. Por ejemplo, en deuda TIER 2 de Santander, que es subordinada con vencimiento, hemos rotado entre bonos en euros o en dólares en función de dónde creíamos que existía más valor en cada momento de mercado de 2025.

¿Rotan mucho la cartera?

Sí, el Flexible Bonds puede rotar unas seis veces de media al año y el High Income Bonds, unas ocho. Por eso es importante tener emisiones muy líquidas. Prácticamente todas las emisiones que tenemos tienen un volumen mayor de 300 millones de euros.

¿Cómo gestionan el riesgo?

Realizamos un análisis global en general de la cartera y, posteriormente, detallado por diferentes tramos de la curva, sectores, países, ratings, zonas geográficas y divisas. Examinamos cómo pueden afectar diferentes eventos geopolíticos a determinado país o sector, así como las noticias negativas que pueden salir o cómo pueden afectar las decisiones de política monetaria o fiscal a una parte de la curva o a otra. Hacemos un análisis de sensibilidades y duraciones y vemos cómo puede comportarse la cartera ante esos diferentes riesgos y situaciones de mercado. Luego, con un análisis top-down, examinamos profundamente el crédito de los emisores en los que invertimos. Para minimizar el riesgo de liquidez, nos decantamos por emisiones súper líquidas y carteras muy diversificadas y granuladas, con alrededor de 100 posiciones por cartera. 

En renta fija gubernamental, ¿qué emisiones presentan más atractivo?

Actualmente tenemos solo estrategias de valor relativo. Van en la dirección de un aumento de la pendiente en la curva de rentabilidades, es decir, que los plazos largos van a comportarse peor que los cortos y medios, y una ampliación de tipos de interés entre los bonos americanos y los europeos. 

En la primera estrategia, barajamos que los bonos a largo van a estar sometidos a mucha oferta de papel en la primera parte de 2026, con una menor demanda de bancos centrales y de clientes institucionales importantes, como los fondos de pensiones holandeses. 

El racional de la segunda hace referencia a menos bajadas de tipos de interés de las descontadas por el mercado por parte de la Reserva Federal y una menor disciplina fiscal de Estados Unidos que en Europa. Al final, el mercado exigirá una prima mayor a los bonos americanos, por lo que el diferencial de tipos entre Estados Unidos y la eurozona debería ampliarse. 

En definitiva, preferimos bonos europeos a los americanos; la parte media de la curva y mejor deuda alemana que la periférica o la francesa. Mantenemos un posicionamiento muy residual y granulado en activos emergentes y, sobre todo, en emisiones en euros. 

En crédito estáis bastante expuestos a títulos de deuda de la banca, ¿por qué?

Es verdad que tenemos mucho peso de deuda bancaria en cartera, pero la sensibilidad que aporta a la cartera es reducida. La razón es que se trata de bonos muy conservadores. Por ejemplo, tenemos un 15% de cartera en bonos con cupones flotantes financieros ; son bonos a muy corto plazo, de deuda senior, de grandes bancos, que tienen muy poco riesgo del crédito. 

Además, limitamos el riesgo de tipos de interés porque van reseteando los cupones en función de los tipos. Pueden dar, incluso, retornos más elevados cuando se empiece a descontar subidas de tipos en la eurozona. 

Otro nicho de rentabilidad en deuda financiera son las emisiones subordinadas con estructuras con opción de amortización muy cercana. Presentan rentabilidades atractivas, sobre todo si lo comparamos con la que ofrece la deuda de mayor subordinación como los CoCos o los AT1.

¿Y en qué otros sectores presentan oportunidades de crédito?

La mayor exposición a crédito que tenemos es en deuda senior corporativa de sectores poco expuestos al ciclo económico: utilities, telecomunicaciones y consumo básico. En sectores más cíclicos, tenemos algo de exposición también a deuda senior de automóviles e inmobiliarias, donde vemos que hay valor en determinadas emisiones que ofrecen spreads atractivos para el entorno de mercado actual.

¿Investment grade o high yield?

Está claro que el diferencial entre el high yield y el investment grade está prácticamente en mínimos históricos. El investment grade ofrece una rentabilidad atractiva, por lo que no merece la pena asumir más riesgo de crédito por poca rentabilidad extra.


Conozca más sobre Paradigma Flexible Bonds y Paradigma High Income Bonds aquí. 


Diez tendencias que marcarán la evolución de mercados privados en 2026

  |   Por  |  0 Comentarios

diez tendencias de mercados privados en 2026
Canva

Durante la última década, los mercados privados —aquellos que agrupan inversiones fuera de los mercados bursátiles tradicionales— se han consolidado como una de las clases de activo con mayor crecimiento e innovación. Estas estrategias, como el capital y crédito privados, infraestructuras o inmobiliario no cotizado canalizan capital hacia la economía real y diversifican las fuentes de rentabilidad. Lo que hace unos años era un universo de inversión reservado exclusivamente para inversores institucionales, hoy se ha convertido en un componente esencial de las carteras de los altos patrimonios, motivado por la búsqueda de estabilidad, diversificación y mejores retornos en un entorno de tipos normalizados y mercados públicos cada vez más competitivos.

En este contexto, Franklin Templeton, gestora pionera en inversión en mercados privados, señala las diez tendencias clave que definirán la evolución de estos mercados en 2026:

1. De capital paciente a impaciente 

Los mercados privados se han apoyado tradicionalmente en el llamado capital paciente, que consiste en inversiones pensadas para el largo plazo, donde el inversor acepta que las ganancias pueden tardar varios años o incluso décadas en hacerse efectivas.

“Tras la corrección de 2022, esa paciencia se ha visto puesta a prueba. Muchos inversores institucionales siguen viéndose impactados por el efecto denominador, que se produce cuando la caída del valor de los activos cotizados aumenta, en proporción, al peso de los activos privados dentro de la cartera, limitando su capacidad para seguir invirtiendo”, explica Javier Villegas, director general para Iberia y América Latina de Franklin Templeton.

A esto se suma la presión por obtener liquidez, lo que ha dado protagonismo a una métrica antes secundaria: el DPI, que indica cuánto capital ha devuelto realmente un fondo respecto a lo invertido. En el contexto actual de desinversión gradual y retornos diferidos, los inversores tienden a priorizar estrategias orientadas a la generación de ingresos periódicos y la recuperación anticipada del capital, tales como la deuda privada, los activos reales o los fondos secundarios. 

2. Los grandes patrimonios se acercan a los mercados privados

Los fondos evergreen, vehículos de inversión sin vencimiento fijo, permiten a los inversores entrar y salir periódicamente y se han convertido en una vía de acceso para grandes patrimonios a los mercados privados. A diferencia de los fondos tradicionales, éstos ofrecen flexibilidad y se adaptan al perfil de inversión de los clientes de banca privada y gestión patrimonial. Hoy existen más de 300 fondos de este tipo, que gestionan conjuntamente unos 2,7 billones de dólares y podrían llegar a 4,4 billones en 2029, con un crecimiento anual del 20%, según PitchBook (Morningstar). Esta tendencia facilita la entrada de nuevos inversores a los mercados privados.

3. ¿Una recuperación en forma de K en las salidas?

Tras varios años de parón en los procesos de desinversión de empresas —ya sea a través de salidas a bolsa (OPVs) o adquisiciones—, el mercado de private equity podría reactivarse de manera desigual. Los analistas anticipan una recuperación en forma de “K”, donde un pequeño número de operaciones de gran tamaño concentrarán la mayor parte del valor generado, mientras miles de compañías más pequeñas seguirán sin una vía clara hacia la liquidez. Actualmente, las 100 mayores empresas respaldadas por capital riesgo superan los 2,2 billones de dólares en valoración, y solo las cinco principales acumulan más del 40% del total, atendiendo al promedio del estimado que les otorgan Pitchbook (Morningstar), Caplight (plataforma especializada en dato y estadística de mercados privados) y Notice.co (compañía dedicada a la valoración de activos en mercados privados). Si algunas de ellas lograsen finalmente salir a bolsa, una cantidad considerable del capital de los fondos se liberaría y aumentaría temporalmente el volumen total de desinversiones. Sin embargo, se trataría de un repunte puntual concentrado en la parte alta del mercado: solo un pequeño grupo de grandes compañías impulsaría el crecimiento, mientras que la mayoría de las empresas pequeñas seguiría esperando mejores condiciones para salir al mercado.

4. El capital privado apuesta por el sector defensa 

Europa y Estados Unidos están incrementando el flujo de capital hacia este sector, que tiene el potencial de consolidarse como una tendencia estructural dentro de los mercados privados. Asimismo, la intensificación de la competencia tecnológica y geopolítica está fomentando la cooperación entre grandes contratistas y startups especializadas en áreas como ciberseguridad, inteligencia artificial y sector aeroespacial, lo que refuerza la demanda de inversión por parte del capital privado. 

5. Una nueva era de crecimiento para el mercado secundario

Los fondos secundarios de capital privado compran participaciones existentes en otros fondos o directamente en empresas no cotizadas, lo que permite a los inversores originales obtener liquidez antes de que venza el fondo y a los compradores acceder a activos en etapas más avanzadas de su desarrollo. En 2025, este mercado alcanzó cifras récord, superando los 100.000 millones de dólares en transacciones solo en el primer semestre, un 50% más que el año anterior, según datos de Jefferies, una firma especializada en banca de inversión y mercados de capitales. Con el valor neto de los activos de capital privado superando los 3,8 billones de dólares a nivel mundial, cada vez más inversores institucionales utilizan los fondos secundarios como fuente de rentabilidad y para acceder a carteras de alta calidad a precios más competitivos. 

6. Los fondos de continuación alcanzan su madurez

Los fondos de continuación son vehículos establecidos por gestores de capital privado con el objetivo de conservar “sus mejores activos” más allá del periodo de vigencia del fondo original, proporcionando a la vez liquidez a los inversores que deseen retirarse. En este tipo de transacciones, los partícipes pueden optar entre vender su posición o permanecer invertidos en el nuevo fondo. Destacan especialmente los fondos de continuación de un solo activo (SACVs), que muestran el mayor ritmo de crecimiento al enfocarse en compañías con elevado potencial. Durante el primer semestre de 2025, este segmento alcanzó los 47.000 millones de dólares, lo que representa un incremento del 68% respecto al año anterior, según el Global Secondaries Market Review de Jefferies.

7. El crédito privado se expandirá hacia nuevos horizontes

El crédito privado ha pasado de ser un segmento de nicho a convertirse en un pilar clave de la financiación a nivel global. Hoy abarca áreas como la financiación respaldada por activos, la deuda inmobiliaria o las infraestructuras, y se extiende cada vez más hacia el consumo y las empresas medianas. Su crecimiento también está impulsando nuevas formas de colaboración con la banca tradicional: los acuerdos entre bancos y fondos permiten que los primeros transfieran parte del riesgo crediticio mediante “transferencias sintéticas de riesgo”, lo cual les permite liberar capital y diversificar las fuentes de financiación sin tener que vender sus préstamos. Esta evolución exige a los gestores una mayor capacidad operativa y experiencia en la gestión de activos complejos, pero también genera nuevas oportunidades en un mercado cada vez más diversificado y sofisticado.

8. El crédito público y privado tenderán a la convergencia

La expansión del crédito privado hacia nuevas áreas de financiación está difuminando las fronteras con el crédito público (entendido como los mercados cotizados de préstamos sindicados y bonos corporativos), dando lugar a un ecosistema más integrado. Actualmente, las empresas pueden elegir entre uno u otro mercado según las condiciones de financiación, mientras que los inversores buscan combinar la liquidez propia del crédito público con la rentabilidad característica del privado. Para los gestores, esta convergencia exige adoptar una perspectiva integral del riesgo y la liquidez, aprovechando estrategias híbridas o multiactivo que les permitan operar en todo el espectro crediticio y ofrecer alternativas más completas y diversificadas.

9. El sector inmobiliario comercial se transforma

El inmobiliario comercial está experimentando una transformación estructural impulsada por la demografía, la innovación tecnológica, la globalización y la escasez de vivienda. Sectores como life sciences, centros de datos, logística y vivienda unifamiliar lideran la demanda. El déficit habitacional y la transición energética consolidan al sector inmobiliario como un componente fundamental para la inversión en activos reales. 

10. Llega un nuevo ciclo industrial a Europa

Europa está experimentando una nueva fase industrial que se ve potenciada por el auge del comercio electrónico, el incremento en el gasto de defensa y una mayor inversión en infraestructuras. La escasez de oferta y la preferencia por instalaciones logísticas modernas están configurando un mercado a dos velocidades, donde los activos de nueva generación capturan las mayores rentas y se consolidan como pilares de las carteras de activos reales. 

Este ciclo industrial no responde a un simple rebote coyuntural, sino a una transformación estructural en la economía europea. La necesidad de reforzar la autonomía productiva, junto con el crecimiento del comercio electrónico y el aumento del gasto en defensa e infraestructuras, están reconfigurando las cadenas de valor tradicionales. En este contexto, el capital privado desempeñará un papel decisivo al financiar los activos logísticos e industriales que garantizarán la competitividad de Europa en el largo plazo. 

Por otro lado, los mercados privados están dejando atrás su carácter de nicho para convertirse en elementos protagonistas dentro del sistema financiero global. Este cambio no solo obedece a la necesidad de obtener mayor rentabilidad, sino también a una evolución más profunda en la manera de canalizar capital hacia la economía real. El desarrollo de nuevas estrategias, estructuras de inversión innovadoras y la inclusión de nuevos perfiles de inversor hacen que esta clase de activos tenga cada vez mayor alcance e importancia.