La política monetaria y el calendario electoral marcan las perspectivas económicas de Latam

  |   Por  |  0 Comentarios

política monetaria en Latam
Canva

Si hacemos balance de 2025 en la región latinoamericana, observamos que las principales economías de Latinoamérica lograron navegar con éxito un periodo marcado por el aumento de tensiones comerciales y la incertidumbre global. Según la visión de los expertos, la gran moraleja que deja el año es que, excepto Brasil, el impacto de los aranceles de la Administración Trump  ha sido mucho mejor de lo esperado. 

“Más allá de que la región permaneció en gran medida sin impactos directos por las presiones arancelarias de Estados Unidos, los términos de intercambio favorables y un mercado laboral aún ajustado sostuvieron el consumo y explican la resiliencia de la actividad económica durante el año. Se espera que los países más relevantes crezcan más de 2% en 2025 y, aunque México crecería solo 0,5%, evitó una recesión y ha mostrado revisiones al alza en los últimos meses”, destacan desde el documento de perspectivas elaborado por Principal Asset Management LATAM, entre ellos Marcela Rocha, economista en jefe, que presenta las Perspectivas Económicas 2026.
Política monetaria y fiscal

Una de las características que ha marcado la economía de la región es que, ya que el resto del mundo seguía batallando por controlar la inflación, los países latinoamericanos se han beneficiado, mayoritariamente, de un ciclo sincronizado de relajación monetaria a nivel global y de un dólar más débil, lo que fortaleció a las monedas locales y apoyó una tendencia importante de desinflación en los meses recientes. De hecho, con excepción de Brasil, la mayoría de los bancos centrales tuvieron espacio para recortar tasas de política monetaria.

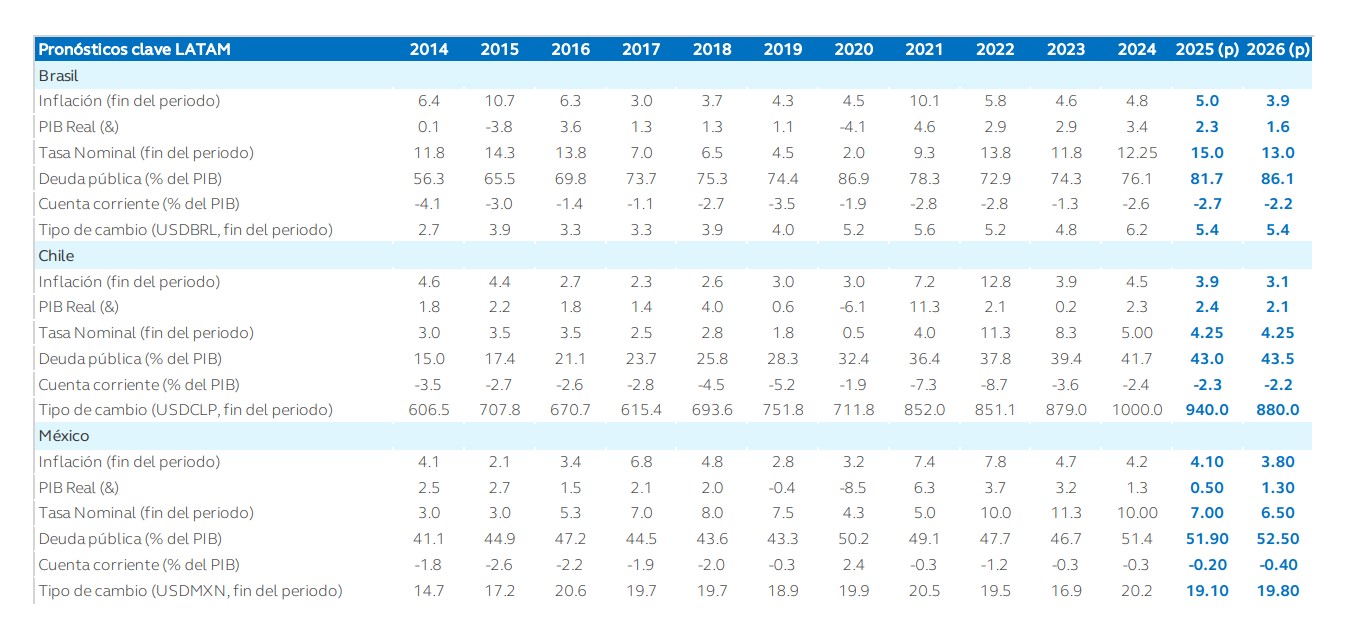
“En 2026, el panorama cambia. Mientras se espera que el PIB de México acelere, la mayor parte de la región enfrentará un menor crecimiento. Con una actividad económica proyectada por debajo del potencial, Brasil destaca como el único país con espacio significativo para recortes adicionales de tasas. En el resto de la región, la persistencia de la inflación subyacente limita el margen para mayor relajación monetaria, y la trayectoria de México dependerá en gran medida de las decisiones de política de la Reserva Federal”, apuntan desde Principal AM.

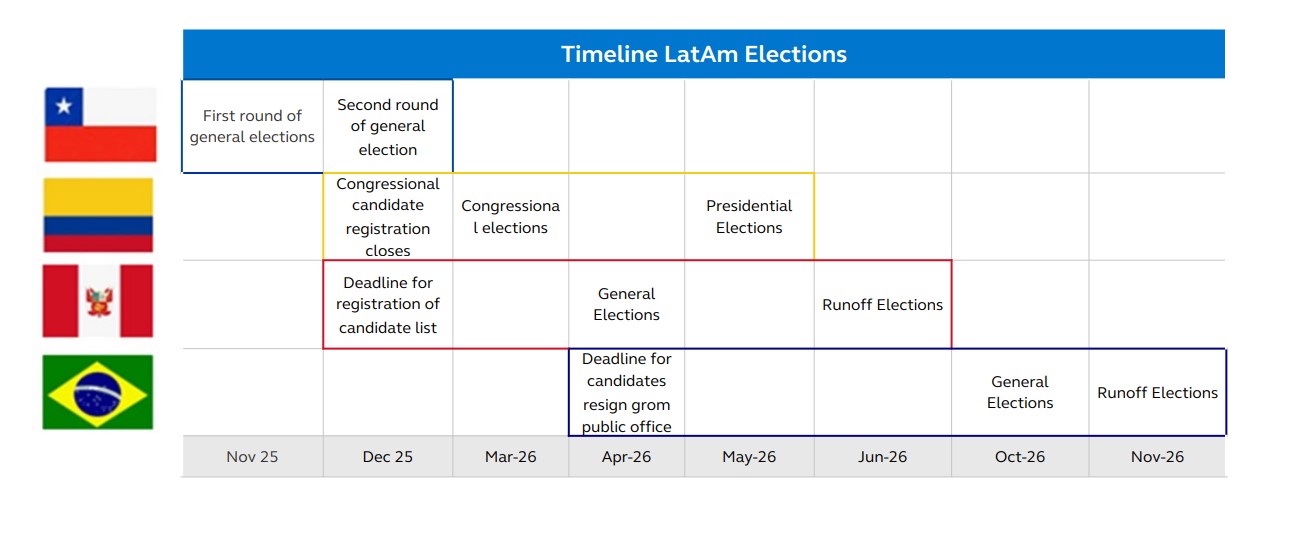
La segunda conclusión que lanza el informe de la gestora es que persisten preocupaciones de larga data sobre la sostenibilidad de las finanzas públicas. Sin embargo, explican que “un calendario electoral cargado en los próximos trimestres abre la puerta para impulsar los cambios de política que tanto se requieren, especialmente en reformas estructurales y en el manejo fiscal. Chile, Perú, Colombia y Brasil tendrán elecciones en los próximos 12 meses, lo que definirá parte del panorama. En México, el escenario también dependerá del resultado y del calendario de las negociaciones del T-MEC”.
Brasil y México: los protagonista

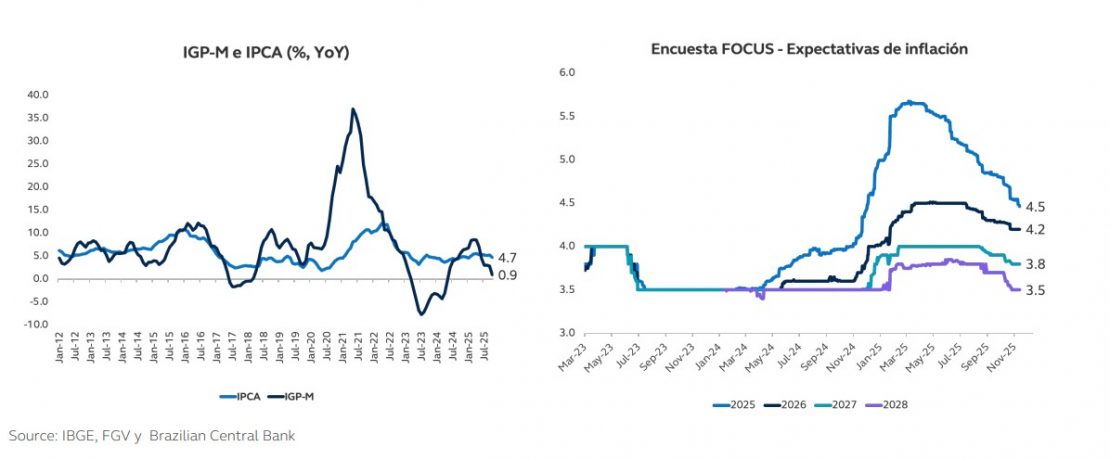
Tal y como apunta la gestora, Brasil y México tendrán un protagonismo especial de cara al próximo año. Según sus estimaciones, el Banco Central de Brasil estaría listo para iniciar un ciclo de recortes, pero las elecciones marcarán el panorama. “En 2025, el panorama económico de Brasil estuvo definido por una elevada volatilidad e incertidumbre, con una primera parte del año marcada por los efectos persistentes del debate fiscal de 2024. Además, a medida que las expectativas de inflación también se desplazaron al alza, muy por encima de la meta de 3%, el Banco Central se vio obligado a interrumpir su ciclo de recortes y reanudar el endurecimiento, llevando la tasa de referencia a 15%. Sin embargo, más recientemente, los efectos de tasas más altas han empezado a reflejarse en los datos internos, con señales iniciales de desaceleración económica en indicadores de crédito y confianza”, resumen desde la gestora. 

Según su análisis, hacia 2026, “esperamos que el panorama económico esté determinado por el balance entre el ritmo de la desaceleración económica y el momento en que inicie el ciclo de relajación monetaria del Banco Central”. Además, ven probable que el entorno político irá ganando relevancia a lo largo del año, con la elección presidencial posicionándose como el evento clave hacia finales de 2026.

“En términos de crecimiento, después de varios años en los que el PIB sorprendió al alza y operó por encima de su potencial, anticipamos una desaceleración moderada en la economía brasileña. Dado el endurecimiento monetario significativo ya implementado, esperamos que el PIB se desacelere de 2,3% en 2025 a 1,6% en 2026.En el frente inflacionario, dada la reciente racha de sorpresas positivas en el corto plazo, el balance de riesgos para 2026 luce ligeramente inclinado a la baja”, apuntan.
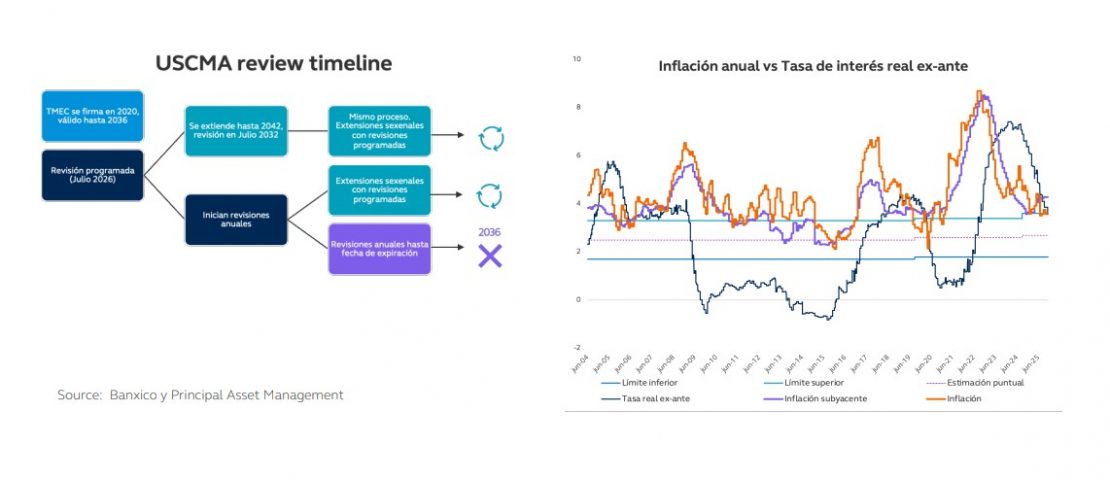
Respecto a México, la gestora advierte de que la revisión del Tratado MEC (T-MEC) será clave para impulsar la inversión y activar el potencial. Haciendo balance del año, reconoce que el país inicia 2026 habiendo evitado la recesión que, a comienzos de 2025, parecía casi inevitable. “La economía enfrentó una combinación de choques: la desaceleración de finales de 2024, una mayor incertidumbre alrededor del nuevo gobierno, la necesidad de consolidación fiscal y un entorno externo más débil marcado por la desaceleración de Estados Unidos y el resurgimiento de tensiones comerciales bajo el presidente Trump. Pese a este escenario difícil, la economía mexicana mostró resiliencia”, resume. 

En este contexto, la revisión del Tratado Mec toma especial relevancia. Según la gestora, “las exenciones del TMEC protegieron a las exportaciones mexicanas del shock arancelario que golpeó a otros socios comerciales, permitiendo que los bienes mexicanos, particularmente los de manufactura no automotriz, ganaran participación en el mercado estadounidense. Este impulso a la demanda externa generó una sorpresa positiva en la actividad a inicios de 2025, ayudando a que la economía evitara caer en recesión aun cuando la demanda interna se mantuvo débil”.

Aunque reconoce en su informe que su previsión para 2026 es un repunte moderado en la actividad económica, igualmente afirma que el principal riesgo para este escenario es la próxima revisión del T-MEC, ya que introduce un grado adicional de incertidumbre política que podría pesar temporalmente sobre la inversión y los mercados. “México ya ha dado pasos visibles para mostrar su compromiso con el marco norteamericano, incluyendo la preparación de materiales de negociación y la imposición selectiva de aranceles a bienes asiáticos, especialmente chinos. Esperamos un resultado trilateral favorable, aunque con episodios de volatilidad conforme avancen las negociaciones. Una resolución constructiva con Estados Unidos sigue siendo el catalizador más importante para reducir la incertidumbre y detonar una mayor inversión en 2026”, concluyen desde la gestora.
Las acciones resisten mientras se mantiene el excepcionalismo estadounidense

  |   Por  |  0 Comentarios

excepcionalismo estadounidense
Canva

El excepcionalismo estadounidense sigue siendo un argumento de inversión convincente, impulsado por la productividad, la innovación y el impulso de las ganancias, según BNY Investments. Sin embargo, la elevada volatilidad subraya la importancia de la diversificación. Así, en la firma ven oportunidades para ampliar selectivamente las inversiones en los mercados internacionales con el fin de fortalecer las carteras en el entorno actual, según recogen en su informe Shifting Gears: at the table with BNY Experts.

Poder de permanencia

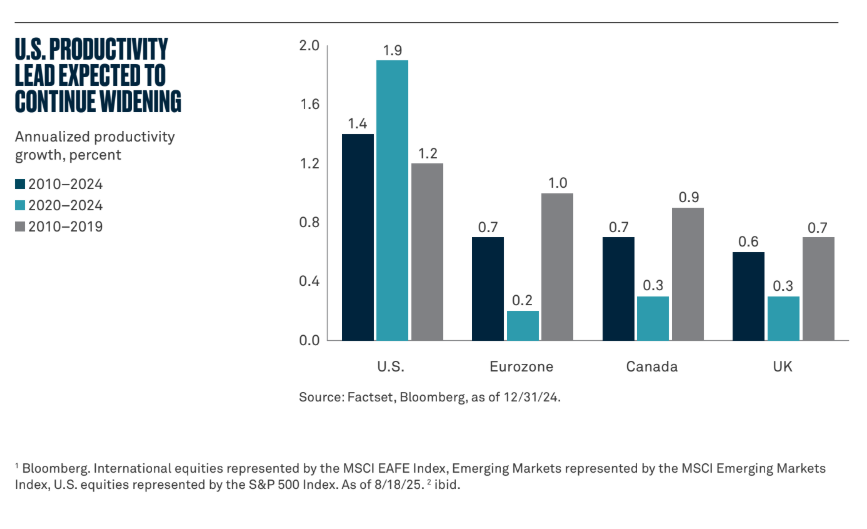
Las acciones globales han avanzado con ganancias generalizadas. Las acciones internacionales y los mercados emergentes han subido alrededor de un 20 %, mientras que Estados Unidos ha ganado casi un 10 %. Aunque las acciones estadounidenses han tenido un rendimiento inferior al del resto del mundo, la diferencia de rendimiento se ha reducido de alrededor del -17 % en abril al -10 % a mediados de agosto. Los expertos de BNY creen que esta diferencia seguirá reduciéndose a medida que Estados Unidos se beneficie de los vientos favorables del crecimiento: “Las ventajas estructurales en los mercados laborales, la productividad, la innovación y el liderazgo en inteligencia artificial se han traducido en mercados bursátiles alcistas y un fuerte crecimiento del PIB”, afirman. También añaden que, desde 2010, la productividad de Estados Unidos ha crecido dos veces más rápido que la de Europa, y la disparidad se ha ampliado desde la llegada de la COVID-19.

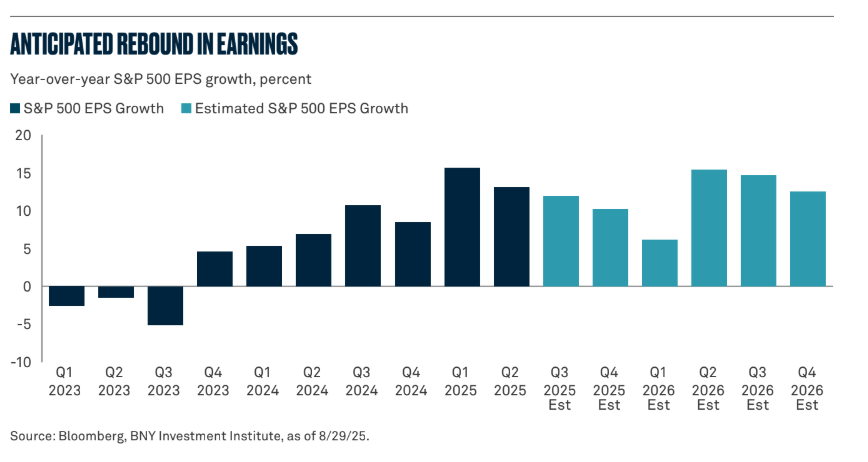
Las expectativas de beneficios también refuerzan la opinión de los expertos de BNY: “Las empresas del S&P 500 registraron unos beneficios superiores a lo esperado en la primera mitad del año y deberían seguir mejorando, respaldadas por políticas favorables y unos fundamentos sólidos”, indican desde la gestora. Observan asimismo que la adopción de la IA “está impulsando la demanda de semiconductores y el gasto de capital”, y que la One Big Beautiful Bill (OBBB) “ofrece incentivos para que la producción nacional de chips amplíe su capacidad y refuerce las cadenas de suministro”.

En este contexto de políticas favorables y el impulso de la IA, en la gestora observan un entorno favorable para determinados sectores:

  • El sector financiero está en condiciones de beneficiarse de los recortes de tipos de la Reserva Federal, una curva de rendimiento más pronunciada que mejora la actividad de los mercados crediticios y de capitales, y la relajación de las presiones regulatorias.
  • Los servicios de comunicación se están beneficiando del aumento de los ingresos por publicidad digital, gracias a que la IA aumenta la participación y los precios.
  • Las industrias cíclicas, incluidas las industriales, la energía y los materiales, se ven respaldadas por el gasto en infraestructuras, la relocalización y el aumento de la demanda de electricidad de los centros de datos, mientras que los créditos fiscales OBBB y las deducciones fiscales inmediatas para investigación y desarrollo reducen los costes de fabricación.

Oportunidades en mercados internacionales y emergentes

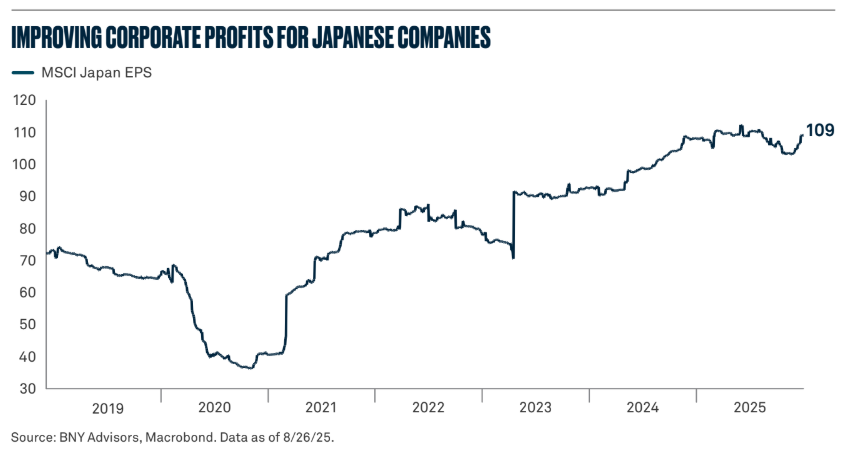
Aunque desde BNY creen que el excepcionalismo estadounidense continuará, también ven oportunidades atractivas en determinados mercados internacionales y mercados emergentes (ME) fuera de China. En Europa, existe un potencial alcista en el sector industrial, en particular en el aeroespacial y de defensa, impulsado por el aumento del gasto público en defensa, infraestructuras y energía. En Japón, el renovado impulso hacia las reformas de gobierno corporativo y el crecimiento económico continuado han llevado a máximos históricos en su mercado de valores. “La reducción de la incertidumbre comercial, la mejora, la rentabilidad empresarial y una posible recuperación de los salarios y el consumo son factores positivos a largo plazo para las acciones japonesas”.

También se declaran optimistas con respecto a los mercados emergentes, excepto China, ya que la flexibilización de la Fed suele conducir a unas condiciones financieras globales más acomodaticias, lo que generalmente favorece a las acciones de los mercados emergentes.


Mirando hacia el futuro

Aunque las acciones están registrando ganancias en lo que va de año, los datos económicos parecen haber entrado en una fase de desaceleración. El sentimiento de riesgo en los mercados, especialmente en torno a la inteligencia artificial, está impulsando el rendimiento del mercado. Esperamos que el crecimiento de EE. UU. continúe, ya que las estimaciones consensuadas han comenzado a mejorar. Las expectativas de gasto de capital y la confianza empresarial han repuntado, y las estimaciones de beneficios están al alza.

Sin embargo, en el frente económico, el mercado laboral está mostrando posibles signos de tensión, lo que podría conducir a una ralentización del crecimiento. Aunque los precios al consumo están subiendo, el gasto se ha mantenido hasta ahora. El gasto podría ralentizarse, dependiendo del impacto de los aranceles y la política de inmigración en el mercado laboral.

Los riesgos geopolíticos también persisten y podrían alterar las cadenas de suministro. La continuidad de datos económicos mixtos podría afectar la confianza de los inversores, que ha mejorado desde abril.

Con estos factores sobre la mesa y de cara a los próximos 6 a 12 meses, en BNY mantienen su convicción de que “la renta variable, y en particular el mercado estadounidense, seguirá generando ganancias”. Sin embargo, matizan, en un contexto de tendencias cambiantes, “añadir diversificación geográfica, como la exposición a Japón y a determinados mercados emergentes, puede ayudar a mitigar el riesgo y ampliar la exposición al crecimiento”.


Conozca más sobre el informe Shifting Gears: at the table with BNY Experts.

Un BCE cómodo y en línea con las expectativas del mercado

  |   Por  |  0 Comentarios

BCE en línea con expectativas del mercado
Canva

El Banco Central Europeo (BCE) celebra mañana su última reunión del año sin expectativas de cambios en los tipos oficiales. Tras haber realizado cuatro rebajas en la primera mitad de 2025, la institución monetaria europea lleva sin anunciar nuevos recortes desde junio, ya que la inflación parece estar contenida y cercana al 2%. Según los expertos de las gestoras internacionales, el BCE no tiene margen para nuevas bajadas, dado su enfoque dependiente de los datos.

“Las actas de octubre muestran que varios miembros del Consejo abogan por ignorar pequeñas desviaciones respecto al objetivo y reservar los ajustes de política monetaria para shocks más relevantes. Incluso las voces tradicionalmente más dovish, como Fabio Panetta (Banco de Italia) o François Villeroy de Galhau (Banco de Francia), han evitado pedir recortes recientemente. No se descartan ajustes, pero el BCE tampoco parece dispuesto a contradecir las expectativas del mercado, que contemplan como escenario más probable una subida antes que una bajada”, apunta Michael Krautzberger, CIO Global Public Markets de Allianz Global Investors.

En opinión de Kevin Thozet, miembro del comité de inversión de Carmignac, la narrativa predominante es que el ciclo de recortes de tipos ha llegado en gran medida a su fin y que el impulso del crecimiento en Europa reside ahora principalmente en la política fiscal. Y destaca que algunos incluso sugieren que el BCE podría comenzar a subir de nuevo los tipos de interés oficiales a finales de 2026.

Próximas proyecciones

Para Thozet, lo relevante de esta reunión es el nuevo conjunto de proyecciones que publica el jueves el BCE. Según adelanta, las nuevas previsiones incluirán ahora 2028 y se espera que muestren que el crecimiento está por encima del potencial, más cerca del 1,4%, y que la inflación se sitúa en el 2 %, es decir, en el objetivo. “Estas proyecciones transmiten un doble mensaje. Primero, que la región avanza en la dirección correcta. Segundo, que los inversores deberían anticipar una senda de política monetaria más restrictiva. Es probable que las previsiones de crecimiento se revisen para reflejar los datos recientes. El tercer trimestre fue más fuerte de lo esperado y los indicadores adelantados para el cuarto trimestre han mostrado una evolución favorable. En el frente de la inflación, el dato definitivo de octubre y la estimación preliminar de noviembre sugieren que las proyecciones podrían revisarse al alza en torno a un 0,2 % para el trimestre”, afirma Thozet.

Como resultado, el experto de Carmignac no espera un cambio importante en la narrativa de que “el BCE se encuentra en una buena posición”. 

Si nos remitimos a septiembre, las proyecciones macroeconómicas del BCE muestran una inflación media del 1,7% en 2026 y del 1,9% en 2027. “Consideramos que existen riesgos de bajada por varias razones. En primer lugar, las hipótesis técnicas de las previsiones se basan en los valores actuales del mercado financiero. Desde septiembre, los precios de la energía han bajado mientras que los rendimientos de los bonos a largo plazo han subido. El euro se ha debilitado ligeramente, pero en términos ponderados por comercio sigue siendo más fuerte que hace un año, por lo que los efectos rezagados de un euro más fuerte continúan siendo desinflacionarios. Además, la Comisión Europea está debatiendo si posponer la introducción del Sistema de Comercio de Emisiones 2 (ETS2), que estaba previsto que sumara 0,2 puntos porcentuales a la inflación de 2027. Retrasar su implantación implicaría, con toda probabilidad, que la inflación permanecerá por debajo del 2% durante los dos próximos años”, apunta Alex Rohner, experto en estrategia de renta fija en J. Safra Sarasin Sustainable AM.

 La postura del BCE

En opinión de Germán García-Mellado, Managing Director en A&G Global Investors, con este telón de fondo, Lagarde previsiblemente insistirá en que la política monetaria está “en un buen lugar”, reforzando la idea de un periodo prolongado de estabilidad de tipos y alejando, por ahora, tanto recortes como subidas. “Es cierto que, tras los comentarios de Schnabel —de tono más restrictivo—, el mercado ha intensificado el descuento de un primer movimiento al alza hacia finales de 2026. La clave será comprobar hasta qué punto ese mensaje encuentra respaldo en la comunicación de Lagarde y, sobre todo, en el perfil de las nuevas proyecciones”, apunta García-Mellado.

Para A&G Global Investors, el mantenimiento de los tipos, acompañado de una revisión al alza de las expectativas de crecimiento, contribuirá a reforzar el mensaje reiterado en los últimos meses: “El BCE considera que la política monetaria se encuentra en un punto adecuado, a la espera de la evolución de los próximos datos macroeconómicos.

En cambio, François Rimeu, estratega senior de Crédit Mutuel Asset Management, cree que “la política del BCE es actualmente demasiado restrictiva: no se prevén más recortes de tipos, mientras que los efectos de base ejercerán una presión a la baja sobre la inflación en 2026, lo que debería abrir la puerta a nuevos recortes por parte del BCE”.

La visión de Annalisa Piazza, analista de investigación de renta fija de MFS Investment Management, sobre el trabajo realizado por el BCE es positiva. Según Piazza, bajada de los tipos de interés oficiales sigue filtrándose en la economía real, y se espera que el paquete de estímulo fiscal de Alemania proporcione un impulso muy necesario a la actividad cíclica. “La solidez del mercado laboral y la baja inflación están respaldando la renta real disponible, lo que podría ayudar a que el crecimiento del PIB se acerque a su potencial en los próximos trimestres. La evolución económica reciente ha aliviado en cierta medida los riesgos a la baja, lo que respalda las perspectivas de tipos estables en el futuro previsible”, afirma. 

Además, la experta de MFS IM reconoce que los próximos meses serán clave para determinar si alguna crisis externa o datos inesperados podrían inclinar la balanza y provocar un cambio en la política. “Por ahora, el BCE parece conforme con mantener el rumbo, navegando en un delicado equilibrio entre los riesgos para el crecimiento y las presiones inflacionistas”, comenta.

Perspectivas para 2026

Aunque un recorte está descartado en esta reunión de diciembre, Krautzberge sí considera que el BCE tiene margen para nuevas bajadas en 2026. “Podría haber margen para un recorte en el primer semestre del próximo año. La inflación general podría situarse en torno al 1,5% en el primer trimestre debido al efecto de la energía. El crecimiento salarial ha descendido por debajo del umbral del 3%, compatible con el objetivo del 2%, y tanto los indicadores del BCE como nuestros análisis apuntan a que permanecerá en estos niveles. En un plano estructural, la economía de la eurozona sigue un 5% por debajo de su tendencia prepandemia, lo que plantea interrogantes sobre la debilidad de la demanda y el potencial crecimiento a largo plazo”, afirma el experto de Allianz GI.

En opinión de Geoff Yu, Senior Markets Strategist de BNY, es probable que la tolerancia hacia la fortaleza del euro aumente con las últimas proyecciones del personal. “Esperamos que el BCE eleve las previsiones económicas, tal y como señaló la presidenta Lagarde durante un discurso pronunciado en Londres en diciembre. Otros responsables políticos clave, como Schnable y Villeroy, han hecho declaraciones similares, aunque el mensaje del sector sigue siendo extremadamente cauteloso. No obstante, reconocemos que la producción de servicios y la inflación parecen destinadas a mantenerse en niveles relativamente elevados, lo que requerirá un ajuste por parte del BCE en su visión política”, explica Yu.

Por último, desde AXA IM (parte del Grupo BNP Paribas) consideran que la política monetaria será un factor clave para el panorama del mercado de deuda en 2026.!”La expectativa es que los principales bancos centrales rebajarán los tipos de interés a corto plazo como mínimo hasta los niveles neutros, como respuesta a los riesgos para el crecimiento y el descenso de las expectativas de inflación. Es posible que la entidad implemente nuevos recortes si la inflación disminuye por debajo del objetivo oficial, lo cual limita el potencial de mayores TIR de la deuda pública europea. No obstante, una vez se ponga en marcha el ambicioso programa de gasto del gobierno alemán habrá una mayor oferta en el mayor mercado de deuda de la eurozona, lo cual en ciertos momentos podría ejercer presión sobre los mercados. Es probable que aumente la pendiente de la curva de tipos en la eurozona”, apunta Chris Iggo, director de inversiones (CIO) de AXA IM.

Desempleo en EE.UU.: noviembre arroja el dato más alto desde 2021

  |   Por  |  0 Comentarios

mercado laboral de EE UU
Canva

La economía estadounidense creó 64.000 empleos en noviembre, una cifra que superó ligeramente las previsiones, pero la tasa de desempleo repuntó al 4,6%, su máximo desde 2021. El informe, retrasado por el cierre parcial del gobierno, llega en un momento de elevada incertidumbre política y económica, y profundiza las dudas sobre la solidez real del mercado laboral.

Distorsiones por el cierre del gobierno y los recortes federales

El dato de octubre mostró una pérdida de 105.000 empleos, atribuida casi por completo a la salida de trabajadores federales derivada de los recortes impulsados por la administración Trump. Analistas advierten que estas distorsiones hacen más difícil identificar la tendencia subyacente y podrían sobrestimar la debilidad puntual del mes.

Aun así, los economistas señalan que la creación de empleo ha perdido dinamismo: según revisiones del Departamento de Trabajo, EE.UU. generó 911.000 empleos menos de lo estimado previamente en el año hasta marzo. Desde entonces, el ritmo mensual se frenó a apenas 59.000 puestos, muy lejos del promedio de más de 400.000 durante el rebote pospandemia. Desempleo Noviembre 2025

Empresas más cautas: automatización, aranceles y menor visibilidad

Aunque las compañías continúan reteniendo talento, muestran mayor prudencia para incorporar nuevos trabajadores. Factores como la automatización, la incertidumbre sobre los aranceles y la falta de claridad en las políticas económicas están afectando las decisiones de contratación.

Sectores intensivos en logística y transporte, como los del corredor de Pensilvania, reportan desaceleración asociada al uso creciente de robótica y herramientas basadas en IA. Para muchos buscadores de empleo, la menor demanda se traduce en procesos más lentos y en menos oportunidades efectivas de inserción.

La Fed recorta tasas, pero aumenta la división interna

La Reserva Federal recortó recientemente su tasa de referencia por tercera vez en el año para apuntalar un mercado laboral que considera frágil. Sin embargo, la decisión exhibió la mayor cantidad de disensos internos en seis años, reflejando la dificultad de equilibrar la debilidad del empleo con una inflación que todavía supera el objetivo del 2%.

Jerome Powell advirtió que los datos oficiales podrían estar sobreestimando la fortaleza del empleo. Según el presidente de la Fed, el promedio de creación de 40.000 empleos mensuales desde abril “exagera” la realidad, y las revisiones podrían mostrar incluso pérdidas netas de puestos de trabajo.

Implicaciones para inversores del dato de desempleo

Para los mercados, la combinación de crecimiento modesto del empleo, alza del desempleo y señales contradictorias desde la Fed configura un escenario de menor visibilidad macro. La caída en la tasa de creación de empleo, junto con el endurecimiento corporativo en las contrataciones, apunta a una economía que pierde tracción más rápido de lo previsto, aun cuando el consumo se mantiene relativamente resiliente.

El deterioro gradual del mercado laboral podría favorecer un sesgo más dovish en la política monetaria, pero las tensiones internas en la Fed y la incertidumbre electoral dificultan una lectura clara del rumbo de la institución.

Injusticia soberana: por qué la calificación de la deuda gubernamental es cada vez más inaceptable como tope de los bonos corporativos

  |   Por  |  0 Comentarios

Canva

La calificación del emisor soberano suele funcionar como un techo o límite superior para la nota crediticia de todos los emisores de deuda radicados en el país. Las principales agencias de calificación, Moody’s, Standard & Poor’s y Fitch Ratings, aplican políticas que restringen, en mayor o menor medida, la posibilidad de que una empresa obtenga una calificación superior a la deuda soberana de su país. En otras palabras, la calificación del soberano actúa como un “tope” para la mayoría de los prestatarios corporativos dentro de su jurisdicción.

Un techo que distorsiona el riesgo real

Aunque el techo soberano tiene cierta lógica intuitiva, también plantea desafíos. La idea de que las calificaciones crediticias de las empresas deban estar condicionadas por la calificación del país ha perdido fuerza con el tiempo. En la economía globalizada actual, muchas compañías operan en múltiples jurisdicciones, lo que hace que las restricciones a nivel país sean cada vez menos relevantes.

Este mecanismo se vuelve especialmente problemático en períodos de tensión macroeconómica. Cuando la solvencia del país se deteriora, las empresas con fundamentos sólidos son arrastradas hacia abajo, independientemente de su fortaleza financiera. En un mundo marcado por déficits crecientes y endeudamiento gubernamental desbordado, este límite no solo resulta injusto, sino que también genera una asignación ineficiente de capital para los inversores.

Bonos soberanos y corporativos: diferencias clave

Los bonos soberanos son instrumentos de deuda emitidos por un gobierno nacional para financiar sus necesidades fiscales y de infraestructura. Estos bonos se consideran generalmente de bajo riesgo, ya que están respaldados por la capacidad del gobierno para recaudar impuestos y, a menudo, guardan relación directa con la estabilidad económica del país. Por otro lado, los bonos corporativos son emitidos por empresas privadas para financiar expansiones, adquisiciones o mejoras operativas. Suelen ofrecer mayores rendimientos en comparación con los bonos soberanos debido a los riesgos asociados con la solvencia de la empresa emisora.

Los bonos soberanos, al ser emitidos por gobiernos, se consideran normalmente de menor riesgo frente a los corporativos, gracias a la capacidad del Estado para recaudar impuestos. En cambio, los bonos corporativos, especialmente los de alto rendimiento, pueden ofrecer retornos más elevados, pero conllevan un mayor riesgo derivado de la capacidad de la empresa para cumplir sus obligaciones de deuda.

El costo oculto del “techo” soberano

En el contexto actual de alto endeudamiento gubernamental y déficits cada vez más elevados en proporción al producto bruto interno, la deuda emitida por empresas en moneda extranjera muchas veces se negocia con spreads inferiores a los del soberano.

En economías con alta volatilidad fiscal, el soberano puede tener calificaciones especulativas (por ejemplo, B o C), mientras que corporaciones exportadoras con ingresos en dólares y baja deuda podrían merecer grado de inversión. Sin embargo, el “techo” soberano las arrastra hacia abajo, encareciendo su financiación. Este límite eleva el costo de capital para empresas competitivas, reduce su atractivo para inversores internacionales y distorsiona la percepción de riesgo en mercados emergentes.

Evidencia del impacto

Un estudio del CFA Institute confirma que, tras una rebaja soberana, los emisores corporativos mejor calificados son los más propensos a sufrir rebajas en su calificación. Las consecuencias son claras: menor gasto en capital, reducción de la inversión neta en casi nueve puntos porcentuales y caída significativa en la emisión de deuda. Penalizar a empresas sólidas por los excesos fiscales del gobierno limita su capacidad de crecimiento y creación de empleo.

Francia como ejemplo

El creciente endeudamiento gubernamental en el mundo desarrollado tras la pandemia de coronavirus ha puesto el debate sobre el techo soberano en el centro de la escena. A noviembre de 2025, la deuda pública como porcentaje del producto bruto interno alcanza 124% en Estados Unidos, 113% en Francia, 135% en Italia y 237% en Japón. Surge entonces una pregunta inevitable: ¿por qué castigar a empresas sólidas, con capacidad de inversión y generación de empleo, por los excesos fiscales del gobierno y las consecuencias que esto tiene sobre sus planes de crecimiento?

Fitch abordó recientemente esta cuestión en un informe que analiza la racionalidad de calificar deuda corporativa por encima de la soberana. El caso de Francia es ilustrativo: tras la rebaja de su calificación de AA- a A+, varias compañías lograron mantener notas superiores al soberano. La agencia destaca que las empresas con alta exposición internacional son más resistentes a los vaivenes domésticos y, por lo tanto, deberían conservar una calificación acorde a su fortaleza financiera.

Francia atraviesa una coyuntura política inestable: cambios de primer ministro, votos de censura y dificultades para aprobar presupuestos. Los inversores se muestran cada vez más preocupados por la capacidad del gobierno para reducir un déficit que ronda el 5-6% del PIB y estabilizar su deuda. En contraste, las compañías de alta calidad inspiran confianza por su solidez operativa, flujo de caja y capacidad para cumplir obligaciones. Esto ha permitido que nombres como L’Oréal, Airbus y Sanofi mantengan calificaciones superiores a la del soberano tras su rebaja crediticia.

Implicaciones para los corporativos emergentes

Este tipo de razonamientos resulta especialmente relevante para los países emergentes, donde las tasas de interés son elevadas y una rebaja en la calificación soberana puede disparar los costos de endeudamiento corporativo, frenando proyectos de inversión y crecimiento y, en casos extremos, llevando a empresas a la quiebra.

Si bien existen ejemplos de compañías que han logrado superar la calificación soberana (América Móvil en México, Petrobras en Brasil, Reliance Industries en India, entre otras), la mejora en los fundamentos y la gobernanza de muchas empresas de la región exige una revisión profunda de los criterios de calificación y del concepto de techo soberano.

En un mundo marcado por el creciente endeudamiento gubernamental y la falta de consenso político para resolverlo, informes como el de Fitch son bienvenidos para impulsar un debate acorde a los tiempos sobre una práctica que se ha vuelto obsoleta para evaluar la solidez de las empresas transnacionales.

Sobre el autor: Juan Reyes es el seudónimo de un profesional del sector del asset management global con más de 30 años de experiencia trabajando en los mercados internacionales, especialmente en Latinoamérica y Europa. El autor prefiere guardar el anonimato, pero es una fuente confiable y verificada por Funds Society. 

Los mercados emergentes cortan racha de entrada de flujos en noviembre

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Después de meses de flujos de entrada netos a mercados emergentes, noviembre cortó el momentum y trajo una desinversión neta por parte de portafolios de inversión no-residente. Eso muestran las cifras del último reporte del Instituto de Finanzas Internacionales (IIF, por su sigla en inglés), que muestran una marcada venta de acciones emergentes, mientras la deuda se mantuvo firme.

El flujo neto de salida alcanzó los 3.900 millones de dólares en el penúltimo mes del año, indicó la entidad en un reporte firmado por el economista senior Jonathan Fortun. Esto marca una fuerte fuga frente a los 20.500 millones de capital neto que entraron a los activos emergentes en octubre.

“Este giro estuvo impulsado totalmente por la reducción de renta variable, mientras la deuda se mantiene positiva y generalmente estable”, escribió Fortun, recalcando que los emergentes han acumulado 223.200 millones de dólares en entradas netas de capital en lo que va de 2025. Esto lo ubica levemente por encima de las cifras del mismo período en 2024.

“El tropiezo de noviembre no descarrila el panorama más amplio, de resiliencia en los posicionamientos por ingresos, pero resalta lo sensibles que son las acciones a cambios en el entorno global de riesgo y el sentimiento en China”, agregó el profesional.

Los mercados de renta variable vieron la salida de 18.900 millones de dólares en el undécimo mes del año. Esto representa una fuerte baja respecto a octubre, donde los flujos positivos llegaron a 6.100 millones de dólares. Así, marcó su mayor salida mensual de capitales desde marzo de 2025.

En cambio, los flujos a deuda emergente se mantuvieron positivos, llegando a 15.000 millones de dólares y superando los 14.400 millones que llegaron el mes anterior.

“La pegajosa demanda por instrumentos ligeros de duración y alto carry siguen anclando el apetito de los inversionistas, a pesar de que el impulso por los ciclos de relajamiento monetario se está desvaneciendo”, indicó Fortun.

En esa línea, el economista explicó que la confianza con las acciones emergentes sigue bamboleándose al ritmo de la incertidumbre política global, el posicionamiento en el sector tecnológico y la recuperación –todavía desigual– de China.

El mercado sondea los alcances de la rotunda victoria electoral de Kast en Chile

  |   Por  |  0 Comentarios

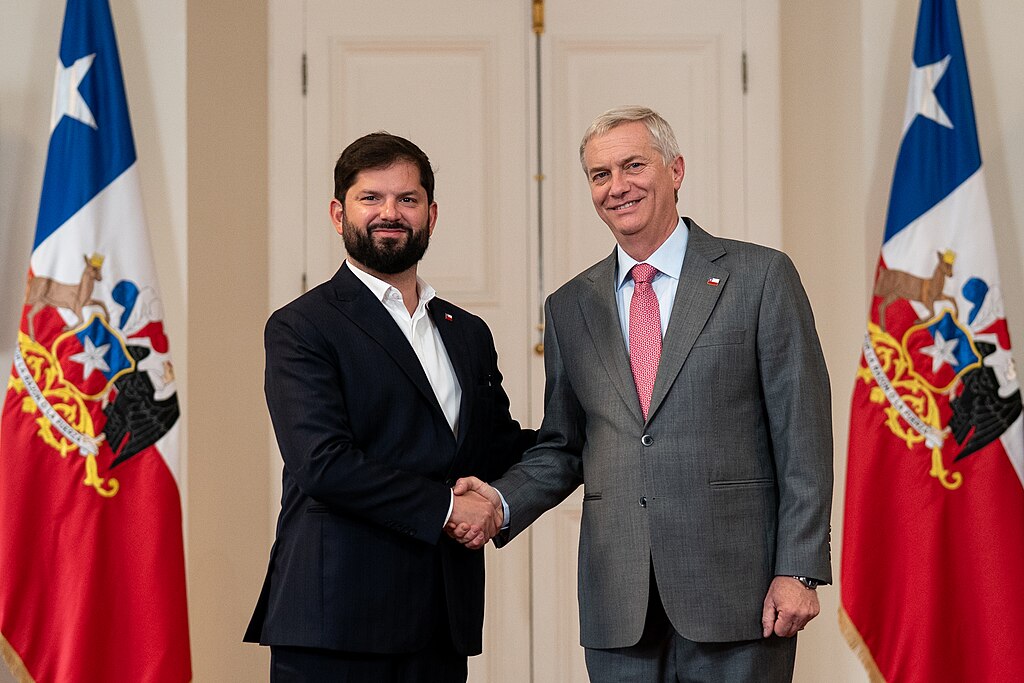
Wikimedia CommonsEl presidente de Chile, Gabriel Boric (izq), y el presidente electo, José Antonio Kast, en el Palacio de La Moneda

Un nuevo ciclo político se consolidó en Chile. O al menos esa es la impresión que la industria financiera tiene de los resultados de la elección presidencial del país andino, que terminó el domingo 14 de diciembre con el candidato ultraconservador José Antonio Kast coronado como el próximo mandatario del país. Ahora, con los activos en calma –luego de haber pasado meses interiorizando un cambio de signo político en sus precios–, el mercado está mirando los desafíos y alcances de la futura presidencia de Kast y qué efectos podría tener en la economía.

No era un misterio que Kast era la carta de los inversionistas. Enfrentado a la candidatura de continuidad de Jeannette Jara –ex ministra del Trabajo del gobierno de Gabriel Boric y miembro del Partido Comunista–, el líder del Partido Republicano consiguió una victoria contundente. Con más de siete millones de sufragios, obtuvo un 58% de los votos, marcando un amplio margen sobre Jara.

Si bien la visión general es que este resultado es positivo para los activos chilenos, los mercados locales no vivieron grandes movimientos el día después de la elección presidencial. Si bien la bolsa abrió con una moderada subida, el pasar del día borró las ganancias y el benchmark accionario S&P IPSA terminó la jornada con una baja de 0,94%. El peso chileno, por su parte, se fortaleció levemente, con la paridad cambiaria elevándose cerca de 0,6%, hasta los 915,7 pesos por dólar.

¿Qué pasó? Actores del mercado concuerdan en que los precios ya tenían incorporada la victoria de Kast. La expectativa de un gobierno con una agenda de corte pro-mercados ha sido uno de los ingredientes del rally que ha vivido la bolsa chilena este año. El IPSA acumula una subida de más de 50% en lo que va de 2025 y cerró la última sesión bursátil antes de la segunda vuelta en el nivel inédito de 10.400 puntos. Mientras tanto, el peso chileno pasó de los 993 pesos por dólar –superando los 1.000 pesos a inicios de enero– en que cerró 2024 a los 915 pesos en los que terminó la sesión este lunes. La visión de los operadores: con la elección en el retrovisor, varios aprovecharon de tomar ganancias.

Optimismo en lo económico

La presidencia de Kast empezará en el cambio de mando del 11 de marzo del próximo año. Desde entonces, la esperanza del mercado es que impulse políticas a favor del crecimiento. Dentro de sus promesas, destacan la reducción del impuesto corporativo, del 27% actual a 23%–, un agresivo plan de recorte de gastos fiscales, de 6.000 millones de dólares para los primeros 18 meses de su mandato y una reducción de la burocracia.

Para Principal, la combinación de una mejora en la confianza y condiciones financieras más favorables da espacio para una “perspectiva moderadamente optimista” para 2026 en Chile. “Se proyecta que el PIB crezca 2,1%, impulsado por la recuperación del ingreso real y una sólida inversión minera, mientras que la inversión no minera se mantiene moderada ante la incertidumbre regulatoria y los elevados costos laborales”, indicó la firma en un reporte reciente.

Con la amplia ventaja con que ganó el presidente electo, acota Mauricio Guzmán, Head de Estrategia de Inversión de SURA Investments, el panorama político se vuelve más claro. “El foco del mercado se trasladará hacia la capacidad de una eventual administración para implementar y cumplir sus principales promesas de campaña”, augura.

Fuera de lo económico, las prioridades que delineó en la campaña presidencial incluyen el delito y el crimen organizado, la modernización de las cárceles y políticas migratorias más restrictivas.

Los principales desafíos de Kast

Mirando hacia delante, el tema de la gobernabilidad –con un Congreso en el que la capacidad de negociar será importante– está en la mente de la industria financiera. El tema es que, parafraseando al musical hit Hamilton: ganar es fácil, gobernar es más difícil.

“Su principal desafío será gobernar con un Congreso profundamente dividido, en el que su partido no tiene una mayoría clara y deberá negociar con la facción de centro derecha y usar bloqueos para pasar reformas clave”, indicó Eirini Tsekeridou, analista de renta fija de Julius Baer.

Desde Principal concuerdan en el diagnóstico. “En términos generales, Chile inicia 2026 con mayor confianza y una dirección de política más clara, pero el panorama dependerá en gran medida de la ejecución”, advirtió el informe de la firma.

En ese sentido, ven que la capacidad para gestionar la consolidación fiscal y simplificar la regulación de la futura administración de Kast “definirá si el repunte en la confianza se traduce en aumentos sostenidos en la inversión y en un mejor desempeño económico de mediano plazo”.

Con todo, considerando el rally que han tenido las acciones y los posibles alcances de una presidencia de Kast, hay dudas sobre qué tanto combustible tengan los activos locales para seguir subiendo.

Lo que viene para los activos chilenos

En Julius Baer son optimistas, manteniendo el sesgo comprador con las acciones locales. “El premio por riesgo de la renta variable sigue bastante por encima de los niveles vistos en el último régimen estable (2010-2018), ofreciendo una atractiva compensación, además de que las acciones chilenas tienen una exposición limitada a las tensiones comerciales globales y un momentum sólido en ganancias”, indicó Tsekeridou.

Respecto a los bonos chilenos, el banco de inversiones europeo también mantiene la recomendación de “mantener”, debido a una “consolidación fiscal más lenta”, según explicó el analista. Y con la moneda, la expectativa es que el peso se siga fortaleciendo.

Guzmán, de SURA Investments, por su parte, es menos optimista. “Dado que la victoria de José Antonio Kast era ampliamente esperada, anticipamos avances en la bolsa dentro de un rango más acotado, considerando que el escenario base ya se encontraba en gran medida incorporado en los precios”, dijo. En ese sentido, en la firma de matriz colombiana tienen una “postura neutral” con la bolsa local, “dada la significativa revalorización que ha exhibido el índice durante el año”.

En renta fija, la recomendación de la firma es invertir en instrumentos de mediano plazo, entre 3 y 5 años, “lo que permitiría capturar un premio relevante respecto de las tasas de corto plazo”, según Guzmán.

Para el tipo de cambio, si bien no ven mayores movimientos en el corto plazo, tienen una visión “constructiva” para el peso chileno. La predicción de SURA es que la moneda chilena se apreciará gradualmente, ajustándose a sus fundamentos económicos y ofreciendo un “premio relevante” a inversionistas. “Esta visión se sustenta en una menor incertidumbre política, un mayor interés de inversionistas no residentes y un entorno macroeconómico favorable, que incluye sólidos términos de intercambio y un dólar globalmente más débil”, indicó el profesional.

ISR: estabilidad en la transición energética y oportunidades para inversores

  |   Por  |  0 Comentarios

Canva

La COP30, celebrada hace apenas un mes, terminó con un mensaje claro: ni grandes avances ni retrocesos en la lucha contra el cambio climático. Para los inversores, esto significa continuidad en la transición energética, la adaptación climática y los mercados de carbono, aunque sin cambios radicales a corto plazo. El acuerdo final no incluyó medidas drásticas contra los combustibles fósiles, aunque sí se acordó aumentar la financiación para países en desarrollo de forma gradual, para que puedan pasarse a energías renovables y adaptarse a los efectos del cambio climático. La participación de Estados Unidos fue limitada y China mantuvo un perfil bajo, aunque estuvo presente en la cumbre.

“La COP30 confirmó que el multilateralismo sigue funcionando, aunque de manera fragmentada. Algunos países avanzan en reducir los combustibles fósiles, mientras otros mantienen sus compromisos previos. Esto refuerza la importancia de las políticas nacionales para que los inversores puedan aprovechar oportunidades en energía limpia”, destacan desde MSCI Institute.

Conclusiones de la cumbre

Según destaca el organismo, los acuerdos sobre el Artículo 6 del Acuerdo de París buscan mejorar la transparencia y la integridad de los mercados de carbono, pero no cambian las reglas actuales. Los créditos de carbono seguirán siendo válidos según las normas existentes y los proyectos en transición desde el antiguo Mecanismo de Desarrollo Limpio (CDM) al nuevo mercado internacional tendrán plazos extendidos hasta 2026.

“La cumbre también reforzó la importancia de la adaptación al cambio climático. Empresas y hogares empiezan a tomar medidas frente a los riesgos físicos del clima, creando un mercado que podría alcanzar 9 billones de dólares en inversión para 2050. La resiliencia climática se convierte así en una oportunidad rentable para fondos e inversores. Por ejemplo, Brasil aprovechó la cumbre para impulsar la conservación de bosques y los créditos de carbono. Los propietarios de tierras podrían obtener hasta 37.000 millones de dólares al año vendiendo créditos de carbono en lugar de usar la tierra para agricultura o madera”, añaden desde MSCI Institute.

Para estos expertos, la COP30 deja un escenario de estabilidad: “La transición energética y los mercados de carbono continúan sin grandes saltos, pero también sin retrocesos. La clave para los inversores está en seguir de cerca las políticas nacionales, las oportunidades en adaptación y resiliencia y los mercados de carbono con alta integridad, confirmando que los inversores tienen un papel central en la transición hacia una economía más limpia y resistente al cambio climático”.

Implicaciones para el inversor

Para Robeco, la conclusión que deja la COP30 es que “la inversión y la titularidad activas siguen representando una oportunidad”. Según su visión, este encuentro hizo avanzar el proceso multilateral sobre el clima, pero no envió una señal clara de colaboración mundial en la lucha contra el cambio climático. En cambio, reforzó el hecho de que existe una mayor fragmentación entre mercados y tecnologías. Desde la perspectiva de la gestora, este es el momento de redoblar la apuesta que reflejan nuestros principios en la hoja de ruta 2025-2030 para el clima y la naturaleza. “Cuando los gobiernos utilizan un lenguaje ambiguo o poco firme, los planes de transición de las empresas adquieren aún más importancia. Como gestores activos, vemos esta situación como una oportunidad. Nuestra investigación fundamental y los análisis propios sobre el clima y la naturaleza nos permiten distinguir a los líderes de la transición de los rezagados”, señalan desde Robeco.

Para la gestora, también se ha reforzado los argumentos a favor de la titularidad activa mediante el uso de instrumentos de buen gobierno de engagement y voto por delegación. “Ayudar a las empresas a desarrollar planes de transición creíbles puede contribuir a obtener mejores resultados y a crear valor para los accionistas. Del mismo modo, la titularidad activa puede ayudar a las empresas a evitar los activos bloqueados o la erosión del valor. El panorama posterior a la COP30 es dinámico y complejo, y tiene un gran potencial. La complacencia es un riesgo, pero la inversión y la titularidad activas son una oportunidad”, señalan.

En cuanto a oportunidades de inversión, la gestora considera que, en los próximos años, la transición invertible se ampliará de la energía limpia y la industria con bajas emisiones de carbono a los activos basados en la naturaleza y la financiación de la adaptación. “Prevemos oportunidades de crecimiento en renta fija, por ejemplo, bonos soberanos de adaptación; mercados privados (infraestructuras resilientes) y sectores como el de la construcción y la ingeniería, la agricultura y el farmacéutico. Al mismo tiempo, la resiliencia física será cada vez más importante para la construcción de carteras. Por definición, depende de la ubicación, por lo que conocer las diferencias regionales y locales será fundamental para captar primas por riesgos y oportunidades”, afirman desde Robeco.

Reshoring contra friendshoring: ¿qué estrategia gana terreno en el nuevo marco arancelario?

  |   Por  |  0 Comentarios

Canva

Bank of America (BofA) ha publicado su informe Global Economic Viewpoint: Battle of the Titans: Reshoring vs Friendshoring, en el que analiza el impacto de las políticas arancelarias impulsadas por la Administración Trump y las estrategias globales para la relocalización de la producción. El estudio, basado en una encuesta a 56 analistas que operan en 9 mercados y sobre 1.029 empresas con más de 38 billones de dólares en capitalización bursátil, revela dos tendencias claras: el reshoring (retorno de la producción a EE.UU.) y el friendshoring (traslado de operaciones a países amigos).

Aunque la industria manufacturera estadounidense representa solo el 8% del empleo total, la relocalización creó 2 millones de empleos en los últimos 15 años (un aumento del 20%). La mitad de estos se crearon en los últimos 5 años, debido a los aranceles y a las leyes IRA y CHIPS. Sin embargo, la relocalización se concentró en unos pocos sectores intensivos en capital, como la electrónica, la electricidad y el transporte, que crearon el 70% de los empleos.

De cara al futuro, se anticipa una relocalización moderada, también centrada en un número limitado de industrias. Solo el 20 % de los analistas prevé que sea significativa, mientras que un 40 % espera un retorno moderado de actividad productiva en sectores como los metales, la minería, la biotecnología y aquellos vinculados a la seguridad nacional (con excepción del ámbito de defensa, donde el coste sigue siendo determinante).

En sectores con uso intensivo de capital este movimiento puede tardar entre uno y tres años en completarse y, a menos que se promulguen por ley, los aranceles fácilmente reversibles son una herramienta frágil para inducir a las empresas a invertir capital a largo plazo. Es menos probable en sectores con uso intensivo de mano de obra, donde más del 50% de nuestros analistas señalan la falta de disponibilidad de mano de obra cualificada a un costo competitivo.

La relocalización cercana a través de amigos es una propuesta más atractiva

Desde 2018, China ha perdido casi 8 puntos porcentuales en su participación en las importaciones estadounidenses a Vietnam y, más recientemente, a México. Se espera una mayor externalización de la producción a mercados emergentes (nearshore/friendshoring) a medida que las cadenas de suministro se trasladan de China a mercados emergentes, donde las empresas priorizan la gestión del riesgo geopolítico sobre la rentabilidad.

El 50% de los analistas apuntan a Vietnam, México, India y Tailandia para la reubicación de la producción, frente a solo el 7% que lo hace en EEUU.

México se considera una opción entre los sectores de la construcción de viviendas, la alimentación y las bebidas, el transporte y el sector automovilístico, altamente integrado. Hay escepticismo  respecto a Vietnam, dada la preocupación por la reorientación de las exportaciones.

Combinación sectorial de precios más altos y márgenes reducidos

Los analistas europeos esperan principalmente que los aranceles impulsen aumentos de precios directos, mientras que los analistas estadounidenses y asiáticos anticipan una combinación de aumentos de precios y compresión de márgenes. Además, la reciente anticipación de las importaciones podría permitir a las empresas suavizar los aumentos de precios con el tiempo para proteger su cuota de mercado.

Para finalizar, la mayor parte de los aumentos de precios se esperan en los sectores industrial y manufacturero, pero las reducciones de márgenes parecen estar más concentradas en los bienes de consumo y los servicios.

Más escala, selección y un mundo fragmentado: la visión de BNP Paribas AM

  |   Por  |  0 Comentarios

Ryoji Iwata, Unsplash

BNP Paribas Asset Management inicia 2026 con una ambición renovada y una escala inédita en Europa. La gestora abre el año estrenando una nueva estructura tras integrar las capacidades de AXA Investment Managers y BNP Paribas Real Estate Investment Management, una combinación que da lugar a uno de los mayores actores de la gestión de activos del continente.

En su carta anual a los inversores, Sandro Pierri, CEO de BNP Paribas AM y AXA IM, subraya que el movimiento llega en un contexto global especialmente volátil, en el que cuatro vectores —geopolítica, demografía, innovación y sostenibilidad— se perfilan como fuerzas determinantes para el rumbo de los mercados en la próxima década.

Estas claves articulan el Investment Outlook 2026, el informe con el que la gestora busca anticipar cómo estos motores de cambio reconfigurarán riesgos, oportunidades y nuevas fuentes de valor. En palabras de Pierri, el objetivo no es sólo interpretar la transformación en curso, “sino ofrecer a los inversores una hoja de ruta para afrontarla con claridad, resiliencia y propósito”.

El entorno sigue favorable a los mercados crediticios, pero con cautela

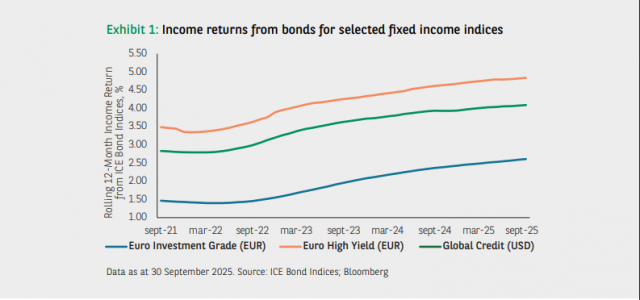
De cara a 2026, el entorno para la renta fija se presenta constructivo, apoyado por un ciclo de relajación monetaria de los principales bancos centrales, una inflación más contenida y un  crecimiento global resiliente. Aunque las valoraciones son exigentes en algunos segmentos y persisten riesgos fiscales y políticos, el escenario central favorece estrategias orientadas a la generación de carry y rentas, con un papel relevante tanto de la deuda soberana como del crédito.

Principales oportunidades

  • Beneficiarse de la bajada de tipos de interés, especialmente en EE. UU., donde se esperan recortes sustanciales que lleven los tipos por debajo del 3%, apoyando la renta fija a lo largo de la curva.
  • Aprovechar curvas de tipos más empinadas, tanto en EE. UU. como en Europa, que ofrecen mayor potencial de rentabilidad por carry en estrategias de mayor duración.
  • Deuda pública europea con soporte monetario, ya que la posibilidad de nuevos recortes del BCE limita el riesgo de subidas significativas de las tires.
  • Oportunidades en Reino Unido, donde unas expectativas de recortes limitados, menor inflación y disciplina fiscal podrían traducirse en descensos adicionales de las rentabilidades de los gilts.
  • Crédito corporativo como fuente atractiva de rentas, con fundamentales empresariales sólidos y yields que pueden generar retornos totales interesantes en ausencia de un shock macro.
  • High yield y deuda emergente, donde el carry será el principal motor de rentabilidad y la mejora de la calidad crediticia y del entorno macro refuerzan el atractivo relativo.

Principales riesgos

  • Valoraciones ajustadas en crédito, con diferenciales estrechos que aumentan el riesgo de episodios de bajo rendimiento frente a la deuda soberana.
  • Riesgos fiscales en economías desarrolladas, con niveles de deuda elevados que pueden presionar las primas de riesgo, especialmente en los tramos largos de la curva.
  • Mayor oferta de deuda en la eurozona, en particular en Alemania, que podría generar episodios de volatilidad en los mercados de bonos europeos.
  • Persistencia de presiones inflacionistas en EE. UU., derivadas de aranceles o restricciones a la inmigración, complicando la política de la Reserva Federal y reduciendo los retornos reales.
  • Riesgo de politización de la política monetaria, que podría elevar las expectativas de inflación, empinar la curva de tipos y ampliar diferenciales en EE. UU.
  • Eventual deterioro del crecimiento o shock crediticio, que sería el principal catalizador de correcciones significativas en los mercados de renta fija.


Los beneficios de las empresas tecnológicas pueden seguir aumentando en 2026

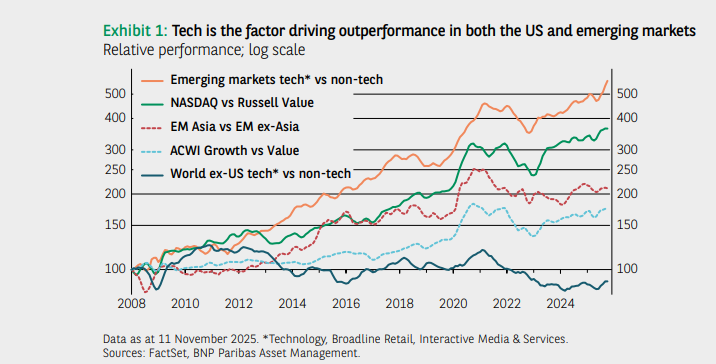
Las perspectivas para la renta variable global siguen marcadas por una fuerte divergencia entre sectores, regiones y estilos de inversión. La tecnología continúa liderando el crecimiento de beneficios, impulsada por la inteligencia artificial (IA), mientras que otros segmentos del mercado ofrecen oportunidades más ligadas a valoraciones relativas, diversificación y dinámicas macroeconómicas favorables.

Aunque las valoraciones son exigentes en algunos casos, el crecimiento esperado de los beneficios y un entorno de tipos de interés más benigno sustentan un escenario constructivo, aunque no exento de riesgos.

Principales recomendaciones

  • Mantener una sobreponderación selectiva en tecnología, especialmente en EE. UU., donde el crecimiento de beneficios sigue alineado con la evolución de precios y la adopción de la IA será más rápida gracias a la flexibilidad del mercado laboral.
  • Aceptar una normalización de múltiplos vía crecimiento de beneficios, con precios subiendo más lentamente que los beneficios, lo que permitiría retornos atractivos incluso con compresión de valoraciones (Nasdaq +15% de crecimiento de BPA esperado en 2026).
  • Incorporar small caps estadounidenses como vía alternativa de crecimiento, aprovechando el fuerte crecimiento esperado de beneficios (más del 20%) sin aumentar excesivamente la exposición a grandes tecnológicas.
  • Aumentar exposición a Europa, donde las valoraciones son más atractivas y el impulso fiscal en infraestructuras y defensa, ligado a la “autonomía estratégica”, puede sostener el crecimiento de beneficios.
  • Diversificar con renta variable japonesa, que ofrece crecimiento razonable de beneficios, aunque con valoraciones más exigentes que Europa.
  • Buscar oportunidades selectivas en mercados emergentes, priorizando países con grandes mercados domésticos y exposición tecnológica, especialmente China, cuyo sector tecnológico combina diversificación, talento local y menor impacto directo de los aranceles.

Principales riesgos

  • Riesgo de burbuja en IA y tecnología, que podría provocar correcciones rápidas de valoración si las expectativas no se materializan.
  • Valoraciones elevadas en algunos segmentos, como el Russell 1000 Value, small caps estadounidenses y Japón, que limitan el potencial de revalorización si el crecimiento decepciona.
  • Desaceleración en la adopción o monetización de la IA, especialmente fuera del sector tecnológico, retrasando el impacto positivo en beneficios.
  • Dependencia del entorno macro favorable en EE. UU., ya que un deterioro en crecimiento, inversión o política monetaria podría afectar las previsiones de beneficios.
  • Riesgos geopolíticos y comerciales, particularmente en Europa y mercados emergentes, donde aranceles, tensiones comerciales o debilidad económica interna podrían frenar el crecimiento esperado.


Temas de inversión: Flexibilidad, sostenibilidad y cambio estructural

Entre los temas clave para 2026, BNP Paribas AM incluye la necesidad de flexibilidad en las estrategias de renta fija, ya que los inversores se enfrentan a retos de crecimiento económico y a unas perspectivas de inflación inciertas. “Creemos que existen oportunidades en los sectores defensivos, el sector inmobiliario y los activos de alto rendimiento, pero se requiere un enfoque ágil –concluyen desde la gestora-. Los activos privados, en particular el crédito alternativo y los activos reales, siguen atrayendo capital, respaldados por unos fundamentos  resistentes y unas políticas favorables, aunque la selección de activos y el análisis riguroso del crédito son cada vez más importantes”.

La sostenibilidad sigue siendo un tema central: a medida que evolucionan los marcos normativos, los inversores europeos y asiáticos lideran la iniciativa en materia de bonos verdes,  descarbonización y soluciones climáticas, incluso cuando surgen dificultades políticas en algunas regiones. El potencial transformador de la IA persiste, con unos fundamentos sólidos que
respaldan las valoraciones y la innovación que impulsa nuevas oportunidades en todos los sectores, mientras que en Europa, el compromiso con la autonomía estratégica señala una tendencia a largo plazo hacia una mayor resistencia y diversificación.  Y concluye: “En última instancia, en 2026, la flexibilidad y la selectividad serán esenciales para los inversores, ya que los mercados se adaptarán a una mayor fragmentación de la economía mundial”.

Puede descargar el outlook completo en este enlace.