España mantiene su posición entre los principales mercados mundiales de activismo accionarial y continúa dentro del top 5 europeo, pese a la moderación de la exposición registrada durante el último año. De acuerdo con el último Sodali 40 Activist Ownership Analysis, informe elaborado por el proxy solicitor Sodali & Co que monitoriza la actividad de los cuarenta mayores inversores activistas a nivel global, las posiciones de los fondos activistas en compañías cotizadas españolas alcanzaron los 3.554,5 millones de dólares (3.097 millones de euros) a cierre de junio, un 7,5% menos que un año antes y un 2,2% menos respecto al primer trimestre de 2026.
Esta evolución sitúa a España en la quinta posición del ranking europeo del análisis, tras retroceder un puesto con respecto al trimestre anterior, y en el octavo lugar a escala mundial, por detrás de Estados Unidos, Japón, Francia, Canadá, Países Bajos, Reino Unido y Suiza. Estados Unidos concentra 117.001 millones de dólares y representa el 56,8% del total de las posiciones de los top global activistas no cuantitativas analizadas, seguido de Japón, con 18.595 millones, y Francia, con 16.376 millones.
El ligero retroceso del activismo accionarial en España contrasta con un fuerte repunte de la actividad en Europa. La exposición activista en esta región ascendió a 58.688,5 millones de dólares, un 37,8% más interanual, mientras que el segundo trimestre registró 37 campañas activistas públicas, el máximo de la serie analizada por Sodali & Co.
Construcción gana peso y la banca regional pierde atractivo
Por sectores, construcción es el que más crece en el último año, un 54,9%. El impulso procede sobre todo de las nuevas posiciones de TCI Fund Management en dos compañías estadounidenses de materiales de construcción: Martin Marietta Materials, por 758,4 millones de dólares, y Vulcan Materials, por 721,9 millones. Con ellas, el capital activista en construcción asciende a 2.500 millones de dólares, frente a 833 millones hace un año.
En el lado opuesto, el sector financiero registra la mayor reducción neta de posiciones del trimestre, con 124 recortes o salidas frente a 68 compras. Dentro de él, la banca regional invierte su tendencia reciente, con 16 desinversiones frente a solo 2 nuevas entradas.
El sector industrial sigue concentrando la mayor parte del capital activista, con un 25,1% del total, seguido del financiero (15,8%) y el tecnológico (15,7%). Aeroespacial y defensa se consolida como el principal destino por subsector, con 43.500 millones de dólares. Por número de nuevas posiciones lidera el tecnológico, con 113, seguido del sanitario (109) y el industrial (105).
Entre las principales operaciones del trimestre destacan también la entrada de TCI en Deutsche Börse, por 726,4 millones de dólares, y la de Rubric Capital en thyssenkrupp, por 227,2 millones. Dos de las mayores nuevas posiciones ya han derivado en presión sobre los equipos gestores: la de Elliott Management en Nippon Express y la de Starboard Value en Dynatrace.
El capital activista gana peso y concentración a escala global
Las carteras gestionadas por los inversores incluidos en el Sodali 40 alcanzaron los 206.000 millones de dólares en renta variable a cierre de junio, un 14% más que en el trimestre anterior y un 19% más interanual. En cuanto a su actividad, los inversores aumentaron o abrieron posiciones en 798 compañías, frente a 1.026 en las que redujeron su exposición o salieron. Al mismo tiempo, el valor medio de las posiciones aumentó de 81 a 91 millones de dólares, reflejando una mayor concentración del capital en posiciones de mayor tamaño.
Por firmas, TCI Fund Management es el principal actor del activismo accionarial mundial, con 78.000 millones de dólares, equivalentes al 38% de todo el capital activista no cuantitativo analizado. Esta cifra multiplica por 4,5 la exposición de Cevian Capital, el siguiente inversor por volumen, con 17.400 millones de dólares.
“La inversión de activistas sigue ganando peso en Europa y concentrando cada vez más capital en posiciones de mayor tamaño. España mantiene su relevancia en este escenario, reforzando la necesidad de que las compañías se adelanten a las expectativas de sus accionistas”, señala Borja Miranda, responsable del área de Servicios para Accionistas en Europa y Latinoamérica de Sodali & Co.
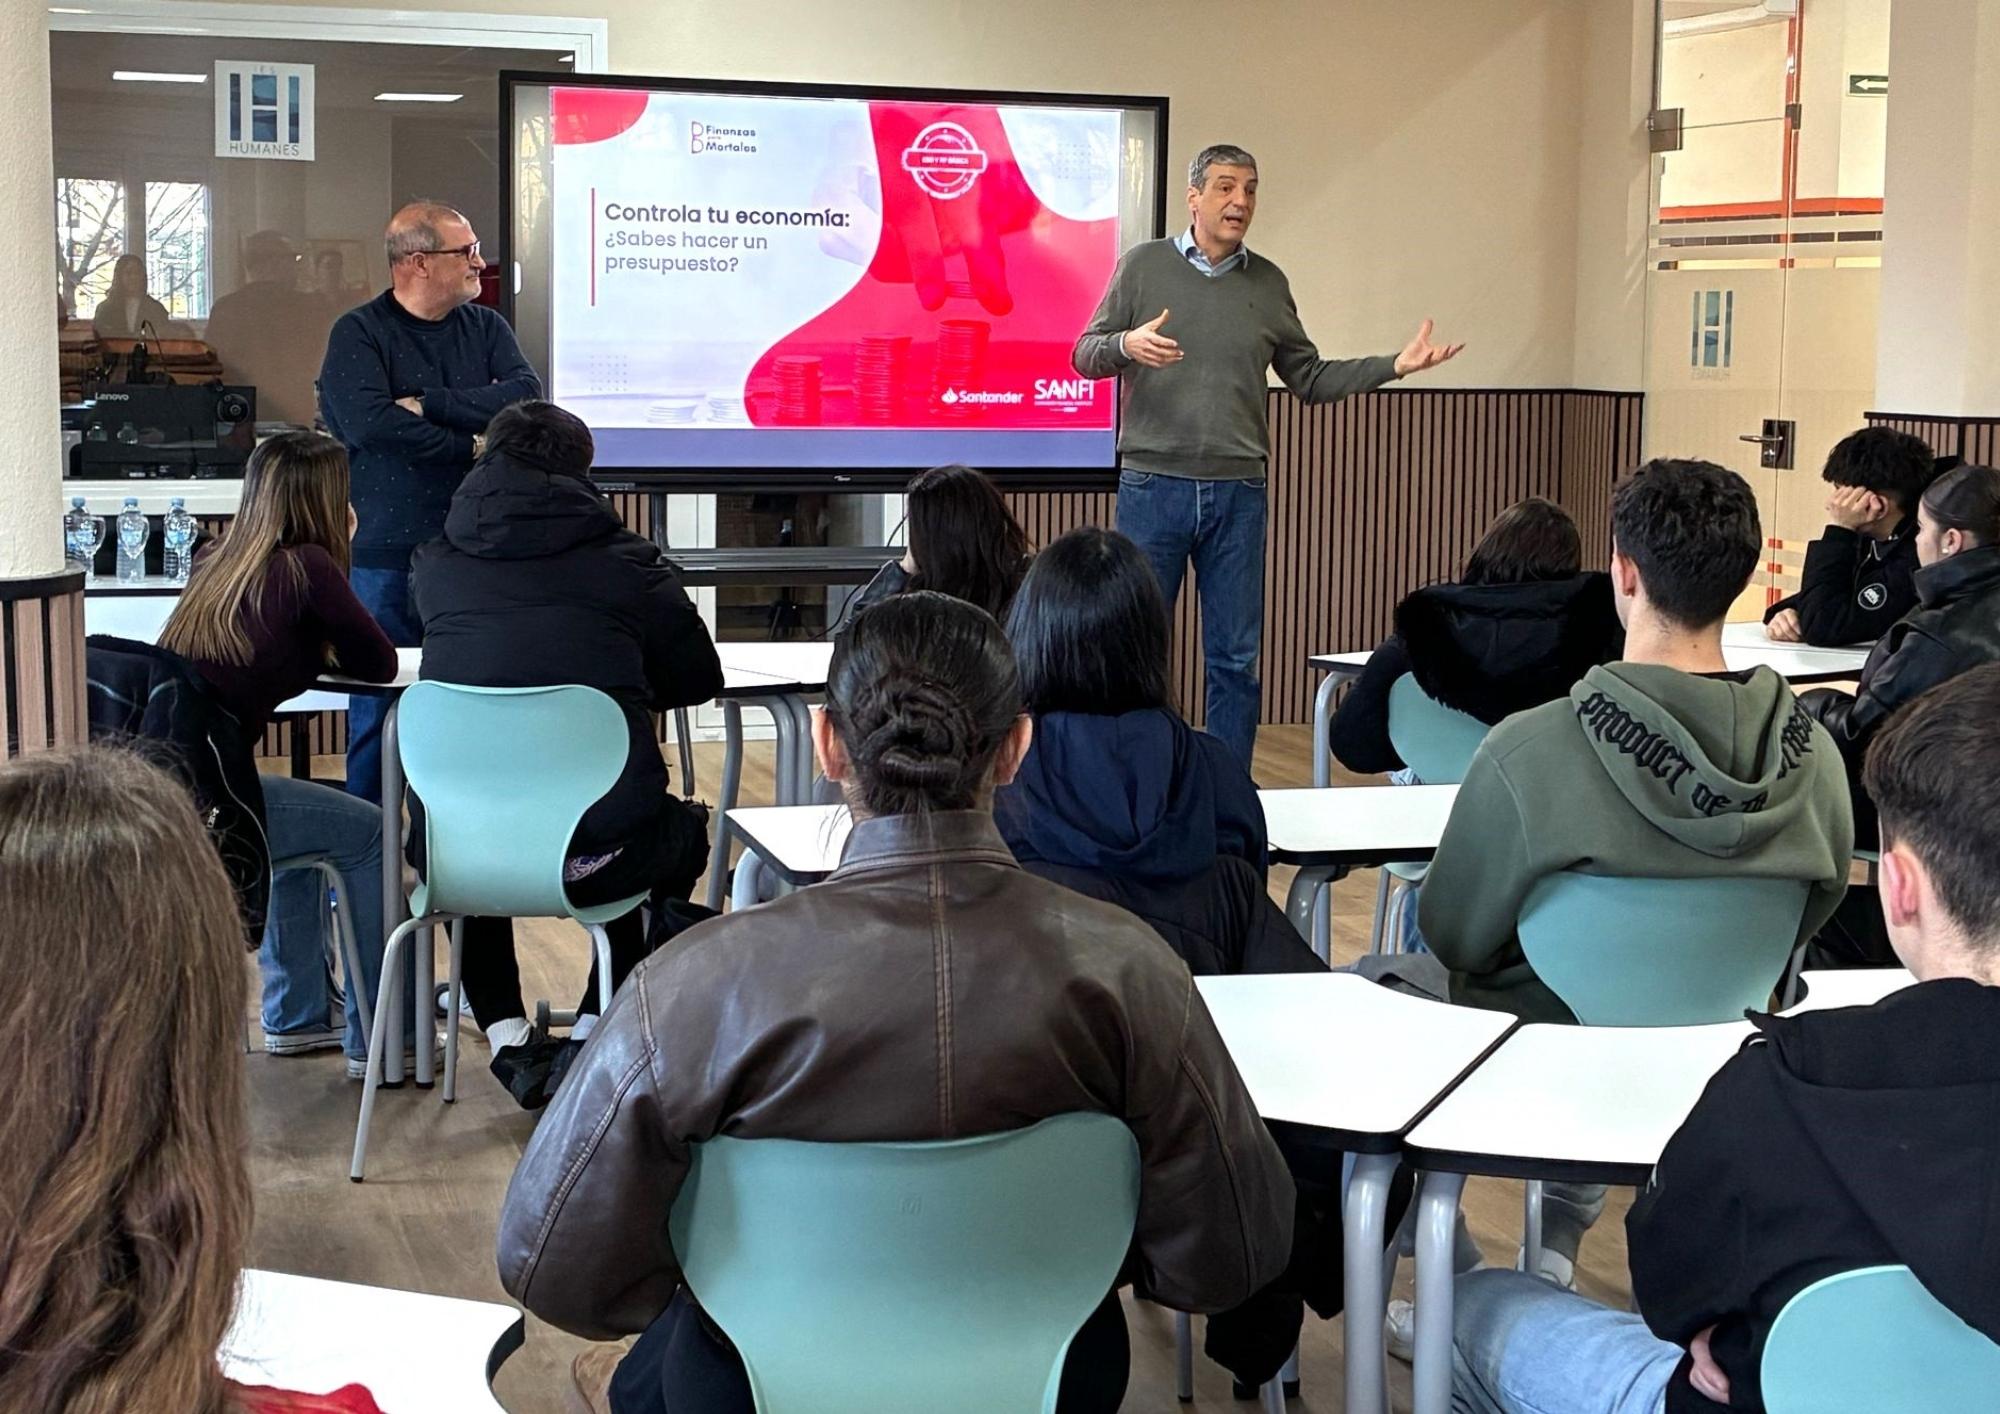
Foto cedidaEducación Financiera en el IES Humanes con alumnos de Bachillerato
Los jóvenes reconocen que todavía no cuentan con la formación suficiente para afrontar con confianza sus decisiones financieras en ámbitos como el de la inversión. Esta es una de las conclusiones de un estudio exploratorio realizado por Banco Santander entre jóvenes de entre 18 y 30 años, que confirma una importante brecha entre el interés por las finanzas y la percepción sobre el nivel de conocimientos existentes.
Mientras que el 42% de los jóvenes consultados afirma tener un interés muy elevado por temas de inversión, solo el 12% considera que sus conocimientos sobre esta materia son también muy altos. Una diferencia que refleja el interés creciente por entender mejor cuestiones relacionadas con temas como el ahorro, la inversión o la planificación financiera. La encuesta realizada muestra además que solo el 13% de los consultados considera alto su nivel actual de conocimientos financieros. Sin embargo, la percepción sobre su importancia futura es mucho mayor: el 67% cree que disponer de estos conocimientos será muy importante para tomar decisiones en los próximos 5 o 10 años.
La misma tendencia se observa en materia de ahorro. La mitad de los participantes puntúa con 9 o 10 sobre 10 su interés por este ámbito, mientras que sólo un 22% concede esa misma puntuación a su nivel de conocimiento. La necesidad de reforzar la formación financiera entre los jóvenes coincide con los resultados ya obtenidos por Santander en su estudio internacional El valor de aprender, realizado entre cerca de 20.000 personas de diez países. El ahorro y la inversión aparecen entre las materias con una mayor demanda de aprendizaje. En España, el 71% de los participantes manifestó interés por ampliar su conocimiento sobre ahorro y el 67% sobre inversión.
Formación práctica por el Día de la Educación Financiera
Con motivo del Día de la Educación Financiera, que se celebra el 5 de octubre bajo el lema “Ahorra. Invierte. Avanza”, impulsado por el Banco de España y la CNMV, Finanzas para Mortales (FxM), el programa de educación financiera promovido por Santander junto a Santander Financial Institute (SANFI), desarrollará durante la próxima semana más de 40 sesiones formativas en todo el país gracias a la participación de profesionales voluntarios de la entidad.
Foto cedidaCarlos Dexeus, fundador y presidente de Altex Asset Management.
Altex Asset Management, gestora independiente especializada en fondos de inversión y carteras personalizadas con más de 20 años de experiencia, ha anunciado la apertura de su servicio de gestión de carteras a partir de 100.000 euros. Según explican, la iniciativa acerca a un público más amplio una forma de gestión que la firma desarrolla desde hace años y que, hasta ahora, se dirigía principalmente a clientes con carteras superiores a esta cantidad. Y añade que, con esta ampliación, quiere “acompañar también a ahorradores que aún no han invertido su patrimonio y buscan una solución profesional, comprensible y alineada con sus objetivos, horizonte temporal y tolerancia al riesgo”.
En su opinión, en un contexto en el que la inflación reduce el poder adquisitivo del dinero con el tiempo, mantener todo el patrimonio sin invertir supone asumir una pérdida gradual de valor real. Altex AM considera que una estrategia de inversión adecuada puede contribuir a rentabilizar el patrimonio, siempre de acuerdo con el perfil y los objetivos de cada cliente y sin confundir rentabilidad potencial con garantía de resultados.
“Nuestro objetivo es que el inversor escuche a su dinero, más allá de su exposición al mercado. Queremos que entienda la estrategia que hay detrás de sus inversiones, conozca los riesgos y cuente con un marco de decisión que le ayude a mantener la perspectiva en distintos escenarios”, comentaCarlos Dexeus, fundador y presidente de Altex Asset Management. Según indican, el servicio está ya disponible en la web de la gestora y se organiza en carteras segmentadas en función de las necesidades de cada perfil de inversor y tipo de riesgo, sujetas a las condiciones operativas y de contratación aplicables.
Carteras estructurada y acompañada
En este sentido, señalan que la gestión de carteras de Altex parte de la idea de que invertir no es elegir productos aislados, sino construir y supervisar una estrategia. El equipo de la gestora combina gestión activa, diversificación, análisis del entorno y seguimiento continuo para adaptar cada cartera a la evolución de los mercados y a las circunstancias del inversor. La propuesta incluye 8 carteras con distintos niveles de riesgo, desde estrategias orientadas a preservar el capital y mantener liquidez hasta carteras con mayor exposición a renta variable pensadas para inversores con más tolerancia a la volatilidad y un horizonte temporal más largo. Todas cuentan con liquidez diaria y con el acompañamiento de una persona de referencia.
“Entre la oferta podrán encontrar, entre otras, la Cartera Seguridad, pensada para inversores con un horizonte temporal muy corto que buscan máxima estabilidad y liquidez, evitando asumir fluctuaciones relevantes en su patrimonio y con el objetivo de obtener una rentabilidad superior a la del mercado monetario mediante una gestión activa de renta fija a corto plazo, manteniendo un nivel de riesgo reducido. Encontramos también la Cartera Equilibrada, pensada para inversores con una tolerancia media al riesgo que buscan un equilibrio entre rentabilidad y preservación del capital a medio plazo y buscan un crecimiento equilibrado a medio plazo mediante una diversificación entre renta fija y renta variable. Otra opción es la Cartera Convicción, dirigida a inversores con gran experiencia bursátil y una elevada capacidad para asumir pérdidas temporales, que buscan un mayor potencial de rentabilidad a largo plazo con el objetivo de buscar una elevada revalorización del capital mediante una cartera concentrada en renta variable”, indican.
La gestora explica que esta segmentación diferencia el servicio de la simple compra de fondos ya que el cliente no recibe solo una selección de activos, sino una cartera gestionada activamente, con una estrategia definida, un marco de riesgo y supervisión profesional. “La rentabilidad de nuestros clientes es la prioridad de Altex Asset Management. Gestionar no consiste solo en seleccionar fondos, implica tomar decisiones coherentes con los objetivos de cada persona, controlar el riesgo y explicar con claridad qué se hace y por qué”, afirmaEnrique Bailly-Baillière, director general y CIO de Altex Asset Management.
DIPS: sistema propio de protección del capital
Uno de los rasgos diferenciales de la gestión de Altex es su metodologíaDIPS —Dynamic Index Protection System—, un sistema propio de cobertura dinámica que busca proteger el capital cuando aumenta el riesgo y participar en el crecimiento cuando el entorno es favorable. Según explica, DIPS analiza señales de mercado y puede activar coberturas mediante posiciones sobre índices cuando identifica una tendencia bajista. Cuando las condiciones mejoran, reduce esas coberturas para recuperar el potencial alcista de la cartera. Su objetivo no es eliminar el riesgo —ninguna cobertura puede hacerlo por completo—, sino ayudar a moderar el impacto de las caídas dentro de una estrategia de inversión a largo plazo. La herramienta forma parte de una gestión más amplia y no sustituye el criterio profesional. La asignación de activos, la diversificación, el horizonte temporal y el perfil de riesgo siguen siendo claves para tomar decisiones de inversión responsables.
Si alguien hoy en México le pidiera a tres asesores financieros distintos invertir en algo más allá de un plazo fijo, CETES, o los dos o tres fondos mutuos y ETFs indexados que vende cualquier banco del país, los tres le presentarían exactamente lo mismo, evitando sumar cualquier opción disruptiva o que involucre otro tipo de activos.
La justificación que brindarán los asesores es simple: el proceso administrativo para la asignación en crédito privado de un solo cliente le puede costar a cualquier back office semanas de trabajo, por una relación que quizás no justifique el esfuerzo.
Por qué el menú siempre es el mismo
Un fondo tradicional o un plazo fijo se venden con documentación que la firma ya procesó miles de veces, mientras que un vehículo de crédito privado exige documentación nueva y semanas de revisión de cumplimiento, por una relación cuyas comisiones tal vez nunca cubran ese costo.
Esto no es exclusivo de México. Los datos más recientes de Cerulli sobre asesores en Estados Unidos muestran que la mitad no tiene ninguna asignación a alternativos en los portafolios que arma para sus clientes, y quienes sí la tienen asignan en promedio cerca de 5 %, con apenas 2 % de eso en algo ilíquido.¹ Preocupaciones de liquidez, comisiones y complejidad operativa son las razones que más citan los asesores. En un canal patrimonial tan joven y tan concentrado como el de México, esa misma fricción cuesta más.
Lo que México resolvió
México ya resolvió el problema de acceso en ahorro y crédito. En 2024, el 76,5 % de los adultos contaba con al menos un producto financiero formal, según la Encuesta Nacional de Inclusión Financiera de INEGI y la CNBV, un incremento de más de ocho puntos desde 2015.²
El 63 % tenía una cuenta de ahorro. El 37 % contaba con algún tipo de crédito formal. Casi siete de cada diez cuentahabientes usaba una aplicación bancaria, frente a poco más de la mitad tres años antes.²
Dónde reside hoy el problema
La inversión es otra historia. Solo el 2 % de los adultos mexicanos invierte en un fondo mutuo. Los activos de los fondos suman apenas entre 12 % y 14 % del PIB, frente a casi 29 % en Chile y cerca de 80 % en Brasil.³
El 42 % tiene una cuenta de ahorro para el retiro a través de una Afore, dinero que ya está invertido en su nombre, solo que no por elección propia, ni en algo que hayan escogido.² Las cuentas de inversión crecieron rápido superando los 6 millones a mediados de 2023, un aumento de más de 45% interanual, pero casi todo ese crecimiento vino de gente que ya tenía cuenta bancaria e historial crediticio, no de nuevos participantes.⁴ La base no se está ampliando. Es la misma base, creciendo sobre sí misma.
Nada de esto es un problema de demanda: los mexicanos no son reacios a invertir. Lo que falta es un canal patrimonial construido para ofrecer más de tres productos.
Qué está cambiando
Los asesores mencionados en el ejemplo inicial no carecían de voluntad para buscar nuevas alternativas, sino de una forma de poder brindar esas opciones de inversión sin absorber semanas de trabajo de back office por una sola relación.
Esa es la pieza de infraestructura que faltaba, y es la que Lynk Markets se propuso construir: brindar a los asesores una manera de llevar productos estructurados y alternativos a sus clientes sin que cada firma tenga que resolver suscripción, redención y cumplimiento por su cuenta, producto por producto, cliente por cliente. El asesor sigue siendo dueño de la relación. El producto sigue teniendo que ajustarse al cliente. Lo que cambia es el “no puedo construir eso” como respuesta.
México cerró la brecha de ahorro y crédito durante la última década. El acceso a la inversión es lo que sigue, y no se va a cerrar solo. Se cierra cuando los asesores pueden decir que sí a algo más que un plazo fijo y CETES, y cuando hacerlo no representa una complejidad mayor a las opciones de las que ya disponen hoy.
Tribuna firmada por David Abusai, Director del Grupo de Soluciones para Clientes de Gestores de Activos del Norte de LatAm y EE.UU. en Lynk Markets.
Foto cedidaCarlos Núñez Alfaro, banquero en A&G, y Diego Abaitua, director del área de Banca Privada y Wealth y Secretario General de Renta 4 Banco.
El 87% de los españoles considera insuficiente el nivel de educación financiera de la población, según una reciente encuesta publicada por UCI (Unión de Créditos Inmobiliarios); sin embargo, hay un perfil que ha pegado un salto considerable en términos de conocimiento: los clientes de banca privada. Según reconocen las entidades, ya manejan con razonable solvencia los grandes conceptos como diversificación, renta variable, liquidez, inflación, tipos de interés, fondos indexados, costes, riesgos… Para los profesionales del sector, este mayor dominio de los conceptos es una clara ventaja para su trabajo y, en definitiva, para beneficiar los intereses de sus clientes.
“La educación financiera entre los clientes de banca privada ha evolucionado mucho. Hace años el banquero tenía la información y el cliente confiaba. Hoy el cliente llega habiendo leído tres informes, escuchado dos podcasts y probablemente preguntado a una IA. Dicho esto, en las nuevas generaciones hay claramente más cultura financiera. Entienden antes qué es un ETF, la inflación, el interés compuesto o por qué tener todo el patrimonio en una cuenta corriente tampoco es una decisión neutral. Lo que no han vivido es un susto como el de 2008. Ahí es donde se demostrará lo formados que estamos todos”, reconoce Carlos Núñez Alfaro, banquero en A&G.
Desde el equipo de banca privada de Deutsche Bank España coinciden en este gran salto por parte del cliente de banca privada. “Hoy los clientes llegan a las reuniones mucho más informados que hace diez o quince años. Tienen acceso a una enorme cantidad de información, siguen la actualidad económica y financiera y, en muchos casos, han desarrollado una auténtica curiosidad por entender cómo funcionan los mercados. Hemos visto además no solo interés por las finanzas y la inversión, sino también un mayor conocimiento de lo que implica la inversión y lo que la separa de la pura especulación. Ahí quizá queda algo más de trabajo que hacer con las nuevas generaciones, donde el impacto de las redes sociales y los mensajes del dinero fácil si tienen más cabida en algunos casos”, afirman.
El beneficio de saber
Para Diego Abaitua, director del área de Banca Privada y Wealth y Secretario General de Renta 4 Banco, la evolución es notable, pero convive con una acusada disparidad. “En banca privada no hay un perfil único: atendemos desde expertos en finanzas hasta empresarios que han concentrado toda su vida en su actividad industrial, delegando las decisiones por pura confianza en su banco. Es tras vender o traspasar su compañía cuando sienten la necesidad sobrevenida de formarse como inversores”, comenta.
Para Núñez, aunque el avance ha sido muy positivo, aún quedan conceptos que aprender y en los que profundizar: “Hay temas que siguen siendo complejos, como, por ejemplo, la renta fija y las inversiones alternativas, pero el más importante es el riesgo. También hay otros conceptos aún por terminar de manejar como duración, crédito, liquidez, divisa, correlaciones o qué ocurre realmente dentro de determinados fondos e inversiones alternativas. También existe otro error que es el de diversificar muchísimo o estar más concentrado de lo que uno cree. Un cliente puede conocer perfectamente diez inversiones y, sin embargo, no saber que las diez están haciendo prácticamente la misma apuesta. O tener tantas inversiones que terminan diluyendo cualquier convicción y la cartera acaba teniendo un poco de todo”, explica.
Según la experiencia de Abaitua, el principal reto reside en los activos alternativos, “especialmente private equity, deuda privada o infraestructuras”. “Son instrumentos con un protagonismo creciente en carteras que buscan descorrelación y prima de rentabilidad, pero son también los menos asentados en la cultura del inversor medio y los que mayor rigor pedagógico exigen. Trasladar que la iliquidez a 7 o 10 años, las curvas J o la ausencia de cotización diaria, requieren un trabajo explicativo exhaustivo. A ello se suman la planificación sucesoria y fiscal en estructuras complejas, materias que siempre precisan un asesoramiento muy minucioso”, señala como ejemplo de los ámbitos que todavía son complejos para los clientes de banca privada.
En lo que no tienen dudas las bancas privadas es que el mayor nivel de formación financiera permite elevar el nivel de la conversación. “Cuando un cliente entiende los conceptos fundamentales, podemos dedicar menos tiempo a explicar el funcionamiento básico de los mercados y más a hablar de estrategia, planificación patrimonial, sucesión o construcción de patrimonio a largo plazo. Además, los clientes mejor formados suelen afrontar con más serenidad los momentos de volatilidad. Entienden mejor que invertir implica convivir con determinados movimientos de mercado y eso favorece decisiones más racionales y una visión más orientada al largo plazo”, reconocen desde el equipo de banca privada de Deutsche Bank España.
En opinión de Núñez, cuando el cliente entiende lo que tiene, es mucho más difícil que venda en el peor momento, persiga la inversión que más ha subido o cambie una estrategia de diez años por una noticia de diez minutos. “Conviertes al cliente en socio, una cultura en la que nos enfocamos mucho desde A&G”, destaca. “Facilita el diálogo, pero no nos obsesiona, dado que queremos acompañar en ese camino. Es cierto que un cliente con base financiera no cae en el pánico durante las correcciones del mercado ni toma decisiones guiadas solo por el ruido a corto plazo”, añade Abaitua.
Redes, información y conocimiento
Según la experiencia de ambas firmas, es importante matizar cuál es la fuente de la que están aprendiendo los inversores. En este sentido, ambos apuntan una línea roja: el peligro de las redes sociales. “El principal problema que veo es que los medios por los que se están formando las nuevas generaciones son videos de TikTok o reels de Instagram. En ambas redes conviven contenidos muy buenos con otros que prometen rentabilidades rápidas y simplifican demasiado el riesgo”, comenta Núñez desde A&G.
Abaitua coincide en que en las nuevas generaciones el salto es evidente. Y coincide en que surge aquí una paradoja interesante con la irrupción de herramientas como la inteligencia artificial: “Por un lado, son un vehículo magnífico para democratizar el acceso al conocimiento y explicar conceptos complejos; por otro, entrañan el peligro de consumir información no siempre bien contrastada ni adecuada a los objetivos particulares”.
En este sentido, para los profesionales del sector el reto es claro: ayudar a las personas a transformar el exceso de información en conocimiento útil. “Vivimos en un entorno donde cada día se generan titulares, opiniones y contenidos sobre mercados. Sin embargo, más información no siempre significa mejores decisiones. Una parte importante de nuestra labor consiste precisamente en aportar contexto, separar lo relevante de lo accesorio y ayudar a mantener una visión de largo plazo”, advierten desde Deutsche Bank España.
La entidad defiende una visión de la educación financiera como un compromiso que va mucho más allá de nuestros clientes. “Colaboramos con colegios, universidades, fundaciones y entidades sociales para acercar conceptos financieros a distintos colectivos y edades. Creemos que una sociedad con mayor cultura financiera toma mejores decisiones, planifica mejor su futuro y está más preparada para afrontar los retos económicos de largo plazo. Por eso hablamos de educación financiera no solo como un servicio, sino como una responsabilidad compartida”, matizan.
El compromiso de la industria
El ejemplo de Deutsche Bank España es un ejemplo de cómo viven las entidades su papel como educadores. “Creo que es un trabajo que debemos afrontar con humildad. El banquero tiene que hacer ver al cliente que necesita entender suficientemente bien su patrimonio como para dormir tranquilo cuando los mercados dejen de estarlo. Creo que los banqueros privados tenemos que dar un paso al frente”, sostiene Núñez.
Desde Renta 4 explican que la “pedagogía” está en su ADN. “Asumimos como una auténtica función social el acompañar a las personas en el tránsito de ahorrador a inversor. Tratamos de explicar con naturalidad y con ejemplos prácticos, tratando de hacer de la inversión una experiencia fácil y cotidiana. Además, llevamos a cabo actividades formativas constantes: conferencias, seminarios y contenidos periódicos que permiten a cada persona avanzar a su propio ritmo”, afirma Abaitua.
En esta tarea, el director del área de Banca Privada y Wealth y Secretario General de Renta 4 Banco apunta que uno de los retos es la necesidad de modular el mensaje para que no aburra al directivo experimentado ni abrume al empresario que acaba de vender su empresa. “Otro reto es destacar la importancia de la experiencia y de la constancia, como valores relevantes frente a la inmediatez y la sobreinformación digital. La tecnología y la IA ofrecen un acceso sin precedentes a la información, pero el aprendizaje financiero sólido requiere tiempo, perspectiva y contraste frente a la realidad del mercado. Por último, creemos que es un reto colectivo mejorar la cultura financiera desde el colegio. Aunque el nivel formativo medio en España no deja de crecer, la cultura de inversión aún tiene un amplio margen de convergencia frente a otros países europeos”, concluye.
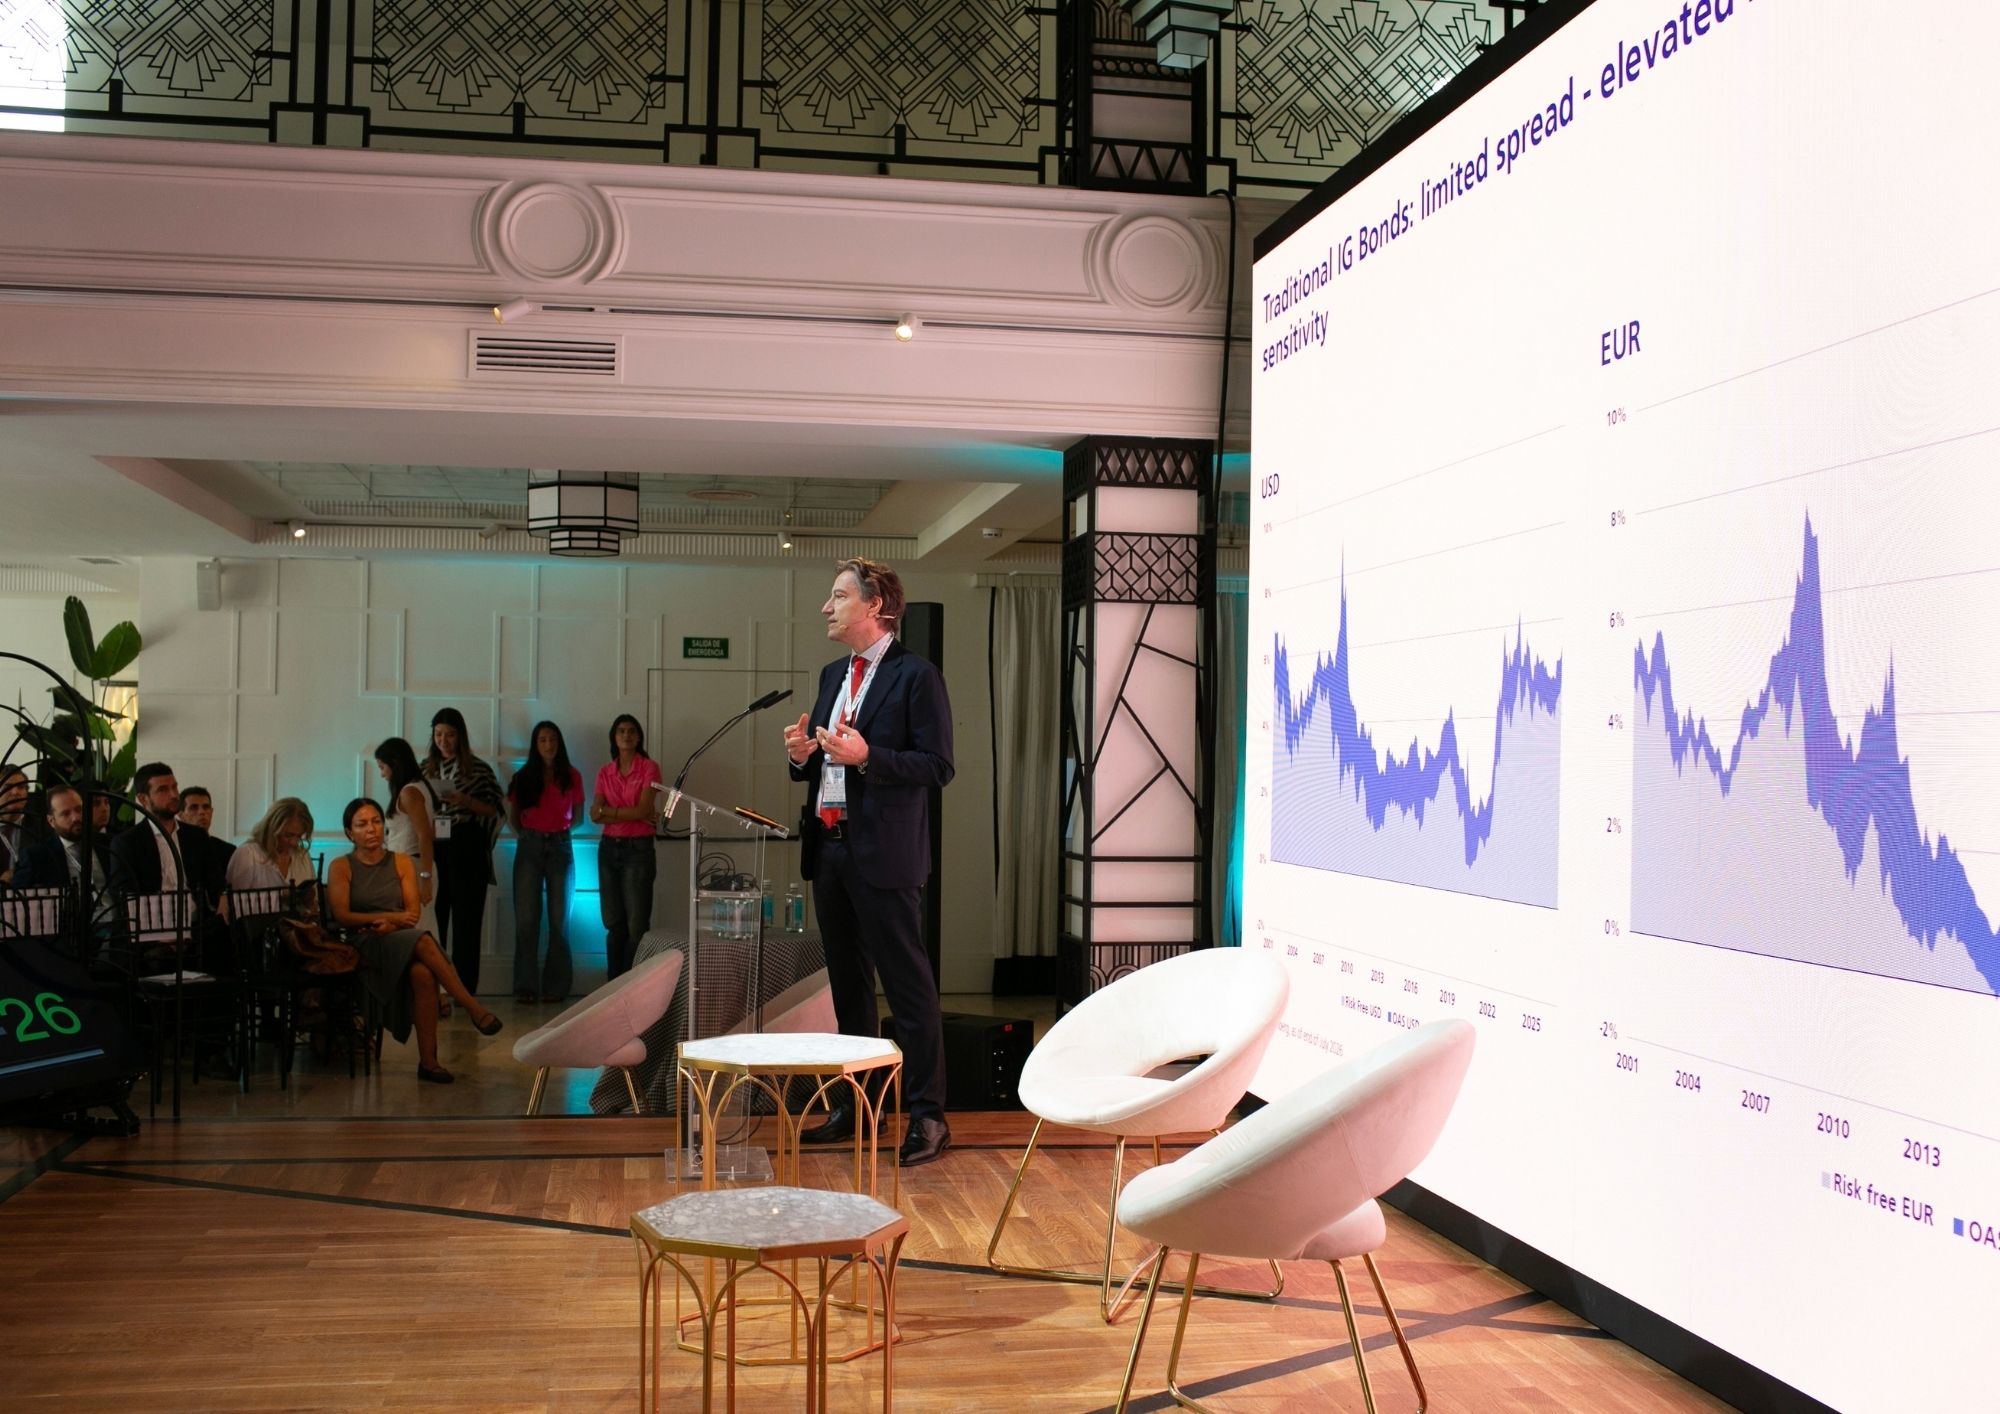
“La capacidad de invertir en toda la estructura de capital es fundamental para los inversores en renta fija. Es un ámbito en el que se puede aportar un gran valor añadido, incorporando deuda híbrida y CoCos, que son nuestra especialidad”. Así lo explicó Maruzio Pedrini, responsable del equipo de renta fija de Zürcher Kantonal Bank, gestora delegadada de los fondos de Swisscanto, durante el Funds Society II Leaders Summit, celebrado en Madrid. El experto defendió la importancia de ampliar el universo de inversión más allá de la deuda sénior tradicional para encontrar fuentes adicionales de rentabilidad potencial en un entorno de diferenciales comprimidos.
¿Quedan bolsillos de valor en la renta fija?
El punto de partida para Pedrini es un entorno complejo para la deuda pública. Por un lado, explicó que el elevado nivel de endeudamiento de los gobiernos, especialmente en Estados Unidos, se combina con unos costes de financiación que generan preocupación. Por otro, constató que el mercado está funcionando con una menor intervención de los bancos centrales, ante la inexistencia de programas de QE en marcha ni compras de deuda a gran escala, por lo que “los precios reflejan en mayor medida las condiciones de mercado”. A ello se suma un crecimiento relativamente estable, que contribuye a mantener los tipos de interés en niveles elevados.
En este contexto, aunque los tipos nominales son superiores a los de años anteriores y las rentabilidades reales siguen siendo positivas —Pedrini sitúa estas últimas en torno al 2,5 % en Estados Unidos y al 2 % en Europa—, el experto considera que la deuda pública ofrece un margen limitado.
La clave de este entorno es que la renta fija, al menos en apariencia, tampoco parece ofrecer muchas más alternativas. Pedrini recordó que los diferenciales de la deuda corporativa también se encuentran en niveles reducidos, en un contexto marcado por una elevada oferta de bonos soberanos y unas perspectivas de crecimiento relativamente estables. En Estados Unidos, además, la fortaleza del consumidor actúa como elemento de soporte: muchos hogares mantienen hipotecas a tipos fijos cercanos al 3,5 %, lo que limita su movilidad y favorece el ahorro y la amortización de deuda.
Para Pedrini, esta combinación explica la compresión de las primas de crédito y obliga al inversor a buscar alternativas dentro del mercado corporativo. Una posibilidad es acudir a emisores pequeños para obtener algo más de rentabilidad, pero a cambio de asumir un riesgo de liquidez elevado en momentos de tensión, algo especialmente problemático para fondos abiertos que pueden afrontar reembolsos. La otra alternativa es descender en calidad crediticia y apostar por compañías más débiles, una estrategia que puede funcionar mientras el ciclo es favorable, pero que incrementa el riesgo de rebajas de rating y defaults cuando las condiciones empeoran. Por ello, considera que ninguna de las dos opciones por sí sola ofrece una relación rentabilidad/riesgo suficientemente atractiva por sí sola.
¿Qué hace Swisscanto que sea diferente?
Frente a estas alternativas, el enfoque de Swisscanto pasa por explotar las particularidades de la estructura de capital de las compañías. Pedrini explica que un mismo emisor puede tener diferentes bonos, vencimientos y niveles de subordinación, lo que permite construir posiciones no solo a partir de la visión sobre una compañía, sino también sobre qué parte concreta de su estructura de capital resulta más atractiva. “Si puedes combinar eso con una visión sobre compañías individuales, puedes añadir mucho valor”, señala.
Esta aproximación permite, por ejemplo, invertir en deuda subordinada de compañías sólidas y con buenas calificaciones y perspectivas crediticias, aprovechando la prima adicional que ofrece frente a la deuda sénior. En estos casos, se puede optar por un bono garantizado con mayor protección frente al riesgo crediticio. La clave, explica, está en combinar el análisis del emisor con la selección del instrumento dentro de su estructura de capital, manteniendo una posición conservadora que permita preservar la estabilidad incluso en mercados más complicados.
El experto reconoce que los diferenciales están actualmente muy comprimidos, lo que reduce el atractivo de asumir riesgo adicional en los emisores más débiles. En este contexto, también los CoCos —bonos contingentes convertibles— ofrecen una compensación menor que en el pasado: Pedrini estima que su diferencial se ha reducido de unos 500 a unos 200 puntos básicos. Sin embargo, considera que siguen siendo interesantes porque están concentrados principalmente en bancos europeos, un sector, con una sólida calidad crediticia, que presenta bajos niveles de impago en sus balances y buenos ratios de capital. Algo similar ocurre con los bonos híbridos corporativos: aunque sus diferenciales también se han estrechado, todavía ofrecen una prima sobre la deuda sénior y permiten seleccionar emisores de elevada calidad. La demanda de los fondos de vencimiento fijo ha contribuido a estrechar especialmente los diferenciales en los vencimientos cortos, por lo que Pedrini considera que actualmente el tramo intermedio de 5 a 8 años constituye el “punto dulce” del mercado.
Los CoCos y los híbridos corporativos se han convertido así en dos componentes centrales de la gestión de crédito de las carteras de la gestora de Swisscanto, que cuenta además con dos fondos dedicados a estos segmentos. Pedrini destaca que ambos mercados han dejado de ser nichos especializados: en conjunto ya superan los 600.000 millones de dólares, frente a un peso históricamente mucho menor, y en conjunto representan alrededor del 20 % del segmento high yield de renta fija. En las carteras de crédito de la gestora de Swisscanto, estos instrumentos representan habitualmente entre un 15 % y un 2 5% de la exposición a la estructura de capital. Según el experto, esta asignación permite elevar la rentabilidad sin incrementar proporcionalmente la volatilidad: “Creemos que es una relación riesgo-rentabilidad muy atractiva”. La estrategia, añade, se aplica de forma sistemática y con una selección conservadora, buscando mantener las posiciones también durante episodios de estrés en lugar de verse obligados a vender en el peor momento.
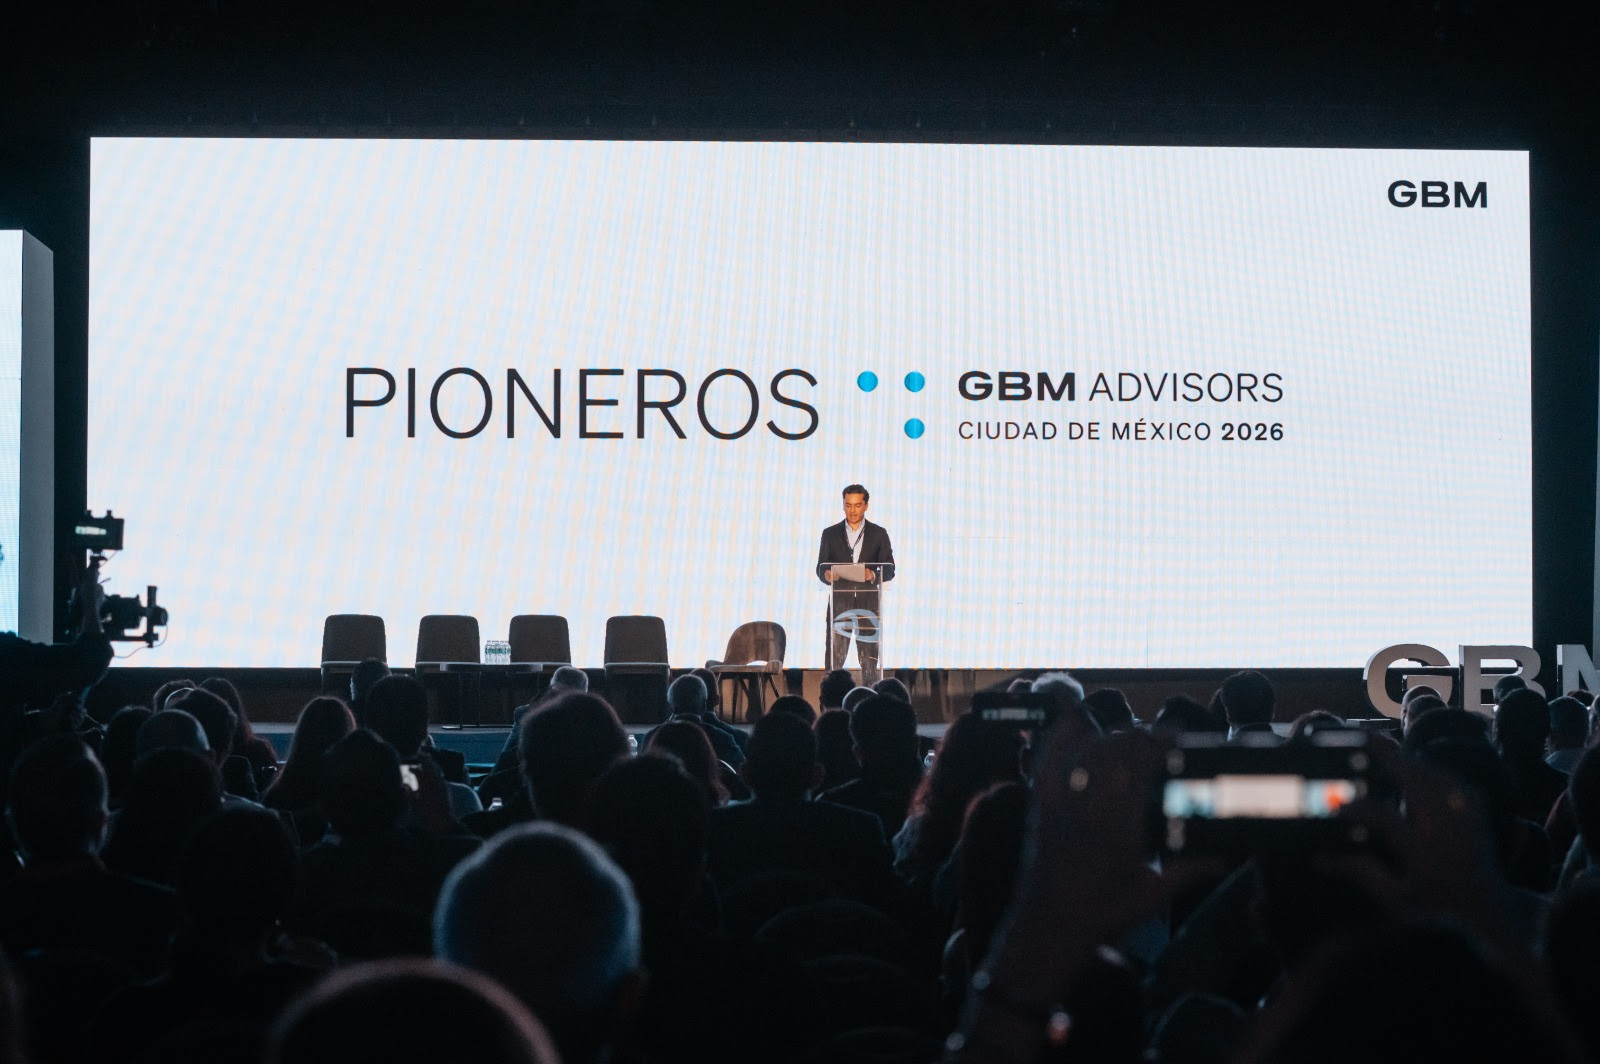
La industria de inversión mexicana ya no enfrenta únicamente el desafío de convencer a las personas de poner su dinero a trabajar. Ahora tiene otro problema: cómo acompañar profesionalmente a una comunidad de inversionistas que crece mucho más rápido que hace unos años. Ese fue uno de los principales temas que atravesó la cuarta edición de Pioneros 2026, encuentro organizado por GBM Advisors que reunió el 30 de septiembre en Expo Santa Fe a más de 1,300 asistentes presenciales y al menos 3,500 participantes en línea. Funds Society estuvo presente
Durante la jornada, especialistas nacionales e internacionales discutieron el impacto que están teniendo la inteligencia artificial, la digitalización, los nuevos modelos de construcción de portafolios y las transformaciones en las necesidades de los inversionistas sobre una profesión que también está cambiando.
El fenómeno tiene una dimensión considerable. De acuerdo con las cifras presentadas durante el encuentro, los activos administrados por fondos de inversión llegaron a 5,3 billones de pesos a julio de 2026, más del doble que en 2020. En ese mismo periodo, el número de clientes pasó de aproximadamente 3 millones a más de 18 millones. Es decir, el mercado no solamente administra más dinero: hay muchos más mexicanos participando en él. Y esa expansión está modificando la conversación sobre la asesoría financiera.
Del acceso a la inversión al acceso a una buena asesoría
La digitalización ha reducido algunas de las barreras tradicionales para invertir. Abrir una cuenta, consultar información, comprar instrumentos o seguir el comportamiento de un portafolio puede hacerse hoy desde un teléfono celular. Pero mientras la tecnología facilita el acceso, aumenta también la necesidad de interpretar información y tomar decisiones adecuadas para cada persona. Ese fue precisamente uno de los planteamientos centrales de Pioneros 2026. Para Luis Felipe Madrigal Mier y Terán, director ejecutivo de GBM Advisors, el siguiente paso después de ampliar el acceso a los mercados consiste en ampliar también el acceso a asesoría profesional.
“México ha avanzado enormemente en democratizar el acceso a las inversiones. El siguiente paso es democratizar también el acceso a una asesoría profesional de calidad.” La tesis supone un cambio relevante para el sector: el asesor del futuro no necesariamente será quien tenga que procesar más información, sino quien pueda utilizar mejor la información disponible para ayudar a su cliente a decidir. En ese proceso, la inteligencia artificial empieza a convertirse en una herramienta de trabajo.
La IA cambia el trabajo, no necesariamente el papel del asesor
Una parte importante de Pioneros estuvo dedicada precisamente a explorar qué puede hacer la inteligencia artificial por la industria financiera y qué esperan los inversionistas de estas nuevas herramientas. Vanguard abordó la relación entre IA y asesoría financiera a partir de lo que los inversionistas adoptan, en qué confían y qué cuestionan. Por su parte, J.P. Morgan y Operadora Valmex analizaron el impacto de la inteligencia artificial sobre la innovación y las oportunidades de inversión en los próximos líderes tecnológicos.
La incorporación de estas herramientas abre la posibilidad de automatizar procesos, analizar grandes cantidades de información y reducir tareas operativas que tradicionalmente consumen una parte importante del tiempo de los asesores.
Pero el planteamiento que surgió durante el encuentro es que la tecnología puede hacer más escalable la asesoría sin sustituir necesariamente aquello que constituye su componente más difícil de automatizar: conocer al cliente. Entender qué quiere lograr una persona, cuánto riesgo está dispuesta a asumir, cuáles son sus prioridades patrimoniales y cómo cambia su situación a lo largo del tiempo requiere algo más que información, requiere contexto, comunicación y confianza. Por eso, en el nuevo escenario, la tecnología puede terminar elevando —más que reduciendo— las exigencias sobre el profesional.
Una profesión que también necesita evolucionar
El crecimiento del mercado financiero mexicano obliga a pensar en la asesoría como una profesión que va más allá de conocer productos de inversión. Construcción de portafolios, planeación patrimonial, comunicación financiera y conocimiento del comportamiento del inversionista forman parte de una actividad que tendrá que atender a una población cada vez más amplia y diversa. Ese fue otro de los mensajes de Pioneros: la profesionalización tendrá que avanzar al mismo ritmo que la democratización de las inversiones. El programa incluyó más de 17 conferencias, paneles y conversaciones, con temas que fueron desde la inteligencia artificial y los nuevos modelos de portafolios hasta las perspectivas para la renta fija.
Entre las sesiones estuvieron “IA y asesoría financiera: lo que los inversionistas adoptan, confían y cuestionan”, de Vanguard; “Model Portfolios”, de S&P Dow Jones Indices; “Más allá del hype: IA, innovación y cómo invertir en los próximos líderes tecnológicos”, de J.P. Morgan y Operadora Valmex; y “El regreso de la renta fija: ¿dónde está hoy la oportunidad?”, de Franklin Templeton. La diversidad de participantes también mostró hasta qué punto la transformación de la asesoría involucra a prácticamente toda la cadena de inversión.
Vanguard, S&P Dow Jones Indices, Global X ETFs, Prudential, AXA Seguros, EDM Wealth & Asset Management, Finaccess, Franklin Templeton, BBVA, SURA Investments, BridgeWise, Lazard, iShares by BlackRock, J.P. Morgan, Operadora Valmex, Direxion, la Bolsa Mexicana de Valores y la Bolsa Institucional de Valores, entre otras instituciones, participaron en el encuentro.
El próximo desafío: acompañar la masificación
La dimensión que alcanzó Pioneros 2026 refleja un cambio más profundo en el mercado mexicano. Cuando el número de inversionistas pasa de unos cuantos millones a más de 18 millones, la pregunta deja de ser únicamente cómo atraer nuevos participantes. También importa cómo construir una infraestructura de asesoría capaz de acompañarlos a escala. Ahí puede encontrarse uno de los principales desafíos de la siguiente etapa de la industria. La tecnología permite atender a más personas; la inteligencia artificial puede ayudar a procesar más información y automatizar tareas; los modelos de portafolio pueden facilitar la construcción de soluciones de inversión.
Pero la decisión financiera sigue ocurriendo en un contexto personal. Y precisamente conforme el mercado se vuelve más grande y complejo, el valor del asesor puede desplazarse de la intermediación hacia la interpretación, el criterio y el acompañamiento. Ese parece ser el nuevo terreno sobre el que la industria tendrá que construir su siguiente etapa: no solamente conseguir que más mexicanos inviertan, sino desarrollar una profesión capaz de ayudarlos a tomar mejores decisiones financieras durante las distintas etapas de su vida.
Foto cedidaAshish Bhardwaj, gestor del fondo FF Global Industrials Fund de Fidelity International.
La inversión en la economía física está cobrando cada vez más importancia. Ashish Bhardwaj, gestor del fondo FF Global Industrials Fund de Fidelity International, destaca tres fuerzas que están configurando la oportunidad: la IA y la electrificación están aumentando la demanda de infraestructura física; la relocalización, la defensa y la seguridad energética están impulsando la recapitalización industrial; y los largos plazos de desarrollo de redes, minas y otros activos tangibles están limitando la rapidez con la que la oferta puede responder. En conjunto, según el experto, estas fuerzas están ampliando la oportunidad de inversión en industria, materiales y energía.
Por qué la economía física importa ahora
Durante buena parte de las dos últimas décadas, la globalización y la digitalización animaron a las empresas a optimizar las cadenas de suministro, externalizar la producción y favorecer modelos de negocio ligeros en capital. En muchas economías desarrolladas, la inversión en capacidad manufacturera, infraestructura energética y otros activos físicos recibió comparativamente menos atención.
Eso está cambiando. Bhardwaj recuerda que la IA necesita centros de datos y electricidad. La defensa necesita fábricas y cadenas de suministro seguras. La relocalización requiere capacidad manufacturera, transporte y automatización. La electrificación necesita redes y materias primas, mientras que la seguridad energética requiere generación, transmisión y almacenamiento fiables. Por tanto, “muchas de las fuerzas que están dando forma a la economía mundial requieren más inversión física, no menos”.
El punto de partida difiere por regiones, según Bhardwaj, que explica que China entra en este ciclo tras décadas de fuerte inversión en manufacturas, infraestructura, vivienda, transporte y energía. “Su siguiente fase se centra cada vez más en mejorar esa base existente mediante fabricación avanzada, semiconductores, IA y tecnologías limpias”, apunta y señala las diferencias son otras regiones. “Estados Unidos, Europa y otras economías desarrolladas se enfrentan a una necesidad más amplia: invertir tanto en capacidad tradicional —fábricas, logística y sistemas energéticos— como en infraestructura de la nueva economía, por ejemplo centros de datos y plantas de semiconductores”, concluye.
Asimismo, Bhardwaj establece tres puntos clave:
1.- La IA se está convirtiendo en una inversión física.
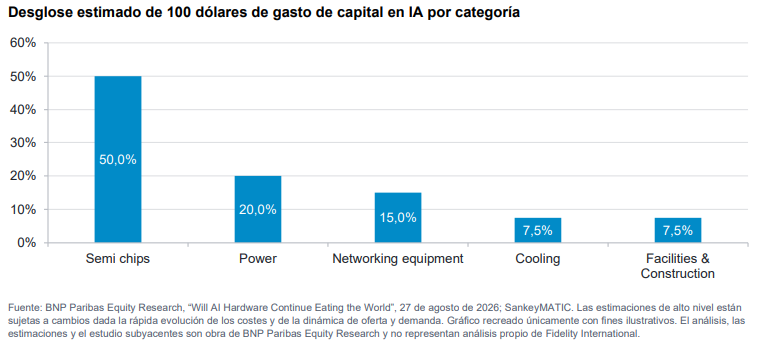
La IA puede ser digital, pero la infraestructura que la sostiene es muy física. Las estimaciones sugieren que alrededor del 50% del gasto de capital en IA se destina a semiconductores, y la otra mitad a energía, redes, refrigeración, instalaciones y construcción. Para los inversores, esto significa que la oportunidad de la IA va mucho más allá de la tecnología y se extiende a la economía física. Construir centros de datos requiere generación y transmisión de electricidad, equipos eléctricos, sistemas de refrigeración, construcción e infraestructura de apoyo.
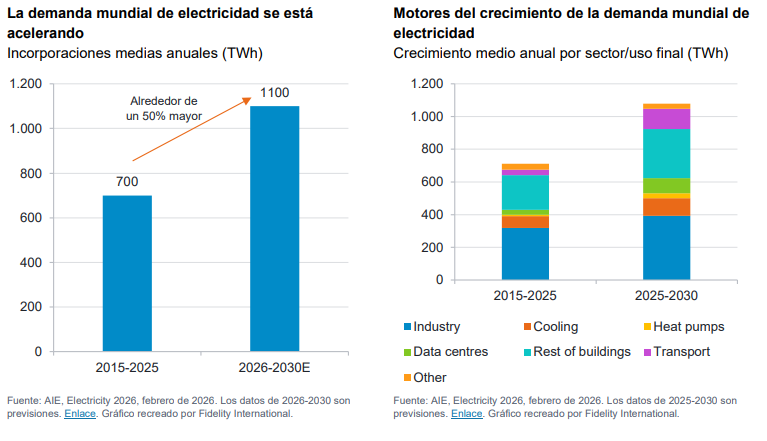
La demanda de electricidad se está acelerando. La IA es solo una parte de un aumento más amplio de las necesidades eléctricas. La Agencia Internacional de la Energía (AIE) prevé que la demanda mundial de electricidad crezca en torno a un 3,6% anual entre 2026 y 2030, frente al 2,8% de la década anterior, elevando las incorporaciones medias anuales de unos 700 TWh a unos 1.100 TWh.
El crecimiento industrial, los centros de datos, los vehículos eléctricos, la refrigeración y la electrificación en sentido amplio están contribuyendo a esta tendencia. Satisfacer esta demanda requiere generación, transmisión y redes, transformadores, equipos eléctricos, infraestructura de refrigeración y los materiales utilizados para construirlos, lo que conecta directamente con el universo de oportunidades de la estrategia.
Más allá de la infraestructura, la oportunidad de la IA también podría ampliarse hacia las empresas que adoptan la IA. Compañías industriales y logísticas consolidadas están utilizando la IA para mejorar la productividad, la utilización de activos, el servicio al cliente y la innovación, creando una segunda vía para que la estrategia participe en el ciclo de la IA.
2.- La resiliencia está impulsando la recapitalización industrial.
El aumento de las tensiones geopolíticas está empujando a los gobiernos a reconstruir sus capacidades de defensa. En la Cumbre de la OTAN de 2025, los aliados se comprometieron a invertir el 5% del PIB anual en defensa y gasto relacionado con la seguridad de aquí a 2035, frente a la directriz anterior del 2% para gasto en defensa. (Fuente: OTAN, Defence investment and NATO’s 5%
commitment, actualizado el 29 de junio de 2026).
El impacto va mucho más allá de las empresas de defensa. Una mayor capacidad militar requiere fábricas, maquinaria, componentes electrónicos, materiales especializados, energía, logística y cadenas de suministro nacionales. Al mismo tiempo, la fragmentación geopolítica está animando a empresas y gobiernos a conceder más valor a la producción local, la resiliencia de las cadenas de suministro y la capacidad estratégica. La recapitalización de la defensa y la relocalización pueden reforzar, por tanto, un ciclo más amplio de inversión manufacturera y automatización.
La seguridad energética forma parte del mismo cambio. La IA, la relocalización y la electrificación requieren una electricidad más fiable y asequible. Satisfacer esta demanda probablemente exigirá inversión en energías renovables, gas, nuclear, redes, almacenamiento y eficiencia. Esto refuerza el papel complementario de industria, materiales y energía: unos proporcionan los equipos, otros los insumos esenciales y el tercero ayuda a cubrir las crecientes necesidades energéticas.
3.- La capacidad física no puede construirse de la noche a la mañana.
Una característica definitoria de la economía física es que la oferta tarda en responder. Los centros de datos pueden desarrollarse con relativa rapidez, pero la infraestructura de apoyo a menudo no: la AIE estima alrededor de 1-3 años para nuevos centros de datos frente a 5-15 años para nueva infraestructura de red.
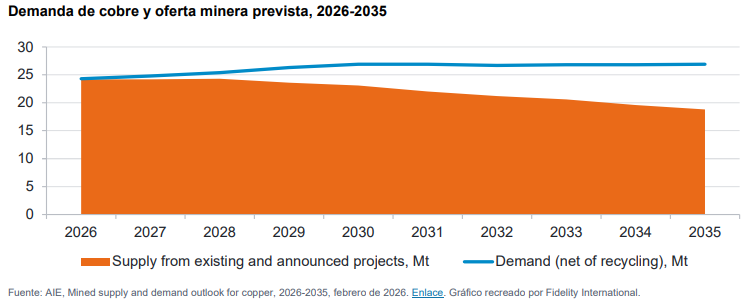
La minería es un ejemplo aún más claro. Históricamente, los grandes proyectos han tardado más de 16 años de media desde el descubrimiento hasta la primera producción. La demanda de cobre está aumentando con la electrificación, las redes y la infraestructura eléctrica, mientras que se espera que la oferta procedente de proyectos existentes y anunciados permanezca por debajo de las necesidades previstas en 2035.
Este desfase importa. Cuando la demanda aumenta más rápido de lo que la capacidad física puede responder, los activos de calidad y difíciles de replicar pueden adquirir mayor valor estratégico y económico. El mismo principio se aplica a las redes ferroviarias, la infraestructura eléctrica y la capacidad industrial, donde los largos plazos de desarrollo y las elevadas barreras de entrada limitan la nueva oferta. Estos activos tangibles siguen siendo esenciales para la economía física y presentan un riesgo de obsolescencia relativamente bajo; en muchos casos, la tecnología puede hacerlos más productivos en lugar de sustituirlos.
Conclusiones
Bhardwaj concluye que, para los inversores, “la oportunidad se está ampliando”, en tanto que el argumento estructural a favor de la economía física “se está reforzando a medida que algunas partes del ciclo industrial empiezan a recuperarse tras una prolongada desaceleración”. El experto señala que algunos de los beneficiarios más visibles, especialmente en infraestructura de IA y defensa, “ya han sido recompensados”, lo que hace que la valoración y la selección de valores sean cada vez más importantes a medida que se amplía el liderazgo de mercado.
Por lo tanto, “el Fidelity Funds Global Industrials Fund ofrece una exposición diversificada a cada una de estas tres fuerzas que están remodelando la economía física: la infraestructura necesaria para apoyar la IA y la electrificación; la recapitalización industrial impulsada por la relocalización, la defensa y la seguridad energética; y activos escasos y difíciles de replicar cuya oferta puede tardar años en responder. A través de inversiones en industria y químicas, metales y minería, y energía, el fondo ofrece acceso a los equipos, materiales, infraestructura y energía necesarios para construir esta capacidad”.
A medida que la economía mundial se vuelve más dependiente de la infraestructura física, Bhardwaj cree que estos activos tangibles pueden desempeñar un papel cada vez más importante en las carteras. “Con el respaldo de la plataforma global de análisis de Fidelity, el equipo sigue centrado en identificar empresas buenas o en mejora en las que estos cambios a largo plazo aún no estén plenamente reflejados en las valoraciones”, señala.
La inteligencia artificial ha sido, hasta ahora, una historia dominada por la renta variable. Los mercados han premiado a las compañías capaces de liderar el desarrollo de modelos, semiconductores o plataformas tecnológicas, impulsando valoraciones que han captado la atención de inversores de todo el mundo. Sin embargo, existe otra dimensión menos visible, aunque potencialmente igual de relevante: el profundo impacto que la IA está teniendo sobre los mercados de crédito.
La expansión de esta tecnología requiere una inversión masiva en infraestructuras físicas. Centros de datos, redes eléctricas, sistemas de refrigeración, conectividad, equipamiento especializado y capacidad computacional demandan cantidades de capital sin precedentes. Y buena parte de esa financiación llegará a través de los mercados de deuda.
Este fenómeno está configurando un nuevo ciclo crediticio, caracterizado por una mayor intensidad de capital, un incremento de la oferta de crédito y una creciente dispersión entre sectores y emisores. En otras palabras, la IA no solo está creando nuevas oportunidades de inversión, sino también nuevas formas de riesgo.
Para los inversores en renta fija, el principal reto ya no será identificar si la inteligencia artificial seguirá expandiéndose, sino determinar qué empresas podrán transformar esa inversión en rentabilidades sostenibles y cuáles podrían ver deteriorados sus fundamentales durante el proceso.
Un ciclo de inversión diferente
A diferencia de otros ciclos tecnológicos, la revolución de la IA tiene una dimensión física extraordinariamente relevante. La construcción de la infraestructura necesaria para soportar el crecimiento exponencial de la capacidad de procesamiento exige miles de millones de dólares en inversiones de largo plazo.
Esta realidad está impulsando una demanda de financiación significativa que afecta a prácticamente todos los segmentos del mercado crediticio. Desde grandes emisores con grado de inversión hasta prestatarios privados, pasando por mercados de alto rendimiento y estructuras titulizadas, la necesidad de capital se está extendiendo por todo el ecosistema financiero.
Además, este ciclo presenta una característica singular: parece menos sensible a pequeñas variaciones de los tipos de interés que episodios anteriores de expansión empresarial. Las decisiones de inversión suelen basarse en horizontes temporales largos y en expectativas estratégicas de transformación económica, más que en factores coyunturales relacionados con el coste de financiación.
Esto no significa que los mercados sean inmunes a las condiciones financieras. Más bien implica que los posibles límites al crecimiento podrían surgir por otros canales, como la capacidad de absorción de los inversores, el comportamiento de los diferenciales de crédito o las valoraciones de los mercados financieros.
Más capital, más deuda y más dispersión
Uno de los cambios más evidentes es el aumento de la emisión de deuda vinculada directa o indirectamente a la construcción de infraestructuras asociadas a la IA.
Los grandes proveedores tecnológicos continúan fortaleciendo sus balances, pero también incrementan de forma constante sus necesidades de financiación para sostener niveles crecientes de inversión. A ello se suman operadores de centros de datos, fabricantes de equipos, proveedores energéticos y numerosas empresas que participan en la cadena de valor.
Sin embargo, el impacto no es uniforme.
Algunas compañías se benefician directamente porque suministran la infraestructura necesaria para el desarrollo de la inteligencia artificial. Otras, en cambio, se ven obligadas a aumentar drásticamente sus inversiones simplemente para mantener su competitividad.
La diferencia es fundamental.
Mientras que los primeros pueden convertir el aumento del gasto en crecimiento rentable, los segundos corren el riesgo de asumir elevados desembolsos sin una visibilidad clara sobre cómo monetizar esos esfuerzos. En estos casos, la presión sobre el flujo de caja y los niveles de apalancamiento puede aumentar significativamente.
Como resultado, es probable que los inversores se enfrenten a un entorno donde la selección de emisores gane relevancia frente a las apuestas puramente direccionales sobre el mercado.
Los riesgos de ejecución cobran protagonismo
La narrativa de crecimiento asociada a la inteligencia artificial suele centrarse en la demanda. Sin embargo, la oferta también presenta desafíos considerables.
La construcción de centros de datos depende de complejas cadenas de suministro que incluyen semiconductores avanzados, sistemas eléctricos, equipos de refrigeración y mano de obra altamente especializada. Cualquier cuello de botella puede retrasar proyectos, elevar costes o reducir la rentabilidad esperada de las inversiones.
Desde la perspectiva crediticia, estas limitaciones son especialmente importantes.
Una empresa puede contar con una sólida cartera de pedidos y un elevado potencial de crecimiento, pero aun así sufrir tensiones financieras si los sobrecostes o los retrasos afectan a su capacidad de generación de caja.
Por ello, la calidad de la ejecución probablemente se convierta en uno de los principales factores diferenciadores durante los próximos años. La capacidad para entregar proyectos a tiempo, respetar presupuestos y gestionar riesgos operativos será tan relevante como la propia exposición al crecimiento de la IA.
El mercado de high yield: oportunidades más allá de la tecnología
Los efectos de la inteligencia artificial también son visibles en los mercados de alto rendimiento.
Los diferenciales se han mantenido relativamente estables gracias a una demanda sostenida por parte de los inversores y a unos niveles moderados de impago. Sin embargo, bajo esa aparente estabilidad se está desarrollando una creciente divergencia entre emisores.
La IA favorece a determinadas compañías mientras desafía los modelos de negocio de otras. Y esta diferencia resulta especialmente visible en los segmentos de menor calificación crediticia.
Curiosamente, muchos de los beneficiarios más directos no pertenecen al sector tecnológico.
Productores independientes de energía, compañías eléctricas, operadores de infraestructuras de telecomunicaciones y suministradores industriales están experimentando una mejora de sus perspectivas gracias a la expansión de los centros de datos y al aumento de la demanda energética.
Al mismo tiempo, otros sectores pueden enfrentarse a mayores exigencias de inversión, cambios competitivos o riesgos de disrupción que deterioren su perfil crediticio.
En este contexto, el análisis fundamental detallado y la selección activa podrían resultar especialmente valiosos para identificar a los ganadores de esta transformación estructural.
El crédito privado como financiador de la nueva economía
Si existe un área donde el impacto de la IA puede resultar especialmente significativo, esa es el crédito privado.
La magnitud de las inversiones requeridas está creando oportunidades que, en muchos casos, exceden las capacidades o preferencias de los mercados públicos tradicionales. Proyectos de gran tamaño, estructuras de financiación complejas y plazos largos podrían encontrar en el capital privado una fuente de financiación especialmente adecuada.
Esta tendencia está impulsando el papel del crédito privado como financiador de infraestructuras críticas para la economía digital.
Sin embargo, el crecimiento del sector también plantea preguntas importantes. A medida que más capital fluye hacia esta clase de activo, aumenta el riesgo de que algunos participantes relajen sus estándares de análisis o adopten hipótesis demasiado optimistas sobre el crecimiento futuro.
Por ello, la disciplina en la concesión de crédito será determinante.
La capacidad para distinguir entre proyectos respaldados por flujos de caja sólidos y aquellos excesivamente dependientes de supuestos optimistas marcará la diferencia entre generar rentabilidades atractivas o asumir riesgos innecesarios.
La importancia de las estructuras en el crédito titulizado
Los mercados de titulización representan otro de los ámbitos donde la inteligencia artificial está generando oportunidades.
No obstante, en este segmento, la estructura de las operaciones puede resultar tan importante como la calidad de los activos subyacentes.
Los inversores deben analizar cuidadosamente los supuestos relacionados con los calendarios de amortización, las hipótesis de refinanciación y la evolución prevista de los flujos de caja. Si los proyectos sufren retrasos o producen rendimientos inferiores a los previstos, algunas estructuras podrían enfrentarse a riesgos de extensión que no siempre se reflejan adecuadamente en las métricas iniciales de rentabilidad.
Esto refuerza una idea fundamental: no toda exposición a la inteligencia artificial ofrece el mismo perfil riesgo-retorno.
En un entorno donde el entusiasmo por la temática puede impulsar valoraciones y expectativas elevadas, la calidad de la estructuración seguirá siendo una herramienta esencial para proteger el capital.
Una oportunidad que exige selectividad
La inteligencia artificial está impulsando uno de los mayores ciclos de inversión en activos fijos de las últimas décadas. Sus efectos ya se perciben en los mercados de crédito y probablemente se intensificarán a medida que el despliegue de infraestructuras avance.
Para los inversores, la conclusión es clara. La IA crea oportunidades atractivas en renta fija, crédito privado, high yield y titulizaciones. Pero también aumenta la dispersión entre sectores, compañías y estructuras financieras.
En este nuevo escenario, la clave no estará únicamente en identificar las áreas de crecimiento, sino en evaluar con rigor cómo se financian esos proyectos, qué riesgos de ejecución afrontan y hasta qué punto podrán generar retornos sostenibles.
La próxima etapa de la revolución de la inteligencia artificial podría no definirse por la simple expansión del crédito, sino por la creciente diferencia entre quienes logren convertir la inversión en valor económico y quienes no. Para los inversores en crédito, distinguir entre ambos grupos será probablemente una de las tareas más importantes de los próximos años.
Tribuna de opinión firmada por Alyssa Irving y Liz Kleinerman, gestores de renta fija de Wellington Management y Emeka Onukwugha, Head of Investment Grade Private Credit
Durante el último trimestre, los mercados privados han mostrado los primeros signos de recuperación a medida que mejoraba la actividad de operaciones, las salidas y las soluciones alternativas de liquidez, lo que ha respaldado nuevos compromisos y el despliegue de capital. Como resultado, nuestras perspectivas para el capital privado (private equity) se han vuelto positivas. La deuda privada (private credit) también se ha vuelto más atractiva gracias a la mejora de los precios, mientras que las infraestructuras siguen estando bien posicionadas dada la demanda a largo plazo de energía, centros de datos e infraestructuras digitales.
Sin embargo, las oportunidades son cada vez más selectivas en lugar de generalizadas. Los inversores deben centrarse en activos de alta calidad, en una selección disciplinada de gestores y en sectores respaldados por tendencias duraderas de crecimiento estructural. Sigue estando justificada la cautela, en particular en los segmentos de software expuestos a cambios en los modelos de negocio impulsados por la IA.
A continuación, analizamos más de cerca los factores clave que están dando forma a los mercados privados.
Liquidez y distribuciones
La escasez de liquidez ha sido un tema central en los mercados privados durante los últimos años. Las distribuciones se ralentizaron sustancialmente tras la subida de los tipos de interés que comenzó en 2022, dejando el capital inmovilizado en las carteras existentes, limitando los nuevos compromisos y contribuyendo a los retos de captación de fondos. Las condiciones están mejorando, pero esta dinámica se mantiene.
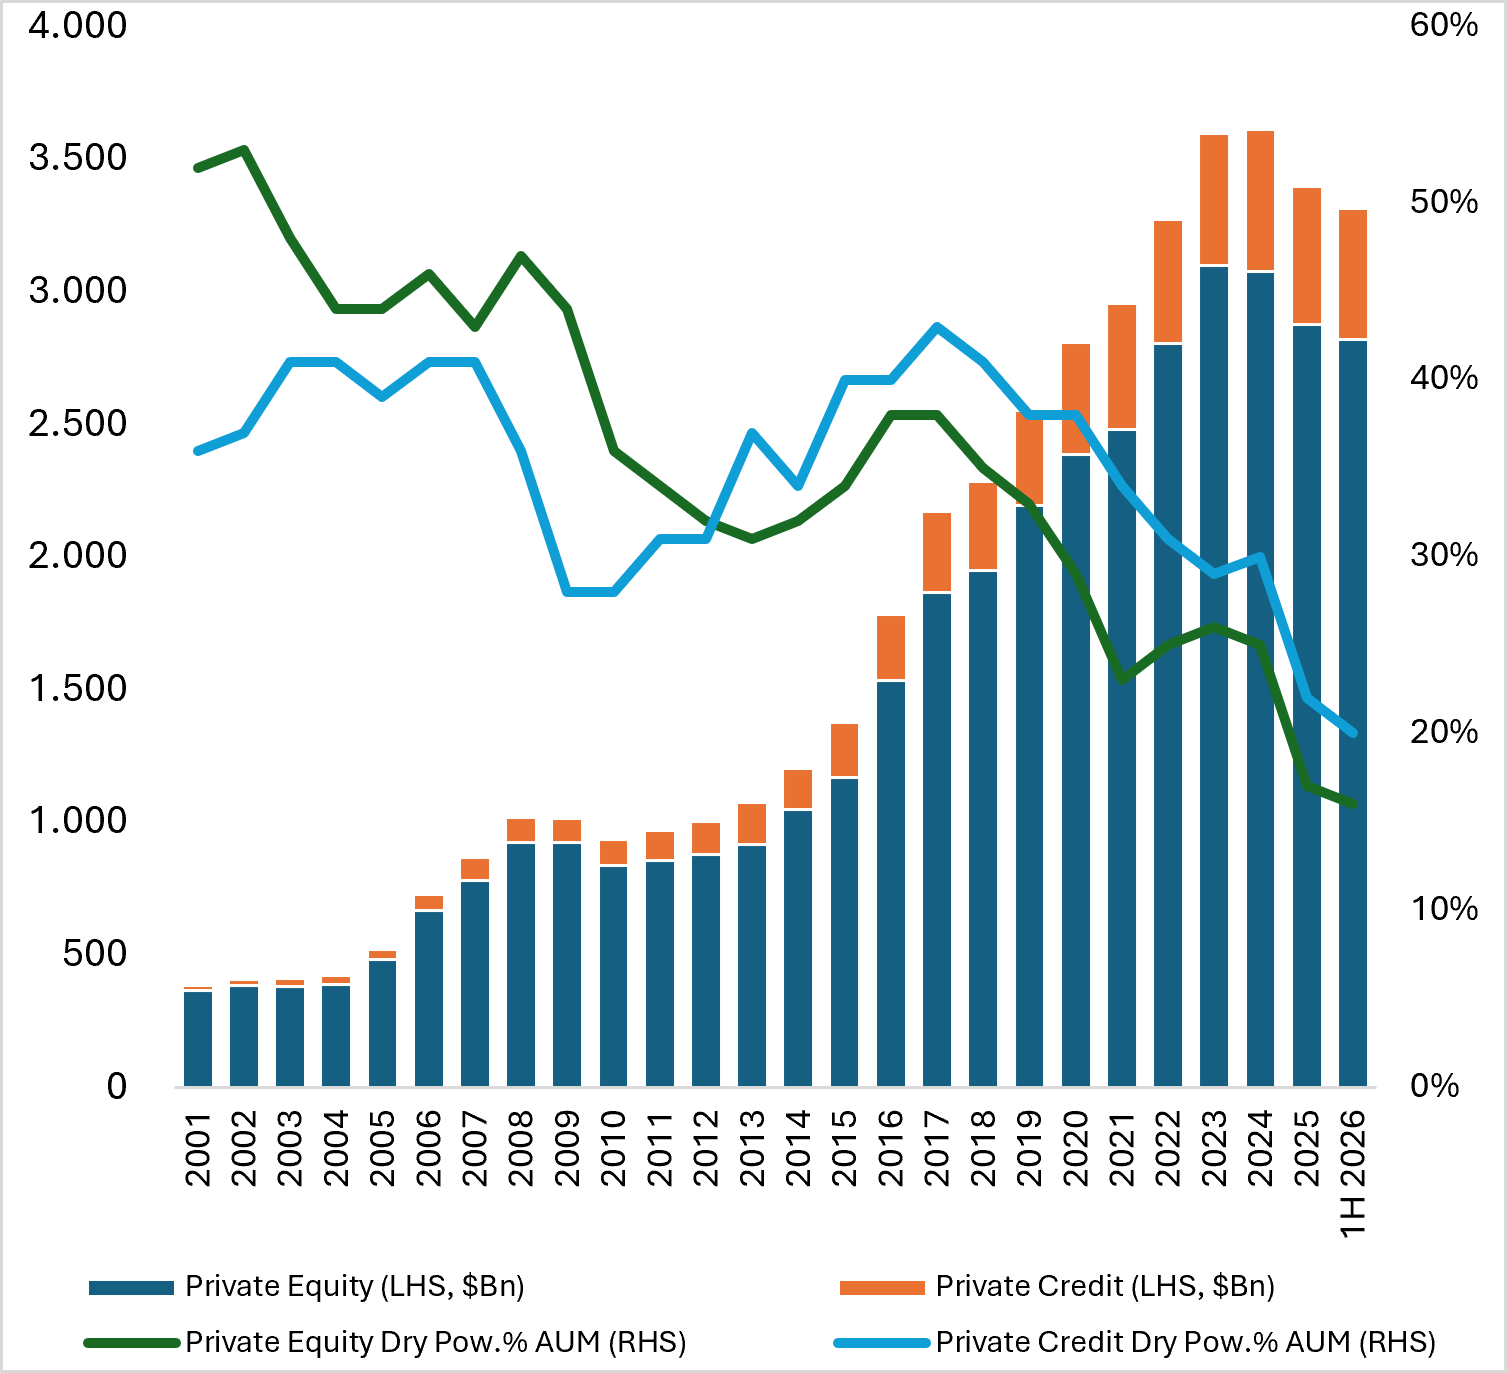
La captación de fondos en capital privado sigue siendo moderada, con volúmenes móviles a 12 meses a la baja. La captación de fondos de deuda privada también se mantiene por debajo de los niveles máximos, a pesar del reciente repunte en algunas estrategias. Mientras tanto, el capital disponible (dry powder) ha comenzado a disminuir en términos absolutos, y su cuota sobre los activos privados existentes ha caído por debajo del 20 %, en comparación con aproximadamente el 30 % inmediatamente posterior a la Crisis Financiera Global. Esto sugiere una menor competencia por los activos.
Evolución del capital disponible
Fuente: Preqin, a junio de 2026. Los datos sobre patrimonio (AUM) datan del 31/12/2025
Esta información refleja las opiniones de PSG a la fecha del presente documento y no las de ninguna fecha futura, y está sujeta a cambios sin previo aviso en respuesta a la evolución de las circunstancias y las condiciones del mercado. No debe interpretarse como una recomendación de inversión o de análisis. Las previsiones y estimaciones se basan en las condiciones actuales del mercado, están sujetas a cambios y pueden no cumplirse necesariamente. La rentabilidad pasada no garantiza resultados futuros.
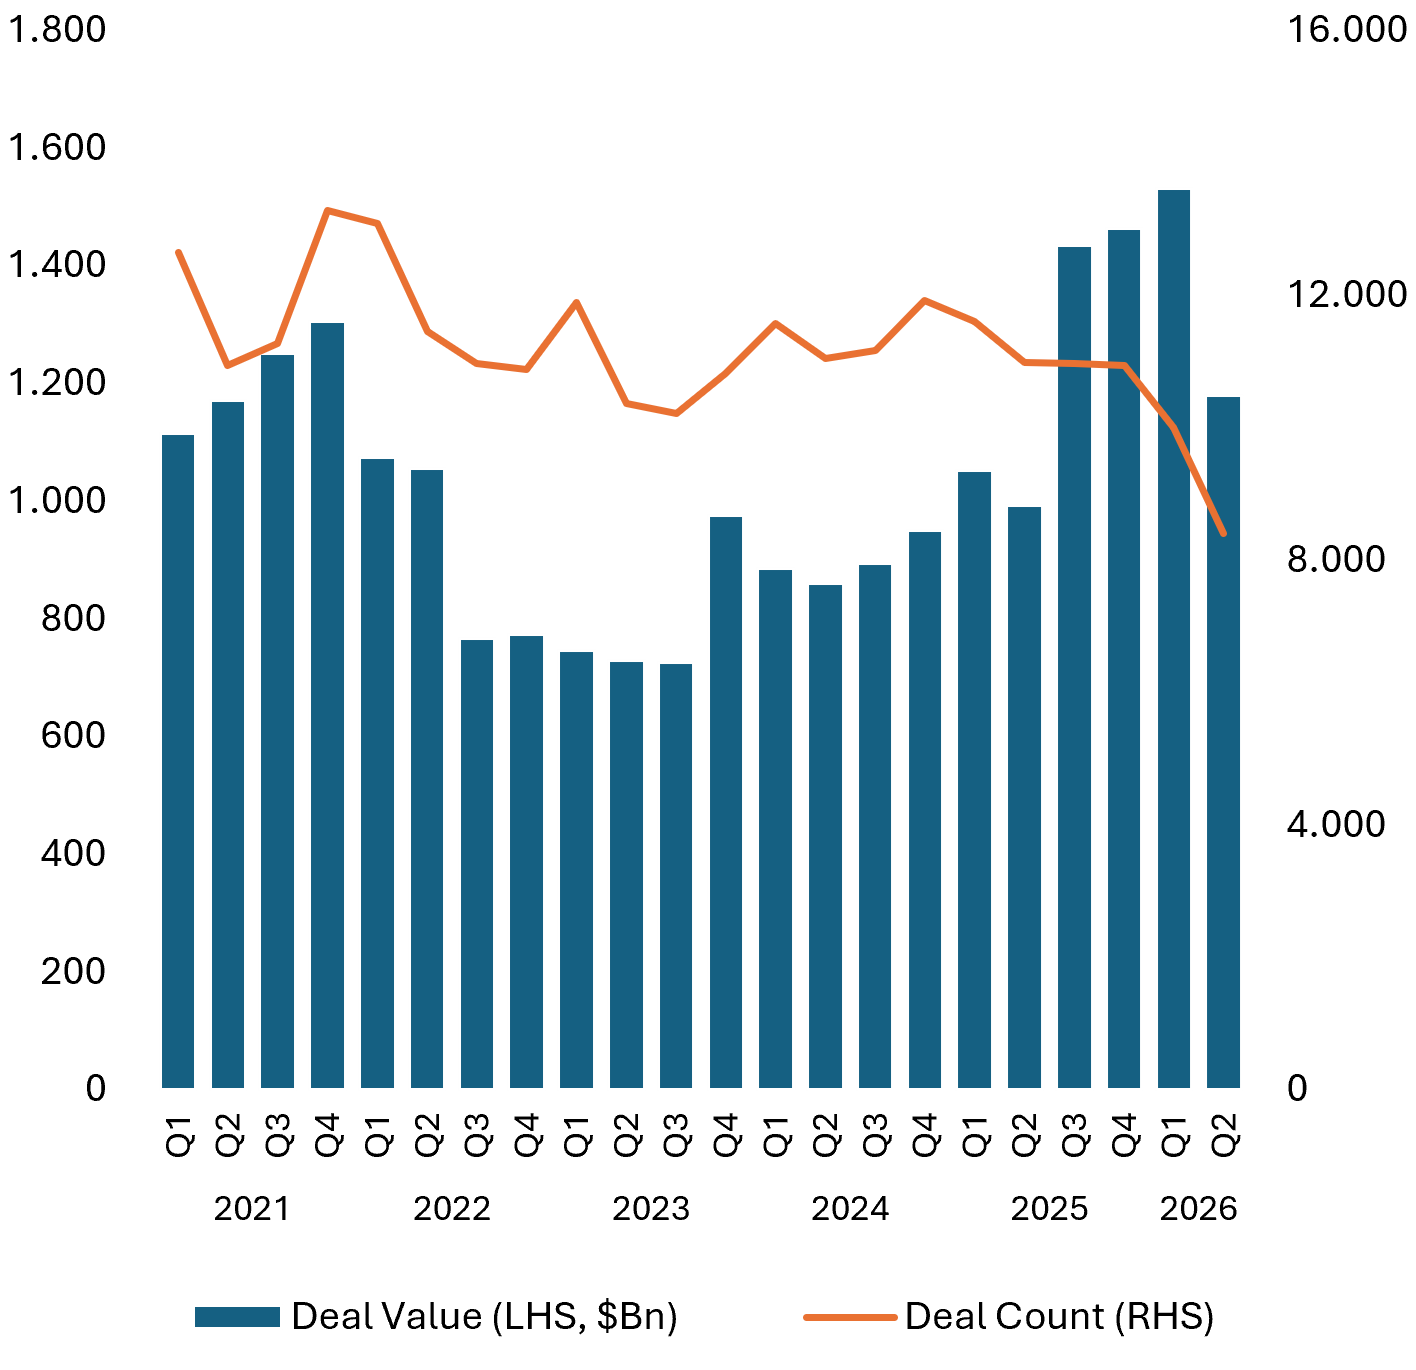
El volumen de operaciones ha seguido recuperándose, aunque el número de transacciones se mantiene por debajo de niveles anteriores, lo que significa que el capital se concentra en menos operaciones, pero de mayor tamaño. Los compradores corporativos siguen siendo un actor importante, mientras que las transacciones respaldadas por fondos (sponsors) representan menos del 30% de la actividad. La recuperación es real, pero no generalizada: el capital sigue concentrado en activos de alta calidad.
Volúmenes de Fusiones y Adquisiciones – M&A
Fuente: Pitchbook, a junio de 2026.
Esta información refleja las opiniones del PSG a la fecha del presente documento y no las de ninguna fecha futura, y está sujeta a cambios sin previo aviso en respuesta a la evolución de las circunstancias y las condiciones del mercado. No debe interpretarse como una recomendación de inversión o de análisis. Las previsiones y estimaciones se basan en las condiciones actuales del mercado, están sujetas a cambios y pueden no cumplirse necesariamente. La rentabilidad pasada no garantiza resultados futuros.
La mejora es evidente en las salidas de capital privado. Las fusiones y adquisiciones tradicionales (M&A) no son la única vía hacia la liquidez. Los vehículos de continuación representan una parte cada vez mayor de las salidas respaldadas por sponsors, y el volumen del mercado secundario liderado por gestores (GP-led) alcanzó los 115.000 millones de dólares en 2025, frente a los 75.000 millones de 2024. Los retos de liquidez no se han resuelto, pero las soluciones disponibles se están ampliando.
Venture Capital
El capital riesgo (venture capital) ha experimentado una de las sequías de distribuciones más severas en los mercados privados. Sin embargo, una importante cartera de grandes empresas tecnológicas podría estar en condiciones de acceder a los mercados públicos a través de salidas a bolsa (OPV). De tener éxito, esto podría proporcionar distribuciones significativas. Por ahora, la liquidez sigue concentrada, pero las condiciones se están volviendo más constructivas. Esto es clave porque las distribuciones generan capacidad para nuevos compromisos y respaldan la recuperación de los flujos de capital en el mercado privado.
Private Equity
Nuestra visión sobre el private equity ha pasado de neutral a positiva, impulsada por una creciente oferta de oportunidades de inversión y una mayor actividad de fusiones, adquisiciones y salidas. Los fundamentales han mejorado modestamente gracias al fortalecimiento de la confianza empresarial, mientras que los márgenes operativos y el apalancamiento se mantienen estables. Las valoraciones presentan más matices: las de las estrategias growth han mejorado, mientras que los buyouts y el venture capital se mantienen estables en términos generales.
Retos emergentes de la IA
Nuestra histórica visión de que la IA debe verse principalmente como una oportunidad se mantiene intacta. La IA puede impulsar la creación de nuevas empresas, mejorar la productividad en las carteras de buyouts y respaldar la inversión en infraestructuras necesaria para su despliegue generalizado. Pero la IA también se ha convertido en una importante fuente de disrupción, especialmente en el software, donde los inversores están reevaluando los modelos de negocio y el posicionamiento competitivo.
Un marco para entender esta disrupción es la transición del modelo de “Software como Servicio” (SaaS) a un modelo de “Servicio como Software”. Históricamente, muchas empresas de software generaban ingresos basados en el número de usuarios o licencias. Cada vez más, la IA permite a los clientes adquirir un resultado final. Los ingresos basados en licencias pueden disminuir antes de que los ingresos basados en resultados hayan escalado por completo, creando una curva en J temporal en la facturación. Para las empresas apalancadas, esta transición podría ejercer presión sobre sus compromisos financieros (covenants).
El software no es homogéneo. Las empresas de software vertical con datos propios, altos costes de cambio o ventajas regulatorias podrían fortalecerse, mientras que el software de ciberseguridad e infraestructuras podría beneficiarse de la adopción de la IA. Por el contrario, las aplicaciones horizontales genéricas con datos propios limitados y alto apalancamiento podrían enfrentarse a mayores retos. Estas distinciones son vitales para la suscripción y análisis tanto en capital privado como en deuda privada.
Private Credit
Nuestra visión del private credit ha mejorado hacia el extremo superior del rango neutral. Las condiciones del direct lendingno sugieren una dislocación sistémica; más bien, se asemejan a las etapas finales de un ciclo crediticio. Los precios y las condiciones de las transacciones se han ajustado, haciendo que los nuevos despliegues de capital sean más atractivos de lo que eran hace un año.
La dispersión sigue siendo crítica. El software es la mayor exposición sectorial en muchas carteras de préstamos directos, y un alto apalancamiento sumado a una baja cobertura de intereses genera vulnerabilidades. El mensaje es claro: hay que centrarse en evitar pérdidas en lugar de perseguir ciegamente la rentabilidad. La selección del año de emisión (vintage) importa, y es preferible construir carteras con precios, apalancamientos y covenants atractivos antes que heredar posiciones pasadas desfavorables. Más allá del direct lending, las estrategias especializadas y menos correlacionadas, como los préstamos para situaciones especiales (special situations), también pueden ofrecer oportunidades.
Infraestructuras
Nuestras perspectivas para las infraestructuras siguen siendo positivas, respaldadas por sólidos vientos de cola estructurales. La generación de energía es el tema central, ya que el desarrollo de centros de datos, la reindustrialización y la electrificación disparan la demanda eléctrica. Cada vez más, el factor limitante no es la demanda de centros de datos, sino el acceso a un suministro eléctrico fiable.
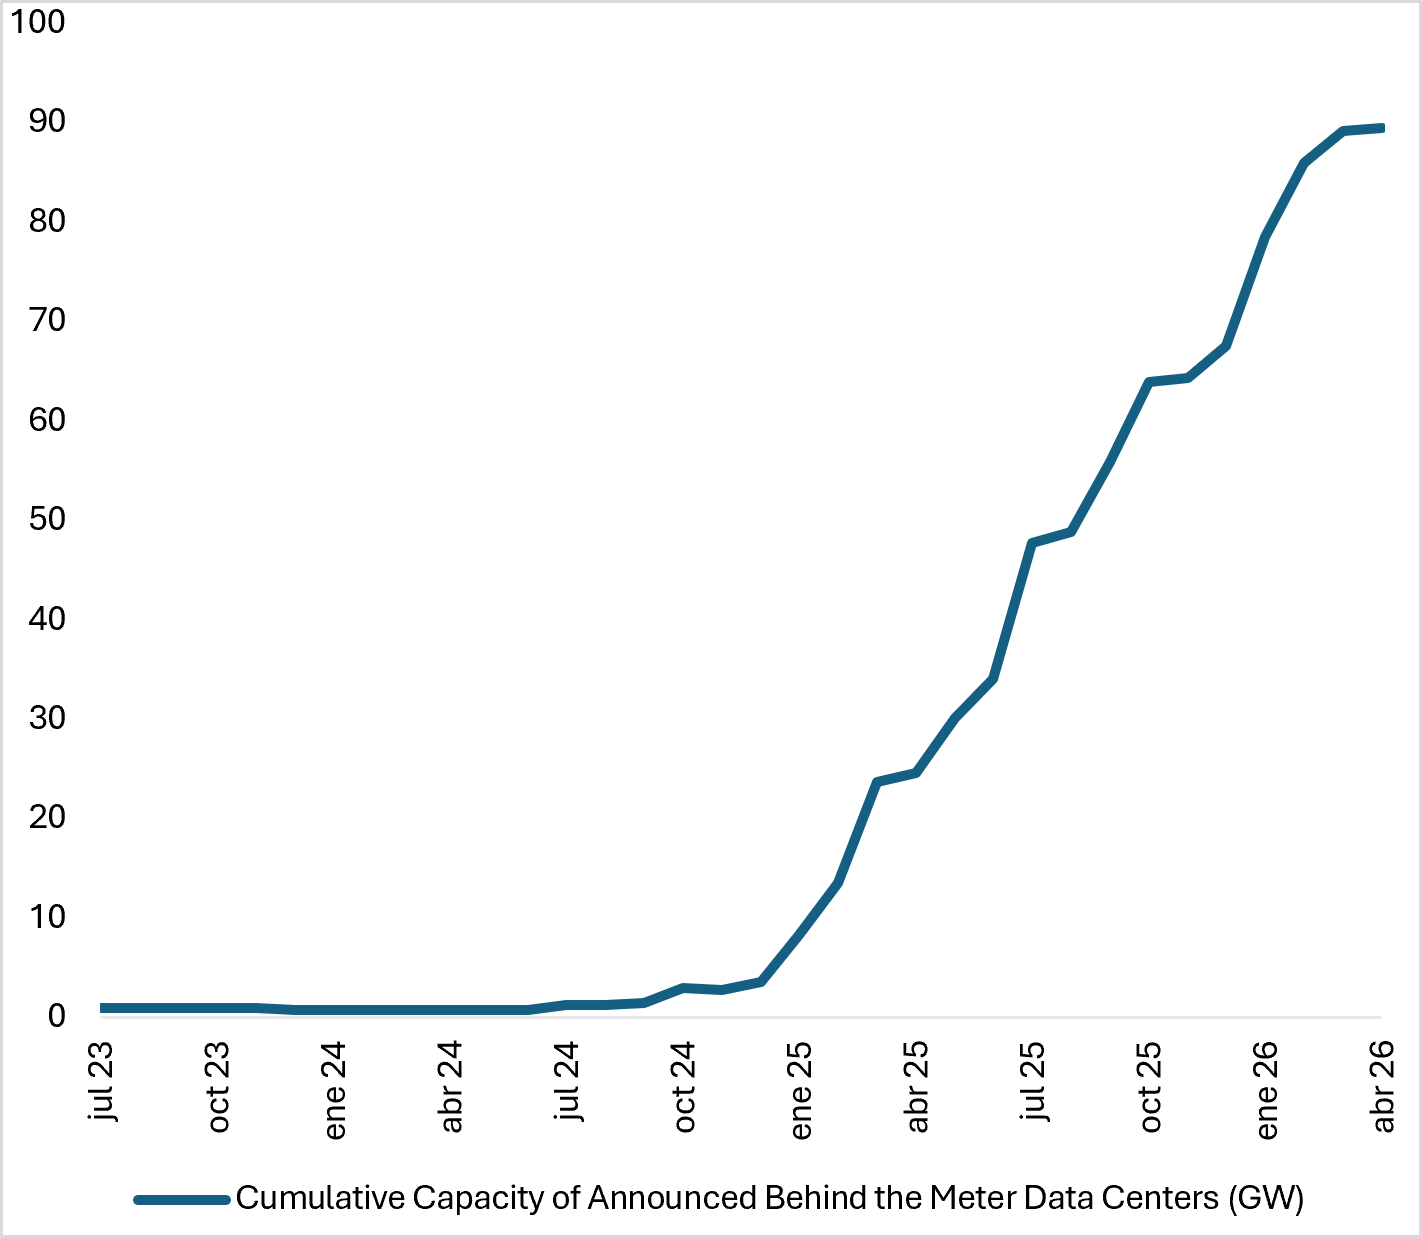
Los proyectos anunciados de centros de datos de autoconsumo directo (“detrás del contador” o behind-the-meter) representan aproximadamente 90 gigavatios de capacidad de generación. Si los promotores no pueden asegurar suficiente energía con rapidez, deberán acercar la generación a los centros de datos, lo que creará oportunidades en generación, almacenamiento, transmisión e infraestructuras relacionadas. Las energías renovables también se benefician, ya que las empresas tecnológicas buscan cubrir sus crecientes necesidades de energía cumpliendo con sus objetivos de sostenibilidad.
Centros de datos anunciados BTM “Behind-the-Meter”
Fuente: MS Research, Cleanview, junio de 2026.
Esta información refleja las opiniones de PSG a la fecha del presente documento y no las de ninguna fecha futura, y está sujeta a cambios sin previo aviso en respuesta a la evolución de las circunstancias y las condiciones del mercado. No debe interpretarse como una recomendación de inversión o de análisis. Las previsiones y estimaciones se basan en las condiciones actuales del mercado, están sujetas a cambios y pueden no cumplirse necesariamente. La rentabilidad pasada no garantiza resultados futuros.
Seguimos siendo constructivos con respecto a los flujos de caja contratados de alta calidad en los sectores que se benefician de estas tendencias. Si bien algunos activos de centros de datos parecen estar plenamente valorados, podrían encontrarse oportunidades más atractivas en áreas adyacentes, como las infraestructuras eléctricas, la fibra oscura y determinados proyectos de energías renovables en fase avanzada.
Real Estate
Nuestras perspectivas para el real estate siguen siendo muy positivas, aunque se han moderado ligeramente. Los mercados de capitales continúan mejorando a medida que aumenta la disponibilidad de deuda, disminuyen los costes de endeudamiento, se relajan los estándares crediticios y se fortalecen las concesiones de hipotecas. Las tasas de capitalización (cap rates) se han estabilizado en gran medida y han comenzado a comprimirse en algunos mercados.
Esta postura comedida refleja el equilibrio entre las valoraciones y los fundamentales. Las oportunidades excepcionales creadas por el ajuste de precios que comenzó en 2022 son cada vez menos pronunciadas, mientras que la actividad de promoción y desarrollo está regresando a determinados mercados, lo que hace que las condiciones de oferta sean algo menos favorables. Seguimos siendo constructivos, pero cada vez más selectivos, centrándonos en activos tradicionales de alta calidad adquiridos a valoraciones atractivas, oportunidades de valor añadido con una fuerte generación de flujo de caja y escasa sensibilidad a la financiación, así como en sectores alternativos respaldados por vientos de cola estructurales.
Reflexiones finales
En general, los mercados privados se están volviendo más constructivos a medida que se recuperan la actividad de las operaciones, las salidas y el despliegue de capital. Nuestra perspectiva para el capital privado es positiva, mientras que la deuda privada ha mejorado hacia la parte alta del rango neutral a medida que los precios se vuelven más atractivos. Las infraestructuras siguen siendo positivas, apoyadas por las temáticas energética y digital. El sector inmobiliario también sigue siendo muy positivo, pero nuestra visión es más comedida a medida que surge nueva oferta y se estrechan las oportunidades de valoración. En todos los mercados privados, la selección de gestores, la rigurosidad en el análisis (underwriting) y los activos de alta calidad siguen siendo esenciales.
Tribuna de Steve Turner, director de Selección de Inversiones de Portfolio Solutions Group (Morgan Stanley IM)