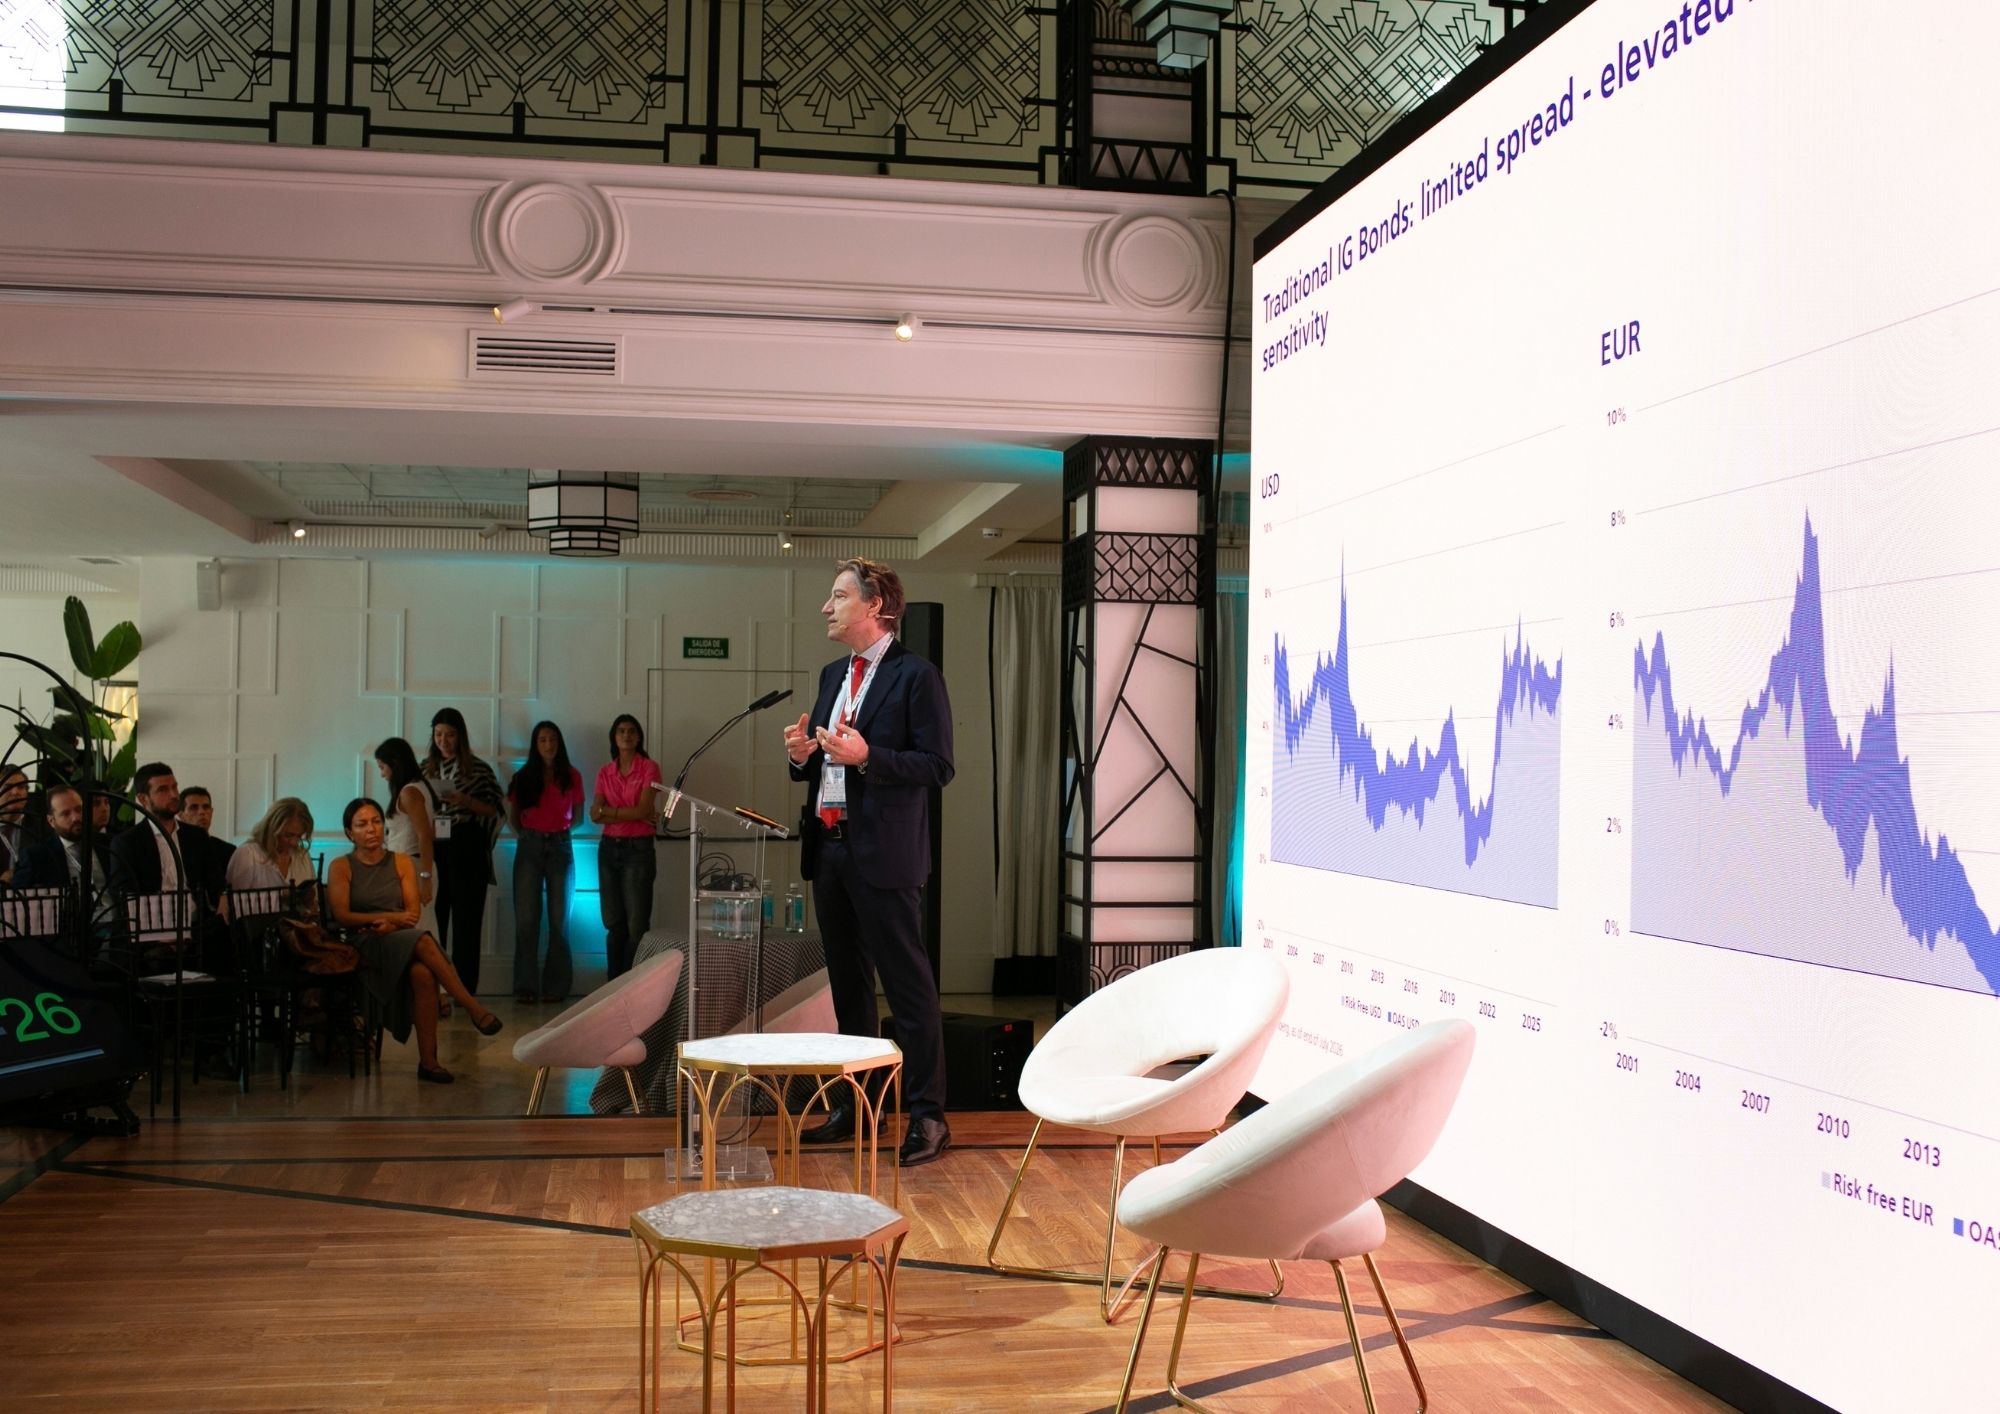
“La capacidad de invertir en toda la estructura de capital es fundamental para los inversores en renta fija. Es un ámbito en el que se puede aportar un gran valor añadido, incorporando deuda híbrida y CoCos, que son nuestra especialidad”. Así lo explicó Maruzio Pedrini, responsable del equipo de renta fija de Zürcher Kantonal Bank, gestora delegadada de los fondos de Swisscanto, durante el Funds Society II Leaders Summit, celebrado en Madrid. El experto defendió la importancia de ampliar el universo de inversión más allá de la deuda sénior tradicional para encontrar fuentes adicionales de rentabilidad potencial en un entorno de diferenciales comprimidos.
¿Quedan bolsillos de valor en la renta fija?
El punto de partida para Pedrini es un entorno complejo para la deuda pública. Por un lado, explicó que el elevado nivel de endeudamiento de los gobiernos, especialmente en Estados Unidos, se combina con unos costes de financiación que generan preocupación. Por otro, constató que el mercado está funcionando con una menor intervención de los bancos centrales, ante la inexistencia de programas de QE en marcha ni compras de deuda a gran escala, por lo que “los precios reflejan en mayor medida las condiciones de mercado”. A ello se suma un crecimiento relativamente estable, que contribuye a mantener los tipos de interés en niveles elevados.
En este contexto, aunque los tipos nominales son superiores a los de años anteriores y las rentabilidades reales siguen siendo positivas —Pedrini sitúa estas últimas en torno al 2,5% en Estados Unidos y al 2% en Europa—, el experto considera que la deuda pública ofrece un margen limitado.
La clave de este entorno es que la renta fija, al menos en apariencia, tampoco parece ofrecer muchas más alternativas. Pedrini recordó que los diferenciales de la deuda corporativa también se encuentran en niveles reducidos, en un contexto marcado por una elevada oferta de bonos soberanos y unas perspectivas de crecimiento relativamente estables. En Estados Unidos, además, la fortaleza del consumidor actúa como elemento de soporte: muchos hogares mantienen hipotecas a tipos fijos cercanos al 3,5%, lo que limita su movilidad y favorece el ahorro y la amortización de deuda.
Para Pedrini, esta combinación explica la compresión de las primas de crédito y obliga al inversor a buscar alternativas dentro del mercado corporativo. Una posibilidad es acudir a emisores pequeños para obtener algo más de rentabilidad, pero a cambio de asumir un riesgo de liquidez elevado en momentos de tensión, algo especialmente problemático para fondos abiertos que pueden afrontar reembolsos. La otra alternativa es descender en calidad crediticia y apostar por compañías más débiles, una estrategia que puede funcionar mientras el ciclo es favorable, pero que incrementa el riesgo de rebajas de rating y defaults cuando las condiciones empeoran. Por ello, considera que ninguna de las dos opciones por sí sola ofrece una relación rentabilidad/riesgo suficientemente atractiva por sí sola.
¿Qué hace Swisscanto que sea diferente?
Frente a estas alternativas, el enfoque de Swisscanto pasa por explotar las particularidades de la estructura de capital de las compañías. Pedrini explica que un mismo emisor puede tener diferentes bonos, vencimientos y niveles de subordinación, lo que permite construir posiciones no solo a partir de la visión sobre una compañía, sino también sobre qué parte concreta de su estructura de capital resulta más atractiva. “Si puedes combinar eso con una visión sobre compañías individuales, puedes añadir mucho valor”, señala.
Esta aproximación permite, por ejemplo, invertir en deuda subordinada de compañías sólidas y con buenas calificaciones y perspectivas crediticias, aprovechando la prima adicional que ofrece frente a la deuda sénior. En estos casos, se puede optar por un bono garantizado con mayor protección frente al riesgo crediticio. La clave, explica, está en combinar el análisis del emisor con la selección del instrumento dentro de su estructura de capital, manteniendo una posición conservadora que permita preservar la estabilidad incluso en mercados más complicados.
El experto reconoce que los diferenciales están actualmente muy comprimidos, lo que reduce el atractivo de asumir riesgo adicional en los emisores más débiles. En este contexto, también los CoCos —bonos contingentes convertibles— ofrecen una compensación menor que en el pasado: Pedrini estima que su diferencial se ha reducido de unos 500 a unos 200 puntos básicos. Sin embargo, considera que siguen siendo interesantes porque están concentrados principalmente en bancos europeos, un sector, con una sólida calidad crediticia, que presenta bajos niveles de impago en sus balances y buenos ratios de capital. Algo similar ocurre con los bonos híbridos corporativos: aunque sus diferenciales también se han estrechado, todavía ofrecen una prima sobre la deuda sénior y permiten seleccionar emisores de elevada calidad. La demanda de los fondos de vencimiento fijo ha contribuido a estrechar especialmente los diferenciales en los vencimientos cortos, por lo que Pedrini considera que actualmente el tramo intermedio de 5 a 8 años constituye el “punto dulce” del mercado.
Los CoCos y los híbridos corporativos se han convertido así en dos componentes centrales de la gestión de crédito de las carteras de la gestora de Swisscanto, que cuenta además con dos fondos dedicados a estos segmentos. Pedrini destaca que ambos mercados han dejado de ser nichos especializados: En conjunto ya superan los 600.000 millones de dólares, frente a un peso históricamente mucho menor, y en conjunto representan alrededor del 20% del segmento high yield de renta fija. En las carteras de crédito de la gestora de Swisscanto, estos instrumentos representan habitualmente entre un 15% y un 25% de la exposición a la estructura de capital. Según el experto, esta asignación permite elevar la rentabilidad sin incrementar proporcionalmente la volatilidad: “Creemos que es una relación riesgo-rentabilidad muy atractiva”. La estrategia, añade, se aplica de forma sistemática y con una selección conservadora, buscando mantener las posiciones también durante episodios de estrés en lugar de verse obligados a vender en el peor momento.
 Por Funds Society