La seguridad energética está evolucionando más allá del acceso a petróleo y gas asequibles. En la actualidad, eso depende cada vez más de la resiliencia de las redes, las infraestructuras, las rutas comerciales, las cadenas de suministro y las materias primas que sustentan el sistema energético global. Este cambio es importante para los inversores, ya que reforzar la resiliencia del sistema se está convirtiendo en un importante motor de las inversiones en bienes de capital, la visibilidad de los beneficios y la rentabilidad a largo plazo.
De la eficiencia a la resiliencia
La “Seguridad Energética 2.0” es un término de moda que se utiliza para describir el cambio desde un sistema globalizado “just-in-time” hacia un modelo más resiliente de “por si acaso”. En esta nueva era, los gobiernos y las compañías están priorizando las reservas estratégicas, la capacidad de respaldo, la diversificación y la autonomía estratégica frente a la mera eficiencia en costes.
Los recientes shocks geopolíticos están acelerando esta transición. La crisis energética de Europa tras la pérdida del gas ruso dejó al descubierto sus vulnerabilidades energéticas. Más recientemente, las tensiones en Oriente Medio y las perturbaciones en torno al estrecho de Ormuz ponen de relieve peligrosas dependencias globales en el suministro energético y las rutas marítimas, que se han convertido en puntos estratégicos de congestión.
Al mismo tiempo, la inteligencia artificial (IA), el reshoring industrial y las tendencias de electrificación están acelerando la necesidad de sistemas eléctricos fiables, lo que está creando una nueva fase de inversiones de capital en redes, almacenamiento, generación e infraestructuras energéticas.
Figura 1: El cambio estructural de la eficiencia a la resiliencia
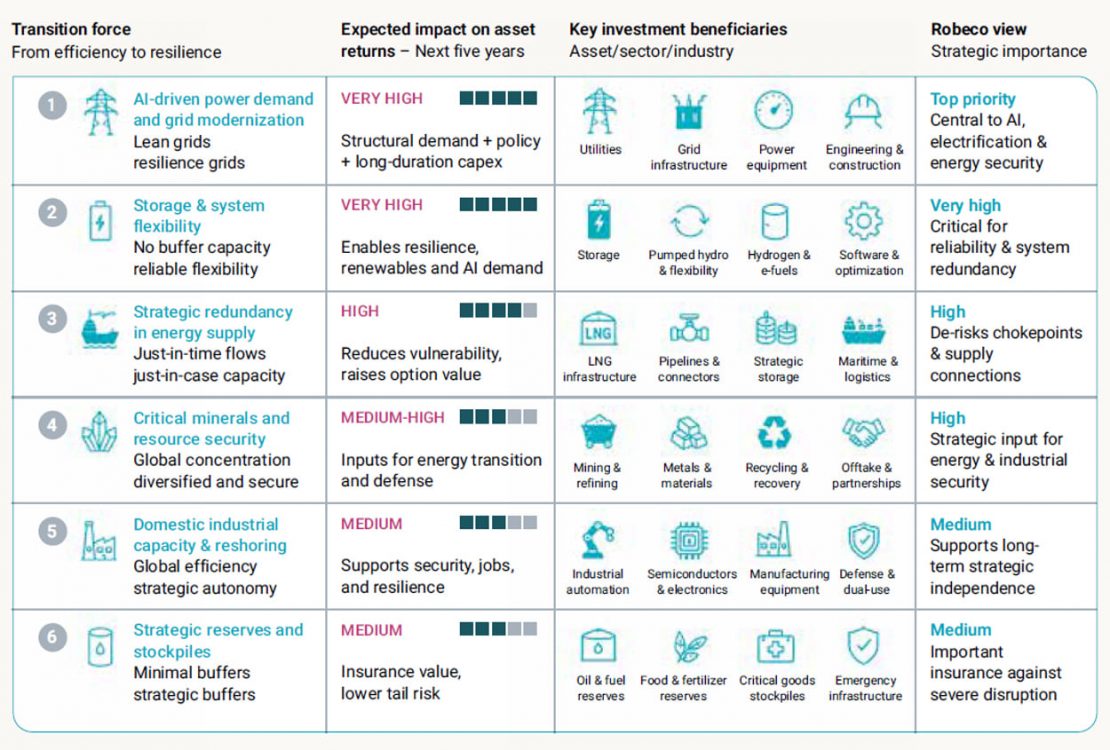
Fuente: McKinsey Global Institute, Morgan Stanley Research y Robeco, junio de 2026. Nota: El impacto estimado refleja nuestra evaluación del posible efecto sobre la rentabilidad total de las clases de activos durante los próximos cinco años.
La seguridad del suministro eléctrico es la nueva seguridad energética
La inseguridad energética se experimenta a escala local, pero aumentar la seguridad nacional exige inversiones significativas para reforzar las reservas estratégicas, construir infraestructuras de red y ampliar la base manufacturera. La desinflación asociada a las rutas comerciales consolidadas y a la globalización probablemente perderá fuerza, mientras que la volatilidad de los precios y la inflación probablemente se intensificarán.
Dado el sólido respaldo de las políticas y los prolongados ciclos de inversión, la demanda de electricidad impulsada por la IA y la modernización de las redes están actuando como potentes catalizadores en este proceso. En consecuencia, esperamos que el papel estratégico no solo del petróleo y otras materias primas, sino también de las infraestructuras y los activos reales dentro de las carteras diversificadas, se refuerce en los próximos años.
Los gobiernos de todo el mundo están invirtiendo en resiliencia
La Agencia Internacional de la Energía (AIE) estima que la inversión energética global ya ha superado los 3 billones de USD al año, lo que subraya que los gobiernos y las compañías reconocen esta necesidad y están incrementando las inversiones en infraestructuras estratégicas. Se espera que el despliegue de capital aumente con fuerza, y que el gas natural, la infraestructura de GNL, la energía nuclear, los sistemas de almacenamiento y las redes de transmisión sean los principales beneficiarios. Sin embargo, las inversiones no incrementarán la oferta de la noche a la mañana. Las inversiones en bienes de capital se dirigirán primero al segmento upstream del petróleo y el gas y a partes de la cadena de suministro de materias primas que han quedado rezagadas respecto al crecimiento de la demanda. Por ello, la capacidad ociosa en varios mercados clave seguirá siendo limitada, lo que aumentará la probabilidad de futuros shocks de precios impulsados por la oferta.
Soberanía y seguridad en la era de la IA
La seguridad energética se definirá cada vez más como seguridad eléctrica. A medida que se electrifican el transporte, la industria pesada y los sistemas de datos, la escasez de electricidad deja de ser una perturbación localizada y pasa a convertirse en un riesgo macroeconómico sistémico. La IA amplifica aún más estos riesgos. Los centros de datos de IA son excepcionalmente intensivos en consumo energético, y las estimaciones prospectivas indican que la futura inversión en infraestructuras relacionadas con la IA podría igualar o superar la inversión energética tradicional en los próximos años.
La próxima brecha entre la oferta y la demanda refuerza no solo la inversión en energías renovables, sino también en redes reguladas, almacenamiento en baterías y generación gestionable. La infraestructura de red, en particular, se beneficiará de un sólido apoyo político, de mayores rentabilidades reguladas y de una elevada visibilidad de beneficios, a medida que las empresas de servicios públicos se apresuran a resolver los obstáculos emergentes.
La seguridad tecnológica y energética también está elevando la importancia de las materias primas. Los sistemas energéticos modernos se sustentan en el cobre, el litio, el grafito, el níquel y las tierras raras, cadenas de suministro en las que China desempeña un papel dominante. En consecuencia, los gobiernos están prestando mayor atención a la minería nacional, las reservas estratégicas, las tecnologías de reciclaje y los acuerdos de friendshoring.
Gráfico 2: La transformación global de minerales críticos sigue estando muy concentrada
Cuota estimada de China sobre la capacidad global de refino
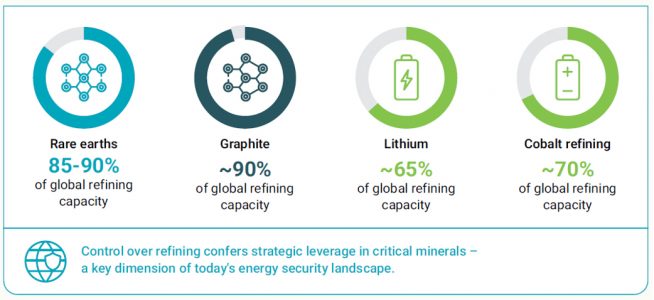
Fuente: IEA Critical Minerals Outlook y USGS, mayo de 2025
Ganadores y perdedores regionales
Las implicaciones de la Seguridad Energética 2.0 difieren de forma significativa entre regiones. EE.UU. parece estar relativamente bien posicionado gracias a sus abundantes recursos energéticos nacionales, la expansión de su capacidad de exportación de GNL y sus amplios ecosistemas industriales. Europa sigue siendo más vulnerable desde la perspectiva de las importaciones, aunque los shocks recientes han acelerado la inversión en infraestructura de GNL, energías renovables y almacenamiento. Asia presenta la mayor exposición a los flujos de energía importada, pero también representa la mayor fuente de crecimiento futuro de la inversión.
Figura 3: Clasificación de los beneficiarios de mayor convicción de la Seguridad Energética 2.0
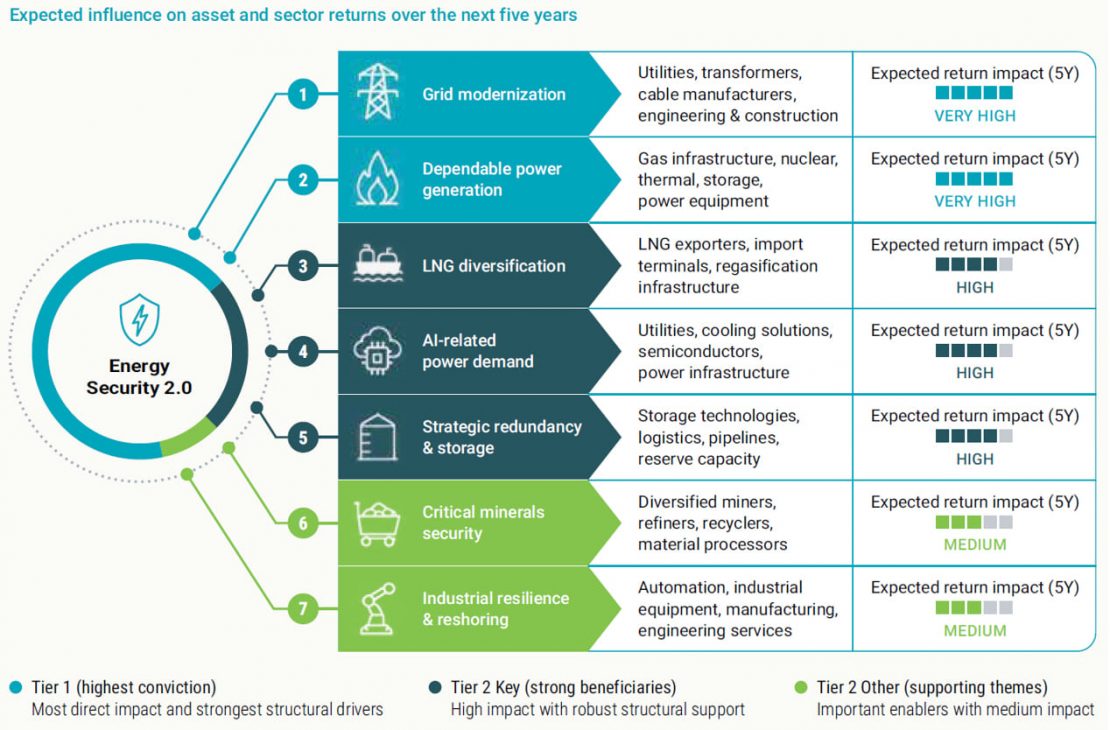
Fuente: Robeco, junio de 2026. Nota: la clasificación refleja la evaluación de Robeco sobre la influencia prevista de cada temática en la rentabilidad total de los activos y sectores durante los próximos cinco años.
A escala global, es probable que la persistente fragmentación geopolítica, las perturbaciones relacionadas con el clima y la competencia estratégica mantengan una inflación más volátil, a pesar de la cuantiosa inversión destinada a reforzar la resiliencia energética y de las infraestructuras.
En este entorno, esperamos que las materias primas y las infraestructuras sean las beneficiarias más claras, lo que refleja el creciente valor estratégico de unos suministros energéticos seguros, unos recursos críticos y unas redes de infraestructuras resilientes.
Estas tendencias estructurales deberían beneficiar a las compañías incluidas en las estrategias Smart Energy y Smart Materials de Robeco, que invierten en las compañías que hacen posible y respaldan una mayor seguridad eléctrica y de los recursos. Sus inversiones abarcan tanto los materiales estratégicos y la fabricación eficiente en recursos como la generación renovable, las redes inteligentes y los equipos de ahorro energético del lado del consumo. Estas inversiones no solo refuerzan la seguridad energética, sino también la soberanía tecnológica, a medida que los países buscan participar en la expansión de la IA.
Tribuna de Farahnaz Pashaei Kamali, analista del equipo Sustainable Alpha Research de Robeco
Referencias
BloombergNEF (2025), Global Grid and Storage Investment Outlook.
Clarksons Research (2025), Shipping Review & Outlook.
Copley, G., Pickford, A., Bodansky, Y. y Archibald, D. (2011), Energy Security 2.0: How Energy is Central to the Changing Global Balance in the New Age of Geography.
Comisión Europea (2024), Alianza Industrial Europea sobre los Pequeños Reactores Modulares (SMR).
Agencia Internacional de la Energía (2024), World Energy Outlook.
Agencia Internacional de la Energía (2025), Critical Minerals Outlook.
Agencia Internacional de la Energía (2025), The Path to a New Era for Nuclear Energy.
McKinsey Global Institute (2024), Geopolitics and the Geometry of Global Trade.
Morgan Stanley Research (2026), Asia Energy Security and AI: Energy Meets Compute – Supercycle Recharges.
OECD Nuclear Energy Agency (2025), Nuclear Energy Outlook 2025.
S&P Global Market Intelligence (2025), Surging Energy Demand Puts US Utility Capex Forecast Near $1.3 Trillion in 2026–30.
Servicio Geológico de EE.UU. (2025), Mineral Commodity Summaries.
Wood Mackenzie (2025), Why Upstream Companies Might Break Their Capital Discipline Rules.
Asociación Nuclear Mundial (2025), Nuclear Power in the World Today.
Información importante – Capital en riesgo
Robeco Institutional Asset Management B.V. posee licencia como gestor de OICVM (Organismos de inversión colectiva en valores mobiliarios) y FIA (Fondos de inversión alternativa) de la Autoridad Neerlandesa para los Mercados Financieros. El presente documento está dirigido únicamente a inversores profesionales, definidos como inversores que están clasificados como clientes profesionales, que han solicitado que se les trate como clientes profesionales o que están autorizados a recibir dicha información de conformidad con la legislación aplicable. Robeco Institutional Asset Management B.V y/o sus sociedades vinculadas, asociadas y filiales (“Robeco”) no serán responsables de ningún tipo de daños que puedan derivarse del uso del presente documento. Los usuarios de esta información que presten servicios de inversión en la Unión Europea tienen la responsabilidad propia de considerar si les está permitido recibir dicha información conforme a la normativa MiFID II. En la medida en que esta información cumpla los requisitos para considerarse beneficio no monetario menor, razonable y apropiado, conforme a la MiFID II, los usuarios que presten servicios de inversión en la unión europea son responsables de cumplir los oportunos requisitos de información y registro. El contenido del presente documento se basa en fuentes de información que se consideran fiables, aunque no se ofrece garantía de ninguna clase. Esta publicación no puede considerarse completa sin explicaciones complementarias. Las opiniones, estimaciones o previsiones pueden ser cambiadas en cualquier momento sin previo aviso. En caso de duda debe recabarse asesoramiento independiente. El presente documento pretende facilitar al inversor profesional información general sobre las capacidades específicas de Robeco, pero no ha sido elaborado por Robeco como análisis de inversiones; no constituye una recomendación de inversión o asesoramiento para comprar, mantener o vender ciertos valores o productos de inversión, ni para adoptar ninguna estrategia de inversión, sin que tampoco pueda considerarse asesoramiento jurídico, contable o tributario. Todos los derechos relativos a la información que figura en este documento son y seguirán siendo en todo momento propiedad de Robeco. Está prohibido copiar o utilizar públicamente la presente información. Ninguna parte de este documento puede ser reproducida o publicada bajo ninguna forma ni por ningún medio sin el consentimiento previo por escrito de Robeco. Toda inversión conlleva un riesgo. Antes de invertir tenga en cuenta que el capital inicial no está garantizado. Los inversores deben asegurarse de comprender plenamente los riesgos asociados a cualquier producto o servicio de Robeco que se oferte en su país. Los inversores también deben tener en cuenta su propio objetivo de inversión y nivel de tolerancia al riesgo. Las rentabilidades históricas se ofrecen únicamente a efectos ilustrativos. El precio de las participaciones puede tanto aumentar como disminuir, sin que el rendimiento pasado sea garantía de resultados futuros. Si la divisa en que se expresa el rendimiento pasado difiere de la divisa del país en que usted reside, tenga en cuenta que el rendimiento mostrado podría aumentar o disminuir al convertirlo a su divisa local debido a las fluctuaciones de los tipos de cambio. Los datos relativos a la rentabilidad no tienen en cuenta las comisiones y los costes que generan la negociación con valores en las carteras de los clientes o la emisión y la amortización de las participaciones. Salvo que se indique otra cosa, las rentabilidades figuran i) netas de comisiones vinculadas a precios de transacción y ii) con reinversión de dividendos. Para más detalles, consúltense los folletos de los fondos. Las cifras de rendimiento se consignan netas de comisiones de gestión de las inversiones. Los gastos corrientes que se mencionan en este documento son los indicados en el informe anual más reciente del fondo, a fecha de cierre del último año natural. El presente documento no está destinado o diseñado para su distribución o utilización por persona o entidad alguna que sea un ciudadano o residente de, o esté ubicado en un municipio, estado, país u otra jurisdicción, donde dicha distribución, documento, disponibilidad o utilización del documento fuesen contrarias a leyes o reglamentos, o supeditarían a cualquier Fondo o a Robeco Institutional Asset Management B.V. a requisitos de inscripción y autorización en tales jurisdicciones. Toda decisión de suscribir las participaciones del Fondo que se oferten en una jurisdicción concreta debe adoptarse únicamente conforme a la información contenida en el folleto, que podría diferir de la que figura en el presente documento. Los posibles solicitantes de acciones deben también informarse sobre los requisitos legales, la normativa de control de cambios y los impuestos que también sean de aplicación en los países de su respectiva nacionalidad, residencia o domicilio. La información sobre el Fondo que se recoja, en su caso, en el presente documento está plenamente supeditada al folleto, por lo que este documento debe siempre tenerse en cuenta conjuntamente con el folleto. El folleto contiene información pormenorizada sobre el Fondo y los riesgos vinculados. El folleto y el Documento de Datos Fundamentales (PRIIP) de los fondos Robeco se pueden obtener gratuitamente en los sitios web de Robeco.
Algunas partes del material de marketing pueden implicar el uso de herramientas asistidas por IA para ayudar en la creación y revisión de los materiales de marketing. Estas herramientas están diseñadas para contribuir a garantizar una coherencia y una eficacia mayores. Todos los resultados pasan por un proceso de revisión humana.
Información adicional para inversores offshore en Estados Unidos – Reg S
Los Fondos Robeco Capital Growth no han sido inscritos conforme a la Ley de sociedades de inversión de Estados Unidos (United States Investment Company Act) de 1940, en su versión en vigor, ni conforme a la Ley de valores de Estados Unidos (United States Securities Act) de 1933, en su versión en vigor. Está prohibido vender u ofrecer, directa o indirectamente, ninguna de las acciones en los Estados Unidos o a una Persona Estadounidense. Se entiende por Persona Estadounidense (a) una persona física que sea ciudadana o residente de los EE.UU. a efectos del impuesto federal sobre la renta; (b) una sociedad anónima, sociedad colectiva u otra entidad creada o constituida conforme a la legislación de los EE.UU.; (c) un patrimonio o fideicomiso cuyos ingresos estén sometidos al impuesto federal sobre la renta de EE.UU., con independencia de que dichos ingresos estén efectivamente vinculados con un negocio u operación comercial en Estados Unidos. En Estados Unidos, este material únicamente puede difundirse entre personas que tengan la consideración de “distribuidores”, o que no sean “Personas Estadounidenses”, según la definición de estos conceptos en el Reglamento S que desarrolla la Ley estadounidense de valores (U.S. Securities Act) de 1933, en su versión en vigor.
Información adicional para inversores residentes o domiciliados en la República de Chile
Ni Robeco ni los Fondos están inscritos ante la Comisión para el Mercado Financiero con arreglo a la ley n.º 18.045, la Ley de Mercado de Valores, y sus reglamentos. En la República de Chile, el presente documento no constituye una oferta o invitación para suscribir o adquirir acciones de los fondos efectuada a una persona distinta a aquella que personalmente solicite de motu propio la presente información. Por tanto, la presente tendrá la consideración de “oferta privada” en el sentido del artículo 4 de la Ley de Mercado de Valores (una oferta no dirigida al público en general ni destinada a un sector o grupo concreto del público).
Información adicional para inversores residentes o domiciliados en Colombia
El presente documento no constituye una oferta pública en la República de Colombia. La oferta del fondo se dirige a menos de cien inversores expresamente identificados. Está prohibida la promoción o comercialización del Fondo en Colombia o a residentes colombianos, salvo que dicha promoción o comercialización se efectúe de conformidad con el Decreto 2555 de 2010 y otras leyes y reglamentos aplicables relativos a la promoción de fondos extranjeros en Colombia. La distribución de este Folleto y la oferta de Acciones pueden estar restringidas en determinadas jurisdicciones. La información contenida en este Folleto tiene un carácter meramente orientativo, y es la responsabilidad de toda persona que esté en posesión del folleto y desee solicitar Acciones informarse de las leyes y reglamentos aplicables en las correspondientes jurisdicciones, así como respetarlos. Las personas que puedan estar interesadas en las Acciones deben informarse sobre los requisitos legales aplicables, la normativa de control de cambios y los impuestos devengados en los países de su respectiva nacionalidad, residencia o domicilio.
Información adicional para inversores residentes o domiciliados en México
Los fondos no se han inscrito ni se inscribirán en el Registro Nacional de Valores de la Comisión Nacional Mexicana de Banca y Valores, por lo que no pueden ofrecerse ni venderse al público en México. En virtud del artículo 8 de la Ley del mercado de valores de México, Robeco y el colocador o comprador podrán ofrecer o vender los fondos en México en condiciones de colocación privada a Inversores Institucionales y Acreditados.
Información adicional para inversores residentes o domiciliados en Perú
La Superintendencia del Mercado de Valores (SMV) no ejerce supervisión alguna sobre este Fondo ni, por consiguiente, su gestión. La información que el Fondo facilita a sus inversores y los demás servicios que les proporciona son responsabilidad exclusiva del Administrador. No se permite la distribución pública de este Folleto.
Información adicional para inversores residentes o domiciliados en Uruguay
La venta del Fondo tiene la consideración de colocación privada en virtud del artículo 2 de la ley uruguaya 18.627. El Fondo no podrá ser ofrecido o vendido al público en Uruguay, salvo en circunstancias que no constituyan una oferta o distribución pública conforme a las leyes y reglamentos uruguayos. El Fondo no está ni será inscrito ante la Superintendencia de Servicios Financieros del Banco Central de Uruguay. El Fondo constituye un fondo de inversión que no es equiparable a los fondos de inversión regulados por la ley uruguaya 16.774, de 27 de septiembre de 1996, en su versión en vigor.
© T2/2026 Robeco