El ciclo de inversión de capital en la IA está dividiendo el mercado

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Uno de los factores determinantes en la victoria de los Aliados durante la Segunda Guerra Mundial fue la capacidad productiva de Estados Unidos. Aunque Alemania desarrolló armamento altamente sofisticado, la verdadera ventaja estadounidense residió en su capacidad para producir, transportar, reparar y sustituir equipos a gran escala. Esta idea refleja un principio fundamental: la tecnología puede decidir batallas, pero la capacidad de producción a gran escala es la que gana guerras.

Tras el conflicto, Estados Unidos combinó liderazgo tecnológico e industrial durante varias décadas, impulsando un largo periodo de crecimiento económico. Sin embargo, este equilibrio comenzó a cambiar con la globalización a partir de los años noventa. El capital dejó de asignarse prioritariamente a activos físicos e industriales y pasó a concentrarse en actividades financieras como recompras de acciones, dividendos, propiedad intelectual, fusiones y adquisiciones y externalización de la producción. Incluso ciclos de inversión relevantes, como el de las telecomunicaciones o el inmobiliario, contribuyeron de forma limitada a reconstruir la base industrial.

Este cambio cobra especial relevancia en el contexto actual de la inteligencia artificial (IA). Aunque la IA se percibe como una tecnología inmaterial basada en la nube, su desarrollo depende de una infraestructura física compleja. La computación requiere centros de datos, electricidad, semiconductores, memoria, materias primas, sistemas de refrigeración, logística, mano de obra cualificada y capital. Tras décadas de infra inversión, la economía estadounidense presenta hoy restricciones de capacidad más evidentes, lo que se refleja tanto en el poder de fijación de precios de algunas compañías como en la persistencia de la inflación.

Como consecuencia, se está produciendo un giro en el ciclo de capital: los recursos se trasladan desde la ingeniería financiera hacia la economía real necesaria para sostener el crecimiento tecnológico. Este proceso está teniendo impacto en los mercados a través de dos dinámicas clave.

La primera es el predominio de la escasez. Las empresas situadas cerca de cuellos de botella físicos, como las del hardware, la capacidad de computación o los equipos eléctricos, están experimentando una demanda superior a la oferta. Esto les ha permitido incrementar precios y mejorar márgenes, ya que los clientes cuentan con pocas alternativas a corto plazo.

Sin embargo, esta situación no es permanente. Los altos márgenes atraen nuevas inversiones, lo que incrementa la oferta con el tiempo. A medida que esta aumenta, el poder de fijación de precios disminuye y los márgenes tienden a normalizarse. La experiencia histórica muestra que en sectores intensivos en capital, los periodos de alta rentabilidad suelen conducir a su propia moderación. Por ello, es importante no asumir que la escasez actual se mantendrá indefinidamente.

La segunda dinámica se relaciona con la interpretación del impacto de la IA en los mercados. Muchas empresas vinculadas al software, los datos y los servicios de información han sido penalizadas, incluso cuando sus resultados siguen siendo sólidos. El mercado ha tendido a simplificar, favoreciendo el hardware y asumiendo que el software perderá valor de forma generalizada.

No obstante, esta visión es limitada. Es cierto que la IA puede reducir el valor de cierto software genérico o fácilmente replicable, especialmente en tareas repetitivas. Sin embargo, no todas las empresas del sector están expuestas de la misma manera. Aquellas que gestionan datos críticos, flujos de trabajo complejos, sistemas regulados o procesos clave aportan un valor que va más allá del software en sí. Su ventaja reside también en la confianza, la integración en los procesos del cliente, el conocimiento especializado y el cumplimiento normativo.

En este contexto, la paradoja de Jevons resulta relevante: cuando una tecnología reduce los costes, su uso tiende a aumentar. De este modo, la IA podría ampliar significativamente la demanda de análisis, escenarios y apoyo a la toma de decisiones. A medida que las respuestas se vuelvan más accesibles, el valor se desplazará hacia su calidad y fiabilidad.

Así, el factor diferencial pasará a ser la capacidad de ofrecer información precisa, verificable y alineada con la regulación. Esto favorece a empresas con datos exclusivos, relaciones sólidas con clientes y sistemas profundamente integrados en sus operaciones. En estos casos, la IA puede reforzar su posicionamiento en lugar de debilitarlo.

En conclusión, el actual ciclo de inversión en IA está generando una mayor diferenciación en los mercados. La escasez en ciertos sectores es real pero probablemente temporal, mientras que la disrupción tecnológica es relevante pero no uniforme. El reto para los inversores consiste en distinguir entre ventajas transitorias y ventajas duraderas, así como entre riesgos reales y reacciones exageradas.

En este entorno, la gestión activa cobra mayor importancia. A diferencia de la gestión pasiva, permite identificar qué empresas están mejor posicionadas para adaptarse a los cambios. El desafío clave no es solo participar en el crecimiento de la IA, sino comprender qué modelos de negocio se verán afectados negativamente y cuáles pueden reforzarse en un entorno cada vez más impulsado por la tecnología.


Tribuna de Robert M. Almeida, gestor de carteras y estratega de inversión global de MFS Investment Management


Saber más 

Entre Ormuz, la IA, los commodities espaciales y la Argentina: los análisis que dejó el Summit 2026 de Cohen

  |   Por  |  0 Comentarios

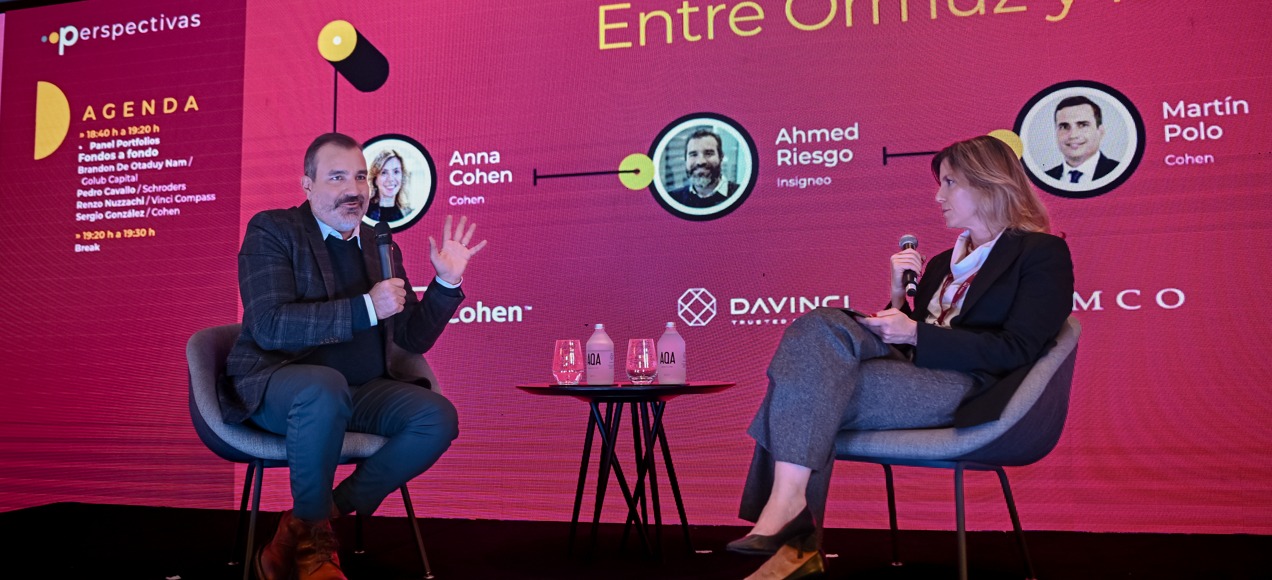
Ahmed Riesgo, CEO de Insigneo, y Anna Cohen, de Cohen

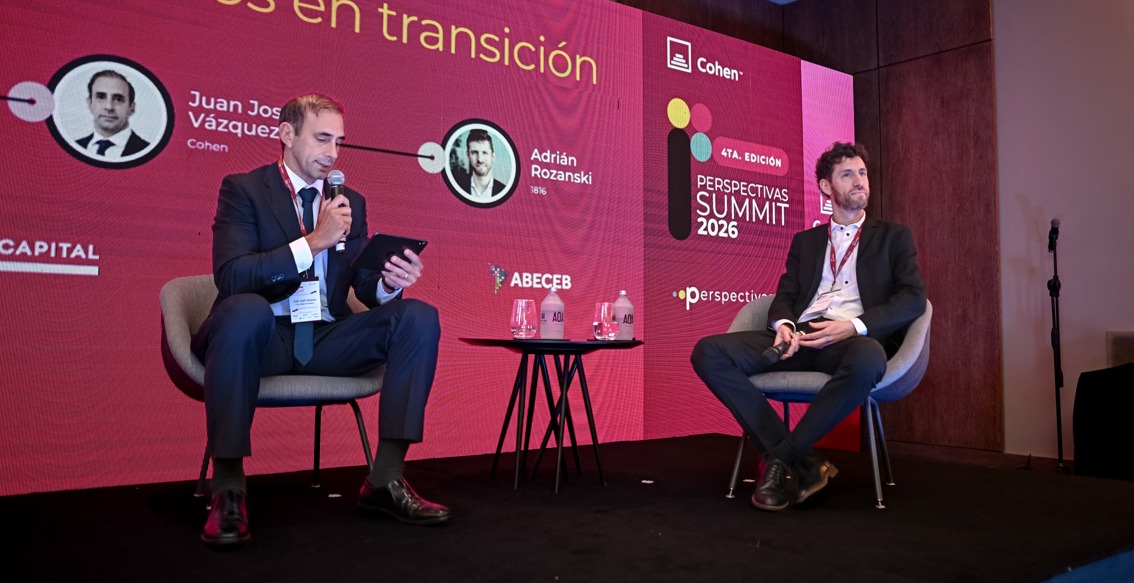
El evento Perspectivas Summit 2026 de Cohen, que se realizó la semana pasada en un reconocido hotel de la Ciudad de Buenos Aires, en Argentina, reunió visiones complementarias sobre un mundo en transición. En el panel global, Ahmed Riesgo, CEO de Insigneo, trazó un mapa de los grandes vectores que mueven los mercados internacionales. En el panel local, Adrián Rozanski, director de la consultora 1816, analizó en detalle el programa económico del gobierno de Javier Milei. Dos escalas distintas, una misma pregunta de fondo: dónde están las oportunidades y qué riesgos acechan en el camino.

Riesgo, en diálogo con Anna Cohen, CEO y presidente del Grupo Cohen, abrió su exposición con una tesis central sobre la Reserva Federal: casi siempre conviene apostar a que el organismo no hará lo que dice que va a hacer. «La apuesta nuestra es que van a tener que eventualmente cortar las tasas, que no van a subir las tasas», señaló. Su argumento: el trimmed mean PCE —el indicador que elimina los datos atípicos— ya se ubica en torno a 2,3%, cerca del objetivo del 2% de la Fed. El shock inflacionario ligado al conflicto con Irán, que empujó el petróleo a 110 o 115 dólares, ya está cediendo. «El petróleo llegó a 110, 115, tocó 120 en un momento; ya está a sesenta y pico. Ya es una caída importante», precisó.

Ese diagnóstico tiene implicaciones directas para la renta fija. «Incluso si suben la tasa una o dos veces, creo que tiene sentido comprar el bono de diez años. Lo encuentro interesante. Te está pagando bastante cerca al equity risk premium en Estados Unidos«, dijo Riesgo.

En renta variable, el CIO de Insigneo fue enfático en desestimar los modelos de inteligencia artificial de frontera como inversión atractiva. El paralelismo histórico que eligió fue contundente: los ferrocarriles del siglo XIX. «Una tecnología que transformó el país, enriqueció al país. Todo el mundo se benefició de los atributos del ferrocarril, menos los accionistas de las compañías de ferrocarril», explicó. La competencia feroz entre OpenAI, Anthropic y otros actores erosionará los márgenes de los frontier models. La estrategia, entonces, es otra: «Compra los picks and shovels. Los chipmakers, la energía, el litio. Todo en lo que estas compañías están gastando dinero».

En ese marco, recomendó mirar de cerca a los fabricantes de memoria, así como el ciclo de commodities industriales. «Sigo pensando que estamos en un commodity bull market. Cobre, níquel, litio», enumeró. Para el oro, sostuvo su target de 4.800 dólares para fin de año, sin haberlo modificado durante el conflicto con Irán.

El bull market de commodities, sin embargo, tiene otra dimensión para Riesgo: el espacio. «Los commodities no solamente van a venir de la Tierra, van a venir de otras partes del sistema solar», afirmó, y anunció que el informe trimestral de Insigneo de esa semana se titula precisamente «Space Beyond SpaceX». El razonamiento es geológico antes que especulativo: la Luna fue parte de la Tierra, desprendida por un impacto astronómico, y contiene los mismos minerales. «¿Por qué creen que Estados Unidos está creando una base en la Luna? La razón comercial es porque vamos a empezar a traer commodities de la Luna, traerlos a la Tierra, y va a ser más barato», explicó.

Cuando se le señaló que esa oferta adicional podría eventualmente deprimir los precios terrestres, Riesgo lo concedió sin rodeos: «Normalmente, sí. Y entonces sería el final del bull market de commodities». La conclusión implícita es que el ciclo alcista tiene horizonte, pero todavía no llegó a su techo.

Sobre las Siete Magníficas, Riesgo ofreció una lectura heterodoxa. «Para mí los Mag Seven deben ser en sus carteras posiciones defensivas», dijo, agregando que no espera de ellos el outperformance futuro, sino un comportamiento más parecido al de las utilities —estables, predecibles— a medida que la inteligencia se vuelve commodity. El crecimiento diferencial vendrá de otros sectores y geografías: Japón, Corea, Taiwan, algunos mercados latinoamericanos y, en Europa, bonos corporativos antes que acciones.

Adrián Rozanski (1816) y Juan José Vázquez (Cohen)

Adrián Rozanski (1816) y Juan José Vázquez (Cohen)

Argentina: luces, sombras y el fantasma electoral

Si el panel global transitó por los grandes vectores macro, el panel local se adentró en las particularidades de la realidad argentina con una mirada más matizada. Rozanski hizo un recorrido por los tres años de la gestión Milei antes de llegar al presente. Un primer año donde al presidente le salieron «todas», un segundo año turbulento —con volatilidad cambiaria y susto en la antesala de las elecciones de medio término— y un tercer año que, a su juicio, arrancó en octubre de 2025 con un giro notable.

El cambio más significativo de esta etapa: la acumulación sostenida de reservas. «Hoy se cumplió la rueda número 110 seguida de compra del Banco Central en el mercado de cambios», señaló Rozanski. A eso se suman los bonos soberanos perforando el 9% de rendimiento, la inflación retomando su sendero descendente y el EMAE marcando récords históricos.

Las luces son reales. Pero las sombras también. «Hay claramente un modelo económico que hace que la torta crezca, pero que está costando en el corto plazo que esa torta derrame», resumió Rozanski. El empleo privado registrado lleva meses en caída, la mora bancaria alcanzó niveles que dejan a casi seis millones de personas sin acceso al crédito, y sectores como industria, construcción y comercio muestran una dinámica «tipo serrucho», que no termina de consolidarse.

El gran interrogante, claro, es 2027. Rozanski fue cuidadoso y recordó que en cada una de las últimas cuatro elecciones presidenciales, el escenario que parecía obvio 18 meses antes resultó completamente equivocado. «La información política de hoy probablemente va a ser irrelevante dentro de un año y medio», advirtió.

En materia de posicionamiento, su recomendación fue una estrategia barbell: «Comprar lo que vence con Milei y comprar lo más largo». Y ante la pregunta por el carry en pesos, fue cauteloso. «A mí me cuesta tentarme mucho comprando pesos para ganar dos por ciento mensual», comentó. Prefiere, en un escenario constructivo, los bonos duales —que combinan cobertura cambiaria con tasa Tamar más un spread—, apostando a que una Argentina que se normaliza financieramente debería converger hacia tasas reales positivas.

La confluencia

Lo que emerge entre ambos paneles es una imagen coherente: un mundo que premia a quienes invierten en la infraestructura del nuevo ciclo tecnológico —chips, energía, commodities, ciberseguridad— antes que en sus protagonistas más visibles; y una Argentina que, por primera vez en décadas, empieza a formar parte de esa ecuación global como exportadora neta de energía y minerales críticos.

«Argentina tiene todo lo que necesita para entrar a la nueva era en una posición fuerte y necesaria y clave para el sistema global», cerró Riesgo. El desafío, como siempre, es político. Rozanski aportó un dato que reencuadra el debate político en clave estructural. En el próximo mandato presidencial, las exportaciones de energía y minería rondarán los 40.000 millones de dólares anuales —unos 160.000 millones a lo largo de todo el período—. Aun así, fue cuidadoso: «No me animo a decir que eso elimina el riesgo político del año que viene. Si el mercado compra la idea de que es una moneda al aire, se va a asustar y vamos a tener baile y volatilidad».

El excapitán de gestión patrimonial de LarrainVial desembarca como gerente general en LAKPA

  |   Por  |  0 Comentarios

Foto cedidaGonzalo Córdova, nuevo gerente general de LAKPA

Trayendo consigo más de tres décadas de experiencia en la industria financiera, un conocido ejecutivo de la gestión patrimonial anunció su llegada a la wealthtech LAKPA. Se trata de Gonzalo Córdova, quien lideró el área de wealth management de LarrainVial por trece años.

El profesional informó del cambio a su red profesional de LinkedIn, señalando que tomó las funciones de gerente general de la firma tecnológica, liderando las operaciones en Chile. La fintech de servicios financieros para asesores de inversiones es una cara conocida en la casa de inversiones de la que proviene Córdova, considerando que el grupo financiero adquirió un 50% de LAKPA en 2021.

“Me motiva llegar a un proyecto que está transformando la forma de hacer Wealth Management, conectando a asesores independientes, tecnología y una arquitectura abierta para entregar una mejor experiencia a los clientes”, comentó el ejecutivo, en su publicación. Agregando que “también es una gran oportunidad para trabajar con un equipo joven, talentoso y con una enorme pasión por innovar y hacer las cosas de manera diferente”.

LAKPA cuenta con más de 6.500 clientes activos, atendidos por unos 260 asesores financieros independientes, apoyados en cuatro decenas de alianzas comerciales con un abanico de gestoras nacionales e internacionales.

Antes del cambio, Córdova ocupó el cargo de gerente general de gestión patrimonial de LarrainVial entre enero de 2013 y abril de este año. Ahí, estuvo al timón de una banca privada con más de 9.000 millones de dólares bajo asesoría, pertenecientes a inversionistas individuales de alto patrimonio.

“Me fui con el orgullo de haber liderado la transformación y consolidación de nuestro negocio de Wealth Management, contribuyendo a posicionar a la firma como líder de la industria en Chile”, comentó en una publicación anterior, en la misma red social, en la que informó de su salida de la casa de inversiones del cuadrado rojo.

Anteriormente, el profesional se desempeñó como gerente de Gestión Global de la firma, supervisando los servicios de asesoría de inversiones a family offices, personas y familias de alto patrimonio y fundaciones.

Fuera de su período en LarrainVial, Córdova también trabajó cinco años en el banco chileno Bci. Ahí, trabajó como gerente de Banca Corporativa, durante los años noventa.

El reto de la RIS: protección del inversor sin desincentivar la distribución

  |   Por  |  0 Comentarios

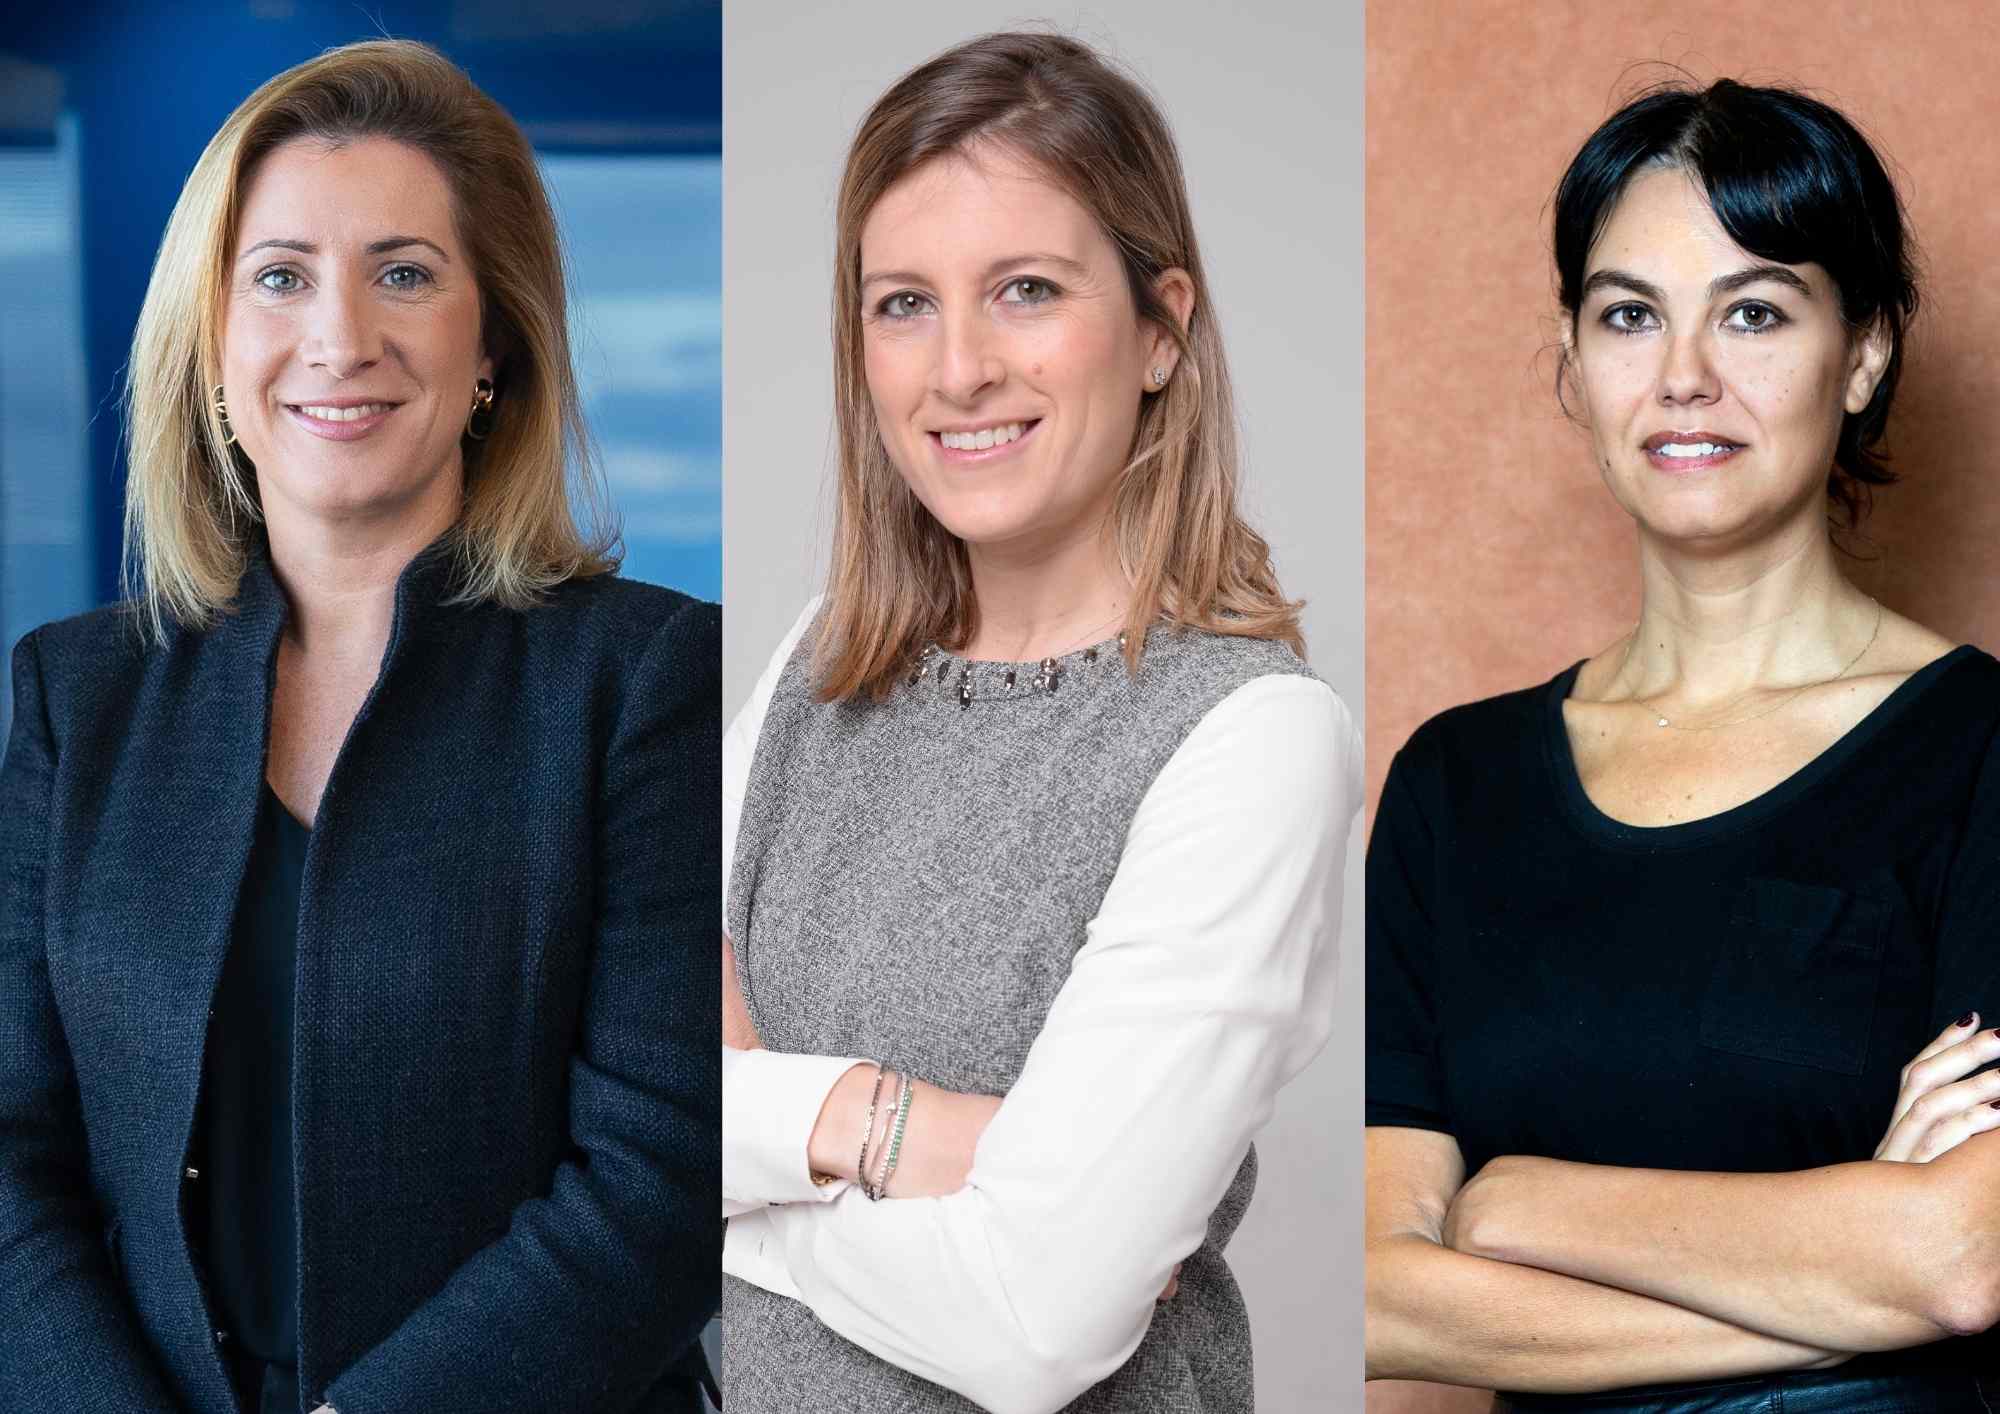
Foto cedidaDe izquierda a derecha: Pilar Galán, socia responsable de Gestión de Activos de KPMG en España; Andrea Carreras-Candi, directora general de EFPA España; y Virginia Arizmendi, directora Regulación y Public Policy de Inverco.

A falta de su aprobación en el Parlamento Europeo, la Estrategia de Inversión Minorista o Retail Investment Strategy (RIS) es ya una realidad para la industria. Según los legisladores y la mayoría de las organizaciones de la industria, estamos ante una de las iniciativas regulatorias más relevantes para el sector financiero de la Unión Europea en los últimos años. 

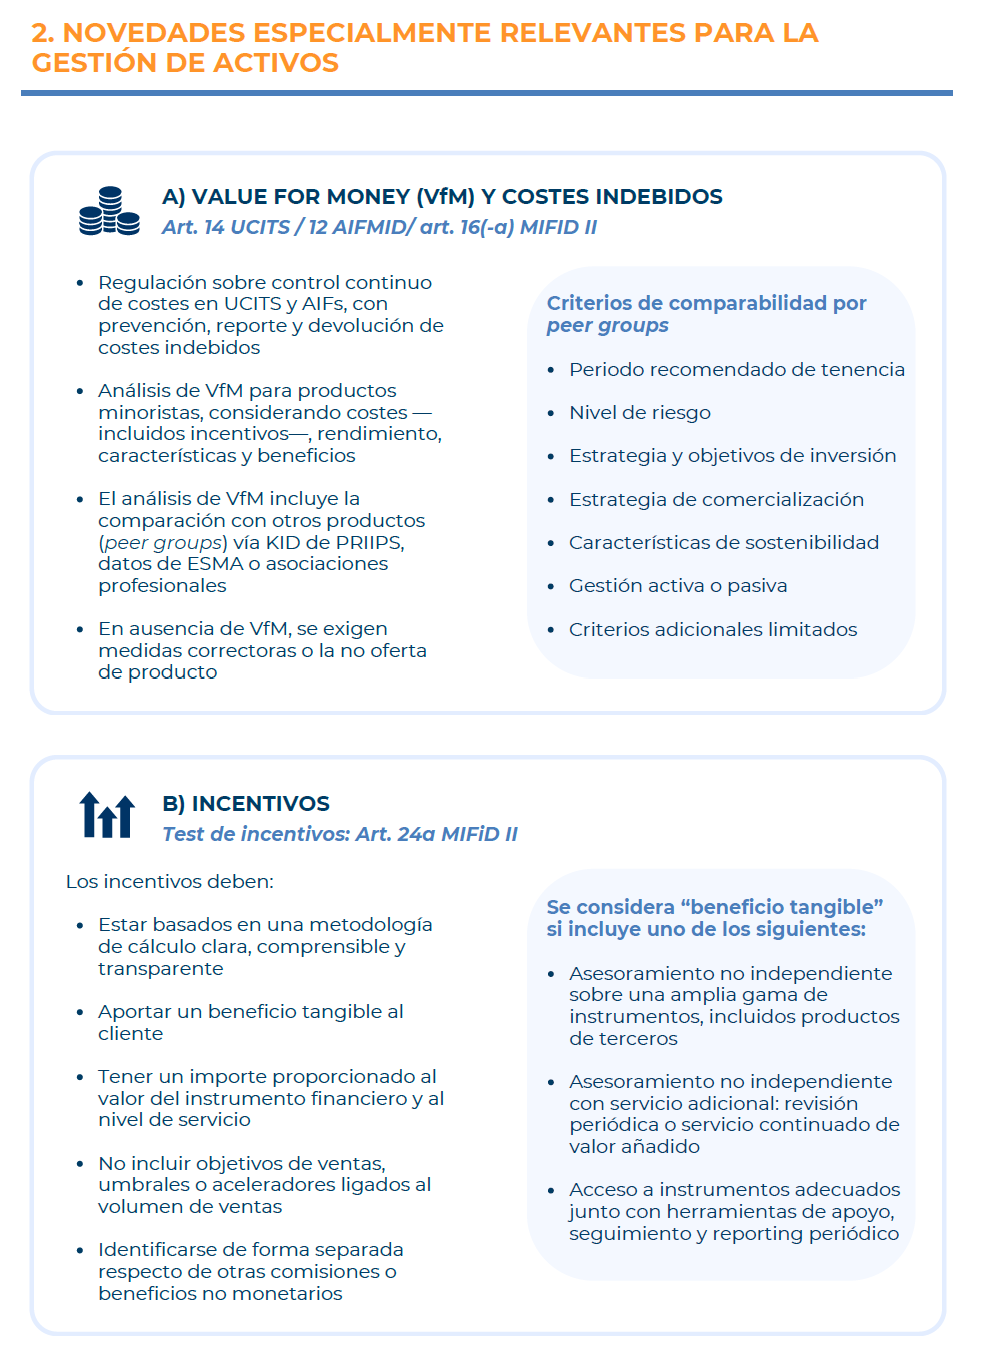
Dado su alcance, la recomendación oficial es que las entidades comiencen ya sus trabajos de adaptación. ¿Cómo se está viviendo esta iniciativa desde la industria española? En términos generales, la valoración que se hace es positiva, aunque no está exenta de matices. “La RIS es una iniciativa ambiciosa que busca abordar la baja participación del inversor minorista en los mercados de capitales y la percepción de falta de transparencia y valor. El resultado final refleja un equilibrio entre dos objetivos que no siempre son fáciles de conciliar: reforzar la protección del inversor y, al mismo tiempo, no desincentivar la distribución. La decisión de no imponer una prohibición generalizada de incentivos, optando en su lugar por endurecer los requisitos de justificación y transparencia, muestra un enfoque pragmático y alineado con la realidad de mercados como el español”, explica Pilar Galán, socia responsable de Gestión de Activos de KPMG en España.

Desde la perspectiva de EFPA España consideran que RIS refuerza principios que llevan moviendo desde hace años: la transparencia, la protección del inversor, la cualificación de los profesionales y la necesidad de demostrar que el asesoramiento aporta valor al cliente. “Resulta positivo que el texto final haya evolucionado hacia planteamientos más equilibrados, teniendo en cuenta tanto los objetivos de protección del inversor como la necesidad de preservar el acceso al asesoramiento financiero para amplias capas de la población”, comenta Andrea Carreras-Candi, directora general de EFPA España.

Los matices

No obstante, Galán matiza que también se ha evidenciado la complejidad del proceso regulatorio europeo. “La norma ha quedado extensa, técnica y con elementos que requerirán desarrollo adicional y claridad interpretativa. Esto implica que la verdadera dimensión de su impacto se verá en la fase de implementación”, matiza Galán.

Virginia Arizmendi, directora Regulación y Public Policy de Inverco, advierte que “estamos celebrando haber alcanzado un acuerdo” y recuerda que “lo verdaderamente relevante debería ser analizar y valorar el contenido del mismo, esto es, la calidad y utilidad de las medidas acordadas”. En este sentido, considera que, tras tres años de negociación, la propuesta ha quedado desfasada en su enfoque y en su contenido y tiene difícil encaje en el marco actual de la SIU (Unión de Ahorros e Inversiones), que pone el acento en la competitividad y la simplificación. 

“El resultado es decepcionante, porque no sirve de forma efectiva a los objetivos económicos perseguidos: no incentiva realmente la inversión minorista en los mercados de capitales, no refuerza la competitividad de la industria financiera europea y, en cambio, introduce nuevos costes y cargas para el sector. Además, algunas medidas vuelven a crear fragmentación en el mercado interior, en contra de otras iniciativas vigentes, al permitir implementaciones nacionales divergentes, por ejemplo, en materia de incentivos”, afirma Arizmendi.

La reflexión que lanza la directora Regulación y Public Policy de Inverco incluye también la observación de que hay aspectos menores que sí podrían considerarse como positivos, aunque haya pocos. “Se podrían mencionar ciertas mejoras en PRIIPS (simplificación y avance hacia mayor digitalización) y el acento en la educación financiera”, añade.

El margen de mejora

Para estas tres expertas, hay un amplio margen de mejora en la norma. “Probablemente, el mayor margen de mejora se encuentra en evitar una complejidad regulatoria excesiva que pueda traducirse en más cargas administrativas para las entidades y los profesionales, sin generar necesariamente una mejor experiencia para el cliente final. También es importante que la aplicación práctica de la norma sea homogénea en toda la Unión Europea”, afirma Carreras-Candi. 

Además, la portavoz de EFPA España cree que la RIS acierta al poner el foco en el interés del cliente, en la evaluación del valor que aportan los productos y servicios financieros y en la importancia de contar con profesionales adecuadamente cualificados. “Desde EFPA España siempre hemos defendido que una mayor educación financiera y un asesoramiento prestado por profesionales certificados son elementos clave para mejorar la toma de decisiones de los inversores y fortalecer la confianza en el sistema financiero”, añade.

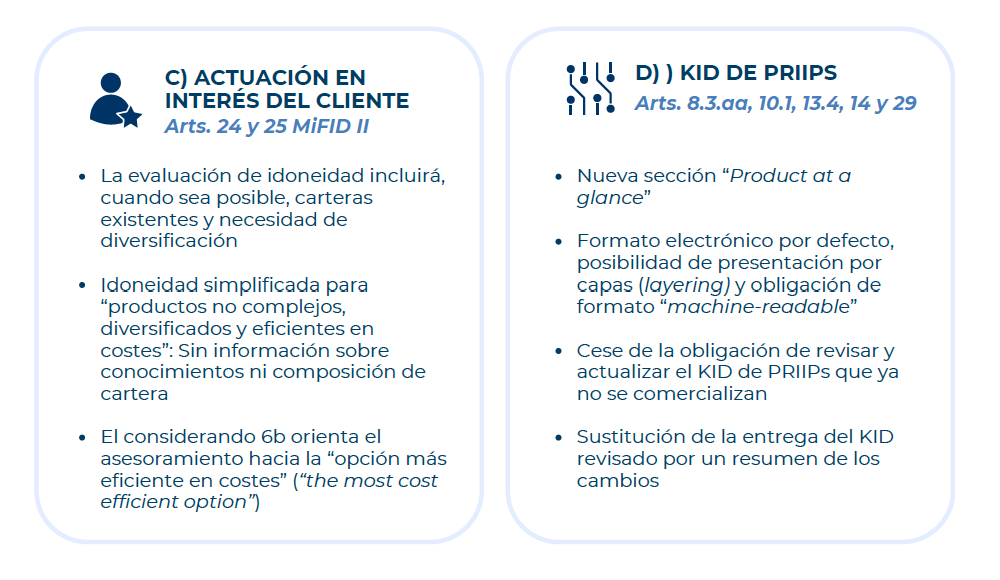
Para muchas de las opiniones de la industria, uno de los aspectos más discutibles es el nivel de complejidad operativa que introduce. En concreto, la exigencia de comparativas de costes y rendimiento, el refuerzo de los test de idoneidad y la nueva capa de disclosures pueden derivar en una sobrecarga operativa significativa, especialmente para entidades medianas. “Adicionalmente, existe el riesgo de que, si no se gestiona adecuadamente, se traduzca en una estandarización excesiva o incluso en una reducción de la oferta. También genera incertidumbre la falta de criterios totalmente homogéneos a nivel europeo en algunas áreas clave, como las metodologías de benchmarking o la aplicación práctica del concepto de “value for money”, añade Galán.

Por último, la experta de KPMG advierte que existe el riesgo de que en la transposición se generen diferencias y fragmentación a nivel europeo al quedar distintas cuestiones pendientes de desarrollo. “Además, las obligaciones de value for money van más allá de facilitar la comparabilidad y transparencia, pudiendo generar un impacto sobre la oferta de producto (estandarización, crecimiento de la gestión pasiva y búsqueda de productos diferenciados) y una mayor concentración en las gestoras más grandes que pueden aguantar mejor las bajadas de precio por su escala”, comenta.  

El reto para la industria

Con sus luces, sus sombras y sus posibles mejoras, la RIS es una realidad a la que las entidades deben ajustarse, un proceso que generará ciertos retos. Desde la perspectiva de EFPA España, el principal reto que plantea la RIS es asegurar que la mayor protección del inversor y los nuevos requisitos regulatorios se traduzcan en un asesoramiento financiero de mayor calidad, sin reducir el acceso de los ciudadanos al mismo. “La RIS supone una oportunidad para seguir impulsando una mayor profesionalización y transparencia del sector, y donde además exige que las entidades y los profesionales dispongan de la formación y las competencias necesarias para adaptarse a un entorno regulatorio más exigente y centrado en el cliente”, indica Carreras-Candi.

Para Arizmendi, en cambio, “los dos temas con más impacto en el sector son cómo queden concretados en el nivel II los incentivos y la metodología de elaboración y el funcionamiento de los peer groups en el marco del value for money, dado que afectan tanto a la creación como a la distribución de productos”.

En este sentido, Galán coincide: “La exigencia de demostrar el value for money de forma consistente y documentada obliga a revisar en profundidad la cadena de valor, desde el diseño del producto hasta su distribución y seguimiento. Además, la obligación de actuar en el mejor interés del cliente implica que en las recomendaciones se deba recomendar la opción más eficiente en costes, salvo que pueda demostrarse objetivamente que una alternativa de mayor coste aporta beneficios superiores para ese cliente”.

Esto tiene implicaciones estructurales. Por un lado, tensiona los modelos basados en retrocesiones y obliga a justificar con mucha mayor transparencia el coste del asesoramiento. Por otro, exige capacidades analíticas y de gobernanza mucho más sofisticadas, especialmente en la comparación de productos, segmentación de clientes y monitorización continua.

Según su experiencia, el auténtico reto es lo que esto supone: pasar de un modelo centrado en el producto y la distribución a otro verdaderamente orientado al cliente y al valor que este recibe. “El gran desafío no es sólo de cumplimiento, sino de modelo de negocio: adaptar la propuesta de valor a un entorno donde el regulador exige evidencia clara de que el cliente minorista obtiene resultados adecuados en relación con los costes que soporta”, matiza Galán.

Crowmie se suma a la lista de Partners de JubílaME

  |   Por  |  0 Comentarios

Canva

La integración permite a los usuarios diversificar su capital en proyectos energéticos sostenibles con total flexibilidad y de forma 100% digital. JubílaME continúa reforzando su ecosistema de planificación financiera y optimización patrimonial con el despliegue de su nueva versión, que incluye la incorporación de Crowmie, una de las plataformas de inversión en energía renovable más innovadoras del mercado.

Esta alianza estratégica permitirá acercar a los usuarios de JubílaME una nueva generación de productos financieros orientados a la inversión en transición energética, combinando la rentabilidad financiera con un impacto ambiental positivo. Crowmie se caracteriza por proyectos de energía (principalmente fotovoltaica), facilitando el acceso a activos tradicionalmente reservados a grandes capitales mediante procesos ágiles, transparentes y gestionados completamente en un entorno digital.

Su integración dentro de la nueva versión de JubílaME supone sumar herramientas de diversificación avanzadas que complementan la visión de la plataforma: ofrecer una arquitectura abierta donde conviven la seguridad, el ahorro cotidiano y las oportunidades de inversión con visión de futuro.

Gracias a esta colaboración, los usuarios de JubílaME tendrán acceso a:

Inversión en el sector energético: Acceso directo al mercado de las energías renovables, un sector estratégico en constante crecimiento.

Diversificación real: Alternativas de inversión des correlacionadas de los mercados financieros tradicionales para mitigar riesgos.

Tecnología y liquidez: Operativa respaldada por blockchain que optimiza la transparencia y flexibiliza la gestión del capital.

Procesos sin barreras de entrada: Capacidad de invertir en proyectos sostenibles sin necesidad de grandes patrimonios y sin fricciones burocráticas.

Julio Fernández, CEO de JubílaME, señala: “La incorporación de Crowmie a nuestra lista de partners es un paso natural en nuestra evolución hacia una plataforma integral. Queremos que nuestros usuarios tengan a su alcance las mejores opciones para construir su futuro financiero. La energía renovable no solo representa el mañana a nivel medioambiental, sino que hoy en día es un activo financiero potentísimo para diversificar carteras de forma inteligente, accesible y 100% digital”.

La unión entre JubílaME y Crowmie responde a la creciente demanda de productos digitales que simplifiquen el acceso a la inversión alternativa y que, al mismo tiempo, se integren dentro de una estrategia financiera más amplia. Desde JubílaME, esta alianza se alinea con su enfoque educativo y práctico: ofrecer las mejores herramientas para que cualquier persona, independientemente de su perfil, pueda tomar el control total de sus finanzas y optimizar su patrimonio con total autonomía.

Indexa Capital baja a 1000 euros la inversión inicial mínima

  |   Por  |  0 Comentarios

Canva

 Indexa Capital ha anunciado una reducción de la inversión mínima inicial en sus carteras de fondos indexados a 1000 euros para nuevas cuentas y a 500 euros para los clientes actuales. La compañía gestora, enmarca esta medida en su objetivo de hacer la inversión indexada y diversificada más accesible, apoyándose en el crecimiento de su base de clientes, la optimización de costes y la creación de un nuevo tramo de comisiones para cuentas de menor importe.

“Alrededor del 50 % de las cuentas de fondos se abren con la inversión mínima. Por los cambios anteriores de inversión mínima, estimamos que esta nueva bajada podría aumentar en torno aun un 50 % las aperturas de cuentas de fondos”, afirma François Derbaix, cofundador y co-consejero delegado de Indexa Capital.

Para cuentas de fondos de menos de 2000 se creará un nuevo tramo de comisión de gestión del 0,54 % anual, IVA incluido, aplicable a partir de hoy. Las cuentas de menos de 2000 euros abiertas anteriormente mantendrán la comisión anterior, del 0,40 % anual. Cuando las nuevas cuentas superen los 2000 euros, pasarán automáticamente al siguiente tramo de comisiones, con una comisión de gestión del 0,40% anual.

Indexa recuerda que esta reducción se suma a las bajadas anteriores del mínimo de inversión en carteras de fondos: de 3000 euros en 2020 a 2000 euros en 2023, y a 1000 euros para ya clientes en 2024. En los planes de pensiones y EPSV, el mínimo de inversión se mantiene en 50 euros por cuenta. La compañía sumó 27.000 nuevos clientes en el primer semestre de 2026 y cuenta actualmente con 160.000 clientes.

Azvalor presenta su Memoria Anual de Actividad 2025

  |   Por  |  0 Comentarios

Foto cedidaSocios de Azvalor

Azvalor ha publicado su Memoria Anual de Actividad 2025, coincidiendo con el décimo aniversario de la firma. El documento recoge la evolución de la gestora desde 2015 y pone el foco en el resultado acumulado de una forma de invertir perfeccionada y aplicada a lo largo de estos años: el Método Azvalor. En 2025, los principales fondos de la gestora volvieron a cerrar con rentabilidades positivas: Azvalor Internacional obtuvo un +19,5%, Azvalor Iberia un +31,3% y Azvalor Managers un +21,4%. A cierre de año, Azvalor alcanzó 3.556 millones de euros bajo gestión, un 21,6% más que en 2024,  y superó los 30.000 coinversores. 

Socios de Azvalor en la carta que abre la Memoria: “Estos resultados se han obtenido asumiendo en todo momento niveles de riesgo reducidos y  manteniendo intacta nuestra forma de entender la inversión. Alrededor de ella ha ido consolidándose la cultura Azvalor: una cultura de equipo, basada en el esfuerzo, la excelencia y la  independencia, siempre con una visión de largo plazo al servicio de nuestros copartícipes y de  las empresas en las que invertimos”. 

Actualmente, el equipo de análisis y gestión está formado por 15 profesionales —7 de ellos  gestores— entre sus oficinas de Madrid y Londres. De cara al futuro, Azvalor considera que sus carteras siguen ofreciendo un atractivo potencial de  revalorización. En la carta de los socios, la firma estima que, a fecha de publicación de la Memoria  —junio de 2026—, sus carteras están “el doble de baratas” o “la mitad de caras” que los  principales índices bursátiles, y sitúa el potencial adicional de sus fondos en torno al +60%. La Memoria recoge también varios hitos de 2025: el lanzamiento del primer fondo de inversión tokenizado en España con liquidación en tiempo real; la obtención de la primera certificación europea sobre el Reglamento DORA para una gestora de activos; el reconocimiento como Mejor Gestora Nacional Independiente 2025 en los Premios Expansión-Allfunds, por tercer año  consecutivo; y la calificación Gold de Citywire.

M&G lanza un ETF activo de CLOs europeos para facilitar la inversión en préstamos senior

  |   Por  |  0 Comentarios

Canva

M&G Investments ha lanzado un fondo cotizado (ETF) de gestión activa que invierte en obligaciones garantizadas por préstamos (CLO) emitidas en Europa, con el que amplía su plataforma de ETF Activos en un nicho especializado de renta fija donde la gestión activa, la selección de deuda corporativa y el análisis estructural son determinantes para generar rentabilidad para el inversor. 

El M&G AAA EUR CLO Active UCITS ETF (el Fondo) ha salido al mercado con un capital de 200 millones de euros,  de los cuales 180 millones proceden de inversores externos, y ofrece una exposición específica a títulos CLOs de  Europa. Los CLOs europeas permiten acceder a carteras diversificadas de préstamos sénior garantizados concedidos a  empresas y pueden generar rentas atractivas en comparación con activos de calificación crediticia similar. Además,  su perfil de interés flotante las hace especialmente adecuadas para entornos de volatilidad en los tipos de interés. 

Es una estrategia que se apoya en los 25 años de experiencia de M&G en crédito privado y estructurado, y se  encuentra respaldada por un equipo interno dedicado al análisis de deuda corporativa. Las diferencias en estructura, documentación, garantías subyacentes y enfoque de gestión hacen del mercado de  obligaciones CLOs un campo fértil para que gestores activos con buenos recursos identifiquen el valor relativo. Según la gestora, el lanzamiento demuestra el compromiso de M&G por ampliar el acceso de los inversores a sus capacidades de  gestión activa y su sólida trayectoria en los mercados de crédito. 

El Fondo está dirigido a inversores profesionales que buscan una exposición diferenciada a la renta fija, y cotiza en  la Bolsa de Londres, el Xetra de Fráncfort y la Borsa Italiana de Milán. «La demanda de exposición específica a las CLOs europeas va en aumento y hay inversores que buscan estrategias especializadas. Es un lanzamiento fiel a nuestro objetivo de ampliar el acceso a las capacidades inversoras de M&G, especialmente a través de  estructuras ETF que aportan una vía líquida y eficiente para los inversores», ha señalado Neil Godfrey, responsable global del Grupo de Clientes de M&G Investments.

Por su parte, Matthew Wardle, gestor de cartera del M&G AAA EUR CLO Active UCITS ETF, añadió: «Las emisiones de CLOs  europeas en formato ETF ofrecen a los inversores una forma eficiente de acceder al mercado de préstamos sénior a través de valores cotizados y líquidos. Gracias a unas sólidas protecciones estructurales y un perfil de tipo flotante, las CLOs con calificación AAA son capaces de generar rentas atractivas con escasa sensibilidad a los tipos de interés,  y han acreditado su resistencia a lo largo de diferentes ciclos de mercado».  

Las perspectivas económicas globales se tambalean entre los vientos geopolíticos en contra y el impulso de la IA

  |   Por  |  0 Comentarios

Canva

Las perspectivas económicas globales han empeorado de forma acusada en las últimas semanas, según la última edición del informe «Chief Economists’ Outlook» del Foro Económico Mundial. Casi nueve de cada diez economistas jefe encuestados esperan que el crecimiento mundial se debilite en los próximos 12 meses, revirtiendo el optimismo cauteloso observado a comienzos de año, en un contexto en el que el conflicto en Oriente Medio y el cierre del estrecho de Ormuz alimentan el temor a un gran choque económico global.

Los economistas jefe consideran la presión sobre el estrecho de Ormuz es significativamente más disruptiva que la turbulencia arancelaria del año pasado. Si el cierre se prolonga hasta la segunda mitad del año, estiman que su impacto podría acercarse a la gravedad de la crisis de la COVID-19, con efectos en cadena sobre las cadenas de suministro globales y los costes de la energía y los alimentos. Un abrumador 94% de los economistas jefe encuestados prevé que la inflación mundial aumente en el próximo año.

“Hace solo unos meses, la comunidad de economistas jefe era cautelosamente optimista. El conflicto en Oriente Medio ha cambiado eso, y las cicatrices económicas de la situación hasta ahora ya se espera que perduren en los próximos meses”, afirmó Saadia Zahidi, directora general del Foro Económico Mundial. “Cuanto más dure la disrupción, mayor será el coste a largo plazo para quienes menos pueden permitírselo”.

Un panorama regional desigual

Las consecuencias se prevén especialmente graves en la región de Oriente Medio y Norte de África. Tras haber sido considerada hace apenas unos meses una de las regiones económicas más dinámicas, el 88% de los economistas jefe encuestados espera ahora un crecimiento débil o muy débil, el mayor giro a la baja regional del estudio. En otras regiones, las perspectivas son mixtas: las expectativas de inflación han aumentado con fuerza en el África subsahariana, que registra ahora los niveles más altos entre todas las regiones, mientras que Europa afronta crecientes riesgos de estanflación ante la debilidad del crecimiento y el aumento de las presiones inflacionistas. En contraste, India y Estados Unidos muestran mayor resiliencia, respaldados por la demanda interna y la inversión.

Bajo riesgo de recesión, pero elevada volatilidad

Pese al fuerte deterioro, la encuesta no apunta a una recesión significativa. La mayoría de los economistas jefe no espera una recesión en los próximos 12 meses, aunque tampoco anticipa una mejora clara de la resiliencia económica a corto plazo. La evolución dependerá en gran medida de la duración de la disrupción: un choque breve podría permitir la recuperación, mientras que un cierre prolongado intensificaría la presión sobre la economía global. Se espera además una mayor tensión en los mercados financieros, con un 79% de los encuestados anticipando un aumento de la volatilidad en los mercados de deuda privada en el próximo año, ante señales de estrés en el crédito privado; un 74% prevé también mayor volatilidad en la deuda pública y un 68% en los mercados bursátiles.

Optimismo en la IA, pero más moderado

La inteligencia artificial sigue actuando como un factor de impulso para la economía global, con un 92% de los economistas jefe que prevé una mayor adopción de la IA en el próximo año. Sin embargo, el optimismo sobre la velocidad de las ganancias de productividad derivadas de su adopción se ha vuelto más prudente. Se espera que los avances significativos en productividad tarden más en materializarse en casi todos los sectores en comparación con las previsiones de enero de 2026. Solo los sectores de tecnología de la información y educación mantienen expectativas estables, mientras que los mayores retrasos en las mejoras de productividad se anticipan en ingeniería, construcción, servicios públicos, sanidad y servicios de cuidado.

Franklin Templeton completa la adquisición de 250 Digital

  |   Por  |  0 Comentarios

Foto cedida

Franklin Templeton ha anunciado el cierre de la adquisición de 250 Digital, firma de gestión de inversiones activas en criptomonedas liderada por Christopher Perkins y Seth Ginns, ambos veteranos de la industria de los criptoactivos. Según explica, la operación incluye al equipo de inversión de 250 Digital y todas las estrategias de criptomonedas líquidas gestionadas anteriormente por CoinFund. Como parte del acuerdo, Franklin Templeton invertirá en dichas estrategias.

El cierre de esta transacción refleja el compromiso a largo plazo de Franklin Templeton con el desarrollo de infraestructuras en el entorno de los activos digitales, así como su confianza en las tecnologías que, según la firma, definirán la próxima generación de la inversión institucional.

División de negocio

Con la finalización de esta compra, Franklin Templeton ha constituido formalmente Franklin Crypto, su división especializada en la gestión activa de activos digitales. Perkins asumirá el cargo de director de Franklin Crypto, mientras que Ginns ejercerá como director de inversiones (CIO), trabajando junto a Tony Pecore, veterano en inversión de activos digitales de Franklin Templeton. Franklin Crypto reportará directamente a Sandy Kaul, responsable de innovación de Franklin Templeton.

Franklin Crypto ofrecerá a los inversores institucionales estrategias de criptomonedas gestionadas de forma activa, integrando la capacidad de inversión del antiguo equipo de 250 Digital con la red de distribución global de Franklin Templeton. Esta nueva división se suma a las capacidades ya existentes de Franklin Templeton en materia de activos digitales, que incluyen una unidad totalmente dedicada a la investigación fundamental, la construcción activa de carteras y la supervisión del riesgo institucional.