Comienza una nueva etapa en la Reserva Federal

  |   Por  |  0 Comentarios

Foto cedidaSalman Ahmed, responsable global de Macro y Asignación Estratégica de Activos de Fidelity International.

El ascenso de Kevin Warsh a la presidencia del FOMC se ha ido gestando desde hace tiempo. Su relación con la Fed se remonta a 2006, cuando fue nombrado gobernador de la Reserva Federal, cargo que ocupó hasta su dimisión en 2011 en protesta por la prórroga de la flexibilización cuantitativa. También se le consideraba uno de los principales candidatos para sustituir a Janet Yellen en 2017, aunque el presidente Donald Trump acabó decantándose por Jerome Powell. Desde entonces, se ha convertido en un destacado observador de la Fed, escribiendo artículos críticos contra nuevas subidas de tipos en 2018 y argumentando que la Fed tardó demasiado en reaccionar ante la COVID-19 en 2020.

Warsh llega a la Fed con un discurso moderado sobre la inflación. Sus indicadores preferidos de la inflación subyacente —la mediana y la media recortada del PCE— se están moderando rápidamente en términos anualizados a seis meses y se sitúan ahora en el objetivo de inflación de la Fed o cerca de él, registrando un 2,6 % y un 2,2 %, respectivamente (gráfico 1). Por el contrario, el PCE subyacente estándar se ha acelerado en los últimos cuatro meses y se sitúa ahora cerca del 3,7% (casi el doble del objetivo de inflación de la Fed), debido en gran medida a una inflación de los bienes muy superior a lo normal, impulsada por los aranceles del «Día de la Liberación» del presidente Trump del año pasado.
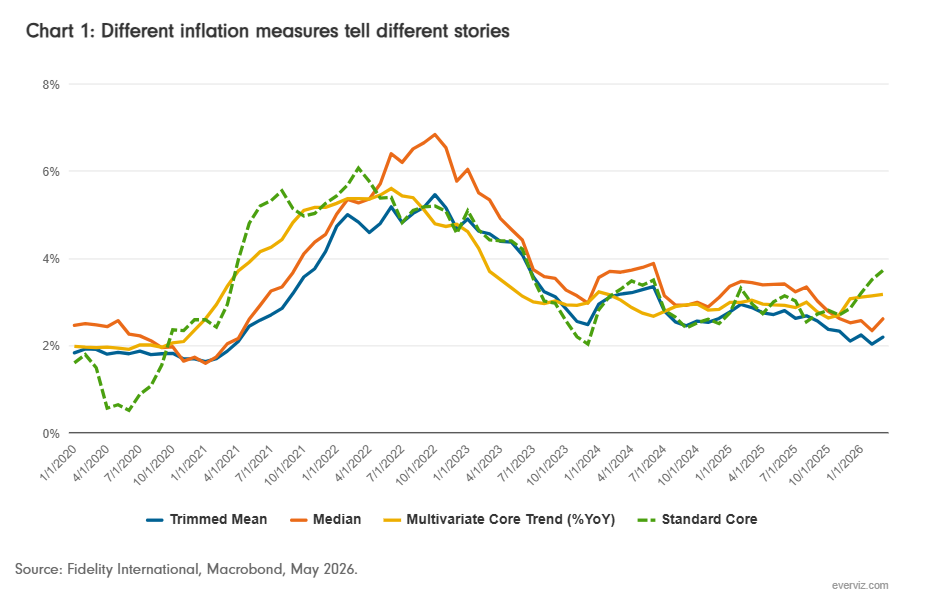
 

Tal y como argumentó Kevin Warsh en su audiencia de confirmación, estos indicadores alternativos de inflación dan a la Fed más margen para aplicar medidas de flexibilización de lo que sugeriría el PCE subyacente estándar.

Sin embargo, el comité actual no parece dispuesto a dar la razón a Warsh. Como se puede observar en el gráfico 2, los votos en contra de las recientes decisiones del FOMC se sitúan en niveles que rara vez se han visto desde principios de la década de 1990. Creemos que esto es indicativo de que el comité se está mostrando inquieto ante la persistencia de una inflación por encima del objetivo, un problema que no hará más que agravarse. Nuestros cálculos sugieren que el aumento de los precios mundiales de la energía como consecuencia del conflicto con Irán hará que el PCE subyacente pase del 3,2% interanual actual a alrededor del 3,5% a finales de año, es decir, 1,5 puntos porcentuales por encima del objetivo.
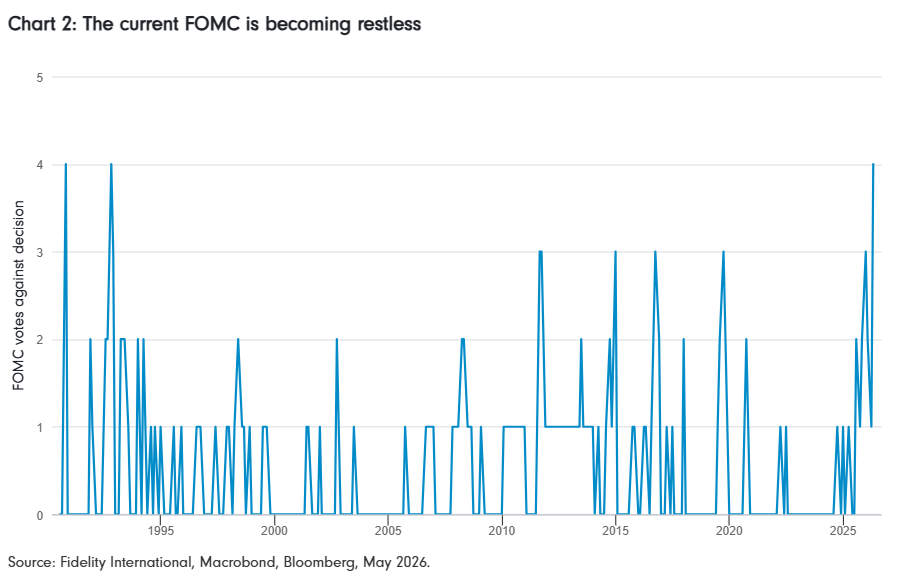
 

El resultado es que es probable que el primer año de Warsh como presidente se caracterice por un pulso entre lo que él quiere hacer y lo que el comité le permita hacer. Es posible que prefiera un panel de indicadores de inflación más amplio y que pueda argumentar que la inflación mediana y la media recortada justifican una postura más moderada. Sin embargo, para muchos miembros del comité, la inflación subyacente estándar sigue siendo demasiado alta: la demanda sigue pareciendo lo suficientemente resistente como para absorber la crisis del petróleo, y el mercado laboral no muestra la debilidad suficiente como para que ello reduzca de forma significativa la inflación (gráfico 3).
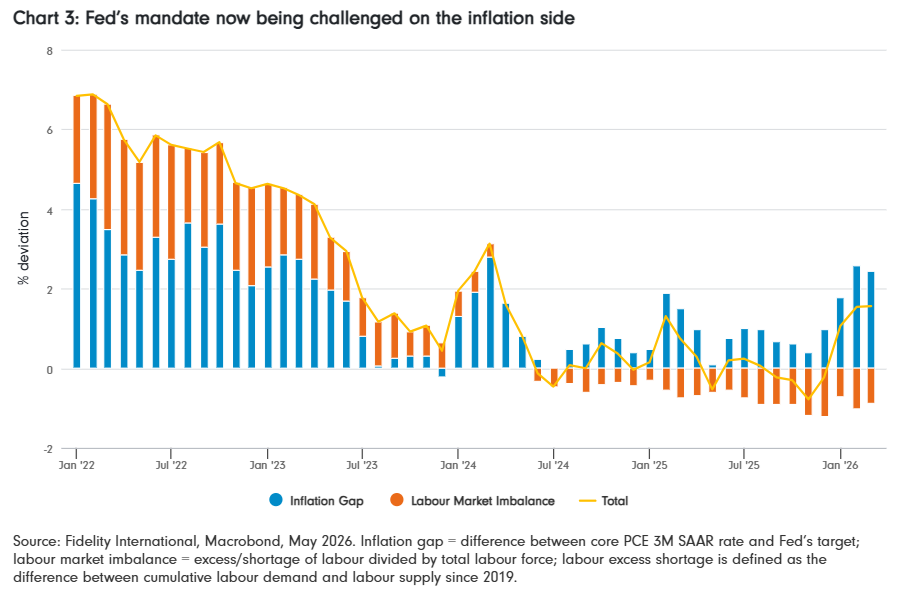
 

Creemos que, por lo tanto, la implicación en materia de política monetaria es clara: es poco probable que Warsh consiga imponer recortes este año.

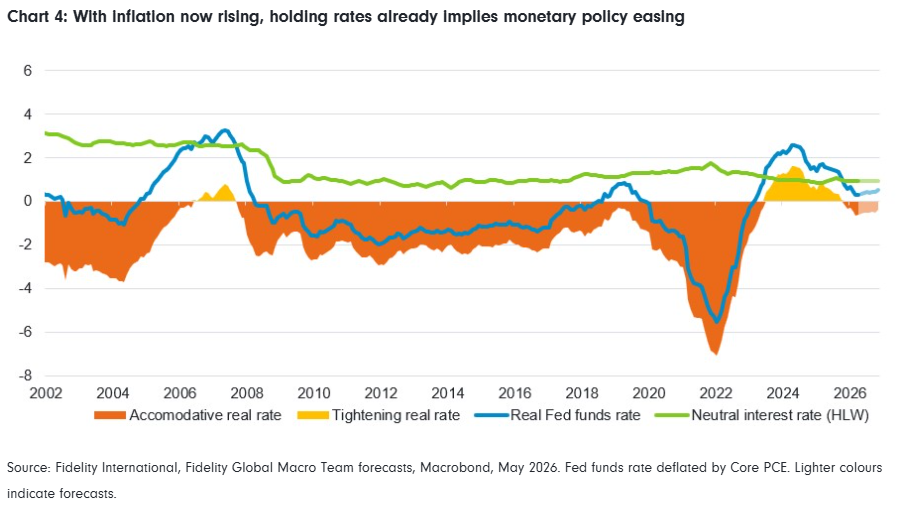
Sin embargo, esto no significa que la política monetaria vaya a mantenerse realmente restrictiva. En un contexto de inflación elevada y al alza, mantener los tipos en los niveles actuales supone, en la práctica, una forma de flexibilización, ya que dejar los tipos nominales sin cambios permite que los tipos reales de política monetaria bajen (gráfico 4). Esperamos que Warsh defienda públicamente este argumento, dirigiéndose especialmente a Trump, tras no haber conseguido imponer una bajada de tipos en el comité.
 

Enfoque más moderado a largo plazo

Además de su deseo de dar un giro hacia indicadores de inflación más amplios, vemos otras dos implicaciones a largo plazo del mandato de Warsh al frente de la Fed, que afectarán al régimen de comunicación y a la política de balance.

Warsh tiene la intención de aplicar un enfoque sustancialmente diferente a las comunicaciones de la Fed. Considera que las orientaciones prospectivas, las proyecciones económicas y de tipos de interés, y los discursos basados en modelos pueden acorralar a los responsables de la política monetaria, presionándolos para que se mantengan coherentes con las orientaciones anteriores incluso cuando cambien las condiciones.

Esto implica menos ruedas de prensa, una menor gestión narrativa y un impulso para reformar o eliminar los puntos de tipos de interés del Resumen de Proyecciones Económicas que se publica trimestralmente. En su lugar, los inversores tendrán que deducir las intenciones del Comité Federal de Mercado Abierto (FOMC) a partir de los discursos, las opiniones discrepantes, los datos y el funcionamiento del mercado. De llevarse a cabo, se trataría de un régimen de comunicación mucho más similar al de la época anterior a la crisis financiera.

Además, Warsh se decanta por una menor intervención de la Fed, lo que incluye un balance más reducido, una menor implicación en las decisiones fiscales y de gestión de la deuda, y unos criterios más estrictos para que las emergencias macrofinancieras activen las compras de liquidez o activos por parte de la Fed.

A primera vista, esto apunta a una combinación de políticas que incluiría tipos de interés más bajos, una reducción del balance y, en un primer momento, una mayor sincronización con el Tesoro, lo que probablemente daría lugar a una curva de rendimiento real más pronunciada. Esto tendría que coordinarse con la agenda más amplia de desregulación bancaria y creación de crédito de la Administración Trump, en la que se pretende que los tipos más bajos, las reservas más reducidas y unas restricciones regulatorias menos estrictas impulsen el crédito hacia los hogares y las pymes.

Sin embargo, una vez más, lo que Warsh puede lograr está más limitado de lo que le gustaría. En nuestra opinión, Warsh tendrá clara libertad de acción sobre el ritmo y el tono de las ruedas de prensa, pero mucha menos autoridad sobre el gráfico de puntos trimestral y la estrategia del balance, aspectos que requerirán un apoyo más amplio por parte del FOMC. Ahora es muy probable que Powell permanezca en la junta más allá de su mandato como presidente, lo que supone una limitación adicional. En primer lugar, supone un miembro menos nombrado por Trump que pueda votar a favor de la agenda de «cambio de régimen» de Warsh y, en segundo lugar, dada la gran influencia de Powell en el comité, este podría ralentizar la toma de decisiones institucional si considera que los cambios socavan la independencia de la Fed.

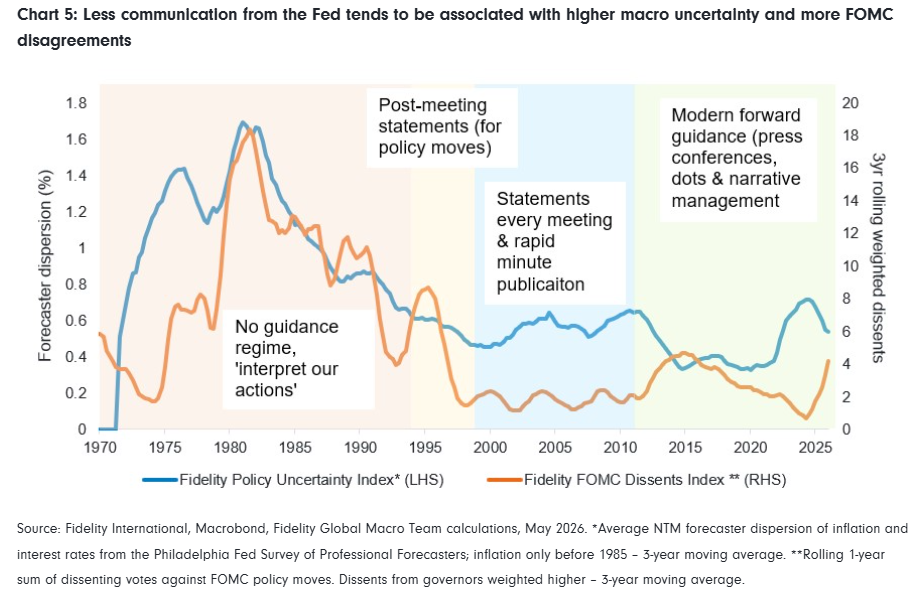
La cuestión más importante para los mercados financieros es que un régimen de comunicación más ligero también podría aumentar la incertidumbre en materia de política macroeconómica. Como muestra el gráfico 5, un menor nivel de comunicación de la Fed ha tendido a coincidir con una mayor dispersión de las previsiones y un desacuerdo más visible en el FOMC. Puede que Warsh tenga razón al afirmar que el régimen actual crea una falsa precisión, pero los inversores no deberían dar por sentado que la alternativa sea una determinación de precios más clara. Una Fed que hable menos, publique menos señales sobre la trayectoria de los tipos y tolere más disensiones probablemente significaría una mayor volatilidad de los tipos, especialmente en los momentos de inflexión.
 

En resumen, es poco probable que la presidencia de Warsh suponga un cambio inmediato en la política de la Fed, pero sí introduce un cambio más sutil y potencialmente trascendental en la forma en que se diseña, se comunica y se interpreta dicha política. La tensión entre las preferencias de Warsh y un comité más cauteloso —y, en ocasiones, reacio— determinará tanto la trayectoria de los tipos de interés como la claridad de la función de reacción de la Fed. Los inversores deberán prepararse para unas orientaciones menos explícitas y un mayor énfasis en los datos subyacentes y en las opiniones discrepantes, y exigirán una prima más elevada para hacer frente a una mayor incertidumbre en materia de política monetaria.
IA, transición energética y desglobalización para reconfigurar las estrategias de inversión

  |   Por  |  0 Comentarios

Canva

Los inversores institucionales de todo el mundo están ajustando sus estrategias de inversión a medida que tres importantes megatendencias: la inteligencia  artificial (IA), la transición energética y la desglobalización. Los expertos coinciden en que estas temáticas están redefiniendo el panorama económico  mundial, tal y como refleja la última encuesta a inversores institucionales globales de Nuveen.

Su informe revela que la IA se ha convertido en el factor que más influye en la estrategia de  inversión, ya que el 63% de los inversores la identifica como la megatendencia que más influirá  en sus decisiones durante los próximos cinco años. Por otro lado, la transición energética ocupa el segundo lugar, con un 40%, seguida de la desglobalización, con un 36%. «Los inversores institucionales se enfrentan a un momento decisivo definido por tres megatendencias transformadoras: la revolución de la IA, la transición energética y las fuerzas de  la desglobalización. No se trata de meros conceptos abstractos, sino que están  influyendo en decisiones reales de inversión. Las instituciones están invirtiendo significativamente en infraestructuras de IA y producción energética, ajustando sus exposiciones  regionales en respuesta a las perturbaciones comerciales y ampliando de forma sustancial sus asignaciones al mercado privado. El hilo conductor es que los inversores están tomando medidas decididas para posicionar las carteras ante un nuevo panorama de inversión», apunta Harriet Steel, responsable mundial de Distribución  Institucional de Nuveen.

Casi todas las instituciones invierten en IA 

Los resultados de la encuesta indican un compromiso institucional sin precedentes con la IA, ya  que el 96% de las instituciones invierte activamente en oportunidades relacionadas con ella. El  75% de los inversores cree que la IA generará un aumento significativo de la productividad económica durante la próxima década. Los inversores están destinando capital a infraestructuras en la nube, capacidad de computación  y semiconductores, desarrollo de modelos y software de IA y generación de energía para sostener la expansión de esta tecnología. Entre los inversores que asignan recursos a la IA, el  39% considera que la producción de energía y la infraestructura suponen la mayor oportunidad  de inversión. 

«Casi todas las conversaciones que tenemos con inversores institucionales incluyen un debate sobre las muchas formas de posicionarse respecto a la IA. En los últimos 12  meses, se ha producido una evolución no solo en el reconocimiento del potencial transformador  de la IA, sino también en la sofisticación con la que los inversores la abordan. El interés por la  infraestructura en la nube y los semiconductores continúa siendo elevado, aunque los inversores  también busquen una exposición más directa a los despliegues de producción y transmisión de  energía necesarios para impulsar esta revolución», añade Steel.  

Transición energética: del riesgo a la oportunidad 

Los inversores institucionales están cambiando su perspectiva sobre la energía y el clima, pasando de un enfoque centrado en el riesgo a una estrategia orientada a las oportunidades. Según Steel, están observando una creciente demanda de exposición a nuevos enfoques de generación de energía, impulsada en particular por una mayor demanda energética en muchos sectores a nivel  mundial. «En Nuveen, esto se traduce en oportunidades de inversión concretas  en los mercados cotizados y privados: desde compañías eléctricas posicionadas para aprovechar  el crecimiento de los beneficios cada vez más rápido hasta inversiones privadas en  infraestructuras de generación de energía limpia, almacenamiento de energía y la construcción  de centros de datos que sostienen el crecimiento de la IA», comenta el responsable de Nuveen.

Un dato relevante de la encuesta es que el 64% de las instituciones coincide en que el rápido crecimiento previsto de la demanda energética refuerza las oportunidades de inversión en energías limpias. Los proyectos de  innovación energética y de infraestructuras son los que más inversión reciben por parte de los  inversores centrados en el impacto. 

El comercio, los aranceles y la geopolítica provocan cambios en las carteras 

Casi todos los encuestados (el 91%) realizaron cambios en sus carteras debido a cuestiones comerciales, arancelarias y geopolíticas en 2025. Entre los inversores que reasignaron capital  por regiones, más de un tercio (36%) aumentó su exposición a Europa, lo que refleja un cambio estratégico hacia la diversificación ante el incremento de la incertidumbre.  

En el caso de los inversores que reasignaron capital por sectores, los más citados fueron la tecnología relacionada con la IA (computación en la nube, aprendizaje automático,  automatización industrial), el crédito alternativo y el capital privado, las criptomonedas, la  tecnología blockchain y los activos digitales, la energía (renovables, semiconductores,  suministros públicos), la ciberseguridad y la sanidad (biotecnología, farmacia, ciencias de la  vida). 

Si bien el 74% de los encuestados opina que 2025 fue más positivo que negativo para sus  carteras, casi la mitad (44%) coincide en que las medidas arancelarias y comerciales sin precedentes adoptadas en 2025 tendrán repercusiones duraderas en la estrategia de inversión.  De cara al futuro, el 48% de los inversores espera que el dominio del mercado de capitales  estadounidense disminuya durante la próxima década. 

Las expectativas de los inversores respecto a las bajadas de tipos están divididas. Casi la mitad  (47%) de los encuestados espera recortes graduales y constantes de los tipos de interés de la Reserva Federal de EE.UU., lo que impulsaría a los mercados, frente al 32% que prevé recortes de tipos irregulares o imprevisibles, lo que causaría volatilidad. El 12% de los encuestados prevé una pausa en los recortes de tipos o que estos se retrasen debido al regreso de la inflación,  mientras que el 8% indicó que esperaba una aceleración de los recortes por el temor a una  mayor ralentización económica.  

Aceleración y diversificación en mercados privados 

Alrededor de ocho de cada diez inversores (81%) tienen previsto aumentar las asignaciones a los  mercados privados en los próximos cinco años, y más de la mitad (51%) contempla incrementarlas en sus carteras entre cinco y 15 puntos porcentuales. Las infraestructuras privadas, la deuda corporativa y el capital privado son las principales opciones de inversión alternativa/privada en los próximos dos años. El 43% de las instituciones prevé aumentar sus asignaciones a infraestructuras privadas y deuda corporativa, seguidas de cerca por el capital  privado (42%).  

«La magnitud y el ritmo del capital institucional que fluye hacia los mercados privados sigue siendo considerable. Los inversores institucionales están aprovechando al máximo la poderosa combinación de ventajas que ofrecen los mercados privados: diversificación  frente a la incertidumbre de los mercados cotizados, mayor generación de rentas y potencial de  mejorar la rentabilidad ajustada al riesgo. Gracias a las nuevas tecnologías, que permiten integrar de manera más eficaz las inversiones en mercados privados en las carteras existentes, esperamos que este cambio estructural se acelere, sobre todo a medida que los inversores busquen resiliencia en un entorno de volatilidad persistente», concluye Steel.  

Pese a que la diversificación es una ventaja crucial para las carteras del mercado privado, casi la mitad (46%) de las instituciones coincide en que la diversificación de su asignación de crédito alternativo es una prioridad para los próximos cinco años. Las opciones preferidas para la inversión en renta fija privada son las empresas privadas con calificación de grado de inversión (44%), la deuda privada de infraestructuras con calificación  de grado de inversión (44%) y los valores respaldados por activos (ABS) privados (40%).  Además, casi la mitad de los inversores (46%) tiene previsto añadir uno o dos nuevos tipos de inversiones en crédito alternativo en los próximos dos años, y el 15% tiene previsto añadir tres o más. 

Además de aumentar la diversificación dentro de los mercados privados, los inversores buscan diversificar fuera de los mercados desarrollados. De los inversores que tienen previsto aumentar  sus asignaciones a la renta fija pública por debajo del grado de inversión, el 48% tiene previsto  incrementar sus asignaciones a la deuda de mercados emergentes, frente al 27% del año pasado. 

Fundeen abre la inversión en explotaciones agrícolas profesionales a nuevos perfiles inversores

  |   Por  |  0 Comentarios

Foto cedidaFundeen

La agricultura profesional española está viviendo una profunda transformación impulsada por la tecnificación, la profesionalización de la gestión y la creciente demanda internacional de cultivos de alto valor como aguacate, cítricos y olivar. Sin embargo, la inversión directa en este tipo de activos ha estado históricamente reservada a grandes patrimonios e inversores institucionales debido a las elevadas barreras de entrada y a la complejidad de su gestión.

Fundeen, plataforma de financiación participativa regulada por la Comisión Nacional del Mercado de Valores (CNMV) especializada en inversiones sostenibles, quiere contribuir a cambiar esa realidad incorporando los activos agroalimentarios a su plataforma de inversión. Esta nueva línea permitirá a nuevos perfiles inversores acceder a explotaciones agrícolas profesionales a través de un modelo regulado, digital y basado en la economía real.

Desarrollada en esta primera etapa junto a Aurea Agro, filial del grupo Aurea Capital, la iniciativa nace con el objetivo de acercar oportunidades de inversión vinculadas al sector primario a una comunidad cada vez más interesada en activos tangibles, sostenibles y conectados con el territorio. «Durante años, la inversión en activos agrícolas de calidad ha estado fuera del alcance de la mayoría de los inversores. Con esta nueva línea de inversión queremos abrir la puerta a una nueva forma de participar en la economía real, con la misma transparencia y rigor que ya ofrecemos en energías renovables», es lo que señala Nacho Bautista, CEO de Fundeen.

La incorporación del sector agroalimentario responde a la estrategia de diversificación de Fundeen hacia nuevos verticales de inversión vinculadas a la sostenibilidad y los activos reales. Tras consolidarse en el ámbito de las energías renovables, la compañía amplía ahora su actividad con el objetivo de ofrecer nuevas oportunidades a su comunidad inversora. Actualmente, la plataforma cuenta con más de 20.000 usuarios registrados, cerca de 3.000 inversores activos, más de 38 proyectos financiados y más de 35 millones de euros canalizados. Con sede principal en Ávila y certificación B Corp, opera en ámbitos como solar fotovoltaica, eólica, agrovoltaica, movilidad eléctrica, absorción de CO2 y almacenamiento de baterías.

Invertir en agricultura profesional

La nueva línea de inversión agroalimentaria pondrá el foco en explotaciones agrícolas profesionales vinculadas a cultivos de alto valor como aguacate, cítricos, olivar, almendro y, potencialmente, pistacho. Los proyectos seleccionados deberán contar con un historial de gestión verificable, encontrarse en producción o transformación y generar impacto económico en el territorio. La iniciativa busca canalizar inversión hacia un sector que necesita financiación para seguir modernizándose, incorporar tecnología, mejorar su competitividad y reforzar cadenas de producción de proximidad.

En esta primera etapa, Fundeen contará con el apoyo de Aurea Agro, firma especializada en inversión y gestión de activos agrícolas. La compañía aportará su experiencia en identificación de oportunidades, análisis agronómico, gestión operativa y seguimiento de los proyectos sobre el terreno. Por otra parte, Jose María Criado, director de Inversiones de Aurea Agro señala: «La agricultura profesional está viviendo un profundo proceso de transformación impulsado por la tecnificación, la mejora de la gestión y nuevas fórmulas de financiación. Nuestra colaboración con Fundeen permite acercar esa evolución a un espectro mucho más amplio de inversores»

Primera operación en activos agroalimentarios

La primera operación de esta nueva línea será en una finca ubicada en Huelva. La operación se estructurará como equity, permitiendo a los participantes convertirse en accionistas del proyecto y beneficiarse tanto de la evolución de la explotación como de la posible revalorización del activo. En futuras operaciones, Fundeen podrá trabajar con estructuras tanto de capital como de deuda, en función de las necesidades de cada proyecto.

Llegó el «Nearshoring 2.0» y repuntan los usos mixtos en Norteamérica, según AMEFIBRA

  |   Por  |  0 Comentarios

Foto cedida

En un contexto de reconfiguración acelerada de las cadenas de suministro globales, los principales directores de los fideicomisos de inversión en bienes raíces de México (FIBRAs), coincidieron en que el fenómeno del nearshoring ha dejado de ser una tendencia coyuntural para convertirse en un cambio estructural de largo plazo que está redefiniendo el mapa inmobiliario de Norteamérica.

Además, el repunte de los usos mixtos (conocidos en inglés como mixed-use developments o MUDs) son una realidad en la región, refiriéndose a la planificación y desarrollo inmobiliario que integra espacios residenciales, comerciales, de oficinas, ocio y áreas verdes dentro de un mismo edificio o complejo transitable.

Durante el FibraDay 2026, foro organizado por la Asociación Mexicana de FIBRAs Inmobiliarias (AMEFIBRA), líderes del sector institucional delinearon lo que denominaron una nueva etapa del fenómeno: el “Nearshoring 2.0”, caracterizado por una mayor integración regional, presión sobre infraestructura crítica y la consolidación de México como pieza central de la estrategia manufacturera de Norteamérica.

El panel central, titulado “El papel estratégico de las FIBRAs en la reconfiguración productiva de Norteamérica”, fue moderado por Lyman Daniels, presidente de CBRE México, Colombia y Costa Rica, quien planteó que el debate ya no gira en torno a la existencia del nearshoring, sino a sus implicaciones estructurales. “La pregunta ya no es si el fenómeno es real, sino cómo está cambiando estructuralmente a México”, señaló Daniels, al proponer el concepto de “Nearshoring 2.0”.

Uno de los puntos más reiterados por los participantes fue la fortaleza estructural de la región de Norteamérica como bloque económico. De acuerdo con Gonzalo Robina, director general de FIBRA UNO, aproximadamente el 85% de la producción regional se consume dentro de la propia región, un nivel de integración significativamente superior al de otras economías exportadoras.

Este dato fue utilizado para reforzar la tesis de que América del Norte cuenta con una ventaja competitiva sostenida en términos de autosuficiencia y resiliencia ante disrupciones globales, particularmente frente a Asia y Europa.

En este contexto, los panelistas coincidieron en que la infraestructura —especialmente energética, logística y de agua— será el factor determinante para capitalizar la relocalización de cadenas productivas.

Desde la perspectiva inmobiliaria, el debate se centró en cómo está evolucionando la demanda hacia corredores industriales menos tradicionales. Simon Hanna, director general de FIBRA Macquarie, señaló que el valor de los activos se está desplazando hacia mercados secundarios dentro de los principales corredores industriales, impulsado por la disponibilidad de energía y agua, elementos que hoy se han convertido en variables críticas para la instalación de nuevas operaciones manufactureras.

La conclusión general es que la ubicación ya no se define únicamente por proximidad logística, sino por la capacidad de los mercados locales para garantizar condiciones operativas completas para empresas globales.

Retail y oficinas: segmentos que sorprenden en el ciclo

Aunque el sector industrial sigue siendo el principal beneficiario del fenómeno de relocalización, el panel destacó dinámicas relevantes en otros segmentos del mercado inmobiliario. En el caso del retail, Gonzalo Robina destacó la fortaleza del consumo interno en México y la recuperación del poder de fijación de precios en arrendamientos comerciales. Según explicó, los incrementos en rentas durante renovaciones contractuales están alcanzando niveles comparables —e incluso superiores en algunos casos— a los del segmento industrial.

Este comportamiento ha impulsado el desarrollo de nuevos proyectos comerciales y de usos mixtos, en línea con la creciente demanda urbana. Por otro lado, Salvador Daniel, director general de FIBRA Danhos, subrayó que el segmento de oficinas premium comienza a mostrar señales de recuperación estructural, impulsado por la escasez de grandes bloques de espacio Clase A en mercados primarios.

México como estrategia de largo plazo

En la parte final del panel, los participantes coincidieron en que México no solo está beneficiándose de una tendencia global, sino que se ha consolidado como un eje estratégico dentro de la reconfiguración productiva de Norteamérica. Jorge Girault, director general de FIBRA Prologis, enfatizó que el país no debe ser visto como una oportunidad táctica, sino como una plataforma estructural de largo plazo para la inversión industrial global.

“México es una estrategia”, sintetizó Girault, al subrayar las ventajas competitivas del país frente a otros destinos de manufactura como Vietnam.

Un sector en consolidación histórica

El FibraDay 2026 también sirvió como contexto simbólico para el sector, al coincidir con el 15 aniversario de la llegada de las FIBRAs a México y el décimo aniversario de AMEFIBRA.

En este periodo, el sector inmobiliario institucional ha evolucionado hasta convertirse en uno de los pilares de la infraestructura productiva del país, consolidando su papel como vehículo clave para canalizar inversión, desarrollar parques industriales y soportar el crecimiento de las cadenas de valor regionales.

En conjunto, las conclusiones del foro reflejan una visión compartida: el nearshoring ha dejado de ser un fenómeno emergente para convertirse en una transformación estructural de largo plazo, en la que México ocupa una posición cada vez más central dentro del rediseño económico de América del Norte.

Geopolítica, IA y el futuro de la gestión de inversiones: las grandes fuerzas que redefinen los portafolios globales y locales

  |   Por  |  0 Comentarios

Foto cedida

En un entorno global marcado por cambios acelerados en el equilibrio de poder, la disrupción tecnológica y la evolución de los mercados privados, el evento de Morningstar Wealth que se llevó a cabo en el emblemático Navy Pier de Chicago, Estados Unidos, encabezado por su presidente Daniel Needham, reunió a figuras clave del mundo académico, la gestión de activos y la estrategia de inversión para discutir qué factores realmente están definiendo la construcción de portafolios en el ciclo actual tanto a nivel global como regional.

Uno de los diálogos centrales del encuentro fue el protagonizado por el analista geopolítico Walter Russell Mead, del Hudson Institute y columnista de The Wall Street Journal, quien planteó que el entorno internacional actual no puede entenderse como una ruptura total, sino como la evolución de patrones históricos más profundos.

Geopolítica: continuidad histórica y nuevas tensiones estratégicas

Mead sostuvo que la política exterior de Estados Unidos mantiene una sorprendente continuidad histórica, estructurada en torno a cuatro tradiciones intelectuales —hamiltoniana, wilsoniana, jeffersoniana y jacksoniana— que siguen influyendo en las decisiones contemporáneas. Desde esta perspectiva, los debates actuales no son anomalías, sino la manifestación de tensiones permanentes dentro del pensamiento estratégico estadounidense.

En el contexto de la administración Trump, el analista destacó que la política exterior refleja una combinación de estas corrientes, particularmente la tensión entre el aislacionismo pragmático y el nacionalismo más asertivo, visible en temas como Irán, migración y el rol global de Estados Unidos.

Sobre China, Mead fue enfático al señalar que, si bien se trata del principal desafío estratégico de largo plazo para Occidente, la relación no necesariamente debe derivar en un conflicto inevitable. En su visión, la clave estará en el desarrollo económico de Asia y en la construcción de equilibrios regionales sostenibles que reduzcan incentivos de confrontación directa.

Tecnología e inteligencia artificial: el nuevo eje de la economía política

Uno de los puntos más relevantes del panel fue el análisis del impacto de la inteligencia artificial y el sector tecnológico en la reconfiguración del capitalismo estadounidense. Según Mead, la irrupción de la IA no solo transformará la productividad, sino que alterará la estructura misma del poder económico y político.

A diferencia de las corporaciones multinacionales tradicionales, muchas empresas tecnológicas actuales dependen menos de cadenas globales de suministro y más de ecosistemas digitales, lo que redefine sus incentivos frente a políticas comerciales y laborales.

El académico advirtió que la automatización de procesos en el sector público y privado podría generar importantes ganancias de eficiencia, pero también desplazamientos laborales significativos. El reto, subrayó, será asegurar que los beneficios de esta transformación se distribuyan de manera amplia, evitando nuevas brechas estructurales.

Inteligencia artificial y asesoría financiera: el valor del juicio humano

En una intervención posterior, el CEO de Morningstar Kunal Kapoor abordó cómo la inteligencia artificial está transformando la industria de asesoría financiera. Su tesis central fue clara: la IA no sustituirá a los asesores, pero sí elevará el estándar de lo que se espera de ellos.

Kapoor argumentó que, a medida que las herramientas automatizadas resuelven preguntas básicas y democratizan el acceso a la información financiera, el valor del asesor migrará hacia el juicio, el contexto y la personalización de estrategias.

“El reto ya no es responder preguntas, sino identificar qué es lo realmente importante dentro de la situación financiera del cliente”, fue una de las ideas centrales expuestas durante su intervención.

Mercados privados y públicos: convergencia estructural

Otro eje relevante fue el creciente papel de los mercados privados en la construcción de portafolios. Kapoor destacó que las empresas permanecen privadas por más tiempo, concentrando una mayor proporción de la creación de valor fuera de los mercados públicos tradicionales.

En paralelo, instrumentos como el crédito privado y los vehículos semilíquidos han crecido de forma acelerada, ampliando las alternativas de diversificación para inversionistas institucionales y sofisticados. Sin embargo, advirtió que estos instrumentos requieren un análisis más profundo en términos de liquidez, costos y transparencia.

Gestión activa: el caso de la disciplina a largo plazo

Uno de los paneles más observados fue el protagonizado por el gestor de Will Danoff, administrador del fondo Fidelity Contrafund, junto con Robby Greengold de Morningstar.

Danoff destacó que la base de la gestión activa exitosa se encuentra en la investigación profunda y en la capacidad de identificar ventajas competitivas sostenibles. En su caso, el acceso al ecosistema de análisis de Fidelity Investments ha sido clave para construir una visión amplia del mercado.

El gestor subrayó tres principios fundamentales: mantener un universo de inversión amplio, identificar compañías con liderazgo excepcional —frecuentemente lideradas por fundadores— y permitir que los ganadores compongan valor en el tiempo, evitando la tentación de reaccionar excesivamente a la volatilidad de corto plazo.

Crédito privado vs crédito público: competencia o complementariedad

En otro panel, representantes de Blackstone, PIMCO, Cliffwater y Morningstar discutieron la evolución del mercado de crédito en un entorno de tasas más altas.

La conclusión general fue que el crédito privado y el crédito público no deben verse como alternativas excluyentes, sino como herramientas complementarias dentro de una estrategia de asignación de activos.

El crédito privado ofrece flexibilidad y soluciones personalizadas para los emisores, mientras que el crédito público sigue siendo atractivo por su liquidez y eficiencia en la formación de precios. En este contexto, la selección de gestores se vuelve un factor determinante, especialmente conforme el ciclo de crédito madura y aumentan los riesgos de estrés financiero.

Hospitalidad, relaciones y el valor humano en la gestión de patrimonios

Uno de los momentos más distintivos del evento fue la intervención del autor y empresario Will Guidara, quien llevó el concepto de “hospitalidad no razonable” al terreno de la asesoría financiera.

Guidara, conocido por su trayectoria en la alta gastronomía, argumentó que la industria de la gestión patrimonial está subestimando su naturaleza fundamentalmente relacional. En su visión, en un mundo dominado por la automatización, la conexión humana se ha convertido en un activo escaso y altamente valioso.

Su propuesta se basa en tres principios: la conexión humana como diferenciador central, la superación constante de expectativas y la aplicación intencional de creatividad en cada interacción con el cliente.

Una industria en transformación simultánea

En conjunto, las distintas intervenciones del evento de Morningstar reflejan una industria en transición estructural. La convergencia entre geopolítica, tecnología, mercados privados y nuevas expectativas de los inversionistas está redefiniendo no solo la forma en que se construyen portafolios, sino también el rol de los asesores y gestores.

Más allá de las diferencias entre paneles, el mensaje transversal fue consistente: el futuro de la inversión dependerá tanto de la comprensión de fuerzas macro globales como de la capacidad de integrar tecnología sin perder el juicio humano que históricamente ha guiado las decisiones financieras.

Fondos mutuos en Perú desafían incertidumbre electoral y consolidan crecimiento

  |   Por  |  0 Comentarios

ETF UCITS activo renta variable EEUU
Wikimedia Commons

La industria peruana de fondos mutuos continúa expandiéndose y marcando máximos históricos pese a la reciente incertidumbre asociada al proceso electoral presidencial, así como a la constante inestabilidad política, en una muestra de la creciente confianza de los inversionistas y de la consolidación del mercado de gestión de activos en el país.

De acuerdo con la Asociación de Administradoras de Fondos del Perú (FMP), al cierre de mayo el patrimonio administrado por la industria ascendió a 63.461 millones de soles, equivalente a 18.590 millones de dólares, cifra que representa un crecimiento de 21,3% en los últimos doce meses y un avance mensual de 2,6%, estableciendo un nuevo récord para el sector.

El número de participantes llegó a 516.989 inversionistas, con un incremento de 16,3% respecto al mismo periodo del año anterior y de 0,74% frente al mes previo, reflejando una tendencia sostenida de incorporación de nuevos ahorradores al mercado.

Fernando Osorio, secretario general de la Asociación de Administradoras de Fondos del Perú, destacó que la industria ha mantenido una trayectoria de crecimiento en los últimos meses, a pesar del entorno de incertidumbre derivado de las elecciones presidenciales.

En lo que va de 2026, el patrimonio administrado acumula un crecimiento de 8,1%, mientras que el número de inversionistas ha aumentado 5,5%.

La estructura del mercado continúa dominada por los fondos de deuda, que concentran 66% del patrimonio total administrado, mientras que los fondos de fondos representan 43,2% de los recursos gestionados. La oferta disponible alcanza actualmente 206 fondos mutuos.

Además del crecimiento en activos y participantes, la industria ha mostrado un desempeño favorable en términos de rendimientos.

Entre los productos denominados en moneda local, el fondo IF Acciones Interfondo registra una ganancia de 18,9% en soles en lo que va del año y un rendimiento acumulado de 53,9% en los últimos doce meses, convirtiéndose en el fondo más rentable en ambas categorías.

Por su parte, en dólares, el producto con mejor desempeño continúa siendo el Fondo Bursátil Van Eck El Dorado Peru ETF, que acumula una rentabilidad de 22,6% en lo que va de 2026 y de 78% en los últimos doce meses.

La Asociación de Administradoras de Fondos del Perú destacó que los fondos mutuos ofrecen una alternativa flexible de inversión, con montos de entrada accesibles desde 20 soles o cinco dólares, además de proporcionar gestión profesional y mayor liquidez frente a instrumentos tradicionales como las cuentas de ahorro o los depósitos a plazo.

La industria peruana de fondos mutuos está integrada por BBVA Asset Management SAF, Credicorp Capital SAF, Fondos Sura SAF, Interfondos y Scotia Fondos, entidades supervisadas por la Superintendencia del Mercado de Valores (SMV).

Los datos más recientes muestran que, aun en un entorno de volatilidad política, el mercado de fondos mutuos peruano mantiene una trayectoria de expansión respaldada por un creciente número de inversionistas y por la búsqueda de alternativas con mayores rendimientos y diversificación.

América Latina cambia de rey: las stablecoins superan a Bitcoin

  |   Por  |  0 Comentarios

Foto cedida

Las stablecoins, activos digitales vinculados principalmente al dólar estadounidense, se consolidaron como la categoría de criptomonedas más importante de América Latina, desplazando por primera vez a Bitcoin y confirmando un cambio estructural en la manera en que usuarios e instituciones utilizan los activos digitales.

De acuerdo con el reporte Stablecoin Landscape in Latin America, presentado por Bitso durante la Stablecoin Conference 2026, las stablecoins respaldadas por dólares como USDC y USDT representaron el 40% de todas las compras de activos digitales realizadas por los más de 10 millones de usuarios de la plataforma en 2025, muy por encima del 18% correspondiente a Bitcoin.

El estudio muestra que los usuarios latinoamericanos están dejando de utilizar estos instrumentos únicamente para invertir en otros criptoactivos y cada vez más los emplean como una representación digital del dólar para preservar valor, realizar pagos y acceder a mercados internacionales.

Pero, el fenómeno ya no se limita al segmento minorista. Durante la primera mitad de 2026, los volúmenes de transacciones con stablecoins procesados por Bitso Business crecieron 81% respecto al mismo periodo del año anterior, impulsados por una creciente demanda de soluciones de pagos, administración de tesorería y liquidez internacional.

Fundada en México en 2014, Bitso es una de las principales empresas de servicios financieros digitales de América Latina y uno de los mayores actores del ecosistema de activos digitales de la región. La compañía atiende a más de 10 millones de usuarios y cerca de 1.900 clientes institucionales, con operaciones en México, Brasil, Argentina y Colombia, además de ofrecer infraestructura para pagos y operaciones transfronterizas a través de Bitso Business.

El reporte, elaborado con una muestra de más de 1.900 clientes institucionales, revela además que más del 60% de los nuevos usuarios corporativos incorporados este año provinieron de instituciones financieras tradicionales, entre ellas bancos y proveedores regulados de servicios de pago, superando ampliamente a las empresas nativas del ecosistema cripto.

La tendencia refleja una creciente integración entre las finanzas tradicionales y la infraestructura basada en blockchain, en un proceso que Bitso define como una nueva etapa de «finanzas híbridas».

Según la compañía, América Latina se ha convertido en uno de los principales laboratorios para la denominada «dolarización digital», un fenómeno en el que personas y empresas recurren a stablecoins para proteger su patrimonio y realizar operaciones internacionales de manera más eficiente.

El informe concluye que estos activos están dejando atrás su papel como herramientas asociadas al mercado cripto para convertirse en una infraestructura financiera utilizada cada vez más por empresas y entidades bancarias, lo que podría redefinir el funcionamiento de los pagos y las finanzas en la región durante los próximos años.

NAV lending: cómo el apalancamiento a nivel de fondos está redefiniendo la liquidez —y el riesgo— en private markets

  |   Por  |  0 Comentarios

Foto cedida

Una nueva capa se ha formado en la parte superior de la estructura de capital de private markets, y ha crecido más rápido de lo que la mayoría de los allocators ha tenido tiempo de evaluar.

El NAV lending —facilidades crediticias otorgadas a fondos utilizando como colateral el valor agregado de sus posiciones subyacentes— pasó de ser una solución de nicho a convertirse en un mercado de aproximadamente USD 150 mil millones outstanding. S&P Global y grandes lenders especializados en fund finance proyectan que la emisión anual podría alcanzar entre USD 50 mil millones y USD 100 mil millones hacia el final de la década.

El crecimiento del segmento ha generado uno de los debates más intensos de los últimos años en la industria.

LPs, reguladores y observadores académicos cuestionan si las facilidades NAV representan una herramienta legítima para administrar liquidez y ejecutar inversiones accretive, o si distorsionan retornos reportados y concentran apalancamiento oculto en una etapa del ciclo donde las salidas siguen limitadas.

La respuesta es más matizada de lo que cualquiera de los dos extremos sugiere, y resulta especialmente relevante para wealth managers enfocados en clientes U.S. Offshore y latinoamericanos, cuyos portafolios ya están expuestos a NAV lending —muchas veces sin saberlo— a través de sus compromisos en fondos primarios.

Qué hace realmente el NAV lending

Una facilidad NAV es un préstamo o línea revolvente otorgada a un vehículo de inversión, garantizada por el valor patrimonial del portafolio del fondo.

Los loan-to-value ratios normalmente oscilan entre 5 % y 30 % del NAV, mientras que los covenants requieren valuaciones continuas y restricciones sobre cambios en la composición del portafolio.

El pricing depende de la madurez del fondo, la calidad del portafolio y el nivel de LTV; históricamente, las facilidades mid-cycle se han estructurado con spreads de entre 600 y 900 puntos básicos.

Los usos legítimos son múltiples y ampliamente documentados.

Un GP puede utilizar una facilidad NAV para financiar follow-on investments, bridge financings en fondos parcialmente liquidados, refinanciar deuda costosa a nivel de portfolio companies, proteger derechos de pre-emption o manejar el timing de exits.

En cada uno de estos casos, el apalancamiento tiene un propósito claro y está vinculado a creación esperada de valor.

El uso más controversial es el financiamiento de distribuciones.

Un fondo que aún no ha monetizado compañías del portafolio, pero desea devolver capital a los LPs, puede endeudarse contra el NAV y distribuir esos recursos, generando retornos ponderados por tiempo más tempranos y un IRR interino más atractivo.

Esta práctica es la que ha recibido mayor escrutinio.

Sin embargo, los datos sugieren que su uso es menos frecuente de lo que implica la narrativa pública. With Intelligence y diversas encuestas de lenders muestran que los préstamos NAV destinados a financiar distribuciones disminuyeron significativamente desde el pico alcanzado en 2023, mientras que la mayoría de las emisiones recientes se destinó a inversiones defensivas o accretive, y no a manufacturar retornos artificialmente.

El caso a favor de las facilidades NAV

Existen tres argumentos sólidos que respaldan el uso prudente de NAV lending en portafolios maduros de private markets.

Primero: optionality.

Un GP con un fondo de USD 5 mil millones en su séptimo año puede identificar una oportunidad follow-on de alta convicción con potencial de retornos significativos, pero sin capital no llamado disponible.

Sin una facilidad NAV, el GP tendría que dejar pasar la oportunidad o solicitar capital adicional a los LPs, algo que ambas partes probablemente preferirían evitar en etapas avanzadas del ciclo del fondo.

Una facilidad NAV bien estructurada crea optionality sin alterar la arquitectura del vehículo.

Segundo: eficiencia de capital.

Devolver capital anticipadamente a los LPs —incluso si proviene temporalmente de deuda— puede reducir el costo total de capital del inversionista y acelerar la reinversión en nuevos vintages.

Siempre que la facilidad NAV sea repagada mediante realizaciones genuinas del portafolio y el costo del financiamiento sea inferior al retorno esperado de los activos subyacentes, la ecuación financiera puede resultar positiva tanto para el GP como para el LP.

Tercero: manejo de riesgo.

El uso defensivo de NAV lending —estabilizar una portfolio company durante una desaceleración, refinanciar deuda covenant-light próxima a vencimiento o respaldar una combinación estratégica— puede preservar enterprise value que de otra manera se deterioraría.

En muchos casos, el costo de la facilidad es inferior al costo económico de una venta forzada.

El caso en contra

Las preocupaciones también están plenamente justificadas.

Primero: distorsión del IRR.

Incluso cuando la facilidad NAV se utiliza de manera productiva, el timing de los retornos hacia los LPs cambia.

Un inversionista que compare dos fondos con idéntico desempeño subyacente, pero distinto uso de NAV lending, no puede depender únicamente del headline IRR.

El ajuste requerido —esencialmente recalcular el IRR considerando únicamente exits reales subyacentes— rara vez aparece en reportes estándar.

Segundo: cross-collateralization.

Las facilidades NAV crean gravámenes a nivel del fondo.

Un subconjunto de portfolio companies termina soportando indirectamente el riesgo crediticio de todo el portafolio.

En escenarios de estrés, esto puede limitar la flexibilidad del GP y generar resultados inesperados para acreedores de compañías individuales y coinversionistas minoritarios.

Tercero: apalancamiento sistémico.

La escala agregada del NAV lending creció simultáneamente con continuation funds, restructuraciones GP-led y otras herramientas diseñadas para extender liquidez.

Si múltiples fondos dentro de una misma plataforma mantienen facilidades NAV simultáneamente, una corrección coordinada podría presionar decisiones de exit de maneras que divergen de las preferencias de LPs individuales.

Lo que LPs y wealth managers deberían preguntar

Tres preguntas deberían formar parte obligatoria de cualquier proceso de due diligence a partir de 2026.

¿Cuál es la política de NAV facilities del GP a nivel de toda su plataforma?

Una política escrita y clara —incluyendo usos permitidos, límites máximos de LTV, aprobaciones de gobierno corporativo y frecuencia de disclosure— es señal de un sponsor que ha pensado seriamente el tema. Su ausencia es una bandera roja.

¿Qué facilidades existen actualmente a nivel del fondo y con qué propósito?

Cada vez más GPs incluyen esta información en reportes trimestrales. Si el administrador de fondos o la plataforma patrimonial no presenta estos datos de manera estándar, esa brecha debe corregirse.

¿Cómo calcula el GP el desempeño subyacente del portafolio neto de los efectos del NAV lending?

Los LPs sofisticados ya solicitan cálculos de deleveraged IRR además del headline number. Los wealth managers que atienden clientes HNW deberían hacer exactamente lo mismo.

La implicación para allocators U.S. Offshore y Latinoamérica

Los wealth managers latinoamericanos y U.S. Offshore normalmente acceden a private markets globales a través de feeders en Cayman o Luxemburgo, los cuales heredan directamente el perfil de apalancamiento del master fund.

El uso de NAV facilities a nivel master impacta directamente a los clientes finales.

El advisor que no incorpora esta conversación en sus interacciones con clientes pierde credibilidad cuando un artículo periodístico o una acción regulatoria convierte el NAV lending en un tema de discusión masiva.

El NAV lending no es ni un escándalo ni un free lunch.

Es una herramienta financiera cuyo uso adecuado depende de disclosure transparente, límites conservadores de apalancamiento y reporting honesto de IRRs.

Los LPs y plataformas patrimoniales que desarrollen un framework sólido para evaluarlo asignarán capital de manera mucho más inteligente que aquellos que lo traten como un riesgo innombrable o como una característica invisible de los private markets modernos.  


Tribuna de opinión firmada por Juan Agualimpia, Chief Marketing Officer en LYNK Markets

Aseafi aborda los retos del asesoramiento en su Congreso Anual

  |   Por  |  0 Comentarios

Canva

El próximo 30 de junio, Aseafi organiza su Congreso Anual dirigido a profesionales del sector del asesoramiento financiero. El encuentro abordará algunos de los temas clave para las ESIS, como el contexto regulatorio, la adaptación del sector, el entorno tecnológico, la tokenización de activos y los criptoactivos. 

La agenda contará con la participación de representantes de entidades como CNMV, FOGAIN, GA_P, FINREG360, Openfinance, Flanks, WIO Capital, Wealthabout, EARA, Finect, Portfolio Stock Exchange, Ursus 3 Capital A.V. y Bitwise, entre otras. Y contará con ponentes de alto nivel como, por ejemplo, Gadea de la Viuda, presidenta de la Fundación Abante; Camino Hidalgo, técnico del departamento de supervisión de ESI-ECA CNMV; Carol Daunert, CEO de Diverinvest EAF; Gloria Hernández Aler, socia de finReg360; Pilar Galán Gavilá, socia responsable de Banca Privada y Gestión de Activos KPMG; y Horacio Encabo, director ESIs en Andbank España. Puede consultar la agenda completa en el siguiente enlace. 

El evento se celebrará en el Espacio Abante, en Plaza de la Independencia 6, Madrid, de 9:00h a 13:30h, y cuenta con el apoyo de las certificadoras EFPA, CFA, Value School, IEAF. Si quiere participar en el Congreso Anual, puede registrarse en el siguiente enlace.

Kenta Capital y Avalis lanzan un fondo de deuda con foco exclusivo en Cataluña

  |   Por  |  0 Comentarios

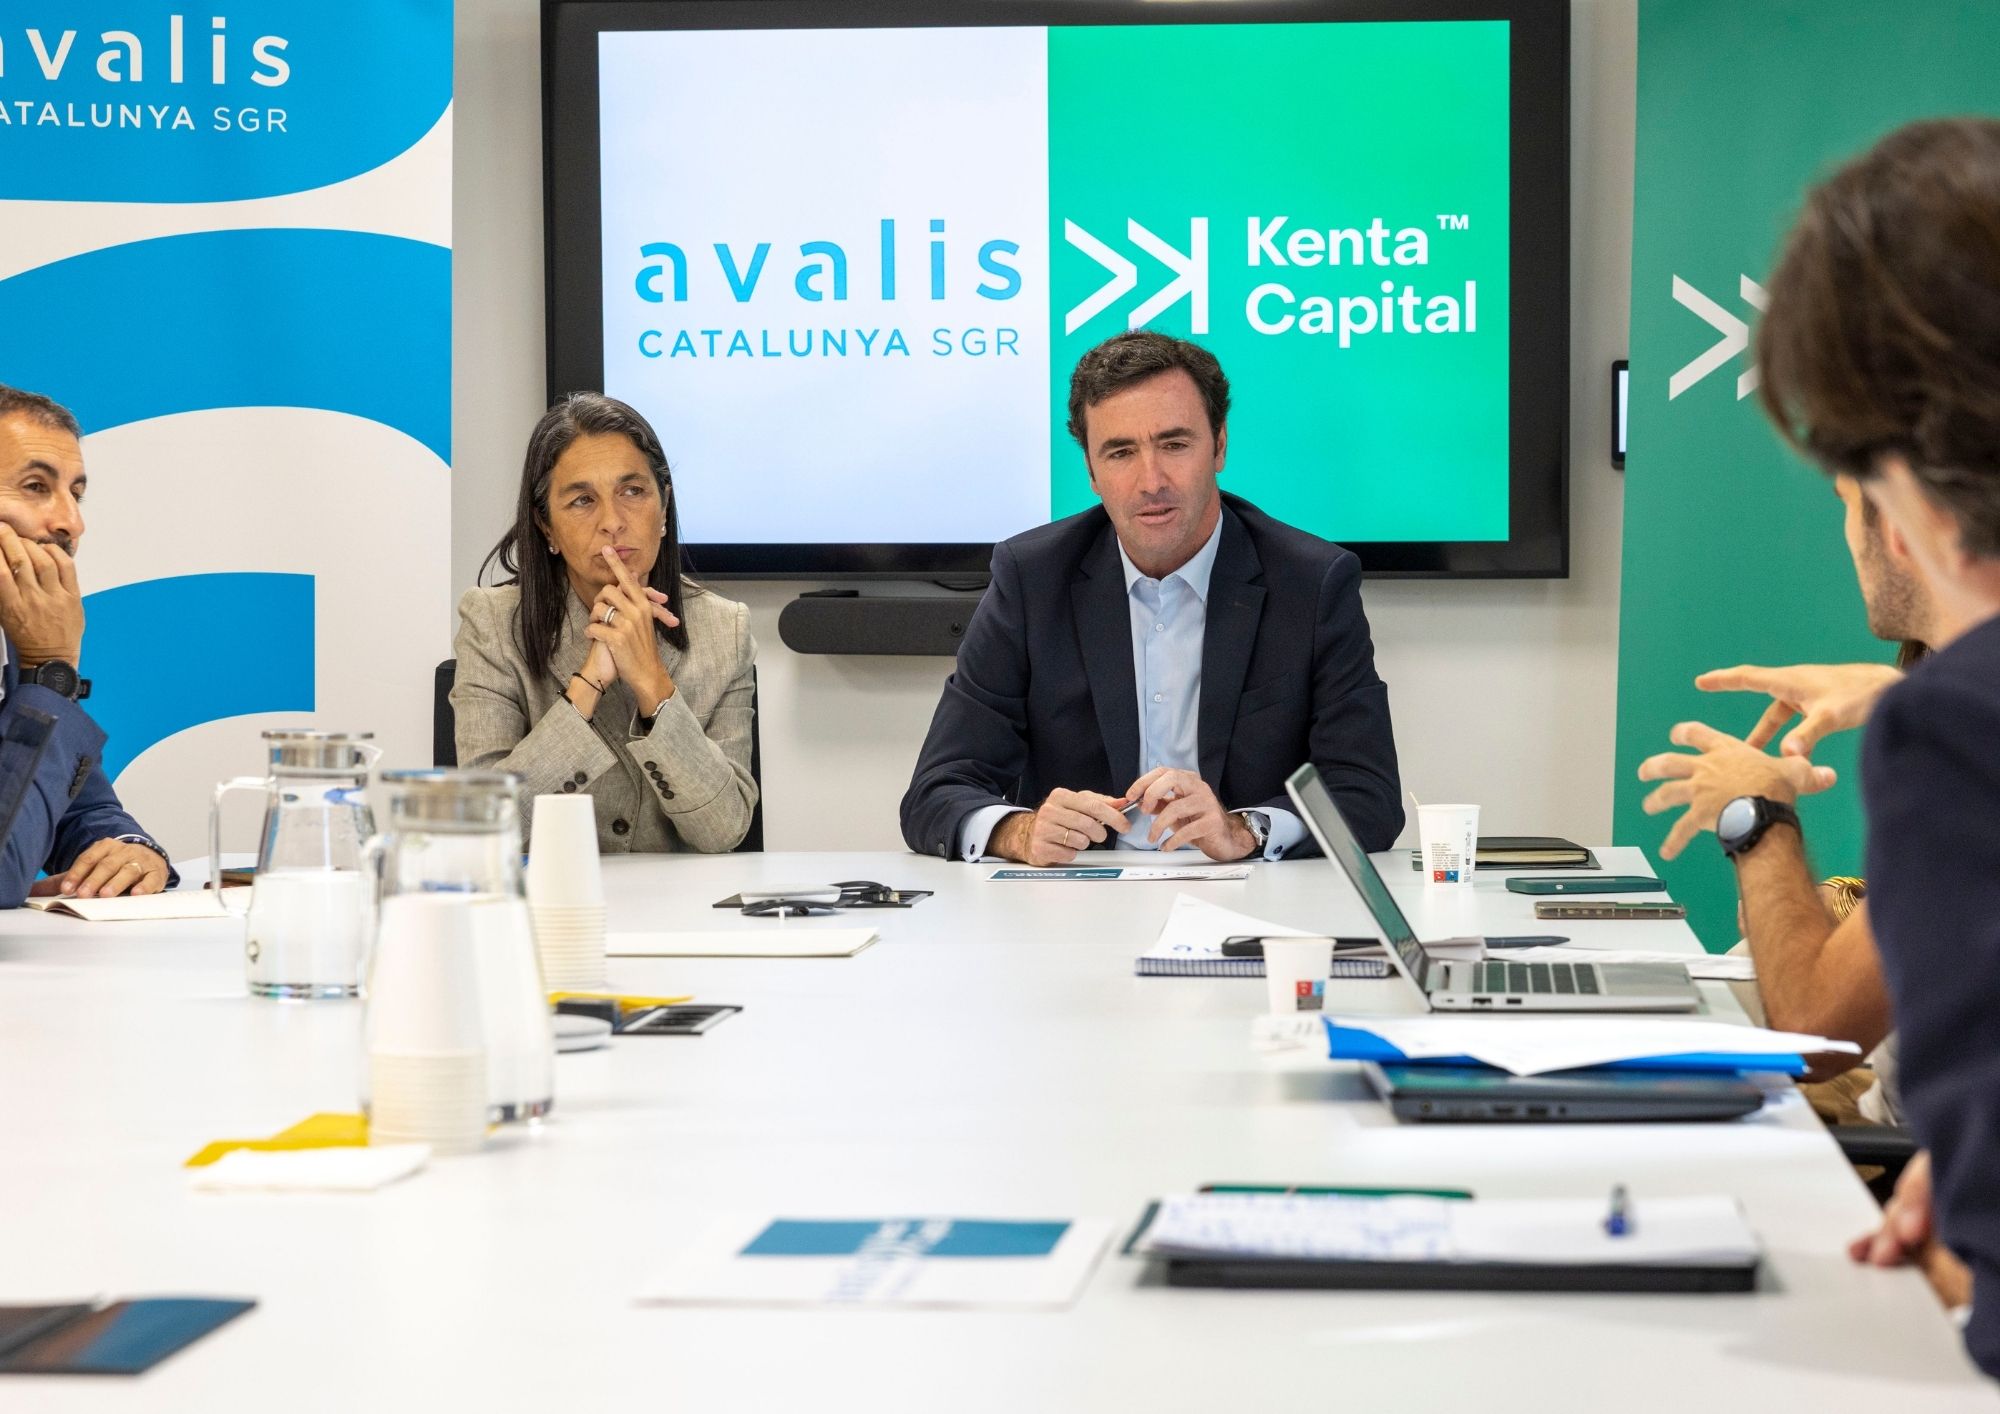
Foto cedidaKenta Capital: Centro de la imagen, de izquierda a derecha: Anna Alvarez, consejera delegada de Avalis, y Borja Bertrán, Managing Director & Co-founder de Kenta Capital

Kenta Capital, empresa especializada en el  asesoramiento en deuda que ofrece soluciones de financiación e inversión alternativas, y Avalis, sociedad de garantía recíproca de Cataluña, anuncian el lanzamiento de un fondo de deuda orientado a impulsar el crecimiento de pequeñas y medianas empresas en Cataluña.  

El vehículo de financiación cuenta con un tamaño inicial de 50 millones de euros y  ofrecerá préstamos de hasta 4 millones de euros por operación, en condiciones  competitivas, con una estructura de amortización bullet (única amortización a vencimiento) y plazos de entre cinco y siete años.  

Se trata de una iniciativa pionera para impulsar el crecimiento, tanto orgánico como  inorgánico, de empresas en Cataluña con ingresos de hasta 50 millones de euros,  una sólida posición en sus respectivos sectores y una estructura financiera equilibrada.  Aunque el fondo pone el foco en compañías industriales, también estará abierto a empresas de servicios que cumplan con los criterios establecidos. 

Este nuevo fondo sitúa a Avalis como la institución que facilita a las pymes catalanas el acceso a una estructura de financiación, a la que únicamente hasta ahora tenían acceso las grandes empresas y, todo en ello, en condiciones competitivas. Las estructuras de amortización bullet (amortización de capital a vencimiento) encajan perfectamente en empresas y proyectos en fase de crecimiento y expansión.

De esta manera, Avalis diversifica también su porfolio de productos y ofrece una nueva  propuesta de valor a las pymes catalanas llegando a ofrecer importes más altos, de hasta un máximo de 4M€. 

El objetivo del fondo es facilitar a las pymes el acceso a una fuente de financiación  complementaria a la bancaria, que les permita diversificar su endeudamiento, reforzar su estructura de balance, optimizar sus flujos de caja y abordar proyectos de crecimiento orgánico e inorgánico, sin necesidad de diluir su accionariado. 

El fondo ha contado con el apoyo de un grupo de inversores privados entre los que se  encuentran distintos family offices e inversores institucionales, en su mayoría de origen  catalán, así como el compromiso de tres entidades financieras muy vinculadas al apoyo  de la pequeña y mediana empresa, Kutxabank (actuando como banco agente), Unicaja  y Laboral Kutxa, que han aportado la financiación del vehículo.  

Igualmente cuenta, a través de Avalis, con el apoyo de CERSA, Compañía Española  de Reafianzamiento, entidad dependiente del Ministerio de Industria.  

Kenta Capital será responsable de la originación, análisis y estructuración de las  operaciones, mientras que Avalis desempeñará un papel clave aportando su amplio  conocimiento del tejido empresarial catalán y ofreciendo garantías en cada uno de los préstamos, contribuyendo a facilitar el acceso a financiación a un coste competitivo al  tejido empresarial catalán. 

Esta solución de financiación no busca reemplazar a la deuda bancaria, sino  complementarla, ofreciendo una alternativa adaptada a compañías que no siempre  encuentran financiación fuera de los estándares bancarios, por el tamaño de las  operaciones, la estructura de amortización o los plazos requeridos. 

Borja Bertrán, Managing Director & Co-founder de Kenta Capital: “En Kenta Capital, como especialistas en financiación alternativa, buscamos constantemente soluciones que se adapten a la realidad del mercado y a las necesidades concretas del tejido  empresarial para cada momento y circunstancia. Con este fondo, pionero y con  características únicas en Cataluña, queremos acompañar el crecimiento de las pymes catalanas junto a un socio de referencia como Avalis, facilitando el acceso a financiación  flexible para impulsar sus planes de desarrollo”. 

Anna Alvarez, consejera delegada de Avalis: “Para Avalis la creación de este fondo es un paso adelante para ofrecer a las empresas catalanas nuevas y mejores soluciones de financiación para impulsar su crecimiento. Esta alianza con Kenta Capital nos permite  ofrecer a las pymes catalanas un producto diferencial, con alto valor añadido, que facilita a las empresas abordar proyectos de crecimiento, con un retorno de la financiación al vencimiento, dando tiempo a la consolidación de la inversión«.  

Esta iniciativa se enmarca en la estrategia de Kenta Capital de desarrollar soluciones de financiación alternativa con foco regional. En esta línea, la firma ya ha impulsado un vehículo similar en el País Vasco y Navarra, en colaboración con Elkargi, a través del  cual ya se están formalizando operaciones. 

La firma mantiene su decidida apuesta por Cataluña, destacando el dinamismo y el potencial del tejido empresarial local. Con este fondo Avalis sigue apostando por mejorar y diversificar el acceso a la  financiación de proyectos viables de las pymes catalanas. 

Las empresas podrán solicitar financiación directamente a través de Kenta Capital o  mediante los canales habituales de Avalis, quienes evaluarán la idoneidad de cada  operación tras un análisis exhaustivo de las compañías.