“Existe una gran brecha entre Wall Street y la economía real, y esto representa una oportunidad para la gestión activa”

  |   Por  |  0 Comentarios

Foto cedida

¿Qué lecciones sobre diversificación puede dar un país que todavía hoy sigue con los tipos de interés al 0%, la tasa de inflación en el 1% y que solo tiene un 40% de deuda sobre el PIB? Hablamos de Suiza, que además cuenta con que su divisa es uno de los activos refugio de referencia en el mundo. Aunque la experiencia de los tipos cero haya dejado mal sabor de boca a muchos inversores, el país defiende su enfoque liberal: “A largo plazo, la inflación es el factor que, en realidad, obliga a pagar todas las exageraciones que se oyen de boca de los políticos. Por eso creo que contamos con un sistema político muy estable que contribuye a reducir la inflación y nos convierte en un lugar muy seguro, sobre todo para los inversores”, afirma Roger Ruegg, nuevo director de Multi Asset Solutions en Swisscanto desde el pasado mes de diciembre.

La renta fija —con segmentos especializados como los bonos contingentes convertibles (CoCos), los bonos híbridos y la deuda high yield garantizada—, la renta variable temática y los multiactivos son los tres pilares sobre los que descansa la gama de productos de Swisscanto. En un contexto marcado por el aumento del riesgo geopolítico y sus repercusiones sobre materias primas como el petróleo, el gas y el oro, la falta de sincronización entre los principales bancos centrales, las elevadas valoraciones bursátiles y las correcciones de la deuda soberana, construir carteras verdaderamente diversificadas resulta cada vez más complejo. Ruegg abordó estos desafíos y explicó la filosofía de inversión de Swisscanto recientemente para un grupo de periodistas internacionales que fueron invitados a la sede de Zurich de la entidad, incluyendo a Funds Society.

Listos para un rally de final de año

El experto considera que la economía mantiene una fortaleza sorprendente, pese a los aranceles y a otros factores que podrían haber debilitado los mercados de renta variable. Los indicadores PMI estadounidenses siguen mostrando solidez y la inversión en tecnología continúa siendo uno de los principales motores del crecimiento. A ello se suma que los indicadores técnicos y de momento respaldan el comportamiento de los activos de riesgo, mientras que el sentimiento inversor parece haberse vuelto más realista.

Aunque mantiene cierta cautela, Ruegg se muestra moderadamente optimista de cara a la segunda mitad del año. También observa señales de recuperación en la eurozona, que refuerzan sus perspectivas como inversor suizo y europeo. En cuanto a las elecciones legislativas de mitad de mandato en Estados Unidos, considera que, con independencia del resultado, la eliminación de la incertidumbre podría favorecer a los mercados.

Su escenario contempla una primera mitad del año positiva, seguida de cierta desaceleración y, posteriormente, un nuevo impulso hacia el cierre del ejercicio.

Resumen del posicionamiento

Los mercados emergentes siguen siendo la región preferida de Swisscanto. Su buen comportamiento, junto con el del sector tecnológico, ha contribuido a los resultados de las carteras, y la firma continúa encontrando valoraciones atractivas en estos mercados. Algunas correcciones recientes, especialmente en Corea del Sur y determinados valores emergentes, han abierto nuevas oportunidades, aunque las expectativas de los inversores siguen siendo elevadas. Esta preferencia no responde únicamente a una decisión de asignación de activos top down, sino también al trabajo de stock picking de los especialistas de la firma en mercados emergentes.

En política monetaria, la visión de Swisscanto es que el mercado está descontando más subidas de tipos de la Reserva Federal de las que finalmente podrían producirse. Ruegg cree que las expectativas actuales son excesivas y que una senda de tipos menos restrictiva de lo previsto sería positiva para los mercados. Asimismo, considera que el objetivo de inflación del 2% podría resultar demasiado bajo a largo plazo y que un rango del 2,5%-3 % sería “más realista”. La firma está sobrepondera la deuda pública global, pese a que las rentabilidades de los bonos estadounidenses superan el 5% en determinados tramos. La razón es su capacidad para diversificar las carteras en escenarios de recesión o ante una eventual corrección de las inversiones vinculadas a la inteligencia artificial (IA). Swisscanto no se posiciona actualmente para una recesión, pero considera conveniente mantener esta protección. Ruegg también mostró preferencia por los bonos soberanos australianos y la deuda de mercados emergentes denominada en moneda local.

En cambio, se mantienen infraponderados en deuda corporativa global, debido a la estrechez de los diferenciales de crédito. “Tampoco somos pesimistas sobre las perspectivas, pero no creemos que sea el segmento en el que debamos asumir riesgos”, aclaró Ruegg. La firma mantiene una sobreponderación en renta variable, apoyada en unos fundamentales sólidos y unos beneficios empresariales robustos. La fortaleza económica favorece, además, a los valores cíclicos, que Swisscanto sobrepondera frente a los defensivos. En términos geográficos, mantiene una posición favorable a Norteamérica y los mercados emergentes, donde identifica un mayor dinamismo de los beneficios empresariales. Europa y Japón presentan un posicionamiento más prudente, especialmente este último mercado, donde la infraponderación es más pronunciada.

Una lanza a favor de la gestión activa

Ruegg, que realizó su tesis doctoral sobre gestión activa, considera que el entorno actual ofrece argumentos sólidos a favor de este enfoque. “Es el momento de la gestión activa”, afirmó. Su principal argumento es la brecha entre el peso económico de las regiones y su representación en los índices bursátiles: “Existe una gran brecha entre Wall Street y la economía real”. Para ilustrarlo, explicó que, mientras que Estados Unidos representa aproximadamente el 29% del PIB mundial, concentra cerca del 63% del índice MSCI World. Europa, por su parte, aporta más del 20% de la economía global, pero su peso en el índice ha caído por debajo de ese nivel. Para Ruegg, estas diferencias ponen de manifiesto la importancia de seleccionar mercados y compañías en lugar de replicar pasivamente los índices.

El experto no considera que la IA vaya a convertirse necesariamente en una burbuja, aunque advierte de que algunas compañías con valoraciones muy elevadas podrían no cumplir las expectativas. Esta dispersión de resultados constituye, a su juicio, una oportunidad para la gestión activa.

Ruegg también rompió una lanza sobre la oportunidad histórica que representa esta oleada de innovación para las empresas europeas: “Europa debe reaccionar para cerrar esta brecha. Tenemos que conseguir que nuestro capital sea productivo e invertir también en empresas europeas para recuperar terreno frente a los beneficios empresariales estadounidenses. No podemos limitarnos a vivir de la riqueza acumulada en el pasado”.

IA: mucho potencial todavía por materializar

Para Ruegg, el rally tecnológico todavía tiene recorrido. Considera que la inteligencia artificial representa una nueva revolución, con potencial para impulsar la productividad, facilitar tareas y transformar la actividad empresarial, y que el aumento de la inversión en infraestructuras tecnológicas ya está contribuyendo al crecimiento económico. “Los analistas también creen que el flujo de caja libre que los hiperescaladores obtienen de sus negocios de IA se disparará. Por eso las rentabilidades de los bonos a más largo plazo son también mucho más elevadas: el mercado espera que las ganancias de productividad futuras sean mayores”.

El experto destacó que el ritmo de adopción de la IA avanza de forma desigual – razón de más para esperar más dispersión-, y destacó que algunas industrias podrían presentar barreras de entrada, como por ejemplo en el sector financiero, donde existen condicionantes adicionales relacionados con la privacidad y la protección de datos. Ruegg también constató una gran disparidad en el gasto empresarial en IA: mientras que algunas compañías invierten miles de dólares por empleado, la inversión mediana sigue siendo muy reducida. No obstante, considera que la adopción está aumentando y que las empresas podrán monetizar progresivamente sus herramientas.

El crecimiento del negocio de la nube, que requiere capacidad de procesamiento, distribución y almacenamiento de datos, constituye otra vía para aprovechar esta tendencia. Sin embargo, el experto advierte de que parte de los resultados de algunas compañías vinculadas a la IA procede de otras fuentes de ingresos y de revalorizaciones de activos, y no necesariamente de la generación recurrente de efectivo.

“Creo que ocurre con cualquier innovación: hay que invertir en exceso porque solo unos pocos serán los ganadores. Algunas empresas no podrán recuperar todo lo que están invirtiendo, pero forma parte del proceso, y ahí es donde la gestión activa puede marcar la diferencia”, insistió. Por ello, Ruegg considera fundamental identificar a las compañías capaces de cumplir sus promesas y generar los flujos de caja previstos. En su opinión, distinguir entre los futuros ganadores y las empresas que no lograrán rentabilizar sus inversiones será una de las principales oportunidades para los gestores activos.
 

La IA en la gestión de activos: adopción generalizada, pero escalarla sigue siendo un desafío

  |   Por  |  0 Comentarios

Canva

La Asociación de la Industria de Fondos de Luxemburgo (Alfi) ha publicado la primera edición de la encuesta AI in Asset Management, ofreciendo una visión detallada sobre cómo la industria de gestión de activos de Luxemburgo está adoptando la inteligencia artificial y afrontando los retos que plantea su implantación. 

Elaborada por ALFI y miembros de su Comité Técnico Digital/FinTech como parte de una iniciativa europea más amplia liderada por la Asociación Europea de Fondos y Gestión de Activos (EFAMA), la encuesta se basa en las respuestas de 63 gestoras de activos e instituciones financieras de diversos tamaños. El estudio examina la adopción de la IA a través de seis dimensiones: estrategia y gobernanza, casos de uso y despliegue operativo, gestión de riesgos y fiabilidad, tecnología, inversión y medición del ROI, y transformación de la plantilla.

Las conclusiones apuntan a un sector que está superando la fase de experimentación inicial, aunque la capacidad de desplegar la IA a escala sigue siendo heterogénea: solo uno de cada cinco encuestados ha alcanzado un nivel de implementación avanzado o escalado. Casi dos tercios de los participantes señalan la calidad y disponibilidad de los datos como la principal barrera para su implantación, seguida de la falta de experiencia interna (48%) y las dificultades para medir el retorno de la inversión (44%).

En opinión de Rawad Rouhana, asesor de Asuntos Sectoriales en Alfi, la IA ya no es un experimento para la industria de fondos de Luxemburgo. “El verdadero reto ahora reside en escalar su uso. Casi el 97% de los encuestados afirma utilizar IA generativa, pero muchos menos han traducido ese uso en un cambio operativo duradero: en torno al 19% declara una adopción a escala o avanzada. Acortar esa brecha exigirá datos fiables, las competencias adecuadas y fórmulas claras para medir los beneficios” señaló.

Las gestoras de activos están reforzando la supervisión de la IA: más del 80% reporta periódicamente a su consejo de administración o a la alta dirección. A medida que los modelos de gobernanza maduran, el 67% ya ha designado funciones formales de IA, sentando las bases para una adopción más amplia de evaluaciones de riesgos y sesgos. No obstante, menos de la mitad realiza análisis de sesgos.

“Disponer de una política de IA es un primer paso importante, pero una gobernanza eficaz depende de cómo se aplique en la práctica. A medida que la IA se integra con mayor profundidad en los procesos de negocio, las gestoras de activos necesitan responsabilidades claras y un marco de control y evaluación sólido y basado en el riesgo. Cerrar la brecha entre las políticas y su ejecución será fundamental para generar confianza en la IA y escalar su adopción”, afirmado Ulf Herbig, copresidente del Comité Técnico Digital/FinTech de ALFI.

La encuesta destaca asimismo el impacto de la IA en los recursos humanos. El análisis de documentos es actualmente el principal caso de uso de la IA en fase de producción, seguido por el desarrollo de TI y el análisis de inversiones. En torno a la mitad de los encuestados prevé que la IA dé lugar a una reasignación de funciones, si bien se espera que la plantilla global se mantenga estable en líneas generales. Aunque las iniciativas de formación están extendidas, los programas formales de reciclaje profesional (reskilling) siguen siendo limitados.

Por último, Hatice Baskaya, copresidenta del Comité Técnico Digital/FinTech de Alfi, apunta que “la IA no solo está transformando la forma en que se realizan las tareas, sino también cómo se organiza el trabajo. El reto para las gestoras de activos radicará en anticipar estos cambios y dotar a sus profesionales de las competencias necesarias. La formación general en IA es un punto de partida, pero será fundamental contar con programas de transformación de la fuerza laboral más específicos».

De cara al futuro, el estudio identifica cuatro prioridades para escalar la IA: reforzar la gobernanza y la rendición de cuentas, incorporar controles basados en el riesgo, medir el valor de negocio y preparar al personal para el cambio. A pesar de los desafíos, nueve de cada diez encuestados tienen previsto incrementar su inversión en IA durante los próximos tres años, lo que refleja una confianza continuada en su potencial.

El dólar pierde valor, pero no pierde su trono: la paradoja de la moneda global

  |   Por  |  0 Comentarios

Foto cedida

La divisa estadounidense enfrenta un desgaste gradual como activo de reserva y una creciente búsqueda de alternativas en el comercio internacional. Sin embargo, su dominio en los mercados cambiarios, el financiamiento y las transacciones transfronterizas sigue prácticamente intacto. El mundo quiere depender menos del dólar, pero todavía no encuentra una moneda capaz de reemplazarlo.

La hegemonía del dólar estadounidense atraviesa uno de sus momentos más complejos de las últimas décadas. El deterioro de las finanzas públicas de Estados Unidos, la incertidumbre sobre su política económica, las tensiones geopolíticas y el uso de su sistema financiero como instrumento de presión internacional han reabierto el debate sobre la conveniencia de mantener una dependencia tan elevada de la divisa.

La discusión ya no se limita a los mercados cambiarios ahora involucra a bancos centrales, gobiernos, inversionistas institucionales y grandes corporaciones que buscan diversificar sus activos y reducir su exposición a los riesgos asociados con la moneda estadounidense. Sin embargo, hay una diferencia importante entre cuestionar su liderazgo y estar en condiciones de sustituirlo.

Los datos

Los datos muestran que existe un proceso de diversificación, aunque todavía está lejos de representar un desplazamiento definitivo. De acuerdo con el Fondo Monetario Internacional (FMI), la participación del dólar en las reservas internacionales declaradas por los bancos centrales descendió a 56,70% durante el segundo trimestre de 2026, frente a 57,18% del trimestre anterior. El euro, por su parte, elevó su participación a 20,60%, mientras que el renminbi chino alcanzó 2,11%. El volumen total de reservas internacionales se ubicó en 13,22 billones de dólares. La comparación histórica resulta todavía más reveladora: a principios de siglo, la moneda estadounidense llegó a representar alrededor de 71% de las reservas mundiales. La tendencia de largo plazo apunta a una menor concentración, aunque no necesariamente a una sustitución del dólar por otra divisa dominante.

El fenómeno tiene varias explicaciones. Una de ellas es la creciente preocupación de algunos gobiernos por la exposición de sus reservas a decisiones de política exterior de Washington. La congelación de activos rusos después de la invasión a Ucrania puso de manifiesto que las reservas internacionales no están completamente al margen de los conflictos geopolíticos.

Para determinados países, diversificar significa también reducir vulnerabilidades frente a sanciones financieras, restricciones de acceso a sistemas de pago y posibles interrupciones en sus relaciones comerciales. A ello se suma la búsqueda de una mayor autonomía monetaria, particularmente entre economías emergentes que pretenden ampliar el uso de sus monedas locales en operaciones bilaterales. No obstante, sería equivocado interpretar cada operación comercial en yuanes, euros o monedas nacionales como una señal inequívoca de abandono del dólar ya que en muchos casos se trata de mecanismos para reducir costos cambiarios y no de una estrategia para reemplazar el sistema monetario vigente.

La paradoja

La paradoja aparece cuando se observa el funcionamiento de los mercados financieros. Mientras la participación del dólar en las reservas internacionales disminuye gradualmente, su presencia en las operaciones cambiarias sigue siendo abrumadora. La Encuesta Trienal del Banco de Pagos Internacionales (BIS), correspondiente a abril de 2025, registró un volumen promedio diario de negociación de divisas de 9,6 billones de dólares.

La moneda estadounidense estuvo presente en 89% de las operaciones, muy por encima del euro, con 28,9%, y del yen japonés, con 16,8%. Estas participaciones no suman 100% porque cada operación involucra dos monedas. El dato revela que, incluso cuando una transacción no involucra directamente a Estados Unidos, el dólar continúa funcionando como moneda intermediaria para facilitar el intercambio entre distintas divisas. Es decir, su liderazgo no depende exclusivamente de la fortaleza de la economía estadounidense, sino también de la infraestructura financiera que se ha construido alrededor de él.

Otro elemento que explica su resistencia es la profundidad y liquidez de los mercados de capitales estadounidenses. Los bonos del Tesoro, independientemente de las discusiones sobre el déficit fiscal y el crecimiento de la deuda pública, siguen ofreciendo uno de los mayores mercados de activos negociables del planeta. Para un banco central o un administrador de reservas, no basta con encontrar una moneda alternativa, necesita instrumentos suficientemente líquidos, mercados profundos, reglas previsibles, libre movilidad de capitales y la posibilidad de convertir grandes posiciones en efectivo sin provocar distorsiones significativas.

El euro cuenta con una participación importante, pero carece de un mercado único de deuda soberana comparable en escala y liquidez al de los bonos del Tesoro estadounidense. China, por su parte, ha impulsado la internacionalización del renminbi, aunque los controles de capital y la administración de su tipo de cambio siguen limitando su atractivo como moneda de reserva plenamente convertible. La diversificación, por tanto, no equivale a tener un sustituto disponible.

La demanda internacional por activos estadounidenses ofrece otra perspectiva de esta contradicción. Los datos del Departamento del Tesoro muestran que, durante agosto de 2026, los inversionistas extranjeros realizaron compras netas de valores estadounidenses de largo plazo por 300.700 millones de dólares.

De ese monto, 257.800 millones correspondieron a inversionistas privados y 42.900 millones a instituciones oficiales extranjeras. Aunque estas cifras no permiten concluir que todos esos recursos respondan a una apuesta directa por el dólar, sí evidencian que el mercado estadounidense continúa atrayendo capital internacional a gran escala. La moneda puede enfrentar episodios de depreciación y cuestionamientos sobre su estabilidad de largo plazo, pero la demanda por instrumentos financieros denominados en dólares sigue siendo un soporte fundamental de su posición internacional.

Sobre la desdolarización

En este contexto, la desdolarización debe entenderse más como un proceso de diversificación que como una ruptura inminente. China ha ampliado los acuerdos para liquidar operaciones comerciales en renminbi; los países BRICS han explorado mecanismos para disminuir su dependencia del sistema financiero estadounidense y distintos bancos centrales han incrementado sus posiciones en oro.

Sin embargo, estas iniciativas todavía no configuran una arquitectura monetaria alternativa con la escala, aceptación y capacidad de intermediación del dólar. Incluso el oro, que ha recuperado relevancia como activo de reserva, no puede desempeñar por sí solo todas las funciones de una moneda utilizada para financiar operaciones, liquidar contratos, otorgar crédito y movilizar capitales a escala global. El escenario más plausible no es la desaparición del dólar, sino un sistema progresivamente más diversificado y con mayores espacios para otras monedas.

Para los mercados emergentes y, particularmente, para América Latina, esta transición tiene implicaciones que van más allá de la discusión sobre cuál será la próxima moneda dominante. Una menor fortaleza del dólar puede modificar los flujos de capital, las condiciones de financiamiento externo, los precios de las materias primas y la competitividad cambiaria de las economías de la región.

Pero una depreciación de la divisa estadounidense tampoco garantiza condiciones financieras más favorables: si responde a una pérdida de confianza, a mayores primas de riesgo o a tensiones fiscales, podría venir acompañada de mayor volatilidad en los mercados de deuda y acciones. Para países como México, cuya economía mantiene una estrecha integración comercial y financiera con Estados Unidos, el comportamiento del dólar seguirá siendo determinante para las decisiones de inversión, la política monetaria y las estrategias de cobertura de empresas e inversionistas institucionales.

La verdadera paradoja es que el dólar no necesita mantener intacto su valor para conservar su liderazgo. Su posición se sostiene también en los costos de cambiar de moneda, los efectos de red, la liquidez de sus mercados y la ausencia de una alternativa que reúna todas sus características.

Estados Unidos puede debilitar algunos de los fundamentos institucionales y fiscales que históricamente respaldaron su moneda, y el resto del mundo puede avanzar en la diversificación de sus reservas y transacciones. Pero mientras ninguna otra economía ofrezca un mercado financiero de escala comparable, apertura, convertibilidad y confianza institucional, el dólar seguirá ocupando el centro del sistema. Su trono ya no parece incuestionable, pero tampoco tiene, por ahora, un heredero a la vista.

Materias primas: una asignación estratégica diversificada con State Street Investment Management

  |   Por  |  0 Comentarios

Canva

Una asignación amplia a materias primas puede contribuir a diversificar una cartera multiactivo, aportar sensibilidad a la inflación y reducir el riesgo de concentración asociado a una asignación a una sola materia prima. State Street Investment Management ha lanzado un ETF diseñado para ofrecer esta exposición de manera eficiente.

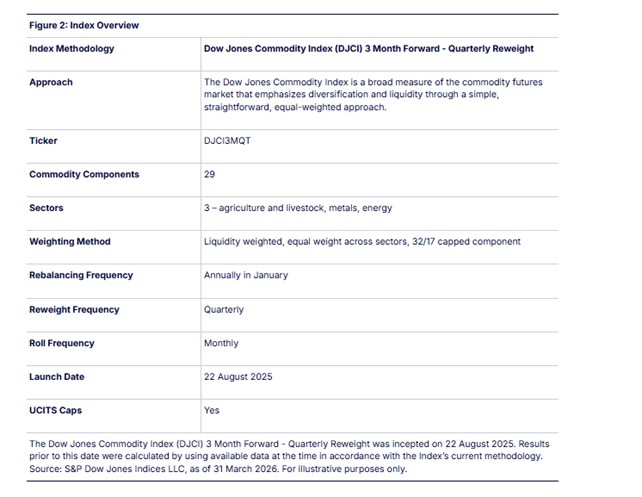
Una inversión directa en materias primas —como una asignación a oro o petróleo — puede ofrecer a inversores una opción táctica relevante. No obstante, las exposiciones a una única materia prima también pueden someter las carteras a riesgos idiosincrásicos significativos e ineficiencias estructurales. Para capturar los posibles beneficios de esta clase de activo, los inversores pueden considerar una estrategia optimizada y diversificada de materias primas. El S&P Global Dow Jones Commodity Index (DJCI) 3 Month Forward – Quarterly Reweight Index ofrece una oportunidad estratégica para complementar las asignaciones principales en una cartera multiactivo mediante un enfoque orientado a la optimización del riesgo y la rentabilidad.

El papel estratégico que las materias primas pueden desempeñar en una cartera

Una asignación estratégica a materias primas puede complementar las posiciones principales en renta variable y renta fija de tres maneras: aportando diversificación, ofreciendo una posible cobertura frente a la inflación y proporcionando exposición a la evolución de la oferta y la demanda a lo largo del ciclo económico.

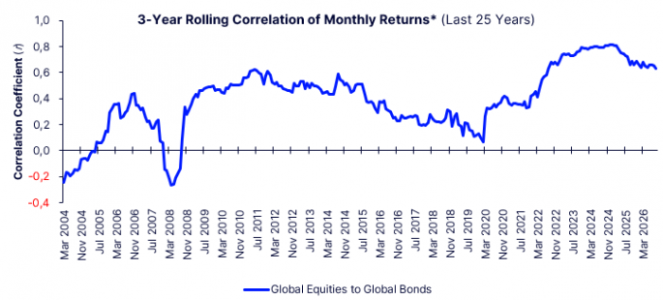
Gráfico 1a: Correlación móvil a 3 años de los rentabilidades mensuales (últimos 25 años)

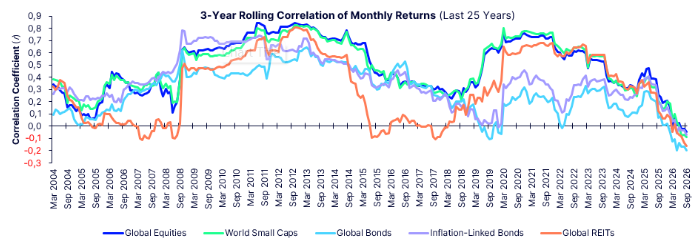
Gráfico 1b: Correlación móvil a 3 años de los rentabilidades mensuales (últimos 25 años)

Source: State Street Investment Management, Bloomberg Finance L.P. as of 30 September 2026. The performance data quoted represents past performance. Past performance does not guarantee future results. The performance figures contained herein are provided in USD. Index returns are unmanaged and do not reflect the deduction of any fees or expenses. Index returns reflect all items of income, gain and loss and the reinvestment of dividends and other income as applicable. Diversification does not ensure a profit or guarantee against loss. Correlation with DJCI 3 Month Forward Index (Commodities) ticker DJCI3MT Index.

*MSCI ACWI Index (Global Equities), MSCI World Small Cap Index (World Small Caps), Bloomberg Global Aggregate Bond Index (Global Bonds), Bloomberg Global Inflation-Linked Bond Index (Inflation-Linked Bonds), S&P Global REIT Index (Global REITs)


Diversificación: Las materias primas son estructuralmente diferentes de las acciones y los bonos. El precio de una materia prima viene determinado por la dinámica de la oferta y la demanda física, como los patrones meteorológicos mundiales, los cuellos de botella en las cadenas de suministro y los acontecimientos geopolíticos. Esto contrasta con los modelos de descuento de flujos de caja utilizados para la renta variable y la renta fija, cuyos resultados dependen del crecimiento de los beneficios y de las distribuciones. Históricamente, las materias primas no se han movido de forma sincronizada con las acciones y los bonos, lo que puede contribuir a mejorar la diversificación de las carteras y ayudan a mitigar el impacto de entornos adversos para los activos tradicionales.

  • Cobertura frente a la inflación: Las materias primas representan un componente fundamental de la economía mundial. No se limitan a reaccionar ante la inflación; con frecuencia, son uno de sus principales detonantes.  En contextos de inflación inesperada o estanflación, las correlaciones tradicionales entre la renta variable y la renta fija pueden volverse positivas, lo que significa provocando caídas simultaneas en ambas clases de activos. Las materias primas son una de las pocas clases de activos que históricamente han mostrado una beta positiva frente a las sorpresas inflacionistas, una característica muy valiosa cuando los activos tradicionales se encuentran bajo presión.
  • Superciclo de las materias primas: Actualmente nos encontramos en un entorno macroeconómico caracterizado por un superciclo de las materias primas. Años de inversión insuficiente en gastos de capital destinados a los combustibles fósiles y la minería, junto con cadenas de suministro estructuralmente limitadas, han restringido gravemente la producción mundial. Al mismo tiempo, se ha producido un aumento significativo de la demanda de materias primas utilizadas en nuevas tecnologías. El hardware vinculado a la inteligencia artificial y las innovaciones asociadas a la transición energética requieren enormes volúmenes de cobre, aluminio y tierras raras. La demanda es, en gran medida, inelástica, mientras que la incorporación de nuevas fuentes de suministro puede tardar años o incluso décadas. Este desequilibrio estructural podría generar oportunidades de rentabilidad atractivas en los mercados de materias primas subyacentes.

El índice, clave para diversificar la exposición a materias primas

Los inversores que busquen abordar de forma sistemática las deficiencias de la inversión tradicional y concentrada en materias primas podrían considerar el Dow Jones Commodity Index (DJCI) 3 Month Forward – Quarterly Reweight Index. Basándose en datos retrospectivos, este índice diversificado de materias primas ha mostrado una mayor diversificación y una sólida rentabilidad histórica frente a otros índices desde 20141. Tras su reconstitución de enero de 2026, incluye 29 materias primas distribuidas en tres sectores con igual ponderación: agricultura y ganadería, energía, y metales preciosos e industriales. A diferencia de otros índices que obtienen exposición mediante contratos de futuros con vencimiento en el mes más próximo, este índice utiliza contratos a plazo a tres meses para ayudar a mitigar la volatilidad de dichos contratos derivada de la demanda a corto plazo o de perturbaciones geopolíticas.

Gráfico 2: Resumen del índice

  • Equiponderación sectorial: Las materias primas pueden presentar un riesgo de concentración extremo. Por ejemplo, el petróleo es muy sensible a las decisiones imprevisibles de producción de la OPEP+, mientras que el oro puede verse considerablemente afectado por las variaciones de los tipos de interés reales o por perturbaciones geopolíticas. Los índices diversificados de materias primas no son un concepto nuevo —tienen historia desde 1991—, pero las metodologías más antiguas, ponderadas por producción, pueden generar un elevado riesgo de concentración, ya que la energía puede representar una parte muy significativa de la composición del índice. La metodología del DJCI está diseñada para abordar esta cuestión mediante una ponderación basada en la liquidez y una distribución equitativa entre los tres principales sectores de materias primas: energía, agricultura y ganadería, y metales. Este enfoque sectorial contribuye a promover el equilibrio de la cartera. Los inversores podrían tomar ventaja del potencial alcista de los metales industriales durante una expansión económica o del aumento de los precios agrícolas durante episodios meteorológicos adversos, sin quedar excesivamente expuestos a la volatilidad del petróleo crudo.
  • Mitigación del contango mediante el vencimiento a plazo (“forward roll”): Uno de los principales riesgos de invertir en materias primas a través de futuros es el “roll yield” negativo, provocado por un mercado en contango, en el que los precios futuros de los contratos son superiores al precio al contado actual. En un enfoque tradicional de índices de materias primas, que mantiene el contrato con el vencimiento más próximo, sustituir un contrato próximo a vencer por el siguiente contrato, de mayor precio, obliga en la práctica a los inversores a comprar caro y vender barato. El tramo más pronunciado de una curva de contango suele encontrarse en su parte inicial. Al ejecutar sistemáticamente un 3 months forward roll, el índice DJCI puede situarse con frecuencia en un tramo más alejado y plano de la curva de futuros. Este posicionamiento estratégico ayuda a los inversores a evitar el significativo efecto negativo de la renovación de los contratos con vencimiento más próximo, reduce el coste de mantenimiento y puede mejorar potencialmente la rentabilidad a largo plazo.
  • Reajuste trimestral dinámico: Los mercados de materias primas son excepcionalmente volátiles, lo que plantea dificultades a los inversores que buscan un perfil equilibrado de riesgo y rentabilidad para su cartera. Dado que las ponderaciones objetivo/target de un índice diversificado de materias primas pueden desviarse rápidamente, una política equilibrada de rebalanceo puede ayudar a los inversores a realizar una asignación estratégica a materias primas alineada con los objetivos de su cartera. Un reajuste trimestral dinámico es lo suficientemente frecuente para poder captar la prima de reequilibrio —reduciendo sistemáticamente el peso de los activos con mejor comportamiento y aumentándola en los más rezagados para mantener el mandato de equiponderación sectorial y poder aprovechar la reversión a la media— y, al mismo tiempo, lo bastante espaciado como para permitir que continúe el impulso a corto plazo y mantener los costes de transacción en niveles manejables.
  • Frecuencia del rebalanceo: Un ajuste anual puede resultar demasiado infrecuente. Obliga a la cartera a mantener durante meses sobreponderaciones o infraponderaciones significativas y puede generar riesgos innecesarios al no reaccionar ante cambios macroeconómicos rápidos. Sin embargo, un reequilibrio mensual o continuo puede provocar costes de negociación excesivos. La compraventa constante de contratos de futuros puede incrementar los costes de transacción, lo que supone un lastre permanente para la rentabilidad neta.

¿Por qué acceder a una exposición diversificada a materias primas a través de un ETF?

Para los inversores que buscan una exposición diversificada a materias primas, un ETF puede ofrecer una vía práctica y eficiente de implementación: acceso amplio mediante una única operación, transparencia diaria de las posiciones y liquidez intradía tanto en el mercado primario como en el secundario. Como ocurre con cualquier ETF, la consideración clave es la metodología del índice o la estrategia subyacente, y si esta proporciona la exposición prevista.


Tribuna de Antoine Lesné, Head of ETF Specialists EMEA de State Street Investment Management


Obtenga más información sobre el ETF diversificado de materias primas de State Street Investment Management:  SCOM : State Street® SPDR® Commodity UCITS ETF (Acc)


Conozca más sobre la propuesta de State Street Investment Management para invertir en materias primas

Del análisis financiero a la dirección de negocio: qué cambia en la banca y la gestión de activos

  |   Por  |  0 Comentarios

Canva

La presión sobre la rentabilidad, las exigencias regulatorias y la incorporación de nuevas tecnologías están cambiando la gestión de los bancos, las gestoras y las entidades de asesoramiento financiero. Un profesional puede analizar con precisión la rentabilidad de una cartera, interpretar los balances y valorar los riesgos. Pero cuando pasa a dirigir una unidad de negocio o un equipo, sus decisiones afectan también a los clientes, los empleados, los procesos y la estrategia. La transición no exige dejar atrás los conocimientos financieros. Obliga a utilizarlos en un ámbito de responsabilidad más amplio, en el que identificar la mejor alternativa sobre el papel es solo una parte del trabajo. 

La rentabilidad ya no es la única variable que hay que gestionar 

El conocimiento financiero permite evaluar inversiones, interpretar la evolución del margen, anticipar necesidades de liquidez y distinguir entre crecimiento de ingresos y creación de valor. Es una ventaja cuando llega el momento de asumir responsabilidades de dirección. 

Sin embargo, no todas las decisiones pueden resolverse con un modelo financiero. Un proyecto que ofrece una rentabilidad esperada elevada puede exigir una reorganización operativa, incrementar el riesgo de cumplimiento o comprometer recursos que serán necesarios en otras actividades. Un directivo debe valorar también la capacidad de ejecución y lo que ocurre si las previsiones no se cumplen. 

En la banca privada o en la gestión de activos, por ejemplo, aumentar el patrimonio gestionado no garantiza por sí solo una mejora equivalente de los resultados. Influyen las comisiones, los costes de servicio, la vinculación de los clientes y la eficiencia de los procesos. 

En declaraciones a Funds Society en enero de 2026, Arantxa López Chicote, directora de Producto, Inteligencia de Mercado y Digital de Santander Asset Management España, señaló: “El crecimiento no se medirá solo en términos de volumen. La directiva destacaba también la importancia de la calidad del servicio, la fidelización y la relación con los clientes”. 

La dirección debe tener en cuenta todas estas variables para cumplir los objetivos de rentabilidad de la entidad y las obligaciones de protección del inversor. 

De analizar inversiones a decidir cómo crece el negocio 

Pensemos en un responsable financiero que participa en la apertura de una nueva oficina de asesoramiento patrimonial. Puede estimar los flujos de caja, calcular el punto de equilibrio y comparar escenarios de ingresos. Es una parte imprescindible del análisis, pero el proyecto plantea otras preguntas: ¿existe demanda suficiente?, ¿cómo se captarán clientes?, ¿qué plantilla necesita la oficina?, ¿qué procesos deberán adaptarse y quién asumirá los riesgos de ejecución? 

La decisión requiere la colaboración de las áreas comercial, de operaciones, de tecnología, de recursos humanos y de cumplimiento normativo. También obliga a priorizar. Es posible que la alternativa con mayor rentabilidad prevista necesite bastante capital o que una expansión más gradual proteja mejor la liquidez y la calidad del servicio. 

Algo parecido ocurre cuando un analista de inversiones pasa a dirigir una línea de negocio. Ya no basta con seleccionar activos o examinar resultados históricos. Tiene que definir objetivos, entender qué necesitan los clientes, evaluar cómo se distribuyen los productos y decidir dónde invertir recursos para crecer sin deteriorar el control del riesgo. 

Clientes, operaciones y equipos: responsabilidades que no figuran en los modelos 

El cambio resulta especialmente visible en la gestión patrimonial. Un profesional con experiencia en asesoramiento puede diseñar propuestas de inversión ajustadas al perfil de riesgo de sus clientes. Al asumir la dirección de un equipo, también debe organizar el trabajo, desarrollar a profesionales menos experimentados, resolver conflictos y comprobar que los criterios de servicio se aplican de manera consistente. 

Estas responsabilidades tienen consecuencias económicas. Una distribución deficiente de las tareas puede elevar costes y retrasar la atención. Una política de incentivos poco cuidada puede generar tensiones entre objetivos comerciales y necesidades del cliente. Y una decisión acertada de inversión pierde parte de su utilidad si el equipo no sabe explicarla o ejecutarla correctamente. 

Dirigir implica comunicar prioridades, delegar y responder por decisiones adoptadas por otras personas. Exige escuchar a los profesionales que conocen los problemas operativos y trasladar los objetivos generales a actuaciones concretas. Un buen conocimiento de los productos financieros sigue siendo necesario, pero ya no describe por sí solo el alcance del puesto. 

La inteligencia artificial cambia también las funciones de dirección 

La inteligencia artificial está modificando las tareas de los profesionales financieros y la organización de los equipos. En su informe de 2025 sobre gestión de activos y patrimonios, Morgan Stanley y Oliver Wyman explican que estas herramientas han pasado de tareas administrativas y de control a actividades próximas al análisis de inversiones. Las entidades se enfrentan entonces a una elección: utilizar el tiempo liberado para profundizar en la investigación o buscar estructuras de costes más reducidas. 

En ambos casos hacen falta decisiones de gestión. Hay que determinar qué procesos se automatizan, quién valida los resultados, cómo se forma a los empleados y qué responsabilidades mantiene cada profesional. Adoptar una tecnología no equivale a disponer de una estrategia para aprovecharla. 

La importancia de las capacidades interpersonales también aparece en la investigación sectorial. Según una encuesta de CFA Institute realizada entre 500 profesionales financieros con responsabilidades de gestión y publicada en julio de 2026, el 67 % identificó las habilidades interpersonales, como la comunicación y el trabajo en equipo, entre las más importantes para la empleabilidad en el sector. El dato refleja la valoración de los encuestados, no una garantía de progresión laboral. 

Cómo prepararse para asumir responsabilidades de dirección 

La experiencia es una de las principales vías de aprendizaje. Participar en proyectos transversales, dirigir equipos pequeños, trabajar junto a responsables comerciales o intervenir en decisiones de inversión permite conocer problemas que no suelen aparecer en las funciones puramente analíticas. La formación interna, la mentoría y los programas de desarrollo de liderazgo pueden reforzar ese recorrido. 

Para los profesionales que necesitan ampliar su conocimiento de estrategia, marketing, operaciones y gestión de personas, existen distintas opciones de formación ejecutiva, entre ellas los MBA (Master of Business Administration), conocidos en España como másteres en Administración y Dirección de Empresas. 

En España se imparten MBA a tiempo completo y programas a tiempo parcial, con horarios que permiten continuar trabajando. Aunque su duración y metodología varían, estos estudios abordan la gestión empresarial desde distintas áreas y permiten a los profesionales con experiencia financiera ampliar sus conocimientos a otras áreas de la empresa, como las operaciones, el marketing o la gestión de personas. 

Un ejemplo de formación compatible con la actividad laboral es el MBA en Madrid de la Cámara de Comercio que se imparte de forma presencial con clases los viernes y sábados y algunas sesiones los jueves. El método del caso se utiliza en todas sus asignaturas y los participantes desarrollan un Proyecto de Creación de Empresa en el que trabajan sobre estrategia, mercado, marketing, recursos humanos, operaciones y viabilidad financiera. 

Al evaluar una formación de este tipo interesa revisar el contenido de las asignaturas, la experiencia directiva del profesorado, la metodología, la trayectoria de los participantes y la dedicación que exige. Un MBA no es un requisito universal para llegar a un puesto directivo ni garantiza un ascenso. Puede resultar útil cuando responde a necesidades profesionales identificables. 

Al asumir la dirección, el conocimiento financiero sigue siendo esencial, pero las responsabilidades se amplían. Ya no basta con analizar correctamente una inversión o interpretar una cuenta de resultados. También hay que tomar decisiones, coordinar su ejecución y responder por sus consecuencias sobre los clientes, los equipos y los resultados del negocio.

Dentro de Silverway AM con Pedro Escudero

  |   Por  |  0 Comentarios

Foto cedida

El próximo jueves 12 de noviembre, a través de un encuentro online a las 18:30h, Pedro Escudero, fundador y Director de Inversiones de Silverway, presentará la filosofía de su firma, cómo ha ido evolucionando la cartera, cómo se ha construido la cartera y, sobre todo, responderá a las dudas que los clientes puedan tener. 

El encuentro, que se hará a través de Microsoft Temas, es una oportunidad para conocer de primera mano las decisiones que la gestora ha tomado desde el lanzamiento del fondo Silverway Global – Apex Equity Fund y nuestra visión de futuro. Además, hablará de por qué la inversión es una de las formas para combatir la pérdida de poder adquisitivo como consecuencia de la inflación, como ha construido la firma la cartera, dónde está invirtiendo y por qué; y qué pueden esperar los inversores de su estrategia a largo plazo.

Puede registrarse para participar en el encuentro online a través de este enlace.

Un Café con Pedro Escudero, fundador de Silverway AM

  |   Por  |  0 Comentarios

Foto cedida

¿Qué implicaciones tendrán las elecciones de mitad de mandato en Estados Unidos para los mercados? ¿Qué nos está revelando la temporada de resultados empresariales? ¿Dónde están apareciendo las oportunidades de inversión? A todas estas preguntas responderá el próximo 10 de noviembre, a las 16:30 y de forma online, Pedro Escudero, gestor de Silverway Global – Apex Equity Fund y CEO de la firma. Durante el encuentro, que se realizará a través de Microsoft Teams, compartirá su visión sobre la actualidad de los mercados y las decisiones de inversión que estamos tomando.

En esta ocasión hablaremos, y durante 30 minutos, se abordará el impacto de las elecciones de midterms de EE.UU.; qué nos están diciendo los resultados empresariales y qué diferencias observan desde la gestora entre sectores y compañías; y por qué los grandes índices pueden mostrar fortaleza mientras numerosas compañías experimentan correcciones significativas. Además, la firma explicará cómo está posicionando su cartera

“Como siempre, queremos que sea un encuentro cercano, abierto y participativo, en el que puedas trasladar directamente a Pedro tus preguntas sobre el mercado, las compañías y nuestra estrategia de inversión”, indican desde Silvwerway. 

Si quieres participar en el encuentro online, puedes registrarte en el siguiente enlace.

La madurez de los mercados privados abre nuevas oportunidades en secundarios, infraestructuras y crédito privado

  |   Por  |  0 Comentarios

Canva

La creciente demanda de liquidez en el capital privado, las necesidades de inversión en infraestructuras energéticas y digitales y la expansión de la financiación alternativa a empresas europeas están configurando una nueva etapa para los mercados privados. Franklin Templeton identifica oportunidades en estas tres áreas, en un entorno en el que la especialización, la diversificación y la selección de gestores serán cada vez más determinantes.

Los mercados privados han entrado en una nueva fase de madurez. Sus activos globales se han cuadruplicado desde 2015, hasta alcanzar aproximadamente 20 billones de dólares en 2025, y podrían situarse en 27 billones en 2030. Esta expansión refleja el creciente papel del capital privado en la financiación de la economía y su importancia en la construcción de carteras diversificadas.

En este contexto, Franklin Templeton, cuya plataforma de mercados privados gestiona cerca de 300.000 millones de dólares y cuenta con más de 1.200 profesionales en 23 países, identifica tres áreas con especial potencial: el mercado secundario de capital privado, las infraestructuras y la financiación directa a pequeñas y medianas empresas europeas.

Estas perspectivas fueron abordadas durante el segundo encuentro de Mercados Privados de Franklin Templeton, celebrado en Madrid el 21 de octubre, con especialistas de sus distintas plataformas de inversión.

La firma destaca que, a medida que el mercado crece y se vuelve más complejo, la diversificación, el conocimiento de las fuentes de rentabilidad y la capacidad de seleccionar gestores y activos resultan fundamentales para capturar oportunidades y gestionar los riesgos a largo plazo.

Secundarios: liquidez y creación de valor en un mercado que exige mayor selección

El crecimiento del capital privado y la prolongación de los periodos de permanencia de las empresas fuera de Bolsa están impulsando el desarrollo del mercado secundario, que permite a los inversores obtener liquidez mediante la venta de sus participaciones en fondos privados.

Desde 1996, el número de empresas cotizadas en Estados Unidos se ha reducido casi un 50%, mientras que el conjunto del tejido empresarial ha seguido creciendo. Al mismo tiempo, el periodo medio que las compañías permanecen en manos privadas antes de salir a Bolsa se ha duplicado, pasando de aproximadamente seis años en 2000 a doce en 2025. A escala global, cerca del 80% de las empresas con ingresos superiores a 100 millones de dólares son privadas.

Esta evolución pone de relieve que una parte significativa de la creación de valor empresarial tiene lugar fuera de los mercados cotizados.

Lexington Partners, plataforma de Franklin Templeton especializada en secundarios, destaca las oportunidades que ofrece la adquisición de participaciones en fondos de capital privado con carteras ya constituidas y un mayor grado de madurez. Frente a las inversiones primarias, estas operaciones permiten conocer mejor los activos subyacentes, acceder a una diversificación inmediata por compañías, sectores, geografías, gestores y años de inversión (vintages), y contribuir a mitigar la curva J, característica del capital privado.

La creciente necesidad de liquidez entre los inversores y la mayor complejidad de las transacciones están ampliando el universo de oportunidades. Sin embargo, también elevan la importancia de la selección: la capacidad de analizar las compañías subyacentes, valorar adecuadamente las carteras y estructurar las operaciones resulta esencial para identificar inversiones atractivas y gestionar los riesgos.

Infraestructuras: la IA, la seguridad energética y la geopolítica impulsan la inversión

La transformación de los sistemas energéticos, el despliegue de la inteligencia artificial y la reorganización de las cadenas de suministro están impulsando un nuevo ciclo de inversión en infraestructuras.

Franklin Templeton identifica tres grandes motores estructurales bajo su visión EDGE: energía, digitalización y crecimiento de las economías en desarrollo (por sus siglas en inglés). Su convergencia está generando necesidades de capital a largo plazo que difícilmente podrán cubrirse exclusivamente mediante financiación pública.

La expansión de la inteligencia artificial está estrechando el vínculo entre infraestructuras digitales y energéticas. El crecimiento de la capacidad de computación exige nuevas inversiones en centros de datos, redes eléctricas, almacenamiento energético y conectividad.

DigitalBridge, gestora especializada en infraestructuras digitales y socio estratégico de Franklin Templeton, identifica tres componentes interdependientes para atender esta demanda: computación, conectividad y suministro energético. La disponibilidad de electricidad fiable, el acceso a las redes y la capacidad de desarrollar nuevas instalaciones con rapidez se están convirtiendo en factores críticos para la viabilidad de los proyectos.

Por su parte, Copenhagen Infrastructure Partners (CIP), gestora especializada en infraestructuras energéticas y socio estratégico de Franklin Templeton, identifica en la electrificación, el aumento de la demanda de energía y la seguridad del suministro algunos de los principales motores de inversión de las próximas décadas.

A estas tendencias se suma un entorno geopolítico que está acelerando la búsqueda de autonomía estratégica, la diversificación de las cadenas de suministro y el desarrollo de infraestructuras próximas a los centros de producción y consumo.

En este contexto, las oportunidades no se limitan a la adquisición de activos operativos. Los proyectos de nueva construcción (greenfield) pueden ofrecer un potencial adicional de creación de valor frente a las infraestructuras ya operativas (brownfield), a cambio de asumir mayores riesgos de desarrollo, construcción y ejecución.

Para Franklin Templeton, las principales convicciones en este segmento se concentran en la transición energética, las infraestructuras digitales y las infraestructuras sostenibles, áreas respaldadas por necesidades estructurales de inversión a largo plazo.

Crédito privado: oportunidades en el segmento inferior del mercado medio europeo

El crédito privado continúa consolidándose como una alternativa a la financiación bancaria en Europa. Dentro de este mercado, Franklin Templeton identifica oportunidades especialmente atractivas en el segmento inferior del mercado medio (lower mid-market), caracterizado por una menor competencia relativa que las grandes operaciones de financiación apalancada.

Este segmento, que comprende operaciones con volúmenes de deuda de entre 15 y 100 millones de euros, genera más de 700 transacciones anuales, según estimaciones de Apera Asset Management, plataforma especializada en financiación directa europea de Franklin.

La menor presencia de grandes fondos de crédito y las limitaciones de la financiación bancaria en determinadas operaciones crean oportunidades para los gestores con capacidad de originación directa, conocimiento del tejido empresarial local y experiencia en la estructuración de préstamos.

Apera destaca el atractivo de operaciones con niveles de apalancamiento moderados, habitualmente de entre 2,5 y 4 veces, ratios de préstamo sobre valor (loan-to-value) del 40%-50% y entre dos y cuatro cláusulas financieras de protección (covenants).

Estas estructuras pueden ofrecer mayores mecanismos de protección contractual y capacidad de intervención temprana ante un deterioro de la situación financiera del prestatario, aunque no eliminan los riesgos de crédito, impago o pérdida de capital.

En un mercado cada vez más competitivo, la disciplina en la concesión de crédito será tan importante como la capacidad de identificar oportunidades. La selección de empresas, la diversificación de las carteras, la solidez de las garantías y la originación recurrente de operaciones serán factores fundamentales para generar rentabilidades ajustadas al riesgo a lo largo del ciclo económico.

La especialización y la selección de gestores marcarán la próxima etapa

La madurez de los mercados privados está ampliando el universo de inversión, pero también está elevando las exigencias de análisis y selección. La convergencia entre digitalización, energía, financiación empresarial y necesidades de liquidez abre nuevas oportunidades, al tiempo que aumenta la complejidad de las estrategias.

Uno de los principales rasgos de estos mercados es la elevada dispersión de rentabilidades entre gestores, que puede ser considerablemente mayor que en los mercados tradicionales. Por ello, identificar una tendencia estructural atractiva no garantiza por sí solo obtener buenos resultados: la experiencia de los equipos, su capacidad de originación, la disciplina en las valoraciones y la gestión de los riesgos pueden determinar diferencias sustanciales en los retornos.

Para Franklin Templeton, la próxima etapa estará definida no solo por el acceso a oportunidades de crecimiento, sino por la capacidad de seleccionar los gestores, activos y estructuras adecuados para convertir ese potencial en valor sostenible a largo plazo.

La diversificación, la especialización y una visión inversora de largo plazo serán, por tanto, los pilares fundamentales para navegar esta nueva fase de los mercados privados.

Efama reclama que el paquete ómnibus fiscal incluya los fondos minoristas en la exención de retenciones fiscales

  |   Por  |  0 Comentarios

Foto cedida

La Asociación Europea de Fondos y Gestión de Activos (Efama, por sus siglas en inglés) ha presentado su respuesta a la consulta de la Comisión Europea sobre la propuesta del paquete ómnibus fiscal (Tax Omnibus), la cual, consideran, “da un paso fundamental que los inversores llevaban mucho tiempo esperando”. Por primera vez, una normativa a escala de la UE otorgaría a las instituciones de previsión social (fondos de pensiones) el derecho a la exención o reducción de retenciones en origen al percibir dividendos intraeuropeos. Según su visión, “esto eleva la ambición de la Directiva FASTER (diseñada para simplificar los procedimientos de retención fiscal) y supone un avance sustancial hacia la simplificación de las normas vigentes y la erradicación de la doble imposición sobre el pago de dividendos en la UE”.

Desde Efama celebran este avance, pero consideran que el nuevo mecanismo debería estar disponible también para los fondos de inversión —como los UCITS y los ELTIF— y no limitarse únicamente a los fondos de pensiones. La asociación señala que “esto eliminaría la doble imposición y evitaría situaciones en las que un mismo dividendo tributa de manera distinta en función del vehículo de inversión que lo perciba”. 

Es decir, un fondo regulado que recibe un dividendo en nombre de miles de inversores minoristas suele tener que asumir una retención en origen del 15% al 30%. Posteriormente, debe reclamar dicha devolución a las administraciones tributarias, “a menudo a lo largo de meses o años, en ocasiones sin éxito”, apunta. Según su visión, esto repercute directa y negativamente en las familias inversoras que prefieren invertir en fondos bien diversificados en lugar de hacerlo en acciones individuales.

Asimismo, Efama insta a los Estados miembros a subsanar cuatro cuestiones clave. La primera, sería corregir la definición de institución de previsión social / fondo de pensiones. “La nueva desgravación debe abarcar fondos de pensiones comparables en todos los Estados miembros, incluidos los de Dinamarca y España, que de otro modo quedarían excluidos. También debe funcionar eficazmente en la práctica para aquellos planes de pensiones que mancomunan sus inversiones a través de fondos”, explican. 

En segundo lugar, consideran necesario aplicar el calendario propuesto por la Comisión: “Ampliar la desgravación a los fondos con la misma fecha de aplicación que para las instituciones de pensiones (2037) no tendría un impacto inmediato en los presupuestos públicos durante el periodo 2028-2034. Los Estados miembros que deseen aplicar la medida antes deberían poder hacerlo”. 

La tercera cuestion que identifican es mantener abiertos los procedimientos rápidos de FASTER. Según explican, el paquete ómnibus fiscal reabre la Directiva FASTER, cuya aplicación está prevista a partir de 2030. “Los Estados miembros deberían aprovechar la ocasión para suprimir la opción de excluir de la reducción en origen y de las devoluciones rápidas a los dividendos que superen los 100.000 euros. Como mínimo, deberían asegurarse de no crear nuevas trabas y de que la exclusión para UCITS, FIA (AIF) y planes de pensiones funcione de forma homogénea en toda la Unión”, añade.

Por último, ven relevante reconocer expresamente a los fondos regulados en la normativa antielusión. En este sentido, los Estados miembros deben mantener a los fondos de inversión alternativos (FIA) dentro de la categoría de entidades financieras y excluir a los UCITS y a los FIA regulados de las normas relativas a sociedades extranjeras controladas (CFC). “La exención relativa a grupos dentro del Pilar Dos y la nueva exclusión para préstamos a terceros de bajo riesgo también deberían conservarse como medidas de simplificación que aporten seguridad jurídica y eviten duplicidades en las cargas de cumplimiento normativo”, indican.

En opinión de António Frade Correia, asesor fiscal senior en Efama, para construir una auténtica Unión del Ahorro y la Inversión, los Estados miembros deben garantizar que la normativa fiscal no genere barreras innecesarias a la inversión mediante productos regulados y diversificados, como los UCITS, permitiendo al mismo tiempo que los europeos decidan cuál es la mejor forma de rentabilizar sus ahorros. 

“La fiscalidad debe respaldar esa elección, no penalizarla. Los fondos de pensiones y los fondos de inversión regulados no son instrumentos de elusión fiscal, por lo que se les debería conceder la exención o reducción en origen por derecho propio. El paquete ómnibus fiscal es la oportunidad para corregir esta situación y suprimir la doble imposición sobre los dividendos percibidos en nombre de hogares, pensionistas e inversores institucionales”, argumenta el experto de Efama.

Patrimonios con propósito: de cliente particular a oportunidad de negocio

  |   Por  |  0 Comentarios

Canva

LEER LA REVISTA


Las entidades religiosas, fundaciones y organizaciones sociales no son un inversor institucional al uso. Demandan un asesoramiento especializado que les ayude a asegurar que su labor pueda sostenerse económicamente en el tiempo, permaneciendo alineados con su misión, visión y objetivo. Para las firmas de asesoramiento, este “patrimonio con propósito” supone una oportunidad clara de negocio, pero les enfrenta a un gran reto: preservar coherencia, capital y rentabilidad. 

En 2022, la Iglesia Católica publicó Mensuram Bonam, término en latín que significa “Buena medida”. Se trata de un documento, inspirado en el Evangelio de Lucas 6, 38, que agrupa guías y principios éticos dirigidos a instituciones y fiduciarios católicos para alinear sus políticas de inversión y gestión de activos financieros con la Doctrina Social de la Iglesia. Esta publicación, que puede resultar anecdótica, da fe -nunca mejor dicho- de dos realidades: la primera, que existe un tipo de inversor institucional cuya visión sobre su patrimonio va más allá de invertir de forma responsable o bajo criterios específicos; y la segunda, que constituye una línea de negocio para que las firmas de asesoramiento se especialicen .

Los asesores financieros explican que estamos ante inversores con un “patrimonio con propósito” o un patrimonio “vinculado a una misión”, algo que no solo aplica a las entidades religiosas o congregaciones. Hablamos también de fundaciones, asociaciones, organizaciones del tercer sector y otras instituciones sin ánimo de lucro que están sujetas a unos valores, una misión y un objetivo. “Son entidades muy distintas entre sí, pero suelen compartir una misma idea de fondo: el patrimonio no se entiende como un fin en sí mismo, sino como un medio para sostener una misión, una obra social, educativa, asistencial, fundacional o espiritual”, apunta Enrique Garrido, director de grandes patrimonios de Tressis. 

Según la experiencia de Borja Fernández De Vega, director de Relación con Clientes de Portocolom AV, son clientes que no buscan únicamente preservar y rentabilizar un patrimonio, sino hacerlo de forma coherente con una misión, unos valores y una responsabilidad fiduciaria frente a terceros. “En todos los casos, el punto común es que existe una finalidad que va más allá del retorno financiero y que debe reflejarse de forma ordenada en la política de inversión. Suelen poner el foco en cuatro cuestiones: preservación del patrimonio, generación de rentas o retorno suficiente para sostener su actividad, coherencia con sus valores y control reputacional”.

Visión, misión y valores

Es decir, el punto de partida para estas organizaciones es claro: gestionan un patrimonio cuya finalidad es sostener una misión social, lo cual define su perfil de inversor. “Su objetivo es que el patrimonio siga financiando su actividad durante décadas. Priorizan la preservación del capital, la generación de rentas recurrentes, el control del riesgo y una gestión coherente con sus valores. demás, suelen invertir con un horizonte temporal significativamente más largo que el de otros inversores institucionales, lo que favorece un enfoque patrimonial y una menor dependencia de las fluctuaciones del mercado”, afirma José de Alarcón, director comercial de Andbank España. 


Las entidades religiosas, fundaciones y ONG no entienden su patrimonio como un fin en sí mismo, sino como un medio para sostener una misión


En su opinión, la principal diferencia es que no miden el éxito exclusivamente en términos financieros. “Estas organizaciones valoran sus inversiones tanto por la rentabilidad que generan como por su coherencia con la misión y los valores que representan. Esto exige un asesoramiento más consultivo, capaz de integrar objetivos financieros, gobernanza y alineación ética”, explica. 

Para Ignacio García-Blanco, gestor de Patrimonios de Diaphanum, son clientes para los que el control del riesgo es fundamental, poniendo objetivos bien definidos a las distintas masas patrimoniales, lo que ayuda a no encorsetar el patrimonio y asumir la volatilidad necesaria para alcanzar los objetivos y rentabilidades definidas. “Demandan seguridad, transparencia, planificación y acompañamiento. Buscan entender por qué se toman determinadas decisiones y cómo contribuyen al cumplimiento de su misión”.

Todo esto se traduce, según Mireia Jiménez directora de Carteras de Diverinvest Asesoramiento EAF, en un claro foco en las inversiones éticamente responsables y, sobre todo, en que se cumplan los criterios establecidos en sus políticas de inversión. “El hecho de ir haciendo un seguimiento continuado les introduce en un mundo bastante desconocido, por lo general, para esta tipología de cliente. Por ello, uno de los principales objetivos que tenemos es la formación, el que las personas que están relacionadas con esta parte de la institución entiendan de una forma fácil y ágil qué tienen invertido, cómo están posicionados y qué pueden esperar”, afirma Jiménez.

Educación financiera y gobernanza 

La reflexión que lanzala experta de Diverinvest tiene mucho que ver con el nivel de conocimiento financiero que tienen y que, según estos expertos, es muy heterogéneo. “Algunas fundaciones cuentan con patronos y comités altamente cualificados, mientras que otras necesitan un apoyo más intenso en materia financiera. Por eso, una parte muy importante de nuestro trabajo consiste en formar e informar, facilitando que los órganos de gobierno puedan tomar decisiones con criterio”, añade García-Blanco.

El nivel de conocimiento y los procesos de gobernanza de estas instituciones hacen que la toma de decisiones sea algo más lenta, ya que intervienen varios órganos: responsables económicos, consejos, patronatos, superiores, juntas o comisiones internas. “La clave está en anticipar y ordenar. Si la entidad cuenta con una política de inversión previamente aprobada, con rangos de actuación, límites de riesgo, criterios de liquideϼ y mecanismos de seguimiento, la gestión puede ser prudente y suficientemente ágil. En nuestra experiencia, lo importante es distinguir entre decisiones estratégicas y decisiones operativas. Las primeras deben estar bien debatidas y aprobadas por los órganos correspondientes. Las segundas pueden ejecutarse con más agilidad si existe un marco claro. Eso reduce la improvisación y ayuda a que la entidad se sienta cómoda con el proceso”, apunta el experto de Diaphanum.

Para el director comercial de Andbank España, una buena gobernanza no debe verse como una limitación, sino como una fortaleza, ya que favorece decisiones más rigurosas y alineadas con la misión de la institución. “Cuando existe una política de inversión bien definida y unos adecuados mecanismos de delegación, las decisiones pueden ejecutarse con agilidad sin perder control”, afirma De Alarcón y coincide en que su papel como asesores es “aportar estructura, información y anticipación para facilitar ese proceso y evitar que las decisiones de dependan del mercado”.


Según la experiencia de los asesores, además de preservar y rentabilizar un patrimonio, buscan hacerlo de forma coherente con su misión y con responsabilidad fiduciaria frente a terceros


Oportunidad de negocio

Las firmas coinciden en que este tipo de cliente supone una oportunidad de negocio, sobre todo si tenemos en cuenta que en España existen más de 10.000 fundaciones activas, según el último estudio de la Asociación Española de Fundaciones. “Hay una oportunidad clara, pero hay que acercarse a ella con mucho respeto. Para estas entidades, la inversión con propósito no es una moda. En muchos casos, el propósito forma parte de su identidad desde hace décadas o incluso siglos. Lo que ha cambiado es que hoy el mercado financiero ofrece más herramientas para trasladar esos valores a las carteras: criterios ESG, exclusiones sectoriales, fondos sostenibles, inversión de impacto, reporting extra financiero o métricas vinculadas a sostenibilidad. Pero la clave está en no confundir la etiqueta con el fondo”, señala Garrido quien más que una línea de negocio entendida de forma puramente comercial, lo ve como una especialiϼación dentro del asesoramiento patrimonial e institucional. “En este segmento, escuchar bien antes de proponer es fundamental. Muchas veces el valor del asesor no está solo en recomendar una inversión concreta, sino en ayudar a ordenar el patrimonio, definir una política de inversión, explicar los riesgos con claridad y acompañar decisiones que suelen tener implicaciones de muy largo plazo”, añade el portavoz de Tressis. 

Fernández De Vega coincide y matiza que “conviene formular bien” la propuesta y para él no se trata solo de una oportunidad de negocio, sino de una necesidad real del mercado: “Muchas entidades tienen patrimonios relevantes y una misión muy definida, pero durante años han gestionado ambas dimensiones de forma separada: por un lado, la actividad fundacional, social o religiosa; por otro, la cartera financiera. Cada vez más instituciones quieren que su patrimonio no contradiga su misión y, en la medida de lo posible, contribuya a ella. Ahí hay mucho espacio para crecer”. También reconoce que este crecimiento vendrá acompañado de mayor exigencia: “Ya no basta con etiquetar una cartera como ESG o sostenible. Las instituciones piden más trazabilidad, más transparencia y una explicación más clara de qué se está financiando, qué riesgos se asumen y qué impacto real puede atribuirse a la inversión”. 


Demandan un asesoramiento más consultivo y profesional, capaz de integrar objetivos financieros, gobernanza y alineación ética


Además, la mayor profesionalización de estas organizaciones está impulsando la demanda de asesoramiento especializado y de soluciones que integren rentabilidad, control del riesgo y alineación con sus principios. “Existe un amplio recorrido para el desarrollo de la inversión con propósito, desde estrategias sostenibles y de impacto hasta vehículos alineados con criterios éticos o religiosos. En nuestra opinión, la rentabilidad financiera y la contribución a la misión de estas instituciones no solo son compatibles, sino que pueden reforϼarse mutuamente”, apunta De Alarcón.

Con la vista puesta más allá del negocio, estas firmas reconocen que contribuir a la misión de muchas de estas instituciones es una de los aspectos más gratificantes de su profesión. “Trabajar con fundaciones e instituciones supone gestionar mucho más que un patrimonio. Detrás de cada cartera hay proyectos educativos, investigación, acción social, cooperación internacional, conservación del patrimonio o atención a colectivos vulnerables. Eso hace que nuestro trabajo tenga una dimensión adicional de responsabilidad”, concluye García-Alano.

LEER LA REVISTA