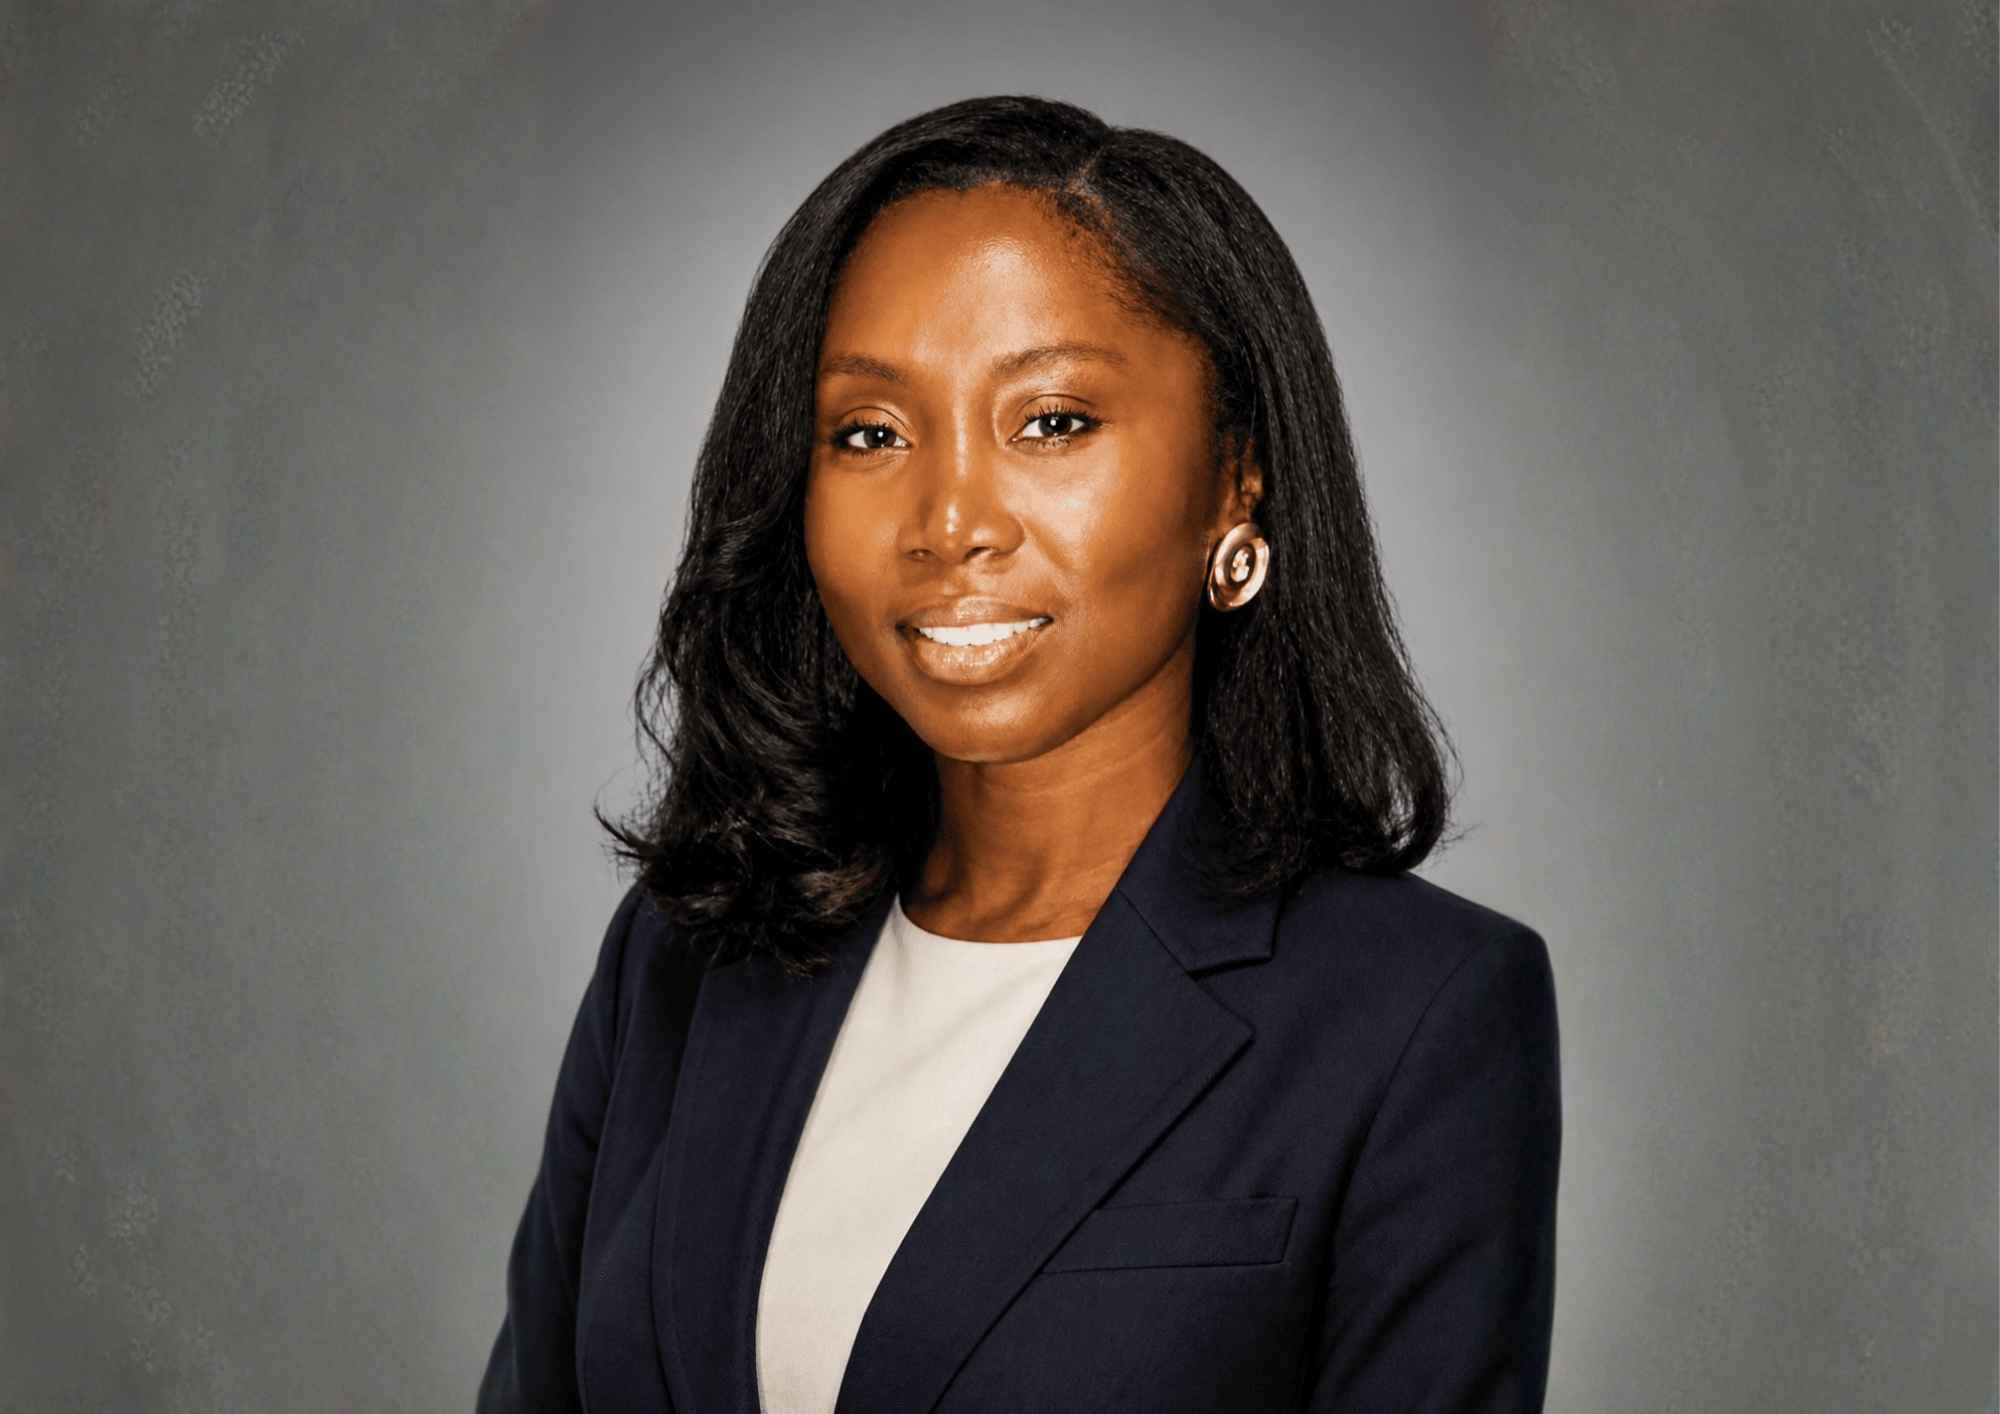
Foto cedidaSharon Duah, especialista en ETF para Europa de AllianceBernstein.
AllianceBernstein ha anunciado el nombramiento de Sharon Duah como especialista en ETF para Europa, lo que refuerza el negocio de ETF de la firma en la región. Con sede en Londres, Duah será responsable de apoyar el crecimiento continuado de la plataforma de ETF de AB en Europa. Trabajará estrechamente con clientes, socios estratégicos y compañeros de toda la firma para respaldar la comercialización de productos, contribuir al liderazgo de opinión en materia de ETF y ayudar a reforzar aún más la presencia de AB en el mercado europeo de ETF.
Duah se incorpora con casi veinte años de experiencia en el sector y una sólida trayectoria en ETF. Procede de Citi, donde ocupaba el cargo de directora de Ventas y Desarrollo de Negocio de ETF para EMEA, y desempeñó un papel clave en la expansión del negocio de ETF de la entidad y en la creación de relaciones en todo el ecosistema de los ETF. Anteriormente, ocupó puestos en Equity Prime Finance, Delta One y ventas de ETF, tras iniciar su carrera en Lehman Brothers.
“Sharon aporta un profundo conocimiento de todo el ecosistema de los ETFs, sólidas relaciones en el sector y una trayectoria probada en el apoyo al crecimiento del negocio. A medida que seguimos ampliando nuestra oferta de ETF y facilitando el acceso a nuestras capacidades de inversión, la experiencia de Sharon será un activo extraordinario tanto para nuestros clientes como para nuestro negocio, y estamos encantados de que se incorpore a nuestro equipo”, ha destacado Julie Gunts, directora Global de ETF de AllianceBernstein.
Por su parte, Duah ha añadido: “AB ha construido una sólida reputación de excelencia e innovación en la inversión, y me entusiasma incorporarme en una etapa importante del crecimiento de su negocio de ETFs. Espero trabajar con compañeros de toda la firma para contribuir a aumentar el conocimiento de las capacidades de ETFs de AB y apoyar a los clientes de toda la región”.
Actualmente, AB gestiona más de 22.700 millones de dólares en 35 ETFs a nivel global, con presencia en EE.UU., Asia, Australia y Europa.
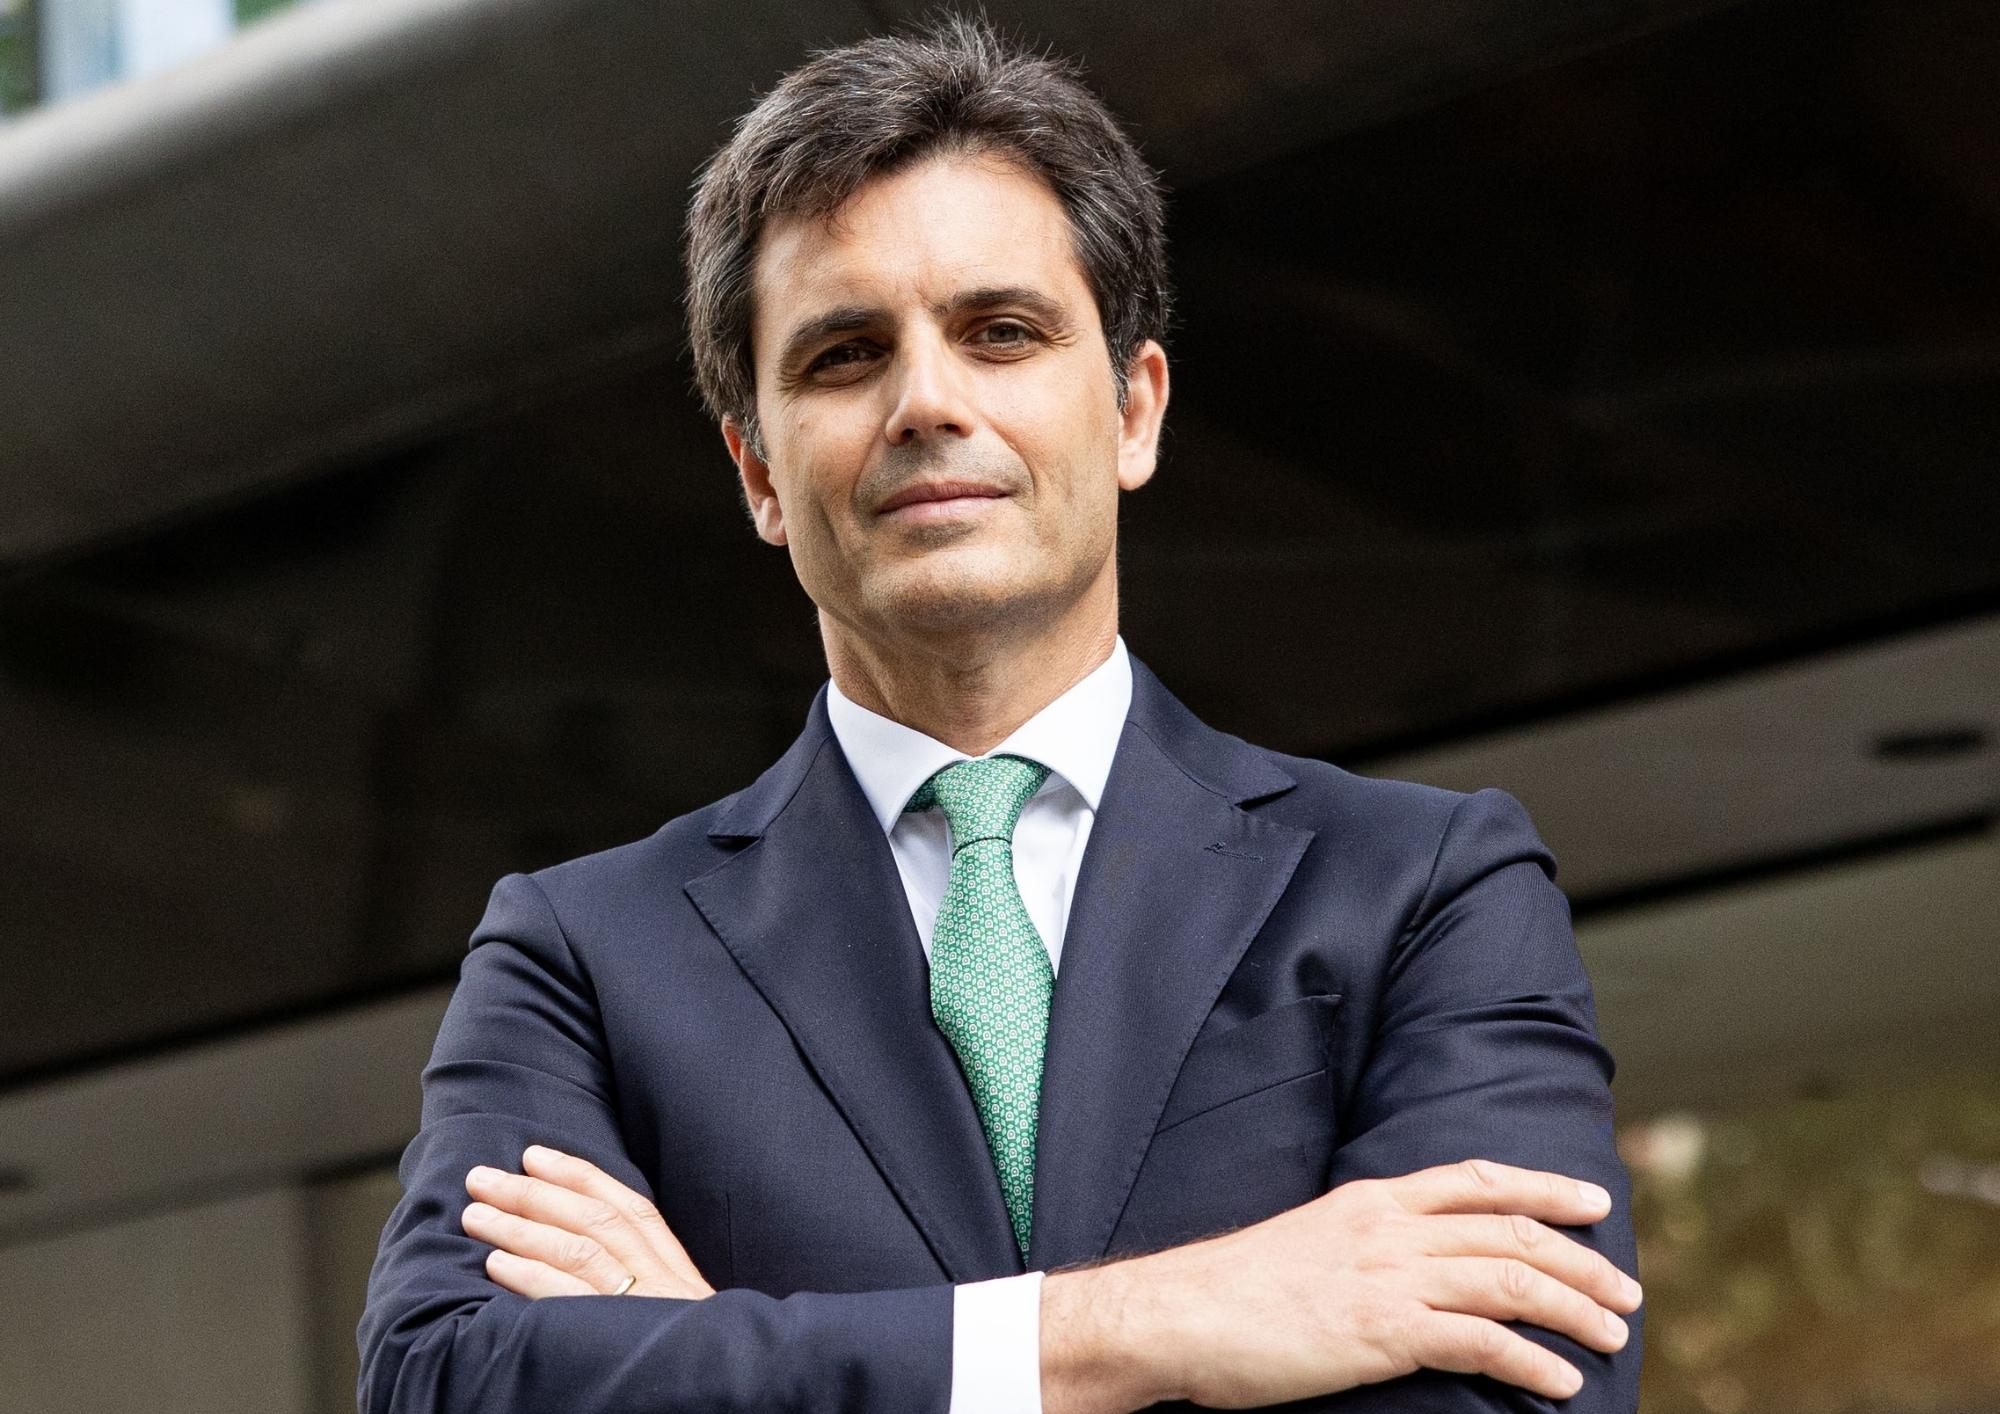
Foto cedidaIgnacio Viayna, director de Creand Wealth Management en Cataluña y Baleares
Creand Wealth Management ha alcanzado los 2.202 millones de euros en activos bajo gestión en Cataluña a cierre de septiembre de 2026, un 16,4% más que al finalizar 2025. En los últimos cuatro años, la entidad ha casi duplicado su volumen de negocio en el mercado catalán, reforzando su posicionamiento en banca privada y asesoramiento patrimonial. Esta evolución se apoya en el desarrollo de sus distintas líneas de negocio y en un modelo de asesoramiento especializado, basado en el conocimiento del cliente y en relaciones de confianza a largo plazo.
Creand Family Office, el área especializada en el asesoramiento integral a grandes patrimonios y familias empresarias, ha incrementado un 26% sus activos bajo gestión en Cataluña durante los nueve primeros meses de 2026. Además, ha conseguido alcanzar los 416 millones de euros, frente a los 331 millones registrados al cierre de 2025. Con una amplia trayectoria en el ámbito del Family Office, este departamento asesora a familias empresarias tanto con negocios en activo como a aquellas que han culminado procesos de venta. Sus servicios abarcan la gestión del patrimonio financiero, inmobiliario y empresarial, así como la planificación patrimonial y la gobernanza familiar.
“Nuestro crecimiento en Cataluña se apoya en una forma de asesorar que empieza por entender a cada familia, su patrimonio en conjunto, sus prioridades y lo que quiere construir y preservar en el futuro. A partir de ese conocimiento, aportamos soluciones de inversión. Esa combinación de visión global, cercanía y continuidad en la relación nos permite ofrecer un acompañamiento muy personal y diferenciarnos de entidades de mayor tamaño. Una parte importante de nuestro crecimiento llega de las recomendaciones de las propias familias”, ha señalado Ignacio Viayna, director de Cataluña y Baleares de Creand Wealth Management.
Junto a esta actividad, Creand Wealth Management continúa desarrollando en Cataluña sus servicios de banca privada, gestión de carteras y soluciones de inversión para grupos familiares y asesores financieros independientes, mediante un modelo de atención personalizado y un interlocutor de referencia para cada cliente. La firma cuenta en Cataluña con un equipo de alrededor de 20 profesionales especializados en las distintas áreas del asesoramiento y la gestión patrimonial. En el conjunto de España, Creand Wealth Management alcanza un volumen de negocio de 7.661 millones de euros a cierre de septiembre de 2026, lo que supone un incremento de 860 millones respecto al cierre de 2025.
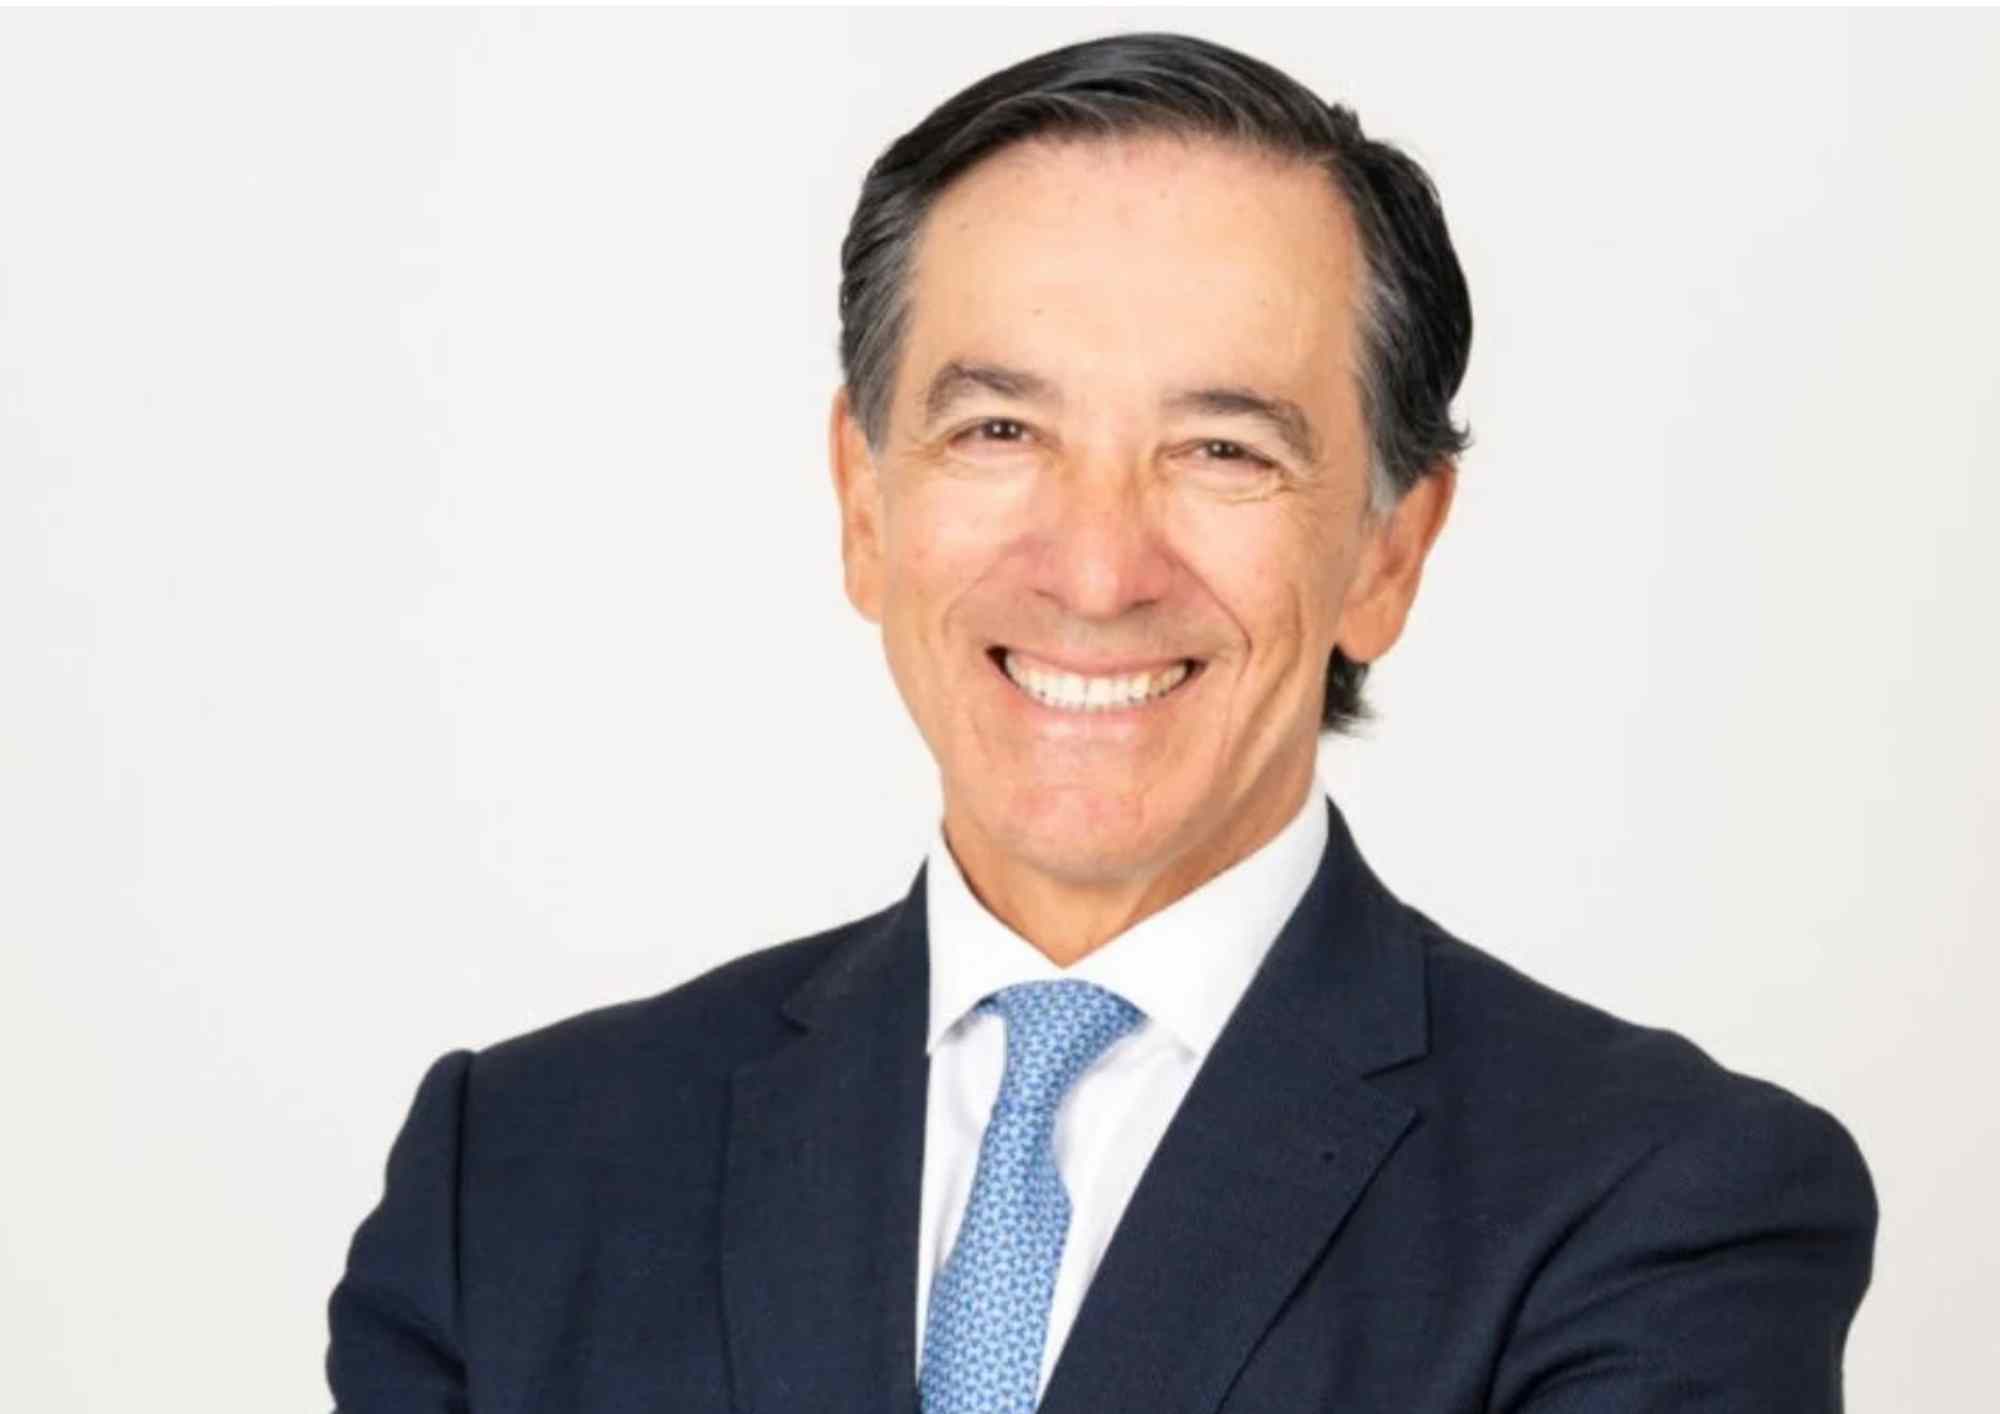
Foto cedidaÁngel Martínez-Aldama, presidente de Inverco.
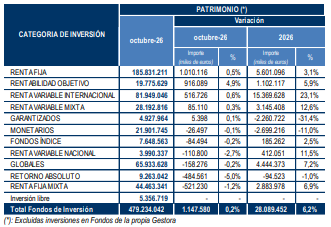
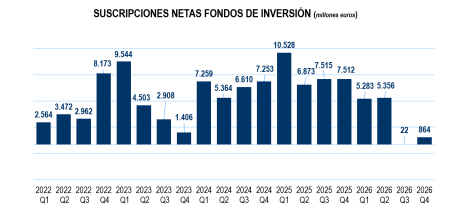
Los fondos de inversión retomaron en octubre la tendencia de crecimiento en su volumen de activos registrada en meses previos, apoyado principalmente por las suscripciones netas registradas en el mes. En octubre, el patrimonio de los fondos de inversión aumentó en 1.148 millones de euros (0,2% respecto al mes anterior), hasta situarse en 479.234 millones de euros. En el conjunto del año el volumen de activos acumula un incremento de patrimonio de 28.089 millones de euros (6,2%). En octubre, casi la totalidad del incremento de activos se debió los flujos de entrada registrados en el mes.
El crecimiento patrimonial se concentró principalmente en las categorías de renta fija, rentabilidad objetivo y renta variable internacional. Los fondos de renta fija lideraron el incremento patrimonial de octubre, según los datos preliminares de Inverco, con un aumento de 1.010 millones de euros, apoyado tanto en las suscripciones netas como en la rentabilidad positiva en estas categorías. Les siguieron los fondos de rentabilidad objetivo, con un aumento de 916 millones de euros, lo que implica un crecimiento del 4,9%, impulsado principalmente por las suscripciones netas. Respecto a los fondos de renta variable internacional, incrementaron su volumen de activos en 517 millones de euros, gracias a las entradas netas registradas en octubre, que permitieron compensar las ligeras rentabilidades negativas.
Los fondos mixtos experimentaron en su conjunto una reducción patrimonial de 436 millones de euros, con mayor intensidad en su componente de renta fija, debido a los flujos de salida experimentados. Asimismo, los fondos de retorno absoluto registraron una reducción en sus activos de 485 millones de euros, explicada principalmente por los reembolsos llevados a cabo por los partícipes durante el mes. Es más, los fondos globales vieron reducido su patrimonio en 158 millones de euros, también como consecuencia de los reembolsos ejecutados en el mes, a lo que se sumaron los ajustes en sus valoraciones por efecto de mercado.
Suscripciones y reembolsos
En octubre, los fondos de inversión volvieron a experimentar flujos positivos con suscripciones netas de 864 millones de euros. De este modo, las entradas de capital acumuladas en el conjunto del año superan ya los 11.500 millones de euros.
Los fondos de rentabilidad objetivo captaron la atención de los partícipes y registraron suscripciones netas de 877 millones de euros. También destacaron los fondos de renta variable internacional, con captaciones netas de 563 millones de euros. Estos fondos
ya supera los 5.333 millones de flujos de entrada positivos en el año.
Respecto a los fondos de renta fija, registraron flujos de entrada de 416 millones de euros concentrados en su totalidad en la vertiente de largo plazo. Los fondos índice también experimentaron suscripciones de menor intensidad (34 millones).
Por el lado de los reembolsos, los fondos mixtos, en su componente de renta fija, concentraron la mayor parte de las salidas netas del mes, con 560 millones de euros. También los Fondos de Retorno Absoluto registraron reembolsos por importe de 451 millones de euros (136 millones en el acumulado del año).
Con menor intensidad, los fondos monetarios experimentaron salidas de 65 millones de euros, mientras que los fondos globales, renta variable nacional y garantizados registraron reembolsos más reducidos (32 millones de euros entre las tres categorías).
Rentabilidad
A fecha de elaboración del informe, los fondos de inversión experimentan en el mes una rentabilidad media positiva próxima al 0,1%, casi un 4% en el acumulado del año.
Los fondos de renta fija tuvieron una rentabilidad positiva del 0,3%. También los fondos garantizados y rentabilidad objetivo obtuvieron rentabilidades positivas (0,2% en ambos casos).
Por el contrario, los mayores ajustes correspondieron a los fondos de renta variable nacional (-2,5%) y fondos índice (-1,6%). En el acumulado del año, la renta variable internacional mantiene la mayor rentabilidad (14,9%), seguida por los fondos índice (12,6%) y renta variable nacional (8,6%).
Foto cedidaMariano Arenillas, director general de DWS Iberia, Sophie del Campo, Executive Manager Southern Europe, Latam & US Offshore en Natixis Investment Managers, y Patricia Gabeiras, presidenta de Spainsif
Spainsif ha celebrado su Evento Anual, patrocinado por Natixis Investment Managers. Una jornada que ha reunido más de 250 personas -presencial y online-, representantes del sector financiero e institucional para analizar las perspectivas de la inversión sostenible y presentar los resultados de su Estudio Anual “La Inversión Sostenible y Responsable en España 2026”, patrocinado por DWS.
La jornada ha comenzado con la bienvenida de Patricia Gabeiras, presidenta de Spainsif y directora y socia fundadora de Gabeiras & Asociados, quien ha destacado que “la sostenibilidad ya forma parte de las decisiones de competitividad y estrategia empresarial. Si bien el reto está en transitar de las estrategias en sostenibilidad hacia planes de inversión más concretos y medibles”
A continuación, Eduardo Brunet, director de Green Finance Institute (GFI) España, ha presentado la iniciativa NEW-PACE, centrada en el desarrollo de soluciones financieras innovadoras para impulsar la rehabilitación energética de edificios y facilitar la movilización de capital privado hacia este ámbito. “La rehabilitación energética del parque edificado requiere movilizar financiación privada a gran escala, pero los plazos de la financiación actual no se ajustan a la vida útil de las reformas ni a los ahorros que generan”, ha señalado Brunet.
El futuro de la Inversión Sostenible, a debate
La primera mesa redonda, dedicada al “Futuro de la inversión sostenible”, ha contado con la participación de Alberto Gómez-Reino (BBVA Asset Management en España), Carlos Lozano (CaixaBank Asset Management), Laura Kaliszewski (Natixis Investment Managers) y Augusto Caro (Santander Asset Management). El debate ha estado moderado por Sophie del Campo, Executive Manager Southern Europe, Latam & US Offshore en Natixis Investment Managers. La conversación ha abordado las perspectivas de la inversión sostenible y los retos a los que se enfrenta el sector para mantener su capacidad de transformación, identificar oportunidades de inversión y contribuir a la economía real.
“La sostenibilidad debe seguir siendo un motor de transformación para mantener su relevancia entre los inversores. Cada vez cobra más importancia no sólo lo que las empresas se comprometen a hacer, sino las medidas concretas que adoptan”, ha explicado Sophie del Campo.
El mercado español de la inversión sostenible: evolución y retos pendientes
El patrimonio nacional gestionado con criterios ASG alcanza los 271.470 millones de euros en 2025, un 13,95% más que el año anterior, según el Estudio Anual de Spainsif 2026, patrocinado por DWS. Este informe recoge las respuestas de 50 entidades, 33 nacionales y 17 internacionales, que representan el 77,33 % del patrimonio nacional. El mercado de la ISR nacional se estabiliza en porcentajes sobre el total de activos próximos al 50%. Como novedad un 48% de las entidades mencionan las oportunidades de inversión vinculadas a la competitividad empresarial como un nuevo factor relevante.
En representación de DWS Iberia, su director general Mariano Arenillas, ha comentado: “Es un placer para DWS colaborar un año más con Spainsif en la elaboración de su estudio anual. Estamos convencidos de que la inversión sostenible es una palanca para impulsar la competitividad, la innovación y la resiliencia de Europa. El siguiente paso es convertir los objetivos en resultados concretos”.
La presentación ha dado paso al coloquio sobre el Estudio “El mercado español de la inversión sostenible en 2026”. En el diálogo han participado los representantes de las vicepresidencias de Spainsif, José Luis Garzón (Banco Cooperativo Español, BCE), Clemen Epalza (Fonditel), Irene Rodríguez (BME), Mario Sánchez (CCOO) y Patricia Suárez (Asufin), que ha moderado la mesa. El debate ha abordado la evolución de las estrategias de inversión sostenible, las oportunidades vinculadas a la transición y la competitividad, y los desafíos que persisten para mejorar la disponibilidad y calidad de los datos y avanzar hacia una medición más rigurosa de los resultados en sostenibilidad.
El mercado español de inversión sostenible y responsable sigue expandiéndose a buen ritmo , aunque con una evidente falta de sofisticación en sus estrategias. La demanda presenta un fuerte desequilibrio interno, el 92.3% de los activos son ASG básica, mientras que la ASG avanzada representa 1,83% y las estrategias de impacto sufrieron caídas del entorno del 9-10%. En palabras de Irene Rodríguez: “El mercado crece en extensión, no lo hace tanto en profundidad; de cada 100 euros que han entrado este año en categorías ASG, 97 lo han hecho en la categoría ASG básica”.
En cuanto a las temáticas y la gestión activa, las carteras mantienen un marcado sesgo medioambiental frente al ámbito social, apoyadas en políticas de exclusión consolidadas donde predominan las armas controvertidas (86%), los derechos humanos (72%) y el tabaco (66%). La inversión en iniciativas ambientales como energías renovables o residuos presentan un elevado gasto en comparación con las sociales, lo que abre debate sobre la dificultad para medir el impacto social frente al medioambiental. A esto se suma un contexto geopolítico y regulatorio complejo, con un repliegue del voto en juntas en EE.UU. frente al auge del engagement, y una creciente necesidad bancaria de financiar la transición de sectores intensivos y pymes.
Las perspectivas a futuro reflejan prudencia a corto plazo, un 36% prevé estancamiento este año. Pero destaca un claro optimismo a tres años, el 70% anticipa crecimientos superiores al 15% y un 62% de las entidades asocian la inversión sostenible con una rentabilidad positiva. El cambio reside en el SFDR 2.0, con categorías específicas para transición y umbrales mínimos del 70%. Clemen Epalza ha subrayado: “Hasta ahora habíamos ido a por los alumnos más aventajados de la clase, los que ya eran sostenibles”, por lo que el verdadero desafío de la nueva regulación será incentivar la ASG avanzada para canalizar capital hacia sectores rezagados y lograr un impacto real y medible en la economía.
La visión institucional sobre los retos de las finanzas sostenibles
La edición de 2026 incorpora nuevas secciones temáticas sobre inversión en transición y vivienda asequible y social. Pablo Esteban, subdirector general de Spainsif, ha indicado que “el mercado nacional de la ISR sigue creciendo en volumen y se consolida en porcentajes cercanos al 50% del total de activos, si bien el reducido peso relativo de las estrategias alineadas y generadoras de impacto reflejaría dificultades para abordar los restos de medición del impacto”.
La distribución por categorías muestra un claro predominio de las inversiones ASG básica (92%), manteniendo la proporción a 2024, seguidas de las generadoras de impacto (5%), ASG avanzadas (2%) y las alineadas con el impacto (1%). “Las finanzas sostenibles entran en una etapa donde ya no basta con financiar actividades sostenibles, sino que para transformar la economía es necesario evaluar y respaldar trayectorias de transición creíbles y medibles. En este contexto de transformación, la sostenibilidad no debería verse como una carga opuesta a la competitividad, sino como una vía para fortalecerla”, ha comentado Esteban.
Clausura institucional
La jornada ha concluido con la intervención de Pablo Sánchez-Blanco, director general del Tesoro y Política Financiera del Ministerio de Economía, Comercio y Empresa, quien ha destacado: “La credibilidad del programa de bonos verdes del Tesoro se construye con constancia: la demanda de cerca de 70.000 millones de euros en la nueva referencia a 20 años refleja la confianza de los inversores. Con el nuevo Marco de Bonos Verdes queremos decirle al mercado hacia dónde estamos dispuestos a ir, alineando progresivamente nuestro programa con la Taxonomía europea”.
Y añade: “En España no falta capital: en 2024 se movilizaron alrededor de 137.000 millones de euros en financiación sostenible. Lo que necesitamos son proyectos estructurados y financiables capaces de absorberlo, para lograr una economía más resiliente y competitiva”.
Un CLO es un instrumento financiero que se construye a partir de un conjunto amplio de préstamos concedidos a empresas. En lugar de que un único acreedor asuma el riesgo de cada crédito, los préstamos se reúnen en una cartera que se financia mediante la emisión de bonos colocados entre inversores. Ese proceso de empaquetar activos y convertirlos en valores negociables se llama securitización. Por eso los CLOs se enmarcan en el crédito estructurado: el segmento del mercado que transforma flujos de pago en títulos con distintos perfiles de riesgo.
Los CLOs están respaldados predominantemente por “leveraged loans”, es decir, préstamos a empresas con endeudamiento relevante y calificación inferior al grado de inversión. Otras titulizaciones, como los ABS, suelen apoyarse en deudas de tarjetas de crédito o de automóviles. Los préstamos de un CLO normalmente son de tasa variable, por lo que sus intereses se ajustan a las tasas de referencia. Al canalizar crédito hacia empresas de distintos sectores, los CLOs cumplen un rol de financiación de la economía real.
Cómo se organiza: el sistema de tramos
Los títulos se dividen en tramos con distinta prioridad de cobro. Los flujos de los préstamos, intereses y devoluciones de capital, se reparten en orden jerárquico, la llamada “cascada de pagos”. Los tramos superiores, AAA o AA, cobran primero y ofrecen menor rendimiento. Los intermedios, A, BBB o BB, asumen más riesgo a cambio de más retorno. En la base, el capital o equity cobra al final: absorbe las primeras pérdidas, pero también se queda con el excedente cuando la cartera funciona bien.
La mayoría de los CLOs se gestionan de forma activa: un gestor especializado selecciona los préstamos y puede comprar y vender activos durante el período de reinversión, normalmente de cuatro a cinco años.
En tanto, la tasa anual de impago de los CLOs nunca superó el 0,5% y, en 25 años, sus tramos han incumplido menos que las empresas emisoras. Ello no implica ausencia de riesgo. First Brands, fabricante estadounidense de autopartes, quebró a fines de septiembre de 2025 con casi 5.000 millones de dólares en préstamos de primer gravamen. Sin embargo, según Fitch Ratings, la exposición mediana de 330 CLOs estadounidenses de préstamos sindicados que la agencia califica fue del 0,4% de su cartera, y el impacto, limitado.
Protecciones y riesgos
Los límites de exposición por deudor, la diversificación sectorial, las reglas de calidad del colateral y la gestión activa son protecciones clave; además, la estructura desvía el exceso de intereses hacia los tramos senior cuando hay más impagos. Aun así persisten el riesgo de crédito, el de liquidez, sobre todo en los tramos bajos, y el de complejidad: evaluar un CLO exige analizar los activos, la estructura y la experiencia del gestor.
Los CLOs son una pieza habitual de las carteras institucionales. Las aseguradoras de vida de EE.UU., por ejemplo, tenían a fines de 2024 unos 190.000 millones de dólares en CLOs, alrededor del 4% de sus activos invertidos, y solo cerca del 3% de esa exposición correspondía a tramos por debajo del grado de inversión. Esto refleja el atractivo de los tramos mejor calificados para inversores que buscan rendimiento con riesgo de crédito acotado.
A modo de conclusión, un CLO no es un producto inaccesible, pero exige comprender su mecánica. Entender los tramos, el papel del gestor y los riesgos de cada nivel es el primer paso para evaluar si encaja en una cartera diversificada.
Foto cedidaBorja de Gabriel, Pedro de la Iglesia y Pablo Gómez-Acebo, de Andersen
Andersen ha incorporado a Pedro de la Iglesia como socio del departamento de Fiscal en su oficina de Madrid. Según explican, su llegada refuerza la especialización del departamento en Fiscalidad del Sector Financiero e impulsa el desarrollo del área de Fiscalidad Operacional (Operational Taxes), cada vez más estratégica para bancos, mercados de capitales y aseguradoras, entre otros operadores del mercado financiero. Junto al nuevo Socio de Andersen, se suma Ana María Castaño, que se une al equipo como Directora, que cuenta con gran experiencia en esta área de especialización.
“La incorporación de Pedro responde a nuestra estrategia de crecimiento basada en la hiperespecialización, incorporando profesionales de prestigio en ámbitos que están redefiniendo las necesidades de las entidades reguladas en el sector financiero. Su conocimiento del sector, unido a su capacidad para integrar fiscalidad, regulación, procesos y tecnología, nos permite ofrecer una respuesta diferencial ante retos cada vez más complejos”, ha señalado José Vicente Morote, Socio Director de Andersen Iberia.
Licenciado en Derecho y en Administración y Dirección de Empresas por la Universidad Pontificia Comillas ICAI-ICADE, Pedro de la Iglesia acumula casi 30 años de experiencia liderando proyectos de transformación y adaptación a nuevos requisitos regulatorios y fiscales para entidades financieras. Durante estos años, el nuevo fichaje se ha encargado de tributación internacional, inversiones y desinversiones, financiaciones, productos financieros, gestión de activos, custodia, banca privada, mercados de capitales y seguros. A ello suma su experiencia en Fiscalidad Operacional, disciplina por la que ha logrado un amplio reconocimiento en el mercado, ya que requiere equipos capaces de coordinar conocimiento tributario, negocio, operaciones y tecnología y de convertir las exigencias regulatorias en soluciones aplicables.
Con motivo de su incorporación, Borja de Gabriel y Pablo Gómez-Acebo, Socios y codirectores del departamento de Fiscal de Andersen Iberia, han afirmado: “Pedro aporta un perfil especialmente valioso: una comprensión integral de los retos fiscales del sector financiero y una especialización diferencial en el punto en el que convergen fiscalidad, regulación, operaciones y tecnología. Su incorporación refuerza nuestra capacidad para acompañar a las entidades tanto en el asesoramiento técnico como en la implantación efectiva de nuevos requerimientos”.
El departamento de Fiscal de Andersen, orientado al asesoramiento estratégico y complejo
El equipo de la sección de Fiscal de Andersen Iberia está formado por más de 100 profesionales de los que 24 son Socios. Se encarga de asesorar a compañías nacionales e internacionales en el análisis de las implicaciones fiscales de sus operaciones y en el diseño de soluciones que combinan seguridad jurídica, eficiencia y cumplimiento. Cubre la gestión fiscal recurrente, así como operaciones complejas, incluidas reestructuraciones, procesos de due diligence, financiación de proyectos y planificación fiscal, con un enfoque alineado con el negocio y las particularidades sectoriales y jurisdiccionales.
Apollo ha anunciado el lanzamiento de European Credit Company, su plataforma centrada exclusivamente en crédito productivo (performing credit) europeo, que incluye préstamos corporativos y respaldados por activos (asset-backed). Según explican, la Compañía arranca con una capacidad de concesión de préstamos superior a los 10.000 millones de euros para actuar como socio de financiación a largo plazo en toda la región.
Desde la gestora explican que esta plataforma se fundó para “ayudar a cubrir las necesidades de financiación sin precedentes en Europa”, impulsadas por el renacimiento industrial. La plataforma a gran escala aporta al mercado soluciones flexibles y centradas en el cliente a través de múltiples clases de activos crediticios. En concreto, financiará oportunidades tanto en el segmento de grandes corporaciones como en el mercado mediano (mid-market), colaborando con empresas, patrocinadores financieros (sponsors) y propietarios de activos reales —incluidos infraestructuras e inmobiliario— para ayudar a capitalizar sus necesidades comerciales particulares y apoyar el crecimiento de las economías locales. Además de su originación propia, captará activos mediante alianzas estratégicas con entidades financieras europeas y contará con acceso a la plataforma de crédito europeo de Apollo.
La Compañía cuenta con el respaldo de inversiones de capital a largo plazo lideradas por fondos y filiales de Apollo, así como por Abu Dhabi Investment Council (ADIC), Athora, Norinchukin Bank, Standard Chartered y Aranda Principal Strategies. Además, está dirigida por el consejero delegado (CEO) Giacomo Petrobelli y por el presidente Christian Meissner.
“La creación de European Credit Company responde a la oportunidad histórica de movilizar fondos globales de capital para financiar la agenda de crecimiento a largo plazo de Europa. Nuestro objetivo es convertir a ECC en una plataforma de crédito paneuropea líder, enfocada en exclusiva en la región, con sólidas relaciones locales, originación diferenciada y soluciones flexibles que abarquen todas las tipologías de crédito. Tras haber desarrollado toda mi trayectoria en los servicios financieros europeos, es una gran satisfacción liderar ECC y construir una nueva franquicia con el respaldo institucional de Apollo y del resto del grupo inversor”, ha destacado Giacomo Petrobelli, consejero delegado de European Credit Company.
Por su parte, Jim Zelter, presidente de Apollo, ha afirmado: “El renacimiento industrial global está generando enormes necesidades de financiación en todo el mundo que se perciben con especial intensidad en Europa, ya sea en la transición y el transporte de energía, la defensa o las infraestructuras digitales y tradicionales. Con ECC, nos complace ampliar nuestro abanico de recursos en Europa mediante una plataforma dedicada y un enfoque local, trabajando en armonía con la franquicia global de Apollo y junto a otras entidades financieras internacionales de primer nivel».
A día de hoy, la plataforma European Credit Company cuenta con presencia en Fráncfort, Jersey, Londres, Luxemburgo y Milán, con planes de expansión a nuevos mercados durante los próximos trimestres.
Europa vive una ola de inquietud social. Las imágenes de huelgas y protestas en las calles de Francia, Bélgica, Reino Unido, Italia y también España. Lo más interesante de nuestro país es que estas imágenes han tomado mayor peso desde el anuncio de adelanto electoral para el próximo 29 de noviembre. Para los expertos, el diagnóstico de partida es claro: España no ha aprobado un nuevo presupuesto desde 2023, y los proyectos de ley siguen fracasando votación a votación. Al convocar elecciones para el 29 de noviembre, el presidente Pedro Sánchez ha dado a España la oportunidad de poner fin al bloqueo en el Parlamento.
Ahora bien, en términos de inversión, ¿qué impacto puede llegar a tener el adelanto electoral en la deuda española? En opinión de Martin Wolburg, economista senior en Generali Investments, los bonos del Estado español se mantuvieron en general estables. Sin embargo, considera que parte del riesgo político ya estaba descontado por el mercado, con el diferencial del bono a diez años frente al Bund cerca de un máximo de un año, en torno a los 65 puntos básicos.
“Las encuestas apuntan a un gobierno liderado por el PP que dependería de Vox. Los inversores probablemente acogerían favorablemente ese escenario si aporta una mayoría operativa y un presupuesto. Sin embargo, Sánchez ya ha desafiado a las encuestas anteriormente, y otro Parlamento fragmentado simplemente prolongaría el estancamiento. Quienquiera que gane gobernará desde una posición de fortaleza: crecimiento aproximadamente el doble que la media de la eurozona. A por parte de las tres principales agencias y una ratio de deuda en descenso. Pero el nuevo gobierno también se enfrentará a una aguda crisis de vivienda, una deuda todavía cercana al 100% del PIB y unos factores de apoyo cada vez más debilitados. Cabe esperar ruido político, pero un cambio de rumbo para la economía española parece poco probable, al menos por el momento”, apunta Wolburg.
Peter Goves, responsable de Análisis de Deuda Soberana de Mercados Desarrollados de MFS Investment Management, coincide en que el adelanto electoral en España no tendrá un impacto significativo en los bonos soberanos españoles. “Los fundamentales de España son sólidos y la política española rara vez actúa como un factor determinante sobre los diferenciales. Además, parece que el PP podría formar una mayoría de gobierno con VOX, lo que significaría que España tendría un Gobierno con mayoría por primera vez en varios años. Esto reduciría, por ejemplo, la incertidumbre en torno a la aprobación de los Presupuestos. También es probable que el PP mantenga una postura favorable a las empresas y a la UE, lo que también sería positivo para los diferenciales. España, y quizás todos los bonos soberanos de la zona euro, tiene actualmente un impulsor determinante: su beta respecto a Francia”.
Por último, Lizzy Galbraith, economista política senior de Aberdeen Investments, apunta que añadir otro evento de riesgo a una agenda política europea -ya de por sí saturada- podría agravar la ola de ventas, cada vez más generalizada, en los mercados de deuda soberana de la periferia. “España no ha sido el epicentro de este episodio, pero su coste de financiación ha comenzado a subir, siguiendo la estela de los movimientos más pronunciados registrados en Francia e Italia. La dinámica de la deuda española, comparativamente más favorable, la deja menos expuesta a un aumento de los tipos que Francia o Italia. La deuda pública en relación con el PIB ha descendido cada año desde 2020 y debería seguir haciéndolo. Sin embargo, con un 101 % del PIB, la deuda sigue siendo elevada, por lo que España no estaría a salvo de una ola de ventas más intensa”, argumenta.
Según su visión, un gobierno liderado por el PP es el resultado más probable de las elecciones. “Es probable que esto se traduzca en una política de inmigración más restrictiva, una presión al alza sobre el gasto en defensa y una menor prioridad para la política climática. No obstante, Sánchez tiene un buen historial electoral, por lo que no descartamos por completo la posibilidad de que se mantenga en el cargo a pesar de los importantes obstáculos políticos”, comenta Galbraith, en lo que respecta a la parte política.
Dónde está el riesgo crediticio
Para cerrar esta ronda de reflexiones, Carlo Capuano, director ejecutivo, y Marta Sáenz Abenz, directora del sector soberano y público, de Scope Ratings, ponen el foco en que el principal riesgo crediticio asociado a las elecciones es de carácter político, más que económico. “El panorama parlamentario cada vez más fragmentado de España ha complicado la formación de coaliciones, lo que limita la capacidad de los gobiernos para aprobar presupuestos o impulsar reformas estructurales clave. La fragmentación política puede ralentizar la toma de decisiones, diluir las medidas políticas y complicar la gestión fiscal, especialmente cuando es necesario tomar decisiones difíciles en materia de gasto”, afirman.
Según su visión, para los inversores de deuda, la cuestión principal será si las elecciones dan lugar a un gobierno capaz de mantener una amplia continuidad en las políticas, incluida la prudencia fiscal. “Un período prolongado de negociaciones para formar una coalición o un nuevo recurso a presupuestos prorrogados podrían ralentizar la aplicación de las reformas y reducir la flexibilidad política, aunque ello no altere de forma inmediata la trayectoria fiscal de España. Al mismo tiempo, la perspectiva crediticia de España sigue respaldada por factores que son relativamente independientes del ciclo electoral, por lo que es poco probable que las elecciones, por sí solas, constituyan un evento crediticio significativo”, añaden.
Por el contrario, destacan que, en general, las elecciones representan un riesgo para la gobernanza y la ejecución de las políticas, más que una amenaza inmediata para los fundamentos crediticios de España. “La perspectiva crediticia debería seguir respaldada por tendencias económicas y fiscales favorables, siempre que la evolución política no descarrile la trayectoria a medio plazo de la consolidación fiscal y las reformas estructurales”, concluyen.
Foto cedidaJosé Manuel Tassara, responsable de Agencia de Securities Finance.
Los fondos españoles ya pueden prestar sus valores. Un hito que es factible más de veinte años después de que la Ley de IIC lo contemplara. Cecabank ha creado una agencia para desarrollar esta actividad, que se ha estrenado con el primer programa con CaixaBank AM. José Manuel Tassara, responsable de Agencia de Securities Finance de Cecabank, explica en esta entrevista qué gana el partícipe con la posibilidad del préstamo de valores por parte de las IIC; por qué el resto de gestoras irá entrando poco a poco y cuáles son los principales retos de esta actividad.
¿Cómo valora el visto bueno regulatorio al préstamo de valores por parte de las IIC españolas?
Muy positivamente. Era una reforma necesaria, se ha hecho de rogar y llega bien diseñada. Hasta octubre de 2025, España era una anomalía en Europa: la Ley de IIC de 2003 ya contemplaba el préstamo de valores, pero su aplicación dependía de una orden ministerial que tardó más de veinte años en llegar. Entretanto, los fondos domiciliados en otros países de la Unión Europea, que compiten por el mismo ahorro, usaban esta herramienta con total normalidad.
La Orden ECM/1155/2025 corrige esa desventaja y pone a las gestoras españolas en igualdad de condiciones con sus homólogas europeas. Valoro, sobre todo, el equilibrio del texto, ya que recoge las salvaguardas que ya han funcionado en otros mercados. Ahora bien, conviene no confundir la norma con el resultado. La Orden Ministerial es el punto de partida, no la meta.
¿Queda algo pendiente en el plano normativo?
Sí, extender este marco a los fondos de pensiones y a las EPSV. En otros mercados, los fondos de pensiones figuran entre los grandes prestamistas.
¿Qué supone para el inversor?
Para el partícipe, es una rentabilidad adicional que sale de activos que el fondo ya tiene en cartera, con garantías y sin tocar su política de inversión. El mecanismo es sencillo. El fondo cede temporalmente parte de sus valores a entidades financieras supervisadas, cobra una comisión por ello, recibe una garantía de mayor valor y conserva en todo momento los derechos económicos de sus posiciones. Los ingresos se incorporan al patrimonio del fondo y benefician a todos los partícipes.
Hay que ser preciso con el alcance. Nadie debe esperar una rentabilidad espectacular. Las comisiones generadas constituyen una fuente adicional de ingresos recurrentes que ayuda a compensar costes y que, acumulado en el tiempo, marca diferencias en un mercado muy competitivo.
¿Y para la liquidez de los mercados?
Entra oferta nueva, y eso siempre es bueno. Este es un mercado que se mueve más por la demanda que por la oferta: en el mundo hay unos 44 billones de dólares en activos prestables frente a apenas 3 billones de demanda real.
En España, el efecto es estructural. Hasta ahora, la oferta prestable de valores españoles venía sobre todo de inversores internacionales, con carteras concentradas en las compañías de mayor capitalización. Las IICs españolas pueden extenderla a compañías medianas y pequeñas. Más oferta atrae actividad, facilita la creación de mercado y las coberturas, estrecha las horquillas y mejora la formación de precios. Además, con la migración europea al ciclo de liquidación T+1, prevista para octubre de 2027, disponer de valores prestables será clave para reducir las operaciones fallidas.
Ofrecer este servicio, ¿puede atraer partícipes a los fondos?
No de forma directa. Ningún partícipe elige un fondo porque preste valores, sino por su rentabilidad, su riesgo, su coste y la confianza que le inspira la gestora. Lo relevante es que el préstamo contribuye a lo que sí atrae partícipes. Mejora la rentabilidad neta, porque los ingresos se incorporan al patrimonio del fondo y ayudan a compensar costes. Se nota sobre todo en fondos indexados y en carteras con posiciones estables, donde cada punto básico cuenta.
¿Qué conclusiones se pueden sacar de la experiencia de otros países?
La ventaja de llegar tarde es que se aprende de quienes llegaron antes. Yo saco dos. La primera, que regular es necesario, pero no suficiente. Hay mercados con un marco legal aprobado y muy poca actividad porque su diseño se apartó de cómo opera el resto del mundo. En India, un modelo canalizado obligatoriamente a través de cámaras, un universo reducido de valores elegibles y unos costes elevados han limitado la profundidad del mercado.
La lección para España es que contratos, garantías e infraestructura tienen que hablar el mismo idioma que los prestatarios globales, sin particularidades locales que obliguen a renegociarlo todo.
La segunda, que la oferta genera demanda. En Arabia Saudí, tras la apertura de su marco, el número de valores en préstamo se ha multiplicado y la actividad se ha extendido mucho más allá de los grandes valores del índice. Aquí el impacto llegará de forma gradual y dependerá de que los programas que monten las gestoras encajen con la forma de trabajar de esos prestatarios.
Por ahora, solo una entidad ofrece esta posibilidad. ¿Se van a animar más en el corto plazo?
Sí, de forma escalonada, y es lo razonable. Que hoy solo una gestora haya dado el paso no indica falta de interés: el sector lleva años reclamando esta operativa. Indica lo que cuesta ponerla en marcha. El ritmo ya no lo marca la norma, lo marca la preparación de cada entidad.
Crear un programa de préstamo de valores no es pulsar un botón verde. Cuando se analiza a fondo, resulta más complejo de lo que parecía. Esperamos que nuevas gestoras se incorporen en los próximos trimestres, aprovechando el camino ya recorrido por CaixaBank AM y la agencia creada por Cecabank.
¿De qué depende que una gestora tarde más o menos?
Principalmente, del punto de partida. Veo varios factores. El primero es el gobierno interno: mandato del consejo, visto bueno del comité de inversiones, revisión legal de la documentación de los fondos, y folleto y comunicación al regulador. Lleva tiempo, pero es predecible una vez conoces el camino.
El segundo es el conocimiento del modelo, y ese es difícil de acortar. Hay que entender cómo funciona de verdad la actividad de préstamo, cómo se transfiere el riesgo y cómo se relaciona el colateral con la política de inversión de cada fondo. Eso necesita tiempo para madurar.
Añadiría un tercero que suele omitirse: la interacción entre los dos. He visto que las firmas que no entienden bien el modelo caen en uno de dos extremos. O diseñan un proceso de aprobación tan estrecho que hay que revisarlo y cambiarlo cada poco, o uno tan amplio que acaba dando problemas de gestión de riesgos más adelante.
Ahí cambia el papel del agente, que pasa a ser una pieza clave que acompaña al cliente y ordena los pasos en la secuencia correcta.
¿Dónde están los cuellos de botella para quien empieza?
En tres sitios. El primero es el jurídico. El GMSLA es un contrato marco estándar en el mercado, pero muchos equipos legales se enfrentan a él por primera vez, y a eso se suma el contrato de agencia. Las revisiones internas llevan bastante tiempo y no hay muchos asesores locales con experiencia en la materia.
El segundo es el gobierno de los fondos. Sus reglas se redactaron sin tener en mente el préstamo de valores y hay que actualizarlas antes de empezar: límites, contrapartes, garantías admisibles, folletos, información a partícipes. Es un trabajo muy intensivo entre gestora, depositario y agente, y suele llevar meses.
El tercero es la preparación operativa. Es el más importante y donde fallan muchos programas: conciliaciones, eventos corporativos, recuperación de valores para votar o vender, comunicación de ventas, valoración diaria y seguimiento de las garantías, reporting regulatorio y fiscalidad. Quien lo subestima termina con procesos manuales que no escalan.
¿Qué les ha motivado a ser pioneros en el préstamo de valores de los fondos españoles?
Llevamos muchos años empujando esta reforma, ya que desde 2008 hemos participado, directamente y a través de distintas asociaciones del sector, en la defensa de un marco que permitiera a las IIC españolas prestar sus valores.
También pesa nuestra experiencia como depositario de un gran número de gestoras españolas. Conocemos sus necesidades, sus procesos y los retos operativos de esta actividad. El préstamo de valores encaja con servicios que ya prestamos, como la custodia, la liquidación o la gestión de garantías, siempre con las funciones de agencia separadas de las de supervisión propias de la depositaría.
Y creíamos que el mercado necesitaba una alternativa especializada y cercana. Con esa idea montamos la Agencia de Securities Finance: documentación contractual que los prestatarios internacionales ya conocen, agentes triparty, procesos automatizados y un marco de control específico para esta actividad.
¿Y por qué arrancar con CaixaBank AM?
Porque es una gestora muy pendiente de la innovación, comprometida con sus partícipes y que lleva años liderando la industria. A eso se sumaba la relación que ya teníamos como depositario de sus fondos. El programa sale de un trabajo conjunto largo, en el que se ha mirado cada aspecto con detalle: los fondos participantes, los límites operativos, las contrapartes, las garantías admisibles. Siempre con el mismo criterio, proteger los intereses de los partícipes.
Foto cedidaDe izquierda a derecha: Carsten Roemheld, Capital Market Strategist; Punam Sharma, Head of Equity Research para Europa; Salman Ahmed, Global Head of Macro and Strategic Asset Allocation; Matthew Quaife, Global Head of Multi Asset y Marion Le Morhedec, Chief Investment Officer, Global Fixed Income de Fidelity International.
La recta final del año se acerca y las firmas apuran sus últimas expectativas para los mercados financieros. Fidelity International reunió a varios de sus expertos para ofrecer a los inversores sus guías para la parte final de 2026. Carsten Roemheld, Capital Market Strategist, reunió a Punam Sharma, Head of Equity Research para Europa; Salman Ahmed, Global Head of Macro and Strategic Asset Allocation; Marion Le Morhedec, Chief Investment Officer, Global Fixed Income y Matthew Quaife, Global Head of Multi Asset, en un encuentro online en el que quedó claro que las economías y los mercados están resistiendo bien las presiones derivadas del conflicto en Oriente Medio y del aumento de los rendimientos de los bonos.
Una de las razones de esta resistencia es, según Ahmed, el ciclo de inversión en inteligencia artificial. Este gasto procedente de las grandes corporaciones de IA, así como del resto de la cadena de valor, es “inmenso”, con la consiguiente traducción en beneficios empresariales. Hasta tal punto, que Ahmed considera que una hipotética interrupción de ese ciclo de inversión en IA, podría conllevar una ruptura significativa. Eso sí, el experto no cree que tal escenario vaya a ocurrir a corto plazo.
Pero en el panorama económico hay preocupaciones. La principal es el alza de los rendimientos de los bonos. Aquí, Ahmed explica que las políticas fiscales de los principales mercados desarrollados no están en sintonía con los ciclos económicos, en particular en Estados Unidos, donde el ratio deuda/PIB supera el 100%. “Estos déficits han llegado para quedarse y ejercen una presión significativa sobre el extremo largo de la curva”, comenta Ahmend.
Este escenario, según Le Morhedec, podría conllevar una normalización de los rendimientos de los bonos hacia sus medias históricas. Unas rentabilidades que, según recuerda, han estado reprimidos por años de inflación por debajo del objetivo. Si bien a la experta no le sorprende la presión actual, admite que lo que ha cambiado es que los bonos del Estado compiten cada vez más con las emisiones de las grandes empresas de inteligencia artificial y que la base de inversores en deuda soberana ha pasado de los bancos centrales a nuevos participantes, como los hedge funds.
Para la experta, esto no es necesariamente algo negativo, ya que considera que “la revalorización del mercado de renta fija es bastante saludable y ofrece niveles de entrada realmente buenos”. Incluso, cree que la renta fija ha vuelto a lo esencial, es decir, “el carry, la selección adecuada de sectores, la rotación sectorial correcta y la selección de emisores”. Incluso, ve oportunidades en los bonos a corto plazo y, en particular, en el high yield, tras observar que la calidad crediticia media ha mejorado notablemente con el tiempo.
Sharma, por su parte, se muestra también optimista respecto a su área, la renta variable. Aunque es consciente de que el aumento de los rendimientos puede perjudicar las valoraciones de las compañías cotizadas, no cree que esta situación invalide el impulso que puede experimentar, en términos generales. La base de su optimismo radica en el sólido crecimiento de los beneficios, unos sectores con un fuerte poder de fijación de precios y una buena conversión de efectivo en todo el mercado.
La experta también señala que el crecimiento del crédito actúa como multiplicador del crecimiento del PIB nominal, lo que puede beneficiar a determinados sectores: el repunte de la inflación es positivo para los bancos, cuyos ingresos netos por intereses dependen de los tipos de interés. También identifica otras tendencias positivas, como la automatización impulsada por la escasez de mano de obra, la sólida trayectoria del sector industrial y el auge del gasto público en auge en los sectores aeroespacial y de defensa.
La IA avanza
El encuentro de perspectivas también desveló que los inversores que acuden a Fidelity se muestran optimistas, en general, con respecto al futuro de la IA. Incluso, a pesar de la evolución lateral de los mercados bursátiles desde el pasado mes de agosto. “Desde una perspectiva fundamental de inversión en renta variable, esta consolidación de las valoraciones, en un contexto en el que los fundamentos de las empresas siguen mejorando, constituye un marco muy favorable para las oportunidades de alfa activo”, aseguró Sharma, que sostiene que el mercado quiere pruebas de que la inversión en IA va a dar lugar a resultados tangibles, y eso es lo que está provocando la inestabilidad.
Eso sí, Sharma no ve indicios que alerten de una consolidación en la fase final del ciclo; por el contrario, las existencias se mantienen estables y apenas se registran cancelaciones de pedidos. Explica que las principales empresas de IA están lanzando productos dirigidos al consumidor que están provocando directamente un repunte de las valoraciones, y prevé que habrá muchos más de este tipo en el futuro. También resalta el “bucle de retroalimentación” que se está creando a lo largo de toda la cadena de valor de la IA, ya que, en el ámbito de los semiconductores, por ejemplo, la demanda excesiva de potencia de cálculo está impulsando una mayor inversión y un efecto multiplicador positivo sobre el crecimiento.
Más allá de la IA
La conversación refrendó que la IA supone una dinámica positiva para los mercados, pero también dejó caer que existe el riesgo de que este impulso deje a los inversores en una situación vulnerable si no se protegen frente a posibles caídas. Sobre todo, en un escenario que apunta a que las correlaciones entre la renta variable y la renta fija se vuelven más positivas. Matt Quaife, director global de activos múltiples, reconoce que esta situación supone un obstáculo para los inversores que buscan construir una cartera bien diversificada. Y reconoce que la típica distribución 60/40 entre las clases de activos ya no será suficiente. “Cuando la inflación es más volátil que el crecimiento, se produce una correlación más positiva. En realidad, es el periodo desde 1995 y su prolongada correlación negativa lo que parece ser el caso atípico”, justifica Quaife.
Por lo tanto, el experto busca en otros activos la protección frente a las caídas que antes ofrecían los bonos, por ejemplo, a través de un mayor uso de opciones en renta variable; la diversificación hacia activos alternativos como el oro o estrategias de rentabilidad absoluta; y la sustitución de la duración por otras formas de carry.
Asimismo, destaca la influencia que las diferentes exposiciones a divisas pueden tener en una cartera, teniendo en cuenta, por ejemplo que la exposición al dólar en las carteras ha ido aumentando en paralelo al debilitamiento de la divisa estadounidense. Por lo tanto, recomienda a los inversores revisar la exposición de las carteras a las diferentes divisas internacionales para asegurarse de que se sienten cómodos con sus posiciones. En principio, una debilidad del dólar repercute en todo tipo de activos, ya que, por citar algunos efectos de esta situación, un dólar débil suele ser positivo para la renta variable y los bonos de los mercados emergentes.
Sharma expone un aspecto atractivo de este universo: la posibilidad de elegir la exposición a los beneficios. Por ejemplo, si un inversor está interesado en estar expuesto a la inteligencia artificial pero no a Estados Unidos, puede recurrir a los mercados del norte de Asia, líderes en empresas de semiconductores y memoria.
En cuanto al sector manufacturero, hay que fijarse en China, que cuenta con líderes mundiales en vehículos eléctricos y baterías. Sharma se muestra especialmente optimista respecto a Brasil, donde la debilidad del dólar y los elevados tipos de interés reales han estabilizado la moneda.
Le Morhedec se muestra optimista respecto a la deuda de los mercados emergentes por razones similares, a pesar de las limitadas entradas de capital en los últimos años.