Los gestores de fondos están ejecutando una reestructuración multimillonaria de sus esquemas de construcción de carteras para proteger el capital frente a la volatilidad macroeconómica y la inestabilidad geopolítica, según revela el último estudio global de Clearwater Analytics titulado «The Crowded Trade» y que ha encuestado a 250 altos ejecutivos de gestoras de fondos en EE.UU., Europa y la región de Asia-Pacífico. Las conclusiones indican que los gestores están retirando marcos de asignación de activos tradicionales y estáticos y, en su lugar, están adoptando el reequilibrio dinámico, la exposición a mercados privados y el diseño de carteras core-satellite orientado a objetivos.
Según los datos, un 76% de los gestores encuestados afirma que los sistemas avanzados de gestión de carteras han influido significativamente en la ejecución de las estrategias core-satellite. Además, el 75% señala que las herramientas integradas de analítica de datos son necesarias para la medición y atribución del rendimiento en tiempo real. Para ofrecer retornos más descorrelacionados y amortiguar la desviación típica en las carteras principales, los gestores están ejecutando cada vez más una rotación estructural hacia clases de activos alternativos.
También se muestra un consenso abrumador entre los gestores: el 90% prevé que la inclusión de alternativos —específicamente private equity, crédito privado, infraestructuras y hedge funds— dentro de las estrategias principales aumentará en los próximos tres años. Esto está modificando las necesidades de liquidez entre activos públicos y privados, obligando a los gestores a administrar mayores riesgos de reembolso y de liquidez subyacente. Además del cambio en las clases de activos, el documento muestra una rotación global deliberada para alejarse de la elevada concentración histórica en el mercado de capitales estadounidense. Impulsados por la búsqueda de crecimiento, el 69% de los gestores prevé una rotación estructural hacia la renta variable europea y la inversión temática en los próximos 24 meses.
Al mismo tiempo, el mandato de gestionar los riesgos de transición climática está alterando los flujos de capital regionales. De cara a los próximos cinco años, los gestores prevén que la «descarbonización» de las carteras institucionales se acelerará a velocidades muy diferentes a nivel global. Europa lidera claramente este impulso de sostenibilidad, con un 40% de los gestores anticipando un diseño estructural agresivo de carteras ecológicas a corto plazo. En comparación, las cifras correspondientes para Estados Unidos y Asia-Pacífico son del 18% y el 12%, respectivamente.
En opinión de Keith Viverito, director general para EMEA en Clearwater Analytics, ño que resulta llamativo de estos datos es cuántas firmas están realizando movimientos similares. «Es un fenómeno al que conviene prestar atención, ya que una estrategia adoptada conjuntamente por todo el mercado se comporta de manera muy diferente a una que solo siguen unas pocas entidades. A medida que las carteras ganan en complejidad, la gestión en tiempo real de los activos alternativos y las coberturas depende de poder confiar en los datos que los respaldan. La pregunta que debería hacerse toda firma que esté dando este paso es si esa confianza se ha ganado o simplemente se da por sentada».
El paso al reequilibrio dinámico
Una de las tendencias operativas más profundas reveladas por el estudio es el declive de los ciclos estáticos de reequilibrio de cartera anuales o trimestrales. Los gestores de fondos se están decantando por protocolos automatizados de reequilibrio dinámico intradiario. En concreto, el 77% de los encuestados califica la calidad actual y la agilidad de ejecución de los marcos de reequilibrio de su firma como «buena» o «excelente», mientas que solo el 22% considera su capacidad simplemente promedio y ninguno reporta una infraestructura deficiente, lo que subraya las fuertes inversiones tecnológicas realizadas en el sector.
Además, un 89% afirma haber aumentado sus niveles base de operativa (trading) y alterado la construcción de carteras en los últimos 12 meses para adaptarse a los cambios del mercado. Según el informe, esta operativa táctica continua se produce en el marco de un nuevo enfoque: el diseño de carteras orientado a objetivos. En este esquema, los gestores construyen carteras multiactivo en torno a metas específicas de pasivos o flujos de caja, en lugar de un índice de referencia. Las 250 firmas encuestadas califican su propia capacidad en esta área como «bastante sofisticada» (68%) o «muy sofisticada» (32%).
Sin embargo, esta necesidad constante de ajustes tácticos a corto plazo está creando una paradoja de ejecución para los gestores. A estos les resulta cada vez más difícil mantener sus asignaciones estratégicas de activos a largo plazo. Al ser preguntados si la volatilidad del mercado les impide directamente ceñirse a la estrategia a largo plazo y a los objetivos plurianuales de su fondo, más de la mitad (53%) de los encuestados admitió que era un desafío importante y continuo. Solo el 4% afirmó no enfrentar fricciones para preservar sus horizontes de inversión estratégicos a largo plazo.
«Los gestores confían en sus estrategias orientadas a objetivos, pero más de la mitad lucha por ejecutar sus visiones a largo plazo porque se ven constantemente obligados a reaccionar a la volatilidad a corto plazo. Esa brecha entre convicción y ejecución es donde reside el verdadero riesgo. Las firmas que mejor lo gestionen serán aquellas capaces de determinar, en el momento, si una operación táctica sirve a la estrategia a largo plazo o trabaja en su contra», añade Viverito a su reflexión.
Silverway Asset Management ha lanzado “La Hora del Café con Pedro”, una serie de encuentros con inversores para dar a conocer cómo evoluciona su fondo Silverway Global Apex Equity. La primera sesión será el día 5 de octubre, donde Pedro Escudero, CEO y fundador de Silverway, responderá las preguntas de los inversores en una sesión de media hora de duración y en formato telemático.
Según indican desde la firma, este proyecto nace con la vocación de ser un evento recurrente que acerque a inversores institucionales, actuales y potenciales de Silverway, dando a conocer información sobre el fondo. Los temas a tratar serán, entre otros, la posición actual de la cartera del vehículo, en qué compañías están invirtiendo y por qué, las principales ideas que están incorporando, cómo perciben el mercado y dónde están encontrando las oportunidades de inversión.
Con estos encuentros, Silverway pretende crear un espacio abierto y participativo con sus clientes institucionales. Además, permite a los inversores potenciales dar a conocer sus inquietudes de primera mano y resolver sus preguntas sobre la cartera, la compañía o la evolución del mercado de forma directa.
Si estás interesado en asistir contacta con la firma a través deinfo@silverway.com.
Foto cedidaTom May, Global CIO, Outcome and Derivative Strategies de WisdomTree
WisdomTree ha lanzado dos ETFs UCITS de rentabilidad definida gestionados de forma activa, entrando así en el mercado de fondos cotizados en bolsa (ETFS) de resultados definidos. Como consecuencia, el WisdomTree Defined Return Autocallable EUR Active UCITS ETF (DRTN) y el WisdomTree Defensive Defined Return Autocallable EUR Active UCITS ETF (DRTD) han comenzado a cotizar en Xetra y en Borsa Italiana, con una comisión de gastos totales (TER) del 0,65%.
Los nuevos WisdomTree Defined Return Autocallable EUR Active ETFs están diseñados para ofrecer resultados más predecibles en la inversión en renta variable. El proceso se basa en una exposición, diversificada y gestionada de forma activa, a ETFs autocancelables sobre índices de gran capitalización y alta liquidez, como el Euro Stoxx 50. Al aprovechar tanto la prima de riesgo de renta variable como la de volatilidad, la estrategia pretende ofrecer un perfil de rentabilidad constante y resiliente en distintos entornos de mercado. Por un lado, DRTN tiene como objetivo una rentabilidad anualizada del 8-9 %; mientras que la estrategia defensiva, DRTD, apunta a una rentabilidad del 6-7 % anual.
Los autocancelables se tratan de estrategias de inversión vinculadas a la evolución del mercado bursátil, cuyo objetivo es ofrecer rentabilidades más predecibles. Mediante un enfoque basado en una cartera diversificada, estos ETFs se encargan de reducir la dependencia de resultados concretos, mitigar el riesgo de crédito que suele asociarse a los títulos estructurados, ofrecer una exposición a una rentabilidad definida más transparente y eliminar la necesidad de gestionar carteras de autocancelables individuales.
En cuanto al equipo de gestión de carteras de WisdomTree, incorporado tras la adquisición de Atlantic House, cuenta con más de 20 años de experiencia en productos autocancelables y fue el encargado de lanzar el primer fondo UCITS autocancelable en 2013. Durante estos años, el equipo ha construido relaciones con las contrapartes más importantes y sofisticadas, lo que se traduce en unos precios y una ejecución muy competitivos. Actualmente, es responsable de gestionar más de 4.000 millones de dólares a través de una amplia gama de fondos autocancelables y ha diseñado e implementado soluciones a medida para inversores por un valor superior a 20.000 millones de euros.
“La gestión activa y la experiencia en derivados revisten especial importancia en las estrategias de rentabilidad definida, ya que las condiciones del mercado no se mantienen estables. Aunque los inversores han accedido tradicionalmente a este tipo de resultados a través de certificados de productos estructurados, nuestro enfoque de cartera diversificada está diseñado para mejorar la consistencia de los resultados a lo largo del tiempo. Mediante el ajuste activo de las exposiciones subyacentes, los niveles de barrera, los umbrales de protección, el plazo y el diseño general de la estructura de pagos, el equipo de gestión de la cartera trata de maximizar la probabilidad de alcanzar las rentabilidades deseadas en comparación con un enfoque puramente estático o basado en índices”. Según señala Tom May, Global CIO, Outcome and Derivative Strategies de WisdomTree.
Un mercado en constante crecimiento
Estos lanzamientos forman parte del crecimiento constante del mercado de productos estructurados, que reflejan la fuerte demanda por parte de los inversores de estrategias diseñadas para ofrecer resultados de inversión más definidos y una mayor resiliencia ante las caídas. Es por ello que los ETFs de rentabilidad definida se utilizan cada vez más como una forma alternativa de acceder a este tipo de estrategias en el marco de la asignación de carteras.
“Los ETFs de rentabilidad definida pueden desempeñar un papel importante en las carteras, ya que ayudan a los inversores a alcanzar perfiles de rentabilidad más constantes a lo largo de los ciclos del mercado. Al ofrecerse a través de la estructura de ETFs, estas estrategias pueden integrarse de forma más fluida en el proceso de asignación de carteras ya existente, que las implementaciones tradicionales de productos estructurados”, según explicó Pierre Debru, Head of Research, Europe, WisdomTree.
Por su parte, Alexis Marinof, CEO, Europe, WisdomTree, añadió que «los ETFs basados en opciones son uno de los segmentos de mayor crecimiento en la gestión de activos y patrimonio, ya que los inversores buscan una mayor certeza en cuanto a los resultados. Esta demanda estructural está generando una importante oportunidad para los ETFs diferenciados y gestionados de forma activa en Europa, ya que los inversores buscan cada vez más alternativas a los productos estructurados tradicionales. Nuestra ambición es clara: aprovechando la experiencia en opciones y estrategias de rentabilidad definida obtenida tras la adquisición de Atlantic House, tenemos la intención de lanzar entre 15 y 20 estrategias a nivel mundial en los próximos 18 meses y convertirnos en líderes en este sector”.
Respecto a los nuevos EFTs autocancelables, se incluyen dentro de la gama de fondos Atlantic House Defined Return, valorada en 4.000 millones de dólares que, además, incluye la primera estrategia de UCITS de este tipo lanzada en 2013.
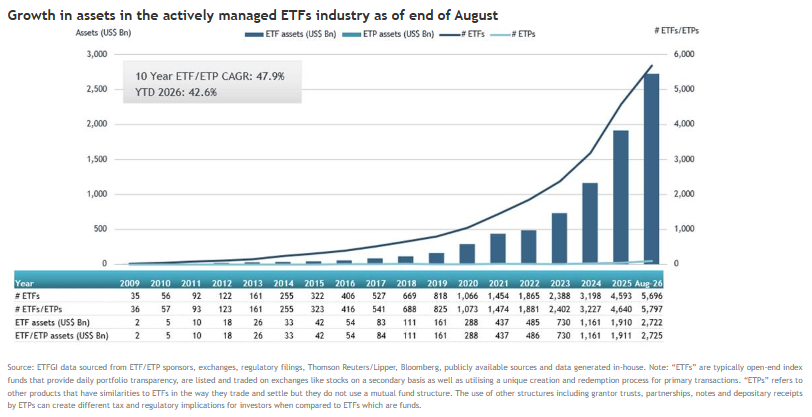
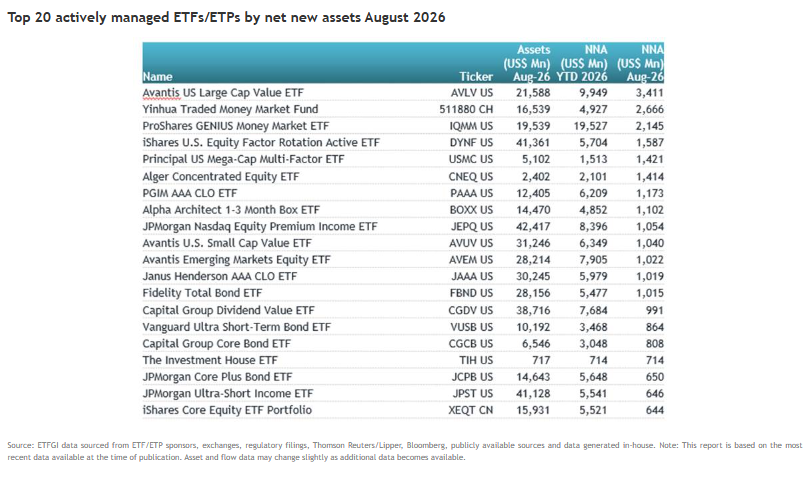
Nuevo récord en la industria global de ETFs activos. Según los datos de agosto de ETFGI, los activos bajo gestión a nivel mundial en fondos cotizados (ETFs) activos alcanzó un récord de 2,72 billones (trillion, en términos estadounidenses) de dólares, lo que supone rebasar el récord anterior de 2,59 billones (trillion) establecido en julio de este año. La cifra de agosto supone un incremento del 42,6% con respecto a los 1,91 billones (trillion) de cierre de 2025.
Por otra parte, el mes pasado, el sector de los ETFs gestionados activamente a nivel mundial registró entradas netas por valor de 73.120 millones de dólares, lo que eleva las entradas netas acumuladas en lo que va de año a la cifra récord de 663.590 millones de dólares, según el informe mensual de ETFGI. Por lo tanto, se rebasan los récords anuales anteriores de 375.980 millones de dólares en 2025 y 211.740 millones de dólares en 2024. Por otra parte, el pasado mes de agosto supuso el 77º mes consecutivo de suscripciones netas en los ETFs gestionados de forma activa a nivel mundial, «lo que pone de manifiesto la demanda sostenida por parte de los inversores», según recoge el informe de ETFGI.
Proveedores
El mercado de los ETFs gestionados de forma activa sigue concentrado en varios proveedores líderes. A finales de agosto, Dimensional lideraba el segmento con 320.100 millones de dólares en activos y una cuota de mercado del 11,8%, seguido de cerca por JP Morgan, con 319.100 millones de dólares y una cuota de mercado del 11,7%. iShares ocupaba el tercer puesto, con 186.700 millones de dólares en activos y una cuota de mercado del 6,9%.
Los tres mayores proveedores de ETFs gestionados de forma activa —Dimensional, JP Morgan e iShares— gestionaban un total de 825.900 millones de dólares en activos a finales de agosto de 2026, lo que representa el 30,4% de los activos globales del sector, que alcanzaron la cifra récord de 2,72 billones de dólares. Las tres empresas también registraron unas entradas netas combinadas de 155.500 millones de dólares en lo que va de año, lo que supone el 23,4% de los 663.600 millones de dólares en nuevos activos netos del sector durante 2026, una cifra récord.
A finales de agosto de 2026, había 5.797 ETF globales de gestión activa con 7.950 cotizaciones y unos activos de 2,72 billones de dólares, procedentes de 736 proveedores en 50 bolsas de 39 países.
BBVA ampliará sus capacidades en Asia después de que BBVA Japan Securities Limited haya completado los correspondientes registros regulatorios locales. Según explica la entidad, esta nueva filial tendrá un propósito estratégico: actuar como el canal directo que conectará a los inversores institucionales japoneses con las soluciones financieras globales del Grupo, operando estrictamente como una plataforma local de ventas y ‘middle office’ para la distribución de los productos internacionales del banco.
La compañía obtuvo el pasado 31 de agosto el registro de la Agencia de Servicios Financieros de Japón (JFSA, por sus siglas en inglés) y de la Oficina Local de Finanzas de Kanto (KLFB, por sus siglas en inglés) para desarrollar actividades de ‘Type I Financial Instruments Business’ y, el 30 de septiembre, se incorporó a la Asociación de Agentes de Valores de Japón (JSDA, por sus siglas en inglés).
“La nueva entidad supondrá un avance en la capacidad de distribución internacional de BBVA Corporate & Investment Banking (CIB). Su modelo de negocio tiene un enfoque muy especializado: ser la vía de acceso de los inversores institucionales nipones a la plataforma global de BBVA, distribuyendo productos de crédito estructurado y soluciones de inversión procedentes de mercados donde BBVA mantiene una destacada presencia, como México, Estados Unidos y España”, indica la entidad en su comunicado.
Según reconocen, Japón ocupa una posición estratégica para BBVA CIB por la profundidad y sofisticación de sus mercados financieros, el peso internacional de sus grandes corporaciones y su creciente relevancia en los flujos globales de inversión y capital. “Precisamente por este contexto, esta nueva plataforma supondrá una ventaja clara y tangible para el cliente institucional japonés”,
Cliente institucional japonés
Desde BBVA explican que, tradicionalmente, acceder a los productos internacionales del Grupo requería contactar con equipos de BBVA fuera de Japón. Pero que con esta nueva filial, los inversores institucionales nipones contarán con un interlocutor experto, regulado y radicado en su propio mercado. Según visión, esto les permitirá diversificar sus carteras de forma ágil, eliminando fricciones operativas y contando con un acompañamiento directo y cercano, sin salir de su ecosistema financiero habitual
“Esta autorización permitirá la creación de un puente de alto valor añadido entre el capital japonés y nuestra plataforma global de productos. Nuestro objetivo fundamental es facilitar la operativa a nuestros clientes institucionales: queremos que accedan a soluciones de inversión de primer nivel en América y Europa con la agilidad, la confianza y la cercanía que sólo una presencia local puede ofrecer”, explica Yuko Kamiya, presidenta y consejera representante de BBVA Japan Securities Limited.
Con este paso, BBVA consolida su compromiso con la región asiática y afina su modelo de negocio, priorizando la excelencia en el servicio a un perfil de cliente que demanda, cada vez más, diversificación y acceso a productos globales de alto rendimiento.
Invesco ha duplicado el número de fondos de su gama de UCITS ETF Enhanced Equity, la cual ya acumula 2.000 millones de dólares en activos bajo gestión a fecha de 25 de septiembre de 2026. Según ha anunciado, la firma añade exposiciones a Global ex USA, Global Small Caps, Reino Unido y Japón, así como a All Country World (ACWI), que se lanzó en agosto de 2026. Cada fondo de esta gama tiene como objetivo superar al índice de referencia correspondiente a largo plazo mediante una gestión activa sistemática basada en factores. Al mismo tiempo, matiza que aplica restricciones para ofrecer una experiencia “similar a la de un índice”, situando a estos fondos a medio camino entre las estrategias pasivas puras y las activas tradicionales.
“La gestión activa ha sido una de las categorías de ETFs de más rápido crecimiento en Europa este año, siendo aquellos productos que buscan batir al mercado de forma controlada los que mayor demanda están registrando. La estrategia Enhanced Equity de Invesco adopta un enfoque sistemático en la selección de valores y en la construcción de carteras, capturando el comportamiento de los factores de forma escalable y aplicándolo a una cartera amplia y diversificada. De este modo, los inversores disponen ahora de un conjunto más completo de exposiciones globales y regionales entre las que elegir”, comenta Matt Tagliani, responsable de Producto ETF para EMEA en Invesco.
El equipo de Estrategias Cuantitativas de Invesco aplica un proceso de optimización basado en los factores Value (valor), Quality (calidad) y Momentum (tendencia). Según destaca la gestora, el modelo propio del equipo evalúa el atractivo de las acciones dentro de cada universo geográfico específico. A continuación, el proceso de optimización busca el mejor equilibrio entre la exposición del fondo a estos tres factores, las consideraciones de riesgo y los costes de transacción. Todo el proceso de evaluación factorial, modelización y construcción de la cartera se repite mensualmente, tras lo cual se reequilibran las posiciones del fondo.
“Nuestra estrategia Enhanced Equity cuenta con un historial de más de 20 años. Aunque estos ETFs no replican un índice de referencia, fijamos límites máximos a las posiciones activas en títulos individuales, industrias, sectores y países, con el fin de ofrecer a los inversores una experiencia similar a la de un índice. Nuestra convicción fundamental, basada en evidencia histórica, es que la combinación de los factores value, momentum y quality tiene el potencial de reducir la volatilidad y ayudar a generar rentabilidades superiores”, añade Erhard Radatz, codirector de Inversiones (Co-CIO) en Invesco Quantitative Strategies.
Invesco cuenta con una dilatada trayectoria en gestión activa, desde estrategias fundamentales hasta enfoques basados en factores, y fue uno de los primeros proveedores en Europa en ofrecer ETF activos. Tras estos últimos lanzamientos, la firma ofrece 19 UCITS ETF de renta variable y renta fija gestionados de forma activa, con un volumen de activos bajo gestión de 8.400 millones de dólares.
Foto cedidaMickaël Bonomo, nuevo CEO de La Française Finance Services
La Française Finance Services (LFFS) ha nombrado a Mickaël Bonomo consejero delegado (CEO), con efecto desde el 1 de julio de 2026. Según explica la firma, Bonomo también pasa a formar parte del Comité Ejecutivo de La Française. En su nuevo cargo, supervisará todas las actividades de distribución del grupo La Française, que cuenta con ocho sociedades gestoras de activos. Entre sus responsabilidades estarán acelerar las captaciones de los segmentos de clientes objetivo, reforzar las alianzas existentes y apoyar el desarrollo de la oferta del grupo en sus mercados clave, Europa y Asia.
“El nombramiento de Mickaël Bonomo marca un nuevo capítulo en nuestro desarrollo. Su profundo conocimiento de nuestras capacidades de inversión, combinado con su capacidad para motivar a los equipos y transformar la ambición comercial en resultados, será fundamental para nuestro éxito”, señala Guillaume Cadiu, CEO del Grupo La Française.
Por su parte, Mickaël Bonomo, recién nombrado CEO de La Française Finance Services, ha añadido: “Nuestra plataforma de distribución está bien posicionada para crecer en estos mercados. Contamos con una gama de productos reconocida, equipos sobre el terreno y una sólida demanda de nuestra experiencia. Mi función consiste en establecer objetivos cuantificados claros, liderar los equipos e impulsar la ejecución de nuestro plan estratégico, en estrecha colaboración con nuestras sociedades gestoras, para que cada mercado clave pueda desarrollar plenamente su potencial de crecimiento”.
Mickaël Bonomo, con más de 25 años de experiencia en los sectores financiero y asegurador, inició su carrera profesional en 2001 en el ámbito de los seguros colectivos y los sistemas de previsión social complementaria. En 2008 se incorporó a Barclays Wealth Managers France como responsable de Ventas de Planes de Ahorro para Empleados. Dos años más tarde pasó a formar parte de Crédit Mutuel Alliance Fédérale, donde se encargó de puestos de responsabilidad en el área de distribución como la supervisión de licitaciones y de las relaciones con distribuidores para Crédit Mutuel AM. Desde 2024 uno de los dos altos directivos de Crédit Mutuel AM, con responsabilidad sobre las funciones de apoyo a las inversiones.
En cuanto a formación académica, Mickaël posee un máster en Administración y Dirección de Empresas por IAE Paris Sorbonne Business School, y un máster en Matemáticas Aplicadas y Ciencias Sociales (MASS). Además, es actuario titulado, miembro del Institut des Actuaires, y se graduó en 2018 en el Centre d’Études Actuarielles.
El ecosistema fintech tiende a dejar de ser un sector para convertirse en parte de la infraestructura de los servicios financieros. De hecho, ya ha dejado atrás la fase en la que cualquier novedad tecnológica podía presentarse como una disrupción. Según la visión de la Asociación Española de Fintech e InsurTech (AEFI), ahora los mercados son más exigentes y la regulación ocupa un espacio cada vez mayor, por lo que las compañías tienen que demostrar que sus modelos funcionan más allá de una buena idea o de una primera fase de crecimiento. En consecuencia, a las compañías se les dibuja un claro camino: integrarse, escalar y desaparecer.
“La cuestión ya no es únicamente qué nuevas tecnologías aparecerán, sino qué compañías serán capaces de incorporarlas de forma útil, segura y rentable. La inteligencia artificial, los datos, los pagos, los activos digitales, la identidad o las soluciones RegTech están configurando una nueva etapa en la que las fronteras entre las empresas financieras y tecnológicas son cada vez menos nítidas”, apuntan desde AEFI. Según indican en su último informe, que analiza cuáles serán las tendencias que marcarán la evolución del ecosistema, el fintech del futuro será, en muchos casos, menos visible como categoría empresarial y más presente como capacidad tecnológica. “Su éxito puede medirse precisamente por cuánto consigue desaparecer de la vista del usuario mientras se integra en más decisiones, transacciones y experiencias de la economía digital”, indican.
Su principal conclusión es que, ante las actuales tendencias del sector, la nueva ventaja competitiva será integrar, escalar y desaparecer. “Una buena tecnología puede abrir una oportunidad de negocio, pero no garantiza por sí sola que una compañía pueda crecer. Las fintech necesitan modelos sostenibles, capacidad para cumplir con la regulación, recursos para invertir en seguridad y estructuras que les permitan escalar”, sostiene el informe.
Desde AEFI consideran que, por eso, la próxima etapa del ecosistema no estará definida por una única tecnología. “La verdadera transformación surgirá de la combinación de inteligencia artificial, datos, pagos integrados, identidad digital, activos tokenizados y automatización regulatoria. Tecnologías que hoy analizamos por separado tenderán a funcionar como partes de una misma infraestructura financiera”, afirman.
Del sector a la infraestructura
El informe reconoce que la primera ola fintech se construyó alrededor de empresas que buscaban transformar servicios financieros concretos: pagos, financiación, inversión o contratación de seguros. El objetivo era ofrecer una alternativa más ágil, accesible y digital a los modelos tradicionales. En cambio, el informe sostiene que la próxima etapa será diferente: “El fintech está dejando de ser únicamente un sector formado por compañías especializadas para convertirse en una capa de infraestructura integrada en buena parte de la economía digital. Pagos instantáneos, inteligencia artificial, datos financieros, identidad digital, tokenización o herramientas de cumplimiento pueden incorporarse directamente a productos y servicios que, en muchos casos, el usuario ni siquiera percibirá como financieros”.
Según AEFI, se trata de un cambio que trasciende el ámbito tecnológico. Y sostienen que el valor puede desplazarse desde la creación de un producto financiero concreto hacia el control de los datos, la distribución, las infraestructuras y las capacidades de inteligencia que permiten prestarlo. Además, señalan que en este nuevo escenario, el éxito del fintech no se medirá únicamente por el número de nuevas entidades o soluciones que genere, sino por su capacidad para convertirse en una pieza esencial, interoperable y cada vez más invisible de la economía.
En esta nueva etapa de “infraestructura integrada”, es previsibles que se produzcan operaciones corporativas. «Es algo que ya hemos venido viendo y que puede ganar intensidad en esta nueva etapa del ecosistema. Las entidades de inversión y las gestoras conocen muy bien al cliente, los productos y las necesidades del mercado, pero al mismo tiempo están afrontando unos costes regulatorios y de cumplimiento cada vez mayores, especialmente en el caso de las entidades de menor tamaño. En ese proceso de optimización, la infraestructura integrada puede jugar un papel muy relevante. El acceso a capacidades tecnológicas, operativas o regulatorias de forma más modular permite ganar escala y eficiencia, sin que cada entidad tenga que desarrollar internamente toda la infraestructura necesaria», explica Leyre Celdrán, directora general de la AEFI.
En opinión de Celdrán, los motivos citados harían natural que se «produjera un proceso donde se multipliquen operaciones de M&A protagonizadas por entidades financieras o de inversión que busquen incorporar capacidades tecnológicas, talento o soluciones especializadas. No se tratará necesariamente de comprar una fintech por su volumen, sino de incorporar aquellas capacidades que permitan mejorar la eficiencia, reducir costes y ofrecer un mejor servicio al cliente».
También reconoce que el principal freno en esta evolución ha sido siempre la financiación: «La financiación ha sido siempre uno de los principales retos de las compañías fintech y continúa siéndolo, especialmente para aquellas empresas que necesitan invertir de manera significativa antes de alcanzar una escala suficiente. A esto se suma ahora un segundo reto: la creciente especialización que requiere el sector. La evolución del sistema financiero exige conocimientos y capacidades cada vez más específicos en ámbitos como tecnología, datos, inteligencia artificial, ciberseguridad, pagos o regulación. Para una fintech, disponer internamente de todas estas capacidades puede resultar muy costoso y difícil de escalar».
Precisamente aquí es donde Celdrán considera que se encuentra uno de los principales catalizadores del cambio: la integración de infraestructuras y la colaboración entre distintos actores del ecosistema. «Si una compañía puede acceder de forma sencilla a determinadas capacidades tecnológicas, regulatorias u operativas, puede concentrar sus recursos en aquello que realmente la diferencia y aporta valor en el servicio y productos que ofrece a sus clientes», matiza.
IA, integrada en todos los procesos
El informe reconoce que la inteligencia artificial (IA) lleva tiempo incorporándose a todos los servicios financieros, especialmente en ámbitos como la prevención del fraude, el análisis de riesgos o la automatización. Y matiza que lo que ahora está cambiando es la profundidad con la que puede incorporarse al negocio. “La IA convierte la tecnología financiera en una capacidad invisible integrada en la toma de decisiones, por lo que el salto relevante no estará tanto en utilizar inteligencia artificial como en integrarla de forma transversal en procesos que hasta ahora dependían en mayor medida de tareas manuales”, asegura.
En este sentido, reconoce que la siguiente frontera puede ser todavía más relevante: los agentes de IA podrían pasar de asistir al cliente a actuar en su nombre. En este sentido, un agente analizará sus necesidades, comparará productos, seleccionará alternativas y, dentro de los límites establecidos, podrá ejecutar determinadas operaciones. La competencia podría desplazarse así desde quién posee el producto financiero hacia quién controla la interfaz inteligente que ayuda al cliente a decidir qué producto utiliza. Según Celdrán, tecnológicamente ya estamos muy cerca de que un agente pueda recibir una instrucción del cliente, interpretar su situación financiera, comparar alternativas y ejecutar determinadas actuaciones en su nombre. «La diferencia fundamental está entre que un agente nos asesore y que un agente actúe por nosotros. Podemos imaginar perfectamente un escenario en el que le digamos: organiza mis pagos de este mes, mueve el exceso de liquidez a una cuenta remunerada y avísame si puedes reducir mis costes financieros. Técnicamente es viable, pero el verdadero reto empieza cuando esa IA tiene capacidad para comprometer jurídicamente al cliente o mover su dinero. Ahí tendremos que resolver varias cuestiones», reconoce.
Entre esas cuestiones que cita la directora general de la AEFI señala, como primera, la identidad y el mandato. «Tenemos que saber inequívocamente quién autoriza a ese agente, para qué le autoriza, durante cuánto tiempo y con qué límites. No puede existir una delegación ilimitada y opaca. La segunda es la responsabilidad. Si un agente interpreta incorrectamente una instrucción, contrata un producto equivocado o realiza una operación no deseada, tendremos que tener perfectamente definido quién responde: la entidad financiera, el proveedor tecnológico, el desarrollador del modelo o varios de ellos dentro de una cadena de responsabilidad. Y, en tercer lugar, es la trazabilidad. En servicios financieros necesitamos poder reconstruir por qué se tomó una decisión y qué instrucciones recibió el sistema. Esto es particularmente importante cuando la IA participa en decisiones que afectan significativamente a una persona. El propio AI Act considera determinados usos financieros, como la evaluación de solvencia de personas físicas, dentro de los casos de IA de alto riesgo, sujetos a mayores exigencias», explica.
Celdrán reconoce que un tema a parte es todo lo que tiene que ver con ciberseguridad, la prevención del fraude, la protección de datos y la resiliencia operativa. «DORA, además, deja claro un principio que me parece especialmente relevante para este debate: aunque una entidad utilice proveedores tecnológicos externos, la entidad financiera sigue siendo responsable del cumplimiento de sus obligaciones. Por tanto, no creo que la regulación deba impedir la llegada de los agentes financieros. Al contrario: deberíamos construir un marco que permita utilizarlos de forma segura. El reto será encontrar el equilibrio entre autonomía tecnológica y control humano, estableciendo diferentes niveles de autorización según el riesgo de la operación», añade.
Las finanzas, donde esté el cliente
Como tercera tendencia señala el embedded finance, o finanzas integradas, que consiste en incorporar servicios financieros —como pagos, financiación, seguros o inversión— directamente en plataformas, aplicaciones y experiencias digitales que originalmente no eran financieras. Según su análisis, supondrá un cambio relevante, porque hace desaparecer la frontera entre producto financiero y producto no financiero.
“El cliente ya no tiene que acudir necesariamente a una entidad o aplicación financiera para contratar un servicio: el servicio puede aparecer donde surge la necesidad. Una plataforma de comercio electrónico puede ofrecer financiación en el momento de la compra; una aplicación puede integrar pagos; una empresa puede incorporar seguros a la contratación de un producto”, afirman. Esto supone que el embedded finance se convertirá en una de las capacidades financieras en una pieza más de la experiencia de usuario y refuerza una de las principales tendencias del nuevo ecosistema, siendo menos visibles para el cliente, pero más presentes en su vida digital.
Los activos digitales buscan su lugar
El informe reflexiona sobre cómo el debate sobre los activos digitales, que estuvo años dominado por los criptoactivos y ahora se amplía hacia cuestiones como la tokenización de instrumentos financieros y el uso de nuevas infraestructuras para su emisión, negociación y liquidación. El marco europeo que establece el Reglamento MiCA ha contribuido a establecer unas reglas comunes para buena parte del mercado de criptoactivos. Al mismo tiempo, la tokenización plantea posibilidades que van más allá de la creación de nuevos productos: puede transformar las propias infraestructuras sobre las que se emiten, negocian y liquidan determinados activos financieros. “Su desarrollo dependerá, en buena medida, de que estas soluciones puedan convivir con las infraestructuras existentes. Interoperabilidad, seguridad jurídica e integración serán determinantes para que la tokenización pase de los proyectos piloto a aplicaciones con mayor escala”, argumentan.
Por otro lado, el open banking abrió el acceso a información bancaria y permitió desarrollar nuevos servicios alrededor de ella, mientras que el open finance plantea ampliar esa lógica a otros productos y datos financieros, siempre con autorización del cliente. Pero tener acceso al dato no será suficiente. La ventaja competitiva estará cada vez más en la capacidad para interpretarlo y convertirlo en servicios que aporten valor. Por eso, la evolución del open finance estará estrechamente ligada al desarrollo de la inteligencia artificial, pero también a cuestiones como la privacidad, la seguridad y el control de la información por parte del usuario.
Además, los pagos siguen siendo uno de los ámbitos donde más rápidamente se perciben los cambios. Las transferencias instantáneas, los pagos entre cuentas, las wallets y la evolución de las infraestructuras de pago están configurando un mercado que ofrece cada vez más alternativas a una gran velocidad. “La consecuencia puede ser que el propio acto de pagar pierda protagonismo”, matizan.
Seguridad y regulación ganan peso
Un aspecto relevante que identifica el informe es que, a medida que los servicios financieros se digitalizan, también aumenta la importancia de saber quién está al otro lado de una operación, cómo se protege la información y qué ocurre cuando algo falla. “Identidad digital, prevención del fraude, ciberseguridad y cumplimiento normativo forman ya parte del desarrollo de cualquier servicio financiero. Al mismo tiempo, el reglamento DORA ha elevado las exigencias en materia de resiliencia operativa digital y gestión del riesgo tecnológico”, señalan.
Este contexto, considera, abre un campo relevante para la industria regtech. “La automatización de procesos de verificación, supervisión y cumplimiento puede ayudar a las compañías a gestionar una carga regulatoria cada vez mayor, especialmente en un entorno en el que las amenazas digitales también evolucionan rápidamente”, apunta el informe.
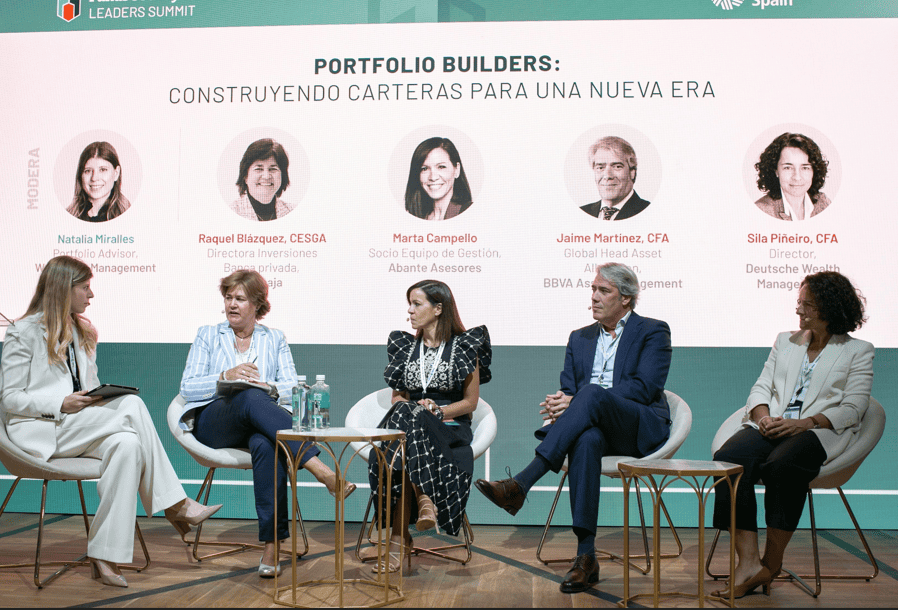
Planificación, diversificación, capacidad de selección y amplio conocimiento son los cuatro pilares sobre los que debe pivotar la labor de un buen selector de fondos. Son las conclusiones dl panel “Portfolio Builders: Construyendo carteras para una nueva era”, celebrado en el marco del II Funds Society Leaders Summit. El panel estuvo moderado por Natalia Miralles, Portfolio Advisor de Wellington Management, y en él participaron Raquel Blázquez, CESGA, Directora de Inversiones de Banca Privada de Ibercaja; Marta Campello, Socio del Equipo de Gestión de Abante Asesores; Jaime Martínez, CFA, Global Head Asset Allocation de BBVA Asset Management; y Sila Piñeiro, CFA, Director de Deutsche Wealth Management.
La visión de Abante Asesores
Para Marta Campello, la principal preocupación que trasladan actualmente los clientes es la incertidumbre, no solo vinculada a los retornos de las inversiones o al panorama financiero, sino también a factores como la geopolítica y la inflación, algo que definió como un «nudo en el estómago» con el que los inversores deberán lidiar de forma casi permanente. En su opinión, los selectores no deben perder de vista el ABC de la construcción de carteras, pero deben ser capaces de evolucionar: “Los principios son clásicos, las soluciones son las que van cambiando y nos tenemos que adaptar”. La mayor variedad de activos disponibles hace que tomar decisiones de inversión sea más complejo y exija comprender qué función cumple cada activo, qué riesgos incorpora y cómo se combina con el resto de la cartera.
Campello también subrayó que la planificación ha pasado de ser importante a resultar irrenunciable. Las necesidades cambian a medida que evoluciona el patrimonio, desde comenzar a ahorrar hasta preservar la capacidad adquisitiva. En este contexto, considera especialmente relevante el acompañamiento al inversor, junto con la formación y el conocimiento, también ante la aparición de nuevas herramientas de inteligencia artificial y un entorno en el que las noticias se reciben de forma inmediata y las emociones pueden condicionar el la toma de decisiones de los inversores.
La visión de BBVA Asset Management
Jaime Martínez explicó que la preocupación de los inversores varía en función de su perfil. Mientras que los institucionales están poniendo el foco en la diversificación y en el riesgo de que la renta fija no vuelva a actuar como colchón ante una caída de los mercados, entre los clientes de wealth y retail identifica el FOMO, el temor a quedarse fuera de las fuertes subidas registradas por determinados sectores, como los valores ligados a la IA.
Martínez también habló brevemente de la implementación de IA que están realizando en su entidad. Explicó que BBVA Asset Management está avanzando por distintas fases, comenzando por la eficiencia de procesos y avanzando hacia su utilización en la toma de decisiones mediante la generación de ideas de inversión. El experto puso énfasis en esto último, insistiendo en la necesidad de distinguir entre identificar una idea de inversión, analizarla y tomar la decisión, para después pasar a la ejecución y al seguimiento. La decisión final, según explicó, debe seguir siendo humana, aunque la inteligencia artificial puede tener un peso importante en las fases previas, especialmente en el análisis.
Respecto a los mercados privados, considera que su democratización supone “un cambio estructural”, aunque advierte de la necesidad de una «implementación prudente». La gestión de las expectativas sobre liquidez y la integración de activos ilíquidos en carteras tradicionalmente líquidas son, a su juicio, dos de los principales desafíos.
La visión de Deutsche Wealth Management
Sila Piñeiro puso el foco en una preocupación de más largo plazo: preservar el patrimonio y mantener el nivel de vida en un entorno inflacionario, sin alterar el nivel de riesgo que cada inversor está dispuesto a asumir. En este sentido, señaló que el reto para el cliente no consiste únicamente en obtener rentabilidad, sino en proteger su patrimonio frente a la pérdida de poder adquisitivo.
Su reflexión sitúa la construcción de carteras en un contexto en el que las necesidades de preservación patrimonial deben convivir con las condiciones de inflación y con el perfil de riesgo de cada inversor. La prioridad pasa así por encontrar soluciones que permitan mantener el nivel de vida sin asumir un riesgo superior al que el cliente está dispuesto a soportar.
La visión de Ibercaja
Raquel Blázquez defendió el papel que la gestión activa sigue desempeñando en las carteras, aunque considera necesario determinar en qué mercados merece la pena pagar el coste adicional frente a una solución pasiva. En mercados muy eficientes, líquidos y ampliamente seguidos, como el S&P 500, considera difícil justificar ese sobrecoste, mientras que en segmentos como las small caps o la renta fija, donde pueden existir mayores ineficiencias, identifica más oportunidades para la gestión activa. En cualquier caso, destacó la importancia de seleccionar equipos gestores con procesos sólidos, consistentes y disciplinados.
Respecto a los alternativos líquidos, Blázquez destacó su contribución a la diversificación y descorrelación, así como su mayor facilidad de acceso para el inversor minorista frente a determinadas inversiones en mercados privados. La gestión pasiva, añadió, supone una amenaza para la gestión activa, pero también un revulsivo para diferenciar el verdadero valor añadido. Además, advirtió sobre los riesgos asociados a la concentración de determinados índices y defendió la necesidad de hacer más pedagogía entre los inversores.
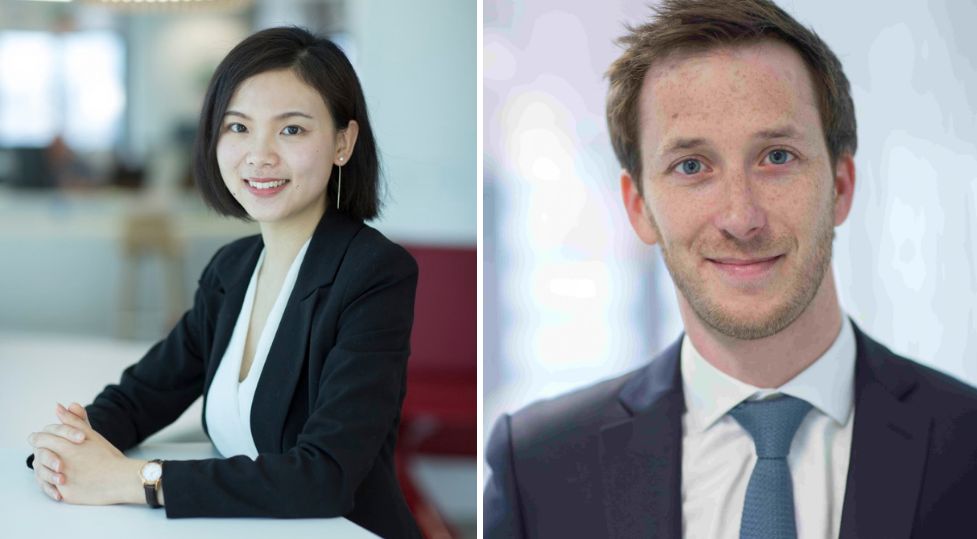
Foto cedidaRui Li, gestora de renta fija (izquierda) y Johann Plé, gestor senior de renta fija de BNP Paribas Asset Management.
El panorama de la renta fija europea ha experimentado importantes cambios en los últimos años y se ha convertido en un segmento del mercado de renta fija global que resulta difícil de pasar por alto.
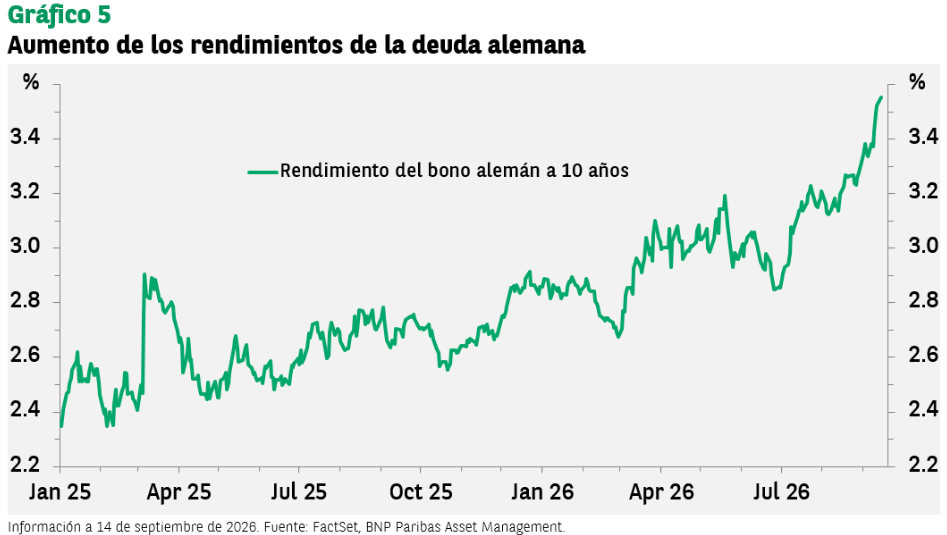
Aunque la volatilidad que han registrado recientemente los mercados ha impulsado al alza los rendimientos -la rentabilidad de los títulos de deuda alemana a diez años está en los niveles más altos de los últimos años-, pensamos que el contexto actual ofrece una oportunidad especialmente interesante.
No obstante, las valoraciones actuales no son fruto de la casualidad. El aumento de los riesgos geopolíticos y el consiguiente encarecimiento de la energía han afectado a la inflación y a las políticas monetarias de los bancos centrales.
En última instancia, el deterioro de las cuentas públicas ha derivado en un aumento de la deuda pública y de los déficits. Si bien estos factores podrían seguir generando volatilidad, pensamos que los inversores no deberían pasar por el alto el atractivo rendimiento que ofrece actualmente la renta fija denominada en euros, especialmente en el marco de un enfoque activo, flexible y diversificado.
Unos rendimientos más elevados implican una mayor rentabilidad potencial
Imaginemos una carrera de 100 metros en la que los corredores parten desde distintas distancias de la línea de meta. En igualdad de condiciones, quienes empiezan más cerca de la meta tendrán muchas más probabilidades de ganar.
Lo mismo ocurre en los mercados de renta fija. Aunque las rentabilidades obtenidas en el pasado no son garantía de rentabilidades futuras, los datos históricos nos muestran que unos tipos más altos al inicio del periodo de inversión tienden a asociarse con una rentabilidad más elevada.
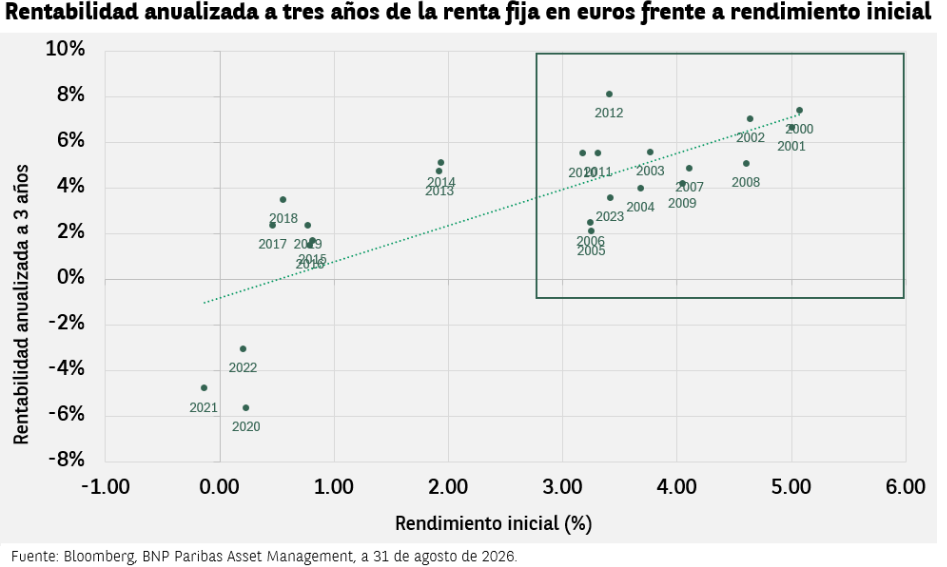
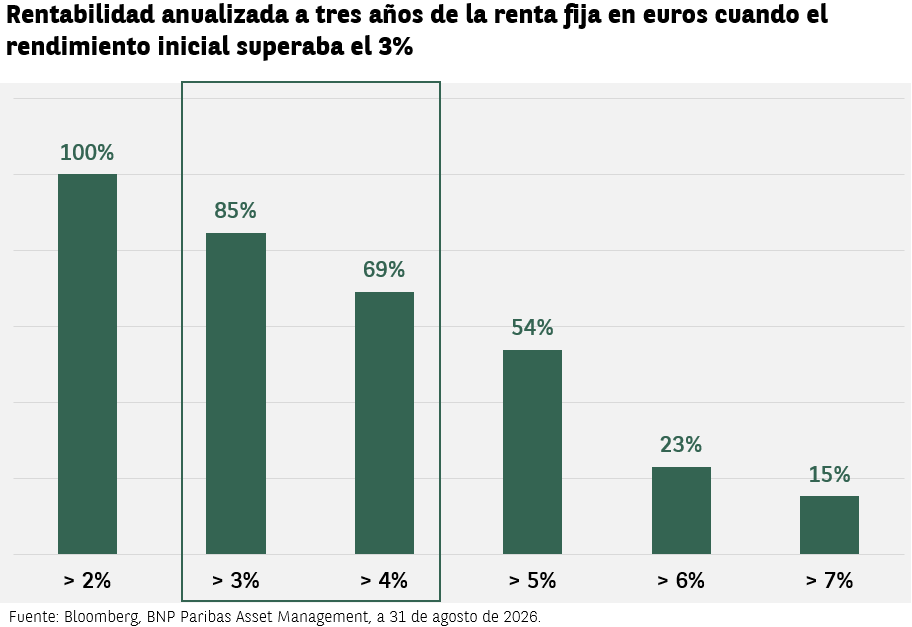
Como podemos comprobar en los gráficos siguientes, el nivel de rendimiento inicial ha influido de forma significativa en la rentabilidad anualizada a tres años que ha registrado el universo de renta fija en euros en los últimos 25 años.
De hecho, cuando el rendimiento medio de la renta fija en euros ha superado el 3%, como ocurre en la actualidad, la rentabilidad anualizada a tres años se ha situado por encima del 3% en nueve de cada diez ocasiones y por encima del 4% en siete de cada diez.
Pero no es ninguna sorpresa: la rentabilidad del mercado de renta fija durante un periodo concreto viene determinada por el rendimiento inicial, que también podemos llamar carry, y por la trayectoria de dicho rendimiento a lo largo del periodo en cuestión. Por tanto, cuanto mayor sea el rendimiento inicial, mayor será el potencial de rentabilidad, siempre que una subida posterior de los rendimientos no termine por anular esa ventaja.
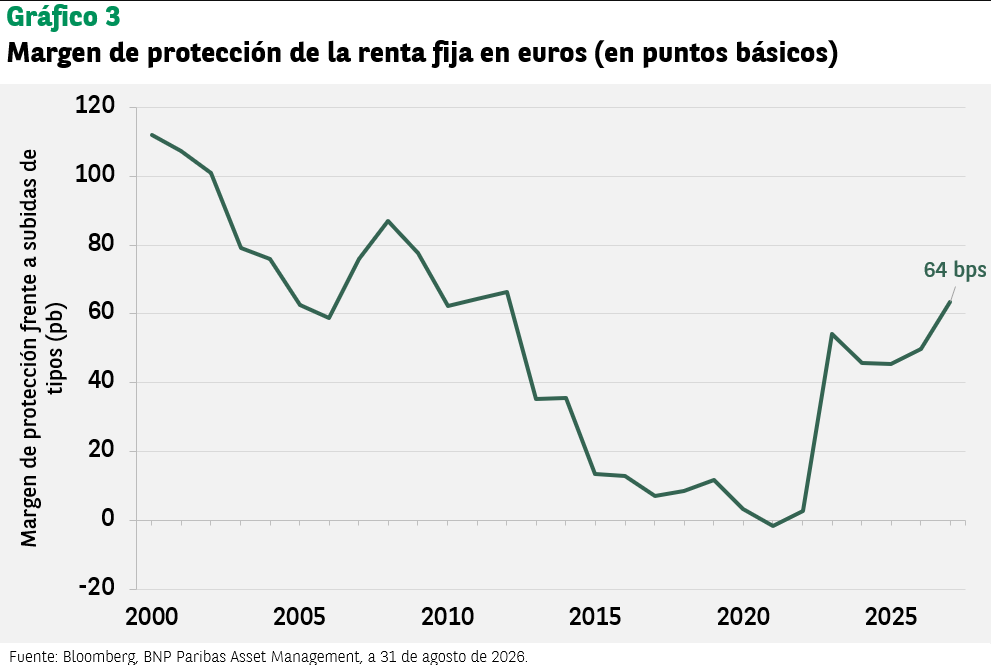
De hecho, un aumento significativo de los rendimientos podría llegar a absorber por completo el carry de la asignación a renta fija de un inversor. Con todo, resulta llamativo que, en los últimos 30 años, solo se hayan registrado tres periodos de tres años con rentabilidad negativa, y en los tres casos ese periodo coincidió con la fuerte corrección del mercado de renta fija de 2022, que partía de unos niveles de rendimiento muy bajos. La explicación es sencilla: cuanto más elevado es el nivel de rendimiento inicial, mayor es el margen de protección frente a una subida de los tipos de interés.
Durante la etapa de expansión cuantitativa, el mercado de renta fija europea apenas ofrecía protección frente a una subida de tipos de interés; entre los años 2015 y 2022, el margen de protección se situó en niveles próximos a cero. Sin embargo, el reciente reajuste de las valoraciones ha devuelto dicho margen a niveles que no veíamos desde hace más de diez años.
En la actualidad, pensamos que el mercado europeo de renta fija podría absorber una subida de tipos de unos 60 puntos básicos antes de que la rentabilidad pudiera pasar a territorio negativo.
En pocas palabras, no solo es que las valoraciones actuales ofrezcan una cierta protección frente a las subidas de tipos, sino que además tienden a estar históricamente relacionadas con una rentabilidad más elevada.
El aumento de la volatilidad puede generar oportunidades de inversión
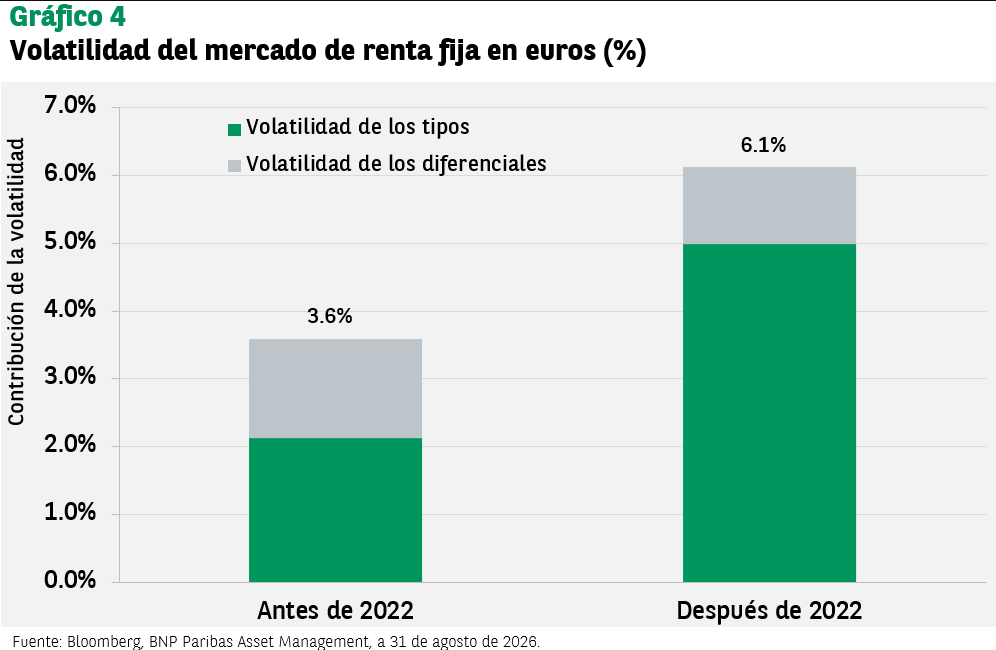
En los últimos años, el mercado ha registrado un aumento de la volatilidad, y todo parece indicar que esta se mantendrá en niveles elevados. Sin embargo, resulta interesante observar que este nuevo régimen de volatilidad ha venido impulsado en mayor medida por los tipos de interés que por la volatilidad de los diferenciales.
Es decir, los tipos pueden encontrarse en niveles más elevados, pero a costa de un aumento de la volatilidad, mientras que la reducción que han experimentado los diferenciales de crédito en los últimos años ha venido acompañada de una disminución de la volatilidad de los diferenciales.
Desde una perspectiva ajustada al riesgo, esta situación podría restar atractivo a las valoraciones actuales de los tipos de interés, y los inversores podrían mostrarse reacios a asumir un riesgo adicional de duración. Sin embargo, si lo consideramos desde la perspectiva de la gestión activa, pensamos que dicha volatilidad representa una oportunidad.
El rendimiento de la deuda pública alemana a diez años ha aumentado casi 100 puntos básicos en el último año y medio. Sin embargo, si analizamos con mayor detenimiento el siguiente gráfico, vemos que ha habido ocho fases en las que los tipos repuntaron más de 25 puntos.
Un enfoque ágil, con suficiente flexibilidad en la gestión de la duración, puede tratar de aprovechar esta volatilidad, no solo para limitar las pérdidas durante las fases de repunte de los tipos, sino también para mejorar la rentabilidad en esos periodos.
En un periodo de elevada incertidumbre, marcado por las continuas tensiones geopolíticas, la intensa agenda política, la inestabilidad fiscal y la expansión de la inteligencia artificial, puede resultar conveniente diversificar los riesgos.
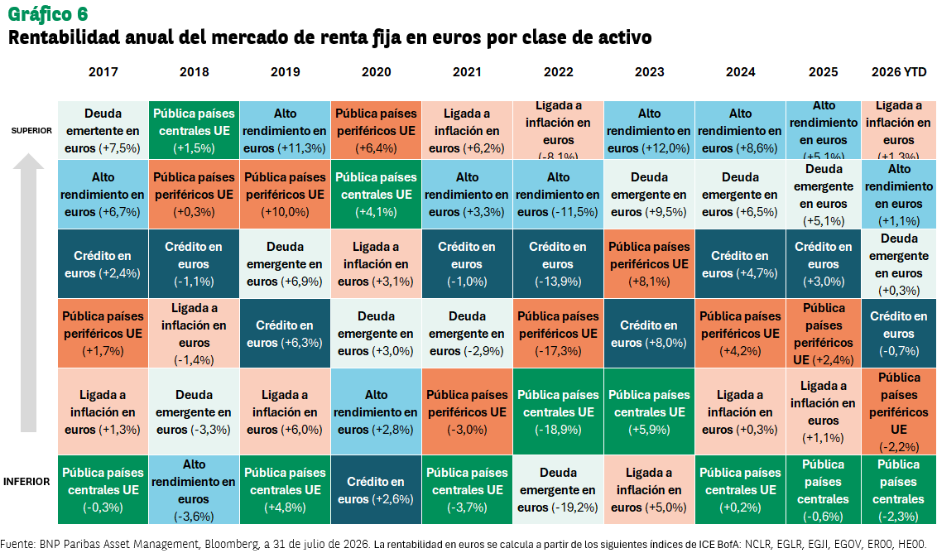
El mercado de renta fija denominada en euros permite acceder a una amplia variedad de clases de activos que, combinados entre sí, pueden ayudar a los inversores a hacer frente a diferentes ciclos de mercado. De hecho, durante los últimos diez años, los segmentos que han determinado en mayor medida la rentabilidad de este universo han ido variando: del crédito a la deuda ligada a la inflación, y de la deuda soberana de los mercados emergentes a la de los países centrales o periféricos de la eurozona.
En nuestra opinión, una exposición flexible entre estos distintos segmentos puede ayudar a los inversores a aprovechar las mejores oportunidades a medida que vayan surgiendo y, con ello, mejorar la rentabilidad ajustada al riesgo.
Estabilidad en un entorno de incertidumbre
El atractivo de la renta fija en euros quizás solo es comparable con el elevado grado de incertidumbre que caracteriza actualmente a los mercados. Sin embargo, los rendimientos siguen alcanzando nuevos máximos, lo que nos lleva a pensar en una posible mejora de las perspectivas de rentabilidad a largo plazo. Es posible, no obstante, que la volatilidad a corto plazo siga poniendo a prueba la confianza de los inversores.
En este contexto, la adopción de un enfoque flexible y ágil en la gestión de la duración, combinado con una adecuada diversificación de los riesgos, podría ser la forma más eficaz de aprovechar las oportunidades que ofrece actualmente la renta fija en euros.
Tribuna elaborada por Rui Li, gestora de renta fija (izquierda) y Johann Plé, gestor senior de renta fija de BNP Paribas Asset Management.