El reciente informe «2026 Global Family Office Report» de Citi Wealth, basado en las respuestas de 351 ejecutivos de “family offices” en 41 países, revela que las principales organizaciones están construyendo estrategias a largo plazo fundamentadas en tres pilares: capital, capacidad y continuidad. En un entorno caracterizado por tasas de interés altas, dudas sobre la estabilidad del sistema financiero y riesgos geopolíticos, los family offices han operado de manera ágil y disciplinada. Los líderes del sector no han permitido que la incertidumbre los paralice, sino que han adoptado posturas más deliberadas e institucionales en su forma de invertir, implementar tecnología y preparar a las próximas generaciones para preservar el patrimonio.
Rendimiento extraordinario frente a la incertidumbre
La gestión del capital ha demostrado ser excepcionalmente resiliente. Casi nueve de cada diez family offices (89%) reportaron un rendimiento positivo en su cartera en lo que va de 2026. Cerca del 60% de los encuestados reportaron ganancias de hasta un 10%, mientras que un 13% informó de una revalorización de sus inversiones superior al 15%. La región de Asia-Pacífico destacó con un 26% de los family offices, logrando ganancias superiores al 15%.
Los objetivos de rendimiento anual reflejan un enfoque en el crecimiento sostenible. En primer lugar, el 41% de los family offices busca un objetivo de rentabilidad del 7% al 10%. Un 20% apunta a rendimientos del 5% al 7%. El 18% busca márgenes del 10% al 13%. Por último, en Asia-Pacífico, el 22% de los encuestados busca retornos anuales por encima del 15%.
La inflación y la reestructuración de activos
La jerarquía de los riesgos macroeconómicos cambió sustancialmente en 2026. La inflación emergió como la preocupación dominante, citada por el 63% de los encuestados (un salto significativo desde el 37% en 2025). Le siguieron la evolución de las tasas de interés (44%) y la estabilidad del sistema financiero global (38%). Notablemente, la preocupación por disputas comerciales y aranceles cayó drásticamente al 18%. En América Latina, la preocupación por la inflación alcanzó el nivel más alto, con un 76%.
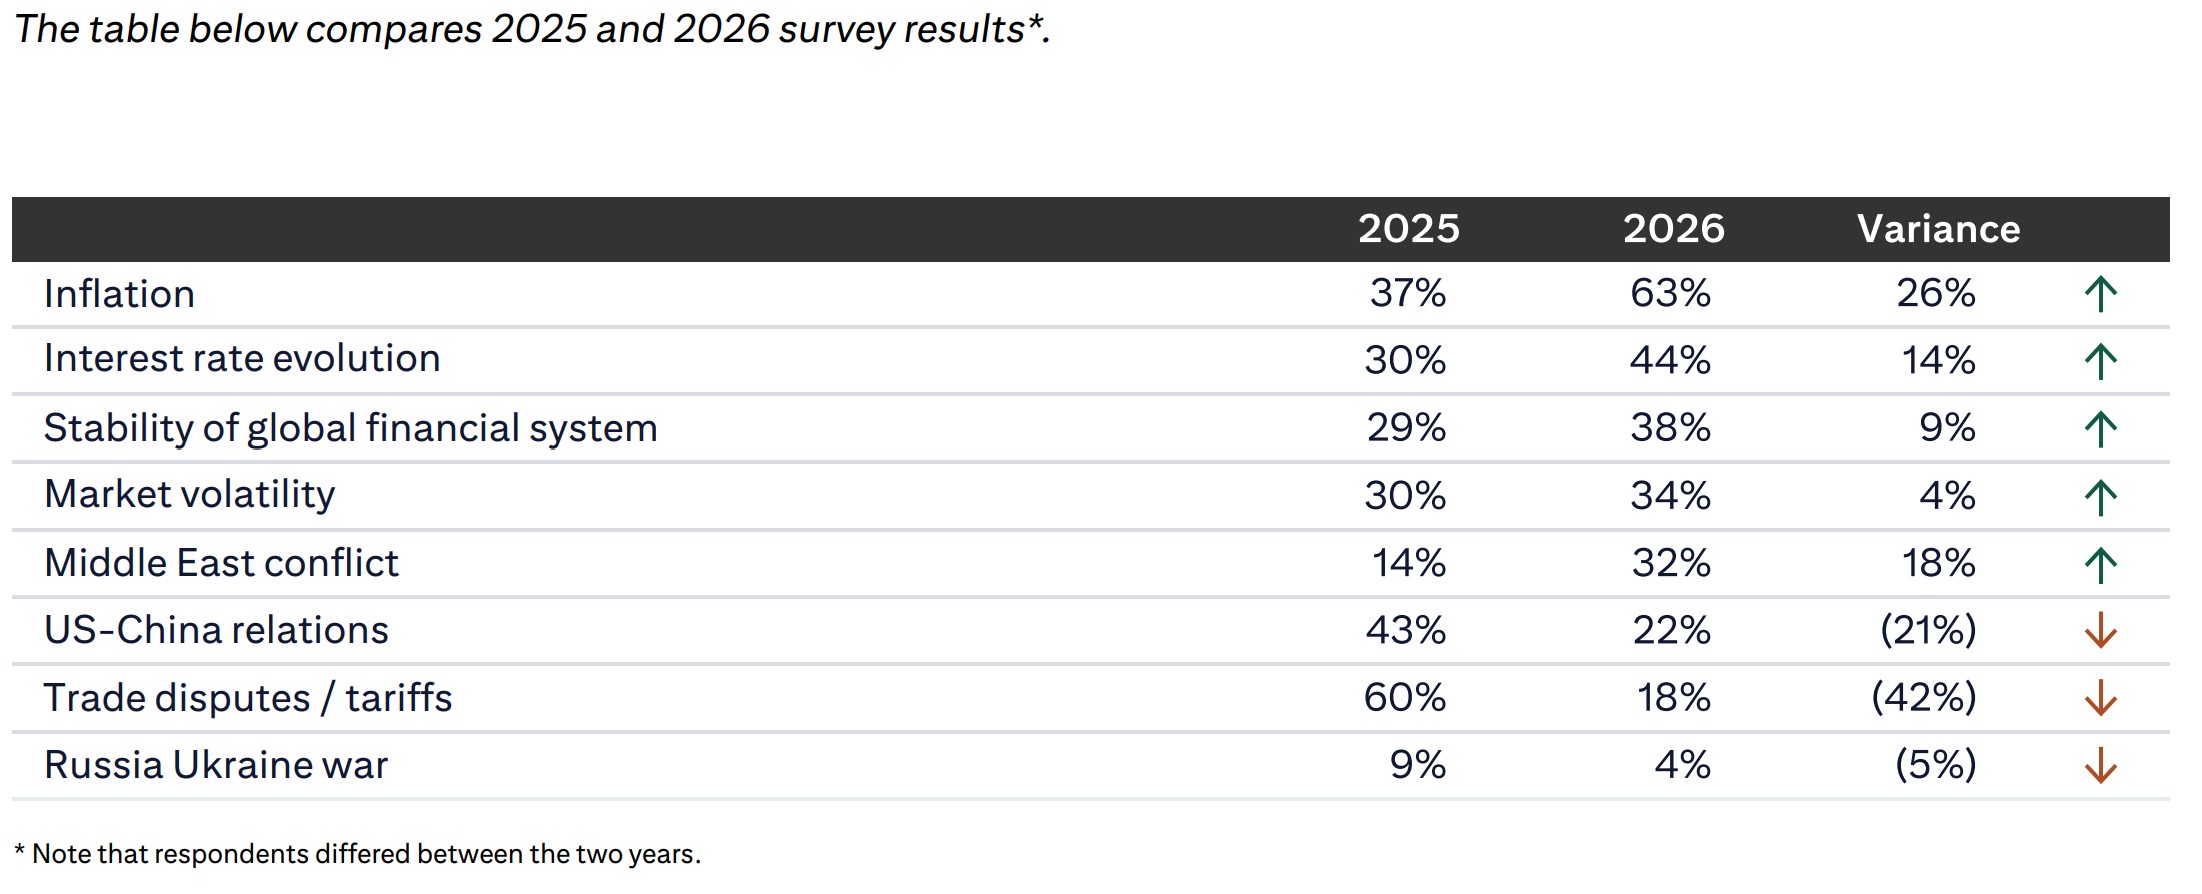
Gráfico sobre las «Principales preocupaciones económicas y del mercado», Fuente: Citi Wealth en el informe «Global Family Office 2026».
Para proteger el poder adquisitivo, los family offices han ajustado sus asignaciones estratégicas. La renta variable cotizada representa actualmente la mayor asignación promedio con un 30% de las carteras, seguida de la renta fija (16%) y el efectivo (12%). Durante los últimos 12 meses, la renta variable atrajo el mayor aumento neto de capital, con un 46% de los encuestados que aseguran que han aumentado su exposición.
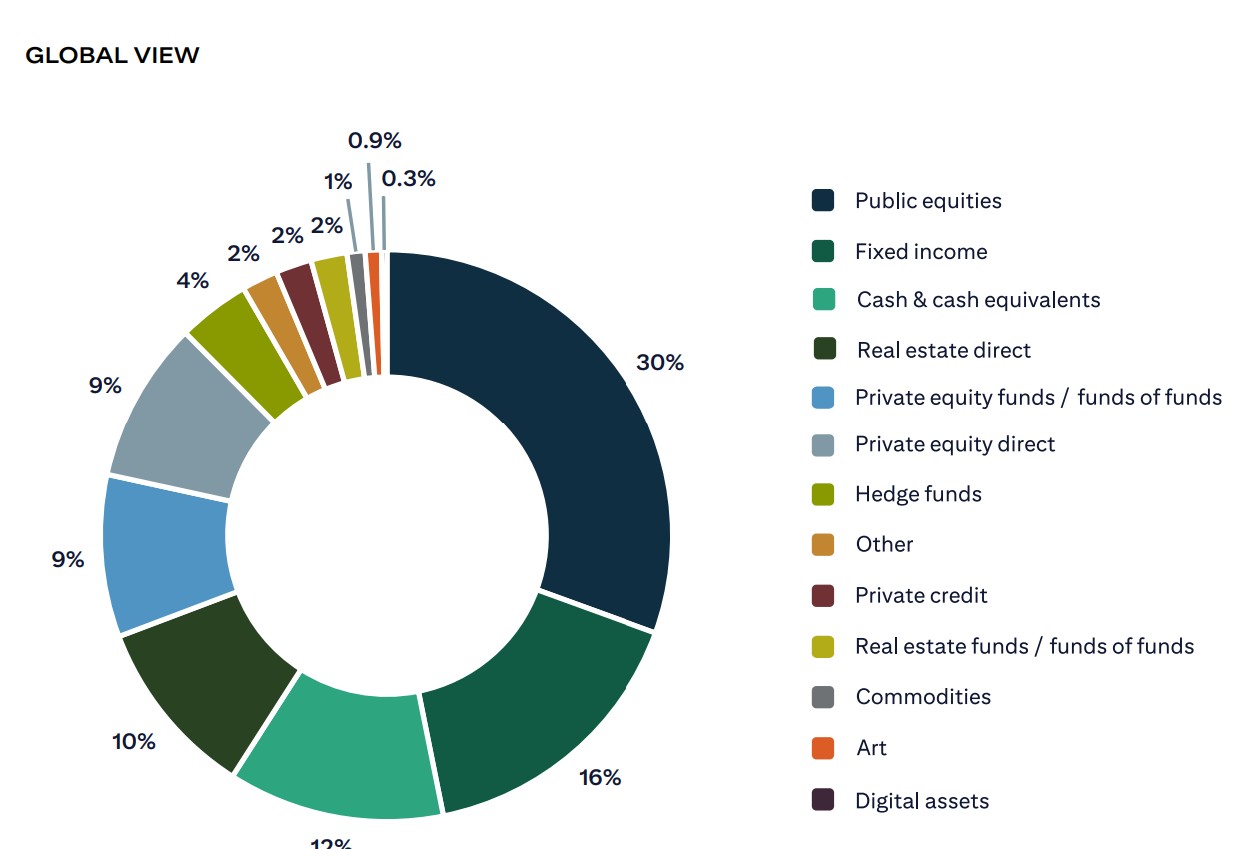
Gráfico de «Asignación Estratégica de Activos», Fuente:Citi Wealth en el informe «Global Family Office 2026» .
Mercados privados e inversión directa
Los mercados privados siguen siendo un pilar fundamental. Al observar el private equity, el interés se concentra fuertemente en estrategias de crecimiento (growth equity), donde el 30% planea aumentar su asignación. Le siguen el venture capital (21%) y las operaciones secundarias (19%).
La inversión directa es una práctica generalizada, con un 75% de los family offices participando en ella. Primero, la etapa de crecimiento (Series C o D) es el área objetivo más frecuente (57%). Seguida de las oportunidades previas a una salida a bolsa (Pre-IPO) ocupan el segundo lugar con un 40%. Por último, las transacciones secundarias atraen al 40% de los encuestados.
A nivel sectorial, la inteligencia artificial (IA) se ha consolidado como el destino principal de las inversiones directas, siendo elegida por el 51% de los participantes. El sector de la salud (32%) y el mercado inmobiliario (31%) también mantienen una sólida demanda. El tamaño preferido para estas inversiones ronda entre 1 y 5 millones de dólares para el 44% de los family offices, aunque el 26% de las más grandes (con patrimonios superiores a 500 millones de dólares) apuntan a tickets de entre 5 y 10 millones de dólares.
Adopción de la inteligencia artificial
La inteligencia artificial ha pasado de ser un concepto exploratorio a una realidad operativa. El 40% de los encuestados describe su adopción de la IA como temprana, mientras que un 30% adicional reporta una adopción moderada. Tan solo el 10% reporta un uso avanzado. Apenas un 19% indica no tener adopción alguna, una mejora significativa frente al año pasado.
Las principales aplicaciones se centran en la productividad: la generación de notas y resúmenes de reuniones (16% uso extensivo y 22% en implementación) es el caso de uso líder. En cuanto a los beneficios tangibles, el 67% afirma que la IA ha mejorado drásticamente la velocidad del procesamiento de información. Otros impactos positivos incluyen la reducción del trabajo manual o plantilla (35%) y la diligencia debida más rápida (35%). En gestión de inversiones, el análisis de mercados y macroeconomía lidera la adopción, con un 12% usándolo extensivamente.
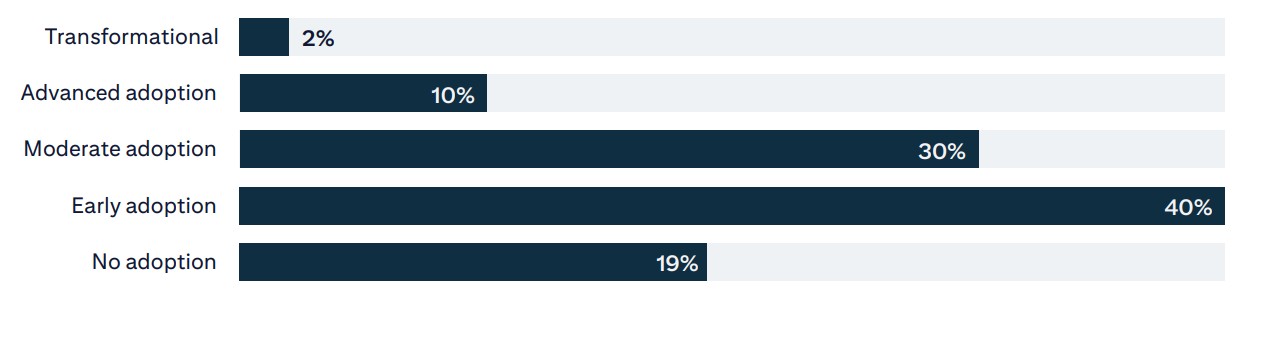
Gráfico de «Madurez en la adopción de IA», Fuente: Citi Wealth en el informe «Global Family Office 2026».
Financiación y empresas operativas
El vínculo con los family offices sigue siendo fuerte: el 67% de los encuestados posee participaciones de control en uno o más negocios operativos. En términos de servicios bancarios para estos negocios, el 40% necesita capital o líneas de crédito. En cuanto a la propia family office, el 57% recurre a préstamos respaldados por valores (securities-based lending) o facilidades de margen como principal forma de apalancamiento, favoreciendo la eficiencia de capital sin desbaratar sus carteras.
Continuidad, gobernanza y sucesión
La sucesión del liderazgo se perfila como uno de los temas más apremiantes en el horizonte. Un tercio de los family offices espera una transición de liderazgo en los próximos cinco años. Sin embargo, la preparación sigue siendo deficiente. Solo el 17% se siente «bien preparado», mientras que el 34% se considera «algo preparado».
Entre los principales desafíos, encontramos en primer lugar, la falta de un plan de sucesión de liderazgo claro (29%), seguido de la preparación insuficiente de los futuros líderes (24%) hasta llegar a la falta de una visión clara y de metas para el futuro (22%).
Al desarrollar a la próxima generación, el 46% cita la «falta de claridad sobre los roles futuros» como su mayor obstáculo, seguido por un «sentido de urgencia insuficiente» (42%) y la «falta de compromiso de la próxima generación» (39%). Para solucionar esta situación, los family offices apuestan por la participación en reuniones familiares (56%), reuniones con asesores (47%) y experiencia profesional fuera de la empresa (44%).
Complejidad cross-border y globalización
El patrimonio familiar se internacionaliza a gran velocidad. El 38% de los encuestados espera que la globalización de la familia (vivir en el extranjero, adquirir nuevas residencias o ciudadanías) aumente de manera moderada o significativa en los próximos 5 años. Esta tendencia es especialmente pronunciada en América Latina, donde el 58% espera un impacto global.
Actualmente, el 26% de los family offices opera en múltiples jurisdicciones y otro 14% lo está considerando. La necesidad número uno para la gestión patrimonial cross-border es la coordinación fiscal (59%), seguida de la estructuración de activos (43%) y la planificación de residencia/ciudadanía (35%).
Valores familiares y propósito
Las decisiones están profundamente arraigadas en los principios. El 55% de los encuestados afirma que la misión y los valores familiares guían fuertemente o configuran de manera fundamental su estrategia de inversión. Esta cifra asciende a casi el 80% en las oficinas de tercera generación en adelante. Cerca de la mitad de las oficinas mantiene asignaciones a inversiones sostenibles, donde la renta variable cotizada (23%) y el private equity (21%) son los vehículos preferidos.
Para mejorar el impacto filantrópico, los encuestados priorizan el acceso a redes y oportunidades de aprendizaje (25%) al mismo nivel que el compromiso intergeneracional y la construcción de legado (25%), equilibrando la eficacia externa con la cohesión interna. En el ámbito del arte, un 17% consideraría trabajar con asesores de arte buscando inteligencia sobre el mercado global.
 Por Funds Society, Madrid