Más allá del consenso: ¿dónde están las oportunidades de inversión?

  |   Por  |  0 Comentarios

Foto cedida

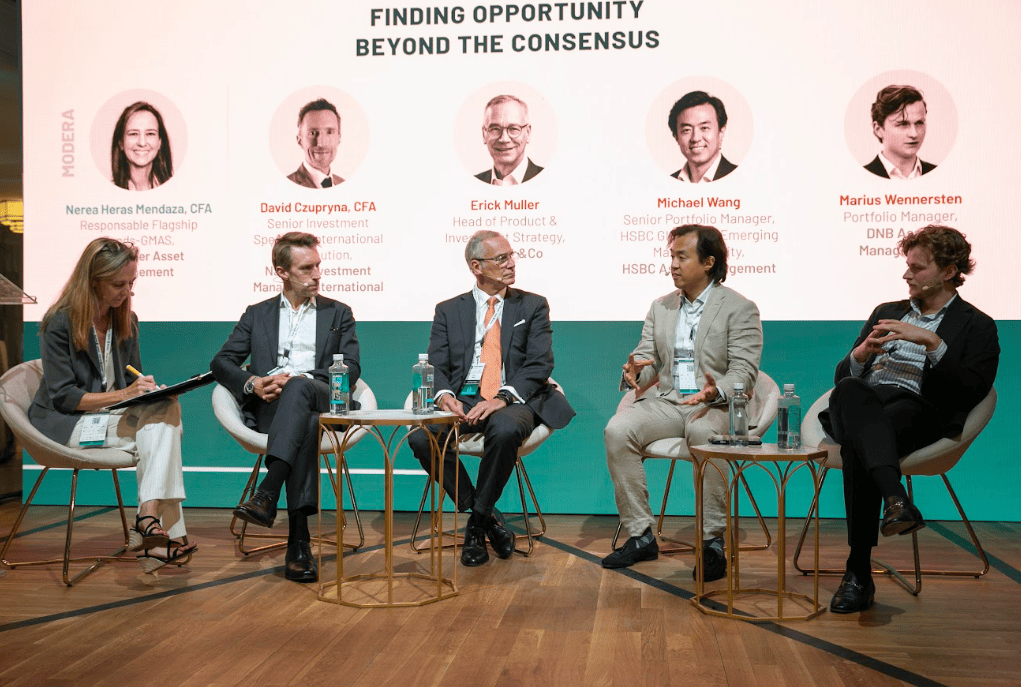
La inteligencia artificial, los mercados emergentes, el crédito y la renta variable fueron los principales ejes del panel “Finding Opportunity Beyond the Consensus”, celebrado durante el II Funds Society Leaders Summit en Madrid y moderado por Nerea Heras Mendaza, CFA, Responsable Flagship Funds-GMAS de Santander Asset Management. En la mesa participaron David Czupryna, CFA, Senior Investment Specialist International Distribution de Natixis Investment Managers International; Erick Muller, Head of Product & Investment Strategy de Muzinich & Co; Michael Wang, Senior Portfolio Manager del HSBC GIF Global Emerging Markets Equity de HSBC Asset Management, y Marius Wennersten, gestor de DNB Asset Management. El debate abordó la sostenibilidad del ciclo de inversión ligado a la IA, el cambio estructural de los mercados emergentes, las oportunidades en renta fija y crédito y la necesidad de identificar compañías capaces de generar retornos sostenibles más allá de los grandes ganadores del mercado.

Marius Wennersten: tecnología y el próximo ciclo de la IA

Para Marius Wennersten, la tecnología continúa siendo uno de los principales motores estructurales del crecimiento de la productividad y, históricamente, esta dinámica se ha traducido en un mayor crecimiento de los beneficios y, posteriormente, en mejores retornos para el sector. En este contexto, considera que la inteligencia artificial representa una nueva fase de ese proceso, aunque advierte de que la construcción de grandes infraestructuras tecnológicas tiende a desarrollarse en forma de ciclos y no implica que todas las compañías vinculadas a la IA vayan a mantener una trayectoria ascendente constante.

“Vemos la IA como el siguiente tramo de este crecimiento de la productividad impulsado por la tecnología en los últimos 40 años, pero los grandes constructores de capital tienden a adoptar la forma de ciclos”, señaló Wennersten. En su opinión, el mercado todavía está tratando de distinguir qué elementos del actual proceso son estructurales y cuáles responden a una dinámica cíclica. A medida que avance la implantación de la tecnología, considera probable que se produzca un desplazamiento de la creación de valor desde los primeros ganadores, centrados en construir la infraestructura, hacia las compañías capaces de desplegarla y utilizarla en la economía real.

El gestor también identifica una posible fuente de error en la percepción actual del mercado: asumir que la mayor parte del valor generado por la IA será capturado por la infraestructura física que está haciendo posible su desarrollo. Históricamente, explica, las capas superiores de los ciclos tecnológicos han tendido a capturar una mayor parte del valor por su posición frente al cliente y dentro de la cadena de suministro. “Primero tenemos que construir la tecnología antes de desplegarla”, resumió, anticipando que el liderazgo y la captura de valor podrían cambiar a medida que los agentes de IA se integren de forma más profunda en la economía digital.

Michael Wang: mercados emergentes, de apuesta táctica a oportunidad estructural

Michael Wang considera que los mercados emergentes están experimentando una transformación que permite contemplarlos desde una perspectiva más estratégica. Una de las razones es la evolución de su volatilidad: según explicó, cuando se analiza el comportamiento de los últimos cinco años, la volatilidad realizada de estos mercados se sitúa actualmente en niveles similares a la de los mercados desarrollados. A ello se suma una mejora de los fundamentales macroeconómicos, con reservas de divisas en varios países, tipos reales positivos y balances corporativos más sólidos.

“Los mercados emergentes son ahora mucho más resistentes ante los shocks globales”, afirmó Wang, que destacó además que estos mercados habían superado a los desarrollados durante los últimos 18 meses.

Pero, a su juicio, el cambio más relevante no está únicamente en los fundamentales macroeconómicos, sino en la transformación de la composición de los propios índices y en la capacidad de innovación de las compañías. El gestor subrayó que sectores como consumo discrecional, tecnología de la información, salud y servicios de comunicación representan actualmente más del 60 % del índice de mercados emergentes, frente a un pasado en el que materias primas, energía, bancos e industriales concentraban más del 60%.

Esta transformación hace que los resultados empresariales dependan menos del ciclo global y más de factores como el consumo doméstico, la urbanización, la adopción tecnológica y la inclusión financiera. “Hay compañías en los mercados emergentes que no se pueden encontrar en ningún otro lugar”, señaló, poniendo como ejemplo a TSMC y su posición dominante en la fabricación de nodos avanzados y microchips.

Wang considera que el mercado todavía no ha incorporado completamente este cambio estructural en las valoraciones. Los mercados emergentes habían subido un 55 % en los 15 meses anteriores a la celebración del panel, pero, pese a ello, cotizaban con un descuento del 20% en términos de PER, debido a que la subida había estado impulsada por el crecimiento de los beneficios. Por ello, considera que existe un punto de entrada atractivo.

Erick Muller: el atractivo del crédito y las oportunidades en renta fija

En renta fija, Erick Muller observa un entorno especialmente favorable por la combinación de rentabilidades que no se habían visto durante años y una economía que, pese a los shocks de oferta registrados en los últimos ejercicios, mantiene una evolución resistente. A ello añade un fuerte crecimiento de los beneficios empresariales, con incrementos globales del 39 %, del 34 % en Estados Unidos y del 19 % interanual en Europa durante el segundo trimestre, según los datos expuestos durante el panel.

“Es un momento muy bueno para la renta fija, porque tenemos rentabilidades que no hemos tenido durante muchos años”, afirmó Muller. Entre las oportunidades que identifica, el gestor apuesta por el high yield, evitando los emisores con calificación CCC, y contempla también la combinación con investment grade para obtener un nivel atractivo de ingresos. Para aquellos inversores preocupados por el momento concreto de entrada, plantea asimismo estrategias de crédito long-short.

Muller considera, sin embargo, que los diferenciales del crédito investment grade tradicional están demasiado ajustados como para ofrecer un atractivo suficiente. Su alternativa pasa por buscar primas de complejidad en segmentos como las titulizaciones CLO, donde considera que determinados tramos investment grade pueden ofrecer diferenciales adicionales. También señala el interés de la deuda privada, especialmente por la prima de iliquidez, aunque advierte de la necesidad de analizar cuidadosamente los productos que se presentan como semilíquidos. Entre las opciones que destacó figura el denominado parallel lending, mediante el cual los fondos coinvierten con bancos y pueden capturar diferenciales adicionales.

David Czupryna: buscar la dirección de la ventaja competitiva

David Czupryna centró su intervención en la selección de compañías y en la importancia de analizar no solo la ventaja competitiva que posee una empresa, sino también hacia dónde está evolucionando. A su juicio, el tamaño de esa ventaja ya está en buena medida reflejado en el precio de las acciones, mientras que su trayectoria puede ofrecer información más relevante sobre la capacidad futura de una compañía para generar retornos sostenibles. “Lo que buscamos es la dirección de esa ventaja competitiva”, explicó.

El gestor considera que la cultura empresarial es uno de los mejores indicadores adelantados disponibles para determinar hacia dónde se dirige esa ventaja, y puntualizó que, al hablar de cultura empresarial, no se refiere a criterios ESG, sino a la forma en que una compañía está gestionada y ejecuta su estrategia.

Czupryna identifica tres factores que hacen que este análisis sea especialmente relevante en el entorno actual: la IA ha reducido la vida útil de las ventajas competitivas; los riesgos de concentración obligan a diferenciar entre compañías que simplemente se benefician del ciclo y aquellas capaces de generar retornos sostenibles, y el cambio de régimen posterior a la pandemia —con guerras, tipos de interés y una mayor volatilidad de las noticias— ha incrementado la importancia de la capacidad de adaptación. Su experiencia con Siemens Energy ilustra este enfoque: el análisis de la cultura y de la transformación de la compañía permitió identificar una mejora antes de que el consenso la incorporase plenamente. “Nos gusta llegar a una compañía justo antes de que el consenso del mercado haya alcanzado nuestra narrativa”, señaló, situando esa inflexión de la narrativa como el punto de entrada que buscan.

De cara a los próximos años, Czupryna considera que los mayores retornos podrían proceder de compañías distintas de las que han liderado el mercado durante el último lustro. En particular, mantiene una posición infraponderada en Estados Unidos y considera que el mercado puede estar subestimando las oportunidades fuera de las diez mayores compañías que han dominado las rentabilidades recientes. Su tesis se basa, en definitiva, en identificar cambios positivos en los fundamentales y en la ventaja competitiva antes de que se conviertan en consenso.
 

Zúrich y Tokio lideran el riesgo mundial de burbuja inmobiliaria

  |   Por  |  0 Comentarios

Canva

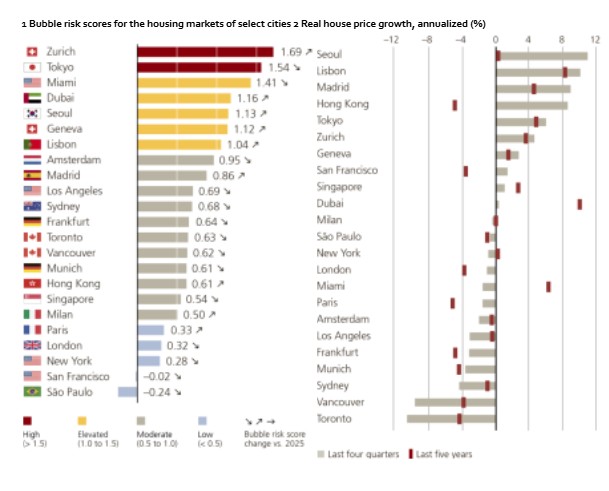
Entre las ciudades analizadas en el UBS Global Real Estate Bubble Index 2026, Zúrich y Tokio se sitúan en la categoría de alto riesgo de burbuja inmobiliaria. Miami, que había encabezado la clasificación en las dos ediciones anteriores, ha retrocedido a la categoría de riesgo elevado, donde también se encuentran Dubái, Seúl, Ginebra y Lisboa. En Europa, ciudades como Ámsterdam, Madrid, Fráncfort, Múnich y Milán se sitúan en la categoría de riesgo moderado, al igual que Los Ángeles, Sídney, Toronto, Vancouver, Hong Kong y Singapur fuera del continente. París y Londres presentan un riesgo bajo, categoría que comparten, fuera de Europa, con Nueva York, San Francisco y São Paulo.  

Lisboa y Seúl han registrado este año el mayor aumento del riesgo de burbuja. Los desequilibrios también se han intensificado en Milán, Hong Kong, Madrid y Dubái, aunque en esta última el riesgo ha remitido desde marzo. En Suiza, los bajos costes de financiación han seguido alimentando las tensiones en Zúrich y Ginebra. En sentido contrario, los desequilibrios se han reducido en Tokio y Sídney, mientras que se han mantenido estables en Singapur. En las ciudades norteamericanas, los riesgos de burbuja han cedido terreno, presionados por unos costes elevados que han deteriorado aún más la asequibilidad y enfriado la demanda. En este sentido, entre las ciudades europeas, Fráncfort y Ámsterdam han registrado los descensos más acusados de las puntuaciones de riesgo.

Los tipos elevados durante más tiempo frenan la demanda

Los precios de la vivienda, los alquileres y los ingresos se han mantenido prácticamente estables en términos reales durante el último año, aunque esta aparente calma esconde diferencias significativas entre ciudades. Seúl, Lisboa, Madrid y Hong Kong han registrado los mayores incrementos, con subidas de los precios reales de la vivienda de alrededor del 10%. En el extremo opuesto, Vancouver y Toronto han presentado caídas de similar magnitud, con descensos de aproximadamente el 10%. Fráncfort y Múnich, por su parte, también han visto descender sus precios, aunque a un ritmo más moderado.

Matthias Holzhey, autor principal del estudio y economista en la Chief Investment Office de UBS Global Wealth Management, afirma: «Es probable que unos costes de financiación más elevados durante más tiempo frenen la subida de los precios de la vivienda a corto plazo». En la mayoría de las ciudades, los costes anuales asociados a la compra de una vivienda de 60 m² (incluidos los intereses hipotecarios y el mantenimiento) superan el 40% de los ingresos brutos de un trabajador altamente cualificado, lo que pone de manifiesto la presión sobre la asequibilidad. En la actualidad, los costes de la vivienda en propiedad son sustancialmente superiores a los alquileres, sobre todo en ciudades como Múnich, Hong Kong y Sídney.

Protección desigual frente a la inflación

En más de la mitad de las ciudades analizadas, la vivienda no ha servido como refugio frente a la inflación en los últimos cinco años. Los mercados que en 2021 presentaban un alto riesgo de burbuja fueron precisamente los que registraron las caídas de precios más acusadas, con un descenso medio de aproximadamente el 15% desde entonces. La magnitud y la persistencia del impacto inflacionista también han sido factores determinantes: las ciudades con una inflación superior a la media han experimentado descensos medios de alrededor del 5% en los precios reales de la vivienda, mientras que aquellas con una inflación inferior a la media han logrado un crecimiento medio anual de los precios reales de aproximadamente el 10% durante el mismo periodo.

Maciej Skoczek, también autor del estudio y economista en la Chief Investment Office de UBS Global Wealth Management, explica: «No obstante, con las valoraciones actuales, es probable que la vivienda proporcione protección frente a la inflación a medio plazo en la mayoría de las ciudades». La demanda de vivienda urbana se ha mantenido sólida, como refleja el crecimiento de los alquileres, que, en general, durante los últimos cinco años ha seguido el ritmo de crecimiento de los ingresos y, en muchos casos, lo ha superado. La persistente escasez de oferta respalda estas perspectivas».

Pablo Carrasco, director general de UBS Wealth Management en España y Portugal, comenta: «La evolución del mercado de la vivienda en Madrid en los últimos años refleja la solidez de sus fundamentales económicos y su atractivo continuado como lugar para vivir y trabajar. Al mismo tiempo, el estudio muestra cómo las condiciones de financiación globales, la regulación y las restricciones de oferta están influyendo cada vez más en los resultados del mercado local. Entender estas fuerzas de forma conjunta es clave para evaluar la trayectoria del mercado a más largo plazo».

Enfoques por regiones

Gráfico del riesgo de la burbuja inmobiliaria munidal por zonas geográficas. Fuente: Informe UBS «Global Real Estate Bubble Index 2026»

Análisis geográfico

En Madrid, la demanda de los inversores extranjeros, la sólida formación de hogares y la limitada oferta de vivienda han impulsado el crecimiento de los precios en los últimos años. El fin del programa Golden Visa ha quedado compensado por una economía y un mercado laboral robustos. Los precios han aumentado un 9% interanual, por encima del crecimiento de los alquileres y los ingresos, lo que ha deteriorado la asequibilidad. La persistente escasez de oferta sigue respaldando las valoraciones, aunque la justificación financiera para comprar depende cada vez más de las expectativas de futuras ganancias de capital. El crecimiento de los precios se desaceleró en la primavera de 2026, cuando los mayores costes de financiación y una regulación más estricta sobre los alquileres de corta duración comenzaron a pesar sobre la demanda.

Por su parte en Zúrich, durante los últimos 20 años, Zúrich ha registrado el mayor aumento de los precios de la vivienda entre las ciudades incluidas en el estudio, impulsado por los bajos tipos de interés y las importantes limitaciones de la oferta. El mercado se ha mantenido excepcionalmente tensionado, con tasas de desocupación próximas a cero y una oferta de vivienda en propiedad muy inferior a los niveles históricos. La elevada competitividad de la ciudad y la demanda continuada por parte de profesionales internacionales, especialmente en los ámbitos de la tecnología y la inteligencia artificial, han impulsado la demanda de vivienda. Sin embargo, el riesgo de burbuja sigue siendo alto, y la relación precio-alquiler excepcionalmente elevada y todavía creciente de Zúrich refleja la dependencia cada vez mayor del mercado respecto de los bajos costes de financiación.

En el caso de Tokio, el mercado de la vivienda de Tokio permanece en la categoría de alto riesgo de burbuja tras un periodo prolongado de fuertes subidas de precios que han superado significativamente el crecimiento de los ingresos. Aunque recientemente los alquileres han seguido el ritmo del aumento de los precios, la asequibilidad se ha convertido en una restricción cada vez más importante. La demanda ha seguido beneficiándose del mayor poder adquisitivo de los hogares, de la migración internacional y del interés extranjero por los apartamentos del segmento prime. Al mismo tiempo, el aumento de los costes de la vivienda ha ido desplazando la demanda de los residentes hacia las zonas suburbanas y el mercado del alquiler. Nuevos incrementos de los costes de financiación podrían reducir significativamente el atractivo de la vivienda en propiedad como inversión, aumentando la probabilidad de una corrección.

Además, en Lisboa, las políticas introducidas para atraer capital y residentes extranjeros han contribuido al auge del mercado de la vivienda en Lisboa. Los precios reales han aumentado casi un 7% anual durante la última década, la tasa más elevada entre las ciudades analizadas, y han subido otro 10% desde mediados de 2025. A medida que Lisboa se ha convertido en uno de los mercados de vivienda menos asequibles de Europa, varios de los principales factores que han respaldado su crecimiento están perdiendo fuerza. El giro hacia unas políticas migratorias más selectivas ha contribuido a un crecimiento demográfico negativo, el crecimiento de los alquileres se ha estancado y la demanda se está desplazando hacia zonas más asequibles fuera de la ciudad.

En Alemania, concretamente en Fráncfort, la fuerte demanda y la oferta limitada siguen siendo rasgos definitorios del mercado de la vivienda de Fráncfort. La inmigración, la reducción del tamaño de los hogares y la persistente escasez de vivienda han continuado impulsando los alquileres al alza, mientras que los elevados costes de construcción y financiación han limitado la promoción de obra nueva. En cambio, el segmento de la vivienda en propiedad se ha mantenido débil. Los precios de la vivienda han seguido descendiendo en 2026 y se sitúan ahora, en términos reales, casi un 25% por debajo del máximo registrado en 2021. Aunque los desequilibrios del mercado se han reducido considerablemente y el riesgo de burbuja se considera moderado, es poco probable que se produzca una recuperación significativa de la vivienda en propiedad sin una mayor confianza económica o unos costes de financiación más bajos.

En el caso de Londres, Reino Unido, el mercado de la vivienda de Londres se ha mantenido débil por quinto año consecutivo, y los precios de la vivienda ajustados por la inflación se sitúan ahora más de un 15% por debajo de los niveles de 2021. Como consecuencia, la ciudad ha pasado a la categoría de bajo riesgo de burbuja. Al mismo tiempo, los alquileres se han mantenido próximos a máximos históricos debido a la escasez crónica de vivienda y a la débil actividad constructora. El segmento de gama alta se ha beneficiado de la demanda de inversores internacionales, atraídos por los precios más bajos de los inmuebles y la debilidad de la libra. Sin embargo, la limitada asequibilidad, el aumento de los impuestos sobre los inmuebles de mayor valor y el reciente descenso de la población han continuado restringiendo una recuperación más amplia del mercado.

Por último, en Miami, Florida, tras registrar el mayor crecimiento real de precios de la vivienda entre todas las ciudades incluidas en el estudio durante los últimos 15 años, el auge inmobiliario de Miami ha perdido impulso. Las presiones sobre la asequibilidad y unos costes de financiación persistentemente elevados han debilitado la demanda, lo que ha provocado un descenso de los precios reales de la vivienda y un marcado enfriamiento del mercado. Aunque las condiciones de la oferta han variado según el tipo de inmueble, los mayores costes asociados a la vivienda en propiedad y el aumento de las primas de los seguros han lastrado la demanda. Aun así, parece poco probable que se produzca una corrección generalizada del mercado, ya que la migración procedente de estados del país con costes más elevados y la actividad sostenida en el segmento de lujo continúan respaldando los precios.

Diferenciación, la clave de la segunda edición de Funds Society Leaders Summit en Madrid

  |   Por  |  0 Comentarios

Foto cedida

Desde Funds Society hacemos un balance muy positivo de la segunda edición de nuestro evento Funds Society Leaders Summit en Madrid, organizado en colaboración con CFA Society España. Esta convocatoria no solo ha sido relevante por los ponentes, los temas tratados y el nivel de asistentes, sino porque su éxito ha permitido dar el salto que el formato de el salto a Américas.

“Estamos trabajando con todos los charters locales, y hemos hecho ya un evento en Miami, en Chile y esperamos Brasil en el primer trimestre del año que viene. Estamos muy agradecidos al partner que tenemos con CFA Society Spain y al trabajo que estamos desarrollando juntos”, señala Elena Santiso, Managing Partner en Funds Society. 

En palabras de Luis Buceta, presidente de CFA Society Spain, ha sido un reto igualar la edición de 2025 en convocatoria de ponentes y asistentes. “Creo que hemos cumplido. De hecho, hay muy buen feedback sobre la calidad de los paneles, la calidad de los ponentes. Se inició el año pasado y ya hemos tenido una tendencia, así que a partir de ahora pues intentar seguir mejorando”, afirma.

Buscar la diferenciación

Una de las claves de Funds Society Leaders Summit es que busca diferenciarse por ser una convocatoria “por y para” la industria. “Lo que es totalmente diferenciador es el nivel del contenido, muy de industria y muy enfocado a lo que la gente le interesa escuchar. De verdad creo que es un evento que aporta”, añade Santiso.

Respecto a su contenido, Buceta destaca que lo diferencial del evento es que el 90% de las otras convocatorias de la industria versan sobre mercados financieros y productos, en cambio en Funds Society Leaders Summit está puesto en el propio negocio de la industria. “De hecho, creo que no llega ni al 30%. Hablan más de las dinámicas que influyen en toda nuestra industria, tanto dentro del wealth management, del asset management, de tendencias que vemos con los family offices, con el modelo agencial. En general, pues todo lo que estamos viendo y la implementación evidentemente, que es el gran reto. Pero la pregunta que se plantea en todos los paneles, o las reflexiones que se plantean, son sobre la irrupción de esta revolución tecnológica que supone la inteligencia artificial, que al final es lo que nos va a condicionar nuestro día a día durante los próximos años”, concluye el presidente de CFA Society Spain.

WisdomTree prevé un crecimiento de las estrategias de resultado definido en Europa

  |   Por  |  0 Comentarios

Canva

La inversión en estrategias de resultado definido está entrando en una nueva fase de crecimiento en Europa, y los inversores profesionales esperan cada vez más que las asignaciones a estas estrategias aumenten en los próximos cinco años, según un nuevo estudio de WisdomTree, empresa global innovadora en el ámbito financiero y proveedora de ETFs con más de 175.000 millones de dólares en activos bajo gestión. El interés de los inversores está pasando de centrarse en comprender estas estrategias a identificar cuál es su lugar dentro de las carteras, y se prevé que la fuerte demanda acelere ese cambio. 

En la actualidad, el 55% de los inversores profesionales europeos invierten tanto en fondos cotizados en bolsa (ETFs) basados en opciones como en fondos de inversión. En este sentido, se prevé que las estrategias de resultado definido sean un importante motor de la demanda futura de estrategias basadas en opciones, ya que cuatro de cada cinco (80%) inversores profesionales europeos familiarizados con estas estrategias esperan que las asignaciones aumenten en los próximos cinco años, cifra que asciende al 85% en España. Aproximadamente uno de cada cinco (20%) inversores españoles prevé que las inversiones aumenten de forma significativa, lo que pone de relieve la magnitud de la oportunidad que se avecina.

La encuesta, realizada por Censuswide, una consultora de estudios de mercado, encuestó a 800 inversores profesionales de toda Europa, desde empresas mayoristas de asesoramiento financiero hasta gestores de patrimonio y family offices. Los inversores encuestados representan aproximadamente 4,3 billones de libras/euros en AuMs. Esa previsión de crecimiento se produce en un contexto de rápida expansión en Estados Unidos, donde los ETFs basados en opciones han alcanzado aproximadamente 270.000 millones de dólares en activos bajo gestión, lo que supone un aumento interanual del 60%. El crecimiento del mercado estadounidense pone de manifiesto el alcance potencial y la trayectoria de esta oportunidad, a medida que se desarrolla en Europa la demanda de estrategias basadas en opciones.

Tom May, Global CIO, Outcome and Derivative Strategies, WisdomTree, señala: «El crecimiento en Estados Unidos pone de manifiesto el gran impulso que tienen los ETFs basados en opciones. Lo que llama la atención es cómo ha cambiado el debate en este ámbito: los inversores ya no se preguntan en qué consisten estas estrategias, sino dónde encajan, qué retos de la cartera pueden resolver y cómo explicárselas a los clientes finales. Esto tiene un gran eco en Europa, donde las estrategias de resultado definido, que se llevan a cabo mediante bonos estructurados, llevan décadas bien consolidadas, una familiaridad que se refleja en los resultados de la encuesta. Puede que el mercado de los ETFs de resultado definido sea aún incipiente en Europa, pero las estrategias en las que se basa no lo son. Europa se encuentra en una buena posición para experimentar un crecimiento significativo en las estrategias de resultado definido, y la estructura de los ETFs podría ampliar el acceso y el atractivo de esta categoría».

De la concienciación a la aplicación

El estudio sugiere que el debate en Europa está evolucionando. Dado que casi todos los encuestados (el 98%) tienen algún conocimiento sobre las estrategias de resultado definido, el enfoque del mercado está pasando de la sensibilización a la demostración de su papel dentro de las carteras. Esa creciente importancia refleja la demanda de un mayor control sobre los resultados de las inversiones. Entre los ámbitos en los que los inversores profesionales consideran que las estrategias de resultado definido resultan especialmente adecuadas, el 30% destaca una mayor disciplina conductual, mientras que el 28% señala una mayor certeza en los resultados. El siguiente reto consiste en convertir la familiaridad en adopción. La estructura de los productos, la disponibilidad limitada, la complejidad y la dificultad para explicar las estrategias a los clientes siguen siendo obstáculos clave, lo que sitúa la formación y la claridad de los casos de uso en las carteras en el centro de la próxima fase de crecimiento del mercado.

Alexis Marinof, CEO, Europe, WisdomTree, añadió: “Los mercados están en constante evolución y, a medida que cambian las condiciones, los inversores tienden a buscar una mayor previsibilidad en los resultados para cumplir los objetivos de inversión de sus clientes. Esto constituye un argumento de peso a favor de las estrategias de resultado definido, en particular las soluciones gestionadas de forma activa que pueden adaptarse a medida que cambian las circunstancias. La estructura de los ETFs también tiene un papel que desempeñar en este sentido, ya que ofrece a los inversores acceso a estas estrategias con la liquidez y la transparencia que esperan. Pero somos conscientes de que la mera familiaridad no basta para que se adopte. Los inversores nos dicen que necesitan algo más que el producto en sí; necesitan la información y la formación que faciliten la comprensión de estas estrategias y la puesta en práctica de las mismas. El cumplimiento de estos objetivos será clave para el crecimiento de la categoría”.

Columbia Threadneedle lanza un fondo de crédito europeo de alta calidad

  |   Por  |  0 Comentarios

Foto cedidaChristopher Hult, Portfolio Manager en Columbia Threadneedle Investments

Columbia Threadneedle Investments ha anunciado el lanzamiento del fondo CT (Lux) European Corporate Bond Plus, una estrategia de crédito europeo gestionada activamente, «diseñada para ofrecer una combinación de rentas y revalorización del capital mediante un enfoque de inversión en bonos corporativos respaldado por un análisis fundamental». Según explica la gestora, el fondo se ha creado mediante la conversión del fondo CT (Lux) European Strategic Bond.

Sobre la estrategia comentan que si bien la estrategia estará anclada en bonos corporativos europeos de alta calidad, el mandato también sigue ofreciendo flexibilidad, permitiendo al equipo gestor mantener hasta un 30% en inversiones de high yield. El vehículo invertirá principalmente en bonos corporativos con grado de inversión denominados en euros, emitidos por empresas europeas o compañías con operaciones significativas en Europa, ofreciendo al mismo tiempo la flexibilidad de asignar hasta un 30% de los activos a valores por debajo del grado de inversión, cuando surjan oportunidades atractivas ajustadas al riesgo. Según la firma, este universo de oportunidades permite al equipo recurrir a múltiples fuentes de alfa mediante la selección fundamental de crédito y una asignación dinámica, con el objetivo de ofrecer rentas y rentabilidades totales atractivas en diferentes entornos de mercado.

Gestionada por Christopher Hult, la estrategia combina fuentes complementarias de alfa. En primer lugar, la selección bottom-up de emisores y valores. En segundo lugar, la asignación dinámica entre crédito con grado de inversión y high yield. Además, el lanzamiento se apoya en la consolidada experiencia de Columbia Threadneedle en bonos corporativos europeos y responde a la creciente demanda de los inversores de una estrategia de crédito capaz de buscar oportunidades en un universo de inversión amplio.

Christopher Hult, Portfolio Manager en Columbia Threadneedle Investments, señala: «Los inversores siguen encontrando atractiva la rentabilidad total ofrecida por los bonos corporativos europeos, mientras que unos diferenciales de crédito más ajustados hacen que una investigación crediticia rigurosa y una construcción de carteras disciplinada sean cada vez más importantes. La estrategia European Corporate Bond Plus ha sido diseñada para aprovechar toda la amplitud de nuestras capacidades en crédito. Al combinar una investigación fundamental profunda con la flexibilidad para asignar activos entre bonos con grado de inversión y high yield, creemos que podemos ofrecer a los inversores una fuente diferenciada de rentabilidad, manteniendo al mismo tiempo un fuerte enfoque en la gestión del riesgo».

Por último, destaca que la investigación crediticia independiente basada en un análisis bottom-up es el eje central del proceso de inversión, ayudando a identificar oportunidades al tiempo que evalúa la valoración, la calidad crediticia y los riesgos a la baja tanto a nivel de emisor y de emisión. La gestión del riesgo está plenamente integrada en el marco de construcción de carteras, con un tamaño de las posiciones vinculado directamente a los niveles de convicción y un seguimiento continuo de la duración, los diferenciales de crédito, la exposición sectorial, geográfica y a bonos high yield. Según indican desde la gestora, el índice de referencia del fondo es el iBoxx Euro Corporate Bond Index y está clasificado como fondo del Artículo 8 bajo el SFDR.

Los inversores internacionales alcanzan un récord histórico del 50,4% de la bolsa española

  |   Por  |  0 Comentarios

Foto cedidaInforme BME

Los inversores internacionales consolidan su posición como los mayores propietarios de la Bolsa española y alcanzan un nuevo máximo histórico, mientras las familias recuperan parte del terreno perdido. Son algunas de las principales conclusiones del Informe BME sobre la propiedad de las acciones españolas cotizadas, elaborado por el Servicio de Estudios de BME con datos de cierre de 2025 y, para la inversión institucional, de junio de 2026. 

La participación de los inversores internacionales en la Bolsa española se sitúa en el 50,4%, 1,7 puntos porcentuales más que un año antes y nuevo máximo histórico. Desde el año 2000, cuando representaban el 34,7%, su peso ha aumentado en 15,7 puntos porcentuales. En las empresas no cotizadas, la participación extranjera es del 24,6%, por lo que el peso de los inversores internacionales en las compañías cotizadas duplica ya al de las no cotizadas.

La presencia de los grandes inversores institucionales también se amplía. A cierre de junio de 2026, 9.226 fondos privados institucionales mantenían posiciones en compañías del IBEX 35®, por un valor conjunto de 307.634 millones de euros, un 48,4% más que en marzo de 2025. Europa concentra el 51% del valor, con 156.898 millones, y Norteamérica el 45,6%, con 140.340 millones, mientras Estados Unidos es el principal país de origen, con 135.890 millones.

El número de grandes gestoras con más de 500 millones de euros invertidos en el IBEX 35® aumenta de 72 a 106 entre marzo de 2025 y junio de 2026, mientras que las presentes en las 35 compañías del índice pasan de 11 a 15. BlackRock, con 46.560 millones de euros, Vanguard, con 38.295 millones, y Capital Group, con 15.227 millones, lideran por volumen de inversión y acumulan conjuntamente 100.083 millones de euros, un 43,4% más que en marzo de 2025.

Por su parte, la participación de las familias españolas en la propiedad de las acciones cotizadas repunta en 2025 hasta el 16,7%, nueve décimas más que el año anterior y su mejor registro de los últimos cuatro años, después del mínimo histórico registrado en 2024. No obstante, se mantiene por debajo del máximo del 35,1% alcanzado en 1998. Según la Encuesta Financiera de las Familias del Banco de España, el 12,2% de los hogares, unos 2,4 millones, posee directamente acciones cotizadas.

Las Administraciones Públicas mantienen a cierre de 2025 una participación del 4,0%, una décima menos que el año anterior y la segunda cifra más alta de los últimos 28 años, con un valor aproximado de 45.000 millones de euros. Entre las principales posiciones destaca la participación de SEPI en Indra, del 27,99%, y la del Estado en Telefónica, del 10%. Los fondos soberanos y públicos de pensiones también mantienen una presencia relevante en el IBEX 35®, con Norges Bank Investment Management a la cabeza, con 16.075 millones de euros.

Completan la estructura de propiedad de las acciones españolas cotizadas las empresas no financieras, con un 19,4%, las instituciones de inversión colectiva, seguros y otras entidades financieras no bancarias, con un 5,5%, y los bancos y cajas, con un 4,1%. La participación de las empresas no financieras cae 1,2 puntos porcentuales y se sitúa en su nivel más bajo de los últimos diez años, mientras que los bancos acumulan un aumento de un punto en los últimos tres años.

A cierre de 2025, la estructura de propiedad de la Bolsa española queda configurada por un 50,4% en manos de inversores internacionales, un 19,4% de empresas no financieras, un 16,7% de familias, un 5,5% de instituciones de inversión colectiva, seguros y otras entidades financieras no bancarias, un 4,1% de bancos y cajas y un 4,0% de Administraciones Públicas. El informe pone de relieve así el elevado grado de apertura internacional de la Bolsa española y la importancia de seguir ampliando y diversificando la base inversora nacional, tanto minorista como institucional, para reforzar la capacidad de financiación de las empresas españolas y europeas a través de los mercados de capitales.

Las mujeres como titulares de patrimonio de la próxima generación

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Las mujeres están llamadas a desempeñar un papel fundamental en la Gran Transferencia de Riqueza, tanto como beneficiarias inmediatas de la riqueza como gestoras a largo plazo para las generaciones futuras. Esta es la principal conclusión del informe “La gran transferencia de riqueza: las preferencias de inversión de la próxima generación de clientes”, elaborado por UBS. Este cambio, según el estudio, refleja no solo la dinámica de las herencias, sino también cambios más amplios en la implicación financiera de las mujeres, su participación económica y su comportamiento inversor.

“Estudios recientes ponen de relieve un aumento significativo de la participación de las mujeres en el ámbito de la inversión”, recoge el informe, que cita la encuesta «Mujeres e inversión 2024» de Fidelity, que desvela que el 71% de las mujeres afirma poseer acciones, frente al 60% en 2023, “aunque su participación sigue siendo inferior a la de los hombres”. También, que las mujeres tienden más a describir su enfoque de inversión como conservador, y más del 70% expresa el deseo de haber empezado a invertir antes.

“Si bien este enfoque cauteloso refleja el deseo de proteger unos ahorros ganados con esfuerzo, también puede contribuir a las brechas de riqueza a largo plazo si se traduce en una menor exposición a activos de crecimiento”, asegura el estudio de UBS.

Una parte sustancial del patrimonio se transferirá en primer lugar de forma horizontal a los cónyuges supervivientes y dado que las mujeres suelen vivir más que los hombres y a menudo se casan con parejas de mayor edad, se prevé que, como viudas, hereden y controlen una parte significativa de los activos antes de que estos pasen a la siguiente generación. El estudio cita un informe de McKinsey que estima que, para 2030, las mujeres de Estados Unidos controlarán 34 billones de dólares (trillions en términos estadounidenses) en activos invertibles, frente a los 7,3 billones de dólares (trillions en términos estadounidenses) de una década antes. En Europa Occidental, las mujeres poseen actualmente alrededor de un tercio de los activos gestionados, una cuota que se prevé que aumente hasta aproximadamente el 45 % para 2030.

A pesar de esta creciente influencia, muchas mujeres siguen insatisfechas con el sector de los servicios financieros. “Una encuesta de Pimco reveló que el 7 % de las mujeres —y el 81% de las mujeres de la generación millennial— creen que el sistema de inversión está «diseñado para resultar confuso» y destaca que alrededor del 70% de las mujeres cambian de gestora patrimonial en el plazo de un año tras el fallecimiento de su cónyuge, lo que pone de manifiesto tanto un momento de vulnerabilidad como una oportunidad crucial para los asesores”, señala el estudio de UBS. Estos resultados apuntan a un claro desajuste entre las necesidades de las mujeres y la forma en que suele prestarse el asesoramiento financiero.

El informe de UBS establece tres diferencias en cuanto a necesidades y preferencias:

1.- Diferencias en la acumulación de patrimonio: Para muchas mujeres, los acontecimientos y las situaciones de la vida plantean obstáculos para la creación de patrimonio. Aparte de las diferencias salariales, las interrupciones en la carrera profesional y la mayor necesidad de trabajar con flexibilidad para cuidar de los hijos pueden tener un impacto negativo en el patrimonio.Las mujeres también pasan un 25% más de su vida con problemas de salud que los hombres.

La mitad de esta carga sanitaria recae en sus años de vida laboral, lo que afecta directamente a la productividad y a los ingresos. Las mujeres también son más propensas a jubilarse anticipadamente de forma inesperada, siendo la salud la razón principal y tienen mayores gastos médicos. Además, tienden a vivir más tiempo que los hombres de media, por lo que sus necesidades de planificación patrimonial a menudo deben abarcar un horizonte temporal más amplio.

En Estados Unidos, las mujeres viven de media cinco años más que los hombres, y las mujeres heterosexuales se casan, por término medio, con parejas aproximadamente dos años mayores que ellas. Estas circunstancias afectan a la situación financiera de las mujeres y generan necesidades específicas, como la de abordar las diferencias en las pensiones.

2.- Diferencias en la tolerancia al riesgo y la confianza: Las mujeres suelen mostrarse más reacias a asumir riesgos financieros que los hombres. La confianza financiera está estrechamente relacionada con la tolerancia al riesgo, que a su vez depende de la percepción del riesgo. Una mayor familiaridad con el riesgo se asocia a una menor percepción del mismo. Esto sugiere que una mayor experiencia en materia de inversión debería reducir la aversión al riesgo y que, si las mujeres no adquieren experiencia en este ámbito, seguirán percibiendo la inversión como algo más arriesgado o intimidatorio.

El conocimiento también contribuye a aumentar la tolerancia al riesgo, probablemente porque influye en la percepción del mismo. Una mayor cautela también puede deberse, en parte, a una mayor incertidumbre sobre los flujos de caja, especialmente en el caso de aquellas que han interrumpido su carrera profesional para dedicarse al cuidado de otras personas. Como resultado, las mujeres pueden centrarse en horizontes de inversión a más corto plazo, lo que puede afectar a su percepción del riesgo. Nuestra opinión es que las mujeres no son intrínsecamente reacias al riesgo; más bien, tienden a asumir riesgos de forma calculada. Esto sugiere que, para las mujeres, el aumento de la tolerancia al riesgo depende de que comprendan cómo una inversión puede ayudarles a alcanzar sus objetivos y de si han llevado a cabo la debida diligencia y la investigación necesarias para comprender sus características.

3.- Preferencias, rendimiento y finalidad de las inversiones: Las mujeres son más propensas que los hombres a alinear sus inversiones con sus valores personales, mostrando un gran interés por las empresas con equipos directivos diversos y sólidas prácticas ambientales, sociales y de gobernanza (ESG). La Encuesta de Sentimiento de los Inversores de UBS reveló que el 71% de las mujeres tiene en cuenta consideraciones de sostenibilidad a la hora de invertir, frente al 58% de los hombres. Casi nueve de cada diez mujeres desearían poder hacer más para generar un cambio social positivo a través de la inversión, y siete de cada diez han aumentado su apoyo filantrópico en los últimos años.

Para muchas mujeres, el patrimonio se considera principalmente una fuente de seguridad y un medio para mantener a sus seres queridos, pero también es una herramienta para crear un legado positivo y tener un impacto en la sociedad. Cuando las mujeres invierten, tienden a obtener mejores resultados que los hombres. Un estudio reciente de la Warwick Business School concluyó que las mujeres superaban a los hombres en inversiones en un 1,8% anual. Esto se debe en gran medida a que las mujeres operan con menos frecuencia, por lo que incurren en menos costes de negociación, que restan rendimiento al mercado.

También son menos propensas a vender durante episodios de fuertes caídas. En cambio, las mujeres tienden a invertir según un plan, centrándose en objetivos a largo plazo en lugar de en ganancias a corto plazo. Por ejemplo, en junio de 2021, Gallup reveló que el 11% de los inversores varones poseía bitcoins, frente a solo el 3% de las inversoras. Aunque el interés por las criptomonedas ha crecido, sigue siendo menos popular entre las mujeres: según un informe de Fidelity de 2024, el 43% de las mujeres que invierten fuera de los planes de jubilación compran criptomonedas, frente al 55% de los hombres.

Mujeres más jóvenes: similitudes y diferencias

Las mujeres más jóvenes comparten muchas de las características observadas entre las inversoras de más edad, entre ellas el énfasis en la gestión del riesgo, la diversificación y los objetivos a largo plazo, según cita el estudio de UBS, que se apoya en una encuesta de BCG realizada en 2020 que reveló que el 70% de las mujeres de la generación millennial toman la iniciativa a la hora de tomar decisiones financieras, frente a solo el 40% de las mujeres de la generación del baby boom.

También, en otra de Fidelity de 2024, que muestra que las mujeres de la Generación Z son casi dos veces más propensas que las de la generación X a invertir fuera del marco de la jubilación. Las mujeres de la generación millennial y de la generación Z también están empezando a invertir antes, lo que cambia su percepción del riesgo y aumenta su confianza. Por ejemplo, las mujeres de la generación millennial comenzaron a invertir a una edad media de 27 años, frente a los 31 de la generación X y los 36 de las baby boomers. Iniciarse antes en la inversión cambia la percepción del riesgo y fomenta una mayor confianza con el paso del tiempo. Además, las mujeres más jóvenes, en general, se sienten más cómodas hablando de finanzas con sus iguales, utilizando las redes sociales para informarse y considerando las conversaciones sobre finanzas como una forma de fortalecer las relaciones.

Sin embargo, persisten las desigualdades en la participación en algunas regiones, lo que pone de relieve la importancia que siguen teniendo el acceso, la educación y el asesoramiento personalizado. Existen diferencias generacionales en cuanto a cómo definen las mujeres cuál quieren que sea su legado. En una encuesta reciente realizada por RBC, las mujeres más jóvenes expresaron, en mayor medida que el grupo de mayor edad, la convicción de que tienen la obligación de transferir su patrimonio a la siguiente generación (65% frente a 55%). También mostraron un mayor deseo de tener un impacto más amplio en la sociedad (65% frente a 52%) y de abordar problemas sociales a través de la inversión (76% frente a 59%).

“Aunque existen diferencias entre las mujeres que heredan en calidad de cónyuges y aquellas que lo hacen como beneficiarias de la siguiente generación, también comparten importantes puntos en común”, apunta el estudio de UBS, que asegura que ambos grupos tienden a valorar la claridad, la determinación y la confianza a la hora de tomar decisiones financieras. “Dado que las mujeres representan una parte sustancial tanto de las transferencias de patrimonio horizontales como de las verticales, creemos que los gestores patrimoniales que comprendan y respondan a estas necesidades serán los que más se beneficien durante la Gran Transferencia de Patrimonio”, sentencia la firma. 

¿Qué es el tracking error?

  |   Por  |  0 Comentarios

Foto cedida

El tracking error es uno de los indicadores más utilizados para evaluar la fidelidad con la que un fondo replica o se aparta de su índice de referencia. Técnicamente, se calcula como la desviación estándar de las diferencias de rentabilidad entre el fondo y su benchmark en un período determinado, habitualmente anualizada. No mide cuánto gana o pierde un fondo frente a su índice, sino cuán volátil o estable es esa diferencia a lo largo del tiempo.

Interpretación según el tipo de gestión

El contexto resulta determinante para interpretar esta métrica. En productos indexados o ETFs que buscan replicar un índice, el objetivo es minimizar el tracking error: cuanto más bajo, mejor está cumpliendo el fondo su promesa de replicación. Valores elevados en este tipo de vehículos suelen señalar problemas de construcción de cartera, costos de rebalanceo o restricciones de liquidez en algunos componentes del índice.

En la gestión activa, la lectura cambia. Un gestor que busca batir a su índice de referencia necesariamente debe asumir posiciones distintas a las del benchmark, lo que se traduce en un tracking error más alto. Aquí la pregunta relevante no es si el valor es alto o bajo en términos absolutos, sino si ese nivel de desviación resulta coherente con el mandato del fondo y con las expectativas del inversor. Un tracking error elevado en un fondo que se presenta como «gestión activa» puede ser razonable; el mismo valor en un fondo que se comercializa como una alternativa de bajo costo a la indexación sería una señal de alerta.

El complemento necesario: el information ratio

Analizar el tracking error de forma aislada tiene limitaciones. Un valor alto puede reflejar tanto una gestión que genera valor diferencial como una que simplemente asume riesgos no compensados. Por ello, resulta habitual combinarlo con el information ratio. Este indicador divide la rentabilidad activa media —la diferencia entre la rentabilidad del fondo y la de su índice— por el tracking error. Este cociente permite estimar cuánta rentabilidad adicional se obtiene por cada unidad de riesgo activo asumido frente al índice.

Un information ratio positivo y persistente puede indicar que la gestión ha agregado valor. En cambio, un tracking error elevado acompañado de un information ratio bajo o negativo sugiere que el fondo se ha apartado del índice sin ofrecer una compensación suficiente.

Qué considerar al momento de invertir

Para quienes evalúan fondos, revisar el tracking error histórico -y su evolución en distintos ciclos de mercado- aporta información sobre la consistencia del proceso de inversión. Cambios abruptos en esta métrica pueden anticipar modificaciones en el estilo de gestión, en el equipo responsable o en la composición de la cartera. Junto con las comisiones, el track record y el information ratio, el tracking error completa el conjunto de herramientas básicas para entender qué tipo de exposición se está adquiriendo realmente al invertir en un fondo determinado.

Si bien es deseable que el tracking error sea lo más cercano a 0 en productos de gestión pasiva, es un poco diferente para el caso de los ETFs activos. Estos productos presentan tracking error ligeramente superiores, a cambio de la promesa de ofrecer un poco más de alfa (rentabilidad adicional).

M&G refuerza su negocio de distribución en Europa con Gad Amar

  |   Por  |  0 Comentarios

Foto cedidaGad Amar para el cargo de responsable del Área de Clientes para Europa, Oriente Medio y África.

M&G Investments (M&G) ha anunciado el nombramiento de Gad Amar para el cargo de responsable del Área de Clientes para Europa, Oriente Medio y África, “reforzando el liderazgo de su negocio de distribución y respaldando las ambiciones de crecimiento de la firma en Europa”, según indican. Gad Amar reportará a Neil Godfrey, responsable global del Área de Clientes.

Se incorporará en noviembre para liderar las actividades de distribución de M&G en Europa continental, Oriente Medio y África, y los responsables de cada país reportarán directamente a él. Ubicado en París, este puesto de nueva creación contribuirá a mejorar la colaboración entre los equipos de distribución e inversión.

Cuenta con más de 25 años de experiencia en distribución de gestión de activos, estrategia de producto y desarrollo de negocio. Hasta ahora, ocupaba el cargo de responsable de Europa Occidental en Natixis Investment Managers, tras haber desempeñado además puestos directivos internacionales en Edmond de Rothschild Asset Management, BlackRock y J.P. Morgan Asset Management.

“El crecimiento de nuestro negocio europeo refleja la solidez de nuestras capacidades de gestión activa, la relevancia de nuestra propuesta para los clientes y nuestro compromiso con la prestación de un excelente servicio. Gad aporta una amplia experiencia en el mercado y un sólido liderazgo operativo. Su nombramiento reforzará aún más el liderazgo de nuestro negocio de distribución, mejorará la coordinación entre los principales mercados europeos y generará nuevas oportunidades para apoyar a los clientes tanto dentro como fuera de Europa. Desempeñará un papel relevante en nuestra próxima fase de crecimiento”, ha señalado Neil Godfrey, responsable global del Área de Clientes en M&G Investments.

Por su parte, Gad Amar, futuro responsable del Área de Clientes para EMEA en M&G Investments, ha añadido: “Siempre he valorado el legado inversor de M&G, su creciente presencia internacional y sus ambiciones de futuro. Estoy ilusionado de poder incorporarme a la compañía y trabajar con los equipos de toda la región EMEA para seguir afianzando las sólidas relaciones que M&G mantiene con sus clientes”.

M&G continúa ampliando sus alianzas con clientes que buscan diversificación, carteras resilientes y acceso a capacidades de gestión activa de primer nivel tanto en mercados cotizados como privados. Según destaca la gestora, su negocio internacional ha crecido un 40% en los últimos tres años. “Europa continúa siendo clave para alcanzar estas ambiciones, con cerca de 100.000 millones de euros en activos externos bajo gestión y una sólida presencia en inversión y distribución para responder a las necesidades de los clientes”, indican.

Tressis amplía su apuesta por Baleares con la incorporación de tres banqueros en Palma

  |   Por  |  0 Comentarios

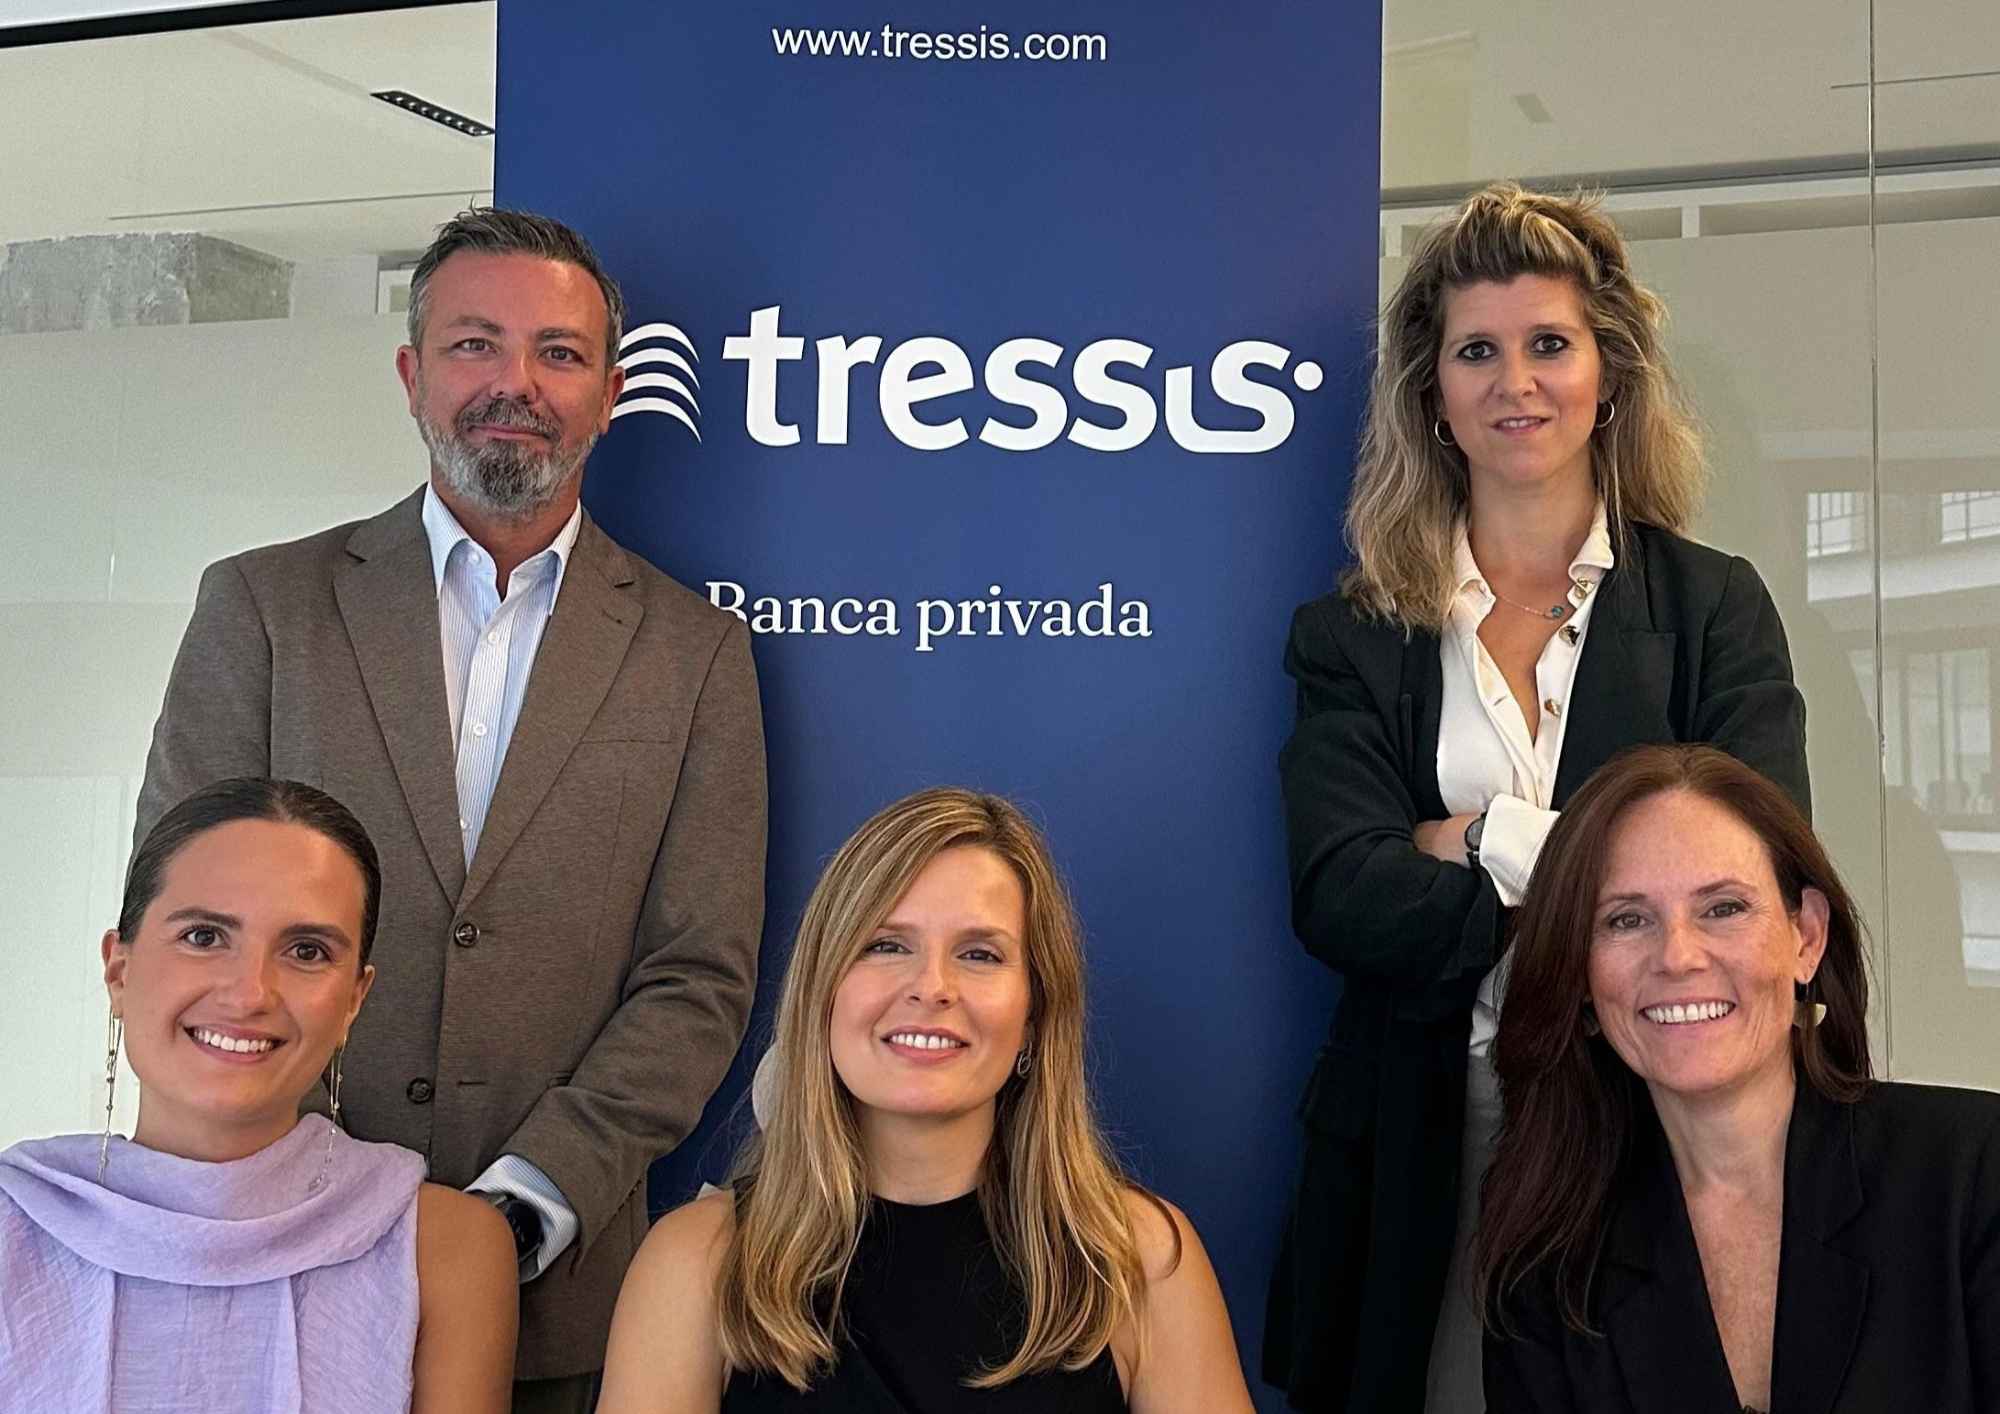
Foto cedidaEquipo de Tressis de Palma de Mallorca.

Tressis ha reforzado su oficina de Palma de Mallorca con la incorporación de María Rosselló Méndez, Manuel Pérez Serra y Rebeca Orihuel Sabater, los tres procedentes de Bankinter. Según la firma, Rosselló asume la dirección de Baleares; Pérez Serra se incorpora como jefe de equipo y Orihuel se suma como asesora financiera.

Con estos fichajes, vinculados a la banca privada, el asesoramiento financiero y la banca corporativa, Tressis, presente en Baleares desde 2015 de la mano de Isabel del Pino e Isabel Aguilera, “consolida su apuesta por esta región por la creciente demanda de asesoramiento financiero especializado por parte de clientes particulares y empresas familiares. Tressis cuenta también en Baleares con un agente financiero, José Francisco Ibañez, con una consolidada trayectoria en el sector y en la sociedad de valores.

A raíz de estas contrataciones, José Miguel Maté, consejero delegado de Tressis, ha destacado que “Rosselló, Pérez Serra y Orihuel aportan a nuestro equipo un profundo conocimiento del mercado balear, la banca patrimonial y el asesoramiento financiero local, tanto a particulares como a empresarios y empresas, contribuyendo a ampliar nuestra posición en esta región estratégica para nuestro negocio. Además, la nueva estructura de la oficina nos permitirá seguir avanzando en un modelo basado en la cercanía y la especialización, al tiempo que impulsamos el proyecto de MoraBanc, que ampliará los servicios y capacidades de Tressis en todo el país”.

Perfiles con larga trayectoria

María Rosselló Méndez cuenta con una trayectoria consolidada de más de 25 años de experiencia en banca privada y banca de empresas. Procede de Bankinter, donde desde enero de 2024 ejercía como directora de Banca Patrimonial tras su etapa como directora de Banca Corporativa en Baleares. Anteriormente trabajó en Banco de Valencia y Banesto.

Por su parte, Manuel Pérez Serra se incorpora como jefe de equipo tras ejercer desde 2020 como banquero de inversiones en Bankinter. Previamente desarrolló su carrera en BBVA como banquero privado, director de Gestión de Accionistas y banquero personal.

Rebeca Orihuel Sabater se suma al equipo como asesora financiera procedente de Bankinter, donde ha trabajado en Banca Corporativa, Comercial y Patrimonial. Está especializada en asesoramiento personalizado, planificación patrimonial y seguimiento de carteras.