Renta variable emergente: oportunidades y diversificación, según Jupiter AM

  |   Por  |  0 Comentarios

Pixabay CC0 Public DomainManuel Selbach from Pixabay

La renta variable de mercados emergentes puede ofrecer a los inversores diversificación más allá de los índices bursátiles globales con una elevada ponderación de Estados Unidos, así como valoraciones relativamente atractivas en comparación con los mercados desarrollados, al tiempo que ofrece exposición a empresas y economías dinámicas.

En nuestra opinión, es difícil ignorar los mercados emergentes. Según el Banco Mundial, las economías emergentes y en desarrollo representan alrededor del 45 % del PIB mundial, frente al 25 % en 2000.[1] Estos países también han representado aproximadamente el 60 % del crecimiento económico mundial durante ese periodo, siendo los tres mayores mercados emergentes, China, India y Brasil, importantes motores de esta expansión. 

Mejores valoraciones en el sector tecnológico

La historia de crecimiento de los mercados emergentes probablemente resulte familiar para la mayoría de los inversores, pero algo que nos interesa actualmente es la amplitud de las oportunidades potenciales. Por ejemplo, es posible invertir en empresas que se benefician del doble auge de la inversión en inteligencia artificial y robótica a valoraciones más bajas que en los mercados desarrollados, incluido Estados Unidos.

El índice MSCI EM cotiza actualmente a una ratio precio-beneficio esperada de alrededor de 9,72 veces, frente a 17,9 veces para el índice MSCI World y 22,4 veces para el Nasdaq.[2]

Ratios precio-beneficio esperadas del índice MSCI Emerging Markets (azul) y del índice MSCI World (naranja), 2021-26
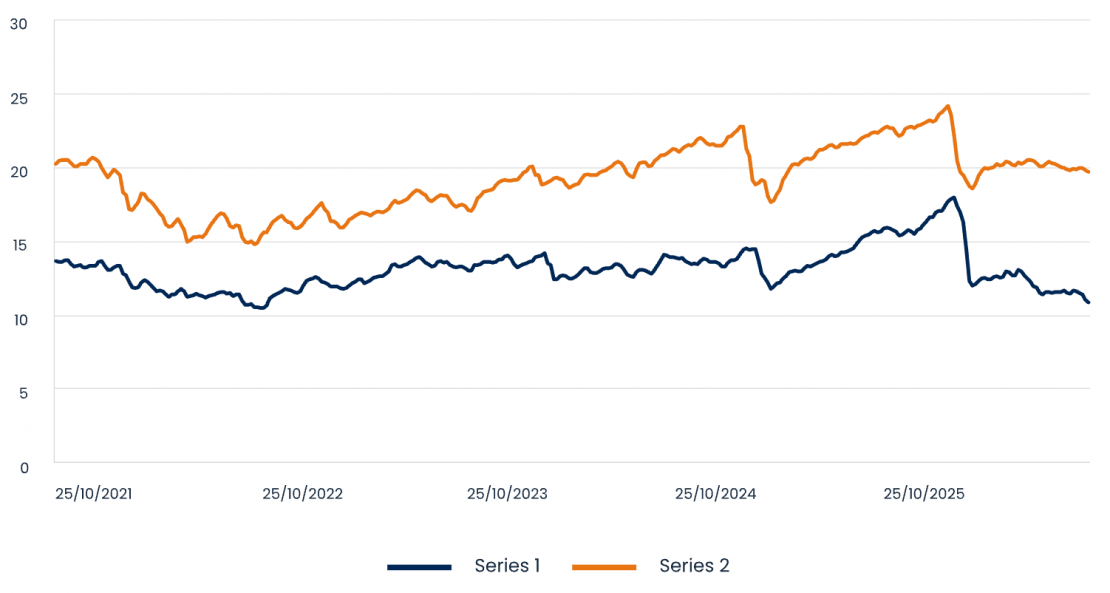
 

Fuente: ratios de beneficios esperados BEST de Bloomberg, a 22.10.2026.


Algunos analistas han sugerido que los mercados emergentes podrían considerarse un «Nasdaq más barato», al proporcionar acceso a empresas como Taiwan Semiconductor, fabricante de semiconductores, y a los productores de chips de memoria Samsung Electronics y SK Hynix.

Estas empresas son importantes proveedores de los hiperescaladores de IA con sede en Estados Unidos (incluidos Amazon, Google y Microsoft), que están desarrollando capacidad de IA y operando una amplia infraestructura de computación en la nube. Se están beneficiando de los importantes gastos de capital de los hiperescaladores.

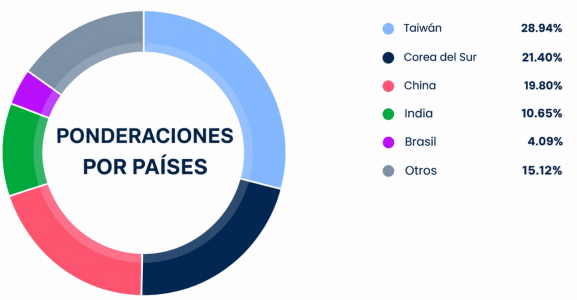
La tecnología de la información es el mayor sector del índice MSCI EM, con TSMC, Samsung Electronics y SK Hynix entre sus mayores componentes por capitalización bursátil.

Mantener la diversificación

En Jupiter Origin, nuestro enfoque consiste en intentar estar siempre bien diversificados en relación con el índice. Analizaremos nuestro enfoque con más detalle más adelante en este artículo.

El índice ofrece mucho más que tecnología. Otros componentes importantes del índice de referencia incluyen Tencent y Alibaba, que ofrecen exposición a la transición de China hacia una economía más impulsada por el consumo. Vemos buenas empresas que operan en los sectores bancario e industrial.

Índice MSCI Emerging Markets
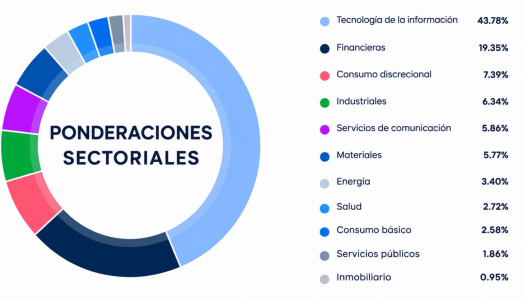
Fuente: MSCI a 30.9.26.

Mayor riesgo

Sin duda, los mercados emergentes están potencialmente asociados a mayores niveles de riesgo político y menores niveles de protección jurídica en comparación con los mercados desarrollados. La renta variable de mercados emergentes puede conllevar mayores riesgos que la renta variable de mercados desarrollados, incluida una mayor volatilidad, fluctuaciones de las divisas, inestabilidad política y cambios regulatorios. Entre los ejemplos históricos se incluyen las crisis financieras del sudeste asiático (1997), Brasil (1999) y Argentina (2001-02).

El informe del Banco Mundial, aunque señala el sólido crecimiento de los mercados emergentes durante las dos últimas décadas, también destaca retos como el aumento de los niveles de deuda, los cambios demográficos y los costes relacionados con el cambio climático.

Creemos que esto ayuda a reducir los sesgos emocionales y favorece un proceso de inversión repetible y transparente.

Somos un equipo pequeño y experimentado, con más de 25 años de colaboración. Esta larga trayectoria de trabajo conjunto fomenta la alineación, la confianza y una toma de decisiones eficiente. Hemos aplicado este enfoque de forma consistente desde el lanzamiento de nuestra estrategia de renta variable de mercados emergentes en 2011.

La rentabilidad ha sido cíclica. La renta variable de mercados emergentes obtuvo una rentabilidad inferior a finales de la década de 1990 antes de repuntar hasta 2010, seguida de nuevo por un periodo de rentabilidad inferior frente al excepcionalmente sólido mercado estadounidense. Sin embargo, los mercados emergentes han comenzado una vez más a obtener una rentabilidad superior desde esta baja base, lo que, en nuestra opinión, podría marcar el inicio de otro sólido ciclo de rentabilidad relativa.

Nuestro enfoque

Creemos que la gestión activa de inversiones es esencial en los mercados emergentes, donde la dispersión de las rentabilidades entre empresas es muy elevada. Una cartera cuidadosamente construida de acciones de mercados emergentes puede ofrecer ventajas de diversificación y ayudar a gestionar la volatilidad. Las carteras de mercados emergentes de Jupiter Origin suelen mantener entre 100 y 150 valores.

La consistencia del enfoque de inversión es absolutamente fundamental para nosotros. Nos centramos en identificar empresas que demuestren:

  • una rentabilidad y un crecimiento superiores a los del mercado en general
  • el potencial para mantener estas ventajas
  • una valoración relativa atractiva
  • un momentum positivo de los beneficios y del precio de las acciones

Como resultado, nuestras carteras tienden a mostrar una combinación de características de crecimiento, value y momentum en relación con el índice de referencia.

El enfoque de inversión de nuestro equipo se basa en la claridad, la evidencia y la disciplina. Evitamos las previsiones y las opiniones subjetivas y, en su lugar, nos basamos en datos objetivos y en el juicio colectivo.


Tribuna de Chris Carter, Tarlock Randhawa y Nerys Weir comentan la situación de la renta variable de mercados emergentes y el enfoque de inversión del equipo Jupiter Origin en esta clase de activos.
¿Qué significa la salida a bolsa de Anthropic para el ciclo de inversión en IA?

  |   Por  |  0 Comentarios

Foto cedidaDario Amodei, cofundador y CEO de Anthropic, y Daniela Amodei, cofundadora y presidenta de Anthropic.

La semana ha arrancado con un claro protagonista en los mercados: Anthropic. Según lo previsto, la compañía saldrá a bolsa el próximo jueves 19 de noviembre en el índice Nasdaq y con el precio final que se fije tras el cierre de sesión del miércoles. Por ahora, el rango de precio orientativo se mueve entre los 70 y 78 dólares por acción -lo que otorga a la empresa creadora de Claude una valoración de hasta 1,4 billones de dólares- y con un volumen de ofertado de 825 millones de acciones de Clase A -con opción de hasta 123,75 millones adicionales para los colocadores-. 

“Anthropic ajusta a la baja sus pretensiones de OPV, aunque la alta demanda reactiva el interés. La compañía fijó en su folleto una horquilla de entre 70 y 78 dólares por acción, apuntando a recaudar unos 64.400 millones de dólares con una valoración diluida de 1,4 billones de dólares. Pese a que estas cifras quedan por debajo del objetivo inicial de 2 billones tras las dudas regulatorias surgidas en EE.UU., la fuerte demanda observada ha llevado a los bancos colocadores a estudiar un encarecimiento de la oferta hasta alcanzar los 1,5 billones de dólares antes de su previsto debut el 19 de noviembre”, resume Javier Cabrera, analista de XTB.

En opinión de Enrico Chinello, analista de Investigación Next Generation de Julius Baer, más allá de su tamaño récord, la operación ofrece a los mercados públicos una primera visión completa de la economía de la inteligencia artificial de vanguardia (frontier AI). “El crecimiento de la demanda, el precio de la inteligencia y los compromisos de capacidad de cómputo siguen siendo las variables clave a vigilar. Mantenemos una postura constructiva respecto a la temática de Cloud Computing e IA”, reconoce Chinello. 

Para los inversores, el analista señala que la operación establece un precio público de equilibrio de mercado para la IA de vanguardia, además de una referencia básica de expectativas para la salida a bolsa de OpenAI, prevista para 2027. “Que el rango objetivo de valoración se sitúe por debajo de las indicaciones previas no significa, en nuestra opinión, que el motor de la IA se haya gripado, sino que indica que los mercados están empezando a discriminar entre crecimiento y rentabilidad. Creemos que se trata de novedades saludables que podrían contribuir a realinear de forma más sostenible la trayectoria de crecimiento a largo plazo del ecosistema de la IA”, argumenta.  

Qué está en juego

Esta salida a bolsa forma parte del llamado “ciclo de megasalidas a bolsa” que estaba previsto para 2026 por parte de las empresas tecnológicas. SpaceX, SK Hynix, Stripe o Quantinuum son algunos de los nombres que hemos visto debutar este año, y a los que ahora se suma Anthropic esta semana. Para los expertos, el próximo estreno de Anthropic pondrá de manifiesto si el mercado tiene dudas sobre si el ciclo inversor en IA está o no agotado. “La OPV de Anthropic es una prueba de fuego que demostrará si el mercado quiere seguir financiando el crecimiento de la IA con grandes inversiones, o bien si ha cambiado su forma de valorar los modelos de negocio en esta temática”, sostiene Angelo Meda gestor de Banor. 

El gestor de Banor afirma que el momento de salida a bolsa de Anthropic “no puede ser más delicado”. Porque las bolsas mundiales han mostrado en las últimas semanas una crisis de confianza en el segmento más agresivo de la temática de la IA. “El S&P 500 sigue cerca de máximos, pero el Nasdaq y las compañías de semiconductores se han visto castigados. Los bancos, el sector sanitario y muchos valores menos expuestos a la tecnología, por el contrario, han demostrado mayor resistencia”, apunta. 

Para este gestor de renta variable europea de Banor, la verdadera pregunta “no es solamente saber cuánto crecerá Anthropic, sino qué clase de empresa estamos valorando”. Según su visión, a diferencia de una compañía de software tradicional, los grandes modelos de IA necesitan chips, energía, redes, centros de datos y contratos de infraestructura a una escala asombrosa. Según Reuters, Anthropic mantiene compromisos a largo plazo de al menos 518.000 millones de dólares vinculados a la nube, la capacidad informática y la infraestructura. “Por tanto, la empresa es en parte desarrolladora de software y en parte industria pesada digital: vende inteligencia, pero para producirla tiene que construir el equivalente tecnológico de refinerías, centrales eléctricas y autopistas”, reflexiona el gestor. 

Por el contrario, para Aoi Nishiyama, Investment Director en Wellington Management, el actual entusiasmo en torno a esta OPV demuestra que la IA sigue siendo una de las grandes temáticas de inversión. “La OPV de Anthropic podría convertirse en un hito para el sector, pero los inversores no deberían perder de vista la historia más amplia. A medida que la IA pasa de la fase de innovación a un despliegue a gran escala, el papel de Asia como proveedor de las tecnologías e infraestructuras que hacen posible esta revolución podría convertirse en una de las oportunidades de inversión más relevantes de la próxima década”, señala Nishiyama.

Y argumenta: “La oportunidad real podría ir mucho más allá de los desarrolladores de modelos que hoy acaparan los titulares. Una salida a bolsa exitosa no solo reforzaría la confianza en la continuidad del ciclo de inversión en IA, sino que también podría aportar capital adicional para acelerar la inversión en infraestructuras de computación, centros de datos y semiconductores. En este sentido, la importancia de una eventual salida a bolsa de Anthropic podría estar menos en la propia compañía y más en lo que supondría para el conjunto del ecosistema de la IA”.

Cómo diferenciar los bonos high yield con calificación CCC, con Janus Henderson

  |   Por  |  0 Comentarios

Foto cedida

Los bonos high yield con calificación CCC suelen tener mala prensa. Formando parte de la cohorte con las peores calificaciones dentro del universo de bonos high yield, son un área que muchos inversores suelen evitar. Pero, como con cualquier amplia agrupación, existe una enorme discrepancia dentro de la cohorte. Lejos de ser necesariamente algo que evitar, los bonos CCC pueden ofrecer oportunidades para quienes estén dispuestos a analizar con perspicacia lo que hay detrás de ellos.

Explorando la reciente revaloración

Los diferenciales de crédito (la diferencia de rendimiento entre un bono corporativo y un bono del gobierno de vencimiento similar) se han ampliado considerablemente en las últimas semanas, impulsados principalmente por la preocupación en torno a un aumento de los costes de endeudamiento, mientras los bancos centrales se han vuelto más hawkish. La ampliación ha sido particularmente marcada entre la cohorte de menor calidad del alto rendimiento: bonos calificados como CCC. Se trata de bonos que se consideran de riesgo de crédito sustancial, normalmente debido a balances muy apalancados o a su vulnerabilidad ante cualquier deterioro de las condiciones económicas y empresariales.

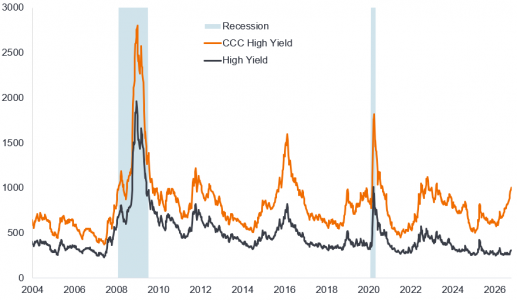
Los bonos CCC normalmente tienen betas más altas, es decir, tienden a responder de forma desproporcionada a los movimientos del mercado. Esto significa que, ante la reciente venta masiva, los bonos CCC se han vendido aún más. Con 1.000 puntos básicos, los diferenciales de rendimiento de los bonos CCC estadounidenses high yield se encuentran en niveles históricamente amplios en términos nominales (véase el gráfico 1), ya que solo alcanzaron niveles más elevados en períodos de recesión y de crisis, como la caída del precio del petróleo en 2016, que afectó gravemente a los bonos de los productores de gas de esquisto endeudados.

Gráfico 1: Diferenciales en deuda con calificación CCC frente a la deuda de alto rendimiento (puntos básicos)

Fuente: Bloomberg, Bloomberg US Corporate High Yield índice, Bloomberg Caa US High Yield índice, diferenciales medios ajustados a opciones (OAS). Caa y CCC son equivalentes. Los períodos de recesión reflejan los períodos de recesión en EE. UU. de la Oficina Nacional de Investigación Económica (NBER). Un punto básico equivale a 1/100 de un punto porcentual. 1 pb = 0,01 %; 100 pb = 1 %. Datos del 1 de enero de 2004 al 9 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras.


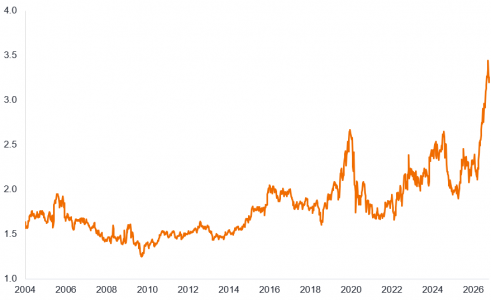
Lo más destacable es la valoración relativa de los bonos CCC con respecto al conjunto del índice de alto rendimiento. Como ratio, el diferencial de los bonos CCC —situado en 3,25 veces el diferencial del índice de alto rendimiento— se encuentra en sus niveles más amplios de la historia (véase el Anexo 2).

Gráfico 2: Ratio de diferencial de rendimiento CCC frente a alto rendimiento (múltiple)

Fuente: Bloomberg, Bloomberg Caa US High rendimiento índice OAS/ Bloomberg US Corporate High rendimiento índice OAS, del 1 de enero de 2004 al 9 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras.

Especificidades del sector e idiosincrasias corporativas

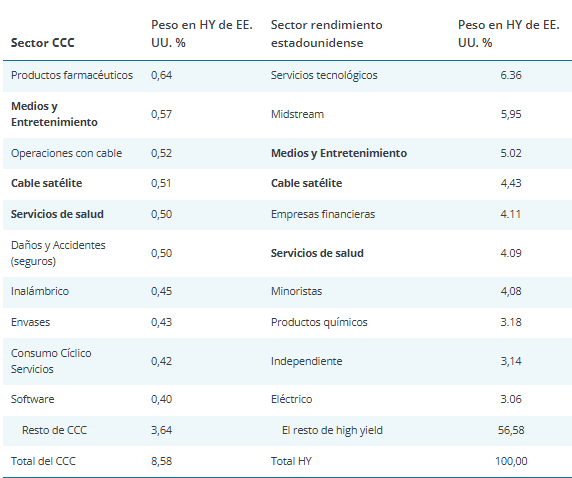
¿Debería preocuparnos esta ampliación de los diferenciales de bonos CCC? Creemos que es engañoso extrapolar demasiado. La dinámica de los CCCs obedece principalmente a cuestiones seculares idiosincráticas y específicas de cada sector que están ensanchando el índice general. El índice CCC representa solo el 8,6 % del índice estadounidense de alto rendimiento. Dentro de eso, los sectores de farmacia, medios y entretenimiento, líneas fijas, cable y satélite, servicios de salud, seguros de bienes y accidentes (B&A), telefonía móvil y software representan la mayoría de los CCC. En la tabla 3 se muestra a continuación la ponderación del índice de los 10 principales sectores del segmento CCC y cómo solo tres sectores coinciden con los 10 sectores principales de forma más general en el crédito de alto rendimiento estadounidense.

Gráfico 3: Las 10 principales asignaciones sectoriales en CCC y en el mercado general estadounidense de alto rendimiento (HY)

Fuente: Bloomberg, Bloomberg US Corporate High rendimiento índice, ponderaciones Caa y ponderaciones de sectores amplios, a 9 de octubre de 2026. Las ponderaciones pueden variar con el tiempo.


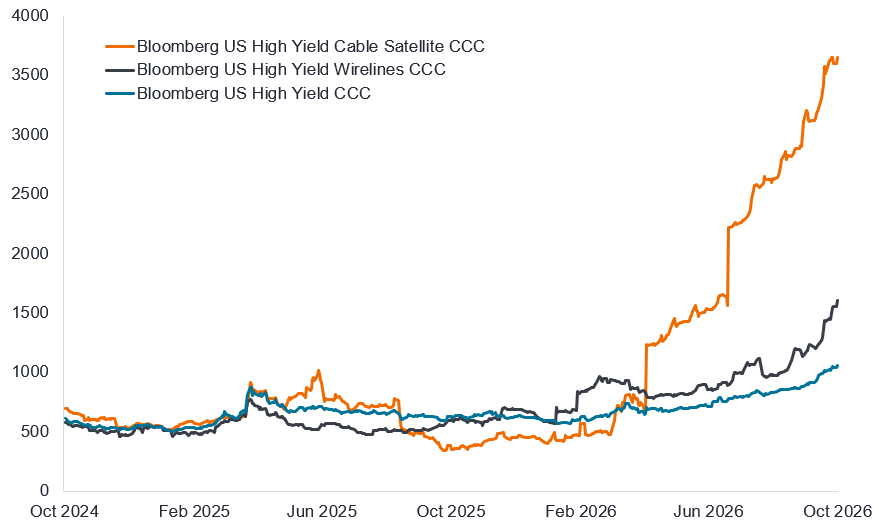
Los sectores con peor rentabilidad en los últimos tiempos han sido los de cable por satélite CCC y los de telefonía fija CCC, que son responsables de gran parte de la ampliación del diferencial del CCC (véase la Figura 4). Muchos de estos sectores dentro de la calificación CCC han sufrido un declive secular o un riesgo de desintermediación.

Gráfico 4. Diferenciales CCC por sector (puntos básicos)

Fuente: Janus Henderson, Bloomberg, índice Bloomberg US Corporate High Yield, cable y satélite de alto rendimiento de EE. UU. CCC, redes fijas de alto rendimiento de EE. UU. CCC, alto rendimiento de EE. UU. CCC, diferenciales ajustados a opciones (OAS), del 14 de octubre de 2024 al 13 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras.


Además, suele haber un nivel alto de concentración, reflejando presiones específicas sobre un sector o compañía. Por ejemplo, el sector CCC de cable por satélite está dominado por CSC Holdings, una filial de Optimum, un proveedor de cable con un endeudamiento excesivo desde hace tiempo en el noreste de EE. UU. que se ha enfrentado a una competencia cada vez mayor, lo que ha provocado un descenso de los ingresos. Las empresas de cable son un segmento estresado de alto rendimiento debido a la alta intensidad de capital que resulta en altos niveles de apalancamiento, y ahora se enfrentan a un declive secular en los precios y el volumen a medida que los clientes se pasan a alternativas de menor precio.

Los sectores de CCC de red fija y móviles están dominados por Altice (tickers ALTICE y SFRP), asociada a CSC Holdings y que experimenta presión de contagio. Las aseguradoras de daños y accidentes (D&A) también se han enfrentado a presiones debido a nuevas preocupaciones en torno a la inteligencia artificial (IA) desintermediando sus modelos de negocio.

Bifurcación entre los bonos CCC: en buen estado y en dificultades

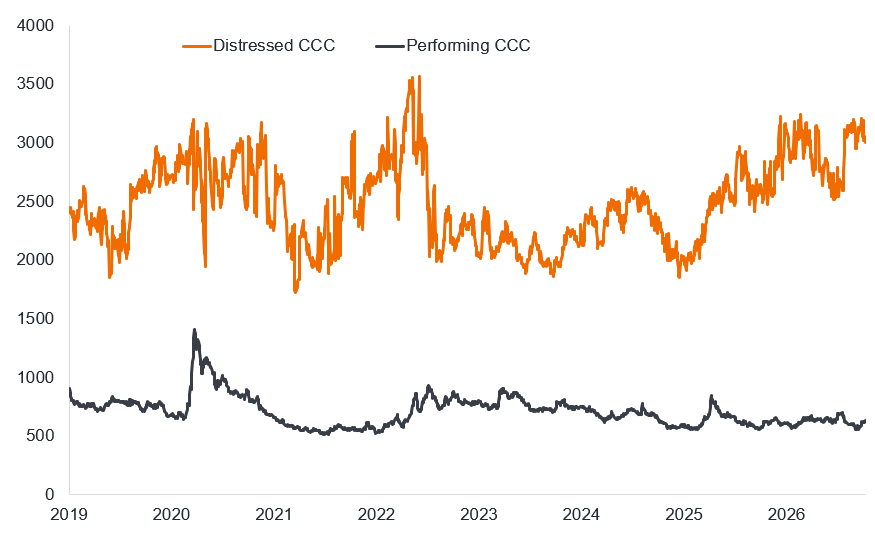
Al igual que el mercado de préstamos, la cohorte de calificación CCC está bifurcada entre los bonos con rendimiento (es decir, aquellos emisores que, a pesar de enfrentarse a algunas presiones, deberían ser capaces de cumplir sus obligaciones financieras) y los bonos en dificultades (es decir, aquellos en los que existen grandes preocupaciones y es probable el impago a corto o medio plazo). La cohorte en dificultades está fuertemente concentrada en unos pocos emisores que enfrentan problemas idiosincráticos en medio de un declive secular. Por ello, creemos que es importante no interpretar el elevado nivel del diferencial CCC como un indicador anticipado de un estrés económico más amplio en el futuro.

Por el contrario, el diferencial está teniendo en cuenta el coste del ejercicio de gestión de deuda (EGD) o la quiebra de las grandes estructuras de capital de los miembros en peor situación. A principios de octubre de 2026, alrededor del 20 % del índice CCC cotizaba a niveles muy comprometidos, de 60 $ o menos (de un valor nominal de 100 $). Si eliminamos los bonos con problemas del índice que cotizan por debajo de 60 $, el aspecto de los componentes solventes del índice parece bastante normal con respecto al histórico (véase el Gráfico 5). Es decir, los CCC con buen rendimiento cotizan de forma muy parecida al resto del mercado de alto rendimiento, es decir, a un nivel algo ajustado respecto a los diferenciales históricos.

Gráfico 5: Los diferenciales CCC divididos en cohorte en dificultades y en rentabilidad (en puntos básicos)

Fuente: Janus Henderson, Harbour, Bloomberg, Bloomberg US Corporate High Yield índice, diferenciales ajustados por opciones (OAS), OAS diario ponderado por valor de mercado para los bonos de alto rendimiento (HY) de EE. UU. clasificados en CCC o inferior divididos por precio: en dificultades = bonos que cotizan por debajo de 60 $ (sobre un valor nominal de 100 $) y con rendimiento = bonos que cotizan por encima de 60 $. Los bonos que cotizan exactamente a 60 $ quedan excluidos de las dos cohortes de precios. Los datos corresponden al período comprendido entre el 1 de enero de 2019 y el 7 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras.

El índice CCC también se ha consolidado más con el tiempo y ha caído desde el 14 % aproximadamente del índice de alto rendimiento en 2016 hasta el 8,5 % en la actualidad.1 Esto refleja varios factores:

  • Bonos que han pasado a calificaciones más altas tras mejorar su calidad crediticia;
  • Prestatarios que utilizan otros mercados, como el crédito privado; y
  • Pocas nuevas incorporaciones, ya que un contexto económico favorable ha mantenido a los bonos fuera de esta cohorte.

Por supuesto, debemos tener en cuenta el sesgo de supervivencia dentro de un índice, es decir, CCC también puede contraerse porque los emisores incumplen y salen del índice.

Ser selectivo

En resumen, en su mayor parte, no consideramos que el componente problemático de los bonos CCC sea una oportunidad de inversión atractiva. Muchos están sumidos en largas batallas legales entre los acreedores (que podrían optar por actuar colectivamente mediante acuerdos de cooperación entre acreedores) y el emisor. Es un juego costoso de presión en el que las personalidades y la influencia (lo que queremos decir con apalancamiento en este contexto) pueden imponerse a los fundamentos. No consideramos que esto sea un uso eficiente del capital ajustado al riesgo.

Por el contrario, hallamos abundantes oportunidades en los bonos CCC de buen rendimiento y, al invertir en esta parte del mercado de alto rendimiento, buscamos invertir de manera oportunista en emisores con modelos empresariales sólidos y situaciones atractivas con ajuste al riesgo.


Tribuna de Bradford Smith, gestor de carteras de Janus Henderson

Las cinco lecciones para la migración de capitales que deja 2026 al mercado offshore

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Este año 2026 entra en su recta final, llegó la hora de los balances y las expectativas hacia el futuro. En un periodo tan turbulento como el que está por finalizar, ¿qué lecciones quedan para el mercado Offshore?

Según los analistas, así como algunos documentos en el mismo sentido, estás con algunas de las principales lecciones que quedan para 2026 y que sin duda serán útiles para el año que viene y más allá.

La certeza jurídica, la diversificación patrimonial y la planeación migratoria serán factores determinantes para las familias y empresarios latinoamericanos que buscan trasladar parte de su capital al mercado estadounidense.

La migración de capitales hacia Estados Unidos representa una oportunidad para los inversionistas, pero también plantea nuevos desafíos. En un entorno marcado por cambios regulatorios, incertidumbre política y transformaciones económicas, trasladar patrimonio a otro país exige una estrategia que vaya más allá de la rentabilidad.

Este 2026 nos deja cinco lecciones fundamentales que deben considerar quienes buscan diversificar sus inversiones y construir un patrimonio internacional.

1. La diversidad económica abre nuevas oportunidades

Estados Unidos mantiene su atractivo como destino de inversión gracias a la diversidad de sus mercados, su capacidad para atraer talento y el peso económico de la comunidad hispana. Para los empresarios latinoamericanos comprender las dinámicas culturales y de consumo del país será clave para identificar oportunidades y desarrollar negocios con perspectivas de crecimiento.

2. El éxito financiero necesita certeza jurídica

Tener un negocio rentable o inversiones en Estados Unidos no garantiza estabilidad migratoria. Los empresarios deben conocer las condiciones de sus visas, como E-2, H-1B o L-1, y evaluar alternativas de residencia permanente. En 2026, la planeación migratoria será una pieza esencial para proteger tanto el patrimonio como la continuidad de los proyectos familiares y empresariales.

3. Elegir dónde invertir es tan importante como cuánto invertir

Mercados como Florida mantienen su atractivo por su conectividad internacional y su relación comercial con América Latina. Sin embargo, la selección geográfica debe responder a un análisis de oportunidades, condiciones regulatorias y perspectivas económicas. La diversificación territorial puede ayudar a reducir riesgos y ampliar las posibilidades de crecimiento.

4. Los activos inmobiliarios resilientes cobran relevancia

Ante la volatilidad económica, los inversionistas buscan activos respaldados por una demanda estructural. La vivienda estudiantil en Estados Unidos destaca como una alternativa dentro del sector inmobiliario, debido a las necesidades de alojamiento en distintos mercados universitarios. Su atractivo, no obstante, debe evaluarse considerando la ubicación, la demanda, los costos y la viabilidad de cada proyecto.

5. La inversión también puede formar parte de una estrategia migratoria

Programas como EB-5 representan una alternativa para inversionistas extranjeros que buscan vincular sus proyectos de inversión con una posible vía hacia la residencia permanente, siempre que cumplan los requisitos legales de inversión y generación de empleo. Conocer estas opciones y evaluar sus riesgos será fundamental para tomar decisiones informadas.

Así, uno de los principales retos de los empresarios latinoamericanos será comprender que el éxito económico en Estados Unidos no sustituye la necesidad de contar con una estructura migratoria y jurídica adecuada.

De frente a 2027 la lección es clara: migrar capitales no consiste solamente en trasladar recursos, sino en construir un patrimonio internacional con certeza jurídica, diversificación y una visión de largo plazo.

Los asesores de inversión de Chile ponen el foco en el avance tecnológico y MK4

  |   Por  |  0 Comentarios

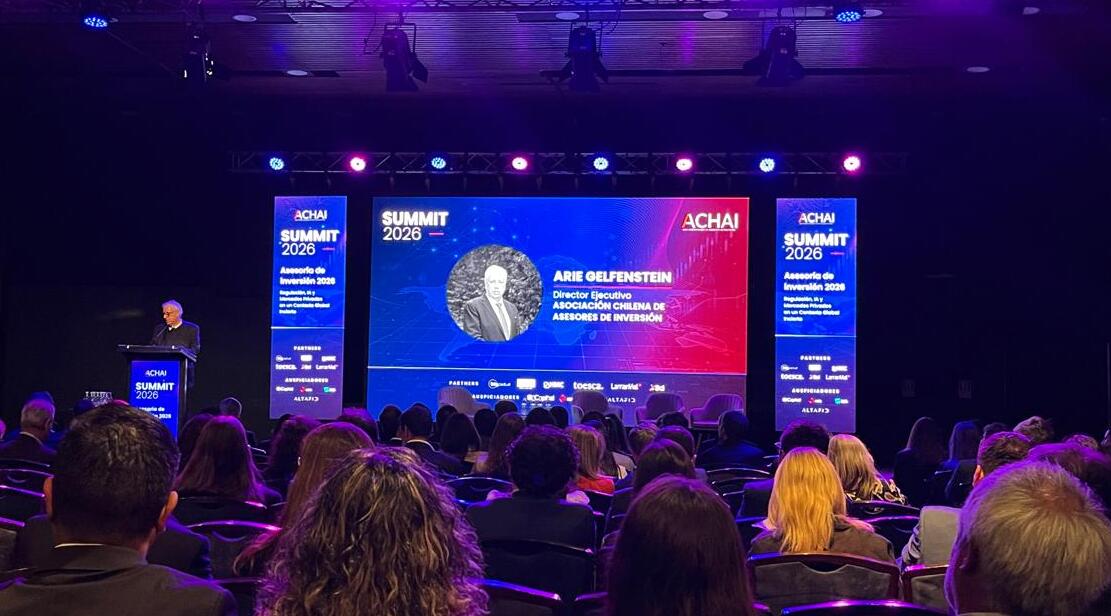
Foto cedidaArie Gelfenstein, director ejecutivo de la ACHAI, abre la segunda edición de su seminario

Cada vez más grande, más diverso y más complejo. Así ha sido la evolución del rubro de asesores de inversión en el mercado chileno, un gremio que se articuló hace sólo tres años ante un período de progresiva regulación y ahora guía a la industria por una serie de transformaciones, incluyendo la transformación tecnológica y la reforma al mercado de capitales, una iniciativa conocida comúnmente como MK4.

Este es el panorama que se vio reflejado en la segunda edición del seminario de la Asociación Chilena de Asesores de Inversión (ACHAI). El evento reunió a una variedad de actores del sector en Santiago de Chile a discutir los principales cambios que está viviendo el negocio de la gestión patrimonial, con sus oportunidades y desafíos. Mas de 400 asistieron al centro de convenciones Centro Parque a compartir visiones de mercado, experiencias y perspectivas a futuro.

El rubro de asesoría de inversiones ha ido creciendo con fuerza en los últimos años. Actualmente, según reveló un estudio de la Comisión para el Mercado Financiero (CMF), hay 202 asesores inscritos con el regulador, con otros 53 en proceso de registro. Es más, los activos bajo asesoría aumentaron un 17% entre 2025 y 2026, según la última versión del sondeo.

La tecnología transformando la industria

Desde la industria han sido enfáticos en que, si bien la tecnología –y particularmente la inteligencia artificial– está jugando un rol central en modelar la industria de gestión patrimonial, permitiendo ampliar la escala de las firmas, abrir las puertas a nuevos segmentos de inversionistas y haciendo ciertos aspectos operacionales más eficientes.

Sin embargo, los asesores reunidos por la ACHAI hicieron hincapié en que hay un componente humano irremplazable. “La tecnología no reemplaza lo que es nuestro principal valor”, recalcó Arie Gelfenstein, director ejecutivo de la organización gremial, como la confianza y la experiencia.

Y estas limitaciones se vuelven aún más relevantes en el caso de transacciones más sofisticadas, como son los activos alternativos. Si bien herramientas como las plataformas digitales ayudan a abrir el acceso a este tipo de estrategias a capitales privados, no ayudan a mitigar el desafío de la liquidez. Considerando la importancia del análisis y el due diligence en los mercados privados, resaltó el socio y Head de Retail Distribution de HMC Capital, Claudio Gluglielmetti, “todavía está lejos de ser un programa de juicio”.

Además, el uso de la tecnología plantea sus propios desafíos regulatorios. La información al cliente, por ejemplo, parece ser un tema pendiente. El estudio de la CMF reveló que el 60% de los asesores que utiliza inteligencia artificial en su quehacer, no le informa a sus clientes. “El siguiente paso, y que nos queda como un desafío, es transparentarlo a los clientes”, indicó Catherine Tornell, presidenta del ente regulador, en su presentación.

Y los mismo clientes están siendo impactados por el uso de herramientas tecnológicas. “Hoy en día, los clientes llegan más preparados”, relató Pablo Urzúa, Country Manager para Chile y Head de SURA US en SURA Investments, ya que se van informando a través de consultar a chatbots de IA.

Mirando con interés el mercado de capitales

En un contexto en que la megarreforma económica aprobada este año por el Congreso ya entregó algunas herramientas atractivas –como una ventana de repatriación de capitales y una de rebaja al impuesto a las donaciones, entre otras–, ahora las miradas están puestas sobre la tramitación de la reforma al mercado de capitales, conocida popularmente como MK4.

Esta reforma, recalcó la gerente general de Bci Asset Management, Claudia Torres, es “la más importante que hemos enfrentado en este último tiempo”. Si bien todavía hay mucho que definir en este proyecto –que sigue en trámite–, ya se anticipa que entregue algunas herramientas de asset allocation. “Te va a permitir movilidad entre activos que son menos líquidos”, ejemplificó.

Además, por el lado de los estructuradores de inversiones, los gestores destacan las posibilidades que se abren en el mundo de los alternativos, que es un área que se busca incentivar en Chile. “Es un segmento que está creciendo muy fuerte”, según indicó el CEO y Associate Partner de BTG Pactual Asset Management, Hernán Martin, y hay una complejidad adicional en el esfuerzo por profundizar el mercado.

Junto con esto, el proyecto abre la puerta a una variedad de instrumentos de inversión, como los mini bonds y estructuras de capital junior. La apuesta es abrir la puerta a más oportunidades de inversión, con todo. “Veo, más que todo, oportunidad para la industria de fondos”, acotó el CIO de LarrainVial Asset Management, José Manuel Silva, con el potencial de que se creen vehículos especializados en los nuevos mercados.

En esa línea, el profesional aseguró que una mayor variedad y diversidad de estructuras de inversión realza la importancia de la figura del asesor financiero.

Alianza estratégica entre Victory Capital y Apollo en mercados privados

  |   Por  |  0 Comentarios

Canva

Victory Capital y Apollo han anunciado una colaboración estratégica que integra las inversiones en mercados privados de Apollo junto con las capacidades en mercados públicos de Victory Capital para ampliar el acceso a los mercados privados a un abanico más amplio de inversores mediante nuevas soluciones de inversión diversificadas. Esta alianza combinará la plataforma global de mercados privados de Apollo con las  capacidades de Victory Capital en carteras modelo y distribución para ampliar el acceso de los asesores financieros y los inversores particulares.

La colaboración se apoya en las capacidades de Apollo en mercados privados, que abarcan crédito privado, soluciones híbridas, activos reales y mercados secundarios. WestEnd Advisors, una franquicia de inversión de Victory Capital reconocida por sus estrategias dinámicas basadas en factores macroeconómicos y proveedor de referencia de carteras modelo para asesores financieros, liderará esta extensión de las soluciones de carteras modelo hacia los mercados privados, brindando a asesores financieros e inversores particulares acceso a estrategias y estructuras que históricamente han estado reservadas a instituciones.

“Los mercados privados ofrecen la posibilidad de construir carteras más diversificadas, proporcionando a los inversores exposición a empresas, activos y fuentes diferenciadas de rentabilidad a las que puede resultar difícil acceder únicamente a través de los mercados públicos. En Apollo hemos elegido a un socio de mercados privados al que conocemos y respetamos desde hace años. Aportan la escala, la capacidad de originación y la amplitud necesarias para ofrecer oportunidades de inversión diferenciadas en todas las clases de activos privados y en toda la estructura de capital, y han sido pioneros en aportar valoración diaria y transparencia a los mercados privados. Juntos, estamos entusiasmados por ofrecer opciones de inversión innovadoras que complementan las soluciones en las que nuestros clientes ya confían”, ha destacado Jason Leibowitz, socio director de WestEnd Advisors.

Por su parte, Jon Godsall, socio y codirector de Nuevos Mercados de Apollo, ha señalado: “A medida que los mercados públicos y privados siguen convergiendo, creemos que el abanico de oportunidades disponible para los inversores también debe evolucionar. Victory Capital ha respondido de manera constante a las necesidades cambiantes de los inversores mediante una innovación disciplinada de productos y un profundo enfoque en el éxito a largo plazo de sus clientes. Al combinar las capacidades de carteras modelo y distribución de Victory Capital con la plataforma de Apollo, podemos acercar las oportunidades de los mercados privados a más inversores a través de soluciones de inversión cuidadosamente diseñadas”.

Como parte de esta colaboración, Victory Capital Management Inc. ha presentado una declaración de registro ante la Comisión de Bolsa y Valores de Estados Unidos para el Victory Apollo Private Markets Fund, un fondo de intervalo multiactivo gestionado por Victory Capital que ofrecerá exposición a una selección combinada de las estrategias de inversión en mercados privados de Apollo. El lanzamiento del Fondo está sujeto al registro ante la SEC y a la aprobación del consejo de administración del fondo.

Deuda corporativa estadounidense: solidez de los fundamentales pese al aumento de los rendimientos

  |   Por  |  0 Comentarios

Foto cedidaÁlvaro Peró, director de inversiones de renta fija, Capital Group

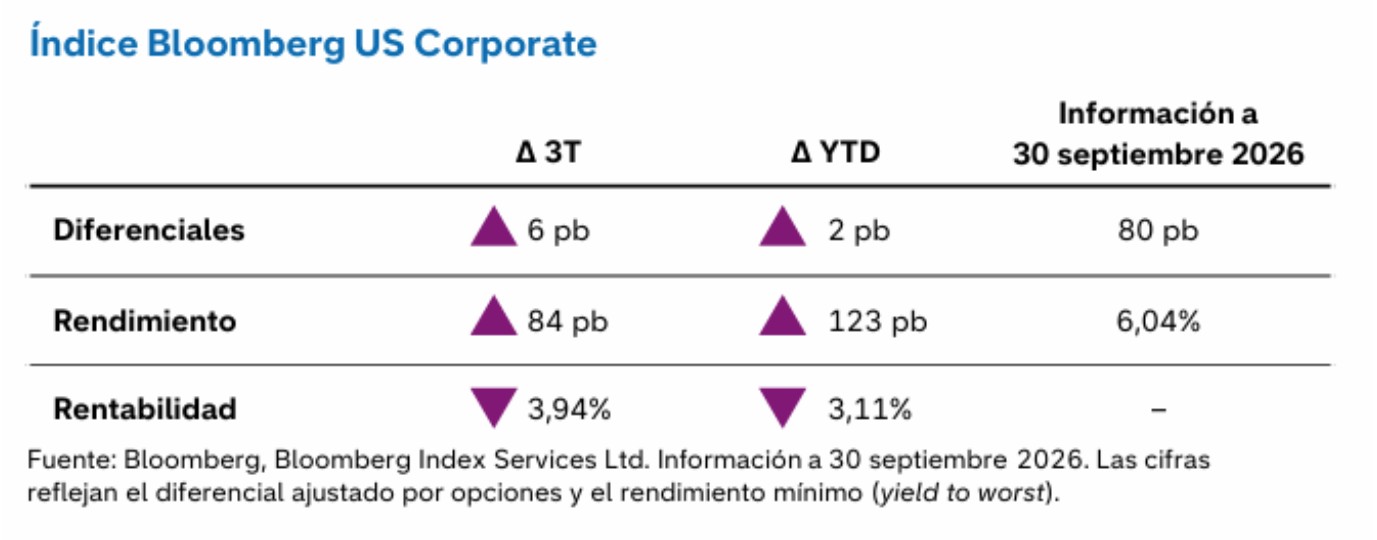
La deuda corporativa estadounidense con grado de inversión mantiene sus diferenciales relativamente estables pese a que el volumen de emisiones se ha situado en niveles históricamente elevados durante el tercer trimestre. Según explica Álvaro Peró, director de inversiones de renta fija en Capital Group, el mercado ha logrado absorber buena parte de esta nueva oferta, que alcanzó la cifra récord de 1,69 billones de dólares en los nueve primeros meses del año según datos de J.P. Morgan, impulsada principalmente por la financiación de infraestructuras de inteligencia artificial por parte de las compañías tecnológicas.

En este escenario, los inversores institucionales han comenzado a trazar una clara línea divisoria entre la deuda emitida por los hiperescaladores y el resto del crédito corporativo no vinculado a la IA, tratándolos como segmentos distintos. Mientras esta última categoría ha evolucionado en línea con el índice Bloomberg US Corporate, los diferenciales de los gigantes tecnológicos han aumentado ante las dudas sobre el fuerte volumen de emisiones previsto, el elevado gasto en inversión (capex) y su rentabilidad futura. Para el experto de Capital Group, esta divergencia provoca que sus diferenciales, situados en 80 puntos básicos a cierre de septiembre, empiecen a resultar atractivos frente a los de las compañías industriales tradicionales.

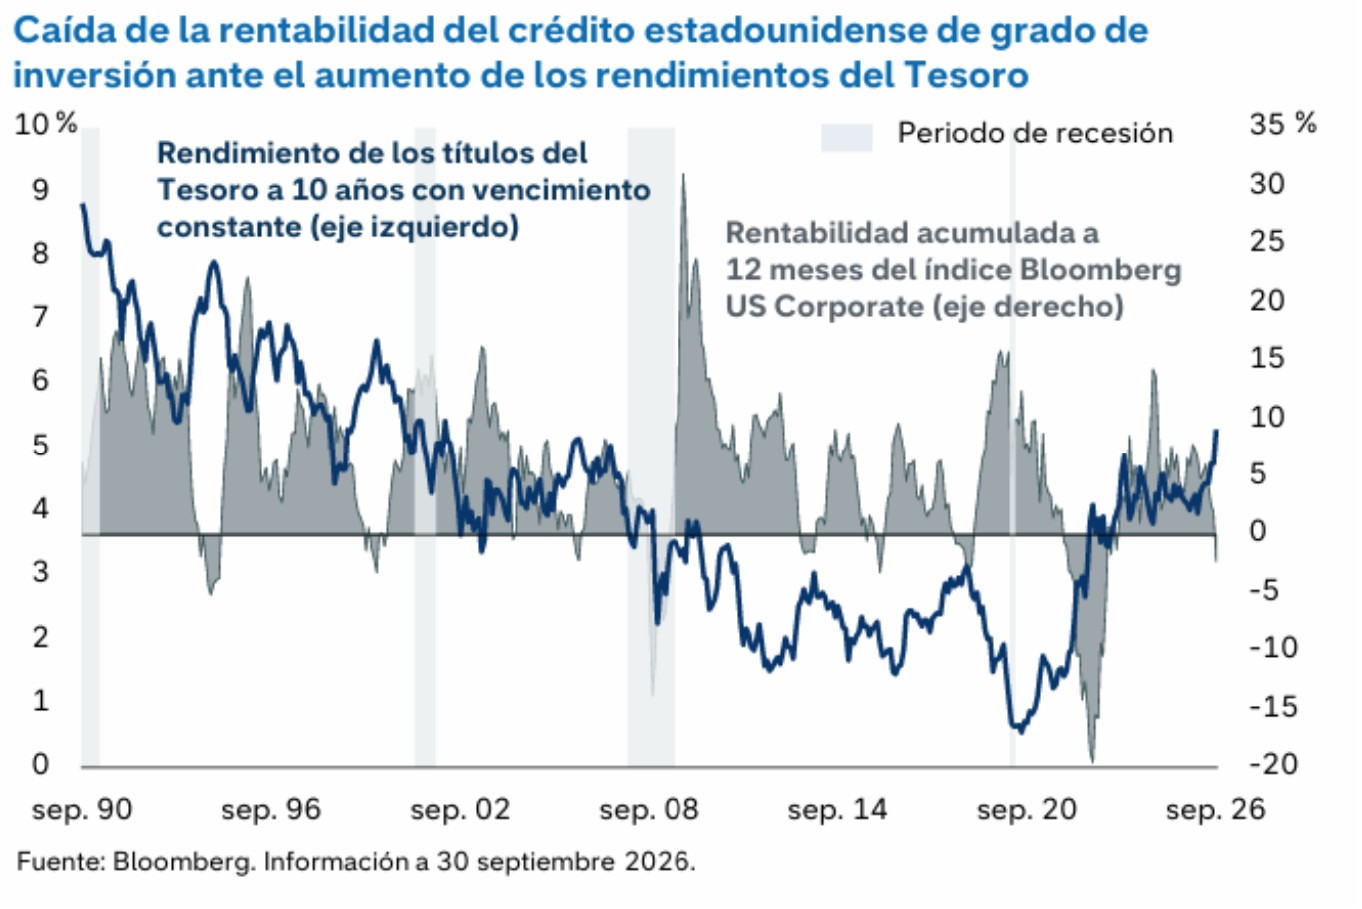
Sin embargo, el comportamiento de los tipos de interés marcó el pulso del trimestre. El repunte de la inflación y la subida del tipo de interés objetivo de los fondos federales provocaron durante el tercer trimestre un aumento de 74, 85 y 73 puntos básicos en los rendimientos de los títulos del Tesoro estadounidense a dos, diez y treinta años, respectivamente. Esta volatilidad en la curva de tipos provocó un incremento de 84 puntos básicos en el rendimiento de la deuda corporativa de grado de inversión hasta situarlo en el 6,04%, lo que se tradujo en una rentabilidad negativa del 3,94% en el trimestre y arrastró también a terreno negativo (-3,11%) la rentabilidad acumulada en los últimos doce meses.

Gráfico 1: “Índice Bloomberg US Corporate (Información a 30 septiembre 2026)”. 

Pese a este retroceso puntual, desde la gestora recuerdan que los periodos de rentabilidad negativa a doce meses han sido una auténtica anomalía en el mercado estadounidense de grado de inversión durante las últimas décadas, ya que la inmensa mayoría de los periodos de doce meses transcurridos desde 1980 han cerrado en positivo. “Dados los niveles actuales de rendimiento de la deuda de grado de inversión, creemos que las rentas procedentes de los cupones podrían compensar más rápidamente el efecto negativo de las caídas de los precios, lo que favorecería la rentabilidad total a largo plazo”, señala Peró en su análisis.

Gráfico 2: “Caída de la rentabilidad del crédito estadounidense de grado de inversión ante el aumento de los rendimientos del Tesoro“.

En el plano macroeconómico, el director de inversiones de renta fija de Capital Group destaca que las compañías emisoras siguen beneficiándose del sólido crecimiento económico de Estados Unidos, tal y como reflejan los recientes índices de gestión de compras del ISM y un crecimiento del PIB nominal superior al 6% en el segundo trimestre. En opinión de Peró, este dinamismo económico, que a su vez ha sido uno de los principales catalizadores al alza de los rendimientos del Tesoro, y el consiguiente aumento de los beneficios empresariales deberían respaldar las valoraciones del crédito corporativo. Aunque el gestor reconoce cierto riesgo de que el elevado volumen de nuevas emisiones ejerza presión sobre los diferenciales, concluye que la solidez de los fundamentales limitará cualquier ampliación significativa.

CLOs: cuando el carry importa más que la convicción, según Janus Henderson

  |   Por  |  0 Comentarios

Foto cedidaJanus Henderson

Mientras el Banco Central Europeo eleva los tipos por segunda vez este año y la Reserva Federal de EE. UU. se suma al ajuste, los inversores en renta fija están resolviendo el enigma de fortalecer sus carteras frente a las subidas de tipos al tiempo que buscan un valor relativo atractivo en un contexto de diferenciales de crédito ajustados. Las inversiones de tipo flotante, como las obligaciones garantizadas por préstamos (CLO), están registrando una fuerte demanda en este entorno de incertidumbre.

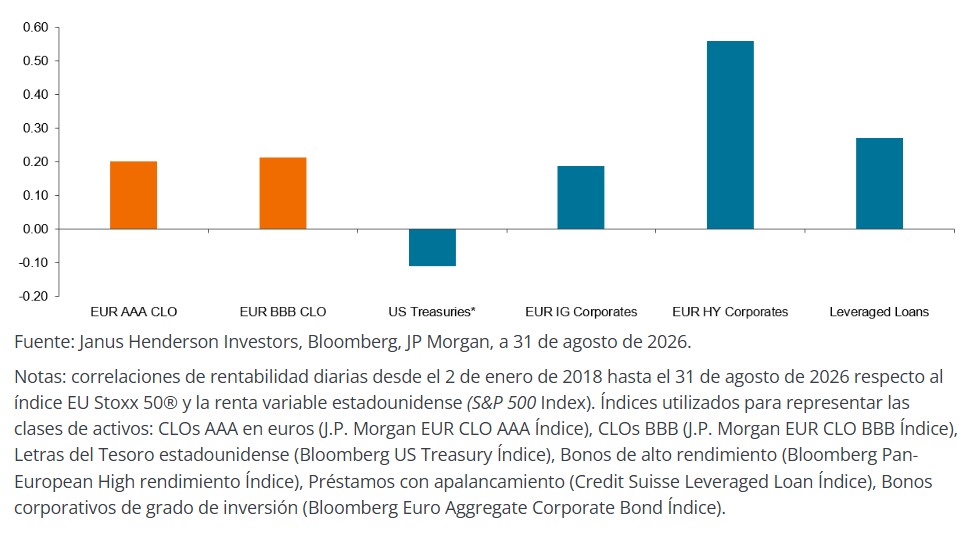
El rendimiento de las rentas de un CLO fluctúa con los tipos de interés y se compone de un diferencial de crédito y un tipo de interés oficial subyacente. Los CLO, por lo tanto, proporcionan rentas o carry atractivos y están en gran medida protegidos frente a la volatilidad de los tipos de interés, lo que contribuye a la diversificación de las carteras (Gráfico 1).

Gráfico 1 “Beneficios de diversificación de los CLO para la renta variable”

Más allá de sus características de tipo flotante, otro atributo que atrae flujos al mercado de los CLO es su resiliencia estructural. Los CLO recurren a múltiples formas de mejora crediticia (características de seguridad integradas) para aumentar la calidad crediticia de la deuda que emiten. A lo largo de sus 30 años de historia, ninguno de los tramos CLO europeos con calificación AAA, AA o A ha incurrido en impago, ni siquiera durante la crisis financiera global ni durante la pandemia. Por lo general, las pérdidas de cartera deben ser superiores al 40 % para que los bonos con calificación AAA más preferentes comiencen a verse afectados. Esto implica que las pérdidas tendrían que superar dos veces y media el máximo de la Crisis Financiera Mundial antes de que un bono con calificación AAA pudiera empezar a incurrir en pérdidas 1.

Beneficios de la diversificación

Además de estas salvaguardias estructurales, también conviene considerar la diversificación y la gestión activa de un CLO a lo largo de su ciclo de vida. Un CLO contiene aproximadamente entre 100 y 300 préstamos subyacentes (en función de la jurisdicción), que son gestionados por un gestor de CLO responsable de garantizar la solidez de la cartera de préstamos a lo largo del tiempo. Para los inversores, una estrategia de CLO también añade diversificación en la cartera entre muchas operaciones y gestores de CLO. Esto es importante, ya que los gestores de CLO difieren en su filosofía de inversión, apetito de riesgo y selección de crédito, lo que puede llevar a resultados sustancialmente diferentes con el tiempo.

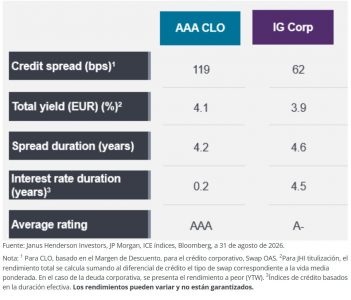
Comprender estas diferencias requiere conocimientos especializados. En Janus Henderson, invertimos en CLO desde antes de la Crisis financiera mundial, a nivel mundial y en todo el espectro de rating crediticio. A nuestro entender, los CLOs ofrecen una «prima especializada», lo que refleja la profundidad del análisis y la suscripción requeridos. Los inversores deben comprender la estructura, el colateral, los controles, los gestores y otras contrapartes. Este análisis multicapa requiere, por tanto, conocimientos especializados, lo que crea una barrera de entrada y explica por qué los CLO ofrecen un diferencial superior en comparación con los mercados de bonos corporativos comparables, y a menudo, con una categoría de rating más alta.

Gráfico “Los CLO ofrecen un atractivo valor relativo frente a los bonos corporativos con una calificación equivalente”

Con los diferenciales de renta fija, sobre todo en los bonos corporativos, que se negocian en el extremo inferior de los rangos históricos, capturar diferenciales más altos, como los ofrecidos por los CLO, puede respaldar las rentabilidades futuras. Esto es especialmente importante ahora, dadas la incertidumbre macro y geopolítica, que podría interrumpir el buen momento de los diferenciales, a pesar de los sólidos fundamentales corporativos. Al igual que otros mercados, durante los períodos de volatilidad, la dispersión entre los gestores de CLO y las operaciones se hace más evidente, incluso en la cohorte de CLO AAA con la calificación más alta. Esto puede generar oportunidades y riesgos, lo cual refuerza la importancia de la gestión activa a la hora de identificar los CLO con el potencial de rentabilidad ajustada al riesgo más interesante.

La seguridad es lo primero

Con este telón de fondo y la disrupción de la IA, los mercados son cada vez más exigentes con el riesgo idiosincrático. Esto se observa en la bifurcación continua en el mercado de préstamos de apalancamiento y alto rendimiento, así como la volatilidad en los sectores de software y servicios. Como se ha mencionado, la diversificación en los CLO puede ayudar a mitigar estos riesgos. En vez de depender del resultado de los prestatarios individuales, los inversores pueden acceder al potencial de rentas del mercado más amplio de préstamos apalancamiento, al tiempo que se benefician de la capacidad de los gestores de los CLO para identificar riesgos cambiantes, reequilibrar las exposiciones y navegar por períodos de creciente dispersión.

Con la incertidumbre sobre la trayectoria de los tipos de interés y los mercados desarrollados en distintas etapas del ciclo de subidas, los CLO permiten a los inversores generar rentabilidades principalmente a través del carry en lugar de depender de opiniones direccionales sobre los tipos. Los cupones de tipo flotante y los atractivos diferenciales de crédito respaldan mayores rendimientos que muchas áreas de renta fija tradicional con calificaciones similares, lo que permite a los inversores beneficiarse de un fuerte flujo de rentas y, al mismo tiempo, reducir su dependencia de las plusvalías para generar rendimientos. Incluso cuando bajan los tipos de interés, el diferencial constituye una proporción mayor del rendimiento global, lo que atrae entradas de inversores que buscan mantener sus rentas. Estas dinámicas han sostenido la demanda de CLOs en distintos ciclos de mercado, ofreciendo abundante liquidez durante períodos de estrés.

Los factores técnicos de los CLOs siguen siendo favorables porque la demanda de los inversores sigue ampliándose mientras que las emisiones se están absorbiendo de forma eficiente en un mercado de refinanciación activo. La base de compradores se está ampliando más allá de los inversores institucionales tradicionales para incluir aseguradoras, tesorerías bancarias, gestores de patrimonio e inversores de ETF, lo que apoya la liquidez y las valoraciones. Al mismo tiempo, el diferencial de los CLO no se ha comprimido tanto como el del crédito corporativo, lo que ofrece a los inversores una atractiva combinación de carry y respaldo técnico.

Aunque los mercados corporativos siguen afrontando voluminosas emisiones de bancos, empresas tecnológicas y prestatarios relacionados con la IA, los mercados de titulización se benefician de una dinámica de oferta y demanda más sólida que favorece la resiliencia. Estos factores técnicos favorables complementan las características estructurales de los CLO, que históricamente han respaldado perfiles de rentabilidad más estables.

Por qué los CLOs reaccionan de forma distinta en mercados volátiles?

Además de su estructura de tipo flotante, que actúa como escudo ante la volatilidad de los tipos de interés, los CLO AAA también suelen tener una duración de diferencial baja (sensibilidad a los movimientos del diferencial). Otro factor que respalda la estabilidad de los precios es que los CLO suelen emitirse con una cláusula que prohíbe su rescate anticipado durante dos años, por lo que, si cotizan significativamente por encima de la par, los inversores los valoran inmediatamente hasta la opción de rescate anticipado. En los mercados desequilibrados, cuando los CLO cotizan por debajo de su valor nominal, aparecen nuevos compradores para adquirirlos, permitiendo que los CLO se aprecien hasta su valor nominal, lo que constituye una protección implícita frente a las caídas de precios y la ampliación de los diferenciales.

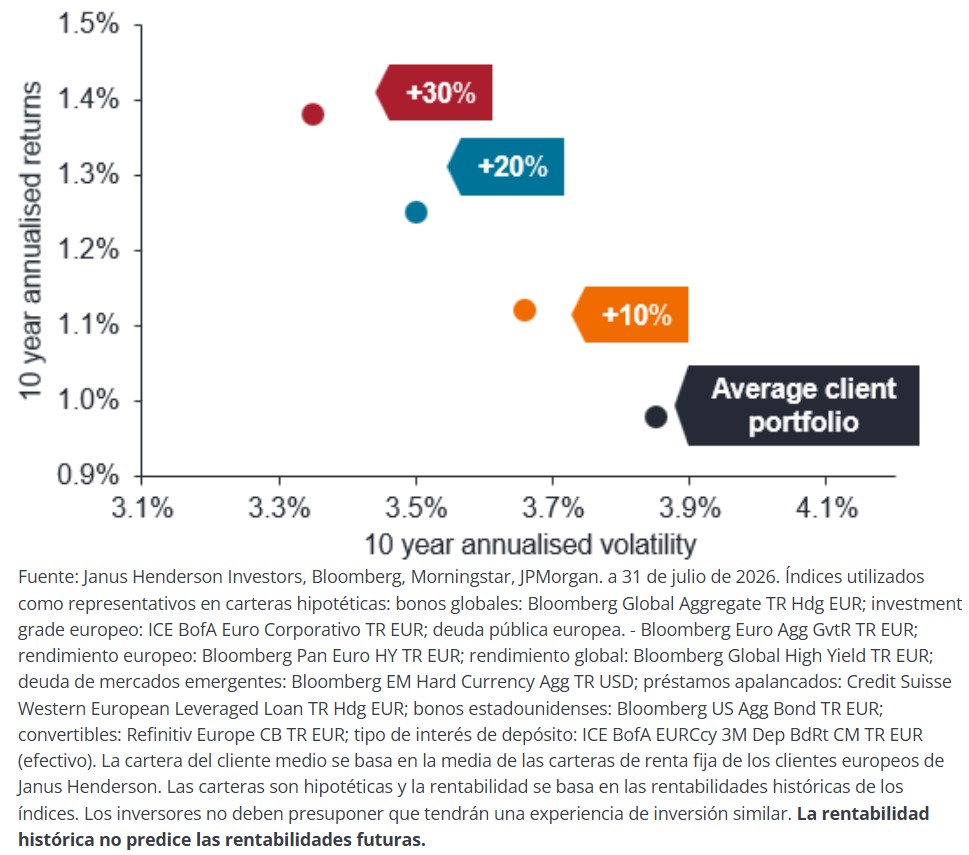
Gráfico “Resultados de añadir un 10%, 20% y 30% de asignación de CLO con calificación AAA a su cartera de renta fija (10 años)”

Los beneficios para las carteras de la incorporación de los CLO se ilustran en la labor del equipo de Estrategia y Construcción de Carteras de Janus Henderson, cuyo análisis muestra cómo la adición de un 10 %, un 20 % o un 30 % en CLO a una cartera de renta fija diversificada puede mejorar su potencial de rentabilidad ajustada al riesgo. Un perfil de rentabilidad estable, las características de tipo flotante y los flujos de caja garantizados permiten el acceso al rendimiento, la diversificación y la resiliencia. Cuando los inversores se enfrentan a múltiples variables cambiantes, desde la inflación y las elecciones hasta la geopolítica y las tipos de interés, no es de extrañar que aprovechar el carry trade parezca más fiable que tener una opinión firme sobre la dirección de las tipos o los mercados.


Tribuna de Ian Bettney y Denis Struc, gestores de cartera de Janus Henderson, y de Shakil Shah, gestor de carteras de clientes 

México lidera en América Latina la creación de startups de IA física, según AWS

  |   Por  |  0 Comentarios

Canva

México encabeza en América Latina el desarrollo de inteligencia artificial física. El 13% de sus startups tecnológicas ya crea soluciones que combinan IA con robots, drones, vehículos autónomos y equipos industriales, la proporción más alta entre los cinco mercados de la región analizados, revela el estudio AI Gets Physical: The Global Startups Readiness Index de Amazon Web Services (AWS), elaborado por Strand Partners con base en una encuesta a 4.420 startups de 20 países. La inteligencia artificial está pasando de generar contenido en una pantalla a percibir su entorno y actuar en el mundo físico mediante máquinas inteligentes.

A nivel global, el 15% de las startups encuestadas ya desarrolla IA física, una tecnología que integra modelos avanzados con sensores y maquinaria para percibir entornos, tomar decisiones y actuar de forma autónoma y en tiempo real. Además, más de la mitad ya utiliza, prueba o evalúa implementar estos sistemas, y el 76% de quienes la desarrollan proyecta que será de uso común en su industria en un plazo de cinco años, liderando la transformación en manufactura y automotriz (55%), junto con logística, almacenamiento y comercio minorista (52%). En el contexto regional, México se desmarca del resto de América Latina al integrarse al bloque de “mercados en aceleración” —compartido con potencias como Francia, Singapur, India, Canadá, Australia y Arabia Saudita—, mientras que Brasil (12%), Chile (11%), Colombia (9%) y Argentina (9%) se posicionan en el grupo de “mercados emergentes”.

No obstante, este progreso plantea el desafío urgente de dinamizar el mercado interno. El informe advierte de que, si la demanda local no avanza al compás del desarrollo técnico, las startups locales podrían verse forzadas a desplazar sus ventas, contrataciones y cargas fiscales hacia mercados internacionales donde sí encuentren clientes activos.

“México ya cuenta con una base de startups que está llevando la inteligencia artificial al mundo físico. El siguiente paso es acercar estas soluciones a más empresas mediante pilotos y casos de uso concretos, al tiempo que fortalecemos el talento y la infraestructura necesarios para escalar. Si logramos acelerar la adopción, el país podrá capturar una mayor parte de la inversión, el empleo y el crecimiento que generará esta nueva etapa de la IA”, afirmó Álvaro Echeverria, director de Startups en Latinoamérica en AWS.

Actualmente, el principal obstáculo radica en la demanda: únicamente el 26% de las startups de IA física considera que su mercado está preparado para implementarla, y un 70% señala la lenta adopción corporativa como el mayor freno a su expansión, motivado en gran medida por la falta de visibilidad y el desconocimiento de casos prácticos en funcionamiento. Pese a ello, las previsiones sobre el mercado laboral son favorables. El 70% de las empresas emergentes espera que la IA física genere más puestos de trabajo de los que desplace, y el 86% anticipa contrataciones en los próximos dos años, lo que impulsará la demanda de perfiles técnicos especializados en robótica, hardware, mantenimiento y operación de sistemas autónomos.

Para sostener este ecosistema, la computación en la nube resulta determinante: el 72% de las startups la califica de imprescindible para construir, entrenar u operar sus plataformas, y el 62% sostiene que no habría podido fundar su negocio sin ella. En el caso mexicano, esta base operativa se apoya en la disponibilidad de la Región de AWS México (Central) en Querétaro, enmarcada en una inversión prevista superior a los 5.000 millones de dólares en el país.Con el fin de cerrar la brecha entre innovación y despliegue comercial, el informe de AWS propone cuatro líneas de actuación prioritarias: En primer lugar, acercar la IA física a las organizaciones mediante pruebas piloto y demostraciones prácticas en entornos reales. En segundo lugar, financiar programas de capacitación y recapacitación para el talento técnico especializado. En tercer lugar, crear fondos e incentivos económicos específicos para el sector, acompañados de mayor certidumbre regulatoria. Para terminar, fomentar la tracción inicial de la demanda mediante esquemas de contratación y compras públicas.

El documento concluye advirtiendo que la capacidad técnica no garantiza por sí sola la captura del retorno económico: el reto inmediato para México reside en articular vínculos comerciales directos entre las startups desarrolladoras y el tejido empresarial local para afianzar los beneficios de la IA física dentro del país.

Petróleo, costo del capital y la apuesta argentina por el mercado de capitales: claves del foro ABECEB

  |   Por  |  0 Comentarios

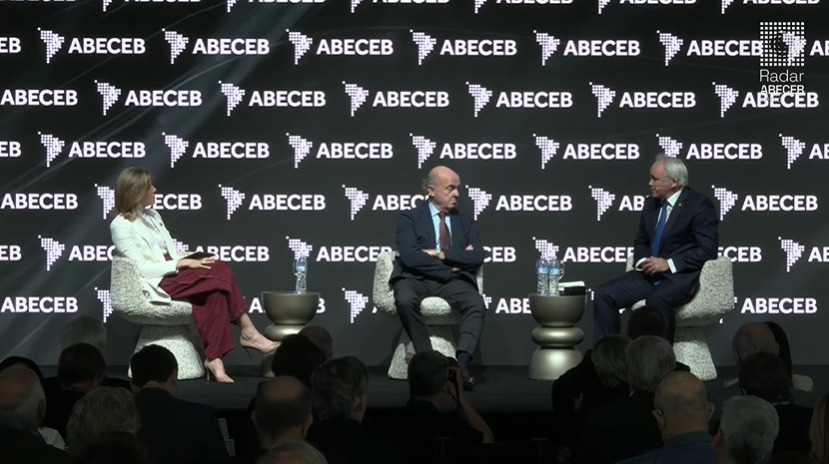
El exvicepresidente del Banco Central Europeo (BCE), Luis de Guindos; Vladimir Werning, vicepresidente del Banco Central de la República Argentina; y Anna Cohen, presidenta y Managing Partner de Cohen Aliados Financieros.
Foto cedida

El 16° Foro ABECEB 2026, cuyo lema este año fue “detectar para decidir en un mundo sin reglas” y que se celebró este mes en Buenos Aires, Argentina, reunió en uno de sus paneles a Luis de Guindos, exvicepresidente del Banco Central Europeo (BCE), y a Vladimir Werning, vicepresidente del Banco Central de la República Argentina (BCRA). La presidenta y Managing Partner de Cohen Aliados Financieros, Anna Cohen, moderó el debate con eje en cómo los cambios geopolíticos redefinen los flujos de capital y el acceso al financiamiento.

Werning abrió con el diálogo entre banqueros centrales del Banco de Pagos Internacionales (BIS), el G20 y el FMI donde, indicódijo, se repiten tres preocupaciones: la guerra y el precio del petróleo, con su efecto inflacionario en el corto plazo; el riesgo que esa inflación y las subas de tasas generan sobre el crecimiento; y los déficits fiscales y su presión sobre las tasas de interés.

También mencionó cambios positivos, ligados a la tecnología: stablecoins, blockchain y tokenización del sistema financiero. Sobre la inteligencia artificial, indicó que puede generar presiones en el corto plazo por la demanda de crédito para financiarla, pero que su efecto de largo plazo es un aumento de productividad que reduce las presiones inflacionarias.

Europa: un sabor agridulce

De Guindos subrayó la singularidad del BCE como banco de una unión monetaria de 21 países, con independencia garantizada en los tratados y prohibición de financiar a los gobiernos. Su único objetivo, recordó, es la estabilidad de precios, definida en el 2 %.

Describió la situación europea como de “sabor agridulce”. Por un lado, un shock de oferta global por la suba de la energía, “el peor shock al cual se puede enfrentar cualquier responsable de política económica”. Según sus cifras, Europa importará en 2026 prácticamente el mismo volumen de petróleo que en 2025, pero a un precio 56 % mayor, lo que supone unos 100.000 millones de euros adicionales de costo. La inflación está en torno al 4 %, frente al 2 % previo al inicio del conflicto en Oriente Medio.

Por otro lado, Europa no cayó en la recesión que muchos anticipaban. De Guindos atribuyó ese resultado al gasto en inteligencia artificial y a una política fiscal relativamente expansiva, sobre todo en Alemania, que crecería este año alrededor del 1 % tras un 2025 casi sin expansión. El deterioro del déficit público del conjunto de la Unión rondaría un punto del PIB.

El costo del capital, al alza

Para De Guindos, el costo del capital, tanto del equity como del crédito, “va a subir, está subiendo, tanto en términos nominales como en términos reales”. Identificó tres causas. La primera es el deterioro de las políticas fiscales: Estados Unidos tiene un déficit superior al 7 % del PIB y una deuda del 120 %, mientras que Europa tiene un déficit del 3 % y una deuda cercana al 90 %, además de mayores gastos en defensa y presiones por el envejecimiento. La segunda es la demanda de capital de las empresas de IA, con un posible efecto expulsión que, a su juicio, no es el más importante. La tercera, y para él la fundamental, es la fragmentación del mundo, que arrastra a los mercados de capitales tras haber arrastrado antes a los de bienes y servicios.

Como ejemplo citó a Japón, antes el mayor exportador de capitales del mundo. Su bono a diez años ronda hoy el 3 % y la tasa de política monetaria subió al 1,25 %, por lo que los inversores japoneses ya no actúan como antes.

Argentina: estabilidad externa y exportaciones

Werning sostuvo que la Argentina “nunca tuvo estabilidad externa” y la vinculó con el impuesto inflacionario. Según cálculos del BCRA, entre 2003 y 2023 la dominancia fiscal provocó una pérdida patrimonial para el banco central equivalente al 85 % del PIB acumulado, unos 550.000 millones de dólares actuales. Los argentinos, por la monetización y la desvalorización de la moneda, habrían sufrido un costo de unos 60 puntos del PIB, o 390.000 millones de dólares.

En su visión, el flujo de divisas de los sectores agrícola, energético, minero y tecnológico complementa la recomposición patrimonial del BCRA y la reconstrucción de reservas. Para el funcionario, el país enfrenta por primera vez un ciclo con crecimiento estructural de productividad y sin crisis cambiarias recurrentes. Destacó además que gran parte de las inversiones actuales provienen de empresarios locales.

Consultado sobre cómo canalizar el ahorro hacia la inversión, Werning reconoció que el crédito bancario se moderó este año como rezago del shock de confianza preelectoral de 2025, pero afirmó que ese proceso terminó: la mora cae y las tasas de fondeo son negativas en términos reales. El financiamiento a través del mercado de capitales alcanza, dijo, los 35.000 millones de dólares, un récord aún sin cerrar el año.

Llamó a las pymes a hacer competir a los bancos con las ALyCs y a los ahorristas a considerar fondos cuando la tasa bancaria sea baja. Enumeró medidas de su agenda micro: un marco macroprudencial para prestar más ampliamente los ahorros en dólares, licitaciones con fondos de largo plazo del FGS para impulsar el crédito hipotecario y una reforma del mercado de capitales, con trabajo conjunto con la CNV.

De Guindos coincidió en que la IA ya incrementa la productividad y acelera la innovación. Pero advirtió que “lo máximo que se va a pagar” por ella será el aumento de productividad agregada. Con una rentabilidad normal del 10 % sobre el gasto prometido por los hyperscalers, el mercado calcula que deberán generar unos 2,3 billones de dólares de ingresos, equivalentes a un alza de productividad global de alrededor del 1,5 % del PIB.

Las valoraciones, afirmó, tienen “grandes esperanzas” y se están ajustando, aunque aclaró que “esto no es el dotcom”: más allá de los precios, la mejora de eficiencia es real.