La riqueza mundial aumentó más del 10% en 2025

  |   Por  |  0 Comentarios

Canva

La riqueza mundial creció en 2025 a su ritmo más rápido desde 2017, marcando el tercer año consecutivo de crecimiento. La última edición del Global Wealth Report de UBS muestra un aumento generalizado de la riqueza personal, impulsado por la solidez de los mercados financieros y el incremento de los activos no financieros, con un crecimiento de la riqueza media superior al de la producción económica mundial. Sin embargo, este crecimiento fue desigual, con diferencias entre regiones y segmentos de riqueza.

El patrimonio personal mundial aumentó un 10,8% en términos de dólares estadounidenses, superando significativamente el crecimiento observado en 2024 (4,6%) y 2023 (4,2%). El crecimiento de la riqueza fue más sólido en Europa, Oriente Medio y África (EMEA), con un 17,5%, seguido de América, con un 8,5%. Asia-Pacífico (APAC) registró un crecimiento del 5,9%, una aceleración respecto a 2024. Estas diferencias regionales reflejan en parte las fluctuaciones monetarias –en particular, la depreciación del dólar estadounidense–, que amplificaron los aumentos del patrimonio fuera de Estados Unidos, según recoge el informe.

La 17a edición del Global Wealth Report destaca las siguientes tendencias a nivel mundial y regional:

  1. Los adultos de Norteamérica siguieron siendo de media los más ricos, con un patrimonio por adulto de 660.000 dólares de media, seguidos por Australia y Nueva Zelanda, con casi 590.000, mientras que Europa  Occidental superó los 330.000.
  2. Por su parte, Suiza siguió encabezando la clasificación en cuanto a riqueza media por adulto, con 910.382 dólares,  seguida por Estados Unidos y Luxemburgo.
  3. Desde 2020, Corea del Sur ha liderado el crecimiento de la riqueza media real por adulto entre los  mercados analizados, con aumentos de más del 50%, junto con Croacia, Noruega, Letonia, Taiwán y  Bulgaria, registrando importantes incrementos por encima del 25%.
  4. El número de millonarios en dólares estadounidenses aumentó un 1,5% en 2025, lo que equivale a casi un millón de nuevos millonarios a nivel mundial, o más de 2.600 por día.
  5. Estados Unidos concentró casi la mitad de los nuevos millonarios en 2025, con más de 440.000 personas,  seguido de China continental, Japón, Alemania, Reino Unido y Francia. Cada uno de ellos cuenta con más de 2 millones de millonarios en total.
  6. Más de la mitad de la riqueza personal mundial siguió concentrándose en Estados Unidos y China continental en conjunto, lo que subraya su continuo dominio.
  7. La proporción de adultos en el tramo de riqueza más bajo, es decir, por debajo de los 10.000 dólares, descendió de casi el 75% en 2000 a poco más del 41% en 2025, a pesar de que los segmentos medio y alto se expandieron.
  8. Si se analizan los cambios desde 2020, las tendencias de la riqueza mundial revelan una divergencia creciente entre la riqueza media y la mediana, lo que pone de manifiesto las diferencias en el aumento de  la riqueza entre los distintos hogares.

“El patrimonio mundial está evolucionando a un ritmo acelerado, y su crecimiento se ve cada vez más  condicionado por las cambiantes condiciones económicas, la evolución tecnológica y las nuevas fuentes de  oportunidades en los distintos mercados. Para los clientes, estas dinámicas suponen tanto complejidad como  posibilidades de elección. En este contexto, es fundamental contar con la información adecuada y con un  socio de confianza que les ayude a afrontar la incertidumbre, aprovechar las oportunidades globales y tomar  decisiones seguras a largo plazo para proteger y hacer crecer su patrimonio”, indica Iqbal Khan, copresidente de UBS Global Wealth Management.

“El patrimonio mundial ha aumentado por tercer año consecutivo y a un ritmo notablemente más rápido, ya  que la riqueza media por persona creció a un ritmo que superó con creces el crecimiento económico  mundial. En este contexto, una gestión patrimonial disciplinada es más importante que nunca. Los clientes  recurren a socios de confianza con alcance global, conocimiento del mercado local y capacidades integradas  para ayudarlos a gestionar, hacer crecer y preservar lo que más les importa” comenta Robert Karofsky, copresidente de UBS Global Wealth Management.

Pablo Carrasco, director general de UBS Wealth Management en España, añade: “España se mantiene entre los países con mayores niveles de ahorro y riqueza de Europa, destacando por la  amplitud y el equilibrio en la distribución de su patrimonio. A medida que la riqueza de los hogares continúa  creciendo de forma sostenida, el peso relativamente bajo de los activos financieros frente a otras economías  avanzadas refleja un margen considerable para seguir profundizando en la gestión patrimonial”.  

Los segmentos de mayor riqueza cobraron impulso 

El crecimiento fue especialmente notable en los segmentos de patrimonio superiores a 5 millones de dólares  —los «hermanos mayores» de los millonarios corrientes (EMILLIs), con activos de entre 1 y 5 millones de  dólares—, que representan un grupo en rápido crecimiento dentro de la población acomodada mundial.

Estos niveles superiores, que abarcan desde los 5 millones hasta los 100 millones de dólares, se han expandido rápidamente tanto en número como en patrimonio total. Esta aceleración fue especialmente pronunciada en mercados como China continental, Australia y Estados  Unidos, lo que pone de relieve el creciente dinamismo y la profundidad del crecimiento en la parte más alta  del espectro de riqueza. 

Más allá de la expansión de la riqueza en los segmentos más altos, el informe destaca cómo la composición de los activos ha influido en los resultados. Para muchos hogares, especialmente hasta el nivel de los EMILLI, la vivienda ha seguido siendo el activo predominante, lo que puede limitar la participación en las ganancias generadas por los mercados.

Al mismo tiempo, la proporción de activos líquidos e invertibles ha aumentado  durante la última década en los principales mercados seleccionados, con una elevada riqueza media por  adulto, lo que apunta a un cambio gradual hacia una riqueza más vinculada al mercado.

De cara al futuro, aunque es probable que la riqueza mundial siga creciendo, los resultados dependerán cada vez más del acceso a activos en los que invertir y de la capacidad de diversificar, lo que determinará en qué  medida se repartirán las ganancias futuras. 
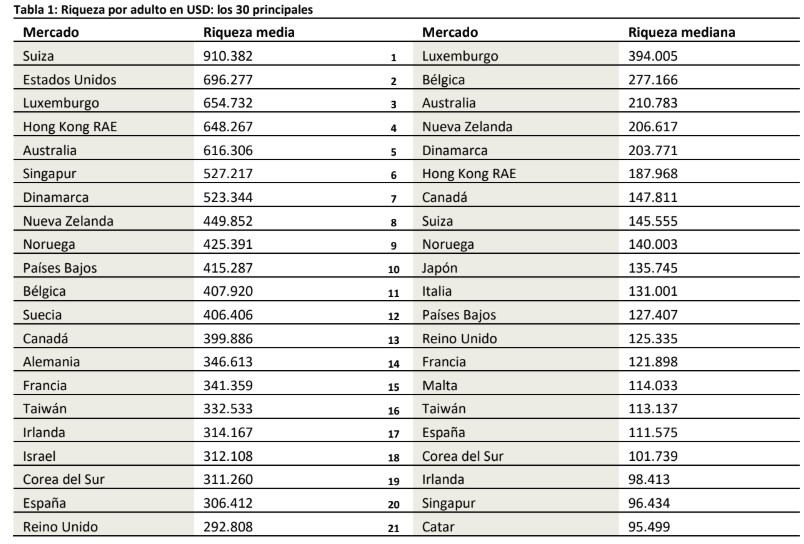
Tabla de riqueza por adulto, Fuente: UBS
EthiFinance renueva su Comité Ejecutivo tras la integración con ESG Book

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

EthiFinance ha renovado su Comité Ejecutivo paneuropeo, que refleja las raíces europeas del Grupo y su ambición internacional, con el objetivo de convertirse en el principal referente europeo e independiente en rating de crédito y de sostenibilidad.

Esta renovación llega tras la integración de EthiFinance y ESG Book, anunciada el pasado mes de julio, que dio lugar a una de las mayores agencias independientes de rating de crédito y de sostenibilidad de Europa.

Bajo la nueva organización,Carol Sirou continúa como Group Chief Executive Officer (CEO), con 30 años de experiencia en servicios financieros en Europa y Estados Unidos, incluidos puestos de responsabilidad en Standard & Poor’s Ratings

El nuevo Comité incorpora a Gemma McCarthy-Maidment y Darren Clarke, procedentes de ESG Book, como Chief Product Officer y Chief Technology & Information Officer, respectivamente

También forman parte del Comité Xavier Leroy, Head of ESG; Adolfo Estévez Beneyto, Head of Credit Ratings; Julia Haake, Chief Revenue Officer; y Marc Banget-Mossaz, Chief Financial, People & Legal Officer

La operación combina los datos, ratings y capacidades de análisis de ambas compañías bajo una misma estructura, con un equipo de más de 200 profesionales en Europa, Estados Unidos, India y Japón, cobertura de más de 10.000 compañías y más de 500 clientes.

Carol Sirou, Group Chief Executive Officer de EthiFinance, enmarca esta renovación en la transformación que atraviesa el sector y cuya “ola de consolidación está transformando actualmente el mercado europeo de ratings”. Por ello, “EthiFinance pretende desempeñar un papel clave ofreciendo una propuesta integral y competitiva que combine cobertura global, experiencia financiera y en sostenibilidad, tecnología de vanguardia, capacidades de distribución escalables e inteligencia artificial. Nuestro nuevo Comité Ejecutivo representa esta ambición colectiva y contribuirá a impulsar la próxima etapa del desarrollo de la compañía”.

EthiFinance es el único actor europeo con experiencia tanto en ratings de crédito como en ratings de sostenibilidad. El Grupo cubre una amplia variedad de clases de activos, ofrece a inversores, compañías e instituciones financieras una gama completa de soluciones, accesibles a través de una plataforma tecnológica integrada, y se posiciona como una alternativa sólida frente a las agencias estadounidenses que dominan actualmente el mercado.

Impact Bridge incorpora a David Rodríguez y Cristiano Bartolini para reforzar sus equipos de deuda y private equity

  |   Por  |  0 Comentarios

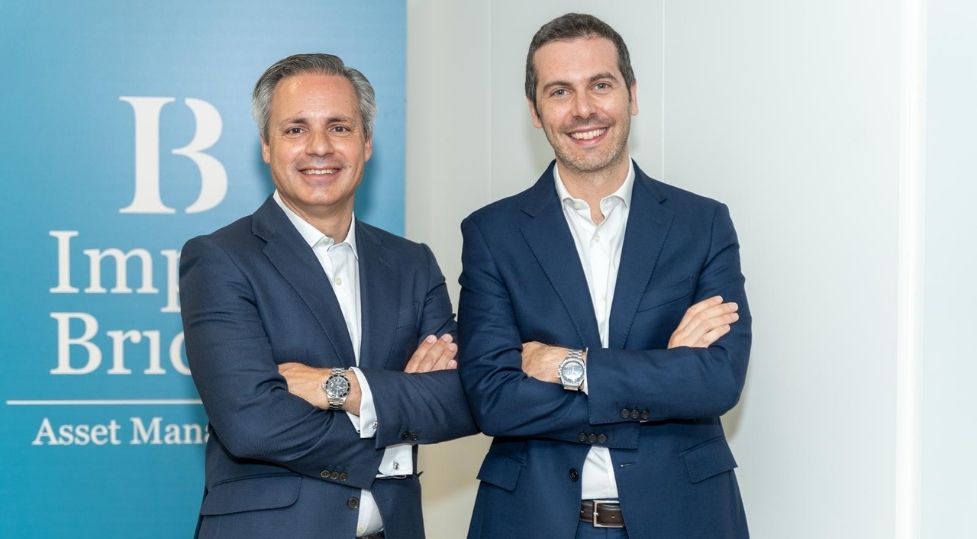
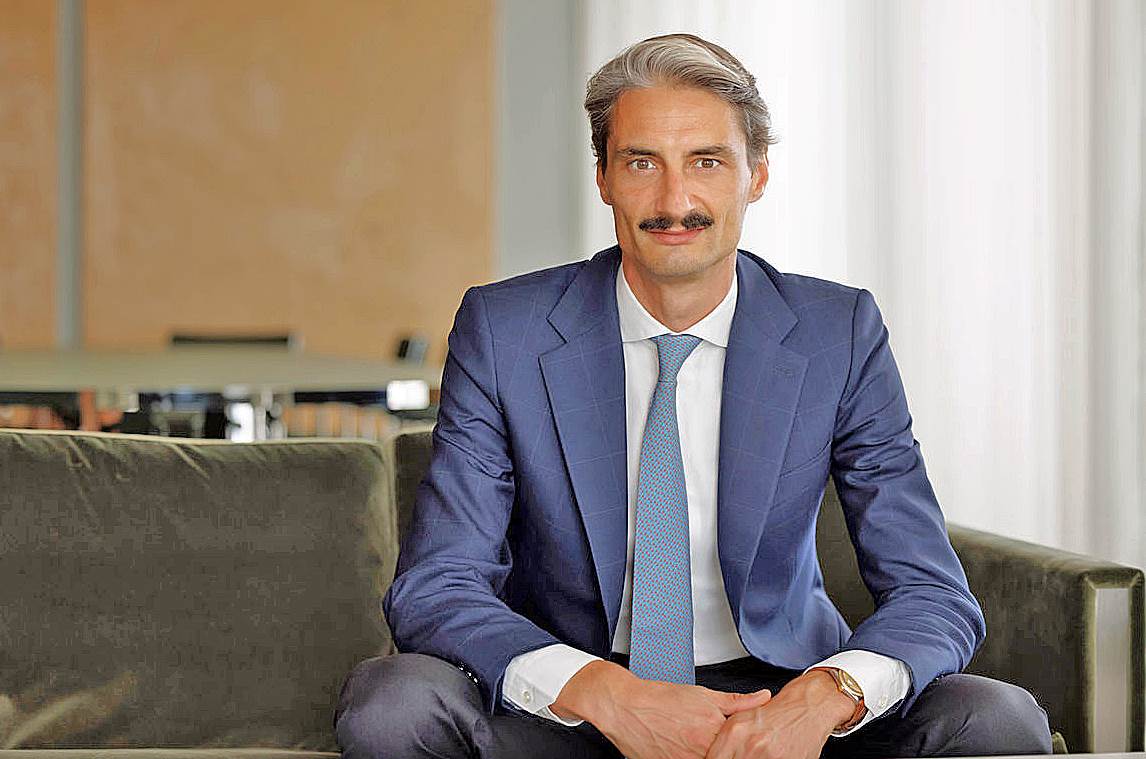
Foto cedidaDavid Rodríguez (izquierda), Managing Director en las estrategias de deuda y Cristiano Bartolini, director Senior en el fondo de private equity, IB Sustainable AgriFood I.

Impact Bridge Asset Management da un paso más en su apuesta por el talento en el ámbito de la inversión de impacto con la incorporación de dos profesionales con amplia experiencia. Por un lado, David Rodríguez se suma a la gestora como Managing Director en las estrategias de deuda, y Cristiano Bartolini, por su parte, llega a la firma en calidad de Director Senior en el fondo de private equity, IB Sustainable AgriFood I.

Fundada en 2018, Impact Bridge es una gestora de instituciones de inversión colectiva española con más de 550 millones de euros bajo gestión, especializada en inversión de impacto de calidad y centrada en proyectos que generan un impacto auténtico, intencionado y medible. Su equipo asciende a una treintena de profesionales con una dilatada experiencia en las más prestigiosas firmas de gestión de activos, capital riesgo, banca de inversión y mundo académico.

David Rodríguez, CFA, cuenta con más de 20 años de experiencia en el ámbito de financiación, especializado en financiación estructurada y reestructuración de deuda. Procede de Alantra, donde ocupaba el cargo de Head of Credit Opportunities, centrado en el sur de Europa. A lo largo de su carrera ha ocupado posiciones de responsabilidad en firmas como Ben Oldman Partners, CaixaBank y Barclays, donde dirigió la Unidad de Reestructuración Corporativa. Ha participado en operaciones de financiación apalancada y ha liderado algunos de los mayores procesos de reestructuración en España. Es licenciado en Administración de Empresas y Derecho por la Universidad Carlos III y Executive MBA por el IESE. Compagina su actividad profesional con la docencia en el Máster en Reestructuración e Insolvencia en la Universidad Carlos III de Madrid.

Cristiano Bartolini cuenta con 15 años de experiencia en finanzas, desarrollada en los ámbitos del M&A y capital riesgo. Hasta su incorporación a Impact Bridge, ocupaba la posición de director de Inversión en Alantra Private Equity. Durante su experiencia en capital privado, se especializó en el sector de la alimentación, participando en operaciones destacadas como la de Frías Nutrición -empresa líder en bebidas vegetales vendida al Grupo Refresco en 2024- y Surexport, grupo global especializado en la producción y comercialización de frutos rojos. Anteriormente formó parte del equipo de M&A de BNP Paribas en Milán y Madrid. Es licenciado en Administración de Empresas por la Universidad de Bolonia y cuenta con un Máster en Finanzas en la Universidad Bocconi de Milán. En la actualidad, es miembro del Comité “Under 40” de SpainCap, cuyo objetivo es impulsar el capital privado en España.

“En Impact Bridge siempre hemos creído que los proyectos se construyen, sobre todo, alrededor de las personas. Incorporar a profesionales con la experiencia, el criterio y los valores de David y Cristiano nos permite seguir fortaleciendo nuestras capacidades sin perder aquello que nos define: una forma de invertir rigurosa, cercana y orientada a generar un impacto positivo, medible y duradero para nuestros inversores y para la sociedad”, señala Arturo Benito, CEO de Impact Bridge.

La Française refuerza su presencia en Iberia con el nombramiento de Gonzalo Thomé Romeo

  |   Por  |  0 Comentarios

Foto cedida

La Française Finance Services (LFFS), la plataforma de distribución multiactivos de La Française (la división de gestión de activos de Crédit Mutuel Alliance Fédérale), ha nombrado a Gonzalo Thomé Romeo nuevo responsable de ventas sénior para Iberia, con efecto desde el 17 de agosto de 2026. En este cargo, Gonzalo reportará directamente a Reyes García-Reol, responsable de La Française para Iberia.

Trayectoría profesional

Gonzalo Thomé Romeo, CAd, cuenta con 18 años de experiencia en la industria de la gestión de activos. Inició su carrera en el sector financiero en 2007 como gestor de carteras y analista de inversiones en Altex Partners, antes de incorporarse a Banco Sabadell en 2012 como gestor de carteras multigestión. En 2015 se unió a Inversis Banco, donde desempeñó inicialmente los cargos de responsable de análisis de fondos de renta fija y retorno absoluto, así como de subdirector comercial. Posteriormente, en 2019, se incorporó a Liontrust Asset Management como director comercial para clientes institucionales y mayoristas en Iberia y Latinoamérica. Más recientemente, ocupó el puesto de director asociado de ventas para clientes institucionales y mayoristas de Iberia en Fidelity International.

«Gonzalo aporta una combinación de experiencia en gestión de carteras, gestión comercial y un profundo conocimiento de los mercados institucionales y mayoristas de Iberia, que son fundamentales para nuestra estrategia de crecimiento en España. Su perfil sénior y su capacidad para gestionar las relaciones con los clientes, tanto a nivel estratégico como técnico, serán clave para continuar nuestro desarrollo en la región», ha comentado sobre este fichaje Reyes García-Reol.

Gonzalo Thomé Romeo posee un MBA por la IE Business School y es Ingeniero Agrónomo por la Universidad Politécnica de Madrid. Asimismo, cuenta con la certificación Certified Advisor (CAd).

Real Estate en Iberia: buenas perspectivas pese al debilitamiento de los vientos de cola

  |   Por  |  0 Comentarios

Canva

La economía de la península ibérica se ha visto beneficiada por los vientos de cola recientes, entre ellos el repunte del turismo, el despliegue de los fondos europeos y la inmigración. Aunque la contribución de algunos de estos factores al crecimiento del PIB tenderá a reducirse con el tiempo, las perspectivas para los próximos años siguen siendo positivas. Así lo recoge el último informe de DWS sobre el mercado de real estate, que argumenta que la solidez del consumo privado, respaldado por el crecimiento continuado del empleo, la mejora de los salarios reales y las transferencias gubernamentales que refuerzan la renta de los hogares, a pesar de las presiones inflacionistas, apunta a un mejor comportamiento económico sostenido.

Oportunidades estratégicas para Iberia: El sector residencial sigue siendo una estrategia clave

El sector residencial en España atraviesa actualmente un período de tensión, tras varios años en los que el crecimiento de los hogares ha superado a la oferta. Con alquileres en Madrid y Barcelona ya más de un 40% por encima de los niveles prepandemia, la asequibilidad se convierte en un problema creciente. El crecimiento futuro de los alquileres puede no ser tan excepcional como en años recientes, por lo que se requiere mayor capacidad de selección para lograr rentabilidades superiores. Invertir en el segmento de vivienda asequible en colaboración con los ayuntamientos podría permitir una entrada a un precio relativamente atractivo con un crecimiento de rentas sostenible, aunque algo por debajo del mercado.

El segmento PBSA (alojamiento para estudiantes) es un subsector en el que las condiciones son favorables para un sólido crecimiento de los ingresos. La demanda se ve impulsada por los crecientes niveles de formación universitaria en importantes países exportadores de estudiantes de América del Sur, mientras que la oferta de PBSA en España sigue siendo escasa. Los contratos de arrendamiento más cortos en este segmento en España implican que es necesario una estrategia para el verano con el objetivo de lograr ingresos durante todo el año, pero solo las ubicaciones más céntricas pueden captar la demanda turística, especialmente en Madrid, que es un destino de verano menos marcado que Barcelona.

El flex-living está desarrollándose desde una base reducida, a juicio de la firma, principalmente en las ciudades clave de Madrid, Barcelona y Lisboa, donde existe una bolsa de demanda para alojamiento a corto plazo, tanto por motivos de negocio como personales. Los requisitos operativos del sector, combinados con el hecho de que la mayoría de las oportunidades requieren financiación anticipada, hacen que las rentabilidades de entrada se sitúen con frecuencia en torno a una prima de 100 puntos básicos sobre el residencial convencional, lo que ofrece cierto margen de compresión de yields durante la estabilización del activo.

La logística sigue brillando

Los elevados niveles de gasto de los consumidores han sostenido una sólida demanda de almacenamiento logístico desde el inicio de la pandemia. Aunque el crecimiento de las rentas parece estar moderándose ligeramente, seguimos esperando presión al alza sobre las rentas prime en Madrid y Barcelona, debido a la escasez de espacio de calidad en las ubicaciones adecuadas. Se impone cautela en la selección de activos en Madrid, dadas las bolsas de espacios disponibles en torno al tercer cinturón.

En los mercados regionales, vemos oportunidad en Valencia. El puerto de Valencia gestiona más de un tercio del tráfico de contenedores de España y actúa como hub de redistribución para la carga con destino a la cuenca mediterránea y el norte de África. Existe margen para un sólido crecimiento de rentas en este mercado, dado el punto de partida más bajo y la oferta ajustada, con disponibilidad apenas por encima del 3%. Una prima de rentabilidad en la entrada, combinada con una probable superación en rentas, convierte a este mercado en un foco estratégico para la logística.

Crecimiento de la huella del retail regional en Iberia

Mientras que el desarrollo en el sector retail ha estado generalmente estancado, los parques comerciales son una excepción. Iberia es actualmente un mercado atractivo para los promotores de retail, dada la menor competencia tanto del comercio electrónico como del retail físico.

Además, el crecimiento urbano en el entorno de Madrid está impulsando la demanda en la periferia. El stock moderno de parques comerciales puede ofrecer unidades diseñadas a medida para retailers que buscan cubrir necesidades de logística de última milla con servicios de click-and-collect y devoluciones. Favorecemos los parques con un hipermercado o supermercado como ancla, que garantizan una afluencia regular a lo largo de todo el año, y es cada vez más habitual encontrar parques comerciales anclados por un supermercado de descuento, que ha tenido una expansión muy rápida en el sur de Europa en los últimos años.

Pictet AM nombra a Alfred Le Léon director de distribución de ETFs para Europa, Oriente Medio y África

  |   Por  |  0 Comentarios

Foto cedidaAlfred Le Léon, director de distribución de ETFs para EMEA (Europa, Oriente Medio y África) de Pictet AM.

Pictet Asset Management (Pictet AM) ha anunciado el nombramiento de Alfred Le Léon como director de distribución de ETFs para EMEA (Europa, Oriente Medio y África), nuevo cargo creado con motivo del lanzamiento de sus primeros ETFs en el mercado europeo.

Le Léon se incorpora a Pictet AM desde J.P. Morgan, donde durante casi ocho años fue director de distribución de ETFs para Francia, Benelux y región francófona de Suiza. Comenzó su carrera profesional en 2010 como especialista de ETFs en HSBC y Deutsche Bank. Cuenta con un máster en economía y finanzas internacionales por la Universidad de Burdeos. Reportará a Malick Badjie, codirector global de ventas de Pictet AM.

El 1 de julio de 2026, Pictet AM lanzó su primera gama europea de ETFs indexados de gestión activa mejorada con inteligencia artificial. La nueva gama, formada por los ETF PQWD, PQWX, PQUS y PQEU, ha ampliado las capacidades de inversión cuantitativa de Pictet AM, bajo normativa UCITS. Los cuatro ETFs cotizan en XETRA, Borsa Italiana, Euronext y LSE.

Malick Badjie, codirector global de ventas de Pictet Asset Management, afirmó: «Estamos encantados de dar la bienvenida a Alfred en un momento apasionante para nuestro negocio de ETFs en Europa. Aporta más de 15 años de experiencia en distribución de ETF, con historial acreditado de expansión de plataformas de ETFs en mercados europeos. Su experiencia será decisiva para acelerar el crecimiento de nuestra franquicia de ETFs y ampliar el acceso de los inversores a nuestra gama de ETFs de gestión activa mejorada con IA».

Multifonds nombra a R.G. Manalac presidente para impulsar su estrategia de crecimiento global

  |   Por  |  0 Comentarios

Canva

Multifonds ha anunciado hoy el nombramiento de R.G. Manalac como presidente, una decisión que refuerza el compromiso de la empresa con acelerar su crecimiento a escala global. Manalac reportará directamente a Oded Weiss, CEO de Multifonds. En su nuevo cargo, Manalac será responsable de impulsar todas las iniciativas de ingresos y estrategia comercial en la firma, con el mandato de identificar y ejecutar oportunidades de expansión del negocio principal de Multifonds a escala global. Asimismo, desempeñará un papel clave en el escalado de la organización a medida que tanto Multifonds como sus clientes se adaptan a las exigencias de la era digital y de la IA, garantizando que la empresa esté bien posicionada para alcanzar sus objetivos de ingresos y crecimiento.

Manalac se incorpora a Multifonds con una sólida trayectoria en tecnología financiera y mercados de capitales. Recientemente, ejerció como vicepresidente sénior y responsable de Tecnología Financiera para Asia-Pacífico en Nasdaq, donde lideró la relación con clientes en toda la región y ayudó a expandir la presencia de la compañía tras la adquisición de Adenza en 2023. Durante su gestión, trabajó en estrecha colaboración con altos ejecutivos de bolsas de valores, instituciones financieras, propietarios de activos y reguladores para desarrollar soluciones tecnológicas que respondan a complejos desafíos normativos y operativos.

Antes de su paso por Nasdaq, Manalac ocupó cargos directivos en varias empresas líderes de tecnología financiera, entre ellas Calypso y Adenza, donde creó y dirigió el programa para APAC. También formó parte de Eze Software, centrándose en soluciones tecnológicas para la gestión de inversiones, y de ConvergEx Group, donde se especializó en servicios de corretaje por cuenta ajena y ejecución de operaciones.

Óscar Vicente (CEO de Node.ai): «El desafío consiste en integrar la tecnología dentro del propio proceso de inversión»

  |   Por  |  0 Comentarios

Foto cedidaÓscar Vicente, CEO de Node.ai

Con más de 25 años de trayectoria en el sector financiero —tras su paso por entidades como Banif, UBS y Banco Espirito Santo en España, además de crear su propia consultora de negocio en 2018—, Óscar Vicente Plaza lidera como consejero delegado Node.ai. La firma, de origen suizo y fundada por profesionales ex-UBS procedentes de Francia, Suiza y España, nació con el objetivo de hacer evolucionar la gestión basada en modelos cuantitativos y algorítmicos mediante la incorporación de inteligencia artificial. Con el modelo ya desarrollado y en fase de implantación ante los principales actores de la industria, repasa los principales retos y oportunidades del sector en esta entrevista con Funds Society.

¿Cuáles son los principales retos tecnológicos que tienen las firmas de wealth management y las bancas privadas?

El principal reto ya no es incorporar nuevas tecnologías, sino transformar el modelo operativo sobre el que se presta el servicio. Durante años, las entidades han ido sumando herramientas, pero muchas siguen trabajando con datos fragmentados, procesos manuales y sistemas que dificultan aprovechar todo el potencial de la inteligencia artificial.

A eso se suma un contexto especialmente exigente: más presión sobre los márgenes, mayores requerimientos regulatorios y clientes que esperan un nivel de personalización comparable al que reciben en otros sectores. Por eso, el verdadero desafío consiste en integrar la tecnología dentro del propio proceso de inversión, de forma que aumente la capacidad de analistas, gestores y banqueros privados sin comprometer aspectos esenciales como la trazabilidad, la explicabilidad o el control humano. En los próximos años veremos menos proyectos tecnológicos aislados y más transformación integral de los procesos de asesoramiento e inversión.

¿Hablamos solo de integración de la IA o el concepto es más global? ¿Dónde está el foco ahora?

La inteligencia artificial es el gran catalizador del cambio, pero el reto es mucho más amplio. La cuestión no es incorporar IA porque esté disponible, sino construir organizaciones capaces de convertir enormes volúmenes de información en mejores decisiones. Eso implica revisar la calidad del dato, la integración de plataformas, la automatización de procesos y la forma en la que se relacionan los profesionales con la tecnología.

Además, estamos asistiendo a un cambio de paradigma. Históricamente, la ventaja competitiva en banca privada residía en el acceso al producto o en el conocimiento del banquero. En los próximos años esa ventaja estará cada vez más ligada a la capacidad de comprender a cada cliente y ofrecer un servicio realmente personalizado. La IA no sustituye ese modelo; lo hace escalable.

¿Qué necesidades tienen estas firmas en términos de tecnología y cuál es su prioridad?

Las prioridades son bastante claras: ganar productividad, mejorar la capacidad de análisis y ofrecer un nivel de personalización que hasta ahora solo era posible de forma muy artesanal. Hoy todavía encontramos profesionales altamente cualificados que dedican una parte significativa de su tiempo a recopilar información, preparar documentación o elaborar informes. Ese tiempo debería destinarse al análisis, al asesoramiento y a la toma de decisiones, de manera que el profesional no desaparece, sino que aumenta su capacidad gracias a la IA.

Al mismo tiempo, las entidades necesitan conocer mejor a sus clientes. El perfil MiFID continúa siendo imprescindible, pero no agota toda la información necesaria para comprender a una persona. La personalización pasa por comprender cómo invierte cada cliente, cuáles son sus objetivos, cómo toma decisiones y cuál es la mejor manera de comunicarle una recomendación. La próxima ventaja competitiva del sector no será disponer de más productos, sino entender mejor a cada inversor.

¿Qué demandan las entidades a los proveedores de estas tecnologías?

Cada vez son menos receptivas a las promesas genéricas sobre inteligencia artificial y mucho más exigentes con el valor real que aporta la tecnología. Buscan soluciones que entiendan el negocio financiero, que puedan integrarse con rapidez en sus procesos y que cumplan con los estándares que exige un entorno regulado. La explicabilidad de los modelos, la calidad del dato, la trazabilidad de las decisiones y la facilidad de implantación son hoy criterios tan importantes como la propia sofisticación tecnológica.

También existe una demanda creciente de soluciones especializadas. El mercado está entendiendo que no todas las aplicaciones de IA generan el mismo valor. En ámbitos como el análisis financiero, la construcción de carteras o la personalización del asesoramiento, el conocimiento específico del negocio marca una diferencia mucho mayor que el acceso a un determinado modelo. En definitiva, las entidades ya no buscan proveedores de tecnología; buscan socios capaces de ayudarles a transformar la forma en la que toman decisiones y se relacionan con sus clientes.

Janus Henderson: Claves para entender los cambios en la metodología de las agencias de rating para los CLOs

  |   Por  |  0 Comentarios

Foto cedidaJanus Henderson

El mercado de obligaciones garantizadas por préstamos (CLOs) ha crecido sustancialmente en Europa y Estados Unidos desde la Crisis Financiera Mundial (CFM). Este crecimiento se ha visto respaldado por rendimientos atractivos en términos de riesgo-rentabilidad y un amplio espectro de instrumentos con rating que atrae a diversos tipos de inversores. El refuerzo de la suscripción de riesgos, las protecciones estructurales y la supervisión reglamentaria han estado respaldando el crecimiento del sector después de la CFM.

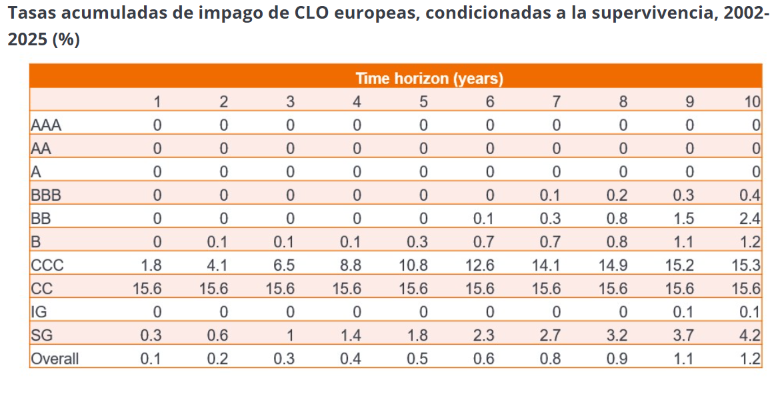
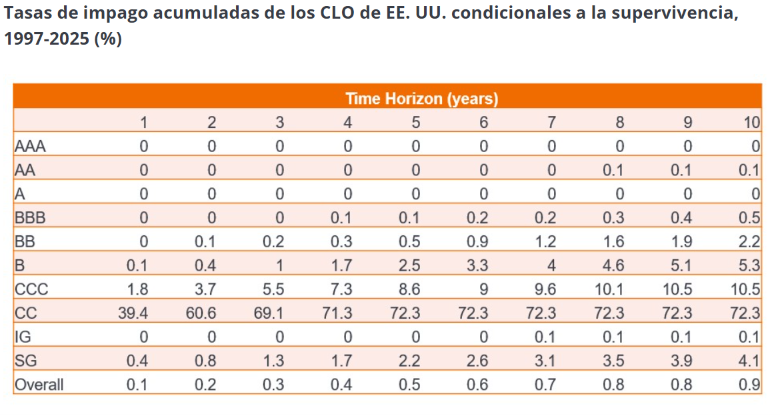
A medida que el mercado ha madurado, las agencias de rating han acumulado un conjunto de datos mucho más profundo de la experiencia en materia de impago y recuperación del que se disponía cuando se desarrollaron por primera vez muchas de sus metodologías CLO existentes. La Figura 1 muestra la experiencia real en materia de impagos de los CLO. Con este telón de fondo, tanto Moody’s como Fitch han propuesto o implementado recientemente cambios en sus metodologías de rating para los CLO que se espera que se traduzcan en mejoras de rating en los mercados estadounidense y europeo.

Fuente: S&P Global rating Credit Research & Perspectivas y CreditPro de S&P Global Market Intelligence. IG = Investment Grade. SG = Speculative Grade. Datos a finales de 2025. La rentabilidad histórica no predice las rentabilidades futuras.


Aunque algunos inversores puedan percibir inicialmente con escepticismo las mejoras de rating, creemos que estos cambios deben considerarse mayormente como una recalibración de los supuestos del rating para reflejar mejor la rentabilidad histórica observada, en lugar de una flexibilización de los estándares de suscripción.

¿Qué ha cambiado?

Según Fitch, estos han revisado sus hipótesis de recuperación para reflejar mejor las recuperaciones históricas de los préstamos subyacentes de CLO. Mayor hincapié en características como la senioridad, el instrumento colateral, la jurisdicción y la rentabilidad de recuperación histórica a la hora de estimar las recuperaciones.

En cuanto a Moody’s, incorporaron un conjunto de datos históricos de impago más amplio en su análisis y llegó a la conclusión de que las carteras de CLO reales han experimentado tasas de impago más bajas de lo que se había supuesto anteriormente. Mayor énfasis en las características de la cartera subyacente real en lugar de basarse principalmente en los límites de la cartera y las hipótesis de la documentación.

¿Qué resultado cabe esperar?

Fitch estima que entre el 5% y el 15% de los rating de sus CLOs podrían mejorarse, y que la mayoría de las mejoras serían de entre 1 y 2 escalones. Por su parte, Moody’s estima que en torno al 33% de los tramos CLO por debajo de AAA podrían recibir una mejora de la calificación de 1 a 2 escalones. Se espera que la mayor migración de rating se produzca en los tramos investment grade por debajo de AAA (AA, A y BBB), aunque los tramos AA parecen tener el mayor potencial para migrar al alza. Algunos tramos mezzanine más bajos también podrían beneficiarse en función de la transacción específica y la metodología aplicada.

Un factor técnico positivo para los CLOs

Para los inversores, las implicaciones probablemente serán predominantemente técnicas y no fundamentales. Unos rating más altos pueden favorecer unos diferenciales más estrechos, una mayor liquidez del mercado secundario y una base de inversores elegibles más amplia, especialmente cuando los mandatos de inversión, los requisitos de capital o los marcos regulatorios están vinculados a los rating crediticios. Ciertos tramos que migran a categorías de rating más altas pueden beneficiarse de una mayor demanda por parte de esos inversores con limitaciones de rating.

Cabe destacar que los cambios en la metodología están respaldados por pruebas. En general, los CLOs han mostrado mejores resultados en materia de impago y recuperación que los que reflejan muchas de las hipótesis de los modelos de rating más antiguos. Las agencias buscan, por tanto, alinear mejor los rating con la rentabilidad, en lugar de redefinir el riesgo en sí mismo.

El historial a largo plazo de la clase de activos también ofrece un contexto útil. Los rating de los CLOs han demostrado históricamente una considerable estabilidad, respaldados por protecciones estructurales, un riesgo idiosincrático limitado y una diversificación considerable. Desde la creación del mercado de CLOs a finales de los años 90, alrededor del 95% de los tramos con calificación AAA han mantenido su rating hasta el vencimiento.1

Como inversores activos, consideramos que los rating son solo un punto de referencia. El análisis fundamental de la calidad del colateral, del comportamiento del gestor del CLO, de las estructuras de las operaciones y de la construcción de la cartera siguen siendo fundamentales. Seguiremos atentos a las decisiones de rating a medida que Fitch vaya resolviendo su población en revisión y Moody’s vaya finalizando sus actualizaciones metodológicas.

A medida que surjan más decisiones de rating, el mercado debería adquirir una comprensión más clara de qué mejoras son realmente atribuibles a las metodologías revisadas y cuáles reflejan la evolución normal de la maduración, el desapalancamiento y la rentabilidad que se producen a lo largo del ciclo de vida de un CLO. En última instancia, creemos que estos avances representan un reconocimiento constructivo de la resiliencia histórica de la clase de activos.


Tribuna firmada por John Kerschner, director global de Securitised Products, el gestor de carteras Denis Struc y la analista Zhulin Chen

Columna: Invertir es fácil; ser inversionista es difícil

  |   Por  |  0 Comentarios

Foto cedida

En los diez años que terminaron en diciembre de 2024, los fondos de inversión y los ETFs en Estados Unidos rindieron 8,2 por ciento anual en promedio. El dinero de las personas que invirtieron en esos mismos fondos ganó 7,0 por ciento. No, no es un error, mismos fondos, mismos diez años, y a los dueños del dinero les tocó menos.

Morningstar, empresa de investigación y análisis financiero, mide esa diferencia cada año en un estudio que se llama ‘Mind the Gap’, y una parte importante de la explicación no está en las comisiones ni en los impuestos, está en algo más humano: en cuándo entra y cuándo sale el dinero. La gente compra después de las subidas y vende después de las caídas, y ese vaivén está en el centro de la brecha de 1,2 puntos porcentuales al año, lo que equivale a alrededor del 15 por ciento de todo lo que sus fondos generaron en la década.

Nadie les cobró esa cuota. Se la cobraron solos.

La receta cabe en un renglón

Trabajo en asesoría de inversiones, y mi labor es indicarles a los inversionistas que la receta para invertir bien es pública, gratuita y cabe en un renglón: Decide cuánto riesgo aguantas de verdad, no cuánto aguantas en un año bueno. Diversifica ampliamente. No trates de adivinar cuándo entrar y cuándo salir. Mantén los costos al mínimo… Eso es todo. Muestra de ello es John Bogle, quien dedicó cincuenta años a la mitad más famosa de esa receta, la de comprar el mercado completo a costos mínimos, y desde entonces la evidencia no ha hecho más que apilarse a su favor.

SPIVA, el marcador que S&P Dow Jones publica desde 2002, muestra que a quince años, con datos al cierre de 2025, un 89,9 por ciento de los fondos activos de empresas grandes en Estados Unidos pierde contra el S&P 500. Y que no hay una sola categoría, ni de acciones ni de bonos, donde la mayoría de los gestores profesionales le gane a su índice en ese plazo. En México el marcador dice lo mismo: en los diez años cerrados en 2024, ocho de cada diez gestores de renta variable quedaron por debajo del S&P/BMV IRT, el índice de la Bolsa Mexicana con dividendos incluidos. Sobre los costos, Morningstar encontró en 2016 algo que debería escandalizar más: la comisión de un fondo predice su rendimiento futuro mejor que el propio sistema de estrellas de Morningstar. Es decir, mientras más pagas, menos te queda.

Analizando lo que eso significa, los profesionales de tiempo completo, con analistas y doctorados, no logran ganarle al índice de manera consistente. El resultado no es deprimente, es liberador: no necesitas ganarle a nadie. Comprar el mercado entero, que hoy cuesta unos cuantos puntos base al año (un punto base es una centésima de punto porcentual), te deja por delante de la mayoría de los expertos con la sola condición de quedarte quieto.

Entonces podemos decir que invertir es fácil. Simplemente con tres decisiones, cualquier día y una casa de bolsa. Sin embargo, ahí está la trampa del renglón: invertir es fácil; ser inversionista es difícil. Invertir es un acto. Ser inversionista es una identidad que hay que sostener durante varios años de sustos, portadas catastróficas y acciones ganadoras.

Una receta que nadie se toma

En la medicina se conoce este problema desde hace décadas y le pusieron nombre: adherencia. La Organización Mundial de la Salud estima que, en enfermedades crónicas, solo la mitad de los pacientes de países desarrollados toma su tratamiento como se lo recetaron. Detente en eso un momento. El diagnóstico es correcto, la ciencia está resuelta, la farmacia está a tres cuadras y la instrucción cabe en un renglón: una pastilla diaria, y aún así la mitad no lo hace.

Y no lo hace por una razón muy concreta: la hipertensión no duele. La pastilla no produce ninguna sensación de victoria. Los días buenos parecen la prueba de que ya no hace falta, y el costo de abandonarla tarda años en presentarse. Nadie fracasa en el tratamiento por falta de información. Fracasa en los años aburridos, que son casi todos.

Trasladado a las inversiones, tu portafolio es un tratamiento crónico, no una cura. El portafolio indexado y barato tampoco duele, tampoco da noticias, tampoco te deja nada que presumir en la cena. En los años buenos se siente innecesario: todo sube, y la prudencia parece un exceso. En los malos se siente defectuoso: cayó contigo adentro, cuando se suponía que esto funcionaba. Los dos sentimientos empujan hacia lo mismo, hacia moverle, y moverle es exactamente lo que la brecha está midiendo.

Eso es lo que separa invertir de ser inversionista. No el conocimiento: la disciplina de tomarse la pastilla los diez mil días en que no pasa nada.

Y la factura por no tomársela es más grande de lo que sugiere el 1,2. Un millón de pesos que crece veinte años a 8,2 por ciento termina en unos 4,84 millones. A 7,0 por ciento, en unos 3,87. La diferencia ronda el millón de pesos: tu propio comportamiento, cobrándote más o menos lo mismo que invertiste al principio.

El otro lado de esto

No toda venta es pánico. Retirar dinero porque te retiraste, rebalancear, pagar la universidad de un hijo: nada de eso es indisciplina, y una parte de la brecha que mide Morningstar viene de flujos así de normales. Hay investigadores que, con los mismos datos, estiman que el puro mal timing explica apenas 0,10 puntos del hueco anual; el resto sería vida cotidiana entrando y saliendo del portafolio. Si tienen razón, la factura del millón de pesos mezcla pánico con quincenas y retiros, y te lo debo decir completo.

También concedo esto: aguantar no es un trámite de fuerza de voluntad. Ver caer tu patrimonio un 30 por ciento mientras los titulares anuncian el fin del sistema es genuinamente difícil, y quien te diga que en marzo de 2020 no sintió nada te está mintiendo. Yo lo sentí, y me dedico a esto.

Pero fíjate qué queda en pie después de conceder todo eso. SPIVA no depende de esa explicación: incluso los gestores profesionales, con equipos, información y recursos dedicados de tiempo completo a intentar ganarle al mercado, en su mayoría tampoco lo consiguen. Y la dirección de la brecha nunca cambia de signo: el dinero persigue rendimientos pasados, entra tarde y sale tarde, década tras década, en fondos caros y en fondos baratos. El error tiene un patrón. Y el patrón eres tú.

Esto no es un pronóstico

Nada de lo anterior predice qué hará la bolsa el año que viene. No es una apuesta a que el S&P suba, ni a que las tasas bajen, ni a que México se ponga de moda. Si alguien te vende disciplina como método para adivinar el futuro, te está vendiendo lo de siempre con empaque humilde. La tesis es más modesta y más incómoda: nadie sabe qué hará el mercado, la evidencia dice que tú tampoco, y actuar como si supieras es el hábito que cuesta 1,2 puntos al año.

Por eso la pregunta útil no es qué va a hacer la bolsa, ni cuál es el portafolio perfecto: un portafolio perfecto que abandonas a la mitad rinde menos que uno decente que sí sostienes. La pregunta útil es qué vas a hacer tú la próxima vez que el mercado caiga 30 por ciento, y conviene decidirlo hoy, por escrito, mientras nada duele. Puede ser un portafolio más conservador que te deje dormir, una regla de rebalanceo automática, o bien, puede ser una cita anual con tus inversiones y ninguna en medio.

Cualquiera de esas decisiones se toma hoy con calma, desde una posición de fuerza, y te pertenece por completo. La receta ya la tienes; falta el paciente.