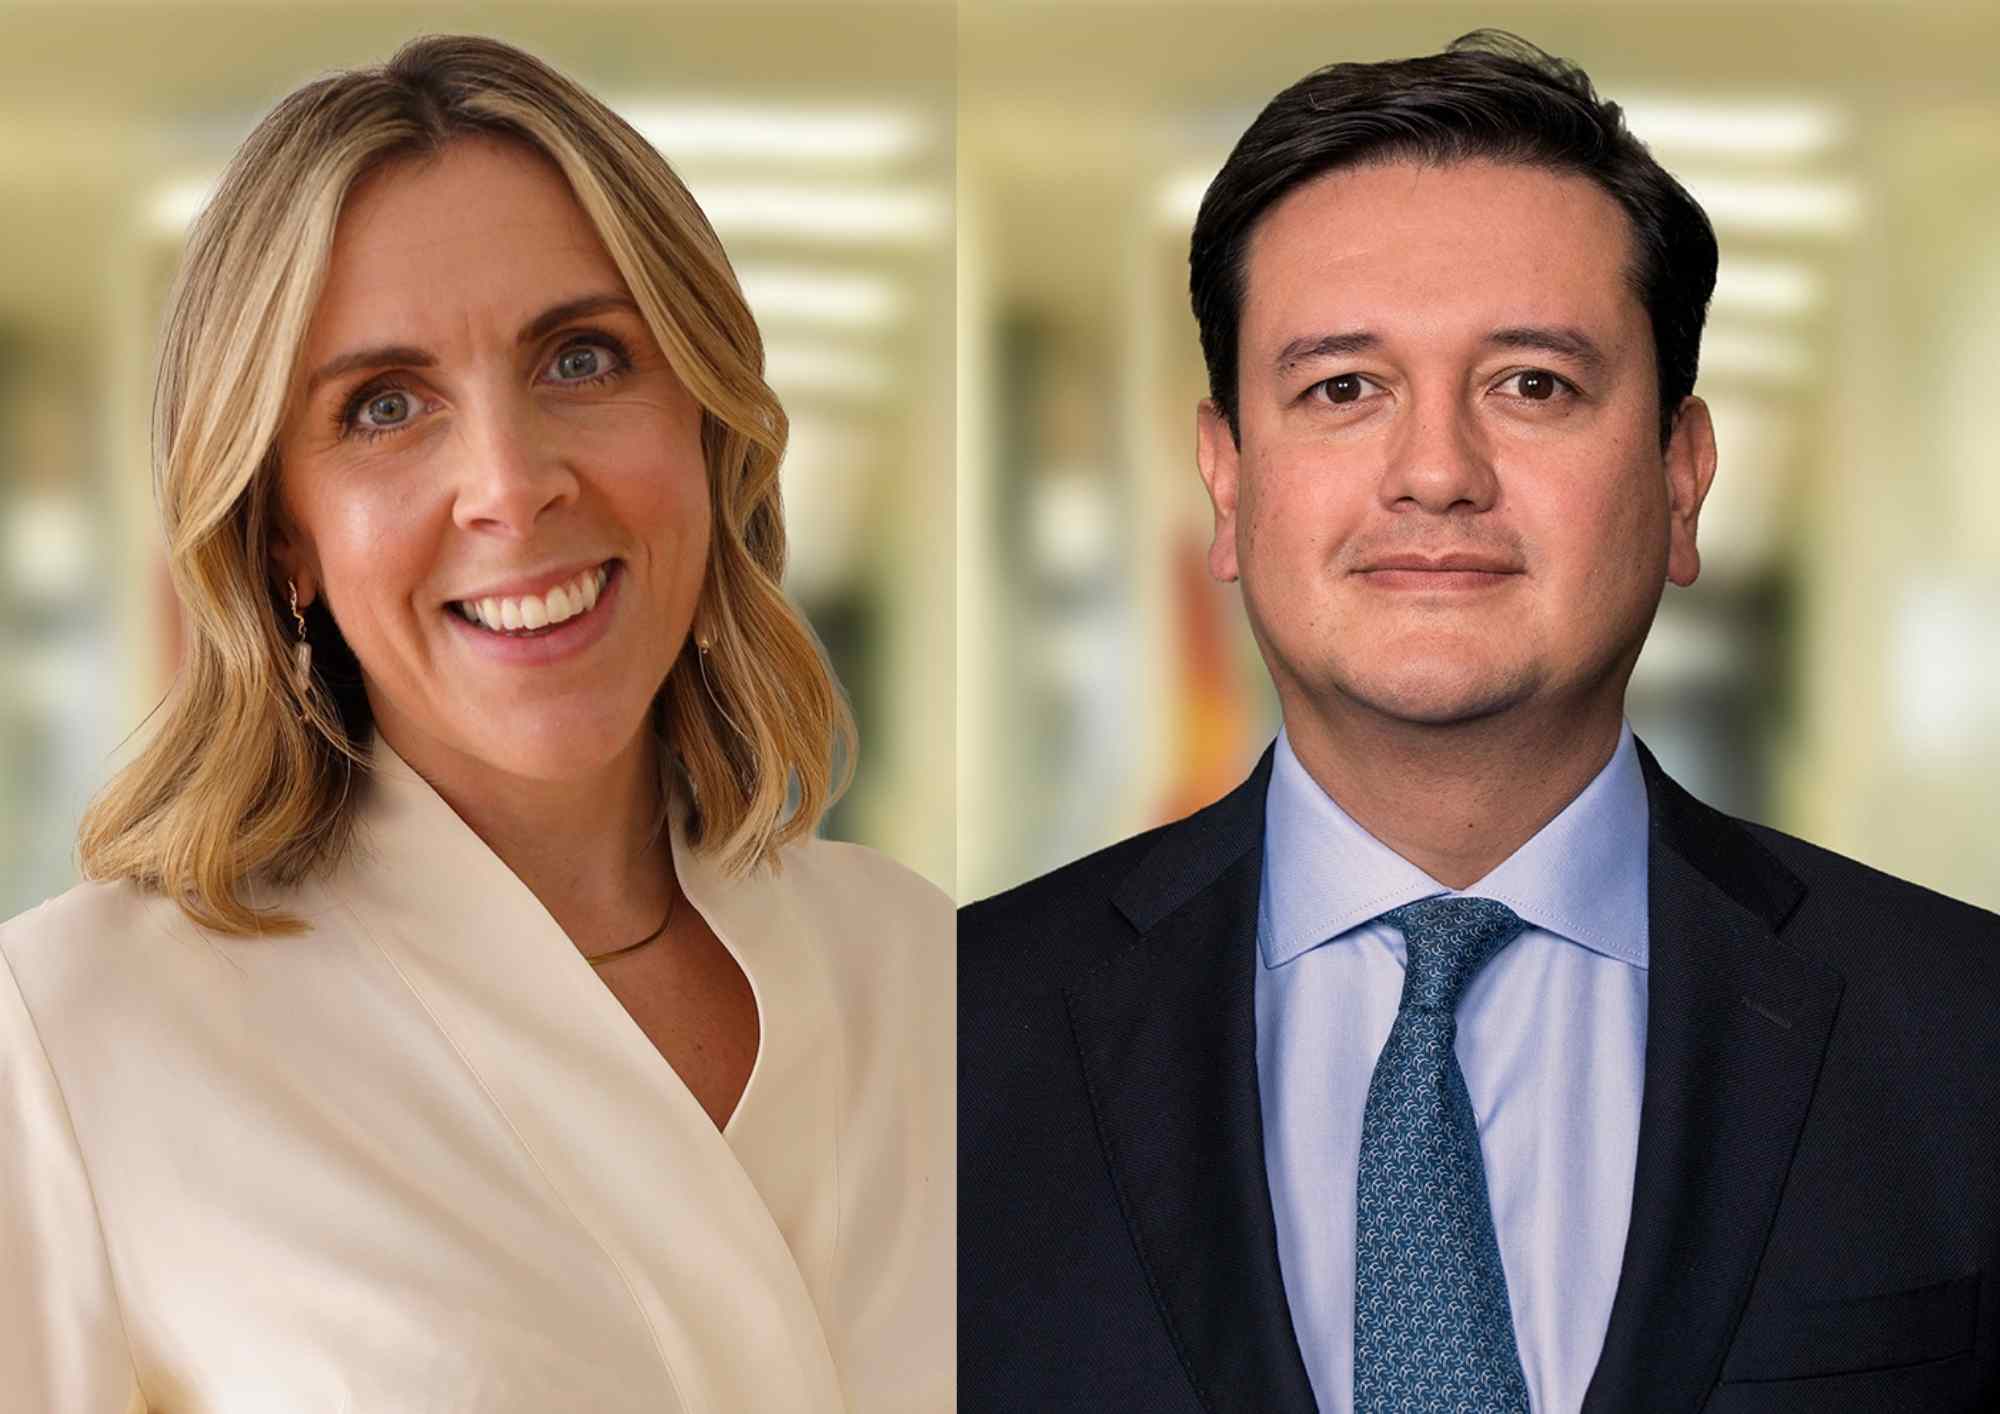
Jupiter AM nombra a William López y Selina Tyler codirectores del Grupo de Clientes

  |   Por  |  0 Comentarios

Foto cedida

Jupiter Asset Management ha anunciado el nombramiento de William Lopez y Selina Tyler como codirectores de su Grupo de Clientes (Client Group), con efecto a partir del 1 de enero de 2027. Según explica la gestora, Selina se incorporó a Jupiter en la primavera de 2025 como directora para el Reino Unido y, desde entonces, ha reestructurado y revitalizado el equipo británico, al tiempo que ha fortalecido y desarrollado diversas relaciones estratégicas con clientes. Selina continuará liderando el mercado del Reino Unido —el mayor negocio de Jupiter— y asumirá también la dirección de los equipos de Experiencia del Cliente e Inteligencia de Mercado. 

Por su parte, William se unió a Jupiter en 2018, asumiendo inicialmente la responsabilidad del negocio en Latinoamérica y posteriormente en Iberia, antes de hacerse cargo también de la supervisión de los mercados europeos en general el año pasado. Ambos han tenido un impacto significativo en la presencia de Jupiter en el mercado y en el impulso del cambio de tendencia que se evidencia hoy en día. Ade,ças. William se centrará en los negocios de mayor crecimiento fuera del Reino Unido (Europa, Asia y América) y dirigirá además los equipos Institucional y de Soluciones para Clientes de Jupiter.

Además de estos dos cambios, Jupiter anuncia también que Maximilian Guenzl pasará a ocupar el nuevo cargo de director de Estrategia (Chief Strategy Officer). Max ha completado tres exitosos años al frente del Grupo de Clientes, transformando la forma en que Jupiter interactúa con ellos y propiciando el impulso positivo que vive actualmente toda la firma. Según indica la firma, en este nuevo puesto, Guenzl aprovechará su profundo conocimiento de los clientes de Jupiter y de la evolución de sus necesidades para garantizar que el Grupo esté estratégicamente posicionado para ofrecer su experiencia en gestión activa a una base de clientes más amplia. Además, contribuirá a definir e impulsar la agenda estratégica del Grupo, identificando oportunidades de crecimiento orgánico e inorgánico en un entorno en rápida transformación.

A raíz de estos cambios, Matthew Beesley, CEO de Jupiter AM, ha comentado: “Estoy encantado de que Selina y William se conviertan en codirectores del Grupo de Clientes de Jupiter. Ambos han marcado una verdadera diferencia en la firma desde su incorporación, y su experiencia y conocimientos complementarios los sitúan en una posición idónea para seguir consolidando nuestro impulso positivo. Durante sus tres años al frente del Grupo de Clientes, Max ha sido fundamental para construir este impulso. Bajo su liderazgo se ha producido un cambio transformador en la manera en que nos relacionamos con nuestros clientes, profundizando los vínculos y ampliando el alcance de nuestra experiencia en inversión activa. En esta nueva etapa, su conocimiento sobre las necesidades en rápida evolución de nuestros clientes será decisivo para garantizar que estemos en la mejor posición para aprovechar las oportunidades que se nos presenten.

Tras la operación de CCLA

Asimismo, Jupiter comunica que, tras liderar la operación de CCLA y desempeñar un papel fundamental en el impulso de su integración, Peter Hugh Smith, consejero delegado de CCLA, y Elizabeth Sheldon, directora de operaciones de CCLA, dejarán sus respectivos cargos. Peter y Liz se unieron a CCLA en 2019 y 2011, respectivamente, y han supervisado una etapa de sólido crecimiento, remodelando el modelo operativo de la entidad durante un periodo de profundos cambios en el sector. 

En consecuencia, Andrew Robinson MBE será nombrado presidente ejecutivo de CCLA. Desde su incorporación en 2006, Andrew ha sido el motor que ha permitido la consolidación de CCLA en los sectores británico sin ánimo de lucro y de administraciones locales. En su nuevo cargo, desempeñará un papel clave como la cara visible de CCLA.

“Andrew ha sido el visionario y artífice del extraordinario crecimiento de CCLA desde su llegada en 2006. Gracias a su labor, CCLA es reconocida hoy como una de las gestoras de activos líderes en los sectores sin ánimo de lucro y de administraciones locales del Reino Unido. Tanto Peter como Liz han sido piezas clave del éxito de CCLA en los últimos años y han desempeñado un papel esencial en el proceso de compraventa e integración. Personalmente, tengo una deuda de gratitud con ellos por su compromiso y apoyo durante los últimos 18 meses”, ha añadido Beesley.
CMS People da a conocer a los 30 profesionales de los TOP30 Finance Leaders 2026

  |   Por  |  0 Comentarios

Foto cedida

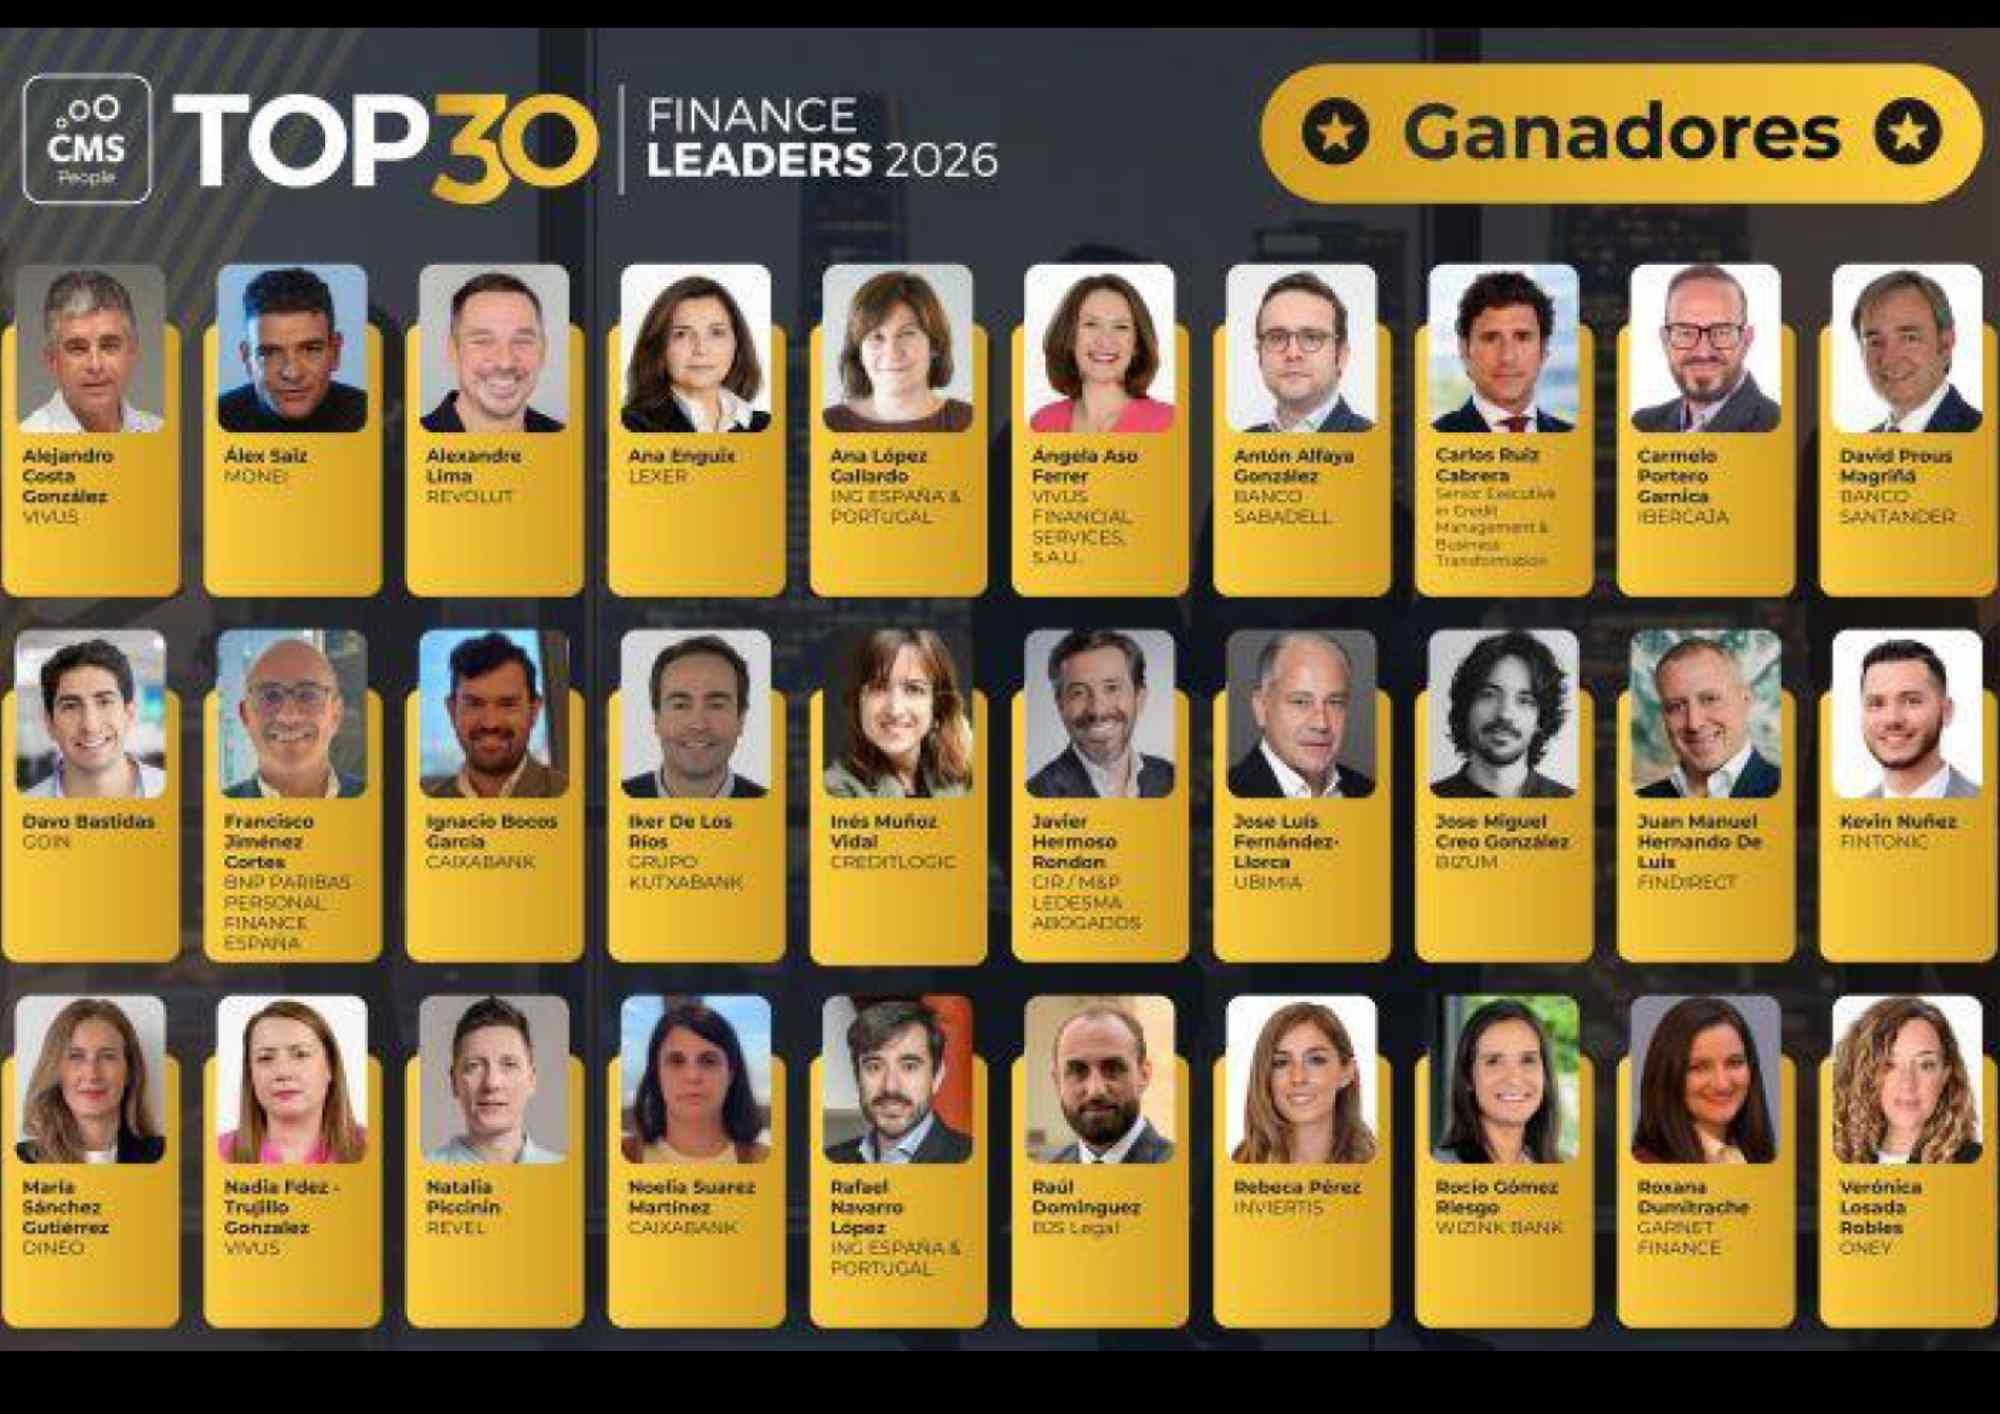
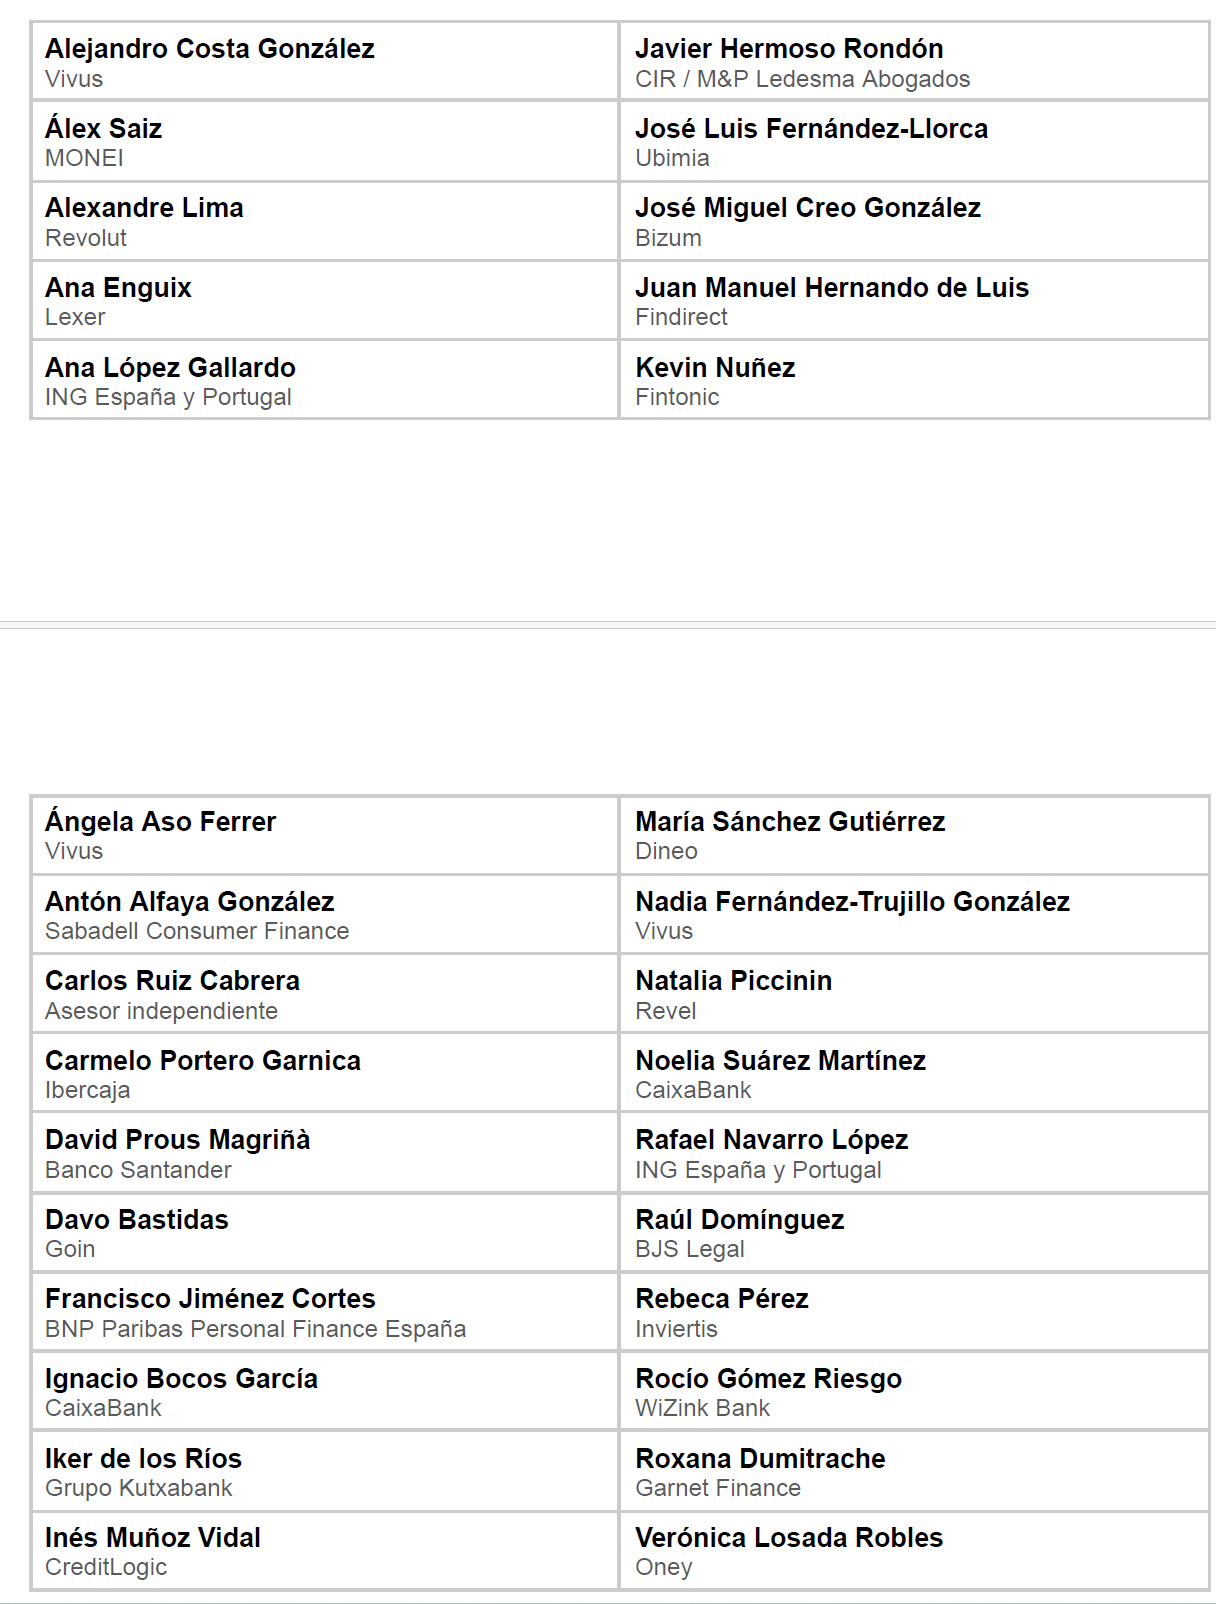
CMS People ha dado a conocer a los 30 profesionales que forman la lista TOP30 Finance Leaders 2026, la iniciativa con la que reconoce cada año a perfiles del ecosistema financiero y de riesgos en España. La segunda edición distingue a los cinco candidatos más votados en cada una de sus seis categorías. Los 30 profesionales recibirán su reconocimiento durante Credit & Finance Innovation 2026, que se celebrará el 19 de noviembre en LOOM AZCA Events, en Madrid.

Según explica la organización, el proceso se desarrolló en dos fases: entre el 1 de julio y el 30 de septiembre, y los profesionales del sector propusieron candidaturas en seis categorías – Innovación financiera, Crédito al consumo, Riesgo e inteligencia crediticia, Pagos y experiencia financiera, Estrategas del recobro y Recuperación de crédito-. Los más de 60 candidatos nominados, pasaron a la votación abierta a toda la comunidad, del 28 de octubre al 5 de noviembre, que reunió cerca de 12.000 votos. Los cinco profesionales más votados de cada categoría forman la lista TOP30 Finance Leaders 2026.

“El TOP30 se apoya en la participación del propio sector, que propone las candidaturas y elige con su voto a los reconocidos. Detrás de cada cambio en la industria financiera hay profesionales que aportan visión, forman equipos y asumen responsabilidades. Queremos dar visibilidad a esa contribución y compartir referentes en la innovación, el crédito, el riesgo, los pagos y la recuperación. Enhorabuena a los 30 profesionales reconocidos y gracias a todos los que han participado con su voto”, apunta Sebastián Duh, Managing Director Europe de CMS People Europe.

Pictet AM lanza un fondo de renta variable centrado en dividendos

  |   Por  |  0 Comentarios

Foto cedidaJames Wigley, gestor senior del fondo.

Pictet Asset Management ha ampliado su oferta de renta variable especializada con un nuevo fondo, Pictet-Global Real Assets Dividend, domiciliado en Luxemburgo, bajo normativa UCITS, de valoración y liquidez diaria, registrado en España y traspasable sin peaje fiscal. Según explica la gestora, se trata de una estrategia global diseñada para ofrecer a los inversores una fuente de ingresos por dividendos resistente a la inflación, con crecimiento del capital a largo plazo.

Desde la gestora destacan que la estrategia prioriza el estudio de cada empresa individual, para una cartera de entre 40 y 60 cotizadas globales que poseen u operan activos reales físicos, de una variedad de sectores, de servicios públicos e infraestructuras de energía o transporte a inmobiliario, materiales y otras actividades intensivas en activos. Según su visión, estas empresas, respaldadas por activos reales, presentan mayores barreras de entrada y además son menos vulnerables a la disrupción de la inteligencia artificial (IA).

El nuevo fondo está gestionado por los gestores senior James Wigley, Bruno Lippens y Josephine Moore y la gestora Lucia Macaccaro. El equipo de inversión cuenta con una experiencia media en el sector de 18 años e historial de éxito gestionando estrategias de infraestructuras centradas en dividendos. Pictet gestiona hace más de 20 años una estrategia similar para inversores japoneses, actualmente con activos bajo gestión de 8.500 millones de dólares.

“Los beneficios y dividendos distribuidos por empresas que poseen activos físicos de alta calidad suelen estar vinculados a la inflación y crecen en línea con ésta. Al centrarse en empresas con activos reales irreemplazables, como energía, gasoductos o autovías de peaje, Pictet-Global Real Assets Dividend proporciona a los inversores beneficios defensivos y una fuente diversificada de rentabilidad”, comenta James Wigley, gestor del fondo.

La EBA publica una ficha informativa para identificar productos y servicios bancarios y de pago comercializados como marca blanca

  |   Por  |  0 Comentarios

Canva

La Autoridad Bancaria Europea (EBA) ha publicado una ficha informativa orientada a clarificar el funcionamiento de los productos bancarios y de pago bajo la modalidad de marca blanca (white labelling), una iniciativa ligada a su mandato de transparencia y educación financiera que da continuidad al análisis de riesgos y oportunidades divulgado en 2025.  Según explican desde finReg360, la ficha encaja en el mandato de la EBA de promover la transparencia y la educación financieras, recogido en el reglamento fundacional,1 y complementa el informe sobre marca blanca que publicó en 2025, en el que identificó oportunidades y riesgos para los consumidores.

“Este modelo opera cuando una compañía ofrece un servicio con su propio nombre comercial aunque la operativa la ejecute una entidad externa, una práctica habitual en tarjetas distribuidas por supermercados o en opciones de aplazamiento integradas en pasarelas de compra online. Para no caer en confusiones, el usuario debe distinguir quién aporta únicamente la imagen comercial y con qué empresa concreta suscribe el contrato legal, debiendo constar siempre en los términos la licencia oficial de la entidad proveedora”, indican los expertos de la firma.

Y matizan que pese a que estas fórmulas amplían las alternativas de consumo, conllevan incertidumbre a la hora de determinar a qué empresa reclamar frente a un fallo del servicio, qué compañías acceden y gestionan los datos personales, o cómo detectar posibles fraudes por suplantación de identidad.

Por este motivo, el organismo insta a comprobar minuciosamente antes de contratar con quién se establece la contraparte legal —guiándose por menciones como «servicio prestado por» o «emitido por»—, así como a entender si la operativa integra productos complejos como créditos añadidos. Del mismo modo, es fundamental examinar la duración contractual, el coste global con sus comisiones e intereses, los procedimientos y contactos específicos para gestionar reclamaciones o bajas, el destino de la información privada compartida y desconfiar de ofertas desproporcionadas o con urgencia injustificada.

Small caps, salud y CLO: los gestores de Janus Henderson ven oportunidades en segmentos olvidados con tipos más altos

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Janus Henderson celebró por primera vez en Roma su Investment Summit, la cita anual con inversores y clientes. En un panel con periodistas, John Kerschner (Global Head of Securitised Products), Dan Siluk (Head of Global Short Duration & Liquidity Group), Andy Acker (Portfolio Manager, Healthcare & Biotechnology) y Nick Sheridan (Portfolio Manager, Global Smaller Companies y European Equities) analizaron las oportunidades del mercado.

Sheridan explicó que las small caps se endeudan a plazos más cortos que las grandes compañías, por lo que los movimientos de tipos afectan más a su rentabilidad. Aun así, recordó que muchas empresas salieron de la pandemia con una posición de deuda relativamente sólida, mientras que los gobiernos incrementaron de forma sustancial sus pasivos.

Sostuvo que las small caps globales cotizan con un descuento relevante frente a las grandes compañías y que el consenso anticipa un mayor crecimiento de beneficios en los próximos dos años. También señaló que ofrecían una rentabilidad por dividendo superior a la de las grandes empresas. El riesgo, dijo, es la deuda de los gobiernos y la vinculada a la IA: parte de su universo abastece a quienes construyen centros de datos y aún no se sabe cuán volátil será esa demanda. “Por ahora, realmente no lo sabemos”, admitió.

Ante una consulta, Sheridan explicó que el fondo toma como referencia el índice MSCI World Small Cap y que su universo de inversión abarca compañías con capitalizaciones de mercado de entre USD 100 millones y USD 24.000 millones. Planteó que, si la IA sustituye capital humano, las small caps, que emplean más personas, podrían mejorar sus márgenes, sobre todo en Europa, aunque algunas, como las de materias primas, difícilmente retendrían esa mejora.

Salud: patentes, fusiones y precios

Acker describió una relación casi inversa entre la IA y la salud y la biotecnología, y atribuyó parte de la falta de interés por el sector al entusiasmo por la IA. Señaló que el sector está “bifurcado”: el ejecutivo describió el actual ciclo de vencimientos de patentes como el mayor que ha visto y estimó que cerca de USD 200.000 millones de ingresos quedarían expuestos a la competencia de genéricos o biosimilares. Las proyecciones del sector varían según el horizonte de análisis.

A su vez, afirmó que cerca del 65 % de los productos innovadores que llegan al mercado proceden de compañías biotecnológicas pequeñas y medianas, que son en las que se concentra su equipo. Planteó que las fusiones y adquisiciones van camino de unos 300.000 millones de dólares este año, en su mayoría de grandes compañías que compran pequeñas. Y remarcó que el gasto en salud equivale a cerca del 17 %-18 % del producto interno bruto de Estados Unidos, mientras que el sector representaba menos del 10 % de la capitalización del S&P 500 en el período analizado.

Sobre los temores de hace un año y medio —precios de medicamentos, aranceles y cambios en la FDA—, Acker sostuvo que las aprobaciones se mantuvieron en niveles elevados. La FDA registró 46 medicamentos novedosos aprobados por su centro de fármacos en 2025.

Un nuevo régimen de tipos y el papel de los CLO

Kerschner recordó que a comienzos de año se esperaban recortes de los bancos centrales, pero que a fines de septiembre varios ya subieron tipos y el mercado descuenta más alzas. En el panel hubo consenso en que se ha entrado en un nuevo régimen de tasas, con inflación más persistente. Siluk coincidió en que tipos e inflación estructuralmente más altos traen mayor volatilidad.

Para Kerschner, una respuesta son los productos titulizados, el segmento “más desatendido en relación con su tamaño”, y en particular los CLO: combinan alta calidad crediticia, un rendimiento superior al del crédito corporativo y cupón flotante, de modo que el ingreso sube cuando suben los tipos. Recordó que en 2022 tuvieron retorno positivo. Dijo que la recomendación a los inversores es no intentar anticipar el mercado y que añadir un pequeño porcentaje a la cartera mejora el retorno ajustado por riesgo.

Bessent y el yen

En otro pasaje, Siluk consideró que las intervenciones de Scott Bessent fueron “algo inoportunas”, porque no había dislocación de mercado: el avance del rendimiento del bono a diez años, de los 4 % bajos hacia el 5 %, fue “bastante ordenado”. Sobre el yen, Siluk aludió a la coordinación entre el Tesoro de Estados Unidos y el Ministerio de Finanzas de Japón para respaldar la moneda japonesa. El razonamiento era que un yen más fuerte reduciría la necesidad de que Tokio vendiera bonos del Tesoro estadounidense para financiar intervenciones cambiarias.

Consultado sobre el impacto de la crisis del crédito privado, Kerschner distinguió a las business development companies (BDC), con cerca de un 25% de exposición a software, de los CLO de préstamos sindicados en los que invierte la firma, que tienen un límite del 15% por industria. En EE UU, la exposición a software y tecnología ronda el 13%; en Europa, el 9%. Si se excluyen los préstamos en niveles de estrés y los que vencen en 2028, dijo, el porcentaje cae a cerca del 1% del mercado. Afirmó que ningún CLO triple A ha incurrido en impago y que, desde la crisis financiera global, ninguno con grado de inversión lo ha hecho.

Kerschner, por último, explicó que, antes del lanzamiento del primer ETF de CLO de la firma, en octubre de 2020, invertir en este activo exigía un equipo de analistas y una cartera de entre 100 y 200 millones de dólares. Afirmó que el mercado global contaba con 55 ETF de CLO y cerca de USD 55.000 millones en activos bajo gestión hasta el momento; y que el ETF estadounidense AAA CLO de Janus Henderson gestionaba más de USD 30.000 millones al cierre de agosto de 2026, según datos de Vanguard.  En el panel se remarcó que el mercado era exclusivamente institucional, con un mínimo de unos 250.000 dólares por CLO, y que la firma “democratizó” la clase de activos.

Inflación, flujos y márgenes empresariales: los focos a vigilar, según BNP Paribas AM

  |   Por  |  0 Comentarios

Foto cedidaAlessandro Tentori, estratega de mercado de BNP Paribas Asset Management.

En una nueva edición de The Market Edit – Más allá del consenso, Alessandro Tentori, estratega de mercado de BNP Paribas Asset Management, analizó los titulares de actualidad y puso a prueba algunas de las suposiciones que predominan en los mercados. En una conversación con Pedro Santuy, director de Ventas de ETF e Indexados, Tenttori aprecia “bastante movimiento en el mercado a corto plazo”, en un entorno de mercado dominado por las elecciones de mitad de mandato en Estados Unidos. Eso sí, el experto duda en calibrar si es suficiente para cuestionar su escenario de rentabilidad total a largo plazo para las clases de activos.

En este contexto, cree interesante observar el cambio en la correlación, es decir, que el mercado se estaba acostumbrando a una correlación positiva entre acciones y bonos en general, mientras que en los últimos 30 días, “volvimos a observar una correlación negativa”. Una situación que “probablemente ayude a los gestores de carteras relativamente equilibradas a gestionar su riesgo y sus decisiones de asignación de activos”.

También resaltó las caídas en las materias primas, mientras que el dólar se encuentra en positivo en comparación con el año pasado. En este escenario, matiza que si bien los mayores rendimientos han vuelto a hacer que la renta fija sea más atractiva, “un mayor rendimiento no implica necesariamente una mejor oportunidad”.

Por lo tanto, hay áreas en las que hay recompensa por asumir riesgos pero en otras, hay que mantener la cautela. En el primer caso, Tentori cree que una suposición que los inversores deben cuestionar es la inflación a largo plazo. El experto explica que, al formular decisiones de asignación de activos a largo plazo, “debemos incluir las expectativas de inflación”. Así, “debe revisarse constantemente para asegurarnos de no asignar demasiado riesgo a clases de activos sensibles a la inflación y a posibles sorpresas inflacionarias”.

Más allá de la renta fija, a la hora de equilibrar la cartera entre efectivo, bonos y renta variable, Tentori considera que el supuesto sobre la inflación es “crucial”, así como el de la correlación, “simplemente porque hemos vivido durante 20 años en un entorno de correlación negativa y ahora esta correlación entre acciones y bonos se está cuestionando”. En definitiva, afirma “con certeza” que “nos encontramos en un entorno de correlación positiva entre acciones y bonos”.

Respecto a las clases de activos libres de riesgo, mencionó que los bonos gubernamentales suelen dar esa percepción desde un punto de vista histórico, pero en la actualidad, Tentori encuentra matices debido a los crecientes déficits públicos. Un escenario que obliga a observar detenidamente algunas señales clave de los mercados.

El experto apuntó, en este sentido, que sigue viendo flujos de capital “muy fuertes” en los mercados corporativos y en los de renta variable, lo que encajaría con la situación fundamental, “caracterizada por la solidez de los balances corporativos”. De hecho, no observa una desaceleración en el crecimiento de las ganancias; al contrario, apuntó que la campaña de resultados en Estados Unidos “hasta ahora, va bien. De hecho, es muy sólida”. Por lo tanto, asegura que el flujo de capitales y el cambio en los fundamentos “siguen dando luz verde para la asignación de activos hacia algunos componentes de riesgo”.

Pero también quiso poner el foco en los bonos corporativos. Sobre todo, los high yield, que presentan “perfiles de rentabilidad/riesgo bastante interesantes, con un perfil de volatilidad más comprimido que los bonos gubernamentales y mayores rendimientos”. En definitiva, desde la perspectiva de rentabilidad/riesgo, “ya se trata de la mejor clase de activos”, teniendo en cuenta, además, que “el análisis del escenario de rentabilidad total, los rendimientos siguen subiendo o los diferenciales se amplían incluso en un escenario negativo, por lo que es posible contar con cierto margen de seguridad”. Una situación que, por el contrario, “no ocurre en el mercado de bonos gubernamentales, donde basta con que los rendimientos aumenten unos pocos puntos básicos para generar pérdidas”.

Tentori, asimismo, hizo referencia a tres señales a vigilar. La primera, la capacidad de las empresas para generar ganancias y para mantener un margen de beneficio “en un mundo de inflación cada vez mayor”. Todo un reto, según el experto, ya que si la inflación sube en exceso, las empresas no podrán trasladar la totalidad del aumento a los consumidores y, por lo tanto, se verán obligadas a reducir sus márgenes de beneficio. “Pero este no es el caso ahora mismo”.

En segundo lugar citó, de nuevo, a los flujos diarios, semanales y mensuales. De momento, el experto ve que siguen siendo bastante sólidos y no percibe ninguna rotación en los grandes temas que mueven el mercado. Pero el protagonismo de la inteligencia artificial, en el ámbito de ganancias de productividad y la consiguiente prosperidad económica, le hacen pensar que sigue siendo un tema importante y no espera que cambie. Eso sí, no descarta que, si se llega a cuestionar esa visión, sería “un punto de inflexión para el apetito de riesgo generalizado que expresamos en nuestras carteras”.

Respecto a la actualidad, Tentori respondió dudas sobre la situación de la deuda francesa. Admite que el país afronta desafíos simplemente porque su trayectoria fiscal podría estar empeorando en comparación con otros emisores. Eso sí, no cree que estemos ante un debate sistémico, por lo que no prevé un empeoramiento de la situación. Eso sí, ve que el margen de actuación es reducido, por la imposibilidad de un aumento significativo de los impuestos ni un recorte agresivo de los gastos. En definitiva, “en cuanto Francia se mueva, se observará un movimiento en los índices high yield, en los índices investment grade corporativo, y así sucesivamente”. Considera que volver a una prima de riesgo de 60 puntos básicos “va a ser un reto”, pero también que el rango de 160-180 fue “un poco excesivo y probablemente no durará mucho tiempo”.

Respecto a las valoraciones de los mercados de valores, admitió que existe “mucho debate” en este terreno. En sectores como el de tecnologías de la información (IT), que abarca desde tecnología de infraestructura hasta servicios de comunicación, el experto ve que las valoraciones están baratas, “sobre todo si se tienen en cuenta sectores de crecimiento lento, como los de productos básicos, algunos farmacéuticos, algunos de materiales o industriales”. 

Asimismo, explicó que, en economía, hay varios motivos por los cuales un precio puede estar alejado de sus fundamentales y citó como ejemplos lo ocurrido en el año 2000, cuando el mercado valoraba las ganancias sin tener en cuenta el flujo de ingresos ni los fundamentos subyacentes. O la “teoría del hombre lleno”, en la que el inversor espera que alguien le compre sus acciones a un precio superior “sin saber a qué se dedica la empresa, qué valor tiene la acción ni cuál será su futuro”. Con todo, no cree que este sea el caso ahora mismo, ya que las grandes tecnológicas e hiperescaladores “son negocios maduros, sabemos exactamente lo que hacen, cuánto gastan, cuánto efectivo obtienen, quién compra el producto, etc. Por lo tanto, no consideraría un error fundamental fijar el precio de esas empresas como lo hacen ahora”, apunta.

Fidelity International: “Un ETF no es solo un vehículo o formato de inversión, sino casi una filosofía”

  |   Por  |  0 Comentarios

Foto cedidaStefan Kuhn, responsable de Distribución de ETFS para EMEA en Fidelity International.

Los ETFs están experimentando un fuerte crecimiento y la tendencia va a continuar. Según la última encuesta de Fidelity International, los inversores profesionales europeos se preparan para
aumentar sus asignaciones a fondos cotizados activos. En concreto, las asignaciones medias a ETFs activos está previsto que aumenten desde el 10,2% actual de las carteras hasta el 14,6% durante los próximos 18 meses. En este contexto, Stefan Kuhn, responsable de Distribución de ETFS para EMEA en Fidelity International, desgrana a Funds Society las tendencias y los desafíos que presentan estos vehículos. Entre ellas, una creciente inclinación hacia soluciones con una mayor orientación a índices o la longevidad y la planificación de la jubilación.

Los ETFs han experimentado un auténtico auge en Europa en los últimos años. ¿Qué factores contribuirán a mantener esta tendencia en el futuro próximo?

Cada vez más ahorradores están dando el paso de convertirse en inversores. Cuestiones como la longevidad y la planificación de la jubilación ocupan hoy un lugar central en las conversaciones con los clientes finales y los ETFs se han consolidado como una de las opciones preferidas para quienes comienzan a invertir. Al mismo tiempo, se observa una creciente inclinación hacia soluciones con una mayor orientación a índices para determinadas partes de las carteras. Sigue habiendo un amplio espacio para los fondos de gestión activa, pero la combinación de estrategias activas de alta convicción con soluciones más indexadas está ganando cada vez más protagonismo.

En términos generales, ¿qué tendencias está observando en la industria europea de ETFs?

Sin duda, estamos viendo una clara tendencia hacia las soluciones de ETFs activos. Está por ver si la demanda se concentrará principalmente en estrategias con una mayor orientación a índices o si acabará desplazándose hacia fondos verdaderamente activos, pero en formato ETF. En mi opinión, la primera opción tiene más sentido, ya que un ETF no es solo un vehículo o formato de inversión, sino casi una filosofía. Soluciones eficientes en costes, con orientación a índices y gestionadas de forma sistemática, empaquetadas en un ETF, parecen ser precisamente lo que demanda el mercado.

¿Qué países europeos están registrando el mayor crecimiento en ETFs?

Los principales mercados de ETFs en Europa son el Reino Unido, Alemania, Italia y Suiza. Aunque Francia y los países nórdicos también están ganando terreno con rapidez. En España, el régimen de traspasos supone cierto obstáculo, ya que el tratamiento fiscal de los fondos de inversión tradicionales no cotizados, incluidos los fondos indexados, es más favorable que el de los ETFs. Si esta situación cambiara, existe una demanda latente muy significativa que podría impulsar el crecimiento del mercado español.

¿Qué lecciones puede aprender Europa de Estados Unidos para seguir impulsando el crecimiento de los ETFs?

Una de las principales lecciones es la naturalidad con la que se aborda el debate sobre la jubilación y el posible déficit de ahorro para la misma. En Estados Unidos, las personas hablan con mucha más apertura sobre cómo invierten para su retiro que en Europa. Aunque los europeos son conscientes de que probablemente necesitarán ahorrar más para complementar su jubilación, estas conversaciones no están tan extendidas como al otro lado del Atlántico. También conviene señalar que los ETFs disfrutan en Estados Unidos de una ventaja fiscal significativa frente a los fondos de inversión tradicionales, algo que no ocurre en Europa. Aun así, el atractivo de las soluciones más orientadas a índices dentro del formato ETF es una realidad en todo el continente.

¿Qué aconsejaría a un inversor que aún no tiene ETFs en cartera, pero que está considerando incorporarlos a corto o medio plazo?

A corto plazo, una exposición amplia a la renta variable global probablemente sea el primer paso más lógico. Esa exposición puede obtenerse tanto a través de un ETF activo como de uno pasivo. Mantener una inversión en renta variable sigue siendo, a largo plazo, una de las mejores formas de preservar el poder adquisitivo frente a la inflación. Con una perspectiva más de medio plazo, los ETFs activos resultan especialmente atractivos. No se trata únicamente de replicar el mercado, sino de beneficiarse de la aportación de un gestor activo que busque generar valor adicional respecto al índice.

¿Qué estrategias de ETFs ofrecen actualmente las mejores oportunidades?

Para el inversor particular, las mayores oportunidades siguen estando en las exposiciones a Estados Unidos y a la renta variable global. En el caso de los inversores profesionales, las oportunidades suelen encontrarse en estrategias más especializadas o de nicho. En mi opinión, los inversores finales no deberían complicar en exceso la construcción de sus carteras. Si gestionan sus inversiones por cuenta propia, lo más importante es estar invertidos en el mercado. Para quienes cuentan o están dispuestos a tener asesoramiento, la construcción de la cartera adquiere aún más relevancia pues los inversores profesionales disponen de un abanico mucho más amplio de herramientas y estrategias.

También merece atención el crecimiento de los ETFs orientados a resultados concretos, ya sea la generación de rentas o las estrategias con mecanismos de protección parcial del riesgo.

¿Hace el auge de los ETFs activos que los fondos indexados resulten menos atractivos?

En España, me temo que el factor determinante sigue siendo más la fiscalidad que la rentabilidad en sí misma. Más allá de la desventaja fiscal que actualmente tienen los ETFs en el mercado español, considero que los ETFs activos son considerablemente más atractivos que los pasivos.

¿Cuáles son los objetivos de Fidelity International en el negocio de ETFs, por ejemplo en términos de captaciones, activos bajo gestión o entrada en nuevos mercados?

Como ha señalado nuestra responsable para EMEA, Samantha Ricciardi, nuestro objetivo es más que triplicar los activos bajo gestión actuales hasta alcanzar los 60.000 millones de euros en los próximos años. Además, aspiramos a mantenernos entre los tres mayores proveedores de ETFs activos tanto en Europa como a nivel global.

Cuando el largo plazo es más largo de lo que pensamos

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Vivir más años es una de las grandes conquistas de nuestra sociedad. Pero también significa que nuestros ahorros deben acompañarnos durante más tiempo. Entender cómo influye la longevidad en nuestras decisiones financieras es fundamental para aprovechar mejor las oportunidades que ofrece una vida más larga.

Hace un siglo, cumplir 65 años era casi un privilegio. Hoy la jubilación que puede durar dos décadas o más. Según el INE, quien cumplió 65 años en 2024 puede esperar vivir, de media, 19,87 años más si es hombre y 23,64 si es mujer. El INE prevé que los centenarios en España pasen de unos 19.300 a cerca de 260.000 en 2076. Otras proyecciones (Gratton y Scott) estiman que más del 50% de los jóvenes nacidos en el año 2007 vivirán más de 100 años.

Durante el siglo XX, la vida se organizaba en tres etapas: estudios, trabajo y una jubilación que rara vez llegaba a dos décadas. A partir de la generación Z, ese esquema da paso a una vida en múltiples etapas, con carreras de 45 o 50 años, formación continuada y paradas para reciclarse y reinventarse. El ahorro tendrá que financiar jubilaciones más largas y también esos periodos intermedios.

Esta nueva realidad nos invita a cambiar la forma en que pensamos en nuestro patrimonio. La planificación financiera ya no consiste únicamente en acumular ahorros hasta la jubilación, sino en conseguir que puedan acompañarnos durante todas las etapas de nuestra vida.

Un horizonte temporal más largo de lo que creemos

La planificación financiera se ha basado hasta ahora en acumular durante la vida laboral y consumir durante la jubilación. El esquema sigue siendo válido, pero los plazos han cambiado. Si la jubilación puede prolongarse 25 o 30 años, un ahorrador de 65 años no deberá ser más un inversor a corto plazo y su horizonte temporal es comparable al de alguien de 35 años que empieza a preparar su retiro.

Reducir drásticamente la renta variable al jubilarse, como era habitual, puede ser contraproducente si el patrimonio tiene que sostener el nivel de vida durante tres décadas. Mantener una parte del capital acumulado en activos con mayor potencial de rentabilidad, bien diversificada y ajustada al perfil de riesgo, pasa a ser, en muchos casos, una necesidad.

La gestión de activos ya lo ha incorporado en las estrategias de ciclo de vida (target date o lifecycle investing), que reducen el riesgo gradualmente al acercarse la fecha objetivo. Las de enfoque through, frente a las to, prolongan esa transición más allá de la jubilación y mantienen una exposición relevante a renta variable durante sus primeros años.

Por qué la inflación importa cuando invertimos a largo plazo

A ello se suma la inflación, imperceptible a corto plazo y demoledora a largo. Con una inflación media del 2% anual (objetivo del BCE), el poder adquisitivo de un capital se reduce a la mitad en unos 35 años; con un 3%, en poco más de 23. Lo que hoy parece suficiente puede no serlo en la segunda mitad de la jubilación, cuando más crecen los gastos en salud y cuidados. Los depósitos aportan liquidez y estabilidad, pero por sí solos difícilmente preservan el valor real del patrimonio.

El objetivo es que el patrimonio pueda evolucionar junto con nuestras necesidades y con el coste de la vida.

Cómo adaptar el ahorro y la inversión a cada etapa de la vida

Una vida más larga no exige mantener la misma estrategia financiera durante décadas. Al contrario, invita a revisarla y adaptarla a medida que cambian nuestras circunstancias.

1.- Durante la etapa de acumulación (etapa laboral activa), donde el tiempo es el principal aliado. Empezar pronto con aportaciones periódicas, aunque sean modestas, permite aprovechar el efecto del interés compuesto y suavizar el de la volatilidad.

2.- A medida que se acerca la jubilación (a partir de los 50 años). Es el momento de cuantificar los gastos de la jubilación, estimar la futura pensión pública, revisar la diversificación de la cartera y reforzar el ahorro complementario periódico.

3.- Primeros años de jubilación. El reto es convertir el patrimonio en ingresos. Separar una reserva para los gastos de los primeros años (5 a 7 años) del resto, que seguirá invertido, evitará vender en mercados adversos y mitiga el riesgo de que fuertes caídas al inicio de la jubilación, sumadas a las retiradas, pueden dañar el patrimonio de forma permanente, aunque la rentabilidad media sea la misma (secuencia de rentabilidades).

También conviene revisar la tasa de retirada anual. La regla del 4% (retirar cada año ese porcentaje del capital inicial, actualizado por inflación) se diseñó para jubilaciones de unos 30 años. Con horizontes más largos, son aconsejables tasas más prudentes o retiradas flexibles.

4.- En etapas más avanzadas (a partir de los 80). Adquieren mayor relevancia cuestiones como los gastos sanitarios, los cuidados de larga duración, la sencillez en la gestión del patrimonio y la planificación sucesoria.

Diversificación y planificación: claves para sobrevivir a nuestros ahorros

El riesgo de longevidad, agotar el patrimonio antes de tiempo, es difícil de gestionar individualmente porque nadie sabe cuánto vivirá. Por eso conviene combinar instrumentos que garantizan ingresos mientras se viva (pensión pública, previsión social complementaria y rentas vitalicias) con una cartera de inversión flexible que permita adaptar las retiradas a los mercados y a las necesidades personales.

La vivienda, que concentra buena parte de la riqueza de los hogares españoles, también puede formar parte de la ecuación mediante fórmulas que permiten obtener liquidez sin renunciar a su uso, como la hipoteca inversa o la venta de la nuda propiedad.

Vivir más años cambia también la forma de entender el ahorro y la inversión. La jubilación deja de ser el punto de llegada para convertirse en una etapa más dentro de una planificación financiera que debe adaptarse con el tiempo. Anticiparse, revisar periódicamente la estrategia y contar con asesoramiento profesional puede marcar la diferencia para afrontar las distintas etapas de la vida con mayor tranquilidad financiera.

Aseafi impulsa la primera radiografía del sector independiente de asesoramiento financiero en España

  |   Por  |  0 Comentarios

Canva

La Asociación Española de Empresas de Asesoramiento Financiero (Aseafi) pone en marcha la primera Radiografía del sector de empresas independientes dedicadas al asesoramiento financiero, una iniciativa desarrollada en colaboración con el despacho Gómez-Acebo & Pombo que busca ofrecer una imagen técnica, fidedigna y global de una industria caracterizada por su elevada atomización. 

El proyecto tiene como objetivo recopilar y analizar información cuantitativa y cualitativa sobre la dimensión, evolución y actividad de las entidades independientes, contribuyendo a mejorar el conocimiento del sector y reforzar su representatividad ante los organismos reguladores, las administraciones públicas y otros agentes del ámbito financiero, y reforzar la confianza con los clientes finales.

La Radiografía se dirige a más de 350 entidades, con el objetivo de representar un volumen superior a los 125.000 millones de euros en activos. Actualmente, Aseafi cuenta con 115 entidades bajo su paraguas, que superan los 50.000 millones de euros en activos controlados. El estudio está abierto a todo el ecosistema de inversión independiente, no exclusivamente a los asociados de Aseafi. Podrán participar Empresas de Asesoramiento Financiero (EAF), Agencias de Valores, Sociedades Gestoras y otras figuras afines que, sin pertenecer a grandes grupos bancarios, desarrollen entre sus actividades el asesoramiento financiero.

Un análisis de la estructura y actividad del sector

La Radiografía permitirá obtener una visión agregada de la industria y analizar su evolución, teniendo en cuenta aspectos como el número y tipología de entidades, su estructura, los profesionales dedicados al asesoramiento y los agentes con los que cuentan.

El estudio prestará especial atención a los diferentes modelos de asesoramiento —independiente, no independiente y mixto—, así como al reparto por tipos de activos y productos de inversión. También analizará los volúmenes invertidos en fondos de terceros, su clasificación por tipo de gestión, activo y estrategia, y el número y tipología de clientes asesorados.

El despecho Gómez-Acebo & Pombo en su calidad de tercero de confianza, es la única entidad receptora de los datos, garantizando el anonimato, y el uso de la información exclusivamente de forma agregada, para la elaboración del informe anual. 

Con esta información, Aseafi busca reforzar la visibilidad del asesoramiento financiero independiente, mejorar la representatividad de la industria y facilitar su interlocución con el regulador y otros agentes del sector. Además, la iniciativa contempla la elaboración de nuevos informes con periodicidad anual para dar seguimiento a su evolución. La asociación anima a todas las entidades independientes que desarrollan actividades de asesoramiento financiero a participar en esta iniciativa. Su colaboración permitirá obtener una visión más completa y representativa de la industria, contribuyendo a mejorar el conocimiento de su dimensión, actividad y evolución.

La participación está abierta tanto a entidades asociadas como a aquellas que no forman parte de Aseafi. Puede participar a través de este formulario.

Oro, el activo que brilla tras las elecciones de mitad de mandato en EE.UU.

  |   Por  |  0 Comentarios

Canva

Tras las elecciones de mitad de mandato de noviembre de 2026 en Estados Unidos, el precio del oro ha registrado un fuerte rebote alcista, marcando su mejor comportamiento semanal en varios meses y recuperando la cota psicológica de los 4.000 dólares por onza. “El oro se estabilizó en cierta medida el miércoles tras las pérdidas del martes. El metal sigue encontrando apoyo en la demanda constante de los bancos centrales. Estos compraron en conjunto 321 toneladas en el tercer trimestre, lo que prolonga una fuerte tendencia de compra por parte del sector oficial. La sólida demanda podría ayudar a limitar cualquier ola de ventas en el mercado del oro”, resume Tim Furey, fundador y CEO of Tradeview Markets & YimmiT, sobre su comportamiento. 

Si tomamos como punto referencia las elecciones de mitad de mandato de EE.UU., se observa que en la jornada posterior a la votación, el oro al contado se disparó más de un 3,4% en un solo día, su mayor avance diario desde mediados de agosto. “El metal pasó de tocar mínimos de finales de octubre en el entorno de los 3.870 dólares a superar los 4.060 – 4.150 dólares por onza en las sesiones posteriores a los comicios, consolidando una revalorización semanal cercana al 5%”, indica Furey. 

Catalizadores de la subida

Según los expertos, uno de los catalizadores de esta subida ha sido el bloqueo legislativo que supone el resultado electoral. “Este escenario de gobierno dividido suele reducir el margen para medidas fiscales expansivas agresivas, rebajas tributarias unilaterales o incrementos desmedidos del techo de gasto, lo que frenó las expectativas de un mayor endeudamiento público”, explican desde Franklin Templeton.

Un segundo motivo sería el descenso en los rendimientos de los bonos del Tesoro. En este sentido, las expectativas de menores presiones fiscales y moderación en el gasto presionaron a la baja los tipos de la deuda soberana de EE.UU. Esto disminuyó el coste de oportunidad de mantener activos que no devengan intereses, beneficiando directamente al metal dorado.

Por último, los expertos apuntan también a una moderación del riesgo geopolítico. Es decir, las señales postelectorales apuntaron a una menor probabilidad de escaladas comerciales o militares abruptas en el corto plazo, lo que alivió la presión sobre los precios energéticos (como el crudo) y calmó las alarmas sobre un rebrote inflacionario que forzara a la Reserva Federal de EE.UU. (Fed) a endurecer aún más su política monetaria.

Perspectivas para el oro

A la hora de hablar sobre cómo evolucionará el oro, es importante tener en cuenta que el nivel de los 4.000 dólares ha pasado a ser la referencia clave de soporte. “Nuestras previsiones sobre el oro apuntan a que los precios se acercarán a los 4.800 dólares por onza en el tercer trimestre de 2027. Esperamos que esa recuperación impulse la plata gracias a sus características como metal precioso y a la demanda de inversión. Sin embargo, es probable que la debilidad del sector industrial frene la participación de la plata en esta subida”, afirma  Nitesh Shah, Head of Commodities and Investment Strategists de WisdomTree.

Para Ned Naylor-Leyland, gestor de oro y plata de Jupiter AM, los argumentos a favor del oro -y también de la plata- permanecen intactos. Según explica, “la tendencia a largo plazo hacia la devaluación de las monedas fiduciarias frente al oro, la expansión de los balances de los bancos centrales y la desdolarización está profundamente arraigada y es imparable. Considero que el oro, más que un activo productivo, es una unidad monetaria libre de riesgo que preserva el poder adquisitivo a medida que las monedas se deprecian con el paso del tiempo”.