Fidelity International: Comprender los ETFs orientados a los resultados

  |   Por  |  0 Comentarios

Foto cedidaDolly Moolchandani Chainai, Associate Investment Director en el equipo de Inversión Sistemática (izquierda) y Max Dawe, Director y ETF Strategist en Fidelity International.

A medida que evoluciona el entorno macroeconómico y la asignación de activos y la construcción de carteras se vuelven más complejas, los ETFs orientados a resultados que utilizan una cobertura de opciones están surgiendo como soluciones atractivas para los inversores que buscan resultados más específicos de sus asignaciones a renta variable. En este contexto, analizamos por qué los ETFs con cobertura de opciones están cobrando protagonismo y cómo pueden ayudar a los inversores a alcanzar objetivos específicos, como la generación de ingresos y la mitigación de las caídas.

La atención centrada en los resultados impulsa la evolución de los ETFs

Durante muchos años, los inversores han utilizado ETFs para acceder a los mercados de forma eficiente y transparente. Su atractivo era sencillo: un coste relativamente bajo, un amplio acceso al mercado, liquidez intradía y una estructura de fondo conocida que puede utilizarse como componente básico de las carteras. Sin embargo, ahora los inversores buscan cada vez más algo más que respuestas sencillas, como a qué mercado acceder; a medida que la construcción de carteras se vuelve más sofisticada, buscan cada vez más exposiciones alineadas con objetivos de inversión específicos.

Por tanto, se han desarrollado nuevas soluciones de ETFs en respuesta a este entorno en evolución. En los últimos años, los ETFs activos de mayor convicción —en los que las posiciones se basan en ideas activas respaldadas por el análisis, en lugar de limitarse a replicar pasivamente un índice— han cobrado protagonismo en las herramientas de los inversores, al ofrecer otra opción para generar alfa. Ahora, el último avance es la integración de opciones en el formato ETF, que combina exposiciones de mercado conocidas con coberturas sofisticadas diseñadas para ayudar a los inversores a alcanzar resultados específicos, como generar ingresos adicionales o mitigar el impacto de las caídas del mercado.

Más opciones para los inversores

Las opciones no son algo nuevo en las carteras de inversión. Las opciones se han utilizado durante mucho tiempo por inversores institucionales y en fondos de inversión para generar rentas, gestionar el riesgo y modificar el perfil de rentabilidad de una cartera subyacente. Sin embargo, lo que está evolucionando es su uso cada vez mayor dentro de los ETFs para ofrecer resultados de inversión definidos con mayor claridad. Al incorporar estas técnicas a un vehículo ETF, los gestores de activos pueden poner determinados enfoques basados en opciones a disposición de los inversores a través de un vehículo que muchos de ellos ya utilizan para construir sus carteras.

Las estrategias centradas en resultados suelen combinar una cartera de renta variable con una cobertura de opciones, cuyo objetivo es proporcionar un acceso más preciso a la renta variable de una forma que pueda ajustarse mejor a objetivos específicos de la cartera. Para algunos, ese objetivo puede ser obtener ingresos adicionales, mientras que para otros puede consistir en contar con una protección adicional frente a caídas durante los descensos del mercado.

Esto significa que, en esencia, un ETF con cobertura de opciones tiene dos componentes. La primera es la cartera de renta variable subyacente, que proporciona la exposición deseada al mercado. El segundo es la cobertura de opciones, que busca modificar el comportamiento de esa exposición y los resultados que puede lograr. En función de la estructura, las opciones pueden utilizarse para generar primas, mitigar las pérdidas o crear un rango más definido de posibles resultados.

Dos enfoques para obtener resultados diferentes

Dentro de estas estrategias de ETFs con cobertura de opciones, existen diferentes formas de implementarlas que varían en función de los resultados que se desean obtener. Entre los principales se encuentran los enfoques de rentabilidad mejorada (Enhanced Yield) y de protección o con colchón (Buffer).

1.- Estrategias de rentabilidad mejorada de renta variable

Las estrategias de rentabilidad mejorada están diseñadas para inversores que desean mantener la exposición a la renta variable mientras buscan un nivel de ingresos más elevado. Normalmente lo hacen vendiendo opciones call sobre un índice de renta variable o sobre acciones individuales que mantienen en cartera. La prima percibida por la venta de esas opciones puede proporcionar una fuente adicional de rentas junto con el flujo normal de dividendos. Sin embargo, a cambio, la estrategia podría renunciar a parte del potencial alcista si los mercados suben con fuerza por encima del precio de ejercicio de la opción. Esta estrategia podría resultar atractiva para los inversores que buscan obtener unas rentas de la cartera superiores a las disponibles mediante estrategias tradicionales de renta variable orientada a los dividendos o asignaciones a bonos high yield.

2.- Estrategias de protección de renta variable

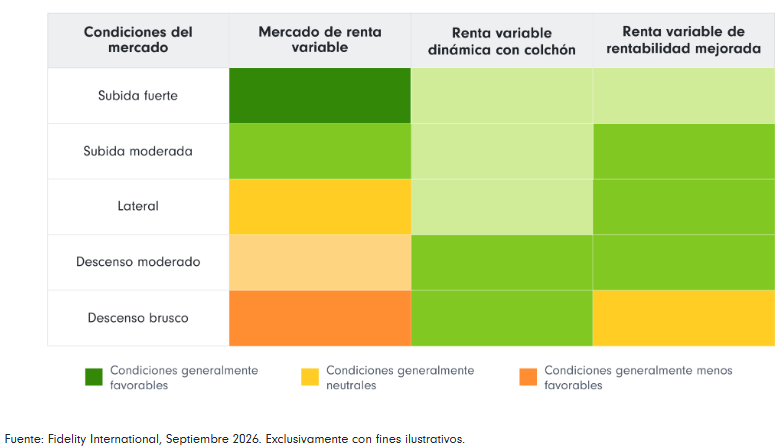
Las estrategias de protección están diseñadas para inversores que desean mantener su inversión en renta variable mientras buscan reducir el impacto de las caídas del mercado. En lugar de eliminar el riesgo del mercado de renta variable, la estrategia busca amortiguar una parte determinada de las pérdidas cuando los mercados caen, al tiempo que mantiene la participación cuando suben.

Esto significa que la estrategia puede comportarse de forma diferente en distintos entornos de mercado. En los mercados alcistas, los inversores siguen participando en las ganancias de la renta variable, aunque el coste de mantener la protección frente a las caídas puede lastrar algo las rentabilidades. Cuando los mercados bajan, la cobertura de opciones puede ayudar a amortiguar las pérdidas dentro de un rango definido. Sin embargo, en caso de una caída pronunciada, la protección es limitada y la cartera sigue expuesta a pérdidas que superen el rango protegido.

Esta mitigación de las caídas puede implementarse mediante un diferencial de opciones de venta. La estrategia compra una opción de venta por debajo del nivel actual del mercado, que empieza a ofrecer protección cuando el mercado cae por debajo de su precio de ejercicio. Al mismo tiempo, vende una opción de venta con un precio de ejercicio inferior; la prima recibida ayuda a compensar el coste de la opción de venta comprada. En conjunto, las dos opciones crean un rango definido de protección contra caídas.

Estos distintos enfoques son importantes porque, aunque las estrategias de rentas mejoradas y de protección implementan ambas una cobertura de opciones, responden a resultados diferentes para los inversores. Un inversor que busca ingresos y que se enfrenta a una menor confianza en las fuentes tradicionales de rentabilidad puede considerar relevante el concepto de renta mejorada, ya que las primas de las opciones pueden proporcionar un flujo de ingresos diferente de los cupones de los bonos o los dividendos de la renta variable. Un inversor en renta variable más consciente del riesgo puede considerar más atractivo el concepto de protección o colchón, porque la prioridad no son los ingresos, sino participar en los mercados de renta variable con mayor protección frente a caídas.

¿Por qué utilizar estrategias orientadas a los resultados?

Saber que estas estrategias de cobertura de opciones forman parte del abanico de herramientas de los inversores es solo una parte del panorama. El otro aspecto importante es comprender cómo pueden utilizarse dentro de un marco más amplio de construcción de carteras o asignación de activos y cómo pueden ayudar a lograr resultados de inversión específicos.

Históricamente, los inversores han recurrido a una combinación de acciones, bonos y activos alternativos para equilibrar los objetivos de crecimiento, generación de ingresos y gestión del riesgo. Sin embargo, las condiciones del mercado se han vuelto más complejas en los últimos años. Los mercados de renta variable siguen siendo una fuente clave de crecimiento del capital a largo plazo, pero la geopolítica, la concentración del mercado y la fragmentación geoeconómica exigen un enfoque más matizado.

Los bonos siguen desempeñando un papel importante en las carteras, pero la mayor incertidumbre sobre la inflación y la evolución de las correlaciones han llevado a muchos inversores a reevaluar los enfoques tradicionales de diversificación. Como resultado, crece el interés por herramientas que pueden ayudar a configurar las exposiciones de las carteras de forma más deliberada.

Las estrategias con cobertura de opciones pueden analizarse desde esta perspectiva. En lugar de sustituir la asignación principal de renta variable de un inversor, pueden utilizarse para modificar el comportamiento de dicha asignación, manteniendo sus características principales, pero con objetivos adicionales y específicos diseñados para lograr determinados resultados y satisfacer las necesidades de los inversores.
 

Puede ser necesario aceptar ciertas contrapartidas

Al analizar estas estrategias, es importante entender que ambos enfoques pueden implicar ciertas contrapartidas. Las estrategias de rentabilidad mejorada pueden mejorar el perfil de ingresos de una asignación a renta variable, pero la venta de opciones de compra puede limitar la participación en mercados con fuertes subidas.

Las estrategias de protección o con colchón implican una contrapartida diferente. La protección tiene un coste y puede lastrar las rentabilidades cuando los mercados suben. Además, el uso de un diferencial de opciones put implica que la protección se limita a un intervalo definido. La venta de la opción put con el precio de ejercicio más bajo ayuda a reducir el coste de la cobertura, pero, una vez que el mercado cae por debajo de ese precio de ejercicio inferior, la cartera queda expuesta a nuevas caídas.

En ambos casos, es importante evaluar la estructura, la cartera subyacente, el proceso de reequilibrio, la liquidez de las opciones utilizadas y la coherencia de la implementación a lo largo del tiempo. Un proceso sistemático puede ayudar a mantener esta coherencia mediante la aplicación de reglas claras sobre la selección de opciones, el reequilibrio, la diversificación de los precios de ejercicio y la gestión de los vencimientos, todo ello para mantener un camino claro hacia el resultado deseado.

Un conjunto de herramientas más amplio para lograr resultados de renta variable intencionados

A medida que los inversores dan más importancia a lo que quieren conseguir con sus asignaciones a renta variable, los ETFs basados en opciones pueden aportar otra dimensión a la construcción de carteras. Al combinar una exposición básica a renta variable con una cobertura sistemática de opciones, pueden ayudar a alcanzar objetivos específicos, como generar ingresos adicionales o mitigar las caídas, dentro de una estructura de ETF conocida. Este enfoque cobra cada vez más relevancia a medida que los inversores buscan herramientas que les ayuden a desenvolverse en mercados inciertos sin dejar de atender sus necesidades de inversión.


Tribuna elaborada por Dolly Moolchandani Chainai, Associate Investment Director en el equipo de Inversión Sistemática y Max Dawe, Director y ETF Strategist en Fidelity International.
Sissener: “En el mercado nórdico high yield, la rentabilidad se consigue evitando a los emisores poco fiables”

  |   Por  |  0 Comentarios

Foto cedidaPhilippe Sissener, gestor de carteras del Sissener Corporate Bond Fund.

El mercado nórdico de deuda high yield está considerado uno de los mayores mercados de bonos de alto rendimiento del mundo, por detrás de Estados Unidos y Europa. En 2025 creció un 15 %, hasta alcanzar un volumen récord de 63.000 millones de euros en bonos corporativos en circulación. Noruega representaba aproximadamente dos tercios del mercado, seguida de Suecia (26 %), Finlandia (5 %) y Dinamarca (2 %).

El mercado comenzó a tomar forma en Noruega a principios de la década de 2000, inicialmente al servicio de empresas navieras y compañías de servicios petroleros offshore. En torno a 2012 empezó a expandirse a otros países nórdicos y, desde entonces, ha atraído a emisores de un abanico más amplio de sectores.

«El mercado nórdico de deuda high yield no es simplemente una versión más pequeña del mercado europeo. Es un mercado estructuralmente diferente», afirma Philippe Sissener, gestor de carteras del Sissener Corporate Bond Fund. «Y son precisamente esas diferencias las que generan oportunidades para un gestor activo con presencia local».

Un mercado con sus propias reglas

Las emisiones de bonos high yield noruegos suelen ser de menor tamaño que las del conjunto del mercado europeo. Según Sissener, esto puede favorecer a las gestoras especializadas, ya que los grandes fondos internacionales pueden tener dificultades para construir posiciones significativas.

Muchos bonos high yield nórdicos pagan cupones variables que se revisan trimestralmente. Esto hace que sean menos volátiles en distintos entornos de tipos de interés.

Además, los bonos high yield nórdicos suelen utilizar documentación estandarizada y contar con un agente fiduciario independiente (trustee) que garantiza un trato justo e igualitario a los inversores.

El papel de las calificaciones crediticias

Los bonos high yield nórdicos suelen ofrecer diferenciales de crédito más amplios que los del conjunto del mercado europeo de deuda de alto rendimiento. Sissener considera que la elevada proporción de bonos sin calificación crediticia es una de las principales razones de esta diferencia. Algunos inversores exigen que las emisiones cuenten con una calificación pública, por lo que los emisores sin rating pueden enfrentarse a una base de compradores más reducida y verse obligados a ofrecer diferenciales más amplios para atraerlos.

«En nuestra opinión, una parte de ese diferencial compensa la ausencia de una calificación crediticia, en lugar de reflejar simplemente un mayor riesgo de crédito», afirma Sissener. «Cuando no hay ratings, tenemos que realizar nuestro propio análisis crediticio. Creemos que esto nos proporciona una ventaja, dada la experiencia del equipo en este mercado».

Desde Oslo, el equipo se apoya en años de seguimiento de los emisores nórdicos y de contacto directo tanto con los equipos directivos de las compañías como con los bancos que organizan sus emisiones de bonos. Este conocimiento del mercado local ayuda al equipo a evaluar si un diferencial más amplio compensa adecuadamente el riesgo de crédito.

En qué se diferencian los fondos nórdicos de deuda high yield

Los fondos nórdicos de deuda high yield pueden presentar diferencias considerables en cuanto al número de emisores en cartera, los sectores y mercados en los que invierten y el nivel de riesgo de crédito que asumen.

«En el segmento high yield, todo consiste en evitar emisores de baja calidad», afirma Sissener.

El fondo suele mantener bonos de entre 35 y 45 emisores. Se centra en compañías con balances sólidos, flujos de caja predecibles y buenas prácticas de gobierno corporativo, y muestra preferencia por empresas cotizadas.

«En nuestra opinión, la selectividad es nuestro principal elemento diferenciador», añade Sissener. «Preferimos conocer en profundidad cada compañía en la que invertimos antes que diversificar en valores que no entendemos».

FlexFunds y Funds Society: ¿Qué marcará las decisiones de los gestores de activos en 2027?

  |   Por  |  0 Comentarios

Canva

Las perspectivas de profesionales del sector financiero sobre las tendencias, oportunidades y desafíos que podrían influir en las decisiones de los gestores de activos durante los próximos 12 meses han sido recogidas por FlexFunds, en colaboración con Funds Society, en la cuarta edición del “Informe Anual del Sector de la Securitización de Activos 2026–2027″.

¿Hacia dónde se dirige la asignación de activos? ¿Qué vehículos de inversión están ganando interés entre los gestores? ¿Cuáles son los principales desafíos para captar capital? Estas son algunas de las cuestiones que aborda el informe, a partir de la visión de profesionales de América Latina, América del Norte y Europa.

“Para evolucionar junto a la industria, primero hay que escucharla. Esa es la razón por la que llevamos cuatro años impulsando este informe. Queremos conocer de primera mano las prioridades de los gestores, los desafíos que afrontan y cómo ven el futuro de la industria”, ha señalado Emilio Veiga Gil, EVP y CMO de FlexFunds.

Una perspectiva para las próximas decisiones

Más allá de identificar tendencias, el informe permite a los gestores contrastar sus prioridades con las de otros profesionales y conocer diferentes perspectivas sobre la evolución de los mercados, los vehículos de inversión y los modelos de gestión. Además, aborda el papel de los activos alternativos, los activos digitales y la inteligencia artificial, entre otros temas que ganan relevancia en la industria.

Por segundo año consecutivo, incorpora los resultados del índice IRISK FlexFunds 2026, que analiza el nivel de preparación de los gestores ante los principales desafíos del sector. Esta segunda medición permite comparar los resultados con los de 2025 e identificar diferencias entre regiones y capacidades.

Respecto al estudio, Alicia Jiménez de la Riva, CEO de Funds Society ha comentado: “Reunir las perspectivas de profesionales de distintos mercados nos permite tener una visión más amplia de las cuestiones que preocupan a la industria. Ese es uno de los principales valores de este informe: conocer qué están considerando los gestores y aportar información que pueda resultar útil para sus próximas decisiones”.

Cuatro ediciones aportando conocimiento a la industria

Con esta cuarta edición, FlexFunds y Funds Society dan continuidad a una iniciativa conjunta orientada a conocer las perspectivas de los profesionales de asset y wealth management y compartir sus conclusiones con el sector.

El lanzamiento coincide con el 15.º aniversario de FlexFunds y refuerza su compromiso con la generación de conocimiento especializado sobre la securitización de activos y la evolución de los vehículos de inversión.


El IV Informe Anual del Sector de la Securitización de Activos 2026–2027 ya está disponible. Conozca sus principales conclusiones, consulte los resultados del índice IRISK FlexFunds y contraste sus prioridades con las perspectivas de otros profesionales del sector.


Descargar el informe completo.

Morgan Stanley IM lanza su plataforma de ETFs activos en Europa

  |   Por  |  0 Comentarios

Foto cedidaAlly Wallace, responsable global de ETF de Morgan Stanley Investment Management.

Morgan Stanley Investment Management (MSIM) ha anunciado esta semana el lanzamiento de su plataforma de fondos cotizados (ETF) de gestión activa en Europa, con cuatro ETFs UCITS domiciliados en Irlanda, diseñados para ofrecer exposición a temáticas estructurales a largo plazo y oportunidades de inversión de alta convicción identificadas mediante el proceso de inversión activa de MSIM. Según destacan, este lanzamiento amplía el negocio de ETF de MSIM y refleja su compromiso a largo plazo con Europa.

Desde la gestora destacan que “la gama de ETF activos de renta variable de MSIM combina análisis fundamental bottom-up y análisis sistemático basado en reglas, aprovechando, por primera vez en un ETF activo, la experiencia de Morgan Stanley Research”. La oferta inicial incluye tres estrategias globales sobre la difusión de la IA y la tecnología, el futuro de la energía y la transición a un mundo multipolar, y una cuarta centrada específicamente en renta variable europea. Los nuevos ETFs son: Morgan Stanley AI & Tech Diffusion UCITS ETF; Morgan Stanley Future of Energy UCITS ETF; Morgan Stanley Multipolar World UCITS ETF; y Morgan Stanley Europe Top Picks UCITS ETF.

“Europa es el próximo paso natural e importante en la expansión de nuestro negocio global de ETF. Hemos seguido un enfoque disciplinado y centrado en el cliente, desarrollando nuestra oferta en áreas donde creemos que la experiencia inversora y la capacidad global de análisis de Morgan Stanley pueden aportar valor diferencial al inversor. Este lanzamiento lleva esas capacidades al inversor europeo con una plataforma de ETFs activos y sienta las bases de nuestro crecimiento a largo plazo en la región”, ha destacado Ally Wallace, responsable global de ETF de Morgan Stanley Investment Management.

La expansión europea de MSIM se apoya en el crecimiento de su negocio de ETF en Estados Unidos, lanzado en 2023, que a 31 de octubre de 2026 supera los 18.500 millones de dólares en activos bajo gestión en 21 productos con estrategias activas y sistemáticas. “El mercado europeo de ETF evoluciona rápidamente y crece la demanda de estrategias activas y formas más sofisticadas de acceder a oportunidades de inversión. Vemos la oportunidad de ofrecer a los inversores la experiencia inversora de Morgan Stanley en un formato dinámico y cotizado, combinando nuestras capacidades de inversión activa con la transparencia y accesibilidad de la estructura ETF UCITS. Estas estrategias iniciales son el punto de partida para construir una presencia a largo plazo en el mercado europeo de ETF”, ha añadido Sven Christen, responsable de Mercados de Capitales de ETF para EMEA de Morgan Stanley Investment Management.

Los cuatro ETF UCITS domiciliados en Irlanda están registrados en Austria, Francia, Alemania, Grecia, Italia, Luxemburgo, los Países Bajos, España, Suecia, Suiza y Reino Unido.

Schroders amplía su oferta en renta fija con dos nuevos ETFs activos de crédito

  |   Por  |  0 Comentarios

Foto cedidaTom Stephens, responsable de ETFs de Schroders

Schroders ha lanzado dos nuevos fondos cotizados (ETFs) de gestión activa de renta fija. Se trata de un nuevo paso en la expansión continua de la gama de productos en distintas clases de activos y zonas geográficas, ofreciendo a los clientes más opciones a la hora de acceder a su experiencia en inversión activa.

Según indican desde la gestora, el Schroder CoCo Financial Credit Active UCITS ETF y el Schroder USD Investment Grade Corporate Bond Active UCITS ETF ofrecerán a los inversores acceso a dos áreas distintas del crédito global. Su lanzamiento se produce un año después de que Schroders lanzara su primer ETF de gestión activa de renta fija UCITS en septiembre de 2025, lo que marca la siguiente fase de la expansión estratégica de la compañía en el ámbito de la renta fija activa dentro de la estructura ETF.

Sobre el primero de estos fondos, el Schroder CoCo Financial Credit Active UCITS ETF, destaca que incorpora una estrategia de gestión activa que invierte al menos dos tercios de sus activos en bonos convertibles contingentes (CoCos) denominados en dólares estadounidenses, euros o libras esterlinas y emitidos por instituciones financieras de todo el mundo.

Con Cindy Wang como gestora de cartera, su proceso de inversión adopta un enfoque ascendente (bottom-up) respecto a los bonos corporativos y utiliza un sistema de análisis crediticio propio para identificar oportunidades relativas en distintas regiones, subsectores financieros y calificaciones crediticias. El objetivo del ETF es proporcionar una rentabilidad por ingresos y una revalorización del capital superiores al índice ICE BofAML Contingent Capital Index (con divisa cubierta frente al dólar estadounidense), una vez deducidas las comisiones, en un horizonte de tres a cinco años.

Respeto al segundo producto, el Schroder USD Investment Grade Corporate Bond Active UCITS ETF , la gestora comenta que el vehículo invertirá al menos dos tercios de sus activos en valores de renta fija, tanto de tipo fijo como variable, denominados en dólares estadounidenses y emitidos por empresas de todo el mundo.

Gestionado por Julien Houdain, responsable de renta fija global, Martin Coucke, gestor de crédito global, y François Carrie, responsable de inversiones cuantitativas en renta rija, su estrategia de inversión «bottom-up» está diseñada para aprovechar las ineficiencias estructurales en la fijación de precios de los mercados de bonos corporativos. El proceso combina el análisis cuantitativo para estimar el valor relativo de miles de bonos con un modelo que evalúa las características de riesgo de cada bono individual, en lugar de hacerlo a nivel sectorial. A ello se suma una optimización de la cartera, cuyo objetivo es construir una cartera diversificada y generar rentabilidades ajustadas al riesgo de forma consistente, eficiente y a gran escala.

El ETF tiene como objetivo proporcionar una rentabilidad por ingresos y un crecimiento del capital superiores a los del índice Bloomberg US Corporate Total Return, una vez deducidas las comisiones, en un periodo de entre tres y cinco años.

A raíz de este lanzamiento, Tom Stephens, responsable de ETFs de Schroders, ha declarado: “Un año después del lanzamiento de nuestro primer ETF activo de renta fija, estas incorporaciones marcan la siguiente etapa de nuestra expansión estratégica en el ámbito de la renta fija y refuerzan nuestra ambición de desarrollar una amplia plataforma de ETFs de gestión activa en todas las clases de activos. Nuestro objetivo es incorporar capacidades de inversión consolidadas en un formato de ETF que puedan satisfacer las necesidades claras de los clientes. El lanzamiento de nuestras estrategias CoCo Financial Credit y USD Investment Grade Corporate Bond refuerza nuestra oferta de renta fija y ofrece a los clientes más opciones a la hora de acceder a la experiencia de Schroders en renta fija activa”.

Estos lanzamientos se enmarcan en el desarrollo continuo de la plataforma de ETF activos UCITS de Schroders, que cuenta con 4.300 millones de dólares en activos bajo gestión (AUM) y se ha expandido durante el último año en los ámbitos de la renta fija y la renta variable, incluyendo estrategias de renta variable global, estadounidense, europea y japonesa.

Santander Asset Management ve la fortaleza de los beneficios empresariales como motor de las bolsas

  |   Por  |  0 Comentarios

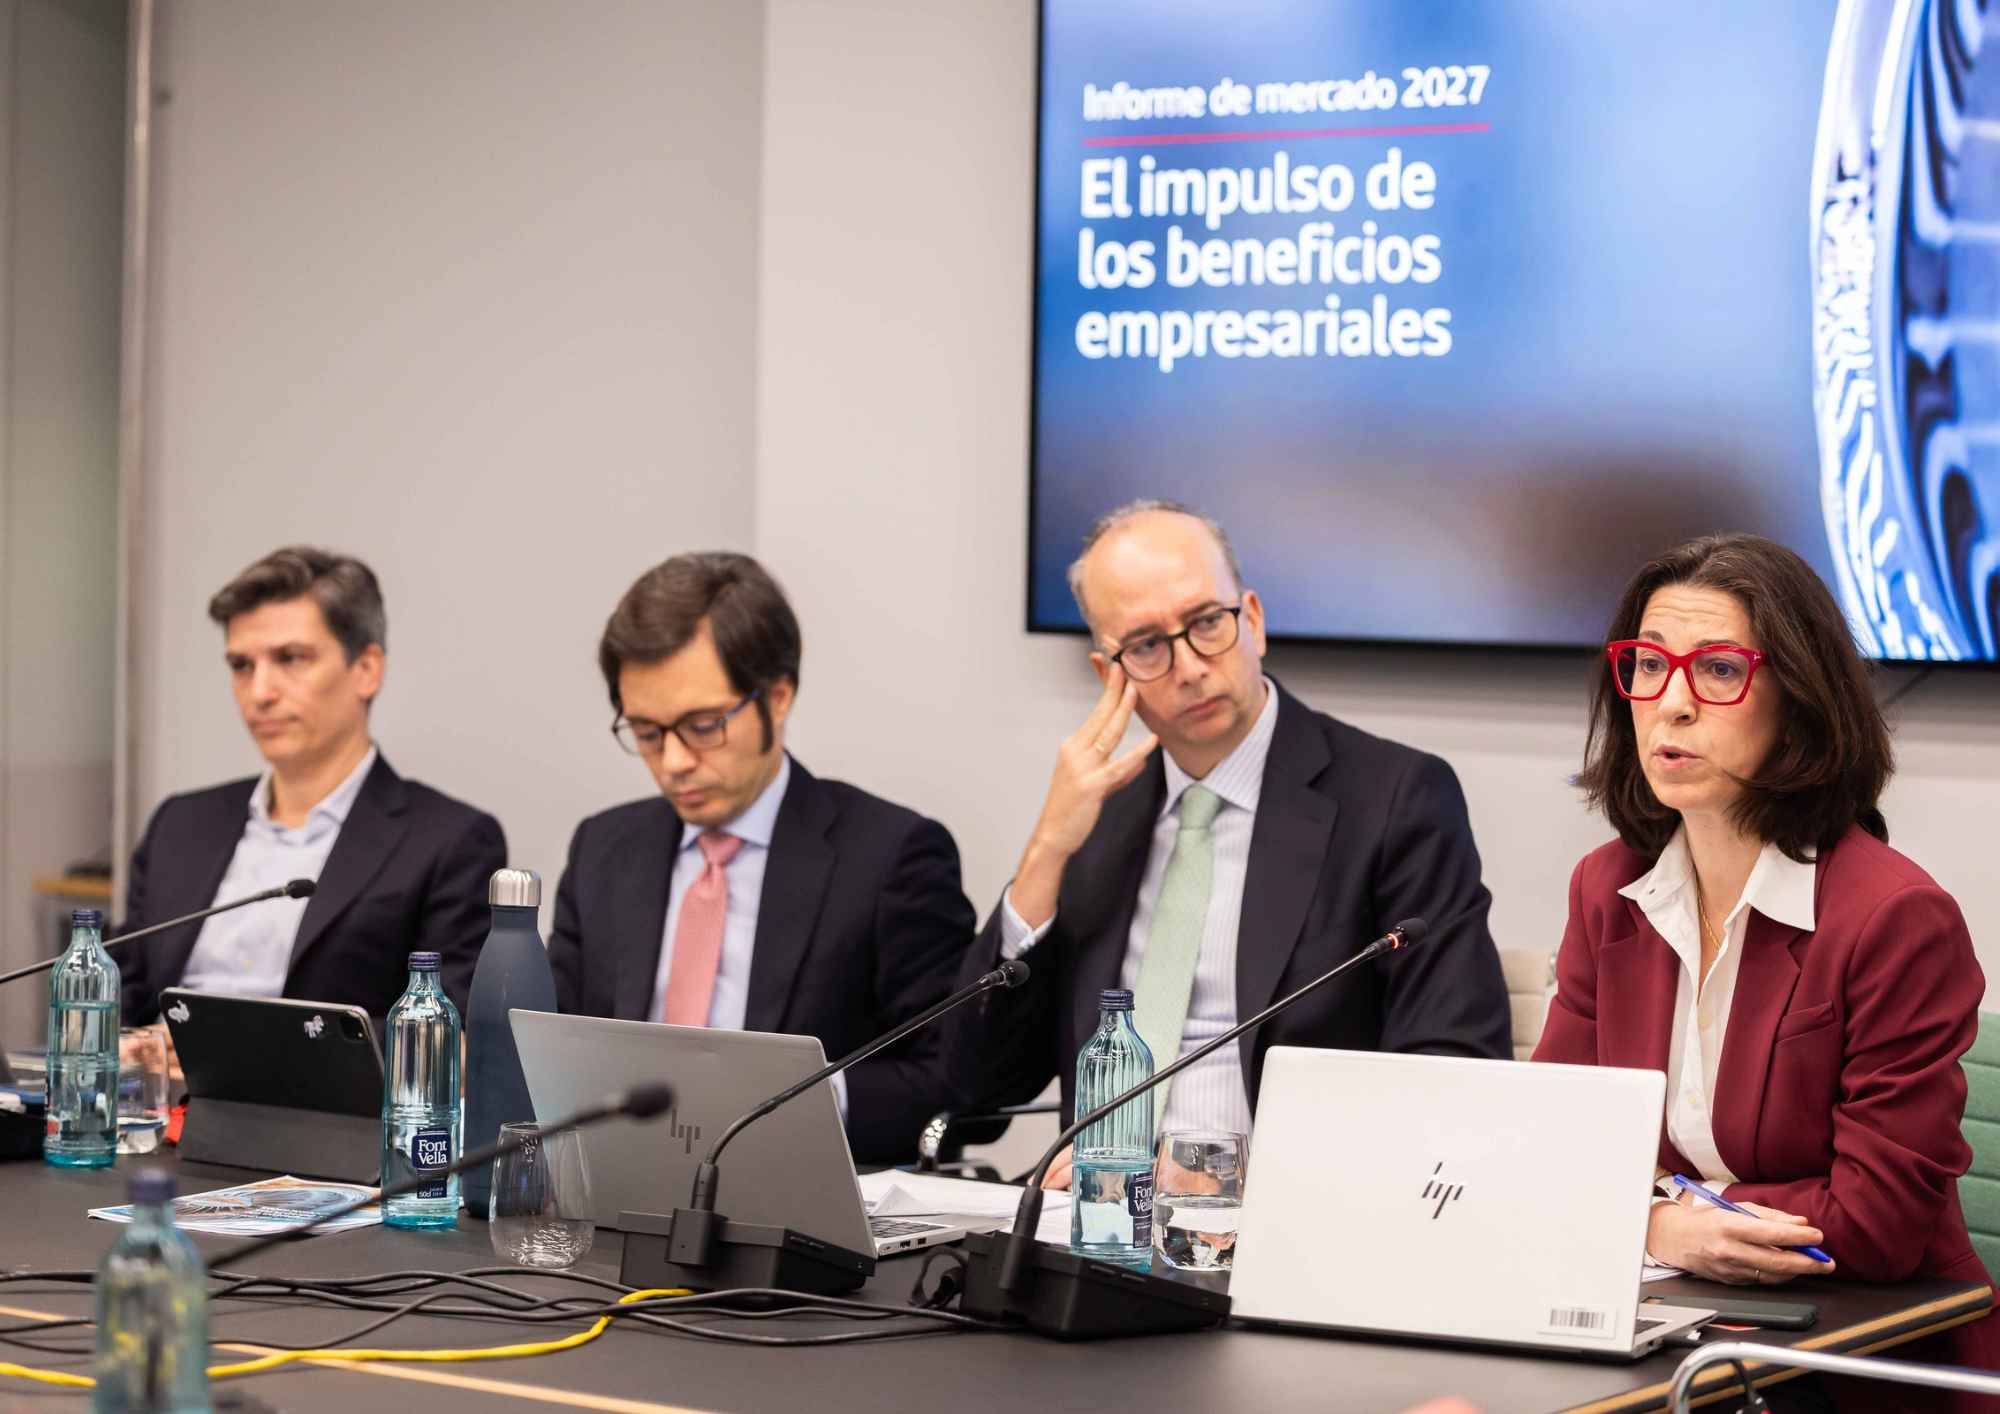
Foto cedidaDe izquierda a derecha: Francisco Simón, Responsable Europeo de Estrategia y Asignación de Activos en Santander Asset Management, Jacob Vijverberg, Responsable de Multiactivos en Santander Asset Management, José Mazoy, Global Chief Investment Officer de Santander Asset Management Y Carmen Alonso, CEO de Santander Asset Management

Santander Asset Management, la gestora de Banco Santander, prevé que el próximo año la economía global seguirá expandiéndose a pesar de los episodios de inestabilidad geopolítica, las tensiones fiscales, unos tipos de interés más elevados y la incertidumbre inflacionista. “Nuestra convicción para 2027 es sencilla: los beneficios, más que las valoraciones, serán el principal motor de la rentabilidad”, señala Carmen Alonso, CEO de Santander Asset Management, en la carta de presentación del Informe de Mercado 2027, titulado El impulso de los beneficios empresariales. Y añade: “Dos grandes motores sostienen esta visión. El primero es el ciclo de inversión en inteligencia artificial, con niveles récord de inversión en capacidad de computación, energía y semiconductores. El segundo es la resiliencia del ciclo económico tradicional, respaldado por el empleo, el consumo y la recuperación de la inversión empresarial”.

La gestora de Banco Santander estima que el crecimiento en EE UU tendrá un ritmo de alrededor del 2,4%, mientras que para la eurozona la previsión es del 1,2%. En EE UU el crecimiento estará soportado por la resiliencia del consumo y el empleo y, especialmente, por la fortaleza de la inversión empresarial. En la eurozona los catalizadores serán la recuperación de la inversión y la robustez de la demanda interna.

En este contexto, Santander Asset Management apunta tres grandes ideas de inversión: renta variable de los mercados desarrollados, renta fija para capturar unos niveles de carry atractivos y materias primas como elemento diversificador. A juicio de José Mazoy, Director Global de Inversiones de SAM, la combinación de una economía tradicional resiliente y el potente ciclo inversor de la inteligencia artificial crean un entorno favorable para el crecimiento de los resultados empresariales en 2027, aunque unos tipos todavía restrictivos y los riesgos fiscales exigen una mayor selección de activos.

En Estados Unidos, Santander Asset Management espera una expansión de los beneficios empresariales del entorno del 20% en el caso del Standard & Poor’s 500, que podría alcanzar el 50% en el sector tecnológico. En la eurozona se prevén crecimientos de beneficios de doble dígito, con una mayor aportación de los sectores industrial, financiero y tecnológico. Para SAM, una de las claves de 2027 será que continúe la ampliación del crecimiento de los beneficios hacia un mayor número de sectores y regiones.

¿Qué es un ETF sintético y en qué se diferencia de uno físico?

  |   Por  |  0 Comentarios

Foto cedida

Un ETF es un fondo que cotiza en bolsa y busca imitar un índice, como un conjunto de acciones o bonos. Existen dos métodos para hacerlo, y conocer la diferencia ayuda a invertir con más criterio. Por su parte, llamamos ETF físico a un vehículo que compra los valores del índice. Si el índice reúne 500 empresas, el fondo puede comprarlas todas en la misma proporción (réplica completa). Cuando el índice es muy amplio o sus activos son poco líquidos, como algunos bonos o mercados emergentes, compra solo una muestra representativa (réplica por muestreo).

Su ventaja es la claridad: lo que tiene en cartera es lo que replica. Algunos prestan además parte de sus valores a terceros para obtener ingresos, lo que añade un riesgo que se reduce con garantías.

Un ETF sintético no compra los valores del índice. Firma con un banco, normalmente de inversión, un contrato de permuta financiera (swap): el banco se compromete a pagarle la rentabilidad del índice y, a cambio, recibe el rendimiento de una cesta de activos que el fondo sí tiene, llamada cesta de sustitución.

Puede hacerse de dos formas. En el swap no financiado, el fondo invierte en esa cesta. En el financiado, entrega el efectivo al banco, que lo respalda con garantías.

Para qué sirve esta estructura

Facilita el acceso a mercados con restricciones o costes de custodia elevados y a índices con componentes difíciles de comprar. También puede lograr un seguimiento más fiel del índice, es decir, un menor error de réplica (tracking error). En algunos casos, ofrece ventajas fiscales según el mercado de origen de los valores.

En cuanto al riesgo principal, es la contraparte. Si el banco incumple, el fondo podría sufrir pérdidas. Para limitarlo, la Directiva UCITS, que regula los fondos armonizados europeos, fija que la exposición a una misma contraparte en estos derivados no puede superar el 10 % de los activos si es una entidad de crédito, ni el 5 % en los demás casos.

Los gestores lo reducen con colateral y con reinicios periódicos del swap, aunque conviene vigilar la calidad de esa garantía. El físico tampoco está libre de desviaciones: el muestreo y el préstamo de valores pueden alejarlo del índice.

Qué revisar antes de invertir

El folleto y el documento de datos fundamentales indican el método de réplica, la contraparte, la política de colateral y si hay préstamo de valores. También conviene comparar la diferencia de rentabilidad real frente al índice (tracking difference) y el coste total anual (TER). En un sintético, además, hay que mirar la cesta de sustitución, que puede ser muy distinta de los valores replicados.

En Europa conviven ambas estructuras. En Estados Unidos, los ETF registrados también pueden usar derivados, y los que lo hacen están sujetos a la regla 18f-4 de la SEC, adoptada en 2020, que exige un programa de gestión de riesgos y límites basados en el valor en riesgo (VaR).

Lo sintético no es sinónimo de riesgo excesivo, ni lo físico garantiza su ausencia. Son estructuras distintas, con ventajas y límites propios. Entender cómo se construye un ETF es tan importante como evaluar el índice que sigue.

Banco Mediolanum incorpora cuatro profesionales para impulsar su negocio de wealth & banca privada

  |   Por  |  0 Comentarios

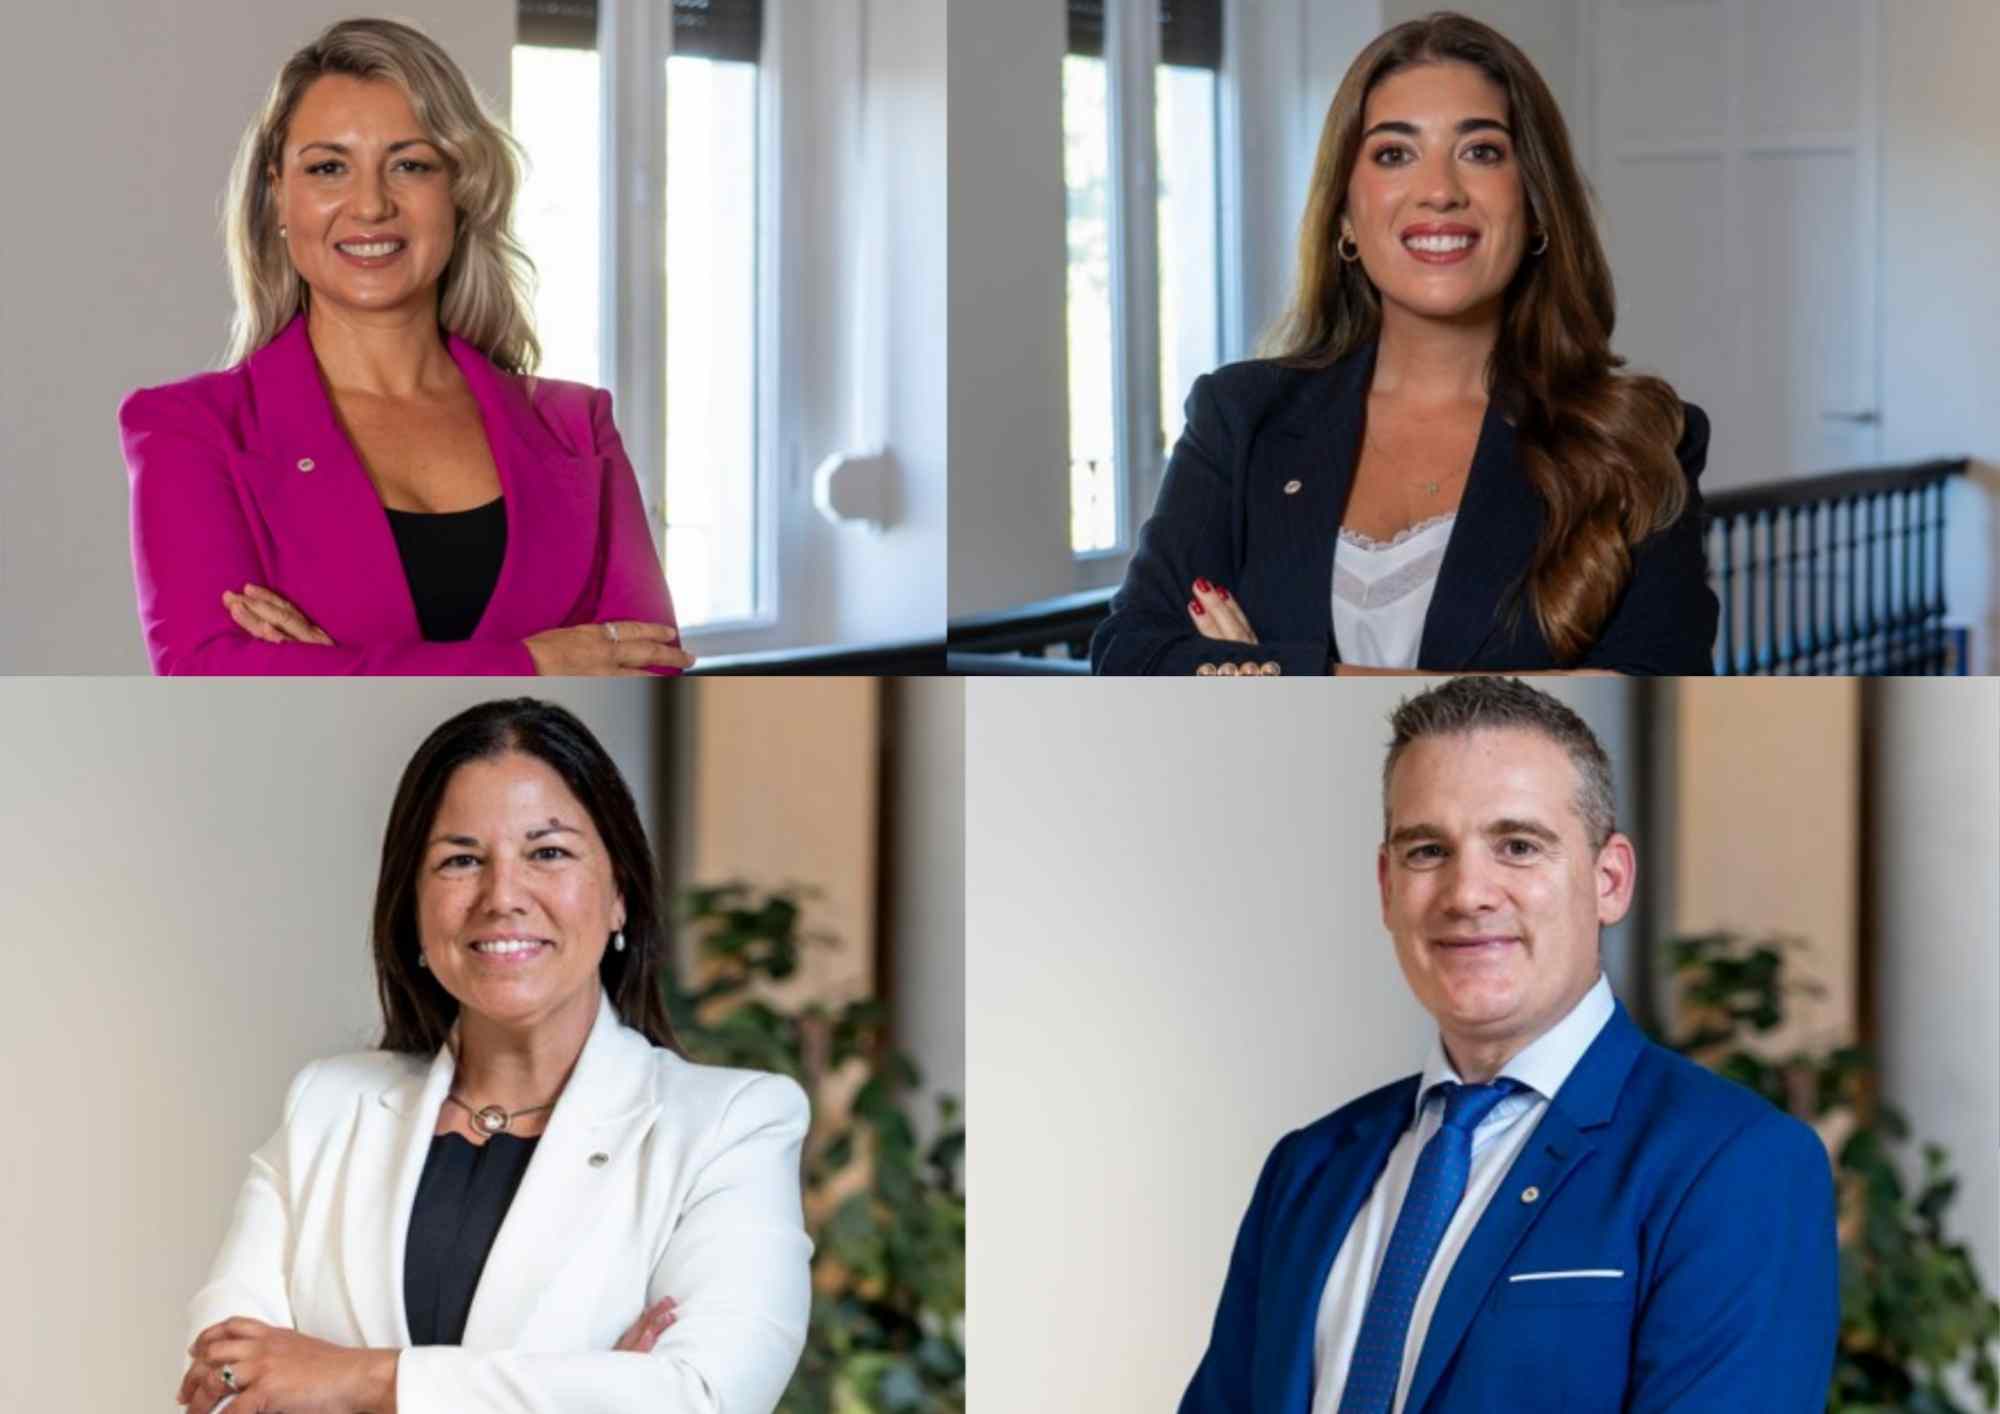
Foto cedidaDe izquierda a derecha: Cristina Valentín, María Cristóbal, Patricia Saludes y José Carlos García.

Banco Mediolanum continúa impulsando su negocio de wealth & banca privada con la llegada de cuatro nuevos profesionales: Cristina Valentín, María Cristóbal Carazo, Patricia Saludes y José Carlos García. Según destacan, con una amplia trayectoria en el sector financiero y experiencia en gestión patrimonial y desarrollo de negocio, estos profesionales contribuirán a reforzar la apuesta de la entidad por el asesoramiento especializado a grandes patrimonios y clientes affluent.

Estas incorporaciones se enmarcan en la estrategia de crecimiento de Banco Mediolanum en este segmento y permite ampliar su capacidad de asesoramiento, así como reforzar su capilaridad territorial en distintas regiones de España. “El conocimiento de los profesionales acerca de los mercados locales y, especialmente, de las necesidades y expectativas de los clientes de cada zona, adquirido a través de años de experiencia en el trato directo y el asesoramiento financiero, contribuirá a seguir desarrollando un modelo de banca basado en la cercanía, la atención personalizada y las relaciones de confianza a largo plazo”, destacan desde la entidad.

Refuerzo geográfico

Según indican, la Zona Sur se refuerza con Cristina Valentín y María Cristóbal. Por un lado, Cristina Valentín cuenta con casi dos décadas de experiencia en el sector financiero. Procede de Deutsche Bank, donde ejercía como directora de oficina en Granada, tras desempeñar funciones como gestora de Banca Personal. Anteriormente, trabajó en CajaSur, donde ocupó distintas posiciones de responsabilidad, entre ellas las de gestora de Banca Privada y directora de oficina. Por otro lado, María Cristóbal se incorpora a Banco Mediolanum tras más de 15 años de trayectoria en Banco Santander, donde ejerció como directora de oficina en Sevilla. Durante este periodo adquirió una amplia experiencia en gestión bancaria, dirección de equipos y atención al cliente. 

En la Zona Noreste e Islas, Patricia Saludes aporta cerca de 20 años de experiencia en Bankinter, entidad en la que desarrolló su carrera en las áreas de banca de empresas y banca personal, así como en la dirección de oficinas. Desde 2014 ejerció como directora de oficina, con responsabilidades en gestión de equipos, asesoramiento a clientes y desarrollo comercial. 

Finalmente, a la Zona Levante se une José Carlos García, profesional con más de dos décadas de experiencia en Banco Santander, entidad a la que se incorporó en 2003 como asesor financiero en Algeciras. Desde 2005 ha dirigido distintas oficinas, asumiendo responsabilidades en gestión de equipos, desarrollo de negocio y asesoramiento a clientes. 

A raíz de este anuncio, Juan Massana, director comercial de Banco Mediolanum, ha señalado que “la incorporación de Cristina, Patricia, María y José Carlos supone un nuevo impulso para nuestra división de Wealth & Banca Privada. Su experiencia en el sector financiero, su conocimiento de las necesidades de los clientes y su trayectoria en el asesoramiento personalizado refuerzan nuestra apuesta por un modelo de banca basado en la cercanía, la confianza y las relaciones a largo plazo”.

“El capital vuelve a tener un precio”, mensaje clave de J.P. Morgan Banca Privada para 2027

  |   Por  |  0 Comentarios

Foto cedidaStephen Parker, codirector de Estrategia de Inversión Global de J.P. Morgan Banca Privada.

La inteligencia artificial, la fragmentación del mundo y la inflación están impulsando un reajuste histórico en el precio del capital, otorgando a los inversores un mayor poder de fijación de precios. Esta es la principal conclusión que J.P. Morgan Banca Privada ha publicado su informe de perspectivas de inversión global para 2027, “El Precio del Progreso”.

“Durante gran parte del último ciclo, los inversores podían pasar por alto el coste del capital. La próxima gran fase de desarrollo exige prestarle mayor atención. Hoy, las empresas tecnológicas, los gobiernos y los consumidores compiten por una misma cantidad limitada de capital, y son los inversores quienes fijan su precio. Cada operación de financiación debe superar ahora un umbral de exigencia más elevado”, ha afirmado afirma Grace Peters, codirectora de Estrategia de Inversión Global de J.P. Morgan Banca Privada.

Por su parte, Stephen Parker, codirector de Estrategia de Inversión Global de J.P. Morgan Banca Privada, ha añadido: “Este poder de fijación de precios sitúa a los inversores en una posición de fortaleza, pero también hace que las decisiones de asignación de capital tengan mayores consecuencias. Ahora que la liquidez ofrece una rentabilidad real, cada inversión debe justificar el capital que se le destina. La cuestión no es simplemente dónde está la oportunidad, sino dónde reciben los inversores una compensación suficiente por asumirla”.

Con respecto a Europa, Oscar Carmona, responsable de inversiones de J.P. Morgan Banca Privada en España, ha apuntado:”Europa ha resistido el aumento de los costes energéticos y de los tipos de interés mejor de lo esperado. Prevemos que esa resiliencia se mantenga en 2027. La inflación debería moderarse con el tiempo, pero la energía sigue siendo el factor determinante. Si el aumento de los costes se traslada a los salarios, los alimentos y los servicios, la senda de descenso podría ser irregular. Esperamos dos nuevas subidas de tipos por parte del BCE, que llevarían el tipo de facilidad de depósito (DFR) al 3% a principios de 2027, con un margen limitado para un endurecimiento mucho mayor“.

Según la firma, el informe “Perspectivas de inversión global para 2027” analiza cómo los inversores tienen que decidir a quién prestar, en qué activos invertir y a qué precio, en un entorno marcado por la inteligencia artificial, la fragmentación global y la inflación.

La inflación vuelve a poner el foco en el precio del capital

Durante gran parte del ciclo posterior a la crisis financiera, los tipos de interés cercanos a cero y las políticas de expansión cuantitativa mantuvieron bajos los costes de financiación. Sin embargo, este escenario ha cambiado. La inflación se ha mantenido por encima de los objetivos de los bancos centrales durante 2026, las rentabilidades de los bonos han alcanzado máximos de varias décadas y se ha iniciado un ciclo global de subidas de tipos, con 17 de los 37 bancos centrales que seguimos actualmente orientados hacia un endurecimiento de su política monetaria. No obstante, las rentabilidades de los bonos ya estaban aumentando antes de los movimientos de política monetaria, lo que pone de relieve el papel que desempeñan ahora los inversores en la fijación del precio del capital.

“Los bancos centrales seguirán desempeñando un papel fundamental en 2027. Hasta donde suban los tipos será importante, pero las tasas de política monetaria no lo explican todo. Con rentabilidades de la deuda con grado de inversión superiores al 6% por primera vez desde la crisis financiera, el punto de partida actual para el crédito de alta calidad crediticia es más atractivo de lo que ha sido en años, incluso si los tipos siguen subiendo”, ha explicado Parker.

Y añade: “El aumento de las rentabilidades refuerza el atractivo de una cartera tradicional de acciones y bonos, pero una cartera equilibrada es solo el punto de partida. Las perspectivas de rentabilidad futura de la renta variable y la renta fija son las más atractivas de los últimos años, pero la incertidumbre en torno a la inteligencia artificial, el riesgo de inflación y la elevada concentración histórica de los mercados de renta variable justifican ir más allá. Los activos reales, los fondos de cobertura y los mercados no cotizados han dejado de ser un complemento para convertirse en una necesidad”.

La fragmentación global aumenta la demanda de capital

La seguridad, la resiliencia y la alineación regional están adquiriendo cada vez mayor importancia frente a la eficiencia. Los gobiernos, muchos de los cuales ya acumulan elevados niveles de deuda y déficit público, necesitan capital para reforzar su seguridad, desarrollar ecosistemas de inteligencia artificial y garantizar el suministro energético. A medida que aumentan estas necesidades, los inversores deben tomar decisiones cada vez más importantes sobre dónde proporcionar capital y en qué condiciones.

En este contexto, Peters ha afirmado: “La resiliencia es una temática de inversión duradera, pero no ofrecerá las mismas rentabilidades en todos los mercados. Evaluar las capacidades de defensa e inteligencia artificial de los países, su exposición a los cuellos de botella en las cadenas de suministro y su vulnerabilidad frente al cambio climático puede ayudar a identificar dónde podría estar mejor posicionado el capital en esta era de fragmentación global. Dado que todos los bloques presentan vulnerabilidades, probablemente no sea prudente concentrar las inversiones en uno solo”. 

Y continúa: “En Estados Unidos, la capacidad fiscal y los recursos naturales siguen respaldando la confianza en los bonos del Tesoro estadounidense y en el dólar, mientras que la mayor solidez de los beneficios empresariales en Europa hace que la renta variable resulte más atractiva que la deuda soberana. En Asia, Corea del Sur y Taiwán desempeñan un papel fundamental en la fabricación de semiconductores, mientras que Latinoamérica ofrece oportunidades que van desde la relocalización cercana de la producción (nearshoring) a México hasta la exposición a materias primas en otros países de la región”.

La próxima prueba de la IA es la rentabilidad del capital

La expansión de la infraestructura para la inteligencia artificial sigue estando limitada por la escasez de recursos y no por un exceso de capacidad, pero el debate está pasando de la capacidad de infraestructura a la monetización y los riesgos políticos. A principios de la década de 2030, el conjunto de centros de datos a escala mundial tendrá que generar aproximadamente 3 billones de dólares anuales en ingresos procedentes de clientes finales para alcanzar el punto de equilibrio. Se trata de un objetivo exigente, pero creemos que el ecosistema de la IA puede alcanzarlo. Mientras tanto, se espera que la emisión de deuda relacionada con la inteligencia artificial supere los 300.000 millones de dólares este año. Aunque sigue siendo mayoritariamente deuda con grado de inversión, la aparición de nuevas estructuras menos transparentes está encareciendo la financiación de la IA.

“El auge solo podrá continuar si los inversores logran cubrir la brecha entre el gasto en infraestructuras y la generación de ingresos sostenibles. No todos los segmentos de la cadena tecnológica de la IA presentan el mismo nivel de riesgo ni justifican la misma asignación de capital. Esto exige tomar decisiones deliberadas sobre dónde invertir dentro del ecosistema de la IA, y no simplemente sobre si participar o no en él”, ha matizado Parker.

Creemos que los hiperescaladores ofrecen la mejor exposición dentro de la renta variable debido a su capacidad para beneficiarse tanto de escenarios de escasez como de abundancia de capacidad de computación. Por su parte, los segmentos de infraestructuras y semiconductores requieren mayor cautela, especialmente por el aumento de los obstáculos políticos para la construcción de centros de datos. Respecto a la deuda relacionada con la IA con grado de inversión, ofrece la vía de acceso que permite gestionar mejor el riesgo, mientras que la capa de aplicaciones, los laboratorios de IA de vanguardia y el software nativo de IA presentan el potencial de crecimiento a largo plazo más atractivo, al que conviene acceder de forma selectiva a través de los mercados no cotizados.

Federated Hermes estudia reestructurar su negocio europeo

  |   Por  |  0 Comentarios

Foto cedida

A principios de noviembre, Federated Hermes comunicó a la SEC su voluntad de iniciar una profunda reestructuración de su negocio europeo, apuntando dos importantes consecuencias: se suprimirán 200 puestos de trabajo o se trasladarán a Estados Unidos; y se ahorrarán 30 millones de dólares anualmente. Además, según fuentes cercanas consultadas por Funds Society, esta reestructuración afectaría también a las oficinas de España e Italia. Aunque desde la entidad no han querido realizar comentarios sobre el impacto concreto de esta reestructuración para el mercado español e italiano, sí han querido destacar que su compromiso con los clientes de toda la región, incluidos España e Italia, “mercados en los que llevamos más de una década presentes”, permanece intacto. “Seguiremos prestándoles servicio y respondiendo a sus necesidades cambiantes”, indican desde Federated Hermes. 

La reestructuración

Desde la firma explican que está estudiando cambios operativos en Federated Hermes Limited, su filial con sede en Londres, con el objetivo de reforzar su capacidad de crecimiento y, al mismo tiempo, reducir los costes operativos. “Las propuestas se centran en integrar las operaciones de Federated Hermes Limited (FHL) dentro de nuestra plataforma global, manteniendo nuestro compromiso de ofrecer productos y servicios de alta calidad a clientes, inversores y partícipes de nuestros fondos. Federated Hermes Limited sigue siendo un pilar fundamental de nuestro negocio global, y Europa constituye un mercado estratégico de crecimiento para la firma en las áreas de mercados cotizados, mercados privados, mercados monetarios y ejercicio activo de los derechos de los inversores (stewardship)”, señala un portavoz de la firma.

En concreto, la gestora expone ante la SEC que ha propuesto una reestructuración de su filial en el Reino Unido, Federated Hermes Limited (FHL), diseñada para mejorar la capacidad de crecimiento de FHL al tiempo que se reducen sus costes operativos. “Se estima que la reestructuración propuesta generará una reducción de costes operativos antes de impuestos de aproximadamente 30 millones de dólares anuales (principalmente en remuneraciones y gastos relacionados) y resultará en cargos antes de impuestos de aproximadamente 15 millones de dólares en costes de reestructuración (principalmente prestaciones por rescisión de contrato de los empleados), estimándose unos 7 millones de dólares en 2026 y 8 millones de dólares en 2027. Sujeto al resultado de las consultas, se espera que la reestructuración finalice a finales de 2027”, señala el comunicado presentado por la firma a la autoridad estadounidense y firmado por Thomas R. Donahue, CFO de Federates Hermes. 

La pieza europea 

Federated Hermes Limited, la filial de la firma en Londres, constituye el centro de las operaciones internacionales y europeas del grupo, desde donde coordina la mayor parte de su distribución en el Viejo Continente y sus estrategias de inversión sostenible y mercados privados. Con esta propuesta, la matriz estadounidense inicia un proceso formal de consulta laboral bajo la legislación británica que afectará a cerca de dos centenares de empleados en la City londinense. El plan plantea una doble vía: la supresión directa de puestos o la transferencia de funciones y vacantes hacia Estados Unidos, centralizando estructura en su sede de Pittsburgh (Pensilvania).

La ejecución definitiva del plan queda supeditada al resultado del periodo de consultas obligatorio en Reino Unido. Si se cumplen los plazos previstos por la dirección, Federated Hermes espera dar por concluida la reorganización de su brazo europeo a finales de 2027, consolidando una estructura más ligera en Europa y con mayor peso operativo al otro lado del Atlántico.