A pesar de que los bonos estadounidenses fracasaron como refugio seguro debido a que la guerra con Irán desvía el impacto más hacia la inflación y los mayores déficits presupuestarios que hacia un crecimiento más lento en Estados Unidos, para algunos analistas existen preguntas clave que en la medida en la que se respondan deben reflejar el impacto verdadero sobre indicadores como las tasas de interés estadounidenses.
¿Qué implicaciones tiene para la trayectoria de la tasa de política monetaria, sobre todo dado que se trata de un shock de oferta y las expectativas de inflación a largo plazo están ancladas? ¿Altera las propiedades de diversificación de los bonos del Tesoro estadounidense?”, son algunas de las preguntas clave que se hacen los analistas en Barclays Bank.
Los expertos del banco inglés señalan que si bien las respuestas a las preguntas anteriores dependen de la duración del conflicto y de cómo suban los precios del petróleo y durante cuánto tiempo se mantengan altos, están en posibilidades de afirmar que el impacto en la inflación subyacente a mediano plazo es limitado, lo que, en última instancia, no debería cambiar la dirección general de la política monetaria en EE. UU.
Aun así, la capacidad de los bonos del Tesoro de EE. UU. para diversificarse se ve limitada por el sesgo del shock hacia la inflación en lugar de hacia un crecimiento adverso (lo contrario del temor a la IA de la semana pasada).
Esto ha obligado a una revalorización de la trayectoria de la tasa de interés oficial y la prima de riesgo fiscal. Con los datos económicos débiles en segundo plano, la duración del conflicto es clave.
“Si bien los datos económicos han quedado relegados a un segundo plano frente a la geopolítica, los datos recientes son consistentes con una desaceleración gradual de la economía, los mercados laborales y la inflación subyacente; todo lo cual aboga por una flexibilización de la política monetaria en el futuro”, explican los analistas.
Ahora bien, también es cierto que el shock energético repercute en la curva de rendimiento; sin embargo, los mercados consideran que esto representa un impacto significativo en la inflación general y, en menor medida, en la inflación subyacente. Esto coincide en gran medida con las estimaciones empíricas.
“Finalmente, en nuestra opinión, dicha escalada conducirá en última instancia a un mayor gasto en defensa en EE. UU. y en otros lugares, lo que generará una mayor prima de riesgo fiscal”, dicen los analistas de Barclays, aunque será una historia que todavía está por contarse, por ahora la duración del conflicto es la clave más importante para los mercados.
El dólar se dispara ante la huida de los inversores hacia activos refugio por la guerra en Irán. Para algunos analistas, este movimiento al alza disipa las dudas y el debate sobre el papel del dólar como activo refugio. Un argumento que parece seguir intacto tras ver que mantienen su tradicional correlación con el oro, que ha experimentado un comportamiento radicalmente opuesto al del dólar.
“Como es habitual en periodos de elevada tensión en los mercados, el dólar se ha consolidado como el activo refugio por excelencia gracias a su profunda liquidez, al tiempo que se ha visto reforzado por el repunte de los precios del petróleo, ya que Estados Unidos es actualmente un exportador neto de energía”, explican desde Ebury. En cambio, en términos más amplios, los activos estadounidenses están rindiendo claramente mejor que los del resto del mundo, revirtiendo la tendencia de “vender América” que predominó tras las disputas arancelarias del año pasado.
El efecto “guerra”
El escenario central que manejan los mercados es el de una guerra relativamente corta, de alrededor de un mes, en línea con las estimaciones expresadas por Trump. “Mientras ese horizonte temporal siga siendo plausible, las ganancias adicionales del dólar podrían mantenerse contenidas e incluso dar paso a una corrección si el conflicto concluye hacia finales de mes o a comienzos de abril”, señala Metthew Ryan, jefe de Estrategia de Mercados de Ebury.
No obstante, el experto advierte de que el principal riesgo para los mercados sería una escalada regional del conflicto o un cierre prolongado del estrecho de Ormuz, disparando por encima de los 100 dólares el precio del petróleo. En este contexto, las monedas europeas —especialmente el euro, la corona sueca y las divisas de Europa Central y del Este— están siendo las más perjudicadas, en parte por su elevada sensibilidad al encarecimiento del gas, cuyo precio en Europa ha aumentado cerca de un 50%.
“El dólar canadiense se ha erigido como otro claro ganador, gracias al aislamiento geográfico de Canadá y su posición como exportador neto de energía. Junto a él, la corona noruega, también impulsada por el petróleo, y el franco suizo han encabezado la tabla de rendimientos cambiarios de la semana pasada”, señalan desde Ebury.
De Trump a la Fed
En opinión de Patrick Artus, asesor económico senior en Ossiam AM, affiliate de Natixis IM, Donald Trump quiere un dólar débil para mejorar la competitividad en precios de Estados Unidos, pero, tras el inicio de la guerra en Irán, el dólar volvió a apreciarse. Según el experto, “Trump acoge con satisfacción la depreciación del dólar y le gustaría que la Fed redujera significativamente sus tipos de interés oficiales para amplificar esta depreciación”, pero, tal y como señala: “El deseo de la administración Trump de debilitar el dólar no tiene sentido económico. Una política deliberada de depreciación del dólar corre el riesgo de desencadenar una crisis de balanza de pagos en Estados Unidos, ya que la perspectiva de un dólar más débil desalentaría a los inversores extranjeros, no estimularía mucho el volumen de exportaciones estadounidenses y aumentaría el precio de las importaciones en Estados Unidos”.
En este sentido, se observa una revisión mucho menos agresiva de las expectativas de tipos de interés en Estados Unidos que al otro lado del Atlántico. “Esto se debe al menor impacto que podría tener el repunte del crudo en la inflación estadounidense en comparación con la europea. Los mercados de futuros siguen descontando con holgura al menos una bajada adicional de tipos por parte de la Reserva Federal antes de finalizar 2026, con una probabilidad de que se produzca en junio que ronda el 50 %”, reconoce Ebury en su último informe.
Volatilidad en el mercado de divisas
Por ahora, los expertos ven probable que el dólar estadounidense se mantenga respaldado en el corto plazo, ya que los mercados energéticos siguen descontando posibles interrupciones en el suministro. Sin embargo, advierten que los factores estructurales en contra del billete verde siguen vigentes. “Creemos que es importante que los inversores gestionen sus asignaciones en divisas, porque las posibles intervenciones gubernamentales podrían limitar la debilidad de algunas divisas asiáticas. Además, los factores estructurales en contra del dólar siguen presentes y el gasto fiscal en Alemania debería aportar apoyo adicional al euro”, insisten desde UBS Global Wealth Management.
Según el análisis de Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, ante la volatilidad en divisas siga siendo elevada a corto plazo, “los inversores deberían gestionar sus asignaciones en moneda para reducir el riesgo de que grandes movimientos perjudiquen sus objetivos financieros, incluyendo el uso de herramientas de cobertura”. Y añade: “Seguimos viendo con buenos ojos el dólar australiano, el dólar neozelandés, la corona noruega, el yuan chino y algunas otras divisas de mercados emergentes con mayor rentabilidad en nuestras carteras globales”.
Los mercados de renta variable han comenzado el año 2026 con una volatilidad significativa. Según Mary Ann Bartels, CIO en Sanctuary Wealth, esto refleja la típica turbulencia asociada a los años de elecciones de medio término, que suelen estar marcados por correcciones seguidas de fuertes repuntes. A pesar de los desafíos, el S&P 500 se alinea con patrones históricos, lo que respalda una perspectiva optimista y enfatiza la importancia de la diversificación.
En opinión de Marlen Lopez, Senior Wealth Advisor y Founding Partner de Excelsis Global Private Wealth, para los inversionistas latinoamericanos, los principales impulsores del mercado para este año incluyen el desempeño de las monedas, los precios de los commodities y la exposición global. “El dólar estadounidense se ha debilitado durante tres años mientras que monedas de reserva global como el euro y el yen se han fortalecido. Esto les ha permitido beneficiarse de una mayor exposición a activos no denominados en dólares, mitigando los riesgos derivados de la volatilidad de las monedas locales y aprovechando las oportunidades de cambio de divisas. Mantener un portafolio bien diversificado entre regiones, sectores y clases de activos sigue siendo crucial para gestionar eficazmente los riesgos y capitalizar las oportunidades globales en un mercado cada vez más estable pero también más segmentado”, asegura Lopez.
En consecuencia, los clientes han adoptado un enfoque diversificado para mitigar la volatilidad del mercado y se han decantado por estrategias defensivas para buscar estabilidad, lo que incluye inversiones en sectores menos volátiles como Consumo Básico y Utilidades, que ofrecen rendimientos estables. “Hemos visto la aplicación de estrategias de acciones con altos dividendos en mercados inciertos y diversificación internacional, especialmente en mercados desarrollados y emergentes, que han mostrado retornos fuertes en 2025. El posicionamiento se inclina hacia aprovechar correcciones como oportunidades de compra, siguiendo la proyección alcista del S&P 500 para el 2026”, señala.
En comparación con otros años, Lopez ha detectado cambios significativos en la asignación de activos, en particular, observa mayor énfasis en renta variable internacional y mayor demanda de renta fija mixta. “La entrada de los índices MSCI EAFE y el Topix japonés en mercados alcistas ha llevado a los inversores a aumentar la exposición global para aprovechar los rendimientos superiores registrados en 2025. Mientras que en renta fija, a pesar del rendimiento variado del mercado de bonos domésticos, los activos de alto grado de inversión siguen atrayendo interés debido a sus rendimientos actuales competitivos”, afirma. Además, reconoce un incremento del peso de los metales y commodities, así como una ajuste en la posiciones en tecnología.
EM, ETFs y alternativos
Hasta aquí la explicación que hace Lopez de cómo se han sentido los inversores y cómo han movido sus carteras, pero su análisis va un paso más allá y explica que la diversificación en mercados desarrollados como Japón y en emergentes sigue siendo una prioridad para los inversores debido a las fuertes ganancias proyectadas. “La creciente necesidad de mitigar riesgos concentrados también ha llevado a una mayor adopción de estrategias que incluyen exposición a monedas extranjeras como el euro, además del dólar estadounidense, ampliando la cobertura monetaria dentro de las carteras”, .
Por otro lado, destaca que la demanda de ETFs seguirá creciendo en 2026 gracias a su capacidad de facilitar acceso diversificado a sectores específicos y estrategias globales, optimizando costos. “Los ETFs offshore que operan en el Sistema Internacional de Cotizaciones (SIC) continúan siendo un recurso atractivo para los inversionistas mexicanos, ya que ofrecen ventajas fiscales únicas y permiten exposición a monedas extranjeras como el euro (EUR) y el yen (JPY), junto con USD, ampliando la flexibilidad y el potencial de retorno en portafolios diversificados”, apunta en este sentido.
Más allá de estas tendencias, la experta de Excelsis Global Private Wealth deja claro que el renovado interés por los activos alternativos como fuente de diversificación y cobertura frente a la volatilidad no ha sido algo puntual. Según afirma, los activos y estrategias más destacadas son el crédito privado, las infraestructuras y los hedge funds.
Filtrar el ruido
Ahora bien, más allá del asset allocation, ¿qué papel están jugando los asesores financieros? Según reconoce el equipo de Klosters, los asesores han ganado peso como “traductores de ruido”. “El mercado habla en un lenguaje de algoritmos y titulares alarmistas y nuestro trabajo es traducir eso a los objetivos que tienen nuestros clientes. No nos limitamos a reportar rentabilidades. Enfocamos el acompañamiento en la gestión de expectativas. En un mundo sobreinformado, nuestro valor es decir ‘esto es ruido de 24 horas’ vs. ‘esto es un cambio estructural que afecta a tu patrimonio’”, señalan como ejemplo.
Fernando de Frutos, CIO de Boreal Capital Management, va un paso más y apunta que más que “traductores” se han convertido en un “filtro”, ante el acceso ilimitado a la información y la saturación de los inversores. “El reto ya no es acceder a datos, sino distinguir señal de ruido”, asegura Frutos. A la hora de ejercer de “filtro” parte de la premisa de que la situación geopolítica actual es más volátil que hace 10 o 20 años, pero no necesariamente más que hace 40 o 50, durante la Guerra Fría o incluso de hace un siglo. “Muchas comparaciones se hacen con la llamada ‘Pax Americana’, que alcanzó su apogeo en los años noventa tras la caída del Muro de Berlín, cuando China apenas iniciaba su ascenso económico y militar. Conviene no perder la perspectiva: aquella etapa fue probablemente una excepción histórica, no la norma”, recuerda Frutos.
No es nuevo que los asesores han atravesado distintos eventos de mercados y shocks, pero como apuntan desde Grey Capital, lo relevante es poner lo aprendido al servicio del inversor. “El aprendizaje ha sido consistente: los patrimonios que mejor atraviesan los cambios no son los que reaccionan más rápido, sino los que están mejor estructurados y gobernados. En contextos complejos, la disciplina y la perspectiva son más valiosas que la velocidad. Todas las crisis enseñan lo mismo: quien tiene estructura puede esperar; quien no, se ve obligado a reaccionar y ese es un gran riesgo”, afirma Catherine Ruz Parada, socia de Grey Capital Latam.
Foto cedidaIgnacio Fuertes, director de Inversiones de Miralta AM y Claudia Casco, portfolio manager de Miralta AM y gestora del fondo.
Miralta Asset Management ha anunciado el lanzamiento de Miralta Atlas Global FI, un nuevo fondo de inversión mixto de carácter global que combina renta variable, renta fija y otras clases de activos mediante una estrategia flexible basada en un enfoque global macro. El vehículo está diseñado para adaptarse a distintos entornos de mercado mediante una gestión activa y una asignación dinámica.
La constitución de este vehículo busca democratizar el acceso a un servicio equivalente a la gestión discrecional de carteras de Miralta AM, facilitando la entrada a esta gestión profesionalizada mediante aportaciones iniciales mucho más reducidas. De este modo, se eliminan las barreras de entrada por volumen de patrimonio habitualmente exigidas en los mandatos de gestión individualizada, permitiendo a un espectro amplio de inversores participar en una arquitectura abierta y beneficiarse de la selección de IICs de terceros y estrategias globales.
El fondo invertirá fundamentalmente en instituciones de inversión colectiva (IICs), tanto armonizadas como no armonizadas —con un límite máximo del 30% en estas últimas—, pertenecientes o no al grupo de la gestora. La selección de estos vehículos se llevará a cabo a partir de un proceso que combina criterios cuantitativos, como el análisis del comportamiento histórico o la volatilidad; y criterios cualitativos, centrados en la experiencia de los gestores, la consistencia de sus estrategias y el nivel de transparencia de los fondos.
En cuanto a la asignación de activos, el fondo mantendrá habitualmente en torno al 40% de exposición a renta variable, aunque este porcentaje podrá situarse en un rango de entre el 30% y el 75% en función de las condiciones del mercado. Las inversiones en acciones podrán realizarse en compañías de cualquier capitalización bursátil, sector y área geográfica, tanto en mercados desarrollados como emergentes.
El resto de la cartera se destinará a activos de renta fija pública y privada, incluyendo depósitos, instrumentos del mercado monetario y titulizaciones líquidas —estas últimas hasta un máximo del 30%—. La estrategia contempla una elevada flexibilidad en la selección de emisores y mercados, sin limitaciones predeterminadas en cuanto a calidad crediticia, duración o procedencia geográfica. De hecho, el fondo podrá invertir en emisiones de baja calidad crediticia o sin rating, lo que implica asumir un mayor riesgo de crédito.
Además, el vehículo podrá destinar hasta un 10% de la exposición total a materias primas, a través de activos aptos conforme a la normativa europea UCITS. La exposición al riesgo divisa también será flexible y podrá situarse entre el 0% y el 100% del patrimonio.
La comisión de gestión anual es del 1,10% y existe una comisión de éxito del 7,00%. Además, no hay comisiones de entrada ni de salida. El mínimo de inversión es de 100 euros, que también es el mínimo a mantener en el fondo. Y las suscripciones y reembolsos pueden realizarse con frecuencia diaria, ya que el fondo cuenta con valor liquidativo diario.
Filosofía global macro
La filosofía de inversión se basa en un enfoque global macro, que analiza el contexto económico internacional y las políticas monetarias y fiscales de las principales economías para determinar la asignación de activos. Este enfoque permite ajustar la cartera en función de la evolución del ciclo económico y de las dinámicas de los mercados financieros.
Como referencia comparativa, el fondo utilizará un benchmark compuesto por varios índices representativos de renta fija y renta variable global, entre ellos el tipo ESTR del Banco Central Europeo, índices de deuda pública de la zona euro, el Bloomberg Euro Aggregate, el STOXX Europe 600 y el MSCI All Country World. No obstante, la estrategia será de gestión activa, por lo que la cartera no replicará dichos índices ni estará limitada a sus componentes.
El fondo podrá utilizar instrumentos financieros derivados para la gestión eficiente de la cartera y la cobertura de riesgos. La exposición al riesgo derivado de estas operaciones se medirá mediante la metodología de compromiso, de acuerdo con la normativa aplicable a fondos armonizados.
“Con este lanzamiento, ampliamos de forma estratégica nuestra gama de soluciones multiactivo orientadas a inversores que buscan diversificación global y una gestión flexible capaz de adaptarse a distintos escenarios de mercado”, asegura Ignacio Fuertes, director de Inversiones de Miralta AM.
Miralta Atlas Global FI puede ser especialmente útil para carteras de personas jurídicas residentes fiscales en España al ser un fondo de fondos y ofrecer una solución muy similar a una cartera de gestión discrecional, pero concentrada en un único vehículo. “Los cambios de posicionamiento en una cartera modelo de fondos exigen vender y comprar posiciones, lo que conlleva un impacto operativo y fiscal, dado que las personas jurídicas españolas no se benefician del diferimiento por traspaso. En un fondo de fondos, esa rotación y los ajustes los realiza el propio fondo dentro del vehículo, de modo que la entidad inversora mantiene su posición en un único fondo sin tener que estar ejecutando compras y ventas cada vez que se realizan cambios en la asignación o en los fondos subyacentes”, explica Claudia Casco, portfolio manager de Miralta AM y gestora del fondo.
Foto cedidaBoutaïna Deixonne, responsable de Crédito Europeo Investment Grade y High Yield.
Boutaïna Deixonne, responsable de Crédito Europeo Investment Grade y High Yield, analizó la situación actual y las perspectivas de los segmentos investment grade (IG) y high yield (HY) corporativos en euros en el podcast Talking Heads de BNP Paribas Asset Management. La experta explicó que en los últimos años, los mercados IG y HY en euros han experimentado un ajuste significativo de los diferenciales, lo que indica que los inversores “se sienten cómodos con las perspectivas actuales para las empresas europeas”. Detrás de esta percepción subyace que, en general, “las empresas están obteniendo buenos resultados, con ganancias sólidas y balances saneados” y que a pesar de este ajuste de los diferenciales, “los rendimientos siguen siendo atractivos”.
Si bien admite que puede resultar lógica una cierta preocupación por las valoraciones, considera que mientras los fundamentos corporativos se mantengan estables, como ha sucedido en la temporada de resultados del cuarto trimestre, y las condiciones macroeconómicas se mantengan favorables, “el riesgo de una reversión brusca es limitado”.
Por ahora, la experta no observa un riesgo significativo de reversión del ciclo crediticio en 2026, a menos que se produzca un deterioro importante de las condiciones económicas, “lo cual consideramos improbable en este momento”, apunta.
Sectores que ofrecen oportunidades
En este contexto, Deixonne observa cierta dispersión y oportunidades atractivas, especialmente si en sectores específicos con determinados factores subyacentes. “Lo que nos gusta hoy, en primer lugar, es el sector bancario”, sentencia la experta que admite estar convencida de que los bancos europeos se encuentran en “una posición históricamente buena”.
Los bancos europeos, a juicio de Deixonne, suelen estar bien capitalizados, con un alto nivel de provisiones y una sólida rentabilidad. “Esta tendencia debería seguir siendo favorable para los ingresos, con comisiones y honorarios aún elevados, pero también con mejores perspectivas para el margen de intereses, con curvas más pronunciadas”, apunta, para añadir que los costes “se mantendrán contenidos”.
En el sector bancario, ve interesantes tanto los bonos senior como la deuda bancaria subordinada porque ofrecen un perfil rentabilidad-riesgo “atractivo”.También observa oportunidades en los bonos AT1, que “proporcionan una mayor rentabilidad a los inversores dispuestos a asumir un riesgo adicional”.
Además del sector bancario, la experta cuenta con una visión positiva del sector inmobiliario. “Nos gustan los fundamentos de este sector y esperamos que mejoren”, afirma tajante. Deixonne explica que a medida que se estabilizan los tipos de interés y aumentan los ingresos por alquiler, “la valoración de las propiedades se recupera ligeramente, pero se mantiene en terreno positivo en la mayoría de los segmentos”. En definitiva, subsectores como el residencial y el logístico “presentan un rendimiento relativamente bueno”, por lo que es partidaria de incluir esta exposición en las carteras.
Otro sector que le gusta es el de servicios públicos “debido a sus características defensivas, especialmente el de los reguladores”, en tanto que supone una fuente de generación de flujo de caja estable. Aquí también opta por el segmento subordinado “por el repunte de los rendimientos que ofrece”. Prefiere los bonos con calificación AAA B frente a los bonos con calificación más alta con vencimientos de entre 5 y 10 años.
La experta también trató temáticas geográficas en deuda. Deixonne observa una mejora en las tendencias de los bancos españoles e italianos, en particular, pero también en las empresas italianas, en forma de mejoras en las calificaciones de estos países que han repercutido en un impacto positivo en las calificaciones de los emisores. “Los bancos italianos y españoles están obteniendo buenos resultados en términos de ingresos. También muestran una buena capitalización”, apunta.
Pero también observa una tendencia similar en el sector no financiero, concretamente, en compañías de telecomunicaciones y servicios públicos, que “ofrecen buenos fundamentos y un buen diferencial”. Hasta tal punto, que “claramente, estos países están bien representados en las carteras”.
Pero también hay segmentos y áreas que Deixonne prefiere evitar. En este grupo cita al sector químico, donde no espera una recuperación a corto plazo dada la intensa competencia, por lo que infrapondera este sector. Eso sí, “la situación es diferente en el high yield, por lo que, dentro del sector químico, la selección es crucial”. Esto no significa que Dexion no observe oportunidades en el sector, sino que es necesario “ser más prudentes y selectivos en el posicionamiento”.
También intenta evitar el sector autos, con fuertes desafíos por delante con la electrificación del parque automovilístico, la competencia por parte de China y los aranceles de Estados Unidos. Todos ellos, “problemas para las empresas investment grade del sector”. Sin embargo, no espera una oleada de “ángeles caídos” en este sector, sino más bien “cierto deterioro”. De nuevo, aquí la selección de las posiciones “es clave”.
El high yield, atractivo
Deixonne hizo referencia también a la situación del crédito high yield. Recuerda que este segmento, históricamente, “ha sido más sensible a los ciclos económicos”, por lo que “comprender las perspectivas de la tasa de impago es clave para evaluar los riesgos y las oportunidades”.
Así, espera que la tasa de impago se mantenga “relativamente contenida” durante los próximos 12 a 18 meses, en torno al 3%. Una cifra “ligeramente superior a los mínimos históricos, pero aún inferior al promedio a largo plazo”.
De hecho, considera que la rentabilidad del mercado de high yield, en torno al 5%, “es atractiva”, pero cree que la selección de las posiciones es “fundamental”, con el fin de identificar las compañías infravaloradas y evitar los sobrevalorados.
En principio, desde principios de año, observa que los flujos de entrada de inversión “continúan”, impulsados por la rentabilidad que ofrecen estas clases de activos. Y adelanta que en las conversaciones que mantiene con los clientes, destacan dos estrategias: corta duración, tanto en IG como en HY, fundamentalmente de “inversores más cautelosos o preocupados por la duración y la volatilidad en los mercados de bonos soberanos” y estrategias con una mayor exposición al mercado de crédito europeo, con mayor flexibilidad y menos restricciones.
“Ofrecemos la estrategia de rentabilidad total, por lo que estos clientes confiarán en nosotros para gestionar activamente sus carteras y equilibrar la rentabilidad, el riesgo y la liquidez, generando rentabilidad a partir de diferentes factores”.
Desde el 2000, la comunidad financiera internacional ha sido testigo de 11 episodios geopolíticos relevantes. Por ejemplo, entre ellos encontramos los atentados del 11-S, la guerra de Irak, la invasión rusa de Ucrania en 2022 o el conflicto Israel-Hamas de 2023, o el reciente cambio de régimen en Venezuela en enero de 2026. Para ver el grado de implicación que estos acontecimientos tienen en el mercado, Bank of América ha analizado cuál fue su impacto en el mercados europeos de bonos corporativos.
Tras este trabajo, ¿cuál ha sido su principal conclusión? Según la entidad, el crédito suele resistir mejor de lo que se piensa: “Tras una reacción inicial negativa, los spreads tienden a estabilizarse y a estrecharse en los meses posteriores”. Además, el informe advierte de que el verdadero riesgo aparece cuando la geopolítica provoca al mismo tiempo un shock energético y una subida de tipos de interés. El análisis apunta que esta combinación, históricamente, ha generado episodios más prolongados de tensión en el mercado de crédito. Aquí debajo encontraréis el resumen del informe y debajo el link al informe completo.
Crédito y geopolítica
Desde 2000, 11 episodios geopolíticos en todo el mundo han marcado los mercados europeos de bonos corporativos. Según el informe de BofA,la historia dice que, de media, los shocks geopolíticos suelen presionar los diferenciales durante un máximo de dos semanas, tras lo cual toma el relevo un fuerte rally. “Las telecomunicaciones han tenido un buen comportamiento en muchos de los episodios geopolíticos del pasado, gracias a sus rasgos defensivos. Los servicios han estado menos de moda, por la preocupación de que el consumidor recorte gasto”, matizan sobre a qué sectores afecta más o menos.
No obstante, matiza el informe, no hay dos episodios geopolíticos iguales, y los resultados en los mercados de crédito han variado mucho: “Los peores momentos para los bonos corporativos se han producido cuando la geopolítica ha provocado tanto un shock energético como un shock de tipos, como ocurrió con Rusia-Ucrania”. Sin embargo, consideran que la volatilidad de esta semana recuerda mucho a la de aquel periodo de 2022.
El manual de Rusia-Ucrania
Según su análisis, los movimientos del crudo brent esta semana han sido idénticos a los observados en la primera semana de la crisis entre Rusia y Ucrania, al igual que el comportamiento del dólar estadounidense. Sin embargo, puntualizan desde BofA, el oro ha evolucionado peor que en 2022, y los mercados emergentes, mucho peor. “La purga en los mercados ‘recalentados’ ha sido mucho más profunda esta vez, tras tres años de relajación monetaria por parte de los bancos centrales globales”, explican.
Por último, señalan que la sorpresa positiva por ahora ha sido el crédito: los diferenciales de grado de inversión están ahora más estrechos que el pasado viernes, y los diferenciales high yield prácticamente no han cambiado. “El factor salvador han sido unos tipos más altos, que simplemente han provocado una ola de compras de bonos corporativos por parte de inversores hambrientos de rentabilidad”, aclara el informe.
Coberturas: más calidad ante un conflicto más largo
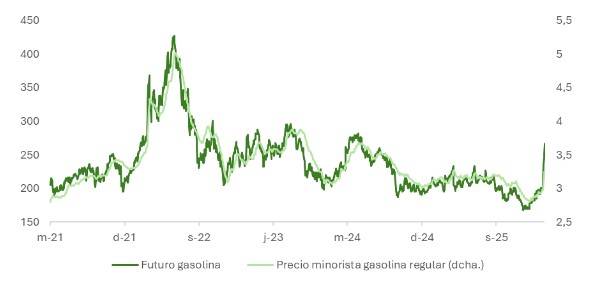
El escenario base de los economistas de Bank of America es que las tensiones entre EE.UU. e Irán sean relativamente breves. Según argumentan, dado que la Administración estadounidense está centrada en la “asequibilidad” de cara a las elecciones de mitad de mandato, permitir que la inflación vuelva a afianzarse parece poco deseable. Unas expectativas que contrastan con el hecho de que, la semana pasada, se produjera el mayor aumento en dos días del precio de la gasolina en EE.UU. desde 2005.
Está claro que prever el fin de cualquier guerra es completo, por ello, los economistas de la firma sí reconocen que el principal riesgo es que este conflicto se prolongue y que los precios de la energía suban aún más. “Creemos que las estrategias de subir en calidad dentro del crédito son la forma más sencilla de cubrir este escenario. La intensidad energética de las empresas europeas tiende a ser menor cuanto mejor es su calificación. Por eso, rotar de BBB a A, y de single-B a BB, por ejemplo, nos parece la forma ideal de buscar refugio por ahora”, señalan sobre qué hacer.
Tipos más altos: un arma de doble filo
Por último, el informe matiza que la subida de las tires del bund rescató la semana pasada al mercado de bonos corporativos. Sin embargo, explica que el movimiento de tipos en el tramo corto de la curva ha sido palpable, y muy distinto del desenlace de la primera semana de la crisis Rusia-Ucrania. Según su visión, un problema de inflación corre ahora el riesgo de poner fin de forma abrupta al ciclo global de bajadas de tipos. Además, consideran que el BCE ha demostrado en el pasado que tiende a adoptar un tono hawkish durante shocks energéticos, para asegurarse de que no se consoliden los efectos de segunda ronda.
“El movimiento preocupante, en nuestra opinión, ha sido el de la volatilidad de tipos, que se ha disparado. Esto hace que los diferenciales de los bonos corporativos en euros parezcan ahora ajustados. Más importante aún, el aumento de la volatilidad de tipos corre el riesgo de abrir un periodo de salidas de flujos del crédito. Entonces, los mercados de bonos corporativos podrían entrar en una fase de condiciones más desordenadas, al estilo de junio/julio de 2022”, reconocen desde Bank of America.
Los inversores españoles ya pueden acceder al fondo global de bonos Ofi Invest Alpha Yield, una estrategia de renta fija que sigue un enfoque flexible y sin referencia a un índice concreto. El fondo invierte en una amplia gama de bonos corporativos investment grade, deuda subordinada y bonos high yield, con el objetivo de aprovechar oportunidades en distintos segmentos del mercado de crédito.
La ponderación entre estos segmentos puede ajustarse de forma dinámica en función de los riesgos, las oportunidades y las condiciones del mercado. Esta flexibilidad se sustenta en una filosofía Total Return, apoyada en tres pilares principales.
En primer lugar, una asignación flexible a lo largo de los distintos tramos de rentabilidad del universo de crédito para captar los perfiles de riesgo-rentabilidad más atractivos. En segundo lugar, la gestión activa de la duración, que permite ajustar la sensibilidad del fondo a los tipos de interés a lo largo del ciclo. Y, por último, la gestión del riesgo de crédito, con la que el equipo busca calibrar la exposición a los diferenciales y mantener el control del riesgo a la baja. En conjunto, estos motores permiten adaptar la cartera a los distintos ciclos de mercado.
El fondo está gestionado por Karine Petitjean, Alban Tourrade y Antoine Chopinaud, quienes gestionan activamente tanto la duración como el riesgo de crédito. El equipo de inversión cuenta además con el apoyo de 15 analistas de crédito.
El objetivo de la estrategia es lograr rentabilidades anuales superiores a las de los mercados de bonos corporativos en euros investment grade y high yield. Además, el fondo está cubierto frente al euro con el fin de reducir las fluctuaciones derivadas de las divisas.
La cartera se caracteriza por un elevado nivel de diversificación. A cierre del 31 de enero de 2026, el fondo contaba con 189 valores, de los cuales un 43% corresponde a investment grade y un 57% a high yield, emitidos por compañías de todo el mundo, aunque la zona euro sigue siendo el principal ámbito de especialización del equipo gestor.
En términos de sostenibilidad, el fondo está clasificado como Artículo 8 del Reglamento de Divulgación de la UE (SFDR). La estrategia excluye determinadas temáticas de inversión como armas controvertidas, combustibles fósiles, tabaco y biocidas, y busca obtener una puntuación ESG superior a la de su universo de comparación ISR.
Christophe Mallet, responsable de Desarrollo Internacional de Ofi Invest Asset Management, señala que la gestora busca reforzar su presencia en el mercado español con esta estrategia.
“Estamos encantados de ampliar nuestra oferta de productos en el mercado español y de ofrecer una gama completa y diversificada de soluciones de renta fija. Creemos que un fondo de crédito flexible como Ofi Invest Alpha Yield está bien adaptado a un entorno de mercado marcado por ciclos más cortos, valoraciones elevadas e incertidumbre geopolítica”, afirma.
Las medidas fiscales incluidas en la Ley “One Big Beautiful Bill” (OBBBA), que incluyen recortes de impuestos retroactivos para 2025, se espera que generen un aumento en los reembolsos a los consumidores y podrían impulsar el consumo en Estados Unidos durante la primera mitad de 2026. Cabe destacar que otras medidas estimulativas de la OBBBA también entrarán en vigor en la segunda mitad del año, antes de las elecciones de medio término en noviembre.
Mientras tanto, la economía está preparada para absorber los efectos de los tres recortes de las tasas de interés de la Reserva Federal y la decisión de poner fin al endurecimiento cuantitativo en el cuarto trimestre de 2025. Tanto los responsables de política económica como el mercado anticipan recortes adicionales este año, en un contexto de expectativas de mercados laborales débiles. Cambios en la composición del Comité Federal de Mercado Abierto (FOMC) podrían extender y acelerar esta tendencia hacia una política monetaria más expansiva. Tanto los factores fiscales como los monetarios podrían, por lo tanto, impulsar la demanda, aunque con el riesgo de mayores presiones inflacionarias.
Al mismo tiempo, la economía se encuentra en las primeras etapas de un ciclo de desarrollo masivo y multianual de la inteligencia artificial (IA), con posibles repercusiones para prácticamente todas las industrias. En términos de velocidad de adopción y nivel de inversión, la IA generativa es, posiblemente, la tecnología de más rápida adopción de los últimos cien años. El fuerte aumento del gasto corporativo impulsado por la IA, que ha ayudado a impulsar el crecimiento y los mercados de renta variable de EE. UU., no muestra signos de desaceleración, incluso si se financia cada vez más con deuda.
Los recientes datos de productividad sugieren que la tecnología empieza a generar efectos positivos fuera de la cadena de suministro de infraestructura de IA. Esto ha mejorado el sentimiento de los inversores y ha ayudado a ampliar el rendimiento del mercado en las primeras semanas de este año. Desde una perspectiva macroeconómica, un dividendo de productividad significativo derivado de la IA podría generar un crecimiento no inflacionario, lo que sería un desarrollo positivo para los responsables de política económica.
Oportunidades de IA
Teniendo en cuenta estos hechos, parece probable que el desarrollo de infraestructura y capacidades de IA continúe impulsando una proporción desproporcionada de los retornos del mercado estadounidense en el futuro previsible. Afortunadamente, la rápida evolución económica y la elevada dispersión de retornos en la renta variable generan un entorno fértil para estrategias ágiles como la nuestra, capaces de aprovechar estas oportunidades. Esto se refleja en la rotación relativamente alta de la estrategia en los últimos años.
La capacidad de aprovechar el volumen masivo de conocimientos de análisis fundamental de empresas generados en tiempo real por el equipo global de Fidelity Investments es crítica, ya que fortalece la capacidad para identificar e invertir en las oportunidades de mercado más atractivas.
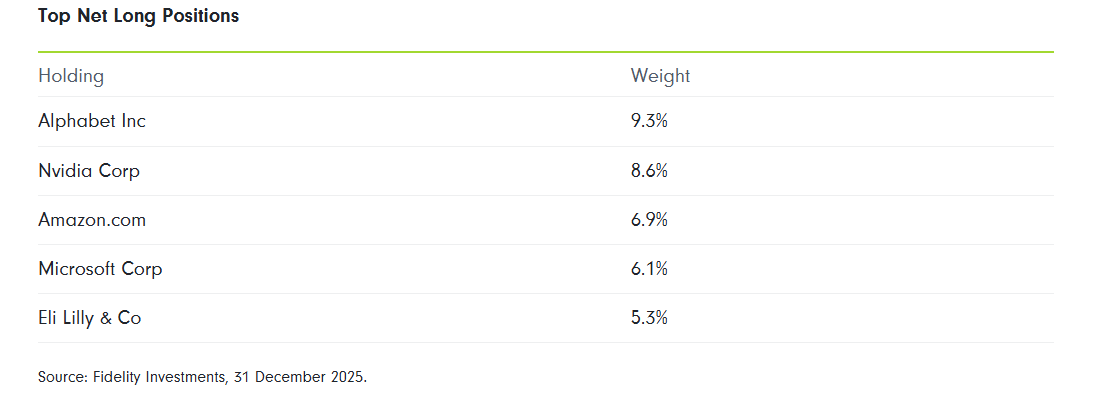
En cuanto a ejemplos concretos, en la firma esperan que continúe fluyendo una inversión significativa hacia la tecnología que sustenta la infraestructura de IA. Entre las empresas expuestas a este tema se encuentran, por supuesto, Nvidia, la compañía con mayor capitalización del mundo, que fabrica la mayoría de los chips y sistemas que se utilizan en centros de datos con capacidad de IA.
Otra es Western Digital, un proveedor clave de discos duros dentro del ecosistema de infraestructura de IA, que ha contribuido significativamente al rendimiento desde su incorporación reciente a la cartera, gracias a un sólido gasto por parte de los “hyperscalers”, lo que le ha otorgado un fuerte crecimiento de ventas y poder de fijación de precios. Un tercer ejemplo es Taiwan Semiconductor Manufacturing, una empresa que domina la fabricación de chips que compañías como Nvidia, Apple y Broadcom diseñan, proporcionándole una posición prácticamente intocable en el ecosistema de IA actualmente.
Quizá menos conocidas, pero igualmente atractivas, son empresas como TE Connectivity, que diseña y fabrica soluciones de conectividad como cables, sensores y antenas, y Corning, fabricante de productos de fibra óptica. Ambas experimentan un crecimiento significativo de la demanda debido al aumento de la construcción de centros de datos. También mantenemos posiciones importantes en Alphabet, empresa matriz de Google, y en Amazon.com, líder en comercio electrónico y computación en la nube.
En este contexto, no sorprende que la tecnología de la información sea con diferencia el área de inversión más grande de la estrategia, representando alrededor de dos quintas partes de los activos totales de la estrategia a fin de año. También es el sector con mayor sobreponderación frente al índice de referencia.
Oportunidades fuera de la IA
Las tendencias robustas y de largo plazo, como la adopción de la IA, son la mejor manera de generar crecimiento compuesto a lo largo del tiempo. Esta convicción conduce a un estilo de inversión temático. Afortunadamente, el amplio y diverso mercado de renta variable estadounidense ofrece normalmente un flujo constante de oportunidades atractivas de crecimiento a precio razonable en varios temas de inversión secular.
Aparte de la adopción de la IA, estos temas incluyen la innovación en el cuidado de la salud, especialmente en la industria farmacéutica. En la firma están expuestos a este tema mediante una importante sobreponderación en Eli Lilly, que ha tenido un buen desempeño recientemente gracias a la creciente demanda de sus medicamentos para diabetes y obesidad, así como una sobreponderación en Johnson & Johnson, que ha mostrado buenos resultados recientemente gracias a fuertes ganancias y varias aprobaciones clave de productos.
Las tendencias macroeconómicas también proporcionan contexto para inversiones individuales atractivas. Por ejemplo, con los recortes de impuestos que se espera impulsen el consumo, mantienen una gran sobreponderación en Somnigroup, líder mundial en la industria del descanso. Por otra parte, BNY Mellon es una de nuestras diez principales posiciones, cuya acción subió un 54% en 2025, impulsada por el fuerte impulso de sus ganancias y una valoración inicial atractiva.
Riesgos a vigilar
La elevada incertidumbre política y la persistencia de las presiones inflacionarias son riesgos que merecen seguimiento, en la medida en que afectan las primas de riesgo de la renta variable y los fundamentos de las empresas.
Los aumentos arancelarios de EE. UU. provocaron un incremento de la inflación de bienes en la segunda mitad de 2025 tras dos años de desinflación, mientras que la inflación se mantuvo persistente en vivienda y servicios, manteniendo la inflación general al consumidor elevada y notablemente por encima del objetivo del 2% de la Fed. Entre las implicaciones se encuentran los rendimientos nominales de los bonos del Tesoro a 10 años en rango limitado, debido a mayores primas de plazo y pese a los recortes recientes de tasas. Estos factores también contribuyeron a que el dólar estadounidense cayera aproximadamente un 10% frente a las principales monedas en 2025, su peor año calendario desde 2017.
El creciente protagonismo de la IA también presenta amenazas potenciales. Provocó un liderazgo concentrado de la renta variable estadounidense en 2025, aumentó la concentración del mercado ya elevada y llevó a valoraciones altas en ciertas partes del mercado. Estas dinámicas han incrementado la importancia de los factores de retorno específicos de cada acción para los rendimientos del mercado, reduciendo su diversificación inherente. Además, aumenta el riesgo beta asociado a posibles rotaciones impulsadas por el sentimiento dentro del mercado.
Conclusión
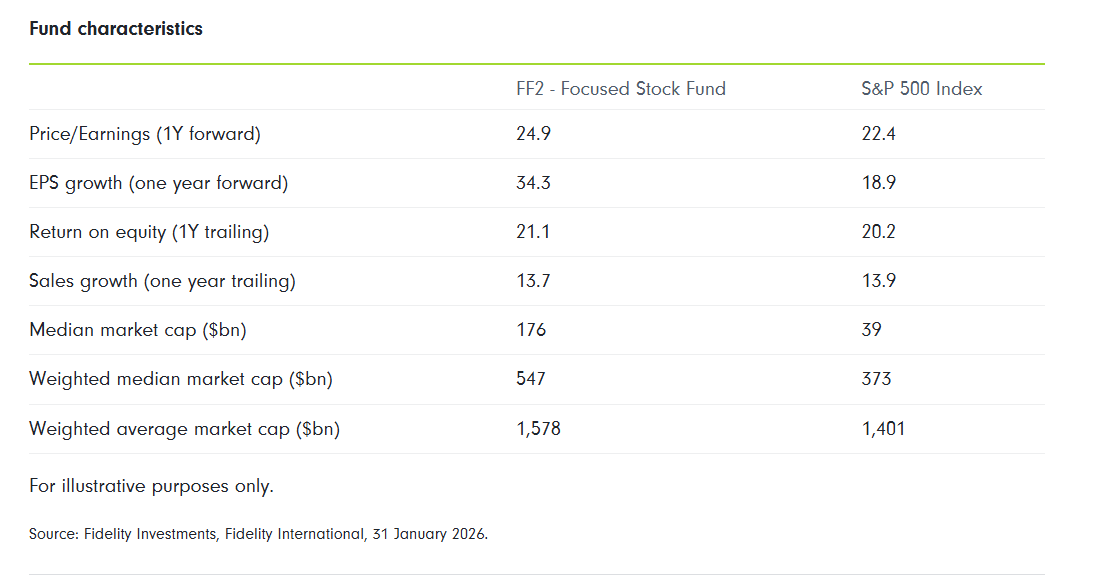
El mercado de renta variable estadounidense sigue siendo favorable, ofreciendo acceso superior a un amplio conjunto de las compañías más innovadoras del mundo, respaldadas por impulsores económicos positivos. Sin embargo, la alta concentración del mercado, los segmentos con valoraciones elevadas y la significativa dispersión dentro del mercado podrían socavar un enfoque ponderado por capitalización. En cambio, un enfoque basado en el análisis para la selección de acciones —como el empleado por nuestra estrategia Focused Stock Fund— podría ofrecer un mejor método para capturar las oportunidades que presenta el mercado.
En 2025, las mujeres ocupaban el 28,3 % de los puestos en consejos de administración de empresas de gran y mediana capitalización, lo que supone un aumento de un punto porcentual respecto al año anterior, aunque el ritmo de crecimiento se ha ralentizado, especialmente en los mercados desarrollados, donde el incremento anual fue de solo 0,7 puntos porcentuales.
MSCI publicó su informe “Women on Boards and Beyond 2025”, que analiza la evolución de la representación femenina en los consejos de administración y en los niveles más altos de liderazgo corporativo a nivel global.
Casi la mitad de las empresas (48,7 %) ya cuentan con al menos un 30 % de mujeres en sus consejos, un umbral considerado clave para una representación significativa. Al mismo tiempo, el número de consejos exclusivamente masculinos continúa disminuyendo —especialmente en mercados emergentes, donde pasaron del 16,1 % al 12 %—.
Sin embargo, el informe también advierte de un problema estructural: pese al avance en la representación en los consejos, la presencia femenina en los puestos ejecutivos más altos, como presidentas del consejo, CEOs o CFOs, se ha estancado, lo que podría limitar la creación de una futura cantera de consejeras.
El informe “Women on Boards and Beyond 2025” de MSCI analiza la evolución de la representación femenina en los consejos de administración y en los niveles más altos de liderazgo corporativo a nivel global.
El estudio muestra que el progreso en diversidad de género en los consejos de administración ha sido sostenido durante la última década, pero empieza a mostrar señales de desaceleración. Esto se debe, en parte, a que en muchas economías desarrolladas la representación femenina se aproxima ya a niveles relativamente altos en comparación con años anteriores, lo que hace que los avances adicionales sean más graduales. No obstante, el informe señala que el progreso no es uniforme entre regiones ni entre sectores. Mientras que algunos países han impulsado cambios rápidos mediante cuotas regulatorias o compromisos corporativos voluntarios, otros continúan rezagados. Esta heterogeneidad refleja diferencias culturales, regulatorias y económicas que influyen en el acceso de las mujeres a los puestos de liderazgo empresarial.
Avances en los países emergentes
Un aspecto relevante que destaca el informe es el repunte de la representación femenina en los mercados emergentes durante 2025, tras una desaceleración observada el año anterior. En estas economías, la proporción de mujeres en los consejos creció 1,3 puntos porcentuales, superando el ritmo de crecimiento de los mercados desarrollados. Este cambio sugiere que la diversidad de género en la gobernanza corporativa está empezando a expandirse más allá de los países tradicionalmente líderes en la materia. El informe apunta a que el aumento puede estar relacionado con cambios regulatorios, presión de inversores internacionales y una mayor atención a los criterios ESG, que incluyen la diversidad en los órganos de gobierno corporativo.
Aumenta la participación en comités clave, cuello de botella en el liderazgo ejecutivo
Además del número total de consejeras, el informe examina la participación de las mujeres en comités clave dentro de los consejos de administración, como los comités de nominaciones, auditoría o remuneraciones. En muchos casos, las mujeres ocupan una proporción mayor de puestos en comités que en el consejo en general.
En particular, el crecimiento ha sido notable en los comités de nominaciones, especialmente en los mercados emergentes. Este punto es relevante porque dichos comités desempeñan un papel crucial en la selección de nuevos consejeros y altos directivos, lo que significa que una mayor presencia femenina en estos órganos puede influir directamente en futuras decisiones de nombramiento y contribuir a acelerar la diversidad en la alta dirección.
Sin embargo, el informe identifica un cuello de botella en el liderazgo ejecutivo. Aunque la participación femenina en los consejos ha aumentado, esto no se ha traducido necesariamente en un incremento similar en los cargos de mayor responsabilidad dentro de las empresas. Los puestos de presidenta del consejo, directora ejecutiva (CEO) o directora financiera (CFO) siguen estando dominados por hombres. Esta brecha sugiere que la igualdad en la gobernanza corporativa todavía enfrenta obstáculos estructurales, como trayectorias profesionales desiguales, redes de contacto dominadas por hombres o menores oportunidades de acceder a roles operativos clave que suelen ser el paso previo a los puestos ejecutivos.
El informe también subraya la importancia de analizar no solo el número de mujeres en los consejos, sino también la estructura de los propios consejos y la naturaleza de los cargos ocupados. En muchos casos, las mujeres son nombradas consejeras independientes o no ejecutivas, mientras que los puestos ejecutivos dentro del consejo siguen concentrados en hombres. Esto implica que, aunque la diversidad formal aumenta, la influencia real en la toma de decisiones estratégicas puede no evolucionar al mismo ritmo. Para abordar este desequilibrio, el informe sugiere que las empresas deberían prestar mayor atención al desarrollo de talento femenino dentro de la organización y a la planificación de sucesión para cargos ejecutivos.
La diversidad de género en una fase de madurez
Finalmente, el informe concluye que la diversidad de género en los consejos de administración ha alcanzado una fase de madurez en algunos mercados, lo que implica que el foco de atención debe desplazarse hacia la calidad de la participación y el acceso a posiciones de liderazgo. En lugar de centrarse únicamente en objetivos cuantitativos —como alcanzar un determinado porcentaje de consejeras—, el debate debería ampliarse hacia la influencia efectiva de las mujeres en la gobernanza corporativa, su participación en comités estratégicos y su presencia en el pipeline de liderazgo ejecutivo. Según MSCI, el futuro del avance en diversidad dependerá menos de objetivos numéricos y más de cambios estructurales en los procesos de selección, desarrollo y promoción del talento dentro de las empresas.
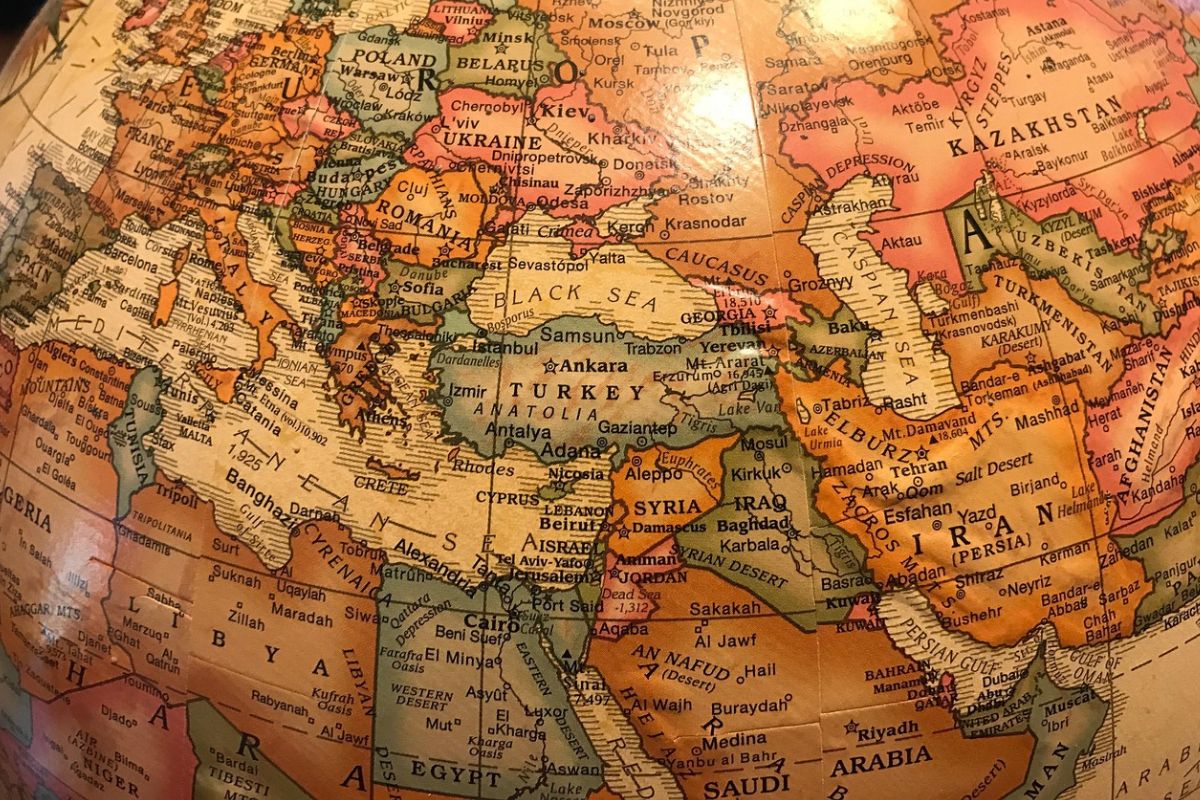
El conflicto en torno a Irán no es una nota al margen del ciclo económico. De hecho, en este momento es la variable que más puede alterar el escenario de base en los próximos meses. Existen tres elementos que lo distinguen de episodios anteriores y que justifican prestarle atención más allá del ruido informativo inmediato.
El primero de ellos es que el riesgo sobre el estrecho de Ormuz, por el que transita el 20% del petróleo mundial, ha dejado de ser una amenaza implícita para convertirse en una posibilidad operativa real. El segundo es el contexto macroeconómico en el que se produce, de incertidumbre arancelaria persistente, inflación todavía por encima del objetivo en las economías desarrolladas y una Reserva Federal en modo de espera. El tercero, y quizá el más relevante, es la implicación directa de Estados Unidos en el conflicto, que eleva el umbral de respuesta iraní y hace más probable una represalia de calado, más allá del intercambio de misiles balísticos.
El comportamiento de los activos refugio y el crudo
El discreto comportamiento del oro y, sobre todo, de la deuda pública estadounidense desde el inicio de las hostilidades responde en buena medida a la percepción de un incremento en los riesgos inflacionistas. En el caso de los bonos hay un factor adicional: su cotización anterior al ataque ya mostraba una desconexión significativa respecto a los fundamentales macroeconómicos, posiblemente amplificada por los temores al impacto del uso intensivo de inteligencia artificial sobre el mercado laboral y el negocio de las empresas SaaS.
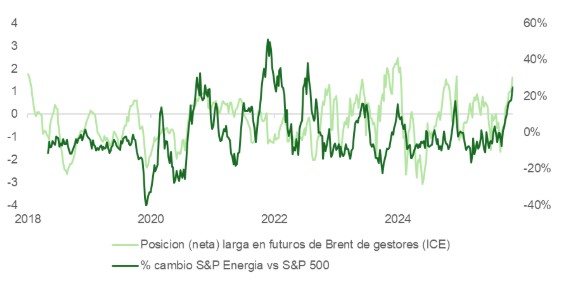
En el mercado de crudo, el barril ha acumulado una subida superior al 10% desde el inicio de los ataques. El movimiento podría ser aún más pronunciado si el conflicto se extendiera. Conviene matizar, no obstante, que los gestores ya habían comenzado a anticiparlo. El pasado viernes, las posiciones netas largas en futuros de Brent se situaban en +1 desviación estándar sobre la media, un nivel muy distinto al registrado justo antes de la invasión rusa de Ucrania, cuando el posicionamiento estaba en su media histórica.
El estrecho de Ormuz: la incógnita que define los escenarios
El indicador que marcará el rumbo de los mercados en las próximas semanas no es el propio conflicto, sino su derivada más crítica: el grado de cierre del estrecho de Ormuz. Un cierre temporal de entre dos y seis semanas, que ya existe de facto en términos operativos, elevaría el WTI al rango de 100-130 dólares e impondría un reposicionamiento adicional en carteras. Un cierre prolongado, de más de dos meses, cambiaría el escenario por completo, de manera que el barril podría superar los 150 dólares y colocar a los bancos centrales en una posición extraordinariamente incómoda entre inflación y desaceleración.
Hay factores que favorecen el escenario más severo, tales como el uso intensivo de drones, la caída en los inventarios de misiles Patriot e interceptores THAAD de Estados Unidos y sus aliados en la región, además del apoyo de milicias yemeníes. Sin embargo, también hay fuerzas en sentido contrario. Un cierre prolongado perjudicaría gravemente los intereses económicos de Irán y los de sus naciones simpatizantes. En particular, China. Casi el 40% del crudo que atraviesa el estrecho tiene como destino ese país y el mensaje del portavoz chino de Asuntos Exteriores, instando a todas las partes a cesar las operaciones militares y garantizar la seguridad de la navegación, no deja lugar a ambigüedades sobre las prioridades de Pekín.
La magnitud del riesgo para la navegación, los posibles daños a la producción regional de crudo, las refinerías, los oleoductos y la infraestructura de transporte siguen siendo incógnitas pendientes de resolución. En este contexto, la probabilidad de que la situación empeore antes de estabilizarse es real y debe ser incorporada en cualquier análisis de posicionamiento.
Qué dicen las señales macro
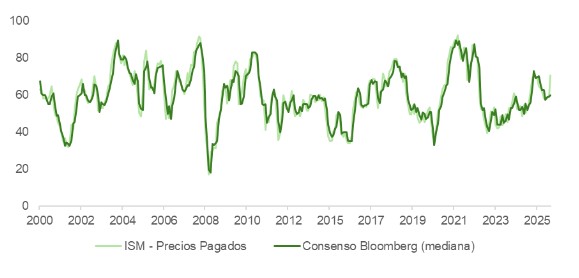
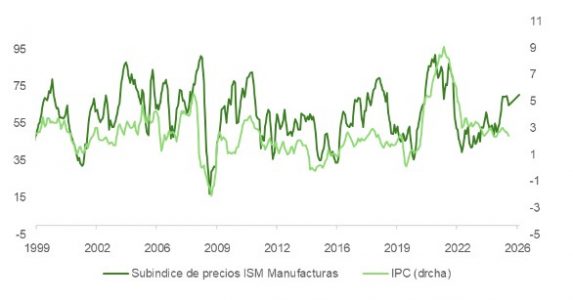
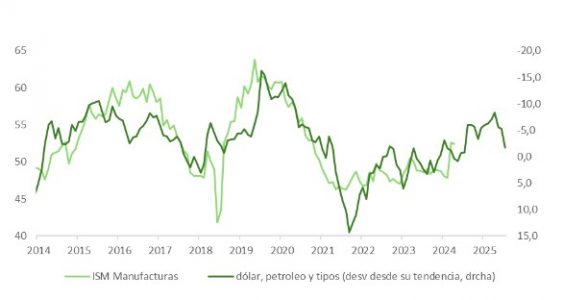
En el plano macroeconómico, la sorpresa al alza en el subíndice de precios pagados del ISM manufacturero, que encadena ya 17 meses consecutivos en zona expansiva, ha sido la mayor respecto a los estimados de Bloomberg jamás registrada, alcanzando su nivel más alto desde 2022. Los indicadores de actividad subyacente (nuevos pedidos, libro de órdenes, empleo) se mantienen en expansión y el ratio pedidos/inventarios sigue siendo favorable a una aceleración industrial. Sin embargo, la apreciación del dólar, la caída en el precio del bono y el encarecimiento del crudo actúan como freno potencial sobre esta incipiente tendencia.
Un factor parcialmente mitigante es la recomposición de inventarios. Según Bloomberg, la ilegalidad de los aranceles IEEPA ha comprimido la tasa efectiva para importaciones en Estados Unidos desde el 15,7% de noviembre hasta el 10,19% actual. Paralelamente, 14 de los 18 sectores industriales encuestados para el ISM declaraban niveles de existencias insuficientes, lo que apuntaría a un proceso de reacumulación de inventarios en el corto plazo.
Renta variable: patrón histórico y complacencia
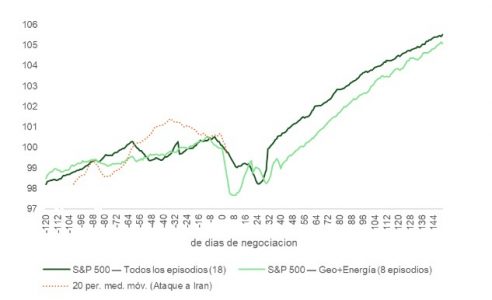
En los mercados de renta variable, las caídas han sido selectivas: el software, las químicas básicas y los valores ligados a la energía han aguantado mejor que el resto. Nuestro análisis de los 8 conflictos geopolíticos con impacto energético desde la guerra de Yom Kippur en 1973 muestra que la caída media del 8,4% registrada en esos episodios acaba recuperándose con creces en un horizonte de tres a 12 meses. Los mercados parecen haber comenzado a interiorizar ese patrón a medida que la geopolítica se vuelve un componente estructural del entorno inversor.
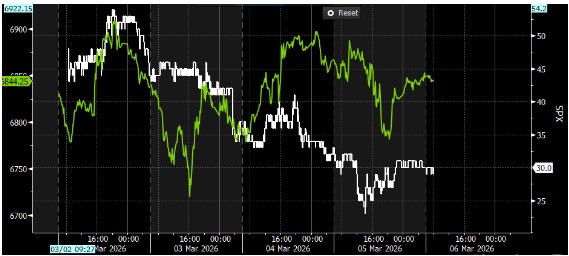
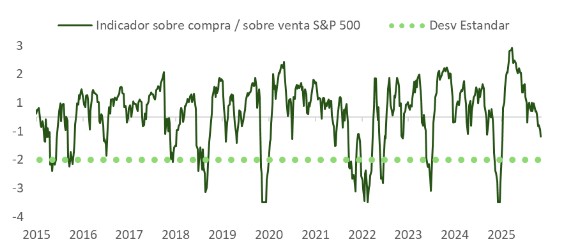
Dicho esto, cabe preguntarse si los inversores están pecando de complacencia al anticipar una nueva vuelta atrás negociada. El S&P 500 se ha desvinculado desde la sesión del jueves de las probabilidades de un acuerdo de alto el fuego antes del 31 de marzo, que Polymarket sitúa en torno al 30%. El mercado de renta variable parece más pendiente de los resultados de Broadcom o los datos de empleo del viernes que del desarrollo del conflicto. Desde un punto de vista técnico, el S&P ha entrado en zona de sobreventa, pero todavía lejos de los niveles extremos que en crisis anteriores han terminado siendo oportunidades de compra.
Inflación, tipos y consumo son el eslabón más frágil
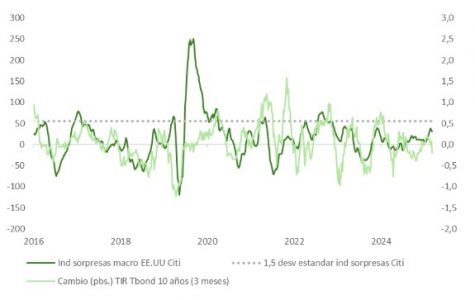
Las expectativas de inflación han repuntado moderadamente a 12 meses vista, presionando los tramos cortos de la curva y llevando al mercado a revisar a la baja (por debajo de dos bajadas) las expectativas de recorte de los Fed Funds para 2026. Las expectativas a cinco años, no obstante, permanecen estables, lo que sugiere que el mercado no contempla aún un desanclaje de las expectativas de largo plazo.
El riesgo real está en el consumo. Si el estrecho permanece cerrado de forma prolongada, el encarecimiento del barril se trasladará inevitablemente al surtidor, afectando tanto a las expectativas de inflación como al gasto de los hogares. El consumo privado en Estados Unidos ha venido creciendo por encima de las rentas reales (+1,6% frente a -0,6% en los últimos 10 meses, según el BEA), drenando ahorro y apoyándose en un efecto riqueza favorable que podría verse comprometido. Medidas como la apertura temporal anunciada para que India pueda adquirir petróleo ruso durante 30 días son parches insuficientes para contener una escalada de precios de mayor calado.
En conclusión, el conflicto con Irán no es un evento binario que se resolverá en días. Se trata de un proceso con múltiples fases y ramificaciones. El mercado lo sabe, pero la velocidad con la que descuenta cada noticia sugiere que la volatilidad puede no haber tocado techo.