¿Qué cuentan y qué descuentan los mercados en el conflicto de Irán?

  |   Por  |  0 Comentarios

ibercaja deuda soberana estrategia
Canva

El conflicto en Oriente Medio ha pasado de ser percibido como algo temporal, calculado y descontado a ser visto como un conflicto con mayor duración e impacto en el mercado energético. El sentimiento de los inversores está cambiando, lo cual se refleja en la encuesta global a gestores de Bank of America de marzo. Sus resultados muestran un aumento de liquidez, pero sin producirse caída de la renta variable ante la preocupación por Irán.

La principal conclusión es que el conflicto y evolución del crédito privado ponen fin al optimismo desmedido de los últimos meses en el mercado de fondos.  Según el equipo Investment Strategist de BofA, dirigido por Michael Hartnett, “el mercado de fondos en marzo se muestra lo suficientemente bajista como para vender petróleo por encima de 100 dólares/barril, vender DXY por encima de 100, comprar GT30 al 5 % y comprar SPX a 6600”. Sin embargo, consideran que el posicionamiento está lejos de los niveles extremadamente bajistas observados en los mínimos recientes de los activos de riesgo.

Optimismo y riesgos

Según la encuesta, el optimismo sobre el crecimiento global cae al 7% neto desde el 39%, las expectativas de inflación suben al 45% neto desde el 9%, el optimismo sobre la bajada de tipos es el más bajo desde febrero de 2023. “Pero nadie contempla una recesión, la probabilidad de un aterrizaje forzoso es de tan solo el 5% frente al 46% que no prevé aterrizaje y el 44% que prevé un aterrizaje suave”, matizan desde BofA.

En opinión de Diego Franzin, director de estrategias de cartera de Plenisfer Investments, parte de Generali Investments, a corto plazo, la evolución del mercado seguirá dependiendo principalmente de las noticias relacionadas con el conflicto en Irán. “La evolución de los tipos de interés ya refleja las expectativas de un nuevo repunte de la inflación y una posible respuesta de los bancos centrales, ya que los responsables políticos siguen siendo muy conscientes del error de política monetaria cometido en 2022, cuando esperaron demasiado para subir los tipos después de que la inflación comenzara a acelerarse”, apunta Franzin.

Sin embargo, el experto de Plenisfer Investments advierte que el contexto macroeconómico difiere considerablemente del de 2022: “El impulso del crecimiento es más débil, la capacidad fiscal es significativamente más limitada en la mayoría de las economías desarrolladas y los niveles iniciales tanto de los tipos de interés como de la inflación son distintos”.

En términos de riesgos, en marzo  la geopolítica y la inflación reemplazaron a la burbuja de la IA como los mayores riesgos extremos. Sin embargo, llama la atención que un 63% afirma que el capital privado/crédito es la fuente más probable de un evento crediticio sistémico, lo cual deja claro qué otro mercado están vigilando los inversores. 

Implicaciones para el inversor

Este sentimiento, percepción y perspectiva del mercado en marzo se ha traducido en una rotación de posiciones, pasando de sectores en auge, como, por ejemplo, los bancos, a sectores en estanflación, como, por ejemplo, bienes de consumo básico. “En términos generales, la cobertura de posiciones cortas en dólares estadounidenses ha sido moderada, los inversores mantienen posiciones largas en materias primas (la mayoría desde abril de 2022) y conservan grandes sobreposiciones en renta variable, especialmente en mercados emergentes (la mayoría desde febrero de 2021), Japón (la mayoría desde mayo de 2024), bancos e industria, en marcado contraste con una importante posición corta en acciones de consumo discrecional (la mayor infraponderación desde diciembre de 2022)”, explican desde BofA. 

Para Franzin, los activos de riesgo siguen pareciendo descontar, en cierta medida, un escenario relativamente benigno. “La opinión predominante entre los inversores en renta variable sigue siendo que el conflicto será de corta duración y tendrá repercusiones económicas limitadas. En nuestra opinión, sin embargo, las posibles repercusiones del conflicto llegan en un momento en que la economía global ya se enfrenta a una serie de vulnerabilidades estructurales, lo que aumenta el riesgo de un escenario de estanflación. En este contexto, los activos que se han visto penalizados principalmente por la dinámica de posicionamiento –entre ellos algunos mercados emergentes como Brasil – podrían ser de los primeros en obtener una rentabilidad superior una vez que el flujo de noticias comience a estabilizarse”, señala.

Desde la visión de Yves Bonzon, Chief Investment Officer (CIO) de Julius Baer, la actual corrección del mercado ofrece una oportunidad para iniciar o aumentar la exposición a clases de activos respaldadas por tendencias estructurales. “Destacan los bonos de mercados emergentes denominados en monedas locales y las acciones chinas, incluidas las vinculadas a la IA. Las acciones chinas se benefician de la continua señalización de Pekín a favor de un mercado alcista de renta variable controlado y sostenido, lo que implica la intervención del gobierno para mitigar las perturbaciones y la volatilidad. Además, China sigue siendo el único mercado que ofrece a los inversores exposición a la IA fuera de EE.UU., con la ventaja añadida de desarrollar la tecnología de una manera notablemente austera en términos de capital”, defiende Bonzon.

Rendimiento de los activos

En opinión de Benoit Anne, Senior Managing Director y responsable del Grupo de Análisis de Mercados de MFS Investment Management, resulta especialmente interesante analizar el comportamiento de las distintas clases de activos desde el inicio de la guerra en Irán. Según su análisis, estamos observando una grave escasez de activos defensivos.

“Evidentemente, el precio del petróleo ha sido el claro ganador, con una subida de más del 40% desde el inicio de la crisis; y el dólar estadounidense también ha experimentado un repunte, aunque bastante modesto. En cambio, el oro, que durante un tiempo fue la estrella de los mercados, ha sufrido pérdidas superiores al 5,5% desde el inicio del conflicto. La duración tampoco ha tenido un buen comportamiento, con el índice UST y el índice Bund bajando alrededor de un 2 %, debido principalmente a la presión alcista sobre los rendimientos de los bonos del Estado. De cara al futuro, nos enfrentamos a un entorno altamente volátil dado el nivel extremo de incertidumbre geopolítica”, resume sobre el comportamiento de los principales activos del mercado. 

Según su visión, y que el índice DXY ha subido alrededor de un 2,6% durante este periodo, no se puede descartar un cambio brusco de tendencia con respecto a los movimientos recientes, aunque esto seguirá dependiendo de la duración de la crisis geopolítica. “En esta coyuntura, el precio del petróleo se ha convertido en el barómetro más importante de los mercados mundiales. Solo un par de divisas han logrado apreciarse frente al dólar en las últimas dos semanas, entre ellas el peso colombiano y, en menor medida, el shekel israelí. Todas las demás clases de activos principales han bajado, algunas de ellas de forma bastante significativa. Las acciones de mercados emergentes, las acciones en euros y la deuda en moneda local de mercados emergentes se sitúan en la parte baja de esa clasificación”, concluye Anne.
Diversificación sectorial y de activos: la inversión en IA se mueve

  |   Por  |  0 Comentarios

Canva

Durante este primer trimestre, las acciones vinculadas a IA y software han mostrado un comportamiento mixto y con mayor volatilidad. Tras el fuerte rally de 2025, los inversores han podido identificar tres tendencias relevantes: una cierta desaceleración de algunas firmas de IA, presión sobre el sector software y mayor dispersión entre los subsectores. Según los expertos de las gestoras internacionales, estas tendencias han provocado que los inversores se centren en una mayor diversificación en términos de sectores, pero también de clases de activos. 

“El mercado global de tecnología e IA está atravesando una transición estructural en lugar de una recesión cíclica. La reciente volatilidad, especialmente en las acciones de software, refleja la incertidumbre sobre cómo la IA generativa remodelará los modelos de negocio, el poder de fijación de precios y los márgenes a largo plazo, y no un debilitamiento de la demanda subyacente. A medida que las capacidades de la IA avanzan rápidamente, los mercados están reevaluando las valoraciones en todo el sector, a menudo con una diferenciación limitada entre las empresas que enfrentan una verdadera disrupción y aquellas que siguen siendo fundamentalmente sólidas” explica el equipo de gestores de DNB, que llevan 25 años gestionando una estrategia de tecnología.

Según su análisis, la creación de valor se está desplazando cada vez más hacia la infraestructura en lugar de los modelos de IA individuales. “Los gigantes tecnológicos se benefician estructuralmente de la creciente demanda de computación, independientemente de qué modelos dominen, mientras que los segmentos intensivos en capital enfrentan una mayor ciclicidad a medida que los ciclos de inversión se aceleran. Aunque la IA está ejerciendo presión sobre ciertos modelos de software, las plataformas empresariales profundamente integradas y la infraestructura crítica siguen siendo resilientes. En general, el riesgo clave radica menos en si la IA transformará el sector y más en cuán rápida y desigualmente se traducirá esa transformación en retornos económicos sostenibles”, añaden los gestores de DNB.

Euforia por la IA

Sin embargo, pese al contexto de ruido e incertidumbre que está generando la geopolítica en los mercados financieros globales, la euforia por la IA continuará, dentro de un entorno general positivo para los mercados de renta variable. Pero también consideran que será difícil invertir en una amplia cesta de IA, así que la selección de valores será cada vez más  obligatoria.

“El impulso de la IA continuará en 2026. Se espera que los cinco principales ‘hyperscalers’ aumenten sus inversiones en más de un 50% interanual, superando una vez más las expectativas. Muchos lanzamientos de productos de IA también han superado las expectativas, y un número cada vez mayor de grandes empresas están informando del éxito en la implementación de la IA. La IA ya no es un tema nicho, sino un motor intersectorial de crecimiento de los ingresos y/o reducción de costes. A diferencia de lo que ocurrió durante la era puntocom, vemos casos aislados de sobrevaloración, pero no una burbuja en todo el mercado.  A esto lo llamamos ‘exuberancia racional’, porque no hay signos de exceso de capacidad en el mercado ni de niveles peligrosos de endeudamiento en el sector. La reciente venta de bonos por valor de 32.000 millones de dólares de Google, completada en 24 horas, ilustra la facilidad con la que se sigue obteniendo financiación para la IA”, explica Vincenzo Vedda, Chief Investment Officer de DWS.

Búsqueda de oportunidades en sectores

El crecimiento de la IA y la necesidad de diversificación se ha traducido en una mayor búsqueda de oportunidades de inversión más allá de los nombres clave del sector. En opinión de Mark Casey, gestor de renta variable de Capital Group, han surgido tres áreas bien diferenciadas de oportunidad de inversión en IA: la pila tecnológica de cuatro capas sobre la que se apoyan los sistemas de inteligencia artificial, las compañías que proporcionan la infraestructura necesaria para las operaciones y las organizaciones que adoptan aplicaciones para aumentar la productividad.

“Aún nos encontramos en una fase muy temprana tanto del desarrollo como de la implantación de la inteligencia artificial. Creo que, a lo largo de los próximos diez años, la inteligencia artificial va a ir integrándose en la mayoría de los productos de software y hardware, y también que utilizaremos todo tipo de robots en nuestra vida cotidiana”, afirma Casey.

Las firmas de inversión también consideran que la adopción a gran escala de modelos generativos, la expansión del cloud y del edge computing, y la creciente difusión de aplicaciones intensivas en datos han dejado cada vez más claro que el despliegue pleno del potencial de la IA está indisolublemente ligado a la disponibilidad de infraestructuras de red fiables, ubicuas y de baja latencia. Por ello, Marco Mencini, responsable de análisis en Plenisfer Investments SGR (parte de Generali Investments), ve una clara oportunidad para los inversores en el sector de las infraestructuras, en concreto, en las europeas.

“Desde una perspectiva de asignación de activos, las telecomunicaciones y la energía pueden considerarse componentes de una asignación de infraestructura más amplia, caracterizada por horizontes de inversión largos, altas barreras de entrada y flujos de caja relativamente estables, a menudo regulados o contratados. La convergencia de las transiciones digital y energética refuerza el papel de la infraestructura como clase de activo estratégica, con un potencial de diversificación frente a las clases de activos tradicionales y una mayor protección en escenarios de elevada volatilidad macroeconómica. Desde una perspectiva de largo plazo, consideramos por tanto que el sector europeo de las telecomunicaciones está recuperando gradualmente relevancia dentro de carteras diversificadas”, argumenta Mancini.

Salto al mercado de crédito

Para los expertos, un punto relevante es cómo el desarrollo de este sector se ha conectado con el mercado de crédito. La demanda de tecnología impulsada por la IA y los recursos necesarios para sostenerla superan con creces la oferta, por lo que se está produciendo un desplazamiento desde los mercados de renta variable hacia los mercados de crédito como fuente principal de capital para la infraestructura de IA.

“El crecimiento exponencial de la IA está provocando un aumento significativo del gasto de capital (capex), con inversiones en centros de datos a hiperescala, plantas de semiconductores de última generación y redes eléctricas. Este gasto impulsa el ciclo económico actual, incluso mientras los motores de crecimiento tradicionales pierden fuerza. Hasta hace poco, esta expansión acelerada se centraba principalmente en el mercado de valores. Sin embargo, la manera en que se financia está cambiando con rapidez, lo que tiene importantes implicaciones para los mercados de crédito”, explican Derek Hynes, Fixed Income Portfolio Manager de Wellington Management, y Will Prentis, Fixed Income Investment Specialist de Wellington Management.

En concreto, se espera que los mercados de deuda, tanto públicos como privados, asuman una parte significativa de las necesidades de financiación en este ciclo de capital, en el que desempeñarán un papel importante los valores respaldados por activos, los fondos de infraestructura y las nuevas estructuras de financiación. “Consideramos que el mercado de deuda corporativa de grado de inversión se convertirá en el vehículo preferido para la financiación, dado su tamaño y su capacidad para absorber grandes cantidades de emisiones, tanto en el extremo corto como en el largo de la curva”, matizan los expertos de Wellington. 

En su opinión, esta transición se está produciendo a un ritmo sorprendente y viene acompañada de numerosas innovaciones, ya que los grandes emisores de alta calidad buscan aprovechar la profundidad de la demanda en el mercado de deuda pública. “Confiamos en que, a medida que más emisores del ecosistema de IA adopten soluciones de financiación personalizadas, estas estructuras innovadoras sigan evolucionando y que las soluciones híbridas, que combinan elementos de financiación corporativa y de proyectos, se vayan consolidando progresivamente”, sostienen.

Las necesidades financieras para la transición climática podrían alcanzar hasta 10 billones de dólares anuales entre 2031 y 2050

  |   Por  |  0 Comentarios

caixabank wealth management activos crecimiento
Canva

Las necesidades financieras anuales para la transición climática a nivel mundial podrían alcanzar hasta 10 billones de dólares (trillones de dólares americanos) al año, entre 2031 y 2050, según el Climate Policy Initiative, según se ha destacado en el evento “Inversión y Financiación de la Transición”, organizado por EthiFinance, agencia europea independiente de Rating de crédito, Rating ESG y proveedor de SPOs. 

El acto, que ha tenido lugar en el Real Casino de Madrid, ha contado con la apertura institucional de Antonio Ortiz, subdirector adjunto de Finanzas Sostenibles en la Dirección General del Tesoro y Política Financiera, quien ha explicado que “la transición no es un concepto abstracto, sino una oportunidad económica real que exige movilización de capital e innovación financiera. No se trata de una carga regulatoria ni de un ejercicio de buenas intenciones, sino de una palanca de competitividad y resiliencia para el tejido empresarial. La inversión en transición contribuye a reducir los riesgos a los que se enfrentan las empresas y, al mismo tiempo, abre nuevas oportunidades de negocio, refuerza la autonomía energética y tecnológica y actúa como un catalizador clave de la innovación”.

La jornada se estructuró en tres mesas de debate que permitieron abordar la transición desde diferentes perspectivas, ofreciendo una visión integral del ecosistema de la financiación sostenible y conectando los distintos eslabones de la cadena de valor: desde la demanda de los inversores hasta la oferta por parte de las compañías y las entidades financieras.

Primera mesa: estrategia de negocio

La primera mesa, moderada por María Cristina Romero, Head of Sustainable Finance Iberia de EthiFinance, reunió a Mariola Domenech, directora de Sostenibilidad de Acciona Energía, y a Jorge Portillo, CEO y cofundador de Greemko, con el objetivo de analizar cómo las empresas están integrando la transición en su estrategia de negocio y la importancia de la medición y la tecnología para alcanzar los objetivos de descarbonización. María Cristina Romero destacó que “desde EthiFinance estamos convencidos de que estamos en el momento idóneo para situar la transición climática en la agenda del sector público y privado como un eje transversal para el desarrollo de políticas y planes de acción que permitan a las compañías responder con dinamismo e innovación a los retos geopolíticos y sociales de la actual coyuntura“.

Durante el debate, los ponentes coincidieron en la necesidad de disponer de datos fiables que permitan a las empresas medir su progreso y comunicar de manera transparente sus avances en materia de descarbonización. En este sentido, Jorge Portillo resaltó que “un plan de transición creíble no es un documento de reporting; es una hoja de ruta operativa, financiera y de gobernanza para transformar el negocio. Para esto, el primer paso es medir bien y contar con las herramientas necesarias para ello”. 

Segunda mesa: creciente apetito inversor

La segunda mesa, moderada por Pablo Esteban, subdirector general de Spainsif y Consejero de Eurosif, contó con la participación de María Folqué, Lead Marketing Manager Iberia de Allianz Global Investors; Diego Morata, Sustainable Investment Principal de Alantra; y Marc Miralles, Head of Sustainability de Suma Capital. El objetivo de este debate fue explorar el creciente apetito inversor por productos financieros de transición y la creciente necesidad de comprender en profundidad los planes de transición de las compañías para canalizar el capital hacia inversiones realmente alineadas con la descarbonización de la economía real.

Pablo Esteban subrayó que “la transición se ha convertido en un eje central de la agenda europea a nivel de competitividad, con el foco puesto en sectores estratégicos como la energía, el acero, el cemento, transporte o las tecnologías limpias“, señalando además la importancia de reforzar los mecanismos de colaboración público-privada, especialmente en proyectos complejos o de largo plazo como los proyectos de infraestructura, donde resulta clave diseñar estructuras financieras que permitan movilizar capital privado y gestionar adecuadamente los riesgos.

Por su parte, los ponentes aportaron la visión de los gestores de activos, coincidiendo en la relevancia de contar con hojas de ruta claras para poder canalizar el capital hacia la transición. María Folqué destacó que  “sin inversión en infraestructuras no puede haber transición”, en línea con lo mencionado por Esteban. Asimismo, Diego Morata enfatizó: “Hoy, analizar una inversión con rigor exige entender cómo la transición impacta en el modelo de negocio de la compañía o activo y traducir ese impacto a términos financieros, es decir, ver cómo influye en CAPEX, costes, ventas, crecimiento o riesgos”. 

Tercera mesa: análisis de desafios

La tercera mesa, moderada por Julián Romero, presidente del Observatorio Español de la Financiación Sostenible (OFISO), reunió a Pablo Pérez-Montero, Global Head of Sustainable Finance & ESG Advisory CIB de CaixaBank; Acssana Mendes, Sustainable Banking Iberia Lead – Vice President de Crédit Agricole CIB; Laura Fernández, responsable de Finanzas Sostenibles de Telefónica; y Aurora Gracia, vicepresidenta y directora de Sostenibilidad de Cunext Group. El objetivo de este debate fue analizar los desafíos de canalizar financiación hacia los sectores más difíciles de descarbonizar y el papel de la banca en el diseño de soluciones financieras adaptadas a la transición.

Julián Romero subrayó que “uno de los grandes desafíos es canalizar financiación hacia los sectores más difíciles de descarbonizar, como el transporte marítimo y aéreo, la minería, el acero o el cemento, donde la transición exige importantes inversiones y soluciones financieras adaptadas”. Durante el debate los ponentes abordaron tanto la perspectiva de la industria, en los retos que enfrentan las compañías en su proceso de transformación, como el papel de las entidades financieras en el desarrollo de productos y soluciones que permitan acompañar a sus clientes en este camino hacia la transición.

Por su parte, Pérez-Montero resaltó que “el desarrollo de productos y estructuras de financiación innovadoras es una prioridad. La Financiación de la Transición supone una de las grandes áreas donde las entidades hemos puesto el foco estratégico, jugando un papel esencial para apoyar a los sectores más intensivos en emisiones”. Desde la perspectiva de las compañías, Fernández resaltó que “las redes de telecomunicación y la digitalización son esenciales para acelerar la descarbonización de otros sectores, por ello, es clave que se fomente la inversión en estas infraestructuras críticas y aceleremos así la transición verde”.

Por su parte Gracia enfatizó: “La financiación sostenible es fundamental para transformar la industria, desde Cunext llevamos años implementando proyectos transformacionales, basados en la descarbonización y la ampliación de negocio. Nuestro proyecto de cobre verde, es un buen ejemplo de la descarbonización de procesos y productos, basado en la economía circular del cobre, garantizando un menor impacto en el medio ambiente y reduciendo la extracción minera del mismo, avalado por un PERTE de Descarbonización y por financiación del BEI”.

En el evento también se ha resaltado que el desarrollo de etiquetas específicas para la transición representa un avance significativo para el desarrollo de la inversión y financiación sostenible. A nivel regulatorio, la inversión de la transición podría verse impulsada gracias a la nueva propuesta de SFDR 2.0, que incorpora una nueva categoría de producto financiero de transición; ya nivel nacional, con el Real Decreto 214/2025 , que genera la obligación a determinadas organizaciones de calcular su huella de carbono y publicar sus planes de reducción de emisiones. En esta misma línea, la financiación de la transición también se está impulsando con el reciente lanzamiento de los Principios de los Bonos y Préstamos de Transición de la ICMA y LMA, respectivamente. Al respecto, Acssana Mendes subrayó que “históricamente, la ausencia de un marco claro ha sido una de las principales barreras para redirigir los flujos financieros hacia proyectos de transición. Estas nuevas guías de ICMA y de la LMA representan un avance significativo en términos de transparencia y credibilidad de los planos de transición, y deberían contribuir a crear un círculo virtuoso que incentive el desarrollo de la financiación de transición”.

Sin embargo, el impulso de la transición requiere de un entorno regulatorio que aporte mayor claridad sobre el concepto de transición , que coadyuve en su interoperabilidad, y que al mismo tiempo responda con dinamismo a las expectativas de los inversores y financieros en un entorno cambiante y competitivo, sin poner en riesgo la estabilidad financiera, como recoge el Informe Anual de OFISO 2026 .

La clausura del evento estuvo a cargo de Adolfo Estévez , director general Iberia de EthiFinance, quien destacó que “la financiación de la transición ha dejado de ser un tema menor para convertirse en uno de los ejes centrales de la agenda global . Hemos constatado un cambio de mentalidad muy relevante sobre la necesidad de abordar la transformación de sectores que hoy están en pleno proceso de transición. Estamos ante una década decisiva , si conseguimos orientar los flujos hacia transformaciones profundas y no solo hacia cambios marginales, la financiación de transición puede convertirse en el motor de un nuevo modelo de desarrollo bajo en carbono , competitivo y socialmente justo”.

El conflicto con Irán podría recortar hasta 2 puntos el crecimiento económico y llevar a España a la recesión

  |   Por  |  0 Comentarios

mercados conflicto iran expectativas
Foto cedida

El conflicto con Irán está afectando directamente al estrecho de Ormuz, un punto crítico para el tránsito comercial global, especialmente de petróleo y otras mercancías esenciales. Su posible cierre no constituye un evento regional, sino un shock sistémico con impacto directo sobre el comercio mundial, la energía y el crecimiento económico. Y podría recortar hasta dos puntos el crecimiento de la economía española, según el Observatorio Económico de la Universidad Francisco de Vitoria (UFV), que ha analizado la situación ante el conflicto con Irán, evaluando sus posibles efectos en distintos escenarios y proponiendo una serie de medidas para reforzar la economía española, tanto frente a esta crisis como a nivel estructural.

“No se trata de un paso cualquiera: por Ormuz transita aproximadamente una quinta parte del petróleo mundial, lo que lo convierte en una auténtica arteria del sistema económico global. Su bloqueo implicaría una contracción inmediata de la oferta de crudo y, como consecuencia, un fuerte incremento de precios“, destaca. Así, el primer canal de transmisión es el energético. “El encarecimiento del petróleo se traslada rápidamente a toda la estructura de costes: suben los precios del transporte —marítimo, terrestre y aéreo—, se reducen los márgenes empresariales y, finalmente, el consumidor asume el impacto a través de la inflación. En este contexto, el poder adquisitivo de los hogares se reduce, lo que provoca una contracción del consumo y un claro deterioro de la renta real”.

El segundo canal es el comercio internacional. El aumento de los costes logísticos y la incertidumbre geopolítica generan una caída en los intercambios comerciales. Las cadenas de suministro, ya tensionadas, vuelven a fragmentarse, mientras las empresas retrasan inversiones o buscan rutas alternativas más costosas. Este proceso da lugar a una desglobalización forzada, que reduce la eficiencia y limita el crecimiento potencial, advierte.

El tercer canal es el financiero. Los mercados reaccionan con mayor aversión al riesgo: aumentan las primas, cae la inversión y el capital se refugia en activos seguros. “Para una economía como la española, altamente endeudada, esto supone un encarecimiento de la financiación y una reducción del margen fiscal”, añade.

Un impacto delicado

En el caso de España, dicen en el observatorio, el impacto es “especialmente delicado”. “Como importador neto de energía, el encarecimiento del crudo y la apreciación del dólar deterioran la balanza por cuenta corriente. Además, al tratarse de una economía basada en los servicios, el país sufre la caída del consumo europeo, afectando tanto a las exportaciones como al turismo, un sector clave. Aunque podría producirse cierta compensación por el desvío de turistas desde Oriente Próximo, la pérdida de poder adquisitivo en los principales mercados emisores seguirá teniendo un efecto negativo”, advierte.

Estos shocks no son simétricos: afectan de manera desigual según la flexibilidad de cada economía. Aquellas con mercados laborales más dinámicos y menor carga regulatoria tienden a adaptarse mejor, mientras que economías más rígidas, como la española, pueden ver intensificado el impacto.

La estimación del impacto: los tres escenarios

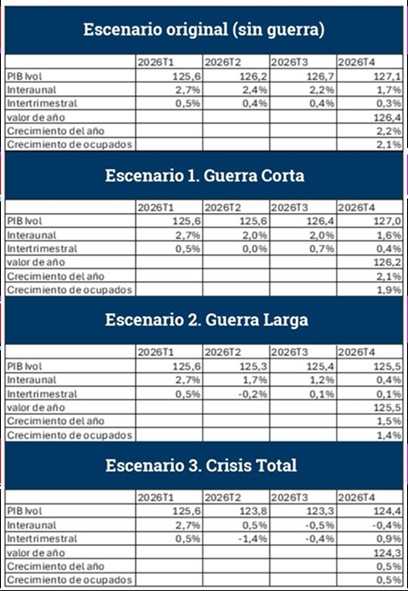
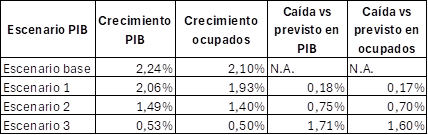
Partiendo de un escenario base de crecimiento del PIB del 2,24% en 2026, se plantean tres posibles escenarios:

Escenario 1: guerra corta
Con una inflación entre el 3% y el 4% y un precio del petróleo entre 100 y 110 dólares durante un mes, el crecimiento se reduciría al 2,06%, mientras el empleo crecería un 1,93%. El segundo trimestre mostraría un crecimiento prácticamente plano.

Escenario 2: guerra larga
Con inflación persistente por encima del 4% y petróleo por encima de 120 dólares, el crecimiento caería al 1,49% y el empleo al 1,4%. La economía entraría en tasas negativas de crecimiento intertrimestral.

Escenario 3: crisis total
Con inflación superior al 5% y precios del petróleo cercanos a 150 dólares, el crecimiento se reduciría al 0,53% y el empleo al 0,5%. En este escenario, la economía entraría en recesión, con caídas significativas de la actividad.

En conjunto, el impacto podría oscilar entre una pérdida de dos décimas y casi dos puntos de crecimiento, con efectos relevantes también sobre el empleo.

Medidas a aplicar

Ante este contexto, la respuesta de política económica resulta clave, defienden en la entidad. El Observatorio advierte del riesgo de adoptar medidas como la intervención de precios, el aumento del gasto público o las subvenciones generalizadas, ya que podrían agravar los desequilibrios estructurales. Como alternativa, propone reforzar la oferta económica, facilitando la inversión y reduciendo trabas regulatorias.

Entre las principales medidas destacan rebaja de impuestos sobre la energía y los hidrocarburos (algo que ya se ha anunciado); reducción del IVA en productos esenciales; incentivos fiscales para las empresas; deflactación del IRPF para aumentar la renta disponible; impulso a una reforma energética, incluyendo energía nuclear y fracking; elaboración de presupuestos con enfoque de base cero; mayor flexibilidad laboral; y reducción de las cotizaciones a la Seguridad Social. Estas medidas buscan mejorar la capacidad de adaptación de la economía y sentar las bases para un crecimiento más sostenible y productivo, dice el Observatorio económico de la universidad.

“El posible cierre del estrecho de Ormuz trasciende el ámbito energético: se trata de un shock global que afecta a precios, comercio, inversión y crecimiento. La diferencia entre una crisis temporal y una prolongada dependerá, en gran medida, de la política económica aplicada. Según el análisis de la UFV, apostar por un aumento del gasto público podría deteriorar las perspectivas a medio y largo plazo. En cambio, la aplicación de reformas estructurales y rebajas fiscales permitiría sostener mejor la actividad económica y el empleo”, apostilla.

Cinco reuniones y una conclusión: cautela y espera ante el conflicto en Oriente Medio

  |   Por  |  0 Comentarios

sec regulacion criptoactivos
Canva

Pese al mensaje de prudencia que han enviado los principales bancos centrales de los mercados desarrollados tras sus reuniones de esta semana, los expertos de las gestoras internacionales consideran que, de cara al resto del año, la evolución de los tipos estará inevitablemente dominada por lo que ocurra en Oriente Próximo.

Según su visión, los bancos centrales de todo el mundo están adoptando una postura de “espera” a corto plazo, dado el riesgo de estanflación derivado del conflicto en Oriente Medio. “En los próximos meses, el impacto desigual sobre el crecimiento y la inflación en los distintos países determinará las próximas trayectorias de política monetaria”, señalaba recientemente Alessia Berardi, directora de Macroeconomía Global del Amundi Investment Institute. 

En su último análisis, Berardi se adelantaba a lo visto esta semana: “La Reserva Federal pospondrá, y no revertirá, la flexibilización para proteger a los hogares más vulnerables, mientras que el Banco Central Europeo se enfrentará a una disyuntiva más marcada entre inflación y crecimiento, y mantendrá su postura durante los próximos trimestres. Por su parte, el Banco de Inglaterra prolongará su pausa en el ciclo de flexibilización y en Japón, las medidas de accesibilidad de la era Takaishi deberían moderar las presiones inflacionistas, y se espera que el Banco de Japón reanude su moderada trayectoria de subidas de tipos durante el verano”.

La Fed: mayor nivel de incertidumbre 

Por su parte, la Fed -que tampoco tocó los tipos- también mandó un mensaje claro: los riesgos geopolíticos añaden un mayor nivel de incertidumbre a ambos lados de su mandato. Sin embargo, fuera de eso hubo pocos cambios en una declaración muy basada en el consenso. “En la rueda de prensa, el presidente Powell trató de ofrecer unas orientaciones prudentes y calmadas, subrayando la necesidad de no sobrerreaccionar a los acontecimientos actuales y recordando que ‘es pronto para saber cómo afectarán a los datos’ e insistiendo en que la incertidumbre es excepcionalmente elevada. También puso el acento en mantener la credibilidad en el control de la inflación, especialmente desde la óptica de las expectativas”, señala Max Stainton, estratega senior de Macroeconomía Global en Fidelity International. 

En su opinión, Powell dejó claro que el Comité se siente cómodo adoptando un enfoque de esperar y ver mientras se desarrolla el impacto del conflicto, y destacó la necesidad de que la inflación de bienes se modere de forma significativa a lo largo del año. “Fue explícito al señalar que cualquier sesgo hacia futuros recortes sigue estando condicionado a que ese progreso se materialice”, añade.

Para Deborah Cunningham, directora de inversiones para los mercados de liquidez global en Federated Hermes, la decisión de la Fed de mantener los tipos sin cambios sigue siendo la postura más adecuada. Según argumenta, el actual conflicto con Irán no alcanza ni de lejos la magnitud de las perturbaciones observadas durante la pandemia de COVID, ni es comparable a la crisis financiera mundial de 2008, por lo que no hay justificación para recortar los tipos en cientos de puntos básicos. 

“Al mismo tiempo, la inflación, incluso si los precios de la energía se estabilizan, sigue estando muy por encima del objetivo del 2% de la Fed. Esto deja abierta la posibilidad de una modesta subida de tipos, aunque no parece que este sea el escenario que se perfila mientras sigan avanzando las soluciones alternativas para la distribución segura de petróleo y gas o el conflicto termine en un plazo razonable”, reconoce Cunningham.

Lo que no ha pasado desapercibido son las nuevas proyecciones económicas de la Fed. En concreto, la senda mediana en el Summary of Economic Projections sigue apuntando a un recorte adicional de 25 puntos básicos tanto en 2026 como en 2027, sin cambios respecto a diciembre. Además, las previsiones de inflación se revisaron al alza —especialmente para 2026 y 2027— junto con un crecimiento algo más sólido del PIB real en 2027-2028 y a largo plazo (2,0% frente al 1,8% anterior), posiblemente reflejando ganancias de productividad relacionadas con la IA. “Esta revisión al alza ayuda a explicar por qué la tendencia central del tipo neutral a largo plazo aumentó ligeramente hasta el 2,9%-3,6% (desde el 2,8%-3,6%). Cabe destacar que ninguno de los 19 miembros del FOMC prevé subidas de tipos este año, y solo uno lo hace para 2027. En este contexto, sorprendió ligeramente que el presidente Powell señalara en la rueda de prensa que ‘se planteó la posibilidad de que el próximo movimiento pudiera ser una subida’”, coincide Martin van Vliet, miembro del equipo de Global Macro de Robeco.

BCE: intervendrá ante una crisis energética

En el caso del Banco Central Europeo (BCE), mantuvo los tipos sin cambios en el 2%, destacando un panorama de riesgos equilibrados entre la inflación y el crecimiento, así como la necesidad de seguir de cerca el conflicto en Oriente Medio. Por su parte, Lagarde destacó una demanda interna resistente y una inflación bien anclada en el objetivo, pero reiteró la disposición a intervenir en caso de crisis energéticas. 

Para Ulrike Kastens, economista senior de DWS, lo relevante es que el BCE ya ha incorporado los efectos iniciales del aumento de los precios de la energía en sus proyecciones de crecimiento e inflación. “Como resultado, las perspectivas de inflación a corto y medio plazo han empeorado significativamente y las previsiones de inflación subyacente también han sido revisadas al alza”, matiza. 

“Las nuevas proyecciones muestran una inflación ligeramente más elevada y persistente por encima del objetivo a medio plazo, mientras que las estimaciones de crecimiento se han revisado a la baja, reflejando el impacto negativo del aumento de los precios de la energía sobre la renta real. La orientación del BCE ha resultado menos restrictiva de lo que esperaba el mercado, manteniendo un enfoque flexible y decisiones tomadas reunión por reunión”, añade Antonella Manganelli, consejera delegada de Payden & Rygel para Europa.

Un aspecto relevante es que aunque la presidenta Lagarde destacó las diferencias con respecto a 2022, también dejó claro que el BCE haría todo lo necesario para garantizar la estabilidad de precios a medio plazo. En opinión de Konstantin Veit, gestor de carteras de PIMCO, el BCE estará atento a los efectos indirectos sobre la inflación subyacente y seguirá muy de cerca las expectativas de inflación. 

“Por ahora, solo esperamos un discurso restrictivo, pero creemos que el umbral que debe superar el BCE para ignorar por completo un periodo de inflación superior al objetivo es algo más alto que antes de 2022. Unas condiciones de partida diferentes, una política monetaria menos anclada a un escenario central y una menor dependencia de los modelos macroeconómicos podrían dar lugar a un BCE más flexible. Si el BCE decidiera actuar a lo largo de este año, a día de hoy no prevemos que suba los tipos más allá de lo que ya se descuenta en los mercados”, concluye Veit.

El BoE: unanimidad 

En línea con el resto de instituciones monetarias, el Banco de Inglaterra (BoE) ha mantenido los tipos al 3,75% a la espera de ver el impacto de la guerra de Irán. “Hubo un tiempo en que parecía seguro que BoE redujera los tipos en esta reunión, pero, dado el conflicto con Irán, no es de extrañar que la institución haya decidido mantenerlos. Lo que llama la atención es que todos los responsables de la política monetaria votaron a favor de mantener los tipos sin cambios, lo que demuestra que incluso los miembros más moderados del comité quieren ver cómo evoluciona este conflicto antes de volver a bajarlos”, reconoce Luke Bartholomew, economista jefe adjunto de Aberdeen Investments.

Según Bartholomew, dado que los datos sobre el mercado laboral muestran que el crecimiento salarial sigue moderándose, sin duda hay argumentos de peso para bajar los tipos en algún momento. “Ahora que las perspectivas de inflación parecen más complejas, el BoE se centrará en mantener a raya las expectativas inflacionistas. Así pues, aunque el obstáculo para volver a las subidas de tipos es muy alto, la economía podría enfrentarse a una larga espera hasta la próxima bajada”,  

Según los expertos, la combinación de las subidas de los precios de la energía impulsadas por factores geopolíticos, los riesgos de inflación más persistentes y la comunicación cautelosa del Comité de Política Monetaria (MPC) ha eliminado prácticamente la posibilidad de una bajada de tipos en marzo. “El mensaje ha sido de fuerte dependencia de los datos y mayor vigilancia, en línea con la exclusión por parte del mercado de las bajadas de tipos clave en 2026”, añade Martin Wolburg, economista senior de Generali Investments.

SNB y la fortaleza del franco suizo

A esta tendencia se ha unido también el Banco Nacional Suizo (SNB), que mantuvo su tipo de interés de referencia sin cambios en el 0%, en línea con lo esperado. Según explica Roger Rüegg, responsable de Multi-Asset Solutions en Zürcher Kantonalbank, la reciente fortaleza del franco suizo no parece suficiente para justificar un retorno a tipos de interés negativos. “Tras la reducción de las intervenciones en el mercado de divisas para debilitar la moneda a lo largo de 2025, el SNB también adoptó una postura prudente en el primer trimestre. En particular, en relación con el dólar estadounidense, es probable que sus vínculos con el Gobierno de EE.UU. influyan en este enfoque”, destaca el experto. 

En el caso de Suiza, su preocupación por el Conflicto es diferente ya que la inflación se sitúa actualmente en el 0%. “La estabilidad de precios a medio plazo está respaldada, entre otros factores, por la caída de los precios de la electricidad, la moderación de la inflación de los alquileres, la fortaleza de la moneda y un crecimiento contenido de salarios y actividad económica”, añade Rüegg. Por ello, en este contexto, es previsible que el tipo de interés del SNB se mantenga en el 0% hasta finales de 2026.

BoJ: no cierra la puerta a subidas

Por último, el Banco de Japón (BoJ) también mantuvo sin cambios su tipo oficial, dejando la referencia para el mercado monetario en torno al 0,75%. Según los expertos, lo más relevante fue que el BoJ dijo que la economía japonesa sigue recuperándose moderadamente, aunque con algunas señales de debilidad, y señaló que la inflación subyacente había estado por encima del 2%, pero recientemente ha bajado hacia el 2% por factores como las medidas del Gobierno para aliviar el coste de la energía. “El escenario fundamental para continuar con la normalización de la política monetaria y con nuevas subidas de tipos sigue siendo válido, la combinación de datos aún pendientes y el cambio en los riesgos geopolíticos sugiere un enfoque de “esperar y ver” para esta reunión”, comenta Gregor M.A. Hirt, CIO de Multi Asset en AllianzGI.

También introdujo un tono de más cautela por el entorno global y la institución monetaria destacó la volatilidad de los mercados y la subida del precio del crudo tras el aumento de tensiones en Oriente Medio, y dijo que habrá que vigilar su impacto sobre crecimiento e inflación. Sin embargo, reiteró que, si se cumple su escenario económico y de precios, seguirá subiendo gradualmente el tipo de interés.

“El high yield de Estados Unidos es más vulnerable que el europeo y podríamos ver impagos”

  |   Por  |  0 Comentarios

mg growth americas iberia
Foto cedidaFrançois Collet, CIO de DNCA

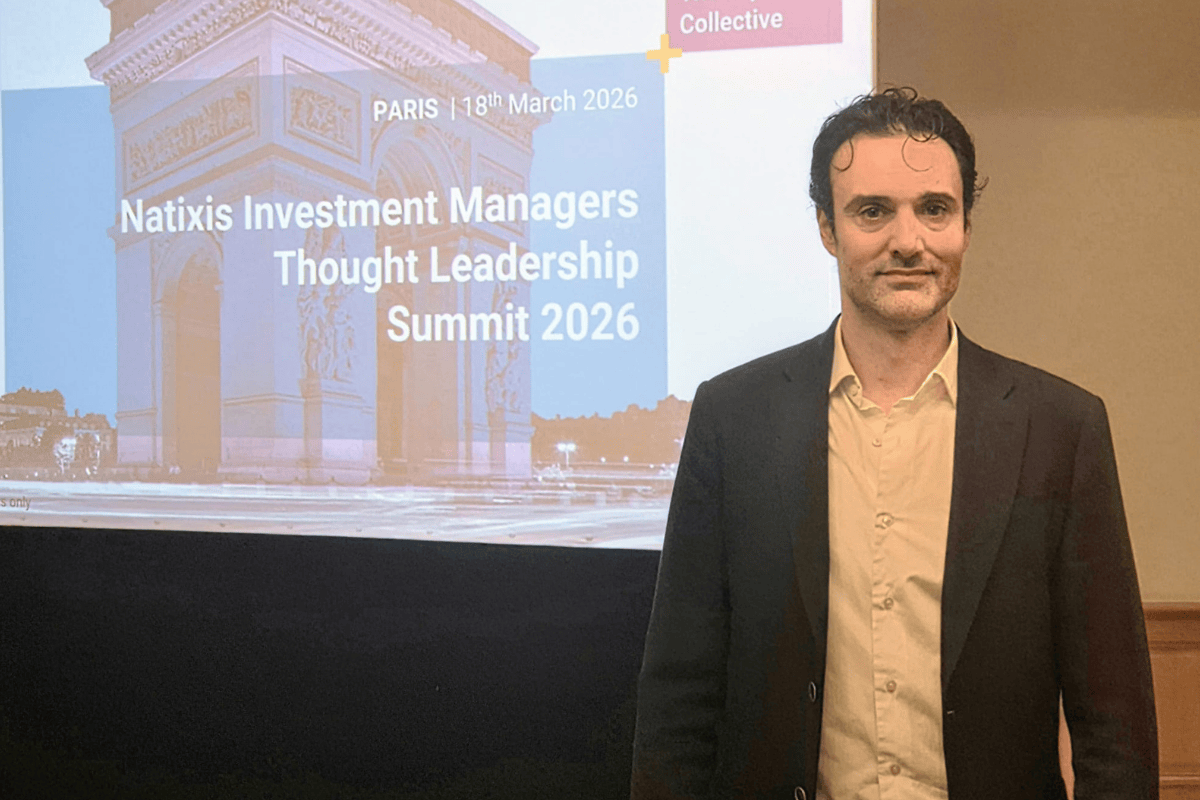
Mientras que el mercado sigue expectante la evolución del shock de las materias primas provocado por la guerra entre Irán y EE.UU., los inversores deberían mirar más allá del corto plazo para discernir qué impacto podría tener este nuevo episodio geopolítico sobre la inflación en el medio plazo. François Collet, CIO de DNCA Investments desde octubre de 2025, descarta que estemos ante un episodio como el vivido durante la guerra de Ucrania de 2022, pero alerta sobre la necesidad de cubrirse de un posible repunte inflacionario y sobre los efectos de segunda ronda que podría traer consigo, por ejemplo sobre el crédito estadounidense. 

Durante una entrevista realizada durante la Thought Leadership Summit 2026 de Natixis Investment Managers, celebrada recientemente en París, Collet abordó cuestiones como las oportunidades en deuda soberana europea —con especial foco en España y Portugal—, o el cambio de régimen en la función de activo refugio de los bonos del Tesoro estadounidense y aportó claves sobre la asignación de activos en un contexto de inflación persistente, defendiendo una mayor diversificación más allá del modelo 60/40.

¿Cómo valora el aumento del riesgo geopolítico desde el punto de vista de un gestor de renta fija? ¿Cuál podría ser el impacto sobre la inflación a medio plazo?

El mercado ha descontado muy rápidamente la inflación a corto plazo, sobre todo en Europa. El impacto en las expectativas de inflación a un año ronda casi el 1 % en Europa, mientras que en EE.UU. es menor, en torno a los 50 puntos básicos. 

Así que creo que la hipótesis del mercado es correcta a corto plazo. Lo que aún no se ha descontado realmente es una especie de efecto de segunda ronda. Cuando se produce una crisis de las materias primas, hay un impacto directo en el IPC, pero hay muchos otros factores que tardan en manifestarse, como el precio de la gasolina, sin duda, pero también el aumento de los costes de transporte o de los billetes de avión. Todo esto también acabará teniendo un impacto en los salarios en algún momento, porque, dado que la inflación va a subir y el mercado laboral está tenso, la gente debería pedir una mayor remuneración para compensar la mayor inflación. Así que realmente creo que esto va a conducir a una mayor inflación subyacente en el futuro. La transmisión entre el IPC general y el IPC subyacente debido a las crisis de las materias primas es de aproximadamente 12 a 18 meses. Así que imagino que, en el plazo de un año, la inflación no volverá a los niveles que tenía justo antes del inicio del conflicto. 

A la luz de lo ocurrido durante la crisis de las materias primas de 2022, ¿está el BCE más dispuesto a subir los tipos de interés esta vez?

Creo que la situación es muy diferente. En primer lugar, el impacto de la crisis de las materias primas es mucho menor en lo que respecta a los precios del gas. Hay que tener en cuenta que, en 2022, el 70 % del precio de la electricidad dependía de los precios del gas. Ahora es solo del 40 %. Por lo tanto, el impacto en la electricidad debería ser, en primer lugar, mucho menor debido al aumento de las energías renovables y al hecho de que el impacto sobre el gas ha sido mucho más contenido. 

En segundo lugar, el punto de partida de la inflación es diferente. Nos encontramos en torno al 2 % de inflación frente al 4 % de 2022, y además el punto de partida de la política monetaria no es en absoluto el mismo. En aquel momento aplicábamos una política de tipos de interés negativos. Hoy en día estamos en una posición neutral.

Así que, en definitiva, lo que pienso es que el BCE tiene tiempo para evaluar el impacto a medio plazo de esta crisis inflacionaria e intentar evitar los errores del pasado, como subir los tipos demasiado tarde en 2022, pero también los otros dos errores que cometieron en 2018 y 2011. 

Dicho esto, ¿podrían subir los tipos antes de que termine el año? Claro, pero dudo que lo hagan en junio. E incluso si tienen que subirlos, creo que serán dos subidas de 25 puntos básicos, frente a los 450 puntos básicos que tuvimos en 2022. 

¿Qué repercusiones cabe esperar en los bonos soberanos?

Lo que el mercado descuenta hoy en día es, quizá, el peor de los escenarios para el BCE. Sin embargo, hay algunos países con unos fundamentos excelentes, como Portugal o España, que ofrecen valoraciones muy atractivas. Desde principios de año, un rendimiento en torno al 3,25 % ha supuesto una gran oportunidad para los bonos españoles, que se han movido dentro de un rango estrecho. No espero que eso cambie antes de que termine el año. Si se tiene en cuenta el carry y el roll down, eso supone una expectativa de rendimiento de alrededor del 4 % a 10 años, en comparación con los bonos soberanos españoles de este año, lo cual es un rendimiento bastante bueno.

Los mercados de renta fija parecen hoy bastante ajustados en muchas partes del universo, especialmente en el segmento de grado de inversión… 

Sí, bueno, es cierto que los diferenciales de crédito están ajustados. No obstante, es muy difícil imaginar un impago por parte de las empresas IG. Los fundamentales son bastante sólidos. Así que la cuestión radica más bien en el interés por comprar esos bonos que en que se desplomen debido a impagos. 

No es exactamente el mismo panorama en EE. UU., donde creo que el mercado high yield es más vulnerable y hay algunas empresas que podrían incurrir en impago. Pero no creo que pueda darse un contagio entre el crédito privado y el crédito público. Al contrario, creo que un menor interés por la deuda privada en el futuro podría reorientar algunos flujos hacia el crédito. Así que, en definitiva, no soy tan pesimista respecto al crédito público. 

Durante el último año se ha debatido mucho sobre los bonos del Tesoro estadounidense y su capacidad para seguir siendo un valor refugio. ¿Cree que siguen cumpliendo con esta cualidad defensiva?

Por desgracia, creo que la correlación negativa sostenida entre los Treasuries y la renta variable es cosa del pasado. Vivimos en un entorno de mayor inflación que en la última década. Cuando la inflación es más baja o se sitúa en torno al objetivo del banco central, puede darse esta correlación negativa, pero no es el caso cuando la inflación es superior al objetivo, y hoy en día se sitúa en el 3 %. No creo que la Fed siga aplicando una política restrictiva. Tenemos esta crisis inflacionaria. Así que, básicamente, creo de verdad que la gente debería replantearse su asignación de activos, en lugar de limitarse a cubrir una cartera de acciones con bonos del Tesoro. Eso ya no va a funcionar a largo plazo.

¿Qué sugiere para proteger las carteras de cara al futuro?

Hay que diversificar, no solo con una cartera 60-40, sino invirtiendo en bonos indexados a la inflación, en materias primas y en diferentes tipos de activos, incluyendo en criptomonedas en función del perfil del inversor. En definitiva, lo que creo es que realmente hay que repartir la inversión entre el mayor número posible de clases de activos.

Hay que tener cuidado de no invertir en productos de mala calidad, porque el sector financiero es especialista en lanzar productos con altos márgenes. Y, al fin y al cabo, el coste que se paga tiene, a largo plazo, un impacto importante en la rentabilidad. Pero en cuanto se invierte en productos bien diseñados, creo que es muy importante hacerlo.

¿Cómo está posicionando sus carteras? 

Estamos invertidos principalmente en deuda pública. Tenemos una posición larga en tipos reales europeos y en los de la periferia. También mantenemos una posición larga en bonos soberanos del Reino Unido y de Nueva Zelanda, donde observamos que las expectativas de subida de los tipos de interés son prematuras y las curvas de rendimiento, muy pronunciadas. 

Tenemos una posición fija que consiste en una posición corta en el euro y una posición larga tanto en exportadores de materias primas como en divisas asiáticas como el yen japonés, el won coreano o la rupia indonesia, también en dólar australiano. Creemos que las divisas asiáticas deberían beneficiarse de una revalorización, porque los tipos de cambio están muy infravalorados en estas economías.  

Otra posición muy importante para nosotros es la inversión en los breakevens de la inflación en EE. UU. Creemos que a la Fed le va a resultar muy difícil reducir la inflación, que se ha visto reprimida por factores a corto plazo debido al cierre del gobierno. Creo que el gasto en consumo (PCE) es un indicador más válido que el IPC. El PCE se situaba en el 3 % antes de la guerra. Creo que podríamos subir hasta situarnos entre el 3,5 % y el 4 % en los próximos 12 meses. Creo que invertir en los breakevens de la inflación, que se sitúan básicamente en torno al 2 %, es una buena cobertura.

Menor crecimiento y hasta 7 décimas en la inflación: el impacto en España de un petróleo a 100 dólares

  |   Por  |  0 Comentarios

impacto petroleo 100 dolares espana
Pixabay CC0 Public Domain

La guerra en Oriente Medio, el ataque a instalaciones gasistas y el bloqueo del estrecho de Ormuz por parte de Irán han revolucionado el mercado energético, especialmente de petróleo y gas. El gas está disparado por los últimos ataques (con subidas del 70%) y el petróleo Brent ha superado en varias ocasiones los 100 dólares en los últimos días y el mundo empieza a prepararse para un escenario de energía más cara, lo que podría afectar al crecimiento. ¿Qué efectos tendrá en España, tanto en su economía como en sus mercados financieros?

Los expertos consultados hablan de un potencial menor crecimiento económico, y una inflación que podría subir entre una y siete décimas en España, con preocupación también por las subidas del gas, vital para Europa. Pero también consideran que el petróleo debería volver a niveles más bajos, de entorno a 70-80 dólares, lo que acabaría limitando el impacto. De no ser así, la volatilidad se dejará sentir en los mercados, con sectores ganadores y perdedores en bolsa, y una renta fija que sufriría en un principio, y podría ser refugio más adelante.

En el crecimiento…

Para una economía importadora de energía como España, el petróleo por encima de 100 dólares actúa como un impuesto externo sobre la economía. La razón es porque España importa la mayor parte de su petróleo, por tanto, cuando sube el precio del crudo las empresas españolas pagan más por comprar petróleo y ese dinero va a productores extranjeros: es, en definitiva, una transferencia de renta al exterior. Ese dinero sale de la economía nacional y reduce la renta disponible; los hogares pagan más por la gasolina, el transporte y los productos transportados. Por otro lado, las empresas, tienen mayores costes de producción, menores márgenes e invierten menos, describe Aurelio García del Barrio, economista y director del Global MBA con especialización en Finanzas del IEB. “Desde un punto de vista macroeconómico, el efecto agregado suele ser un menor crecimiento económico, porque baja el consumo, baja la inversión y empeora la balanza comercial”, resume.

El principal efecto de un barril a 100 dólares sería un grave deterioro de la balanza comercial, destaca Daniel Lacalle, economista jefe de Tressis. “Por supuesto, el impacto en el precio de gasolina, jet fuel y gasóleo cercenaría los márgenes de autónomos, aerolíneas, transportistas y ganaderos o agricultores. “Se dice con frecuencia que España está mejor posicionada que otras economías por las renovables: sin embargo, eso es incorrecto; las renovables ayudan, pero España sigue dependiendo de la importación de gas natural licuado que, incuestionablemente, sube a la vez que el petróleo y además de manera más rápida“, añade. Los sectores más afectados por un petróleo caro en España son, sobre todo, transporte (carretera, aéreo y marítimo), ciertas ramas industriales intensivas en productos petrolíferos y actividades fuertemente dependientes de movilidad (turismo y logística).

Para Guillermo Santos, socio de iCapital AF, el hecho de que el petróleo alcance los 100 dólares no es lo más relevante: la clave está en cuánto tiempo se mantiene a ese nivel y por encima. “Es evidente que España es altamente dependiente del petróleo y su subida afecta directamente al precio de la gasolina pero no se queda ahí pues hay unos 30 productos críticos para construcción, la industria y la agricultura españolas que también suben de precio”, reconoce.

“El efecto sobre la economía de un barril de crudo a 100 dólares depende, lógicamente, del tiempo en que dicho precio se mantenga”, coincide Rosa Duce, CIO de Deutsche Bank España. “Bajo nuestro escenario base, el conflicto podría mantenerse entre cuatro y seis semanas, lo que supone que una cierta “vuelta a la normalidad” debería de producirse a finales de abril, con un precio del petróleo en estos dos meses en torno a los 90-100 dólares, para luego bajar hacia niveles 75-80 dólares. Asumiendo este escenario, lo primero que tenemos que tener en cuenta es que nuestra dependencia energética del estrecho de Ormuz es muy baja (en torno al 5% del petróleo y un 2% del gas). El efecto por lo tanto es indirecto”, matiza.

“España tiene una dependencia de las importaciones de petróleo y gas de alrededor del 2% de su PIB, en línea con la media de la UE. En términos simplificados, podemos decir que tenemos más dependencia que la media a crudo y menos a gas natural y a productos refinados. Usando análisis del BCE y otras fuentes como Barclays Research, podemos aproximar que el efecto de una subida permanente del petróleo y gas de un 10% puede tener un impacto negativo en crecimiento a un año vista del 0,2%, que es muy parecido a las cifras que nos sale para la UE. Alemania e Italia se verían más penalizadas y Francia algo más protegida, por su menor peso en industria manufacturera y su electricidad con más peso en nuclear”, explica Óscar del Diego, director Técnico y de Análisis de Ibercaja. Sus estimaciones hablan de un petróleo en 70-80 dólares (tras subir un 70% desde febrero y un 50% en un año), en el momento en el que el tránsito por el estrecho de Ormuz se restablezca, y del gas en 50-55Eur/MWh en los próximos meses, tras haber duplicado su precio en lo que va de año (aunque solo un 30% en términos interanuales).

“Como para el resto de Europa, todo depende de la evolución del conflicto, más concretamente, del cierre del estrecho de Ormuz, y así del tiempo en el que el precio del crudo se mantenga en estos niveles. Si el bloqueo fuera breve (no más de un mes), se calcula que podría restarnos un 0,1%-0,2% de crecimiento este año, y aumentar la inflación en un 0,3-0,4%. Shock temporal que ni afectaría al entorno de tipos ni a la confianza”, explica Marian Fernández, responsable de macro de Andbank España. Bajo escenarios menos benignos, el impacto negativo sería más marcado, no esperándose medidas de compensación desde el frente fiscal tan significativas como las vividas tras la invasión de Ucrania. Precio del crudo al que hay que sumarle la evolución del gas, vital para Europa, y otras materias también afectadas por el bloqueo, que también añaden potencial inflacionista.

Décimas en la inflación: ¿en peligro la relajación monetaria?

Y es que la situación también tiene efectos en la inflación y en las políticas de los bancos centrales, que a su vez podrían afectar al crecimiento. Los expertos hablan de subidas de la inflación en España de entre una y siete décimas y hay división entre lo que esperan del BCE (algunos, continuidad; otros advierten del riesgo de subidas de tipos). Para Ibercaja, en términos de IPC, estaríamos hablando de una subida de cuatro décimas en España y tres en la zona euro: “Recordemos que por ahora la subida del petróleo desde febrero es del 70% y del 50% año sobre año, pero nuestro escenario base es el de que el petróleo pueda volver al rango 70-80 dólares/barril en el momento en el que el tránsito por el estrecho de Ormuz se restablezca”.

Para Deutsche Bank España, la subida podría ser algo menor, de entre una y dos décimas: “En general, una subida de 10 dólares en el precio de la energía podría llevar implícito un incremento de los precios en un año de 1-2 décimas, y una caída de una décima del crecimiento. Teniendo en cuenta que la economía española cerró el año 2025 con un crecimiento por encima de lo esperado, y que antes de la guerra en Oriente Medio se apuntaba ya como previsible un crecimiento del 2,2%-2,4%, el riesgo económico por lo tanto es limitado”, defiende Duce.

En su escenario base, el BCE vería la actual subida de la energía como un shock temporal, y por lo tanto, mantendría los tipos de interés estables en el 2% durante todo este año. “Pero incluso en el caso de que se produjera una subida de tipos de 25 puntos básicos antes de lo previsto, el impacto sobre las familias y las empresas sería limitado, dado los actuales bajos niveles de endeudamiento”, añade.

Por su parte, García del Barrio habla de tres efectos inflacionistas: directo, indirecto y de segunda ronda: “Se produce, en primer lugar, un efecto directo, una energía más cara, donde el canal más inmediato es el precio de los combustibles. El efecto indirecto está en los costes de producción, ya sean estos mismos, como el transporte, y el traspaso de las empresas, vía precio, a los consumidores. Y, por último, podríamos ver efectos de segunda ronda, ya que, de prolongarse la situación, el aumento inicial de precios puede provocar subidas salariales para compensar inflación y nuevos aumentos de costes empresariales lo que puede implicar una inflación más persistente”. También destaca que, con la revalorización del dólar últimamente contra el euro, y actuar como refugio, el precio del barril se vea incrementado (en euros) también por el tipo de cambio.

Y explica que los estudios muestran que por cada 10 dólares que sube el petróleo, puede suponer una subida de inflación entre 0,2–0,3 puntos. En su opinión, una situación inflacionista obligaría al BCE a condiciones monetarias más restrictivas, con el subsiguiente impacto en el créditoy la reducción de la demanda agregada. 

“El petróleo sigue siendo la principal fuente de energía final en España (en torno al 50 % del consumo final de energía y mayoritario en transporte). Un Brent de 100 dólares durante un año se trasladaría a carburantes más caros y a mayores costes logísticos, añadiendo al menos siete décimas al IPC subyacente si se mantiene constante“, dice Lacalle. Por su parte, el gas a 55 €/MWh encarecería costes eléctricos marginales de manera muy rápida cuando el gas marque precio y aumentaría directamente la factura energética de industria y hogares.

Por su parte, Santos espera que el efecto inflacionista se quede en alguna décima en el corto plazo, “pues esta situación debería corregirse y el precio del crudo encauzarse de nuevo dentro el rango 65 – 75 dólares en el que están cómodos productores, emisores de bonos y, finalmente, consumidores”.

Más volatilidad en los mercados

Ese puede ser el problema: expectativas de un petróleo más barato del que realmente será, lo que también tendrá implicaciones en los mercados. García del Barrio recuerda que la situación del petróleo obedece a tensiones geopolíticas, incertidumbre macro y riesgo inflacionario y, en este escenario, aumenta la volatilidad en los mercados globales, “donde se ven favorecidas las empresas energéticas (petroleras y energéticas), caen los sectores intensivos en combustible (aerolíneas, transporte y logística, navieras y turismo), y hay presión sobre sectores de consumo (retail, consumo discrecional y automoción)”, situación que afecta asimismo a los mercados españoles. También en renta fija, advierte: “Los mercados pueden anticipar que el Banco Central Europeo mantenga tipos de interés más altos, por lo que cae el precio de los bonos (suben rendimientos). El mercado de bonos actualmente está ajustando al alza los rendimientos porque el petróleo alto presiona la inflación y reduce las expectativas de recortes de tasas. Esto hace que los precios de los bonos bajen y que los inversores exijan mayores rentabilidades como compensación por riesgos inflacionarios”, añade.

Duce espera que la volatilidad persista mientras dure el conflicto, pero “luego deberíamos ver una vuelta a los niveles pre-bélicos, dado que si el impacto económico en la economía es limitado, también lo será en los mercados financieros”.

Santos cree, que en función de la duración de las tensiones del mercado del crudo, “veremos ulteriores caídas en las bolsas, pues los mercados descontarán menor crecimiento y menores ganancias corporativas por ese mayor coste de la energía, especialmente en sectores como el turismo, líneas aéreas e  industriales”. En su opinión, la renta fija debería llevarse el mayor castigo de confirmarse de verdad un entorno inflacionista duradero, si bien una vez descontado ese nuevo contexto veríamos entrar dinero de nuevo en los bonos soberanos, pues ofrecerían mayores rentabilidades y servirían de refugio y fuente de rentabilidad en ese escenario de menor crecimiento.

En las carteras…

En este escenario, algunas gestoras siguen optando por la cautela en las carteras. Gescooperativo, la sociedad de inversión colectiva del Grupo Caja Rural, señala en su último informe sobre el impacto del conflicto en Oriente Medio en los mercados que su escenario central es que no debería prolongarse más allá de unas pocas semanas, explican los analistas Fernando Cano Camino y Alberto Salgado Pérez, del Área Gestión de Carteras de Gescooperativo – Banco Cooperativo. Por ello creen que el impacto será relativamente modesto en el crecimiento económico y, por ende, en los beneficios previstos para las empresas. Y ese es el motivo por el que han decidido continuar manteniendo la inversión en bolsa en los niveles donde ya la tenían.

Donde hay cambios es en renta fija: “Respecto a la renta fija europea, creyendo que el aumento de inflación que se dará (algunas décimas, quizás hasta un punto) no llevará al BCE a subir tipos, hemos decidido incrementar levemente la duración de nuestras carteras para aprovechar el repunte habido en las curvas de tipos”. No obstante, advierten de que si se produjesen noticias que cuestionen ese escenario (por ejemplo, la destrucción permanente de refinerías clave en países productores), “los mercados podrían volver a reaccionar con fuertes episodios de aversión al riesgo”.

Activos multifamily al alza en Chile: el inventario bordea los 49.000 departamentos

  |   Por  |  0 Comentarios

multifamily chile mercado inmobiliario
Wikimedia Commons

El mercado de renta residencial, una de las áreas de interés para el mundo de la inversión inmobiliaria, sigue consolidándose en Chile, con la Región Metropolitana como epicentro. Y es que el inventario de activos multifamily ya bordea los 49.000 departamentos y sigue aumentando su nivel de ocupación, según cifras de la consultora especializada CBRE.

Al cierre del segundo semestre de 2025, señalaron a través de un comunicado, el inventario total alcanzó 48.911 unidades, distribuidos en 208 edificios en operación.

Durante la última mitad del año, se incorporaron 12 nuevos proyectos, sumando 2.767 unidades adicionales al mercado. Con ello, 2025 cerró con 27 nuevos edificios, consolidando el crecimiento sostenido de este formato de arriendo institucional.

En línea con este dinamismo, acotaron desde la consultora, la absorción del mercado se ubicó un 13% por sobre el promedio de los últimos cinco años, reflejando una demanda que ha sido capaz de ir incorporando esta nueva oferta. En esa línea, la tasa de ocupación en proyectos estabilizados alcanzó el 94,3% al término del año, lo que representa un crecimiento de 2,45% respecto al año anterior.

“Estas cifras demuestran un mercado en crecimiento y cada vez más consolidado, en el que miles de personas han encontrado un modelo de vivienda que se ajustan más a sus necesidades que el arriendo tradicional. la comodidad que las personas han encontrado en este modelo explica, en parte, su auge”, explicó la Senior Research Manager de CBRE, Ingrid Hartmann.

Santiago Centro lidera la oferta

La Región Metropolitana, donde se ubica el Gran Santiago, concentra el grueso de la actividad. Dentro de esta zona, Santiago Centro mantiene el liderazgo en la oferta de multifamily en el país andino, concentrando el 30,5% del total de departamentos de la región, con 60 edificios en operación.

Le sigue el sector de Centro Poniente, que abarca las comunas de Estación Central y Quinta Normal, con un 16% de participación y 7.859 departamentos cada uno. Por su parte, el submercado Oriente ha mantenido un crecimiento sostenido al incorporar 10 edificios en el último año, alcanzando las 7.673 unidades, donde Ñuñoa destaca como el principal polo de desarrollo de esta zona al concentrar el 53% de su stock.

El período también estuvo marcado por la expansión territorial hacia una nueva comuna. En ese contexto, Renca debutó en el mercado multifamily con su primer proyecto de 162 unidades, ubicado en el submercado Centro Norte.

Evolución de precios y proyecciones

En el análisis de rentas, el precio promedio ponderado de la Región Metropolitana cerró en 0,274 UF por metro cuadrado, lo que representa un ligero ajuste semestral a la baja del 2,3%, pero un incremento anual consolidado del 1,2%.

“En varias zonas, este formato no solo destaca por las características de los edificios y los servicios que ofrecen, sino que también ha logrado competir en precio frente a otras alternativas de arriendo. Eso explica su éxito en sectores céntricos y abre oportunidades para su expansión hacia otras comunas”, añadió Hartmann en la nota.

En tanto, las proyecciones para el corto y mediano plazo indican que la oferta continuará expandiéndose bajo un pipeline controlado, con 21 proyectos actualmente en etapa de construcción que aportarán más de 6.000 nuevas unidades entre 2026 y 2027.

Se estima que el 87% de estos desarrollos concluirá sus obras durante el próximo año, con una concentración importante de la actividad en la Zona Oriente, que agrupa el 38% de las unidades en desarrollo. Además, CBRE mantiene en seguimiento al menos 30 proyectos adicionales que aún no han iniciado obras, los cuales, de materializarse, podrían integrar aproximadamente 9.000 unidades adicionales al inventario futuro de la Región Metropolitana.

“El impacto psicológico de la guerra de Irán podría elevar el enfoque de calidad en las carteras de renta variable”

  |   Por  |  0 Comentarios

Inversion tematica de calidad Swisscanto Lux
Foto cedida

En momentos de fuerte ruido en los mercados como el actual, la consistencia manda. Es la premisa que guía a René Nicolodi, director de Renta Variable en Zürcher Kantonalbank, gestora de los fondos de Swisscanto, que ha estado recientemente de visita en España para ofrecer una actualización de la visión de la firma.

Nicolodi insiste en la necesidad de ser selectivos y analizar con detalle cuáles son las fuentes de ingresos y financiación de las compañías, dando prioridad a los negocios que muestran mayor calidad —entendida como la capacidad de mantener un retorno sobre la inversión en capital por encima del coste de capital de forma sostenida— para navegar un entorno tan complejo como el actual.

El proceso de inversión de Swisscanto en renta variable global se centra en captar oportunidades de crecimiento estructural a través de cinco grandes temáticas: agua, clima y descarbonización, digitalización, economía circular y longevidad saludable. Se pone especial énfasis en la integración de la calidad mediante la evaluación de métricas financieras, pero también analizando aspectos fundamentales como las barreras de entrada, la calidad de los equipos directivos y los riesgos asociados a la gobernanza.

El proceso de inversión está respaldado por un equipo central de gestión, 100% basado en Suiza, que trabaja en estrecha colaboración con una red de analistas in-house buy side y especialistas sectoriales y regionales. En total, cerca de 25 profesionales participan en el análisis de las oportunidades de inversión, con un enfoque altamente integrado entre analistas y gestores y enfocado en una fuerte disciplina en el proceso de inversión, con una visión coherente en el largo plazo.

“Nuestro proceso de inversión combina fuentes de crecimiento estructural con alta calidad en la cartera. Y eso no lo vamos a cambiar independientemente del entorno de mercado”, resume Nicolodi.

¿Se va a mantener este año el modo risk on/risk off en los mercados? ¿Cómo está obligando a gestionar este entorno?

Hemos visto que índices de volatilidad como el VIX ya empezaban a subir desde  comienzos de año. Conel ataque a Irán, estamos viviendo un fuerte repunte de los riesgos geopolíticos  impulsando los precios de las acciones vinculados a los acontecimientos en Oriente Medio. Pero también es interesante observar que que el mercado diferencia la exposición y que las caídas han sido, por ahora, limitadas para la mayoría de los índices.

En realidad, el riesgo geopolítico ha aumentado notablemente desde la guerra de Ucrania. Con la llegada del nuevo gobierno estadounidense en noviembre de 2024, ese elemento de incertidumbre se ha vuelto todavía más relevante que en los cinco o diez años anteriores.

En nuestras carteras hemos realizado pequeños ajustes tácticos para añadir mayor defensividad, pero por el momento no vemos necesidad de introducir grandes cambios desde un punto de vista estructural. Cuando el mercado atraviesa episodios de volatilidad elevada, reaccionar demasiado rápido no suele ser una buena estrategia, tanto para inversores institucionales como privados. Por último, estar invertido en el mercado puede ser más importante que acertar con el momento de entrada.  

Además, en un entorno de volatilidad elevada los inversores tienden a dar más importancia a la calidad de los negocios. Aunque el conflicto en Oriente Medio pueda resolverse en el corto plazo, el impacto psicológico que genera suele reforzar la búsqueda de compañías con un sesgo de más calidad.

¿Quién se va a ver más afectado por el conflicto con Irán?

El principal riesgo es la duración y el aumento de los precios de la energía. Por tanto, la cuestión clave está en cuánto tiempo pueda prolongarse un bloqueo en el estrecho de Ormuz. Por esa vía transita entre el 20 % y el 25 % del petróleo mundial, así como una proporción similar del gas natural, que se dirige principalmente hacia Asia y Europa.

En Europa, además, las reservas de gas no se encuentran en niveles especialmente elevados en esta época del año, por lo que algunos países disponen de un margen relativamente limitado para recomponer sus reservas.

En Estados Unidos el impacto directo es más reducido. El país con los años se ha convertido en un exportador neto de petróleo, lo que limita el efecto negativo de un aumento del precio del crudo. Además, la influencia de la OPEP ya no es la misma que en los años 60-80.

Sin embargo, si el conflicto se prolonga, el aumento del precio de la energía acabaría trasladándose a la inflación en Estados Unidos, Europa y también en los Mercados Emergentes. Eso podría terminar afectando al crecimiento económico, que es lo que los mercados están intentando evaluar en este momento.

¿Qué es diferente en esta ocasión respecto a otros episodios geopolíticos relacionados con el petróleo? 

Los inversores tienden a refugiarse en activos considerados seguros, como el dólar, el franco suizo o el oro. Ese comportamiento es similar al que hemos visto en otras crisis.

Si analizamos los episodios de shocks petroleros desde 1950, observamos que de media tanto el precio del petróleo como los mercados bursátiles tienden a normalizarse entre cuatro y cinco meses después del shock inicial. Nuestro escenario base es que este episodio también termine normalizándose en ese horizonte, ya que la mayoría de las partes implicadas tienen interés en que la duración del conflicto sea corta

Sin embargo, hay un elemento que diferencia la situación actual. El factor distinto es el nivel de valoración del mercado. En anteriores crisis energéticas, el PER medio se situaba alrededor de 14,4 veces. En esta ocasión, el S&P 500 entró en la crisis con valoraciones cercanas a 25,5 veces beneficios. Ese punto de partida más exigente puede amplificar la volatilidad si el conflicto se prolonga.

¿Podrían interpretarse nuevas caídas como una corrección saludable?

Nuestro escenario central es que la crisis se resolverá en semanas más que en meses. Si ese es el caso, las correcciones podrían interpretarse como un ajuste relativamente saludable.

El entorno macroeconómico de momento sigue siendo razonablemente sólido: el crecimiento se mantiene, la inflación está relativamente controlada y en Estados Unidos es más probable que los tipos de interés bajen que que suban. Además, las ganancias empresariales siguen mostrando solidez, Europa está experimentando cierta recuperación y el contexto para los mercados emergentes es especialmente favorable.

A eso se suma que el posicionamiento de los inversores no es eufórico y que todavía hay liquidez en el sistema. ¿Qué factor podría alterar de forma significativa ese escenario?

Un cambio claro sería la presencia de tropas estadounidenses en Irán. Eso modificaría completamente el panorama y elevaría el riesgo de un conflicto prolongado similar a los que se produjeron en Irak o Afganistán.

En ese caso, podríamos ver una corrección mucho más fuerte de la prima de riesgo de la renta variable, ya que la duración, así como el riesgo de escalada, aumentarían de forma sustancial

Antes de la escalada en Oriente Medio, el movimiento más destacado del mercado había sido la corrección del sector del software. ¿Están los inversores siendo más selectivos en torno a la inteligencia artificial?

Sí. Los inversores están empezando a hacerse más preguntas: ¿dónde  y cuándo se va a producir realmente la monetización de las inversiones en IA? ¿qué sectores presentan un mayor riesgo de disrupción? Ese proceso de diferenciación comenzó hace unos meses y está provocando una mayor dispersión dentro del sector tecnológico y a lo largo de la cadena de valor de la IA

¿Cómo se está posicionando Swisscanto respecto a la IA?

Nuestra exposición a la IA está principalmente vinculada a la temática estructural de la electrificación. El uso de IA implica una demanda de electricidad muy superior a la de los procesos digitales tradicionales, lo que está impulsando inversiones masivas en generación energética e infraestructuras. Por eso adoptamos un enfoque que podríamos describir como de “pico y pala”: nos centramos en las empresas que forman parte del ecosistema necesario para generar y distribuir esa electricidad de forma eficiente, desde infraestructuras energéticas hasta equipamiento industrial.

También invertimos en compañías tecnológicas donde observamos ventajas competitivas claras. Un ejemplo son los semiconductores, donde vemos una demanda estructural sólida y un riesgo de disrupción menor que en segmentos como el software.

Al mismo tiempo, estamos monitorizando la evolución del capex de los hiperescaladores en el sector tecnológico. Creemos que es probable que siga creciendo, aunque a un ritmo más moderado que en los últimos años. Además y se requiere un mayor nivel de cautela, ya que las compañías están empezando a recurrir a fuentes de financiación complementarias, como emisiones de deuda, y dependen en menor medida de sus flujos de caja libres.

Por regiones, ¿dónde están más positivos?

Nos mantenemos positivos con los mercados emergentes; el crecimiento de los beneficios empresariales ha sido muy fuerte en los últimos meses y supera al de las economías desarrolladas tanto en términos relativos como históricos.

Existen varios factores que están apoyando a estos mercados: la debilidad del dólar, que suele ser favorable para las economías emergentes; un mayor control de la inflación en muchas de estas regiones, lo que da más margen a las políticas monetarias; el crecimiento de los beneficios corporativos, y una evolución regulatoria que en muchos países está siendo cada vez más favorable para los accionistas. Todo ello crea un entorno bastante constructivo para la renta variable emergente. 

¿Han hecho cambios sustanciales en la cartera en lo que va de año?

En conjunto, el posicionamiento de la cartera sigue alineado con nuestras grandes temáticas de inversión y con el objetivo de capturar crecimiento estructural manteniendo un alto nivel de calidad en las compañías. 

Seguimos sobreponderados en industriales, tecnología de la información —especialmente en semiconductores— y en el sector salud, y mantenemos una posición moderadamente positiva en utilities.

La exposición a industriales está muy vinculada a la temática de la electrificación y la de semiconductores, con la IA. 

En utilities, la tesis está relacionada con el crecimiento de las infraestructuras energéticas vinculadas a la transición hacia energías renovables.

En salud vemos un potencial que todavía no se ha materializado plenamente después de varios años complicados para algunas compañías farmacéuticas. También creemos que la combinación de IA con la investigación farmacéutica puede abrir nuevas oportunidades, por ejemplo acelerando el descubrimiento de nuevos tratamientos o mejorando la eficiencia de los procesos de desarrollo.

CFA Society Spain impulsa un Comité de Filantropía para promover voluntariado y acción social en la industria financiera

  |   Por  |  0 Comentarios

Foto cedidaLuis Buceta preside CFA Society Spain.

CFA Society Spain, que agrupa a más de 1.100 profesionales de la inversión en España y forma parte de la red global de 157 sociedades locales de CFA Institute, ha creado un Comité de Filantropía con el objetivo de impulsar iniciativas de educación financiera, voluntariado y colaboración con organizaciones sin ánimo de lucro, reforzando así el compromiso social de la comunidad CFA en España.

El nuevo comité, presidido por Gemma Valero, Managing Director en MdF Family Partners, nace con la vocación de canalizar el conocimiento financiero, la experiencia profesional y el compromiso ético de los profesionales CFA hacia proyectos que generen un impacto positivo y sostenible en la sociedad.

Luis Buceta, presidente de CFA Society Spain, señala: “La industria de la inversión tiene un papel relevante en la mejora de la educación financiera y en el fortalecimiento de la confianza en los mercados. Iniciativas como este comité reflejan el compromiso de la comunidad CFA con la sociedad y con los más altos estándares éticos de la profesión”.

La actividad del comité se articulará en torno a tres ejes principales: educación financiera, colaboración con organizaciones del tercer sector y promoción del voluntariado entre los miembros de CFA Society Spain. En el ámbito de la educación financiera, se impulsarán iniciativas dirigidas tanto a estudiantes como a adultos y colectivos profesionales, con el objetivo de mejorar la comprensión del funcionamiento de los mercados y ayudar a los ciudadanos a tomar decisiones financieras más informadas.

Asimismo, el comité promoverá la colaboración con organizaciones sociales, aportando el enfoque analítico y la cultura de medición de impacto propios de los profesionales CFA, así como estándares de transparencia y buenas prácticasen el ámbito filantrópico. Esta iniciativa se enmarca en el creciente interés del sector financiero por reforzar la educación financiera y fortalecer el vínculo de confianza entre la industria de la inversión y la sociedad.

En palabras de Gemma Valero, “la comunidad CFA reúne a profesionales con un profundo compromiso con la ética y el rigor profesional. Con este comité queremos poner ese conocimiento al servicio de la sociedad, contribuyendo a mejorar la educación financiera y apoyando iniciativas que generen un impacto social real”.

El Comité prevé lanzar en los próximos meses sus primeras iniciativas de educación financiera y colaboración con organizaciones sociales. Está integrado por Carlos Mendoza, Raúl Bastos, Fernando Orrillo, Fátima Meneses, Miguel Ignat Cuenca, Atanás Angelov, Jorge Zavaleta, Guendalina Bolis, Pedro Santuy Bardón, Gemma Valero Mestre (Chair) y María Cristina Ruiz.