¿Por qué aún tenemos que hablar de Kevin Warsh?

  |   Por  |  0 Comentarios

LinkedIn

A una semana de la reunión de la Reserva Federal de EE.UU. (Fed), y con la vista puesta en el efecto que puede tener el alza de los precios del petróleo en la inflación, es necesario volver a poner el nombre de Kevin Warsh en el foco, si queremos analizar qué podemos esperar de la política monetaria estadounidense este año. 

De Warsh se ha destacado su amplia experiencia, credibilidad y buena reputación en los mercados, su capacidad de liderazgo y enfoque firme ante la inflación. En términos de política monetaria, los expertos le consideran hawkish, ya que ha apoyado abiertamente los recortes de tipos en determinadas circunstancias, pero matizan sobre él que tiene una actitud flexible. 

En opinión de Raphael Olszyna-Marzys, economista internacional en J. Safra Sarasin Sustainable AM, los motivos por los que fue elegido son claros: “Es visto como políticamente leal. Además, es yerno de Ronald Lauder, amigo íntimo y aliado de Trump desde hace años. También es crítico histórico de lo que considera una extralimitación de la Fed como, por ejemplo, la regulación financiera, la protección del consumidor, el enfoque sobre la desigualdad y la expansión cuantitativa (QE). Por último, tiene reputación de halcón por su oposición pública a la segunda ronda de QE, que le llevó finalmente a dimitir como gobernador de la Fed en 2011. Todo esto debería darle cierta credibilidad ante los mercados y potencialmente mayor influencia dentro del FOMC que otros candidatos”. 

Robeco: ¿un auténtico “halcón”?

Para los expertos de Robeco, aunque ha sido retratado como “un halcón de la inflación”, es necesario hacer matizaciones en el contexto actual. Recuerdan que durante su etapa como gobernador de la Reserva Federal, Warsh se mostró preocupado por los riesgos inflacionistas derivados de la flexibilización cuantitativa (QE) y se convirtió en uno de sus críticos internos más vehementes. “Hoy conocemos la QE principalmente como una política que ha engrosado el balance de la Fed. Por ello, no sorprende que, en un artículo de opinión publicado en The Wall Street Journal en noviembre de 2025, sostuviera que ‘el balance abultado de la Fed… puede reducirse de forma significativa’. Esta postura ha afianzado su reciente retrato como un “halcón” de la inflación”, reconocen.

Sin embargo, desde la gestora europea creen que la imagen de Kevin Warsh como un ‘halcón’ está exagerada y esperan que respalde una nueva reducción de los tipos oficiales para junio, lo que probablemente sería su primera reunión como presidente. “En realidad, sus opiniones sugieren margen para tipos de interés más bajos, no más altos, y su objetivo de reducir el balance de la Fed podría resultar ser más un deseo que una realidad. En cuanto a su opinión de que el balance de la Fed puede ser excesivamente grande, creemos que, en la práctica, será difícil reducirlo de manera significativa sin ajustes regulatorios al régimen de ‘reservas abundantes’ del sistema bancario”, argumentan.

MFS IM: flexibilización monetaria no tradicional

Sobre qué esperar de él, Benoit Anne, Senior Managing Director del Grupo de Estrategia e Insights MFS Investment Management, considera que el “nuevo presidente de la Fed” cree que hay margen para una flexibilización de la política monetaria, pero quizá no de la forma más tradicional. “Warsh opina que Estados Unidos está viviendo un milagro de productividad, que no solo impulsará el potencial de crecimiento a largo plazo del país, sino que también generará importantes presiones desinflacionistas. Con la inflación corrigiéndose a la baja, la Fed tendrá más margen para seguir recortando los tipos, lo que alegrará a la Casa Blanca. Sin embargo, aquí radica una posible contradicción”, apunta Anne. 

Según el economista jefe de la gestora, Erik Weisman, la trayectoria de mayor crecimiento impulsada por la productividad tendería normalmente a asociarse con un aumento del tipo neutral. Esto significa que, sobre esta base, el margen de maniobra de la política monetaria de la Fed en ese escenario macroeconómico sería menor, y no mayor, a largo plazo. 

“Pasando a la opinión de Kevin Warsh sobre el balance de la Fed, está claro para todos que el nuevo presidente de la Fed es partidario de cierta moderación. Pero si se lleva a cabo, una reducción del balance podría afectar a la liquidez y a la volatilidad de los tipos de interés de una manera que podría percibirse como contradictoria con el objetivo inicial de bajar los tipos”, añade Anne.

Algo para todo, según Wellington Management

Desde Wellington Management consideran que Warsh podría dar un paso adelante en la reducción del poder de la Fed con respecto a su amplio mandato actual y que también podría desempeñar un papel fundamental en el cambio de la estructura de la Fed y en una colaboración más estrecha con el Tesoro en la gestión del balance de la Fed. 

“El nivel de control que la administración Trump tiene sobre los tipos de interés, así como sobre las decisiones regulatorias y de supervisión más amplias, dependerá de la composición final de la Junta de la Fed, incluyendo si Jerome Powell decide mantener su puesto. Pasará algún tiempo antes de que se tomen estas decisiones y antes de que tengan importancia para los mercados, pero a medio plazo espero que resulten trascendentales para la conducción de las políticas monetarias y más amplias”, explica Juhi Dhawan, estratega de macroeconomía en Wellington Management.

Por último, el experto añade que la elección de Warsh, que ha defendido políticas monetarias restrictivas a lo largo de su carrera, debería disipar en cierta medida la preocupación de que la gestión de la inflación pase a un segundo plano frente a las prioridades políticas. “Los mercados estarán más dispuestos a creer que los datos económicos dictarán la forma en que se lleva a cabo la política monetaria, lo que debería estabilizar el dólar desde el punto de vista del riesgo de devaluación”, reconoce Dhawan.
Incertidumbre política global y el ascenso de Uruguay como refugio patrimonial

  |   Por  |  0 Comentarios

Foto cedida

Andrew Freris, CEO de Ecognosis Advisory y con décadas de experiencia en la cúspide de la banca de inversión en Hong Kong y Londres, analiza el cambio de marea para las grandes fortunas. En diálogo con Funds Society, explica por qué el modelo tradicional de gestión en EEUU enfrenta riesgos políticos inéditos y cómo la certeza jurídica de Uruguay está ganando la partida a centros financieros como Singapur.

Andrew Freris, CEO de Ecognosis Advisory

Andrew Freris, CEO de Ecognosis Advisory

Usted advierte sobre un posible “Trump FO Shock”. ¿Por qué las Family Offices, especialmente las latinoamericanas, deberían temer al entorno regulatorio en EEUU?

Las FOs están en gran medida no reguladas en la mayoría de las jurisdicciones siempre que no gestionen activos de terceros o no familiares ni participen en otras actividades reguladas. De hecho, en la mayoría de estos domicilios ni siquiera existe una forma jurídica específica que las FOs deban adoptar, salvo que la mayoría utiliza un formato societario incorporado y lo registra, según corresponda, ante la SFC pertinente.

La libertad de movimientos de capital en la mayoría de las jurisdicciones significa que las FOs pueden cambiar y mover sus carteras libremente entre países, monedas y activos. Su excepción a la regulación, el secreto inherente respecto de su beneficiario final y el hecho de que su único objetivo es gestionar el patrimonio familiar en lugar de invertir a largo plazo en el lugar de su domicilio/jurisdicción pueden hacer que se las perciba como entidades que no ofrecen beneficios particulares al país de su domicilio actual.

Estos dos puntos podrían convertir a las FOs en objetivos de la Administración Trump mediante regulación y/o tributación focalizada, sobre la base de que utilizan a EE. UU. como lugar para la gestión de su patrimonio pero no ofrecen nada a cambio en términos de MAGA. Esto puede agravarse si las FOs en EE. UU. son de origen latinoamericano o, de hecho, de cualquier país que esté siendo objeto de medidas por parte de EE. UU. por razones políticas en cualquier momento. Subrayamos, sin embargo, que la regulación de FOs por razones políticas no implicará necesariamente control o confiscación de activos, ya que la Administración Trump no ha ingresado en ese terreno específico. Pero sí puede implicar tributación y regulación diferenciadas.

Sugiere diversificar jurisdicciones en lugar de cerrar oficinas en EEUU. ¿Qué hace que un país sea un “segundo hub” ideal?

Imposición cero en todas las actividades legítimas de la FO, ausencia total de controles de capital y un entorno muy favorable a los negocios, junto con un sistema político estable y democrático. Si bien muchos países ofrecen algunas de estas condiciones, prácticamente ninguno, excepto Uruguay, ofrece ausencia total de impuestos sobre las actividades de la FO siempre que estén registradas en una zona franca.

Comparado con gigantes como Hong Kong o Singapur, ¿dónde reside la ventaja competitiva de Uruguay y Zonamerica?

Si bien jurisdicciones como Hong Kong o Singapur ofrecen regímenes impositivos favorables para ciertas actividades de las FOs, Uruguay presenta una ventaja clara al ofrecer exenciones fiscales completas bajo el régimen de zonas francas, algo poco frecuente a nivel internacional. A esto se suma una estructura de costos significativamente más competitiva en términos de oficinas, vivienda y servicios, manteniendo estándares de infraestructura y calidad de vida.

Pero quizás el diferencial más relevante está en el ecosistema financiero. En Zonamerica se concentra más del 70% del ecosistema financiero presente en las zonas francas de Uruguay, lo que permite a un family office operar dentro de un entorno donde conviven bancos globales, gestores de activos, estudios legales y consultoras especializadas.

Esta combinación de estabilidad institucional, beneficios fiscales, infraestructura de primer nivel y densidad del ecosistema financiero posiciona a Uruguay —y particularmente a Zonamerica— como una plataforma muy competitiva para estructurar y gestionar patrimonios con alcance Latam.

Las garantías de “cero impuestos” suenan atractivas, pero ¿qué tan creíbles son en un horizonte de 20 años?

Uruguay tiene un historial sólido: no incumple las promesas hechas por gobiernos democráticos. Romper las reglas de las zonas francas causaría un daño irreparable a su reputación internacional, algo que el país no puede permitirse. La certeza jurídica es su activo más valioso.

¿Qué peso tienen hoy los costos operativos en la decisión de una FO de establecer una oficina satélite fuera de Estados Unidos? ¿Uruguay es competitivo en ese sentido?

Muchísimo. Existe evidencia creciente de que FOs en EE. UU. y partes de la UE están cerrando y trasladándose a áreas más económicas. Una FO de tamaño promedio tiene entre USD 100-200 millones en AUM y puede soportar costos administrativos de entre USD 1-2 millones anuales que deberán compensarse con las utilidades obtenidas. Las FOs más pequeñas serán aún más sensibles a los costos. Los costos de alquiler en zonas francas en Uruguay, así como los costos de personal, son muy bajos en comparación con los de centros asiáticos como HK y Singapur, donde los alquileres pueden ser astronómicos.

Menciona que el crecimiento de las FOs tras la pandemia no ha ido de la mano con un debate serio sobre su regulación. ¿Es esto una bomba de tiempo?

Es sorprendente. Las Family Offices controlan billions de dólares (millones de millones) y la ausencia de regulación global no durará para siempre. Uruguay tiene la oportunidad de anticiparse y posicionarse como un refugio regulatorio estable antes de que otros países impongan reglas reactivas y agresivas.

¿Cómo planea integrar nuevas tecnologías como la Inteligencia Artificial en este ecosistema patrimonial?

El objetivo es alejarse de los servicios estándar de “gestión de carteras” donde hay demasiada competencia y poco valor agregado. En Ecognosis estamos usando técnicas cuantitativas únicas para identificar características de las FOs que el mercado ignora. Además, Zonamerica no solo atrae a las familias, sino a todo el ecosistema de servicios (legal, contable, IT) que las rodea, creando un Hub de valor integral.

¿Cuál es el secreto para una transición exitosa de activos fuera de EEUU hacia Uruguay?

Debe hacerse de manera lenta, cuidadosamente estructurada y, sobre todo, bajo un estricto perfil bajo. Evitar el “efecto visibilidad” es fundamental para proteger el patrimonio en tiempos de incertidumbre política.

“Acabaremos teniendo cada vez menos bonos del Estado en nuestras carteras porque los consideraremos activos cada vez más arriesgados”

  |   Por  |  0 Comentarios

bonos del estado riesgo carteras
Foto cedidaPaul Jackson, Global Head of Asset Allocation Research de Invesco para EMEA.

Paul Jackson, Global Head of Asset Allocation Research de Invesco para EMEA, ha detallado recientemente sus perspectivas y activos favoritos de cara a este año en un encuentro celebrado en Miami, en el marco de la presentación de la alianza entre la propia Invesco y LarrainVial.

Jackson anticipa que 2026 será “igual de bueno” que 2025 y considera que el buen comportamiento que tendrán los mercados este año vendrá justificado, en primer lugar, por la prolongación de la flexibilización de las políticas monetarias de algunos bancos centrales, entre ellos, la Reserva Federal, para la que augura entre dos y tres bajadas de tipos de interés en 2026. Un camino que seguirá el Banco de Inglaterra, a juicio de Jackson. Esta flexibilización, “tras un par de años de recortes de tipos muy agresivos por parte de casi todos los bancos centrales del mundo”, ha provocado una aceleración de la oferta monetaria y “normalmente, esto se asocia con un mayor crecimiento económico y, quizás, a un mayor nivel de inflación a largo plazo”.

Este escenario cuenta con excepciones. Aquí, Jackson cita al Banco de Japón, que subirá los tipos durante un tiempo. También a Australia, con su reciente alza del precio del dinero. Sin embargo, esto no será un impedimento para un impulso del crecimiento económico global.

Un factor más que acelerará las economías es el aumento de los salarios reales en la mayoría de las regiones, lo que “debería impulsar el gasto del consumidor”, sobre todo en áreas como Europa, donde las tasas de ahorro son “inusualmente altas”. En Estados Unidos, ese impulso provendrá de una inflación salarial superior a la inflación de precios.

En tercer lugar, el crecimiento económico vendrá de la mano del impulso fiscal selectivo. Jackson menciona el previsible aumento del gasto militar en muchos países europeos, a lo que se unirá el “importante” programa de gasto en infraestructuras en Alemania. Sin olvidar a Suecia que, ante su cercanía a Rusia, “siente la necesidad de aumentar el gasto militar”. Japón es un caso “interesante” para Jackson, ya que la primera ministra Sanei Takeuchi está “muy interesada” en aumentar el estímulo fiscal en Japón.

La distribución de activos para el año

Jackson señala que, por lo general, un mayor crecimiento económico beneficia a los activos cíclicos, como las materias primas industriales y la renta variable, así como a los activos de mayor riesgo en general. Ahora bien, observa factores que podrían ser desestabilizadores.

El principal, las elecciones de mitad de mandato en Estados Unidos, que “suelen provocar un cambio de postura en contra del partido del presidente”. El consenso apunta a que los demócratas ganarán la Cámara de Representantes, pero no el Senado, aunque Jackson tiene la “ligera sospecha” de que los demócratas ganarán ambas cámaras. “Será difícil, porque tienen que conseguir cuatro escaños de los 22 escaños republicanos que se disputan, pero sospecho que podrían lograrlo”.

Tampoco ve oportunidades en duración. Jackson se apoya en los números: los activos de corta duración aún presentan bajas rentabilidades, mientras que los de mayor duración -como los bonos gubernamentales, el investment grade y el high yield, además de las acciones y el real estate- presentan rendimientos similares a la media histórica e incluso inferiores. 

Por ejemplo, anticipa que el rendimiento de los bonos del Tesoro estadounidense a 10 años subirá, al menos, al 4,3% para finales de año, “por eso, cuando pienso en bonos gubernamentales, investment grade y high yield, mi postura es, en el mejor de los casos, neutral, con sesgo hacia la infraponderación”. Jackson prefiere activos como los préstamos apalancados y considera que los CLOs con calificación AAA “son un activo similar al efectivo, pero mejorado”, además de generar la misma rentabilidad que los bonos high yield, “pero con mucha menos volatilidad”.

En cuanto a los mercados de valores, tiene una posición muy infraponderada en el mercado estadounidense, ya que considera que está “demasiado caro”. Una alternativa sería “comprar un índice ponderado por energía nuclear, o centrarse en el sector bancario”.

Jackson admite que bastantes mercados latinoamericanos ofrecen valor, aunque dentro de la renta variable global prefiere destacar a China, por seguir estando “más barata de lo habitual” respecto a su media histórica, y “muchísimo más barata” que Estados Unidos. Su confianza es plena: “Tengo una exposición máxima a la renta variable china”, aseguró. En realidad, sobrepondera los mercados de valores emergentes, Europa, Japón y Reino Unido, que presenta “rendimientos interesantes”. 

También le interesan los metales industriales: cobre, aluminio, plomo, etc., porque son sensibles al ciclo económico. Incluso, la energía, “donde las valoraciones son más sensatas” además de que debería ser sensible a su escenario de un ciclo económico expansivo. 

En cuanto a divisas, resalta al yen japonés, que “está muy barato”. El Banco de Japón “necesita subir los tipos” y mientras siga haciéndolo a la par que la Fed flexibilice su política monetaria, “el yen se fortalecerá considerablemente”. Como complemento, en Japón ahora “se pueden conseguir rendimientos con bonos a 30 o 40 años superiores al 3,5% en una moneda muy barata”. 

Los riesgos a vigilar

Jackson cree que siempre hay tener presente qué podría salir mal. El primer riesgo obvio es una equivocación con el ciclo económico, es decir, una desaceleración o una cierta recesión. En ese caso, serían necesarios instrumentos defensivos: “Los préstamos bancarios y los CLOs funcionarían, pero los bonos del Estado también serían muy buenos”.

El segundo riesgo sería un repunte de la inflación, que “ya no disminuye de forma constante en todo el mundo”. Admite que muchos inversores creen que el oro podría ser útil en esas circunstancias, pero también que a veces no funciona como tal. 

El riesgo número tres serían las implicaciones del nombramiento de Kevin Walsh como presidente de la Reserva Federal. “El historial de Walsh no es tan moderado”, apunta Jackson, que recuerda que los últimos pronunciamientos del nuevo presidente de la Fed contienen elementos que sugieren que la Reserva Federal podría ser más restrictiva de lo que desearía Trump. “Podríamos encontrarnos con algunas sorpresas desagradables”, señala.

En cuarto lugar, estaría la concentración del mercado de valores estadounidense, aunque Jackson aclara  que ve en este factor “un riesgo, no solo para el mercado estadounidense, sino también para los mercados bursátiles globales”. 

Y el quinto riesgo que señala Jackson es que los problemas de deuda se repliquen. “Si los gobiernos no hacen lo correcto, probablemente terminaremos hablando del regreso del patrón oro, y entonces podremos volvernos muy optimistas sobre el oro. Mi cálculo del patrón oro sugiere que el oro debería estar en 9.300 dólares”, augura el experto. Estratégicamente, concluye, con el tiempo “acabaremos teniendo cada vez menos bonos del Estado en nuestras carteras porque los consideraremos activos cada vez más arriesgados”.

Lista Aristóteles de 10 sorpresas para 2026

Paul Jackson aprovechó el encuentro en Miami para dar a conocer su “Lista de Aristóteles”, un compendio de diez grandes sorpresas del año inspirada en la lista que Byron Wee solía publicar en Morgan Stanley. En un ambiente distendido, el experto difundió sus ideas ajenas al consenso de mercado que, de confirmarse, permitirían fuertes ganancias a los inversores. 

La primera de ellas hace referencia al control demócrata de las dos cámaras tras las elecciones de mitad de mandato. Le sigue la posibilidad de que el índice Russell 3000 se comporte mejor que el conjunto de la Siete Magníficas. El podium se completa con la predicción de que el yen se aprecie hasta 140 yenes por dólar, desde los más de 150 yenes actuales. 

La lista también incluye que la rentabilidad del bono a 30 años británico cierra el año por debajo de su homólogo estadounidense y que los bonos de Argentina superarían en comportamiento a los índices globales. Además, los derechos de CO2 europeos pueden disparase por encima de los 100 dólares, frente a los alrededor de 70 dólares a los que cotizan en la actualidad.  

A todos ellos se suma la confianza de que el mercado de valores de Kenia se comporte bien por tercer año consecutivo. “Es un mercado pequeño y dudo que alguien lo haya analizado”, aseguró Jackson. Cada año intenta destacar un mercado frontera “donde las valoraciones sean realmente atractivas y los fundamentos sigan siendo buenos. Y creo que Kenia es el candidato ideal”. 

Asimismo, augura que el oro puede caer por debajo de los 3.500 dólares. “El oro está caro. Cotiza entre cinco y seis desviaciones estándar por encima de su valor histórico en términos reales. A todo el mundo le encanta un activo en alza, pero tengo la ligera sospecha de que no durará todo el año”, sentencia.

Fuera del ámbito económico, Jackson ve probable que el primer ministro británico, Keir Starmer pueda sobrevivir en su puesto al final de 2026. Finalmente, su predicción deportiva -tras acertar el año pasado que Europa ganaría a Estados Unidos la Ryder Cup- apunta a que España e Inglaterra jugarán la final del Mundial de Fútbol de Estados Unidos, México y Panamá. Inglaterra llegará tras superar a Argentina en semifinales, pero, el augurio de Jackson apunta a que será España quién se lleve el trofeo. 

El último mensaje de Jackson hacia los asistentes del evento fue una invitación a ser felices: “Estudios académicos demuestran que ser amable con los demás te hace sentir mejor. Así que no sea egoísta, no confíe en nadie adicto”, apuntó.

Radiografía, implicaciones y escenarios de los movimientos del petróleo

  |   Por  |  0 Comentarios

movimientos del petroleo implicaciones
Canva

Sí, ha pasado. La escalada del conflicto entre EE.UU. e Irán, que ha supuesto la paralización del estrecho de Ormuz, ha impulsado el precio del petróleo WTI intradía hasta casi los 120 dólares esta semana. Sin embargo, hay que matizar que luego llegó a retroceder hasta los 88 dólares tras el anuncio del G7 y la Agencia Internacional de Energía de liberar 400 millones de barriles de reservas estratégicas, equivalentes al 30% de su stock total. 

En consecuencia, los mercados notaron este alza del precio del petróleo, que apunta al riesgo de un shock energético, con fuerza a mitad de semana: los futuros de Nasdaq cayeron un  1,56%, el S&P 500 1,65% y el Dow Jones 2%, en un entorno donde el Índice de Riesgo Geopolítico alcanza su nivel más alto desde la invasión de Ucrania. 

“Los precios del petróleo superaron los 100 dólares/barril de brent, mientras que el gas europeo ha experimentado aumentos espectaculares —un 40% y un 28% adicional la semana pasada— a medida que los operadores reaccionan ante la incertidumbre del suministro y los riesgos crecientes. Las materias primas relacionadas con la energía, como el aluminio, también registraron ganancias notables, mientras que la mayoría de las demás materias primas, incluidos los metales preciosos, sucumbieron a las ventas masivas bajo el peso de las preocupaciones por la inflación y la perspectiva de una postura más agresiva por parte de los bancos centrales, en particular la Fed. Por su parte, el oro logró un modesto aumento del 1,2%, pero la plata cayó bruscamente, un 5%”, resume Kerstin Hottner, responsable de materias primas de Vontobel AM (boutique Quantitative Investments), sobre lo visto estos últimos días.

En su opinión, dada la rápida evolución de la situación y la variedad de posibles desenlaces, el riesgo de una mayor escalada sigue siendo elevado. “Los mercados se preparan para nuevos acontecimientos y posibles perturbaciones, mientras que los gobiernos y las partes interesadas del sector siguen de cerca los acontecimientos, conscientes de que una inestabilidad prolongada podría tener consecuencias de gran alcance para las economías que dependen del suministro energético de Oriente Medio. Lo que está en juego son los mercados mundiales de materias primas, y los numerosos países que dependen del flujo ininterrumpido de petróleo y gas”, añade Hottner.

Las implicaciones

Hasta aquí la radiografía de lo ocurrido porque, para las firmas de inversión y sus expertos, un punto claro de análisis es ver qué implicaciones tiene la situación. Por ejemplo, en opinión de los economistas de Bank of America, desde que comenzó la operación de Estados Unidos e Israel en Irán, la volatilidad del precio del petróleo ha reavivado las preocupaciones sobre la inflación. “¿Hasta qué punto deberíamos preocuparnos por un aumento de la inflación global?”, se preguntan. 

En su opinión, aunque las expectativas de inflación, tanto las del mercado como las basadas en encuestas, pueden ser sensibles al petróleo a muy corto plazo, la historia sugiere que solo repuntes intensos y persistentes del precio del crudo desencadenan ciclos inflacionarios duraderos. “El escenario base inicial, con precios del petróleo en torno a 15 dólares por encima del nivel previo a la guerra, no resultaba especialmente preocupante para la inflación. Pero la escalada más reciente, que ha llevado al petróleo a superar los 100 dólares, podría llegar a ser preocupante si se demuestra persistente”, indican.

Para los expertos de Swisscanto Asset Management, la actual agitación en Oriente Medio debe analizarse en el contexto de una economía global por lo demás saludable. “Aunque los débiles datos del mercado laboral estadounidense del pasado viernes han añadido volatilidad al mercado, los indicadores adelantados apuntan a una aceleración del crecimiento económico mundial. Sin embargo, un periodo prolongado de precios elevados del petróleo podría reducir el PIB de Estados Unidos en un 0,8% y aumentar la inflación estadounidense en un 1,6%. Esto probablemente retrasaría nuevos recortes de tipos, aunque no prevemos un escenario de estanflación”, argumentan.

Sin embargo, Philippe Waechter, economista jefe de Ostrum AM (Natixis IM), lanza una reflexión que va más allá. En su opinión, el conflicto en Irán acelera la fragmentación del orden económico global. Según su visión, la consecuencia duradera de esta fragmentación en la asignación de recursos a nivel mundial beneficiará al gasto militar. “Independientemente del resultado y la duración del conflicto, la proporción del gasto en defensa aumentará en todas partes. La fragmentación del mundo y el auge de las dinámicas de poder están impulsando esta tendencia”, señala. 

Los escenarios

Para hablar de posibles escenarios y comportamientos del mercado, los expertos coinciden que será determinante la duración del conflicto. “Un conflicto a largo plazo aumenta el peligro de una mayor desestabilización en la región, crea un mayor potencial de daños más graves a las infraestructuras clave y conlleva el riesgo de un impacto más duradero en el suministro energético”, afirman Adam Hetts, director global de multiactivos y Oliver Blackbourn, gestor de carteras de Janus Henderson.

Mark Matthews, responsable de análisis para Asia en Julius Baer, coincide que la continuidad de la fortaleza militar iraní y el fuerte repunte del precio del petróleo apuntan a un posible conflicto de larga duración. “Los inversores se enfrentan a mayores riesgos económicos, ya que una guerra persistente podría provocar un giro hacia estrategias de cartera más defensivas”, reconoce. 

Cuando comenzó la guerra de Irán de 2026, el 28 de febrero, existía una esperanza considerable de que fuera breve, como el conflicto de julio del año pasado, pero el conflicto aún no ha terminado y, en una sesión informativa a puerta cerrada ante el Congreso la semana pasada, responsables militares informaron de que Irán todavía conserva la mitad de sus misiles balísticos e incluso más drones. 

“Los lectores más experimentados recordarán que esto ya ha sucedido antes. Tras la guerra del Yom Kippur y el embargo petrolero de la OAPEC en 1973, el precio del petróleo se multiplicó por más de cuatro, provocando la primera recesión global desde la Gran Depresión. Hoy, las economías hacen un uso mucho más eficiente del petróleo, por lo que el impacto será menor. El elevado precio del petróleo ejerce una gran presión sobre Estados Unidos para encontrar una vía que permita cesar las hostilidades. En realidad, todo depende de cuánto dure la guerra. Si pronto se alcanza un alto el fuego, el mercado rebotará con gran rapidez, pero el S&P 500 se encuentra solo un 3,5% por debajo de su máximo histórico, por lo que no parece una gran oportunidad de compra”, recuerda Matthews.

La receta de Fidelity International ante la volatilidad: “tiempo en el mercado”, no “market timing”

  |   Por  |  0 Comentarios

inversores espanoles acceso a unicornios
Canva

Entender los niveles de volatilidad, permanecer invertidos, moverse a activos refugio o aprovechar para comprar son algunas de las dudas que los clientes están trasladando a las firmas de inversión, en el actual contexto de incertidumbre. Un momento clave donde la filosofía “el cliente en el centro” se traduce en mensajes claros. 

Desde Fidelity International reconocen que la volatilidad centra gran parte de las conversaciones que está teniendo con los banqueros privados. En este sentido, la gestora mantiene una mentalidad muy clara: “Cuando estamos preparados desde el comienzo para los episodios de volatilidad, tenemos más probabilidades de reaccionar racionalmente y seguir centrados en nuestro objetivos a largo plazo”. 

El punto de partida de esta reflexión es comprender que la volatilidad bursátil es una parte inevitable e indisociable de la inversión. Parafraseando a Warren Buffet, “a menos que puedas ver cómo tus inversiones en acciones pierden un 50% sin caer en el pánico, no deberías invertir en bolsa”, recuerda el experto inversor. 

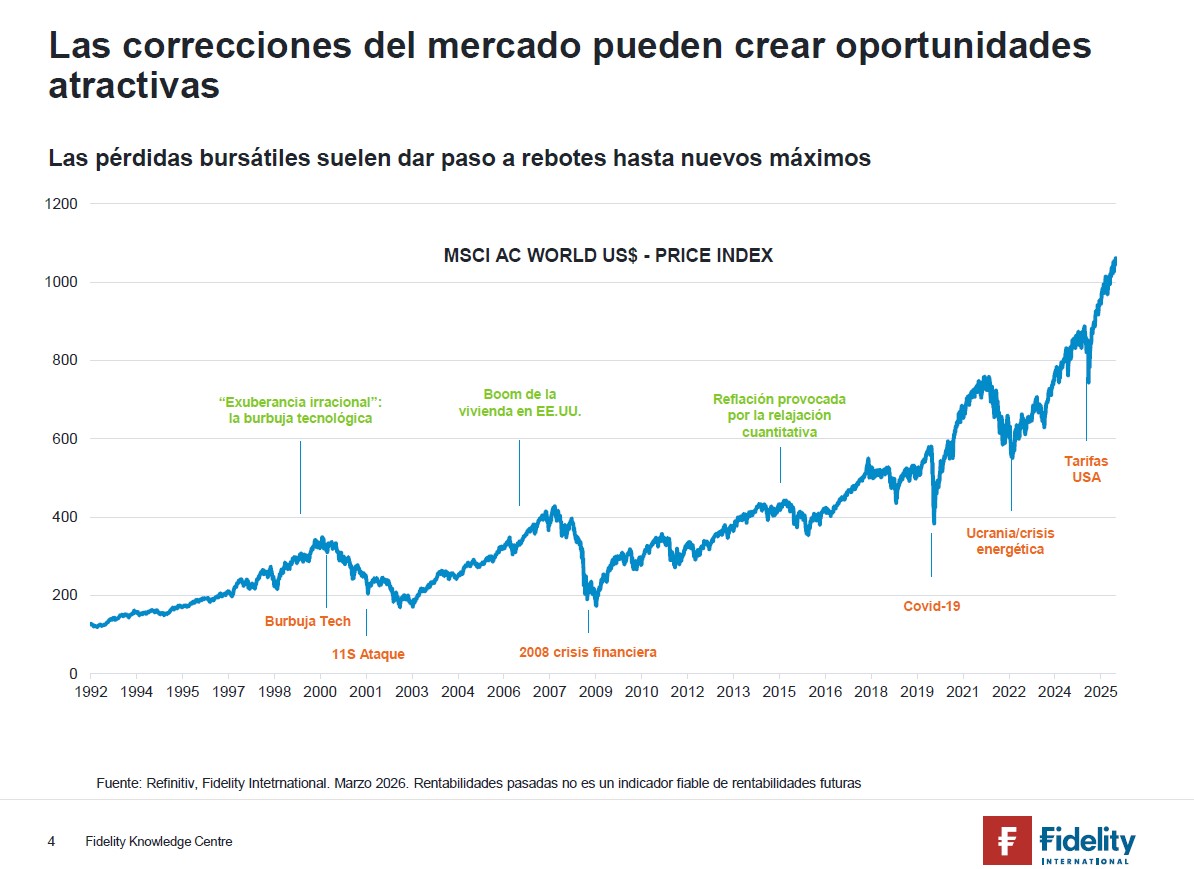
¿Qué mensaje trasladan desde Fidelity International a sus clientes? Pues que, a largo plazo, el riesgo bursátil suele obtener recompensa; por lo que no se debe intentar anticipar el comportamiento del mercado, sino observar en busca de oportunidades. “Quienes venden o retrasan realizar nuevas inversiones cuando los mercados bursátiles están volátiles están aplicando una estrategia llamada market timing: pensar que pueden anticipar el próximo movimiento del mercado o esperar a que ‘se calme’ la situación. Esto puede parecer prudente, pero es una estrategia muy peligrosa. Es bastante habitual que grandes subidas sigan a fuertes caídas y viceversa. Los inversores que intentan hacer market timing suelen perderse las mejores subidas y esto puede tener un gran impacto en los rendimientos a largo plazo”, explican desde la gestora. 

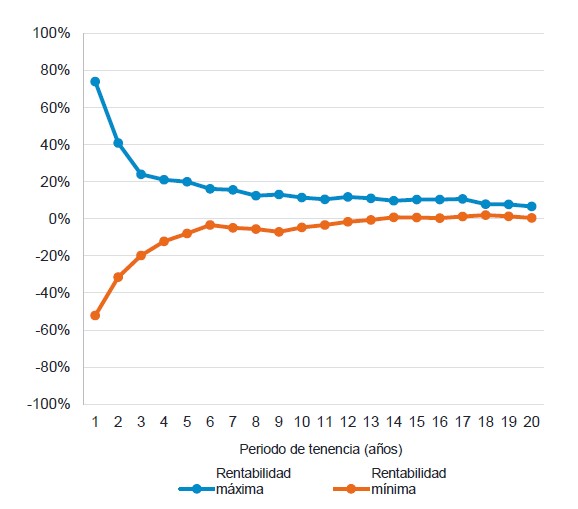
Por el contrario, la gestora habla de “tiempo en el mercado”, en vez de hacer “market timing”. Según su visión, mantener las posiciones durante más tiempo tiende a generar una mayor estabilidad en los rendimientos esperados. “En periodos cortos, puedes ganar mucho, pero también perderlo. Esa variabilidad se reduce cuando los periodos de inversión son más largos. Desde 1992, por ejemplo, una inversión en renta variable global habría generado rendimientos positivos en cualquier periodo de 20 años”, apuntan.  

Sus mensajes clave

Desde estas dos reflexiones, Fidelity propone mirar más allá del ruido y lanza diez mensajes clave para recordar cuando la volatilidad golpea: 

  1. La volatilidad es parte normal de la inversión
  2. Los inversores a largo plazo suelen verse recompensados por asumir riesgo de renta variable
  3. Las correcciones del mercado pueden crear oportunidades atractivas
  4. Se debe evitar salir y entrar de las inversiones
  5. Los beneficios derivados de las inversiones periódicas se acumulan
  6. La diversificación de las inversiones ayuda a generar rentabilidades más homogéneas
  7. Reinvertir los ingresos para hacer aumentar la rentabilidad total
  8. Invertir en valores de calidad da fruto a largo plazo
  9. No hay que dejarse arrastrar por el tono general del mercado
  10. La inversión activa puede ser una estrategia de éxito

Estas son las preguntas clave para la Fed en medio de la guerra, según Barclays

  |   Por  |  0 Comentarios

dolar activo refugio guerra petroleo
Foto cedida

A pesar de que los bonos estadounidenses fracasaron como refugio seguro debido a que la guerra con Irán desvía el impacto más hacia la inflación y los mayores déficits presupuestarios que hacia un crecimiento más lento en Estados Unidos, para algunos analistas existen preguntas clave que en la medida en la que se respondan deben reflejar el impacto verdadero sobre indicadores como las tasas de interés estadounidenses.

¿Qué implicaciones tiene para la trayectoria de la tasa de política monetaria, sobre todo dado que se trata de un shock de oferta y las expectativas de inflación a largo plazo están ancladas? ¿Altera las propiedades de diversificación de los bonos del Tesoro estadounidense?”, son algunas de las preguntas clave que se hacen los analistas en Barclays Bank.

Los expertos del banco inglés señalan que si bien las respuestas a las preguntas anteriores dependen de la duración del conflicto y de cómo suban los precios del petróleo y durante cuánto tiempo se mantengan altos, están en posibilidades de afirmar que el impacto en la inflación subyacente a mediano plazo es limitado, lo que, en última instancia, no debería cambiar la dirección general de la política monetaria en EE. UU.

Aun así, la capacidad de los bonos del Tesoro de EE. UU. para diversificarse se ve limitada por el sesgo del shock hacia la inflación en lugar de hacia un crecimiento adverso (lo contrario del temor a la IA de la semana pasada).

Esto ha obligado a una revalorización de la trayectoria de la tasa de interés oficial y la prima de riesgo fiscal. Con los datos económicos débiles en segundo plano, la duración del conflicto es clave.

“Si bien los datos económicos han quedado relegados a un segundo plano frente a la geopolítica, los datos recientes son consistentes con una desaceleración gradual de la economía, los mercados laborales y la inflación subyacente; todo lo cual aboga por una flexibilización de la política monetaria en el futuro”, explican los analistas.

Ahora bien, también es cierto que el shock energético repercute en la curva de rendimiento; sin embargo, los mercados consideran que esto representa un impacto significativo en la inflación general y, en menor medida, en la inflación subyacente. Esto coincide en gran medida con las estimaciones empíricas.

“Finalmente, en nuestra opinión, dicha escalada conducirá en última instancia a un mayor gasto en defensa en EE. UU. y en otros lugares, lo que generará una mayor prima de riesgo fiscal”, dicen los analistas de Barclays, aunque será una historia que todavía está por contarse, por ahora la duración del conflicto es la clave más importante para los mercados.

La guerra y el petróleo ayudan al dólar a ganar la narrativa de activo refugio sólido

  |   Por  |  0 Comentarios

inversor offshore estrategias defensivas
Canva

El dólar se dispara ante la huida de los inversores hacia activos refugio por la guerra en Irán. Para algunos analistas, este movimiento al alza disipa las dudas y el debate sobre el papel del dólar como activo refugio. Un argumento que parece seguir intacto tras ver que mantienen su tradicional correlación con el oro, que ha experimentado un comportamiento radicalmente opuesto al del dólar. 

“Como es habitual en periodos de elevada tensión en los mercados, el dólar se ha consolidado como el activo refugio por excelencia gracias a su profunda liquidez, al tiempo que se ha visto reforzado por el repunte de los precios del petróleo, ya que Estados Unidos es actualmente un exportador neto de energía”, explican desde Ebury. En cambio, en términos más amplios, los activos estadounidenses están rindiendo claramente mejor que los del resto del mundo, revirtiendo la tendencia de “vender América” que predominó tras las disputas arancelarias del año pasado. 

El efecto “guerra”

El escenario central que manejan los mercados es el de una guerra relativamente corta, de alrededor de un mes, en línea con las estimaciones expresadas por Trump. “Mientras ese horizonte temporal siga siendo plausible, las ganancias adicionales del dólar podrían mantenerse contenidas e incluso dar paso a una corrección si el conflicto concluye hacia finales de mes o a comienzos de abril”, señala Metthew Ryan, jefe de Estrategia de Mercados de Ebury.

No obstante, el experto advierte de que el principal riesgo para los mercados sería una escalada regional del conflicto o un cierre prolongado del estrecho de Ormuz, disparando por encima de los 100 dólares el precio del petróleo. En este contexto, las monedas europeas —especialmente el euro, la corona sueca y las divisas de Europa Central y del Este— están siendo las más perjudicadas, en parte por su elevada sensibilidad al encarecimiento del gas, cuyo precio en Europa ha aumentado cerca de un 50%. 

“El dólar canadiense se ha erigido como otro claro ganador, gracias al aislamiento geográfico de Canadá y su posición como exportador neto de energía. Junto a él, la corona noruega, también impulsada por el petróleo, y el franco suizo han encabezado la tabla de rendimientos cambiarios de la semana pasada”, señalan desde Ebury.

De Trump a la Fed

En opinión de Patrick Artus, asesor económico senior en Ossiam AM, affiliate de Natixis IM, Donald Trump quiere un dólar débil para mejorar la competitividad en precios de Estados Unidos, pero, tras el inicio de la guerra en Irán, el dólar volvió a apreciarse. Según el experto, “Trump acoge con satisfacción la depreciación del dólar y le gustaría que la Fed redujera significativamente sus tipos de interés oficiales para amplificar esta depreciación”, pero, tal y como señala: “El deseo de la administración Trump de debilitar el dólar no tiene sentido económico. Una política deliberada de depreciación del dólar corre el riesgo de desencadenar una crisis de balanza de pagos en Estados Unidos, ya que la perspectiva de un dólar más débil desalentaría a los inversores extranjeros, no estimularía mucho el volumen de exportaciones estadounidenses y aumentaría el precio de las importaciones en Estados Unidos”.

En este sentido, se observa una revisión mucho menos agresiva de las expectativas de tipos de interés en Estados Unidos que al otro lado del Atlántico. “Esto se debe al menor impacto que podría tener el repunte del crudo en la inflación estadounidense en comparación con la europea. Los mercados de futuros siguen descontando con holgura al menos una bajada adicional de tipos por parte de la Reserva Federal antes de finalizar 2026, con una probabilidad de que se produzca en junio que ronda el 50 %”, reconoce Ebury en su último informe. 

Volatilidad en el mercado de divisas

Por ahora, los expertos ven probable que el dólar estadounidense se mantenga respaldado en el corto plazo, ya que los mercados energéticos siguen descontando posibles interrupciones en el suministro. Sin embargo, advierten que los factores estructurales en contra del billete verde siguen vigentes. “Creemos que es importante que los inversores gestionen sus asignaciones en divisas, porque las posibles intervenciones gubernamentales podrían limitar la debilidad de algunas divisas asiáticas. Además, los factores estructurales en contra del dólar siguen presentes y el gasto fiscal en Alemania debería aportar apoyo adicional al euro”, insisten desde UBS Global Wealth Management.

Según el análisis de Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, ante la volatilidad en divisas siga siendo elevada a corto plazo, “los inversores deberían gestionar sus asignaciones en moneda para reducir el riesgo de que grandes movimientos perjudiquen sus objetivos financieros, incluyendo el uso de herramientas de cobertura”. Y añade: “Seguimos viendo con buenos ojos el dólar australiano, el dólar neozelandés, la corona noruega, el yuan chino y algunas otras divisas de mercados emergentes con mayor rentabilidad en nuestras carteras globales”.

Diversificación, estrategias defensivas y asesoramiento: las tres necesidades detectadas por los advisors

  |   Por  |  0 Comentarios

hsbc global asset management mexico fichaje
Canva

Los mercados de renta variable han comenzado el año 2026 con una volatilidad significativa. Según Mary Ann Bartels, CIO en Sanctuary Wealth, esto refleja la típica turbulencia asociada a los años de elecciones de medio término, que suelen estar marcados por correcciones seguidas de fuertes repuntes. A pesar de los desafíos, el S&P 500 se alinea con patrones históricos, lo que respalda una perspectiva optimista y enfatiza la importancia de la diversificación. 

En opinión de Marlen Lopez, Senior Wealth Advisor y Founding Partner de Excelsis Global Private Wealth, para los inversionistas latinoamericanos, los principales impulsores del mercado para este año incluyen el desempeño de las monedas, los precios de los commodities y la exposición global. “El dólar estadounidense se ha debilitado durante tres años mientras que monedas de reserva global como el euro y el yen se han fortalecido. Esto les ha permitido beneficiarse de una mayor exposición a activos no denominados en dólares, mitigando los riesgos derivados de la volatilidad de las monedas locales y aprovechando las oportunidades de cambio de divisas. Mantener un portafolio bien diversificado entre regiones, sectores y clases de activos sigue siendo crucial para gestionar eficazmente los riesgos y capitalizar las oportunidades globales en un mercado cada vez más estable pero también más segmentado”, asegura Lopez.

En consecuencia, los clientes han adoptado un enfoque diversificado para mitigar la volatilidad del mercado y se han decantado por estrategias defensivas para buscar estabilidad, lo que incluye inversiones en sectores menos volátiles como Consumo Básico y Utilidades, que ofrecen rendimientos estables. “Hemos visto la aplicación de estrategias de acciones con altos dividendos en mercados inciertos y diversificación internacional, especialmente en mercados desarrollados y emergentes, que han mostrado retornos fuertes en 2025. El posicionamiento se inclina hacia aprovechar correcciones como oportunidades de compra, siguiendo la proyección alcista del S&P 500 para el 2026”, señala. 

En comparación con otros años, Lopez ha detectado cambios significativos en la asignación de activos, en particular, observa mayor énfasis en renta variable internacional y mayor demanda de renta fija mixta. “La entrada de los índices MSCI EAFE y el Topix japonés en mercados alcistas ha llevado a los inversores a aumentar la exposición global para aprovechar los rendimientos superiores registrados en 2025. Mientras que en renta fija, a pesar del rendimiento variado del mercado de bonos domésticos, los activos de alto grado de inversión siguen atrayendo interés debido a sus rendimientos actuales competitivos”, afirma. Además, reconoce un incremento del peso de los metales y commodities, así como una ajuste en la posiciones en tecnología.

EM, ETFs y alternativos

Hasta aquí la explicación que hace Lopez de cómo se han sentido los inversores y cómo han movido sus carteras, pero su análisis va un paso más allá y explica que la diversificación en mercados desarrollados como Japón y en emergentes sigue siendo una prioridad para los inversores debido a las fuertes ganancias proyectadas. “La creciente necesidad de mitigar riesgos concentrados también ha llevado a una mayor adopción de estrategias que incluyen exposición a monedas extranjeras como el euro, además del dólar estadounidense, ampliando la cobertura monetaria dentro de las carteras”, .

Por otro lado, destaca que la demanda de ETFs seguirá creciendo en 2026 gracias a su capacidad de facilitar acceso diversificado a sectores específicos y estrategias globales, optimizando costos. “Los ETFs offshore que operan en el Sistema Internacional de Cotizaciones (SIC) continúan siendo un recurso atractivo para los inversionistas mexicanos, ya que ofrecen ventajas fiscales únicas y permiten exposición a monedas extranjeras como el euro (EUR) y el yen (JPY), junto con USD, ampliando la flexibilidad y el potencial de retorno en portafolios diversificados”, apunta en este sentido.

Más allá de estas tendencias, la experta de Excelsis Global Private Wealth deja claro que el renovado interés por los activos alternativos como fuente de diversificación y cobertura frente a la volatilidad no ha sido algo puntual. Según afirma, los activos y estrategias más destacadas son el crédito privado, las infraestructuras y los hedge funds.

Filtrar el ruido

Ahora bien, más allá del asset allocation, ¿qué papel están jugando los asesores financieros? Según reconoce el equipo de Klosters, los asesores han ganado peso como “traductores de ruido”. “El mercado habla en un lenguaje de algoritmos y titulares alarmistas y nuestro trabajo es traducir eso a los objetivos que tienen nuestros clientes. No nos limitamos a reportar rentabilidades. Enfocamos el acompañamiento en la gestión de expectativas. En un mundo sobreinformado, nuestro valor es decir ‘esto es ruido de 24 horas’ vs. ‘esto es un cambio estructural que afecta a tu patrimonio’”, señalan como ejemplo.

Fernando de Frutos, CIO de Boreal Capital Management, va un paso más y apunta que más que “traductores” se han convertido en un “filtro”, ante el acceso ilimitado a la información y la saturación de los inversores. “El reto ya no es acceder a datos, sino distinguir señal de ruido”, asegura Frutos. A la hora de ejercer de “filtro” parte de la premisa de que la situación geopolítica actual es más volátil que hace 10 o 20 años, pero no necesariamente más que hace 40 o 50, durante la Guerra Fría o incluso de hace un siglo. “Muchas comparaciones se hacen con la llamada ‘Pax Americana’, que alcanzó su apogeo en los años noventa tras la caída del Muro de Berlín, cuando China apenas iniciaba su ascenso económico y militar. Conviene no perder la perspectiva: aquella etapa fue probablemente una excepción histórica, no la norma”, recuerda Frutos.

No es nuevo que los asesores han atravesado distintos eventos de mercados y shocks, pero como apuntan desde Grey Capital, lo relevante es poner lo aprendido al servicio del inversor. “El aprendizaje ha sido consistente: los patrimonios que mejor atraviesan los cambios no son los que reaccionan más rápido, sino los que están mejor estructurados y gobernados. En contextos complejos, la disciplina y la perspectiva son más valiosas que la velocidad. Todas las crisis enseñan lo mismo: quien tiene estructura puede esperar; quien no, se ve obligado a reaccionar y ese es un gran riesgo”, afirma Catherine Ruz Parada, socia de Grey Capital Latam.

Miralta Asset Management lanza un fondo de fondos mixto que replica la gestión de carteras de la entidad

  |   Por  |  0 Comentarios

gestoras de fondos optimismo para 2026
Foto cedidaIgnacio Fuertes, director de Inversiones de Miralta AM y Claudia Casco, portfolio manager de Miralta AM y gestora del fondo.

Miralta Asset Management ha anunciado el lanzamiento de Miralta Atlas Global FI, un nuevo fondo de inversión mixto de carácter global que combina renta variable, renta fija y otras clases de activos mediante una estrategia flexible basada en un enfoque global macro. El vehículo está diseñado para adaptarse a distintos entornos de mercado mediante una gestión activa y una asignación dinámica.

La constitución de este vehículo busca democratizar el acceso a un servicio equivalente a la gestión discrecional de carteras de Miralta AM, facilitando la entrada a esta gestión profesionalizada mediante aportaciones iniciales mucho más reducidas. De este modo, se eliminan las barreras de entrada por volumen de patrimonio habitualmente exigidas en los mandatos de gestión individualizada, permitiendo a un espectro amplio de inversores participar en una arquitectura abierta y beneficiarse de la selección de IICs de terceros y estrategias globales. 

El fondo invertirá fundamentalmente en instituciones de inversión colectiva (IICs), tanto armonizadas como no armonizadas —con un límite máximo del 30% en estas últimas—, pertenecientes o no al grupo de la gestora. La selección de estos vehículos se llevará a cabo a partir de un proceso que combina criterios cuantitativos, como el análisis del comportamiento histórico o la volatilidad; y criterios cualitativos, centrados en la experiencia de los gestores, la consistencia de sus estrategias y el nivel de transparencia de los fondos. 

En cuanto a la asignación de activos, el fondo mantendrá habitualmente en torno al 40% de exposición a renta variable, aunque este porcentaje podrá situarse en un rango de entre el 30% y el 75% en función de las condiciones del mercado. Las inversiones en acciones podrán realizarse en compañías de cualquier capitalización bursátil, sector y área geográfica, tanto en mercados desarrollados como emergentes.

El resto de la cartera se destinará a activos de renta fija pública y privada, incluyendo depósitos, instrumentos del mercado monetario y titulizaciones líquidas —estas últimas hasta un máximo del 30%—. La estrategia contempla una elevada flexibilidad en la selección de emisores y mercados, sin limitaciones predeterminadas en cuanto a calidad crediticia, duración o procedencia geográfica. De hecho, el fondo podrá invertir en emisiones de baja calidad crediticia o sin rating, lo que implica asumir un mayor riesgo de crédito.

Además, el vehículo podrá destinar hasta un 10% de la exposición total a materias primas, a través de activos aptos conforme a la normativa europea UCITS. La exposición al riesgo divisa también será flexible y podrá situarse entre el 0% y el 100% del patrimonio.

La comisión de gestión anual es del 1,10% y existe una comisión de éxito del 7,00%. Además, no hay comisiones de entrada ni de salida. El mínimo de inversión es de 100 euros, que también es el mínimo a mantener en el fondo. Y las suscripciones y reembolsos pueden realizarse con frecuencia diaria, ya que el fondo cuenta con valor liquidativo diario.

Filosofía global macro

La filosofía de inversión se basa en un enfoque global macro, que analiza el contexto económico internacional y las políticas monetarias y fiscales de las principales economías para determinar la asignación de activos. Este enfoque permite ajustar la cartera en función de la evolución del ciclo económico y de las dinámicas de los mercados financieros.

Como referencia comparativa, el fondo utilizará un benchmark compuesto por varios índices representativos de renta fija y renta variable global, entre ellos el tipo ESTR del Banco Central Europeo, índices de deuda pública de la zona euro, el Bloomberg Euro Aggregate, el STOXX Europe 600 y el MSCI All Country World. No obstante, la estrategia será de gestión activa, por lo que la cartera no replicará dichos índices ni estará limitada a sus componentes.

El fondo podrá utilizar instrumentos financieros derivados para la gestión eficiente de la cartera y la cobertura de riesgos. La exposición al riesgo derivado de estas operaciones se medirá mediante la metodología de compromiso, de acuerdo con la normativa aplicable a fondos armonizados.

“Con este lanzamiento, ampliamos de forma estratégica nuestra gama de soluciones multiactivo orientadas a inversores que buscan diversificación global y una gestión flexible capaz de adaptarse a distintos escenarios de mercado”, asegura Ignacio Fuertes, director de Inversiones de Miralta AM.

Miralta Atlas Global FI puede ser especialmente útil para carteras de personas jurídicas residentes fiscales en España al ser un fondo de fondos y ofrecer una solución muy similar a una cartera de gestión discrecional, pero concentrada en un único vehículo. “Los cambios de posicionamiento en una cartera modelo de fondos exigen vender y comprar posiciones, lo que conlleva un impacto operativo y fiscal, dado que las personas jurídicas españolas no se benefician del diferimiento por traspaso. En un fondo de fondos, esa rotación y los ajustes los realiza el propio fondo dentro del vehículo, de modo que la entidad inversora mantiene su posición en un único fondo sin tener que estar ejecutando compras y ventas cada vez que se realizan cambios en la asignación o en los fondos subyacentes”, explica Claudia Casco, portfolio manager de Miralta AM y gestora del fondo.

Sin riesgo significativo de reversión del ciclo crediticio en 2026

  |   Por  |  0 Comentarios

lecciones de 126 anos de mercados bursatiles
Foto cedidaBoutaïna Deixonne, responsable de Crédito Europeo Investment Grade y High Yield.

Boutaïna Deixonne, responsable de Crédito Europeo Investment Grade y High Yield, analizó la situación actual y las perspectivas de los segmentos investment grade (IG) y high yield (HY) corporativos en euros en el podcast Talking Heads de BNP Paribas Asset Management. La experta explicó que en los últimos años, los mercados IG y HY en euros han experimentado un ajuste significativo de los diferenciales, lo que indica que los inversores “se sienten cómodos con las perspectivas actuales para las empresas europeas”. Detrás de esta percepción subyace que, en general, “las empresas están obteniendo buenos resultados, con ganancias sólidas y balances saneados” y que a pesar de este ajuste de los diferenciales, “los rendimientos siguen siendo atractivos”.

Si bien admite que puede resultar lógica una cierta preocupación por las valoraciones, considera que mientras los fundamentos corporativos se mantengan estables, como ha sucedido en la temporada de resultados del cuarto trimestre, y las condiciones macroeconómicas se mantengan favorables, “el riesgo de una reversión brusca es limitado”.

Por ahora, la experta no observa un riesgo significativo de reversión del ciclo crediticio en 2026, a menos que se produzca un deterioro importante de las condiciones económicas, “lo cual consideramos improbable en este momento”, apunta. 

Sectores que ofrecen oportunidades

En este contexto, Deixonne observa cierta dispersión y oportunidades atractivas, especialmente si en sectores específicos con determinados factores subyacentes. “Lo que nos gusta hoy, en primer lugar, es el sector bancario”, sentencia la experta que admite estar convencida de que los bancos europeos se encuentran en “una posición históricamente buena”. 

Los bancos europeos, a juicio de Deixonne, suelen estar bien capitalizados, con un alto nivel de provisiones y una sólida rentabilidad. “Esta tendencia debería seguir siendo favorable para los ingresos, con comisiones y honorarios aún elevados, pero también con mejores perspectivas para el margen de intereses, con curvas más pronunciadas”, apunta, para añadir que los costes “se mantendrán contenidos”. 

En el sector bancario, ve interesantes tanto los bonos senior como la deuda bancaria subordinada porque ofrecen un perfil rentabilidad-riesgo “atractivo”.También observa oportunidades en los bonos AT1, que “proporcionan una mayor rentabilidad a los inversores dispuestos a asumir un riesgo adicional”.

Además del sector bancario, la experta cuenta con una visión positiva del sector inmobiliario. “Nos gustan los fundamentos de este sector y esperamos que mejoren”, afirma tajante. Deixonne explica que a medida que se estabilizan los tipos de interés y aumentan los ingresos por alquiler, “la valoración de las propiedades se recupera ligeramente, pero se mantiene en terreno positivo en la mayoría de los segmentos”. En definitiva, subsectores como el residencial y el logístico “presentan un rendimiento relativamente bueno”, por lo que es partidaria de incluir esta exposición en las carteras.

Otro sector que le gusta es el de servicios públicos “debido a sus características defensivas, especialmente el de los reguladores”, en tanto que supone una fuente de generación de flujo de caja estable. Aquí también opta por el segmento subordinado “por el repunte de los rendimientos que ofrece”. Prefiere los bonos con calificación AAA B frente a los bonos con calificación más alta con vencimientos de entre 5 y 10 años. 

La experta también trató temáticas geográficas en deuda. Deixonne observa una mejora en las tendencias de los bancos españoles e italianos, en particular, pero también en las empresas italianas, en forma de mejoras en las calificaciones de estos países que han repercutido en un impacto positivo en las calificaciones de los emisores. “Los bancos italianos y españoles están obteniendo buenos resultados en términos de ingresos. También muestran una buena capitalización”, apunta.

Pero también observa una tendencia similar en el sector no financiero, concretamente, en compañías de telecomunicaciones y servicios públicos, que “ofrecen buenos fundamentos y un buen diferencial”. Hasta tal punto, que “claramente, estos países están bien representados en las carteras”.

Pero también hay segmentos y áreas que Deixonne prefiere evitar. En este grupo cita al sector químico, donde no espera una recuperación a corto plazo dada la intensa competencia, por lo que infrapondera este sector. Eso sí, “la situación es diferente en el high yield, por lo que, dentro del sector químico, la selección es crucial”. Esto no significa que Dexion no observe oportunidades en el sector, sino que es necesario “ser más prudentes y selectivos en el posicionamiento”.

También intenta evitar el sector autos, con fuertes desafíos por delante con la electrificación del parque automovilístico, la competencia por parte de China y los aranceles de Estados Unidos. Todos ellos, “problemas para las empresas investment grade del sector”. Sin embargo, no espera una oleada de “ángeles caídos” en este sector, sino más bien “cierto deterioro”. De nuevo, aquí la selección de las posiciones “es clave”.

El high yield, atractivo

Deixonne hizo referencia también a la situación del crédito high yield. Recuerda que este segmento, históricamente, “ha sido más sensible a los ciclos económicos”, por lo que “comprender las perspectivas de la tasa de impago es clave para evaluar los riesgos y las oportunidades”.

Así, espera que la tasa de impago se mantenga “relativamente contenida” durante los próximos 12 a 18 meses, en torno al 3%. Una cifra “ligeramente superior a los mínimos históricos, pero aún inferior al promedio a largo plazo”.

De hecho, considera que la rentabilidad del mercado de high yield, en torno al 5%, “es atractiva”, pero cree que la selección de las posiciones es “fundamental”, con el fin de identificar las compañías infravaloradas y evitar los sobrevalorados.

En principio, desde principios de año, observa que los flujos de entrada de inversión “continúan”, impulsados por la rentabilidad que ofrecen estas clases de activos. Y adelanta que en las conversaciones que mantiene con los clientes, destacan dos estrategias: corta duración, tanto en IG como en HY, fundamentalmente de “inversores más cautelosos o preocupados por la duración y la volatilidad en los mercados de bonos soberanos” y estrategias con una mayor exposición al mercado de crédito europeo, con mayor flexibilidad y menos restricciones.

“Ofrecemos la estrategia de rentabilidad total, por lo que estos clientes confiarán en nosotros para gestionar activamente sus carteras y equilibrar la rentabilidad, el riesgo y la liquidez, generando rentabilidad a partir de diferentes factores”.