En los últimos seis meses, la política comercial de EE.UU. y sus acuerdos han sido un importante foco informativo para los mercados. Sin embargo, la Administración Trump no ha sido la única que se ha movido en este sentido. La UE ha cerrado dos importantes acuerdos -uno con Mercosur y otro con India- que también tiene una lectura para los inversores en clave de oportunidades de inversión. Estos dos últimos acuerdos, se hacen eco de las recientes conversaciones comerciales entre Canadá y China.
En opinión de Alvise Lennkh-Yunus, director de calificaciones del sector público y soberano de Scope Ratings, la búsqueda de tratados comerciales externos por parte de la UE no debe distraer la atención de las importantes reformas que los Estados miembros aún deben aprobar para reducir las barreras comerciales internas.
“Como han dejado claro el FMI y el BCE, las importantes barreras residuales que siguen existiendo en el mercado único europeo siguen siendo una debilidad estructural, lo que refuerza la necesidad de profundizar en las reformas estructurales y las inversiones para impulsar la autonomía estratégica y la resiliencia. Los beneficios que ello reportaría al crecimiento económico y las perspectivas crediticias de Europa superarían con creces el impacto de los acuerdos comerciales exteriores, especialmente teniendo en cuenta el modesto volumen de comercio de la UE con la India y el Mercosur”, argumenta Lennkh-Yunus.
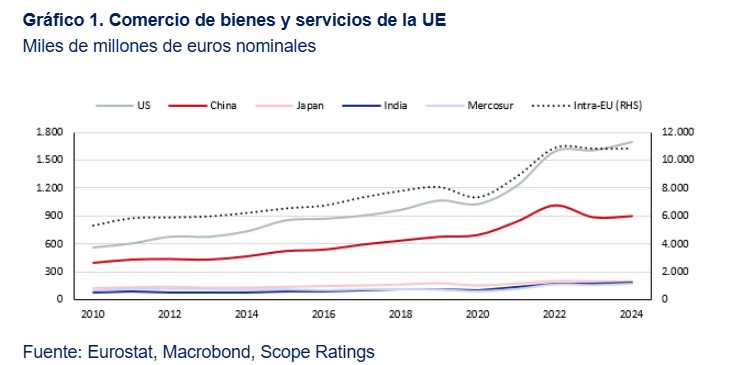
Para contextualizar estos acuerdos, sirve como referencia el dato de 2024, cuando el volumen comercial de la UE con la India fue de unos 190.000 millones de euros, algo superior a los 168.000 millones de euros con los países del Mercosur, pero significativamente inferior a los volúmenes comerciales de unos 900.000 millones de euros con China y 1,7 billones de euros con EE.UU..
Mercosur: acuerdo grande, impacto limitado
Uno de los tratados más relevantes que ha firmado la UE en lo que va de año es con Mercosur, que aún no está vigente ya que su tramitación política y jurídica se ha complicado. Sin embargo, cabe destacar que su firma crea una de las mayores áreas de libre comercio del mundo y elimina la mayoría de los aranceles en los próximos 15 años.
En opinión de François Rimeu, estratega sénior de Crédit Mutuel Asset Management, podría ser muy positivo para ciertas industrias europeas, como el sector automovilístico (actualmente gravado con un 35%), pero será más negativo para otras, como la agricultura. En este sentido, las exportaciones de Mercosur están dominadas por carne de vacuno, aves de corral y azúcar, lo que explica por qué las conversaciones estuvieron bloqueadas durante años por los productores de la UE, especialmente en Francia.
“Es fácil entender por qué Alemania apoya firmemente el acuerdo, mientras que Francia se muestra mucho menos entusiasta. Desde que comenzaron las negociaciones en 1999, las preocupaciones agrícolas han estado en el centro del debate, lo que ha llevado a la aplicación de diversas salvaguardias, como cuotas restrictivas y una cláusula de seguridad si las importaciones del Mercosur aumentaran más del 5%. Aunque es probable que el sector agrícola sea el más afectado por el acuerdo, surgirán diferencias significativas entre los productores de carne afectados negativamente) y los productores de vino o queso (afectados positivamente)”, afirma Rimeu.
Para algunos expertos, las implicaciones económicas y sobre beneficios para las empresas cotizadas son modestas, pero el acuerdo refuerza la posición geopolítica de la UE en Sudamérica. “Vemos un impacto limitado en las perspectivas de beneficios de las empresas de la UE en estos sectores, ya que Mercosur representa, para la mayoría de compañías cotizadas, una exposición de ingresos de apenas unos pocos puntos porcentuales. Del mismo modo, el efecto macroeconómico es modesto, dado que Mercosur supone solo en torno al 2% de las exportaciones de la UE y las proyecciones de consenso apuntan a un aumento del PIB del 0,05%–0,1% para 2040. Para Mercosur, el impacto es más relevante, con ganancias de PIB estimadas entre el 0,30% y el 0,70%”, reconoce Nenad Dinic, Equity Strategy Research de Julius Baer.
Esta lectura provoca que el acuerdo comercial no cambie sus perspectivas macroeconómicas ni sectoriales. En opinión de Dinic, es más importante como giro geopolítico en un orden global cada vez más fragmentado. “Otorga a la UE una posición más sólida en Sudamérica, mientras EE.UU. amplía su presencia militar (incluida la zona de Venezuela) y China profundiza sus vínculos económicos y financieros en la región. También mejora el acceso a materias primas críticas necesarias para la transición verde. A nivel interno, el ruido político sigue siendo elevado en el sector agrícola”, concluye el experto de Julius Baer.
India: un mega acuerdo
Respecto al acuerdo de la UE e India, las autoridades han explicado que se trata de un paquete como una liberalización muy amplia: el país eliminaría aranceles en el 96,6% de las exportaciones de la UE (por valor) y la UE reduciría aranceles en el 99,5% de los bienes indios. Ahora bien, los expertos consideran que, a medio plazo, el potencial del comercio entre la UE y la India es mucho mayor. “La combinación del gran mercado de la India, sus sólidos fundamentales de crecimiento y la inclusión de los servicios en el acuerdo —que abre el acceso de la UE a sectores importantes como los servicios financieros y el transporte marítimo— debería crear importantes oportunidades”, señala Lennkh-Yunus.
Fuera de esto, el experto de Scope Ratings señala que los nuevos acuerdos comerciales proporcionan un modesto apoyo a las perspectivas del crédito soberano europeo. Según explica, se espera que el acuerdo tenga un efecto generalmente favorable, aunque limitado, sobre los perfiles de riesgo crediticio soberano de la UE a medio plazo. “Existe una gran incertidumbre en torno a la magnitud y el calendario de estos efectos, ya que el impacto será gradual, reflejando la reducción progresiva de los aranceles. Se añade otra incertidumbre derivada de las consecuencias del aumento de la presión competitiva sobre los sectores más expuestos, que en estos momentos resulta difícil de evaluar. El aumento de la competencia de las empresas indias podría afectar a determinados sectores de la UE y provocar un desplazamiento de la producción fuera de la UE, con efectos desiguales entre países e industrias”, añade.
En opinión de Yasmin Chowdhury, analista senior de inversiones para Renta Variable de Mercados Emergentes Globales en Federated Hermes, sectores como el textil, la confección, el cuero, el calzado, los productos marinos, las gemas y joyería, la artesanía, los productos de ingeniería y el automóvil deberían experimentar una mayor competitividad en los mercados europeos.
Esta experta destaca que los sectores sensibles en India fueron protegidos, pero la India permitirá un acceso sin precedentes a su industria automovilística estrictamente protegida al aceptar la entrada de hasta 250.000 vehículos fabricados en Europa con tipos de aranceles preferenciales. “Se espera que las exportaciones de la UE a India se dupliquen para 2032, abarcando desde automóviles, maquinaria industrial hasta vino y pasta. El acuerdo de libre comercio podría tardar un año en entrar en vigor, retrasando cualquier aumento del PIB, pero a corto plazo levantará el sentimiento tan necesario, proporcionando una protección frente a la incertidumbre comercial estadounidense”, concluye.
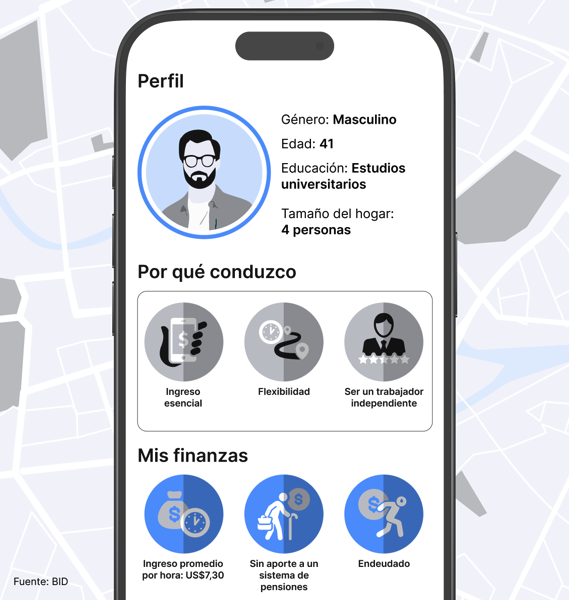
El conductor promedio de Uber en Latinoamérica es hombre y tiene poco más de 40 años y más de la mitad ha completado educación terciaria. Para la mayoría, esta no es su primera ocupación, sino un trabajo que les ayuda a navegar la incertidumbre económica o los períodos entre empleos. Esta y otras realidades de esta actividad fueron reveladas por un estudio reciente del Banco Interamericano de Desarrollo (BID).
La entidad encuestó a más de 13.000 conductores de Uber en ocho países. Los resultados muestran que conducir para una plataforma no aparece como una solución mágica al problema del empleo, pero tampoco como una trampa hacia la precariedad. Más bien, expone las fisuras de los mercados laborales latinoamericanos: la persistente informalidad, la fragilidad del ingreso y la tensión constante entre la flexibilidad que ofrecen estas aplicaciones, la legislación vigente y la protección social.
¿Quiénes son los conductores?
Lo primero que muestra la encuesta –que reunió respuestas de Argentina, Brasil, Chile, Colombia, Costa Rica, Ecuador, República Dominicana y México– es que hay una marcada heterogeneidad en la fuerza laboral que se apoya en esta alternativa. Sin embargo, al ver los datos agregados, se ve que el conductor promedio de Uber es hombre y tiene poco más de 40 años, y más de la mitad ha completado educación terciaria.
Para la mayoría, esta no es su primera ocupación, sino un trabajo que les ayuda a navegar la incertidumbre económica o los períodos entre empleos. Alrededor del 8% son migrantes, aunque en países como Chile la proporción es significativamente mayor: en ese país, casi el 30% de los conductores proviene del extranjero. Para este grupo, las plataformas pueden ofrecer una vía de generación de ingresos inmediatos.
El elemento más valorado por los conductores es la flexibilidad. La mayoría trabaja a tiempo parcial, a menudo entre 10 y 30 horas semanales, utilizando Uber como complemento de otros ingresos o como una forma de adaptarse a circunstancias cambiantes. Casi la mitad afirma que no cambiaría el trabajo en plataformas por un empleo asalariado si el ingreso fuera equivalente. Esta preferencia desafía la idea de que los trabajadores gig solo lo hacen mientras encuentran un empleo tradicional. Para muchos conductores, la autonomía de poder decidir cuándo y cuánto van a trabajar es una de las mayores ventajas.
Bajos ingresos y protección social
La encuesta muestra cómo los ingresos de Uber son importantes para completar el presupuesto del hogar y llegar a fin de mes. Cerca de dos tercios de los conductores dependen de ellos para cubrir necesidades básicas. Al mismo tiempo, la fragilidad financiera es generalizada: se estima que los ingresos promedio por hora rondan los siete dólares, aunque con variaciones importantes por país.
Dado que su perfil de endeudamiento es similar al de la población promedio, el margen para el ahorro o la planificación a largo plazo es limitado. Esto hace que el trabajo en plataformas funcione menos como una carrera y más como un amortiguador frente a los choques económicos y a las necesidades de corto plazo.
Los conductores recurren a Uber durante recesiones, períodos de desempleo o crisis personales. La plataforma ofrece inmediatez y liquidez, pero no necesariamente estabilidad.
Solo un tercio de los conductores aporta a un sistema de pensiones, y muchos no cuentan con acceso estable a un seguro de salud u otros beneficios. La planificación para la jubilación existe más como intención que como realidad: aunque muchos dicen pensar en el futuro, pocos disponen de mecanismos efectivos para asegurarlo.
Esta brecha no es exclusiva de los trabajadores de plataformas. Refleja un problema más amplio en la región: los sistemas de protección social siguen estando mayoritariamente ligados al empleo formal y asalariado. Los trabajadores independientes, ya sean conductores, freelancers o pequeños emprendedores, suelen quedar fuera. Los sistemas de seguridad social, diseñados para un mundo analógico del siglo XIX, no se han adaptado a las necesidades cambiantes de la fuerza laboral.
Resumen de un informe del BID firmado por Oliver Azuara Herrera, especialista en mercado laborales, y María De Gador Manzano Guillén, especialista senior en comunicaciones
La derogación de la Golden Visa en España no ha logrado contener el encarecimiento de la vivienda ni ha corregido las distorsiones del mercado inmobiliario. Los precios han seguido subiendo tras su eliminación, confirmando que este instrumento tenía un impacto marginal en el mercado residencial. Sin embargo, la medida sí ha generado un nuevo problema: un vacío jurídico y administrativo que dificulta la llegada y regularización de inversores legítimos.
“La Golden Visa no era el origen del problema de la vivienda y los datos lo confirman”, explica Juan Carlos Lois, socio de Movilidad Internacional de RSM. “Su eliminación no ha tenido impacto en los precios, pero sí ha creado dificultades prácticas para perfiles inversores que antes tenían un marco claro y previsible”.
Además del permiso vinculado a la inversión inmobiliaria, la derogación cerró otras vías de residencia asociadas a operaciones que nunca habían generado tensión en el mercado, como determinadas inversiones financieras o proyectos de interés general. “Se eliminaron instrumentos que no estaban causando el problema que se pretendía resolver y no se diseñó una alternativa para estos perfiles”, señala Margarita Volkova, manager del departamento de Movilidad Internacional de RSM.
Pese a ello, el interés inversor por España se mantiene. El país sigue siendo atractivo para vivir, invertir y desarrollar proyectos empresariales, pero el cambio normativo ha desplazado a muchos inversores hacia figuras que no fueron pensadas para ellos, como el visado de teletrabajadores internacionales o la residencia no lucrativa. “Esto ha generado una distorsión evidente del sistema migratorio”, apunta Volkova. “Inversores reales, que necesitan desarrollar actividad económica en España, se ven obligados a encajar en permisos que no responden a su realidad profesional”.
A esta disfunción se suma la forma en que se articuló la derogación, con errores técnicos que dejaron sin cobertura supuestos esenciales, como el de menores no nacidos en España. Muchos expedientes fueron trasladados al régimen general, incrementando la carga de trabajo de las Oficinas de Extranjería y dando lugar a criterios desiguales entre territorios. “La falta de homogeneidad administrativa ha añadido incertidumbre a familias que estaban tramitando su residencia de manera regular”, explica Lois.
Aunque la Unidad de Grandes Empresas emitió criterios claros en materia de renovaciones, no ha ocurrido lo mismo en el ámbito consular ni en el Ministerio de Asuntos Exteriores. “Se han dado casos de visados bloqueados pese a existir resoluciones de residencia ya aprobadas, lo que resulta difícil de justificar desde el punto de vista de la seguridad jurídica”, añade Lois.
En la práctica, el espacio que deja la Golden Visa se está cubriendo cada vez más por la figura del visado de teletrabajadores internacionales (Digital Nomad). La tendencia es visible en las cifras de tramitación: un número creciente de perfiles se está reorientando hacia esta vía, no como un “atajo”, sino como una adaptación natural del mercado ante el nuevo marco. En muchos casos, se trata de profesionales internacionales con capacidad económica y proyectos estables que, hace un tiempo, habrían valorado la Golden Visa y que hoy encajan, por estructura laboral y fiscal, en el esquema del teletrabajo. En definitiva, la demanda de residencia no desaparece: se reorganiza, y el sistema la está absorbiendo a través de categorías que hoy ofrecen mayor previsibilidad.
Mientras otros países europeos han reformulado en 2025 sus programas de residencia por inversión, limitando el impacto inmobiliario y orientándolos hacia proyectos estratégicos, España optó por eliminar el sistema sin ofrecer una alternativa.“Un inversor que impulsa proyectos y no es una carga para el Estado necesita un marco propio, claro y transparente”, concluye Volkova. “No necesariamente vinculado a la vivienda, pero sí coherente con la realidad económica del país”.
La eliminación de la Golden Visa no ha resuelto el problema de la vivienda, pero sí ha introducido incertidumbre para quienes desean residir, invertir y contribuir en España. Corregir este vacío, coinciden los expertos, es una necesidad estratégica para reforzar la credibilidad y la coherencia del sistema migratorio.
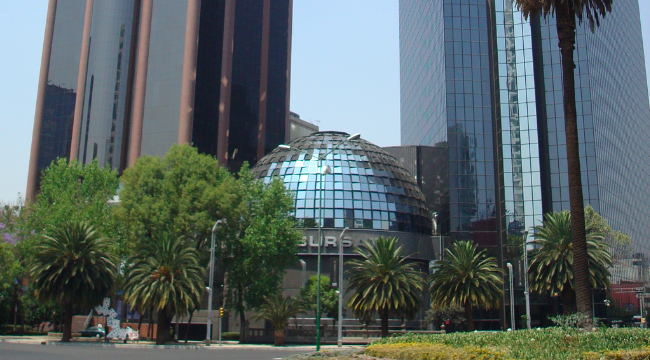
Wikimedia CommonsFoto: Dabackgammonator. México tiene nueva FIBRA
La Bolsa Mexicana de Valores (BMV) mantiene su tendencia de recuperación y reactivación del financiamiento corporativo iniciada desde el año anterior. En febrero, la firma logró un hito al registrar el mejor mes en este segmento desde que existen registros.
De acuerdo con información de la entidad bursátil, en febrero pasado el financiamiento a través del mercado de deuda de la BMV registró el mejor de sus desempeños desde que se cuenta registro, al realizar 17 nuevas emisiones de deuda de largo plazo por un monto total de 96.272 millones de pesos (alrededor de 5.501 millones de dólares al tipo de cambio promedio del periodo).
En total, durante el primer bimestre del año las colocaciones de largo plazo alcanzaron la suma de 111.025 millones de pesos (6.344,28 millones de dólares), distribuidos en 20 emisiones. Esto representó un crecimiento superior a 640% frente al mismo bimestre de 2025, cuando el monto colocado fue de 15,000 millones de pesos (789,5 millones de dólares).
Además, en el segmento de corto plazo la BMV concretó un total de 111 emisiones, por el equivalente a 29.773 millones de pesos (1.701 millones de dólares).
Desde la entidad bursátil destacaron que este incremento histórico en el financiamiento bursátil se registró en sectores que son considerados como estratégicos para la economía mexicana. Según sus datos, estas emisoras fueron las que más concentraron dicho financiamiento durante febrero:
• Energía: PEMEX realizó una colocación en tres series que en conjunto sumaron 31.500 millones de pesos (1.800 millones de dólares).
• Alimentos y consumo: BIMBO, KOF (Coca-Cola FEMSA), Arca Continental Bebidas, SIGMA Alimentos, que sumaron un monto total de 41.500 millones de pesos (2.371,42 millones de dólares).
• Materiales y construcción: CEMEX con una emisión por 5.500 millones de pesos (314,28 millones de dólares).
• Servicios financieros: BBVA destacó en emisiones bancarias por más de 15.000 millones de pesos (857,14 millones de dólares).
• Arrendamiento automotriz: VW Leasing participó activamente en el mercado con dos colocaciones por un total de 2.500 millones de pesos (142,85 millones de dólares).
“Los resultados al cierre de febrero son una señal de que las empresas están obteniendo financiamiento con una visión estratégica. Asimismo, la participación de sectores como energía, consumo, banca e infraestructura impacta positivamente en la actividad productiva del país”, dijo la BMV en su comunicado para detallar este financiamiento histórico.
El fabricante de coches de lujo Jaguar sufrió en septiembre de 2025 un ciberataque de ransomware tan grave que obligó a la compañía a tener que cerrar sus plantas de producción durante un mes, con un coste equivalente a medio punto del crecimiento del PIB de Reino Unido en ese mes. Este es un ejemplo muy ilustrativo del peso creciente de la ciberseguridad en la agenda de prioridades corporativas; de hecho, según una encuesta conducida por Allianz entre 3.000 risk managers, los ciber incidentes se situaron por sexto año consecutivo como el riesgo de mayor magnitud, por encima de los riesgos geopolíticos o disrupciones en la cadena de suministro. “Esta es la razón por la que hemos visto cómo las decisiones sobre ciberseguridad se han convertido en decisiones que se toman a nivel directivo”, indica Erik Swords, director y gestor de la estrategia Allianz Cybersecurity.
La ciberseguridad se ha convertido prácticamente en la única partida del presupuesto en el que las compañías se muestran reticentes a recortar. Esto explica que nunca se haya usado una ratio de retorno sobre el capital (ROE) para medir la inversión en ciberseguridad, aunque según Swords esto podría estar cambiando gracias a la IA: “Ahora es posible automatizar algunas de las capacidades que en el pasado eran hechas por humanos, puedes tomar a esas personas y llevarlas a desarrollar actividades de mayor valor”. Swords apunta que, de hecho, ha empezado a oír que algunas compañías de ciberseguridad están empezando a vender sus soluciones basándose en el ROE.
Este no es el único cambio que está viviendo actualmente la industria de la ciberseguridad. En una presentación realizada recientemente para inversores en Madrid, Swords ofreció una actualización del sector en cuanto a dinámicas de innovación y en el contexto de corrección bursátil que está viviendo el segmento del software.
Un castigo injustamente generalizado
El gestor comenzó su presentación admitiendo que últimamente ha habido mucho ruido en torno al sector de la tecnología, particularmente en dos vectores: las dudas en torno al elevado capex de los hiperescaladores – aunque el gestor afirma que “esas compañías tienen todas las razones del mundo para invertir mucho en infraestructuras de IA” y en torno a una potencial disrupción en el software por la adopción masiva de IA.
El experto divide al segmento del software en tres subcategorías -aplicaciones, infraestructura y ciberseguridad- y afirma que, frente al castigo generalizado a todo el sector por la percepción de que será ampliamente disrumpido, en realidad las dos últimas subcategorías “no se verán afectadas en absoluto por la inteligencia artificial”. “En todo caso, la inteligencia artificial será un factor adicional tanto para el crecimiento del mercado como para las capacidades”, declara.
Es más, el gestor afirmó en otro momento de la presentación que la industria de ciberseguridad está más que preparada para asumir el reto de la IA: “Cada vez que se ha producido una innovación tecnológica significativa, la industria de la ciberseguridad ha tenido que reinventarse. Lo que estamos viendo hoy ya ha pasado dos o tres veces antes en la misma industria, que lleva casi 30 años en funcionamiento”, explica el gestor, cuya propia carrera arrancó a principios de los 2000 y ha podido presenciar toda esta evolución. Swords indica que la industria de la ciberseguridad sigue siendo “muy fragmentada” y que lo es “a propósito”, porque muchas compañías no quieren depender de un único proveedor en lo que se refiere a la ciberseguridad.
Al mismo tiempo, Swords constata que las acciones de software dentro del grupo señalado están cotizando con descuentos de entre el 20 % y el 30 % respecto a los mínimos ya registrados en 2022, cuando se produjo otra fuerte corrección entre las compañías de software. Por tanto, el gestor habla de una “desconexión” entre valoraciones y fundamentales que están aprovechando en la gestora para encontrar oportunidades de inversión a precios atractivos.
Novedades en ciberseguridad en 2026
Según indicó el gestor, actualmente el gasto corporativo en IT se acerca a los dos billones de dólares, y dentro de ese gasto el mayor motor ha sido la transición a la nube, un área clave para las compañías de ciberseguridad y en el que el experto ve un gran potencial, pues calcula que solo el 25% de compañías a nivel global ha completado ya dicha transición. Según sus cálculos, podríamos alcanzar el 50% para 2030, con un gasto equivalente a 3 billones de dólares.
En palabras de Swords, lo interesante es que el gasto medio en ciberseguridad ha pasado de suponer el 2-3% del presupuesto de IT al 4-5% (equivalente a unos 433.000 millones de dólares para 2030), lo que supone una oportunidad de incremento en 100.000 millones anuales en los próximos cuatro años “que no está reflejada en las valoraciones”.
En lo que se refiere a cómo abordar los retos a la seguridad que plantea la IA y a cómo integrar la propia IA en la lucha contra ciberdelitos, el gestor empieza su análisis por lo más básico: la IA se alimenta de datos, y las vulnerabilidades nuevas que están apareciendo están vinculadas a esos datos – recogidas por apps instaladas en nuevos tipos de dispositivos-y están creciendo “exponencialmente” y muy probablemente “se vayan a acelerar” a medida que la adopción de la IA se consolide a más niveles, con el desarrollo de nuevos productos basados en IA por parte de grandes compañías como Apple u OpenAI.
A esto hay que añadir la aparición de la IA agencial, un mercado totalmente nuevo con un potencial todavía por descubrir en el que AllianzGI ve “un potencial significativo al alza en los próximos cinco a diez años”. Según Swords, los agentes de IA ya están superando a los humanos en una ratio de 10 contra 1, y el volumen de datos que son capaces de crear son de 100 contra 1, una cifra que previsiblemente se acelere y que plantea retos para la gobernanza y el cumplimiento legal de las compañías, en un contexto de creciente presión regulatoria.
La tercera área de innovación donde el gestor percibe oportunidades de crecimiento es en el uso de la ciberseguridad por parte del consumidor individual. “El lado de consumo de la ciberseguridad es muy pequeño y el corporativo, muy grande. El problema, actualmente, es que el mercado solo ve lo que han estado haciendo los consumidores”, explica el gestor que pone como ejemplo que muchas personas ya tienen ChatGPT o Gemini en sus teléfonos y lo usan habitualmente, pero no tienen una versión corporativa de Gemini o ChatGPT instalada en el mismo dispositivo, por lo que insiste en esa “desconexión” entre las cotizaciones y los fundamentales de las compañías de infraestructuras y ciberseguridad.
Actualización del Allianz Cyber Security
La estrategia Allianz Cyber Security es un fondo de renta variable temática gestionado con un enfoque bottom up de alta convicción que se refleja en una cartera concentrada entre 30 y 50 valores (actualmente tiene 42). Lanzada en 2021, el año pasado batió en rentabilidad en términos relativos y absolutos a sus comparables, gracias en parte a su asignación a semiconductores. En estos primeros meses del año, los gestores han reducido esa exposición y rotado a otras áreas, particularmente software de ciberseguridad e infraestructuras.
La cartera se construye a partir de un universo de inversión limitado a tan solo 215 compañías, porque una de las prioridades del equipo gestor es lograr una exposición lo más pura posible a la temática. La pureza se mide por el porcentaje de ventas ligado directamente a la ciberseguridad, y como resultado pueden invertir en compañías que a priori no estén categorizadas como de ciberseguridad, como Broadcom o Microsoft, dos de las mayores posiciones en cartera. Este criterio de inversión es clave, porque permite diferenciar a la estrategia de ETFs que invierten en la misma temática.
Es asimismo una estrategia calificada como artículo 8, aunque Swords explicó que algunas de las limitaciones ESG que presentaba se relajaron en septiembre del año pasado. Como resultado, ahora los gestores tienen capacidades para invertir en compañías aeroespaciales, de defensa y de servicios de IT para gobiernos, añadiendo una compañía aeroespacial llamada Kratos a la cartera. El gestor explicó que gracias a este cambio ahora el equipo dispondrá de más oportunidades para diversificar la cartera cuando sea necesario.
Frente al conflicto en Oriente Medio, las firmas de inversión ponen el foco en no precipitarse y esperar a que los acontecimientos se vayan desarrollando. El primer mensaje que lanzan es poner atención a la duración del conflicto y su alcance, ya que determinarán la magnitud y persistencia de los movimientos de precios en materias primas, renta variable y otros activos de riesgo.
Por el momento, explican que hemos visto un alza en el precio del petróleo y el gas, un mayor interés por los activos refugio y un aumento del sentimiento de incertidumbre. “Los mercados están ajustándose a un mayor riesgo geopolítico, pero todavía no se posicionan ante una guerra regional prolongada. Que esto cambie dependerá menos del ataque en sí —que ya ha remodelado el panorama político en Teherán— y más de lo que ocurra a continuación: cómo se desarrolle la sucesión, hasta qué punto decida Irán responder y si los flujos energéticos desde el Golfo permanecen seguros en los próximos días”, afirma Talha Khan, economista político de Capital Group.
Duración y escala del conflicto
Para tranquilidad de los inversores, Khan destaca que los mercados energéticos suelen recuperarse rápidamente de los shocks geopolíticos. De hecho, desde 1967, ninguno de los grandes conflictos militares en los que ha participado Israel ha tenido un efecto duradero sobre los precios del petróleo, salvo la guerra árabe-israelí de 1973. “El sistema petrolero global actual es más flexible que durante las anteriores crisis del Golfo. La oferta no perteneciente a la OPEP, en particular el shale estadounidense, puede responder con mayor rapidez a los incentivos de precios. Existen reservas estratégicas como colchón. La intensidad energética del PIB es menor que en anteriores shocks petroleros. Estos factores no eliminan la vulnerabilidad ante una interrupción en el Golfo, pero reducen la probabilidad de que una confrontación breve derive en una crisis energética estructural”, argumenta Khan.
Igualmente, desde Banca March reconocen que están preservando su estrategia actual, ya que también consideran que se trata de un conflicto de corta duración. “A nivel regional, los mercados más penalizados están siendo los europeos y los asiáticos, más dependientes energéticamente. Sin embargo, el conflicto estalla al final del invierno en Europa y en una época de temperaturas más suaves en Asia, lo que implica una demanda estacional más contenida en las próximas semanas”, apuntan.
Mensajes para el inversor
Al ponernos en la piel del inversor, Enguerrand Artaz, estratega de La Fiancière de l´Échiquier (LFDE), reconoce que se debe vigilar estrechamente los riesgos de escalada del conflicto, ya que creen que es importante evitar cualquier sobrerreacción negativa ante estos acontecimientos. “Conviene recordar que, en la gran mayoría de los casos, los mercados bursátiles europeos y estadounidenses registran un comportamiento positivo entre uno y tres meses después del inicio de un conflicto armado. Por tanto, es necesario mantener la racionalidad y la disciplina en este entorno”, indica.
Una segunda reflexión para el inversor es la que lanza Tobias Schafföner, responsable de Multi Asset en Flossbach von Storch, quien considera que este contexto refuerza su filosofía de inversión de diversificar entre distintas clases de activos, pero también dentro de cada clase de activo. “En nuestra opinión, los inversores harían bien en prepararse, al menos de forma implícita, para escenarios que a menudo quedan eclipsados por los grandes temas de mercado. Recientemente, el mercado se ha centrado principalmente en la inteligencia artificial (IA), ignorando riesgos potenciales más allá de esta temática”, critica Schafföner.
Por ello, en su opinión, cuando los riesgos desatendidos se materializan, los activos refugio como el oro y, no menos importante, el dólar estadounidense, cobran protagonismo. “Los metales preciosos siempre han sido una parte integrante de nuestras carteras mixtas. Precisamente por esta razón de diversificación, no cubrimos completamente la exposición al dólar. La posición de liquidez también sigue el principio de diversificación y es, por tanto, lo suficientemente amplia como para aprovechar oportunidades de inversión a medida que surjan”, afirma.
Por último, Sonal Desai, CIO de Renta Fija de Franklin Templeton, considera importante que los inversores no pierdan de vista los próximos pasos de los bancos centrales, ya que, a corto plazo, el aumento de los precios del petróleo debería elevar las expectativas de inflación y una postura menos acomodaticia por parte de la Reserva Federal (Fed), el Banco Central Europeo y otros bancos centrales relevantes.
“Es probable que el dólar estadounidense se fortalezca temporalmente, reflejando tanto una revisión a la baja de las expectativas de recortes de tipos por parte de la Fed como el hecho de que la economía estadounidense es mucho menos vulnerable a un shock petrolero que el resto del mundo. Además, los bonos del Tesoro de EE.UU. podrían recibir flujos hacia activos refugio, aunque, dado el riesgo inflacionario, no espero un rally sostenido en el tramo largo de la curva. Los mercados emergentes se verán puestos a prueba, especialmente aquellos países importadores de petróleo, que son más vulnerables”, considera Desai.
Hablemos de oportunidades
En este contexto, Artazinsiste en que las fuertes caídas registradas en determinados valores y segmentos del mercado pueden ofrecer oportunidades para reforzar posiciones en compañías de calidad a buen precio o para iniciar posiciones en empresas cuyas valoraciones anteriormente considerábamos demasiado elevadas. “También mantenemos las estrategias de protección iniciadas en los últimos meses en determinados fondos, en particular en nuestros fondos diversificados”, matiza.
Para Nitesh Shah, Head of Commodities and Macroeconomic Research de WisdomTree, las empresas intensivas en activos físicos y con baja obsolescencia, como utilities, operadores de infraestructuras, productores energéticos y compañías de transporte, podrían mostrar mayor resiliencia.
“Estas compañías están menos expuestas a disrupciones tecnológicas rápidas y suelen aportar insumos esenciales para los sistemas energéticos y las cadenas de suministro de defensa. En la primera jornada bursátil tras la escalada, el petróleo superó al oro. No obstante, el hecho de que el brent no haya superado de forma sostenida los 80 dólares por barril sugiere que los elevados inventarios actúan como colchón temporal. Si el conflicto persiste o se amplía, cabría esperar un aumento de las primas de riesgo, con el oro reflejando el estrés geopolítico de forma más marcada en las próximas semanas”, apunta Shah.
Repensar la inversión a largo plazo
Ante este contexto, desde BlackRock Investment Institute (BII) van un paso más allá y argumentan que es necesario un nuevo planteamiento en la estructuración de carteras. “La asignación estratégica tradicional ya no basta en un entorno dominado por megafuerzas estructurales. Es esencial revisar de forma periódica las principales tesis de inversión y poner el foco en los motores económicos de fondo”, defienden.
Según su visión, el nuevo conflicto en Oriente, la corrección del sector tecnológico y los resultados de Nvidia evidencian cómo las megafuerzas estructurales están transformando los mercados en tiempo real. “Aunque son ampliamente conocidas, la dimensión y dirección de su impacto a largo plazo siguen siendo inciertas. Al no existir un único escenario a largo plazo, conviene revisar con mayor frecuencia las tesis de inversión y priorizar los fundamentales económicos frente a las etiquetas tradicionales de activos. En un horizonte estratégico de al menos cinco años, sobreponderamos la deuda corporativa de alta rentabilidad y la inversión en infraestructuras”, indican.
El conflicto en Oriente Medio evoluciona con rapidez. Según los expertos de las gestoras internacionales, el cierre del estrecho de Ormuz nos lleva a un escenario con un mayor riesgo de inflación al alza y un probable impacto negativo en el crecimiento mundial. Por ahora, lo que estamos viendo es cómo los mercados, en general, se han ido ajustando a la elevada incertidumbre, más que sufriendo dislocaciones.
En concreto, los precios del petróleo y del gas natural se dispararon el lunes y los futuros del Brent subieron aproximadamente un 9% hasta cotizar en torno a 79 dólares por barril, mientras que el WTI, referencia en EE.UU., avanzó cerca de un 8% hasta 73 dólares por barril el lunes por la mañana. Además, en Europa, los precios del gas natural subieron un 40%, dada su elevada dependencia de los envíos de GNL desde Oriente Medio.
“La renta variable estadounidense cayó inicialmente alrededor de un 1%, pero después se recuperó y cerró prácticamente plana, y las bolsas europeas bajaron más de un 2% debido a su mayor dependencia energética de Oriente Medio. Los bonos del Tesoro de EE.UU. han sufrido ventas significativas por las preocupaciones inflacionistas asociadas al repunte del precio del petróleo”, resumen desde Maximai Investment Partners.
En opinión de Raphael Thuïn, director de Estrategias de Mercados de Capitales de Tikehau Capital, el comportamiento de los mercados muestra que la intervención estadounidense en suelo iraní estaba parcialmente anticipada por los mercados. “Si bien no puede descartarse la posibilidad de un conflicto más prolongado y la incertidumbre sigue siendo significativa, varios factores están moderando actualmente el riesgo de una escalada más sostenida”, matiza.
La importancia de Ormuz
Para comprender este escenario, es necesario dar un paso atrás y tomar perspectivas sobre qué significa el cierre del estrecho de Ormuz. Aproximadamente 20 millones de barriles diarios de petróleo y casi una quinta parte del suministro mundial de GNL transitan por Ormuz. Por lo tanto, si el estrecho permanece bloqueado durante un periodo de tiempo significativo, las consecuencias en los precios serán no lineales.
“Una ralentización parcial que dure una o dos semanas puede absorberse mediante la reducción de las reservas y el retraso de los cargamentos. Un cierre total o casi total que dure un mes o más requeriría una destrucción de la demanda a niveles que podrían empujar el crudo a cifras de tres dígitos y los precios del gas natural europeo hacia o por encima de los niveles de crisis observados en 2022. La relación entre la duración de la interrupción y el precio no es proporcional, sino que se acelera. Cada semana adicional de cierre agrava el problema, ya que se agotan las reservas de almacenamiento, se producen recortes en la producción de las refinerías y se tarda tiempo en movilizar cargamentos de sustitución procedentes de fuera de la región”, explica Hakan Kaya, gestor senior de Neuberger Berman.
Para Jack Janasiewicz, gestor de carteras en Natixis IM Solutions, la situación sigue siendo incierta y la clave estará en la duración y el alcance de la interrupción en la cadena de suministro de petróleo. “Cuanto más se prolongue esta situación, mayores serán las probabilidades de que se produzca un aumento prolongado del precio del petróleo. Sin embargo, vemos pocos indicios de que esto vaya a suceder. El Gobierno tiene poco interés en prolongar el conflicto”, reconoce.
Una mención aparte merece el gas, cuyos precios se han disparado, pese a que los daños en las instalaciones energéticas son mínimas y a que el mercado de gas natural ha entrado en la temporada de primavera. Según Norbert Rücker, responsable de Economía e Análisis Next Generation en Julius Baer, las noticias sobre el cierre de la principal planta de licuefacción y exportación de Catar, junto con recortes preventivos de producción en Oriente Medio, avivaron los temores sobre la seguridad del suministro energético, principalmente en Europa y Asia. “Catar se encuentra entre los tres mayores proveedores de gas natural transportado por mar, y una interrupción prolongada sería realmente preocupante. No sabemos qué parte de la instalación sigue fuera de servicio, pero, al parecer, el ataque con drones no causó daños significativos. Esto, entre otras cosas, ayuda a explicar la reacción sorprendentemente contenida del petróleo ante los acontecimientos en Oriente Medio”, explica.
Más allá del petróleo
En su opinión, el mercado del gas natural parece más vulnerable a ataques en Oriente Medio, dado que el suministro procede de un número menor de instalaciones. “Históricamente, el gas natural también ha sido un mercado energético más nervioso, emocional y volátil que el del petróleo. Los recuerdos de la crisis energética siguen recientes. No obstante, el panorama general de una oleada de GNL (gas natural licuado) que presiona los precios a la baja sigue vigente, aunque actualmente esté ensombrecido por la geopolítica. Es poco probable que el repunte del gas natural se traslade a los precios de la electricidad en Europa”, añade Rücker.
Además, del petróleo y el gas, también están en riesgo aproximadamente el 15% del comercio marítimo mundial y el 30% del tráfico de contenedores que pasa por el mar Rojo hacia el canal de Suez. En este sentido, Mohammed Elmi, gestor senior de carteras de deuda de mercados emergentes en Federated Hermes, considera que una interrupción significativa, como la que se produjo durante los ataques hutíes del año pasado, podría lastrar el crecimiento mundial y reforzar las presiones estanflacionistas. “Más allá del petróleo, la ventaja energética del Golfo respalda una gran producción de fertilizantes nitrogenados, el 10% del suministro mundial, que abastece a mercados clave como la India y África. Las interrupciones podrían impulsar al alza los precios de las materias primas blandas”, añade.
Economías que “sufrirán”
Según recuerda Elmi, históricamente, la inestabilidad ha favorecido a menudo a las economías del CCG (Consejo de Cooperación del Golfo Arabia Saudí, Emiratos Árabes Unidos, Qatar, Kuwait, Omán, Baréin) gracias al aumento de los precios del petróleo.
“La clave estará en cómo equilibran los mercados el aumento de los precios del crudo con el incremento de las primas de riesgo regionales. Si el conflicto se prolonga, cabría esperar que las primas de riesgo de Oriente Medio se ajustaran de manera significativa. El contagio a los mercados emergentes fuera de Oriente Medio parece limitado, aunque los efectos secundarios podrían ejercer presión sobre las economías regionales más débiles, como Egipto, Pakistán y, potencialmente, Turquía”, apunta Elmi. Si nos fijamos en EE.UU., según análisis de la Fed, un aumento sostenido de 10 dólares por barril en el precio del petróleo se estima que añadiría aproximadamente entre 0,2% y 0,4% a la inflación general (IPC) de EE.UU. y reduciría ligeramente el crecimiento del PIB.
La caída y muerte del líder chií Ali Jamenei, tras el ataque estadounidense e israelí de este fin de semana a Irán, podría marcar una nueva era en Oriente Medio. De momento, la escalada de violencia en la región -que también afecta a los países del Golfo, Líbano e Israel) ya está dejando consecuencias en los mercados, en forma de caídas bursátiles (el Ibex se dejaba a media tarde un 3%) y subidas en el precio delpetróleo cercanas al 9% (con el Brent cerca de los 80 dólares y el Texas superando los 70). Mientras, los inversores se refugian en el oro (con subidas superiores al 1%) y el dólar, y en bolsa vaticinan repuntes en el sector defensa.
El petróleo y los precios de la energía están en el punto de mira, dado que por el estrecho de Ormuz circula cerca del 20% del petróleo y gas mundial, y sus consecuencias sobre la inflación y las políticas monetarias, hablando algunos incluso de riesgos de estanflación, si bien los expertos creen que la situación dependerá de la duración del conflicto. No faltan quienes hacen una lectura positiva, en la medida en el que el ataque podría contribuir a acabar con un régimen desestabilizador en Oriente Medio (Irán), y a aportar mayor estabilidad; aunque, de momento, lo que vemos es justamente lo contrario.
Para Guillermo Santos Aramburo, socio de iCapital y experto en economía internacional, puede ser una noticia positiva para la estabilidad de la zona y para los mercados financieros. “Aceptando la incertidumbre reinante, mi perspectiva es favorable, ya que podríamos ver desaparecer al principal elemento desestabilizadoren el mercado del petróleo y en la zona de Oriente Medio y asistir a una mejora de la calidad de vida de los iraníes, cada vez más menoscabada en los últimos tiempos”. En su opinión, “aunque nos encaminemos hacia una inestabilidad de corto plazo, puede que estemos ante un catalizador que acelere la transformación en la región, reduciéndose el riesgo geopolítico que es prácticamente permanente en la zona y mejorando el entorno económico global, lo que acabaría siendo propicio para los mercados financieros”.
Con todo, cree que en los próximos días veremos impactos tanto en petróleo como en los mercados en general, algo que ya está sucediendo: “Las tensiones geopolíticas en la zona se intensificarán y las fuerzas iraníes intentarán bloquear el tráfico por el estrecho de Ormuz, una estrecha salida por la que circula aproximadamente el 20% del petróleo mundial. La subida en el precio del crudo es segura en el corto plazo, dado que la prima por riesgo geopolítico se disparará. Luego, veremos”.
Y duda porque, según su análisis, “el cierre del estrecho de Ormuz perjudicaría más a la economía iraní y al flujo de petróleo a China, con el consiguiente disgusto de este país, que al consumo de petróleo de EE.UU. Además, se estima que China tiene actualmente niveles récord de reservas de crudo, y la OPEP tiene una producción inactiva que puede incorporarse rápidamente al mercado”, dice. “Finalmente, debemos considerar la capacidad compensatoria de otros países productores (Arabia Saudita, Kuwait, Emiratos Árabes Unidos, Estados Unidos, Canadá, Latinoamérica y el Norte de África), con capacidad suficiente y voluntad de aumentar la oferta para mitigar cualquier déficit provocado por la crisis en Irán”.
En esa línea Jeffrey Cleveland, economista jefe de Payden & Rygel, matiza que “solo una parte relativamente pequeña, alrededor del 2%, del petróleo que transita por esta vía se destina a Estados Unidos. Esto no significa que el riesgo sea insignificante a nivel mundial, pero sugiere que el impacto directo en la economía estadounidense podría ser más limitado de lo que la reacción inicial del mercado podría anticipar”.
Además de la subida del crudo -Irán exporta entre 3 y 3,5 millones de barriles de petróleo diarios-, el impacto también se deja sentir en los mercados bursátiles (“un aumento de las tensiones geopolíticas debería aumentar la prima de riesgo de las bolsas globales“) y en los metales preciosos. “El oro se puede colocar de nuevo en el foco de muchos inversores como activo refugio ante la potencial debilidad del dólar, a la vez que la plata sigue siendo un activo altamente especulativo”, explica Javier Cabrera, analista XTB. El experto habla también de otra consecuencia: “El ataque estaba bastante descontado por los mercados debido al despliegue de Estados Unidos en los alrededores, pero aun así el sector defensa podría repuntar”.
Otro elemento a tener en cuenta es la diferente sensibilidad de las clases de activos: para Cleveland, la turbulencia se concentra principalmente en la renta variable, mientras que los bonos pueden ofrecer una estabilización parcial de las carteras, aunque no siempre.
Inflación y riesgo de estanflación: en el foco
La inflación está en el foco de los expertos: “El factor geopolítico añade una capa adicional de incertidumbre. La situación en Oriente Medio y su potencial impacto sobre el petróleo introduce un riesgo que puede afectar directamente a inflación y expectativas de tipos si se materializa en una subida sostenida del crudo. Por ahora, el escenario es abierto y dependiente de la evolución de los acontecimientos”, comenta Javier Molina, analista senior de mercados para eToro.
Aurelio García del Barrio, Doctor en Economía y director del Global MBA con especialización en Finanzas del IEB, destaca cómo la incertidumbre sobre el estrecho de Ormuz ha empujado a los inversores hacia activos refugio -oro y también dólar-, mientras las materias primas energéticas registran subidas verticales. Para el experto, si el precio del petróleo experimentara un repunte fuerte y sostenido, las consecuencias se trasladarían rápidamente al conjunto de la economía mundial. “La energía es uno de los principales componentes de los costes de producción y transporte, por lo que un encarecimiento prolongado del crudo podría elevar la inflación en Europa, Estados Unidos y buena parte de Asia. Este escenario complicaría además la estrategia de los bancos centrales, que en los últimos años han intentado contener la inflación mediante políticas monetarias restrictivas. Una nueva subida energética podría retrasar posibles bajadas de tipos de interés y frenar la recuperación económica”, asegura, además de efecto negativos sobre el comercio internacional, encareciendo los costes logísticos.
“El conflicto con Irán no ha generado por sí mismo la vulnerabilidad del sistema; la ha expuesto. El trasfondo es un entorno global sobreapalancado y dependiente de la capacidad de los bancos centrales para amortiguar cualquier disrupción. Cuando la deuda soberana marca el ritmo, la geopolítica se adapta a las necesidades de financiación”, dice José Manuel Marín Cebrián, economista y fundador de Fortuna SFP. Sin embargo, los planes de Trump para reducir su deuda podrían torcerse, si con sus intervenciones en Venezuela y ahora Irán el precio del crudo acaba subiendo, en vez de moderarse. “El planteamiento es técnicamente coherente, pero no exento de riesgos: los mercados no siempre responden a incentivos políticos”, dice el experto. Actualmente existe el riesgo de que la tensión geopolítica impulse el crudo; el crudo presione la inflación; la inflación condicione a los bancos centrales… y la política monetaria redefina la valoración de los activos. Marín habla incluso de peligro estanflacionista: “El encarecimiento energético actúa como un impuesto silencioso que se filtra por toda la economía (transporte, industria, cadena alimentaria) erosionando márgenes empresariales y poder adquisitivo. El verdadero riesgo no es un repunte puntual de inflación, sino la alteración de expectativas en un entorno ya tensionado. La amenaza de estanflación vuelve a entrar en el radar del mercado”, apostilla.
También habla de estanflación Germán García Mellado, gestor de Paradigma Flexible Bonds y High Income Bonds de A&G Global Investors: “El impacto macroeconómico dependerá de la duración de la crisis y, sobre todo, de su efecto sobre el petróleo. Un escenario acotado podría llevar el Brent en torno a los 80 dólares por barril; pero una disrupción prolongada —especialmente si afecta al suministro iraní o al tránsito por el Estrecho de Ormuz, por donde circula entre el 20% y el 30% del crudo y del GNL mundial— podría impulsar los precios hacia 100 dólares“. El canal de transmisión a la renta fija es claro: más inflación y esa cifra añadiría presión inflacionista, en un contexto en el que los precios ya se sitúan por encima del objetivo de los bancos centrales, apuntando también a un riesgo de “estanflación moderada, con menor crecimiento por el encarecimiento energético y las disrupciones logísticas, junto con mayores presiones inflacionistas”.
En su opinión, para los bancos centrales, este entorno complica el proceso de normalización. La Reserva Federal vería reducido su margen para aplicar nuevos recortes si repuntan las expectativas de inflación, mientras que el BCE podría optar por prolongar una pausa e incluso endurecer su tono si el shock energético se consolida. En las curvas soberanas, dice, el ajuste tendería a concentrarse en los tramos cortos, más sensibles a las expectativas de tipos oficiales y, además, los bonos soberanos podrían no ejercer plenamente su papel de activo refugio si el mercado descuenta retrasos en las bajadas de tipos. “En crédito, ya se observan ampliaciones iniciales de diferenciales, aunque todavía de forma ordenada. El riesgo no parece, por ahora, sistémico, pero la experiencia indica que los efectos de segunda ronda pueden emerger con retraso. Si el conflicto se prolonga o el cierre de Ormuz se consolida durante semanas, cabe esperar un ensanchamiento adicional de spreads”, advierte el experto.
Y pone el foco en la dispersión: “Sectores intensivos en energía, transporte o consumo discrecional podrían sufrir mayor presión, mientras que compañías vinculadas al sector energético podrían beneficiarse de mayores precios del crudo. Este entorno favorece la selección activa frente a una exposición pasiva al mercado”. En definitiva, la renta fija afronta un escenario de elevada incertidumbre, con riesgos asimétricos y visibilidad limitada: “Ni la deuda soberana ni el crédito corporativo ofrecen refugios automáticos“, afirma.
Prudencia en las carteras
Por su parte, Asier Díez Hierro, presidente y director general de Gescooperativo, recuerda que la volatilidad es inherente a los mercados y que, cuando llega, suele venir acompañada de oportunidades, descartando que sea un buen momento para salir. En el actual escenario, opta por la prudencia, por mantener posiciones -y la calma- y no hacer grandes cambios en las carteras, y considera que lo que ocurra dependerá de la duración del conflicto. “El impacto energético está siendo relevante, es el principal riesgo; si el enfrentamiento dura una o dos semanas, a largo plazo este pico será poco relevante, pero si se extiende en el tiempo, afectará a la producción y el precio del crudo podría alcanzar los tres dígitos, aunque no es el escenario central“.
También habla de esas cifras Marian Fernández, responsable de macro de Andbank España: “Para los activos financieros, el principal canal de transmisión del riesgo sigue siendo el petróleo, con presión lógica al alza por el incremento sustancial del riesgo geopolítico. Históricamente, los cambios de régimen en países productores medianos o grandes han generado fuertes incrementos en precios, hasta un 76% desde el inicio del evento, y caídas prolongadas en la oferta. Los riesgos de producción y logísticos permanecen elevados, lo que nos lleva a un rango probable de 80-90 dólares por barril en el corto plazo y la posibilidad de superar los 100 dólares si se produjera un cierre prolongado del estrecho de Ormuz“.
En la misma línea de cautela que Díez se pronuncia César Sala Gamero, CEO y presidente de Tesys AF SGIIC: “Desde una perspectiva histórica, los episodios de mayor escepticismo suelen coincidir con momentos en los que las valoraciones se ajustan y mejoran las expectativas de rentabilidad futura para el inversor de largo plazo. La clave es distinguir entre cambios estructurales en el valor intrínseco de los negocios y movimientos emocionales en sus cotizaciones. La pregunta relevante no es únicamente qué está ocurriendo hoy en el plano geopolítico, sino si esos acontecimientos alteran de forma permanente la capacidad de las compañías para generar beneficios en los próximos cinco o diez años”. Así, añade, “en entornos de mayor incertidumbre, con frecuencia la decisión más racional es no hacer cambios drásticos si las empresas en cartera continúan ejecutando adecuadamente sus planes de negocio. La gestión patrimonial exige serenidad y disciplina”.
También Cleveland recuerda que “históricamente, las crisis geopolíticas tienden a producir reacciones inmediatas, pero a menudo de corta duración, en los mercados. La incertidumbre inicial alimenta la volatilidad y las correcciones, pero una vez que la situación se estabiliza, incluso sin una resolución completa del conflicto, los inversores tienden a reabsorber el evento y a volver a centrar su atención en los fundamentos económicos. En este sentido, las fases de debilidad pueden convertirse en oportunidades de compra, especialmente para quienes mantienen un horizonte a medio-largo plazo”.
“Para modificar sustancialmente el escenario macroeconómico básico sería necesario que se produjera un cambio estructural y duradero en los precios de la energía. Solo una subida prolongada del petróleo, que afectara de manera significativa al consumo, los costes de producción y los márgenes empresariales, justificaría una revisión profunda de las perspectivas de crecimiento e inflación. Incluso en un escenario adverso, el encarecimiento sostenido del crudo tendría más probabilidades de actuar como freno al crecimiento, riesgo bajista para el ciclo, que como detonante de un nuevo régimen inflacionista estructural. El experto cree que, pese a la gravedad del contexto geopolítico, conviene evitar conclusiones precipitadas, pues no toda escalada política se traduce necesariamente en una crisis macroeconómica duradera.
Incertidumbre futura en Irán
Pero ¿qué pasará en Irán tras la muerte del jefe supremo del Gobierno? ¿Habrá cambio de régimen? Para Santos, en el corto plazo, los líderes políticos y religiosos iraníes buscarán la sucesión del líder supremo de su teocracia, e intentarán reorganizarse, así como defender sus intereses económicos, centrados muy especialmente en las exportaciones de crudo. El experto recuerda que Estados Unidos, tras descabezar a la cúpula gobernante, ha llamado a la insurrección y sublevación popular, iniciada hace semanas y que ha causado numerosos muertos, buscando un cambio de régimen desde dentro.
Desde el IEB recuerdan que el “régimen de Teherán está en modo supervivencia; la única forma en que pueden sobrevivir es exportando rápidamente esta guerra a toda la región, desestabilizar tantos países como sea posible y hacer que esta guerra tenga consecuencias para todo Oriente Medio“, por lo que la inestabilidad podría expandirse, aunque ahora reina la incertidumbre: “Es un problema muy complejo con diferentes aristas y la pregunta es si este evento se sumará a las grandes crisis históricas (1973, 1990, 2022) o si será un golpe temporal que permita una desescalada rápida”. Por otro lado analiza, “un eventual cambio de régimen podría alterar el equilibrio geopolítico y el control de las reservas mundiales de crudo, con implicaciones estratégicas para potencias como China y Rusia”.
Fernández cree que los sucesos han superado las expectativas: “El ataque de EE.UU. e Israel sobre Irán estaba dentro del guion, pero no se preveía que se produjera de forma tan inmediata, dado que existían negociaciones previstas para la primera semana de marzo. La respuesta iraní también superó las expectativas: si bien era lógico que se centrara en Israel, la extensión de los ataques hacia bases militares ubicadas en distintos países de la península arábiga no formaba parte de los escenarios probables. El incidente registrado en Chipre se considera, de momento, un hecho aislado y no se interpreta como un ataque directo a la OTAN”, explica. Irán no es Venezuela, dice, al igual que esta situación también difiere de la de los ataques de junio. “Tras el descabezamiento del régimen iraní, el escenario político central podría apuntar a la consolidación de una dictadura militar, dado que una transición democrática se considera improbable y la restauración de la monarquía carece de apoyo real”.
Las tensiones en Oriente Medio finalmente estallaron este fin de semana después de que Estados Unidos e Israel lanzasen ataques contra objetivos militares iraníes y el conflicto comenzara a escalar y sentirse en toda la región. En consecuencia, el petróleo subió a sus máximos en siete meses y los mercados comenzaron la sesión con pérdidas.
En opinión de Christian Schulz, economista jefe en AllianzGI, los mercados afrontan un shock significativo, pero que todavía no es desestabilizador. “La implicación inmediata es una revalorización de los riesgos extremos, con una posible subida de los precios del petróleo, una caída de los activos de riesgo y un repunte de los activos refugio. No obstante, mucho dependerá de si el conflicto se extiende hacia una inestabilidad regional o interna más amplia”, explica este experto.
Según advierte Adam Hetts, director global de multiactivos de Janus Henderson, hay otros canales de transmisión clave del mercado que hay que vigilar si persiste la incertidumbre generada por este conflicto. En su opinión, una mayor incertidumbre frena el ánimo de los inversores, lo que puede afectar en general a los activos de riesgo a nivel mundial. “Esto probablemente haría más atractivos los bonos soberanos de los mercados desarrollados, incluidos los bonos del Tesoro de EE.UU., y las divisas refugio. En un período prolongado de incertidumbre, el aumento de los precios del petróleo podría generar un temor inflacionista a nivel mundial, lo que a su vez podría reducir la probabilidad de que la Reserva Federal de EE.UU. recorte los tipos de interés, algo que actualmente se espera para finales de este año”, señala.
Impacto en los mercados
Según la previsión Schulz, los mercados exigirán una prima de riesgo más elevada, al menos de forma temporal, hasta que haya mayor claridad sobre la estabilidad interna de Irán y las intenciones de sus socios geopolíticos. “Además, en los mercados financieros más amplios, los bonos del Tesoro de Estados Unidos, el dólar estadounidense y el oro podrían apreciarse, mientras que la renta variable podría registrar una fuerte corrección, aunque potencialmente de corta duración”, añade.
Si miramos, por ejemplo, los mercados de oro y plata, se observa que la evolución de los futuros perpetuos durante el fin de semana mostró una reacción muy típica de alzas. “Esto alimenta aún más el tono alcista en los mercados, pero la contención de los países implicados indirectamente y el riesgo limitado de una crisis del petróleo deberían poner techo a las subidas de precios. Aunque aportan estabilidad a una cartera en un momento de mayor volatilidad en los mercados financieros, el manual geopolítico sugiere que comprar oro y plata el día de una escalada geopolítica difícilmente sea una estrategia rentable”, apunta Carsten Menke, responsable de Investigación de Next Generation de Julius Baer.
En cambio, Jeffrey Cleveland, economista jefe de Payden & Rygel, recuerda que pese a la gravedad del contexto geopolítico, conviene evitar conclusiones precipitadas: no toda escalada política se traduce necesariamente en una crisis macroeconómica duradera. De hecho, apunta que, históricamente, las crisis geopolíticas tienden a producir reacciones inmediatas, pero a menudo de corta duración, en los mercados. “La incertidumbre inicial alimenta la volatilidad y las correcciones, pero una vez que la situación se estabiliza, incluso sin una resolución completa del conflicto, los inversores tienden a reabsorber el evento y a volver a centrar su atención en los fundamentos económicos. En este sentido, las fases de debilidad pueden convertirse en oportunidades de compra, especialmente para quienes mantienen un horizonte a medio-largo plazo”, apunta Cleveland.
En su opinión, el verdadero canal de transmisión macroeconómica sería la energía, y en particular las posibles interrupciones prolongadas en el flujo de petróleo a través del estrecho de Ormuz, enclave estratégico para el comercio mundial de crudo. Además, para este experto, otro elemento a tener en cuenta es la diferente sensibilidad de las clases de activos: “Las tensiones geopolíticas suelen afectar con mayor intensidad a las renta variable, aumentando la volatilidad y comprimiendo temporalmente las valoraciones, mientras que la renta fija, especialmente los bonos de alta calidad, tienden a beneficiarse de los flujos hacia activos refugio”.
Anthony Willis, economista sénior del equipo de Soluciones Multiactivos de Columbia Threadneedle Investments, coincide con la visión de Cleveland y va un paso más allá: “El aumento de los precios del petróleo probablemente amplificará los riesgos de inflación en las economías desarrolladas, justo cuando las nuevas publicaciones del IPC comienzan a influir en las expectativas sobre las tasas de interés. El aumento de los costos de la energía también puede amenazar la tendencia desinflacionaria observada en varios mercados y podría ejercer una nueva presión sobre los bancos centrales para que reevalúen el momento y la magnitud de los recortes de tasas”.
En este sentido, Samy Chaar, economista jefe de Lombard Odier, sostiene que el riesgo de un choque por el petróleo no solo afectaría a EE.UU. y a su previsión de crecimiento e inflación, también al conjunto de la economía. “El crecimiento real del PIB en EE. UU. disminuiría y la tarea de la Fed de equilibrar su doble mandato se volvería más difícil. Para otras economías, especialmente en Asia y en los mercados emergentes de Europa, Oriente Medio y África, el segundo escenario justificaría una mayor revisión a la baja del crecimiento real del PIB y revisiones al alza de la inflación debido a su elevada dependencia de las importaciones energéticas procedentes del exterior”, apunta.
Sobre el precio del petróleo
No hay que olvidar que el petróleo es un termómetro de la geopolítica y su reacción ha sido clara tras el agravamiento del conflicto en Oriente Medio. Aunque el petróleo se ha negociado principalmente en el rango de 60-70 dólares estadounidenses durante los últimos 12 meses, los precios ya han superado los 70 dólares y se prevé que sigan al alza con el inicio de la negociación el lunes. Para Adam Hetts, estos movimientos son significativos, pero aún no son especialmente preocupantes en el contexto más amplio de las implicaciones para la inversión.
“Un aumento continuado hasta los 80 dólares estadounidenses sería coherente con el conflicto de junio de 2025, y 90 dólares estadounidenses con el de abril de 2024, cuando los mercados mundiales pudieron ignorar en gran medida las subidas de precios, ya que los conflictos se resolvieron en un plazo relativamente corto. Tomando como referencia la invasión rusa de Ucrania a principios de 2022, este conflicto elevó los precios del petróleo por encima de los 100 dólares estadounidenses durante un periodo prolongado, con picos breves por encima de los 120 dólares. Los precios actuales del petróleo reflejan un conflicto limitado y de duración relativamente corta”, explica Hetts.
En opinión de Norbert Rücker, responsable de Economía e Investigación de Next Generation de Julius Baer,en las próximas semanas, veremos el patrón habitual de un repunte breve de los precios del petróleo y del gas, pero considera que esta vez será más intenso. “Este patrón podría prolongarse por las complicaciones asociadas a una misión de cambio de régimen, o acortarse por el agotamiento militar de Irán. En este escenario base, durante los próximos meses, el precio del petróleo dependerá de si Irán sufre una interrupción de sus exportaciones y, de ser así, de si la compensación llega de los países productores o del negocio del shale (petróleo de esquisto) estadounidense. Asumiendo una combinación de ambos, elevamos nuestra previsión del precio del petróleo a tres meses a 60 dólares por barril. Mantenemos nuestra visión neutral sobre el petróleo y cambiamos nuestra visión sobre el gas natural europeo a neutral desde cautelosa”, indica.
Y el papel del Estrecho de Ormuz
En este contexto, de nuevo, la atención de los expertos está puesta en el Estrecho de Ormuz. Aunque Schulz considera poco probable su cierre de forma inminente, su estabilidad es clave para el mercado energético mundial. Es importante recordar que de producirse su cierre, la producción mundial de petróleo podría reducirse un 20%. “La OPEP+ decidió aumentar el suministro en 206.000 barriles diarios, y la capacidad excedentaria (algo menos de 3 millones de barriles diarios) podría, en teoría, compensar la pérdida de las exportaciones iraníes (1,6 millones), mientras que las reservas de la OCDE se encuentran dentro de los límites normales. Sin embargo, evitar que los precios del petróleo superen los 100 dólares/barril depende de la reapertura de Ormuz”, apunta Paolo Zanghieri, economista sénior de Generali AM.
Según aclara Zanghieri, una interrupción parcial mediante ataques esporádicos a buques y el minado del estrecho podría elevar los precios a 90 dólares o más. “Los ataques directos a las instalaciones petroleras del Golfo elevarían considerablemente los precios, pero también comprometerían las ya débiles relaciones regionales de Irán y molestarían a China”, añade.
En cambio, en opinión de Rücker, el escenario más temido no es su cierre, sino daños graves a la infraestructura clave de petróleo y gas de la región. “Hasta ahora, o bien Irán no ha intentado atacar la infraestructura clave de petróleo y gas de la región —lo cual sería sorprendente—, o bien no lo ha logrado. Un intento así provocaría una respuesta contundente, arrastraría a las potencias regionales —incluidas Arabia Saudí y Emiratos Árabes Unidos— al conflicto, y probablemente no podría sostenerse en el tiempo. Por tanto, el escenario más temido —una interrupción del suministro de petróleo y gas con impacto económico— requeriría daños graves a la infraestructura, más que el cierre del Estrecho de Ormuz, algo que debería haber ocurrido en los primeros días del conflicto”, argumenta este experto de Julius Baer.
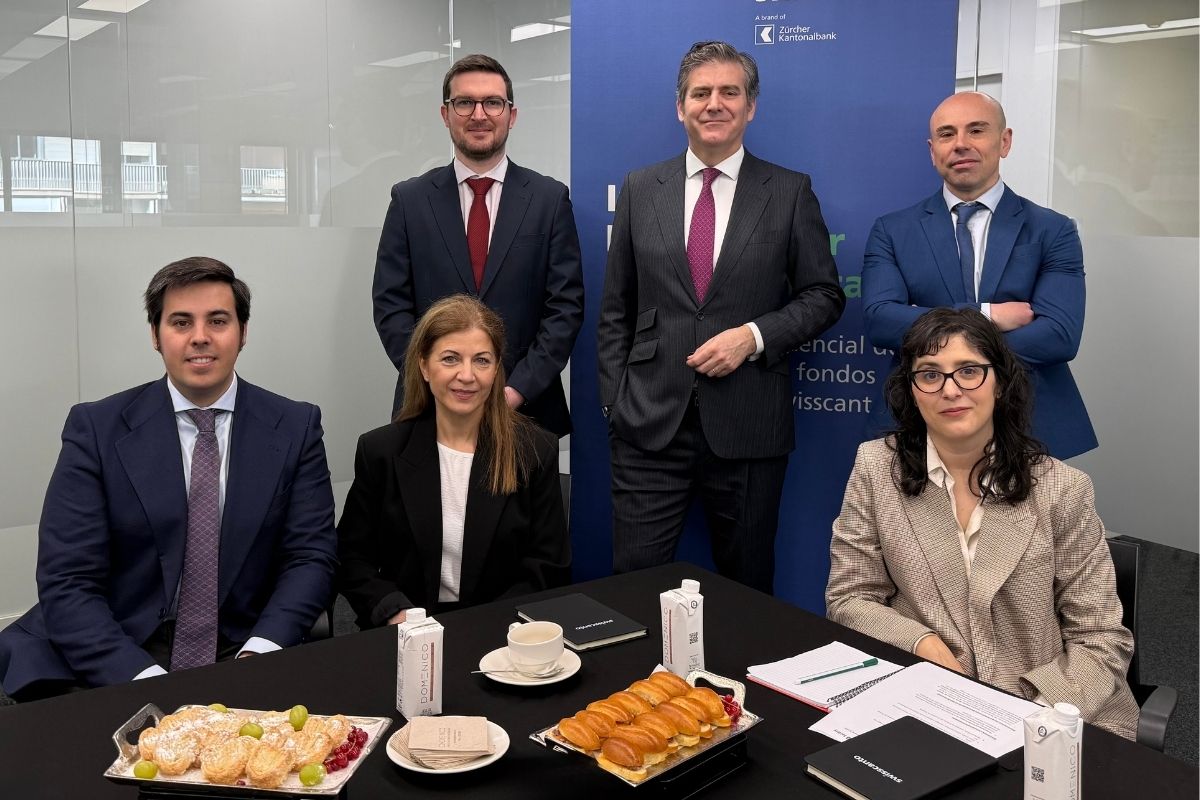
Foto cedidaDe izquierda a derecha: Samuel Pérez (Tressis), Gonzalo Borja (Swisscanto), Alberto García Fuentes (Santander Private Banking) Sentados, de izquierda a derecha: Antonio Feito (Swisscanto), Toni Conde (Caixabank AM), Cecilia Prieto (Funds Society).
La renta fija emergente se perfila como un activo estratégico en 2026, dejando atrás su reputación de volatilidad y riesgo geopolítico elevada. Según Gonzalo Ramón-Borja Álvarez de Toledo, Country Manager de Swisscanto Asset Management International en España, los mercados emergentes han madurado, con mejoras en calidad crediticia y disciplina monetaria, y ahora representan más del 60 % del crecimiento mundial ajustado por paridad de poder adquisitivo. Esto sitúa a la deuda emergente en una posición atractiva para asignaciones estructurales dentro de las carteras de renta fija, permitiendo a los inversores “pasar de turistas a residentes” en este asset class.
Durante el desayuno organizado por Funds Society, los participantes destacaron distintas perspectivas sobre el entorno actual. Toni Conde (Caixabank AM) señaló que la deuda emergente presenta un nuevo paradigma más resiliente, especialmente en divisa local, y recomendó un enfoque selectivo basado en equipos experimentados y gestión activa. Alberto García Fuentes (Santander Private Banking) resaltó el mayor yield ofrecido por este tipo de emisiones y los cambios estructurales positivos en la macroeconomía de los emergentes, mientras que Samuel Pérez (Tressis) destacó que estos mercados ofrecen un binomio atractivo de alta TIR y baja duración, constituyendo una alternativa frente a la deuda de países desarrollados y mostrando su peso estructural en el mercado global, según el índice EMBI.
Como ejemplo de estrategia para capturar estas oportunidades, Gonzalo Ramón-Borja presentó el fondo Swisscanto (LU) Bond Fund Committed Emerging Markets Opportunities, un vehículo blended con gestión activa y flexible, que combina posiciones en divisa fuerte y local según la situación de cada país, con historial de superar un 11 % a su índice de referencia en cinco años. La mesa redonda concluyó que la renta fija emergente ha dejado de ser un activo complementario o satélite y se consolida como un pilar estratégico dentro de una cartera diversificada, especialmente en un contexto de rendimientos reales limitados en mercados desarrollados.
Participantes de la mesa redonda:
Gonzalo Ramón-Borja Álvarez de Toledo (Swisscanto Asset Management International)
Toni Conde (Caixabank AM)
Alberto García Fuentes (Santander Private Banking)