Los gestores de patrimonio indican que esperan reducir su exposición a acciones estadounidenses y reorientarla hacia mercados desarrollados fuera de EE.UU. y mercados emergentes durante los próximos tres años, según los datos del informe Wealth Trends 2026 de MSCI. Las conclusiones del estudio indican que este cambio sigue a décadas en las que las acciones estadounidenses han sido el componente central de las carteras globales de inversión.
Lo relevante es que esta modificación va más allá de una cobertura táctica. Sugiere que, en lugar de depender de un único mercado para impulsar el crecimiento, los asesores están replanteando cómo equilibrar riesgo, resiliencia y oportunidades entre regiones y ciclos económicos. Aquellos asesores que mostraron mayor preocupación por los arancelesy los riesgos geopolíticos fueron significativamente más propensos a reducir su exposición a acciones estadounidenses.
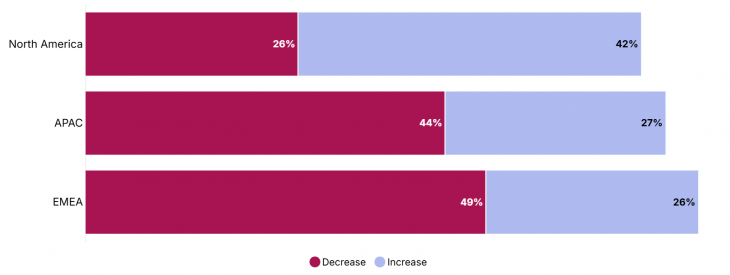
Si bien los asesores en general parecen estar reconsiderando la concentración de sus carteras, el grado de cambio varía según la región. Por ejemplo, en la región EMEA presenta la mayor retirada. En concreto, un 49 % de asesores que indican planes de disminuir la exposición a EE. UU., frente a un 26 % que planea aumentarla. Por su parte, APAC también refleja un creciente énfasis en la diversificación y las oportunidades de crecimiento regional, con un 44 % planeando reducir la asignación en acciones estadounidenses y un 27 % anticipando un aumento; Y Norteamérica muestra una reevaluación más moderada, con solo un 26 % esperando reducir la exposición a EE. UU. y un 42 % esperando incrementarla.
El significado del cambio para los asesores
Sin embargo, el informe explica que este giro no implica necesariamente un pesimismo sobre los mercados estadounidenses. “Para los gestores de patrimonio, parece que la diversificación se está convirtiendo en un principio central de diseño, adoptado para navegar la incertidumbre con flexibilidad. Este enfoque más equilibrado a nivel global refleja no solo dónde han estado los mercados, sino también dónde están emergiendo los riesgos”, señalan desde MSCI.
Su conclusión es que el desafío para los asesores es trasladar este cambio a las estrategias de sus clientes. “La diversificación global introduce nuevas cuestiones sobre volatilidad, exposición a divisas y gestión del riesgo regional. Pero también ofrece la oportunidad de replantear la narrativa de las carteras, pasando de la búsqueda de rentabilidad a la construcción de resiliencia a lo largo de los ciclos”, indican.
Los asesores de APAC y EMEA son los que tienen más probabilidades de reducir sus asignaciones a renta variable estadounidense
Source: 2025 Wealth Monitor, MSCI’s survey of 250 wealth management professionals conducted in August across the United States, Europe and Asia.
Foto cedidaMatt Burdett, Head of Equities y Managing Director, de Thornburg
El estrecho liderazgo del mercado, las elevadas valoraciones y los precios desiguales del riesgo están elevando el listón para la construcción de carteras. Para muchos inversores, el reto consiste en mantener la exposición a la renta variable y, al mismo tiempo, reducir la dependencia de la concentración, la sensibilidad a la duración y la expansión múltiple. En esta entrevista, Matt Burdett, director de renta variable de Thornburg, explica cómo el fondo Thornburg Equity Income Builder Fund está posicionado para ofrecer ingresos resistentes y diversificación mediante una selección disciplinada de acciones globales.
¿Qué papel está diseñado para desempeñar Equity Income Builder dentro de una cartera?
Consideramos el fondo como una asignación diversificada a renta variable global en la que los ingresos desempeñan un papel relevante dentro de la rentabilidad total. Los inversores suelen utilizarlo como una posición core con un sesgo defensivo o como complemento a estrategias más orientadas al crecimiento o con una fuerte exposición a Estados Unidos.
La idea no es sustituir la exposición al crecimiento, sino equilibrarla. Al centrarse en compañías globales de alta calidad con flujos de caja sólidos y sostenibles, la estrategia aporta disciplina en valoración y diversificación a carteras que con el tiempo pueden haberse vuelto más concentradas.
¿Cómo ha generado el fondo ingresos a lo largo de los distintos ciclos de mercado?
Un aspecto que ha sido muy consistente es el crecimiento de los dividendos. Esto ha estado impulsado por compañías con beneficios resilientes y equipos directivos que gestionan con rigor la asignación de capital. Los dividendos volvieron a aumentar en 2025, lo que refuerza nuestro enfoque en la sostenibilidad en lugar de perseguir rentabilidades elevadas a corto plazo.
Desde el punto de vista de la rentabilidad total, el fondo ha tendido a participar en las subidas del mercado mientras amortigua en mayor medida las caídas. Ese equilibrio ha ayudado a generar rentabilidades positivas en la mayoría de los años naturales desde su lanzamiento y ha contribuido a un perfil de rentabilidad más estable en distintos entornos de mercado.
Los mercados parecen exigentes y el liderazgo sigue siendo muy estrecho. ¿Cuál es el principal reto hoy?
En muchas áreas del mercado, los inversores no están siendo suficientemente compensados por asumir riesgos. Las valoraciones son elevadas y el margen de error es reducido. En ese entorno, una exposición amplia y muy vinculada a los índices puede tener dificultades, especialmente cuando las rentabilidades se concentran en un número reducido de valores.
Por eso mantenemos un fuerte enfoque en la selección de compañías y en la solidez de los balances. Cuando los mercados se vuelven menos indulgentes, esos fundamentales empiezan a marcar realmente la diferencia.
¿Qué cambios en los mercados globales de renta variable son más relevantes para los inversores que buscan ingresos?
Durante mucho tiempo, la revalorización del capital fue el principal motor de las rentabilidades en renta variable. Eso está empezando a cambiar. Las rentabilidades se están volviendo más dispersas entre regiones y sectores, lo que significa que los ingresos y el crecimiento de los dividendos vuelven a convertirse en contribuyentes importantes de la rentabilidad total.
En nuestra opinión, ese cambio favorece a las estrategias capaces de generar ingresos desde distintas áreas del mercado, en lugar de depender de un grupo reducido de compañías líderes.
¿Cómo está posicionada actualmente la cartera?
La cartera se construye en torno a negocios globales de alta calidad, con flujos de caja duraderos y capacidad para mantener y aumentar sus dividendos. Aunque los mercados ofrecieron rentabilidades positivas en 2025, el liderazgo siguió siendo bastante estrecho en algunos segmentos. Nuestro posicionamiento refleja una preferencia por el equilibrio y la resiliencia de los ingresos, en lugar de concentrarse en un pequeño grupo de compañías dominantes.
¿De dónde procede el crecimiento de los dividendos?
Proviene principalmente de la calidad de los negocios, más que del apalancamiento o de ciclos de corto plazo.
En telecomunicaciones, los ingresos recurrentes y la escala respaldan una generación de caja estable. Utilities y energía se benefician de activos regulados e infraestructuras de larga duración. Las posiciones en salud suelen contar con una demanda estable y balances sólidos. En el sector financiero, el crecimiento de los dividendos refleja ratios de payout más conservadores y una mayor eficiencia del capital. Y en determinadas compañías tecnológicas, los dividendos están respaldados por fuertes flujos de caja libre, más que por políticas agresivas de distribución.
¿Dónde se muestran más cautos?
Somos prudentes con los negocios cuyos dividendos dependen del apalancamiento, de las condiciones de refinanciación o de mercados de capitales muy favorables. A medida que aumenta el coste del capital, la sostenibilidad del dividendo debe estar respaldada por el flujo de caja libre.
También prestamos atención a situaciones en las que las valoraciones han avanzado por delante de los fundamentales y los ingresos han pasado a un segundo plano frente a narrativas centradas exclusivamente en el crecimiento.
¿Cómo contribuye este enfoque a la resiliencia ante caídas del mercado?
La resiliencia en escenarios bajistas proviene de la diversificación entre sectores y regiones, de balances sólidos y de un enfoque en ingresos recurrentes. Dado que los ingresos se generan desde múltiples áreas del mercado, la cartera no depende de un único resultado económico.
Históricamente, esto se ha traducido en una captura significativamente menor de las caídas durante episodios de corrección del mercado.
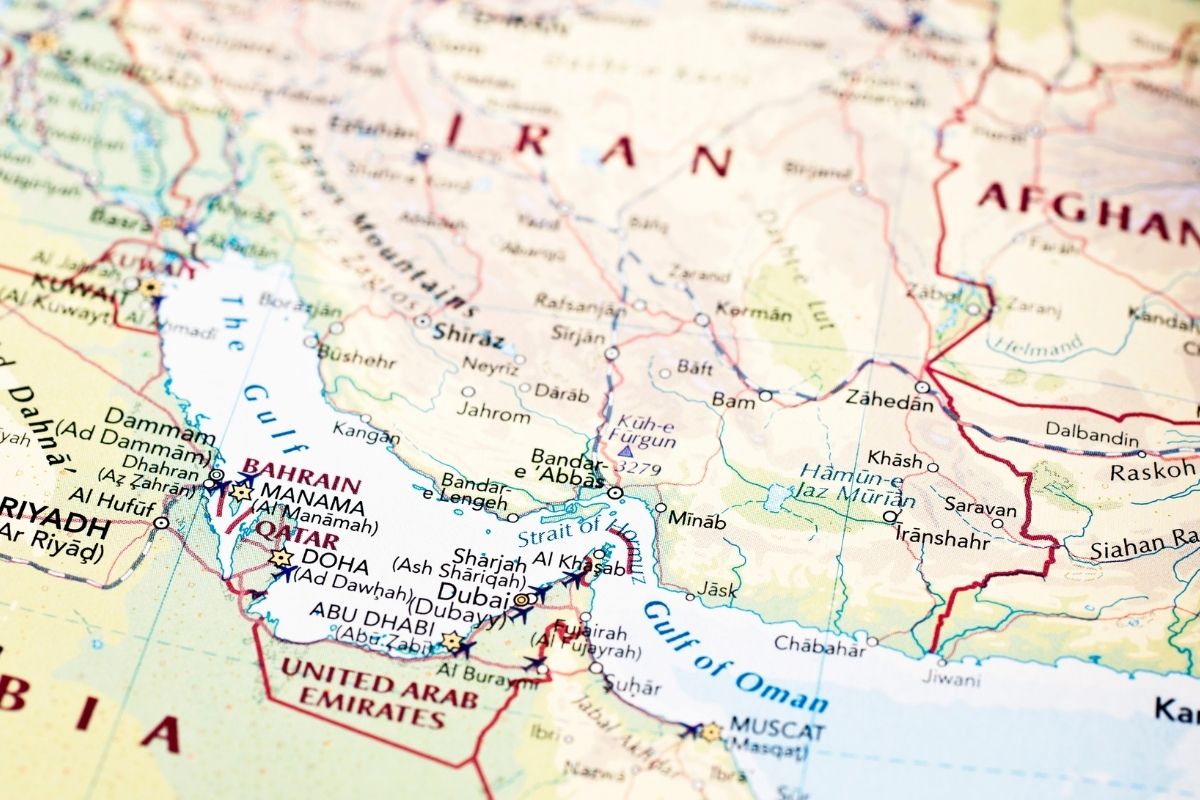
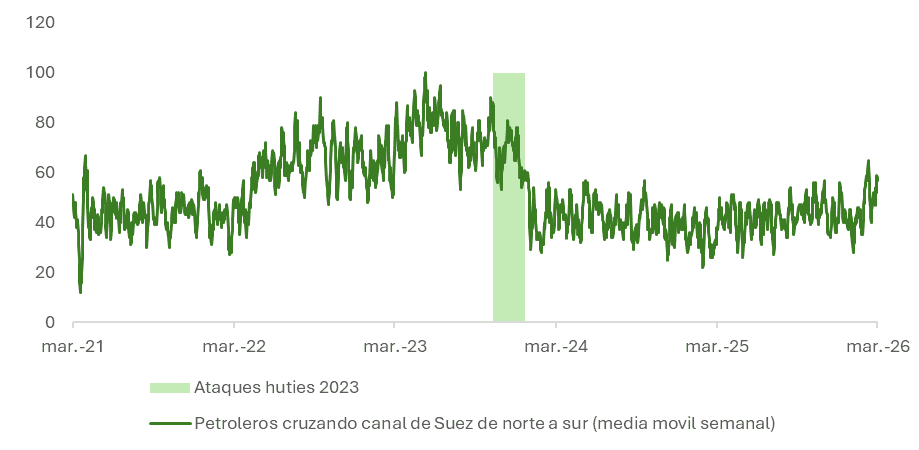
El shock geopolítico ha estado marcando el rumbo de los mercados financieros desde que Estados Unidos e Israel lanzaron ataques contra Irán a finales de febrero. Los precios de la energía se dispararon, al igual que la volatilidad en los mercados de acciones y bonos, en medio de los ataques iraníes contra Israel y las naciones del Golfo ricas en petróleo, así como del cierre de facto del estratégico estrecho de Ormuz al tráfico marítimo internacional.
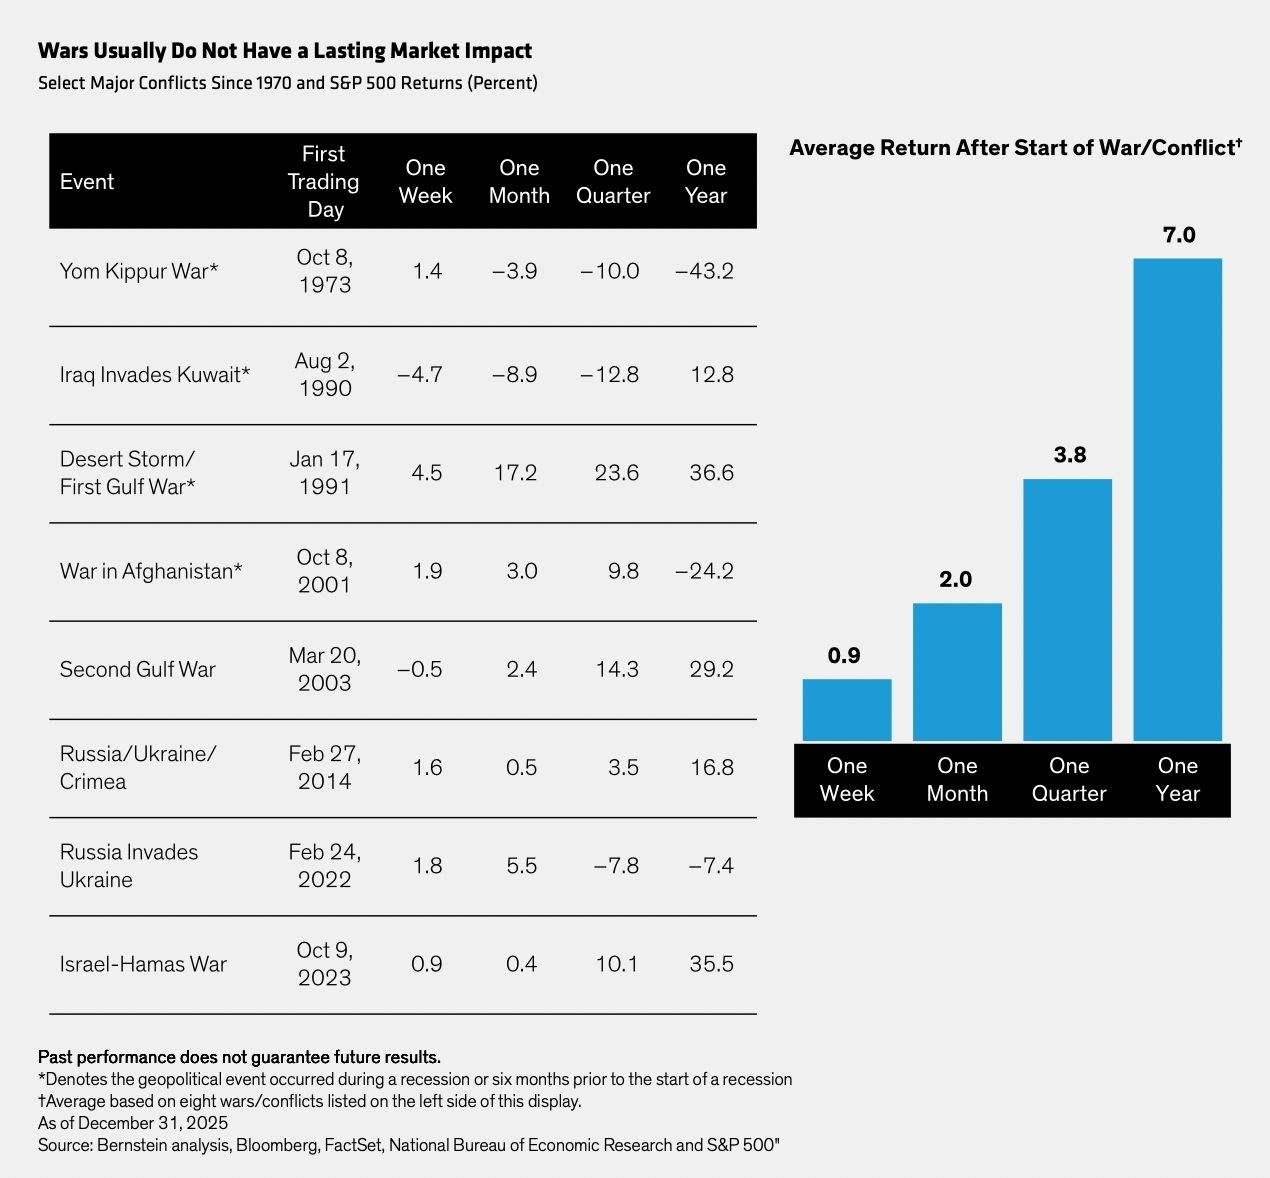
Cuando los titulares se centran en la guerra, suelen surgir preocupaciones sobre la disrupción económica, el suministro energético y la estabilidad financiera. Sin embargo, la historia sugiere que la relación entre los conflictos bélicos y el comportamiento de la renta variable a largo plazo es más sutil de lo que los movimientos iniciales del mercado podrían indicar. Expertos de AllianceBernstein analizan el comportamiento histórico de las bolsas en episodios geopolíticos anteriores, con conclusiones clave para los inversores.
Los mercados tienden a estabilizarse con el tiempo
Si se analizan ocho grandes conflictos de las últimas cinco décadas, el S&P 500 mostró con frecuencia una elevada volatilidad en torno al estallido de las hostilidades. Desde la gestora constatan que, en varios casos, los mercados cayeron durante los primeros días y semanas, reflejando la incertidumbre sobre la duración del conflicto y su posible impacto económico. No obstante, las bolsas tendieron a estabilizarse —y en muchos casos a recuperarse— a lo largo de horizontes más prolongados. De media, un año después del inicio del conflicto, el S&P 500 registraba una subida del 7 %, lo que pone de relieve la capacidad del mercado para mirar más allá de los shocks geopolíticos.
Estas observaciones históricas, puntualizan no obstante desde AllianceBernstein, presentan algunas salvedades. El tamaño de la muestra es reducido y cada conflicto se desarrolló en un contexto macroeconómico y de mercado distinto. Algunas guerras coincidieron con recesiones o desequilibrios financieros que amplificaron su impacto sobre los precios de los activos. Otras se produjeron en periodos de mayor resiliencia económica, lo que permitió a los mercados absorber el shock con mayor facilidad. Como resultado, las medias pueden ocultar una dispersión significativa en los resultados.
Riesgos específicos en el entorno actual
El conflicto actual comenzó en un contexto particularmente complejo. Desde la firma recuerdan que el crecimiento global y las condiciones financieras ya mostraban fragilidad, mientras que las valoraciones bursátiles estaban tensionadas por la concentración del mercado impulsada por la inteligencia artificial. En este escenario, una interrupción prolongada del suministro energético podría alimentar la inflación, alterar la política monetaria de los bancos centrales a nivel global, frenar el crecimiento económico y presionar los márgenes corporativos. Los mercados de renta variable podrían tener más dificultades para ignorar el estrés geopolítico actual con la misma facilidad que en el pasado. Por el contrario, un final rápido del conflicto podría aliviar con rapidez las tensiones en los mercados.
En última instancia, la visión de AllianceBernstein es que las rentabilidades de la renta variable a largo plazo están determinadas por los beneficios empresariales y la solidez de los modelos de negocio, y no por los acontecimientos geopolíticos. Para los inversores, el desafío no consiste tanto en anticipar la reacción de los mercados a los titulares, sino en asegurarse de que las carteras no estén excesivamente expuestas a escenarios adversos extremos. Mantener una adecuada diversificación, someter las exposiciones a pruebas de estrés y priorizar compañías de alta calidad puede ayudar a que las carteras de renta variable atraviesen periodos de elevada incertidumbre con mayor solidez y se posicionen estratégicamente para la recuperación cuando los mercados se estabilicen.
Ante la crisis desatada por la nueva guerra en Oriente Medio, Chile enfrenta claros obstáculos como importador neto de petróleo y Colombia se beneficia en sus cuentas externas con mayores riesgos fiscales. México, por su parte, se destaca por su relativa protección ante el impacto.
Los expertos de XP Inversiones han presentado su análisis para los tres países latinoamericanos. Banco Mariva tiene el suyo propio sobre Argentina, aunque con una metodología diferente. En un contexto diario volátil, este martes 17 de marzo el precio del crudo Brent se situó por encima de los 100 dólares.
Andrés Pardo A, jefe de Estrategia Macro para América Latina de Inversiones XP y Marco Oviedo, Macroestratega sénior de América Latina de la firma, han analizado las repercusiones para tres grandes economías de la región.
México puede compensar pérdidas y ganancias
Desde una perspectiva macroeconómica, la exposición de México al aumento de los precios del petróleo es relativamente limitada. En las cuentas externas, el impacto neto es casi neutro.
En 2025, México importó aproximadamente 337.000 barriles diarios de gasolina y exportó alrededor de 343 barriles de crudo, lo que resultó en volúmenes prácticamente equilibrados, según un informe de Pardo y Oviedo.
Para México, aumento de un dólar en el precio del petróleo tiene una compensación casi directa en los flujos comerciales, lo que implica un impacto insignificante en la balanza externa. En caso de que exista algún efecto, este se manifestaría a través de cambios en los márgenes de refinación (margen de refinación), que probablemente serán moderados.
México registró una balanza comercial petrolera negativa en 2025, debido principalmente a márgenes de refinación desfavorables y a las importaciones de gas natural, pero el impacto general en el crecimiento derivado del aumento de los precios del petróleo sigue siendo prácticamente nulo.
Desde una perspectiva fiscal, el aumento de los precios del petróleo es favorable. Según la Secretaría de Hacienda, el país mantiene una posición estructuralmente “larga” en el petróleo: por cada dólar estadounidense de aumento en los precios del petróleo, los ingresos fiscales aumentan en aproximadamente 650 millones de dólares estadounidenses, netos de los mayores costos de importación. Si la composición de la producción petrolera mexicana se mantuviera en los niveles actuales durante el resto del año, los ingresos adicionales podrían alcanzar alrededor de 13.000 millones de dólares estadounidenses, equivalentes al 0,7% del PIB. Estas ganancias brindan al gobierno un amplio margen para compensar las pérdidas de ingresos derivadas de los ajustes en los impuestos a los combustibles, particularmente a través del impuesto especial sobre el consumo (IEPS).
Los efectos inflacionarios también son mínimos. México cuenta actualmente con un margen fiscal considerable para absorber el aumento de los precios internacionales de los combustibles, ya que el impuesto IEPS representa aproximadamente el 25% del precio final de venta al público de la gasolina.
Chile y un posible deterioro de la balanza comercial
En el país austral, las importaciones totales de energía representan aproximadamente el 3,8% del PIB, de las cuales el petróleo y sus derivados constituyen cerca del 3%. En consecuencia, el aumento de los precios del petróleo se traduce directamente en un deterioro de la balanza comercial, siempre según XP.
Los analistas de la firma brasileña estiman que, por cada dólar adicional de aumento en el precio del Brent, la factura de importación de petróleo y el déficit comercial general se amplían en aproximadamente entre 160 millones y 180 millones de dólares. Esta sensibilidad subraya la exposición de Chile a las perturbaciones energéticas externas, especialmente en un entorno de elevada volatilidad global.
Los efectos inflacionarios son significativos, pero parcialmente diferidos. El combustible representa el 3,9% de la canasta del IPC, y un aumento del 10% en los precios del combustible añadiría entre 0,4 y 0,6 puntos porcentuales.
Dicho esto, la transmisión podría no ser lineal, ya que una fuerte depreciación del peso chileno podría amplificar considerablemente el impacto inflacionario. Sin embargo, este efecto se suaviza mediante el Mecanismo de Estabilización de Precios de los Combustibles (MEPCO), que ajusta los precios internos cada tres semanas y limita cada ajuste al 2,4% del promedio móvil de dos semanas. En la práctica, esto permite que las fluctuaciones de precios internacionales se absorban gradualmente en un período de 6 a 9 semanas, retrasando —pero no eliminando— el impacto inflacionario total.
Colombia puede salir beneficiada
Colombia, en cambio, se beneficia en sus cuentas externas de los precios más altos del petróleo, aunque la magnitud de las ganancias ha disminuido en comparación con el período prepandémico. Las exportaciones de energía, incluido el carbón, representan aproximadamente el 4% del PIB, mientras que el petróleo y sus derivados representan el 2,9%, y las importaciones de combustible y productos derivados del petróleo ascienden a solo el 1,2% del PIB.
Los analistas de XP estiman que un aumento de un dólar en el precio del Brent incrementa los ingresos por exportaciones de petróleo y sus derivados en aproximadamente entre 180 millones y 200 millones de dólares. Tras considerar el aumento de los costos de importación, las exportaciones netas de energía mejoran en alrededor de 100-120 millones de dólaes. Además, los ingresos fiscales aumentan en aproximadamente 200 billones de pesos colombianos por cada dólar de incremento en los precios del petróleo. Dicho esto, el beneficio general es menor que en el pasado, lo que refleja una dinámica de producción más débil y un deterioro generalizado en el sector energético. Además, el aumento de los precios del petróleo podría contrarrestar significativamente estas ganancias de ingresos mediante el incremento de los costos de los subsidios a los combustibles a través del Fondo de Estabilización de Precios de los Combustibles (FEPC).
La dinámica inflacionaria en Colombia es más compleja, debido al fuerte papel de las políticas en la fijación de precios de la gasolina. El combustible representa el 2,9% del IPC, pero las estimaciones históricas de la transmisión de precios se han vuelto poco fiables en los últimos años, ya que los precios se han visto impulsados principalmente por consideraciones fiscales y políticas, más que por señales del mercado.
Una variación de un dólar por barril en el precio del Brent puede tener un impacto en el FEPC de aproximadamente 150 millones de dólares, o alrededor de COP 0,5 billones, suponiendo que los precios del combustible se mantengan sin cambios.
Acciones y bonos del sector energético de Argentina
“El sector energético argentino, impulsado por el yacimiento de esquisto Vaca Muerta, de categoría mundial, ofrece una atractiva combinación de producción en expansión, mejora de la balanza comercial y sólidas tendencias de financiación corporativa. Para los inversores con tolerancia al riesgo de los mercados emergentes y un horizonte de inversión a largo plazo, tanto las acciones como los bonos del sector energético argentino ofrecen una exposición diferenciada a un sector de hidrocarburos con un crecimiento estructural”, señala un informe de Banco Mariva.
Para evaluar el impacto potencial de precios más altos del petróleo en el contexto del conflicto en Oriente Medio, los analistas de la entidad desarrollan diferentes escenarios de precios para las compañías petroleras argentinas que cubren.
El escenario base de los expertos, que refleja la curva actual de futuros del Brent e implica un precio promedio del Brent de 85 dólares/barril para 2026, sugiere un potencial de para la Vista, dada su mayor exposición al petróleo (96% de la producción frente al 78% de YPF). En el escenario alcista, asumiendo que el precio promedio del Brent es de 90/bbl, se impulsaría el EBITDA a 2.800 millones de dólares para Vista (+75% interanual) y a 7.300 millones para YPF (+55% interanual).
En el frente de la deuda corporativa, las empresas energéticas argentinas han liderado el mercado de bonos corporativos, emitiendo deuda con rendimientos atractivos para los inversores internacionales, en torno al 7,5%/8,5%. Esto indica cierto grado de confianza en los flujos de caja futuros vinculados a proyectos de petróleo y gas, especialmente en Vaca Muerta. Sin embargo, observamos un potencial alcista limitado debido a una eventual mejora en la calificación soberana, concluye Mariva.
Foto cedidaAlexandra Haggard, directora de Servicios de Clases de Activos para Europa y Asia-Pacífico en Capital Group.
Capital Group ha publicado sus hipótesis sobre los mercados de capitales para 2026. En este informe, la firma recoge sus expectativas a largo plazo sobre rentabilidad, correlaciones y volatilidad de las principales clases de activos en un horizonte de 20 años.
Su principal conclusión es la rentabilidad tanto de la renta variable como de la renta fija se han reducido ligeramente con respecto a 2025. A pesar de este ajuste, Capital Group mantiene una visión constructiva a largo plazo, apoyada en la estabilidad de la inflación, el aumento de la productividad y en un entorno que ofrece un mayor abanico de oportunidades para carteras diversificadas, gestionadas de forma activa y con un enfoque a largo plazo.
La gestora subraya además el papel de la gestión activa en el funcionamiento de los mercados, al contribuir al descubrimiento de precios y a una asignación más eficiente del capital. El enfoque de inversión de la firma se apoya en décadas de experiencia a lo largo de distintos ciclos de mercado. En este contexto, durante 2025 los profesionales de inversión de Capital Group mantuvieron más de 22.000 reuniones con empresas de todo el mundo, información que sirve de base para la elaboración de sus hipótesis a largo plazo.
“Nuestras previsiones para el mercado de capitales en 2026 reflejan un mundo en el que la incertidumbre a corto plazo y los cambios estructurales conviven con oportunidades a largo plazo”, señala Alexandra Haggard, directora de Servicios de Clases de Activos para Europa y Asia-Pacífico en Capital Group. Según la directiva, aunque las expectativas de rentabilidad de las principales clases de activos se han moderado ligeramente en un horizonte de 20 años, la firma sigue observando un panorama constructivo en los mercados globales, respaldado por los ciclos de innovación, los avances en inteligencia artificial y una inflación que se mantiene próxima a los objetivos de los bancos centrales.
En este sentido, destaca que la inteligencia artificial continúa siendo un motor estructural de la resiliencia económica a largo plazo gracias a sus efectos sobre la productividad y que, en un entorno cada vez más complejo, se refuerza la importancia de la inversión activa y de una toma de decisiones reflexiva.
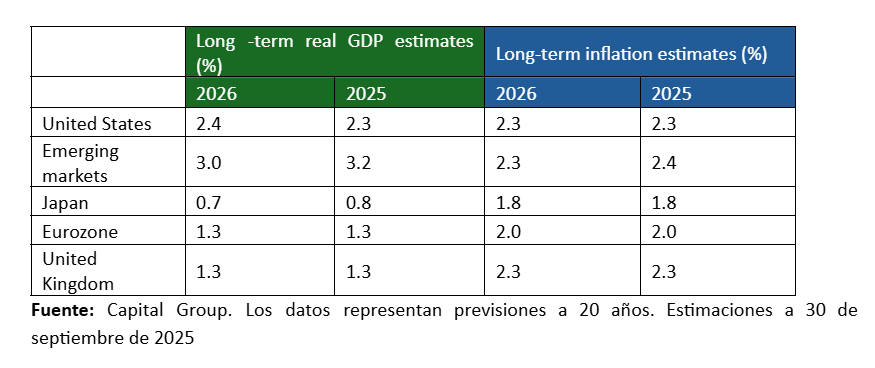
En cuanto al crecimiento económico, Capital Group prevé que las expectativas de PIB real se mantengan prácticamente estables. Estados Unidos registraría un ligero aumento hasta el 2,4%, mientras que la zona euro y el Reino Unido se mantendrían en el 1,3%. Por su parte, los mercados emergentes se situarían en el 3,0% y Japón en el 0,7%, en ambos casos con un leve descenso respecto a las previsiones anteriores.
Las expectativas de inflación también se mantienen prácticamente sin cambios y en niveles cercanos a los objetivos de los principales bancos centrales. La firma estima una inflación en torno al 2% en Europa y Japón, y del 2,3% en Estados Unidos y el Reino Unido. A corto plazo, la inflación se situaría cerca del 3% en Estados Unidos y Japón, mientras que en India se espera que supere el 3%, y en Europa y el Reino Unido se acercaría de nuevo al 2%.
Su visión sobre las rentabilidades
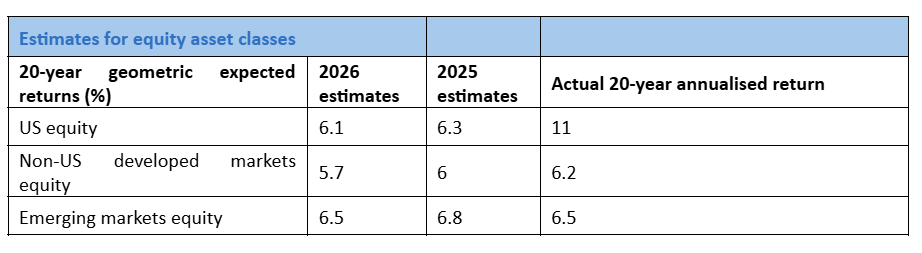
En los mercados de renta variable, Capital Group ha recortado ligeramente sus previsiones de rentabilidad tras el buen comportamiento reciente de las bolsas y las actuales valoraciones elevadas. En concreto, la gestora estima una rentabilidad anual del 6,1% para la renta variable estadounidense, del 5,7% para los mercados desarrollados fuera de Estados Unidos y del 6,5% para los mercados emergentes, en un horizonte de 20 años.
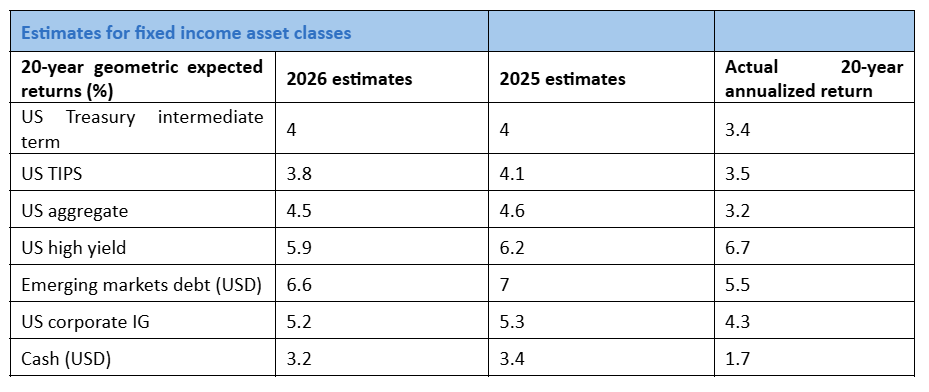
Para la renta fija, la firma anticipa rendimientos algo inferiores, como consecuencia de unos niveles iniciales de rentabilidad más bajos, aunque considera que unas hipótesis de tipos de interés más elevados a largo plazo compensan parcialmente este efecto. En cualquier caso, subraya que el entorno sigue siendo claramente más favorable que el escenario de tipos excepcionalmente bajos que caracterizó a las dos últimas décadas. En este contexto, prevé que el rendimiento del bono del Tesoro estadounidense a diez años se sitúe en el 4,2% a largo plazo, frente al 3,9% estimado el año pasado.
En el mercado de divisas, Capital Group espera que el dólar estadounidense se deprecie de forma moderada, en torno a un 0,5% anual. Según sus previsiones, el yen y el yuan se apreciarían respecto al año pasado, mientras que el euro y la libra esterlina continuarían debilitándose, de modo que el impacto global sobre el dólar se mantendría ampliamente equilibrado.
Hasta ahora, el Banco Central Europeo (BCE), en voz de su presidenta Christine Lagarde, ha defendido que la institución monetaria se encuentra “en un buen lugar”. Sin embargo, la escalada en el conflicto de EE.UU. e Irán y su impacto en los mercados energéticos hacen plantearse hasta qué punto el BCE mantendrá esta narrativa. Un debate que ha ganado relevancia después de que Peter Kazimir, miembro del consejo de gobierno del Banco Central Europeo y gobernador del Banco Central de Eslovaquia, declarara que “por el momento, debemos mantener la calma, pero diría que una reacción del BCE podría estar potencialmente más cerca de lo que muchos creen”.
En opinión de Germán García Mellado, gestor de Paradigma Flexible Bonds y High Income Bonds de A&G Global Investors, el BCE afronta la reunión de política monetaria de este jueves en un contexto radicalmente distinto al de hace apenas unas semanas. “El estallido de la guerra en Irán ha introducido un nuevo foco de incertidumbre para la economía europea y ha alterado el equilibrio, que parecía haberse alcanzado entre crecimiento moderado e inflación cercana al objetivo. La institución presidida por Christine Lagarde, previsiblemente, mantendrá los tipos de interés sin cambios en este encuentro. Sin embargo, la atención del mercado no se centrará tanto en la decisión inmediata como en el mensaje que el BCE lance sobre el nuevo entorno macroeconómico”, reconoce Gara Mellado.
Según su visión, el BCE podría optar por abandonar esa narrativa de “en un buen lugar” en favor de un tono más prudente y centrado en los riesgos. “El Consejo de Gobierno tendrá que reconocer que el entorno económico se ha vuelto significativamente más incierto y que los riesgos para la inflación se han desplazado al alza, principalmente por el encarecimiento de la energía”, señala.
Perspectiva de inflación
Konstantin Veit, gestor de carteras de PIMCO, coincide en que el BCE mantendrá los tipos, pero añade: “Es probable que las nuevas previsiones del personal técnico muestren un repunte de la inflación a corto plazo impulsado por el aumento de los precios de la energía, antes de que la inflación vuelva al 2% el año que viene. Prevemos que la inflación general alcance un máximo de alrededor del 3% este año, con una contribución de la energía de aproximadamente un punto porcentual. Creemos que se seguirán de cerca las expectativas de inflación. Si bien los indicadores basados en el mercado se mantienen contenidos, las expectativas de los consumidores parecen más vulnerables”.
Según su visión, en caso de que el BCE decida endurecer la política monetaria a finales de este año, no espera subidas por encima de lo que los mercados ya tienen descontado. “Creemos que es probable que las previsiones de crecimiento se revisen ligeramente a la baja, reflejando el aumento de los riesgos a la baja a pesar de la reciente resistencia”, concluye.
Posibles escenarios
Los expertos coinciden que una escalada prolongada del conflicto en Oriente Medio podría desencadenar una leve recesión en Europa y prolongar el exceso de inflación. Por lo tanto, estiman que solo en caso de una escalada prolongada, cabría esperar que el BCE subiera los tipos hasta 50 puntos básicos y la Fed hasta 25 puntos básicos para finales de 2026.
“La gran incertidumbre y una crisis de estanflación están poniendo a prueba a la economía mundial. La UEM y Japón/Asia son vulnerables debido a sus elevadas importaciones de energía. En el escenario base, los bancos centrales no prestarán atención al repunte temporal de la inflación, por lo que es probable que la Fed aplique una bajada de tipos este año y que el BCE mantenga los tipos sin cambios”, advierte Michele Morganti, estratega senior de renta variable en Generali AM (parte de Generali Investments).
Para Morganti lo más relevante es que no estamos en la misma situación que en 2022. “Hasta ahora, la crisis de los precios de la energía está más contenida, la economía mundial se encuentra en mejores condiciones y los bancos centrales (muy acomodaticios en 2022) ya se encuentran en territorio neutral”, destaca.
La Reserva Federal de EE.UU. (Fed) afronta su reunión de marzo con el conflicto en Oriente Medio de fondo y los precios de la energía disparados, representando un riesgo para que la inflación se eleve. Sin embargo, en opinión de Erik Weisman, economista jefe, y Kish Pathak, analista de renta fija, de MFS Investment Management, es prácticamente seguro que el FOMC mantendrá sin cambios el rango objetivo de los fondos federales en el 3,50%-3,75% en su reunión de mañana.
“Tanto la inflación subyacente como la general del índice PCE continúan situándose por encima del objetivo del 2 %. Incluso antes de que estallaran las hostilidades con Irán, el Comité ya había indicado que adoptaría una postura de “esperar y observar”, ante los riesgos en ambos sentidos que pesan sobre su mandato. La posibilidad de una crisis petrolera prolongada no hace sino intensificar el dilema al que se enfrenta la Fed”, argumenta.
Para Wisman, lo relevante será el mensaje que se despensa de la declaración de política monetaria y de la rueda de prensa del presidente Powell que, en su opinión, probablemente reiterará que el Comité continúa guiándose por los datos y que la orientación actual de la política monetaria se sitúa en terreno neutral. “Asimismo, es previsible que la Fed siga subrayando la necesidad de contar con una ‘mayor confianza’ en que la inflación está convergiendo de forma sostenida hacia el objetivo antes de iniciar un ciclo de flexibilización”, añade la experta de MFS IM.
Si se le pregunta por el impacto de la crisis del petróleo en la política monetaria, Weisman ve probable que el presidente Powell haga hincapié en la elevada incertidumbre que rodea la situación en Oriente Medio. “Es posible que subraye que las perspectivas para el precio del petróleo y, en consecuencia, para la combinación resultante de crecimiento e inflación dependen en gran medida de cuánto tiempo permanezca cerrado el estrecho de Ormuz. Nadie dispone, por ahora, de una visión clara sobre estas cuestiones. Ante preguntas insistentes, el presidente de la Fed podría reconocer abiertamente esta realidad, al tiempo que reiteraría con firmeza que el FOMC está preparado para reaccionar ante la evolución del entorno geopolítico con el fin de preservar la estabilidad de precios”, señala.
Por último, Weisman considera probable que el presidente Powell señale que la mayoría de los modelos, incluidos los de la Fed, apuntan a un efecto limitado de los precios del petróleo sobre la inflación subyacente. “Al mismo tiempo, una inflación general superior al objetivo y en alza limitará la capacidad de la Fed para responder a cualquier efecto perjudicial sobre el crecimiento derivado de la crisis del petróleo, debido al riesgo de avivar las expectativas de una mayor inflación”, afirma.
Dicho esto, advierte de que será interesante ver si el presidente Powell se ve arrastrado a un debate sobre si existe un punto de inflexión en el que las preocupaciones en torno a unas perspectivas de crecimiento más débiles prevalezcan sobre las preocupaciones por unas mayores presiones inflacionistas a corto plazo.
Las tensiones entre EE.UU., Israel e Irán vuelven a situar la geopolítica en el centro de los mercados financieros. Para los gestores de activos, el desafío no es solo reaccionar a la volatilidad, sino diseñar portafolios capaces de resistir shocks energéticos, inflación inesperada y episodios recurrentes de incertidumbre global.
Durante años, los inversores institucionales operaron bajo un supuesto implícito: la geopolítica podía generar episodios de volatilidad, pero rara vez alteraba de forma duradera el funcionamiento de los mercados globales. Ese paradigma está cambiando.
El conflicto en el Medio Oriente es un recordatorio de que los riesgos geopolíticos pueden afectar directamente a los mercados energéticos, la inflación y el comportamiento de los activos financieros.
El punto crítico se encuentra en el Estrecho de Ormuz, el principal corredor energético del planeta, por donde transitan aproximadamente el 20% del consumo global de petróleo. Cualquier interrupción en esta vía estratégica puede provocar movimientos abruptos en los precios de la energía, presiones inflacionarias y mayor volatilidad en los mercados.
Para los gestores de activos, la pregunta clave es evidente: cómo construir portafolios capaces de resistir y adaptarse a un entorno geopolítico más volátil.
El contexto geopolítico llega en un momento en el que la industria de gestión de activos ya atravesaba cambios estructurales.
Los mayores gestores del mundo administran cerca de 140 billones de dólares en activos, lo que ha intensificado la competencia por generar “Alpha”, innovar en productos y ampliar canales de distribución.
Al mismo tiempo, diversos análisis coinciden en que el sector enfrenta tendencias claras:
crecimiento acelerado de los private markets
presión sobre las comisiones en productos tradicionales
mayor uso de tecnología e inteligencia artificial en la gestión
creciente demanda de estrategias alternativas
En este entorno, informes como el Global Investment Outlook 2026 de Northern Trust advierten que los mercados podrían enfrentar mayor dispersión entre activos, inflación más persistente y episodios recurrentes de volatilidad, factores que refuerzan la importancia de la gestión activa.
Otra transformación relevante del sector es la creciente convergencia entre mercados públicos y privados. Cada vez más gestores tradicionales incorporan estrategias de private markets, mientras que firmas alternativas buscan estructuras que les permitan ampliar su base de inversores.
El resultado es un nuevo modelo de gestión en el que los mercados públicos y privados comienzan a integrarse dentro de una misma arquitectura de inversión
La resiliencia del portafolio en la nueva era geopolítica
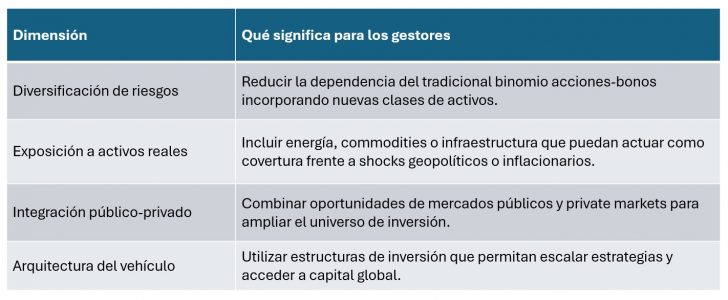
En este nuevo entorno, la resiliencia de un portafolio ya no depende únicamente de la diversificación entre acciones y bonos. Cada vez depende más de una combinación de factores estructurales y de la arquitectura del vehículo de inversión.
Cómo suelen reaccionar los mercados ante shocks geopolíticos
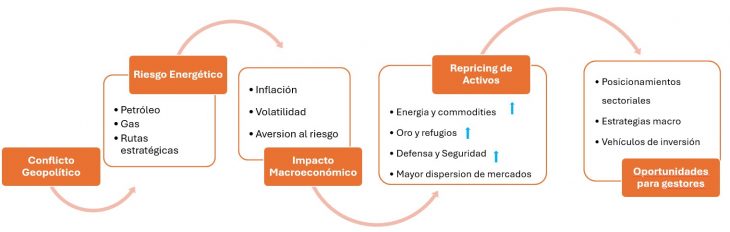
Aunque los conflictos geopolíticos suelen generar episodios iniciales de volatilidad, también pueden provocar dislocaciones temporales en los mercados financieros. Históricamente, este tipo de eventos tiende a afectar varias clases de activos y sectores económicos de forma diferenciada.
En el caso de tensiones en Medio Oriente, los mercados suelen reaccionar principalmente a través de cuatro canales:
Energía y commodities: el riesgo sobre rutas estratégicas como el Estrecho de Ormuz puede generar presión sobre los precios del petróleo y del gas natural.
Activos refugio: en episodios de mayor aversión al riesgo, activos como el oro, el dólar estadounidense o los bonos del Tesoro suelen experimentar mayores flujos de inversión.
Defensa y seguridad: los conflictos geopolíticos suelen venir acompañados de incrementos en el gasto en defensa y seguridad nacional.
Volatilidad de mercado: el aumento de la incertidumbre tiende a incrementar la volatilidad y la dispersión entre activos.
De la estrategia al vehículo de inversión
En este contexto, la estructura del vehículo de inversión se vuelve casi tan importante como la estrategia subyacente.
La securitización de activos permite transformar estrategias o portafolios en vehículos más eficientes y escalables, lo que ofrece varias ventajas para los gestores:
facilitar el acceso a capital internacional
consolidar el track record institucional
mejorar la transparencia y la distribución
flexibilidad en la selección de los activos subyacentes, y capacidad de diversificación
conectar oportunidades de mercados privados con la liquidez de los mercados públicos
Estas soluciones están ganando relevancia precisamente porque ayudan a resolver uno de los grandes desafíos de la industria actual: cómo ampliar el acceso a nuevas estrategias en un entorno cada vez más competitivo.
Las crisis geopolíticas generan incertidumbre, pero también suelen abrir nuevas oportunidades de inversión.
En este entorno, los gestores institucionales están prestando mayor atención a la diversificación de riesgos, la exposición a activos vinculados a la economía real y el uso de estructuras de inversión más flexibles.
En un mundo donde la geopolítica vuelve a influir decisivamente en los mercados, las firmas que logren combinar innovación estructural, diversificación real y acceso internacional al capital estarán mejor posicionadas para transformar la volatilidad en ventaja competitiva.
En línea con esta evolución de la industria, soluciones como las que ofrece FlexFunds permiten a gestores de activos y firmas de inversión transformar estrategias en vehículos de inversión eficientes y escalables, facilitando el acceso a mercados internacionales y la distribución hacia una base global de inversores. Para más información contacte a nuestros expertos por info@flexfunds.com
Los inversores internacionales consideran que los fondos UCITS son un vehículo sólido, fiable y con una regulación muy clara. En lograr este éxito está el empeño de las autoridades europeas quienes, tras las recientes crisis financieras, han intensificado el escrutinio sobre el papel de los reembolsos en los fondos de bonos como posible factor amplificador del estrés en los mercados. En particular, han subrayado la necesidad de reforzar las herramientas de gestión de liquidez y los marcos de pruebas de resistencia a escala de mercado. Ahora bien, ¿lo han logrado?
Según el último estudio publicado por la Asociación Europea de Fondos y Gestión de Activos (Efama, por sus siglas en inglés), aunque hubo periodos de mayores reembolsos, la magnitud de las salidas en los fondos de bonos corporativos se mantuvo relativamente contenida durante tres shocks financieros recientes y claramente distintos. Para Efama, el resultado de su estudio contradice las preocupaciones expresadas por reguladores financieros e instituciones internacionales, como el FSB, el BCE y la ESRB, que han sostenido que los fondos de bonos corporativos —especialmente aquellos que ofrecen liquidez diaria— pueden amplificar el estrés del mercado en periodos de turbulencia.
“Estas preocupaciones se basan en la creencia teórica de que un posible desajuste entre la liquidez de los activos del fondo y los derechos de reembolso de los inversores podría provocar ventas forzadas de activos (fire sales) y una mayor inestabilidad financiera. Sin embargo, nuestros datos indican que tales escenarios no se materializaron en la práctica. Incluso durante periodos de elevada volatilidad en los mercados, los gestores de fondos parecieron capaces de atender los reembolsos de los inversores sin recurrir a ventas de activos disruptivas ni experimentar tensiones severas de liquidez”, indica el último informe de serie Market Insights titulado “Reembolsos de fondos en periodos de shock: evidencia de las salidas en fondos UCITS de bonos corporativos”.
A esta conclusión llegan los expertos de Efama después de haber realizado un análisis exhaustivo de los patrones diarios y mensuales de reembolso de los fondos listados en Europa de bonos corporativos durante los tres shocks financieros más recientes -la Covid-19 en 2020, la subida de tipos de interés de 2022 y el shock arancelario de 2025-, evaluando si los niveles de reembolso observados podrían suponer una amenaza material para la estabilidad financiera.
“Este análisis sugiere que una supervisión basada en el riesgo es más eficaz que la regulación para abordar los posibles desajustes de liquidez en el sector de fondos. En lugar de aplicar medidas generales a todo el universo de fondos, puede ser más efectivo centrar la atención regulatoria en aquellos grupos específicos de fondos que están estructuralmente más expuestos al riesgo de salidas extremas”, destacada Federico Cupelli, director adjunto de Política Regulatoria de Efama.
Tras la evidencia
Desde la organización explican que la evidencia sugiere que, al menos en los casos analizados, los fondos de bonos corporativos actuaron como vehículos de inversión relativamente estables en lugar de convertirse en fuentes de riesgo sistémico. Por ejemplo, aunque nuestro análisis muestra que los mayores reembolsos mensuales de fondos se sitúan entre el 3% y el 6% de los activos netos del mes anterior en todas las observaciones, los escenarios de pruebas de resistencia de ESMA suponen reembolsos del 22% en una sola semana. “Estos resultados invitan a adoptar una visión más matizada sobre el papel de los fondos de bonos corporativos en los debates sobre estabilidad financiera y sugieren que las prácticas actuales de gestión de liquidez son más sólidas de lo que a veces se asume”, apuntan desde Efama.
De hecho, consideran que todo el debate sobre el papel de los fondos de bonos debería enmarcarse en un contexto más amplio, ya que los fondos de inversión no son los únicos tenedores de bonos. “Otros actores clave, como los bancos centrales, los bancos, los fondos de pensiones, las aseguradoras y los fondos soberanos —entre otros— representan una proporción mucho mayor de las tenencias de renta fija en comparación con los fondos de inversión”, indican.
Por último, destacan que este análisis sugiere que una supervisión basada en el riesgo es más eficaz que una regulación generalizada para abordar posibles desajustes de liquidez en el sector de fondos. “En lugar de aplicar medidas amplias a todo el universo de fondos, podría ser más efectivo centrar la atención regulatoria en aquellos grupos específicos de fondos que estén estructuralmente más expuestos al riesgo de salidas extremas”, reclaman.
La propuesta de Efama
A partir de su análisis análisis anterior, Efama ha identificado algunos principios que los supervisores deberían tener en cuenta al supervisar los fondos:
La noción de desajuste de liquidez que utilizan los supervisores para identificar vulnerabilidades en el sector de fondos resulta inapropiada. Según su visión, en lugar de examinar cuánto pueden reembolsar los inversores en un periodo determinado según las reglas del fondo, los supervisores deberían considerar cuánto volumen de salidas puede esperar razonablemente un fondo basándose en su comportamiento histórico.
Las subcategorías de fondos, como los fondos de bonos corporativos investment grade y high yield, no son categorías homogéneas. Por lo tanto, no ven adecuado limitar el análisis a su comportamiento agregado (por ejemplo, afirmando que “los fondos de bonos corporativos high yield presentan desajustes estructurales de liquidez”). “Es necesario un análisis más granular para identificar aquellos fondos que son más vulnerables a los shocks de liquidez. Del mismo modo, en los escenarios de pruebas de resistencia top-down no es apropiado asumir que todos los fondos de una categoría afrontarán niveles similares de reembolsos. Los ejercicios de stress test basados en estas suposiciones difícilmente podrán identificar dónde se encuentran realmente las vulnerabilidades, si es que existen”, argumentan.
Es relativamente raro que un fondo experimente salidas diarias superiores al 3%. “Esto significa que, en la mayoría de los casos, las gestoras no se enfrentan a salidas repentinas y significativas que puedan desencadenar ventas forzadas de activos. Además, las salidas importantes suelen deberse a la salida de un inversor institucional del fondo”, explican. En esos casos, matizan que normalmente se solicita al inversor que informe con suficiente antelación a la gestora para que esta pueda prepararse para la retirada. Por esta razón, salidas diarias persistentes superiores al 3% podrían ser un indicio de tensión en un fondo y requerir una mayor atención supervisora.
Las declaraciones de Donald Trump del lunes, en las que apuntaba a una pronta conclusión de los ataques sobre Irán, propiciaron una reacción en cadena favorable a los activos de riesgo. El precio del crudo fue la primera ficha en caer. El brent llegó a cotizar puntualmente por encima de los 120 dólares antes de estabilizarse en torno a los 90, superando los máximos registrados durante la invasión de Ucrania en 2022. El movimiento arrastró a la baja la TIR de la deuda soberana e impulsó la depreciación del dólar, mientras el S&P 500 protagonizaba una reversión desde mínimos que cerró con una subida del 2,4%.
Las intervenciones del presidente estadounidense reflejaron una merma del apetito político por continuar el ataque y, en principio, reducen el riesgo de un conflicto prolongado que podría golpear con fuerza la inflación y el crecimiento. No obstante, el desenlace definitivo sigue siendo una incógnita: el propio Trump ha reconocido que es improbable que el asunto quede resuelto esta semana.
El Wall Street Journal publicaba el martes un artículo que ponía de relieve las crecientes presiones que Trump afronta, dentro de su propio partido, para diseñar una vía de desescalada que evite un descalabro en las elecciones legislativas de noviembre.
Son varias las encuestas recientes que ponen de manifiesto el desinterés y la desaprobación que los bombardeos sobre Irán han generado entre la opinión pública estadounidense. Los votantes republicanos siguen identificando el encarecimiento del coste de vida y la pérdida de poder adquisitivo como sus principales preocupaciones. Una prolongación de la campaña militar en Oriente Medio no solo desactivaría las medidas adoptadas recientemente por el ejecutivo para aliviar esas presiones, sino que introduciría otras más potentes, capaces de abocar a la economía a una nueva recesión.
El coste económico
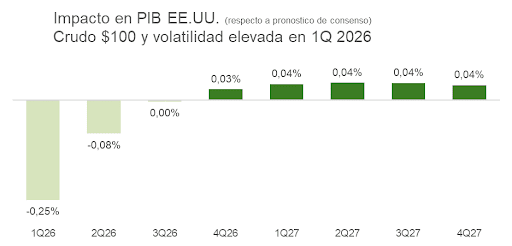
Según estimaciones de Bloomberg, los entre 800 y 900 dólares adicionales que recibirán de media los ciudadanos estadounidenses en concepto de devolución fiscal, como resultado de la aplicación del OBBBA, podrían acabar absorbiéndose en la gasolinera si el precio del barril de crudo se estabiliza en torno a los 100 dólares durante el primer trimestre. El impacto acumulado sobre el PIB real se estima en torno al 0,33%, lo que cancelaría prácticamente el estímulo derivado del plan fiscal de Trump, calculado en aproximadamente 0,4 puntos.
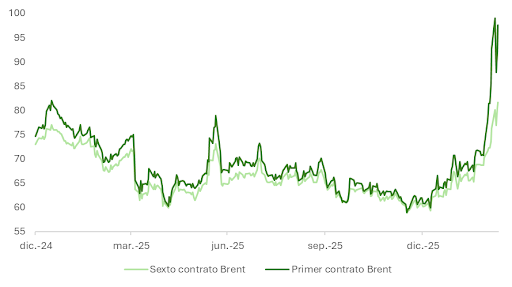
La zona euro, por su mayor dependencia de las importaciones de crudo y gas, sufriría un castigo algo superior de alrededor del 0,51%. El perjuicio recaerá de forma desproporcionada sobre las rentas medias y bajas, base electoral natural de Trump, dado que destinan una proporción mayor de sus ingresos al gasto en combustible. La normalización tampoco será inmediata: Kuwait e Irak han recortado su producción ante limitaciones de almacenaje y recuperar los niveles previos a la crisis podría llevar semanas. El sexto futuro del brent descuenta que el mercado anticipa el precio del barril en 81 dólares dentro de seis meses.
La señal que importa viene de Teherán, no de Washington
Trump parece estar aproximándose a un nuevo momento TACO (“Trump siempre se acobarda”) ofreciendo retomar las negociaciones, pero la señal que los inversores necesitan no es la capitulación de Washington, sino la de Teherán. El régimen iraní tiene incentivos claros para prolongar el castigo económico y político antes de las elecciones legislativas de 2026: por un lado, reforzar la cohesión interna y la legitimidad del régimen; por el otro, extraer el precio más alto posible como desincentivo frente a futuras iniciativas militares estadounidenses. El nombramiento de Mojtaba Jamenei como nuevo líder supremo complica adicionalmente cualquier salida negociada, dado que Trump lo había calificado previamente de “inaceptable”.
En el contexto de profunda incertidumbre sobre la duración del conflicto, el riesgo de una escalada prolongada es real. Ninguno de los dos bandos ha dado muestras de querer desescalar y solo los países del Golfo, que ven sus economías más directamente perjudicadas, están abriendo canales de comunicación con Teherán. Las condiciones que el presidente iraní Masoud Pezeshkian parece haber impuesto para negociar una tregua (reconocimiento de los derechos legítimos de Irán como nación, pago de reparaciones y garantías internacionales frente a agresiones futuras) son difícilmente aceptables para Israel o Estados Unidos.
El mercado subestima el riesgo
Como señalábamos la semana pasada, este riesgo no parece estar adecuadamente descontado por el mercado, que continúa apostando por el escenario TACO.
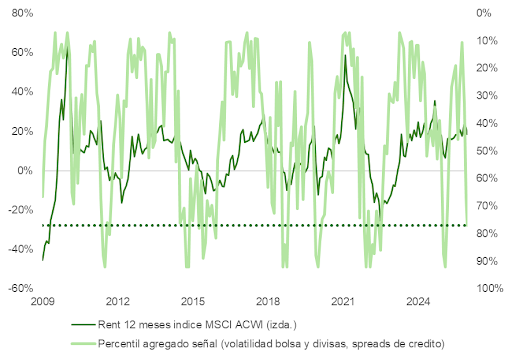
El S&P 500 apenas acusa el impacto y el mercado de futuros de crudo no refleja de momento la expectativa de un repunte sostenido en el precio del barril comparable al de 2022, cuando la invasión de Ucrania lo impulsó por encima de los 100 dólares y lo mantuvo cerca de ese nivel durante más de cinco meses. La volatilidad de divisas, renta variable y crédito ha repuntado respecto a su media de los últimos doce meses, pero aún está lejos de los niveles extremos registrados tras aquel episodio.
El anuncio de la AIE de liberar 400 millones de barriles de reservas estratégicas, frente a los 182 millones movilizados en 2022, y la suspensión temporal del Acta Jones solo lograron tranquilizar los ánimos de forma pasajera. Los ataques de la Guardia Revolucionaria sobre tres cargueros que intentaban transitar el estrecho de Ormuz, el rechazo de la Marina estadounidense a escoltar a varios petroleros de empresas del Golfo y la amenaza iraní de extender las acciones al tráfico por el Mar Rojo son factores que en estos momentos pesan más sobre el ánimo inversor que las medidas de alivio anunciadas.
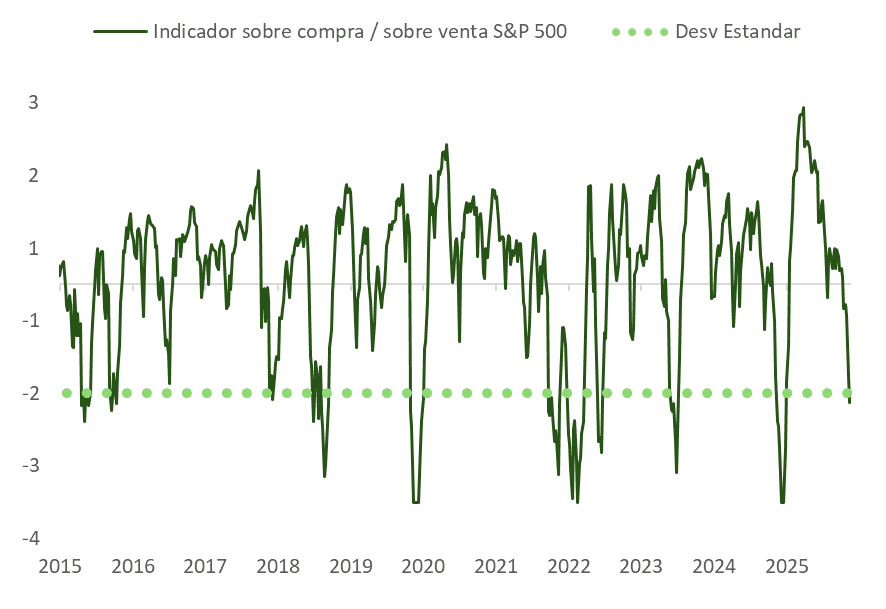
Aunque el S&P 500 solo ha corregido un 4% desde máximos, nuestros cálculos indican que su valoración ha depurado los excesos con los que arrancamos el año. Técnicamente, el índice se encuentra en zona de sobreventa, si bien aún está lejos de los extremos alcanzados tras la invasión de Ucrania.
La intensidad de los bombardeos y el uso de drones por parte de Irán parece haber disminuido. El dilema para los inversores a la hora de posicionar carteras reside precisamente en que una desescalada, que beneficiaría a ambas partes, dispararía la cotización de los activos de riesgo. Sin embargo, a tenor de los comentarios de Mojtaba Jhamenei y teniendo en cuenta que Irán aun dispone de arsenal suficiente, no hay indicios de que una desescalada vaya a producirse de forma inminente.