Los dividendos mundiales alcanzaron un récord de 546.000 millones de dólares en el tercer trimestre de 2026, lo que supone un aumento interanual del 7,5% en términos subyacentes, según el último informe Dividend Watch, que forma parte del estudio Capital Group Global Equity. El crecimiento subyacente, que se ajusta en función de los tipos de cambio, los dividendos extraordinarios y otros factores técnicos, fue del 7% durante los primeros nueve meses del año.
Según el análisis, el 88% de las empresas del índice de Capital Group aumentaron sus dividendos o los mantuvieron estables, mientras que el crecimiento medio de los dividendos alcanzó el 5,9%. Estas cifras reflejan una mejora generalizada, y no impulsada únicamente por un pequeño número de grandes pagadores.
Por su parte, el crecimiento total fue de un 4,9%, algo más modesto y demuestra el impacto negativo de las fluctuaciones de los tipos de cambios y de los dividendos extraordinarios puntuales, que fueron casi 7.000 millones de dólares estadounidenses inferiores a los del año anterior.
“Dado que el crecimiento de los beneficios se está extendiendo por todos los sectores y regiones, las gestoras activas como Capital Group pueden desempeñar un papel importante a la hora de identificar las empresas mejor posicionadas para convertir esa fortaleza en un crecimiento sostenible de los dividendos”, ha señalado Alexandra Haggard, responsable de producto para Europa y Asia-Pacífico de Capital Group.
Y añade: “Nuestro análisis sobre el mercado de valores del tercer trimestre muestra pocos indicios de una desaceleración significativa a corto plazo. La inteligencia artificial sigue siendo un importante motor de crecimiento y, cada vez más, uno que trasciende el sector tecnológico. El ciclo de inversión resultante está impulsando la demanda en toda la economía industrial en general, mientras que la mejora de la rentabilidad en los sectores de materiales, finanzas, industria y en algunos ámbitos del sector salud está proporcionando una base más amplia para el crecimiento de los dividendos.
Además, opina que: “Persisten los riesgos, entre ellos los elevados costes energéticos, las tensiones comerciales y las divergencias en la política monetaria, pero el contexto subyacente sigue siendo sólido, respaldado por una fuerte generación de efectivo y unos balances, en general, robustos”.
Tendencias sectoriales
El sector financiero fue el que más contribuyó al crecimiento global de los dividendos, representando un tercio del total distribuido. Los bancos aumentaron los pagos en línea con el mercado en general, mientras que el sector financiero en su conjunto creció un 17,6%, respaldado por la solidez de los mercados de capitales, la actividad bursátil y los ingresos por comisiones.
Por su parte, los sectores minero y químico registraron el crecimiento más rápido, con un aumento de los pagos del 21,7%. El sector minero representó alrededor de una sexta parte del incremento global, ya que el repunte de los precios de las materias primas y la mejora en la generación de efectivo favorecieron el aumento de los pagos. Mientas que el tecnológico aportó otra sexta parte del incremento, liderado por las empresas asiáticas.
Respecto a las petroleras, mostraron una mayor moderación a pesar de los elevados precios de la energía. Las grandes petroleras siguieron apostando por las recompras de acciones como una forma más flexible de devolver el excedente de efectivo, en lugar de aumentar rápidamente los dividendos ordinarios en respuesta a la volatilidad de los mercados.
Tendencias regionales
En términos geográficos, el panorama fue desigual, aunque positivo. Estados Unidos registró un crecimiento subyacente del 5,8%, y el 96% de las empresas mantuvieron o aumentaron sus repartos. Por otro lado, el Reino Unido fue uno de los mercados más sólidos, con un crecimiento subyacente del 13,2%, impulsado por la recuperación de los beneficios del sector minero y por el aumento del reparto de dividendos por parte de los bancos. Australia también se benefició de la recuperación del sector minero, mientras que China quedó por debajo de la media mundial.
La región de Asia-Pacífico se mostró especialmente sólida, con un crecimiento subyacente del 13,3%. Australia y Taiwán representaron el 82% del aumento regional, impulsado por el sector minero en Australia y por el tecnológico en Taiwán. Taiwán fue el único mercado importante del índice que estableció un nuevo récord en el tercer trimestre. Por otra parte, Singapur se vio favorecido por los elevados repartos de los bancos, y Corea, por los bancos y el sector industrial.
Europa registró un crecimiento sólido, aunque el tercer trimestre es una temporada de dividendos relativamente tranquila, lo que hace que los grandes pagos particulares tengan una influencia inusual.
En lo que va de año, el crecimiento de los dividendos en España es, con diferencia, el más rápido entre los principales países europeos y se sitúa cerca de los primeros puestos a nivel mundial, con un crecimiento subyacente del 16,7% en los primeros nueve meses de 2026. Esto se produce a pesar de un tercer trimestre estacionalmente tranquilo, en el que el crecimiento subyacente alcanzó el 18% y casi un tercio del incremento se debió a una sola empresa: un operador de infraestructuras de telecomunicaciones que introdujo este año un reparto anual de 500 millones de euros al pasar de la expansión a la generación de efectivo. El sector de los servicios públicos también fue clave, respaldado por un sólido crecimiento de los beneficios y el aumento de la rentabilidad de las redes reguladas. Mientras, la entrada de nuevas empresas en la parte española del índice impulsó el crecimiento total hasta el 23%.
Un tercer trimestre mejor de lo esperado ha llevado a Capital Group a revisar al alza su previsión de dividendos globales para 2026 hasta los 2,24 billones de dólares estadounidenses, y ahora se espera que tanto el crecimiento total como el subyacente se sitúen en el 6,8 %, frente al 6,4% y el 6%, respectivamente, de hace tres meses. Las perspectivas para el cuarto trimestre también han mejorado, respaldadas por unos beneficios resistentes y una sólida generación de efectivo en los sectores financiero, minero y tecnológico.
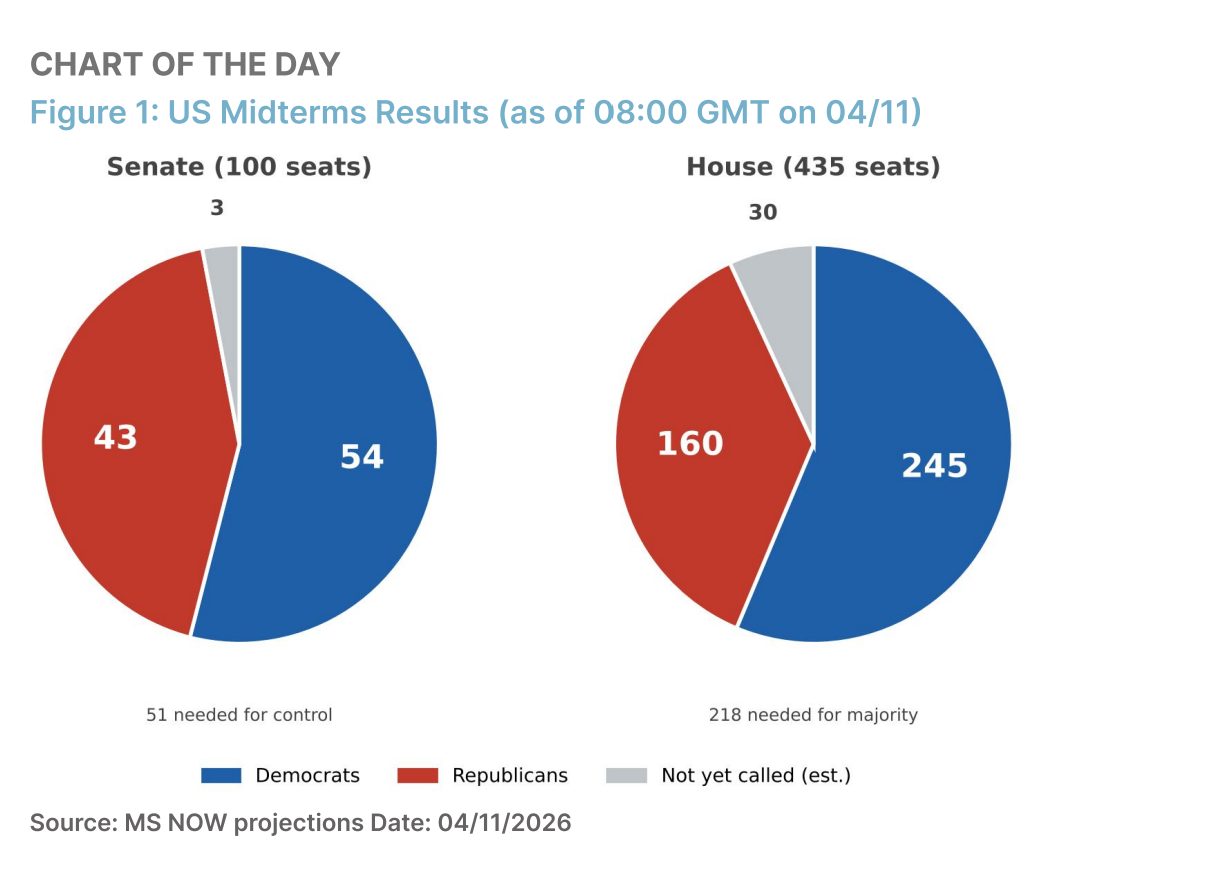
Los demócratas han obtenido mayorías superiores a las previstas en el Congreso y en el Senado en las elecciones de mitad de mandato de Estados Unidos. A nivel político, los expertos apuntan que la magnitud del resultado tendrá repercusiones en las primarias de 2028 de ambos partidos. Si miramos los mercados, han abierto ligeramente a la baja -futuros Eurostoxx -0,2%, S&P -0,2% y Nasdaq -0,3%-, con el trasfondo político de las elecciones “midterm” en EE.UU., con una amplia victoria demócrata y con la baja aprobación de Trump (37%) en un contexto de notable incremento del coste de la vida.
Nabil Milali, gestor de multiactivos y overlay en Edmond de Rothschild AM, define el resultado electoral como “ un auténtico maremoto” que ha recorrió esta madrugada el mapa electoral estadounidense, “arrasando todo a su paso, incluidos estados históricamente republicanos como Texas, Carolina del Sur y Kansas; algo que no ocurría desde 1932”. Aunque todavía no se han completado todos los recuentos, ya no cabe ninguna duda de que Donald Trump ha perdido el control de la Cámara de Representantes y, sobre todo, del Senado.
“Se trata ya de la derrota más severa sufrida por un presidente en ejercicio desde 1946, aunque constituye solo una sorpresa parcial, dado que la impopularidad de Donald Trump había alcanzado niveles históricos en un contexto marcado por la desconfianza hacia su política migratoria, sus ataques a las instituciones y, sobre todo, su conflicto con Irán. Elegido con la promesa de combatir el elevado coste de la vida, el presidente estadounidense ha seguido, paradójicamente, políticas que han contribuido a un aumento de la inflación, primero al iniciar una guerra comercial y después al embarcarse en una arriesgada campaña militar en Irán. Esta vulnerabilidad fue plenamente explotada por los demócratas, que centraron su mensaje electoral en el poder adquisitivo de los estadounidenses, una estrategia que ahora les ha permitido tomar el control del Congreso en Washington”, explica Milali.
Lectura política
En opinión de Lizzy Galbraith, economista política de Aberdeen, un Congreso demócrata examinará con mayor detenimiento la agenda del presidente, quien ya ha adelantado que recurrirá al veto presidencial para frenar cualquier intento legislativo. “El presidente seguirá teniendo amplias competencias en materia de política exterior, incluidas las futuras decisiones sobre la actuación de Estados Unidos en Irán. Su uso frecuente de los decretos presidenciales en materia de inmigración y política comercial también limita la probabilidad de que se produzcan cambios significativos en estas áreas”, apunta.
Aun así, considera que la magnitud del cambio de tendencia en estas elecciones podría hacer que aumentaran las ambiciones de los demócratas en el Congreso. “Es probable que se intenten aprobar leyes que introduzcan una mayor supervisión federal de la inteligencia artificial y la expansión de los centros de datos, al igual que medidas destinadas a fomentar proyectos de energía limpia. Sin embargo, es probable que cualquier ley requiera la cooperación de ambos partidos en el Senado y que deba evitar el veto presidencial, lo que limita sus posibilidades de éxito”, añade.
Sin embargo, Galbraith advierte de que sigue sin resolverse una cuestión clave: “Si las elecciones de mitad de mandato representan un momento transitorio en la política estadounidense, provocado por la frustración de los votantes ante las decisiones políticas del presidente Trump, o si son una prueba de que los demócratas han ampliado su mapa electoral”.
Más política que mercados
Para Tim Murray, estratega de Mercados de Capital en T. Rowe Price, estas elecciones de medio mandato de 2026 tienen mayores implicaciones políticas que de mercado, a medida que el gobierno pasa de un control republicano total a un gobierno dividido. De hecho, recuerda que los mercados han anticipado en gran medida este resultado durante buena parte de 2026, lo que sugiere que el impacto inmediato podría ser moderado.
Según su visión, en cuanto a los bonos del Tesoro, un gobierno dividido no se traduce necesariamente en una mayor disciplina fiscal. “Gran parte del estímulo fiscal derivado de la ley One Big Beautiful Bill Act ya está en marcha, mientras que los déficits persistentes y las continuas emisiones de deuda podrían mantener la presión al alza sobre las yields”, matiza. Al mismo tiempo, sostiene que la inversión vinculada a la inteligencia artificial está incrementando la demanda de capital, ya que los hyperscalers y otras compañías recurren cada vez más al endeudamiento para financiar su expansión. Ahora bien, asegura que un gobierno dividido podría suponer una menor presión sobre la Reserva Federal, mitigando el riesgo de una postura de política monetaria excesivamente expansiva.
“Las repercusiones más significativas podrían darse a nivel sectorial. La IA y los centros de datos podrían enfrentarse a un mayor escrutinio bipartidista, lo que podría debilitar el sentimiento inversor y retrasar algunos proyectos, incluso sin que se aprueben nuevas leyes de calado. El sector financiero, por su parte, podría ver desvanecerse el viento de cola de la desregulación, ya que un gobierno dividido generará fricciones en torno a futuros cambios normativos. En el sector de la vivienda y la construcción, el mercado sigue prácticamente paralizado debido al desfase entre los tipos hipotecarios vigentes y las tasas más bajas de las que se benefician los propietarios actuales, un problema que difícilmente podrá resolverse únicamente por vía legislativa”, argumenta.
En última instancia, ve posible que estas elecciones de medio mandato apenas alteren las fuerzas que ya están configurando los mercados. “Para los inversores, las persistentes tensiones fiscales, la creciente competencia por el capital y la evolución de las políticas sectoriales específicas podrían ser más determinantes que el propio resultado electoral”, concluye Murray.
Economía, crecimiento y empresas ante un gobierno dividido
Respecto a qué supone esta pérdida de control de Trump sobre ambas cámaras para la economía y los mercados, Sebastian Paris Horvitz, director de análisis de LBP AM, considera que podría favorecer a las finanzas públicas, puesto que el enfrentamiento entre ambos bloques limitaría el gasto público. Además, considera que una victoria contundente de los demócratas podría restar impulso a sectores como el de la IA por la posible introducción de nuevas regulaciones.
“Uno de los escenarios que podría perturbar los mercados sería el cuestionamiento de los resultados de las urnas, sobre todo por parte de la administración actual. Esta hipótesis se apoya en los numerosos comentarios y maniobras para sembrar dudas sobre el proceso electoral. La victoria contundente de los demócratas también podría restar impulso a algunos sectores importantes, como el de la inteligencia artificial, donde este partido intentaría introducir regulaciones. Mantenemos una relativa prudencia en este periodo que se abre en los mercados, pero no haría sino equilibrar la relación de fuerzas políticas al otro lado del Atlántico y limitar medidas extremas y demasiado divisivas a partir de la toma de posesión del nuevo Congreso el 3 de enero de 2027. No hay que olvidar que la evolución del conflicto con Irán sigue siendo una de las grandes preocupaciones del mercado”, comenta Horvitz.
Para los inversores, según Andrew Jackson, director de inversiones de Vontobel, la composición del Congreso es importante, pero el próximo movimiento del mercado seguirá estando determinado por el crecimiento, la inflación y los tipos de interés. “Un menor margen para la expansión fiscal podría frenar el crecimiento, mientras que el renovado debate sobre la fiscalidad de las empresas y de las rentas altas podría afectar de forma diferente a los distintos sectores. Históricamente, la renta variable estadounidense ha registrado un buen comportamiento tras las elecciones de mitad de mandato, en parte porque los inversores obtienen una mayor visibilidad sobre el contexto político. Sin embargo, las elevadas valoraciones bursátiles y los altos rendimientos de los bonos podrían dejar menos margen para un repunte tras las elecciones, lo que hace que el crecimiento de los beneficios resulte especialmente importante”, argumenta Jackson.
Por otro lado, el experto de Vontobel considera que un gobierno dividido puede respaldar a los bonos del Tesoro al limitar una mayor expansión fiscal. “Es probable que la inflación y la política de la Fed tengan más peso para los bonos que el resultado de las elecciones, mientras que cualquier nueva subida de los precios de la energía podría complicar las perspectivas”, matiza.
Qué nos dice el dólar
Por último, los expertos ponen el foco en qué significa este resultado electoral para el dólar. En este sentido, David A. Meier, economista de Julius Baer, y destaca el debilitamiento moderado del dólar tras la ola azul en EE.UU. “El dólar estadounidense se ha debilitado ligeramente, lo que refleja unas implicaciones políticas inmediatas limitadas ante este resultado inesperado. Es posible que se produzca cierta debilidad debido al aumento de los riesgos regulatorios, aunque este factor se ve compensado por una mayor credibilidad institucional. A corto plazo, el endurecimiento de la política monetaria y la inversión en inteligencia artificial siguen siendo factores que sostienen la fortaleza del dólar”, sostiene Meier.
Los expertos de Ebury, fintech especializada en intercambio de divisas y pagos internacionales, consideran que la victoria demócrata tendrá un impacto ligeramente bajista sobre el dólar, que ya ha registrado una modesta depreciación. La entidad estima que el freno a la política fiscal expansiva de Trump podría reducir la presión sobre la deuda estadounidense y los rendimientos de los bonos del Tesoro, restando atractivo a la divisa.
Sin embargo, Matthew Ryan, director global de Estrategia de Mercados de Ebury, considera que “el resultado electoral no supone un cambio radical para el dólar, dado que los mercados ya lo habían descontado en gran medida”. A su juicio, la política monetaria de la Reserva Federal, la fortaleza de la economía estadounidense, la evolución de la inflación y la prolongación de la guerra con Irán seguirán siendo los principales determinantes de su cotización. En este contexto, no anticipa un cambio significativo de tendencia y considera que la atención de los inversores volverá a centrarse en los indicadores económicos, especialmente en el informe de empleo estadounidense de este viernes.
Foto cedidaCorinna Lau, Client Portfolio Director del Equipo de Inversión de Renta Variable de Asia de Invesco
Corinna Lau, Client Portfolio Director del Equipo de Inversión de Renta Variable de Asia de Invesco, está convencida de las numerosas oportunidades que ofrecen India y la China Continental. Eso sí, cada área presenta particularidades. Para India, observa potencial en consumo privado local, así como en el sector manufacturero y en la creciente bancarización de la población.
Respecto a China Continental, si bien cree que el consumo interno aún presenta debilidades, observa potencial en el sector tecnológico como diversificador, en un contexto de alta concentración en la industria estadounidense.
La firma aborda los retos de inversión que presentan India y Asia con equipos locales altamente cualificados que permiten conocer sobre el terreno las tendencias que surgen en la región.
¿Cuál es el principal motivo para tener India en la cartera?
India está teniendo un comportamiento bastante bueno en términos de crecimiento del PIB, del 7% al 8%, en términos de PIB real. Por lo tanto, es incluso mejor si lo analizamos en términos del PIB nominal. También diría que en India existen muchos factores de crecimiento que no habíamos visto antes. Primero, la inclusión financiera, que se ha desarrollado desde hace más de 10 años hasta ahora. Por ejemplo, la bancarización de la población alcanzaba el 30%-40%, mientras que ahora llega ya al 90% de la población. Esto supone que los ciudadanos pueden empezar a endeudarse y a solicitar hipotecas; comprar bienes o invertir en sus propios mercados bursátiles. Existe una liquidez muy sólida que respalda el apoyo de la población local a los mercados internos.
En cuanto al endeudamiento interno, por parte de los consumidores, también está creciendo muy rápidamente, por ejemplo, en educación o en la organización de bodas. Tradicionalmente, no solían endeudarse mucho. Pero ahora, gracias a los recursos disponibles y al cambio de mentalidad de las nuevas generaciones, han empezado a gastar. En segundo lugar, citaría al auge del consumo interno, fruto de la creciente clase media, que está dispuesta a seguir gastando. Aunque podría haber altibajos en este aspecto -por ejemplo, este año, con el conflicto en Oriente Medio y el alza del precio del petróleo- en realidad sigue teniendo un desempeño bastante sólido.
El tercero es el sector manufacturero. El mundo está hablando de construir una cadena de suministro diferente o adicional a las ya vigentes en la actualidad, para diversificar, y ahí es donde India entra en juego. Un ejemplo es el centro de Apple para fabricar el iPhone. Además, se beneficiarán de la creación de esta segunda cadena de suministro, ya que, por ejemplo, empiezan a surgir empresas que fabrican cables. Así pues, la competencia proviene principalmente de México e India. Sin embargo, algunas empresas indias cumplen con todos los requisitos de licencia regulatoria, lo que les otorga una ventaja competitiva. Diría que hace 10 años, las oportunidades no eran tantas como las que vemos hoy. Y aún partimos de una base relativamente baja.
Algunas áreas que podrían no ser tan fuertes son la exportación de servicios tecnológicos. En Estados Unidos, hablamos de que quizás la obtención de visas se esté volviendo un poco más difícil, etc. Es un área que estamos siguiendo de cerca.
¿Qué industrias destacaría dentro de consumo y manufacturas?
En consumo, son muy relevantes las bodas. En India, 10 millones de personas se casan cada año. Esto es estructural, no es algo que vaya a cambiar el año que viene porque la población sea muy joven. Y en las bodas se gasta. Por ejemplo, existen bodas que duran tres días. Y cada día tiene una temática de color diferente: verde, amarillo y rojo. Necesitas cambiarte de ropa o contratar eventos, entre otros gastos. Así que, en realidad, la boda es una larga cadena de oportunidades. Y casi se puede calcular cuánto gasta la gente. Por ejemplo, beneficia a la joyería, un sector en el que tenemos presencia. O también equipaje, donde tuvimos una exposición de la cartera, debido a los viajes de novios o de los propios invitados. En definitiva, las bodas impulsan el consumo interno. En manufacturas, destacaría el sector automovilístico, concretamente, las motocicletas.
En definitiva, ¿cuáles son las tendencias en auge que veis en India?
La principal tendencia es la inclusión financiera, seguida de las manufacturas y la demanda interna.
¿Cuál es la filosofía de inversión en este fondo de India?
Nuestra filosofía se basa en buscar empresas de calidad. Y, en India, buscamos crecimiento, considerando el mercado y sus precios. Pero algo muy singular y diferente es que damos mayor importancia a la asignación de capital de la empresa. Dado que se trata de una fase inicial, una vez que las empresas obtienen ganancias, valoramos cómo van a invertir -si van a ampliar la fábrica, mejorar los equipos de producción o aumentar el salario del equipo de ventas…- Esto es fundamental para nosotros, debido a que la forma en que se gestiona el capital es clave en la India.
En segundo lugar, queríamos que las empresas fueran muy flexibles, nos fijamos mucho en la calidad de la gestión de la compañía. Pero dentro de la calidad de la gestión, buscamos específicamente que sean capaces de adaptarse al entorno cambiante del mercado porque todavía es un mercado relativamente joven, en el que el Gobierno está fomentando numerosas reformas tributarias y regulatorias. Algunas empresas prosperan y otras desaparecen, incapaces de adaptarse al nuevo entorno regulatorio. Por eso queremos que las empresas tengan una gran capacidad de adaptación. Un ejemplo de ello es el impuesto sobre bienes y servicios de hace unos años, en el marco de la reforma fiscal y aquí consideramos muy importante observar cómo afecta a las empresas o cómo se adaptan a las nuevas regulaciones.
Respecto a su fondo especializado en China, ¿ha vuelto el interés de los inversores en este país?
Sí, creo que la recuperación de este año no ha sido justa para el crecimiento que hemos visto en China. En parte, podría deberse a que se están destinando muchos recursos a Estados Unidos, concretamente al sector tecnológico, pero pensamos que hay muchas oportunidades en China. Da la impresión de que el país aún se está recuperando de la crisis inmobiliaria anterior, pero también es cierto que el crecimiento ha sido bastante bueno, porque estamos hablando de tasas del 4%-5%. De cara al futuro, deberíamos ver rangos similares. Valoramos esta estabilidad. Siendo justos, China ya no acapara tantos titulares, sin embargo, sus planes quinquenales implican tener todo planificado y con una dirección clara respecto a hacia dónde va la economía del país. Si bien observamos una recuperación derivada de la mejora del mercado inmobiliario, en realidad, el grueso del crecimiento viene motivado por un buen desempeño de las exportaciones, que presentan un crecimiento interanual del 20%, al tiempo que la demanda interna muestra debilidad.
China es el proveedor en la cadena de suministro para el resto del mundo, su papel se centra en los componentes y eso está bastante integrado en la cadena de valor. Sobre las oportunidades de IA en el resto del mundo, hablamos de energía, semiconductores, infraestructura de IA y aplicaciones de IA. Esto significa que, a medida que el resto del mundo siga avanzando en el campo de la IA, China tendrá un papel importante y grandes oportunidades en ese ámbito. Si el mundo sigue desarrollando la IA y la tecnología, China tendrá un papel importante, ya que puede ofrecer algunos productos a precios más bajos.
Ahora bien, por otra parte tenemos el desarrollo tecnológico de propiedad china. China quiere tener el diseño local porque quieren ser autosuficientes para no depender de eventos exteriores. Esto también representa una oportunidad en el ámbito tecnológico, cuya importancia es innegable. Tengo inversores en Asia que han estado siguiendo de cerca el mercado chino y lo ven como una alternativa o una forma de diversificar su cartera, alejándose de la alta concentración tecnológica, aunque sigue estando dentro del sector tecnológico, al tratarse de una industria local. En términos de capitalización de mercado, este sector ha crecido considerablemente, con un aumento de las salidas a bolsa, lo que ha impulsado la capitalización de mercado. Eso sí, su tamaño sigue siendo muy inferior que el sector tecnológico estadounidense.
Entonces, ¿cuál es la tesis de inversión para la Gran China?
Nuestra perspectiva sobre China es ser muy selectivos. El mercado es diferente al de India. Nos enfocamos en un enfoque bottom-up, pero somos muy conscientes de la influencia de análisis top-down en lo que respecta a las políticas, sobre todo, en el ámbito tecnológico. Buscamos una base en el análisis detallado, pero también somos conscientes de hacia dónde se dirige el mercado. Porque a partir de ahí, deberíamos poder encontrar más oportunidades.
También somos conscientes de la volatilidad del mercado a nivel global. Desde la perspectiva de la gestión de riesgos, ahora tenemos una cartera más diversificada. Sin embargo, en este momento, debido a la gran volatilidad global en el sentimiento del mercado y a la relativa concentración de la asignación en el sector tecnológico, se observan algunas correcciones en los últimos días. En nuestra gestión, nos centramos en los fundamentales, pero también tenemos en cuenta la dinámica del mercado, que influye a corto plazo.
¿Qué distingue a estos dos fondos de otros fondos similares en India y China?
Nuestro gestor principal del fondo de India lo dirige desde 2006, es decir, desde hace 20 años. Además, tenemos una empresa conjunta en India donde puede compartir conocimientos con ellos. En resumen, el gestor principal cuenta con una sólida trayectoria en este ámbito, es muy experimentado; los inversores conocen su estilo que ha permitido una trayectoria muy sólida para este fondo.
Además, somos rápidos a la hora de detectar oportunidades, lo que es muy importante en un mercado como el indio, ya que se trata de un mercado relativamente nuevo y hay que ser rápido para capturar las oportunidades que surgen. En China, tenemos un equipo más grande. Respecto al fondo de China Continental, contamos con profesionales en Hong Kong, Taiwán y Shanghái, así que tenemos un gran conocimiento local, entendemos muy bien las políticas, las empresas y los resultados financieros. Conocemos las tendencias, por lo que son los conocimientos locales que tenemos en China los que nos hacen, diría yo, diferentes de algunos de la competencia.
¿Gestionan el riesgo de la misma manera, el fondo de China y el fondo de India, o hay alguna diferencia?
Como puntos comunes en gestión del riesgo, podría decir que analizamos apuestas activas en acciones individuales. Es decir, las posiciones individuales de los fondos no superan en más del 5% a dicho índice. Esto se aplica a una sola acción dentro de una cartera diversificada. El equipo de gestión de riesgos es el mismo en ese aspecto. Respecto a las diferencias, en China, en este momento, tenemos una mayor diversificación en diferentes áreas debido a la volatilidad que hemos observado.
El jueves 13 de agosto, el Tesoro de Estados Unidos colocó 25.000 millones de dólares en bonos a 30 años, a una tasa de 5,216%, la más alta en una subasta de ese plazo desde 2001. Un día antes, la subasta a 10 años ya había marcado el costo de financiamiento más alto desde 2007. El mensaje es simple, aunque incómodo para la Casa Blanca, a meses de las elecciones de medio término: los inversores piden cada vez más para financiar un déficit que no para de crecer.
La demanda fue razonable, aunque el rendimiento quedó apenas por encima de lo que esperaba el mercado, señal de que el apetito estuvo un escalón por debajo de lo previsto. La lectura de fondo es que se les pide a los inversores absorber una oferta creciente de deuda pública justo cuando los déficits siguen siendo grandes, la incertidumbre inflacionaria persiste y la Fed dejó de ser un comprador relevante. Si esa exigencia continúa, las tasas largas podrían seguir alejándose del 5%, incluso con subastas bien cubiertas.
El impacto ya se siente en otros lados: la hipoteca fija a 30 años subió a 6,69%, su nivel más alto desde julio de 2025. Los intereses de la deuda pública acumulan 1,17 billones de dólares en lo que va del año fiscal, un 15% más, y son uno de los motores del déficit. Fitch mantuvo la calificación de Estados Unidos en AA+, pero avisó que el desequilibrio fiscal se ampliará en 2026, por los recortes impositivos y las devoluciones arancelarias.
El propio Tesoro dio una pista de que el tema le preocupa. Cambió el lenguaje sobre futuras emisiones, de posibles “aumentos” a posibles “cambios”, algo que el mercado leyó como un eventual recorte en la oferta de bonos largos. Si hay más emisión, se concentraría en el tramo de 2 a 7 años, esquivando tasas altas a costa de más riesgo de refinanciamiento. Lo que ven los analistas y el mercado en general es que esa estrategia tiene un límite. De fondo, la única solución pasa por que el gobierno ajuste su presupuesto.
Algunas cifras recientes
El déficit federal de julio fue el cuarto más alto de la historia para un solo mes –distorsionado por
un adelanto de gastos de Medicare que debería revertirse en agosto– y el mercado lo tomó mal,
empujando los rendimientos largos al alza. Los intereses netos del Tesoro ya superan el billón de dólares anuales, y esa cifra seguirá subiendo a medida que la deuda vieja, de cupón bajo, se refinancie a tasas más altas.
Como proporción de los ingresos federales, esos intereses ya rozan el 20%, el nivel más alto registrado hasta ahora.
A esto se suma un componente de crecimiento genuino: el PIB nominal y el rendimiento a 30 años tiende a moverse en la misma dirección que el crecimiento nominal de la economía. También pesa la incertidumbre monetaria, con una Fed que abandonó buena parte de su guía hacia adelante, obligando a exigir más compensación por el riesgo de duración.
¿Qué es, en rigor, la prima por plazo?
Es el rendimiento extra que un inversor exige por sostener un bono largo en vez de renovar bonos cortos o quedarse en efectivo, y compensa la incertidumbre sobre la inflación futura y la volatilidad de las tasas. Depende del riesgo percibido de los plazos largos y de la oferta y demanda de esos instrumentos –el riesgo inflacionario fue históricamente su principal motor– y, en momen-
tos de pánico, puede comprimirse o volverse negativa, cuando los inversores corren hacia la
seguridad de los Treasuries largos.
En la década previa a la pandemia, esa compensación estuvo prácticamente en cero. Según Schwab, la prima esperada a 10 años pasó de un promedio de 0,0% entre 2010 y 2020 a 0,8% en 2026, y el rendimiento real esperado subió de 0,1% a 1,7%. No hay una medida única, pero los modelos coinciden en la dirección: subió, y eso vuelve a hacer más atractiva a la renta fija, aunque los bonos siguen cubriendo mejor una desaceleración que una inflación en alza, como en la pandemia.
Qué implicapara la gestión de carteras
Con las tasas largas moviéndose por motivos fiscales, monetarios y de crecimiento a la vez, la gestión pasiva de renta fija –comprar y olvidarse– pierde sentido. Para un inversor de patrimonio relevante, el rol de los bonos no es perseguir un rendimiento espectacular, sino actuar como amortiguador. Es decir, preservar capital y bajar la volatilidad de la cartera. Los índices de bonos, además, ponderan por deuda emitida, así que una estrategia pasiva termina prestándole más a quien más debe.
La gestión activa se debe apoyar en tres pilares fundamentales: la duración, para proteger capital cuando las tasas suben o asegurar rendimientos cuando aparecen; la selección de emisores, porque la ganancia es limitada, pero la pérdida puede ser total, así que conviene evitar a los perdedores; y la calidad crediticia, sobreponderando bonos más sólidos en la incertidumbre y aumentando hacia mayor rendimiento cuando la economía lo permite. Administrar bien esas
palancas es, hoy, la diferencia entre sufrir la volatilidad y aprovecharla.
Dicho esto, tasas más altas vuelven a la renta fija atractiva por mérito propio, no solo como refugio. Pero esa oportunidad no habilita a estirar los plazos sin criterio, sino que conviene alinear la estrategia de renta fija con el horizonte de cada inversión, manteniendo las necesidades de corto plazo en instrumentos líquidos y cortos, y reservando la duración larga para los objetivos de largo plazo, para evitar descalces y riesgo de volatilidad innecesaria.
Foto cedidaNitesh Shah, Head of Commodities and Investment Strategists, WisdomTree
La plata continúa su consolidación, pese a registrar un rendimiento inferior tanto al del oro como al de los metales industriales. El máximo histórico de más de 121 dólares estadounidenses por onza alcanzado el 29 de enero de 2026 parece ahora muy lejano, ya que los precios se sitúan en menos de la mitad de ese nivel. En este entorno, el comportamiento del metal refleja una marcada desconexión temporal entre su faceta de activo monetario y su uso en la industria básica.
“Prevemos que la recuperación de los precios del oro impulse al alza los de la plata a lo largo de nuestro horizonte de previsión. Sin embargo, es probable que un contexto industrial complicado limite el alcance de esa recuperación. El aumento de los tipos de interés y los elevados precios de la energía dejan poco margen para una fuerte recuperación cíclica de la demanda industrial de plata. Los factores estructurales que impulsan la demanda siguen existiendo, pero su contribución debe tenerse en cuenta en comparación con los esfuerzos por reducir el uso del metal”,advierte Nitesh Shah, responsable de materias primas y estrategias de inversión en WisdomTree.
Siguiendo la demanda
En este sentido, en su último informe, el experto prevé que la demanda industrial de plata disminuya un 3% más, hasta situarse en aproximadamente 640 millones de onzas (Moz) en 2026. De hecho, según su visión, la incertidumbre económica en torno a la política comercial y las tensiones geopolíticas está lastrando la actividad, mientras que la fuerte subida de los precios de la plata a principios de este año ha acelerado el ahorro y la sustitución. Los usuarios industriales tratan activamente de reducir la cantidad de plata utilizada en cada aplicación o de sustituirla cuando resulte viable desde el punto de vista técnico y económico. “Las instalaciones solares a nivel mundial se enfrentan a un año más flojo en 2026: BloombergNEF prevé su primer descenso anual en unas dos décadas. Se espera que el crecimiento en los mercados emergentes, entre ellos la India, Oriente Medio y el Sudeste Asiático, aporte cierto apoyo, aunque podría ser insuficiente para compensar la desaceleración en China, cuyas instalaciones avanzaron en 2025 para adelantarse a los cambios en la tarificación de la electricidad renovable, generando una base comparativa difícil para 2026”, añade.
No obstante, matiza que las instalaciones domésticas por sí solas no determinan el consumo de plata de los fabricantes solares chinos, que también abastecen a los mercados de exportación; la demanda global depende de la producción mundial de pilas y de la cantidad de plata utilizada por cada una de ellas. Aunque los esfuerzos para reforzar la seguridad y diversificar el suministro energético servirán para impulsar el despliegue fotovoltaico a largo plazo, la reducción continuada de las concentraciones de plata por celda implica que el crecimiento de la capacidad solar instalada no se traducirá necesariamente en un aumento equivalente del consumo del metal.
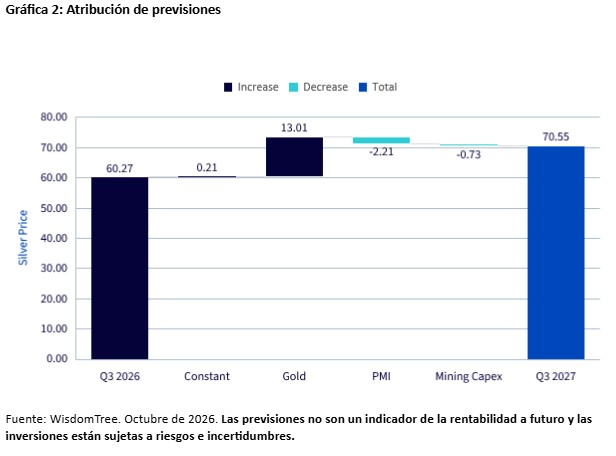
Para Shah, las perspectivas de la plata siguen estando estrechamente vinculadas a sus expectativas sobre el oro: “Ambos metales han experimentado una corrección considerable, deshaciendo gran parte de su anterior repunte, lastrados por el aumento de los rendimientos de los bonos y la apreciación del dólar. No obstante, nuestras previsiones parten de la base de que estos factores adversos se atenuarán: calculamos que el oro se acercará a los 4.800 dólares por onza en el tercer trimestre de 2027, lo que impulsará a la plata por su condición de metal precioso y por la demanda de inversión, si bien la debilidad industrial frenará su avance”.
Factores a mencionar
Por otra parte, la disminución de las preocupaciones inmediatas en materia de aranceles ha reducido el incentivo para mantener unos inventarios inusualmente elevados en Estados Unidos. Las existencias en los almacenes de la bolsa de futuros COMEX han descendido desde los elevados niveles registrados en 2025, mientras que las reservas en las cámaras acorazadas de la Asociación de Mercados de Lingotes de Londres (LBMA) han aumentado, reflejando una reducción de las distorsiones regionales de inventarios.
Al analizar el suministro físico y los riesgos regulatorios, Shah apunta: “El aumento de las reservas en cámaras acorazadas no implica necesariamente un incremento equivalente del metal disponible de forma inmediata, ya que parte de esas existencias respaldan productos cotizados en bolsa o pertenecen a inversores con pocos incentivos para vender. Además, persiste la incertidumbre comercial tras la inclusión de la plata en la lista de minerales críticos de EE. UU. en noviembre de 2025 y la Proclamación 11001 de enero de 2026; un repunte de las tensiones comerciales con proveedores clave como México y Canadá provocaría nuevos envíos preventivos hacia EE. UU., mermando la disponibilidad física en otras regiones».
En lo referente al mercado asiático, la demanda en la India se enfrenta a restricciones normativas de calado. Como uno de los principales mercados mundiales de lingotes, monedas y joyas de plata, el país elevó los aranceles de importación sobre el oro y la plata del 6 % al 15 % en mayo de 2026, una decisión adoptada para mitigar las presiones sobre su factura de importaciones, su divisa y sus reservas internacionales en pleno encarecimiento energético derivado del conflicto de Irán.
“Aunque la bajada de los costes energéticos y la distensión geopolítica podrían abrir la puerta a una futura rebaja arancelaria en la India, no contemplamos ese cambio en nuestras proyecciones», matiza Shah. «El descenso de los precios internacionales de la plata frente a los máximos de enero debería mejorar la asequibilidad, aunque los precios locales siguen supeditados a la rupia y a los gravámenes aduaneros. Con todo, el precio históricamente alto del oro podría incentivar cierta sustitución hacia la joyería de plata, actuando como un amortiguador parcial para la demanda india”.
La cara de la oferta
En cuanto a la oferta, la producción minera mundial de plata aumentó un 3 % interanual hasta situarse en aproximadamente 847 Moz en 2025, impulsada por los subproductos de las minas de cobre en Perú, la puesta en marcha progresiva de la mina Prognoz en Rusia y los avances en Marruecos y China, que compensaron los retrocesos en México e Indonesia. Para 2026, Metals Focus proyecta un ligero descenso extractivo, previéndose que el aumento de las actividades de reciclaje compense solo en parte dicha caída.
“El panorama global sigue siendo el de un crecimiento muy limitado de la oferta. Aunque se prevé que la producción primaria crezca tímidamente en 2026 y 2027 gracias a nuevos proyectos que cubren el agotamiento de reservas, y que aumente la plata extraída como subproducto del oro, la producción asociada a las explotaciones de cobre tenderá a disminuir. Dado que la mayor parte de la plata se extrae como subproducto de otros metales, una simple subida en su cotización resulta insuficiente para detonar un incremento rápido de la extracción”, concluye Shah.
Bajo estas premisas, WisdomTree proyecta una recuperación gradual que situará a la plata en el entorno de los 70 dólares por onza hacia el tercer trimestre de 2027, con un modelo cuantitativo que apunta a los 70,55 dólares. Mientras que la estela del oro y la demanda ligada a la electrificación del automóvil, las infraestructuras de recarga y el despliegue tecnológico de la inteligencia artificial ofrecerán un soporte tangible, la contracción del sector fotovoltaico, las técnicas de sustitución industrial, el auge del reciclaje y la normalización de existencias marcarán el techo del repunte.
Foto cedidaGuy Wagner, director de Inversiones (CIO) de BLI.
“En el tercer trimestre, el crecimiento económico se mantuvo sólido en términos generales”, es la principal conclusión que señalan en el último informe mensual de mercado Highlights, de BLI-Banque de Luxembourg Investments. Según Guy Wagner, director de inversiones (CIO) de BLI: “En Estados Unidos, el producto interior bruto creció a una tasa anualizada del 3,4 %, frente al 2,2 % del trimestre anterior, impulsado principalmente por una sólida inversión alimentada por la expansión de las infraestructuras vinculadas a la inteligencia artificial”.
Y añade:“El consumo interno volvió a mostrar solidez a pesar de los elevados costes energéticos, respaldado por el buen comportamiento de los mercados de renta variable y el descenso de la tasa de ahorro. En la eurozona, el crecimiento se mantuvo estable tras el repunte del segundo trimestre, aunque continúa muy por debajo de los niveles registrados en Estados Unidos”.
En China el PIB creció un 4,5 %, acelerándose respecto al trimestre anterior, lo que debería permitir al país alcanzar el objetivo de crecimiento anual de Pekín para 2026 —situado entre el 4,5 % y el 5 %—, pese a la persistente debilidad del consumo interno y de la inversión. Por su parte, en Japón, las exportaciones siguen impulsando el crecimiento, favorecidas por la depreciación del yen y la sostenida demanda de equipos para la fabricación de semiconductores. La inflación continúa mostrando resistencia a la baja, alimentada por la solidez de la economía mundial y las continuas tensiones geopolíticas en Oriente Medio. En Estados Unidos, subió del 3,4 % al 3,7 % en septiembre, mientras que la inflación subyacente (excluidos energía y alimentos) repuntó del 2,4 % al 2,6 %. En la eurozona, se espera que la inflación general alcance el 4 % en octubre.
Según el pronóstico, la Reserva Federal de EE.UU. mantuvo sin cambios el rango objetivo del tipo de interés de los fondos federales en el 3,75% – 4,00%. A pesar de la solidez de la economía y la persistencia de la inflación, los responsables de la política monetaria prefirieron esperar a contar con más datos antes de decidir si era necesario un mayor endurecimiento para reconducir la inflación hacia el objetivo del 2%. El Banco Central Europeo también mantuvo su política monetaria sin cambios. Dada la ausencia de efectos de segunda ronda sobre la inflación vinculados al choque energético hasta la fecha, el Consejo de Gobierno decidió no endurecer más la política monetaria a pesar del elevado nivel de inflación.
“Tras alcanzar un máximo en septiembre, las rentabilidades de la deuda cayeron, ya que unos rendimientos más atractivos llevaron a los inversores a volver a fijarse en esta clase de activos durante tanto tiempo relegada”, ha explicado el economista luxemburgués. En Estados Unidos, la rentabilidad del bono a 10 años volvió a situarse por debajo del 5 %. Por su parte, en la eurozona, la tendencia fue más dispar; mientras que Francia vio cómo sus tipos seguían al alza, ampliando el diferencial con Alemania hasta los 165 puntos básicos. Respecto a Alemania, Italia y España, registraron un descenso.
Según la visión de Guy Wagner: “Aunque la mayoría de los principales índices bursátiles de EE. UU. y Europa apenas experimentaron variaciones en octubre, su aparente estabilidad ocultaba importantes rotaciones sectoriales en los mercados. Así, tras su sólido comportamiento desde principios de año, los valores vinculados a la inteligencia artificial sufrieron una fuerte corrección, mientras que los sectores defensivos, relegados durante mucho tiempo, rebotaron con fuerza”.
A lo largo del mes, el índice MSCI All Country World (en euros) se mantuvo prácticamente sin cambios. En términos geográficos, el S&P 500 (en USD) cayó, mientras que el Stoxx Europe 600 (en EUR) subió. La elevada exposición de los índices de Japón y de mercados emergentes a los valores tecnológicos lastró aún más su desempeño, con retrocesos tanto en el Topix (en JPY) como en el índice MSCI Emerging Markets (en USD). “Por sectores, energía, salud y consumo básico registraron ganancias superiores al 10 %, mientras que tecnología y servicios de comunicación perdieron entre un 6 % y un 11 % a lo largo del mes”, ha concluido el director.
La inteligencia artificial (IA) está construyendo una de las mayores apuestas de inversión de la economía global. Su expansión tiene una expresión tangible en las cuentas de los fabricantes de semiconductores, en los pedidos de maquinaria para producir chips y en los presupuestos de las grandes plataformas tecnológicas, que continúan ampliando su infraestructura para atender una demanda creciente de capacidad de cómputo. Sin embargo, el crecimiento de la industria empieza a plantear una pregunta más compleja para los mercados financieros: ¿qué tan rentable será la infraestructura que se está construyendo y cuánto tiempo necesitarán las empresas para recuperar el capital comprometido?
Los resultados del tercer trimestre de 2026 ofrecen una fotografía reveladora. Taiwan Semiconductor Manufacturing Company (TSMC), el mayor fabricante de semiconductores por contrato del mundo, reportó ingresos por 46.720 millones de dólares, un incremento interanual de 41,2%, y una utilidad neta que avanzó 68,7%. Su margen bruto alcanzó 66,4%. En paralelo, ASML, el fabricante neerlandés de equipos de litografía indispensables para producir los chips más avanzados, registró ventas trimestrales por 11.660 millones de euros y una utilidad neta de 4.960 millones. Su margen bruto llegó a 57,5%, mientras la empresa advirtió que la capacidad de producción que tiene prevista para 2027 y 2028 no será suficiente para satisfacer toda la demanda de sus clientes. Ambas compañías muestran que la expansión de la IA está generando oportunidades económicas concretas para quienes suministran los componentes y las herramientas que hacen posible su funcionamiento. Pero también evidencian que la industria no puede ampliar su capacidad al mismo ritmo al que crecen las expectativas de inversión.
El tercer frente está en las grandes plataformas tecnológicas. J.P. Morgan Global Research estima que el gasto mundial de capital relacionado con la IA alcanzará aproximadamente 900.000 millones de dólares en 2026 y proyecta que la inversión acumulada en infraestructura y tecnología podría llegar a 5,5 billones de dólares para 2030. El desafío es que la capacidad instalada, los ingresos generados y los rendimientos financieros no necesariamente evolucionan al mismo ritmo. Esa diferencia está convirtiendo la rentabilidad en una variable central para evaluar la siguiente fase de la economía de la IA.
Los fabricantes de chips capturan el crecimiento
La primera señal de la expansión está en TSMC, cuya posición dentro de la cadena de suministro la coloca en el centro de la demanda de semiconductores avanzados para inteligencia artificial, computación de alto rendimiento y otros mercados tecnológicos. En el tercer trimestre, sus ingresos crecieron 41,2% frente al mismo periodo de 2025, hasta 46.720 millones de dólares. La utilidad neta avanzó 68,7%, mientras el margen operativo se situó en 58,7%. La composición de sus ingresos también permite dimensionar el cambio tecnológico. Las tecnologías de 7 nanómetros o inferiores representaron 79% de los ingresos por obleas, con una participación creciente de los procesos más avanzados. Los chips de 3 nanómetros aportaron 33% y los de 5 nanómetros, 28%; la tecnología de 2 nanómetros comenzó a contribuir con 8%.
La computación de alto rendimiento, categoría que incluye aplicaciones relacionadas con centros de datos y procesamiento avanzado, representó 68% de los ingresos trimestrales de la compañía, después de crecer 22% respecto del trimestre anterior. TSMC espera que sus ingresos del cuarto trimestre se sitúen entre 52.300 y 54.300 millones de dólares. De concretarse, el punto medio de esa previsión implicaría un crecimiento interanual cercano a 58%, una señal de que la empresa todavía anticipa una expansión considerable de la demanda.
No obstante, incluso en este escenario de crecimiento, existen presiones sobre la rentabilidad. El margen bruto de TSMC bajó de 67,7% en el segundo trimestre a 66,4% en el tercero, principalmente por el efecto inicial de la puesta en marcha de la producción de 2 nanómetros. La empresa también anticipó que la expansión de esta tecnología y los costos de sus plantas en el extranjero continuarán afectando parcialmente sus márgenes.
La lectura es relevante para los inversionistas: el crecimiento de los ingresos no garantiza una mejora constante de la rentabilidad, particularmente cuando las compañías necesitan invertir para ampliar su capacidad y desarrollar nuevas generaciones tecnológicas.
ASML: pedidos que anticipan una industria todavía limitada por la capacidad
La segunda señal proviene de ASML, cuya tecnología de litografía permite fabricar los circuitos cada vez más pequeños y complejos que requieren los semiconductores avanzados. La compañía reportó ingresos trimestrales por 11.660 millones de euros, frente a 9.326 millones en el segundo trimestre. Su utilidad neta aumentó de 2.918 a 4.960 millones de euros, mientras el margen bruto avanzó de 54% a 57,5%. Para el conjunto de 2026, ASML prevé ventas de entre 44.000 y 45.000 millones de euros, con un margen bruto cercano a 56%. Pero el dato más importante para entender el siguiente ciclo de inversión no está únicamente en sus resultados financieros, sino en las señales de demanda que recibe de sus clientes.
La empresa informó que algunos fabricantes de semiconductores ya expresan interés en colocar pedidos para 2029 e incluso 2030. Al mismo tiempo, anticipa que su capacidad prevista para 2027 y 2028 será insuficiente para atender toda la demanda que están proyectando sus clientes. ASML había considerado aumentar su capacidad de producción de determinados sistemas alrededor de 30% en 2027 y explorar un incremento adicional de magnitud similar para 2028. Sin embargo, la demanda prevista llevó a la empresa a estudiar nuevas posibilidades de expansión.
La situación muestra una particularidad de la economía de la IA: el crecimiento esperado es tan intenso que las inversiones necesarias para atenderlo deben planearse con años de anticipación. La fabricación de maquinaria especializada, la ampliación de plantas y el desarrollo de procesos productivos no pueden acelerarse de manera instantánea. En estas condiciones, una parte de la industria se beneficia de una elevada visibilidad de la demanda, pero enfrenta límites físicos y tecnológicos para convertirla en producción efectiva. Para los inversionistas, esa combinación puede favorecer los ingresos y el poder de negociación de los proveedores especializados. También plantea riesgos de ejecución: los fabricantes deben ampliar su capacidad sin comprometer excesivamente sus costos, su rentabilidad o la calidad de sus operaciones.
La escasez de capacidad, por sí sola, tampoco garantiza que todos los participantes obtengan rendimientos extraordinarios. El resultado dependerá de la inversión necesaria para ampliar la producción, de los precios que puedan cobrar y de la duración de la demanda que hoy anticipan sus clientes.
El costo de construir la infraestructura de la IA
Por otra parte, mientras los proveedores de chips y maquinaria registran resultados sólidos, las grandes plataformas tecnológicas están comprometiendo recursos cada vez mayores para desarrollar centros de datos, adquirir procesadores, ampliar redes y garantizar el suministro eléctrico que requiere el procesamiento de información. J.P. Morgan Global Research calcula que los cinco grandes hiperescalares estadounidenses —Amazon, Alphabet, Meta, Oracle y Microsoft— destinarán en conjunto alrededor de 900.000 millones de dólares a inversión de capital relacionada con la IA en 2026. La cifra refleja un cambio de escala. El gasto ya no se limita a la compra de procesadores o al desarrollo de modelos: comprende edificios, sistemas de refrigeración, redes de transmisión de datos, equipos eléctricos y contratos de suministro energético.
La inversión tampoco se distribuye de manera uniforme. Mientras algunos participantes pueden financiar una parte importante de sus proyectos con el flujo de efectivo de sus negocios tradicionales, otros necesitan recurrir cada vez más al endeudamiento, las emisiones de capital y distintas estructuras de financiación. S&P Global Ratings advirtió en agosto que el gasto de capital conjunto de seis grandes hiperescalares podría superar 1,3 billones de dólares en 2027. La agencia también previó que esas seis compañías registrarían flujos de efectivo operativo libres negativos durante 2026 y 2027, con una recuperación que no se materializaría, según sus estimaciones, hasta 2029.
Estas cifras deben interpretarse con una precisión importante: el gasto de capital total de los hiperescalares y el gasto específicamente asociado con la IA son categorías relacionadas, pero no idénticas. Las estimaciones varían según las empresas incluidas y los componentes de infraestructura considerados. Aun con esas diferencias metodológicas, los cálculos muestran la dimensión del desafío financiero. La industria necesita transformar una inversión inicial extraordinaria en ingresos recurrentes, márgenes suficientes y flujos de efectivo capaces de sostener las siguientes etapas de expansión.
La financiación es parte de la historia. J.P. Morgan Asset Management señaló en agosto que la emisión de bonos de los hiperescalares había aumentado desde 17.000 millones de dólares en 2024 hasta 109.000 millones en 2025, y alcanzó 194.000 millones durante el primer semestre de 2026. La gestora estimó que la emisión de 2026 podría llegar a 279.000 millones de dólares. El mercado de deuda se está convirtiendo así en un participante cada vez más importante de la expansión tecnológica. Para los inversionistas en renta fija, esto abre oportunidades, pero también obliga a evaluar la capacidad de pago de los emisores, el volumen de obligaciones asumidas y el tiempo necesario para que los activos financiados generen recursos suficientes.
Meta y la prueba del flujo de efectivo
Los resultados de Meta Platforms ilustran la diferencia entre el crecimiento comercial y el costo de sostener una estrategia de inversión intensiva. En el tercer trimestre de 2026, la compañía registró ingresos por 64.601 millones de dólares, un incremento interanual de 26%. Sin embargo, sus gastos y costos aumentaron 68%, hasta 51.613 millones de dólares, y el flujo de efectivo libre fue negativo en 2.120 millones.
La compañía destinó 34.910 millones de dólares a inversión de capital durante el trimestre, incluidos los pagos de principal de arrendamientos financieros. Para todo 2026, prevé un gasto de capital de entre 135.000 y 145,000 millones de dólares. A primera vista, la caída de 37% en su utilidad operativa y la reducción del margen operativo de 40% a 20% podrían parecer una señal directa del costo de la IA. Sin embargo, sería incorrecto atribuir todo el deterioro a esas inversiones.
Meta registró un cargo extraordinario de 9.890 millones de dólares relacionado con un acuerdo legal con fiscales generales estatales de Estados Unidos. Sin ese cargo, la empresa habría reportado una utilidad operativa de 22.880 millones de dólares, superior a los 20.535 millones del tercer trimestre de 2025.
La precisión es importante porque permite separar tres factores: el costo extraordinario de asuntos legales, el gasto operativo del negocio y las inversiones necesarias para ampliar la infraestructura tecnológica. La compañía mantiene un negocio publicitario que crece, pero al mismo tiempo necesita financiar una expansión considerable de su capacidad de cómputo. El reto para sus inversionistas consiste en determinar cuánto valor adicional generará esa infraestructura y en qué plazo comenzará a reflejarse de manera sostenida en los resultados.
El caso de Meta no demuestra por sí mismo que las inversiones en IA estén destruyendo rentabilidad. Sí muestra que el tamaño de los compromisos financieros hace cada vez más importante examinar el flujo de efectivo, el calendario de las inversiones y la relación entre el gasto presente y los ingresos futuros. En otras palabras, el mercado no solo necesita saber cuánto está invirtiendo una empresa en IA. También quiere entender qué obtiene a cambio.
El mercado empieza a distinguir entre gastar y generar valor
La discusión sobre los rendimientos de la IA se ha intensificado a medida que los compromisos de inversión aumentan y las empresas necesitan demostrar que pueden financiar sus proyectos sin deteriorar excesivamente sus posiciones financieras. Un análisis de Reuters publicado el 28 de octubre mostró cómo esa diferencia empieza a influir en la reacción de los mercados. Microsoft generó 18.600 millones de dólares de flujo de efectivo libre en su primer trimestre fiscal, pese a invertir 45.200 millones en infraestructura de cómputo. Sus ingresos de Azure crecieron 48%.
Alphabet, en contraste, destinó a inversión de capital el equivalente a 121,4% de su flujo de efectivo operativo durante el trimestre de septiembre, frente a 68% en el caso de Microsoft, excluidos los arrendamientos financieros. La matriz de Google también registró un consumo de efectivo de 9.070 millones de dólares y anticipó que su inversión de capital aumentará significativamente en 2027. Las diferencias ayudan a entender por qué los mercados pueden premiar a una compañía que invierte cantidades extraordinarias y mostrarse más cautelosos con otra que desembolsa recursos similares. La cuestión no es únicamente el tamaño de la inversión, sino la capacidad para financiarla, la evolución del negocio que la sustenta y la posibilidad de obtener ingresos adicionales sin comprometer la rentabilidad futura.
Microsoft mostró crecimiento de sus servicios de nube y generación de efectivo libre; Alphabet, pese al fuerte avance de Google Cloud, enfrenta el desafío de sostener el crecimiento de su negocio tradicional de búsquedas mientras amplía sus inversiones en IA. Las diferencias entre ambas compañías no permiten concluir que una estrategia sea universalmente superior a otra. Sí evidencian que el mercado empieza a evaluar con mayor atención la calidad del crecimiento y la capacidad de cada empresa para convertir sus desembolsos en recursos financieros. Este cambio de enfoque puede tener consecuencias para la valoración bursátil, el acceso al crédito y las decisiones de asignación de capital de los grandes gestores de activos.
La pregunta no es si habrá demanda, sino quién capturará los beneficios
La economía de la IA presenta una paradoja. La demanda de capacidad de cómputo continúa creciendo, los fabricantes de semiconductores y maquinaria especializada reportan resultados sólidos y las grandes plataformas tecnológicas mantienen ambiciosos planes de expansión. Al mismo tiempo, la infraestructura exige desembolsos que pueden tardar años en recuperarse. Los cuellos de botella también son diversos. Además de la disponibilidad de chips y memoria avanzada, la construcción de centros de datos depende de permisos, suministro eléctrico, redes de transmisión, sistemas de refrigeración y disponibilidad de equipos especializados. Esas limitaciones pueden retrasar la puesta en marcha de los proyectos y modificar sus costos. Una instalación que no dispone de energía suficiente o que no puede operar con toda su capacidad no genera los ingresos que justificaron su construcción.
También existe el riesgo de que la capacidad instalada crezca más rápido que la demanda rentable. Si las empresas construyen infraestructura anticipando un mercado que no se materializa al ritmo esperado, podrían enfrentar menores tasas de utilización, presión sobre los precios y rendimientos inferiores a los previstos. El escenario contrario también es posible: una demanda persistentemente superior a la oferta puede sostener la utilización de los activos y favorecer a los proveedores con tecnología difícil de sustituir. Por eso, el análisis de la industria requiere distinguir entre tres dimensiones que a menudo aparecen mezcladas en la conversación financiera: la demanda de aplicaciones de IA, la capacidad física para procesarlas y la rentabilidad de las inversiones necesarias para atenderlas. El crecimiento de una dimensión no garantiza automáticamente el éxito de las otras dos.
Una nueva prueba para los inversionistas
La siguiente fase de la economía de la IA podría marcar una transición en la forma en que los mercados evalúan a sus principales participantes. Durante la primera etapa, buena parte de la atención se concentró en identificar a las compañías capaces de desarrollar los modelos más avanzados, fabricar los procesadores más potentes o asegurar capacidad de cómputo antes que sus competidores. Ahora, conforme se acumulan los compromisos de inversión, la evaluación financiera adquiere un peso mayor: cuánto cuesta ampliar la capacidad, de dónde proviene el capital, qué ingresos adicionales genera y cuánto efectivo queda disponible después de cubrir las necesidades de inversión.
Para los inversionistas en acciones, esto implica examinar no solo el crecimiento de los ingresos, sino también los márgenes, la intensidad de capital, el flujo de efectivo libre y la rentabilidad esperada de los nuevos activos. Para quienes participan en los mercados de deuda, el foco incluye la estructura de financiación, los vencimientos, las garantías y la capacidad de los emisores para atender sus obligaciones si los rendimientos de la IA tardan más de lo previsto en materializarse.
La expansión de los semiconductores y la escasez de capacidad prevista para los próximos años ofrecen señales de que el ciclo de inversión todavía tiene fundamentos importantes. Sin embargo, los resultados de los proveedores no bastan para demostrar que cada dólar invertido en centros de datos y sistemas de IA producirá un rendimiento atractivo. La pregunta decisiva para la industria ya no es solamente cuánto puede crecer la inteligencia artificial. Es cuánto valor económico podrá generar, quién estará en condiciones de capturarlo y qué empresas dispondrán del capital y la disciplina financiera necesarios para atravesar el periodo que separa la construcción de la infraestructura de la obtención de sus beneficios. En esa diferencia entre demanda, capacidad y rentabilidad se juega una parte sustancial de la siguiente etapa de la economía de la IA.
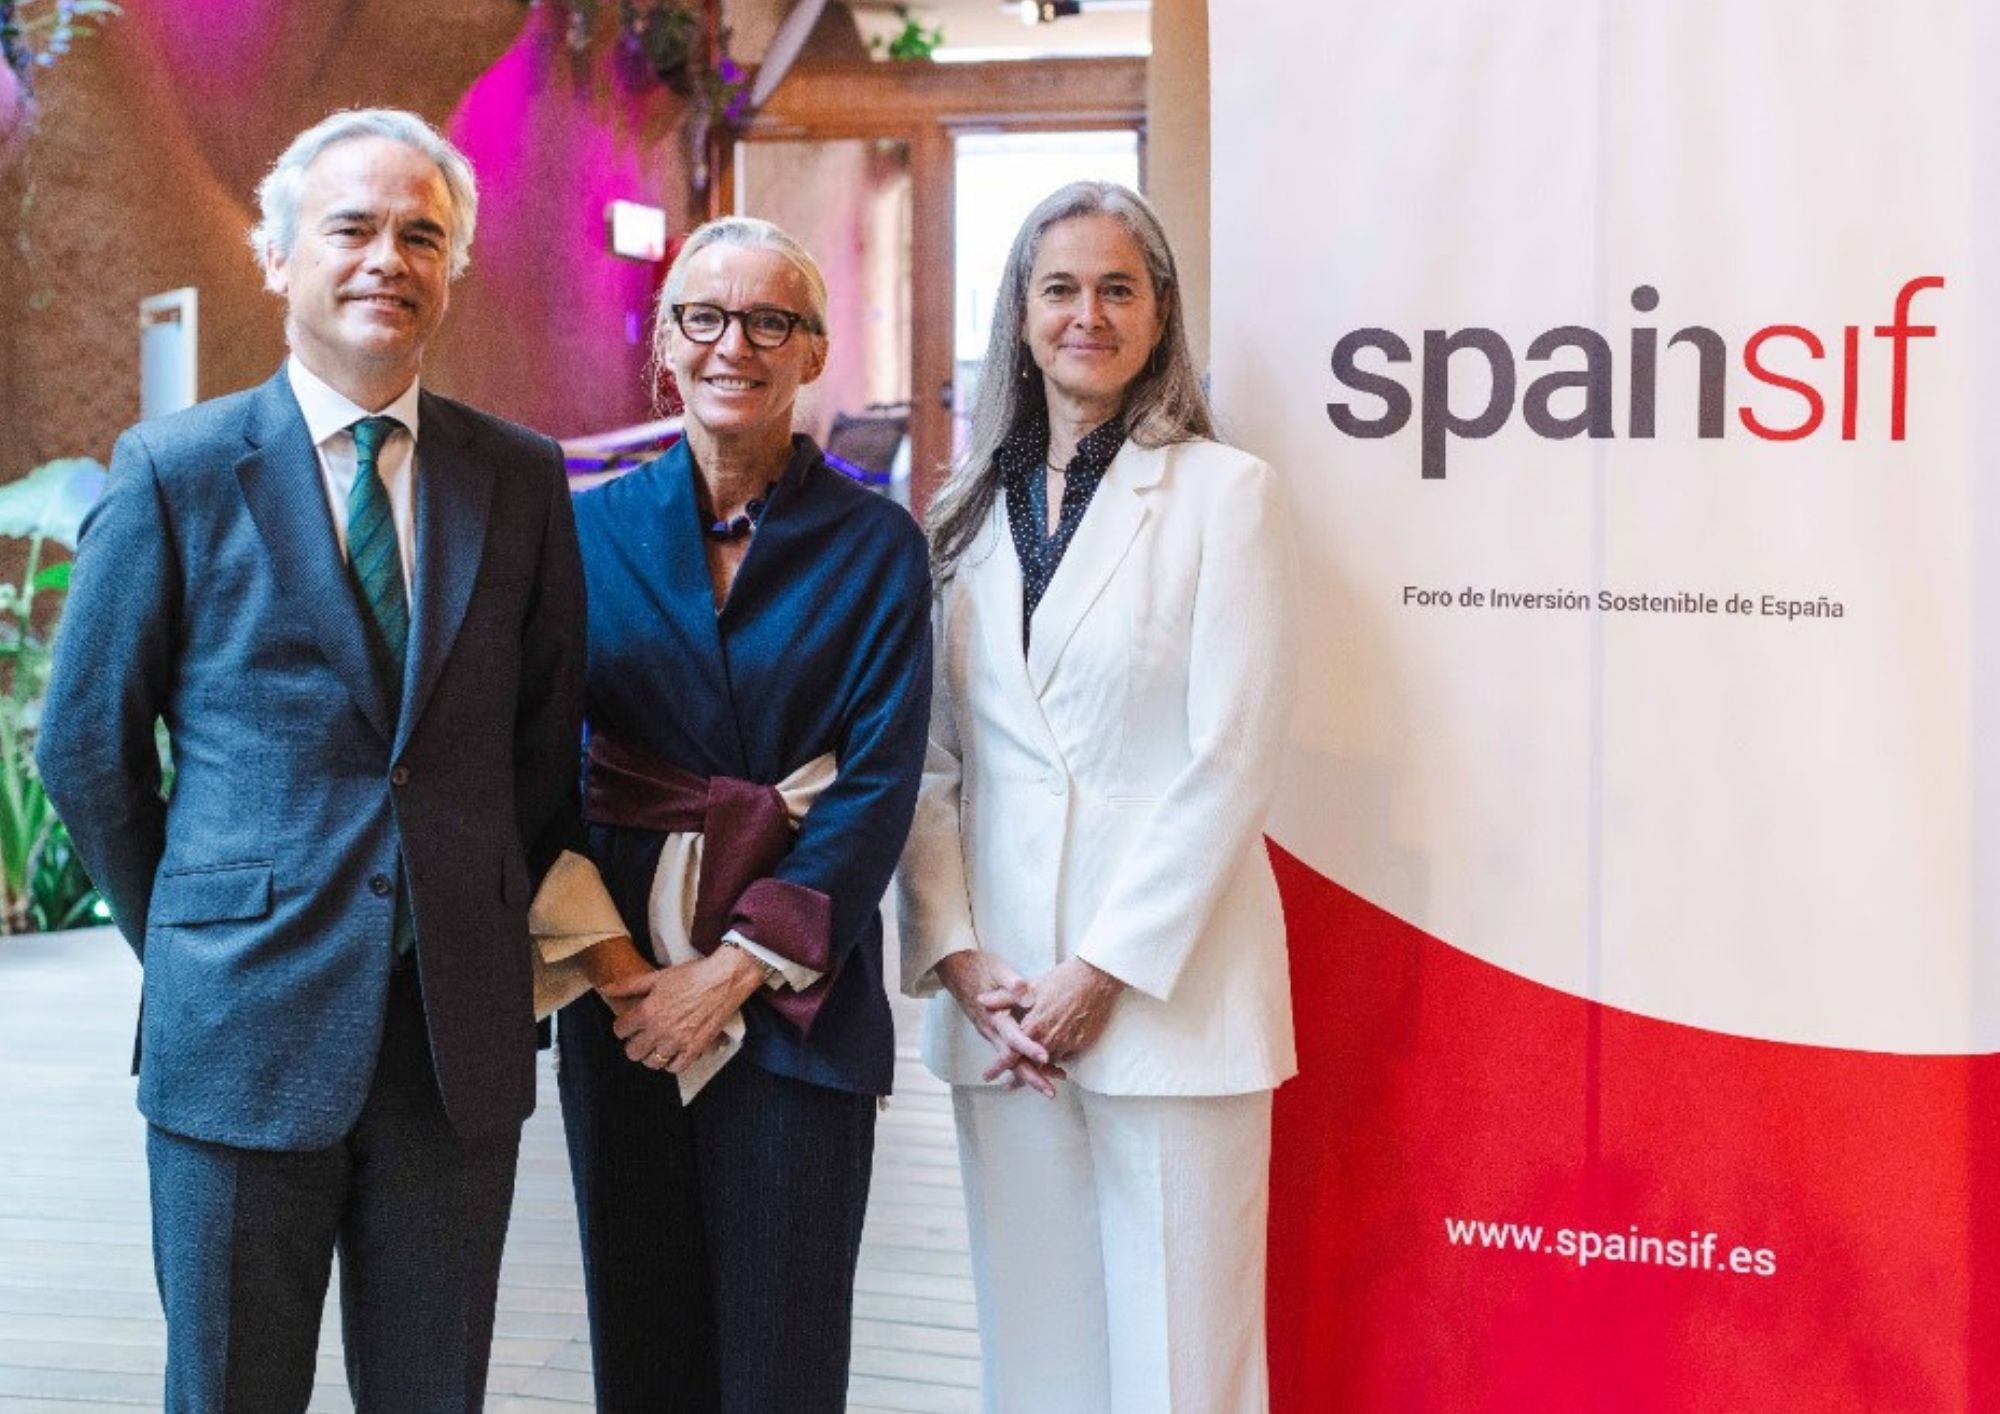
Foto cedidaMariano Arenillas, director general de DWS Iberia, Sophie del Campo, Executive Manager Southern Europe, Latam & US Offshore en Natixis Investment Managers, y Patricia Gabeiras, presidenta de Spainsif
Spainsif ha celebrado su Evento Anual, patrocinado por Natixis Investment Managers. Una jornada que ha reunido más de 250 personas -presencial y online-, representantes del sector financiero e institucional para analizar las perspectivas de la inversión sostenible y presentar los resultados de su Estudio Anual “La Inversión Sostenible y Responsable en España 2026”, patrocinado por DWS.
La jornada ha comenzado con la bienvenida de Patricia Gabeiras, presidenta de Spainsif y directora y socia fundadora de Gabeiras & Asociados, quien ha destacado que “la sostenibilidad ya forma parte de las decisiones de competitividad y estrategia empresarial. Si bien el reto está en transitar de las estrategias en sostenibilidad hacia planes de inversión más concretos y medibles”
A continuación, Eduardo Brunet, director de Green Finance Institute (GFI) España, ha presentado la iniciativa NEW-PACE, centrada en el desarrollo de soluciones financieras innovadoras para impulsar la rehabilitación energética de edificios y facilitar la movilización de capital privado hacia este ámbito. “La rehabilitación energética del parque edificado requiere movilizar financiación privada a gran escala, pero los plazos de la financiación actual no se ajustan a la vida útil de las reformas ni a los ahorros que generan”, ha señalado Brunet.
El futuro de la Inversión Sostenible, a debate
La primera mesa redonda, dedicada al “Futuro de la inversión sostenible”, ha contado con la participación de Alberto Gómez-Reino (BBVA Asset Management en España), Carlos Lozano (CaixaBank Asset Management), Laura Kaliszewski (Natixis Investment Managers) y Augusto Caro (Santander Asset Management). El debate ha estado moderado por Sophie del Campo, Executive Manager Southern Europe, Latam & US Offshore en Natixis Investment Managers. La conversación ha abordado las perspectivas de la inversión sostenible y los retos a los que se enfrenta el sector para mantener su capacidad de transformación, identificar oportunidades de inversión y contribuir a la economía real.
“La sostenibilidad debe seguir siendo un motor de transformación para mantener su relevancia entre los inversores. Cada vez cobra más importancia no sólo lo que las empresas se comprometen a hacer, sino las medidas concretas que adoptan”, ha explicado Sophie del Campo.
El mercado español de la inversión sostenible: evolución y retos pendientes
El patrimonio nacional gestionado con criterios ASG alcanza los 271.470 millones de euros en 2025, un 13,95% más que el año anterior, según el Estudio Anual de Spainsif 2026, patrocinado por DWS. Este informe recoge las respuestas de 50 entidades, 33 nacionales y 17 internacionales, que representan el 77,33 % del patrimonio nacional. El mercado de la ISR nacional se estabiliza en porcentajes sobre el total de activos próximos al 50%. Como novedad un 48% de las entidades mencionan las oportunidades de inversión vinculadas a la competitividad empresarial como un nuevo factor relevante.
En representación de DWS Iberia, su director general Mariano Arenillas, ha comentado: “Es un placer para DWS colaborar un año más con Spainsif en la elaboración de su estudio anual. Estamos convencidos de que la inversión sostenible es una palanca para impulsar la competitividad, la innovación y la resiliencia de Europa. El siguiente paso es convertir los objetivos en resultados concretos”.
La presentación ha dado paso al coloquio sobre el Estudio “El mercado español de la inversión sostenible en 2026”. En el diálogo han participado los representantes de las vicepresidencias de Spainsif, José Luis Garzón (Banco Cooperativo Español, BCE), Clemen Epalza (Fonditel), Irene Rodríguez (BME), Mario Sánchez (CCOO) y Patricia Suárez (Asufin), que ha moderado la mesa. El debate ha abordado la evolución de las estrategias de inversión sostenible, las oportunidades vinculadas a la transición y la competitividad, y los desafíos que persisten para mejorar la disponibilidad y calidad de los datos y avanzar hacia una medición más rigurosa de los resultados en sostenibilidad.
El mercado español de inversión sostenible y responsable sigue expandiéndose a buen ritmo , aunque con una evidente falta de sofisticación en sus estrategias. La demanda presenta un fuerte desequilibrio interno, el 92.3% de los activos son ASG básica, mientras que la ASG avanzada representa 1,83% y las estrategias de impacto sufrieron caídas del entorno del 9-10%. En palabras de Irene Rodríguez: “El mercado crece en extensión, no lo hace tanto en profundidad; de cada 100 euros que han entrado este año en categorías ASG, 97 lo han hecho en la categoría ASG básica”.
En cuanto a las temáticas y la gestión activa, las carteras mantienen un marcado sesgo medioambiental frente al ámbito social, apoyadas en políticas de exclusión consolidadas donde predominan las armas controvertidas (86%), los derechos humanos (72%) y el tabaco (66%). La inversión en iniciativas ambientales como energías renovables o residuos presentan un elevado gasto en comparación con las sociales, lo que abre debate sobre la dificultad para medir el impacto social frente al medioambiental. A esto se suma un contexto geopolítico y regulatorio complejo, con un repliegue del voto en juntas en EE.UU. frente al auge del engagement, y una creciente necesidad bancaria de financiar la transición de sectores intensivos y pymes.
Las perspectivas a futuro reflejan prudencia a corto plazo, un 36% prevé estancamiento este año. Pero destaca un claro optimismo a tres años, el 70% anticipa crecimientos superiores al 15% y un 62% de las entidades asocian la inversión sostenible con una rentabilidad positiva. El cambio reside en el SFDR 2.0, con categorías específicas para transición y umbrales mínimos del 70%. Clemen Epalza ha subrayado: “Hasta ahora habíamos ido a por los alumnos más aventajados de la clase, los que ya eran sostenibles”, por lo que el verdadero desafío de la nueva regulación será incentivar la ASG avanzada para canalizar capital hacia sectores rezagados y lograr un impacto real y medible en la economía.
La visión institucional sobre los retos de las finanzas sostenibles
La edición de 2026 incorpora nuevas secciones temáticas sobre inversión en transición y vivienda asequible y social. Pablo Esteban, subdirector general de Spainsif, ha indicado que “el mercado nacional de la ISR sigue creciendo en volumen y se consolida en porcentajes cercanos al 50% del total de activos, si bien el reducido peso relativo de las estrategias alineadas y generadoras de impacto reflejaría dificultades para abordar los restos de medición del impacto”.
La distribución por categorías muestra un claro predominio de las inversiones ASG básica (92%), manteniendo la proporción a 2024, seguidas de las generadoras de impacto (5%), ASG avanzadas (2%) y las alineadas con el impacto (1%). “Las finanzas sostenibles entran en una etapa donde ya no basta con financiar actividades sostenibles, sino que para transformar la economía es necesario evaluar y respaldar trayectorias de transición creíbles y medibles. En este contexto de transformación, la sostenibilidad no debería verse como una carga opuesta a la competitividad, sino como una vía para fortalecerla”, ha comentado Esteban.
Clausura institucional
La jornada ha concluido con la intervención de Pablo Sánchez-Blanco, director general del Tesoro y Política Financiera del Ministerio de Economía, Comercio y Empresa, quien ha destacado: “La credibilidad del programa de bonos verdes del Tesoro se construye con constancia: la demanda de cerca de 70.000 millones de euros en la nueva referencia a 20 años refleja la confianza de los inversores. Con el nuevo Marco de Bonos Verdes queremos decirle al mercado hacia dónde estamos dispuestos a ir, alineando progresivamente nuestro programa con la Taxonomía europea”.
Y añade: “En España no falta capital: en 2024 se movilizaron alrededor de 137.000 millones de euros en financiación sostenible. Lo que necesitamos son proyectos estructurados y financiables capaces de absorberlo, para lograr una economía más resiliente y competitiva”.
Un CLO es un instrumento financiero que se construye a partir de un conjunto amplio de préstamos concedidos a empresas. En lugar de que un único acreedor asuma el riesgo de cada crédito, los préstamos se reúnen en una cartera que se financia mediante la emisión de bonos colocados entre inversores. Ese proceso de empaquetar activos y convertirlos en valores negociables se llama securitización. Por eso los CLOs se enmarcan en el crédito estructurado: el segmento del mercado que transforma flujos de pago en títulos con distintos perfiles de riesgo.
Los CLOs están respaldados predominantemente por “leveraged loans”, es decir, préstamos a empresas con endeudamiento relevante y calificación inferior al grado de inversión. Otras titulizaciones, como los ABS, suelen apoyarse en deudas de tarjetas de crédito o de automóviles. Los préstamos de un CLO normalmente son de tasa variable, por lo que sus intereses se ajustan a las tasas de referencia. Al canalizar crédito hacia empresas de distintos sectores, los CLOs cumplen un rol de financiación de la economía real.
Cómo se organiza: el sistema de tramos
Los títulos se dividen en tramos con distinta prioridad de cobro. Los flujos de los préstamos, intereses y devoluciones de capital, se reparten en orden jerárquico, la llamada “cascada de pagos”. Los tramos superiores, AAA o AA, cobran primero y ofrecen menor rendimiento. Los intermedios, A, BBB o BB, asumen más riesgo a cambio de más retorno. En la base, el capital o equity cobra al final: absorbe las primeras pérdidas, pero también se queda con el excedente cuando la cartera funciona bien.
La mayoría de los CLOs se gestionan de forma activa: un gestor especializado selecciona los préstamos y puede comprar y vender activos durante el período de reinversión, normalmente de cuatro a cinco años.
En tanto, la tasa anual de impago de los CLOs nunca superó el 0,5% y, en 25 años, sus tramos han incumplido menos que las empresas emisoras. Ello no implica ausencia de riesgo. First Brands, fabricante estadounidense de autopartes, quebró a fines de septiembre de 2025 con casi 5.000 millones de dólares en préstamos de primer gravamen. Sin embargo, según Fitch Ratings, la exposición mediana de 330 CLOs estadounidenses de préstamos sindicados que la agencia califica fue del 0,4% de su cartera, y el impacto, limitado.
Protecciones y riesgos
Los límites de exposición por deudor, la diversificación sectorial, las reglas de calidad del colateral y la gestión activa son protecciones clave; además, la estructura desvía el exceso de intereses hacia los tramos senior cuando hay más impagos. Aun así persisten el riesgo de crédito, el de liquidez, sobre todo en los tramos bajos, y el de complejidad: evaluar un CLO exige analizar los activos, la estructura y la experiencia del gestor.
Los CLOs son una pieza habitual de las carteras institucionales. Las aseguradoras de vida de EE.UU., por ejemplo, tenían a fines de 2024 unos 190.000 millones de dólares en CLOs, alrededor del 4% de sus activos invertidos, y solo cerca del 3% de esa exposición correspondía a tramos por debajo del grado de inversión. Esto refleja el atractivo de los tramos mejor calificados para inversores que buscan rendimiento con riesgo de crédito acotado.
A modo de conclusión, un CLO no es un producto inaccesible, pero exige comprender su mecánica. Entender los tramos, el papel del gestor y los riesgos de cada nivel es el primer paso para evaluar si encaja en una cartera diversificada.
Europa vive una ola de inquietud social. Las imágenes de huelgas y protestas en las calles de Francia, Bélgica, Reino Unido, Italia y también España. Lo más interesante de nuestro país es que estas imágenes han tomado mayor peso desde el anuncio de adelanto electoral para el próximo 29 de noviembre. Para los expertos, el diagnóstico de partida es claro: España no ha aprobado un nuevo presupuesto desde 2023, y los proyectos de ley siguen fracasando votación a votación. Al convocar elecciones para el 29 de noviembre, el presidente Pedro Sánchez ha dado a España la oportunidad de poner fin al bloqueo en el Parlamento.
Ahora bien, en términos de inversión, ¿qué impacto puede llegar a tener el adelanto electoral en la deuda española? En opinión de Martin Wolburg, economista senior en Generali Investments, los bonos del Estado español se mantuvieron en general estables. Sin embargo, considera que parte del riesgo político ya estaba descontado por el mercado, con el diferencial del bono a diez años frente al Bund cerca de un máximo de un año, en torno a los 65 puntos básicos.
“Las encuestas apuntan a un gobierno liderado por el PP que dependería de Vox. Los inversores probablemente acogerían favorablemente ese escenario si aporta una mayoría operativa y un presupuesto. Sin embargo, Sánchez ya ha desafiado a las encuestas anteriormente, y otro Parlamento fragmentado simplemente prolongaría el estancamiento. Quienquiera que gane gobernará desde una posición de fortaleza: crecimiento aproximadamente el doble que la media de la eurozona. A por parte de las tres principales agencias y una ratio de deuda en descenso. Pero el nuevo gobierno también se enfrentará a una aguda crisis de vivienda, una deuda todavía cercana al 100% del PIB y unos factores de apoyo cada vez más debilitados. Cabe esperar ruido político, pero un cambio de rumbo para la economía española parece poco probable, al menos por el momento”, apunta Wolburg.
Peter Goves, responsable de Análisis de Deuda Soberana de Mercados Desarrollados de MFS Investment Management, coincide en que el adelanto electoral en España no tendrá un impacto significativo en los bonos soberanos españoles. “Los fundamentales de España son sólidos y la política española rara vez actúa como un factor determinante sobre los diferenciales. Además, parece que el PP podría formar una mayoría de gobierno con VOX, lo que significaría que España tendría un Gobierno con mayoría por primera vez en varios años. Esto reduciría, por ejemplo, la incertidumbre en torno a la aprobación de los Presupuestos. También es probable que el PP mantenga una postura favorable a las empresas y a la UE, lo que también sería positivo para los diferenciales. España, y quizás todos los bonos soberanos de la zona euro, tiene actualmente un impulsor determinante: su beta respecto a Francia”.
Por último, Lizzy Galbraith, economista política senior de Aberdeen Investments, apunta que añadir otro evento de riesgo a una agenda política europea -ya de por sí saturada- podría agravar la ola de ventas, cada vez más generalizada, en los mercados de deuda soberana de la periferia. “España no ha sido el epicentro de este episodio, pero su coste de financiación ha comenzado a subir, siguiendo la estela de los movimientos más pronunciados registrados en Francia e Italia. La dinámica de la deuda española, comparativamente más favorable, la deja menos expuesta a un aumento de los tipos que Francia o Italia. La deuda pública en relación con el PIB ha descendido cada año desde 2020 y debería seguir haciéndolo. Sin embargo, con un 101 % del PIB, la deuda sigue siendo elevada, por lo que España no estaría a salvo de una ola de ventas más intensa”, argumenta.
Según su visión, un gobierno liderado por el PP es el resultado más probable de las elecciones. “Es probable que esto se traduzca en una política de inmigración más restrictiva, una presión al alza sobre el gasto en defensa y una menor prioridad para la política climática. No obstante, Sánchez tiene un buen historial electoral, por lo que no descartamos por completo la posibilidad de que se mantenga en el cargo a pesar de los importantes obstáculos políticos”, comenta Galbraith, en lo que respecta a la parte política.
Dónde está el riesgo crediticio
Para cerrar esta ronda de reflexiones, Carlo Capuano, director ejecutivo, y Marta Sáenz Abenz, directora del sector soberano y público, de Scope Ratings, ponen el foco en que el principal riesgo crediticio asociado a las elecciones es de carácter político, más que económico. “El panorama parlamentario cada vez más fragmentado de España ha complicado la formación de coaliciones, lo que limita la capacidad de los gobiernos para aprobar presupuestos o impulsar reformas estructurales clave. La fragmentación política puede ralentizar la toma de decisiones, diluir las medidas políticas y complicar la gestión fiscal, especialmente cuando es necesario tomar decisiones difíciles en materia de gasto”, afirman.
Según su visión, para los inversores de deuda, la cuestión principal será si las elecciones dan lugar a un gobierno capaz de mantener una amplia continuidad en las políticas, incluida la prudencia fiscal. “Un período prolongado de negociaciones para formar una coalición o un nuevo recurso a presupuestos prorrogados podrían ralentizar la aplicación de las reformas y reducir la flexibilidad política, aunque ello no altere de forma inmediata la trayectoria fiscal de España. Al mismo tiempo, la perspectiva crediticia de España sigue respaldada por factores que son relativamente independientes del ciclo electoral, por lo que es poco probable que las elecciones, por sí solas, constituyan un evento crediticio significativo”, añaden.
Por el contrario, destacan que, en general, las elecciones representan un riesgo para la gobernanza y la ejecución de las políticas, más que una amenaza inmediata para los fundamentos crediticios de España. “La perspectiva crediticia debería seguir respaldada por tendencias económicas y fiscales favorables, siempre que la evolución política no descarrile la trayectoria a medio plazo de la consolidación fiscal y las reformas estructurales”, concluyen.