La plata continúa su consolidación, pese a registrar un rendimiento inferior tanto al del oro como al de los metales industriales. El máximo histórico de más de 121 dólares estadounidenses por onza alcanzado el 29 de enero de 2026 parece ahora muy lejano, ya que los precios se sitúan en menos de la mitad de ese nivel. En este entorno, el comportamiento del metal refleja una marcada desconexión temporal entre su faceta de activo monetario y su uso en la industria básica.
“Prevemos que la recuperación de los precios del oro impulse al alza los de la plata a lo largo de nuestro horizonte de previsión. Sin embargo, es probable que un contexto industrial complicado limite el alcance de esa recuperación. El aumento de los tipos de interés y los elevados precios de la energía dejan poco margen para una fuerte recuperación cíclica de la demanda industrial de plata. Los factores estructurales que impulsan la demanda siguen existiendo, pero su contribución debe tenerse en cuenta en comparación con los esfuerzos por reducir el uso del metal»,advierte Nitesh Shah, responsable de materias primas y estrategias de inversión en WisdomTree.
Siguiendo la demanda
En este sentido, en su último informe, el experto prevé que la demanda industrial de plata disminuya un 3% más, hasta situarse en aproximadamente 640 millones de onzas (Moz) en 2026. De hecho, según su visión, la incertidumbre económica en torno a la política comercial y las tensiones geopolíticas está lastrando la actividad, mientras que la fuerte subida de los precios de la plata a principios de este año ha acelerado el ahorro y la sustitución. Los usuarios industriales tratan activamente de reducir la cantidad de plata utilizada en cada aplicación o de sustituirla cuando resulte viable desde el punto de vista técnico y económico. “Las instalaciones solares a nivel mundial se enfrentan a un año más flojo en 2026: BloombergNEF prevé su primer descenso anual en unas dos décadas. Se espera que el crecimiento en los mercados emergentes, entre ellos la India, Oriente Medio y el Sudeste Asiático, aporte cierto apoyo, aunque podría ser insuficiente para compensar la desaceleración en China, cuyas instalaciones avanzaron en 2025 para adelantarse a los cambios en la tarificación de la electricidad renovable, generando una base comparativa difícil para 2026”, añade.
No obstante, matiza que las instalaciones domésticas por sí solas no determinan el consumo de plata de los fabricantes solares chinos, que también abastecen a los mercados de exportación; la demanda global depende de la producción mundial de pilas y de la cantidad de plata utilizada por cada una de ellas. Aunque los esfuerzos para reforzar la seguridad y diversificar el suministro energético servirán para impulsar el despliegue fotovoltaico a largo plazo, la reducción continuada de las concentraciones de plata por celda implica que el crecimiento de la capacidad solar instalada no se traducirá necesariamente en un aumento equivalente del consumo del metal.
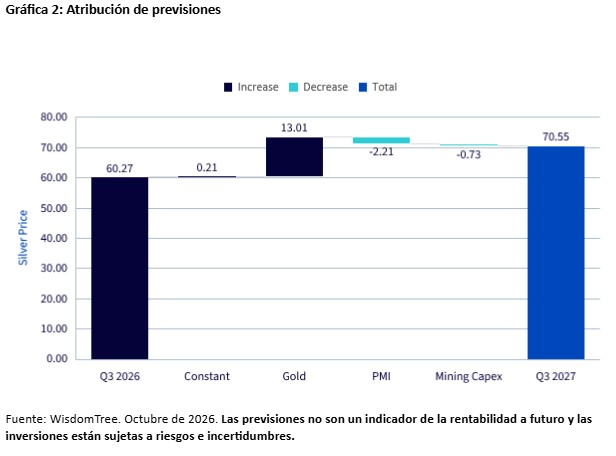
Para Shah, las perspectivas de la plata siguen estando estrechamente vinculadas a sus expectativas sobre el oro: «Ambos metales han experimentado una corrección considerable, deshaciendo gran parte de su anterior repunte, lastrados por el aumento de los rendimientos de los bonos y la apreciación del dólar. No obstante, nuestras previsiones parten de la base de que estos factores adversos se atenuarán: calculamos que el oro se acercará a los 4.800 dólares por onza en el tercer trimestre de 2027, lo que impulsará a la plata por su condición de metal precioso y por la demanda de inversión, si bien la debilidad industrial frenará su avance”.
Factores a mencionar
Por otra parte, la disminución de las preocupaciones inmediatas en materia de aranceles ha reducido el incentivo para mantener unos inventarios inusualmente elevados en Estados Unidos. Las existencias en los almacenes de la bolsa de futuros COMEX han descendido desde los elevados niveles registrados en 2025, mientras que las reservas en las cámaras acorazadas de la Asociación de Mercados de Lingotes de Londres (LBMA) han aumentado, reflejando una reducción de las distorsiones regionales de inventarios.
Al analizar el suministro físico y los riesgos regulatorios, Shah apunta: «El aumento de las reservas en cámaras acorazadas no implica necesariamente un incremento equivalente del metal disponible de forma inmediata, ya que parte de esas existencias respaldan productos cotizados en bolsa o pertenecen a inversores con pocos incentivos para vender. Además, persiste la incertidumbre comercial tras la inclusión de la plata en la lista de minerales críticos de EE. UU. en noviembre de 2025 y la Proclamación 11001 de enero de 2026; un repunte de las tensiones comerciales con proveedores clave como México y Canadá provocaría nuevos envíos preventivos hacia EE. UU., mermando la disponibilidad física en otras regiones».
En lo referente al mercado asiático, la demanda en la India se enfrenta a restricciones normativas de calado. Como uno de los principales mercados mundiales de lingotes, monedas y joyas de plata, el país elevó los aranceles de importación sobre el oro y la plata del 6 % al 15 % en mayo de 2026, una decisión adoptada para mitigar las presiones sobre su factura de importaciones, su divisa y sus reservas internacionales en pleno encarecimiento energético derivado del conflicto de Irán.
“Aunque la bajada de los costes energéticos y la distensión geopolítica podrían abrir la puerta a una futura rebaja arancelaria en la India, no contemplamos ese cambio en nuestras proyecciones», matiza Shah. «El descenso de los precios internacionales de la plata frente a los máximos de enero debería mejorar la asequibilidad, aunque los precios locales siguen supeditados a la rupia y a los gravámenes aduaneros. Con todo, el precio históricamente alto del oro podría incentivar cierta sustitución hacia la joyería de plata, actuando como un amortiguador parcial para la demanda india”.
La cara de la oferta
En cuanto a la oferta, la producción minera mundial de plata aumentó un 3 % interanual hasta situarse en aproximadamente 847 Moz en 2025, impulsada por los subproductos de las minas de cobre en Perú, la puesta en marcha progresiva de la mina Prognoz en Rusia y los avances en Marruecos y China, que compensaron los retrocesos en México e Indonesia. Para 2026, Metals Focus proyecta un ligero descenso extractivo, previéndose que el aumento de las actividades de reciclaje compense solo en parte dicha caída.
“El panorama global sigue siendo el de un crecimiento muy limitado de la oferta. Aunque se prevé que la producción primaria crezca tímidamente en 2026 y 2027 gracias a nuevos proyectos que cubren el agotamiento de reservas, y que aumente la plata extraída como subproducto del oro, la producción asociada a las explotaciones de cobre tenderá a disminuir. Dado que la mayor parte de la plata se extrae como subproducto de otros metales, una simple subida en su cotización resulta insuficiente para detonar un incremento rápido de la extracción», concluye Shah.
Bajo estas premisas, WisdomTree proyecta una recuperación gradual que situará a la plata en el entorno de los 70 dólares por onza hacia el tercer trimestre de 2027, con un modelo cuantitativo que apunta a los 70,55 dólares. Mientras que la estela del oro y la demanda ligada a la electrificación del automóvil, las infraestructuras de recarga y el despliegue tecnológico de la inteligencia artificial ofrecerán un soporte tangible, la contracción del sector fotovoltaico, las técnicas de sustitución industrial, el auge del reciclaje y la normalización de existencias marcarán el techo del repunte.
 Por Funds Society