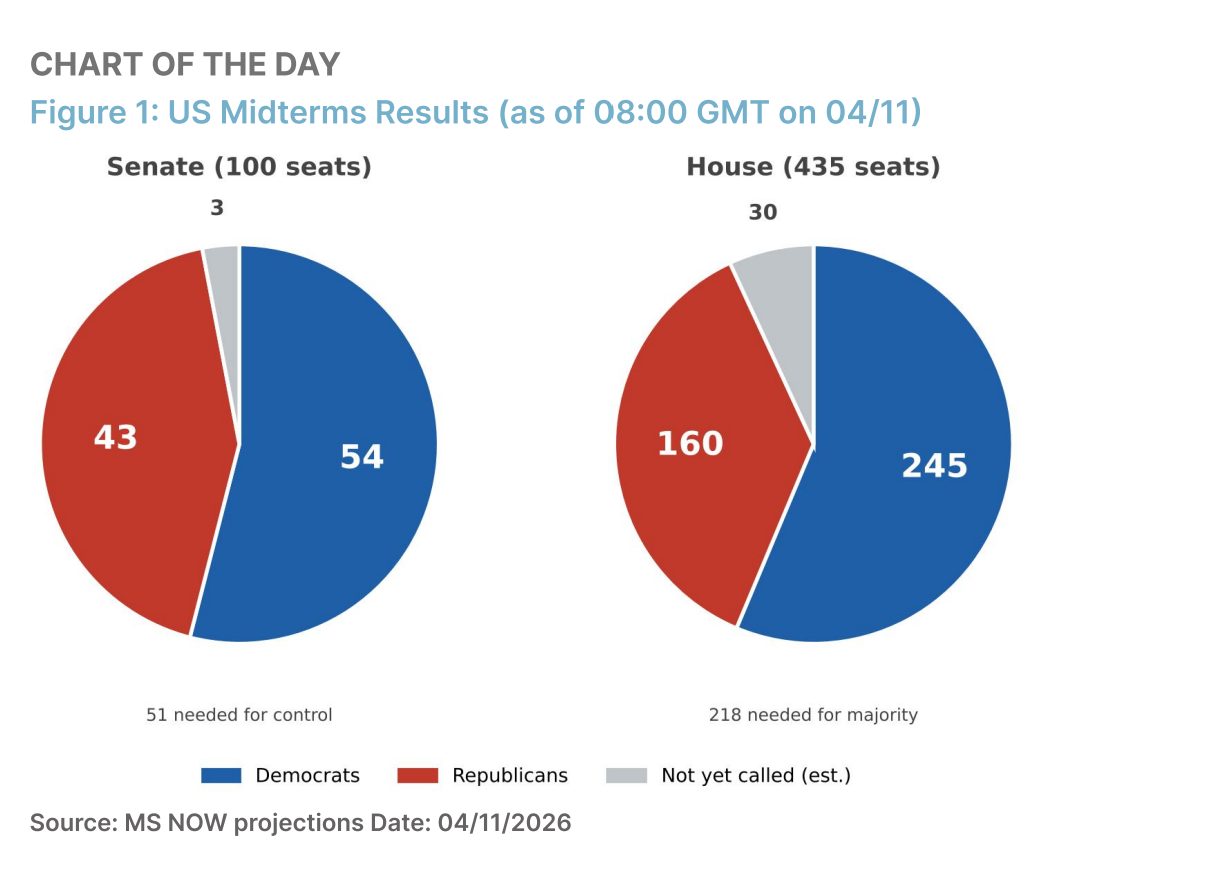
Los demócratas han obtenido mayorías superiores a las previstas en el Congreso y en el Senado en las elecciones de mitad de mandato de Estados Unidos. A nivel político, los expertos apuntan que la magnitud del resultado tendrá repercusiones en las primarias de 2028 de ambos partidos. Si miramos los mercados, han abierto ligeramente a la baja -futuros Eurostoxx -0,2%, S&P -0,2% y Nasdaq -0,3%-, con el trasfondo político de las elecciones “midterm” en EE.UU., con una amplia victoria demócrata y con la baja aprobación de Trump (37%) en un contexto de notable incremento del coste de la vida.
Nabil Milali, gestor de multiactivos y overlay en Edmond de Rothschild AM, define el resultado electoral como “ un auténtico maremoto” que ha recorrió esta madrugada el mapa electoral estadounidense, “arrasando todo a su paso, incluidos estados históricamente republicanos como Texas, Carolina del Sur y Kansas; algo que no ocurría desde 1932”. Aunque todavía no se han completado todos los recuentos, ya no cabe ninguna duda de que Donald Trump ha perdido el control de la Cámara de Representantes y, sobre todo, del Senado.
“Se trata ya de la derrota más severa sufrida por un presidente en ejercicio desde 1946, aunque constituye solo una sorpresa parcial, dado que la impopularidad de Donald Trump había alcanzado niveles históricos en un contexto marcado por la desconfianza hacia su política migratoria, sus ataques a las instituciones y, sobre todo, su conflicto con Irán. Elegido con la promesa de combatir el elevado coste de la vida, el presidente estadounidense ha seguido, paradójicamente, políticas que han contribuido a un aumento de la inflación, primero al iniciar una guerra comercial y después al embarcarse en una arriesgada campaña militar en Irán. Esta vulnerabilidad fue plenamente explotada por los demócratas, que centraron su mensaje electoral en el poder adquisitivo de los estadounidenses, una estrategia que ahora les ha permitido tomar el control del Congreso en Washington”, explica Milali.
Lectura política
En opinión de Lizzy Galbraith, economista política de Aberdeen, un Congreso demócrata examinará con mayor detenimiento la agenda del presidente, quien ya ha adelantado que recurrirá al veto presidencial para frenar cualquier intento legislativo. “El presidente seguirá teniendo amplias competencias en materia de política exterior, incluidas las futuras decisiones sobre la actuación de Estados Unidos en Irán. Su uso frecuente de los decretos presidenciales en materia de inmigración y política comercial también limita la probabilidad de que se produzcan cambios significativos en estas áreas”, apunta.
Aun así, considera que la magnitud del cambio de tendencia en estas elecciones podría hacer que aumentaran las ambiciones de los demócratas en el Congreso. “Es probable que se intenten aprobar leyes que introduzcan una mayor supervisión federal de la inteligencia artificial y la expansión de los centros de datos, al igual que medidas destinadas a fomentar proyectos de energía limpia. Sin embargo, es probable que cualquier ley requiera la cooperación de ambos partidos en el Senado y que deba evitar el veto presidencial, lo que limita sus posibilidades de éxito”, añade.
Sin embargo, Galbraith advierte de que sigue sin resolverse una cuestión clave: “Si las elecciones de mitad de mandato representan un momento transitorio en la política estadounidense, provocado por la frustración de los votantes ante las decisiones políticas del presidente Trump, o si son una prueba de que los demócratas han ampliado su mapa electoral”.
Más política que mercados
Para Tim Murray, estratega de Mercados de Capital en T. Rowe Price, estas elecciones de medio mandato de 2026 tienen mayores implicaciones políticas que de mercado, a medida que el gobierno pasa de un control republicano total a un gobierno dividido. De hecho, recuerda que los mercados han anticipado en gran medida este resultado durante buena parte de 2026, lo que sugiere que el impacto inmediato podría ser moderado.
Según su visión, en cuanto a los bonos del Tesoro, un gobierno dividido no se traduce necesariamente en una mayor disciplina fiscal. “Gran parte del estímulo fiscal derivado de la ley One Big Beautiful Bill Act ya está en marcha, mientras que los déficits persistentes y las continuas emisiones de deuda podrían mantener la presión al alza sobre las yields”, matiza. Al mismo tiempo, sostiene que la inversión vinculada a la inteligencia artificial está incrementando la demanda de capital, ya que los hyperscalers y otras compañías recurren cada vez más al endeudamiento para financiar su expansión. Ahora bien, asegura que un gobierno dividido podría suponer una menor presión sobre la Reserva Federal, mitigando el riesgo de una postura de política monetaria excesivamente expansiva.
“Las repercusiones más significativas podrían darse a nivel sectorial. La IA y los centros de datos podrían enfrentarse a un mayor escrutinio bipartidista, lo que podría debilitar el sentimiento inversor y retrasar algunos proyectos, incluso sin que se aprueben nuevas leyes de calado. El sector financiero, por su parte, podría ver desvanecerse el viento de cola de la desregulación, ya que un gobierno dividido generará fricciones en torno a futuros cambios normativos. En el sector de la vivienda y la construcción, el mercado sigue prácticamente paralizado debido al desfase entre los tipos hipotecarios vigentes y las tasas más bajas de las que se benefician los propietarios actuales, un problema que difícilmente podrá resolverse únicamente por vía legislativa”, argumenta.
En última instancia, ve posible que estas elecciones de medio mandato apenas alteren las fuerzas que ya están configurando los mercados. “Para los inversores, las persistentes tensiones fiscales, la creciente competencia por el capital y la evolución de las políticas sectoriales específicas podrían ser más determinantes que el propio resultado electoral”, concluye Murray.
Economía, crecimiento y empresas ante un gobierno dividido
Respecto a qué supone esta pérdida de control de Trump sobre ambas cámaras para la economía y los mercados, Sebastian Paris Horvitz, director de análisis de LBP AM, considera que podría favorecer a las finanzas públicas, puesto que el enfrentamiento entre ambos bloques limitaría el gasto público. Además, considera que una victoria contundente de los demócratas podría restar impulso a sectores como el de la IA por la posible introducción de nuevas regulaciones.
“Uno de los escenarios que podría perturbar los mercados sería el cuestionamiento de los resultados de las urnas, sobre todo por parte de la administración actual. Esta hipótesis se apoya en los numerosos comentarios y maniobras para sembrar dudas sobre el proceso electoral. La victoria contundente de los demócratas también podría restar impulso a algunos sectores importantes, como el de la inteligencia artificial, donde este partido intentaría introducir regulaciones. Mantenemos una relativa prudencia en este periodo que se abre en los mercados, pero no haría sino equilibrar la relación de fuerzas políticas al otro lado del Atlántico y limitar medidas extremas y demasiado divisivas a partir de la toma de posesión del nuevo Congreso el 3 de enero de 2027. No hay que olvidar que la evolución del conflicto con Irán sigue siendo una de las grandes preocupaciones del mercado”, comenta Horvitz.
Para los inversores, según Andrew Jackson, director de inversiones de Vontobel, la composición del Congreso es importante, pero el próximo movimiento del mercado seguirá estando determinado por el crecimiento, la inflación y los tipos de interés. “Un menor margen para la expansión fiscal podría frenar el crecimiento, mientras que el renovado debate sobre la fiscalidad de las empresas y de las rentas altas podría afectar de forma diferente a los distintos sectores. Históricamente, la renta variable estadounidense ha registrado un buen comportamiento tras las elecciones de mitad de mandato, en parte porque los inversores obtienen una mayor visibilidad sobre el contexto político. Sin embargo, las elevadas valoraciones bursátiles y los altos rendimientos de los bonos podrían dejar menos margen para un repunte tras las elecciones, lo que hace que el crecimiento de los beneficios resulte especialmente importante”, argumenta Jackson.
Por otro lado, el experto de Vontobel considera que un gobierno dividido puede respaldar a los bonos del Tesoro al limitar una mayor expansión fiscal. “Es probable que la inflación y la política de la Fed tengan más peso para los bonos que el resultado de las elecciones, mientras que cualquier nueva subida de los precios de la energía podría complicar las perspectivas”, matiza.
Qué nos dice el dólar
Por último, los expertos ponen el foco en qué significa este resultado electoral para el dólar. En este sentido, David A. Meier, economista de Julius Baer, y destaca el debilitamiento moderado del dólar tras la ola azul en EE.UU. “El dólar estadounidense se ha debilitado ligeramente, lo que refleja unas implicaciones políticas inmediatas limitadas ante este resultado inesperado. Es posible que se produzca cierta debilidad debido al aumento de los riesgos regulatorios, aunque este factor se ve compensado por una mayor credibilidad institucional. A corto plazo, el endurecimiento de la política monetaria y la inversión en inteligencia artificial siguen siendo factores que sostienen la fortaleza del dólar”, sostiene Meier.
Los expertos de Ebury, fintech especializada en intercambio de divisas y pagos internacionales, consideran que la victoria demócrata tendrá un impacto ligeramente bajista sobre el dólar, que ya ha registrado una modesta depreciación. La entidad estima que el freno a la política fiscal expansiva de Trump podría reducir la presión sobre la deuda estadounidense y los rendimientos de los bonos del Tesoro, restando atractivo a la divisa.
Sin embargo, Matthew Ryan, director global de Estrategia de Mercados de Ebury, considera que “el resultado electoral no supone un cambio radical para el dólar, dado que los mercados ya lo habían descontado en gran medida”. A su juicio, la política monetaria de la Reserva Federal, la fortaleza de la economía estadounidense, la evolución de la inflación y la prolongación de la guerra con Irán seguirán siendo los principales determinantes de su cotización. En este contexto, no anticipa un cambio significativo de tendencia y considera que la atención de los inversores volverá a centrarse en los indicadores económicos, especialmente en el informe de empleo estadounidense de este viernes.
 Por Funds Society
 Por Beatriz Zúñiga