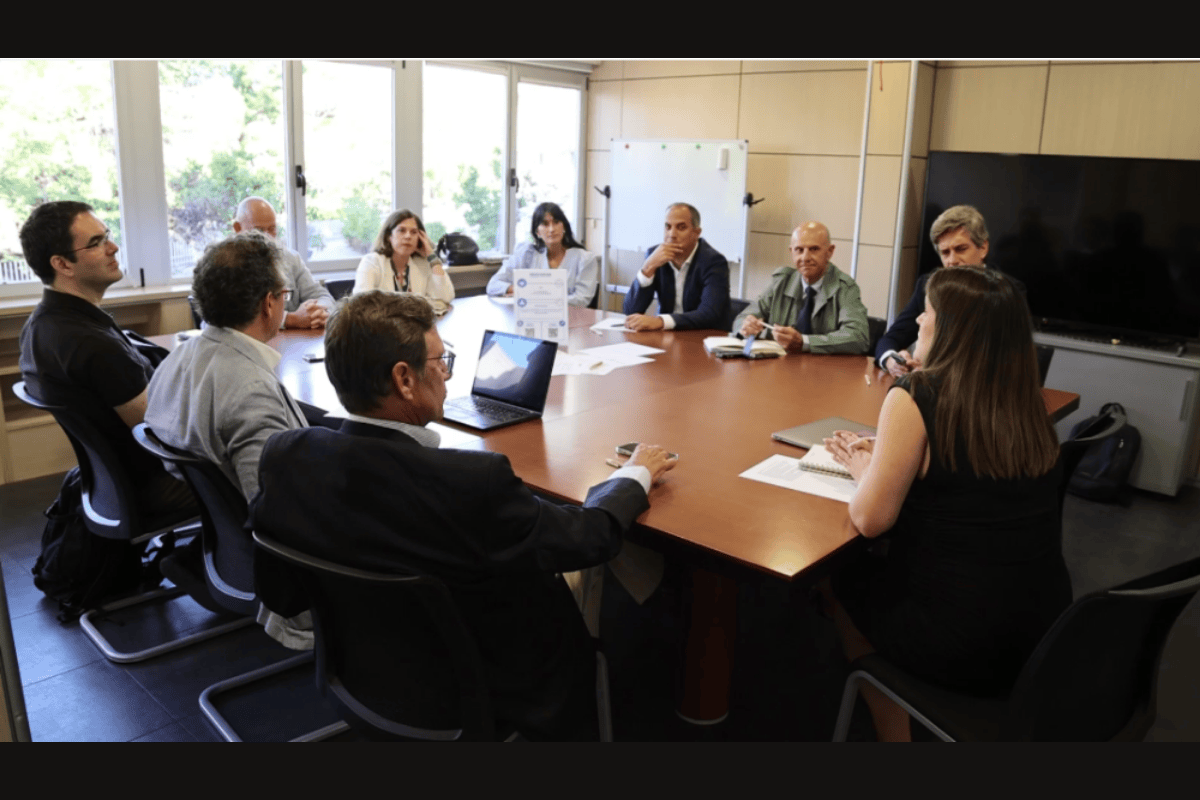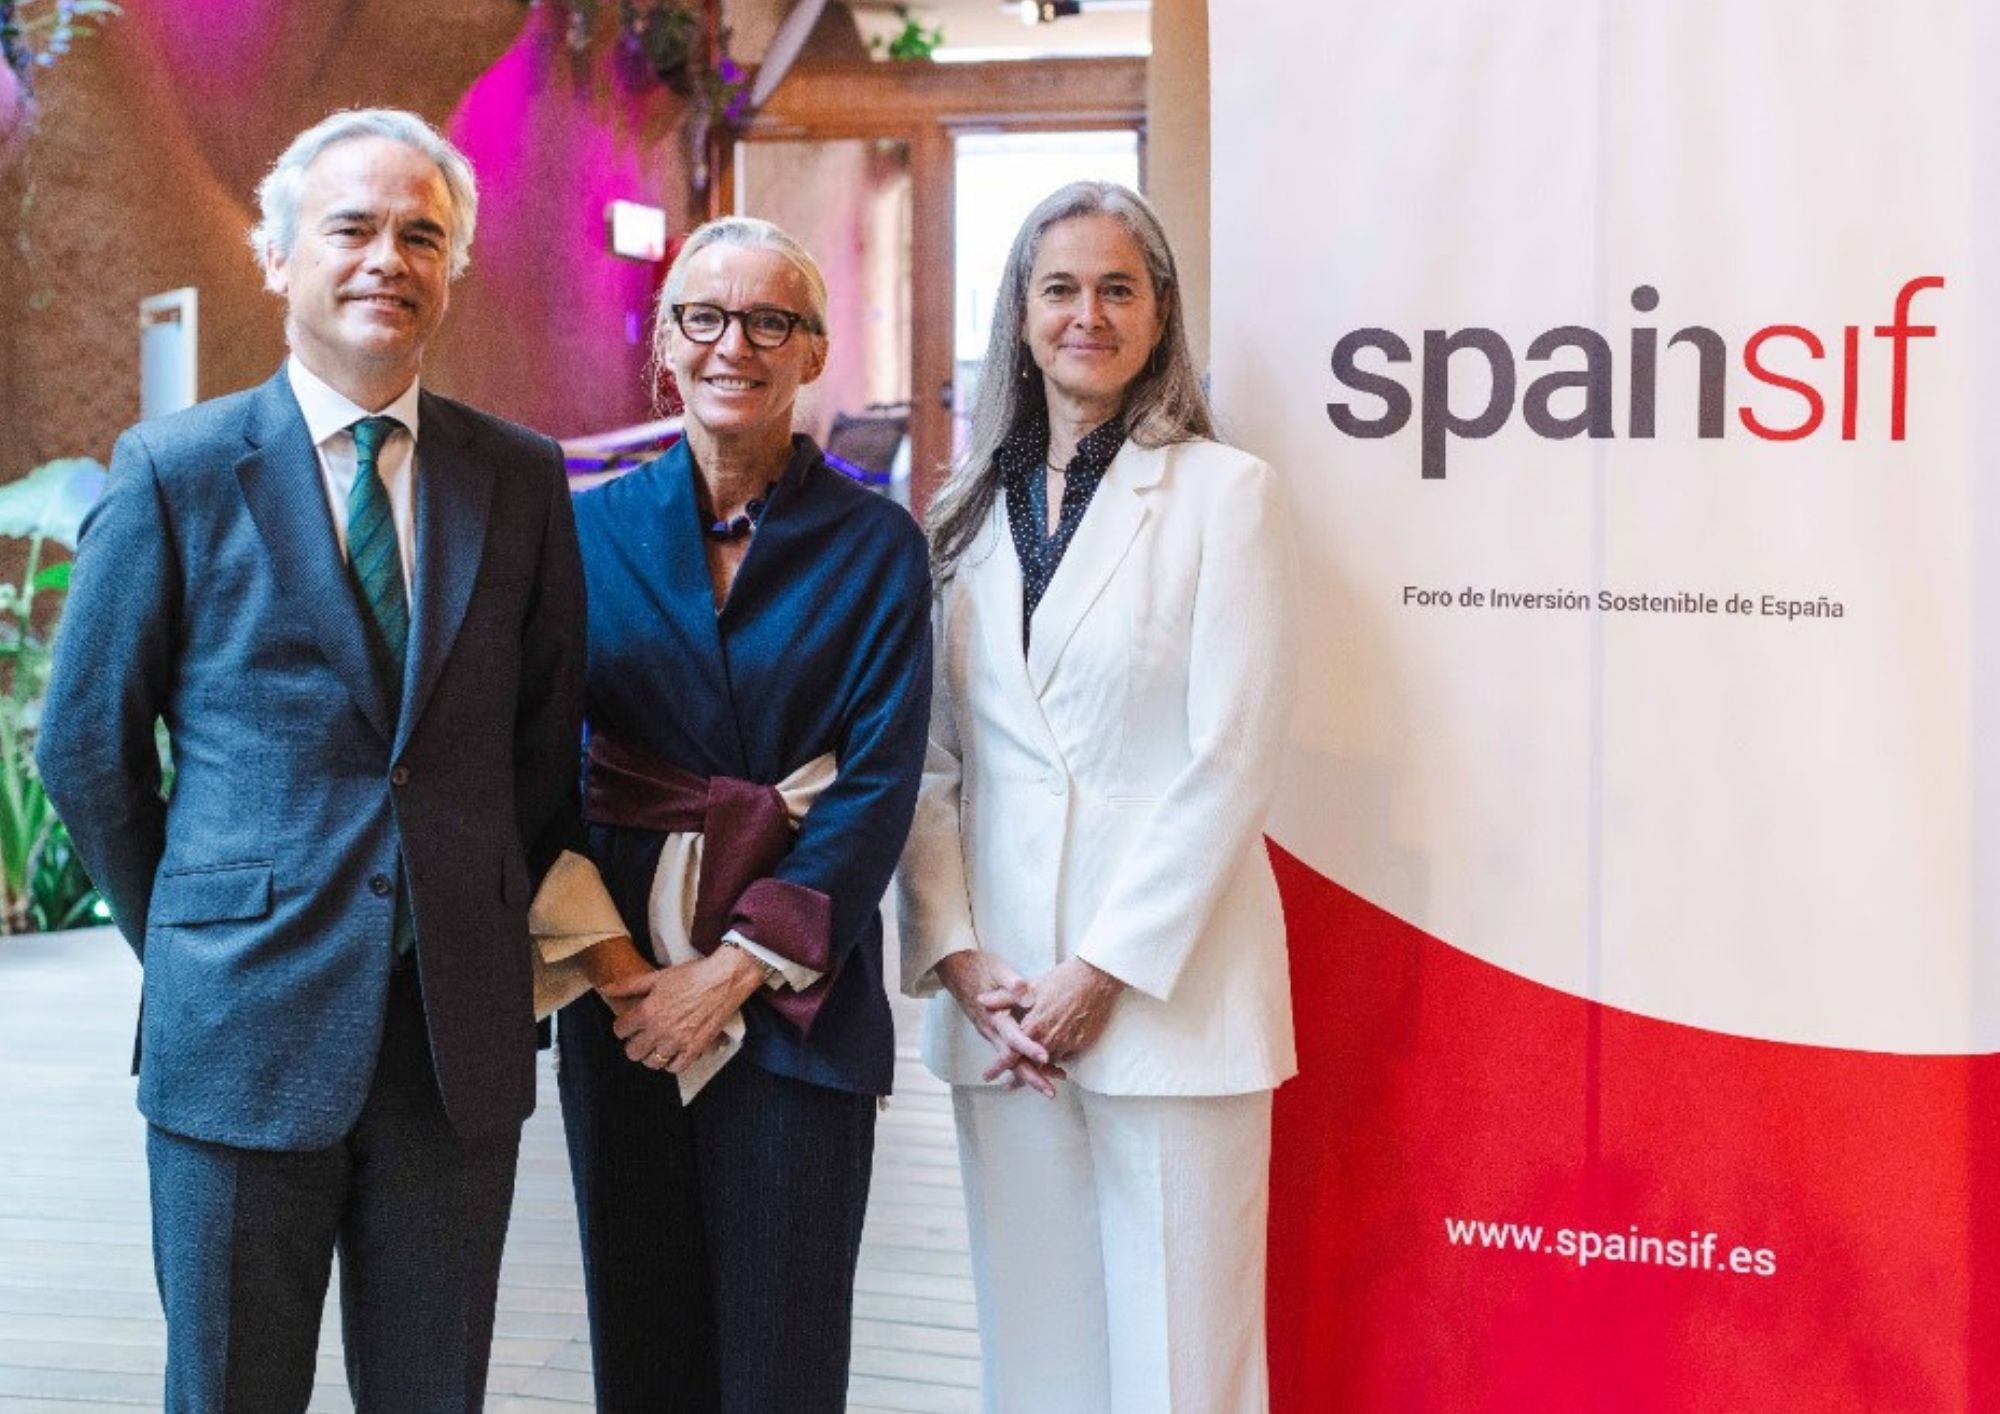
Spainsif ha celebrado su Evento Anual, patrocinado por Natixis Investment Managers. Una jornada que ha reunido más de 250 personas -presencial y online-, representantes del sector financiero e institucional para analizar las perspectivas de la inversión sostenible y presentar los resultados de su Estudio Anual “La Inversión Sostenible y Responsable en España 2026”, patrocinado por DWS.
La jornada ha comenzado con la bienvenida de Patricia Gabeiras, presidenta de Spainsif y directora y socia fundadora de Gabeiras & Asociados, quien ha destacado que “la sostenibilidad ya forma parte de las decisiones de competitividad y estrategia empresarial. Si bien el reto está en transitar de las estrategias en sostenibilidad hacia planes de inversión más concretos y medibles”
A continuación, Eduardo Brunet, director de Green Finance Institute (GFI) España, ha presentado la iniciativa NEW-PACE, centrada en el desarrollo de soluciones financieras innovadoras para impulsar la rehabilitación energética de edificios y facilitar la movilización de capital privado hacia este ámbito. “La rehabilitación energética del parque edificado requiere movilizar financiación privada a gran escala, pero los plazos de la financiación actual no se ajustan a la vida útil de las reformas ni a los ahorros que generan”, ha señalado Brunet.
El futuro de la Inversión Sostenible, a debate
La primera mesa redonda, dedicada al “Futuro de la inversión sostenible”, ha contado con la participación de Alberto Gómez-Reino (BBVA Asset Management en España), Carlos Lozano (CaixaBank Asset Management), Laura Kaliszewski (Natixis Investment Managers) y Augusto Caro (Santander Asset Management). El debate ha estado moderado por Sophie del Campo, Executive Manager Southern Europe, Latam & US Offshore en Natixis Investment Managers. La conversación ha abordado las perspectivas de la inversión sostenible y los retos a los que se enfrenta el sector para mantener su capacidad de transformación, identificar oportunidades de inversión y contribuir a la economía real.
“La sostenibilidad debe seguir siendo un motor de transformación para mantener su relevancia entre los inversores. Cada vez cobra más importancia no sólo lo que las empresas se comprometen a hacer, sino las medidas concretas que adoptan”, ha explicado Sophie del Campo.
El mercado español de la inversión sostenible: evolución y retos pendientes
El patrimonio nacional gestionado con criterios ASG alcanza los 271.470 millones de euros en 2025, un 13,95% más que el año anterior, según el Estudio Anual de Spainsif 2026, patrocinado por DWS. Este informe recoge las respuestas de 50 entidades, 33 nacionales y 17 internacionales, que representan el 77,33 % del patrimonio nacional. El mercado de la ISR nacional se estabiliza en porcentajes sobre el total de activos próximos al 50%. Como novedad un 48% de las entidades mencionan las oportunidades de inversión vinculadas a la competitividad empresarial como un nuevo factor relevante.
En representación de DWS Iberia, su director general Mariano Arenillas, ha comentado: “Es un placer para DWS colaborar un año más con Spainsif en la elaboración de su estudio anual. Estamos convencidos de que la inversión sostenible es una palanca para impulsar la competitividad, la innovación y la resiliencia de Europa. El siguiente paso es convertir los objetivos en resultados concretos”.
La presentación ha dado paso al coloquio sobre el Estudio “El mercado español de la inversión sostenible en 2026”. En el diálogo han participado los representantes de las vicepresidencias de Spainsif, José Luis Garzón (Banco Cooperativo Español, BCE), Clemen Epalza (Fonditel), Irene Rodríguez (BME), Mario Sánchez (CCOO) y Patricia Suárez (Asufin), que ha moderado la mesa. El debate ha abordado la evolución de las estrategias de inversión sostenible, las oportunidades vinculadas a la transición y la competitividad, y los desafíos que persisten para mejorar la disponibilidad y calidad de los datos y avanzar hacia una medición más rigurosa de los resultados en sostenibilidad.
El mercado español de inversión sostenible y responsable sigue expandiéndose a buen ritmo , aunque con una evidente falta de sofisticación en sus estrategias. La demanda presenta un fuerte desequilibrio interno, el 92.3% de los activos son ASG básica, mientras que la ASG avanzada representa 1,83% y las estrategias de impacto sufrieron caídas del entorno del 9-10%. En palabras de Irene Rodríguez: “El mercado crece en extensión, no lo hace tanto en profundidad; de cada 100 euros que han entrado este año en categorías ASG, 97 lo han hecho en la categoría ASG básica”.
En cuanto a las temáticas y la gestión activa, las carteras mantienen un marcado sesgo medioambiental frente al ámbito social, apoyadas en políticas de exclusión consolidadas donde predominan las armas controvertidas (86%), los derechos humanos (72%) y el tabaco (66%). La inversión en iniciativas ambientales como energías renovables o residuos presentan un elevado gasto en comparación con las sociales, lo que abre debate sobre la dificultad para medir el impacto social frente al medioambiental. A esto se suma un contexto geopolítico y regulatorio complejo, con un repliegue del voto en juntas en EE.UU. frente al auge del engagement, y una creciente necesidad bancaria de financiar la transición de sectores intensivos y pymes.
Las perspectivas a futuro reflejan prudencia a corto plazo, un 36% prevé estancamiento este año. Pero destaca un claro optimismo a tres años, el 70% anticipa crecimientos superiores al 15% y un 62% de las entidades asocian la inversión sostenible con una rentabilidad positiva. El cambio reside en el SFDR 2.0, con categorías específicas para transición y umbrales mínimos del 70%. Clemen Epalza ha subrayado: “Hasta ahora habíamos ido a por los alumnos más aventajados de la clase, los que ya eran sostenibles”, por lo que el verdadero desafío de la nueva regulación será incentivar la ASG avanzada para canalizar capital hacia sectores rezagados y lograr un impacto real y medible en la economía.
La visión institucional sobre los retos de las finanzas sostenibles
La edición de 2026 incorpora nuevas secciones temáticas sobre inversión en transición y vivienda asequible y social. Pablo Esteban, subdirector general de Spainsif, ha indicado que “el mercado nacional de la ISR sigue creciendo en volumen y se consolida en porcentajes cercanos al 50% del total de activos, si bien el reducido peso relativo de las estrategias alineadas y generadoras de impacto reflejaría dificultades para abordar los restos de medición del impacto”.
La distribución por categorías muestra un claro predominio de las inversiones ASG básica (92%), manteniendo la proporción a 2024, seguidas de las generadoras de impacto (5%), ASG avanzadas (2%) y las alineadas con el impacto (1%). “Las finanzas sostenibles entran en una etapa donde ya no basta con financiar actividades sostenibles, sino que para transformar la economía es necesario evaluar y respaldar trayectorias de transición creíbles y medibles. En este contexto de transformación, la sostenibilidad no debería verse como una carga opuesta a la competitividad, sino como una vía para fortalecerla”, ha comentado Esteban.
Clausura institucional
La jornada ha concluido con la intervención de Pablo Sánchez-Blanco, director general del Tesoro y Política Financiera del Ministerio de Economía, Comercio y Empresa, quien ha destacado: “La credibilidad del programa de bonos verdes del Tesoro se construye con constancia: la demanda de cerca de 70.000 millones de euros en la nueva referencia a 20 años refleja la confianza de los inversores. Con el nuevo Marco de Bonos Verdes queremos decirle al mercado hacia dónde estamos dispuestos a ir, alineando progresivamente nuestro programa con la Taxonomía europea”.
Y añade: “En España no falta capital: en 2024 se movilizaron alrededor de 137.000 millones de euros en financiación sostenible. Lo que necesitamos son proyectos estructurados y financiables capaces de absorberlo, para lograr una economía más resiliente y competitiva”.

 Por Funds Society
 Por Alicia Miguel Serrano