La economía de la IA, bajo examen: los chips crecen, la capacidad se estrecha y la rentabilidad entra en debate

  |   Por  |  0 Comentarios

Foto cedida

La inteligencia artificial (IA) está construyendo una de las mayores apuestas de inversión de la economía global. Su expansión tiene una expresión tangible en las cuentas de los fabricantes de semiconductores, en los pedidos de maquinaria para producir chips y en los presupuestos de las grandes plataformas tecnológicas, que continúan ampliando su infraestructura para atender una demanda creciente de capacidad de cómputo. Sin embargo, el crecimiento de la industria empieza a plantear una pregunta más compleja para los mercados financieros: ¿qué tan rentable será la infraestructura que se está construyendo y cuánto tiempo necesitarán las empresas para recuperar el capital comprometido?

Los resultados del tercer trimestre de 2026 ofrecen una fotografía reveladora. Taiwan Semiconductor Manufacturing Company (TSMC), el mayor fabricante de semiconductores por contrato del mundo, reportó ingresos por 46.720 millones de dólares, un incremento interanual de 41,2%, y una utilidad neta que avanzó 68,7%. Su margen bruto alcanzó 66,4%. En paralelo, ASML, el fabricante neerlandés de equipos de litografía indispensables para producir los chips más avanzados, registró ventas trimestrales por 11.660 millones de euros y una utilidad neta de 4.960 millones. Su margen bruto llegó a 57,5%, mientras la empresa advirtió que la capacidad de producción que tiene prevista para 2027 y 2028 no será suficiente para satisfacer toda la demanda de sus clientes. Ambas compañías muestran que la expansión de la IA está generando oportunidades económicas concretas para quienes suministran los componentes y las herramientas que hacen posible su funcionamiento. Pero también evidencian que la industria no puede ampliar su capacidad al mismo ritmo al que crecen las expectativas de inversión.

El tercer frente está en las grandes plataformas tecnológicas. J.P. Morgan Global Research estima que el gasto mundial de capital relacionado con la IA alcanzará aproximadamente 900.000 millones de dólares en 2026 y proyecta que la inversión acumulada en infraestructura y tecnología podría llegar a 5,5 billones de dólares para 2030. El desafío es que la capacidad instalada, los ingresos generados y los rendimientos financieros no necesariamente evolucionan al mismo ritmo. Esa diferencia está convirtiendo la rentabilidad en una variable central para evaluar la siguiente fase de la economía de la IA.

Los fabricantes de chips capturan el crecimiento

La primera señal de la expansión está en TSMC, cuya posición dentro de la cadena de suministro la coloca en el centro de la demanda de semiconductores avanzados para inteligencia artificial, computación de alto rendimiento y otros mercados tecnológicos. En el tercer trimestre, sus ingresos crecieron 41,2% frente al mismo periodo de 2025, hasta 46.720 millones de dólares. La utilidad neta avanzó 68,7%, mientras el margen operativo se situó en 58,7%. La composición de sus ingresos también permite dimensionar el cambio tecnológico. Las tecnologías de 7 nanómetros o inferiores representaron 79% de los ingresos por obleas, con una participación creciente de los procesos más avanzados. Los chips de 3 nanómetros aportaron 33% y los de 5 nanómetros, 28%; la tecnología de 2 nanómetros comenzó a contribuir con 8%.

La computación de alto rendimiento, categoría que incluye aplicaciones relacionadas con centros de datos y procesamiento avanzado, representó 68% de los ingresos trimestrales de la compañía, después de crecer 22% respecto del trimestre anterior.  TSMC espera que sus ingresos del cuarto trimestre se sitúen entre 52.300 y 54.300 millones de dólares. De concretarse, el punto medio de esa previsión implicaría un crecimiento interanual cercano a 58%, una señal de que la empresa todavía anticipa una expansión considerable de la demanda.

No obstante, incluso en este escenario de crecimiento, existen presiones sobre la rentabilidad. El margen bruto de TSMC bajó de 67,7% en el segundo trimestre a 66,4% en el tercero, principalmente por el efecto inicial de la puesta en marcha de la producción de 2 nanómetros. La empresa también anticipó que la expansión de esta tecnología y los costos de sus plantas en el extranjero continuarán afectando parcialmente sus márgenes.

La lectura es relevante para los inversionistas: el crecimiento de los ingresos no garantiza una mejora constante de la rentabilidad, particularmente cuando las compañías necesitan invertir para ampliar su capacidad y desarrollar nuevas generaciones tecnológicas.

ASML: pedidos que anticipan una industria todavía limitada por la capacidad

La segunda señal proviene de ASML, cuya tecnología de litografía permite fabricar los circuitos cada vez más pequeños y complejos que requieren los semiconductores avanzados. La compañía reportó ingresos trimestrales por 11.660 millones de euros, frente a 9.326 millones en el segundo trimestre. Su utilidad neta aumentó de 2.918 a 4.960 millones de euros, mientras el margen bruto avanzó de 54% a 57,5%. Para el conjunto de 2026, ASML prevé ventas de entre 44.000 y 45.000 millones de euros, con un margen bruto cercano a 56%. Pero el dato más importante para entender el siguiente ciclo de inversión no está únicamente en sus resultados financieros, sino en las señales de demanda que recibe de sus clientes.

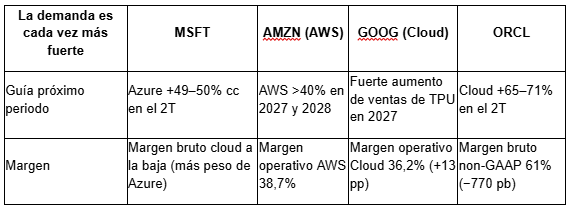
La empresa informó que algunos fabricantes de semiconductores ya expresan interés en colocar pedidos para 2029 e incluso 2030. Al mismo tiempo, anticipa que su capacidad prevista para 2027 y 2028 será insuficiente para atender toda la demanda que están proyectando sus clientes. ASML había considerado aumentar su capacidad de producción de determinados sistemas alrededor de 30% en 2027 y explorar un incremento adicional de magnitud similar para 2028. Sin embargo, la demanda prevista llevó a la empresa a estudiar nuevas posibilidades de expansión.

La situación muestra una particularidad de la economía de la IA: el crecimiento esperado es tan intenso que las inversiones necesarias para atenderlo deben planearse con años de anticipación. La fabricación de maquinaria especializada, la ampliación de plantas y el desarrollo de procesos productivos no pueden acelerarse de manera instantánea. En estas condiciones, una parte de la industria se beneficia de una elevada visibilidad de la demanda, pero enfrenta límites físicos y tecnológicos para convertirla en producción efectiva. Para los inversionistas, esa combinación puede favorecer los ingresos y el poder de negociación de los proveedores especializados. También plantea riesgos de ejecución: los fabricantes deben ampliar su capacidad sin comprometer excesivamente sus costos, su rentabilidad o la calidad de sus operaciones.

La escasez de capacidad, por sí sola, tampoco garantiza que todos los participantes obtengan rendimientos extraordinarios. El resultado dependerá de la inversión necesaria para ampliar la producción, de los precios que puedan cobrar y de la duración de la demanda que hoy anticipan sus clientes.

El costo de construir la infraestructura de la IA

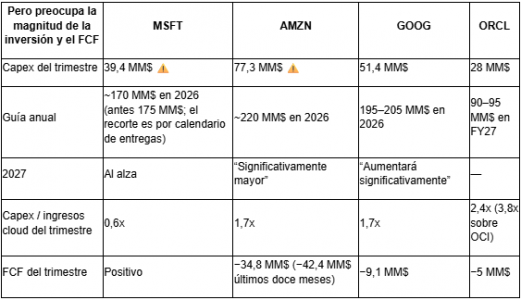
Por otra parte, mientras los proveedores de chips y maquinaria registran resultados sólidos, las grandes plataformas tecnológicas están comprometiendo recursos cada vez mayores para desarrollar centros de datos, adquirir procesadores, ampliar redes y garantizar el suministro eléctrico que requiere el procesamiento de información. J.P. Morgan Global Research calcula que los cinco grandes hiperescalares estadounidenses —Amazon, Alphabet, Meta, Oracle y Microsoft— destinarán en conjunto alrededor de 900.000 millones de dólares a inversión de capital relacionada con la IA en 2026. La cifra refleja un cambio de escala. El gasto ya no se limita a la compra de procesadores o al desarrollo de modelos: comprende edificios, sistemas de refrigeración, redes de transmisión de datos, equipos eléctricos y contratos de suministro energético.

La inversión tampoco se distribuye de manera uniforme. Mientras algunos participantes pueden financiar una parte importante de sus proyectos con el flujo de efectivo de sus negocios tradicionales, otros necesitan recurrir cada vez más al endeudamiento, las emisiones de capital y distintas estructuras de financiación. S&P Global Ratings advirtió en agosto que el gasto de capital conjunto de seis grandes hiperescalares podría superar 1,3 billones de dólares en 2027. La agencia también previó que esas seis compañías registrarían flujos de efectivo operativo libres negativos durante 2026 y 2027, con una recuperación que no se materializaría, según sus estimaciones, hasta 2029.

Estas cifras deben interpretarse con una precisión importante: el gasto de capital total de los hiperescalares y el gasto específicamente asociado con la IA son categorías relacionadas, pero no idénticas. Las estimaciones varían según las empresas incluidas y los componentes de infraestructura considerados. Aun con esas diferencias metodológicas, los cálculos muestran la dimensión del desafío financiero. La industria necesita transformar una inversión inicial extraordinaria en ingresos recurrentes, márgenes suficientes y flujos de efectivo capaces de sostener las siguientes etapas de expansión.

La financiación es parte de la historia. J.P. Morgan Asset Management señaló en agosto que la emisión de bonos de los hiperescalares había aumentado desde 17.000 millones de dólares en 2024 hasta 109.000 millones en 2025, y alcanzó 194.000 millones durante el primer semestre de 2026. La gestora estimó que la emisión de 2026 podría llegar a 279.000 millones de dólares. El mercado de deuda se está convirtiendo así en un participante cada vez más importante de la expansión tecnológica. Para los inversionistas en renta fija, esto abre oportunidades, pero también obliga a evaluar la capacidad de pago de los emisores, el volumen de obligaciones asumidas y el tiempo necesario para que los activos financiados generen recursos suficientes.

Meta y la prueba del flujo de efectivo

Los resultados de Meta Platforms ilustran la diferencia entre el crecimiento comercial y el costo de sostener una estrategia de inversión intensiva. En el tercer trimestre de 2026, la compañía registró ingresos por 64.601 millones de dólares, un incremento interanual de 26%. Sin embargo, sus gastos y costos aumentaron 68%, hasta 51.613 millones de dólares, y el flujo de efectivo libre fue negativo en 2.120 millones.

La compañía destinó 34.910 millones de dólares a inversión de capital durante el trimestre, incluidos los pagos de principal de arrendamientos financieros. Para todo 2026, prevé un gasto de capital de entre 135.000 y 145,000 millones de dólares. A primera vista, la caída de 37% en su utilidad operativa y la reducción del margen operativo de 40% a 20% podrían parecer una señal directa del costo de la IA. Sin embargo, sería incorrecto atribuir todo el deterioro a esas inversiones.

Meta registró un cargo extraordinario de 9.890 millones de dólares relacionado con un acuerdo legal con fiscales generales estatales de Estados Unidos. Sin ese cargo, la empresa habría reportado una utilidad operativa de 22.880 millones de dólares, superior a los 20.535 millones del tercer trimestre de 2025.

La precisión es importante porque permite separar tres factores: el costo extraordinario de asuntos legales, el gasto operativo del negocio y las inversiones necesarias para ampliar la infraestructura tecnológica. La compañía mantiene un negocio publicitario que crece, pero al mismo tiempo necesita financiar una expansión considerable de su capacidad de cómputo. El reto para sus inversionistas consiste en determinar cuánto valor adicional generará esa infraestructura y en qué plazo comenzará a reflejarse de manera sostenida en los resultados.

El caso de Meta no demuestra por sí mismo que las inversiones en IA estén destruyendo rentabilidad. Sí muestra que el tamaño de los compromisos financieros hace cada vez más importante examinar el flujo de efectivo, el calendario de las inversiones y la relación entre el gasto presente y los ingresos futuros. En otras palabras, el mercado no solo necesita saber cuánto está invirtiendo una empresa en IA. También quiere entender qué obtiene a cambio.

El mercado empieza a distinguir entre gastar y generar valor

La discusión sobre los rendimientos de la IA se ha intensificado a medida que los compromisos de inversión aumentan y las empresas necesitan demostrar que pueden financiar sus proyectos sin deteriorar excesivamente sus posiciones financieras. Un análisis de Reuters publicado el 28 de octubre mostró cómo esa diferencia empieza a influir en la reacción de los mercados. Microsoft generó 18.600 millones de dólares de flujo de efectivo libre en su primer trimestre fiscal, pese a invertir 45.200 millones en infraestructura de cómputo. Sus ingresos de Azure crecieron 48%.

Alphabet, en contraste, destinó a inversión de capital el equivalente a 121,4% de su flujo de efectivo operativo durante el trimestre de septiembre, frente a 68% en el caso de Microsoft, excluidos los arrendamientos financieros. La matriz de Google también registró un consumo de efectivo de 9.070 millones de dólares y anticipó que su inversión de capital aumentará significativamente en 2027. Las diferencias ayudan a entender por qué los mercados pueden premiar a una compañía que invierte cantidades extraordinarias y mostrarse más cautelosos con otra que desembolsa recursos similares. La cuestión no es únicamente el tamaño de la inversión, sino la capacidad para financiarla, la evolución del negocio que la sustenta y la posibilidad de obtener ingresos adicionales sin comprometer la rentabilidad futura.

Microsoft mostró crecimiento de sus servicios de nube y generación de efectivo libre; Alphabet, pese al fuerte avance de Google Cloud, enfrenta el desafío de sostener el crecimiento de su negocio tradicional de búsquedas mientras amplía sus inversiones en IA. Las diferencias entre ambas compañías no permiten concluir que una estrategia sea universalmente superior a otra. Sí evidencian que el mercado empieza a evaluar con mayor atención la calidad del crecimiento y la capacidad de cada empresa para convertir sus desembolsos en recursos financieros. Este cambio de enfoque puede tener consecuencias para la valoración bursátil, el acceso al crédito y las decisiones de asignación de capital de los grandes gestores de activos.

La pregunta no es si habrá demanda, sino quién capturará los beneficios

La economía de la IA presenta una paradoja. La demanda de capacidad de cómputo continúa creciendo, los fabricantes de semiconductores y maquinaria especializada reportan resultados sólidos y las grandes plataformas tecnológicas mantienen ambiciosos planes de expansión. Al mismo tiempo, la infraestructura exige desembolsos que pueden tardar años en recuperarse. Los cuellos de botella también son diversos. Además de la disponibilidad de chips y memoria avanzada, la construcción de centros de datos depende de permisos, suministro eléctrico, redes de transmisión, sistemas de refrigeración y disponibilidad de equipos especializados. Esas limitaciones pueden retrasar la puesta en marcha de los proyectos y modificar sus costos. Una instalación que no dispone de energía suficiente o que no puede operar con toda su capacidad no genera los ingresos que justificaron su construcción.

También existe el riesgo de que la capacidad instalada crezca más rápido que la demanda rentable. Si las empresas construyen infraestructura anticipando un mercado que no se materializa al ritmo esperado, podrían enfrentar menores tasas de utilización, presión sobre los precios y rendimientos inferiores a los previstos. El escenario contrario también es posible: una demanda persistentemente superior a la oferta puede sostener la utilización de los activos y favorecer a los proveedores con tecnología difícil de sustituir. Por eso, el análisis de la industria requiere distinguir entre tres dimensiones que a menudo aparecen mezcladas en la conversación financiera: la demanda de aplicaciones de IA, la capacidad física para procesarlas y la rentabilidad de las inversiones necesarias para atenderlas. El crecimiento de una dimensión no garantiza automáticamente el éxito de las otras dos.

Una nueva prueba para los inversionistas

La siguiente fase de la economía de la IA podría marcar una transición en la forma en que los mercados evalúan a sus principales participantes. Durante la primera etapa, buena parte de la atención se concentró en identificar a las compañías capaces de desarrollar los modelos más avanzados, fabricar los procesadores más potentes o asegurar capacidad de cómputo antes que sus competidores. Ahora, conforme se acumulan los compromisos de inversión, la evaluación financiera adquiere un peso mayor: cuánto cuesta ampliar la capacidad, de dónde proviene el capital, qué ingresos adicionales genera y cuánto efectivo queda disponible después de cubrir las necesidades de inversión.

Para los inversionistas en acciones, esto implica examinar no solo el crecimiento de los ingresos, sino también los márgenes, la intensidad de capital, el flujo de efectivo libre y la rentabilidad esperada de los nuevos activos. Para quienes participan en los mercados de deuda, el foco incluye la estructura de financiación, los vencimientos, las garantías y la capacidad de los emisores para atender sus obligaciones si los rendimientos de la IA tardan más de lo previsto en materializarse.

La expansión de los semiconductores y la escasez de capacidad prevista para los próximos años ofrecen señales de que el ciclo de inversión todavía tiene fundamentos importantes. Sin embargo, los resultados de los proveedores no bastan para demostrar que cada dólar invertido en centros de datos y sistemas de IA producirá un rendimiento atractivo. La pregunta decisiva para la industria ya no es solamente cuánto puede crecer la inteligencia artificial. Es cuánto valor económico podrá generar, quién estará en condiciones de capturarlo y qué empresas dispondrán del capital y la disciplina financiera necesarios para atravesar el periodo que separa la construcción de la infraestructura de la obtención de sus beneficios. En esa diferencia entre demanda, capacidad y rentabilidad se juega una parte sustancial de la siguiente etapa de la economía de la IA.
¿Qué es un CLO?

  |   Por  |  0 Comentarios

Foto cedida

Un CLO es un instrumento financiero que se construye a partir de un conjunto amplio de préstamos concedidos a empresas. En lugar de que un único acreedor asuma el riesgo de cada crédito, los préstamos se reúnen en una cartera que se financia mediante la emisión de bonos colocados entre inversores. Ese proceso de empaquetar activos y convertirlos en valores negociables se llama securitización. Por eso los CLOs se enmarcan en el crédito estructurado: el segmento del mercado que transforma flujos de pago en títulos con distintos perfiles de riesgo.

Los CLOs están respaldados predominantemente por “leveraged loans”, es decir, préstamos a empresas con endeudamiento relevante y calificación inferior al grado de inversión. Otras titulizaciones, como los ABS, suelen apoyarse en deudas de tarjetas de crédito o de automóviles. Los préstamos de un CLO normalmente son de tasa variable, por lo que sus intereses se ajustan a las tasas de referencia. Al canalizar crédito hacia empresas de distintos sectores, los CLOs cumplen un rol de financiación de la economía real.

Cómo se organiza: el sistema de tramos

Los títulos se dividen en tramos con distinta prioridad de cobro. Los flujos de los préstamos, intereses y devoluciones de capital, se reparten en orden jerárquico, la llamada “cascada de pagos”. Los tramos superiores, AAA o AA, cobran primero y ofrecen menor rendimiento. Los intermedios, A, BBB o BB, asumen más riesgo a cambio de más retorno. En la base, el capital o equity cobra al final: absorbe las primeras pérdidas, pero también se queda con el excedente cuando la cartera funciona bien.

La mayoría de los CLOs se gestionan de forma activa: un gestor especializado selecciona los préstamos y puede comprar y vender activos durante el período de reinversión, normalmente de cuatro a cinco años.

En tanto, la tasa anual de impago de los CLOs nunca superó el 0,5% y, en 25 años, sus tramos han incumplido menos que las empresas emisoras. Ello no implica ausencia de riesgo. First Brands, fabricante estadounidense de autopartes, quebró a fines de septiembre de 2025 con casi 5.000 millones de dólares en préstamos de primer gravamen. Sin embargo, según Fitch Ratings, la exposición mediana de 330 CLOs estadounidenses de préstamos sindicados que la agencia califica fue del 0,4% de su cartera, y el impacto, limitado.

Protecciones y riesgos

Los límites de exposición por deudor, la diversificación sectorial, las reglas de calidad del colateral y la gestión activa son protecciones clave; además, la estructura desvía el exceso de intereses hacia los tramos senior cuando hay más impagos. Aun así persisten el riesgo de crédito, el de liquidez, sobre todo en los tramos bajos, y el de complejidad: evaluar un CLO exige analizar los activos, la estructura y la experiencia del gestor.

Los CLOs son una pieza habitual de las carteras institucionales. Las aseguradoras de vida de EE.UU., por ejemplo, tenían a fines de 2024 unos 190.000 millones de dólares en CLOs, alrededor del 4% de sus activos invertidos, y solo cerca del 3% de esa exposición correspondía a tramos por debajo del grado de inversión. Esto refleja el atractivo de los tramos mejor calificados para inversores que buscan rendimiento con riesgo de crédito acotado.

A modo de conclusión, un CLO no es un producto inaccesible, pero exige comprender su mecánica. Entender los tramos, el papel del gestor y los riesgos de cada nivel es el primer paso para evaluar si encaja en una cartera diversificada.

Apollo lanza European Credit Company, su plataforma de performing credit

  |   Por  |  0 Comentarios

Canva

Apollo ha anunciado el lanzamiento de European Credit Company, su plataforma centrada exclusivamente en crédito productivo (performing credit) europeo, que incluye préstamos corporativos y respaldados por activos (asset-backed). Según explican, la Compañía arranca con una capacidad de concesión de préstamos superior a los 10.000 millones de euros para actuar como socio de financiación a largo plazo en toda la región.

Desde la gestora explican que esta plataforma se fundó para “ayudar a cubrir las necesidades de financiación sin precedentes en Europa”, impulsadas por el renacimiento industrial. La plataforma a gran escala aporta al mercado soluciones flexibles y centradas en el cliente a través de múltiples clases de activos crediticios. En concreto, financiará oportunidades tanto en el segmento de grandes corporaciones como en el mercado mediano (mid-market), colaborando con empresas, patrocinadores financieros (sponsors) y propietarios de activos reales —incluidos infraestructuras e inmobiliario— para ayudar a capitalizar sus necesidades comerciales particulares y apoyar el crecimiento de las economías locales. Además de su originación propia, captará activos mediante alianzas estratégicas con entidades financieras europeas y contará con acceso a la plataforma de crédito europeo de Apollo.

La Compañía cuenta con el respaldo de inversiones de capital a largo plazo lideradas por fondos y filiales de Apollo, así como por Abu Dhabi Investment Council (ADIC), Athora, Norinchukin Bank, Standard Chartered y Aranda Principal Strategies. Además, está dirigida por el consejero delegado (CEO) Giacomo Petrobelli y por el presidente Christian Meissner.

“La creación de European Credit Company responde a la oportunidad histórica de movilizar fondos globales de capital para financiar la agenda de crecimiento a largo plazo de Europa. Nuestro objetivo es convertir a ECC en una plataforma de crédito paneuropea líder, enfocada en exclusiva en la región, con sólidas relaciones locales, originación diferenciada y soluciones flexibles que abarquen todas las tipologías de crédito. Tras haber desarrollado toda mi trayectoria en los servicios financieros europeos, es una gran satisfacción liderar ECC y construir una nueva franquicia con el respaldo institucional de Apollo y del resto del grupo inversor”, ha destacado Giacomo Petrobelli, consejero delegado de European Credit Company.

Por su parte, Jim Zelter, presidente de Apollo, ha afirmado: “El renacimiento industrial global está generando enormes necesidades de financiación en todo el mundo que se perciben con especial intensidad en Europa, ya sea en la transición y el transporte de energía, la defensa o las infraestructuras digitales y tradicionales. Con ECC, nos complace ampliar nuestro abanico de recursos en Europa mediante una plataforma dedicada y un enfoque local, trabajando en armonía con la franquicia global de Apollo y junto a otras entidades financieras internacionales de primer nivel».

A día de hoy, la plataforma European Credit Company cuenta con presencia en Fráncfort, Jersey, Londres, Luxemburgo y Milán, con planes de expansión a nuevos mercados durante los próximos trimestres.

Las elecciones de mitad de mandato en EE. UU. abren nuevas oportunidades de inversión, según AIS

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Las elecciones de mitad de mandato en Estados Unidos se perfilan como uno de los principales acontecimientos políticos y económicos de finales de 2026. Con el control del Congreso en juego, su resultado podría condicionar la agenda legislativa de Donald Trump durante los dos últimos años de su presidencia y generar importantes implicaciones para los mercados financieros.

En este contexto, AIS Financial Group analiza tres posibles escenarios y sus consecuencias sobre sectores como la salud, el consumo, la energía, la inteligencia artificial y la defensa.

Victoria demócrata: impulso a salud, consumo y energías renovables

Una victoria demócrata en ambas cámaras del Congreso supondría, según la firma, un importante contrapeso a la administración Trump, limitando su capacidad legislativa y favoreciendo una mayor negociación entre partidos.

Entre las principales prioridades demócratas destaca la recuperación de determinadas ayudas sanitarias y subvenciones vinculadas al programa Obamacare. Estas medidas podrían beneficiar a operadores hospitalarios como HCA Healthcare y aseguradoras con elevada exposición a programas públicos, entre ellas Centene, Molina Healthcare y Oscar Health.

El consumo también podría verse favorecido por políticas destinadas a aliviar el coste de vida, incluyendo la recuperación de ayudas alimentarias y una posible revisión de determinadas medidas arancelarias. Desde AIS destacan que compañías como Walmart, Amazon y Costco podrían beneficiarse de un entorno más favorable para el gasto de los hogares.

Por último, una mayoría demócrata podría impulsar nuevamente las energías renovables mediante incentivos fiscales, subvenciones y una regulación más favorable. Empresas como NextEra Energy, First Solar y Brookfield Renewable se situarían entre las potenciales beneficiarias.

No obstante, cualquier reforma significativa necesitaría superar posibles bloqueos parlamentarios y el veto presidencial, lo que limitaría su alcance.

Victoria republicana: energía tradicional, inteligencia artificial y defensa

Una victoria republicana que permitiera conservar ambas cámaras facilitaría la continuidad de la agenda económica de Donald Trump, centrada en la desregulación, la producción energética nacional y el incremento del gasto militar.

En el sector energético, una mayoría republicana favorecería la expansión de la producción de petróleo y gas mediante una flexibilización de permisos, menores restricciones medioambientales y nuevas concesiones de explotación. Este escenario podría beneficiar a compañías como Chevron y ExxonMobil.

La inteligencia artificial también podría experimentar un impulso adicional. Una regulación federal más flexible y la aceleración de permisos para construir centros de datos favorecerían la inversión en infraestructura tecnológica y, especialmente, la demanda de semiconductores avanzados. En este contexto, compañías como Nvidia, AMD e Intel podrían situarse entre las principales beneficiarias, impulsadas por el crecimiento de la capacidad computacional y el desarrollo de nuevas aplicaciones de inteligencia artificial.

Por su parte, la defensa seguiría siendo una prioridad presupuestaria. La administración Trump ha planteado importantes incrementos del gasto militar y proyectos de modernización tecnológica, incluyendo sistemas antimisiles, drones y armamento avanzado.

En este escenario, compañías como Lockheed Martin, RTX, General Dynamics y Northrop Grumman, junto con empresas tecnológicas especializadas como Palantir y Anduril, podrían beneficiarse de una aceleración de contratos e inversiones públicas.

Congreso dividido: mayor incertidumbre regulatoria

El tercer escenario que plantea AIS Financial Group contempla una Cámara de Representantes controlada por los demócratas y un Senado con mayoría republicana. Esta configuración dificultaría la aprobación de grandes reformas legislativas y obligaría a la administración a recurrir con mayor frecuencia a órdenes ejecutivas.

Aunque Trump podría mantener determinadas políticas comerciales, energéticas y tecnológicas, su aplicación estaría sujeta a una mayor incertidumbre jurídica y regulatoria.

En este contexto, sectores como los combustibles fósiles y determinados segmentos tecnológicos podrían seguir beneficiándose de medidas administrativas, mientras que la industria de defensa encontraría mayores dificultades para obtener incrementos significativos de financiación.

Solución de inversión: Phoenix Autocall sobre semiconductores, salud y consumo

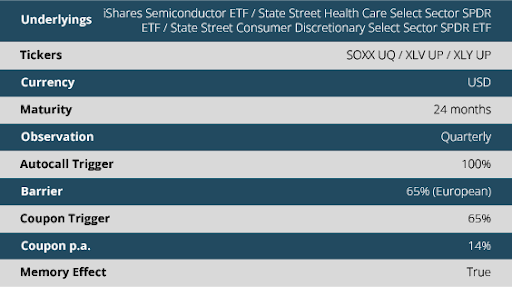
Con esta visión, AIS Financial Group propone una estructura Phoenix Autocall a 24 meses sobre tres ETFs estadounidenses: iShares Semiconductor ETF (SOXX), Health Care Select Sector SPDR ETF (XLV) y Consumer Discretionary Select Sector SPDR ETF (XLY), que permite combinar exposición a distintos sectores con la generación de ingresos periódicos.


La estructura, denominada en dólares estadounidenses, ofrece un cupón del 14% anual, pagadero trimestralmente, condicionado a que el ETF con peor comportamiento (Worst Of) se sitúe al menos en el 65% de su nivel inicial. Incorpora efecto memoria, permitiendo recuperar cupones previamente no abonados si se cumple posteriormente la condición de pago.

Adicionalmente, contempla la posibilidad de cancelación anticipada en las fechas de observación trimestral si los tres ETFs cotizan al menos al 100% de sus respectivos niveles iniciales.

A vencimiento, siempre que el Worst Of se encuentre al menos en el 65% de su nivel inicial, el inversor recupera íntegramente el capital. En caso contrario, el reembolso queda vinculado a la caída del ETF con peor comportamiento, pudiendo producirse pérdidas significativas.

Esta estrategia busca generar rentabilidad tanto en escenarios de estabilidad como de evolución moderadamente favorable de los mercados, ofreciendo una exposición sectorial diversificada ante los distintos resultados electorales, aunque el riesgo de reembolso depende del peor de los tres ETFs.

Capital privado middle market: una nueva era, según Morgan Stanley IM

  |   Por  |  0 Comentarios

Canva

Durante aproximadamente una década antes de la pandemia, el capital privado del middle market se benefició de una deuda barata, un aumento de las valoraciones y mercados de salida abiertos. Un sponsor que compraba una buena empresa a un precio razonable podía obtener buenos resultados simplemente manteniéndola en el portafolio. Ese contexto ha cambiado.

Un mercado más difícil en ambos extremos

El crecimiento se ha ralentizado y la volatilidad ha aumentado. El crédito privado se ha convertido en una fuente de financiación con profundidad, pero las tasas de interés se mantienen muy por encima de los niveles de la década de 2010. Los mayores costos de endeudamiento absorben más flujo de caja de las empresas en el portafolio y reducen el impulso que el apalancamiento proporciona a la rentabilidad del capital. En la actualidad, la operación media necesita aproximadamente el doble de crecimiento de beneficios que antes de la pandemia para producir el mismo múltiplo sobre el capital invertido (MOIC).

La competencia por los activos es otra preocupación. El capital no invertido del private equity a nivel mundial se situaba en 1,66 billones de dólares en marzo de 2025, lo que representa el 45 % del capital no invertido, la cuota más alta en cinco años. Aproximadamente el 75 % de este importe se encuentra en fondos captados entre 2022 y 2024, lo que presiona a los gestores para desplegarlo.¹ Los sponsors que se acercan al final de sus periodos de inversión pueden competir de forma más agresiva, elevando los precios de entrada y comprimiendo las rentabilidades. Los periodos de tenencia también se han alargado hasta siete años o más, y PitchBook estima que el portafolio acumulado de activos de private equity sin vender supera las 30.000 empresas.

La ralentización de las salidas conlleva una ralentización de las distribuciones. Las estimaciones de Preqin, que utilizan como referencia los índices globales de buyouts, muestran que las distribuciones a los inversores han sido más lentas en los vintages recientes.¹ Hay primeros indicios de alivio: el valor de las salidas respaldadas por private equity a nivel mundial casi se duplicó respecto al primer trimestre, alcanzando los 206.000 millones de dólares en el segundo trimestre de 2026. Sin embargo, el volumen de salidas cayó a 500 y el tamaño medio de la salida aumentó a 1.600 millones de dólares, lo que sugiere que la recuperación ha favorecido hasta ahora al extremo superior del mercado.² En la actualidad, muchos LPs consideran que las distribuciones sobre el capital desembolsado (DPI) son más importantes que la TIR.¹ Los cierres de fondos han caído casi un 40 % desde 2022, concentrándose el capital en aquellos gestores que pueden demostrar un historial de devolución de efectivo.

Cinco imperativos

Es probable que la próxima década del private equity esté definida por la dispersión entre gestores, que ya se ha ampliado en los vintages recientes. A continuación, se detallan cinco factores que pueden diferenciar a los mejores:

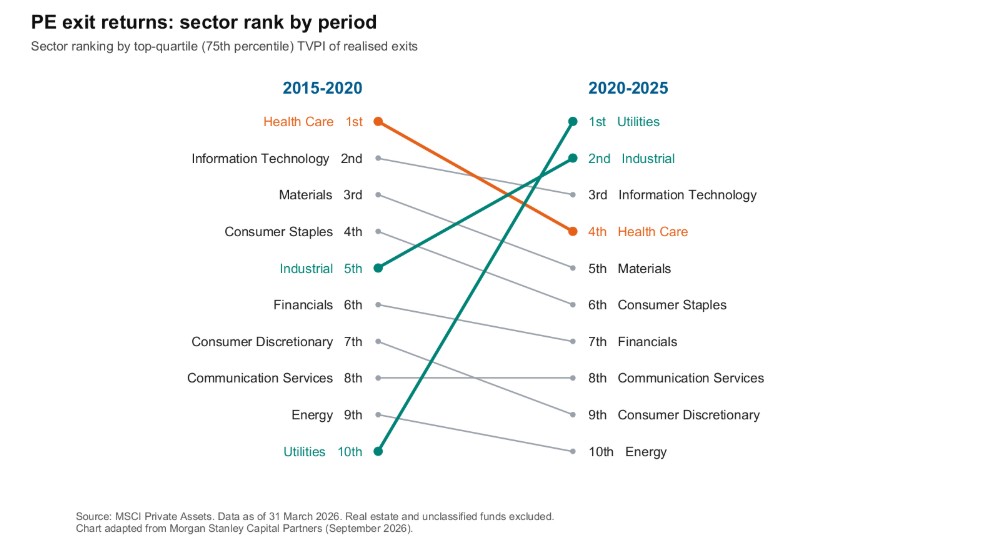
Enfoque subsectorial. La experiencia en un conjunto definido de industrias y subsectores ayuda a los patrocinadores a detectar oportunidades antes de que se comercialicen de forma generalizada y contribuye a generar credibilidad ante los vendedores y los equipos directivos. Dicho esto, el rendimiento de los sectores rota: el cuidado de la salud ocupó el primer lugar por rentabilidad de salida en el cuartil superior entre 2015 y 2020, pero pasó al cuarto puesto entre 2020 y 2025, mientras que los utilities subieron del décimo al primer lugar.

Originación diferenciada. Los intermediarios siguen siendo esenciales, pero un motor de originación propio, construido con años de relaciones con los propietarios de empresas, permite identificar objetivos de forma temprana y suele traducirse en valoraciones de entrada más bajas. Por el contrario, las subastas ampliamente comercializadas tienden a hacer subir los precios cuando muchos patrocinadores se ven presionados para desplegar capital.

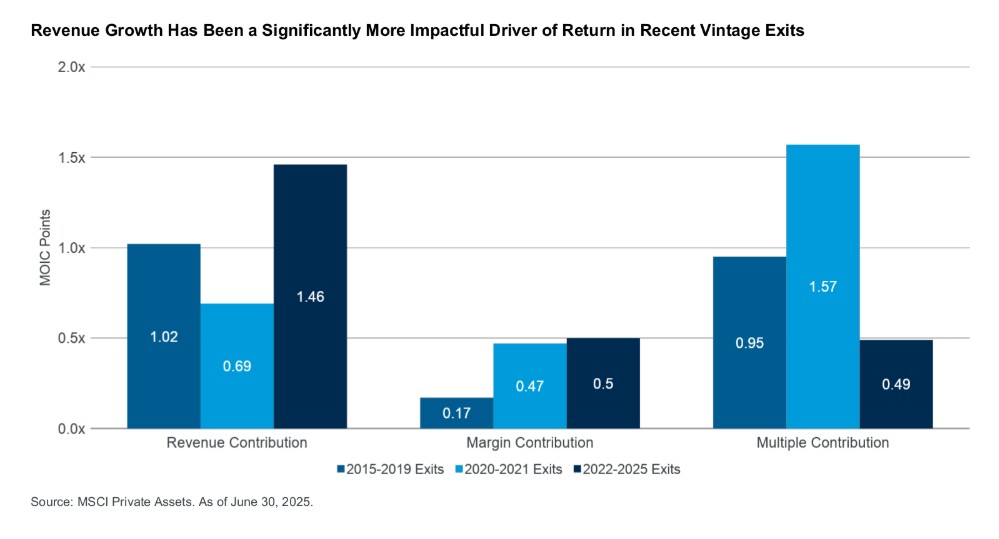
Creación de valor repetible. Entre 2022 y 2025, el crecimiento de los ingresos y los márgenes representó aproximadamente el 80 % del MOIC de salida, frente al 55 % del periodo 2015-2019.³ Los sponsors que cuentan con un equipo operativo interno dedicado, involucrado desde la diligencia debida hasta la salida, pueden aplicar su experiencia de forma coherente a palancas como la fijación de precios y las compras. Repetir un manual de estrategias en distintas empresas también reduce la dispersión de los resultados y respalda la suscripción.

Creación de valor mediante la IA. La inteligencia artificial ya acelera los procesos de due dilligence, y las herramientas de IA pueden revisar una sala de datos y responder a preguntas detalladas casi al instante. La mayor oportunidad reside en las empresas en el portafolio, que a menudo invierten poco en tecnología y están bien posicionadas para lograr avances en áreas como el análisis de precios y la automatización del back-office. La IA suele ofrecer los mejores resultados cuando forma parte de la disciplina operativa de las empresas, con responsables claros y objetivos de rendimiento.

Planificación intencionada de la liquidez. Los gestores con un DPI en el cuartil superior tienden a buscar liquidez de forma activa en lugar de esperar a que se abran los mercados de salidas. Una salida total con un MOIC sólido sigue siendo la herramienta más eficaz, pero los vehículos de continuación ofrecen una alternativa, al igual que las ventas minoritarias y los dividendos.

Ninguno de los cinco factores es suficiente por sí solo. Un sponsor que carezca de experiencia subsectorial se arriesga a que le superen en las pujas, y uno sin originación propia pagará con mayor frecuencia los precios de mercado. Sin un manual de estrategias contrastado, generar el crecimiento de beneficios necesario a esos precios resulta más difícil. Un patrocinador incapaz de devolver capital de forma consistente probablemente tendrá dificultades para captar su próximo fondo. Sin embargo, para los gestores que han desarrollado estas capacidades, un entorno más exigente puede ofrecer la oportunidad de distinguir la verdadera habilidad de los vientos de cola de la pasada década.

Banco Sabadell México alcanza ganancias récord y acelera su negocio empresarial

  |   Por  |  0 Comentarios

Foto cedida

Banco Sabadell México alcanzó un resultado neto récord de 1.023 millones de pesos al cierre del tercer trimestre de 2026 (alrededor de 54 millones de dólares), con un crecimiento de 1,3% respecto al mismo periodo del año anterior, en un entorno en el que la expansión del crédito y la captación de clientes corporativos y empresariales se mantienen como los principales motores de su operación en el país.

La institución cerró septiembre con una cartera de crédito de 115.521 millones de pesos, un incremento interanual de 14% a tipo de cambio constante y de 14,8% a tipo de cambio real. En tanto, la captación de clientes se ubicó en 71.111 millones de pesos, mientras que el rendimiento sobre capital (ROE) alcanzó 7,21%.

Uno de los indicadores más relevantes para la estrategia comercial del banco fue el crecimiento de su base de clientes activos. El segmento de Corporate and Investment Banking (CIB) registró un avance de 21%, mientras que el negocio de Empresas creció 16%. Ambos resultados apuntan a una mayor penetración en segmentos corporativos y de negocios, donde la demanda de financiamiento y soluciones financieras especializadas representa una oportunidad para los bancos que buscan fortalecer sus relaciones con compañías de distintos tamaños.

La expansión del crédito, además, se produjo sin un deterioro significativo en la calidad de los activos. El índice de morosidad de la filial mexicana se situó en 1,95%, prácticamente en el mismo nivel del año anterior, un indicador relevante para evaluar la combinación entre crecimiento comercial y administración del riesgo.

José Iragorri, CEO de Banco Sabadell México, señaló que el desempeño del trimestre responde al dinamismo de la actividad comercial y al fortalecimiento de las relaciones con clientes corporativos y empresariales. La estrategia, explicó, consiste en acompañar a las compañías mexicanas mediante soluciones financieras adaptadas a sus necesidades, manteniendo disciplina tanto en la gestión del riesgo como en el gasto.

El desempeño mexicano se inserta en una operación internacional que también reportó resultados relevantes. Grupo Banco Sabadell obtuvo un beneficio neto de 1.376 millones de euros entre enero y septiembre de 2026, prácticamente en línea con el mismo periodo del año anterior, con una variación negativa de 1%. Sin embargo, el beneficio neto recurrente del grupo ascendió a 1.096 millones de euros en los primeros nueve meses, mientras que el correspondiente al tercer trimestre fue de 405 millones, 13% más que en el trimestre previo.

En España, los ingresos del negocio bancario crecieron 2,4% respecto al segundo trimestre, mientras que el margen de intereses avanzó 2%, hasta 920 millones de euros. Las comisiones aumentaron 3,7% trimestral, hasta 340 millones. La entidad también reportó una mejora en la calidad de sus activos, con una morosidad de 2,4% al cierre de septiembre, frente al 2,75% registrado doce meses antes.

El grupo también anunció un dividendo en efectivo de siete céntimos de euro por acción, equivalente a un desembolso de 325 millones de euros, que se pagará el 29 de diciembre. Esta remuneración se suma al programa de recompra de acciones por 331 millones de euros iniciado en julio, del cual quedaban 57 millones pendientes de ejecución al momento de presentar los resultados.

Para Banco Sabadell México, el desafío será mantener el ritmo de expansión de su cartera y consolidar la captación de empresas en un mercado bancario cada vez más competido. El crecimiento de 14% en el crédito y la incorporación de nuevos clientes corporativos muestran una operación que busca ganar escala, aunque la evolución de la rentabilidad y la calidad de los activos serán determinantes para medir la sostenibilidad de esa expansión.

El auge de los alternativos podrían llevar a los mercados privados sobre 34 billones de dólares a 2031

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Si bien se han registrado cierto ruido en distintas clases de activos del espectro de activos alternativos, el auge de estas inversiones sigue viento en popa. Y la expectativa es que el ritmo de crecimiento siga hacia delante, llevando a los crecientes mercados privados a alturas nunca antes vistas, según las estimaciones de la plataforma especializada Preqin.

Considerando las dinámicas de los mercados de capital privado, venture capital, deuda privada y activos reales, junto con un ritmo más lento de crecimiento de AUM, la expectativa es que los activos alternativos –incluyendo los hedge funds– crezcan a un CAGR de 8,5% en los próximos cinco años.

Con todo, la firma augura que los mercados privados llegarán a un tamaño de 34,12 billones (millones de millones) de dólares a 2031. Y aun eso, recalcaron en su reporte, sigue siendo una pequeña porción del tamaño de 290 billones que Preqin estima para el mercado invertible total entre mercados públicos y privados.

“Los motores fundamentales detrás del crecimiento de los mercados privados siguen intacto. Las compañías privadas tienen opciones de financiamiento cada vez más variadas, haciendo que mantenerse privadas sea una opción viable, a la par de volver pública”, comentaron desde la firma.

Ahora, con una nueva ola tecnológica con el despliegue de la inteligencia artificial, el private equity y venture capital particularmente están bien posicionados para captar una buena parte del valor creado. ”Ejemplos recientes de grandes compañías privadas alcanzando una escala considerable antes de acceder a los mercados privados subrayan cuánto valor se puede acumularse antes de los que inversionistas públicos tengan la oportunidad de participaron”, señalaron en el reporte.

Necesidades de financiamiento y de carteras

Además, está el componente de infraestructura, donde la escala de las necesidades de capital de largo plazo que demanda la seguridad energética, la infraestructura de IA, el onshoring de las cadenas de manufactura y las construcciones tradicionales. Estos elementos, auguran los especialistas de Preqin, seguirán atrayendo inversionistas a áreas donde el financiamiento antes era predominantemente gubernamental.

“Los profundoz déficits fiscales en muchas economías desarrolladas refuerzan esta necesidad, a medida que las hojas de balance públicas son menos capaces de financiar los requisitos de inversión completos”, indicaron.

A la vez, también se ve una evolución por el lado de los inversionistas, que están cambiando la forma en la que miran los mercados privados. “La creciente adopción del enfoque de cartera total (total portfolio approach) por parte de inversionistas institucionales prominentes significa que estamos empezando a abandonar sus clasificaciones de clases de activos tradicionales en pos de considerar las exposiciones que se pueden conseguir a lo largo de las inversiones públicas y privadas”, indicaron.

La oferta de productos también ha ido evolucionando, permitiendo a distintos inversionistas acceder a los beneficios de los mercados privados y también controlar la liquidez en un contexto en que los períodos de inversión son cada vez más largos.

“Se espera que los avances en la profundidad del mercado de secundarios sigan, con aumentos en la flexibilidad que tienen los LPs a la hora de gestionar sus posiciones”, auguró Preqin.

Cambios en el entorno de los alternativos

Eso sí, si bien los prospectos son positivos para las clases de activos alternativas, de todos modos hay un entorno cambiante, que también afecta las condiciones de mercado. Según destacó la plataforma de información especializada, los mercados privados están operando con “condiciones económicas fundamentalmente diferentes”, en comparación con el pasado reciente.

Algunos managers, advirtieron, están teniendo problemas con negocios sellados en una era de bajas tasas de interés nominales, lo que ha generado una acumulación de activos maduros, con algunos fondos extendiendo sus tiempos y las expectativas de desempeño cayendo en esos activos.

A la par, la desaceleración en las distribuciones de capital a los LPs ha complicado el panorama para levantar capital para nuevos vehículos. Y esta combinación de factores crea un contexto en que la dispersión es más clara que nunca.

“El impacto no es universal; una mayor dispersión entre performance, levantamiento de capital, realizaciones y los resultados generales significan que la selección de managers va a seguir siendo un foco importante para los inversionistas”, recalcaron.

Eso sí, desde Preqin destacaron también que esto crea una situación paradójica, en la que se generan “mejores perspectivas para el capital que se está desplegando en el entorno de mercado de hoy”. Esto, explicaron, ya que los procesos de oferta pueden estar menos poblados que en el peak de 2021, lo que podría generar un espacio de competencia más suave y menores múltiplos de entrada.

“Dado el momento en el que estamos del ciclo, los fondos de vintage 2026 y 2027 podrían tener prospectos más fuertes que vehículos que desplegaron capital en años anteriores”, indicaron.

A futuro, sin duda la expectativa es que la trayectoria de las tasas de interés de largo plazo sigan siendo un factor central para los tomadores de decisiones de inversión, especialmente a medida que las demandas estructurales de capital de largo plazo se mantienen altas, tanto para gobiernos como para hyperscalers.

Los extranjeros compran acciones de Estados Unidos a ritmo histórico, pero ¿qué están dejando de comprar?

  |   Por  |  0 Comentarios

Foto cedida

Según datos del Departamento del Tesoro, los inversionistas internacionales destinaron más de un billón de dólares netos a la renta variable estadounidense en los 12 meses hasta agosto de 2026. Aunque la deuda corporativa también gana terreno, las ventas de instrumentos de corto plazo y el cambio en las compras de bonos del Tesoro plantean nuevas preguntas sobre la asignación global de activos.

La cifra anterior no solo dimensiona el apetito de los inversionistas internacionales por Wall Street, sino que también plantea una pregunta fundamental para los gestores de activos: ¿qué están sacrificando, si es que están sacrificando algo, para aumentar su exposición a la renta variable de la mayor economía del mundo?

Los datos del Departamento del Tesoro estadounidense muestran que, durante los 12 meses hasta mayo de 2026, los inversionistas extranjeros acumularon compras netas de acciones por 909.000 millones de dólares. En ese mismo periodo, sus adquisiciones netas de bonos corporativos estadounidenses alcanzaron 449.000 millones, mientras que las de bonos y notas del Tesoro de largo plazo sumaron 290.000 millones.

La actualización de las estadísticas permite observar que la tendencia continuó durante los meses siguientes. En los 12 meses hasta agosto, las compras netas de acciones estadounidenses alcanzaron aproximadamente 1,01 billones de dólares, al sumar 844.200 millones correspondientes a inversionistas privados extranjeros y 165.400 millones de instituciones oficiales.

La deuda corporativa también mantuvo una trayectoria favorable, con compras netas por 464.100 millones de dólares. En contraste, las adquisiciones netas de bonos y notas del Tesoro de largo plazo se situaron en 306.400 millones.

Las cifras proceden de las estadísticas de movimientos internacionales de capital, conocidas como TIC (Treasury International Capital), publicadas por el Departamento del Tesoro el 16 de octubre de 2026.

El mensaje es claro: la renta variable estadounidense concentra una parte extraordinaria de los flujos internacionales. Pero la interpretación requiere matices. Los inversionistas extranjeros no han dejado de comprar bonos; lo que muestran los datos es una diferencia considerable entre las cantidades destinadas a cada clase de activo.

La cuestión para la industria de inversión consiste en determinar si esta distribución refleja una transformación estructural de las carteras globales, una respuesta a las expectativas de crecimiento de las empresas estadounidenses o una combinación de ambos factores.

La renta variable se impone, pero la deuda corporativa conserva su atractivo

La magnitud de los flujos hacia las acciones contrasta con la demanda de otros instrumentos estadounidenses. En los 12 meses hasta agosto, las compras netas de renta variable por parte de inversionistas privados extranjeros alcanzaron 844.200 millones de dólares, frente a 403.200 millones en bonos corporativos y 296.500 millones en bonos y notas del Tesoro de largo plazo.

Las instituciones oficiales extranjeras —una categoría que incluye entidades del sector público— añadieron otros 165.400 millones de dólares en acciones. También realizaron compras netas de deuda corporativa por 60.900 millones y de bonos y notas del Tesoro de largo plazo por 9.900 millones.

La distinción entre inversionistas privados e instituciones oficiales es importante porque sus objetivos no son necesariamente equivalentes. Mientras los primeros pueden buscar crecimiento, rentabilidad o diversificación, los segundos también pueden administrar reservas y otras posiciones financieras vinculadas con necesidades institucionales.

En conjunto, los datos muestran que el predominio de la renta variable no depende exclusivamente de una categoría de inversionistas. Tanto el sector privado como las instituciones oficiales registraron compras netas positivas de acciones durante el periodo anual analizado.

Sin embargo, la deuda corporativa merece especial atención. Sus compras netas de 464.100 millones de dólares, al sumar inversionistas privados e instituciones oficiales, confirman que el interés por los activos estadounidenses no se limita a las empresas cotizadas.

Para los gestores de renta fija, el atractivo de los bonos corporativos depende de una combinación de factores: el nivel de las tasas, los diferenciales de crédito, la calidad de los emisores, las perspectivas de crecimiento y la compensación que ofrecen frente al riesgo de incumplimiento.

Por eso, el hecho de que los flujos hacia acciones sean mayores no significa que los inversionistas consideren irrelevante la renta fija. Más bien, sugiere que la demanda internacional está distribuyéndose entre instrumentos con funciones diferentes, aunque con un claro predominio de las acciones en términos de volumen.

Además, las cifras agregadas no permiten establecer si los mismos inversionistas que compran acciones están reduciendo sus posiciones en bonos. Un fondo de pensiones puede incrementar su exposición a renta variable mientras otro inversionista compra deuda corporativa. El resultado conjunto es un flujo neto positivo hacia ambas categorías, sin que necesariamente exista una sustitución directa entre ellas.

Las letras del Tesoro, una de las pistas más interesantes

Si la pregunta es qué activos podrían estar perdiendo terreno frente a las acciones, las letras del Tesoro estadounidense ofrecen una pista relevante. A diferencia de los bonos de largo plazo, las letras son instrumentos de deuda soberana con vencimientos cortos. Se utilizan habitualmente para administrar liquidez, mantener recursos disponibles y reducir la volatilidad de determinadas posiciones de cartera.

Durante los 12 meses hasta agosto de 2026, las tenencias extranjeras de letras del Tesoro disminuyeron en términos netos en 23.900 millones de dólares. El dato contrasta con el incremento neto de 145.600 millones registrado durante 2025.

La evolución resulta todavía más significativa cuando se observa el comportamiento de las instituciones oficiales extranjeras. Sus operaciones se tradujeron en una reducción neta de 99.400 millones de dólares en letras del Tesoro durante los 12 meses hasta agosto, frente a compras netas de 104.400 millones en el periodo comparable terminado en agosto de 2025.

Los inversionistas privados, en cambio, aumentaron sus tenencias netas de estos instrumentos en 75.500 millones de dólares. Esta divergencia permite formular una hipótesis más precisa que la de un supuesto abandono generalizado de los bonos estadounidenses: una parte del sector oficial extranjero está reduciendo su exposición a instrumentos de corto plazo, mientras que los inversionistas privados mantienen compras netas tanto de letras del Tesoro como de acciones y deuda corporativa.

No se trata de un comportamiento uniforme entre todos los participantes del mercado. Las razones detrás de los movimientos oficiales pueden incluir necesidades de liquidez, cambios en la administración de reservas, vencimientos que no se reinvierten o decisiones sobre la composición de los activos. Las estadísticas TIC no permiten atribuir una motivación específica a cada operación.

Tampoco demuestran que el dinero retirado de las letras haya terminado en acciones estadounidenses. Para establecerlo sería necesario contar con información individualizada de las carteras y de las decisiones de inversión, que no está disponible en estos datos agregados. Aun con esa limitación, la evolución de las letras del Tesoro ofrece una dimensión adicional para evaluar cómo está cambiando la demanda internacional de activos estadounidenses.

Los bonos del Tesoro de largo plazo no están siendo abandonados

La otra parte de la historia se encuentra en la deuda soberana de mayor vencimiento. Aunque las compras netas de bonos y notas del Tesoro de largo plazo fueron inferiores a las de acciones, los inversionistas extranjeros adquirieron 306.400 millones de dólares netos de estos instrumentos durante los 12 meses hasta agosto de 2026.

La cifra, sin embargo, oculta diferencias importantes entre participantes. Los inversionistas privados registraron compras netas por 296.500 millones de dólares, mientras que las instituciones oficiales compraron apenas 9.900 millones.

En consecuencia, la menor demanda relativa de deuda soberana de largo plazo no debe interpretarse como una retirada generalizada del mercado. El sector privado mantuvo un flujo de compras considerable. La deuda pública estadounidense desempeña funciones que no pueden sustituirse de manera directa con acciones. Es un instrumento de referencia para los mercados globales, interviene en la formación de las tasas de interés y puede utilizarse para administrar liquidez, cubrir riesgos o diversificar carteras.

No obstante, los bonos de largo plazo también están expuestos a variaciones importantes de valoración cuando cambian las tasas de interés. Un aumento de los rendimientos suele reducir el precio de los títulos existentes, especialmente de aquellos con mayor duración.

Para un gestor de portafolios, la decisión entre acciones y bonos soberanos depende, por tanto, de algo más que las expectativas de rentabilidad; también requiere evaluar la sensibilidad de la cartera a las tasas, la correlación entre activos y la función que cada posición debe desempeñar frente a distintos escenarios económicos.

En este contexto, la demanda de acciones puede reflejar una búsqueda de crecimiento, mientras que la compra de bonos puede responder a objetivos de preservación de capital, generación de ingresos o gestión de riesgos. Ambas estrategias pueden coexistir dentro de una misma cartera.

La magnitud de las compras extranjeras invita a pensar que los inversionistas internacionales están apostando de manera decidida por las perspectivas de las empresas estadounidenses. Sin embargo, hay una diferencia fundamental entre el volumen de capital que ingresa a un mercado y la rentabilidad que ese mercado ofrecerá en el futuro.

Los 1,01 billones de dólares en compras netas de acciones durante los 12 meses hasta agosto representan un flujo de inversión, no una ganancia obtenida por los inversionistas. El rendimiento de una cartera depende de la evolución de los precios, los dividendos, los costos de transacción, las comisiones y, para quienes invierten desde otros países, los movimientos del tipo de cambio.

Además, los flujos no permiten identificar por sí solos las razones de cada compra. Una operación puede responder a expectativas de crecimiento, a una recomposición de índices, a decisiones de asignación estratégica o a estrategias de inversión más tácticas.

La diferencia importa especialmente en un entorno en el que los gestores deben evaluar si el crecimiento esperado de los beneficios empresariales justifica las valoraciones de mercado. Una entrada elevada de capital puede sostener la demanda de acciones, pero no garantiza que los precios sean atractivos ni que las rentabilidades futuras reproduzcan las del pasado.

Por ello, la magnitud de los flujos debe analizarse junto con indicadores de valoración, perspectivas de beneficios, concentración sectorial y exposición a los principales factores de riesgo.

La concentración en Wall Street plantea otro desafío

La discusión sobre los flujos internacionales tampoco puede separarse de la composición del mercado estadounidense.

Los índices de referencia concentran una parte importante de su ponderación en grandes compañías, particularmente en sectores vinculados con la tecnología y los servicios digitales. Para los inversionistas extranjeros, comprar acciones estadounidenses puede significar aumentar su exposición a empresas que dominan mercados globales y participan en actividades con perspectivas de crecimiento de largo plazo.

Sin embargo, esa misma concentración puede incrementar la dependencia de un conjunto limitado de compañías y de factores comunes, como las expectativas sobre la inteligencia artificial, el gasto en infraestructura tecnológica, las tasas de descuento y los márgenes empresariales.

Las estadísticas del Tesoro no desglosan las compras extranjeras por sector, índice, tamaño de empresa o estilo de inversión. Por lo tanto, no es posible afirmar que los 1,01 billones de dólares se hayan dirigido principalmente a las grandes compañías tecnológicas.

Lo que sí puede plantearse es una pregunta para los gestores: ¿hasta qué punto el incremento de la exposición a Estados Unidos está diversificando las carteras y hasta qué punto está reforzando riesgos que ya estaban presentes?

Una cartera con numerosas posiciones puede mantener una concentración elevada si gran parte de sus activos depende de los mismos factores económicos. De igual manera, una exposición a compañías estadounidenses con ingresos internacionales no equivale necesariamente a una diversificación completa por región, moneda o ciclo económico.

Para los fondos de pensiones, aseguradoras y oficinas familiares, esta distinción resulta esencial. El objetivo no es solamente participar en el crecimiento de las empresas, sino construir una cartera capaz de resistir escenarios adversos sin comprometer sus obligaciones financieras.

El dólar también forma parte de la ecuación

Para los inversionistas cuya moneda de referencia no es el dólar, la rentabilidad de las acciones estadounidenses depende también de la evolución cambiaria.

Una cartera puede registrar ganancias en dólares y, al mismo tiempo, ofrecer un rendimiento inferior al esperado cuando se convierte a otra moneda si el dólar se deprecia. En sentido contrario, una apreciación de la divisa estadounidense puede elevar la rentabilidad medida desde el país de origen.

Este factor es particularmente relevante para los inversionistas latinoamericanos, cuyos portafolios pueden combinar activos denominados en dólares con obligaciones, gastos y objetivos patrimoniales en monedas locales.

La exposición cambiaria puede mantenerse deliberadamente como parte de una estrategia de diversificación o cubrirse mediante instrumentos financieros. La elección depende del horizonte de inversión, los costos de cobertura, las necesidades de liquidez y las expectativas sobre los tipos de cambio.

No obstante, los datos de compras netas del Tesoro no permiten concluir que los flujos recientes hayan respondido a una apuesta específica por el dólar. Para sostener esa tesis sería necesario complementar las cifras con información cambiaria y análisis de las posiciones de los inversionistas.

La misma cautela se aplica a la procedencia geográfica del capital. El Tesoro advierte que sus estadísticas se basan en buena medida en registros de custodia, por lo que la jurisdicción en la que se registra una inversión no siempre coincide con la residencia del propietario efectivo. Esto dificulta atribuir con precisión los movimientos a países concretos.

Para los gestores patrimoniales que atienden a clientes internacionales, esta limitación refuerza la necesidad de distinguir entre el lugar donde se registra una posición, el domicilio del vehículo de inversión y la residencia del beneficiario final.

La magnitud de las compras internacionales plantea un desafío para quienes administran capital: cómo aprovechar las oportunidades de la renta variable estadounidense sin convertir una tendencia favorable en una fuente de concentración excesiva.

La respuesta no consiste en reducir automáticamente las posiciones en acciones ni en aumentar indiscriminadamente la exposición a bonos. Depende de los objetivos de cada cartera, su horizonte de inversión, las necesidades de liquidez y la capacidad para absorber pérdidas.

Para un fondo de pensiones con obligaciones de largo plazo, una mayor exposición a acciones puede ser coherente con la búsqueda de crecimiento real del patrimonio. Para una cartera que debe financiar compromisos próximos, reducir la liquidez o asumir más riesgo de mercado puede resultar contraproducente.

También es necesario evaluar los escenarios adversos: una desaceleración de los beneficios empresariales, un cambio en las expectativas de tasas, una corrección de las compañías de mayor capitalización o una depreciación del dólar frente a la moneda de referencia del inversionista.

En ese contexto, las acciones, los bonos corporativos, los títulos soberanos y las letras del Tesoro no son necesariamente competidores. Pueden desempeñar funciones complementarias dentro de una estrategia que combine crecimiento, ingresos, liquidez y control de riesgos.

Para los responsables de asignación de activos, el reto consiste en determinar si la composición actual de sus carteras refleja sus objetivos de largo plazo o si se ha desplazado, de manera consciente o involuntaria, hacia los segmentos que han concentrado la mayor atención del mercado.

Las cifras del Departamento del Tesoro dejan poco margen para la duda sobre la dirección de los flujos: las acciones estadounidenses han captado una cantidad extraordinaria de capital internacional. En los 12 meses hasta agosto de 2026, las compras netas alcanzaron aproximadamente 1,01 billones de dólares, frente a 464.100 millones en bonos corporativos y 306.400 millones en bonos y notas del Tesoro de largo plazo.

Al mismo tiempo, las tenencias extranjeras de letras del Tesoro disminuyeron en términos netos en 23.900 millones de dólares. Dentro de esa categoría, las instituciones oficiales registraron una reducción de 99.400 millones, mientras que los inversionistas privados aumentaron sus posiciones en 75.500 millones.

El contraste revela que el mercado internacional no está actuando como un bloque homogéneo. Los inversionistas privados y las instituciones oficiales muestran diferencias en sus decisiones, y la evolución de cada categoría de activos responde a necesidades que no pueden deducirse únicamente de los flujos agregados.

Por eso, la respuesta a la pregunta del título no es que los extranjeros estén abandonando los bonos para comprar acciones. Los datos muestran algo más específico: una preferencia extraordinaria por la renta variable, acompañada de compras importantes de deuda corporativa y soberana, y de una reducción neta de determinados instrumentos de corto plazo.

Para los gestores de activos y los grandes patrimonios, la señal no consiste en seguir mecánicamente el dinero que llega a Wall Street, sino en examinar qué riesgos incorpora ese movimiento, qué función cumplen los activos que pierden peso y si la asignación resultante continúa siendo consistente con los objetivos de cada cartera.

Geopolítica y energía: Irán, Israel y el riesgo para Europa

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

La semana próxima conoceremos el resultado de las elecciones legislativas en EE. UU. y, mientras esperamos, aumenta el ruido en torno a la posibilidad de nuevos ataques contra Irán coordinados entre estadounidenses e israelíes. En este sentido, el Wall Street Journal publicaba el martes por la noche que la administración Trump ha pedido a varios Estados del Golfo que se preparen para una nueva ofensiva, breve e intensa, contra Irán después de las elecciones legislativas.

Al igual en EE. UU., Israel también afrontaba un proceso electoral —el sexto desde 2019— con un desenlace incierto: el día antes de los comicios, ni el bloque de Netanyahu ni el de sus opositores (Gadi Eisenkot) parecían tener la capacidad de asegurar los 61 escaños necesarios para obtener la mayoría parlamentaria. Los resultados confirmaron esta situación, que deja al país en un escenario de estancamiento político  y quizá ante una nueva votación, en la que Netanyahu podría tener más posibilidades de formar un gobierno de coalición. Aunque las agendas políticas de este y Eisenkot difieren respecto a cómo abordar el problema iraní, ambos coinciden en lo principal: suspender el desarrollo atómico de Teherán. 

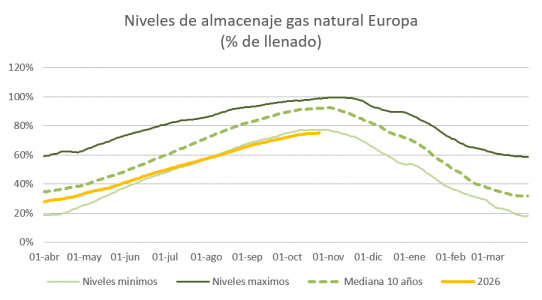
En este contexto, el brent se mantiene en torno a los 115 dólares por barril y la curva de futuros ha elevado el precio a doce meses de 70 a 89 dólares desde julio. Aunque el diferencial de refino (crack spread) se ha comprimido desde septiembre, este incremento en el precio del crudo volverá a impulsarlo al alza. Se trata de uno de los riesgos de cara a final de año, especialmente para Europa, donde las sorpresas macroeconómicas descienden rápidamente y el coste del gas natural TTF se acerca a los 100 euros/MWh, un 142% por encima de los mínimos de junio, justo cuando entramos en el invierno y los inventarios se sitúan por debajo de los niveles históricamente normales (75%, frente a una media de los últimos cinco años de entre el 86% y el 89%). En EE. UU., la mejora del índice de confianza del Conference Board probablemente sea efímera en este contexto, ya que se ha construido sobre una caída de aproximadamente el 6% en el precio de la gasolina durante el mes pasado.


Renta variable: un cierre de año favorable si no hay escalada

Si el ataque no es severo o finalmente no llega a producirse, el cierre del año puede ser muy agradable para los inversores en renta variable. A pesar de todo (los renovados temores en torno a la inversión y al ROIC en la temática IA, el crudo en torno a los 115 dólares, la TIR del bono del Tesoro rebotando y cierto deterioro en los diferenciales de crédito), el S&P 500 se ha mantenido muy cerca de máximos, y los registros históricos medios tras las elecciones de medio mandato en EE. UU. son incontestablemente favorables a los compradores de renta variable.


Inteligencia artificial: la demanda supera a la oferta, pero preocupa la financiación

Recientemente han regresado, una vez más, las dudas en torno a la temática IA. El aumento de las rentabilidades en el tramo largo y sus implicaciones para los costes de financiación de nuevos centros de datos, los temores sobre si el dinero llegará antes de que se agote el capital (y si la rentabilidad sobre el capital invertido será suficiente) y la competencia por el capital —un recurso limitado— son algunos de los aspectos que han pesado sobre la cotización de empresas tecnológicas. Entre los ejemplos de los últimos días figuran la ampliación de capital de Meta de hasta 95.000 millones de dólares (movimiento que el mercado ya anticipaba); el acuerdo de financiación de SpaceX por 40.000 millones, a través de un vehículo fuera de balance que arrendará las GPU a la empresa de Musk; y un acuerdo de estructura similar, por 63.000 millones, con Blackstone, Morgan Stanley, Bank of America y Citigroup, para abastecer de ASIC a otro gran laboratorio de IA, Anthropic.

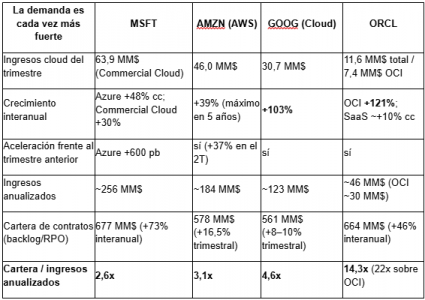
La demanda de cómputo supera a la oferta. Esta es la conclusión más clara que nos dejan los resultados del tercer trimestre de Microsoft, Amazon y Alphabet, y del primer trimestre fiscal de Oracle, a pesar de las fuertes caídas registradas. El mercado vuelve a centrarse menos en el tirón de la tecnología y en su velocidad de adopción, y más en las preocupaciones que giran en torno a esa demanda. Ahora penaliza tres aspectos: el retorno sobre el capital invertido (aunque en el caso de estas compañías ronda el 30%), cuánto tiempo seguirá siendo negativo el flujo de caja libre y cómo se financia el capex.


El S-1 de Anthropic: demanda real, rentable y un compromiso de cómputo enorme

El anuncio oficial de la salida a bolsa de Anthropic y la publicación de su S-1 (que contiene el prospectus de la colocación, además de otra información que no era pública con anterioridad) pueden ofrecer al mercado una nueva razón para mostrarse más optimista. En esa línea, el índice de semiconductores de Filadelfia rebotó el lunes sobre el soporte de su media móvil de 200 sesiones y registró la jornada de mayor rentabilidad desde septiembre. Incluso CoreWeave pudo disfrutar de un respiro, a pesar de los comentarios interesados de Elon Musk, apuntando a la muerte del modelo de los neoclouds.

El S-1 de Anthropic es probablemente la evidencia pública más sólida hasta la fecha de que la demanda de IA a nivel empresarial es una realidad. Los ingresos del creador de Claude pasaron de US$41 M en 2023 a US$16.286 M en el primer semestre de 2026, con un tercer trimestre comunicado de US$16.800 M (+45% intertrimestral). Esa demanda está cada vez más repartida: los clientes con más de US$100.000 anuales pasaron de 950 a 11.900 en un año, unos 250 ya gastan más de US$10 M, la retención neta de ingresos ronda el 900%, y el peso de los cinco mayores clientes cayó del 36% al 21% en dos trimestres. Aun así, la penetración sigue siendo muy baja, lo que permite una lectura optimista: el potencial de crecimiento es enorme, ya que los clientes del Fortune 500 dedican a Claude menos del 0,1% de sus gastos totales. 

La clave está en que esa demanda empieza a ser rentable. El margen bruto de Anthropic —tras ciertas decisiones contables, como imputar el coste de entrenamiento de modelos, superior a US$60.000 M, a gasto de I+D— alcanzó el 85% en el semestre. Además, el gasto en cómputo pasó de representar 2,5 veces los ingresos a principios de 2025 al 48% en el segundo trimestre de 2026,  periodo en el que la compañía ya registró un beneficio operativo GAAP. Esto desmonta la idea de que la IA solo se vende con pérdidas. 

La otra cara es que la propia compañía apuesta por que esta demanda seguirá multiplicándose: tiene comprometidos —según mis cálculos— unos US$855.000 M en compute. Esta cifra equivale a unas 13 veces sus ingresos anualizados actuales. Estos compromisos, en su mayoría no cancelables, se han contratado con 12–18 meses de antelación y se pagan a Google, Amazon, Microsoft, Broadcom y otros proveedores. Para los hiperescaladores, es una señal muy favorable de visibilidad de libro de pedidos; para Anthropic, supone un riesgo de apalancamiento operativo si el crecimiento se frena antes de que los ingresos alcancen esa capacidad, pero también una gran oportunidad si esas ventas se materializan.


Elecciones en EE.UU.: lo que descuentan los mercados y los interrogantes sobre deuda y presupuesto

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Los mercados ya descuentan que los demócratas podrían hacerse con el control de la Cámara de Representantes, mientras que el Senado sigue siendo territorio más complejo. Así lo señala AllianzGI en su análisis sobre las elecciones legislativas del próximas 3 de noviembre, que cita datos de Polymarket y Bloomberg: 64% de probabilidad para una victoria demócrata completa, 28% para un gobierno dividido y 8% para un triunfo republicano. UBS Global Wealth Management es más prudente: 50% para un Congreso demócrata, 40% para uno dividido y 10% para uno republicano.

Más allá del resultado, ambas casas coinciden en dónde se concentran los interrogantes que plantea los comicios: la deuda y el presupuesto, con impacto potencial en los tipos y el dólar, y no en un cambio de rumbo fiscal. “No estamos haciendo ningún cambio en nuestras asignaciones de cartera en torno a las elecciones de mitad de mandato”, afirmó Kurt Reiman, responsable de Renta Fija de las Américas y líder de Election Watch en UBS Global Wealth Management, en un conversatorio del que participó Funds Society.

Lo que descuentan los mercados

Según AllianzGI, los republicanos cuentan hoy con una mayoría de tres escaños en el Senado y de uno en la Cámara, y los demócratas necesitarían sumar cuatro en la cámara alta. La gestora subraya que el partido del presidente ha perdido estos comicios en 18 de las últimas 20 convocatorias y que la valoración neta de Donald Trump ronda los -25 puntos. Reiman sostuvo que no hay una gran diferencia entre un gobierno dividido, con los demócratas controlando solo la Cámara, y uno con los demócratas en ambas cámaras. Donde sí importa, dijo, es en nombramientos presidenciales, designaciones judiciales y reconciliación presupuestaria. Como la posibilidad de una mayoría demócrata a prueba de veto es muy baja, UBS espera una etapa de bloqueo legislativo. Según su análisis, las acciones se comportan razonablemente bien durante esos periodos, pero Reiman rechazó que sea una regla: “Nos oponemos a la idea de que el bloqueo sea necesariamente bueno”.

Si los demócratas ganan el Senado por más de uno o dos escaños y la Cámara por una ventaja de una docena o un par de docenas, Reiman admitió que podría haber una debilidad de corta duración en bolsa por la posibilidad de mayor regulación. Con todo, consideró que la volatilidad se disiparía rápido y que los mercados volverían a los fundamentales: economía, política monetaria, política fiscal, inflación y, sobre todo, beneficios.

Deuda y presupuesto: el calendario que preocupa

AllianzGI identifica como riesgos inmediatos la fecha límite de financiación del 11 de diciembre y el “precipicio” del techo de deuda en la primavera de 2027. En un Congreso dividido, explica, la capacidad de aprobar medidas más allá de la financiación básica se limitaría, y la volatilidad tendería a aumentar a medida que se acerquen esas fechas.

Jonathan Pingle, economista jefe para EEUU de UBS Investment Bank, apuntó en la misma dirección: “los demócratas tendrán cierto poder de negociación, ya sea en torno a elevar el techo de deuda o a aprobar presupuestos, o simplemente en torno a las medidas generales de gasto, como intentar mantener las luces encendidas en el Gobierno federal”. Su expectativa es que a cambio se produzcan concesiones sobre los recortes que ya están entrando en vigor: el traspaso de parte de los costes de Medicaid a los estados, los requisitos laborales para el SNAP y los subsidios de la ACA que expiraron el año pasado.

Consultado sobre la probabilidad de que los demócratas recurran a esta palanca, algo históricamente asociado a los republicanos, Pingle respondió que espera que la “usen o intenten usar”. Añadió que los republicanos han hablado de elevar el límite durante la sesión de transición (lame duck) mediante reconciliación, aunque todavía no han coincidido en un plan. Reiman describió un posible intercambio: más gasto en defensa para los republicanos y, a cambio, el aplazamiento de parte de los recortes en Medicaid y programas sociales.

Bonos y tipos

Según AllianzGI, el riesgo de un Congreso dividido tendería a concentrarse en los bonos del Tesoro de corto vencimiento y en el tramo corto de la curva. Cada episodio de tensión podría impulsar temporalmente tanto al dólar como al oro, aunque es poco probable que provoque cambios duraderos.

Reiman consideró que el mercado de bonos “está bastante bien posicionado en este momento”. Atribuyó el repunte de rendimientos del verano más a un crecimiento mejor y una inflación más alta de lo esperado que a la preocupación fiscal, y recordó que el mercado ya descuenta “tres o cuatro subas de tasas adicionales” de la Fed. Explicó que es posible armar una cartera de vencimiento medio y con algo de riesgo crediticio que rinda alrededor del 6% “con bastante facilidad”. UBS favorece el crédito (corporativos investment grade y high yield) y los productos titulizados, y alargó algo la duración con preferentes.

Pingle describió el panorama fiscal como “sombrío” y estimó que el desplazamiento de los rendimientos desde comienzos de año, frente a las últimas proyecciones de la CBO, implica más de 2,5 billones de dólares adicionales de gasto neto en intereses en diez años. Se declaró escéptico de que este Congreso aborde el problema con legislación.

Dólar y Reserva Federal

AllianzGI plantea tres escenarios para el dólar. En uno dividido, los episodios de tensión podrían impulsarlo de forma temporal. En uno de victoria republicana en ambas cámaras, que considera el más expansivo para el déficit, vería más emisión de deuda del Tesoro, una prima por plazo al alza, una curva más inclinada y un dólar más fuerte a corto plazo. Y en uno de control demócrata total, una reacción de aversión al riesgo provocaría un ligero aumento de la pendiente de la curva.

En el plano institucional, Pingle recordó que desde la administración Reagan suele producirse al menos una renuncia a nivel de gabinete poco después de las legislativas. Con un Senado demócrata, la oposición controlaría los reemplazos. Para la Reserva Federal, dijo, eso “reducirá las preocupaciones sobre la independencia de la Fed”. Anticipó además que hasta cuatro miembros de la Junta de Gobernadores y del FOMC podrían marcharse antes de principios de 2028.

Para AllianzGI, la reacción de la renta variable ante un Congreso demócrata dependería del protagonismo del ala progresista. Los mercados podrían reaccionar mal si ganan fuerza la regulación de la inteligencia artificial y los centros de datos, los impuestos sobre el patrimonio o Medicare for All. Prioridades más moderadas, como revertir los recortes en SNAP o Medicaid, podrían favorecer a los sectores sanitario y de consumo básico. En el escenario republicano, defensa, servicios financieros y energía serían los principales beneficiados.

Reiman apuntó que un aumento inesperado del gasto en defensa podría ayudar a los industriales, un sector que UBS favorece, y mencionó a hospitales y dispositivos médicos si se aplazan los recortes. Aclaró que no recomiendan comprar estos sectores por el resultado electoral.

Lo que no cambia

AllianzGI sostiene que, en cualquiera de los tres resultados, la consolidación fiscal prácticamente queda descartada, y que a más largo plazo la mayor amenaza sigue siendo el gasto obligatorio. Añade que el Ejecutivo seguirá recurriendo ampliamente a la acción directa, algo en lo que coincidió Reiman: el uso que hace la Casa Blanca de la política exterior y comercial “es improbable que cambie mucho”. Señaló que los ingresos arancelarios que se daban por descontados se están devolviendo tras un fallo de febrero sobre la IEEPA, y que desafíos judiciales a sus reemplazos podrían empeorar el cuadro fiscal.

En cuanto a la inteligencia artificial, Reiman dijo que los centros de datos son “la manifestación física y tangible” de las preocupaciones de los votantes y no ve probable una moratoria general, aunque sí la desaparición de incentivos fiscales. UBS espera que el CapEx crezca el próximo año. AllianzGI coincide en que el resultado electoral no debería ralentizar de forma significativa el avance de la capacidad computacional.