La industria de los activos en el mundo, hacia un futuro más sostenible y digital

  |   Por  |  0 Comentarios

Pxhere

La industria de los activos en el mundo se encuentra en un momento de transición. Los retos económicos y geopolíticos actuales están obligando a los gestores de activos a replantearse sus estrategias y modelos de negocio.

Uno de los retos más importantes es la inflación. Los precios están aumentando en todo el mundo, lo que erosiona el valor del dinero y dificulta la generación de rendimientos atractivos para los inversores. Los gestores de activos están buscando alternativas de inversión que les permitan proteger el capital de sus clientes y generar rendimientos reales positivos.

Otro reto importante es la actividad económica. El crecimiento económico mundial aunque se ha recuperado después de la pandemia mantiene la incertidumbre por la geopolítica y otras variables que pueden ocasionar cierto freno, lo que podría afectar los resultados de las empresas y, por lo tanto, los rendimientos de las inversiones. Los gestores de activos están buscando estrategias de inversión que sean menos sensibles a los ciclos económicos.

En este contexto, la industria de los activos está apostando por la sostenibilidad y la digitalización.

Los inversores están cada vez más preocupados por la sostenibilidad. Quieren invertir en empresas que tengan un impacto positivo en el medio ambiente y la sociedad. Los gestores de activos están desarrollando estrategias de inversión que se alinean con estas preocupaciones.

La digitalización está transformando la industria de los activos. Los inversores están cada vez más dispuestos a utilizar soluciones digitales para gestionar sus inversiones. Los gestores de activos están invirtiendo en tecnología para mejorar la eficiencia y la experiencia de sus clientes.

La industria de los activos en el mundo se enfrenta a retos importantes, pero también a oportunidades. Los gestores de activos que estén preparados para adaptarse a los cambios serán los que tengan más éxito en el futuro.

Algunas tendencias específicas:

– El aumento de la demanda de inversiones sostenibles y responsables socialmente.

– El crecimiento de la gestión de activos a través de plataformas digitales.

– La creciente importancia de la inversión en activos alternativos, como la inversión privada y el capital riesgo.

Algunas recomendaciones que se pueden hacer:

– Desarrollar estrategias de inversión que se adapten al entorno actual, con un enfoque en la protección del capital y la generación de rendimientos reales positivos.

– Invertir en tecnología para mejorar la eficiencia y la experiencia de los clientes.

– Desarrollar productos y servicios que se adapten a las preferencias de los inversores, como las inversiones sostenibles y responsables socialmente.

A continuación, se analizan algunas tendencias técnicas que podrían tener un impacto en la industria de los activos en el mundo en 2024:

Las tasas de interés han aumentado en todo el mundo. Esto podría tener un impacto negativo en los rendimientos de las inversiones tradicionales, como las acciones y los bonos. Los gestores de activos tendrán que buscar alternativas de inversión que sean menos sensibles a las tasas de interés.

Los mercados financieros están cada vez más volátiles. Esto podría dificultar la generación de rendimientos consistentes para los inversores. Los gestores de activos tendrán que desarrollar estrategias de inversión que sean capaces de gestionar la volatilidad.

La regulación de la industria de los activos está evolucionando. Los gestores de activos tendrán que cumplir con nuevas regulaciones, lo que podría aumentar sus costos y dificultar su actividad. Todo cambio regulatorio no tiene por qué ser apresurado.

En conclusión, la industria de los activos en el mundo se encuentra en un momento de cambio. Los gestores de activos tendrán que adaptar sus estrategias y modelos de negocio para hacer frente a los retos y oportunidades que presenta el entorno actual.


Por Jorge Sánchez Tello, vicepresidente Técnico de Amafore. Las opiniones publicadas en esta columna son responsabilidad única del autor.
Inversión en renta fija en América Latina: desafíos y oportunidades en un contexto cambiante

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

En medio de un escenario global marcado por el aumento de las tasas de los bonos del Tesoro de EE.UU. a diez años, hemos visto caídas en la renta fija para Latinoamérica. Aunque la política monetaria en esta región se encuentra en un momento más maduro, la volatilidad externa afectó negativamente las tasas locales durante la mayor parte del 2023.

Sin embargo, en el mes de noviembre vimos un cambio positivo en el desempeño de la renta fija y esperamos que se mantenga una visión positiva para los siguientes meses.

Los indicadores de crecimiento económico indican una desaceleración para las economías de Latinoamérica, las trayectorias inflacionarias tienen una tendencia marcada a la baja y es muy probable que, para el 2024, los recortes de política monetaria inicien en los países donde aún no han ocurrido.

Las tasas hacia los siguientes meses y, de cara al próximo año, brindan un atractivo importante, considerando los niveles actuales y la potencial disminución que habría para el siguiente año. Si se prevé una caída en las tasas de interés, los beneficios de las tasas de corto plazo no compensarán ni generarán un rendimiento superior al que ofrecen las de más largo plazo.

El peligro de aumentos en las tasas es menor que las potenciales caídas de rendimiento proyectadas para el próximo año. Por lo tanto, a pesar de que las tasas a largo plazo actualmente son más bajas, una estrategia de mayor duración puede ofrecer un rendimiento superior.

La estrategia de favorecer plazos de renta fija más largos se orienta, principalmente, a inversionistas con un mayor apetito por el riesgo y un horizonte de inversión más prolongado, pero aquellos con perfiles más conservadores y horizontes a corto plazo pueden optar por soluciones de menor duración.

México y Chile muestran un apetito por la mayor duración, mientras que, en Perú y Uruguay, la demanda se mantiene en el corto y mediano plazo.


Columna de SURA Investments firmada por Joaquín Barrera

El podcast de la revista Funds Society España 32: los contenidos, en 20 minutos

  |   Por  |  0 Comentarios

El número 32 y correspondiente a septiembre de 2023 de la revista de Funds Society España ya está en la calle y los suscriptores españoles lo han estado recibiendo en los últimos días.

El equipo de Funds Society ha elaborado un podcast en el que resume, en un audio de unos 20 minutos de duración, los contenidos principales.

En el audio intervienen expertos que han colaborado en la elaboración de los temas de esta revista, como Guillermo Aranda, CEO de atl Capital, que nos da su visión para 2024, nos cuenta qué fondos podrán triunfar más y nos explica los planes de su entidad. En la misma línea analiza el entorno Enrique Sánchez del Villar, presidente de Renta 4 Gestora.

Asimismo dan sus perspectivas expertos de gestoras internacionales como Kevin Thozet, miembro del comité de Inversiones de Carmignac, que explica por qué 2024 será un año de dos mitades. Por su parte, Mario Aguilar, del equipo de estrategia y construcción de carteras de Janus Henderson, también ofrece sus perspectivas para el próximo año.

Además, Fernando Gutiérrez Rizaldos, socio de Bird & Bird, desvela las nuevas oportunidades de negocio que se abrirán para las gestoras en el terreno de los criptoactivos. Íñigo Peña, presidente de Economistas Asesores Financieros (EAF) del Consejo General de Economistas de España, comenta las novedades legislativas en materia de asesoramiento, y habla del nacimiento de las empresas de asesoramiento financiero nacionales –EAFNs-, entre otras cuestiones.

Por último, dos expertas explican la importancia de la salud financiera en la salud mental: por un lado Andrea Carreras-Candi, directora de EFPA España, y por otro, Luz Martín Majón, responsable global de personalización en salud financiera de BBVA.

No se pierdan este resumen de la revista, ¡en apenas 20 minutos de audio!

Pueden escucharlo en este link. También nos pueden escuchar en Spotify y Google Podcast.

Los españoles progresan en conocimientos financieros, pero todavía hay margen de mejora

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

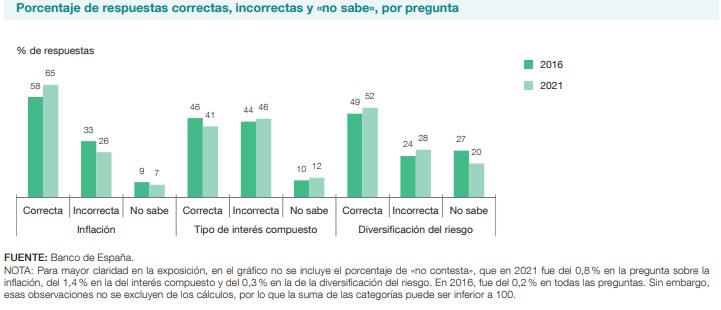
La educación financiera de los españoles ha mejorado en los últimos años, pero aún queda mucho por hacer. Así lo demuestra la II Encuesta de Competencias Financieras 2021 elaborada por el Banco de España, que muestra que sólo un 19% de los encuestados responde correctamente a tres preguntas relacionadas con finanzas básicas sobre inflación, interés compuesto y diversificación del riesgo. Un 65% responde adecuadamente a la pregunta de inflación; un 41% a la pregunta del tipo de interés compuesto y un 52%, a la de diversificación del riesgo.

Respecto a los datos de 2016, ha mejorado la comprensión del concepto de inflación, un hecho que podría estar influido por el actual contexto inflacionista, y la del concepto de diversificación del riesgo. Sin embargo, la comprensión del concepto de interés compuesto es peor ahora que en 2016.

Por género, el porcentaje de respuestas correctas entre los hombres ha sido en media del 58% en 2021, frente a un 48% entre las mujeres. La brecha de género en respuestas correctas, según recoge el estudio, está más asociada a una diferencia en respuestas «no sabe» que a respuestas incorrectas. En media, se observa un 32% de respuestas incorrectas entre los hombres frente a un 34% entre las mujeres, mientras que, entre los hombres, el 9% de respuestas es «no sabe» frente a un 16% para las mujeres. La diferencia por género en el porcentaje de respuestas correctas se ha mantenido casi idéntica con respecto a 2016.

Respecto al conocimiento de productos financieros -vehículos de ahorro, seguros, medios de pago y deudas-, los más conocidos son los seguros de vida, los seguros médicos, las tarjetas de crédito, las hipotecas y los préstamos personales. En el lado opuesto están las cuentas de ahorro y la renta fija. Los productos financieros más contratados por los españoles son la cuenta corriente y la tarjeta de crédito: el 98% posee el primero de ellos y el 63%, el segundo.

El estudio destaca que la tenencia de tarjetas de crédito aumenta siete puntos porcentuales, de un 56% a un 63%. Este aumento está concentrado entre quienes tienen educación inferior a bachillerato, vive en hogares con menor renta o residen en hogares que no son propietarios de su vivienda principal. Además, se observa un aumento de la tenencia de este tipo de producto financiero entre los jubilados o mayores de 65 años.

Asimismo, un 84% de los encuestados dice haber oído hablar de las criptomonedas, un porcentaje que sube hasta el 93% cuando se pregunta a los jóvenes.

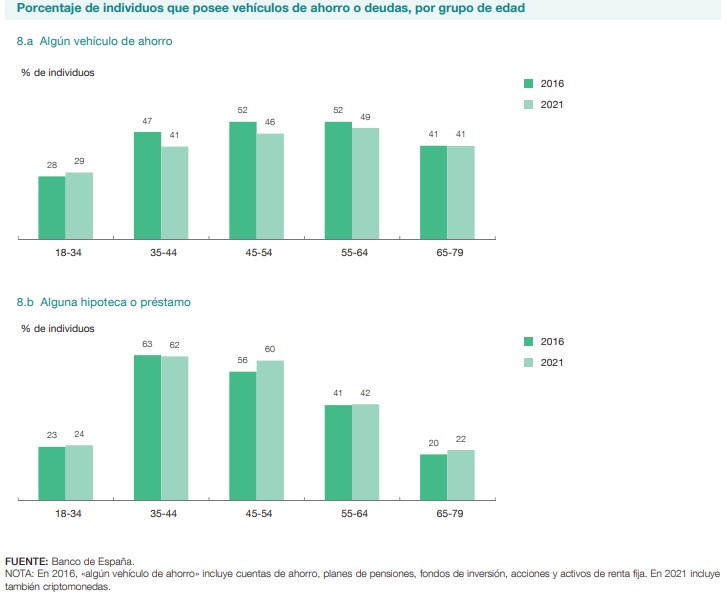
Por otra parte, el 70% de la población admite haber ahorrado durante los últimos doce meses a finales de 2021. Esta cifra es nueve puntos porcentuales mayor que en 2016, cuando un 61% de la población había estado ahorrando. El principal modo de ahorro, según recoge el estudio, consistió en acumular fondos en cuentas corrientes (68%), seguido del ahorro en metálico, fuera del sistema financiero (40%). Ambos modos también predominaban en 2016, aunque el porcentaje de quienes ahorraron en cuentas corrientes fue entonces 5 puntos menor (63%) y el de quienes ahorraron en metálico, dos puntos inferior.

El porcentaje de población que ha estado ahorrando disminuye con la edad. Por ejemplo, un 87% de los jóvenes de 18 a 34 años ha ahorrado en los últimos doce meses, frente a solo la mitad de los adultos de 65 a 79 años.

Además, un 3% de los individuos pertenecientes a hogares con ingresos inferiores a 15.000 euros que asegura que ha ahorrado lo ha hecho en planes de pensiones, un porcentaje que aumenta hasta el 22% entre los individuos que viven en hogares con ingresos superiores a 47.000 euros. De manera similar, el uso de los planes de pensiones como vehículo de ahorro es mayor entre quienes trabajan por cuenta ajena o propia (en torno al 15%) que entre los desempleados o inactivos (en torno al 6%).

Las materias primas para la descarbonización, protagonistas para los mercados en el nuevo año

  |   Por  |  0 Comentarios

Wikimedia Commons

La evolución de las materias primas será determinante para dar carpetazo a uno de los quebraderos de cabeza de los mercados: la inflación. No solo en lo referente a la energía fósil, sino también por el efecto que tendrán los precios de los metales en las renovables. Hay que tener en cuenta que Bank of América contabiliza un total de 27 metales importantes para las tecnologías del futuro, es decir MIFT, siglas en inglés de “Metals Important for Future Technologies”. En definitiva, según la firma, “las materias primas son fundamentales para la transición energética”.

Ben Laidler, estratega de mercados globales de la plataforma de inversión y trading eToro, recuerda el difícil año que han vivido las materias primas debido, principalmente, por la lenta reapertura de China tras los confinamientos por la pandemia. Tampoco les ha sentado bien la fortaleza del dólar. Para 2024, Laidler espera “un año mejor, pero no excelente, con un modesto triple impulso de la demanda china, una oferta ajustada y un dólar más bajo, que equilibrarán una economía estadounidense más débil”. En este punto, el experto recuerda que las materias primas proporcionan “diversificación y una cobertura contra la inflación” a las carteras.

“La transición del carbono ha recibido un impulso en la COP28, por lo que será un apoyo subyacente para la demanda de los llamados metales de transición, desde el cobre hasta el aluminio y el níquel. Estos metales son los componentes básicos, centrados en China, de todo tipo de productos, desde paneles solares hasta baterías eléctricas”, explica el experto. 

Respecto al cobre, Carsten Menke, Head Next Generation Research en Julius Baer, recuerda que el mercado del cobre no recibía mucha atención durante los últimos años, ya que la producción minera crecía a buen ritmo. Pero las interrupciones están aumentando de nuevo, como lo demuestra la orden de cierre de Cobre Panamá. Para el experto, estas interrupciones serían “un preludio de la inminente ralentización de la producción minera a partir de 2025, que debería empujar al mercado del cobre a una suboferta estructural debido al fuerte crecimiento de la demanda derivado de la transición energética”.

Por ello, Menke considera que esta ralentización es clave para su opinión positiva a largo plazo sobre el cobre, “ya que es decisiva para empujar el equilibrio entre oferta y demanda hacia un déficit estructural durante la próxima década”, debido a que la demanda “estructuralmente creciente” de la transición energética, sobre todo de vehículos eléctricos, “será lo suficientemente fuerte como para compensar la contracción de la demanda del sector inmobiliario chino”. El experto cree que esta situación aún no se refleja en el estado de ánimo del mercado, “ya que los operadores de futuros siguen mucho más preocupados por los persistentes problemas del sector inmobiliario chino y el mediocre contexto de crecimiento mundial”.

En cuanto al aluminio, los estrategas de Bank of America observan un déficit de oferta de este metal del 30% de cara a 2030, por lo que también se encuentra en un contexto de escasez de oferta para cumplimentar la demanda que exige la descarbonización. La firma recuerda que, además, China presenta un aumento de la demanda de este metal en un 8% en 2023. Es decir, un conjunto de factores que han llevado al aluminio a cotizar con prima en el mercado de Shanghai durante todo este año. Y no parece que la situación vaya a cambiar a corto plazo. 

También parece que el panorama es favorable para el mineral de hierro (iron ore): las fábricas están desabastecidas, según apuntan en Bank of America, y la demanda de este metal debería estabilizarse. “Estimamos que el precio mínimo del mineral de hierro rondará los 87 dólares por tonelada”.

El oro y la plata también captarán la atención del mercado. Menke cree que los precios del oro y la plata siguen en una posición débil, sobre todo porque los buscadores de refugio siguen ausentes del mercado, mientras que los operadores de futuros siguen llevando la voz cantante. Incluso, a pesar de que la última reunión de la Reserva Federal podría suponer un apoyo para ambos metales.

El experto explica que, tras un año de volatilidad en los precios del oro y la plata, en el caso del oro, “la falta de demanda física se vio compensada en parte por un renovado fortalecimiento de las compras de los bancos centrales”, de tal manera, que estos movimientos dejaron a los operadores de futuros a corto plazo y a los inversores más especulativos como auténticos amplificadores de la volatilidad del mercado, “ya que tienden a cambiar rápidamente su posicionamiento, en particular cuando los precios cambian de dirección, lo que les pilla con el pie cambiado”.

El predominio de los operadores de futuros y la ausencia de buscadores de refugio seguro sitúan a los precios sobre una base blanda, según Menke, “lo que deja más recorrido a la baja que al alza y sustenta nuestras prudentes opiniones tanto sobre el oro como sobre la plata”.

El 51% de los españoles y el 39% de los europeos no ahorran para la jubilación

  |   Por  |  0 Comentarios

Renta variable europea
Canva

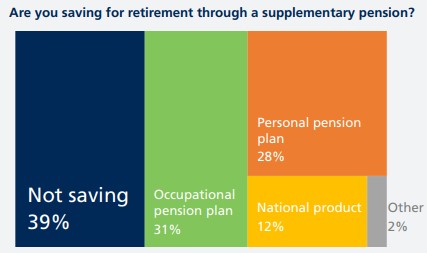
La III Encuesta Paneuropea de Pensiones 2023 de Insurance Europe recoge que el 51% de los españoles reconoce que no está ahorrando para la jubilación, un porcentaje superior a la media europea, que se sitúa en el 39% de los encuestados, la federación europea de asociaciones de aseguradoras.

Este sondeo, que se realizó durante los meses de junio, julio y agosto a más de 15.000 ciudadanos de 15 países europeos, revela que España presenta la segunda tasa más alta de Europa de personas que no ahorran para la jubilación, sólo por detrás de Finlandia.

Uno de los datos más destacados es que la mayor parte de los jóvenes españoles no prepara su retiro: el 57% de los encuestados españoles de entre 18 y 35 años no ahorra para su jubilación. Muchas personas de mediana edad tampoco constituyen una bolsa de recursos para cuando dejen de estar en activo, puesto que el 49% no ahorra.

A partir de los 51 años, la tasa de ciudadanos que no prepara su jubilación se sitúa en el 47%. Estos datos de España contrastan con lo que es habitual en el resto de países europeos, donde las personas presentan una propensión al ahorro mayor y más homogénea entre las distintas cohortes de edad.

Cómo se ahorra

Entre los españoles que ahorran, un 26% afirma hacerlo a través de un producto individual de pensiones, casi lo mismo que el resto de Europa, donde el 28% de los encuestados elige esta opción de ahorro a largo plazo. Otro 13% de españoles prepara su jubilación por medio de un plan de empleo, lejos, en este caso, del 32% de los europeos. Un 11% admite contar con otros productos de inversión, en línea con los europeos, excluyendo depósitos y fondos de inversión.

La nueva edición de la encuesta incluye una pregunta sobre el impacto del actual escenario económico, marcado por la inflación y el encarecimiento de la vida, sobre los planes de los ahorradores. En el conjunto de Europa, el 47% de los ciudadanos sostiene que continúa ahorrando como antes. En cambio, en España esta tasa es de apenas el 30% y se presenta como la segunda más baja de Europa, sólo por detrás de Portugal.

En cuanto a los españoles que sí reconocieron un cambio en sus hábitos de ahorro, el 29% pospuso su acción de ahorrar para el retiro; el 22% redujo sus aportaciones; el 6% las aumentó y el 5% rescató su plan de ahorro a largo plazo.

¿Y están los españoles interesados en ahorrar? En esto, la actitud de los españoles se sitúa en línea con las de los europeos. Más de la mitad de los encuestados nacionales desearía empezar a ahorrar para su jubilación, pero la previsión de que lo vayan a hacer varía. Un 30% admite que no se lo puede permitir, un 13% sostiene no disponer de suficiente información sobre cómo realizarlo y apenas un 9% planea comenzar a hacerlo próximamente.

Entre tanto, el 8% de los encuestados en España no está interesado en ahorrar a través de productos específicos de previsión social complementaria porque tiene otros recursos financieros en los que apoyarse. El último 30% señala no estar interesado en ahorrar por otros motivos.

Los resultados de la encuesta arrojan luz sobre las preferencias a la hora de ahorrar. Un 80% de los españoles prefiere la seguridad de, al vencimiento de su plan, recibir una suma similar a la aportada al invertir en productos garantizados al vencimiento, mientras que el 20% se decanta por aspirar a rentabilidades más altas asumiendo, eso sí, el riesgo de perder parte del capital invertido. En este ámbito, la actitud de los españoles es muy similar a la de otros europeos.

La última vez que Insurance Europe realizó esta encuesta fue en 2021. En comparación, los resultados de la nueva edición son algo mejores. Por un lado, se ha reducido en seis puntos el porcentaje de españoles que no ahorra para la jubilación, mientras que, por otro, la proporción de encuestados que planea empezar a hacerlo próximamente ha subido en dos puntos.

También se ha reducido en dos puntos el porcentaje de españoles que atribuyen su falta de ahorro al desconocimiento de los productos financieros que existen. Es decir, los ciudadanos del país cada vez conocen mejor las alternativas de que disponen para ahorrar de cara a la jubilación.

Recomendaciones de Insurance Europe para impulsar el ahorro

Los resultados de la encuesta son claros en cuanto a que en España se ahorra menos para la jubilación que en otros países de Europa. Acumular ahorro que pueda ejercer de complemento a la pensión pública durante la jubilación permite mantener el nivel de vida durante el retiro.

Con el objetivo de contribuir a que los ciudadanos europeos eleven su ahorro para la jubilación, Insurance Europe realiza una serie de recomendaciones, aunque recuerda que cada país tiene unas circunstancias particulares que requieren soluciones específicas.

Por un lado, la federación incide en que los poderes políticos deben contribuir al desarrollo de los sistemas de pensiones multipilar. En concreto, a través de la concienciación y mejora de la educación financiera para que los individuos tomen decisiones más adecuadas a sus circunstancias, adoptando sistemas de seguimiento de las pensiones y garantizando que no se impongan cargas y obstáculos regulatorios indebidos que impidan a las aseguradoras seguir ofreciendo productos complementarios a la pensión.

La adscripción por defecto debe considerarse como una forma de incentivar el ahorro, si bien esta decisión debe tomarse en el ámbito nacional, en función de la realidad de cada país.

Asimismo, la federación recalca que la regulación, particularmente la Directiva de Solvencia II y la nueva Estrategia de Inversión Minorista (RIS, en inglés), no deben disuadir a las aseguradoras de seguir desempeñando su papel protector, a través productos como los seguros garantizados y las rentas vitalicias.

Por otro lado, Insurance Europe considera que las políticas de pensiones deben centrarse en las necesidades y demandas del ciudadano, por lo que recomienda que cualquier iniciativa se someta siempre a pruebas exhaustivas para medir sus implicaciones para los consumidores.

La federación europea también aconseja que los requisitos de información de los productos complementarios a la pensión sean más sencillos y específicos para evitar sobrecargar de información o confundir a los consumidores. Finalmente, dado que la encuesta revela que más de dos terceras partes de los consumidores prefieren recibir la información en formato digital por defecto, en lugar de en papel, recomienda a los responsables políticos que tomen medidas para garantizar que esta realidad se refleje en el marco regulatorio.

Nicolas Jeanmart, responsable de Seguros Personales y Seguros Generales en Insurance Europe, destaca que es necesario que los sistemas de pensiones «sean capaces de cumplir su función y perdurar en el tiempo, ya que el objetivo es asegurar que todo el mundo disponga de calidad de vida apropiada durante su jubilación”.

Por último, el ejecutivo añade que la industria del seguro «tiene el compromiso de ejercer su función en mejorar la protección de las personas, por lo que nuestras recomendaciones se basan en los resultados del estudio e identifican medidas a adoptar”.

Inteligencia artificial: la temática de inversión más atractiva a largo plazo para los inversores profesionales europeos

  |   Por  |  0 Comentarios

Canva

Los inversores profesionales europeos consideran que la inteligencia artificial es la temática de inversión más atractiva a largo plazo, según revela una encuesta realizada por WisdomTree. Gran parte de este atractivo ha quedado corroborado en el primer semestre de 2023, ya que los avances en inteligencia artificial y las herramientas como Chat GPT impulsaron el repunte de las acciones tecnológicas, en un contexto macroeconómico marcado por la incertidumbre.

Según apuntan desde WisdomTree, esta tendencia no es nueva. La inteligencia artificial también fue considerada la oportunidad de inversión temática a largo plazo más atractiva en la encuesta a inversores profesionales de 2019 de WisdomTree, lo que demuestra la confianza de los inversores en esta temática durante los últimos años.

En esta nueva edición, la encuesta, que ha sido realizada por Censuswide, preguntó a 803 inversores profesionales de toda Europa, desde empresas mayoristas de asesoramiento financiero hasta gestores de patrimonios y oficinas gestoras del patrimonio familiar. Los inversores encuestados son responsables de aproximadamente 4 billones de euros en activos gestionados.

En 2022, las tensiones geopolíticas y económicas minaron la confianza de los inversores y la asunción de riesgos, lo que hizo que las carteras adoptaran una estrategia defensiva. Este año, a pesar de la persistencia de muchos de estos obstáculos y de los nuevos riesgos a los que hay que hacer frente, gracias a los avances tecnológicos en torno a la inteligencia artificial, los inversores han encontrado un argumento de peso para apostar por ella.

Además, el estudio reveló que, en toda Europa, casi siete de cada diez (68%) de los inversores profesionales encuestados señalaron que el interés por el riesgo de sus clientes había aumentado, ya que buscan aumentar su exposición a clases de activos de mayor riesgo, como la renta variable temática, por ejemplo, la IA.

“La historia para los inversores en tecnología en 2023 ha estado impulsada por la inteligencia artificial, aunque han sido las acciones tecnológicas de gran capitalización las que más se han beneficiado, en lugar de las empresas de IA con un enfoque puro hacia esta temática, lo que sugiere que aún hay periodo alcista para los interesados en esta temática. Como siempre, los inversores deben adoptar una postura equilibrada ante los resultados positivos o negativos a corto plazo de las temáticas, ya que estas estrategias deben adoptarse con un horizonte de inversión a largo plazo. Para quienes tengan una convicción a largo plazo en la IA, hay acciones tecnológicas más pequeñas e interesantes que ofrecen una exposición pura a la inteligencia artificial y que no han participado necesariamente en el repunte que hemos visto”, ha explicado Pierre Debru, Head of Quantitative Research & Multi Asset Solutions, WisdomTree.

Por su parte, Chris Gannatti, Global Head of Research, WisdomTree, ha señalado: “Cuando se trata de invertir en inteligencia artificial, como ocurre con muchos productos de inversión temáticos, los inversores disponen de un abanico de opciones. Una de las ventajas de acceder a los fondos temáticos a través de ETFs es su transparencia, que permite a los inversores detectar posibles solapamientos en su cartera. Esta transparencia también puede ayudar a los inversores a determinar si un producto refleja fielmente la temática prometida o si la estrategia ofrece una exposición limitada a la temática. Consideramos que los ETFs temáticos creados con expertos de terceros son los más indicados para reflejar con precisión el sector y el ecosistema, al tiempo que ofrecen toda la transparencia necesaria en torno a las participaciones. Nuestra investigación parece indicar que este enfoque es el que desean los inversores, permitiéndoles acceder potencialmente a los ganadores del mañana y del futuro”.

Finaccess Value: «Nos llama la atención el fuerte descuento con el que está cotizando el segmento de pequeñas y medianas empresas»

  |   Por  |  0 Comentarios

Fabienne Hennings - Unsplash

El escenario central que barajan desde el Equipo de Inversión de Finaccess Value para el año 2024 es, como la gran mayoría del mercado, el de un aterrizaje suave en las economías, tanto en Estados Unidos como en Europa (los bancos centrales han ido incluyendo en sus discursos su preocupación sobre la evolución de las economías), bajada de tipos de interés de referencia (aunque con una intensidad más modesta de lo que está descontando el mercado) y, en el plano microeconómico, cierta degradación de los beneficios empresariales, impactados por la ralentización económica.

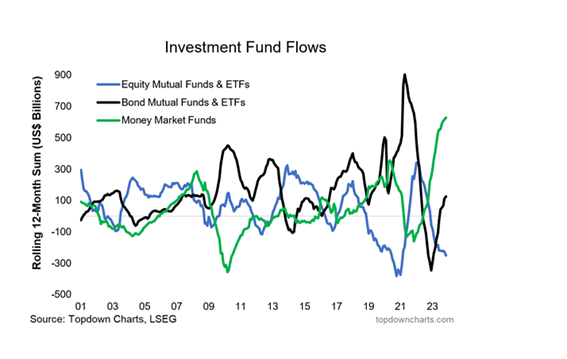
«Este 2023 lo estamos acabando con los índices bursátiles en máximos anuales o cerca de ellos. Sin embargo, tal y como llevamos destacando a lo largo del año, estas buenas revalorizaciones se han producido sin que haya entrado un euro (o dólar) en los mercados. Tal y como se puede comprobar en el gráfico adjunto, el único activo donde ha entrado dinero ha sido en renta fija, sobre todo en los de más corto plazo. A lo que hemos asistido este año es a una rotación sectorial en la que, grosso modo, los peores sectores de 2022 (tecnología, retail, autos y autopartes, ocio y turismo) han sido los mejores en 2023, y donde los mejores de 2022, como el energético o materias primas, se han situado a la cola. Un cambio de cartas en toda regla», señalan desde la gestora.

También es llamativo que la subida de las bolsas se haya producido con unas posiciones de liquidez en las carteras en máximos de los últimos años. Ya se sabe… cash is king, y más con los tipos actuales. Ante este entorno, ¿qué cabe esperar en renta variable?

«En Finaccess Value somos por naturaleza contrarian -añaden- y tratamos de buscar inversiones que el mercado no está poniendo en valor o bien porque están demonizadas, o porque no están de moda o, simplemente, porque no tienen cobertura y nadie ha caído en la cuenta del alto potencial de revalorización: FCC, compañía que llevamos recomendando desde hace años, ha sido objeto de una OPA parcial y lleva una revalorización superior al 60% este ejercicio». Otros ejemplos son ASMI (+103% este 2023) e Infineon (+31,5%), incorporadas en las carteras a mitad del año pasado (con caídas cercanas al 40% en ese momento dentro de un sector, el tecnológico, puesto en la ‘ picota’), así como toma de posiciones en el sector petrolífero antes de este verano, cuando la mayoría de los valores experimentaban caídas cercanas o superiores al 20% anual y con unas excelentes rentabilidades por dividendo, sin apenas deuda, múltiplos bajos y fuerte generación de caja. Asimismo, incorporación en la cartera después del verano de compañías renovables, concesionarias y de torres que cedían con fuerza debido al entorno de tipos. «Estos son algunos de los ejemplos de la gestión realizada en nuestros fondos».

Y con esta filosofía de gestión, «nos llama especialmente la atención el fuerte descuento con el que está cotizando el segmento de pequeñas y medianas empresas, explicable por el entorno de subidas de tipos de interés y de ralentización económica. Pero creemos que todo tiene un precio y se pueden encontrar muy buenas ideas de inversión, máxime con el fin del ciclo alcista de tipos. En términos generales, este segmento no ha recogido en cotización este hecho», destaca el equipo de Finaccess Value.

También creen que, en algún momento, esa gran liquidez que hay en el mercado «acabará drenándose a la renta variable (la historia y las estadísticas así lo demuestran) y trasladándose, en un primer momento, a empresas con una buena rentabilidad con dividendo (paso lógico del inversor conservador que vuelva a la bolsa)».

Además, siguen viendo con buenos ojos sectores maltratados en los últimos trimestres: eléctricas, alimentación, torres, concesionarias, aseguradoras, energéticas y algunas renovables.

Han rebajado de cara al año que viene sus inversiones es en el sector bancario, en el que, en línea con lo que piensa la Autoridad Bancaria Europea (EBA), piensan que la rentabilidad de los bancos ha tocado techo y, en términos generales, las valoraciones están más ajustadas.

«También optamos por rebajar sensiblemente nuestra posición en tecnología, donde, también en términos generales, el fin del ciclo alcista de tipos ya está recogido en cotización», agregan.

En cuanto a la renta fija, este momento está actualmente definido por una notable disminución de las expectativas de inflación y por unos indicadores adelantados que dibujan un escenario de crecimiento débil para el próximo año. En un entorno así, todas las miradas se dirigen hacia los bancos centrales, que podrían recurrir a la bajada de tipos si fuera necesario estabilizar la economía. En este sentido, el mercado ya descuenta más de 100 pb de bajadas para 2024, tanto en Europa como en Estados Unidos.

Este panorama está teniendo un impacto evidente en el mercado de bonos, en el que hemos asistido a noviembre como el mejor mes de los últimos años. Históricamente, la inversión en deuda con duración durante los períodos de pausa de los bancos centrales ha demostrado ser una de las estrategias más rentables en renta fija, consideran.

«Llegamos a final de año con la mayoría de las curvas de tipos invertidas (en un claro síntoma de la debilidad económica que tenemos por delante). Si se cumplen las estimaciones del mercado -escriben-, 2024 debería ser el año en el viéramos una normalización de las pendientes, principalmente por la caída de los tipos a corto plazo como consecuencia del nuevo posicionamiento de los bancos centrales. Así ocurrió en las dos últimas ocasiones en las que se llegó a la pausa en la subida de tipos con las curvas invertidas (2000 y 2006) y, en ambos casos, los rendimientos, a doce meses vista, fueron extraordinarios para el inversor en renta fija».

En cuanto a la renta fija corporativa, el reciente rally que se ha vivido ha consumido gran parte del potencial de estrechamiento con el que contaban los diferenciales de crédito, especialmente en el segmento de high yield. Aunque el punto de partida de estos diferenciales es superior al de anteriores situaciones precrisis (2019 o 2021), éstos se sitúan en mínimos del último año y bastante por debajo de los niveles que deberían alcanzar si el debilitamiento económico se agravara y finalmente cayéramos en una recesión.

Por esta razón, tomar demasiada duración en renta fija corporativa no les parece la estrategia más adecuada para el escenario que observan para el año entrante. Como factor positivo, cuentan con la elevada rentabilidad alcanzada por los bonos, que supone un colchón ante las eventuales ampliaciones de diferenciales, pero igualmente les lleva a recomendar aprovechar esa rentabilidad en los plazos inferiores a dos años.

Siempre con la gestión del riesgo como premisa principal, «la combinación más adecuada para una cartera de renta fija nos parece la deuda soberana con duración (para aprovechar las posibles caídas de tipos) junto con renta fija corporativa a corto plazo (obteniendo una rentabilidad elevada y minimizando el riesgo de crédito). Con los números en la mano, esta estrategia arroja rentabilidades esperadas para 2024 muy interesantes si asistimos a las caídas de tipos que hoy descuenta el mercado, al tiempo que sería necesaria una extraña e improbable combinación de fuertes subidas de tipos y ampliaciones de diferenciales para que se perdiera dinero en renta fija el próximo año», resumen desde la gestora.

El año de 2022 fue el peor período de la historia de la renta fija desde que hay registros. Las consecuencias de esto han sido elevadas rentabilidades internas en la mayoría de los activos de renta fija, lo ha llevado a 2023 a ser un ejercicio con ganancias moderadas (a pesar de toda la volatilidad que hemos visto este año). Sin embargo, las perspectivas para 2024 son notablemente mejores si, como parece, es el año en el que se cambia el sesgo de la política monetaria, lo que debería redundar en un buen ejercicio para las carteras de renta fija.

Reducción de los planes de pensiones en el IRPF

  |   Por  |  0 Comentarios

La reducción de la base imponible general, por las cantidades aportadas a los sistemas de previsión social tiene como límite el 30% de la suma de los rendimientos netos del trabajo y de actividades económicas percibidos individualmente en el ejercicio. El importe máximo es de 1.500 euros anuales.

Este límite podrá incrementarse en los siguientes supuestos, con las cuantías pertinentes:

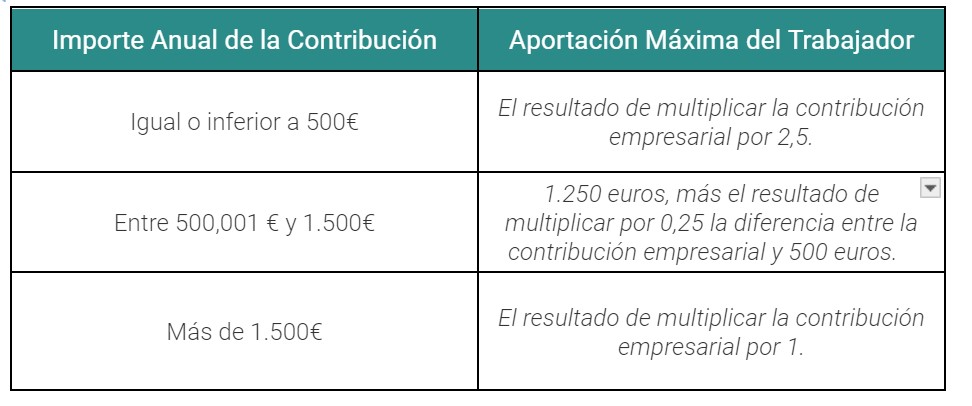
1.- Por contribuciones empresariales, o aportaciones del trabajador, al mismo instrumento de previsión social; por importe igual o inferior a las cantidades que resulten del siguiente cuadro, en función del importe anual de la contribución empresarial:

La reducción ascenderá a 8.500 euros anuales. En todo caso, se aplica el multiplicador 1 cuando el trabajador obtiene en el ejercicio rendimientos íntegros del trabajo superiores a 60.000 euros, procedentes de la empresa que realiza la contribución. La empresa debe comunicar a la entidad gestora o aseguradora del instrumento de previsión social que no concurre esta circunstancia. A estos efectos, las cantidades aportadas por la empresa que deriven de una decisión del trabajador se consideran aportaciones del trabajador.

2.-Cuando el incremento provenga de aportaciones a los planes de pensiones de empleo simplificados de trabajadores por cuenta propia o autónomos; también de aportaciones propias que el empresario individual o el profesional realice a planes de pensiones de empleo de los que sea promotor y partícipe o a Mutualidades de Previsión Social de las que sea mutualista. También las aportaciones que realice a planes de previsión social empresarial o seguros colectivos de dependencia de los que sea tomador y asegurado. En estos casos, la reducción se ampliará a 4.250 euros.

La cuantía máxima de reducción por aplicación de los incrementos señalados en los apartados a) y b) anteriores es de 8.500 euros anuales.

Con independencia de lo anterior, también se aplica un límite de reducción para las primas a seguros colectivos de dependencia satisfechas por la empresa para cubrir compromisos por pensiones, que es de 5.000 euros anuales.

En tributación conjunta, los anteriores límites se aplican individualmente por cada partícipe o mutualista integrado en la unidad familiar.

Cuando las aportaciones de los partícipes, mutualistas o asegurados a los anteriores sistemas de previsión social -incluyendo las aportaciones del promotor o las realizadas por la empresa que les hayan sido imputadas- no se hayan podido reducir en su totalidad por insuficiencia de la base imponible o por aplicación del límite señalado en el apartado 1, el contribuyente puede reducir el exceso en la base imponible general de los cinco ejercicios siguientes.

Tribuna elaborada por Julio Fernández, CEO y fundador de JubilaME. 

Las novedades fiscales, la fiebre por la deuda y las finanzas personales centran el interés del pequeño inversor en 2023

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

El año 2023 está a punto de dejarnos, pero su paso ha traído novedades fiscales que han captado la atención del ciudadano de a pie. Pero el ahorrador también se ha interesado por cómo gestionar las finanzas personales, desde todo lo relacionado con abrir cuentas bancarias como por el activo de moda este año: la inversión en deuda gubernamental. 

En Fórmate a Fondo hemos hecho un resumen de las noticias más leídas este año, que dejan claro que existe un interés por aumentar la educación financiera, sacar el máximo provecho a los ahorros y maximizar la factura fiscal. 

La deuda se pone de moda

La subida de los tipos de interés por parte de los bancos centrales y la escalada de la inflación ha revivido el interés de los ahorradores por las emisiones gubernamentales. En la retina de todos están las imágenes de las largas colas a las puertas del Banco de España para abrir una cuenta y suscribir títulos de deuda. Sobre todo, de corto plazo, que presenta menos riesgo. 

Por ello, no es de extrañar la repercusión que tuvo el artículo Letras del Tesoro: qué son y qué ventajas tiene invertir en ellas, que recoge los requisitos para invertir en este activo, sus ventajas y la tributación que conlleva. 

También despertó interés la nota ¿Qué pasa si tengo un bono y suben los tipos de interés en el mercado?, que recopila las consecuencias de la política monetaria en los bonos ya adquiridos por un inversor y que se traducen, fundamentalmente, en una caída del precio del título de deuda. 

Pero la necesidad de los inversores por compensar el efecto de la inflación de los ahorros atrajo la atención hacia el artículo Más allá de las Letras del Tesoro: ¿qué alternativas tiene el inversor conservador?. Aquí se explica que los fondos y ETFs de renta fija logran una gestión más eficiente que la inversión directa en deuda.

La crisis de Credit Suisse y su posterior rescate despertaron el interés de un tipo concreto de deuda corporativa: los CoCos. En el artículo ¿Qué son los bonos CoCos, el segmento de mercado en peligro tras el rescate de Credit Suisse? se aclaran los fundamentos básicos de este tipo de activo.

El entorno inflacionario obligaba a los inversores a buscar otro tipo de activos para anular el efecto de la escalada de los IPCs y el oro resurgió también como una alternativa. Por ello, el artículo ¿Por qué invertir en oro? Un activo con rentabilidad a largo plazo, pero estable y conservador desgrana los motivos por los que el metal precioso es un activo a tener en cuenta.

Pensiones

La reforma de las pensiones llevada a cabo por el Ministerio de Inclusión, Seguridad Social y Migraciones ha supuesto todo un terremoto en el sector. Primero, porque pretende impulsar los planes de pensiones de empleo y para autónomos. En este contexto, varias noticias de Fórmate a Fondo captaron la atención de los lectores. Una de ellas es la titulada Nueva regulación para el impulso de planes de pensiones de empleo: ¿qué implicaciones tiene para las pymes y autónomos?, en el que se recogen las modificaciones a tener en cuenta en este campo.

Asimismo, la reforma de la fiscalidad despertó el interés en otros productos de inversión para la jubilación que se detallaron en el artículo Unit linked, PIAS y fondos de inversión: las alternativas a los planes de pensiones individuales tras la reforma de su fiscalidad.  

También hubo modificaciones en las pensiones públicas que motivaron la lectura del tema La hucha de las pensiones: qué es, cuánto dinero hay y cómo se invierte, en tanto que da claves de cómo se rentabiliza el remanente de aportaciones públicas.

Fiscalidad

La campaña de la Declaración de la Renta siempre despierta interés. Hay que estar al día de las novedades que se producen año a año y que, en lo que respecta a asuntos financieros, quedaron claras en la guía Renta 2021: ¿cómo tributan los productos financieros en el IRPF?. Este año, la novedad más comentada fue la relacionada con la fiscalidad de los criptoactivos, cuyos detalles quedan explicados en el artículo Pasos a seguir en la declaración de las inversiones en criptoactivos en la Renta 2022: la principal novedad es la inclusión de una casilla específica para declarar las ganancias y pérdidas en las criptomonedas. Además, a partir de 2023, los inversores estarán obligados a declarar sus criptoactivos localizados en el extranjero a través del modelo 721.

La inversión directa en bolsa es tradición en España, sobre todo en valores con alto dividendo. Máxime en un entorno de alta inflación como el actual, por lo que los temas tratados en el artículo Dividendos: qué son, cuál es su fiscalidad y qué ventajas tienen tuvo una buena acogida por parte de los lectores.

Reducir la factura fiscal en los gastos del día a día también genera interés, como ocurrió con el tema Ahorra en la vuelta al cole: esto es todo lo que puedes desgravar, en el que queda detallado cómo reducir la factura fiscal con las desgravaciones relacionadas con el gasto educativo en cada comunidad autónoma española.

Finanzas personales

La necesidad de invertir para anular los efectos de la inflación en los ahorros ha llevado a muchos ciudadanos a extremar las cautelas con respecto a posibles fraudes. La CNMV publicó una guía con 7 recomendaciones para prevenir estafas y fraudes financieros con la que poder identificar entidades y prácticas que no son legales.

La gestión del dinero para el día a día es cada vez más importante, por lo que artículos como ¿Puedo tener una cuenta bancaria en el extranjero? o el titulado Domina el arte del ahorro: reglas que ayudarán a organizar tus finanzas de forma efectiva lograron una alta aceptación entre los lectores de Fórmate a Fondo. Sin olvidar el artículo ¿Qué es un neobanco y por qué están ganando terreno?, donde se explican los servicios de este tipo de entidades y su influencia en la inclusión financiera.

Para ahondar en la importancia del ahorro, el tema Qué es el fondo para imprevistos o emergencias, y por qué es importante tener uno desgrana cómo contar con una reserva de dinero líquido de tres a seis meses de salario o ingresos mensuales para hacer frente a gastos no planeados.

Para estar al tanto de datos curiosos, la lectura del tema Los ocho cisnes negros que han provocado las mayores caídas en bolsa en el último siglo permitió conocer, entre otros datos, que el Crack del 29 fue la caída más profunda que ha sufrido el mercado: se prolongó durante 33 meses y un desplome del 86% desde máximos

Ahorro y jóvenes

La situación económica de los más jóvenes despertó el interés en este 2023. No en vano, el estudio Radiografía del ahorro español: menos que en Europa y con los jóvenes como grandes damnificados en renta y riqueza, que detalla las características de los ahorradores en la actualidad, fue uno de los más leídos. 

De hecho, en las Cinco demandas de los jóvenes a su entidad financiera, se detalla, entre otros, que la GenZ y los Millennials buscan que sus entidades bancarias comprendan sus necesidades individuales y le ofrezcan soluciones a medida. En definitiva, los más jóvenes vieron necesaria una Guía de ahorro e inversión para jóvenes que llegan por primera vez al mercado laboral.

Asesoramiento

Los lectores de Fórmate a Fondo también han encontrado información relacionada con asesoramiento sobre inversiones. Destacó el interés mostrado por Qué son las ‘golden visas’ y qué países de la UE las conceden. También por los Pros y contras de invertir en capital riesgo, como, por ejemplo, las posibilidades de altas rentabilidades, la diversificación y descorrelación como ventajas o la iliquidez, el mayor riesgo y complejidad de estas inversiones como desventajas.

Trabajar en el mundo de las finanzas es, a día de hoy, apasionante. Por ello, el tema Ocho cosas que no sabías de la certificación EFP tuvo una gran aceptación: el programa de Planificación Financiera (certificado EFP) ofrece al asesor financiero las bases del denominado Financial Planning. A principios de año, sólo había 825 profesionales acreditados como tales en España.