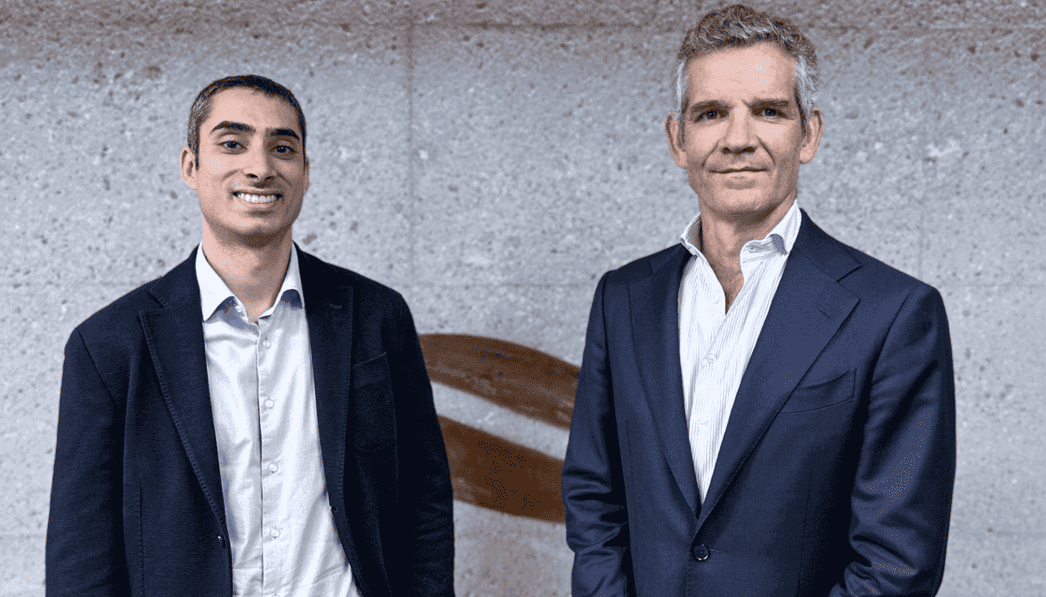
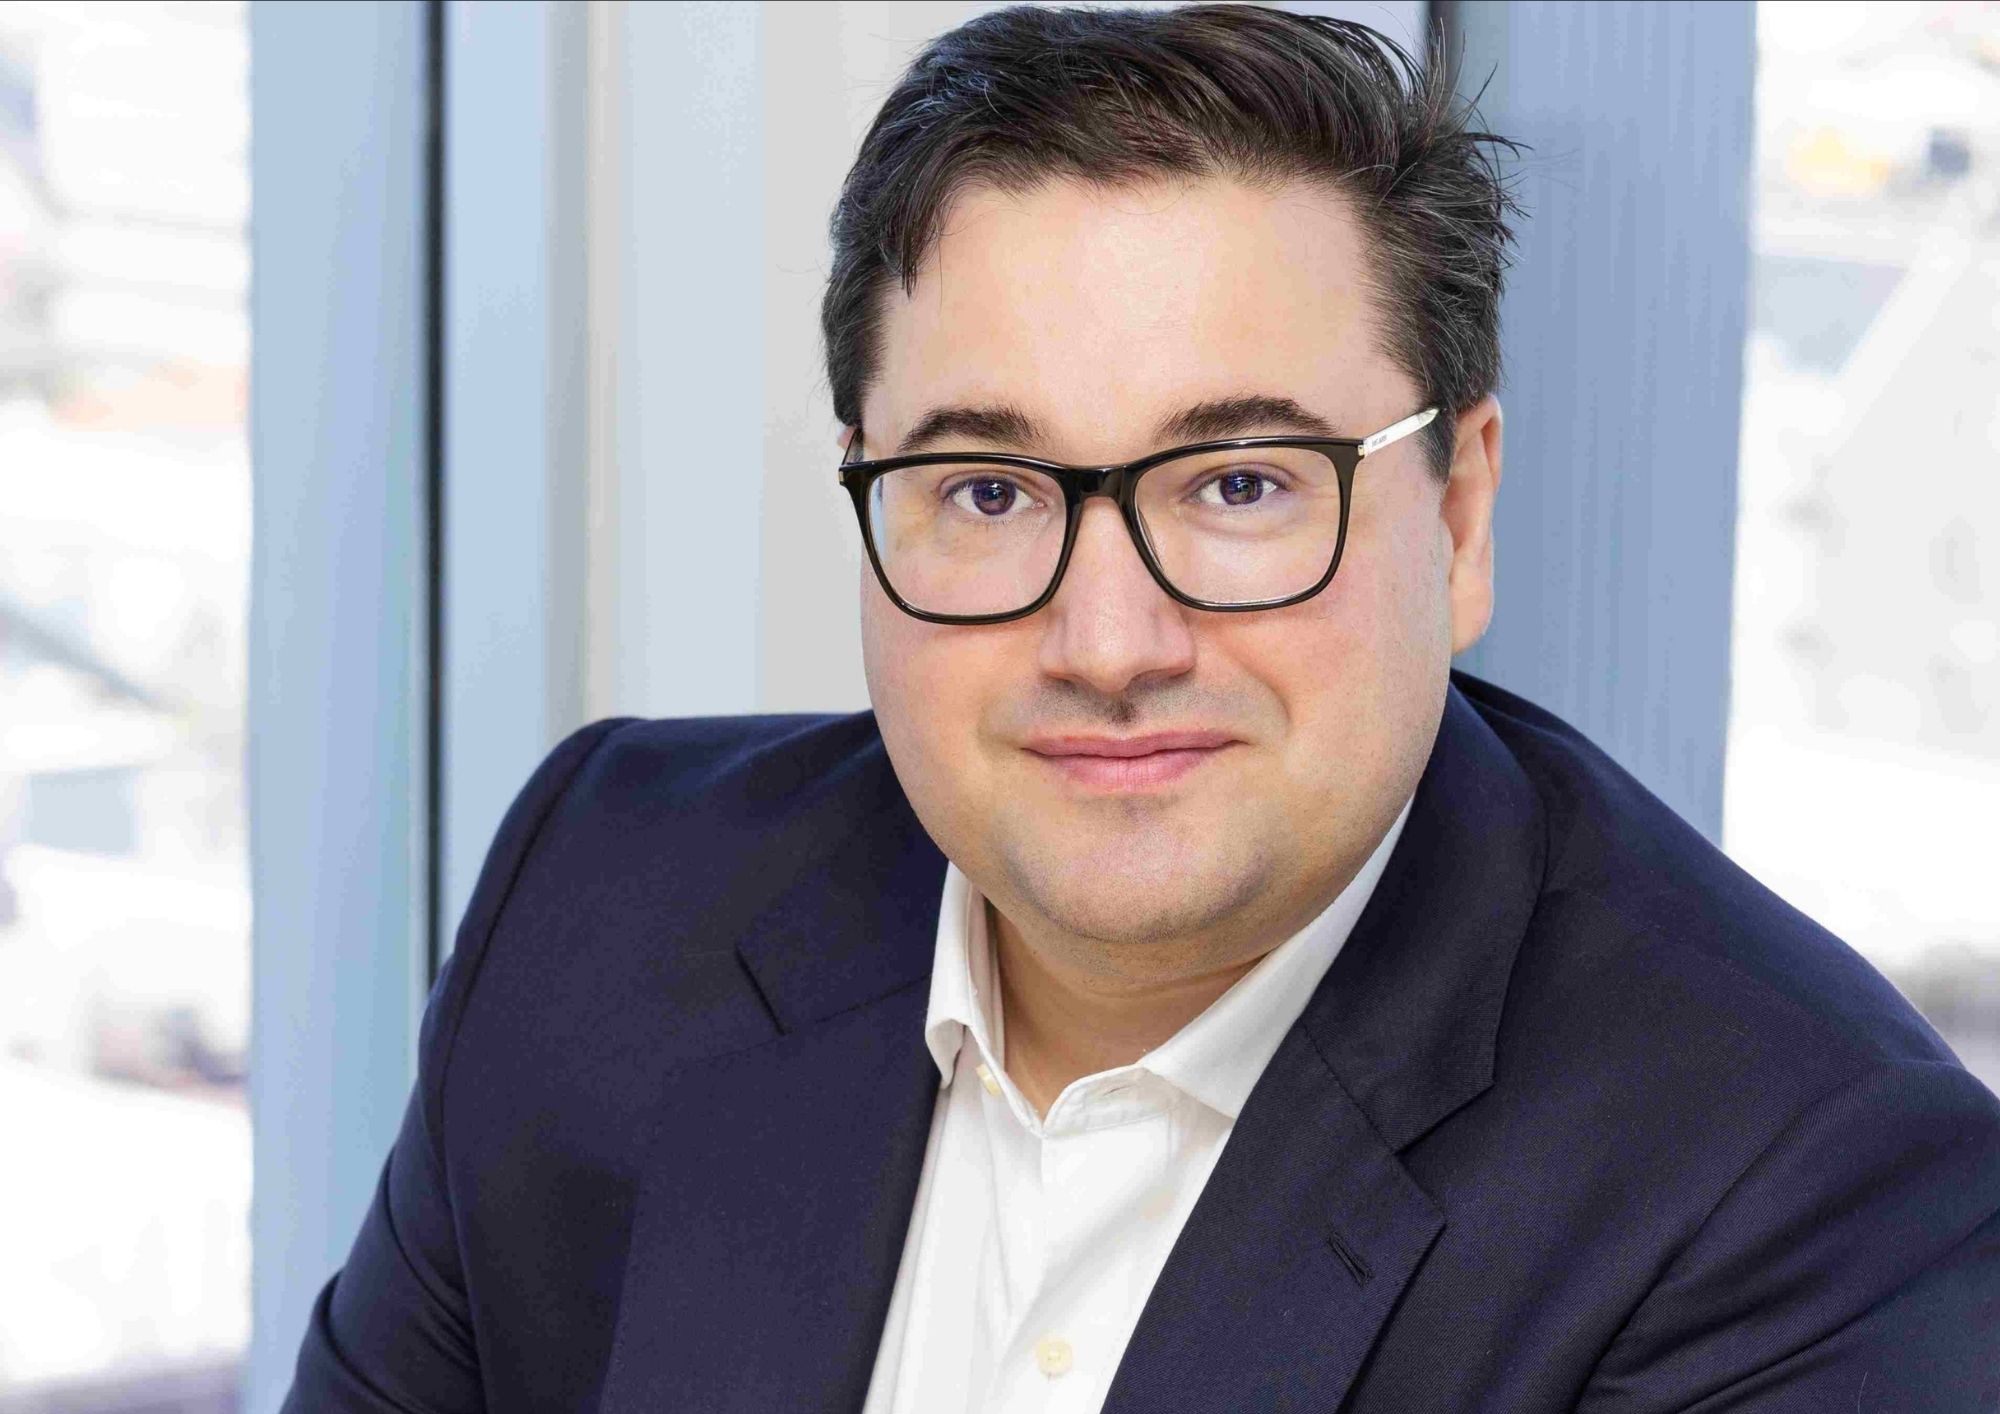
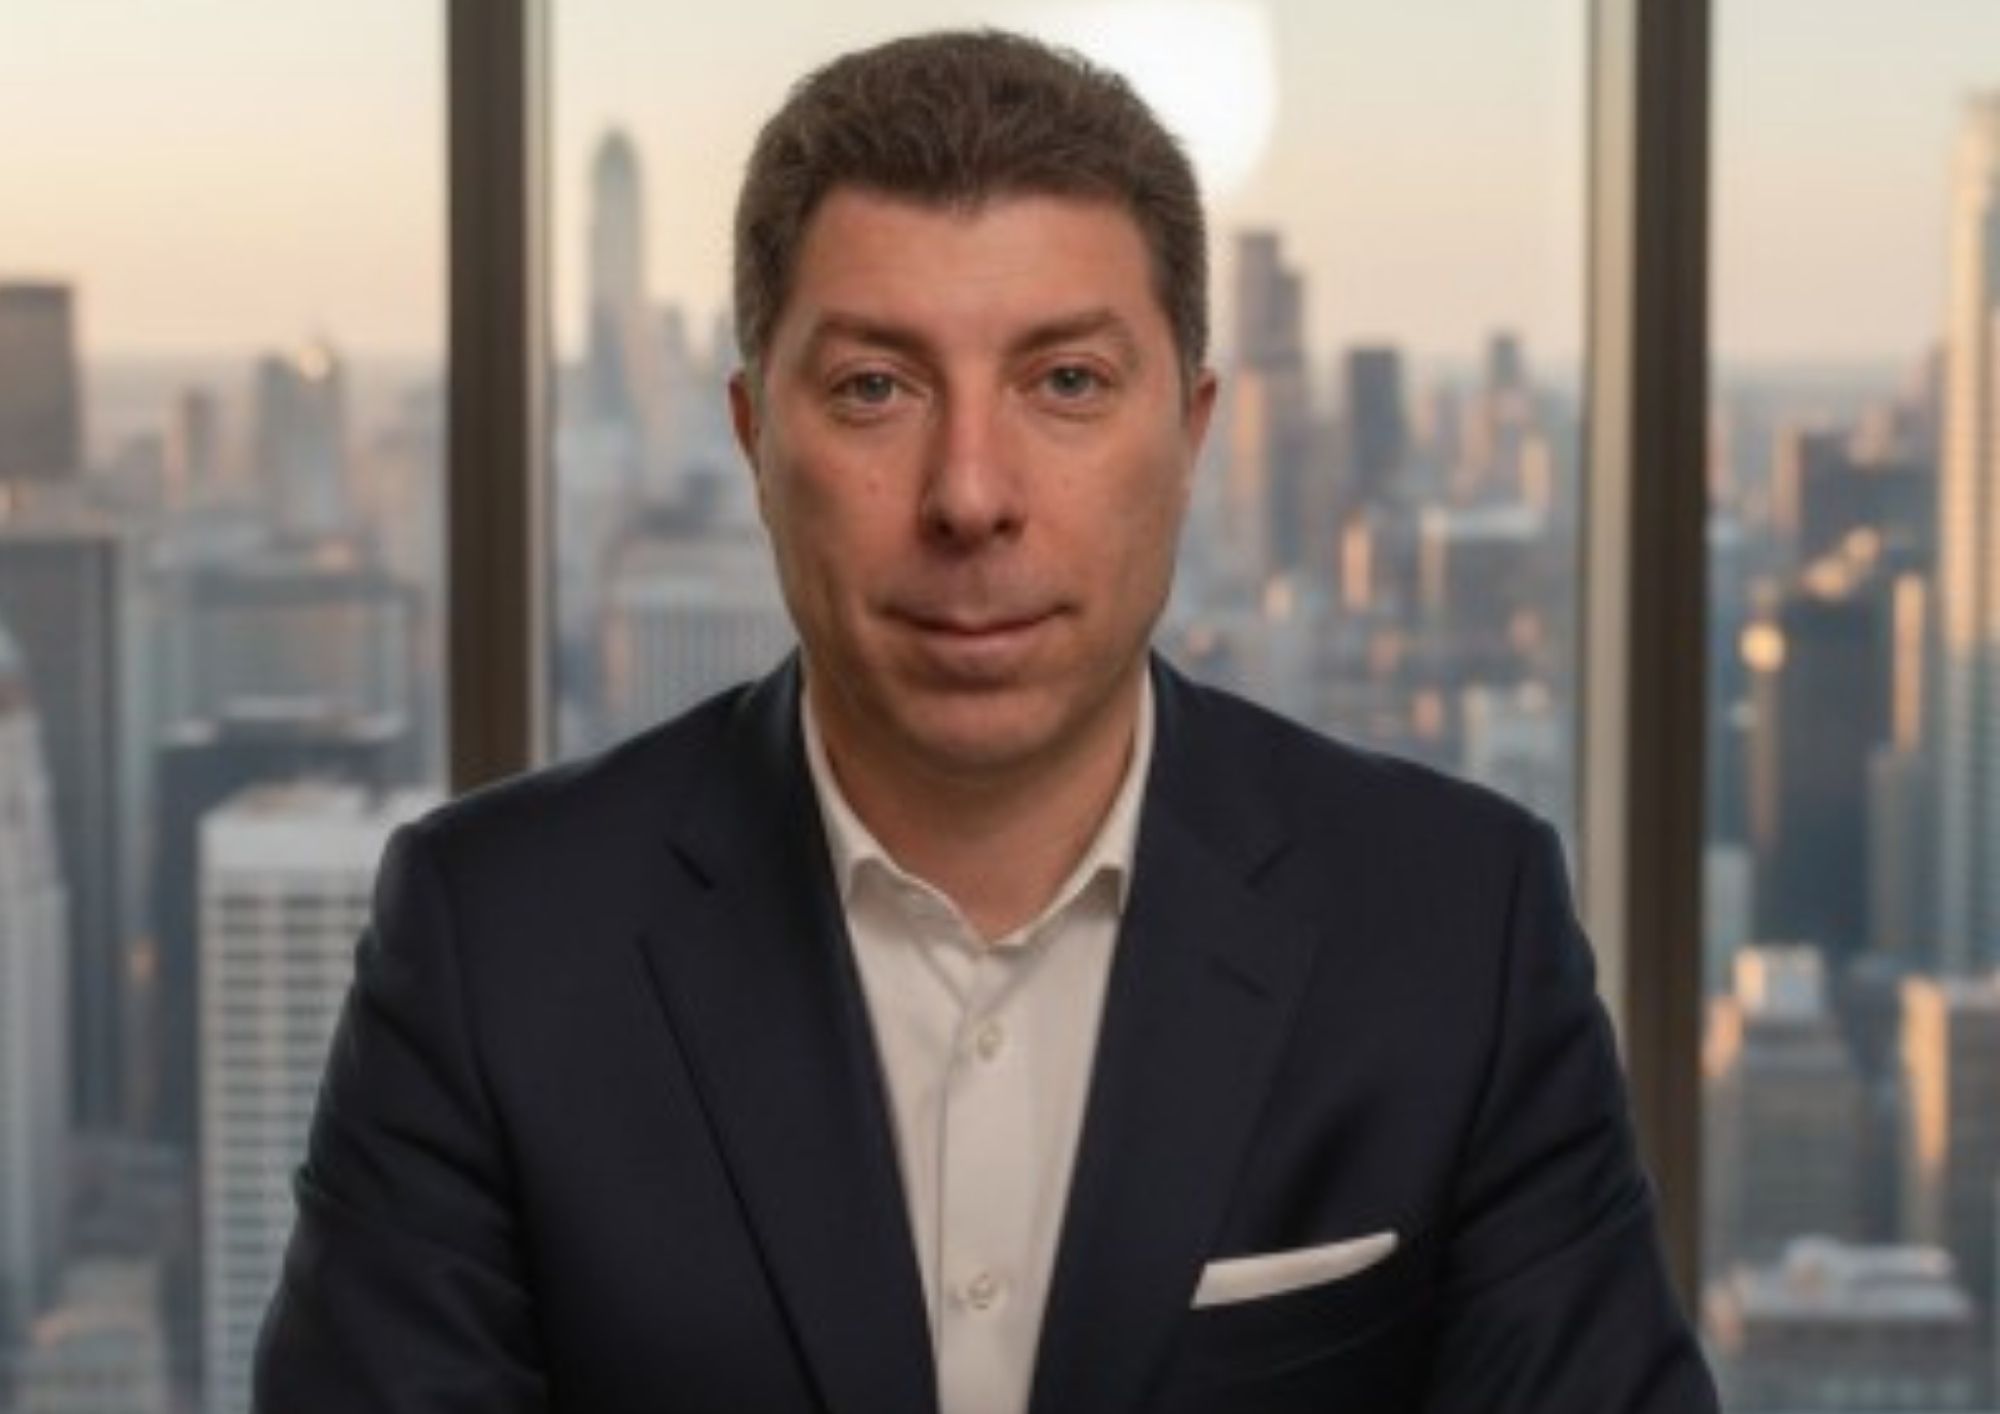
Foto cedidaPablo Badenes y Rui Mota Guedes, Loreto Inversiones
Loreto Inversiones, SGIIC, S.A.U., ha anunciado una nueva etapa en su estructura directiva con el nombramiento de Rui Mota Guedes como director general de la gestora, cargo que asume tras su desempeño como director de Inversiones de la compañía en el último año y medio, y que compatibilizará con sus nuevas funciones. Junto a este nombramiento, la firma de gestión de activos refuerza su equipo con la incorporación de Pablo Badenes como director de Relación con Inversores y Desarrollo de Negocio.
Rui Mota Guedes amplía así su ámbito de responsabilidad en la gestora pues pasa a dirigir Loreto Inversiones tras haber desempeñado cargos de responsabilidad a lo largo de su sólida trayectoria en mercados financieros en entidades como Analistas Financieros Internacionales (Afi), Kepler Cheuvreux, MainFirst Bank AG y BES Investiment. Asimismo, compagina su labor profesional con la enseñanza, impartiendo clases de Finanzas Corporativas y Mercados Financieros en ICADE.
Mota Guedes escala a la dirección general tomando el relevo de Francisco Mora, reconocido profesional con más de 30 años de trayectoria en el mundo financiero, que afronta su jubilación tras haber puesto en marcha de manera exitosa el proyecto de Loreto Inversiones. En palabras de Jon Aramburu, presidente de la gestora, “Paco Mora deja un importante legado profesional y humano en Loreto Inversiones, y queremos agradecerle su dedicación y liderazgo durante todos estos años. Rui conoce en profundidad nuestra filosofía de inversión, lo que nos permitirá seguir desarrollando una gestión activa y rigurosa y acompañar el crecimiento de la firma».
Refuerzo del equipo con Pablo Badenes
Por su parte, Pablo Badenes se incorpora como director de Relación con Inversores y Desarrollo de Negocio, con el objetivo de impulsar la relación con clientes y el crecimiento en el segmento institucional de la gestora. Badenes cuenta con experiencia en gestión y análisis de inversiones, con un perfil especializado en fondos y carteras multiactivo. Ha desarrollado su trayectoria en PSN, donde fue precisamente gestor de fondos de pensiones y carteras perfiladas. Anteriormente, trabajó como analista de fondos en 360FundInsight.
Con estos movimientos, Loreto Inversiones refuerza su apuesta por el talento y la especialización, incorporando nuevas capacidades para seguir ofreciendo un servicio orientado a generar rentabilidades a largo plazo a sus inversores. Estos nombramientos permitirán a la firma fortalecer tanto su capacidad de gestión como el desarrollo de su negocio institucional, manteniendo su filosofía de inversión basada en la gestión activa, el análisis riguroso y la preservación de capital a largo plazo.
State Street Investment Management ha sido seleccionada por el United States Department of the Treasury para participar en una nueva iniciativa nacional de ahorro e inversión dirigida a menores de edad en Estados Unidos. La gestora anunció que su State Street SPDR Portfolio S&P 500 ETF (SPYM) será el vehículo de inversión exclusivo por defecto dentro del programa denominado Trump Accounts, un nuevo esquema diseñado para fomentar la inversión a largo plazo desde edades tempranas.
El programa, impulsado por el Gobierno estadounidense bajo la legislación Working Families Tax Cut Act, comenzará oficialmente el próximo 4 de julio de 2026, coincidiendo con la celebración del 250 aniversario de la Declaración de Independencia del país. Según explicó la firma, el ETF seleccionado replica el índice S&P 500 y ofrece exposición diversificada a las principales compañías cotizadas de Estados Unidos. Además, State Street destaca que actualmente se trata del ETF sobre el S&P 500 con el coste más bajo del mercado, lo que lo convierte en una herramienta especialmente adecuada para una estrategia de inversión de largo plazo orientada a pequeños ahorradores.
Las denominadas Trump Accounts permitirán a menores de 18 años acceder a cuentas de inversión con ventajas fiscales y exposición indexada de bajo coste a la economía estadounidense. Dentro del programa, los niños nacidos entre el 1 de enero de 2025 y el 31 de diciembre de 2028 podrán recibir una aportación inicial única de 1.000 dólares financiada por el Tesoro estadounidense, siempre que un adulto autorizado active la cuenta durante la presentación de impuestos federales.
Adicionalmente, cualquier menor estadounidense podrá recibir aportaciones complementarias de hasta 5.000 dólares anuales, que serán invertidos automáticamente en el ETF SPYM como opción predeterminada.
Yie-Hsin Hung, consejera delegada de State Street Investment Management, ha destacado: “Estamos encantados de que SPYM haya sido seleccionado como fondo por defecto para este importante programa de ahorro e inversión. Estas cuentas están diseñadas para hacer que invertir sea algo simple, accesible y sostenible en el tiempo, permitiendo a las familias empezar pronto y mantenerse invertidas a largo plazo”.
Por su parte, Anna Paglia, directora global de negocio de la firma, recordó que la compañía lleva más de cuarenta años desarrollando soluciones destinadas a ampliar el acceso de los inversores a los mercados financieros mediante vehículos eficientes y escalables.
Además, State Street anunció que será una de las primeras compañías estadounidenses en igualar la aportación realizada por el Tesoro para los hijos de empleados elegibles, ampliando así el alcance del programa y reforzando su apuesta por la educación financiera y la inversión a largo plazo.
Aunque América Latina y el Caribe mantienen una trayectoria de moderación inflacionaria hacia 2026, las cifras agregadas esconden profundas diferencias entre economías. Apenas tres países —Argentina, Bolivia y Venezuela— concentran presiones sobre los precios equivalentes a 21 veces el promedio regional, pese a representar únicamente el 13% de la población latinoamericana.
Lo peor es que incluso esta divergencia podría profundizarse sobre todo el el caso de Venezuela, país donde los devastadores terremotos de la semana pasada no harán sino presionar más los índices inflacionarios en un contexto ya de por sí complicado antes de los fenómenos naturales que asolaron al país.
Las proyecciones más recientes del Fondo Monetario Internacional (FMI) estiman que la inflación promedio de América Latina y el Caribe se ubicará en 6,7% durante 2026. Sin embargo, al aislar a las economías con mayores desequilibrios monetarios y fiscales, el panorama cambia radicalmente: la inflación combinada de Argentina, Bolivia y Venezuela alcanzaría 138,6%, reflejando que los riesgos inflacionarios continúan altamente concentrados y siguen evolucionando a distintas velocidades dentro de la región.
El contraste es particularmente evidente frente a las mayores economías latinoamericanas. El FMI proyecta para 2026 una inflación de 4,0% en Brasil y de 3,9% en México, niveles que contribuyen a mantener relativamente estable el promedio regional y consolidan el proceso de normalización monetaria observado desde la salida de la pandemia y el choque inflacionario global de 2022 y 2023.
Detrás de las cifras existen realidades económicas muy distintas. Mientras Venezuela continúa enfrentando un episodio de inflación extraordinariamente elevada, Bolivia comienza a mostrar señales asociadas a un escenario de estanflación, caracterizado por bajo crecimiento económico y persistencia de presiones sobre los precios. En contraste, Argentina avanza en un proceso gradual de desinflación, aunque todavía se mantiene muy lejos de los niveles observados en el resto de la región.
«Cuando observamos únicamente el promedio regional, podemos perder de vista los focos de presión que siguen presentes en determinados mercados. Venezuela continúa enfrentando una inflación extraordinariamente elevada, Bolivia muestra señales asociadas a la estanflación y Argentina avanza en un proceso gradual de desinflación. Esto demuestra que América Latina sigue evolucionando a distintas velocidades y que los riesgos inflacionarios continúan siendo muy distintos entre economías», señaló Felipe Mendoza, analista de mercados financieros de EBC Financial Group.
Para inversionistas y participantes de los mercados financieros, el comportamiento desigual de la inflación en América Latina refuerza la necesidad de evaluar cada economía de manera individual. Variables como la credibilidad de los bancos centrales, la disciplina fiscal, la estabilidad cambiaria y las perspectivas de crecimiento continúan generando oportunidades y riesgos diferenciados entre países.
Para los inversionistas institucionales, la divergencia inflacionaria en América Latina también comienza a reflejarse en el comportamiento esperado de los mercados de deuda y divisas. Economías con inflación bajo control y bancos centrales con mayor credibilidad, como México y Brasil, podrían seguir ofreciendo un entorno relativamente favorable para la deuda soberana en moneda local y estrategias vinculadas al diferencial de tasas de interés. En contraste, países con desequilibrios inflacionarios persistentes enfrentan mayores primas de riesgo, volatilidad cambiaria y costos de financiamiento más elevados.
La heterogeneidad macroeconómica también podría influir sobre la asignación de capital hacia mercados emergentes durante los próximos años. En un entorno internacional marcado por tasas de interés todavía elevadas y mayor selectividad por parte de los inversionistas globales, la estabilidad monetaria y fiscal se consolida como uno de los principales factores para atraer flujos de inversión y preservar el acceso a financiamiento en condiciones competitivas.
Para América Latina, la trayectoria de la inflación y de las tasas de interés en Estados Unidos seguirá siendo determinante. Una Reserva Federal obligada a mantener una política monetaria restrictiva durante más tiempo podría fortalecer al dólar y reducir el apetito por activos de mercados emergentes, mientras que un proceso de desinflación más acelerado abriría espacio para mayores flujos de capital hacia la región y menores costos de financiamiento para las economías latinoamericanas.
En este contexto, los diferenciales inflacionarios dejan de ser únicamente un indicador macroeconómico y se convierten en una variable determinante para la valuación de activos, el comportamiento de las divisas y las decisiones de inversión regionales.
La divergencia también pone en evidencia una de las principales lecciones del actual ciclo económico latinoamericano: los promedios regionales pueden ofrecer una fotografía útil, pero rara vez reflejan la complejidad de economías que enfrentan desafíos estructurales, monetarios y fiscales profundamente distintos.
PIMCO sigue reforzando su oferta en renta fija con el lanzamiento de un nuevo fondo global diseñado para ofrecer a los inversores una aproximación más flexible a las estrategias core en un entorno de mercado cada vez más complejo. La gestora ha anunciado la puesta en marcha del PIMCO GIS Global Bond Opportunities Fund (GBOF), una nueva estrategia integrada dentro de su plataforma PIMCO GIS UCITS.
Según explica la firma, el nuevo vehículo busca capturar oportunidades a lo largo de todo el universo global de renta fija a través de una asignación dinámica entre distintas regiones, curvas de tipos, sectores y divisas. El fondo se apoyará en la experiencia consolidada de PIMCO en mercados globales de bonos, respaldada por una plataforma que actualmente gestiona más de 150.000 millones de dólares en estrategias globales de renta fija.
La nueva estrategia se incorpora a la gama insignia global de renta fija de la gestora, pero con un enfoque diferenciado. Frente a los fondos tradicionales de renta fija core vinculados a índices de referencia, este vehículo no está diseñado para replicar benchmarks, sino para ofrecer una gestión más flexible sin renunciar a las características defensivas propias de este tipo de estrategias.
Desde la firma destacan que el fondo mantendrá elementos habituales de una asignación core en renta fija, como una posición estructural en duración positiva, una mayor exposición a activos de elevada calidad crediticia y un enfoque orientado a la preservación de capital, aunque incorporando mayor libertad táctica en tipos de interés, crédito corporativo, titulizaciones y posicionamiento en divisas.
Andrew Balls, Managing Director y CIO de Renta Fija Global en PIMCO, considera que el actual escenario está generando una oportunidad especialmente atractiva para la gestión activa en bonos. “Con las rentabilidades de los bonos globales cerca de sus niveles más elevados en más de una década, creemos que el entorno actual de renta fija ofrece una oportunidad muy interesante para los inversores activos”, señala Balls.
El directivo añade que la creciente complejidad macroeconómica está reforzando la necesidad de contar con estrategias más dinámicas. “Los ciclos monetarios asincrónicos, la divergencia en las políticas fiscales y las tensiones geopolíticas están generando dinámicas muy distintas entre regiones, curvas y sectores. Una estrategia flexible capaz de adaptarse a estas diferencias está mejor posicionada para capturar oportunidades a medida que surjan”, explica.
La gestión del fondo estará a cargo de un equipo compuesto por cuatro profesionales de la casa: Andrew Balls, Sachin Gupta, Lorenzo Pagani y Martin Svorc, todos ellos especializados en estrategias globales de renta fija.
El nuevo fondo estará disponible para inversores en diversos mercados europeos, entre ellos Reino Unido, Suiza, Alemania, Francia, Italia y España, dentro de la estrategia de expansión de soluciones UCITS de PIMCO orientadas a clientes internacionales que buscan combinar flexibilidad, preservación de capital y gestión activa en renta fija global.
La CNMV ha puesto en marcha el buzón simplificacion@cnmv.es para la recepción de propuestas de simplificación. Este canal permitirá recoger sugerencias relativas a circulares, guías o prácticas supervisoras que puedan generar cargas innecesarias o ir más allá de las exigencias normativas, así como comentarios sobre medidas ya implementadas.
Según explica, las aportaciones serán analizadas de forma agregada para identificar posibles áreas de mejora, sin que ello implique una respuesta individualizada. La creación de este buzón es una de las medidas incluidas en el Plan de simplificación de actuaciones supervisoras, presentado en diciembre de 2025. El plan contiene 31 iniciativas que pretenden mejorar la eficiencia del marco regulatorio y supervisor, reducir cargas administrativas y reforzar la proporcionalidad en la supervisión.
El seguimiento del Plan correspondiente al primer semestre de 2026 refleja un avance significativo en su ejecución. En concreto, se ha implantado el 58 por ciento del total, mientras que otras se encuentran en proceso (19%) o pendientes de adaptaciones normativas (23%). Desde el punto de vista del impacto, el Plan está contribuyendo a la reducción de cargas administrativas, especialmente en los procesos más operativos. Entre otros aspectos, se ha reducido de manera significativa la documentación solicitada al depositario central de valores, así como la información exigida en materia de normas de conducta, cuya remisión ha pasado de carácter trimestral a semestral. Asimismo, se han suprimido o simplificado informes recurrentes, como el informe de seguimiento de inspecciones y se han ampliado de dos a cuatro años el plazo de actualización de los planes de recuperación de las ESI. En conjunto, estas actuaciones favorecen una gestión más eficiente por parte de las entidades supervisadas.
En relación con la reducción de plazos de tramitación, aunque se observan mejoras puntuales en determinados procesos, como el registro de los anexos de sostenibilidad de folletos de las IICs mediante declaración responsable, no es posible extraer conclusiones representativas porque el tiempo transcurrido desde la implantación de las medidas es reducido. No obstante, la evidencia disponible apunta a una evolución favorable. El seguimiento también pone de manifiesto ciertos retos en la aplicación práctica de las medidas de simplificación. En algunos casos, las soluciones inicialmente planteadas no han sido efectivas, por lo que se han mantenido los procedimientos previos. En otros, las entidades han seguido enviando información que ya no era exigible, lo que indica la necesidad de adaptar hábitos y procesos y trabajar con el sector. En conjunto, el Plan muestra un alto grado de avance y un impacto positivo en la reducción de cargas, si bien algunas iniciativas siguen condicionadas a cambios normativos y el efecto sobre los plazos requiere de un mayor recorrido temporal para su plena evaluación.
Crédit Agricole ha anunciado el lanzamiento de su stablecoin en euros, EURXT, junto con la primera suscripción a través de EURXT en un fondo monetario tokenizado de Amundi, lo que supone una primicia a nivel europeo. Esta transacción marca un hito significativo en el desarrollo de soluciones de liquidación en cadena (on-chain) para inversores institucionales y corporativos. Este lanzamiento forma parte del plan a medio plazo ACT 2028 de Crédit Agricole S.A. y de su compromiso de acelerar su desarrollo en el ámbito de las finanzas tokenizadas. Inicialmente, la stablecoin estará disponible para los clientes inversores institucionales y corporativos de CACEIS. Emitido en la cadena de bloques (blockchain) de Ethereum por CACEIS, líder europeo en servicios de activos, EURXT es un token de dinero electrónico vinculado al euro y basado en el estándar ERC-20. Respaldado por euros fiduciarios con una paridad de 1:1, el objetivo de EURXT es proporcionar un instrumento de liquidación digital estable y adaptado a los nuevos casos de uso de las finanzas tokenizadas. EURXT es un token de dinero electrónico que cumple con el reglamento MiCA.
Se ha llevado a cabo con éxito una emisión inicial para liquidar una suscripción al fondo monetario Amundi Money Market Fund. Esto representa la primera suscripción a nivel europeo a un fondo monetario UCITS tokenizado y domiciliado en Luxemburgo que se liquida mediante una stablecoin en euros, lo que ilustra el potencial de la tokenización para mejorar la eficiencia operativa, reducir los plazos de liquidación e impulsar la innovación en la gestión de activos. EURXT se beneficia de la solidez del Grupo Crédit Agricole y está respaldado por reservas dedicadas, compuestas exclusivamente por efectivo mantenido en el balance de CACEIS Bank.
«El lanzamiento de nuestra moneda de liquidación digital en cadena se alinea con nuestro plan estratégico y con nuestra ambición de apoyar a nuestros clientes en la adopción progresiva de los nuevos estándares de liquidación. Con EURXT, ponemos a su disposición un instrumento de pago estable y seguro que cumple con los últimos requisitos regulatorios europeos. Al hacerlo, ofrecemos un entorno de confianza en el que explorar nuevos enfoques de inversión, mejorar la eficiencia y prepararnos para la próxima generación de servicios financieros», ha señalado Olivier Gavalda, director general de Crédit Agricole.
El importe y la composición de las reservas mantenidas por CACEIS Bank, así como el Libro Blanco (White Paper) asociado, se pueden consultar en cualquier momento en el sitio web de la siguiente dirección:https://stablext.io
Foto cedidaMario González, director del Grupo de Clientes de Iberia, EE. UU. Offshore y Latinoamérica & Relaciones Estratégicas para EMEA
Capital Group, una de las gestoras de inversión activa, ha sido seleccionada por CaixaBank como asesora de la cartera del fondo GPS Advisory de renta variable estadounidense. Este nombramiento consolida la relación estratégica entre Capital Group y CaixaBank, y refleja su compromiso compartido con la inversión a largo plazo, la construcción disciplinada de carteras y el objetivo de generación de resultados consistentes para los clientes. El mandato de asesoramiento para el fondo GPS Advisory de renta variable estadounidense constituye un componente fundamental de las carteras de CaixaBank AM. El mandato se apoyará en la experiencia y envergadura de Capital Group en el ámbito de la renta variable estadounidense, donde la empresa gestiona más de 1,3 billones de dólares estadounidenses en esta clase de activos a nivel mundial.
Esto es lo que Mario González, director del Grupo de Clientes de Iberia, EE. UU. Offshore y Latinoamérica & Relaciones Estratégicas para EMEA, declara: “Como una de las mayores gestoras activas de renta variable estadounidense a nivel mundial, nos complace aliarnos con CaixaBank en este mandato y aportar nuestra experiencia en renta variable estadounidense a su oferta de asesoramiento. Nuestro enfoque de inversión se ha forjado a lo largo de décadas, se basa en el análisis fundamental y se centra en ofrecer resultados consistentes que respalden los objetivos a largo plazo de los clientes. Esto supone un paso más en nuestra relación de larga duración con CaixaBank”.
A través de The Capital System, Capital Group aplica un enfoque distintivo de gestión activa, que combina las ventajas de la colaboración, la diversidad de opiniones y la inversión basada en convicciones firmes. En lugar de depender de gestores «estrella» individuales, las carteras se construyen mediante un enfoque de gestión múltiple, en el que cada componente se gestiona de forma independiente y se agrupa en una única cartera bien diversificada.
Foto cedidaÁlex Rocha, director general de Armis from ServiceNow para Iberia.
La industria de la gestión de activos y el asesoramiento financiero maneja el activo más sensible que existe: la confianza, respaldada por millones de datos financieros y personales. El panorama de las ciberamenazas para el sector de servicios financieros -incluida la industria de gestión patrimonial- ha alcanzado un punto de inflexión crítico, en el que la tecnología está siendo utilizada como arma para generar riesgos sistémicos de gran impacto.
En opinión de Álex Rocha, director general de Armis from ServiceNow para Iberia, el sector está pasando de gestionar incidentes de bajo impacto y alta frecuencia a defenderse de amenazas sofisticadas de alto impacto y de baja frecuencia; que muestran la profunda interdependencia operativa que existe entre las instituciones financieras y sus proveedores. En esta entrevista, hemos profundizado con Rocha sobre cómo están respondiendo las entidades nacionales a este desafío.
¿Cuáles son las principales amenazas específicas de ciberseguridad a las que se enfrenta hoy en día una firma de gestión patrimonial?
Según un estudio realizado en el cuarto trimestre de 2025 por Armis Labs, los cortafuegos y las VPN se han convertido en uno de los principales vectores de acceso, y están presentes en el 40% de las brechas de seguridad realizadas entre 2024 y 2025. Aproximadamente, el 69% de los ataques en el sector se produjeron a través de activos sin parchear, lo que supuso un coste medio de recuperación de 2,73 millones de dólares.
Asimismo, la rápida adopción de tecnologías FinTech y la dependencia de un número limitado de proveedores hiperescaladores de servicios en la nube han originado nuevos canales de transmisión del riesgo, aún más rápidos. Un único fallo en una API o una interrupción en un proveedor de nube de gran tamaño puede desencadenar consecuencias inmediatas sobre la liquidez y los mercados en todo el ecosistema. Por último, estamos observando la utilización maliciosa de la IA generativa, que se muestra en fraudes mediante deepfakes, con un coste medio de 600.000 dólares por incidente, y en ataques de ingeniería social impulsados por IA, capaces de eludir los programas tradicionales de concienciación y formación.
En este sentido, ¿qué está ocurriendo en España?
Estas tendencias también están impactando en España con intensidad. Las empresas de gestión patrimonial de Madrid y Barcelona son objetivo de los atacantes, cada vez más, debido a que gestionan capitales altamente concentrados. El principal vector que observamos actualmente es la utilización maliciosa de las identidades y los accesos. Los atacantes emplean la ingeniería social impulsada por IA para dirigirse específicamente a asesores patrimoniales, intentando comprometer sus credenciales. En el ámbito de la gestión patrimonial, una brecha de seguridad no es únicamente un problema de tecnología, representa una amenaza inmediata para la confidencialidad de los clientes y para la confianza del mercado.
¿Cómo están respondiendo las entidades españolas a estos retos?
Las instituciones financieras españolas más avanzadas están abandonando los enfoques reactivos que se basan en la defensa perimetral. En su lugar, están evolucionando hacia una gestión integral de la exposición cibernética. Esto implica el uso de plataformas capaces de ofrecer una visibilidad completa y en tiempo real de todo el patrimonio digital de la organización, desde las herramientas de gestión de carteras alojadas en la nube hasta los dispositivos físicos de IoT que funcionan en las oficinas corporativas. No es posible proteger aquello que no se puede ver, y una inteligencia completa sobre los activos es la única forma de eliminar los posibles puntos ciegos.
¿Qué nivel de conciencia tiene el inversor sofisticado en España sobre la debilidad y la seguridad de sus propios datos?
La percepción de que “los ciberataques solo afectan a los grandes bancos” es un mito peligroso que, afortunadamente, está desapareciendo en España. Los inversores sofisticados y las family offices están empezando a darse cuenta de que, en realidad, son objetivos preferentes para los atacantes. Un gran banco minorista dispone de equipos de defensa con presupuestos de millones de euros; una firma boutique de gestión patrimonial, por el contrario, suele custodiar información extremadamente sensible, pero opera con una fracción de esa infraestructura de seguridad.
Nuestros datos muestran que las organizaciones suelen tener visibilidad sobre aproximadamente el 60% de los activos conectados a sus entornos. Para una entidad de gestión patrimonial que administra clientes de alto patrimonio, ese 40% no monitorizado —el denominado shadow estate o “patrimonio oculto de activos digitales”— constituye una auténtica bomba de relojería. Los inversores españoles están adquiriendo un elevado grado de sofisticación; cada vez con mayor frecuencia plantean a sus asesores preguntas exigentes sobre la soberanía de los datos, el cifrado de la información y las medidas empleadas para proteger sus carteras frente a amenazas digitales.
En términos de soluciones y herramientas de última generación, ¿qué tendencias se están imponiendo en este sector para ganar en ciberseguridad?
La industria de los servicios financieros ha dedicado décadas a optimizar la velocidad. Las plataformas de negociación algorítmica miden su ventaja competitiva en milisegundos. Sin embargo, la ciberseguridad no ha evolucionado al mismo ritmo en este sector. Los ciberdelincuentes han adoptado plenamente la automatización, mientras que los equipos de ciberseguridad siguen dependiendo en gran medida de procesos manuales, análisis estáticos, colas de incidencias y mecanismos de priorización dirigidos por personas.
La respuesta moderna a este desafío es la Gestión Continua de Amenazas y Exposición, también conocido como CTEM (Continuous Threat and Exposure Management). En lugar de ejecutar análisis de seguridad estáticos y disruptivos que ralentizan los sistemas, CTEM opera de forma silenciosa en un segundo plano. Este método descubre, prioriza y valida riesgos de manera continua mediante el análisis contextual del comportamiento de los activos, sin introducir latencia alguna en las plataformas de negociación ni en los flujos de trabajo de los asesores financieros
Si analizamos la industria del Asset Management global, ¿qué países u otros mercados financieros de nuestro entorno considera que están sirviendo de referencia?
Estados Unidos puede servir como ejemplo para otros países en este ámbito. El sector de los servicios financieros es una de las industrias más reguladas de Estados Unidos, y las instituciones financieras están obligadas a cumplir una lista cada vez más extensa de normativas, que incluyen el cumplimiento de estándares muy estrictos de ciberseguridad. La identificación y remediación de vulnerabilidades para evitar su explotación por parte de los atacantes constituye una prioridad fundamental para muchas empresas estadounidenses, que están realizando esfuerzos cada vez mayores en materia de gestión del riesgo. Este enfoque puede servir como modelo para que otros países europeos refuercen sus propias estrategias de ciberseguridad y resiliencia operativa.
¿Cree que esta presión regulatoria está logrando que la ciberseguridad deje de verse en las firmas españolas de gestión de activos como un mero coste del departamento de TI y pase a entenderse como una ventaja competitiva?
La industria de los servicios financieros ya es uno de los sectores más regulados. Las normativas más recientes están ampliando aún más las responsabilidades de las organizaciones. DORA adopta un enfoque más prescriptivo: los bancos deben mantener un Registro de Información de todos sus proveedores de tecnologías de la información y la comunicación, mapear las dependencias existentes en toda la cadena de suministro y gestionar activamente los riesgos asociados a terceros y cuartos proveedores. Las sanciones regulatorias pueden alcanzar hasta el 2% de los ingresos globales de una organización.
Las organizaciones que tendrán éxito serán aquellas que no se limiten a tratar DORA como un simple requisito de cumplimiento normativo. Mediante el uso de la automatización para mantener un registro de información preciso y actualizado en tiempo real, que también permite gestionar activamente los riesgos de terceros; las empresas españolas más avanzadas están convirtiendo la ciberseguridad en una ventaja competitiva. En el mercado actual, poder demostrar a un cliente de alto patrimonio que todo su ecosistema digital está completamente protegido constituye uno de los factores más poderosos para generar confianza.
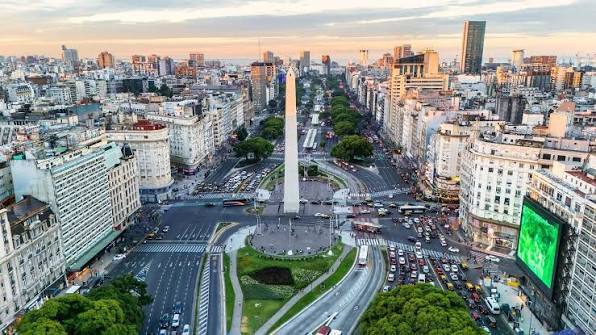
Buenos Aires no se detiene cuando baja la temperatura. Al contrario, el invierno porteño tiene su propio pulso. Teatros que se llenan al caer la noche, museos que estrenan reliquias, librerías que nunca pasan de moda y cafés centenarios donde el tiempo parece detenerse. En la capital argentina se descubre que el frío, lejos de frenar el plan, es apenas una excusa más para entrar a algún lugar con historia. Para quienes piensan visitarla, esta es una guíapara recorrer Buenos Aires en invierno.
Teatro Colón: ballet internacional en una de las salas más importantes del mundo
El Teatro Colón es considerado uno de los cinco mejores teatros de ópera del mundo, gracias a su diseño acústico y su nivel arquitectónico. En ese escenario, julio trae un gran estreno: Alicia en el País de las Maravillas llega por primera vez a la Argentina. Una creación del coreógrafo Christopher Wheeldon con producción del Ballet Real de Dinamarca y la Filarmónica de Buenos Aires. Es el evento de danza más importante del mes y una oportunidad única de ver una producción internacional de esta escala en suelo porteño.
La Exposición Rural: la fiesta del campo en plena ciudad
La Rural es mucho más que un predio cualquiera. Aunque a lo largo del año funciona como sede de congresos, ferias y espectáculos, julio es su mes insignia porque trae La Exposición de Ganadería, Agricultura e Industria Internacional. Considerada la muestra agropecuaria más importante y tradicional de Argentina, este año se realiza del 16 al 26 de julio, con más de 4.500 expositores de animales, 400 stands comerciales, gastronomía y desfiles de campeones. Una verdadera postal de la identidad agroindustrial argentina.
Museos porteños: el costado artístico de Buenos Aires
Para quienes quieran acercarse al arte, el MALBA es la parada obligada de este invierno porteño. El Museo de Arte Latinoamericano de Buenos Aires cumple 25 años y lo celebra con una programación renovada que incluye muestras de Vivian Suter, Dan Flavin y Abel Rodríguez. Para complementar la visita, el Museo Nacional de Bellas Artes en Recoleta ofrece entrada gratuita y la mayor colección de arte argentino del país, junto a obras de Goya, Rodin, Renoir y Picasso.
«Desde el jardín» con Guillermo Francella, en el corazón de la avenida que nunca duerme
La obra se presenta en el Teatro Metropolitan, sobre la avenida Corrientes. Una producción de Adrián Suar, protagonizada por Guillermo Francella junto a Andrea Frigerio, basada en la película Being There (1979). Las funciones suelen agotarse con semanas de anticipación, así que para quien viaja desde el exterior, conviene reservar con tiempo.
Pero ir a ver una obra a Corrientes es una experiencia en sí misma. La calle se ganó el apodo de «la que nunca duerme» por la intensa actividad teatral que se extiende hasta la madrugada. Un ecosistema único donde conviven grandes producciones comerciales y teatro independiente. Carlos Gardel, histórico compositor de tango, cantó en muchos de sus locales nocturnos y marcó para siempre la identidad musical del corredor cultural más famoso del país. A pocas cuadras del teatro, vale la pena sumar una parada clásica: la pizzería Güerrín, sobre Corrientes al 1300, uno de los nombres infaltables de la calle.
Librerías: el otro gran atractivo cultural de la ciudad
Buenos Aires es, también, una ciudad de librerías. La experiencia que corona cualquier recorrido librero en Buenos Aires es El Ateneo Grand Splendid: elegida por National Geographic como la librería más linda del mundo y por The Guardian como la segunda mejor del planeta. La gran novedad de 2026 es que en marzo inauguró una experiencia interactiva en el tercer piso, con tres estaciones temáticas que culminan en una sala dedicada a Carlos Gardel.
Festival de Invierno: el mejor plan gratuito de las vacaciones
El Festival de Invierno figura en la agenda oficial del Gobierno de la Ciudad del 18 de julio al 2 de agosto, en distintos puntos de Buenos Aires. Es el gran plan para infancias y familias durante las vacaciones al ofrecer teatro, circo, música y danza con entrada libre y gratuita. Para quien visita Buenos Aires con niños, es una de las citas más recomendables del mes.
Cafés notables: un refugio con historia para el frío porteño
Buenos Aires tiene una figura legal, poco común, denominada «café notable», distinción que protege a los bares y confiterías con valor histórico o cultural. Tres de ellos son parada obligada. El Café Tortoni esla cafetería más antigua de la Argentina. Por sus mesas pasaron figuras como Carlos Gardel, Jorge Luis Borges y Julio Cortázar. La Confitería Las Violetas está ubicada en el corazón de Almagro y fue elegida en el 2017 como el mejor café notable de Buenos Aires por votación popular. Por último, frente al Honorable Congreso de la Nación, la Confitería El Molino fue declarada Monumento Histórico, pero permaneció cerrada durante dos décadas hasta su reciente reapertura, con visitas guiadas gratuitas.
Caminos y Sabores: el Gran Mercado Argentino, en su edición número 20
La feria reúne durante cuatro días a productores, emprendedores, artesanos y cocineros de distintas regiones de la Argentina. Bajo el nombre de «El Gran Mercado Argentino», el evento se nutre de identidad, sabores regionales, clases y concursos.
Este 2026 se realizará la 20ª edición de la feria, que tendrá lugar del 9 al 12 de julio en BA Ferial, el histórico predio de Costa Salguero en la Costanera Norte. La Ciudad dispondrá de transporte gratuito desde distintos puntos para facilitar su acceso.
La Chocolaterie: el cierre dulce antes de que empiece julio
En su sexta edición, reúne a los principales chocolateros y fabricantes de materia prima del país junto a un público que busca descubrir, degustar y conectar con el mundo del chocolate. Contará con más de 120 expositores y fuerte presencia internacional, incluida una nutrida delegación brasileña. Durante las dos jornadas habrá masterclasses y demostraciones con chocolateros, pasteleros y cocineros reconocidos.
Pixabay CC0 Public DomainImage by Herbert Aust from Pixabay
Ante la llegada del segundo semestre del año, parece que pocas cosas están claras, salvo quizá, que la volatilidad puede convertirse en un compañero habitual en el camino. Según el escenario que dibuja el House View de Aberdeen Investments, el viaje estará marcado por una inflación más persistente y un riesgo geopolítico estructuralmente elevado. Aun así, en la firma mantienen una visión constructiva: «Creemos que hay oportunidades para invertir, eso sí, no nos dejamos llevar por el ruido del corto plazo; preferimos anclarnos en los fundamentales, en la selección de activos de calidad y en una diversificación que realmente aporte valor». Desde la gestora alertan de que estamos ante un nuevo escenario, donde las viejas herramientas para diversificar fallan y los shocks de oferta acechan. Ante este panorama, tienen una convicción clara: solo un enfoque flexible y, sobre todo, altamente selectivo, permitirá navegar este camino tan complejo con seguridad.
A nivel macroeconómico, el escenario base de Aberdeen contempla un acuerdo entre EE. UU. e Irán. Sin embargo, mantienen la cautela ante el riesgo de subidas bruscas en el precio del petróleo y una recuperación lenta del estrecho de Ormuz. Prevén menor crecimiento y políticas monetarias más restrictivas. A nivel geográfico, Estados Unidos muestra resiliencia gracias a la inversión en IA y los estímulos fiscales. China, por su parte, parece más protegida por su baja inflación y su flexibilidad energética. Los flujos hablan de cierta resistencia en renta fija, especialmente en crédito y bonos de corta duración. Y en renta variable, prefieren evitar la debilidad de los mercados desarrollados y apostar por la renta variable emergente.
¿Dónde ve Aberdeen las oportunidades?
Los expertos de Aberdeen afirman estar convencidos de que «asistimos al inicio de un nuevo superciclo de materias primas». «Existe un desajuste estructural entre una demanda creciente de minerales críticos y materiales y una oferta crónicamente limitada. La demanda de estos recursos, esenciales para la modernización de redes eléctricas, el avance de las energías renovables y la expansión de centros de datos para IA, contrasta con una oferta asfixiada por años de desinversión en nuevos proyectos de extracción minera», detallan.
La geopolítica actúa aquí como un catalizador decisivo. La seguridad en el suministro de estos activos físicos ha pasado a ser una prioridad de Estado, y fuerza a las economías a reconfigurar sus cadenas de valor a través del reshoring y la diversificación de fuentes. En este escenario, el sector de materiales es clave. Este segmento presenta una baja correlación con los índices de renta variable tradicional y permite diversificar la cartera sin elevar el riesgo total.
También detectan una tesis de valor real en mercados emergentes como América Latina, India y la región ASEAN. En estas zonas encuentran nombres que combinan negocios de alto dividendo con empresas de hardware crítico, lo que constituye un mix adecuado para asegurar la estabilidad de la rentabilidad a medio plazo.
Ante este escenario de transformación, la respuesta de Aberdeen no es refugiarse en activos pasivos, sino identificar aquellas ineficiencias del mercado que permitan navegar el ciclo actual, protegiendo el capital a través de una selección altamente rigurosa. «Siendo plenamente conscientes de que el mercado puede desviarse de nuestro escenario base, creemos que hay propuestas que actúan como un ancla, adaptándose a las condiciones cambiantes en lugar de luchar contra ellas», explican en el House View. En concreto, citan dos fondos en particular que creen que ilustran esta necesidad de capturar el crecimiento estructural con disciplina.
En cuanto a la renta variable emergente, la estrategia abrdn SICAV I- Emerging Markets Income Equity se basa en la premisa de que la rentabilidad sostenida nace exclusivamente de los fundamentales. El fondo elude las apuestas especulativas para centrarse en una selección bottom-up de compañías con una capacidad probada para generar flujo de caja y mantener balances sólidos. Si bien la demanda de semiconductores en Corea del Sur y Taiwán ha impulsado los rendimientos, la estrategia mantiene una postura constructiva, pero disciplinada en tecnología, tomando beneficios estratégicos cuando es necesario. Al combinar un 50 % de crecimiento rentable con un 50 % de valor sostenible, logra respaldar el rendimiento tanto en periodos de dislocación como en fases de optimismo, mitigando la incertidumbre que rodea a mercados como China o India.
Por su parte, el abrdn SICAV I- Future Minerals Funds se erige como un contrapeso táctico indispensable ante la transición hacia una economía electrificada y digital que ha puesto de relieve la escasez de recursos físicos. Esta estrategia se desmarca de la exposición tradicional a la renta variable tecnológica estadounidense para enfocarse estrictamente en la cadena de valor de los minerales críticos. La propuesta de Aberdeen no se limita a la extracción pura; captura el valor a lo largo de todo el espectro, desde el procesamiento y la producción de materiales avanzados hasta la fabricación de componentes críticos y maquinaria minera eficiente. Aunque en Aberdeen son conscientes de la volatilidad intrínseca que estos segmentos pueden experimentar, su disciplina en la selección permite mitigar las caídas de mayor calado mientras capitalizan el aumento proyectado de la demanda. Este posicionamiento, que integra rigurosamente los principios del Artículo 8 de SFDR y criterios ESG, está diseñado, en última instancia, para buscar estabilidad frente a las crónicas limitaciones de la oferta.