La transformación del Asset Management: ¿qué están haciendo diferente los gestores que más crecen?

  |   Por  |  0 Comentarios

Canva

Durante gran parte de las últimas dos décadas, el negocio de gestión de activos estuvo dominado por una lógica relativamente clara: generar retornos consistentes atraía capital. El alfa era el principal diferenciador competitivo y la capacidad de distribución funcionaba, en muchos casos, como una consecuencia natural del desempeño.

Ese modelo comenzó a cambiar.

Hoy, incluso gestores con track récords sólidos, procesos de inversión sofisticados y estrategias diferenciadas enfrentan dificultades para escalar sus negocios. El problema ya no es exclusivamente financiero: es estructural.

La presión sobre márgenes, la concentración de flujos en grandes plataformas, el crecimiento de la gestión pasiva, el incremento de costos regulatorios y la fragmentación operativa están redefiniendo la economía del asset management.

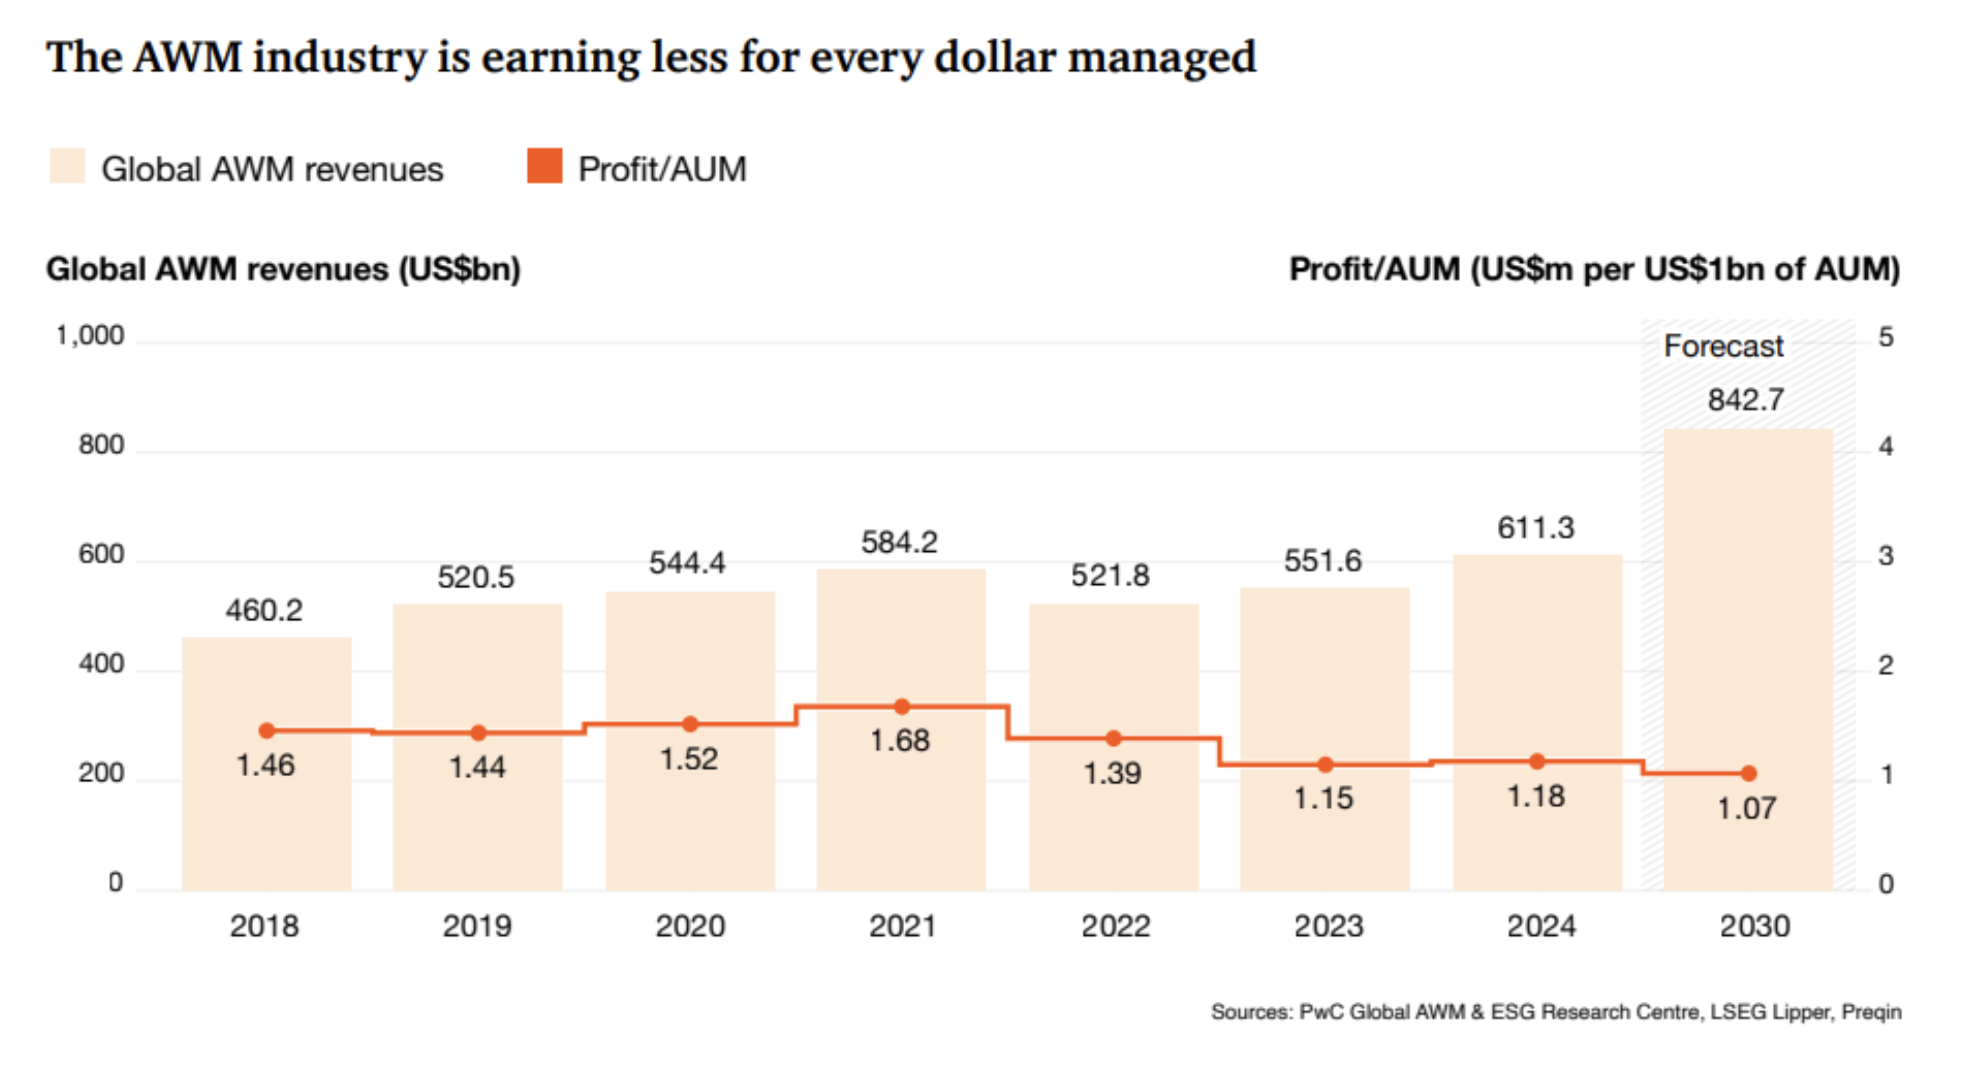
Según PwC, el profit per AUM de la industria cayó aproximadamente 19 % desde 2018, mientras que más de dos tercios de los ingresos de muchas firmas ya se consumen en costos operativos, tecnológicos y de cumplimiento.

Al mismo tiempo, McKinsey & Company describe una “gran convergencia” entre wealth management, tecnología, activos alternativos y distribución global, donde la escala operativa y la infraestructura financiera comienzan a ser tan relevantes como la propia capacidad de inversión.

En otras palabras: el negocio de gestión de activos está dejando de ser únicamente un negocio de selección de activos para convertirse en un negocio de infraestructura, distribución y eficiencia.

Y eso cambia profundamente la forma en que muchos gestores deberán competir durante la próxima década.

La presión estructural sobre el modelo convencional

El negocio de gestión de activos atraviesa una transformación estructural. La reducción de fees, el crecimiento de la gestión pasiva, las mayores exigencias regulatorias y la presión tecnológica están obligando a muchas firmas a replantear cómo escalar sus estrategias de inversión.

Al mismo tiempo, la globalización de la distribución está favoreciendo plataformas con mayor capacidad operativa, integración institucional y acceso internacional.

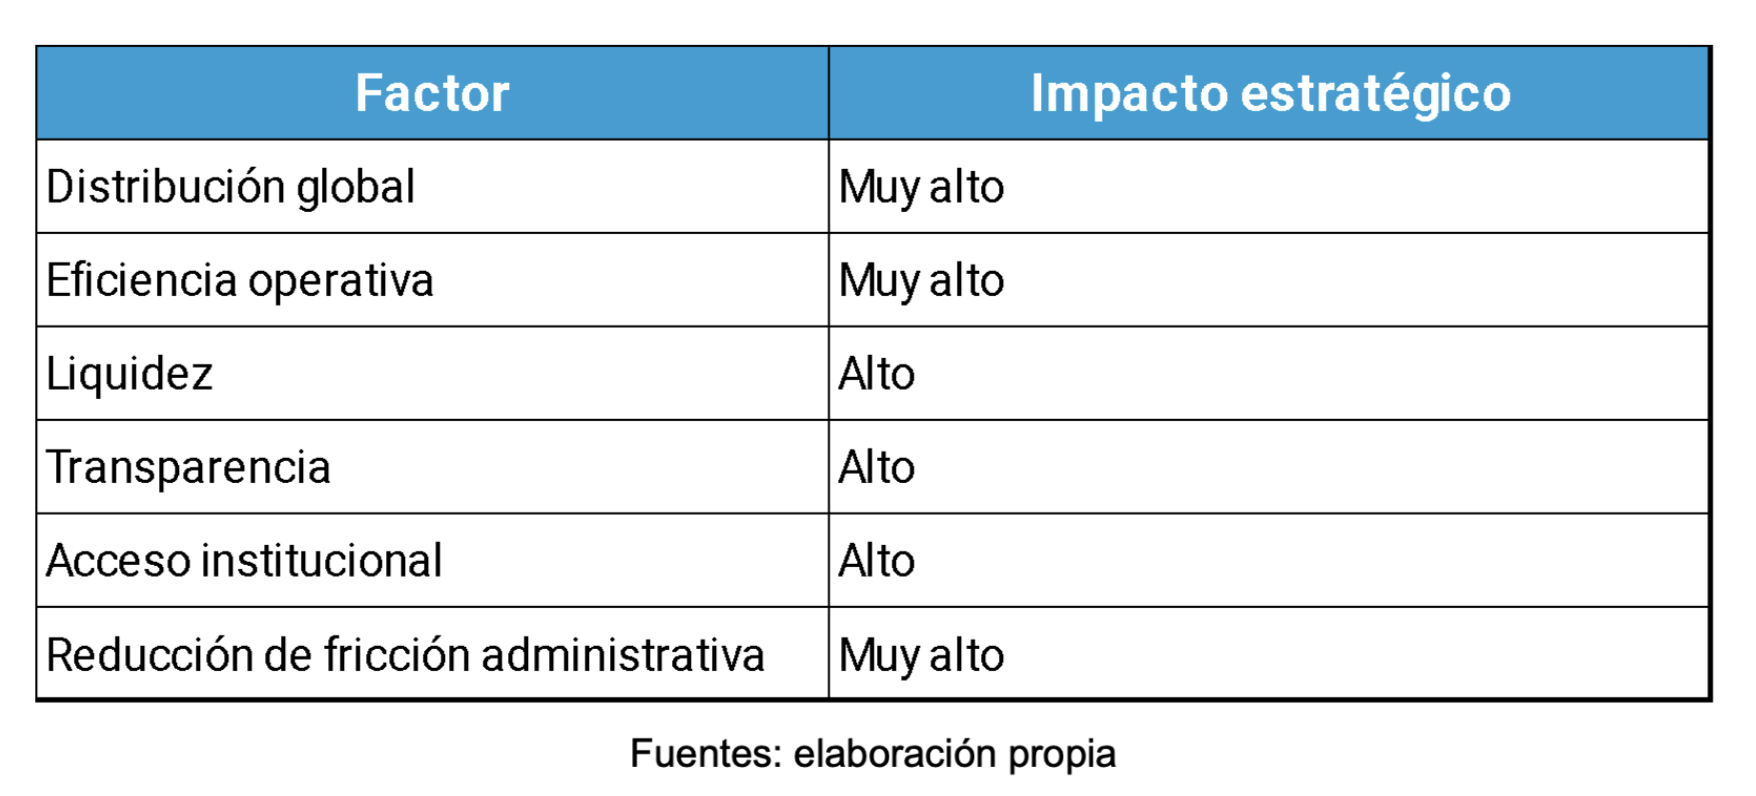
La nueva economía del asset management
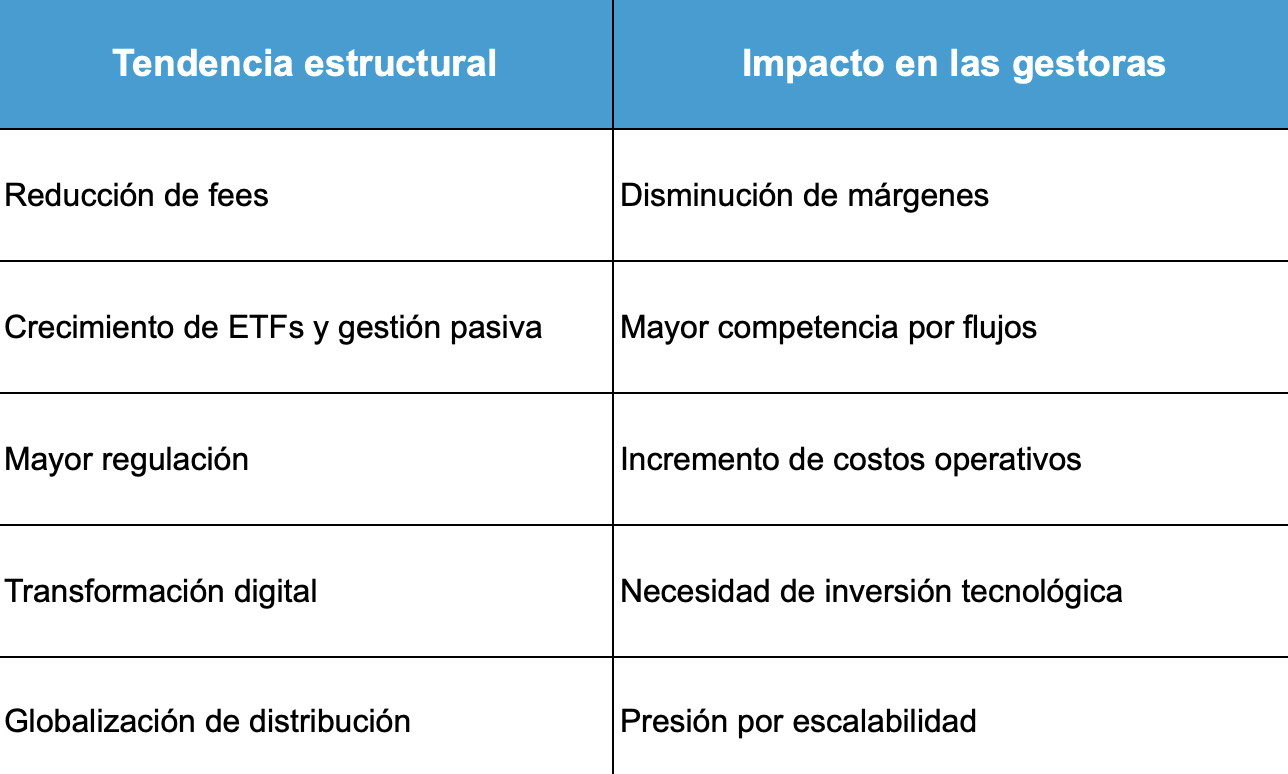
Fuente: elaboración propia con datos de PwC, McKinsey, Deloitte y ETFGI.

En este entorno, muchos gestores descubren que el reto ya no es únicamente generar performance, sino lograr que sus estrategias puedan crecer, operar eficientemente y acceder a nuevos canales de distribución global.

La gran migración hacia infraestructura escalable

La transformación del asset management también se refleja en la evolución de los vehículos de inversión utilizados para distribuir estrategias a nivel global.

La industria está migrando aceleradamente hacia estructuras más líquidas, eficientes y compatibles con plataformas institucionales internacionales. ETFs, ETPs, SMA y vehículos híbridos ya no son simplemente productos financieros; se están convirtiendo en infraestructura de distribución.

Según ETFGI, la industria global de ETFs y ETPs registró flujos récord durante el primer trimestre de 2026, impulsados por la creciente demanda de vehículos eficientes, transparentes y globalmente distribuibles.
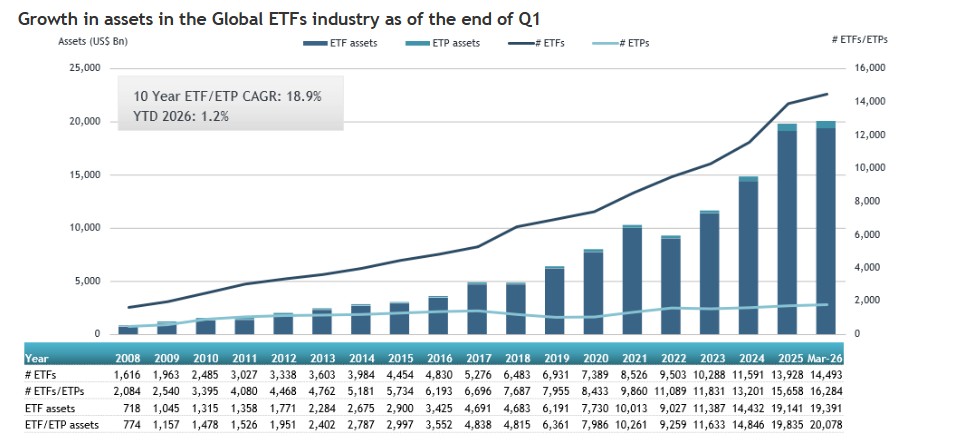
Source: ETFGI data sourced from ETF/ETP sponsors, exchanges, regulatory filings, Thomson Reuters/Lipper, Bloomberg, publicly available sources and data generated in-house. Note: “ETFs” are typically open-end index funds that provide daily portfolio transparency, are listed and traded on exchanges like stocks on a secondary basis as well as utilizing a unique creation and redemption process for primary transactions. “ETPs” refers to other products that have similarities to ETFs in the way they trade and settle but they do not use a mutual fund structure. The use of other structures including grantor trusts, partnerships, notes and depositary receipts by ETPs can create different tax and regulatory implications for investors when compared to ETFs which are funds.

El fenómeno es mucho más profundo que un simple cambio de preferencias de producto.

Los inversionistas institucionales, plataformas offshore y redes de banca privada están priorizando estructuras capaces de combinar:

  • Liquidez,
  • Eficiencia operativa,
  • Transparencia,
  • Facilidad de integración,
  • Compatibilidad con infraestructuras globales de custodia y distribución.

Esto explica por qué el crecimiento de ETPs, ETFs y estructuras securitizadas se ha acelerado en los últimos años. La industria está evolucionando hacia modelos donde la capacidad de distribución es tan importante como la capacidad de inversión.

Qué impulsa el crecimiento de los ETFs y ETPs

El verdadero cuello de botella ya no es performance: es distribución

Tener una buena estrategia ya no garantiza crecimiento de AUM. Para muchos gestores, el reto está en lograr que esa estrategia pueda escalar, operar de forma eficiente y llegar a nuevos canales de distribución internacional.

La capacidad de acceder a plataformas bancarias, custodios globales y vehículos compatibles con la infraestructura financiera internacional comienza a marcar una diferencia cada vez más relevante dentro de la industria.

Esto es especialmente visible en Latam y US Offshore, donde gestores independientes, RIAs, multifamily offices y boutiques de inversión buscan estructuras más flexibles para competir globalmente sin asumir la complejidad operativa de crear vehículos convencionales desde cero.

El III Informe del Sector de la Securitización de Activos, elaborado por FlexFunds y Funds Society, refleja esta evolución: la securitización se consolida como una vía para crear vehículos de inversión personalizados, potenciar la distribución global y facilitar la captación de capital a través de plataformas de banca internacional.

La próxima ventaja competitiva será infraestructura financiera

La industria de gestión de activos está entrando en una etapa donde generar buenos retornos sigue siendo fundamental, pero ya no siempre es suficiente para impulsar el crecimiento de un negocio.

Cada vez más gestores descubren que la capacidad de distribución, la eficiencia operativa y el acceso a infraestructura financiera global comienzan a jugar un rol tan importante como la propia estrategia de inversión.

Y eso explica el crecimiento de modelos más flexibles y escalables dentro de la industria, así como el interés por estructuras que permitan acceder a nuevos canales de distribución internacional de manera más eficiente.

En ese contexto, plataformas especializadas como FlexFunds forman parte de una evolución que está ayudando a gestores, asesores y family offices a transformar estrategias de inversión en soluciones preparadas para competir en mercados globales.

Porque, en definitiva, el futuro del asset management probablemente no pertenecerá únicamente a quienes generen el mayor alfa, sino a quienes logren escalarlo.
La nueva economía de la distribución: cómo la tecnología está redefiniendo el acceso y el fundraising en los mercados privados

  |   Por  |  0 Comentarios

Foto cedida

La democratización de los mercados privados ha dejado de ser una aspiración para convertirse en una realidad competitiva.

Las plataformas de wealth management están acelerando la incorporación de productos alternativos, impulsadas por una demanda creciente por parte de sus clientes. Al mismo tiempo, las grandes gestoras están moviéndose para asegurar el control de la distribución, adquiriendo plataformas y reforzando sus capacidades directas de acceso al inversor.

Este cambio se produce en un contexto de presión sobre márgenes y consolidación global. Lo que durante años fue una función operativa secundaria—la distribución—se ha convertido en un eje estratégico central.

De intermediación a plataformas

Históricamente, la captación de capital en mercados privados se articulaba a través de redes cerradas: placement agents, plataformas de wirehouses y relaciones institucionales poco transparentes.

Los mínimos de inversión eran elevados y las estructuras complejas.

La tecnología ha empezado a desmantelar este modelo en tres frentes clave:

1. Reducción de barreras de acceso

Cambios regulatorios, como el régimen ELTIF 2.0 en Europa, están abriendo la puerta a inversores no institucionales, reduciendo mínimos y ampliando el universo de participantes.

Este tipo de estructuras permite distribuir estrategias de mercados privados a través de canales tradicionales—custodios, broker-dealers, redes de asesores—sin necesidad de rediseñar completamente la infraestructura existente.

El resultado es un mercado potencial mucho más amplio.

2. Plataformas digitales de distribución

Las nuevas plataformas especializadas agregan oferta de productos alternativos, gestionan el onboarding, procesan suscripciones y centralizan el reporting.

A través de APIs, se integran con custodios, asesores y sistemas internos, reduciendo significativamente el tiempo y el coste de captación de capital.

Para las gestoras, esto supone un cambio estructural: acceso a miles de asesores sin replicar procesos manuales.

Además, permite atender tickets más pequeños de forma rentable, habilitando nuevos modelos de pricing—más cercanos a esquemas de suscripción que a estructuras tradicionales de comisiones iniciales.

3. Nuevas estructuras y tokenización

Más allá de vehículos como los private ETNs, la tendencia apunta hacia la creación de exposiciones más modulares y fraccionadas sobre activos ilíquidos.

La tokenización introduce eficiencias operativas relevantes:

  • Liquidación más rápida 
  • Automatización vía smart contracts 
  • Capacidad de incorporar reglas de cumplimiento directamente en la transacción 

Estos elementos no solo mejoran la eficiencia, sino que hacen los productos más compatibles con canales digitales de distribución.

Cambio en las reglas económicas del juego

A medida que la distribución se digitaliza, el modelo económico evoluciona de forma significativa.

Compresión de márgenes

La mayor transparencia en precios y estructuras incrementa la competencia.

Los inversores pueden comparar productos con mayor facilidad, lo que obliga a las gestoras a justificar sus comisiones—tanto de gestión como de carry—no por escasez, sino por desempeño y calidad de servicio.

El valor estratégico de los datos

Controlar el canal de distribución implica acceder a información clave:

  • Preferencias del inversor 
  • Comportamiento de asignación 
  • Sensibilidad al riesgo 

Las plataformas pueden utilizar estos datos para diseñar productos más ajustados, optimizar pricing y aumentar el cross-selling.

Las gestoras que dependen exclusivamente de terceros corren el riesgo de quedar relegadas a proveedores de producto sin visibilidad directa sobre el cliente final.

Alcance global vs fragmentación regulatoria

La distribución digital permite acceder a inversores en múltiples jurisdicciones.

Pero esta expansión se enfrenta a una realidad compleja: marcos regulatorios fragmentados.

Aunque iniciativas como ELTIF han demostrado que es posible desbloquear mercados, la falta de armonización sigue siendo una barrera relevante.

En este contexto, la infraestructura de cumplimiento se vuelve crítica.

Las plataformas que integran capacidades de RegTech—como validaciones automáticas de idoneidad o seguimiento continuo de KYC—tienen una ventaja clara para escalar de forma segura.

Consolidación y control estratégico

A medida que la distribución gana relevancia, es previsible una mayor consolidación del sector.

Las gestoras y los grandes proveedores de infraestructura buscarán controlar el punto de acceso al cliente.

No se trata solo de distribuir productos, sino de controlar:

  • La experiencia del usuario 
  • El acceso al producto 
  • La generación y explotación de datos 

Sin embargo, integrar plataformas no es trivial. El éxito dependerá de la alineación entre tecnología, modelo operativo y gobernanza.

Implicaciones para los participantes del mercado

Para las gestoras, este nuevo entorno abre oportunidades de escala, pero también intensifica la competencia.

El éxito dependerá de la capacidad de desarrollar estrategias de distribución híbridas, combinando canales tradicionales—banca privada, redes de asesores—con plataformas digitales.

También será clave invertir en arquitectura de datos y capacidades de cumplimiento para soportar operaciones transfronterizas.

Para los asesores y gestores de patrimonio, el acceso a productos se amplía significativamente.

Pero esto introduce nuevas responsabilidades:

  • Mayor exigencia en due diligence 
  • Necesidad de educación del cliente 
  • Integración efectiva en construcción de portafolios 

Sin estos elementos, el riesgo de una mala asignación aumenta.

Para los reguladores, el desafío es equilibrar innovación y protección al inversor.

Marcos como ELTIF 2.0 pueden servir como referencia, pero la evolución del mercado requerirá adaptaciones continuas.

Conclusión: el control de la distribución define el poder

En esta nueva fase de los mercados privados, la distribución deja de ser un canal para convertirse en una ventaja competitiva estructural.

La escala ya no depende únicamente de la capacidad de originar producto, sino de la capacidad de conectarlo eficientemente con el capital.

En este contexto, el liderazgo se concentrará en aquellos actores que logren combinar:

  • acceso 
  • experiencia de cliente 
  • y control sobre los datos 

La carrera no es por construir más productos, sino por dominar la infraestructura que los hace accesibles.


Tribuna de opinión firmada por Juan Agualimpia, Chief Marketing Officer en LYNK Markets. 

¿Está preparada Latinoamérica para la ola de wealth transfer generacional?

  |   Por  |  0 Comentarios

Foto cedida

La mayor transferencia de riqueza de la historia ya comenzó. Y aunque el fenómeno suele analizarse desde la perspectiva de Estados Unidos o Europa, América Latina empieza a enfrentar un desafío igual de profundo: cómo administrar, profesionalizar y preservar el patrimonio que pasará de una generación a otra durante las próximas dos décadas.

De acuerdo con el más reciente informe Global Wealth Report 2025 de UBS, a nivel global se transferirán alrededor de 83 billones de dólares en patrimonio durante los próximos 20 a 25 años, principalmente entre generaciones familiares.

Aunque gran parte de ese capital estará concentrado en Estados Unidos y Europa, el fenómeno también tendrá implicaciones relevantes para América Latina, especialmente en mercados como Brasil y México, donde el crecimiento patrimonial de familias empresarias, grupos industriales y nuevos millonarios se aceleró durante las últimas décadas.

El mismo reporte estima que Brasil enfrentará transferencias patrimoniales cercanas a 9 billones de dólares en las próximas décadas, mientras que México registrará aproximadamente la mitad de ese volumen.

La pregunta de fondo no es únicamente cuánto capital cambiará de manos, sino si la región cuenta con la infraestructura financiera, legal y cultural necesaria para administrarlo.

Un patrimonio todavía concentrado en activos tradicionales

Uno de los principales retos latinoamericanos es la composición misma de la riqueza. En contraste con Estados Unidos —donde los portafolios financieros tienen una participación dominante—, buena parte del patrimonio regional continúa concentrado en activos inmobiliarios, negocios familiares o estructuras corporativas poco institucionalizadas.

Según UBS, los activos no financieros representan 64% de la riqueza en México y 53,5% en Brasil.

Esto implica que una gran parte de las futuras herencias no estará compuesta por carteras líquidas fácilmente transferibles, sino por empresas familiares, propiedades, participaciones privadas y activos difíciles de valuar o dividir.

En otras palabras, Latinoamérica enfrentará un proceso sucesorio mucho más complejo que el observado en economías con mayor sofisticación patrimonial.

El gran desafío: profesionalizar la sucesión

La región además arrastra un problema histórico: muchas familias empresarias aún carecen de estructuras formales de gobierno corporativo, protocolos familiares o vehículos institucionales para administrar patrimonio multigeneracional.

En diversos mercados latinoamericanos, la conversación sobre sucesión todavía suele postergarse hasta etapas críticas, frecuentemente detonadas por fallecimientos inesperados, conflictos familiares o cambios regulatorios.

La experiencia internacional muestra que el wealth transfer no es únicamente un evento financiero, sino también un proceso de transformación cultural. Un reporte reciente de UBS sobre familias patrimoniales reveló que cerca de un tercio de las familias de alto patrimonio ya inició conversaciones formales sobre transferencia generacional y que las nuevas generaciones recurren cada vez más a asesores especializados, family offices y estructuras institucionales para gestionar herencias complejas.

Ese cambio comienza a observarse también en América Latina, donde los family offices regionales están ampliando sus capacidades en planeación patrimonial, estructuras fiduciarias, gobierno familiar y educación financiera para herederos.

Millennials y Gen Z cambiarán la forma de invertir

La transferencia generacional no solo modificará la propiedad de los activos; también transformará las preferencias de inversión.

Diversos estudios internacionales muestran que los herederos más jóvenes tienden a privilegiar activos alternativos, private equity, venture capital, inversiones ESG y estrategias globales, alejándose parcialmente de los portafolios tradicionales centrados en bienes raíces o renta fija local.

Esto podría convertirse en un catalizador importante para la industria latinoamericana de gestión patrimonial y fondos de inversión, particularmente en segmentos como alternativos, fondos internacionales, infraestructura privada y tecnología.

Además, el fenómeno podría acelerar la institucionalización de capitales familiares que históricamente permanecieron fuera del sistema financiero formal.

Una oportunidad histórica para la industria financiera

Para bancos privados, casas de bolsa, asset managers y family offices, la llamada “gran transferencia patrimonial” representa probablemente la mayor oportunidad comercial de las próximas décadas.

La región aún muestra bajos niveles de penetración de servicios sofisticados de wealth management frente a mercados desarrollados. Sin embargo, el crecimiento sostenido del número de millonarios comienza a cambiar ese panorama.

UBS estima que Brasil cuenta actualmente con alrededor de 433 mil millonarios en dólares y México con cerca de 400 mil.

El reto para la industria será doble: atraer a nuevas generaciones con perfiles de inversión distintos y, al mismo tiempo, evitar la descapitalización patrimonial que suele acompañar los procesos sucesorios mal estructurados.

Porque si algo demuestra la experiencia internacional es que transferir riqueza no garantiza preservarla.

Y en América Latina, donde buena parte de las fortunas aún dependen de estructuras familiares altamente personalistas, la verdadera prueba apenas comienza.

Otro elemento que comienza a ganar relevancia en la región es el componente fiscal y regulatorio asociado a las herencias y estructuras patrimoniales. Aunque América Latina todavía mantiene una carga impositiva relativamente menor sobre sucesiones frente a mercados europeos, diversos especialistas anticipan que los gobiernos podrían revisar gradualmente los esquemas tributarios aplicables a grandes patrimonios ante la presión fiscal creciente y el deterioro de las finanzas públicas en varios países.

Ese escenario ya está impulsando una mayor demanda de vehículos internacionales, fideicomisos, estructuras offshore reguladas y soluciones transfronterizas de planeación patrimonial, particularmente entre familias con activos distribuidos en distintas jurisdicciones.

Además, el fenómeno coincide con otro cambio estructural: la digitalización del wealth management. Las nuevas generaciones de inversionistas demandan plataformas tecnológicas, acceso global a productos financieros, reporteo en tiempo real y estrategias de inversión mucho más sofisticadas que las utilizadas por generaciones anteriores.

De acuerdo con estimaciones de McKinsey & Company, la digitalización y la personalización impulsadas por inteligencia artificial podrían redefinir por completo la industria global de gestión patrimonial durante la próxima década, especialmente en mercados emergentes donde la penetración de servicios financieros especializados sigue siendo baja.

Para América Latina, esto implica que la competencia ya no será únicamente entre bancos privados tradicionales. También entrarán en juego plataformas digitales, gestores independientes, fintechs patrimoniales y firmas globales que buscan capturar parte de la nueva generación de capital latinoamericano.

En ese contexto, la sucesión patrimonial dejará de ser únicamente un asunto familiar para convertirse en uno de los principales motores de transformación de la industria financiera regional.

Conclusiones

La transferencia generacional de riqueza representará uno de los cambios estructurales más relevantes para la industria financiera latinoamericana en las próximas décadas. Más allá del volumen de capital que cambiará de manos, el verdadero desafío estará en la capacidad de las familias y de los intermediarios financieros para institucionalizar patrimonios, profesionalizar procesos sucesorios y adaptarse a nuevas generaciones con perfiles de inversión distintos.

El fenómeno también abre una oportunidad significativa para bancos privados, gestores de activos, family offices y plataformas digitales, en un contexto donde la sofisticación patrimonial en América Latina todavía tiene amplio margen de crecimiento. Sin embargo, la región deberá avanzar en educación financiera, gobierno corporativo y planeación patrimonial si busca evitar que parte importante de esa riqueza se fragmente o pierda valor durante el proceso sucesorio.

En otras palabras, la gran transferencia patrimonial no será únicamente un relevo generacional: podría redefinir la forma en que América Latina invierte, preserva y administra su riqueza.

Vanguard lanza dos ETFs centrados en renta variable europea

  |   Por  |  0 Comentarios

Foto cedidaPablo Bernal, Country Head para España en Vanguard

Vanguard ha anunciado el lanzamiento del ETF Vanguard FTSE Eurozone UCITS y del ETF Vanguard FTSE Developed Europe Small-Cap UCITS. Según la firma, estos nuevos ETFs UCITS supondrán herramientas adicionales para los inversores que deseen aumentar su exposición a la renta variable europea. Los ETF cotizarán en la Deutsche Börse, Euronext Ámsterdam, Borsa Italiana y SIX Swiss Exchange.

«La renta variable europea sigue ofreciendo un amplio abanico de oportunidades para los inversores a largo plazo, y las perspectivas se ven cada vez más condicionadas por factores como la evolución de los tipos de interés, la solidez de los beneficios empresariales y la persistente incertidumbre en los mercados. En un entorno como este, la diversificación amplia es fundamental, y estos nuevos ETF están diseñados para ofrecer a los inversores un acceso sencillo a la renta variable de la zona euro y a las empresas europeas de pequeña capitalización de mercados desarrollados, todo ello denominado en euros», ha señalado Pablo Bernal, Country Head para España en Vanguard.

Por su parte, Claire Aley, directora de Producto y PRD para Europa, ha ñadido: “Cuando creamos ETF indexados, nos centramos en ofrecer la exposición que esperan los inversores en un vehículo duradero, líquido y de bajo coste. Estos dos ETF UCITS replican índices de referencia FTSE bien consolidados y, combinados con el enfoque disciplinado de gestión de carteras indexadas de Vanguard, pretenden ser herramientas prácticas para asesores e inversores que implementan asignaciones a largo plazo en renta variable europea”.

Ambos ETFs serán gestionados por el equipo de Renta Variable Global de Vanguard, que gestiona más de 8,39 billones de dólares en activos en todo el mundo, cuenta con más de 50 millones de clientes a nivel global y se basa en perspectivas y conocimientos diversos para ofrecer un seguimiento preciso de los índices de referencia, una gestión prudente del riesgo y una rentabilidad de inversión altamente competitiva.

El boom silencioso del mercado de deuda en México

  |   Por  |  0 Comentarios

México lista Swaps de TIIE en su Bolsa
. México lista Swaps de TIIE en su Bolsa

Mientras la volatilidad bursátil sigue captando la atención de los inversionistas, el verdadero motor del financiamiento corporativo en México está ocurriendo lejos de los reflectores: el mercado de deuda atraviesa uno de los momentos más dinámicos de su historia reciente.

Durante el primer trimestre de 2026, el financiamiento empresarial canalizado a través de la Bolsa Mexicana de Valores alcanzó 230.364 millones de pesos (12.798 millones de dólares al tipo de cambio promedio del periodo) , lo que representó un crecimiento anual de 84%, impulsado principalmente por emisiones de deuda corporativa de corto y largo plazo.

Las cifras reflejan no sólo una mayor profundidad del mercado mexicano de capitales, sino también una señal de confianza empresarial en medio de un entorno internacional marcado por tensiones geopolíticas, altas tasas de interés y desaceleración económica global.

Los datos más relevantes del periodo muestran la magnitud del fenómeno (De acuerdo con cifras de la Asociación Mexicana de Asesores en Inversiones):

Se realizaron 33 emisiones de largo plazo por un total de 146,000 millones de pesos (8.111 millones de dólares).
En el segmento de corto plazo se concretaron 327 emisiones por aproximadamente 75,000 millones de pesos (4.166 millones de dólares).
El saldo total vigente de deuda corporativa de largo plazo alcanzó 1.8 billones de pesos (100.000 millones de dólares), distribuidos en 580 instrumentos, el nivel más alto del que se tiene registro en el mercado mexicano.

El crecimiento ha sido impulsado por empresas de sectores como infraestructura, energía, servicios financieros, consumo y materiales, lo que ha permitido ampliar la diversificación del mercado y reducir riesgos de concentración sectorial.

A diferencia del mercado accionario, donde los rendimientos dependen directamente de la valuación de las empresas y de la volatilidad diaria, los instrumentos de deuda ofrecen estructuras más predecibles: pagos periódicos de intereses, plazos definidos y mayor claridad contractual.

En términos prácticos, cuando una empresa emite deuda en la bolsa, obtiene financiamiento sin diluir su capital accionario. A cambio, los inversionistas se convierten en acreedores y reciben pagos periódicos de intereses, además de la devolución del capital al vencimiento.

Entre los instrumentos más utilizados destacan los Certificados Bursátiles (CB), el Papel Comercial y los vehículos inmobiliarios como las FIBRAs, que continúan consolidándose como una fuente relevante de financiamiento para proyectos industriales, logísticos y comerciales.

El contexto monetario también ha favorecido el auge de la renta fija. Aunque el Banco de México inició recientemente un ciclo gradual de recortes en la tasa de referencia —actualmente ubicada en 6.75%—, los rendimientos reales continúan siendo atractivos frente a alternativas bancarias tradicionales.

Esto ha permitido que empresas con buenas calificaciones crediticias coloquen deuda ofreciendo tasas competitivas, mientras inversionistas buscan aprovechar rendimientos elevados antes de una eventual reducción adicional de tasas.

El fenómeno también refleja un cambio importante en el comportamiento del inversionista mexicano. Históricamente, el mercado de deuda había sido dominado por fondos de pensiones, aseguradoras y grandes instituciones financieras. Sin embargo, en los últimos años han aumentado las alternativas de acceso para inversionistas individuales.

Actualmente existen múltiples vías para participar en renta fija corporativa:

Fondos de inversión especializados en deuda.
ETFs de renta fija listados en bolsa.
Compra directa de Certificados Bursátiles mediante casas de bolsa.
Estrategias estructuradas a través de asesores financieros independientes.

La sofisticación del mercado también ha incrementado la relevancia de la asesoría patrimonial especializada. Analizar duración, calidad crediticia, sensibilidad a tasas, liquidez y tratamiento fiscal se ha vuelto indispensable en un entorno donde pequeñas variaciones monetarias pueden alterar significativamente los rendimientos reales.

Especialistas del sector consideran que el actual ciclo podría representar una oportunidad relevante para inversionistas que busquen equilibrar rendimiento y control de riesgo dentro de sus portafolios.

Además, el inicio de recortes de tasa por parte de Banxico abre una discusión estratégica importante: extender duración en instrumentos de renta fija podría permitir asegurar tasas todavía elevadas antes de que el ciclo monetario reduzca gradualmente los rendimientos del mercado.

El dinamismo observado en 2026 confirma que el mercado de deuda mexicano dejó de ser un segmento secundario dentro del sistema financiero nacional. Hoy representa uno de los principales canales de financiamiento corporativo y, al mismo tiempo, una alternativa cada vez más relevante para inversionistas que buscan rendimiento con mayor previsibilidad.

En un entorno global donde la incertidumbre sigue dominando las decisiones financieras, la renta fija mexicana vive un momento histórico impulsado por volumen récord, diversificación sectorial y una creciente participación de inversionistas sofisticados e individuales.

Del petróleo al pasaporte: la guerra en Medio Oriente acelera la migración global del capital

  |   Por  |  0 Comentarios

Vinci Compass en Argentina
Foto cedida

La creciente tensión geopolítica derivada del conflicto entre Estados Unidos, Israel e Irán está provocando uno de los cambios más abruptos en la percepción global de riesgo de los últimos años. Así lo revela la edición más reciente del Global Investment Risk and Resilience Index, elaborado por Henley & Partners y la firma de análisis geoeconómico AlphaGeo, el cual advierte que inversionistas institucionales y grandes fortunas ya están trasladando capitales y ajustando estrategias patrimoniales ante el deterioro del escenario internacional.

El reporte sostiene que el mundo atraviesa una fase de “reprecio acelerado del riesgo”, impulsada por el aumento de las tensiones militares, la volatilidad energética y la creciente fragmentación económica global. Según el análisis, los inversionistas no sólo están reevaluando mercados y activos financieros, sino también la seguridad jurídica, estabilidad política y capacidad de resiliencia de los países donde viven o mantienen su patrimonio.

La publicación toma especial relevancia luego de que el Fondo Monetario Internacional advirtiera que una escalada prolongada del conflicto en Medio Oriente podría llevar a la economía mundial hacia una recesión, además de generar efectos persistentes sobre inflación, cadenas de suministro y mercados energéticos.

Para esta edición especial, el índice incorporó datos de Country Risk Premium (CRP) actualizados al 1 de abril de 2026, así como tendencias reales observadas entre clientes de Henley & Partners. El objetivo fue medir no sólo la fortaleza estructural de cada país, sino también la reacción inmediata de los inversionistas frente a eventos geopolíticos recientes.

De acuerdo con la firma, este enfoque permite observar en tiempo casi real cómo se están modificando los flujos de capital y las decisiones patrimoniales a nivel global.

El estudio evalúa a cerca de 150 jurisdicciones utilizando alrededor de 3,000 indicadores relacionados con estabilidad institucional, inflación, deuda pública, resiliencia climática, gobernanza, sofisticación económica, innovación y fortaleza regulatoria.

Uno de los hallazgos centrales es que la resiliencia se ha convertido en el nuevo atributo clave para atraer capital internacional. Países tradicionalmente considerados seguros —como Suiza, Singapur, Noruega y Dinamarca— continúan destacando por su estabilidad macroeconómica y capacidad institucional para absorber choques externos.

Sin embargo, el reporte advierte que incluso las economías desarrolladas enfrentan crecientes presiones derivadas del nuevo orden geopolítico. El aumento en costos energéticos, las tensiones comerciales y el debilitamiento de la cooperación internacional están obligando a inversionistas y gobiernos a replantear sus estrategias.

En este contexto, la llamada “diversificación jurisdiccional” está ganando terreno entre familias de alto patrimonio y family offices. Esta tendencia implica no sólo diversificar portafolios financieros, sino también obtener residencias o ciudadanías alternativas para reducir exposición política, regulatoria y fiscal.

Henley & Partners, firma especializada en programas de residencia y ciudadanía por inversión, señaló que la demanda de soluciones de movilidad internacional se ha incrementado conforme aumenta la incertidumbre global. En particular, inversionistas provenientes de regiones expuestas a conflictos o volatilidad cambiaria buscan jurisdicciones con estabilidad política, seguridad jurídica y acceso internacional.

El documento también subraya que la percepción de riesgo ya no depende únicamente de variables económicas tradicionales. Factores como resiliencia energética, capacidad de respuesta institucional, polarización política y adaptación climática están adquiriendo un peso creciente en la toma de decisiones de inversión.

Para analistas internacionales, esta nueva etapa podría redefinir la competencia global por el capital durante los próximos años. Las jurisdicciones capaces de combinar estabilidad, apertura económica y resiliencia institucional serán las principales beneficiadas en un entorno marcado por la incertidumbre geopolítica.

Hamco AM supera los 250 millones en activos bajo gestión

  |   Por  |  0 Comentarios

Canva

Hamco AM, gestora española independiente especializada en la filosofía de inversión deep value, ha celebrado su primera Conferencia Anual de Inversores bajo el lema “Unlocking Value Across Horizons”. La conferencia, que reunió a 120 partícipes, coincidió con el hito de haber alcanzado, en su séptimo año de actividad en el mercado español, unos activos bajo gestión de más de 250 millones de euros y una cifra de participes superior a 8.000. Al frente de esta gestión se encuentra John Tidd Kimball, CEO y CIO, que ha logrado en los diferentes vehículos gestionados por él, una rentabilidad anualizada de +17% desde 1999.

Según explican, la conferencia “Unlocking Value Across Horizons” se ha celebrado para satisfacer las demandas mencionadas en las conclusiones de una encuesta realizada a principios de 2026 entre los inversores, en la que expresaron tanto su alta satisfacción con la gestión, como su demanda de una mayor comunicación y transparencia. “Respecto a la demanda de más comunicación, hemos iniciado diferentes iniciativas para satisfacer las peticiones de los partícipes: fichas mensuales con el top 10 de cada fondo, cartas trimestrales, y la primera Conferencia Anual para Inversores que acabamos de celebrar”, señaló Pablo Istillarte, director de Operaciones de Hamco AM. Según su visión, “sólo queremos comunicar lo que creemos que aporta valor, no generar contenido que sea accesorio o que quite tiempo al equipo de gestión y los analistas. Cada minuto cuenta y queremos invertirlo de la mejor forma posible”.

Actualmente, Hamco AM gestiona dos fondos de inversión que comparten una filosofía común -Hamco Global Value Fund (HGVF) y Hamco Quality Fund (HQF)-, basada en el análisis bottom-up y el enfoque value. Cada fondo tiene un perfil de riesgo/retorno diferente. Ambos fondos invierten en mercados globales, buscando capturar valor en las regiones más infravaloradas en el mundo. La filosofía de gestión con un enfoque deep value global de Hamco AM supone en la práctica multiplicar por 585 veces el universo de oportunidades de inversión, respecto a las oportunidades disponibles en el mercado español.

Además, las carteras de ambos fondos están altamente diversificadas entre distintas ideas de inversión, sectores y países. Actualmente, la tesis de inversión con mayor atractivo son las compañías catalogadas como “Korea Deep Value”, empresas que se han visto impulsadas por el programa de mejora de gobierno corporativo “Value Up”, promovido desde el gobierno de Corea del Sur. Por sectores, el equipo de inversiones ha optado por la automoción, incorporando compañías fabricantes, compañías de autopartes y concesionarios a la cartera. Otros sectores donde ambos fondos tienen presencia son consumo defensivo, así como recursos humanos y call centers, áreas que el mercado percibe como potencialmente amenazadas por la disrupción provocada por el boom de la Inteligencia Artificial.

Además, en el Hamco Quality Fund podemos encontrar compañías que pertenecen al sector turismo, viajes y autocaravanas, que cotiza actualmente con descuentos significativos, pese a la elevada calidad en sus modelos de negocio. Por último, en los últimos doce meses las carteras de HGVF y HQF han ido incorporando compañías afectadas especialmente por los aranceles implantados por Donald Trump para aprovechar las fuertes correcciones del mercado.

Casos de inversión de éxito

En la conferencia “Unlocking Value Across Horizons”, los analistas de Hamco AM presentaron una serie de casos de éxito en la inversión que han sido motores de los elevados retornos alcanzados desde inicio. Por ejemplo, Mathias Burger, Co-Head of Research, presentó el caso de la compañía canadiense Peyto. Se trata de un productor de gas natural low-cost con una orientación value clara en su equipo gestor. Hamco AM incorporó esta posición en 2020, con un Price Book Value inferior a 0,4x y un ROE del 24%. La apreciación del gas natural posterior, el vencimiento de swaps de alto coste, y el efecto de la guerra en Ucrania, actuaron como catalizadores, que produjeron una revalorización acumulada en la acción de +525%.

Otro ejemplo lo expuso Juan Jose Torrecillas, Co-Head of Research, quien hablo del éxito de Kiwoom Securities, el broker número 1 del mercado coreano. La empresa cuenta con más de 451.000 usuarios activos y una cuota de mercado en constante crecimiento desde 2003. La inversión se realizó a múltiplos muy reducidos (Price to Earning de 3,6x en 2024), y se ha beneficiado del proceso de reforma de gobernanza corporativa conocido como “Korea Value-Up Program”.

¿Cómo abordar la gestión patrimonial con instituciones religiosas?

  |   Por  |  0 Comentarios

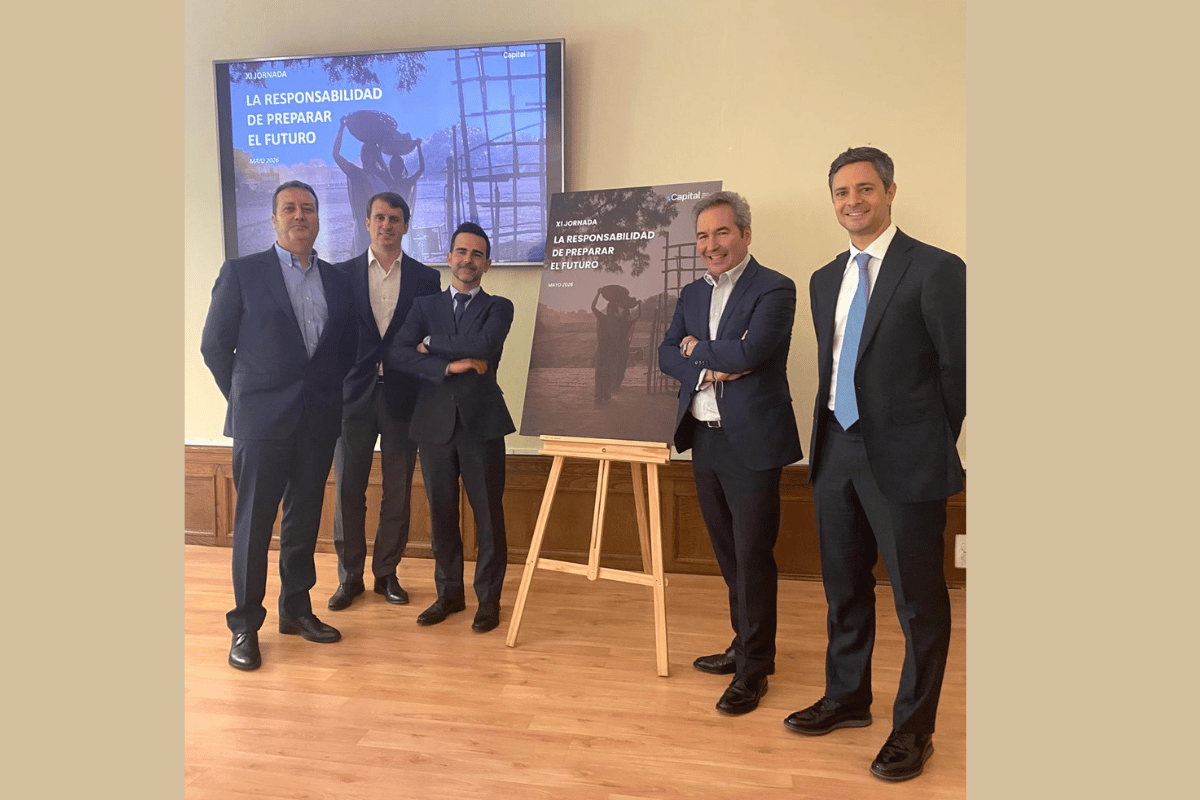
Foto cedidaLuciano Diez Canedo, presidente de Singular AM de Singular Bank; Francisco Javier Rodríguez d'Achille, director de desarrollo de negocio en Allianz Global Investments; Rafaell Garay, Relationships Manager en Altamar Global Investments; Daniel Peretó, director de Real Estate de iCapital; y Félix Sánchez, responsable de Invesment Specialist de Sabadell Asset Management

Capital ha celebrado en Madrid la XI Jornada “La responsabilidad de preparar el futuro”, un encuentro anual dirigido a instituciones religiosas, con el objetivo de ofrecer una visión actualizada de las tendencias de inversión ética, solidaria y de impacto.

La jornada, celebrada en el Espacio Maldonado, ha reunido a representantes de instituciones religiosas y entidades financieras para analizar cómo gestionar el patrimonio institucional con criterios de prudencia, sostenibilidad y coherencia con la misión y la visión a largo plazo.

El encuentro ha sido conducido por Pablo Martínez-Arrarás, socio fundador de iCapital, quien ha dado la bienvenida a los asistentes y ha presentado una radiografía del mercado de fondos con criterios de filtrado católico. “Las instituciones religiosas tienen ante sí el reto de preservar su patrimonio, pero también de hacerlo crecer de forma coherente con su misión. La rentabilidad es importante, pero no puede desvincularse de la responsabilidad, la prudencia y el impacto que generan las decisiones de inversión”, ha señalado Martínez-Arrarás.

Por parte de iCapital, también ha intervenido Daniel Peretó, director de Real Estate, quien ha explicado que “el inmobiliario tiene un protagonismo muy relevante en el patrimonio de las instituciones religiosas. Una gestión activa, estratégica y profesionalizada de estos activos es clave para garantizar la sostenibilidad de su misión a largo plazo, asegurando su adecuado mantenimiento, eficiencia y alineación con los objetivos y valores de cada institución».

La jornada ha contado con la participación de cuatro entidades que han abordado sus respectivas soluciones desde enfoques complementarios de inversión responsable. Luciano Diez Canedo, de Singular Bank, ha presentado Principium FI, una estrategia mixta defensiva que combina análisis financiero, filtros ESG y exclusiones inspiradas en la Doctrina Social de la Iglesia.

Productos financieros con propósito

Francisco Javier Rodríguez d’Achille, de Allianz Global Investors, ha expuesto E.T.H.I.C.A., una propuesta de renta variable ética y socialmente responsable que integra exclusiones específicas, filtro de derechos humanos y análisis fundamental de compañías.

Rafael Garay, de Altamar Global Investments, ha explicado Trojan Exclusions (Ethical) Fund, un fondo mixto global flexible orientado a la preservación del capital y a la búsqueda de rentabilidad real a largo plazo mediante la aplicación de exclusiones éticas.

Por su parte, Félix Sánchez, de Sabadell AMUNDI, ha presentado Sabadell Inversión Ética y Solidaria, una alternativa de renta fija mixta euro que incorpora criterios éticos, sociales y medioambientales, y destina parte de la comisión de gestión a causas solidarias.

“En los últimos años ha aumentado la oferta de productos que incorporan criterios de sostenibilidad, ética o de impacto. Sin embargo, para una institución religiosa, el verdadero desafío está en entender qué hay detrás de cada estrategia, cómo se aplican los filtros y si existe una alineación real con sus valores y necesidades patrimoniales”, ha añadido Martínez-Arrarás.

Con esta nueva edición, iCapital refuerza su compromiso con la formación financiera de las instituciones religiosas y con el acompañamiento independiente en la toma de decisiones patrimoniales estratégicas, en un contexto en el que la gestión responsable de los recursos resulta clave para garantizar la continuidad de su misión.

La SEC y la NFA anuncian un memorando de entendimiento para armonizar la coordinación regulatoria

  |   Por  |  0 Comentarios

Canva

La Comisión de Bolsa y Valores (SEC) y la Asociación Nacional de Futuros (NFA) han anunciado la firma de un memorando de entendimiento (MOU) para mejorar su cooperación, coordinación e intercambio de información en áreas de interés regulatorio común.

Según explican ambos organismos, el MOU mejorará la capacidad del personal de la SEC y de la NFA para compartir información sobre asuntos de interés regulatorio mutuo, tales como riesgos emergentes, planificación de inspecciones y las condiciones de los mercados financieros. También se contempla reuniones periódicas entre el personal de ambas entidades. Esta mayor coordinación potenciará, a su vez, la capacidad de la SEC y de la NFA para promover el cumplimiento de las leyes de valores y derivados, mantener el más alto nivel de calidad en la supervisión y minimizar la duplicidad de esfuerzos.

“El hecho de que los organismos reguladores trabajen juntos no debería ser un concepto novedoso; debería ser la norma. La coordinación entre las organizaciones reguladoras ofrece a las empresas un camino predecible y sencillo hacia el cumplimiento, así como protecciones integrales para los inversores que generan confianza en nuestros mercados. Este memorando es un paso más en el avance de los esfuerzos de la SEC para agilizar la cooperación con otras organizaciones reguladoras y mitigar la posibilidad de una supervisión duplicada o contradictoria», ha indicado Paul S. Atkins, presidente de la SEC.

Por su parte, Thomas W, presidente y director ejecutivo (CEO) de la NFA, ha añadido: “Esperamos continuar con nuestros esfuerzos de coordinación con la SEC bajo este marco formal. Creemos que este memorando representa un hito importante para la NFA y nos permitirá seguir impulsando nuestra misión de proteger a los clientes y garantizar la integridad del mercado”.

El private equity refuerza la creación de valor operativo ante la incertidumbre geopolítica y la ralentización de las salidas

  |   Por  |  0 Comentarios

Canva

El sector del private equity atraviesa una fase de transformación marcada por un entorno macroeconómico y geopolítico más inestable, valoraciones elevadas y una ralentización en los procesos de desinversión. En este contexto, las firmas están reorientando sus estrategias hacia la creación de valor operativo, que se consolida como el principal motor de crecimiento en las compañías participadas.

Según la quinta edición del Value Creation Survey elaborada por la firma de servicios profesionales Alvarez & Marsal, la volatilidad geopolítica se ha convertido en el mayor desafío para la industria, citada por el 62% de los encuestados, por delante de la incertidumbre arancelaria y la inflación (ambas con un 58%).

El estudio refleja un cambio estructural en la composición del crecimiento del EBITDA. En 2025, la mejora de márgenes aportó el 51% del crecimiento total en las compañías desinvertidas, frente al 21,5% registrado antes de 2023. En paralelo, la contribución de la expansión de ingresos ha caído del 78,5% al 49%, lo que evidencia una mayor dependencia de la eficiencia operativa frente al crecimiento puramente comercial.

“Las firmas que logren diferenciarse en este ciclo serán aquellas capaces de construir negocios más sólidos mediante disciplina operativa y ejecución desde el primer día”, señala Steffen Kroner, Managing Director de Private Equity Performance Improvement en Alvarez & Marsal.

En el caso de España, Alejandro González, co-responsable para Iberia de la firma, destaca que los fondos están adoptando una lógica más transformacional en la gestión de sus participadas, en un entorno donde las salidas se han vuelto más complejas y los periodos de inversión más largos.

Uno de los cambios más relevantes es el creciente uso del mercado secundario y de los fondos de continuación como herramientas de liquidez. El 43% de las gestoras ya recurre a estas estructuras, casi el doble que el año anterior, mientras que las salidas forzadas a precios reducidos han caído hasta el 7%.

El estudio también pone de relieve la creciente madurez en la adopción de inteligencia artificial. El 63% de los fondos ya la integra en sus procesos de creación de valor, con aplicaciones centradas en análisis de datos, eficiencia operativa y optimización financiera. No obstante, el coste y la calidad de los datos siguen siendo las principales barreras para su despliegue. El informe subraya que el sector está acelerando la ejecución de sus planes de creación de valor, con un 58% de las gestoras activando iniciativas en los primeros 100 días tras la inversión, el doble que el año anterior.

Pese a esta mayor sofisticación en la gestión, el 65% de los encuestados reconoce no haber alcanzado aún la mitad del valor objetivo previsto en sus planes de los últimos dos años, lo que refleja la complejidad creciente del entorno de inversión.

En conjunto, el informe apunta a un cambio de ciclo en el private equity europeo, donde la capacidad de generar valor dependerá cada vez menos del crecimiento macroeconómico y más de la transformación operativa interna de las compañías participadas.