Con la compra de dos plantas solares fotovoltaicas operativas en Uruguay, con una capacidad combinada de 76 MWp, el fondo semilíquido Ardian Clean Energy Evergreen Fund (ACEEF) marcó su entrada al país. Con esto, la firma refuerza su presencia en el mercado sudamericano, donde ya han hecho una variedad de inversiones.
Según informaron en un comunicado, la cartera será gestionada por AGR-AM, la plataforma de energías renovables de Ardian en Latinoamérica y España, que supervisará la gestión de activos y la optimización operativa, que incluye el uso de la plataforma de datos propia de la gestora, OPTA.
Ardian ya tiene presencia en Uruguay a través de su inversión en Akuo, que opera una cartera de activos renovables en el país. Por su parte, el fondo en cuestión cuenta con una larga trayectoria en Sudamérica, con activos de energía solar fotovoltaica en Chile y Perú, y activos hidroeléctricos en este último.
¿Por qué Uruguay? Según destacan desde la gestora, el país cuenta con buenos fundamentos en el sector de las energías renovables, incluyendo un marco regulatorio sólido y esquemas de remuneración con alta predictibilidad de ingresos, lo que proporciona un entorno favorable para la inversión a largo plazo.
A futuro, Ardian anticipa que seguirán reforzando su presencia en ese mercado a futuro, mediante nuevas oportunidades de inversión.
“ACEEF se basa en una estrategia de inversión selectiva y disciplinada, centrada en plataformas escalables, geografías diversificadas y activos con sólidos marcos contractuales. Nuestra entrada en Uruguay añade capacidad operativa de alta calidad que respalda rendimientos estables, limita la volatilidad de los ingresos y fortalece la exposición diversificada del fondo a tecnologías renovables clave”, destacó Benjamin Kennedy, Managing Director de Renewables, en la nota de prensa.
En diez años operando en Miami, Bci Securities ha aprendido algunas cosas, viendo la evolución de la industria de gestión patrimonial offshore y de los inversionistas latinoamericanos que la pueblan. Con necesidades más maduras y sofisticadas, las ventajas competitivas ahora pasan por temas como la diversificación global y por la atención realmente integral, más allá de sólo productos para construir la porción internacional de las carteras. Esa es la fórmula con que la firma de corretaje y gestión patrimonial de matriz chilena apunta a seguir creciendo.
“El núcleo de nuestros clientes se ha mantenido. Son personas de alto patrimonio, familias empresarias y compañías latinoamericanas que buscan diversificar sus activos fuera de la región y acceder a mercados globales con asesoría experta. Lo que sí ha cambiado es la profundidad con la que podemos acompañarlos”, relata a Funds Society el CEO de la firma, Carlos Martin.
Desde que abrieron su primera cuenta, en marzo de 2016, la firma se ha convertido en una pieza relevante de la plataforma internacional de Bci, destaca el ejecutivo. A futuro, agrega, ven perspectivas positivas para el negocio de wealth management en EE.UU., especialmente en Florida.
El objetivo para el grupo financiero en el mercado estadounidense es ambicioso: duplicar la base de clientes en el estado sureño antes de 2029, con foco en personas y empresas latinoamericanas. El plan es apalancar sus fortalezas –que conectan Chile, EE.UU. y Perú– y ofrecer un servicio robusto al segmento de alto patrimonio.
Inversiones internacionales
En la experiencia del CEO de Bci Securities, una de las principales tendencias que han visto en los últimos años es una creciente necesidad de diversificación internacional. Tanto geográfica como por clases de activos. “Los clientes buscan reducir su concentración en riesgos locales y acceder a oportunidades globales, especialmente en Estados Unidos y mercados desarrollados”, explica.
En un contexto de alta incertidumbre, como el que enfrentamos ahora –con mayor volatilidad, inflación, tasas, tensiones geopolíticas y cambios regulatorios–, comenta el ejecutivo, los clientes valoran la asesoría experta, la gestión activa y el monitoreo permanente.
A esto se suma que ha cambiado la forma en que los inversionistas ven su cartera internacional, dando cuenta de una mayor madurez. “Los inversionistas latinoamericanos están dejando atrás la visión de la inversión offshore como un refugio coyuntural, entendiéndola ahora como un componente estructural permanente de sus portafolios”, indica Martin.
En ese sentido, el profesional asegura que el foco está en construir estrategias sofisticadas que complementen sus inversiones locales. En el caso de Bci Securities, corren con la ventaja de que su estructura combina su conociemiento del cliente latinoamericano con su sólida presencia en EE.UU.
Esto se vuelve especialmente relevante al considerar que muchos de los clientes de la firma tienen intereses, empresas, familias o inversiones en distintos países. “No miran su patrimonio de manera aislada”, señala el ejecutivo.
La evolución del negocio
“Más que un cambio en el perfil del cliente, vemos una evolución en sus necesidades. Siguen buscando diversificación, pero también una asesoría más integral, cercana y conectada con su realidad regional”, relata el CEO.
Uno de los cambios que han visto en su década operando en Miami es la compresión de márgenes que se ha registrado en la industria de wealth management. Este fenómeno se ha visto impulsado “a medida que los productos tradicionales de corretaje e inversión se mercantilizan más y los clientes obtienen acceso a soluciones de menor costo”, señala.
El diagnóstico de Bci es que esta tendencia está subrayando la importancia de diferenciarse más allá de la distribución de productos de inversión. “En muchos sentidos, la compresión de márgenes está acelerando la evolución de la gestión de la riqueza de una industria impulsada por productos, a una industria impulsada por servicios y asesoramiento”, comenta.
En el caso de la firma de origen chileno, esta plataforma incluye servicios bancarios, de préstamos, pagos, corretaje y asesoría financiera. Martin asegura que “los clientes quieren cada vez más un asesor de confianza que pueda coordinar todas sus vidas financieras, incluidas las necesidades bancarias y de inversiones transfronterizas, en lugar de proveedores separados para cada función”.
Esta red de servicios está anclada en las distintas unidades que conforman el grupo financiero: Bci Chile, Bci Miami, City National Bank of Florida y Bci Perú, además de Bci Securities.
Además, están haciendo una apuesta relevante por tecnología, destaca Martin. Junto con los 500 millones de dólares que han invertido en ese flanco en los últimos cinco años, tienen previsto desplegar otros 600 millones de dólares a futuro, enfocándose en plataformas tecnológicas, innovación e inteligencia artificial.
Cambios en las carteras
Respecto a los cambios que han visto en las carteras de los inversionistas, el CEO de Bci Securities indica que se ha visto una rotación hacia la calidad, la liquidez y la diversificación global, en términos generales. “Muchos inversionistas latinoamericanos han aumentado exposición a activos internacionales, particularmente en EE.UU., buscando estabilidad institucional, profundidad de mercado y acceso a sectores estructuralmente atractivos”, relata.
En la renta fija, las tasas más altas han despertado nuevamente la preferencia por bonos investment grade, Treasuries y estrategias de income. En la renta variable, por su parte, se mantiene firme la predilección por acciones relacionadas con tecnología, inteligencia artificial, infraestructura digital y salud. También se ha visto un interés selectivo en los sectores de energía e infraestructura, por tendencias de transición energética y reshoring en EE.UU.
A esto se suma, agrega Martin, que muchos clientes están incorporando a sus portafolios activos alternativos y estrategias más sofisticadas de inversión, como productos estructurados, ETFs globales y mandatos discrecionales, “buscando una administración más dinámica frente a la volatilidad del mercado”.
Por el contrario, el entorno ha disminuido el apetito por activos más sensibles al ciclo, como renta variable small cap o real estate comercial de perfil más tradicional en mercados desarrollados. Además, se ha visto un menor atractivo en renta fija high yield, dada la dinámica global de tasas.
“La tendencia actual de la industria se orienta hacia una mayor selectividad”, recalca el CEO de Bci Securities, agregando que “el cambio de paradigma más relevante es el abandono de las estrategias de sobre-concentración, tanto geográfica como de activos individuales”.
VanEck ha lanzado el VanEck BNB ETF (VBNB), el primer producto cotizado en bolsa (ETP) en Estados Unidos diseñado para ofrecer exposición spot a la evolución del precio de BNB, el activo nativo de uno de los mayores ecosistemas blockchain del mundo en función del número de usuarios y de la actividad on-chain. Las participaciones de VBNB están respaldadas físicamente por BNB custodiados en almacenamiento en frío con un custodio cualificado. Este producto cotiza en el Nasdaq estadounidense.
BNB se encuentra entre las cinco mayores criptomonedas del mundo por capitalización de mercado y entre las tres primeras en usuarios activos diarios, aunque hasta ahora había permanecido inaccesible para los inversores que buscaban exposición spot a través de la estructura de un ETP.
La BNB Chain también figura entre los mayores ecosistemas de stablecoins del mercado cripto, con una sólida base de activos mantenidos on-chain y una intensa actividad transaccional en la red. Esto contribuye a generar una demanda recurrente de BNB dentro del ecosistema, ya que el activo se utiliza para pagar las comisiones (“gas fees”) de la red. Además, BNB cuenta con un mecanismo de oferta deflacionaria singular, basado en distintos sistemas de quema de tokens diseñados para reducir progresivamente el suministro hasta un objetivo de 100 millones de tokens.
“BNB ha sido una de las principales criptomonedas más resilientes durante el reciente ciclo de mercado, manteniéndose prácticamente estable en el último año mientras que la mayoría de sus competidores de Layer 1 registraron caídas significativas”, afirmó Patrick Bush, analista sénior de inversiones de VanEck. “Esto se debe, en parte, a que BNB es una de las blockchains más utilizadas del mundo, procesando más de 14 millones de transacciones al día y respaldando a más de 2,5 millones de usuarios activos diarios. También cuenta con una sólida base de usuarios y abundantes recursos, incluyendo más de 16.000 millones de dólares en stablecoins y 3.600 millones de dólares en activos del mundo real (RWAs)”.
VBNB es la última incorporación a la gama de productos cotizados de VanEck que ofrecen exposición spot a criptoactivos, entre los que se incluye el VanEck Bitcoin ETF (HODL), que sigue siendo el ETP spot de bitcoin de menor coste del mercado gracias a una exención temporal de comisiones vigente hasta el 31 de julio de 2026 o hasta alcanzar los 2.500 millones de dólares en activos bajo gestión (posteriormente, la comisión del patrocinador será del 0,20%. Pueden aplicarse comisiones de corretaje; consulte con su intermediario financiero).
Además de los productos spot sobre criptoactivos, VanEck ofrece el VanEck Digital Transformation ETF (DAPP), un fondo indexado diseñado para proporcionar exposición a empresas vinculadas a la economía de los activos digitales, así como el VanEck Onchain Economy ETF (NODE), un ETF de gestión activa orientado a compañías estrechamente relacionadas con la economía on-chain, incluyendo infraestructuras blockchain, servicios de activos digitales y exposición a activos digitales.
“Hasta hoy, BNB destacaba entre los principales criptoactivos por ser uno de los pocos que aún no estaba disponible mediante un ETP spot en Estados Unidos”, señaló Kyle DaCruz, director de producto de activos digitales de VanEck. “Estamos encantados de cambiar esta situación con el lanzamiento de VBNB, ofreciendo a los inversores estadounidenses acceso cotizado a una de las redes económicamente más relevantes dentro del ecosistema de activos digitales”.
Foto cedidaFlavio Matter, responsable de valores vinculados a seguros de Schroders Capital.
El equipo de Private Debt & Credit Alternatives (PDCA) de Schroders Capital, en colaboración con Hannover Re, una de las principales compañías mundiales de reaseguros, ha anunciado la integración de una nueva funcionalidad de tokenización en su plataforma de inversión en Insurance-Linked Securities (ILS). El lanzamiento incluye además la ejecución de la primera operación de reaseguro colateralizada en condiciones reales de mercado a través de esta infraestructura.
La iniciativa representa un nuevo paso en la transformación digital del mercado de ILS, un segmento valorado en aproximadamente 130.000 millones de dólares, al introducir una estructura basada en activos tokenizados y contratos inteligentes que permite modernizar la operativa tradicional del reaseguro colateralizado.
La tokenización permite digitalizar el control y el flujo de los activos mantenidos dentro del contrato de reaseguro, al tiempo que optimiza el rendimiento mediante exposición a instrumentos del mercado monetario. A través del uso de smart contracts, el modelo automatiza procesos históricamente manuales y dependientes de documentación física e intermediarios, mejorando la eficiencia operativa, la transparencia y la accesibilidad para todas las partes implicadas.
Gracias a esta nueva infraestructura, los fondos insignia de ILS gestionados por Schroders Capital podrán acceder a una versión digital del contrato de reaseguro, facilitando procesos de transacción y liquidación más ágiles dentro de un entorno seguro y trazable.
Este desarrollo se apoya en el proyecto piloto lanzado en 2024 por Schroders Capital y Hannover Re, en el que ambas entidades lograron tokenizar y estructurar con éxito un instrumento ILS mediante un contrato inteligente. Aquel piloto, probado exclusivamente de forma interna por empleados de Schroders, fue reconocido posteriormente como la “Mejor iniciativa de finanzas descentralizadas” en los Premios de Activos Digitales 2024 organizados por The Digital Banker.
Según explica Flavio Matter, responsable de valores vinculados a seguros de Schroders Capital: “La tokenización de los contratos de reaseguro es un paso clave para racionalizar el mercado de ILS y mejorar su eficiencia operativa. Este lanzamiento aportará transparencia, liquidez y escalabilidad al mercado de reaseguros, demostrando nuestro compromiso con la innovación para mejorar las inversiones de nuestros clientes”.
Los ILS tokenizados estarán disponibles a través de varias estrategias de Schroders Capital y suponen una innovación tanto técnica como jurídica y regulatoria. El proyecto ha sido desarrollado en colaboración con Hannover Re e i.AM Innovation Lab, entidades que también participaron en el piloto de 2024.
Asimismo, la puesta en marcha de esta funcionalidad ha contado con el apoyo de especialistas de la plataforma regulada de activos digitales Archax, que actuó como intermediario y proporcionó los servicios de tokenización y custodia necesarios para facilitar el acceso digital al rendimiento del fondo monetario de Schroders.
La nueva funcionalidad se enmarca dentro de la estrategia global de activos digitales de Schroders y de su apuesta por el desarrollo de soluciones de inversión innovadoras. En este contexto, la firma participa activamente en el grupo de trabajo “Guardian”, centrado en la colaboración entre reguladores y entidades financieras para impulsar estándares de activos digitales a escala comercial. Además, Schroders inauguró el pasado julio su Centro Global de Excelencia en Activos Digitales en Singapur.
La vida en el eje Prado-Recoletos se organiza bajo el ritmo del tráfico, las prisas financieras y el movimiento constante de la capital. Sin embargo, tras las imponentes puertas del número 48 de la calle Alcalá, el tiempo parece haberse detenido para, ahora, empezar a hablar. El Banco de España, históricamente percibido como una fortaleza inexpugnable de cifras, solvencia y hasta hermetismo, ha decidido descorrer el cerrojo. No lo hace para revelar estrategias monetarias a tiempo real, sino para entregar su alma. El edificio aguarda un legado acumulado durante más de dos siglos que, por primera vez, se ofrece como un recorrido estructurado, gratuito y con una firme vocación de permanencia. Un patrimonio que refleja la historia económica y cultural del país. Fundado en 1782 como Banco de San Carlos, con el impulso del comerciante Francisco de Cabarrús y el respaldo del Conde de Floridablanca, la institución nació para convertir en efectivo los vales reales y apoyar financieramente al Estado. A lo largo de los años, su función ha evolucionado, pero su edificio central sigue siendo un testimonio vivo de esa historia.
Un legado que se abre a la ciudadanía
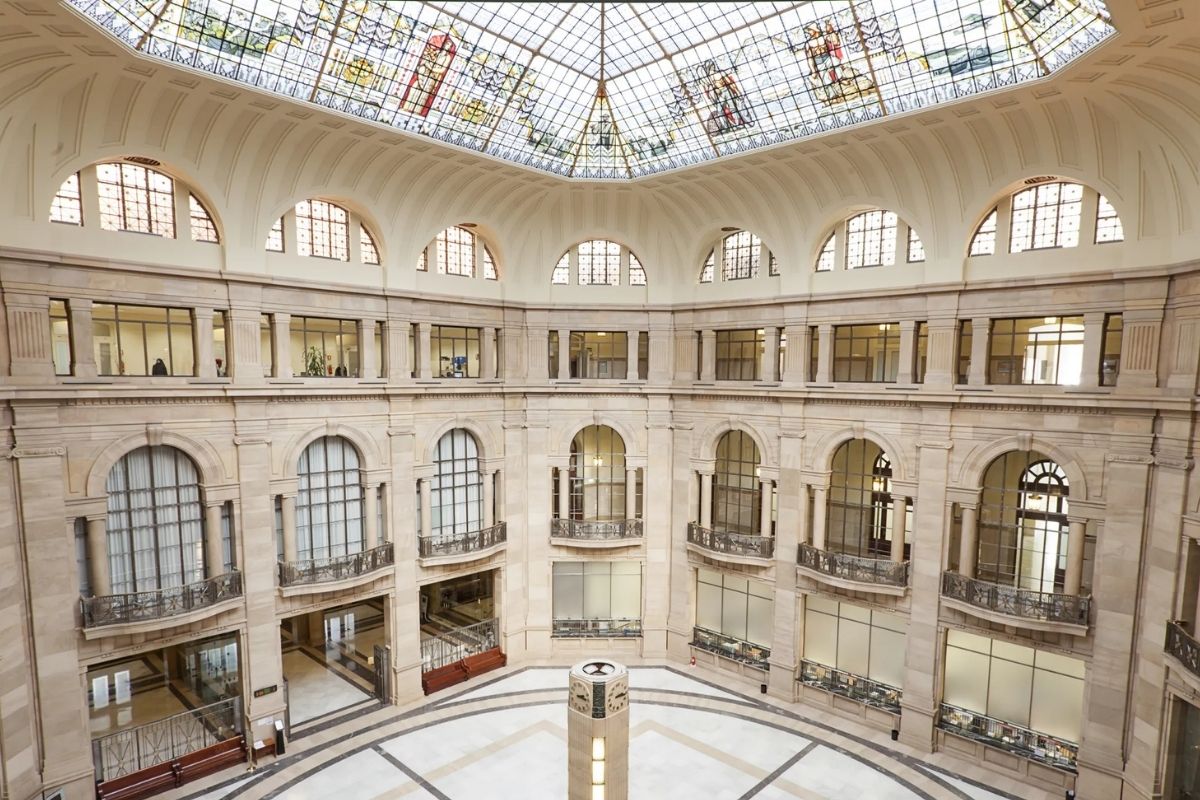
El programa “Puertas Abiertas” transforma la sede en un espacio de encuentro cultural. Ahora, los ciudadanos pueden recorrer espacios que, durante décadas, estuvieron reservados al trabajo administrativo o a la representación institucional: la Escalera Imperial, el Patio de Efectivo (actual Biblioteca), el Patio de Operaciones, y la recientemente restaurada Sala de Cobradores. La iniciativa no solo permite conocer el patrimonio artístico del banco, sino también comprender cómo la arquitectura y el arte dialogan con la historia de la institución.
Esta apertura no es un gesto menor, representa la transición de una institución de “custodia” a una de “divulgación”. El programa permite al visitante cruzar el umbral del que fue catalogado en 1999 como Bien de Interés Cultural para comprender que, en estas salas, el arte y el poder siempre han hablado el mismo idioma: el de perdurabilidad y excelencia. En un mundo financiero que a menudo se percibe como intangible y digital, el Banco de España ofrece una respuesta táctil, de mármol y óleo, sobre lo que significa construir una nación.
La arqueología de la luz: el renacer del Salón de Cobradores
Banco de España
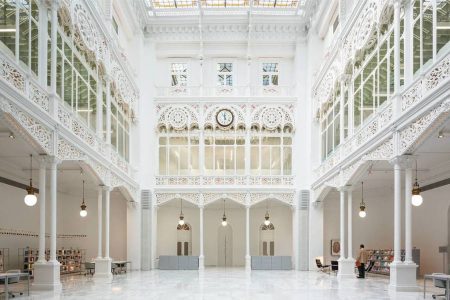
El corazón de esta metamorfosis reside en un espacio que, hasta hace poco, se debilitaba bajo la servidumbre de los usos administrativos y el peso de los archivos: el Salón de Cobradores, situado estratégicamente bajo el patio de efectivo, hoy la majestuosa biblioteca. Este salón representaba originalmente el umbral de entrada para el público que accedía por el emblemático chaflán que mira a la fuente de Cibeles. Su reciente y meticulosa rehabilitación, coordinada por la Unidad de Obras e Instalaciones y ejecutada por los arquitectos Ángela García de Paredes e Ignacio García Pedrosa, bajo la dirección de obra de Álvaro Rábano, ha sido un ejercicio de “arqueología del progreso” supervisado por el Ministerio de Cultura y Deporte y la Comisión Institucional para la Protección del Patrimonio Histórico-Artístico y Natural del Ayuntamiento de Madrid.
El proceso incluyó la retirada de archivadores y falsos techos, la restauración de cornisas y molduras de yeso y cerámica, así como la recuperación de la carpintería original y la estructura metálica de soporte. La iluminación, ahora artificial, recrea la sensación de la luz natural que penetraba desde el antiguo patio, manteniendo la coherencia original y adaptándose a los diferentes eventos llevados a cabo en la sala. Lo que el visitante encuentra hoy es una interpretación magistral de la arquitectura neoárabe española, un estilo que Eduardo de Adaro y Severiano Sainz de la Lastra proyectaron con una audacia excepcional a finales del siglo XIX. Aquí, el exotismo de los arcos de herradura y los azulejos de inspiración alhambreña dialogan con la cruda honestidad del hierro fundido de la Revolución Industrial. Incluso han rescatado tres modelos de cerámica vitrificada procedentes de la Real Fábrica de la Moncloa, cuyas tonalidades lila, verde y tierra han sido replicadas respetando la “lectura del monumento”.
La intervención ha sido de gran complejidad técnica: se han eliminado capas de pintura de las columnas de fundición mediante la técnica del granallado, proyectando partículas metálicas a alta presión hasta alcanzar el hierro original, protegiendo después la delicada ornamentación de los capiteles con pinturas especiales contra el fuego. Se combinan así elementos de Al-Ándalus, como los arcos de herradura, con los azulejos geométricos y avances tecnológicos de la época, como el hierro fundido y el vidrio translúcido del techo.
Abrir el Banco de España es un ejercicio de transparencia cultural: el patrimonio histórico se revela ahora como un activo tan sólido y valioso como las reservas que custodia en su cámara acorazada
La rehabilitación ha devuelto al salón su volumen original, eliminando falsos techos de escayola instalados hace décadas que ocultaban los sistemas de climatización. Los arquitectos han logrado que el espacio “respire” desde el suelo, desplazando toda la red de energía, voz y datos bajo un pavimento de mármol blanco y tarima de roble, dejando las visuales libres de interferencias. La restauración del Salón de Cobradores no solo devuelve al espacio su esplendor histórico, sino también lo adapta a los usos contemporáneos: reuniones, exposiciones y eventos. Esta intervención ejemplifica cómo la apertura de un espacio tradicionalmente cerrado puede convertirse en un relato cultural accesible para todos.
El recorrido de la majestuosidad
Caminar por el Banco de España es asistir a una lección de coherencia estética y poder simbólico. El itinerario diseñado para el programa Puertas Abiertas permite conocer espacios que añaden al valor artístico su peso como lugares de alta representación. El Salón del Consejo de Gobierno, por ejemplo, no es solo una estancia de gran belleza decorativa, sino el escenario donde se toman decisiones que afectan al pulso financiero del país y a su estabilidad dentro de la Unión Europea. La visita permite al ciudadano contemplar de cerca los comedores de gala y las salas de audiencias, donde el mobiliario, las alfombras de la Real Fábrica de Tapices y las lámparas de cristal de La Granja crean una atmósfera de excelencia técnica y artesanal. El Patio de Operaciones, con su imponente estructura de hierro y cristal, nos recuerda la vocación de servicio público original del edificio. Es aquí donde el visitante percibe la escala monumental del proyecto de Adaro, una obra que logró unificar la diversidad de estilos en una sede histórica que hoy es referencia internacional.
Un diálogo entre siglos: de la Ilustración a la Vanguardia
Si la arquitectura es el continente, la colección pictórica es el pulso narrativo de la institución. El visitante que asciende por la Escalera Imperial, labrada en mármol, con una solemnidad que invita al recogimiento, no solo sube peldaños físicos, sino históricos. En las paredes del Banco cuelgan las miradas de quienes han regido los destinos económicos del país desde los tiempos del Banco de San Carlos, configurando una de las pinacotecas institucionales más importantes de Europa.
La presencia de Francisco de Goya es el eje gravitacional incuestionable. Sus retratos de los primeros gobernadores, como el del Conde de Floridablanca, son documentos de una época de Ilustración donde la luz definía la ambición de una nación que despertaba a la modernidad administrativa. Sin embargo, el valor diferencial del nuevo relato público del Banco es su capacidad para no quedarse anclado en la nostalgia. El recorrido conecta la pincelada de Goya, Zuloaga o Sorolla con la contemporaneidad más absoluta, demostrando que el coleccionismo es, en el fondo, una declaración de intenciones sobre el presente.
La colección ha experimentado un crecimiento exponencial desde la llegada de la democracia, girando su mirada hacia el arte español de posguerra y, tras la integración del Banco de España en el Eurosistema, hacia el escenario internacional. Hoy, aproximadamente el 80% de los fondos artísticos de la institución corresponden a su colección contemporánea. Este diálogo constante entre el retrato académico y los nuevos lenguajes visuales refleja una institución que, al igual que los mercados que supervisa, está en constante evolución y atenta a los debates sociales y estéticos de nuestro tiempo.
Cada obra, desde Goya hasta Leibovitz, convierte la colección artística en un testimonio vivo de la historia y la identidad del Banco de España
Puertas Abiertas: un relato público
El programa Puertas Abiertas permite que todos los ciudadanos accedan a este patrimonio, con modalidades adaptadas a fines de semana, grupos educativos y visitas guiadas por personal voluntario del propio Banco. La iniciativa busca democratizar el acceso a la historia y el arte, fomentando la transparencia y consolidando un modelo de mediación cultural estable y profesional. A través de estas visitas, la ciudadanía no solo observa arquitectura y obras de arte; participa en un relato que convierte lo privado en público, que transforma un espacio históricamente cerrado en un punto de encuentro entre memoria institucional y experiencia ciudadana. Aunque parte de la curiosidad del público sobre la Cámara de oro queda insatisfecha en estas visitas por seguridad máxima.
El valor de lo compartido
El desenlace de este viaje no se encuentra en una cifra de inversión en restauración ni en la cotización de sus obras de arte, sino en la sensación de pertenencia. Al abrir sus puertas de forma gratuita, el Banco de España realiza una inversión estratégica en capital cultural. El patrimonio, cuando es cerrado, corre el riesgo de convertirse en un fetiche estático, en una joya de una caja fuerte; cuando se abre de forma pedagógica, se convierte en educación, en transparencia y en prestigio social.
Madrid tiene un nuevo itinerario emocional que trasciende lo museístico. Es un lugar donde el ruido ensordecedor de la ciudad se apaga para dejar paso al susurro del mármol, al brillo de la cerámica vitrificada y a la mirada imperturbable de los personajes de Goya. El guardián ha hablado, ha desvelado su historia y ha recordado a la sociedad que el patrimonio histórico es un activo tan sólido, valioso y necesario como las reservas que custodia en su cámara acorazada. La apertura es, en última instancia, un acto de confianza en el ciudadano y en el valor de la cultura como pilar de la estabilidad institucional.
La firma de Annie Leibovitz: el nuevo encuadre de la tradición
Banco de España
La entrada de la fotografía en la pinacoteca del Banco de España no ha sido un proceso fortuito, sino una declaración de principios estética. Durante más de doscientos años, el óleo fue el lenguaje exclusivo para inmortalizar a las figuras que han marcado la historia de la institución y del Estado. Sin embargo, con la reciente incorporación de los retratos de los Reyes de España, realizados por la célebre fotógrafa estadounidense Annie Leibovitz, el Banco ha ejecutado un cambio de paradigma. La fotografía ya no es solo documento, es alta representación institucional.
Leibovitz, conocida por su capacidad para dotar de una técnica casi pictórica a sus sujetos, ha logrado que sus imágenes dialoguen de tú a tú con los gobernadores de Goya que habitan en las salas contiguas. El uso de una iluminación dramática y una composición que evoca la solemnidad de los maestros clásicos permite que estos retratos fotográficos no desentonen en un entorno de mármol y bronce, sino que lo actualicen. Esta elección subraya la modernización de la colección, donde el 80% de los fondos son ya contemporáneos. Al confiar en la mirada de Leibovitz, el Banco de España no solo adquiere una obra de arte; adquiere un símbolo de su apertura al mundo y a los nuevos lenguajes visuales. Es el reconocimiento de que la fotografía, bajo el prisma de la excelencia, posee la misma densidad histórica y el mismo prestigio que el lienzo más antiguo de la colección del Banco de San Carlos.
AllianceBernstein L.P. (“AB”), firma global de inversión con 881.000 millones de dólares en activos bajo gestión, ha anunciado el lanzamiento de dos nuevos ETFs de renta variable en Europa: el AB Global Research Advanced UCITS ETF y el AB Global Disruptors UCITS ETF. Estos lanzamientos continúan ampliando la plataforma europea de ETFs activos de AB tras su debut inicial el mes pasado.
“La renta variable es un área en la que la gestión activa sigue siendo altamente relevante, especialmente en un entorno marcado por cambios estructurales y un crecimiento desigual. Con Global Research Advanced y Global Disruptors, ofrecemos a los inversores dos formas diferenciadas de acceder a la renta variable global: una centrada en generar alfa consistente y consciente del riesgo, y otra enfocada en capturar tendencias disruptivas a largo plazo”, afirmó Julie Gunts, responsable de Estrategia y Alianzas de ETFs en AllianceBernstein. “El lanzamiento de estos dos ETFs de renta variable representa la siguiente fase en el desarrollo de la plataforma europea de ETFs activos de AB, con nuevas ampliaciones de producto previstas a lo largo del tiempo”.
Ambos fondos son ETFs UCITS gestionados activamente, diseñados para complementar las carteras de los clientes proporcionando acceso diferenciado a oportunidades de renta variable global mediante el enfoque de inversión activa de AB. Los ETFs cotizan desde hoy en Börse Xetra, y se prevé que durante junio se incorporen nuevas cotizaciones en la Bolsa de Londres, Borsa Italiana y SIX Swiss Exchange.
Según explica la firma, el Global Research Advanced UCITS ETF es el fondo utiliza una combinación de análisis fundamental y análisis cuantitativo, junto con herramientas propias de optimización, para construir una cartera diversificada de valores de renta variable que busca ofrecer rentabilidades atractivas y consistentes en comparación con el mercado general de renta variable, al tiempo que gestiona el riesgo activo.
Por su parte, el Global Disruptors UCITS ETF utiliza una combinación de procesos de inversión top-down y bottom-up para seleccionar valores de renta variable con características superiores de crecimiento a largo plazo. Busca invertir en líderes de innovación “disruptiva”, es decir, compañías que están a la vanguardia de la innovación global en sus respectivas industrias.
“Estamos observando una creciente demanda por parte de los clientes de estrategias de renta variable gestionadas activamente en formato ETF, especialmente aquellas que combinan oportunidades globales con perspectivas verdaderamente diferenciadas y basadas en investigación. Estos productos amplían las formas en que los clientes pueden acceder a las capacidades de inversión activa de AllianceBernstein, al tiempo que complementan nuestra oferta más amplia de ETFs y fondos en Europa. Junto con nuestros ETFs de renta fija, estos lanzamientos demuestran nuestro compromiso de ofrecer soluciones activas innovadoras y con propósito en los formatos que nuestros clientes demandan”, ha señalado Honor Solomon, CEO de EMEA de AllianceBernstein.
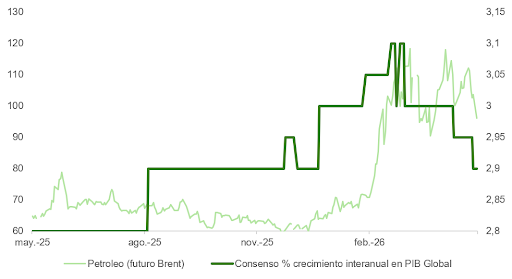
Los mercados habían optado por ignorar los nuevos ataques militares de Estados Unidos contra Irán, anclados en la narrativa de un acuerdo inminente que reabra el Estrecho de Ormuz. El brent cedió desde los 104 $/bbl del viernes hasta los 93,7 $/bbl, y las bolsas consolidaron ganancias, con el S&P registrando un nuevo máximo en la sesión del martes.
El problema es que el optimismo del mercado supera ampliamente a la evidencia disponible. Un acuerdo preliminar (con alto el fuego durante 60 días, levantamiento del bloqueo naval e inicio de negociaciones nucleares) tropieza con obstáculos de difícil resolución: los activos congelados iraníes, la postura de Israel, las exigencias sobre el programa nuclear y la fragilidad de cualquier arquitectura regional de paz duradera.
El acuerdo que la revista Axios anunció el jueves, y que extendería la tregua 60 días adicionales, pasaría por obligar a Irán a retirar las minas del Estrecho para restablecer la normalidad en el tránsito naval. No obstante, la probabilidad de que ese entendimiento derive en una paz duradera no es elevada. El mercado, en nuestra opinión, está descontando un escenario excesivamente benigno en relación con el balance real de riesgos.
El S&P respondió con una moderada subida de +0,58% al artículo de Axios, mientras que el índice de renta variable global de Bloomberg subía un +0,41%. Desde el anuncio del alto el fuego a finales de febrero la bolsa mundial ha subido un 7%, liderada por valores cíclicos y tecnología. ¿Es posible que el mercado haya descontado ya las buenas noticias?
Esta valoración fue igualmente compartida por miembros destacados del BCE, como Philip Lane, Olli Rehn y Luis de Guindos.
El coste acumulado de tres meses de cierre
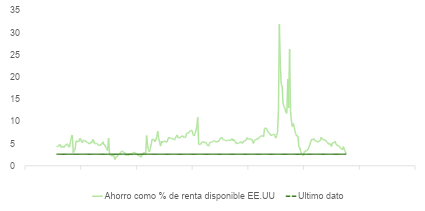
Llevamos casi tres meses con el Estrecho de Ormuz efectivamente cerrado, y el impacto acumulado sobre la economía global empieza a ser innegable. El crudo se mantiene por encima de los 90 $/bbl, y los precios de la gasolina en Estados Unidos se aproximan a los máximos históricos registrados tras la invasión de Ucrania en 2022. El efecto, sin embargo, no se limita al sector energético: se extiende a fertilizantes, petroquímicos, azufre y helio, con perturbaciones en cadenas de suministro cuyos efectos aún estamos comenzando a ver reflejados en los datos macroeconómicos. El PIB de EE.UU., publicado el jueves y lastrado por las exportaciones netas, se sitúa en una tasa anualizada inferior al potencial de largo plazo de la economía (1,6% frente al 1,8%) y por debajo de las estimaciones de consenso (2%). El consumo también empieza a resentirse, en la medida en que los ingresos de las familias quedan rezagados respecto al gasto (ingresos personales planos frente al +0,5% de marzo; gasto nominal en +0,05%); la diferencia se financia con el ahorro, que, en el 2,6%, comienza a agotarse.
Posibles escenarios y posicionamiento
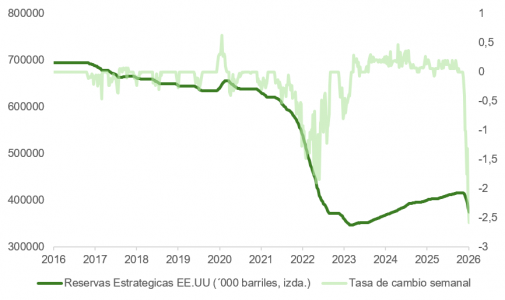
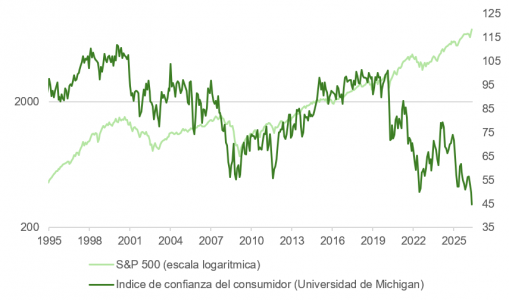
La situación es de muy difícil gestión. Si el memorando al que apunta Axios no se concreta, dos o tres meses adicionales de cierre agotarían las reservas disponibles, forzarían recortes en las refinerías y, en última instancia, derivarían en destrucción de demanda y recesión global. El incentivo político para resolverlo resulta inequívoco: con las elecciones de mitad de mandato en el horizonte, la administración Trump no puede permitirse que los precios de la energía continúen erosionando la confianza del consumidor, que, de acuerdo con la última encuesta de la Universidad de Michigan, se sitúa en mínimos históricos. No puede descartarse, a la vista de los últimos acontecimientos, la hipótesis de una estrategia de “escalar para desescalar” —reanudar brevemente los ataques para forzar a Teherán a negociar—. Si esa táctica prosperase y el estrecho se reabriera, la corrección en los precios del petróleo podría ser tan pronunciada a la baja como lo fue al alza.
Nuestra previsión a seis y doce meses es que tanto el precio del crudo como los rendimientos de los bonos se situarán en niveles inferiores a los actuales. La incógnita en materia de posicionamiento reside en el camino que habremos de recorrer para llegar hasta allí.
La Reserva Federal, ante una encrucijada histórica
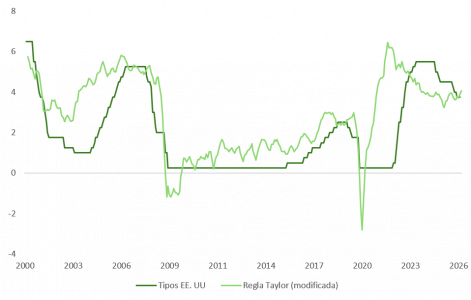
Estas incógnitas no afectan únicamente a los inversores. El entorno inflacionario ha creado una de las situaciones de gestión monetaria más complejas en años para los bancos centrales, y en particular para la Reserva Federal. La inflación subyacente ha repuntado con fuerza: el índice de precios al productor de demanda final, excluidos energía y alimentos, se sitúa en el 5,25%. Al mismo tiempo, la rentabilidad del bono a dos años ha superado el tipo de los fondos federales, una señal que históricamente ha precedido a subidas de tipos en los últimos treinta años. La regla de Taylor también ofrece margen para acomodar una subida de 0,25 puntos porcentuales en diciembre, a la que el mercado asigna una probabilidad del 72%.
La Fed se encuentra ante una encrucijada. Si sube los tipos de interés, penaliza las valoraciones bursátiles y compromete el crecimiento. Si no los sube, el mercado de bonos podría interpretar, como ocurrió en 2022-2023, que el banco central ha quedado por detrás de la curva. En cualquiera de los dos escenarios, la renta variable probablemente respondería de forma negativa.
Con todo, existen matices relevantes. La inflación subyacente excluyendo vivienda lleva casi tres años manteniéndose en torno al objetivo del 2%. El repunte reciente en el componente de vivienda responde a un efecto estadístico vinculado al cierre del gobierno el año anterior, y debería corregirse en los próximos meses. Asimismo, el desempleo continúa aumentando en la mayoría de las economías del G10, lo que reduce el riesgo de una espiral salarios-precios.
Y aunque las encuestas de intenciones de gasto de los hogares reflejan cautela ante el encarecimiento sostenido del combustible, las devoluciones fiscales vinculadas al plan OBBA han compensado por el momento ese efecto, de acuerdo con los cálculos de la Universidad de Brown. Según el Tax Foundation, a 3 de abril de 2026 el total acumulado de reembolsos emitidos por el IRS ascendía a 241.700 millones de dólares, 30.700 millones más que en el mismo período de 2025, con 69,8 millones de devoluciones procesadas frente a 67,7 millones en el ejercicio anterior; cerca del 70% de las declaraciones presentadas arrojaron resultado a devolver. En conjunto, esto representa aproximadamente el 1,7% del PIB de EE.UU., frente a un impacto negativo estimado del 0,7% derivado del alza en los precios del combustible.
Foto cedidaEmmanuelle Mourey, presidenta del Consejo de Administración de LBP AM.
La Banque Postale, accionista mayoritario de LBP AM, ha presentado el proyecto de fusión de sus dos sociedades de gestión de activos: LBP AM y La Financière de l’Échiquier, esta última filial al 100 % y actor histórico en la gestión de renta variable de convicción. El objetivo es crear LFDE IM, un actor europeo de referencia en gestión activa, finanzas sostenibles y soluciones de inversión innovadoras.
Una vez completada la operación, LFDE IM seguirá siendo propiedad en un 75 % de La Banque Postale y en un 25 % de Aegon Asset Management, y ofrecerá una amplia gama de especialidades dentro de una plataforma multiestrategia. En un mercado en rápida transformación, esta fusión busca acelerar el crecimiento y la captación de clientes externos, una dinámica que ya está mostrando resultados, especialmente en Francia entre clientes institucionales, mayoristas y asesores de gestión patrimonial, apoyándose en tres motores principales: activos no cotizados, gestión de renta fija de valor añadido y expansión internacional.
Un actor europeo líder con múltiples áreas de especialización
El éxito de la incorporación a LBP AM en 2023 y de la integración de Tocqueville Finance en 2024 ha permitido a La Financière de l’Échiquier convertirse en un actor de referencia en la gestión de renta variable de alta convicción en Europa, con casi 26 000 millones de euros gestionados a finales de abril de 2026. Por su parte, LBP AM ha continuado con su dinámica de crecimiento en Francia y Europa en sus áreas de especialización en activos cotizados (renta fija pública y renta fija privada de alto valor añadido, gestión cuantitativa, soluciones patrimoniales y soluciones multiactivos) y no cotizados (European Private Markets).
Actualmente, el proyecto de fusión de La Financière de l’Échiquier y LBP AM convertirá a LFDE IM en un actor multiespecialista de la gestión activa gracias a sus más de 72 000 millones de euros gestionados y sus 370 empleados (de los cuales, 130 profesionales de la inversión, a finales de abril de 2026), con una red de distribución actual formada por 12 países.
Una ambición reforzada
Tras años de desarrollo junto a clientes institucionales, mayoristas y asesores patrimoniales, el nuevo grupo se fija como objetivo acelerar su expansión internacional. LFDE IM ofrecerá una amplia gama de soluciones de inversión que combinan rentabilidad financiera y criterios extrafinancieros, apoyándose en la experiencia histórica de ambas entidades en activos cotizados y en más de 13 años de experiencia en mercados privados europeos.
Bajo la marca “LFDE”, reconocida por su cultura emprendedora orientada al cliente y al servicio, y con una organización centrada en la agilidad y la innovación en producto y tecnología, La Banque Postale refuerza la proyección de su división de gestión de activos y su capacidad de crecimiento en tres ejes prioritarios: activos no cotizados, gestión de renta fija de valor añadido y expansión internacional.
El nuevo grupo se apoyará en la solidez y el talento de sus equipos y directivos actuales, bajo una lógica de continuidad y complementariedad.
“En un sector cada vez más concentrado, marcado por la proliferación de ofertas y la rápida evolución de las expectativas de los inversores, este proyecto de fusión se inscribe plenamente en la estrategia de desarrollo de La Banque Postale, filial del Grupo La Poste. Actuará como palanca para consolidar y acelerar su actividad de gestión de activos”, señaló Stéphane Dedeyan, presidente del consejo de administración de La Banque Postale.
“Este proyecto de LFDE IM nos permitirá agrupar todas nuestras competencias en activos cotizados y no cotizados dentro de una organización unificada, reforzar nuestros motores de crecimiento y acelerar nuestro desarrollo internacional. Esta evolución da continuidad al camino iniciado en 2023 en una lógica de desarrollo, innovación, rentabilidad y servicio al inversor”, afirmó Emmanuelle Mourey, presidenta del consejo de administración de LBP AM.
“Gracias a este proyecto, aspiramos a seguir mejorando el acompañamiento y la calidad de servicio a nuestros clientes, así como a captar nuevos inversores, especialmente a escala internacional. Aprovechando el reconocimiento de la marca LFDE, la combinación de competencias de La Financière de l’Échiquier y LBP AM y la complementariedad de sus equipos, el nuevo grupo contará en Francia y Europa con una mayor capacidad de servicio, calidad y agilidad”, destacó Olivier de Berranger, director general de La Financière de l’Échiquier.
Este proyecto de fusión y de cambio de denominación de LBP AM está sujeto a los procedimientos de información y consulta con los órganos representativos del personal, a las aprobaciones de los órganos sociales y a las autorizaciones regulatorias y administrativas pertinentes. El cierre de la operación está previsto antes de finales de 2026, sujeto a dichas autorizaciones.
El supuesto avance en las negociaciones entre Irán y Estados Unidos y la posibilidad de que se alcance un acuerdo en los próximos días ha despertado el optimismo entre los inversores en este comienzo de semana, provocando un ligero retroceso del dólar. Según el último análisis de Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, los futuros del Brent han caído más de un -5% en el último día y se sitúan ya por debajo de los $100 por barril. No obstante, ambas partes están mostrando cautela dado que todavía habría determinadas cláusulas que podrían frustrar un acuerdo.
Real brasileño (BRL)
El escándalo que ha salpicado a Bolsonaro en las últimas semanas no sólo ha enturbiado las ambiciones presidenciales del candidato de derechas, sino que podría haber añadido una prima de riesgo sobre el real. Las últimas encuestas de Datafolha y AtlasIntel muestran que Lula ha vuelto a tomar el liderazgo en la carrera presidencial con diferencias de entre 4 y 7 puntos porcentuales frente a Bolsonaro en escenarios de segunda vuelta. Un cuarto mandato de Lula acabaría con la esperanza de los inversores de que se dé un vuelco a la finanzas públicas del país y se produzca una consolidación fiscal.
Esta semana, la atención estará puesta no sólo en Medio Oriente sino también en los datos de inflación de mitad de mes y los del PIB del primer trimestre brasileño. Se espera que el crecimiento en los tres primeros meses del año haya sido de en torno al 1,8% interanual. Dadas las presiones inflacionarias existentes, los mercados únicamente descuentan en torno a 50 puntos básicos más de bajadas este año. Esta magnitud de recortes permitiría al real preservar gran parte de su atractivo carry trade. Sin embargo, en los próximos meses, la política doméstica e incertidumbre electoral podría generar cierta volatilidad en el real.
Peso chileno (CLP)
Siendo Chile el país más expuesto al shock energético de entre los países latinoamericanos que cubre la firma, el peso chileno está siendo la divisa que mejor está respondiendo a la caída en los precios del crudo. Hasta ahora, ha tenido mucho más peso sobre el mercado cambiario local la subida de los precios del petróleo que la del cobre, al impactar de forma más inmediata en la cuenta corriente del país.
Tras la esperada contracción del crecimiento económico en el primer trimestre y la revisión a la baja de los pronósticos de producción por parte de la Comisión Chilena de Cobre, el mercado ha reducido significativamente sus apuestas por una subida de tipos este año. El BCCh ya venía señalando que el listón para una subida se encontraba elevado y el mal dato de PIB no ha hecho sino reforzar este posicionamiento. Los principales vientos de cola del peso chileno en estos momentos son una mayor desescalada del conflicto en Irán y los elevados precios del cobre.
Peso colombiano (COP)
El peso colombiano fue la moneda con mejor desempeño la semana pasada entre las divisas latinoamericanas que analiza la entidad. La publicación de la última encuesta de Guarumo actuó como principal catalizador de esta recuperación. El sondeo muestra que Iván Cepeda ganaría la primera vuelta, pero que Abelardo de la Espriella se impondría en una eventual segunda vuelta. Estos resultados coinciden con los de AtlasIntel de hace unas semanas, que también señalaban a De la Espriella como el próximo presidente de Colombia. Para que estos pronósticos se materialicen, será clave evitar una transferencia brusca y desordenada de votos entre Paloma Valencia y Abelardo de la Espriella tras la primera ronda. En este sentido, los analistas de Ebury destacan que resultará fundamental que el candidato que quede fuera de la segunda vuelta brinde un respaldo claro y explícito al que avance.
De la Espriella propone una agenda pro-mercado más radical que la de Valencia. Entre sus principales medidas destaca una reducción drástica del tamaño del Estado (entre 25% y 40%), una bajada de impuestos significativa —especialmente para las empresas—, la simplificación del sistema tributario, una fuerte desregulación y el impulso a la explotación de recursos naturales, incluyendo proyectos de fracking. Una victoria de De la Espriella sería vista como un escenario favorable para el peso colombiano. Por el contrario, un triunfo sorpresivo de Cepeda en segunda vuelta podría provocar una fuerte depreciación de la moneda, al no estar descontado por los mercados.
Peso mexicano (MXN)
El peso mexicano se mantuvo relativamente estable la semana pasada, a pesar del dato de PIB del primer trimestre, que confirmó una nueva contracción intertrimestral de la economía. La actividad mexicana sigue lastrada por la incertidumbre en torno a la relación comercial con Estados Unidos y el futuro del T-MEC, junto con la debilidad tanto de la inversión como del consumo interno. En este contexto, la caída de la inflación general —y especialmente de la subyacente— abre de nuevo la puerta a posibles recortes de tasas por parte de Banxico si la tendencia se mantiene.
El principal riesgo para el peso en lo que resta del año sigue siendo el proceso de renegociación del T-MEC. Aunque las conversaciones han arrancado con mejor tono que en el caso de Canadá, se espera una negociación larga y compleja. Cualquier amenaza de la administración Trump de abandonar el acuerdo —aunque sea mera estrategia negociadora— podría generar presiones bajistas sobre la moneda mexicana.
Sol peruano (PEN)
Al igual que el peso colombiano, el sol peruano se ha recuperado en las últimas semanas a medida que los mercados de apuestas y las encuestas han empezado a apostar por Fujimori en la segunda ronda de las elecciones que se celebrarán la próxima semana. Unos fundamentos económicos sólidos y la confianza que ofrece el BCRP a los inversores debería continuar respaldando la estabilidad del sol. Si bien Ebury considera que el rally del cobre podría moderarse este año, sus precios seguirán a niveles muy elevados en términos históricos, lo que debería impulsar la cuenta corriente peruana y, por ende, al sol.
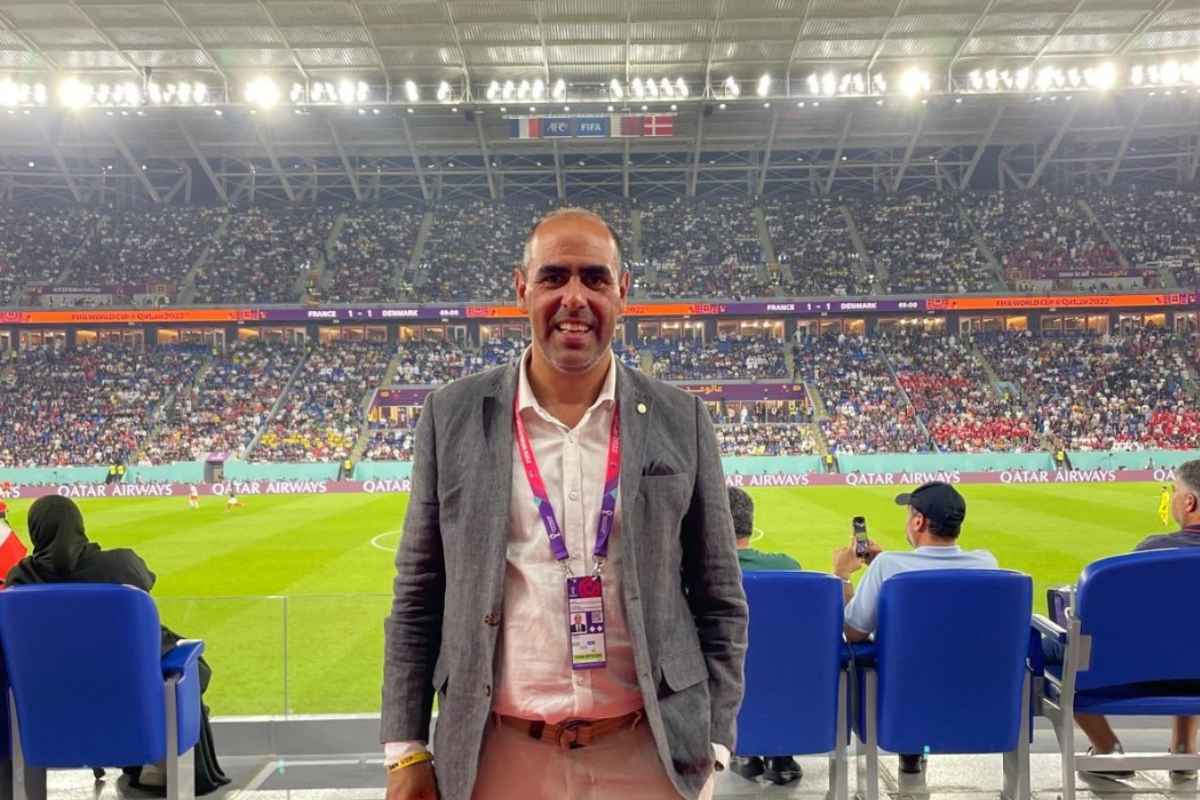
Con el objetivo de seguir profesionalizando sus servicios y apostando al mercado uruguayo, Evolve, firma fundada por Martín Litwak que ofrece soluciones de planificación patrimonial diseñadas para artistas y deportistas profesionales, anunció la contratación de Fernando Sosa como Special Advisor.
Fernando Sosa es un reconocido abogado corporativo uruguayo, con trayectoria en asesoramiento estratégico, derecho corporativo y negocios internacionales. Cuenta con experiencia tanto en el ámbito privado como en instituciones vinculadas al deporte y el entretenimiento. Según destacan desde la firma, a lo largo de su carrera, se ha especializado en operaciones corporativas, negociación estratégica y asesoramiento a clientes nacionales e internacionales. Además, integró el comité ejecutivo de la Asociación Uruguaya de Fútbol (AUF), donde participó en procesos de gobernanza y gestión institucional vinculados al fútbol uruguayo.
Evolve trabaja de forma especializada con artistas y deportistas profesionales, entendiendo que sus patrimonios tienen características únicas: ventanas cortas de generación de ingresos, entornos complejos, exposición pública, derechos de imagen, retiros anticipados y una vida profesional que exige decisiones rápidas con consecuencias de largo plazo. Esa combinación de urgencia operativa y planificación de largo plazo requiere algo que va más allá del asesoramiento técnico: es necesario conocer y entender el ecosistema desde adentro.
En este sentido, Evolve ha formalizado una alianza estratégica con Fernando Sosa, abogado especializado en derecho deportivo, ex integrante del Comité Ejecutivo de la Asociación Uruguaya de Fútbol, y referente en la región en materia de contratos deportivos, transferencias internacionales y regulación FIFA. De esta forma, Sosa se incorpora como Special Advisor and Commercial Representative, con el propósito de fortalecer la presencia en el ecosistema deportivo regional: deportistas, representantes, clubes, federaciones, y los profesionales que los rodean: contadores, managers, family offices, que a menudo son quienes primero identifican la necesidad de una estructura patrimonial profesional.