AllianceBernstein: Los mercados emergentes han cambiado. ¿Deberían las asignaciones de capital adaptarse a estos cambios?

  |   Por  |  0 Comentarios

Canva

 Durante años, los inversores globales en deuda y renta variable han estado desestimando los mercados emergentes (ME) a ​​través de sus decisiones de asignación de activos. Sin embargo, el panorama actual de oportunidades en los ME es muy diferente al que los inversores han estado evitando, respaldado por fundamentos más sólidos y diversos factores que impulsan el potencial de rentabilidad. 

Las tendencias de asignación actuales reflejan el escepticismo de los inversores. Las acciones de mercados emergentes representan aproximadamente el 5,6 % de los activos globales bajo gestión, muy por debajo del promedio de los últimos 20 años, que se sitúa en el 8,1 %. Cerrar esa brecha equivaldría a entradas de capital por valor de 950.000 millones de dólares, según nuestras estimaciones. La renta fija presenta una situación similar: en dólares estadounidenses, 2022, 2023 y 2024 fueron los tres peores años registrados en cuanto a salidas de deuda de mercados emergentes.

Los flujos de EM muestran signos de recuperación

Sin embargo, el posicionamiento ha comenzado a cambiar. Las acciones y bonos de mercados emergentes registraron flujos positivos en los últimos dos años, partiendo de una base muy baja. Las entradas sostenidas podrían ser favorables para esta clase de activos, ya que nuestra investigación sugiere que los flujos y el rendimiento tienden a ir de la mano. Por ejemplo, los flujos y los rendimientos de las acciones de mercados emergentes han evolucionado al unísono durante aproximadamente siete meses de cada diez desde 2004.

Se pagó a los inversores para que miraran hacia otro lado

Para recuperar la confianza, los inversores deberán superar el pesimismo que ha alejado el capital de los mercados emergentes. Los inversores quedaron marcados por crisis anteriores, desde la crisis financiera asiática (1997-1998) y el impago ruso (1998) hasta la crisis de la reducción de estímulos monetarios (2013). Muchos gestores de activos aún ven esta clase de activos desde esa perspectiva de vulnerabilidad a las crisis. 

Pero el riesgo era solo una parte de la ecuación; los inversores también se beneficiaban al buscar otras opciones. Una década de extraordinario rendimiento de las acciones estadounidenses redujo la necesidad percibida de diversificación, mientras que los mercados emergentes se consideraban a menudo una inversión macroeconómica condicionada por el riesgo país, las divisas y la geopolítica, en lugar de por las oportunidades a nivel empresarial. Esta brecha de percepción persiste. Muchos inversores aún asocian los mercados emergentes con las materias primas, las empresas estatales y la volatilidad económica, incluso cuando las oportunidades actuales están cada vez más impulsadas por la tecnología, la innovación y el consumo interno.

¿Puede la mejora de los fundamentos cambiar las percepciones?

A principios de la década de 2000, los mercados emergentes (EM) dependían prácticamente por completo del superciclo de las materias primas: China construía infraestructura, los países EM suministraban materias primas y la depreciación del dólar hacía el resto. Hoy en día, esta clase de activos es casi irreconocible. La mayoría de los grandes componentes de los índices de bonos no están en dificultades y varios países EM de alta calidad —desde Chile hasta algunas partes de Asia— se asemejan más a mercados desarrollados (DM) que a mercados emergentes. 

Los niveles de deuda respecto al PIB son generalmente más bajos en los países emergentes (EM) que en los países desarrollados (DM). Si bien la comparación es imperfecta debido a la mayor capacidad de endeudamiento de los países DM, la asequibilidad de la deuda y la tendencia alcista resultan alentadoras para un creciente número de emisores de EM. En muchos países emergentes, excluyendo China, la situación fiscal está mejorando, mientras que la de los países DM se está deteriorando, especialmente en Estados Unidos. Mientras tanto, la brecha de crecimiento entre EM y DM se ha ampliado a favor de los EM, lo que históricamente ha sido un contexto favorable para las mejoras en el desempeño relativo.

Abundan las pruebas que lo respaldan. En muchos países emergentes, los saldos externos han mejorado sustancialmente desde la crisis de la reducción de estímulos monetarios y, en general, las reservas son más sólidas. Las mejoras en la calificación crediticia han superado a las rebajas en el índice soberano de divisas fuertes de los países emergentes, lo que refleja una mejora en los fundamentos y la credibilidad de las políticas. Los balances corporativos presentan una situación similar: los emisores de países emergentes suelen tener un menor apalancamiento y más efectivo que sus pares de países desarrollados con calificaciones similares.

La política monetaria también ha ganado credibilidad. Cuando la inflación se disparó en 2022, los bancos centrales de los mercados emergentes actuaron con mayor decisión que sus homólogos de los países desarrollados, subiendo rápidamente los tipos de interés e impidiendo que las expectativas inflacionarias se desestabilizaran. Esta rápida actuación permitió a varios bancos centrales de los mercados emergentes mayor margen de maniobra para flexibilizar su política monetaria. Esta ortodoxia política —antes la excepción en los mercados emergentes— ahora se acerca a la norma, mientras que los responsables de la política monetaria en los países desarrollados se muestran cada vez más reacios a tomar decisiones difíciles. En consecuencia, si bien el riesgo político sigue estando siempre presente en los mercados emergentes, se ha convertido en un peligro creciente en todos los países desarrollados.

Los diferenciales de crédito superan las pruebas de estrés

La mayor resiliencia de los mercados emergentes se ha puesto a prueba en tiempo real. Por ejemplo, durante la crisis arancelaria de 2025 y el conflicto con Irán en 2026, los diferenciales de divisas fuertes de los mercados emergentes se ampliaron, los rendimientos locales aumentaron y las monedas se depreciaron. No solo se revirtieron rápidamente estos movimientos, sino que la magnitud de la depreciación fue relativamente leve en comparación con otros períodos de tensión históricos. Creemos que la capacidad de resistir fuertes salidas de capital y crisis globales sin una ola de impagos apunta a una mejora estructural real.

Las acciones de mercados emergentes han mostrado un patrón de rendimiento equivalente: históricamente, los períodos de miedo extremo han precedido a rentabilidades inusualmente altas en los mercados emergentes, precisamente porque gran parte de las malas noticias ya están reflejadas en el precio.

Parte de la mayor solidez de los mercados emergentes se debe a un cambio a largo plazo en su estructura de financiación. En las últimas tres décadas, muchos países emergentes han aumentado su capacidad de endeudamiento en moneda local, reduciendo —aunque no eliminando— su vulnerabilidad a las perturbaciones cambiarias externas. Esto ha contribuido a mitigar el “pecado original” que hizo tan devastadoras las crisis anteriores. 

En 2025, la deuda en moneda local de los mercados emergentes registró su mejor año de rentabilidad desde 2009, gracias al creciente número de inversores nacionales. Si bien la emisión bruta de deuda soberana fue elevada el año pasado y se ha mantenido casi igual de alta en lo que va de este año, los inversores la han absorbido con facilidad. En nuestra opinión, la menor emisión neta interanual de deuda soberana y corporativa en divisas fuertes, junto con las continuas entradas de capital, crea un contexto técnico favorable. 

Los diferenciales de los bonos soberanos frente a los del mercado interno son innegablemente ajustados según los estándares históricos, lo que, en nuestra opinión, refleja una prima de riesgo estructural genuinamente menor y un cambio en la composición del índice. Dentro del mercado de alto rendimiento, los elevados diferenciales en títulos individuales demuestran la divergencia —y el gran tamaño— que ha alcanzado esta clase de activos. Un diferencial ajustado en promedio no es lo mismo que un diferencial ajustado en todas partes.

Renta variable de mercados emergentes: Más allá de la IA

En renta variable, uno de los catalizadores clave del reciente rendimiento superior ha sido la perspectiva de mayor crecimiento de las ganancias en relación con DM, respaldada por revisiones de ganancias cada vez más positivas que han ayudado a mantener las valoraciones atractivas.

El renovado interés en los mercados emergentes ha seguido la evolución de la cadena de suministro de IA. Como resultado, el liderazgo en renta variable de los mercados emergentes se ha concentrado en gran medida, con las 10 mayores empresas representando aproximadamente el 40 % del índice MSCI de Mercados Emergentes. Si bien esto aumenta el riesgo de concentración, especialmente para los inversores pasivos, los activos de los mercados emergentes ya no dependen de un único motor de crecimiento. Su potencial de diversificación abarca una amplia gama de oportunidades de crecimiento, incluyendo la modernización industrial en Asia y  la reforma de la gobernanza en Corea del Sur , así como las instituciones financieras que se benefician de una mayor penetración del crédito y una mejora en la rentabilidad del capital. También observamos focos de consumo interno resiliente en varios mercados emergentes.

Muchos inversores dan por sentado que ya cuentan con suficiente exposición a las tendencias de innovación de mayor crecimiento a nivel mundial a través de sus participaciones en empresas tecnológicas estadounidenses. Sin embargo, los principales beneficiarios de la adopción de la IA y la inversión en infraestructura se encuentran cada vez más en los mercados emergentes, abarcando la fabricación de semiconductores, la tecnología de memoria, la automatización industrial y las plataformas digitales. En muchos sentidos, las empresas dominantes en los mercados emergentes hoy en día guardan poca semejanza con las que definían esta clase de activos hace dos décadas.

Mientras tanto, las previsiones de crecimiento de los beneficios de los mercados emergentes (EM) siguen superando a las de los mercados desarrollados (DM) partiendo de una base de valoración mucho menor . En nuestra opinión, evitar la exposición a los EM porque una cartera ya incluye tecnología estadounidense supone aumentar el riesgo. En cambio, los inversores deberían centrarse en identificar acciones de calidad de los EM con valoraciones atractivas que se beneficien de sólidas tendencias operativas. Creemos que muchas empresas de los EM de diversos sectores cumplen estos criterios y, además, contribuyen a diversificar la exposición a los DM.

Los riesgos persisten: geopolítica, inflación y el dólar

Nada de esto convierte a los mercados emergentes en una opción totalmente segura. Somos conscientes de tres riesgos en particular: una renovada tensión geopolítica acompañada de precios del petróleo persistentemente altos (aunque algunos exportadores de mercados emergentes se beneficiarían); una crisis inflacionaria que obligue a la Reserva Federal de EE. UU. y a otros bancos centrales a volver a subir los tipos de interés; y un dólar estadounidense considerablemente más fuerte. 

El dólar sigue siendo la variable externa más importante para los activos de mercados emergentes, especialmente para la deuda en moneda local: un dólar más débil favorece el mercado, mientras que uno más fuerte lo perjudica. Nuestro escenario base es que el dólar se mantendrá dentro de un rango limitado. El riesgo no ha desaparecido, pero creemos que su composición ha cambiado, y los precios y el posicionamiento han tardado en adaptarse.

Es hora de revisar las asignaciones de mercados emergentes

Las bajas asignaciones históricas a activos de mercados emergentes podrían respaldar el potencial de rentabilidad futura. Por ejemplo, si las acciones de mercados emergentes volvieran a su participación en los activos globales de los últimos 20 años, esto implicaría entradas de capital cercanas a un billón de dólares en una clase de activos donde los flujos y el rendimiento se han reforzado mutuamente históricamente. A los inversores en deuda se les pide que compren activos con fundamentos en mejora a diferenciales que ya reflejan esas mejoras, razón por la cual la selección de valores —y la decisión entre divisas fuertes y locales— tiene más importancia que una simple predicción direccional, en nuestra opinión.

La pregunta para los gestores de activos es si la exposición actual a los mercados emergentes refleja una decisión meditada o el resultado de decisiones tomadas en otra época. Creemos que muchos inversores siguen posicionados según el modelo de los mercados emergentes del pasado; sin embargo, las oportunidades actuales parecen estar cada vez más alineadas con las fuentes de crecimiento global del futuro. En nuestra opinión, revisar la asignación de activos a mercados emergentes podría implicar menos un aumento del riesgo y más una corrección de una premisa de cartera cada vez más obsoleta.


Tribuna de Christian DiClementi, Director de Deuda de Mercados Emergentes en AllianceBernstein y de Sammy Suzuki, Director de Renta Variable de Mercados Emergentes y Subdirector de Renta Variable en AllianceBernstein
La crystal ball de Johanna Kyrklund, CIO del Grupo Schroders

  |   Por  |  0 Comentarios

Foto cedidaJohanna Kyrklund, CIO del Grupo Schroders

Johanna Kyrklund, directora de inversiones (CIO) del Grupo Schroders, y Nils Rode, director de inversiones de Schroders Capital, la división de mercados privados de la gestora, identificaron los riesgos y oportunidades de inversión para 2027 durante el evento para los medios de comunicación “Crystal Ball, Perspectivas de inversión” de Schroders. “Los inversores comenzarán el año 2027 en un contexto económico relativamente favorable, en el que se espera que el crecimiento mundial se mantenga sólido y que la inflación siga moderándose. Sin embargo, este panorama general aparentemente favorable oculta un entorno de inversión más complejo. La fuerte volatilidad registrada en noviembre en las acciones de las empresas de inteligencia artificial y semiconductores puso de manifiesto esa vulnerabilidad, ya que los inversores reevaluaron las hipótesis en las que se basaba el auge de la inversión en inteligencia artificial y las valoraciones elevadas asignadas a algunos de sus principales beneficiarios”, señala como principal mensaje. 

Según su visión, hemos dejado definitivamente atrás la era de los tipos de interés ultrabajos. Por lo que, los mercados continúan adaptándose a un entorno de tipos de interés elevados por más tiempo, mientras que los déficits fiscales persistentes y el aumento de los costes del servicio de la deuda implican que los inversores ya no pueden dar por sentado que los gobiernos dispondrán de un margen ilimitado para endeudarse. En este contexto, considera que “el regreso de los «vigilantes de los bonos» será un factor clave en 2027, y es probable que la credibilidad fiscal desempeñe un papel más importante a la hora de diferenciar los mercados”. 

Es más, afirma que esto ya es evidente en Europa, donde la incertidumbre política y fiscal en Francia ha llevado a los inversores a reevaluar el riesgo soberano. “Para los inversores de mercados públicos, esto implica que, aunque el entorno macroeconómico pueda ser favorable, la dispersión subyacente está aumentando, lo que generará tanto riesgos como oportunidades durante el próximo año para los inversores activos”, afirma.

Riesgo y resiliencia

Dicho esto, considera que un contexto más volátil no justifica necesariamente una huida en masa del riesgo. “La renta variable estadounidense sigue respaldada por unos beneficios empresariales resistentes y unas revisiones positivas de los resultados, aunque esa convicción depende cada vez más de que los beneficios sigan cumpliendo las expectativas. La volatilidad reciente también refuerza los argumentos a favor de la diversificación, con oportunidades que podrían ampliarse más allá del reducido grupo de empresas tecnológicas que han liderado los mercados en los últimos años”, apunta. 

Para Nils Rode, director de inversiones de Schroders Capital, la resiliencia sigue siendo la palabra clave para los inversores, pero los riesgos que marcarán el año 2027 son diferentes. “La inteligencia artificial (IA) es uno de los cambios tecnológicos más significativos de las últimas décadas, ya que genera oportunidades en los sectores de las infraestructuras, la energía y el crédito. Sin embargo, el capital y las valoraciones están cada vez más concentrados, la construcción de centros de datos se financia cada vez más mediante deuda y las expectativas pueden estar por delante de los rendimientos obtenidos. En 2027, los inversores deben mirar más allá de las etiquetas de las clases de activos y comprender la naturaleza de su exposición a la IA”, señala. 

Desde su óptica, considera que muchos segmentos del mercado privado se encuentran en una fase del ciclo diferente a la de otras clases de activos. “Muchos segmentos están saliendo de una desaceleración prolongada desde el pico alcanzado en 2021. Esto los ha desvinculado parcialmente de los mercados públicos, que presentan valoraciones elevadas, y ha creado condiciones de entrada más favorables, con los primeros indicios de recuperación ya visibles. Esto significa que, en 2027, los mercados privados podrían ofrecer fuentes de rentabilidad diferenciadas, como la mejora operativa, los ingresos contractuales o regulados, los préstamos con garantías y el riesgo de catástrofes asegurado. Estos factores difieren de los que predominan en la renta variable cotizada, pero la diversificación depende de las exposiciones subyacentes más que de la etiqueta”, concluye. 

Inflación de octubre: Waller pone sobre la mesa los 50 puntos básicos

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Aunque las perspectivas de un acuerdo entre Irán y EE.UU. han empujado el brent hasta los 92 dólares por barril, su nivel más bajo desde agosto, el dato de inflación de octubre ha impactado negativamente sobre la curva 2-10, que se ha aplanado hasta los 20 puntos básicos, y ha añadido presión sobre las valoraciones de la bolsa. El efecto se ha visto agudizado por los comentarios de Waller, y el mercado ha elevado en consecuencia la probabilidad de una subida de 50 puntos básicos en la última reunión del año de la Reserva Federal.

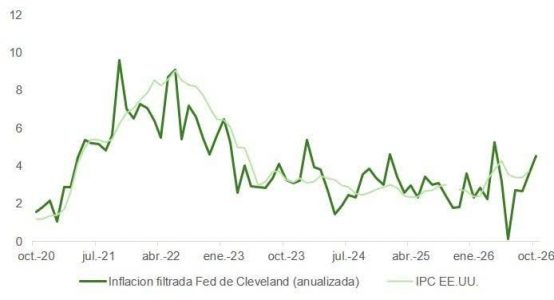
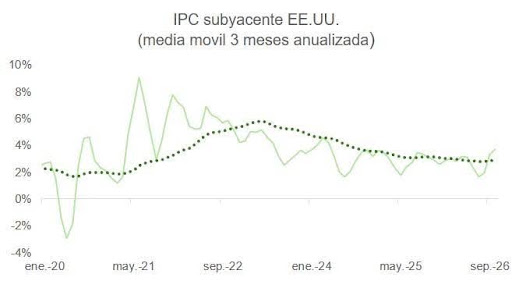
La publicación del IPC estadounidense de octubre volvió a situar la inflación en el foco de la atención de los inversores. El IPC subyacente avanzó un 0,3% mensual, frente al 0,2% esperado, encadenando así tres meses consecutivos a ese ritmo. En términos anualizados, la inflación subyacente de los últimos tres meses se aceleró hasta el 3,75%, su nivel más alto desde abril de 2024. El dato general fue todavía más fuerte, con un aumento mensual del 0,35% y un ritmo anualizado a tres meses del 5,72%. Además, como deja de manifiesto el indicador de inflación filtrada de la Fed de Cleveland —que excluye del cálculo el 8% de los componentes con mayores subidas y el 8% con menores, y promedia el resto de partidas—, el repunte estuvo bastante repartido entre los distintos componentes de la cesta, lo que dificulta interpretarlo como un episodio puntual o concentrado en unas pocas categorías y apunta a que las presiones por el lado de la oferta comienzan a filtrarse, sobre todo a través del encarecimiento del transporte.


La reacción del mercado estuvo amplificada por las declaraciones previas del gobernador de la Reserva Federal Christopher Waller. Antes de conocerse el dato, había señalado que, si el IPC subyacente volvía a situarse alrededor del 0,3% o por encima, la Fed debería considerar una subida de 50 puntos básicos en diciembre. También advirtió de que limitarse a 25 puntos básicos en ese escenario podría poner en riesgo la credibilidad del banco central. Al confirmarse exactamente ese 0,3%, sus comentarios pasaron a percibirse como una posibilidad concreta y no como una mera hipótesis.

Como resultado, el mercado pasó de descontar 21 puntos básicos de subida para diciembre el lunes a 28,5 puntos básicos el miércoles. Esto implica que una subida de 25 puntos básicos quedó plenamente descontada, mientras que los futuros comenzaron a asignar en torno a un 14,9% de probabilidad a un movimiento más agresivo de 50 puntos básicos. Este cambio de perspectiva también afectó a las proyecciones a doce meses: el lunes la curva descontaba dos subidas hasta diciembre de 2027, y ahora se acerca a tres.

Por qué no esperamos una subida de 50 puntos básicos

Lo que vemos es la volatilidad que tradicionalmente acompaña a un ciclo económico que va madurando. Es cierto que la subyacente encadena tres datos consecutivos de 0,3% (aunque, sin redondear, el último se queda en el 0,296%) y anualiza al 3,7%, pero la tasa interanual está por debajo del 3% y la anualizada a seis meses se queda en el 2,7%. Además, el tipo real ya es positivo (~+0,8%) y, con el bono del Tesoro de vuelta en el 5% y el dólar fortaleciéndose de nuevo, las condiciones financieras volverán a tensionarse. Recordemos, además, que el ciclo avanza y que el entorno global es de endurecimiento de las políticas monetarias, lo que afectará a la actividad industrial y moderará el crecimiento en los próximos meses.


Históricamente, las subidas de 50 puntos básicos se han producido cuando el mercado ya las descontaba. Desde 1994, cuando la TIR del bono a dos años se situaba al menos un punto porcentual por encima del tipo oficial, el 43% de las subidas fueron de 50 puntos básicos o más; cuando estaba por debajo de ese umbral, solo el 6%. Hoy el diferencial ronda los 0,7 puntos.

Con un diferencial inferior a un punto porcentual, la probabilidad condicionada de una subida de 50 puntos básicos en diciembre es de solo el 6,5%, muy por debajo del porcentaje de subidas de esa magnitud o superior desde 1994 (21%, y solo el 12% si se excluye el ciclo pospandemia de 2022).

Renta variable: múltiplos ajustados y estacionalidad favorable

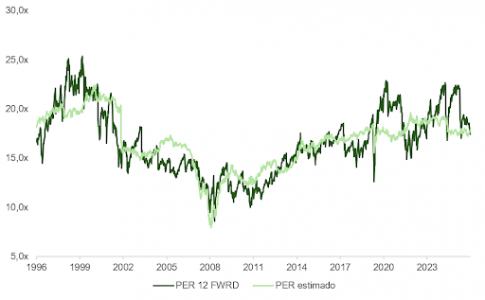
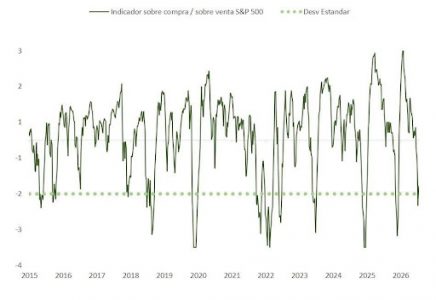
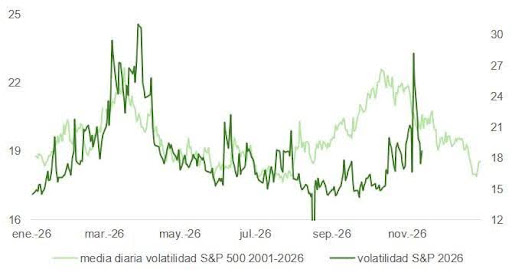
La rentabilidad del bono del Tesoro a diez años ha regresado al 5,12%, presionando los múltiplos de la bolsa, que —no obstante— ya se han ajustado a este efecto y, a diferencia de lo que ocurría en el primer trimestre, muestran una ligera infravaloración en un contexto de sobreventa técnica y pesimismo inversor. Todo ello coincide con una estacionalidad muy favorable para el accionista y con la moderación de las lecturas de volatilidad.


Dólar: fortaleza a corto plazo, debilidad estructural a medio

El reajuste en expectativas de subidas de tipos ha impactado también en la cotización del dólar. El índice DXY ha subido un 0,7% tras la publicación del IPC y mantiene una clara tendencia alcista. El crecimiento y la resiliencia de la economía estadounidense frente a otras economías desarrolladas, junto con las dudas sobre la inflación, mantienen la presión en el tramo corto de la curva y favorecen al billete verde.

El EURUSD ha intentado sin éxito recuperar el nivel de 1,13 dejando de manifiesto que el dólar es la divisa fuerte a corto plazo. Incluso si lograra superar esa cota, se enfrentaría resistencia técnica relevante cerca del 1,14.

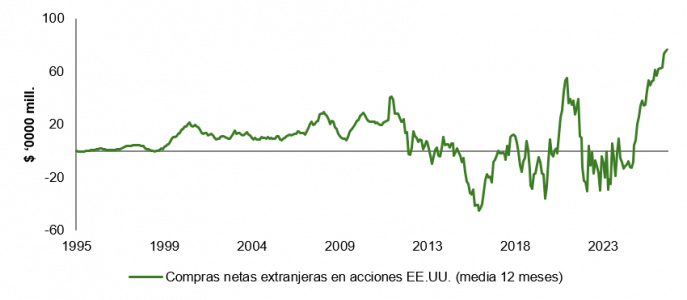
No obstante, el euro se muestra un 10% infravalorado respecto al dólar por paridad de poder adquisitivo y su evolución en el medio plazo está íntimamente ligada a la de la inteligencia artificial, por su peso en el comportamiento de los grandes índices bursátiles: las compras netas extranjeras de acciones estadounidenses han apuntalado de forma notable al dólar en los últimos diez meses.


Real state prime y de lujo: ¿cuál es la diferencia?

  |   Por  |  0 Comentarios

Canva

El sector inmobiliario ha reforzado su presencia dentro de las estrategias de inversión de grandes patrimonios a lo largo de los últimos años. La recuperación de la actividad inversora en España refleja, además, un mercado cada vez más diversificado por tipologías: durante el primer semestre de 2026 se superaron los 12.000 millones de euros de inversión inmobiliaria, con el segmento Living como principal receptor de capital, seguido de hoteles, mientras retail y oficinas registraron también alrededor de 1.600 millones cada uno, de acuerdo con CBRE.

Dentro de este contexto, el concepto de inmobiliario prime ha adquirido una dimensión que va más allá del residencial de lujo. La calidad de la ubicación, la escasez de determinados activos, su capacidad de generar ingresos, las posibilidades de reposicionamiento o la profundidad de la demanda pueden convertir un hotel, un edificio de oficinas, un activo de retail, una propiedad residencial singular o incluso determinados activos alternativos en oportunidades de inversión para capital sofisticado. 

Para arrojar más luz sobre esta evolución, desde The Avenue Select Real Estate, firma especializada en la identificación de oportunidades en el inmobiliario prime y su conexión con capital decisor, ha elaborado este informe sobre las claves que explican el creciente interés por los activos inmobiliarios de alta calidad.

El inmobiliario prime en España ya compite por el capital

El primer cambio se encuentra en la propia forma de analizar el inmobiliario. Para un inversor patrimonial, un activo inmobiliario puede cumplir distintas funciones dentro de una estrategia: generar rentas, preservar capital, diversificar la exposición a los mercados financieros o crear valor mediante una gestión activa. Esta lógica explica que el interés inversor no se concentre en una única tipología. Según cifras de CBRE, el mercado español cerró 2025 con más de 18.400 millones de euros de inversión, un 31% más que en 2024. Living, hoteles y retail concentraron conjuntamente el 68% del volumen. Durante los primeros seis meses de 2026, el volumen superó los 12.000 millones, con más de 4.500 millones destinados a Living y más de 2.000 millones a hoteles. Retail y oficinas alcanzaron aproximadamente 1.600 millones cada uno. 

La lectura relevante para el capital privado es que el atractivo del inmobiliario no depende exclusivamente de la vivienda. El inversor busca activos capaces de responder a una determinada combinación de riesgo, rentabilidad, estabilidad de ingresos y potencial de creación de valor. En ese análisis, la condición prime puede aparecer en distintas categorías. Un edificio de oficinas en una ubicación consolidada, un establecimiento hotelero de alta gama, un local situado en una de las principales calles comerciales, una vivienda singular o un activo susceptible de reposicionamiento pueden responder a lógicas de inversión diferentes, pero compartir una característica: la dificultad de replicar exactamente su combinación de ubicación, calidad y demanda.

No todo activo caro es prime

El aumento del interés por el inmobiliario de alta gama también hace más importante distinguir entre precio y calidad. Un activo puede tener un valor elevado y, sin embargo, presentar una capacidad limitada para preservar o incrementar su valor. 

¿Cómo diferenciar cuándo una oportunidad inmobiliaria es prime?

A la hora de presentarse dicha oportunidad, desde el informe indican; que entran en juego diversos factores como la escasez del producto, la ubicación, la calidad de la construcción, la demanda existente, el potencial de liquidez, su capacidad de generar ingresos o las posibilidades de reposicionamiento, como factores más importantes a la hora de evaluar la inversión. La condición de prime, está ligada al concepto de la escasez. Esto se deba a que no solo hay que tener en cuenta la poca oferta, también de lo difícil que resulta poder generar una oferta equivalente.

La principal limitación suele provenir del suelo. En otros mercados, la ubicación es otro de los principales problemas, así como lo son la normativa urbanística, las características arquitectónicas o la búsqueda de nuevos inmuebles que reúnan las características determinadas. Como apuntan desde CBRE, Durante el primer semestre de 2026, la inversión en retail superó los 1.600 millones de euros y las rentas prime del High Street Español crecieron un 5%. En el ámbito residencial, podemos ver, como por ejemplo, en Madrid, los compradores internacionales representan aproximadamente entre el 25% y el 30% de las operaciones prime y la disponibilidad de activos verdaderamente singulares continúa siendo limitada.

España amplía el mapa de oportunidades

España es la mejor posicionada, en 2026 fue elegida como el destino europeo preferido para la inversión inmobiliaria, según la encuesta de intenciones de inversión de CBRE. Madrid ocupó la segunda posición entre las ciudades europeas más atractivas y Barcelona la cuarta. A pesar de estos puestos, los inversores no solo se centran en estas localizaciones para invertir el capital. Durante el primer semestre de 2026, Andalucía, Comunidad Valenciana, Baleares y Canarias también ganaron relevancia dentro de las estrategias de diversificación geográfica. 

El propio mercado español muestra cómo las fronteras tradicionales del prime se están ampliando. Un análisis basado en datos del Portal Estadístico del Notariado refleja que diez de las veinte principales áreas metropolitanas españolas cuentan ya con un municipio más caro que su capital. Alcobendas alcanza los 5.488 euros por metro cuadrado y Andratx (Islas Baleares) llega a 7.975 euros por metro cuadrado.

El acceso y la selección, más importantes que nunca

Una parte relevante de las oportunidades de mayor calidad se mueve además fuera de los canales tradicionales. El mercado off-market permite trabajar operaciones de forma privada y dirigida, con acceso restringido a compradores cualificados. Este modelo resulta especialmente relevante en activos donde la escasez, la confidencialidad y el perfil del comprador tienen un peso elevado.  Asesores patrimoniales, abogados, family offices, banca privada y especialistas inmobiliarios participan en un ecosistema en el que las oportunidades pueden distribuirse de manera selectiva entre inversores previamente identificados. La propia naturaleza del modelo exige analizar no solo el activo, sino también el encaje entre la oportunidad y el capital disponible. Esta selección resulta especialmente relevante cuando se trabaja con grandes patrimonios. El objetivo no es acumular exposición inmobiliaria, sino encontrar activos que puedan desempeñar una función concreta dentro de una estrategia patrimonial.

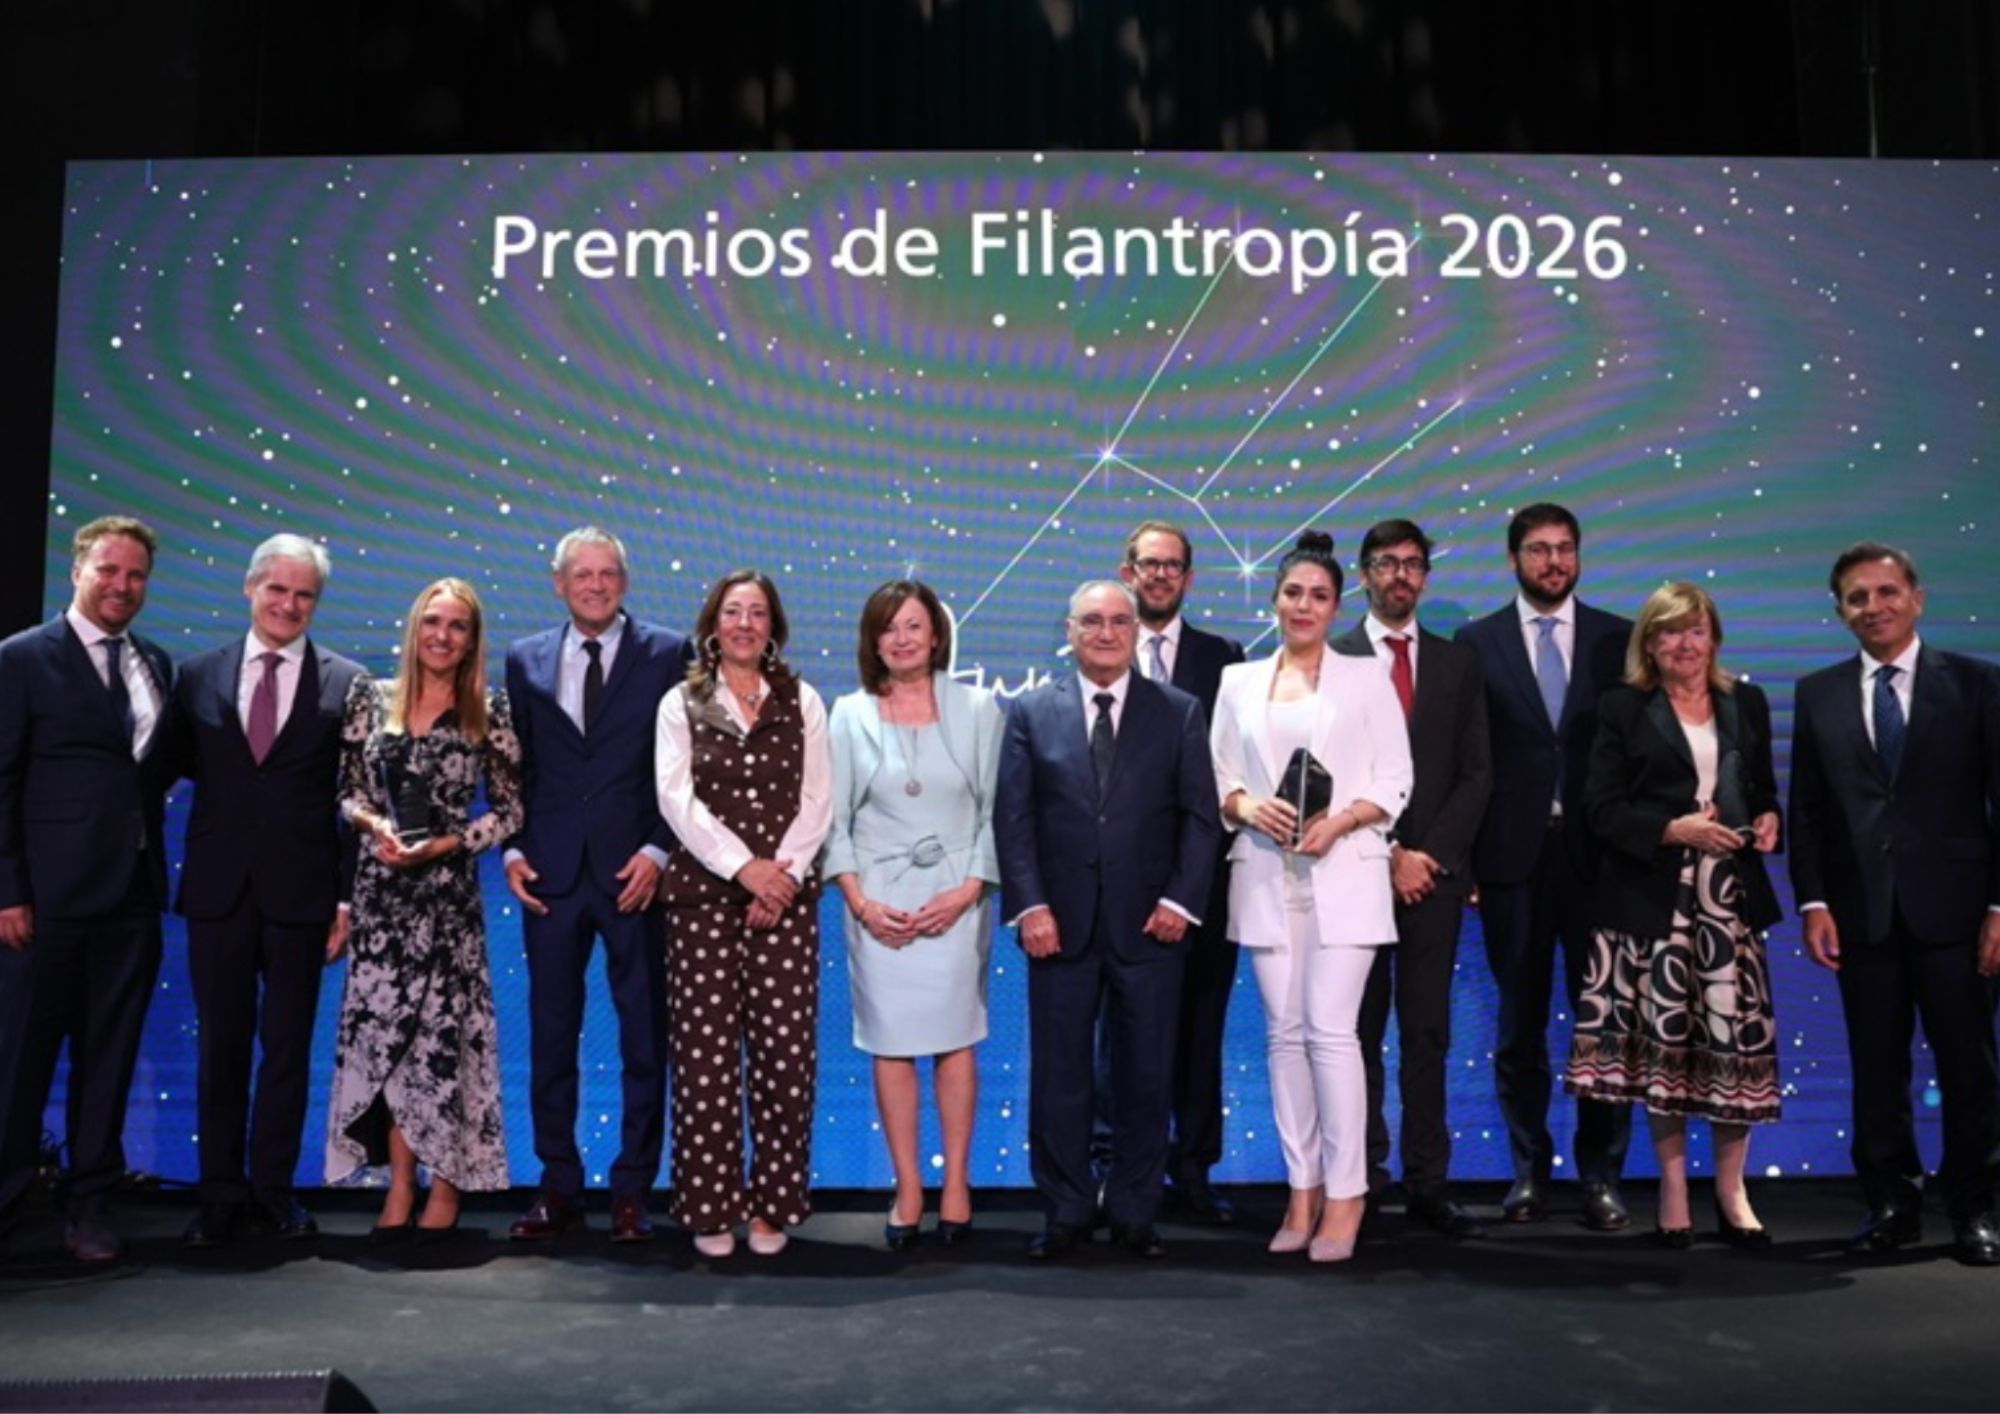
CaixaBank Wealth Management reconoce once iniciativas solidarias en sus Premios de Filantropía 2026

  |   Por  |  0 Comentarios

Foto cedidaFoto de grupo de los ganadores con representantes de CaixaBank

CaixaBank Wealth Management ha celebrado la novena edición de sus Premios de Filantropía, unos galardones que distinguen iniciativas caracterizadas por su compromiso altruista y solidario, y por su contribución a la mejora de la sociedad. La gala de entrega de los premios, celebrada en Málaga y organizada con la colaboración de CaixaBank Asset Management, ha reunido a premiados y representantes de las entidades del Grupo CaixaBank.

Las once iniciativas reconocidas reflejan la diversidad de la filantropía personal en España, tanto por las causas a las que se orientan como por sus motivaciones, ámbitos de actuación y diferentes formas de implicación.

Los premios, que se enmarcan en el Servicio de Filantropía de CaixaBank Wealth Management, buscan poner en valor la contribución de esta actividad en España. Además de ofrecer referencias que puedan inspirar nuevas vocaciones filantrópicas, con el propósito de mostrar, a través de ejemplos reales, las diferentes formas en las que cada persona puede contribuir de manera significativa a la sociedad.

En esta edición, la novena, la entidad ha recibido 196 candidaturas, lo que la convierte en una de las ediciones de mayor participación. Tras una primera evaluación, 110 pasaron a la segunda fase y, finalmente, el jurado de los Premios eligió las once iniciativas que han recibido una aportación de 5.000 euros destinada a apoyar su causa.

“Las iniciativas premiadas responden a realidades, motivaciones y formas de implicación muy diferentes, pero todas comparten la decisión de asumir un compromiso y sostenerlo con tiempo, conocimiento, recursos y dedicación. Para CaixaBank Wealth Management es una gran satisfacción poder acompañarlos y asesorarlos a través de nuestro Servicio de Filantropía, único en España, ayudándoles a transformar sus valores y propósitos en iniciativas con impacto real. Esta labor conecta plenamente con la misión de CaixaBank: contribuir al bienestar financiero de nuestros clientes y al progreso de toda la sociedad”, ha señalado Juan Llamas, director de CaixaBank Wealth Management.

Reconocimiento a iniciativas transformadoras

Las once iniciativas premiadas en esta edición, una por cada dirección territorial de CaixaBank, representan distintas formas de compromiso con la educación, la salud, la investigación, la inclusión social y el apoyo a personas en situación de vulnerabilidad.

En Andalucía, Eduardo Martínez-Cosentino ha sido reconocido por una trayectoria filantrópica que, a través de la Fundación Eduarda Justo , impulsa el desarrollo de los jóvenes almerienses mediante la educación, el liderazgo y la generación de oportunidades. Por su parte, en las Balears, Jaume Julià Montoya ha sido premiado por su trayectoria de cerca de dos décadas dedicada a la cooperación sanitaria y por su papel como impulsor de la Fundació SOM (Sanitaris Oberts Al Món).

Respecto a Barcelona, el premio se lo ha llevado Josefina Cortès Gené, que  ha sido reconocida por su destacada labor social y compromiso con la inclusión, reafirmando el impacto transformador de la Asociación La Sagrera Es Mou en su entorno más cercano. En la dirección territorial de Canarias, Daniel Adrián Ruera ha sido premiado por su destacada labor social a través de la Fundación Adrián Hoteles, una entidad que impulsa proyectos de apoyo sanitario, terapéutico y social dirigidos a personas y familias en situación de vulnerabilidad, facilitando el acceso a tratamientos médicos y recursos esenciales para mejorar su calidad de vida.

En cuanto a Castilla-La Mancha, la galardonada ha sido la Fundación Pérez Buendía, reconocida por su destacada labor social y compromiso con la inclusión al ofrecer oportunidades educativas con becas y ayudas al estudio a jóvenes y familias con menos recursos, reafirmando el impacto transformador de la Fundación en su entorno más cercano. En Castilla y León, Alejandro Cabrero García ha sido premiado por su compromiso filantrópico, canalizado a través de su colaboración con Procomar Valladolid Acoge y materializado mediante el voluntariado y las aportaciones económicas a título personal. Su contribución respalda la labor de acogida, integración social y laboral, formación y acompañamiento que desarrolla la entidad con personas migrantes y refugiadas en Valladolid y su provincia.

El siguiente reconocimiento fue en Cataluña para la Fundació Privada Albert Bosch, promovida por Noel Alimentaria, por el proyecto “El fichaje que nos falta”, que tiene como objetivo crear una nueva unidad de investigación de alto rendimiento en Instituto de Investigación Vall d’Hebron (VHIR) para acelerar el desarrollo de nuevos fármacos para pacientes pediátricos de cáncer. La Comunidad Valenciana y Región de Murcia reconocieron a  Damià Tormo Carulla por su destacada labor social, a través de la Fundación Columbus, para acercar tratamientos innovadores a niños con cáncer y enfermedades raras o ultrarraras.

La iniciativa premiada en el Ebro fue la Fundación APE, impulsada por María Consolación Echechiquía Ruiz y su familia, por desarrollar una labor pionera en la prevención, investigación y detección temprana de los trastornos de la conducta alimentaria (TCA). En la dirección de Madrid,  Óscar Ocaña Urwitz ha sido reconocido por su destacada labor social con Best Buddies School Club,  un programa socioeducativo en colegios de Madrid que reduce el aislamiento y fomenta la amistad y la inclusión social del alumnado con discapacidad intelectual. Por último, en el norte, la Fundación Miranda ha sido premiada por su destacada labor social y compromiso con la inclusión durante más de cien años, reafirmando el impacto transformador de la Fundación en su entorno más cercano.

El Servicio de Filantropía de CaixaBank Wealth Management 

Los Premios de Filantropía se enmarcan en el Servicio de Filantropía de CaixaBank Wealth Management, único en España. A través de este servicio, la entidad ofrece asesoramiento personalizado a los clientes interesados en generar un impacto positivo en la sociedad, ayudándoles a definir su estrategia filantrópica en función de la causa que desean abordar, los beneficiarios a los que quieren llegar, el impacto perseguido y su grado de implicación. Además, la entidad fomenta la creación de un marco de referencia impulsando el conocimiento y la difusión de la filantropía, a través de la organización de encuentros y una línea de estudios especializados.

Nomura y Aventus crean Misura, una plataforma de gestión de inversiones en productos titulizados y crédito privado

  |   Por  |  0 Comentarios

Canva

Nomura y Aventus (TSXV: AVTS), compañía integrada de seguros y gestión de activos alternativos respaldada por CC Capital, han lanzado una empresa conjunta diseñada para ofrecer a los inversores acceso a oportunidades diferenciadas, principalmente en productos titulizados y crédito privado.

A través de Misura, los clientes tienen acceso a una búsqueda y originación integral de activos, junto con asesoramiento especializado en inversiones y gestión de carteras. Esta colaboración aprovecha de manera única las capacidades de la reconocida franquicia de Nomura en productos titulizados y crédito privado para crear soluciones de capital a medida, combinándolas con la experiencia de Aventus en la suscripción y gestión de inversiones crediticias, así como con la dilatada trayectoria de su patrocinador, CC Capital.  

“Esta alianza reúne la flexibilidad y las capacidades de un gestor de inversiones especializado con el alcance de originación de un banco de inversión global para crear una plataforma de crédito altamente diferenciada. En un mercado donde la originación, la experiencia en estructuración y la disciplina de inversión son decisivas, creemos que nuestras fortalezas complementarias proporcionan una base sólida para un negocio duradero que se apoya en la plataforma de CC Capital y Aventus y lo posiciona para captar oportunidades atractivas tanto en todo el espectro crediticio como en situaciones especiales”, ha afirmado Chinh Chu, fundador y director general sénior de CC Capital y presidente ejecutivo de Aventus.

Por su parte, Chris Willcox, vicepresidente adjunto, responsable de Banca Mayorista y presidente de la División de Gestión de Inversiones de Nomura ha señalado:  “Ampliar nuestro negocio de productos titulizados y soluciones para mercados privados es una prioridad estratégica de primer orden y, mediante esta empresa conjunta, hemos logrado expandir nuestra presencia aprovechando la escala de la franquicia de Nomura junto con las capacidades de gestión de inversiones de Aventus. Nos complace colaborar con los equipos de CC Capital y Aventus en el lanzamiento de Misura”.  

Con respecto a la alianza, Gordon Sweely, responsable de Productos Titulizados y Crédito Privado de Nomura, ha comentado: “Misura reúne la experiencia líder en el sector, el alcance global y el enfoque especializado de Nomura para ofrecer soluciones de financiación a medida a los clientes. Esta alianza amplía nuestras capacidades de distribución en toda la estructura de capital, lo que nos permite llevar la plataforma de primer nivel de Nomura a una base de clientes más amplia”.  

Y Andrew Rabinowitz, consejero delegado de Misura Asset Management ha concluido: “Hemos construido una plataforma que combina talento especializado en inversión, contrastado a lo largo de distintos ciclos de mercado, con un motor de originación a gran escala, preservando al mismo tiempo la independencia en la suscripción y la toma de decisiones de inversión. Me entusiasma lo que Nomura y Aventus pueden crear juntos y agradezco a todo el equipo de Nomura su papel determinante en el desarrollo de la plataforma”. 

BlackRock lanza una gama de fondos sistemáticos de renta variable

  |   Por  |  0 Comentarios

Canva

BlackRock ha lanzado una nueva gama de fondos de gestión activa Systematic Equity Extension que abarca renta variable global, estadounidense y europea. Dirigida tanto a inversores de banca privada (wealth) como institucionales, esta nueva línea busca ofrecer estrategias de mayor convicción para generar alfa adicional y consistente a partir de la asignación de activos core. La metodología de la gama permite una exposición larga/corta de hasta el 150%/50%¹.

A medida que los mercados de renta variable se han vuelto más concentrados, las carteras tradicionales de solo posiciones largas (long-only) pueden enfrentarse a mayores limitaciones a la hora de expresar visiones negativas sobre determinados valores, especialmente cuando estos tienen un peso reducido en el índice de referencia. Las exposiciones largas y cortas controladas de los fondos Extension brindan una mayor flexibilidad para reflejar tanto perspectivas positivas como negativas en la generación de alfa, al tiempo que sitúan la exposición neta al mercado en el 100% o cerca de ese nivel, y gestionan las exposiciones no deseadas por país, sector y estilo en relación con sus índices de referencia.

Esta nueva gama amplía aún más la consolidada oferta sistemática activa referenciada a índices de BlackRock, valorada en 386.000 millones de dólares, sumándose a las familias Enhanced y Advantage para ofrecer a los clientes un conjunto integral de bloques fundamentales de renta variable regional². Al abarcar distintos presupuestos de riesgo activo, enfoques de inversión y estructuras de fondos, la gama ofrece un abanico de objetivos de tracking error adaptados a las necesidades de los clientes, permitiéndoles elegir el nivel de riesgo activo que mejor se ajuste a sus metas y requisitos de cartera, manteniendo un enfoque común en la alineación con el índice y la generación eficiente de alfa.

Los fondos están impulsados por BlackRock Systematic, plataforma que cuenta con más del 90% de sus activos bajo gestión superando al índice de referencia o a la mediana de sus comparables a 1, 3 y 5 años. La plataforma se apoya en más de 40 años de investigación e innovación, combinando análisis propio, datos estructurados, no estructurados y alternativos, tecnología avanzada, inteligencia artificial y aprendizaje automático (machine learning) con la experiencia de los profesionales de inversión de BlackRock.

“Los clientes buscan cada vez más opciones para acceder a rentabilidades activas manteniendo las características propias de una asignación core en renta variable. La gama Systematic Equity Extension amplía nuestra plataforma referenciada a índices, desarrollando las herramientas a disposición del cliente para calibrar el riesgo activo y expresar un conjunto más amplio de ideas de inversión”, Ahmed Talhaoui, responsable de BlackRock Systematic (BSYS) para EMEA y APAC, continúa: “Los fondos están diseñados para ampliar el abanico de oportunidades más allá de la inversión tradicional long-only, conservando al mismo tiempo una estrecha alineación con el índice de referencia”, concluye.

Sapphire Capital EAF reúne a sus gestoras colaboradoras en Madrid

  |   Por  |  0 Comentarios

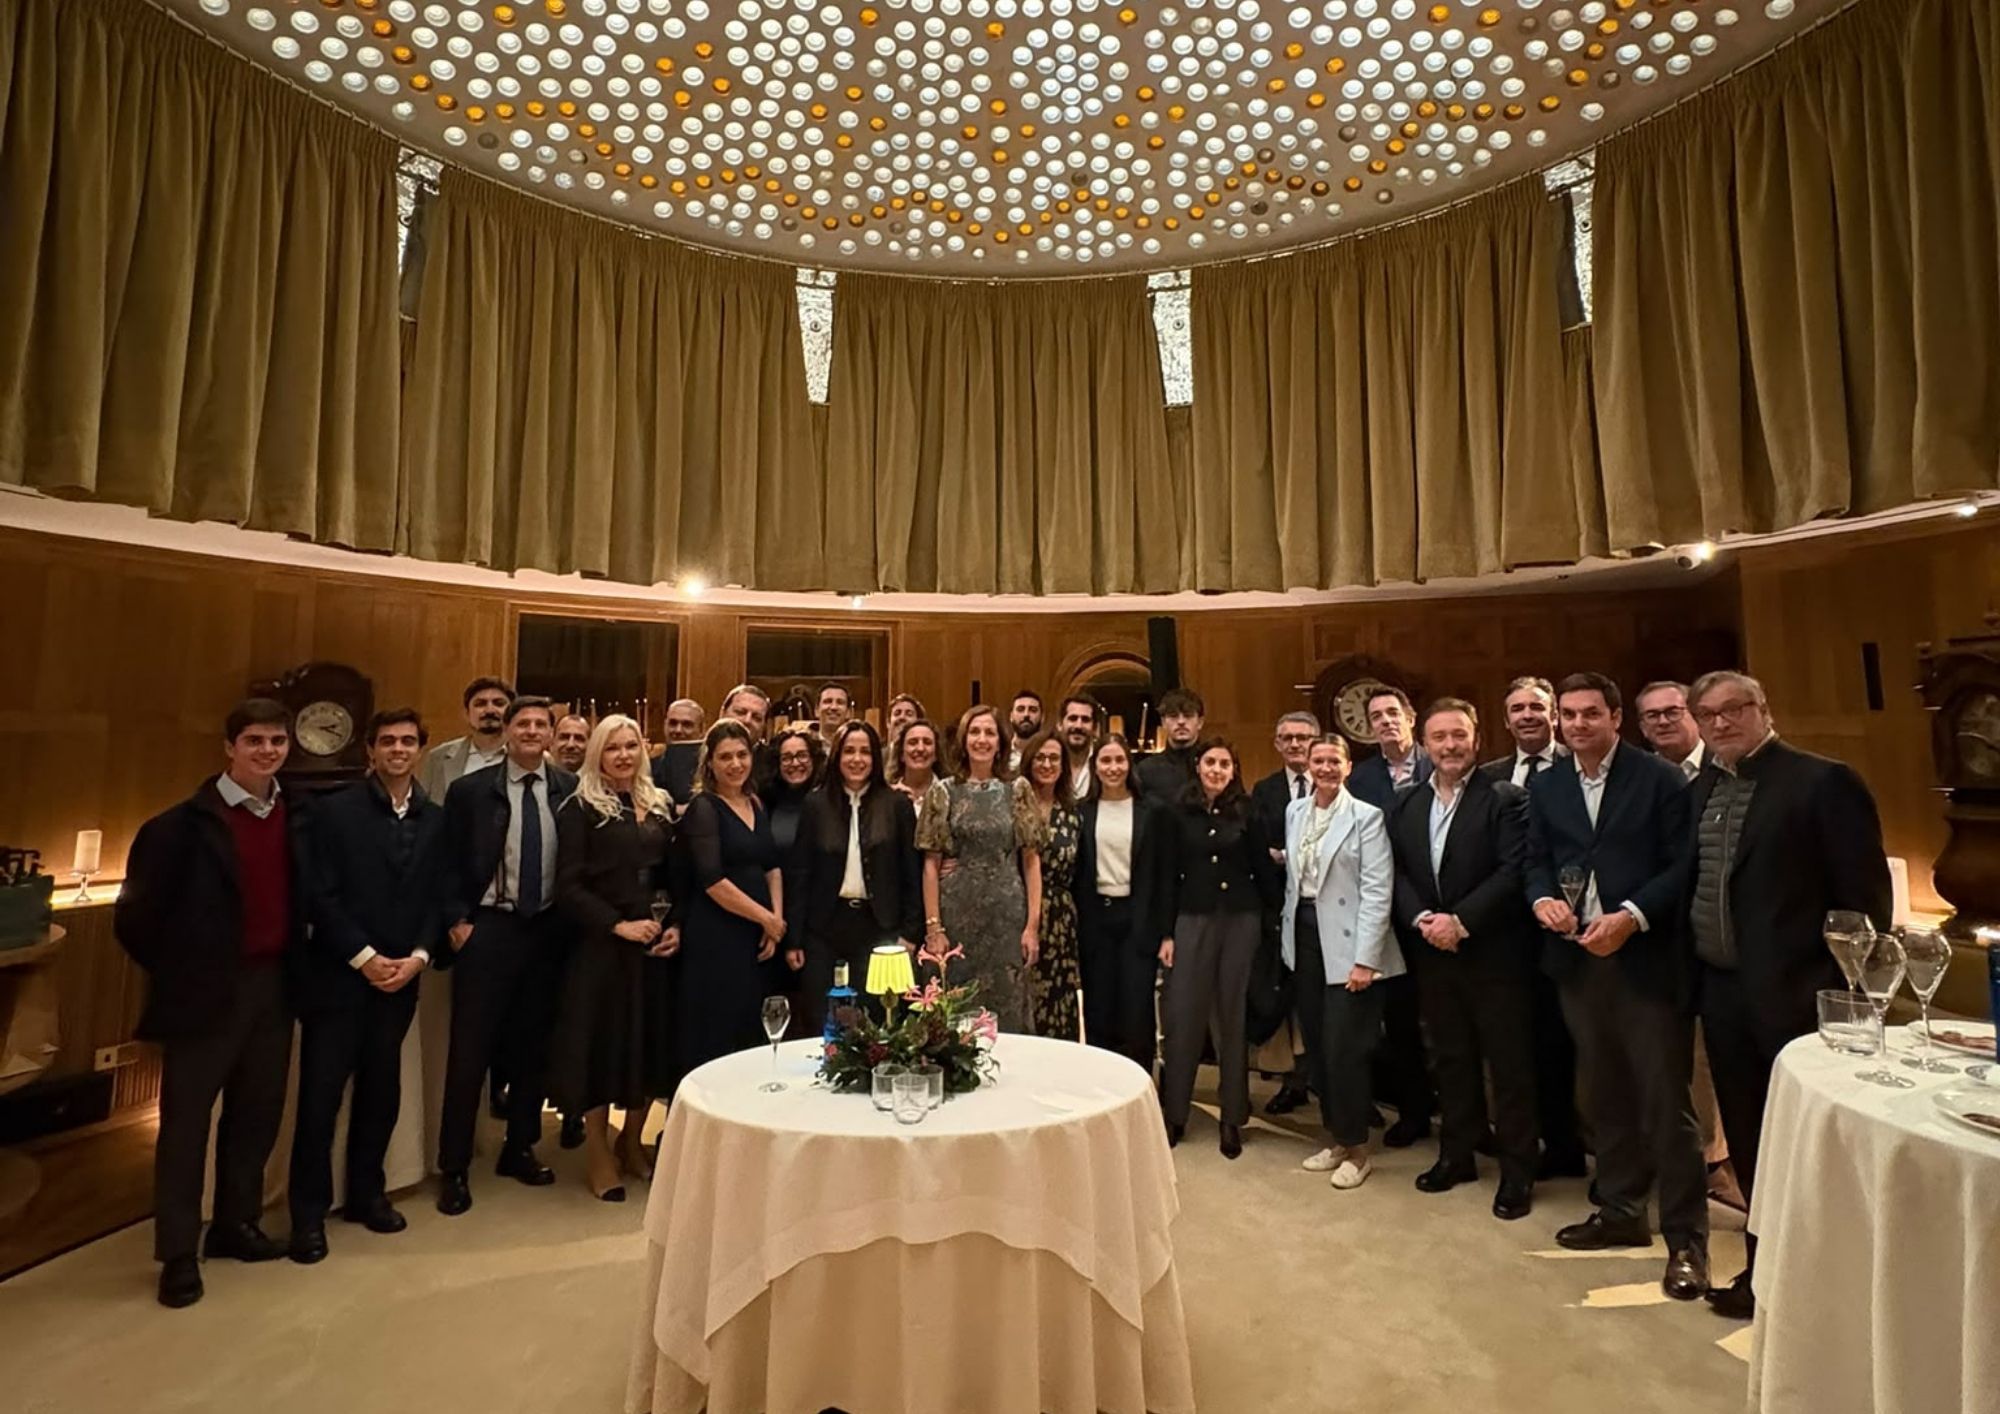
Foto cedidaEquipo e invitados al evento de Sapphire Capital

Hay relaciones profesionales que, con el paso del tiempo, terminan convirtiéndose en algo más. Bajo esa premisa, el equipo de inversiones de Sapphire Capital EAF celebró el pasado jueves 5 de noviembre un encuentro especial en Club Metrópolis, en pleno corazón de Madrid. Una velada concebida, no como un acto corporativo al uso, sino como un agradecimiento a las gestoras de fondos que han acompañado al equipo a lo largo de los años y han contribuido a construir una relación que hoy trasciende el ámbito estrictamente profesional.

El encuentro reunió a representantes de las gestoras nacionales e internacionales en un  ambiente distendido. A lo largo de estos años, las gestoras han estado presentes en las  distintas iniciativas impulsadas por el equipo, desde su colaboración en el desarrollo del  Fondo Aura, gestionado por Eva Benítez, hasta su participación en los Jueves de Gestoras  Favoritas y en otros eventos presenciales, online e híbridos. La bienvenida corrió a cargo de Eva Benítez, directora general de inversiones en Sapphire  Capital EAF, quien dedicó unas palabras para agradecer la presencia de los asistentes y  compartir el significado de la convocatoria, enmarcada también en la nueva etapa de la  división de inversiones, que ha pasado a desarrollar su actividad en Sapphire Capital EAF por  motivos regulatorios, fundamentalmente.

La celebración tuvo lugar en la Sala del Tiempo de Club Metrópolis, situado en el histórico  Edificio Metrópolis, uno de los enclaves arquitectónicos más reconocibles de Madrid. El  espacio, de carácter íntimo y sofisticado, aportó un marco especialmente acogedor al  encuentro. Para el equipo de Sapphire Capital EAF es también un orgullo formar parte de este  club privado, uno de los espacios sociales más singulares y atractivos de la capital. La propuesta gastronómica, a cargo de la restauración de Club Metrópolis y vinculada al  reconocido Grupo Paraguas, acompañó la velada con un cuidado cóctel de distintas  elaboraciones.

A ello se sumó una selección especial de champanes y vinos, elegida  expresamente por la sumiller del club para la ocasión, que contribuyó a completar la  experiencia. Uno de los momentos más celebrados llegó con la actuación musical de León Martínez, que  sorprendió a los invitados cantando y tocando la guitarra, acompañado por dos músicos, uno  al piano y otro a la batería. Con un repertorio de flamenco, rumba y canciones populares  españolas, el trío consiguió transformar progresivamente el ambiente del cóctel en una  celebración mucho más animada, convirtiendo la actuación en uno de los grandes momentos  de la noche. 

Entre los próximos encuentros que el equipo espera celebrar en Club Metrópolis destaca la  oportunidad de disfrutar de su espectacular terraza, con la llegada del buen tiempo, situada junto a la emblemática cúpula del Edificio Metrópolis, con unas vistas privilegiadas y únicas  de Madrid. En un sector en el que la confianza es uno de los activos más valiosos, encuentros como este  permiten poner en valor las relaciones que acompañan una trayectoria profesional y que, con  el tiempo, adquieren también una dimensión personal.

Cuando la vida privada sacude a Wall Street

  |   Por  |  0 Comentarios

Foto cedida

De Nvidia a McDonald’s, Intel y Nestlé, los escándalos sentimentales, los conflictos de interés y las conductas personales de los máximos directivos han demostrado que la reputación de una empresa también puede quedar en manos de quien ocupa la oficina principal.

La caída de Jensen Huang no solamente representa un episodio inesperado en la historia de Nvidia, sino que vuelve a colocar sobre la mesa una de las cuestiones más delicadas del gobierno corporativo: ¿hasta dónde llega la vida privada de un CEO cuando sus decisiones personales pueden comprometer los intereses de una compañía, sus accionistas y miles de empleados?

Vida privada, pero pública

La respuesta no es sencilla, pero hay algo que las grandes corporaciones tienen cada vez más claro: la conducta de quien ocupa la máxima posición ejecutiva no es un asunto exclusivamente personal cuando puede generar conflictos de interés, poner en entredicho la aplicación de las reglas internas o comprometer la reputación de la organización.

El caso de Huang, quien ha dejado este jueves 12 de noviembre la presidencia, la dirección ejecutiva y su asiento en el consejo de administración de Nvidia después de 33 años al frente de la compañía, constituye un ejemplo particularmente ilustrativo.

La salida ocurrió después de que el empresario reconociera públicamente haber sido infiel a su esposa y de que trascendieran informaciones sobre relaciones sentimentales que involucrarían a una mujer sospechosa de mantener vínculos con los servicios de inteligencia chinos y a una ejecutiva de Nvidia que, según reportes periodísticos, dependía jerárquicamente de él. La compañía abrió previamente una investigación independiente y contrató asesoría legal externa. Aunque el comunicado de renuncia no atribuyó expresamente la decisión a una causa específica, la secuencia de acontecimientos convirtió el episodio personal en una crisis de gobierno corporativo y reputación.

La reacción de los inversores fue inmediata. Las acciones de Nvidia llegaron a desplomarse alrededor de 14% durante las primeras operaciones del jueves 12 de noviembre, tocaron un mínimo de 148,80 dólares y finalmente cerraron en 166,19 dólares, con una pérdida de 4,34%.

La empresa, cuya capitalización ronda los 4,2 billones de dólares, tuvo que anunciar que Colette Kress, hasta entonces directora financiera, asumiría la dirección ejecutiva interina mientras el consejo busca un sucesor definitivo. El mercado no solamente reaccionó ante la salida de uno de los empresarios más influyentes de la revolución de la inteligencia artificial, sino ante la incertidumbre que supone perder al hombre que construyó buena parte de la identidad tecnológica y estratégica de la compañía.

Otros escándalos corporativos

El caso del CEO de Nvidia no está inaugurando una nueva categoría de escándalo empresarial. De hecho, uno de los antecedentes más cercanos ocurrió en Intel en 2018, cuando Brian Krzanich tuvo que renunciar como CEO después de que una investigación interna confirmara que había mantenido una relación consensuada con una empleada, en contravención de la política de no fraternización de la compañía, aplicable a todos sus directivos.

La decisión del consejo fue contundente: si el resto de los trabajadores estaba obligado a respetar las normas internas, el máximo responsable de la empresa no podía situarse por encima de ellas. La similitud con el episodio de Nvidia resulta evidente: el problema corporativo no consiste necesariamente en juzgar una relación sentimental, sino en determinar si existe una relación de subordinación, un conflicto de interés o un incumplimiento de las reglas que deben garantizar la imparcialidad de las decisiones empresariales.

Un año después, en 2019, McDonald’s enfrentó una situación semejante. Su entonces director ejecutivo, Steve Easterbrook, fue despedido después de que la compañía descubriera que mantenía una relación sentimental consensuada con una empleada, algo prohibido por sus políticas internas.

Sin embargo, el asunto no terminó con su salida. Una investigación posterior reveló otras relaciones no declaradas con trabajadoras y cuestionamientos sobre la información que había proporcionado a la empresa. El caso escaló hasta la Comisión de Bolsa y Valores de Estados Unidos (SEC), que en 2023 sancionó al exdirectivo por realizar declaraciones falsas o engañosas a los inversionistas sobre las circunstancias de su despido.

También cuestionó la divulgación que hizo McDonald’s de su acuerdo de separación, que le permitió conservar compensaciones superiores a 40 millones de dólares. La compañía terminó recuperando aproximadamente 105 millones de dólares en efectivo y acciones. La lección fue mucho más allá de una infidelidad: ocultar información, manipular los procesos internos o privilegiar los intereses personales puede convertirse en un problema directamente relacionado con la protección de los accionistas.

Más recientemente, en septiembre de 2025, Nestlé despidió a su director ejecutivo Laurent Freixe después de confirmar que mantenía una relación sentimental no declarada con una subordinada directa, en violación de su código de conducta empresarial.

La investigación se produjo después de denuncias internas relacionadas con un posible trato preferencial hacia la empleada. El episodio evidenció que las políticas de integridad no son solamente mecanismos de cumplimiento para los niveles operativos: también pueden determinar la permanencia del máximo ejecutivo de una multinacional. Y, sobre todo, que el problema adquiere otra dimensión cuando una relación personal puede influir en ascensos, remuneraciones, evaluaciones o decisiones sobre recursos de la compañía.

Pérdida de confianza y otros escándalos, el golpe a la cultura corporativa

Sin embargo, las relaciones sentimentales son solamente una parte de una lista mucho más extensa de comportamientos que han terminado por sacudir a grandes corporaciones y erosionar la confianza de los mercados.

Volkswagen protagonizó uno de los mayores escándalos industriales de las últimas décadas con el llamado Dieselgate, descubierto en 2015, cuando se reveló que había utilizado software para manipular las pruebas de emisiones contaminantes de sus vehículos diésel. La crisis provocó la renuncia de su entonces CEO, Martin Winterkorn, además de multas, indemnizaciones y un deterioro de su reputación global. En este caso no se trató de una conducta sentimental, sino de decisiones empresariales que comprometieron la ética, la transparencia y la responsabilidad de una organización frente a sus clientes y autoridades.

Enron representa otro de los ejemplos más contundentes de cómo la ambición y la ausencia de controles pueden destruir la confianza corporativa. El gigante energético estadounidense colapsó en 2001 después de que salieran a la luz complejas prácticas contables, ocultamiento de deuda y manipulación de sus resultados financieros.

Sus principales directivos, entre ellos Kenneth Lay y Jeffrey Skilling, quedaron asociados a uno de los mayores fraudes empresariales de la historia estadounidense. La quiebra arrasó con miles de empleos y ahorros para el retiro de trabajadores e inversionistas. El caso dejó claro que una compañía puede exhibir durante años una imagen de éxito, innovación y crecimiento mientras sus máximos responsables deterioran desde dentro los principios que deberían sostenerla.

También está el caso de Wells Fargo, donde la apertura de millones de cuentas bancarias sin autorización de clientes, impulsada por objetivos comerciales agresivos y prácticas de presión sobre los trabajadores, derivó en una crisis de confianza que terminó con la salida de su CEO, John Stumpf, en 2016.

Uber, por su parte, vio tambalearse su cultura corporativa bajo el liderazgo de Travis Kalanick, en medio de denuncias de acoso, problemas de gestión y cuestionamientos sobre el ambiente laboral, hasta que abandonó la dirección ejecutiva en 2017. Son episodios distintos, pero comparten un elemento: cuando la cultura de una organización deja de corresponder con los principios que proclama, el costo termina trasladándose a su reputación, su capacidad de atraer talento y la confianza de sus inversionistas.

Lo que une estos casos no es necesariamente la naturaleza de las faltas, sino la posición de quienes las protagonizan. Un CEO no es un empleado más. Administra recursos ajenos, representa a la organización ante los mercados, participa en decisiones estratégicas y tiene una responsabilidad especial en la construcción de una cultura de integridad.

Por eso, las relaciones sentimentales con subordinados, los conflictos de interés no declarados, el abuso de poder, la manipulación de información, el fraude contable o el ocultamiento de problemas no pueden analizarse únicamente desde la esfera personal. En una empresa cotizada, cualquiera de esas conductas puede tener consecuencias económicas, legales y reputacionales.

El problema también está relacionado con una paradoja del liderazgo empresarial: las compañías suelen exigir a sus trabajadores niveles estrictos de cumplimiento, transparencia y responsabilidad, pero cuando las irregularidades involucran a sus máximos ejecutivos, los consejos de administración enfrentan una prueba mucho más compleja. Deben decidir si protegen a una figura que puede ser fundamental para el negocio o si hacen valer las reglas, aun cuando ello implique perder a un fundador, a un directivo exitoso o a la persona que representa públicamente a la compañía. Nvidia acaba de enfrentarse a esa disyuntiva y su decisión tendrá consecuencias que van mucho más allá de la sucesión de Huang.

Al final, Wall Street puede perdonar errores de estrategia, resultados trimestrales por debajo de las expectativas o incluso decisiones de inversión equivocadas si existe una explicación razonable y una perspectiva de recuperación. Lo que resulta mucho más difícil de recuperar es la confianza cuando los inversionistas empiezan a cuestionar la integridad de quienes conducen una compañía.

La vida privada de un CEO debería ser, en principio, precisamente eso: privada. Pero cuando sus decisiones personales comprometen la imparcialidad, la seguridad, la transparencia o el cumplimiento de las reglas corporativas, deja de serlo. Nvidia, Intel, McDonald’s y Nestlé, por mencionar algunos casos, son recordatorios de que en las grandes empresas el poder también implica obligaciones. Ningún CEO, por exitoso o indispensable que parezca, debería estar por encima de ellas. El mercado lo sabe y lo recuerda.

Qué papel pueden tener los bonos flotantes en el entorno volátil en el que nos encontramos, según La Française

  |   Por  |  0 Comentarios

Foto cedidaReyes García-Reol, Country Head Iberia en Groupe La Française

En esta entrevista con Reyes García-Reol, Country Head Iberia en Groupe La Française, explicaremos por qué el fondo La Française Carbon Impact Floating Rates presenta una oportunidad interesante en el complejo entorno actual. 

¿Siguen siendo relevantes los bonos flotantes (Floating Rate Notes o FRNs) en el contexto actual?

Sí, no solo siguen siendo relevantes, sino que están cobrando una mayor importancia para los inversores que buscan una yield atractiva. Los mercados de bonos se enfrentan a un periodo difícil debido al aumento de los precios de la energía, la creciente inflación y las subidas de los tipos de interés por parte de los bancos centrales. Además, los gobiernos también están generando más gasto y emitiendo más deuda, lo cual ejerce aún más presión sobre las yields de los bonos. El contexto sigue siendo complejo para la renta fija y se espera que la volatilidad persista. Teniendo esto en cuenta, los bonos flotantes pueden ofrecer una combinación potencialmente atractiva: una cobertura natural contra la volatilidad de tipos (con una volatilidad un 80 %1 menor en comparación con el equivalente a tipo fijo), un carry potencialmente atractivo y en alza gracias al cupón dinámico que se reajusta periódicamente en base a los tipos de referencia a corto plazo (Euribor2 en Europa, SOFR3  en EE. UU.), y una estabilidad en el precio independientemente de la dirección en la que se muevan los tipos, debido a su perfil de baja duración (normalmente entre 0 y 0,5). Como los tipos monetarios deberían seguir subiendo, los bonos flotantes podrían capturar una mayor yield sin asumir el riesgo de duración.

¿Por qué tener en cuenta “La Française Carbon Impact Floating Rates”?

A diferencia de muchos fondos de bonos flotantes, La Française Carbon Impact Floating Rates es un fondo de crédito que se diferencia a través de su posicionamiento y la estrategia crossover.

El universo del fondo abarca todo el espectro crediticio —desde Investment Grade (IG) hasta High Yield (HY)4 y deuda subordinada5 — en países de la Organización para la Cooperación y el Desarrollo Económico (OCDE). Está diseñado para mantener una duración modificada baja, que generalmente oscila entre 0 y 0,5, y puede invertir en múltiples divisas, cubiertas sistemáticamente al euro.

Al operar en todo el espectro crediticio y ajustar su exposición al riesgo en función del ciclo de mercado, este enfoque flexible amplía el conjunto de oportunidades, mejora la diversificación y respalda la generación de carry para adaptarse a las cambiantes condiciones del mercado.

La Française Carbon Impact Floating Rates también está clasificado como Artículo 86 según la SFDR y tiene como objetivo reducir su huella de carbono en más del 50 % en comparación con su universo de inversión7.

Entonces, ¿qué papel puede desempeñar La Française Carbon Impact Floating Rates en una asignación de activos más amplia?

La Française Carbon Impact Floating Rates es un fondo de crédito a corto plazo dada su exposición relativamente corta en la curva de spreads. Sin embargo, lo que realmente distingue al fondo es su sensibilidad al spread, la cual difiere de la de sus homólogos al ofrecer rendimientos crediticios con un perfil de menor sensibilidad a los tipos.

Esta característica convierte al fondo en una herramienta versátil de renta fija que se sitúa entre los fondos monetarios/de corta duración y las soluciones de crédito tradicionales. Los inversores pueden utilizarlo como un pilar en la asignación de crédito a tipo flotante, una posición satélite para diversificar la duración o una solución de mayor carry complementaria a los fondos monetarios.

El fondo puede describirse como un componente fundamental de la asignación de renta fija, es adecuado para asignaciones a corto plazo y a su vez encaja en asignaciones a largo plazo. Con una cartera diversificada centrada en emisores Investment Grade que genera ingresos estables mientras preserva el capital, el fondo destaca por su baja volatilidad y su trayectoria de rendimiento lineal, una combinación poco común en el universo de renta fija.

¿Cuál es el posicionamiento actual del fondo?

La Française Carbon Impact Floating Rates ofrece protección contra la volatilidad de los tipos de interés con una duración modificada de solo 0,348 (normalmente oscila entre 0 y 0,5), lo cual ayuda a navegar el estrés de mercado. La cartera se basa en la calidad del emisor (calificación promedio del emisor de la cartera: BBB+8), a través de una base bien diversificada de más de 2008 posiciones, utilizando de manera selectiva la asignación al High Yield4 y deuda subordinada5 para mejorar la yield del fondo.

La cartera está concentrada, con aproximadamente un 70 %8 de exposición a Europa y dos tercios6 al sector financiero. Esta es una elección deliberada que refleja una convicción genuina: los bancos europeos se benefician de márgenes de capital robustos, de una mejor calidad de activos, de un marco regulatorio favorable para los acreedores y una mejorada rentabilidad estructural. El mercado de bonos flotantes en sí tiene una alta exposición al sector financiero, por lo que este posicionamiento también se alinea con la estructura natural del mercado.

¿Cuál es el track record de La Française Carbon Impact Floating Rates a lo largo de los diferentes ciclos del mercado?

El fondo aspira a tener una trayectoria de rentabilidad relativamente lineal combinada con una volatilidad limitada y ha demostrado resiliencia9 a través de varios periodos de crisis (COVID-19, la guerra entre Rusia y Ucrania [diciembre de 2021 – septiembre de 2022] y el “Liberation Day” por parte del presidente Trump), con su estructura de bonos flotantes absorbiendo un choque extremo de tipos y limitando las caídas. Esto se ha traducido en una relación entre rentabilidad y volatilidad interesante. Esa consistencia se refleja en su calificación de cinco estrellas de Morningstar10 (clase I – ISIN: FR0013439163), mantenida durante varios años.

Mirando al futuro, y teniendo en cuenta la incertidumbre geopolítica actual, ¿cuál es la perspectiva de La Française Carbon Impact Floating Rates?

De cara al futuro, mantenemos la cautela sobre los activos de riesgo en general y, gracias a la flexibilidad del fondo, estamos listos para realizar nuevos ajustes a medida que evolucione la situación. Esperamos que los tipos a largo plazo sigan siendo volátiles, impulsados por los persistentes déficits, las necesidades de emitir deuda y la incertidumbre geopolítica. Es posible que haya un cierto alivio a corto plazo, por ejemplo, si disminuyen las tensiones en Oriente Medio, pero es probable que la presión sobre los tipos continúe, lo que podría tener consecuencias para los spreads.

En este contexto, La Française Carbon Impact Floating Rates está bien posicionado: protege contra la volatilidad de tipos a la vez que limita el impacto potencial de la ampliación de los spreads, ayudando a preservar su trayectoria de rentabilidad relativamente lineal a lo largo del tiempo.