Los bancos centrales protagonizan un mes de septiembre cargado de reuniones de política monetaria, con los mercados descontando una alta probabilidad de subidas de tipos en varias de las principales economías. El horizonte muestra una narrativa clara, que los mercados también asumen: volvemos a tipos más altos durante más tiempo. En cambio, lo relevante no es tanto el próximo movimiento de tipos como las señales que den los bancos centrales sobre el rumbo de la política monetaria más allá de septiembre.
Hoy le tocó el turno a la Reserva Federal de EE.UU. (Fed) que anunció una subida de 25 puntos básicos. Desde la última reunión, los datos del mercado laboral habían mostrado una recuperación de la contratación en condiciones de pleno empleo, sin que se hayan producido presiones salariales significativas, lo que prácticamente eliminó los riesgos a la baja. Además, la inflación fluctúa ligeramente por encima del límite superior de lo que podría considerarse aceptable.
Kevin Warsh ya había adoptado un tono más agresivo en Jackson Hole, lo que reforzó los argumentos a favor de una subida de tipos en septiembre, resalta François Rimeu, estratega sénior de Crédit Mutuel, junto con las cifras de inflación. El IPC de agosto también confirmó que las presiones inflacionistas siguen siendo persistentes, con una inflación subyacente que aumentó un 0,3 % mensual.
Más que la subida –que dejó el rango objetivo de los fondos federales en 3,75%-4%– en sí misma, la cuestión clave, según dijo el ejecutivo, es la trayectoria futura de los tipos de interés, junto con la actualización del Resumen de Proyecciones Económicas (SEP) y el gráfico de puntos (dot plot), dado que Kevin Warsh se abstuvo de presentar una proyección en el SEP anterior.
En esta ocasión, la decisión del Comité Federal de Mercado Abierto (FOMC) de subir tipos fue unánime y las proyecciones que publicaron apuntan a que haya una nueva subida antes de fin de año.
La divergencia tras la narrativa
“Los bancos centrales están acostumbrados a tomar decisiones bajo presión. Y menos mal que es así, estos días tres de ellos se enfrentarán a una auténtica prueba de fuego: tendrán que valorar si su actual estrategia de política monetaria es suficiente para devolver la inflación a su objetivo de forma sostenible. Las decisiones recientes de la Reserva Federal (Fed), el Banco de Japón (BoJ) y el Banco de Inglaterra (BoE) han sido notablemente divergentes”, apunta Sean Shepley, Senior Economist en AllianzGI.
Según su experiencia, tras las reuniones de esta semana, una de las cuestiones clave para los inversores será evaluar hasta qué punto esas diferencias se mantienen. “Una decisión de política monetaria hace mucho más que modificar, o mantener sin cambios, el nivel de los tipos de interés. También muestra qué riesgos está dispuesto a asumir un banco central y qué evidencias considera suficientes para actuar. En el caso de la Fed, el foco está puesto tanto en la inflación como en la credibilidad de la institución, especialmente tras el cambio de presidente y su compromiso de reconducir cuanto antes la inflación hacia la estabilidad de precios”, señala.
En Japón, señala que las cifras de comercio exterior del miércoles precederán a los datos de inflación del viernes y a la decisión del BoJ. Según las últimas cifras disponibles, las exportaciones crecieron un 23,2% interanual y las importaciones un 27,8%, mientras que la inflación general a nivel nacional se situó en el 1,9% y la subyacente en el 1,8%. No obstante, la reciente apreciación del yen en septiembre y la inminente decisión del BoJ podrían restar relevancia a esos indicadores. En cambio, Reino Unido parece ser el país discordante. “Las publicaciones sobre empleo e inflación aportarán las últimas referencias antes de la reunión del BoE del jueves. Tras esto, los datos de ventas minoristas del viernes ofrecerán una nueva lectura sobre la fortaleza de la demanda de los hogares”, añade Shepley.
En su opinión, teniendo en cuenta este contexto, “habrá que seguir de cerca la actuación de los bancos centrales, recordando que, más allá de las decisiones que tomen, la clave puede estar en comprender qué riesgos están dispuestos a asumir”.
Inflación vs crecimiento
Para Colin Graham, inversor multiactivo de Robeco, los bancos centrales se enfrentan al dilema de inflación versus crecimiento. “El simposio anual organizado por la Reserva Federal de EE.UU. en Jackson Hole puso de manifiesto la creciente divergencia entre la forma en que se considera que los bancos centrales del mundo están abordando la inflación y el crecimiento económico”, afirma.
En su opinión, Warsh utilizó su discurso del 28 de agosto para adoptar un tono duro frente a la inflación, elevando las expectativas de que los tipos tendrán que subir o, al menos, no bajar. “Pero, aunque eso cambió de forma significativa la narrativa de la política monetaria en EE.UU., puso de relieve una divergencia creciente con otros bancos centrales de Europa, Japón y el resto del mundo, que también intentan combatir la inflación, pero con distinta capacidad para utilizar los tipos como principal herramienta”, coincide Graham.
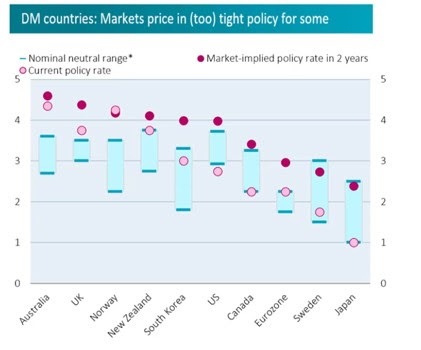
Según su visión, una forma de intentar prever futuras subidas de tipos y su consiguiente efecto sobre los precios de los activos es calcular el tipo “neutral” que no tendría un impacto ni negativo ni positivo en la economía local. “Este rango de tipos neutros nominales es más elevado en el Reino Unido y más bajo en Japón, EE.UU. y Canadá”, concluye.
 Por Beatriz Zúñiga