Aunque las perspectivas de un acuerdo entre Irán y EE.UU. han empujado el brent hasta los 92 dólares por barril, su nivel más bajo desde agosto, el dato de inflación de octubre ha impactado negativamente sobre la curva 2-10, que se ha aplanado hasta los 20 puntos básicos, y ha añadido presión sobre las valoraciones de la bolsa. El efecto se ha visto agudizado por los comentarios de Waller, y el mercado ha elevado en consecuencia la probabilidad de una subida de 50 puntos básicos en la última reunión del año de la Reserva Federal.
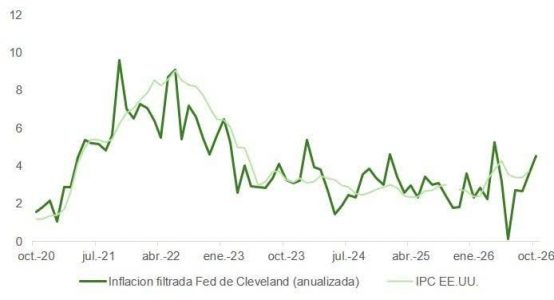
La publicación del IPC estadounidense de octubre volvió a situar la inflación en el foco de la atención de los inversores. El IPC subyacente avanzó un 0,3% mensual, frente al 0,2% esperado, encadenando así tres meses consecutivos a ese ritmo. En términos anualizados, la inflación subyacente de los últimos tres meses se aceleró hasta el 3,75%, su nivel más alto desde abril de 2024. El dato general fue todavía más fuerte, con un aumento mensual del 0,35% y un ritmo anualizado a tres meses del 5,72%. Además, como deja de manifiesto el indicador de inflación filtrada de la Fed de Cleveland —que excluye del cálculo el 8% de los componentes con mayores subidas y el 8% con menores, y promedia el resto de partidas—, el repunte estuvo bastante repartido entre los distintos componentes de la cesta, lo que dificulta interpretarlo como un episodio puntual o concentrado en unas pocas categorías y apunta a que las presiones por el lado de la oferta comienzan a filtrarse, sobre todo a través del encarecimiento del transporte.
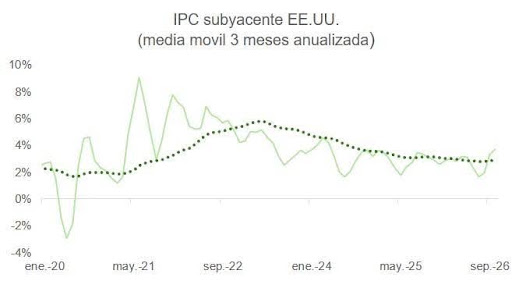
La reacción del mercado estuvo amplificada por las declaraciones previas del gobernador de la Reserva Federal Christopher Waller. Antes de conocerse el dato, había señalado que, si el IPC subyacente volvía a situarse alrededor del 0,3% o por encima, la Fed debería considerar una subida de 50 puntos básicos en diciembre. También advirtió de que limitarse a 25 puntos básicos en ese escenario podría poner en riesgo la credibilidad del banco central. Al confirmarse exactamente ese 0,3%, sus comentarios pasaron a percibirse como una posibilidad concreta y no como una mera hipótesis.
Como resultado, el mercado pasó de descontar 21 puntos básicos de subida para diciembre el lunes a 28,5 puntos básicos el miércoles. Esto implica que una subida de 25 puntos básicos quedó plenamente descontada, mientras que los futuros comenzaron a asignar en torno a un 14,9% de probabilidad a un movimiento más agresivo de 50 puntos básicos. Este cambio de perspectiva también afectó a las proyecciones a doce meses: el lunes la curva descontaba dos subidas hasta diciembre de 2027, y ahora se acerca a tres.
Por qué no esperamos una subida de 50 puntos básicos
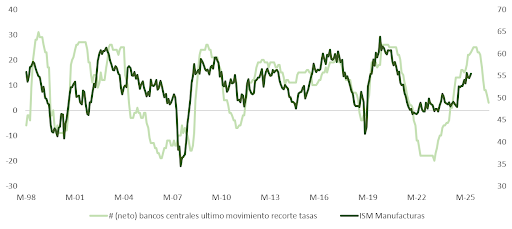
Lo que vemos es la volatilidad que tradicionalmente acompaña a un ciclo económico que va madurando. Es cierto que la subyacente encadena tres datos consecutivos de 0,3% (aunque, sin redondear, el último se queda en el 0,296%) y anualiza al 3,7%, pero la tasa interanual está por debajo del 3% y la anualizada a seis meses se queda en el 2,7%. Además, el tipo real ya es positivo (~+0,8%) y, con el bono del Tesoro de vuelta en el 5% y el dólar fortaleciéndose de nuevo, las condiciones financieras volverán a tensionarse. Recordemos, además, que el ciclo avanza y que el entorno global es de endurecimiento de las políticas monetarias, lo que afectará a la actividad industrial y moderará el crecimiento en los próximos meses.
Históricamente, las subidas de 50 puntos básicos se han producido cuando el mercado ya las descontaba. Desde 1994, cuando la TIR del bono a dos años se situaba al menos un punto porcentual por encima del tipo oficial, el 43% de las subidas fueron de 50 puntos básicos o más; cuando estaba por debajo de ese umbral, solo el 6%. Hoy el diferencial ronda los 0,7 puntos.
Con un diferencial inferior a un punto porcentual, la probabilidad condicionada de una subida de 50 puntos básicos en diciembre es de solo el 6,5%, muy por debajo del porcentaje de subidas de esa magnitud o superior desde 1994 (21%, y solo el 12% si se excluye el ciclo pospandemia de 2022).
Renta variable: múltiplos ajustados y estacionalidad favorable
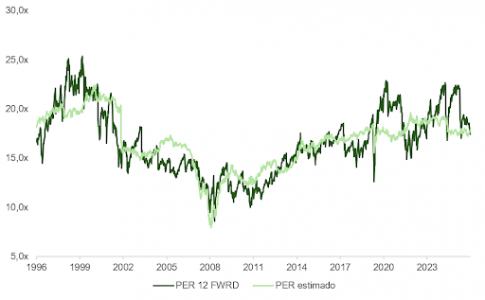
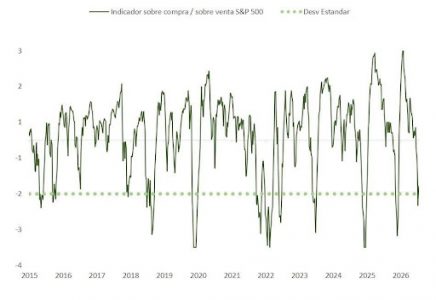
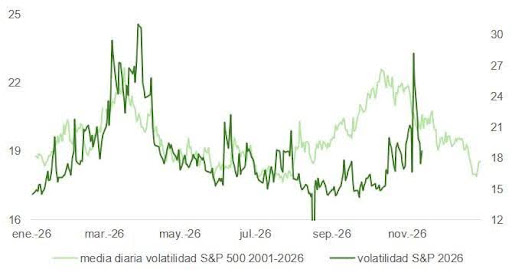
La rentabilidad del bono del Tesoro a diez años ha regresado al 5,12%, presionando los múltiplos de la bolsa, que —no obstante— ya se han ajustado a este efecto y, a diferencia de lo que ocurría en el primer trimestre, muestran una ligera infravaloración en un contexto de sobreventa técnica y pesimismo inversor. Todo ello coincide con una estacionalidad muy favorable para el accionista y con la moderación de las lecturas de volatilidad.
Dólar: fortaleza a corto plazo, debilidad estructural a medio
El reajuste en expectativas de subidas de tipos ha impactado también en la cotización del dólar. El índice DXY ha subido un 0,7% tras la publicación del IPC y mantiene una clara tendencia alcista. El crecimiento y la resiliencia de la economía estadounidense frente a otras economías desarrolladas, junto con las dudas sobre la inflación, mantienen la presión en el tramo corto de la curva y favorecen al billete verde.
El EURUSD ha intentado sin éxito recuperar el nivel de 1,13 dejando de manifiesto que el dólar es la divisa fuerte a corto plazo. Incluso si lograra superar esa cota, se enfrentaría resistencia técnica relevante cerca del 1,14.
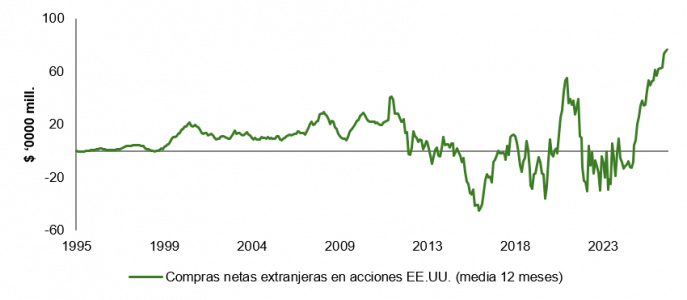
No obstante, el euro se muestra un 10% infravalorado respecto al dólar por paridad de poder adquisitivo y su evolución en el medio plazo está íntimamente ligada a la de la inteligencia artificial, por su peso en el comportamiento de los grandes índices bursátiles: las compras netas extranjeras de acciones estadounidenses han apuntalado de forma notable al dólar en los últimos diez meses.
 Por Carlos Ruiz de Antequera