La preocupación en torno a la inflación sigue siendo el factor con más peso a la hora de explicar los movimientos de corto plazo en la renta variable. El consenso de economistas anticipaba un dato de inflación en EE.UU. fuerte para el mes de septiembre, y este ha acabado sorprendiendo negativamente: índice general de +0,6%, en línea con la tasa interanual pasando del 3,4% al 3,7%, la subyacente a +0,3% frente al +0,2% esperado y del 2,4% al 2,6% en la interanual. Su efecto se ha visto amplificado por la proximidad de la reunión de la Reserva Federal, que tendrá lugar el próximo día 28.
Sin embargo, pensamos que la publicación no ha sido lo suficientemente fuerte como para justificar una nueva subida de tipos en octubre. Más allá del impacto del incremento de los costes de energía y el efecto de las inversiones en IA sobre el precio de PCs, software o teléfonos móviles, el único aspecto a vigilar es el repunte en renta equivalente al propietario (OER), que ha subido respecto al mes anterior.
La reacción inmediata del mercado al dato fue la de impulsar al alza las expectativas de una subida de 25 puntos básicos en los fondos federales: las probabilidades se dispararon por encima del 70%, para regresar después rápidamente al 12,7%, el nivel más bajo desde junio. El dato de ventas minoristas de septiembre (que empeora al de agosto), la moderación en precios de importación en la encuesta de la Fed de Filadelfia o los comentarios de Mary Daly (Fed de San Francisco) y Michelle Bowman —que no ven subida este mes— presionaron esa probabilidad a la baja, ayudando a la cotización del Tbond. Y respecto al bono del Tesoro EE.UU, no pensamos que lo sucedido en el ámbito de los neoclouds, que comentamos en el siguiente apartado, haya sido la causa principal de la compresión en TIR. La inversión en IA seguirá aportando positivamente al PIB los próximos meses.
IA: tensión en las neocloud y adopción en marcha
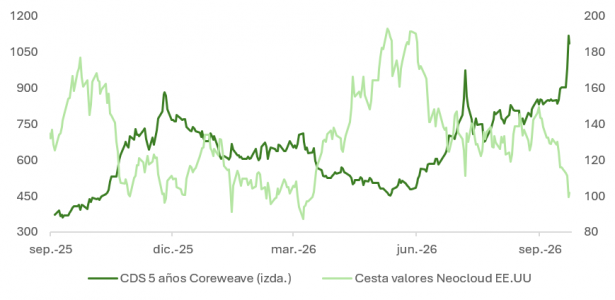
La inflación y su efecto inicial sobre la TIR del bono del Tesoro (que superó el 5,32% el miércoles, para estabilizarse el viernes cerca del 5,08%) fue también el catalizador de la fuerte caída en el precio de acciones de empresas neocloud. CoreWeave alertó a los inversores, en el peor momento, al comunicar que le gustaría obtener una calificación crediticia de grado de inversión para poder financiar su crecimiento de forma “ilimitada”. Su deuda cayó por debajo de 80 (sobre 100 de nominal), cuando cotizaba a la par hace solo unos meses, y sus CDS otorgaban una probabilidad por encima del 50% a un posible impago en los próximos cinco años.
Pensamos que se trata de un caso aislado, que afecta al subsegmento de empresas tecnológicas con mayor apalancamiento financiero y más sensibles a las subidas de tipos, y que no supone una señal de alerta para el conjunto de compañías ligadas a la temática IA.
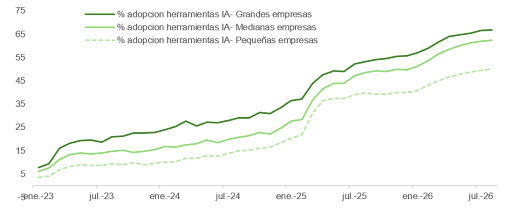
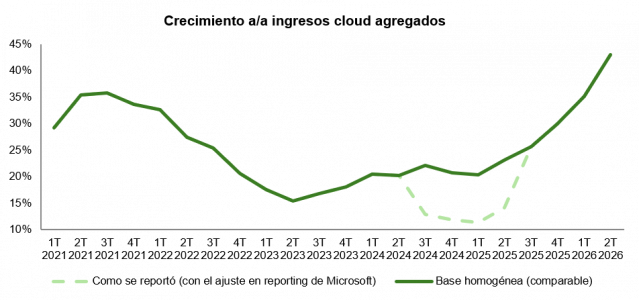
De momento, la adopción de servicios de pago de IA por parte de grandes y pequeñas empresas continúa avanzando, pasando del 8% en las grandes y menos del 4% en las pequeñas a principios de 2023, al 67% de las grandes, 62% de las medianas y el 50% de las pequeñas en la actualidad. Todo ello, en apenas tres años y medio. Y las inversiones se están monetizando: los ingresos cloud agregados de los grandes proveedores de computación crecieron en el segundo trimestre un 43% interanual, sobre una base de casi 370.000 millones de dólares de los últimos doce meses.
Geopolítica y la “prima de incompetencia” en la deuda estadounidense
A corto plazo, la evolución de las lecturas de inflación estará determinada, sobre todo, por aspectos geopolíticos. En este sentido, la incertidumbre se ha visto incrementada recientemente; Irán, a través de su Guardia Revolucionaria, ha intensificado las amenazas contra buques que “ilegalmente” puedan intentar intercambiar o cargar petróleo en el estrecho y, en la misma línea, el Wall Street Journal se ha hecho eco de comentarios de las autoridades iraníes respecto al uso de tropas para llevar a cabo represalias contra aliados de EE.UU. en el Golfo.
Como venimos explicando, uno de los objetivos de los iraníes es mantener el precio del barril de crudo cerca de los 100 dólares para disminuir en lo posible las opciones de Trump de mantener el control del Senado. No obstante, el incremento de las hostilidades coloca a Irán frente a una situación difícil de gestionar: si se excede en su presión, puede dar a Trump la excusa que necesita para atacar con más violencia una vez haya perdido el control de ambas cámaras el 3 de noviembre.
Una guerra mal explicada, un banco central impreciso y unas recompras del Tesoro demasiado pequeñas para mover nada han enervado a los compradores de renta fija. Algún estratega habla ya de “prima de incompetencia” afectando a la cotización de la deuda pública estadounidense.
Woodford, Warsh y el abandono de la guía adelantada
Es por esto que no deja de ser curiosa la coincidencia en el abandono del forward guidance por parte de Kevin Warsh —que posiblemente haya afectado a la estructura de la curva— y el Nobel de Economía concedido a Michael Woodford, que ha sido probablemente el académico que más esfuerzo ha puesto en dar base teórica a esa idea. El premio llegó el pasado lunes, 12 de octubre, cuatro meses después de que Warsh retirara el concepto en el comunicado del FOMC del 17 de junio. Dicho esto, la contradicción es menor de lo que parece a primera vista.
En Interest and Prices (2003), Woodford defendió que la política monetaria funciona sobre todo a través de las expectativas sobre la trayectoria futura de tipos, más que por el tipo en aplicación a día de hoy. En Jackson Hole (2012) llevó esa idea al contexto de tipos cero (ZIRP). Su recomendación era comunicar una guía condicionada al estado de la economía, no a una fecha. La Fed lo aplicó en diciembre de 2012 con sus umbrales de desempleo e inflación en el comunicado del FOMC.
Su trabajo posterior con García-Schmidt (2019) sobre agentes económicos que planifican a horizontes finitos rebaja mucho el efecto de las proyecciones a largo plazo. De esta manera, dentro de su propia obra encontramos razones para pensar que la guía era menos potente de lo que apuntaban los modelos.
En realidad, el desacuerdo con Warsh está en el fondo, no en la forma. Para Woodford, lo que hay que comunicar es la función de reacción del banco central ante los datos, no la trayectoria de los tipos. Warsh dice que la guía «ha durado más de la cuenta» y ofrece a cambio un «esquema» u «hoja de ruta», siempre que no se le llame forward guidance. Eso se parece bastante a renunciar a la trayectoria y quedarse con la función de reacción, que es justo lo que le pedía Wall Street.
Además, existe un matiz importante: Woodford defendía la guía como herramienta especialmente cuando los tipos están en cero. Con los fondos federales en 3,75–4%, su utilidad marginal es mucho menor. Por ello, en mi opinión, sería un error extrapolar lo sucedido tras la COVID (en 2021 el problema estuvo en comprometer una trayectoria de tipos en un entorno que no se había enfrentado nunca antes y con una inflación desbocada) con el comentario de “inflación transitoria” de Powell y la consiguiente pérdida de credibilidad.
Lo sucedido entonces no demuestra que comunicar al mercado la función de reacción de la Fed sea inútil. El riesgo está en dejar que el mercado trate de adivinarla, lo que, a priori, aumenta la incertidumbre, el ruido y la volatilidad en el mercado de renta fija.
En resumen, la función de reacción de la Fed es la regla, explícita o implícita, que traduce el estado de la economía en una decisión de tipos. Comunicarla es decirle al mercado cómo decide la Fed, sin prometer qué va a hacer.
Comunicar la función de reacción fija la regla: el mercado sigue reaccionando a los datos, pero en la dirección y magnitud que pretende la Fed, justo lo que defendía Woodford. La duda con Warsh es si, al quitar la guía, también dejará de comunicar la regla.
 Por Carlos Ruiz de Antequera