Cuando se acerca el final del año, el sentimiento optimista de los inversores españoles ha vuelto con fuerza y se acerca a los máximos de 2025. Así lo atestiguan los últimos datos del Índice de Confianza del Inversor de J.P. Morgan Asset Management que, desde 2008 mide trimestralmente, mediante más de 1.400 encuestas, las expectativas ahorradores e inversores minoristas sobre la evolución de los mercados a medio plazo.
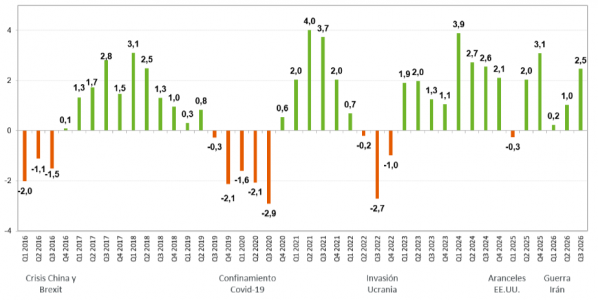
Tras la fuerte caída registrada en marzo con el comienzo del conflicto de Irán, que llevó al índice trimestral a uno de los grados de confianza más bajos de los últimos años (0,2), la encuesta de la gestora registra el importante avance en el sentimiento optimista que se ha venido observando en los últimos seis meses. A 30 de septiembre, el indicador de J.P. Morgan AM se eleva hasta los 2,5 puntos, muy cerca ya del nivel que tenía en enero, cuando superaba los 3,0 puntos.
Gráfico 1: Evolución del Índice de Confianza del Inversor por trimestre-2016-2026
Fuente: J.P. Morgan AM
Empeora la percepción sobre la situación económica y las tensiones internacionales
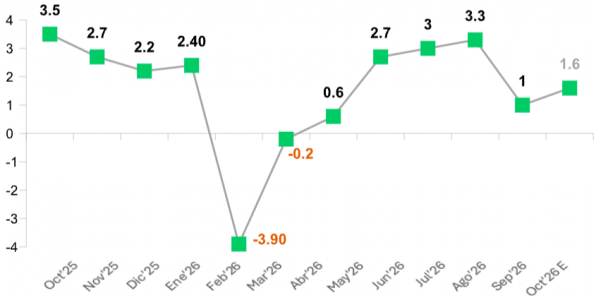
Superado el impacto inicial de la guerra en Irán, los ahorradores e inversores han ido mitigando su preocupación por los efectos de los conflictos internacionales y recuperando la confianza en la evolución de la situación económica. Este sentimiento ha sido impulsado por factores como el crecimiento, la recuperación de las bolsas y los sólidos beneficios empresariales. Además, este escenario ha elevado el optimismo entre los inversores minoristas a niveles moderadamente altos en la segunda mitad del año. De hecho, la progresión por meses parecía llevar al índice a uno de sus máximos históricos al cierre del tercer trimestre, pero en septiembre esta progresión ha experimentado un freno.
Gráfico 2: Evolución mensual Índice de Confianza del Inversor (octubre 2025-octubre 2026)
Fuente: J.P. Morgan AM
En septiembre, el estudio de la gestora desvela cómo los inversores empezaron a proyectar una mayor preocupación por la economía y una mayor sensación de incertidumbre y volatilidad sobre los mercados, probablemente como consecuencia del incremento de la inflación y de los tipos de interés, o de las perdidas latentes experimentadas por la renta fija de muchos de estos inversores. Tras el verano, el pesimismo se volvió a instalar en casi un tercio de los encuestados (29, 5%), frente a un escaso 17 % en los meses anteriores. Si bien los datos provisionales (no ponderados) correspondientes al mes de octubre muestran de nuevo una ligera tendencia al alza.
Estados Unidos se mantiene como el mercado con mejores perspectivas
En cualquier caso, el inversor español no cree que todas las bolsas vayan a verse afectadas por igual. Así, la bolsa estadounidense sigue siendo la que genera mayores expectativas de rentabilidad para el 27 % de los inversores que anticipan una evolución positiva de las bolsas. Aun así, también ha perdido parte de su atractivo en los últimos meses frente a la bolsa europea, en la que confía en 23,5 % de los inversores. Con respecto a la bolsa española, se mantiene plana respecto al trimestre anterior (21,8 %). La subida más destacable en este capítulo es la de los mercados asiáticos: un 17,7 % de los encuestados piensa que es la que mayor subida experimentará, frente al 13,3 % del trimestre anterior.
Crece la intención de compra de productos de inversión y acciones
De cara a los próximos 6 meses, los depósitos y cuentas de ahorro remuneradas continúan siendo el producto que concentra una mayor intención de compra, con un 42,8 % de las menciones, aunque cuatro puntos por debajo que el trimestre anterior. En paralelo, sube la intención de compra de los fondos de inversión: un 21,7 % afirma tener la intención de invertir en estos productos en los próximos 6 meses, frente al 17,8 % del segundo trimestre de este año.
Por su parte, por primera vez en la serie, los entrevistados, se muestran más proclives a invertir directamente en acciones que en planes de pensiones: un 14,8 % frente al 13,5 %.
 Por Funds Society, Madrid
 Por Beatriz Zúñiga