Durante aproximadamente una década antes de la pandemia, el capital privado del middle market se benefició de una deuda barata, un aumento de las valoraciones y mercados de salida abiertos. Un sponsor que compraba una buena empresa a un precio razonable podía obtener buenos resultados simplemente manteniéndola en el portafolio. Ese contexto ha cambiado.
Un mercado más difícil en ambos extremos
El crecimiento se ha ralentizado y la volatilidad ha aumentado. El crédito privado se ha convertido en una fuente de financiación con profundidad, pero las tasas de interés se mantienen muy por encima de los niveles de la década de 2010. Los mayores costos de endeudamiento absorben más flujo de caja de las empresas en el portafolio y reducen el impulso que el apalancamiento proporciona a la rentabilidad del capital. En la actualidad, la operación media necesita aproximadamente el doble de crecimiento de beneficios que antes de la pandemia para producir el mismo múltiplo sobre el capital invertido (MOIC).
La competencia por los activos es otra preocupación. El capital no invertido del private equity a nivel mundial se situaba en 1,66 billones de dólares en marzo de 2025, lo que representa el 45 % del capital no invertido, la cuota más alta en cinco años. Aproximadamente el 75 % de este importe se encuentra en fondos captados entre 2022 y 2024, lo que presiona a los gestores para desplegarlo.¹ Los sponsors que se acercan al final de sus periodos de inversión pueden competir de forma más agresiva, elevando los precios de entrada y comprimiendo las rentabilidades. Los periodos de tenencia también se han alargado hasta siete años o más, y PitchBook estima que el portafolio acumulado de activos de private equity sin vender supera las 30.000 empresas.
La ralentización de las salidas conlleva una ralentización de las distribuciones. Las estimaciones de Preqin, que utilizan como referencia los índices globales de buyouts, muestran que las distribuciones a los inversores han sido más lentas en los vintages recientes.¹ Hay primeros indicios de alivio: el valor de las salidas respaldadas por private equity a nivel mundial casi se duplicó respecto al primer trimestre, alcanzando los 206.000 millones de dólares en el segundo trimestre de 2026. Sin embargo, el volumen de salidas cayó a 500 y el tamaño medio de la salida aumentó a 1.600 millones de dólares, lo que sugiere que la recuperación ha favorecido hasta ahora al extremo superior del mercado.² En la actualidad, muchos LPs consideran que las distribuciones sobre el capital desembolsado (DPI) son más importantes que la TIR.¹ Los cierres de fondos han caído casi un 40 % desde 2022, concentrándose el capital en aquellos gestores que pueden demostrar un historial de devolución de efectivo.
Cinco imperativos
Es probable que la próxima década del private equity esté definida por la dispersión entre gestores, que ya se ha ampliado en los vintages recientes. A continuación, se detallan cinco factores que pueden diferenciar a los mejores:
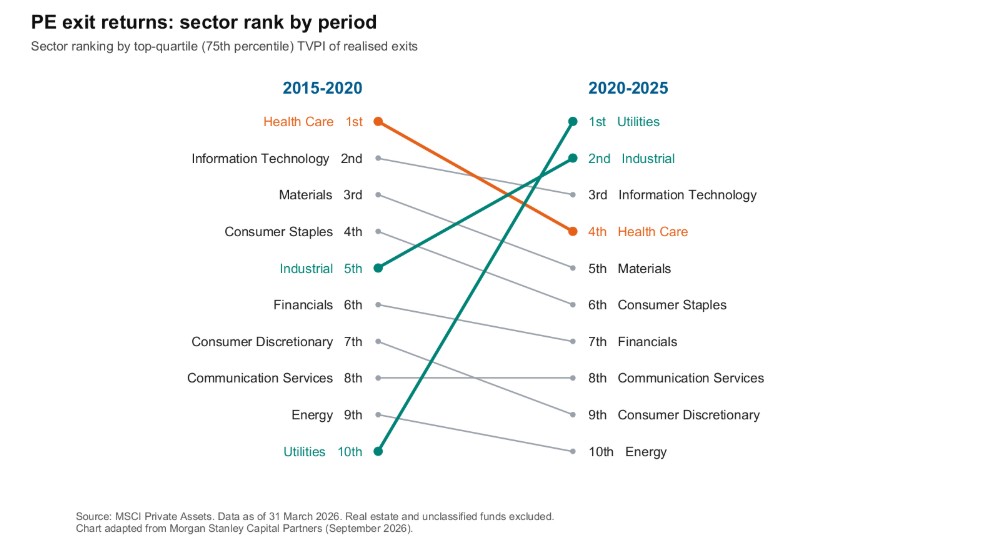
Enfoque subsectorial. La experiencia en un conjunto definido de industrias y subsectores ayuda a los patrocinadores a detectar oportunidades antes de que se comercialicen de forma generalizada y contribuye a generar credibilidad ante los vendedores y los equipos directivos. Dicho esto, el rendimiento de los sectores rota: el cuidado de la salud ocupó el primer lugar por rentabilidad de salida en el cuartil superior entre 2015 y 2020, pero pasó al cuarto puesto entre 2020 y 2025, mientras que los utilities subieron del décimo al primer lugar.
Originación diferenciada. Los intermediarios siguen siendo esenciales, pero un motor de originación propio, construido con años de relaciones con los propietarios de empresas, permite identificar objetivos de forma temprana y suele traducirse en valoraciones de entrada más bajas. Por el contrario, las subastas ampliamente comercializadas tienden a hacer subir los precios cuando muchos patrocinadores se ven presionados para desplegar capital.
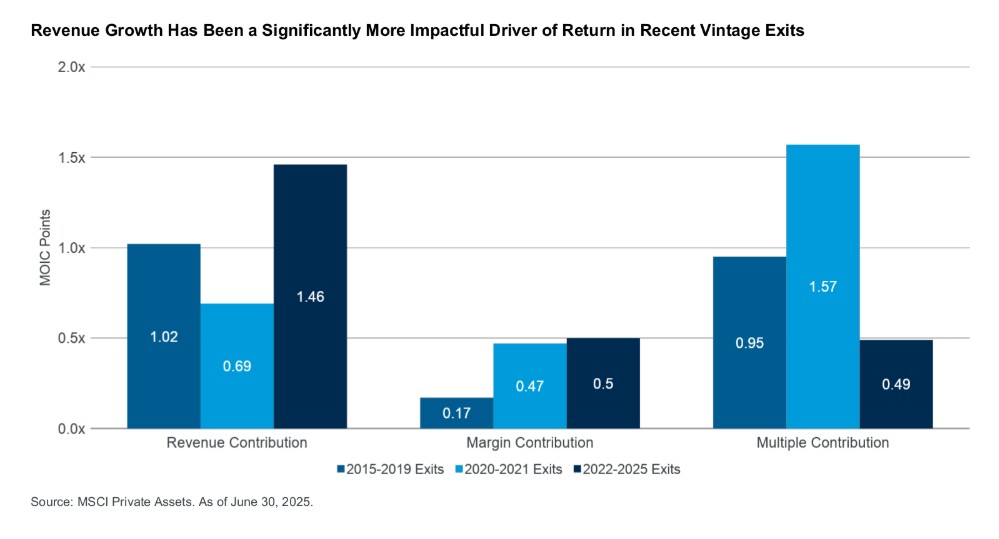
Creación de valor repetible. Entre 2022 y 2025, el crecimiento de los ingresos y los márgenes representó aproximadamente el 80 % del MOIC de salida, frente al 55 % del periodo 2015-2019.³ Los sponsors que cuentan con un equipo operativo interno dedicado, involucrado desde la diligencia debida hasta la salida, pueden aplicar su experiencia de forma coherente a palancas como la fijación de precios y las compras. Repetir un manual de estrategias en distintas empresas también reduce la dispersión de los resultados y respalda la suscripción.
Creación de valor mediante la IA. La inteligencia artificial ya acelera los procesos de due dilligence, y las herramientas de IA pueden revisar una sala de datos y responder a preguntas detalladas casi al instante. La mayor oportunidad reside en las empresas en el portafolio, que a menudo invierten poco en tecnología y están bien posicionadas para lograr avances en áreas como el análisis de precios y la automatización del back-office. La IA suele ofrecer los mejores resultados cuando forma parte de la disciplina operativa de las empresas, con responsables claros y objetivos de rendimiento.
Planificación intencionada de la liquidez. Los gestores con un DPI en el cuartil superior tienden a buscar liquidez de forma activa en lugar de esperar a que se abran los mercados de salidas. Una salida total con un MOIC sólido sigue siendo la herramienta más eficaz, pero los vehículos de continuación ofrecen una alternativa, al igual que las ventas minoritarias y los dividendos.
Ninguno de los cinco factores es suficiente por sí solo. Un sponsor que carezca de experiencia subsectorial se arriesga a que le superen en las pujas, y uno sin originación propia pagará con mayor frecuencia los precios de mercado. Sin un manual de estrategias contrastado, generar el crecimiento de beneficios necesario a esos precios resulta más difícil. Un patrocinador incapaz de devolver capital de forma consistente probablemente tendrá dificultades para captar su próximo fondo. Sin embargo, para los gestores que han desarrollado estas capacidades, un entorno más exigente puede ofrecer la oportunidad de distinguir la verdadera habilidad de los vientos de cola de la pasada década.
Explore las capacidades alternativas de Morgan Stanley Investment Management aquí: https://www.morganstanley.com/im/alts
¹ Preqin, Private Equity in 2026 (publicado en 2025); datos de capital no invertido a marzo de 2025. ² Preqin, Private Equity Q2 2026: Preqin Quarterly Update; datos de salidas del segundo trimestre de 2026. ³ MSCI Private Assets, a 30 de junio de 2025.
INFORMACIÓN IMPORTANTE No hay garantía de que ninguna estrategia de inversión funcione en todas las condiciones de mercado, y cada inversor debe evaluar su capacidad para invertir a largo plazo, especialmente durante los periodos de caída del mercado.
Las opiniones, puntos de vista y/o análisis expresados pertenecen al autor o al equipo de inversión a la fecha de preparación de este material y están sujetos a cambios en cualquier momento sin previo aviso debido a las condiciones del mercado o económicas, y no tienen por qué cumplirse necesariamente. Además, las opiniones no se actualizarán ni se revisarán para reflejar la información que esté disponible posteriormente o las circunstancias existentes, o los cambios que se produzcan, después de la fecha de publicación. Las opiniones expresadas no reflejan las opiniones de todo el personal de inversión de Morgan Stanley Investment Management (MSIM) y sus filiales y asociadas (conjuntamente «la Firma»), y pueden no reflejarse en todas las estrategias y productos que ofrece la Firma. Las previsiones y/o estimaciones aquí proporcionadas están sujetas a cambios y pueden no llegar a materializarse. La información relativa a las rentabilidades esperadas de los mercados y a las perspectivas de los mismos se basa en la investigación, el análisis y las opiniones de los autores o del equipo de inversión. Estas conclusiones son de naturaleza especulativa, pueden no llegar a materializarse y no pretenden predecir el rendimiento futuro de ninguna estrategia o producto específico que ofrezca la Firma. Los resultados futuros pueden diferir significativamente en función de factores como los cambios en los mercados de valores o financieros o las condiciones económicas generales. Las inversiones alternativas son especulativas e incluyen un alto grado de riesgo. Los inversores podrían perder la totalidad o una cantidad sustancial de su inversión. Las inversiones alternativas solo son adecuadas para inversores a largo plazo dispuestos a renunciar a la liquidez y a poner en riesgo el capital durante un periodo de tiempo indefinido. Las inversiones alternativas suelen ser muy ilíquidas: no existe un mercado secundario para los fondos privados y puede haber restricciones a los reembolsos o a la cesión o transferencia de inversiones a fondos privados. Los fondos de inversión alternativos suelen recurrir al apalancamiento y a otras prácticas especulativas que pueden aumentar la volatilidad y el riesgo de pérdida. Las inversiones alternativas suelen tener comisiones y gastos más elevados que otros vehículos de inversión, y dichas comisiones y gastos reducirán la rentabilidad obtenida por los inversores. Este material se ha elaborado sobre la base de información de dominio público, datos desarrollados internamente y otras fuentes de terceros que se consideran fiables. No obstante, no se ofrece ninguna garantía sobre la fiabilidad de dicha información y la Firma no ha tratado de verificar de forma independiente la información extraída de fuentes públicas y de terceros. Este material es para beneficio de las personas a las que la Firma cree razonablemente que está permitido comunicarlo y no debe ser reenviado a ninguna otra persona sin el consentimiento de la Firma. No va dirigido a ninguna otra persona y no puede ser utilizado por ellas para ningún fin. No expresa ninguna opinión sobre la idoneidad de las inversiones aquí descritas para las circunstancias individuales de ningún destinatario o de otro modo. Es responsabilidad de toda persona que lea este material observar íntegramente las leyes de cualquier país pertinente, lo que incluye la obtención de cualquier consentimiento gubernamental o de otro tipo que pueda ser necesario o la observancia de cualquier otra formalidad que deba cumplirse en dicho país. Este material es una comunicación general, que no es imparcial y toda la información proporcionada se ha preparado únicamente con fines informativos y educativos y no constituye una oferta o una recomendación para comprar o vender un valor en particular o para adoptar una estrategia de inversión específica. La información aquí contenida no se ha basado en la consideración de las circunstancias de ningún inversor individual y no constituye asesoramiento en materia de inversión, ni debe interpretarse en modo alguno como asesoramiento fiscal, contable, jurídico o regulatorio. A tal fin, los inversores deben buscar asesoramiento jurídico y financiero independiente, incluido asesoramiento sobre las consecuencias fiscales, antes de tomar cualquier decisión de inversión. Cualquier cuadro y gráfico proporcionado tiene fines meramente ilustrativos. Cualquier rendimiento citado representa el rendimiento pasado. El rendimiento pasado no garantiza resultados futuros. Los índices no están gestionados y no incluyen gastos, comisiones ni cargos de venta. No es posible invertir directamente en un índice. Este material no es un producto del Departamento de Análisis de Morgan Stanley y no debe considerarse como material de análisis o una recomendación. La Firma no ha autorizado a los intermediarios financieros a utilizar y distribuir este material, a menos que dicho uso y distribución se realice de conformidad con la ley y la normativa aplicables. Además, los intermediarios financieros deben asegurarse de que la información contenida en este material es adecuada para cualquier persona a la que le proporcionen este material, teniendo en cuenta las circunstancias y el propósito de dicha persona. La Firma no será responsable, y no acepta ninguna responsabilidad, por el uso o mal uso de este material por parte de cualquier intermediario financiero. Este material puede ser traducido a otros idiomas. En caso de que se realice dicha traducción, esta versión en inglés seguirá siendo la definitiva. Si existieran discrepancias entre la versión en inglés y cualquier versión de este material en otro idioma, prevalecerá la versión en inglés.La totalidad o cualquier parte de este material no puede ser directa o indirectamente reproducida, copiada, modificada, utilizada para crear un trabajo derivado, ejecutada, mostrada, publicada, posteada, licenciada, enmarcada, distribuida o transmitida ni ninguno de sus contenidos divulgados a terceros sin el consentimiento expreso y por escrito de la Firma. No se pueden establecer enlaces a este material a menos que dicho hipervínculo sea para uso personal y no comercial. Toda la información aquí contenida es propiedad exclusiva y está protegida por los derechos de autor y otras leyes aplicables. Morgan Stanley Investment Management es la división de gestión de activos de Morgan Stanley.
DISTRIBUCIÓN
Este material solo está destinado y solo se distribuirá a personas residentes en jurisdicciones donde dicha distribución o disponibilidad no sea contraria a las leyes o normativas locales. MSIM, la división de gestión de activos de Morgan Stanley (NYSE: MS), y sus filiales cuentan con acuerdos para comercializar mutuamente sus productos y servicios. Cada filial de MSIM está regulada de la forma adecuada en la jurisdicción en la que opera. Las filiales de MSIM son: Calvert Research and Management, Eaton Vance Management, Parametric Portfolio Associates LLC, Parametric SAS y Atlanta Capital Management LLC. Este material ha sido emitido por una o más de las siguientes entidades:
América Latina (Brasil, Chile, Colombia, México, Perú y Uruguay) Este material es para uso exclusivo de un inversor institucional o un inversor cualificado. Toda la información aquí contenida es confidencial y para uso y revisión exclusivos del destinatario previsto, y no puede ser transmitida a ningún tercero. Este material se proporciona únicamente con fines informativos y no constituye una oferta pública, solicitud o recomendación para comprar o vender ningún producto, servicio, valor y/o estrategia. La decisión de invertir solo debe tomarse después de leer la documentación de la estrategia y llevar a cabo una debida diligencia profunda e independiente.
RO 6037707 Exp 31/10/2027
 Por Funds Society