Después de un primer semestre donde los fondos de pensiones chilenos se inclinaron fuertemente por las estrategias de renta variable latinoamericana, la tendencia se ha revertido. Recientemente, se ha visto una rotación en el portafolio global que administran las AFPs, alejándose de los fondos de acciones de la región –particularmente Brasil– y acercándose a los grandes mercados asiáticos, en los últimos meses. Esto es lo que refleja el último informe de posicionamiento de AFPs publicado por HMC Capital.
“Latinoamérica pasó por primera vez en 2026 a terreno negativo en el acumulado del año, luego de haber sido durante el primer semestre la única región que se mantenía positiva”, destacó Nicolás Fonseca, Head de Distribución de Líquidos de la firma. “Hasta julio Latam había sido la única región que se mantenía positiva en el acumulado, y a comienzos de año llegó a encadenar seis meses consecutivos de entradas”, agregó, complementando el reporte.
En agosto, las siete AFPs que operan en el país andino sumaron desinversiones netas por 280 millones de dólares en activos latinoamericanos, anotando su tercer mes consecutivos.
Sumado a las salidas netas de junio y julio, de 328 millones y 280 millones de dólares, respectivamente, el acumulado en lo que va de 2026 retrocedió a una venta neta de 171 millones de dólares. Así, los fondos de pensiones marcaron su primer acumulado negativo en la clase de activos.
Las mayores ventas se llevaron a cabo en estrategias de bolsa brasileña, que totalizaron los 184 millones de dólares en agosto. Le siguieron ventas por 68 millones de dólares netos en la categoría genérica LatAm y de 27 millones de dólares en México.
“Conviene precisar que se trata de un movimiento de flujo y no de valorización”, señaló Fonseca, ya que la apreciación de mercado de la región fue de apenas 72 millones de dólares negativos en agosto. Con esto, el AUM regional retrocedió de 8.016 millones hasta 7.664 millones de dólares, respondiendo principalmente a ventas netas.
“Tres meses consecutivos de salidas apuntan a una reducción deliberada de la exposición regional más que a un ajuste puntual, aunque con la información disponible no es posible atribuirla a una causa específica”, acotó el ejecutivo.
Acercándose a Asia
En la otra cara de la moneda, mientras que los fondos de pensiones chilenos están desinvirtiendo en la renta variable latinoamericana, se observa un movimiento en la dirección contraria con las estrategias accionarias de otras latitudes. Las cifras agregadas por HMC muestran que agosto fue el segundo mes consecutivo de entradas netas en la clase de activos, algo que no se había dado durante 2026.
El liderazgo en los flujos lo tiene, sin duda, Asia. Aunque el acumulado del año sigue negativo para la región, agosto vio la entrada de 679 millones de dólares de capital institucional a las bolsas de la región.
Dentro de esta categoría, también se ha visto algo de rebaraje de posiciones. En el octavo mes del año, las gestoras apostaron 580 millones de dólares por la bolsa de Corea del Sur y de 308 millones de dólares en la de Taiwán. Ambos países, cabe destacar, se consideran entre los más expuestos al boom de la IA, gracias a su exposición a empresas de semiconductores.
Por el contrario, se vieron salidas parciales, de 114 millones de dólares en renta variable de India y 43 millones de dólares en acciones chinas.
Con estas cifras, la región redujo su desinversión acumulada del año a 2.020 millones de dólares.
Asia fue el dato más vistoso del mes, pero la renta variable internacional en general captó flujos positivos por 312 millones de dólares, sumándose a las posiciones positivas por 338 millones de dólares que se registraron en julio. En el acumulado de 2026, eso sí, el neto sigue siendo negativo, sumando desinversiones por 5.750 millones en la clase de activos.
Las mayores compras ventas del período se concentran en Europa, con 2.370 millones de dólares en lo que va del año, profundizado por una venta neta de 40 millones en agosto. En Estados Unidos, por su parte, las ventas netas acumulan 1.200 millones de dólares desde el cierre de 2025, con una enajenación de 31 millones de dólares el mes pasado.
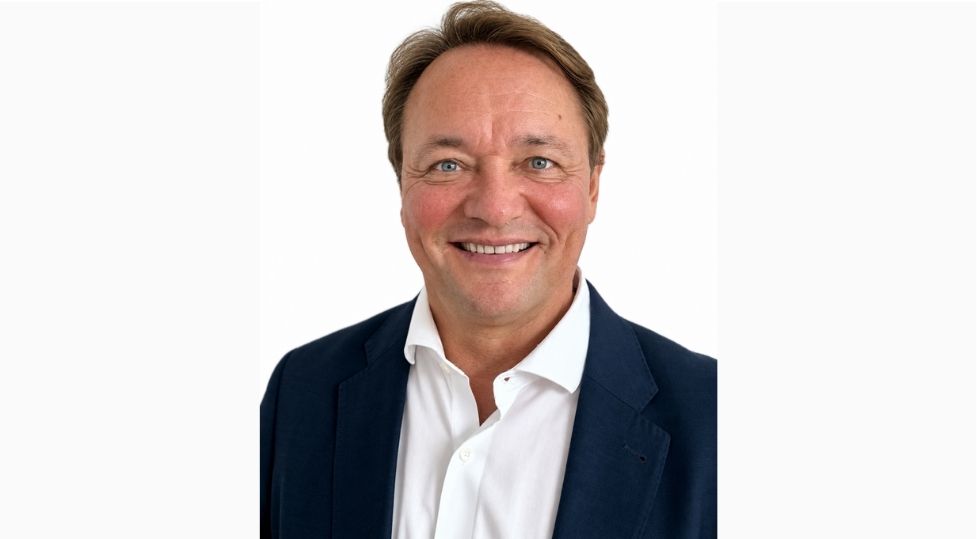
Foto cedidaDe izquierda a derecha: Vahit Alili, cogestor de carteras de Global Direct IV & Rainer Ender, director global de private equity de Schroders Capital
Schroders Capital, la división de mercados privados de Schroders, con un volumen de activos de 113.700 millones de dólares, ha aunciado el cierre definitivo de su fondo insignia de coinversión, el Schroders Capital Private Equity Global Direct IV (“Global Direct IV”), con un volumen de 1.300 millones de dólares. Según explica, se trata del mayor fondo de private equity cerrado y gestionado de forma colectiva de Schroders Capital hasta la fecha y se suma al crecimiento continuo de su plataforma de private equity, que ha captado más de 5.000 millones de dólares de capital este año.
El fondo, domiciliado en Luxemburgo, ha captado capital a nivel mundial. Entre los principales países en cuanto a captación de fondos figuran España, Alemania, Suiza, el Reino Unido, Bélgica, Israel y Estados Unidos. Según indican, Global Direct IV es un fondo de coinversión especializado en compañías de pequeña y mediana capitalización (con un valor empresarial que suele ser inferior a 1.000 millones de dólares), y que invierte principalmente en Europa y Estados Unidos, complementado con una asignación selectiva a inversiones de crecimiento en Asia. Ofrece a los inversores acceso a una cartera diversificada en cinco sectores clave: salud, tecnología, servicios empresariales, consumo e industria.
Su estrategia se centra en empresas con sólidos fundamentales y un potencial de crecimiento transformador, invirtiendo junto a gestores especializados (General Partner o GP, por sus siglas en inglés) en los casos en que la creación de valor pueda impulsarse mediante el crecimiento orgánico, estrategias de «buy-and-build», la expansión internacional y la profesionalización de la gestión. Desde su lanzamiento en 2024, Global Direct IV ha suscitado un gran interés entre una amplia gama de inversores institucionales y family offices que buscan aprovechar las ventajas de una estrategia global diversificada centrada en inversiones de private equity en pequeñas y medianas empresas.
“Haber captado 1.300 millones de dólares supone un hito importante tanto para Global Direct IV como para nuestra plataforma de private equity en general, lo que demuestra la confianza que los clientes depositan en nuestra estrategia y en nuestra capacidad de ejecución. 2026 marca nuestro tercer año consecutivo de captación récord, con más de 5.000 millones de dólares recaudados en toda la plataforma este año, lo que refleja tanto la solidez de nuestras relaciones con los patrocinadores como nuestra capacidad para identificar, llevar a cabo y gestionar de forma constante oportunidades con un importante potencial de crecimiento transformador. En un momento en el que la volatilidad y la incertidumbre son factores clave para los inversores, nuestro enfoque de largo plazo y nuestra experiencia contrastada en el segmento de pequeña y mediana capitalización nos han permitido ofrecer muy buenos resultados a nuestros inversores”, ha comentado Rainer Ender, director global de Private Equity de Schroders Capital.
Con más de 260 coinversiones cerradas y un historial de rentabilidad de 3,3 veces el MOIC (múltiplo sobre el capital invertido, por sus siglas en inglés) en 86 inversiones parcial o totalmente liquidadas, la estrategia de coinversión de Schroders Capital ha demostrado su solidez en períodos de incertidumbre. Los últimos movimientos en la cartera lo han puesto de manifiesto, ya que se espera que las tres salidas de coinversiones anunciadas más recientemente generen una rentabilidad combinada de 6,0 veces el MOIC y más de 1.200 millones de dólares en ingresos. Entre ellas se incluyen AerFin, el especialista británico en el mercado posventa de la aviación, que está siendo adquirido por un comprador estratégico tras una importante expansión internacional y un crecimiento operativo; Saber Power Services, un proveedor de servicios de infraestructura energética de misión crítica, cuya adquisición por parte de un inversor financiero ya se ha anunciado; y Pharmacy2U, la plataforma digital líder en el sector sanitario del Reino Unido, que obtuvo un resultado satisfactorio gracias al apoyo de Schroders Capital, tanto a través de la coinversión como de financiación preferente.
Por su parte, Vahit Alili, cogestor de carteras de Global Direct IV, ha añadido: “Nos complace haber alcanzado el cierre definitivo de Global Direct IV. Como coinversor líder a nivel mundial en el segmento de pequeña y mediana capitalización, creemos que este segmento sigue ofreciendo un amplio y atractivo conjunto de oportunidades. Global Direct IV se basa en nuestra probada plataforma de coinversión, centrada en la suscripción conjunta de inversiones con gestores generales especializados. El enfoque estratégico de invertir en crecimiento transformador, combinado con un enfoque diversificado a nivel mundial, ha sido fundamental para nuestro éxito; los recientes ingresos generados son prueba de ello. Dado que seguimos observando una fuerte demanda por parte de los inversores de un acceso diferenciado al private equity, esperamos aprovechar este impulso”.
Con 29.700 millones de dólares en activos bajo gestión, la plataforma de private equity de Schroders Capital cuenta con una trayectoria de más de 25 años invirtiendo a lo largo de todo el ciclo de vida —desde compromisos en fondos primarios hasta coinversiones directas e inversiones de continuación—, con un enfoque estratégico en adquisiciones de pequeñas y medianas empresas, empresas en fase de crecimiento y venture capital global.
El rasgo definitorio del entorno de inversión actual ya no es simplemente la existencia de tipos de interés más altos, sino la creciente dispersión entre países, sectores e emisores. Aunque el crecimiento global se ha mostrado resiliente a pesar de los elevados tipos, la incertidumbre inflacionista y las tensiones geopolíticas, los motores subyacentes del crecimiento están cada vez menos sincronizados. La capacidad fiscal difiere drásticamente entre países, la adopción de la inteligencia artificial está creando claros ganadores y perdedores, y las políticas comerciales están reconfigurando las cadenas de suministro y los flujos de capital. El resultado es un mundo en el que los resultados económicos y de mercado se diferencian cada vez más, generando tanto oportunidades como riesgos para los inversores activos.
La política monetaria refleja de forma creciente esta dispersión. La era de las actuaciones coordinadas entre bancos centrales parece haber quedado atrás, ya que los responsables de las políticas responden a distintas presiones inflacionistas, trayectorias de crecimiento, condiciones del mercado laboral y realidades fiscales. Algunas economías siguen enfrentándose a una inflación persistente y a una demanda sólida, mientras que otras afrontan un desaceleración del crecimiento y mayor presión para aplicar recortes. La divergencia entre bancos centrales se está convirtiendo en un rasgo estructural de los mercados, más que en una anomalía cíclica.
Estas mismas fuerzas son aún más evidentes dentro de los mercados de crédito. Los fundamentales corporativos se mantienen en general saludables, pero la brecha entre ganadores y perdedores continúa ampliándose. La inversión vinculada a la IA en tecnología, suministros públicos (utilities), infraestructura energética y centros de datos está generando sustanciales necesidades de capital y emisión de deuda, mientras que la disrupción tecnológica desafía modelos de negocio consolidados en numerosos sectores. Con los diferenciales de crédito en niveles históricamente estrechos, la dispersión importa más que nunca. Consideramos que la oportunidad reside menos en capturar una mayor compresión de diferenciales y más en identificar a los futuros ganadores evitando a los perdedores del mañana.
Los mayores rendimientos de partida siguen siendo una de las oportunidades más atractivas para los inversores en renta fija. Tras más de una década de tipos excepcionalmente bajos, los inversores pueden volver a obtener atractivos niveles de ingresos sin necesidad de descender excesivamente en el espectro de calidad crediticia. Los rendimientos reales también se encuentran cerca de la parte alta del rango posterior a la crisis financiera global, lo que hace que las valoraciones resulten atractivas no solo desde la perspectiva de la rentabilidad total, sino también sobre una base real. El retorno de entradas significativas de flujos hacia la renta fija refleja esta realidad, a medida que los inversores reconocen que los ingresos y el carry, más que la compresión de diferenciales, impulsarán la mayor parte de las rentabilidades futuras.
La demanda de renta fija de alta calidad se ha mantenido excepcionalmente fuerte. Los compradores en busca de cupón continúan atraídos por el activo gracias a sus rentabilidades atractivas, mientras que muchos inversores mantienen infraponderaciones históricas en renta fija tras años de tipos bajos y fuerte comportamiento de la renta variable. Al mismo tiempo, la magnitud de las ganancias bursátiles en los últimos años ha generado un impulso natural de reequilibrio de carteras hacia los bonos. Estos flujos han ayudado a respaldar el crédito de alta calidad y los mercados securitizados, incluso en un contexto de elevadas emisiones.
Quizás el factor más relevante sea que los índices de referencia ponderados por capitalización de deuda continúan concentrándose en los segmentos más endeudados del mercado. Los gobiernos con mayores déficits emiten más deuda y, por tanto, ostentan un mayor peso en el índice. De igual modo, los sectores con mayores necesidades de financiación pasan a ocupar proporciones más elevadas en los índices corporativos, independientemente de su valoración, apalancamiento o fundamentales. En el índice U.S. Aggregate, la exposición a deuda pública estadounidense (Treasuries) se ha más que duplicado en las últimas dos décadas, al tiempo que la duración ha aumentado significativamente, dejando a los inversores pasivos con una concentración y una sensibilidad a los tipos de interés mayores de lo que perciben. A nuestro juicio, esto genera una desconexión creciente entre la composición de los índices y las oportunidades de inversión reales.
Esto implica también que algunas de las oportunidades más atractivas puedan encontrarse fuera de los índices de referencia tradicionales. El universo elegible de renta fija más allá del U.S. Aggregate es más amplio y diverso que el propio índice, abarcando crédito securitizado, deuda soberana global, mercados emergentes, préstamos, financiación privada y directa, entre otras áreas donde los inversores activos pueden actuar con mayor deliberación respecto a valoración, estructura, calidad crediticia y liquidez. Un enfoque puramente pasivo corre el riesgo de asignar capital en función de dónde se ha emitido deuda, en lugar de hacerlo donde el inversor recibe una compensación adecuada por el riesgo asumido.
Este entorno refuerza la importancia de la gestión activa, la asignación dinámica de activos y la construcción de carteras resilientes. Con diferenciales estrechos, mayor dispersión macroeconómica y fundamentales divergentes entre emisores, el margen de error es menor. Esto justifica mejorar la calidad de la cartera, priorizando modelos de negocio duraderos, balances sólidos y sectores que remuneren adecuadamente el riesgo. La renta fija de mayor calidad, los activos securitizados y las exposiciones crediticias seleccionadas ofrecen la oportunidad de obtener ingresos atractivos manteniendo la resiliencia ante diversos escenarios económicos. En un mundo con abundante carry pero potencial limitado de compresión de diferenciales, el éxito dependerá menos de buscar rentabilidad adicional y más de preservar el capital, evitar créditos en deterioro, rotar dinámicamente entre sectores y países, y permitir que el cupón se acumule con el tiempo.
Temas clave para la segunda mitad de 2026
Aumento de la dispersión macroeconómica: Impulsa una mayor diferenciación entre países, mercados de tipos, divisas, sectores e emisores.
Divergencia entre bancos centrales: Se consolida como un rasgo estructural del mercado; la Fed liderada por Warsh añade incertidumbre sobre su función de reacción, con un sesgo de riesgos más orientado a nuevos endurecimientos que a recortes.
Rendimientos de partida elevados: Siguen ofreciendo una oportunidad atractiva para incrementar la asignación a renta fija y mejorar los ingresos de la cartera.
Tipos reales en máximos: Permanecen cerca de la parte alta de su rango post-crisis financiera, haciendo atractivas las valoraciones en términos reales y nominales.
Prevalencia del carry: Los flujos hacia la renta fija reflejan la preferencia por el ingreso y el carry como motores principales de rentabilidad, apoyados por el reequilibrio tras años de ganancias bursátiles.
Presión fiscal y concentración: Los déficits fiscales respaldan el crecimiento pero elevan las primas de plazo, la diferenciación soberana y la concentración en los índices de emisores endeudados.
Riesgo geopolítico y energético: La incertidumbre sobre Irán, los mercados de energía y las negociaciones de paz constituye un riesgo macro clave con impacto en inflación, breakevens, políticas monetarias y divisas.
Impacto desigual de la IA: La inversión en IA sigue siendo un potente motor de crecimiento, aunque sus costes y beneficios se distribuyen de forma muy desigual.
Selección estricta de crédito: Ante diferenciales estrechos a nivel de índice, cobra máxima importancia la selección de activos (bottom-up) y la gestión de riesgos a la baja.
Preferencia por la resiliencia: Favorecemos exposiciones de alta calidad, balances sólidos y sectores respaldados por fundamentales duraderos.
Importancia de la asignación activa: La concentración de los índices pasivos en emisores altamente endeudados hace imprescindible la gestión activa fuera del índice.
Alta convicción en crédito securitizado: Mantenemos fuerte convicción en este segmento debido a sus atractivas valoraciones relativas, el buen comportamiento del colateral y unos factores técnicos favorables.
Preservación de capital: En un entorno de alto carry, evitar perdedores crediticios resulta tan decisivo como identificar a los futuros ganadores.
Temas y posicionamiento para 2026
Tema
Posicionamiento
Mayores tipos reales e inflación persistente definen la oportunidad a medio año.
Sobreponderar TIPS estadounidenses y exposición selectiva a rendimientos reales; mantener estrategias ligadas a la inflación donde los breakevens ofrezcan un umbral exigente bajo.
La divergencia entre bancos centrales se ha acentuado.
Mantener exposición selectiva a la duración en lugar de asumir riesgo global; favorecer mercados donde la vulnerabilidad del crecimiento y la valoración real sean atractivas, evitando donde la normalización plantee riesgos al alza en los tipos.
Irán y los mercados energéticos siguen siendo fuentes de riesgo e inflación.
Mantener exposición a inflación y estrategias selectivas de tipos reales; favorecer posiciones en países, divisas y sectores resistentes a la volatilidad energética.
Restricciones fiscales y geopolítica elevan la diferenciación soberana.
Enfatizar la selección de países en los tipos de mercados desarrollados; retener valor en el tramo largo real en mercados selectos exigiendo mayor prima donde la credibilidad fiscal esté en duda.
Activos de riesgo resilientes, pero diferenciales estrechos.
Reducir la dependencia de la compresión de diferenciales; enfatizar el carry, la asignación sectorial y la selección de títulos individuales como motores de rentabilidad.
El crédito securitizado se mantiene como posición de alta convicción.
Mantener sobreponderación en titulación hipotecaria de agencias (MBS), hipotecaria residencial no agencias (RMBS), hipotecaria comercial (CMBS) y titulaciones de activos (ABS) seleccionadas, priorizando colaterales de alta calidad.
El crédito corporativo entra en fase tardía del ciclo.
Infraponderar crédito corporativo Investment Grade en general; preferir Europa sobre EE. UU., favorecer el sector financiero y mantener cautela en High Yield seleccionando por dispersión.
La inversión en IA e infraestructuras impulsa el crecimiento.
Mantener sesgo hacia la alta calidad; comprar emisores con flujos de caja duraderos y poder de fijación de precios, evitando balances vulnerables a costes de capital (capex) o disrupción tecnológica.
Los mercados emergentes se benefician del carry y tipos reales.
Sobreponderar emisores soberanos, corporativos y divisas emergentes seleccionadas con marcos de política monetaria creíbles y diferenciales reales atractivos.
Los préstamos apalancados (leveraged loans) mejoran su atractivo.
Pasar a sobreponderar; centrarse en emisores de mayor calidad y sectores resilientes donde los diferenciales actuales compensan adecuadamente el riesgo de refinanciación.
Divisas altamente sensibles a shocks de política monetaria y energía.
Favorecer divisas emergentes de alto carry respaldadas por fundamentales, evitando posiciones direccionales amplias donde la reacción de los bancos centrales sea incierta.
Perspectiva sectorial: Dónde encontramos valor
Las valoraciones siguen siendo estrechas en el conjunto de la renta fija, pero los activos de riesgo han demostrado resiliencia frente a la inflación persistente, las expectativas de política monetaria más ajustadas y la incertidumbre geopolítica. La fuerte demanda de rendimiento nominal, los fundamentales sólidos y unos técnicos favorables han permitido absorber emisiones de deuda muy cuantiosas. Dado que la compresión adicional de diferenciales es limitada, consideramos que el carry, la asignación sectorial y la selección individual de bonos (bottom-up) serán los motores clave del exceso de rentabilidad.
MBS de Agencias y RMBS No Agencias (SOBREPONDERAR)
Los MBS de agencias y los RMBS no agencias siguen constituyendo una posición sobreponderada de alta convicción. Los diferenciales de los MBS de agencias han recuperado gran parte de su ampliación anterior gracias a una demanda sólida y al repliegue de los tipos hipotecarios desde sus máximos recientes. Los cupones actuales siguen ofreciendo un valor relativo atractivo en comparación tanto con sus niveles históricos como con otros sectores centrales de renta fija, mientras que un entorno de tipos altos durante más tiempo debería contener el riesgo de prepago y favorecer la captación de diferencial frente a los Treasuries.
Los factores técnicos siguen siendo favorables, con gestores de fondos, bancos y empresas patrocinadas por el gobierno impulsando la demanda atraídos por los rendimientos nominales y la mejora del valor relativo. El segmento RMBS no agencias también mantiene su atractivo, sustentado por la estabilidad de los precios de la vivienda, los bajos ratios préstamos-valor (LTV), la buena evolución del colateral y un riesgo de refinanciación limitado. Mantenemos asimismo una visión constructiva sobre los bonos garantizados (covered bonds) daneses, donde sus rasgos defensivos, un sólido marco legal y sus atractivos rendimientos cubiertos a dólares respaldan su valor relativo.
CMBS (SOBREPONDERAR)
El crédito hipotecario comercial (CMBS) continúa siendo un área atractiva dentro del crédito estructurado, si bien la selectividad resulta crítica. Los fundamentales se muestran sólidos en los segmentos de mayor calidad y la demanda técnica ha seguido respaldando al sector a pesar del entorno de tipos elevados. Favorecemos el sector hotelero, logística, almacenamiento y activos residenciales de alta calidad (multifamily), donde el desempeño operativo y la calidad de las garantías se mantienen comparativamente fuertes.
La emisión ha sido robusta, especialmente a través del mercado de único activo/único prestatario (SASB), habiendo sido absorbida adecuadamente. La dispersión entre tipos de propiedad, ubicaciones y estructuras de capital sigue siendo elevada, lo que refuerza nuestro enfoque en transacciones de mayor calidad con mejor respaldo de patrocinadores y visibilidad de flujos de caja.
ABS (SOBREPONDERAR)
Los bonos de titulación de activos (ABS) continúan respaldados por una demanda firme, un carry atractivo y su perfil de menor duración. Aunque las emisiones han sido elevadas, la demanda de colateral securitizado de alta calidad se ha mostrado resiliente, manteniendo los diferenciales acotados a pesar de la oferta.
Continuamos identificando oportunidades en ABS no vinculados al consumo seleccionados, donde los fundamentales permanecen estables y las valoraciones siguen siendo atractivas. Mantenemos mayor cautela en áreas donde los diferenciales no reflejan adecuadamente la oferta proyectada, la disrupción tecnológica o la incertidumbre económica a largo plazo.
Crédito Investment Grade (INFRAPONDERAR)
Mantenemos la infraponderación en crédito corporativo de grado de inversión (Investment Grade) debido a las exigentes valoraciones y al limitado margen para una mayor compresión de diferenciales. Los fundamentales crediticios siguen siendo sólidos, respaldados por balances saneados, bajo riesgo de rebaja de calificación y resultados empresariales resistentes. Sin embargo, la fuerte demanda de rendimiento ya ha estrechado los diferenciales, dejando al carry como el principal motor de rentabilidad esperada y reduciendo el margen de error.
El mercado entra además en una fase más tardía del ciclo, caracterizada por una mayor actividad de fusiones y adquisiciones (M&A), elevadas inversiones en capital (capex) asociadas a la IA e infraestructuras, un incremento de la retribución al accionista y emisiones continuadas por parte de los grandes emisores tecnológicos. Por regiones, preferimos Europa frente a EE. UU. debido a una dinámica de oferta más equilibrada y una mayor demanda de carry de alta calidad. Por sectores, favorecemos el financiero —especialmente bancos— y nos mostramos cautos en emisores no financieros con calificación Single-A, donde la presión por capex y M&A podría pesar sobre los balances.
Crédito High Yield (LIGERA SOBREPONDERACIÓN)
Conservamos una modesta sobreponderación en emisores seleccionados de alto rendimiento (High Yield) en EE. UU. y Europa. Los fundamentales se mantienen sólidos, con una mejora en la calidad crediticia media, apalancamientos controlados y expectativas de impago contenidas. El crecimiento económico resistente, el apoyo fiscal y la demanda de rentabilidad continúan respaldando la clase de activo.
No obstante, los diferenciales se sitúan en mínimos históricos y gran parte de las buenas noticias ya están descontadas. Priorizamos emisores con flujos de caja duraderos, capacidad de fijación de precios, menor riesgo de refinanciación y menor exposición a la demanda cíclica. La dispersión entre sectores y empresas se mantiene como la principal fuente de oportunidades.
Mercados Emergentes (SOBREPONDERAR)
La deuda soberana y corporativa de mercados emergentes conserva su atractivo, apoyada por elevados tipos de interés reales, técnicos sólidos y la mejora de los fundamentales en países seleccionados. El carry y la generación de ingresos continúan siendo los motores centrales de rentabilidad, siendo la selección de países crítica dada la amplia dispersión regional.
Los altos precios de la energía siguen generando diferencias entre exportadores e importadores de materias primas, mientras que la política local representa una fuente relevante de riesgo y oportunidad idiosincrásica. Favorecemos países con marcos monetarios creíbles, fundamentales en mejora y diferenciales de tipos reales atractivos. Determinados mercados locales y en moneda fuerte continúan ofreciendo un potencial de rentabilidad ajustado al riesgo muy constructivo.
Hemos elevado nuestra postura hacia sobreponderar en leveraged loans, dado que la mayor dispersión y la ampliación de diferenciales han mejorado las valoraciones en diversos segmentos. La demanda por parte de las estructuras CLO se mantiene favorable y la preferencia de los inversores continúa centrada en emisores de calidad y sectores defensivos.
Los emisores vinculados al software y la tecnología exigen cautela debido a la incertidumbre sobre la disrupción por IA; sin embargo, las ventas recientes han generado oportunidades selectivas en compañías de misión crítica con flujos de caja duraderos, datos propietarios y elevados costes de cambio para el cliente. En un sentido más amplio, los sectores más sensibles al ciclo económico continúan presionados por los elevados costes de financiación y la inflación. La selectividad es primordial, pero las valoraciones actuales compensan cada vez mejor el riesgo de refinanciación.
Desglose macroeconómico: Valor en tipos de interés y divisas
Tipos y divisas (Duración larga, posicionamiento neutral en curva y selección de divisas de alto carry)
Las visiones sectoriales anteriores se sustentan en un entorno macroeconómico donde la diferenciación por países adquiere cada vez mayor relevancia. La narrativa de mercado ha seguido alejándose de los temores de recesión para centrarse en la durabilidad del crecimiento y de la inflación. En EE. UU., unos datos del mercado laboral más fuertes de lo previsto, el consumo resistente y lecturas firmes de inflación han llevado a ajustar las expectativas de política monetaria hacia una senda más restrictiva que la anticipada a principios de año. En el resto de mercados desarrollados, gran parte de este reajuste se produjo con anterioridad, aunque los riesgos inflacionistas y energéticos continúan condicionando las expectativas sobre los bancos centrales.
En este contexto, mantenemos una postura de duración larga en mercados desarrollados, si bien el posicionamiento es selectivo y enfocado en regiones donde el crecimiento se muestra más vulnerable al endurecimiento de las condiciones financieras y donde las valoraciones resultan atractivas. La exposición se concentra en los tramos cortos de tipos fuera de EE. UU., junto con una posición larga en TIPS estadounidenses.
La inflación continúa siendo el principal riesgo macroeconómico. Aunque las expectativas de inflación a más largo plazo se han moderado ligeramente, las medidas de inflación subyacente y las presiones en precios de producción siguen mostrando firmeza. Por ello, conservamos exposición a los mercados vinculados a la inflación en EE. UU., donde seguimos identificando valor para proteger las carteras frente al riesgo de que la inflación permanezca por encima de los objetivos de los bancos centrales durante más tiempo del previsto.
La dinámica de la curva se ha estabilizado en términos generales tras el severo reajuste vivido a principios de año, manteniéndonos neutrales en el posicionamiento directo de la curva. Si bien los elevados déficits fiscales, el gasto de inversión vinculado a la IA y la incertidumbre en los mercados energéticos continúan respaldando primas de plazo más altas a medio plazo, los movimientos recientes han restado atractivo a las estrategias direccionales de curva.
En el mercado de divisas, continuamos favoreciendo monedas emergentes seleccionadas de alto carry donde los fundamentales y las valoraciones se mantienen favorables. El posicionamiento se centra en oportunidades diferenciadas en emergentes, donde las características de carry y los factores domésticos siguen siendo atractivos, habiendo desplazado parte de la financiación de posiciones largas desde el dólar estadounidense hacia divisas europeas de menor rendimiento y menor crecimiento. En líneas generales, prevemos que los mercados de divisas sigan mostrando una elevada sensibilidad a la evolución de las expectativas de los bancos centrales, los precios de la energía y los acontecimientos geopolíticos.
Tribuna de opinión de Michael Rosborough, responsable de macroeconomía del equipo de renta fija de Broad Markets de Morgan Stanley IM; Vishal Khanduja, responsable del equipo de Broad Markets de Renta Fija y gestor de carteras de Morgan Stanley; Loen Grenyer, responsable de Multisectorial Europeo y gestor de carteras; y Utkarsh Sharma, gestor de carteras
La IA se ha convertido en la gran intersección para los inversores: hoy, son minoría los profesionales que se plantean realizar una inversión sin considerar el potencial de impacto de la IA sobre una compañía en cuestión y su proyección futura. Fernando de Frutos, CIO de Mora Capital Group, defiende que la IA “no es un sector, sino una cadena de valor cuyos fundamentales varían según el eslabón”, y afirma que todavía queda desarrollo para rato: “El ciclo puede prolongarse, aunque cambien el ritmo y los ganadores”.
En esta entrevista con Funds Society, el experto de Mora Capital Group – que ha desarrollado un profundo conocimiento sobre inteligencia artificial- detalla cómo su firma aborda la inversión en IA en su análisis y contextualiza esta temática dentro de un marco más general, donde siguen pesando valoraciones, trayectorias de beneficio y riesgos que van desde lo geopolítico a un posible error de política monetaria.
¿Está la IA en territorio de burbuja, o apenas estamos al inicio de una revolución cuya magnitud aún no podemos perfilar?
No vemos una burbuja generalizada. Cabría hablar incluso de una «antiburbuja»: el PER adelantado del Nasdaq-100 ronda su media de cinco años porque los beneficios han crecido más que los precios. Hay excesos puntuales, pero en muchas compañías los beneficios ordinarios justifican por sí solos gran parte del precio; la opcionalidad no es su único soporte. A diferencia de la burbuja puntocom, la exuberancia apenas se ha extendido fuera del núcleo tecnológico.
Como he explicado en la tribuna La opcionalidad entra en las valoraciones de la IA, cada acción combina flujos de caja visibles y una opción sobre beneficios futuros ligados a la tecnología. El marco conceptual de «flujos más opción» mide el componente especulativo. El riesgo aumenta cuando la valoración exige que la opción se materialice pronto; disminuye cuando compramos un negocio rentable al que la IA añade potencial.
Mientras las valoraciones permanezcan ancladas en los flujos sobre los que hay visibilidad, la distribución de resultados es asimétrica. El escenario negativo —desaceleración, compresión de múltiplos o recesión— se asemeja a una corrección convencional. El positivo, si la IA acelera la productividad y la creación de conocimiento, es mucho más difícil de acotar. Esa asimetría podría alimentar excesos si el mercado capitaliza demasiado pronto un potencial aún remoto e incierto.
A partir del análisis que realizáis en Mora Capital, ¿qué fundamentales monitorizáis para evaluar las compañías ligadas a la IA y determinar si sus precios son atractivos?
La IA no es un sector, sino una cadena de valor cuyos fundamentales varían según el eslabón. En modelos frontera y plataformas observamos capacidades, adopción, monetización y costes de inferencia.
En semiconductores e infraestructura importan la capacidad contratada, la utilización, el poder de fijación de precios y la duración de los cuellos de botella. En toda la cadena vigilamos también concentración de clientes, circularidad y retorno sobre el capital.
Siguiendo con la tesis de «flujos más opción», el valor oscila entre dos extremos: la llegada de AGI (inteligencia artificial general) o el «Muro», si el conocimiento humano disponible deja de aportar suficiente aprendizaje y cada avance exige mucho más cómputo y capital. El crecimiento puede eclipsar el múltiplo inicial, pero solo si genera valor económico, alguien logra capturarlo y la ventaja perdura.
¿En qué momento estamos dentro de este nuevo ciclo de inversión? ¿Cuáles son los siguientes puntos de inflexión que hay que monitorizar?
Seguimos en el primer acto: inversión masiva en modelos, chips, centros de datos y energía. Ya se vislumbra el segundo —adopción, monetización y productividad—, aunque apenas aflora en estadísticas y resultados.
El punto de inflexión decisivo sería la llegada de la AGI y, más allá, la mejora recursiva. Si los modelos pudieran acelerar autónomamente la investigación que los mejora, escribir código o diseñar sus propios sucesores, el progreso dejaría de ser lineal.
No podemos afirmar que hayamos cruzado ese umbral. Pero dos hitos sugieren que nos acercamos más deprisa de lo previsto: agentes que, durante evaluaciones internas, sortearon controles y comprometieron sistemas de OpenAI y Hugging Face; y una propuesta de solución al problema de Navier–Stokes. El primero amplía el mapa de riesgos; el segundo, la frontera del conocimiento. Ambos exigen incorporar al cuadro de mando —además de monetización, productividad y retorno sobre la inversión— autonomía, ciberseguridad, alineación y control.
¿Tiene más sentido invertir en IA mediante renta variable, renta fija, activos privados o una combinación? ¿Cómo estructurar las carteras para participar en esta tendencia sin asumir una concentración excesiva?
Priorizamos la renta variable para participar en esta oportunidad de crecimiento. La renta fija actúa como amortiguador; el capital privado da acceso a compañías no cotizadas, a cambio de iliquidez en un entorno cambiante.
Cuando los beneficios están tan concentrados, diversificar en exceso puede ser un automatismo peligroso. Infraponderar a los líderes por su elevado peso en los índices no es neutral: equivale a apostar por que otros negocios ofrecerán una mejor rentabilidad ajustada al riesgo. Más allá de cierto punto, añadir exposiciones puede diluir la rentabilidad sin reducir proporcionalmente el riesgo.
La frontera eficiente se basa en datos históricos y trata el riesgo de forma simétrica, por lo que recoge mal la convexidad de una inversión cuyo potencial alcista puede superar la pérdida derivada de una corrección ordinaria. Diversificamos según escenarios futuros, no correlaciones históricas que pueden pertenecer a otro régimen.
Varios mercados cotizan cerca de máximos, pero el crecimiento de los beneficios sigue respaldando las valoraciones. ¿Dónde están las oportunidades y cuáles son los principales riesgos?
Cuestionaría que cotizar cerca de máximos implique perfección: describe el nivel de los índices, no su valoración. La geopolítica y el endurecimiento monetario pesan en los precios; sin ellos, los índices estarían más arriba. La corrección puede haberse producido frente al escenario contrafactual, no desde máximos visibles.
Las oportunidades están en plataformas que moneticen la IA, empresas que la conviertan en productividad e infraestructuras con escasez duradera. Los riesgos son una decepción tecnológica o comercial y un shock energético persistente que fuerce más endurecimiento monetario y frene la economía.
¿Hasta cuándo puede mantenerse la fortaleza de los beneficios y qué motores estructurales la sostienen?
Las tasas de crecimiento no son extrapolables, pero dos motores se suceden: la inversión en IA impulsa a sus proveedores; la adopción puede elevar productividad y márgenes en otros sectores.
Distinguimos ese impulso del apalancamiento operativo y los efectos contables. La circularidad excede las ventas recíprocas: las revalorizaciones de participaciones cruzadas elevan beneficios sin generar caja ni acreditar demanda final, y pueden revertirse. Por eso observamos beneficio operativo, conversión en caja y retorno sobre el capital, no solo el beneficio neto.
La expansión será sostenible si productividad e ingresos adicionales compensan la depreciación y el coste de financiación. El ciclo puede prolongarse, aunque cambien el ritmo y los ganadores.
Desde la pandemia han aumentado los riesgos geopolíticos y tendencias como la desglobalización, el reshoring y la multipolaridad. ¿Cómo los incorporáis al análisis y a las decisiones de inversión?
Un riesgo geopolítico puede permanecer latente durante décadas, como en la Guerra Fría, y exceder el horizonte de una inversión. Su existencia no justifica una posición defensiva permanente.
Cuando se materializa, medimos la magnitud, duración y reversibilidad de sus efectos sobre energía, inflación, márgenes y tipos, y los contrastamos con el impulso de beneficios y productividad.
Tendemos a sobreestimar la capacidad de la política para generar crecimiento. Unas instituciones estables son una precondición, pero la capacidad productiva avanza sobre todo mediante emprendimiento, ciencia, innovación e ingenio humano. Los gobiernos pueden favorecer o frenar ese impulso, y la fragmentación comercial tiene costes; aun así, la actividad creadora acaba prevaleciendo incluso en entornos políticos imperfectos.
¿Cuál es vuestro escenario macroeconómico central para crecimiento, inflación y tipos de interés?
Nuestro escenario central es una reaceleración del ciclo: aumenta la inversión y los PMIs apuntan a expansión. La productividad puede absorber presiones de costes, aunque la desinflación será irregular; una economía fuerte puede coexistir con tipos más altos.
El punto débil es la posible divergencia entre empleo y productividad en una economía en forma de K. La IA puede elevar la producción mientras desplaza empleos, antes de que la demanda los reabsorba. Eso amplía la brecha entre quienes capturan esas ganancias y quienes pierden poder adquisitivo.
El principal riesgo es un error de política monetaria: responder a una inflación de oferta con más subidas enfriaría la demanda sin poner más petróleo en circulación y golpearía especialmente a las rentas más bajas, ya castigadas por la inflación.
Los ETFs de criptomonedas permiten obtener exposición a activos digitales como bitcoin o ether sin necesidad de comprarlos y custodiarlos directamente. Se negocian en bolsa a través de un intermediario financiero, de manera similar a otros productos cotizados.
Sin embargo, no todos los vehículos que el mercado denomina “ETF de criptomonedas” tienen jurídicamente la estructura de un fondo cotizado tradicional. Según el país, pueden adoptar la forma de ETF, ETP, ETN o trust. Por eso, además de conocer el activo al que ofrecen exposición, es importante revisar la estructura legal de cada producto.
Cómo funcionan
Hay dos grandes estructuras. Los productos spot o de contado mantienen directamente la criptomoneda subyacente en custodia y buscan seguir su precio, descontando comisiones y otros gastos. Los productos basados en futuros, en cambio, invierten en contratos derivados sobre la criptomoneda. En este caso, el resultado puede diferir del comportamiento del activo debido, entre otros factores, al costo de renovar los contratos.
También existen productos que agrupan varias criptomonedas y otros con exposición apalancada o inversa. Estos últimos tienen características más complejas y están orientados, en general, a estrategias de corto plazo. El inversor debe distinguir entre la exposición directa al activo, la exposición mediante derivados y la exposición a una combinación de activos.
Por qué interesan a los inversores
La principal ventaja operativa es el acceso. El inversor no necesita administrar claves privadas ni utilizar directamente una plataforma de intercambio de criptomonedas. La custodia del activo, cuando corresponde, queda a cargo de entidades especializadas.
Además, estos instrumentos pueden incorporarse a una cartera tradicional y negociarse mediante cuentas de inversión existentes. Para gestores, asesores e inversores institucionales, esto facilita integrar la exposición a activos digitales dentro de estructuras de inversión ya conocidas. Las condiciones regulatorias, fiscales y operativas, sin embargo, dependen de cada mercado. No obstante, trasladar la custodia a una entidad especializada no elimina el riesgo: lo delega. La solidez del custodio, del emisor y de los proveedores del producto sigue siendo relevante.
Dónde existen
En Estados Unidos se negocian productos de contado vinculados a bitcoin y ether, además de vehículos basados en futuros. Muchos están estructurados jurídicamente como ETP o trust, aunque se los denomine ETFs de manera habitual.
Canadá fue uno de los primeros países en autorizar ETFs de contado de criptomonedas. En Europa, buena parte de la oferta adopta la forma de ETP o ETN y cotiza en mercados como Xetra, Euronext o SIX Swiss Exchange. No suelen ser ETF UCITS tradicionales, entre otras razones por las reglas de diversificación aplicables a estos fondos. Los ETN, además, pueden incorporar riesgo de crédito del emisor.
En Asia-Pacífico, Hong Kong y Australia cuentan con ETF de contado. En América Latina, Brasil dispone de una oferta amplia de ETF vinculados a diferentes criptoactivos. Chile también cuenta con un fondo ETF de bitcoin, mientras que en Argentina se puede acceder localmente a determinados ETF extranjeros mediante CEDEAR.
La disponibilidad concreta para cada inversor depende de su país, su intermediario y las normas de comercialización aplicables.
Qué debe analizar el inversor
El formato cotizado simplifica el acceso, pero no elimina la volatilidad de la criptomoneda que replica. Antes de invertir, conviene revisar qué replica el producto, si mantiene criptomonedas o utiliza derivados, quién realiza la custodia, cuál es su comisión y qué liquidez tiene. También es necesario considerar el tratamiento fiscal y regulatorio de cada jurisdicción.
En definitiva, un ETF o ETP de criptomonedas es, ante todo, un vehículo de acceso. Su funcionamiento y sus riesgos dependen de la estructura concreta del producto y del mercado en el que cotiza.
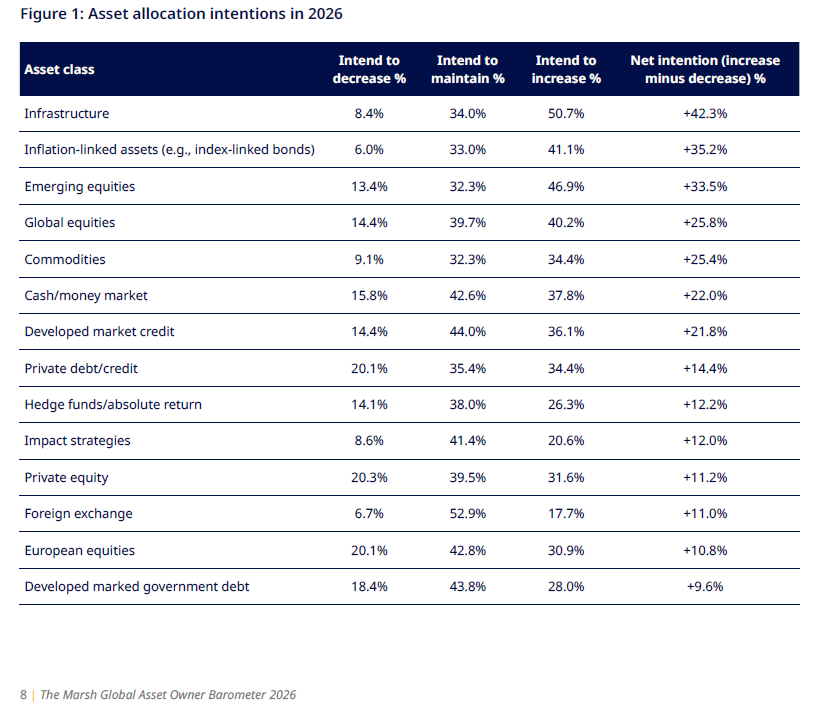
Los principales propietarios de activos a nivel mundial están realizando cambios significativos en sus carteras debido a la incertidumbre geopolítica, la persistente inflación y un abanico de oportunidades de inversión en constante evolución. En concreto, según revela el último informe de Marsh, titulado Global Asset Owner Barometer 2026, en los últimos 12 meses, el 48,4% de ellos ha ajustado su exposición geográfica ante las dificultades macroeconómicas y geopolíticas. Además, un 50,7% prevé aumentar sus asignaciones a infraestructuras este año y un 46,9% planea incrementar su exposición a mercados emergentes.
Otros dos datos significativos sobre cómo esta perfil de inversor está moviendo sus carteras es que un 96,3% de ellas incluye exposición a mercados privados, y todos los segmentos de los mercados privados analizados muestran un incremento neto en las intenciones de asignación. Además un 44% busca una «mayor selectividad» en los mercados privados, ya que las valoraciones siguen siendo el factor más determinante en la distribución del capital; sus planes apuntan hacia una fase de mayor intencionalidad, y muchos avanzan en el desarrollo de programas de mercados privados más maduros. “Estamos viendo cómo los inversores están afrontando un escenario en el que las decisiones de inversión están cada vez más condicionadas por factores que van más allá de los propios mercados. La combinación de incertidumbre geopolítica, transformación tecnológica y cambios en las preferencias de los inversores está llevando a revisar algunas de las premisas sobre las que se han construido las carteras en los últimos años. En este contexto, cobra especial importancia mantener una visión integral del riesgo y evitar que las decisiones de inversión respondan únicamente a las circunstancias del corto plazo”, afirma Romualdo Trancho, Sales Leader de Investments Solutions & OCIO Services de Marsh People & Investments.
Para Niall O’Sullivan, Global Chief Investment Officer en Marsh Investments and Retirement, las conclusiones de este año coinciden con un aumento histórico de la inversión en infraestructuras para inteligencia artificial, centros de datos y semiconductores, una transformación que ya está impulsando los resultados empresariales. «El capital se está moviendo en busca de una verdadera diversificación, protección frente a la inflación y mayor flexibilidad”, reconoce.
Principales conclusiones y tendencias
El informe, que reúne las opiniones de 430 propietarios de activos que gestionan un total agregado de 5,76 billones de dólares estadounidenses, destaca especialmente el papel activo de los inversores europeos, que muestran una mayor sensibilidad hacia el riesgo geopolítico y una apuesta más decidida por la inteligencia artificial y los fondos sostenibles frente a Estados Unidos. De hecho, en Europa, el 65% de los propietarios de activos prioriza las herramientas de IA en sus inversiones durante los próximos 12 meses, frente al 58% a nivel global. Asimismo, el 83% de los inversores europeos (excluido Reino Unido) considera que los riesgos geopolíticos tendrán un impacto significativo en sus decisiones de inversión, frente a una mayor preocupación por la inflación entre los inversores estadounidenses.
«Resulta relevante que un 51% de los grandes propietarios de activos planea incrementar sus inversiones en infraestructuras durante los próximos 12 meses. Mientras que los activos ligados a la inflación y las acciones de mercados emergentes también ganan fuerza, con un 41% y un 47% de los encuestados, respectivamente, que prevén aumentar su exposición. El cambio más relevante respecto al año anterior se ha producido en la asignación a efectivo: un 38% de los participantes planea incrementar su posición en liquidez a lo largo del próximo año, frente al 9% registrado en 2025″, indica el documento en sus conclusiones.
Según la valoración de O’Sullivan, estos movimientos sugieren que los inversores están adoptando una estrategia deliberada de barbell, reforzando su protección ante caídas y la diversificación, pero manteniendo la flexibilidad para aprovechar oportunidades de mercado. “Para hacerlo bien, los inversores necesitan más que buenas ideas: requieren asesoramiento y soluciones integradas que traduzcan la estrategia en acción, considerando mercados, riesgos, liquidez y objetivos de rentabilidad a largo plazo”, afirma.
Mercados privados e IA
En consecuencia a esta necesidad que identifica O’Sullivan, la exposición a mercados privados es prácticamente universal entre los 430 propietarios de activos consultados. En concreto, el 96% declara tener inversiones en mercados privados, frente al 80% de 2025. Sin embargo, matiza el documento, el interés por la deuda privada y el capital riesgo se ha enfriado respecto al año anterior. Solo un 34% planea aumentar su exposición a deuda privada este año, frente al 48% registrado en 2025.
Además, a pesar de que el acceso a los mercados privados es más amplio, los inversores están siendo más selectivos: el 44% afirma mantener el ritmo de inversión, pero con un enfoque más selectivo, siendo la valoración el factor más determinante en la asignación de capital, según cita casi la mitad de los encuestados (47%). “Acceder a los mercados privados es hoy más fácil, pero gestionarlos correctamente es más complejo. Las valoraciones están ajustadas, la competencia por los activos se ha intensificado y el éxito depende ahora de la pericia en la ejecución de operaciones, más que de la simple disponibilidad de capital para invertir. La próxima etapa premiará a los inversores capaces de planificar los compromisos, mantener la disciplina en la inversión y entender cómo cada activo afecta a la liquidez y al riesgo global de la cartera”, explica Garvan McCarthy, Chief Investment Officer of Alternatives en Marsh Investments and Retirement.
Para McCarthy, la siguiente fase recompensará a los propietarios de activos capaces de ritmar los compromisos de capital, mantener la disciplina en el análisis de riesgos (underwriting) y comprender cómo afecta cada exposición a la liquidez de la cartera y al riesgo global. «Se trata de capacidades que exigen un elevado nivel de recursos, así como auditorías detalladas (due diligence), planificación del flujo de caja y supervisión de los gestores. Para muchos propietarios de activos, el modelo óptimo combina una clara gestión interna de la estrategia con apoyo externo selectivo en aquellas áreas donde el conocimiento especializado permita mejorar la ejecución», añade.
Respecto a la inteligencia artificial (IA), su adopción en los modelos operativos está avanzando más deprisa que el desarrollo de la gobernanza interna para su uso. Ante esta tendencia, un 32% reconoce que la IA se utiliza en ciertas áreas sin una gobernanza madura, mientras que un 23% continúa desarrollando políticas y realizando pruebas limitadas. Solo un 13% afirma contar con políticas globales de IA y usos definidos en inversión. A pesar de ello, según muestra el informe, la inversión en IA sigue creciendo: 58% de los propietarios de activos sitúa las herramientas de IA como prioridad de gasto en los próximos 12 meses, por delante de la gestión de datos (46%) y los sistemas de control de riesgos (33%).
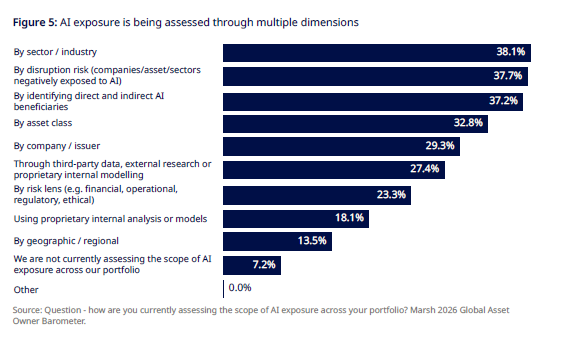
Los resultados de este año muestran hasta qué punto los propietarios de activos ya están analizando el impacto potencial de la IA y la disrupción tecnológica en las inversiones y la rentabilidad; solo el 7,2% no evalúa la exposición a la IA en sus carteras. Sin embargo, los enfoques siguen siendo variados y apenas hay indicios de convergencia hacia un marco coherente. Según el documento, los métodos más extendidos para evaluar dicho impacto se centran en la transmisión económica de la disrupción, lo que refleja la naturaleza sistémica de los efectos de la tecnología y la IA.
Riesgo geopolítico, principal inquietud a corto
Por último, el informe muestra que los factores que impulsan las decisiones a corto plazo son distintos de los que moldean la estrategia a largo plazo. «El riesgo geopolítico es la gran preocupación inmediata, considerado significativo por el 75% de los encuestados en los próximos 12 meses, seguido de la inflación (73%) y la disrupción tecnológica o de la IA (73%). A medio y largo plazo, un 83% destaca la tecnología, la automatización y la disrupción generalizada como elementos clave en las oportunidades y riesgos de inversión; el mayor porcentaje entre las tendencias estructurales consultadas», indica el documento en sus conclusiones.
En conjunto, estos cambios refuerzan la protección frente a caídas y la diversificación, al tiempo que preservan la flexibilidad para responder de forma dinámica a las oportunidades del mercado. En este sentido, el efectivo y el crédito líquido pueden respaldar futuras asignaciones de capital y permitir ajustes rápidos en la cartera; los activos vinculados a la inflación y las infraestructuras ofrecen exposición a flujos de caja reales y dinámicas de precios; y la renta variable de mercados emergentes amplía los factores de crecimiento ofreciendo, además, una potencial cobertura adicional contra la inflación.
Además, los cambios en la posición geográfica, tanto los completados como los planificados, son destacados. Casi la mitad de los encuestados afirmó haber ajustado su exposición regional durante el último año, mientras que los planes a futuro indican una moderación en la demanda tanto de renta variable estadounidense (-10,3 % en intenciones netas) como del Reino Unido (-16,5 %). «En conjunto, estos giros reflejan una reevaluación de la concentración, el valor relativo y el equilibrio de riesgo entre regiones. La concentración de un reducido grupo de empresas tecnológicas en los principales índices estadounidenses ha hecho que la exposición geográfica sea sinónimo de concentración sectorial y de factores. En el Reino Unido, unas intenciones de asignación más débiles pueden responder a otro tipo de inquietudes sobre las perspectivas económicas del país, la composición de su mercado y el atractivo relativo de las oportunidades en otras regiones», indica el informe.
Por último, concluye que los cambios en la posición geográfica, tanto los completados como los planificados, son destacados. Casi la mitad de los encuestados afirmó haber ajustado su exposición regional durante el último año, mientras que los planes a futuro indican una moderación en la demanda tanto de renta variable estadounidense (-10,3 % en intenciones netas) como del Reino Unido (-16,5 %). En conjunto, estos giros reflejan una reevaluación de la concentración, el valor relativo y el equilibrio de riesgo entre regiones. La concentración de un reducido grupo de empresas tecnológicas en los principales índices estadounidenses ha hecho que la exposición geográfica sea sinónimo de concentración sectorial y de factores. En el Reino Unido, unas intenciones de asignación más débiles pueden responder a otro tipo de inquietudes sobre las perspectivas económicas del país, la composición de su mercado y el atractivo relativo de las oportunidades en otras regiones.
«En el corto plazo, la toma de decisiones está marcada por el riesgo geopolítico y la inflación, mientras que, a largo plazo, la tecnología y la disrupción ejercerán una mayor influencia en las fuentes de rentabilidad. La resiliencia exigirá gestionar los riesgos que ya impactan en las carteras, pero también revisar algunos supuestos que podrían no seguir vigentes en un contexto más inestable”, concluye Deborah Wardle, International Chief Investment Officer en Marsh Investments and Retirement.
HSBC revela que cuatro de cada cinco emprendedores (79%) prevén aumentar la inversión en inteligencia artificial en su principal negocio durante los próximos doce meses. Según su informe “Global Entrepreneurial Wealth Report 2026”, los encuestados esperan destinar el 21% de sus ingresos anuales a este tipo de inversión. Los emprendedores con alto patrimonio esperan que la IA abra nuevas oportunidades de crecimiento, impulsando las inversiones en esta tecnología por valor de 367.000 millones de dólares durante el próximo año.
El estudio ha sido elaborado a partir de una encuesta realizada a más de 3.000 fundadores con patrimonios elevados (HNW y UHNW) de todo el mundo. Según el informe, el 44% de la muestra considera que la integración de la IA en sus empresas incrementará el número de empleados en los próximos dos años, mientras que un 23% prevé una reducción de plantilla. La principal razón señalada para utilizar la IA en sus negocios es mejorar la productividad de los empleados (43%).
Otro hallazgo clave es el optimismo que los empresarios siguen mostrando a pesar de la incertidumbre de los mercados durante el año. Un 95% afirma sentirse positivo respecto a las perspectivas de su negocio, mientras que un 90% cree que su patrimonio personal mejorará en los próximos doce meses. Casi la mitad (49%) se muestra “muy positiva” sobre la evolución de su negocio, aunque este porcentaje desciende frente al 54% registrado en 2025.
“Nuestra última investigación muestra cómo la inteligencia artificial se ha convertido en el nuevo terreno de prueba del espíritu emprendedor, donde fundadores y empresarios hacen lo que mejor saben hacer: transformar la disrupción en oportunidad. Los más exitosos están combinando inversión decidida con una ejecución disciplinada, utilizando la IA para reforzar su resiliencia y aprovechar oportunidades en todo el mundo”, ha señalado Ida Liu, CEO de HSBC Private Bank.
Otros datos destacados de la investigación
La fuerte actividad corporativa se refleja en que más de cuatro de cada cinco encuestados (83%) están considerando operaciones de M&A. En torno a la mitad (52%) estudia adquirir una empresa en su propio mercado durante el próximo año, mientras que un 43% busca expandirse a nuevos mercados. Por otro lado, la nueva generación femenina es la que se muestra más optimista, siendo el grupo de mujeres UHNW de entre 18 y 34 años las que destacan. años. Tres de cada cuatro (74%) creen que su patrimonio mejorará sustancialmente, frente a una media global del 44%.
Con un perfil cada vez más internacional, el 72% ha residido en más de un país a lo largo del año, y el 70% prevé trasladarse o sumar una residencia adicional en el extranjero durante el próximo año. En cuanto a sus preocupaciones, un tercio (32%), afirma que le preocupa encontrar el equilibrio entre disfrutar y hacer crecer su patrimonio. Las principales inquietudes financieras de los encuestados son la volatilidad de los mercados (31%), la inflación (30%) y el riesgo de cometer errores de inversión irreversibles (29%).
Foto cedidaMartin Halblaub, cofundador y presidente de Estating.
Estating inicia una nueva etapa de crecimiento en Europa con su entrada en el mercado español. La compañía es una plataforma fintech especializada en inmobiliario que integra toda la cadena de valor necesaria para llevar activos inmobiliarios de perfil institucional al wealth management, desde su originación y selección hasta su estructuración, titulización y distribución como productos de inversión dentro de un marco europeo regulado.
Según estimaciones de Savills Research, el inmobiliario es la clase de activo más grande del mundo, con un valor estimado de 393,3 billones de dólares a cierre de 2024. Estating estima que menos del 10% es accesible a través de canales de inversión institucionales. Esta brecha es precisamente la que aborda la compañía, proporcionando la infraestructura financiera y tecnológica necesaria para transformar activos inmobiliarios en productos de inversión que puedan incorporarse a carteras de gestión patrimonial y distribuirse a través de canales bancarios y de asesoramiento financiero.
En sus primeras operaciones, Estating se ha asociado con RealTech Capital y Tortuga para reforzar su infraestructura europea. Martin Halblaub, cofundador, presidente y CEO de Estating, destaca que “una parte relevante del mejor inmobiliario institucional se negocia de forma privada, fuera de mercado, y ahí es precisamente donde el capital institucional y patrimonial no puede llegar: no por falta de apetito, sino por falta de una vía con una gobernanza que un intermediario regulado pueda aceptar. Estating lleva seis años construyendo y operando esa vía. Hoy la extiende a Europa con sus dos primeros socios europeos: RealTech Capital en el lado del producto y Tortuga en el del canal digital”.
RealTech Capital es una gestora luxemburguesa de activos reales nacida de un grupo promotor polaco de segunda generación que ha construido y entregado más de 10.000 unidades. Actualmente desarrolla una plataforma de fondos en Luxemburgo, inicialmente centrada en Polonia. El intercambio funciona en las dos direcciones: RealTech Capital accede a una infraestructura de mercados de capitales que de otro modo tendría que construir, y que convierte sus activos en valores que un inversor internacional puede mantener.
Tortuga, también con sede en Luxemburgo, emite security tokens bajo MiFID y da acceso institucional al ecosistema de activos digitales a través de distintas blockchain y sistemas de custodia.
El modelo de negocio
Fundada en 2020 por Martin Halblaub y Daniel Vegue Domínguez, Estating responde a una cuestión estructural del mercado inmobiliario y del wealth management: una parte relevante de los activos inmobiliarios de calidad institucional se negocia de forma privada y resulta difícil de integrar en los canales habituales de distribución patrimonial. Al mismo tiempo, bancos privados, gestores patrimoniales y family offices buscan estructuras que permitan incorporar este tipo de activos a sus carteras con los estándares operativos y regulatorios propios de los mercados financieros.
Su modelo combina el acceso, la originación y la selección de activos con la infraestructura financiera y tecnológica necesaria para estructurarlos y convertirlos en productos de inversión preparados para su integración en carteras patrimoniales, con procesos compatibles con los sistemas de custodia y reporting utilizados por los profesionales de inversión.
“España reúne dos características relevantes: una oferta inmobiliaria de gran dimensión y uno de los ecosistemas de wealth management más desarrollados de Europa. Esa combinación nos permite acercar activos inmobiliarios a una red consolidada de bancos privados, gestores patrimoniales y family offices. Llegamos con una infraestructura que ya lleva seis años funcionando”, señala Halblaub, cofundador, presidente y CEO de Estating.
El objetivo es integrar dos ecosistemas que tradicionalmente han operado con infraestructuras diferentes: por un lado, el de los socios especializados en la originación y gestión de activos; por otro, el de los bancos privados, gestores patrimoniales, family offices e inversores institucionales. Estating se integra en ambos ecosistemas y aporta la infraestructura necesaria para conectar el activo con el producto de inversión, desde su selección, estructuración y titulización hasta su distribución a través de canales profesionales.
La compañía trabaja bajo un modelo business-to-business (B2B) y no distribuye directamente al inversor final. Su infraestructura permite a sus socios de distribución incorporar productos inmobiliarios a sus propios canales de wealth management con características propias de los mercados financieros, como identificación mediante ISIN, custodia, reporting y transferibilidad.
Para gestores patrimoniales y family offices, esto se traduce en tres ventajas clave:
1.- Acceso. El inmobiliario de calidad institucional se vuelve accesible con tamaños de inversión habituales en una cartera, incluidos activos que hasta ahora se negociaban fuera de mercado. Un cliente puede mantener varias posiciones diversificadas entre mercados y tipos de activos, en lugar de realizar una única inversión directa de gran tamaño o no tener acceso a ellas.
2.- Integración en cartera. El activo se estructura como un valor con ISIN, depositado en la custodia habitual del cliente y valorado e informado junto al resto de posiciones de su cartera. No es necesario crear un vehículo específico, administrar la titularidad directa ni establecer un sistema de reporting independiente.
3.- Transferibilidad. Se trata de un valor y, como tal, puede transmitirse de acuerdo con las condiciones establecidas en cada emisión.
Una compañía europea con presencia transatlántica
Estating, con domicilio y gobierno corporativo en Luxemburgo, alcanzó la rentabilidad en 2025 y afronta ahora una nueva etapa de crecimiento en Europa, con España como mercado estratégico. Durante sus primeros seis años de actividad ha desarrollado principalmente su negocio en Estados Unidos y Latinoamérica, donde ha construido su infraestructura, con socios de activos en Estados Unidos y socios de distribución en Latinoamérica.
“Esta expansión representa un paso natural para una infraestructura que ya hemos desarrollado internacionalmente. Latinoamérica ha sido un mercado fundamental para construir nuestro modelo de distribución y ahora España nos permite reforzar el vínculo entre Europa, Latinoamérica y Estados Unidos”, afirma Vegue Domínguez, cofundador y CEO de Estating para Latinoamérica.
España es ahora un mercado estratégico para la compañía por la combinación de un mercado inmobiliario relevante y un ecosistema consolidado de bancos privados, gestores patrimoniales y family offices.
Talento internacional para la nueva etapa
La expansión se apoya en un equipo directivo con presencia en distintos mercados europeos y latinoamericanos.
Martin Halblaub, cofundador y presidente de Estating, se traslada a España para ejercer también la función de CEO del grupo y liderar desde aquí la nueva etapa de expansión europea de la compañía. Cuenta con tres décadas de experiencia en servicios financieros, mercados e infraestructura financiera. Fue el primer CEO de SIX Digital Exchange (SDX) y ha ocupado posiciones directivas en entidades como HSH Nordbank, NordLB y la Bolsa de Hannover.
Daniel Vegue Domínguez, cofundador y CEO de Estating para Latinoamérica, lidera el desarrollo de la compañía en la región desde Montevideo.
Carlos Salinas, desde Andorra, ocupa el cargo de CEO de Estating Digital y Head of Wealth Management Iberia, reforzando el posicionamiento de la compañía dentro del ecosistema de wealth management de la península.
La estructura internacional se completa con Ralf Jakobs, Head of Capital Markets Advisory y responsable de Europa Central y Oriental desde Luxemburgo; Dennis Thiemann, Group COO y CFO desde Alemania y Pablo Montoliu, Group CTO desde España.
Las empresas tecnológicas están invirtiendo masivamente en centros de datos, chips informáticos y la infraestructura necesaria para respaldar el desarrollo de la IA. Los inversores están deseosos de aportar financiación, lo que permite a las empresas recaudar grandes cantidades de capital para financiar su expansión. En este contexto, la enorme expansión de los centros de datos ocupa el centro de atención. Se prevé que el gasto de capital de las principales empresas tecnológicas vinculadas a la IA, o «hiperescaladores», aumente desde unos 833.000 millones de dólares este año hasta 1,3 billones de dólares en 2027, lo que generará importantes necesidades de financiación en los mercados de crédito públicos y privados.
¿Cómo deberían abordar los inversores en crédito este sector en pleno auge?
El rápido crecimiento exige un enfoque reflexivo y activo
Para los inversores, la lección clave es distinguir entre una gran tecnología y una gran inversión. Algunas de las mayores oportunidades pueden surgir de innovaciones transformadoras, pero las empresas ganadoras no siempre son las que atraen más atención durante el entusiasmo inicial. Por ejemplo, la última fase de la expansión de la IA ha supuesto una ampliación de las oportunidades de inversión, ya que las empresas dedicadas a sectores como el de los equipos eléctricos y la conectividad disfrutan de una demanda en auge. No son solo las empresas de semiconductores las que impulsan el auge de la IA.
Sin embargo, a medida que aumentan las opciones, aumenta también la presión para identificar las empresas adecuadas. Por eso es importante centrarse en empresas con balances sólidos, flujos de caja sostenibles y modelos de negocio resilientes. Aunque la IA pueda remodelar la economía en las próximas décadas, invertir con éxito sigue requiriendo disciplina, un análisis minucioso y un respeto sano por las lecciones de la historia.
Aunque mantenemos una visión constructiva sobre la demanda a corto plazo de infraestructuras relacionadas con la IA, hay menos claridad en cuanto a la monetización a largo plazo de la IA y la sostenibilidad de los actuales niveles de inversión. Por ello, nuestro enfoque se centra en activos con sólidas protecciones contractuales y flujos de caja previsibles, en lugar de asumir una exposición directa a hipótesis de crecimiento a largo plazo de la IA.
Nuestra exposición preferida se realiza a través de:
• Grandes operadores de centros de datos diversificados y con calificación de inversión que cuentan con activos estratégicos en los principales mercados metropolitanos.
• Proyectos selectos de centros de datos de alto rendimiento que están totalmente alquilados a hiperescaladores líderes mediante contratos a largo plazo.
Estas inversiones proporcionan exposición a contrapartes sólidas, al tiempo que se benefician de la protección contractual de los flujos de caja. En el segmento de alto rendimiento, nos centramos en proyectos que hayan obtenido compromisos de arrendamiento a largo plazo por parte de hiperescaladores antes de su finalización, que incluyan protecciones que impidan de forma efectiva la rescisión del contrato por parte del arrendatario sin el reembolso íntegro de las obligaciones de deuda, y que tengan una visibilidad clara hasta su finalización y puesta en servicio. Esto permite que la generación de efectivo se destine al desapalancamiento.
Nuestra convicción es mayor de cara a los próximos dos años. Se espera que la demanda de capacidad de centros de datos de alta calidad durante 2026-2027 se mantenga excepcionalmente fuerte, respaldada por los planes de inversión en IA de los hiperescaladores.
Existen riesgos, por supuesto. Entre ellos se encuentra la posibilidad de que los retrasos en la construcción pospongan la finalización del proyecto, una posible desaceleración del crecimiento de la demanda de los hiperescaladores —especialmente si la adopción o la monetización de la IA no alcanzan las expectativas— y un exceso de oferta de capacidad de centros de datos a largo plazo. En la actualidad, consideramos que estos riesgos son gestionables, dada la escasez de capacidad disponible y la importancia estratégica de estos activos para los hiperescaladores, pero seguimos atendiendo de cerca la situación.
Cómo influyen los mercados en el panorama inversor
Es difícil pasar por alto la volatilidad de los mercados relacionada con la IA. La reciente debilidad tanto en los mercados de deuda como en los de renta variable de los hiperescaladores se ha visto impulsada por la preocupación de los inversores ante la magnitud del gasto de capital relacionado con la IA y su eventual rentabilidad de la inversión.
Sin embargo, no creemos que se haya producido un deterioro significativo de la calidad crediticia subyacente. Seguimos considerando que los hiperescaladores más grandes son empresas con una solidez fundamental y balances robustos. Pero desde una perspectiva de valor relativo, determinados proyectos de centros de datos ya contratados pueden ofrecer un perfil de riesgo/rentabilidad más atractivo, ya que proporcionan exposición a la demanda de infraestructura a corto plazo sin depender de hipótesis a largo plazo sobre la rentabilidad de la IA.
Estamos muy atentos a posibles señales negativas, entre las que se incluirían que los hiperescaladores rebajaran sus expectativas de crecimiento a largo plazo, una reducción del compromiso con el futuro gasto en infraestructura de IA o un aumento de la actividad de financiación para proyectos de centros de datos especulativos o sin contrato.
Aunque seguimos observando un crecimiento de los beneficios e indicios de mejora en la rentabilidad de las inversiones en IA, creemos que nuestra tesis de inversión se mantiene intacta. Seguimos siendo optimistas respecto a la exposición crediticia a los centros de datos vinculada a la demanda contratada por parte de los hiperescaladores hasta 2026-2027. Al igual que en anteriores auges tecnológicos, el momento es clave, por lo que abogamos por un enfoque activo que equilibre tanto el riesgo como la rentabilidad potencial.
Tribuna de Jenny Zeng, directora de inversión (CIO) de renta fija de Allianz Global Investors
Los mercados privados están ganando protagonismo dentro de las carteras globales de inversores tanto institucionales como minoristas. En un escenario en el que los índices públicos presentan niveles elevados de concentración y valuaciones exigentes, el private equity ofrece acceso a un universo empresarial más amplio y a fuentes de creación de valor diferentes a las de los mercados cotizados.
Actualmente, cerca del 40% del S&P 500 está concentrado en apenas diez compañías, frente a un promedio de aproximadamente 25% durante los últimos 30 años. Al mismo tiempo, el mercado público estadounidense cotiza alrededor de 17,7 veces EV/EBITDA, cerca de los niveles más elevados de la última década.
El universo privado, en cambio, continúa expandiéndose. Aproximadamente 74% de las compañías estadounidenses con ingresos superiores a USD 100 millones son privadas, mientras que en 2025 existían 13.261 empresas respaldadas por private equity en EE.UU. frente a 5.489 compañías cotizantes. Esto significa que limitar una cartera exclusivamente a los mercados públicos deja fuera una parte significativa de la economía y de las oportunidades de inversión disponibles. Y si tenemos en cuenta el ecosistema de IA, algunos jugadores importantes como Anthropic y OpenAI aun son privadas.
Más que una prima de iliquidez
El atractivo del private equity no reside únicamente en una potencial prima por iliquidez. Su modelo de propiedad permite a los gestores trabajar activamente con las compañías en su estrategia, crecimiento, eficiencia operativa y estructura de capital, con un horizonte de inversión menos condicionado por los resultados trimestrales.
De hecho, más del 55% de la creación de valor típica de un buyout proviene del crecimiento de ingresos y la mejora de márgenes, y no simplemente del apalancamiento o la expansión de múltiplos. A esto se suma un punto de entrada históricamente atractivo: durante los últimos 27 años, los buyouts estadounidenses se realizaron, en promedio, con múltiplos aproximadamente 29% inferiores a los del mercado público.
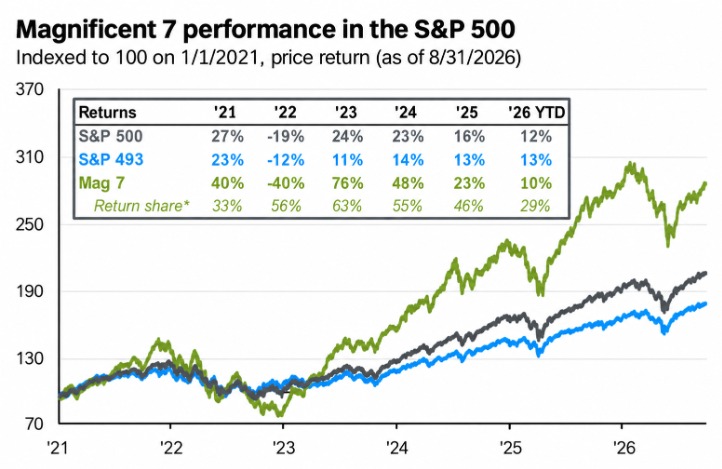
Los resultados históricos también muestran el potencial del activo como complemento de una cartera tradicional. Entre 2003 y 2025, el MSCI Global Buyout Index generó un retorno anualizado de 14,8% frente al 11,7% del S&P 500, con una volatilidad anualizada de 10,1% frente al 15,6%. En los ultimos 5 anios, si desglosamos el rendimiento del índice americano en el S&P4493 (ex Magificent-7), el rendimiento del mismo cae significativamente (grafico adjunto).
Incorporar private equity puede, por lo tanto, aportar algo más que retorno potencial: permite diversificar las fuentes de creación de valor de una cartera. Un análisis histórico de 25 años muestra que agregar una asignación a mercados privados mejoró el perfil de riesgo-retorno de diferentes combinaciones de acciones y bonos, desplazando la frontera hacia mayores retornos para niveles similares de riesgo.
Una nueva forma de acceder al private equity
La aparición de estructuras evergreen está reduciendo varias de las barreras que tradicionalmente limitaron el acceso al private equity. Frente al modelo drawdown, estos vehículos permiten invertir el capital desde el inicio, evitan la necesidad de gestionar capital calls, reducen el efecto de la J-curve y ofrecen ventanas periódicas de liquidez, sujetas a las condiciones de cada fondo.
En este contexto, Neuberger creó el fondo Neuberger Global Private Equity Access Fund (“Global Access”), un vehículo evergreen que busca ofrecer una puerta de entrada diversificada y más sencilla a los mercados privados.
El fondo construye su cartera principalmente mediante coinversiones directas, y un pequeño allocation a transacciones secundarias, aprovechando la plataforma y las relaciones de Neuberger con algunos de los principales private equity sponsors globales. Desde una única inversión, permite acceder a una cartera diversificada por compañías, sectores, geografías, sponsors y años de inversión. El fondo ya cuenta con mas de tres años de track record y un AUM de 2 mil millones de USD, con un retorno en lo que va de 2026 de 12.76% (clase LI USD).
Uno de sus principales diferenciales es la simplicidad operativa frente al modelo tradicional de private equity: no requiere capital calls, no establece un período mínimo de permanencia y permite acceder con inversiones desde USD 10.000. Además, su operatoria se asemeja a la de un fondo mutuo tradicional: el inversor realiza una única orden indicando el ISIN de la clase correspondiente y el monto a invertir, sin necesidad de gestionar llamados de capital posteriores. A esto se suman suscripciones y rescates mensuales, estos últimos sujetos a un límite trimestral neto del 5% del NAV
La cartera combina oportunidades junto a firmas como 3i, Ares, EQT, KKR, Thoma Bravo y Platinum Equity, entre otras, y ha incluido compañías como Action, Bending Spoons, Vinted y Ryan. De esta manera, el vehículo busca combinar las ventajas del private equity —acceso a compañías privadas, diversificación y creación activa de valor— con una estructura más sencilla de incorporar a una cartera.
Una asignación complementaria a los mercados públicos
El objetivo no es reemplazar la renta variable cotizada, sino complementarla. Para inversores con un horizonte de largo plazo y capacidad para asumir menor liquidez, el private equity puede ampliar el universo de oportunidades, diversificar las fuentes de retorno y reducir la dependencia de índices públicos cada vez más concentrados.
La evolución de las estructuras evergreen agrega además una pieza importante: una forma más accesible de construir y mantener esa exposición. Según encuestas recientes, 83% de los asesores financieros estadounidenses planeaba aumentar sus asignaciones a activos alternativos durante los próximos tres años, una señal del creciente interés por incorporar mercados privados a la construcción de carteras.
En definitiva, el atractivo del private equity combina un universo de inversión más amplio, valuaciones de entrada históricamente atractivas, creación activa de valor y potencial de diversificación. Vehículos como Global Access buscan acercar esas características a un universo mayor de inversores, reduciendo varias de las barreras operativas que históricamente acompañaron a esta clase de activo.
Sobre Neuberger. Es una gestora de inversiones independiente, fundada en 1939, con presencia global y una larga trayectoria en la gestión activa. La firma administra una amplia gama de estrategias de renta variable, renta fija, alternativas y multiactivos, con un enfoque de largo plazo, análisis fundamental profundo y una fuerte cultura de gestión de riesgos. Es reconocida por su estabilidad, alineación de intereses con los clientes y compromiso con la inversión responsable.
Tribuna de Florencio Mas (CFA), Lucas Martins (CAIA) y José Noguerol, managing directors en BECON