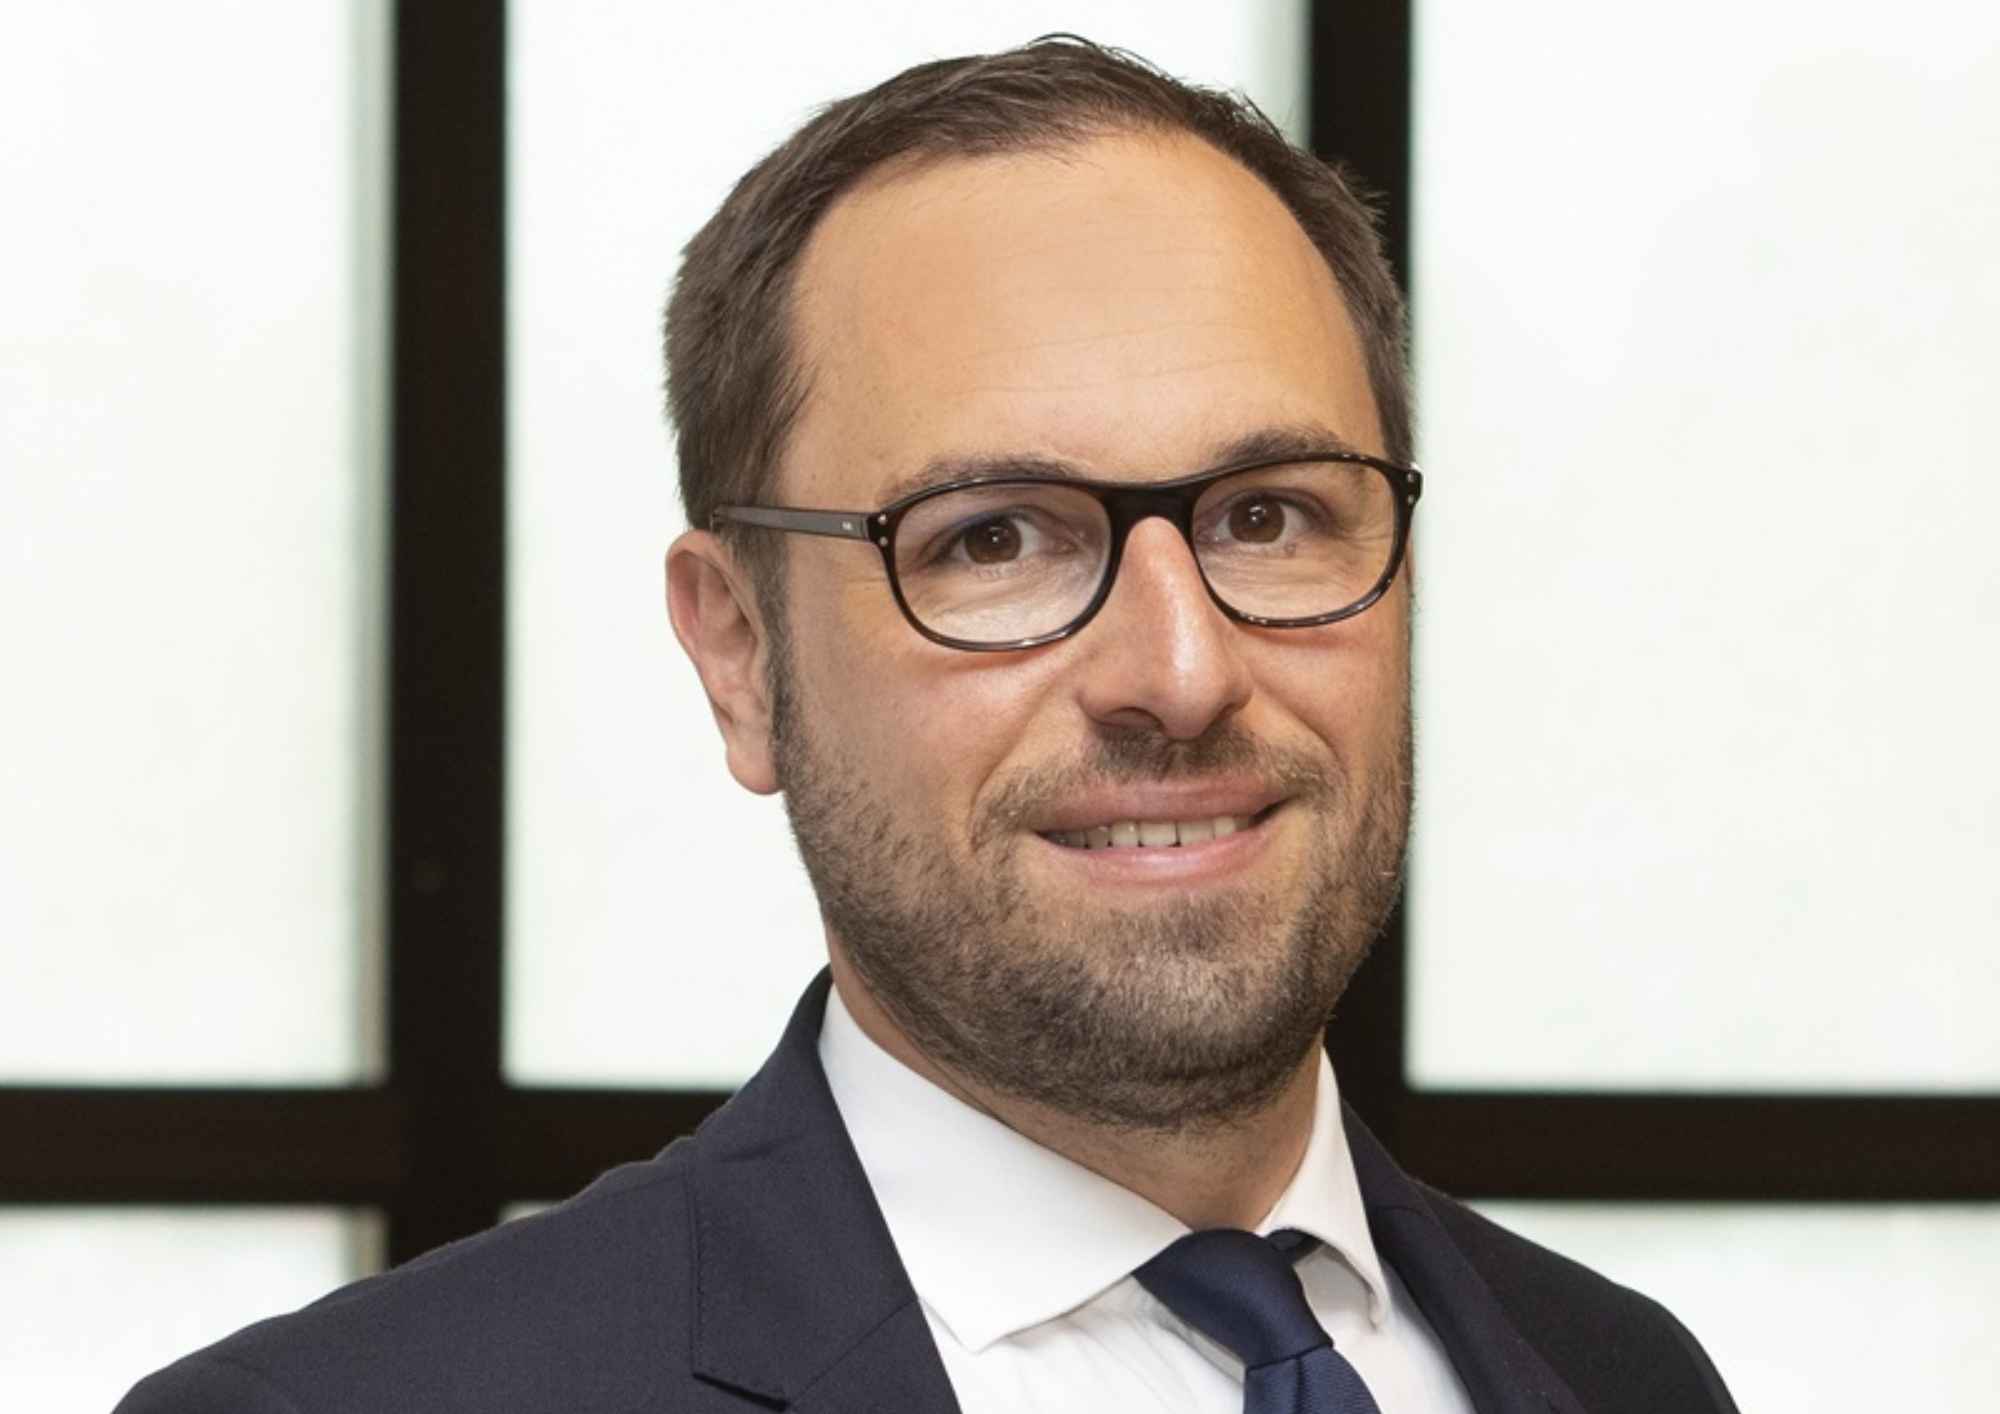
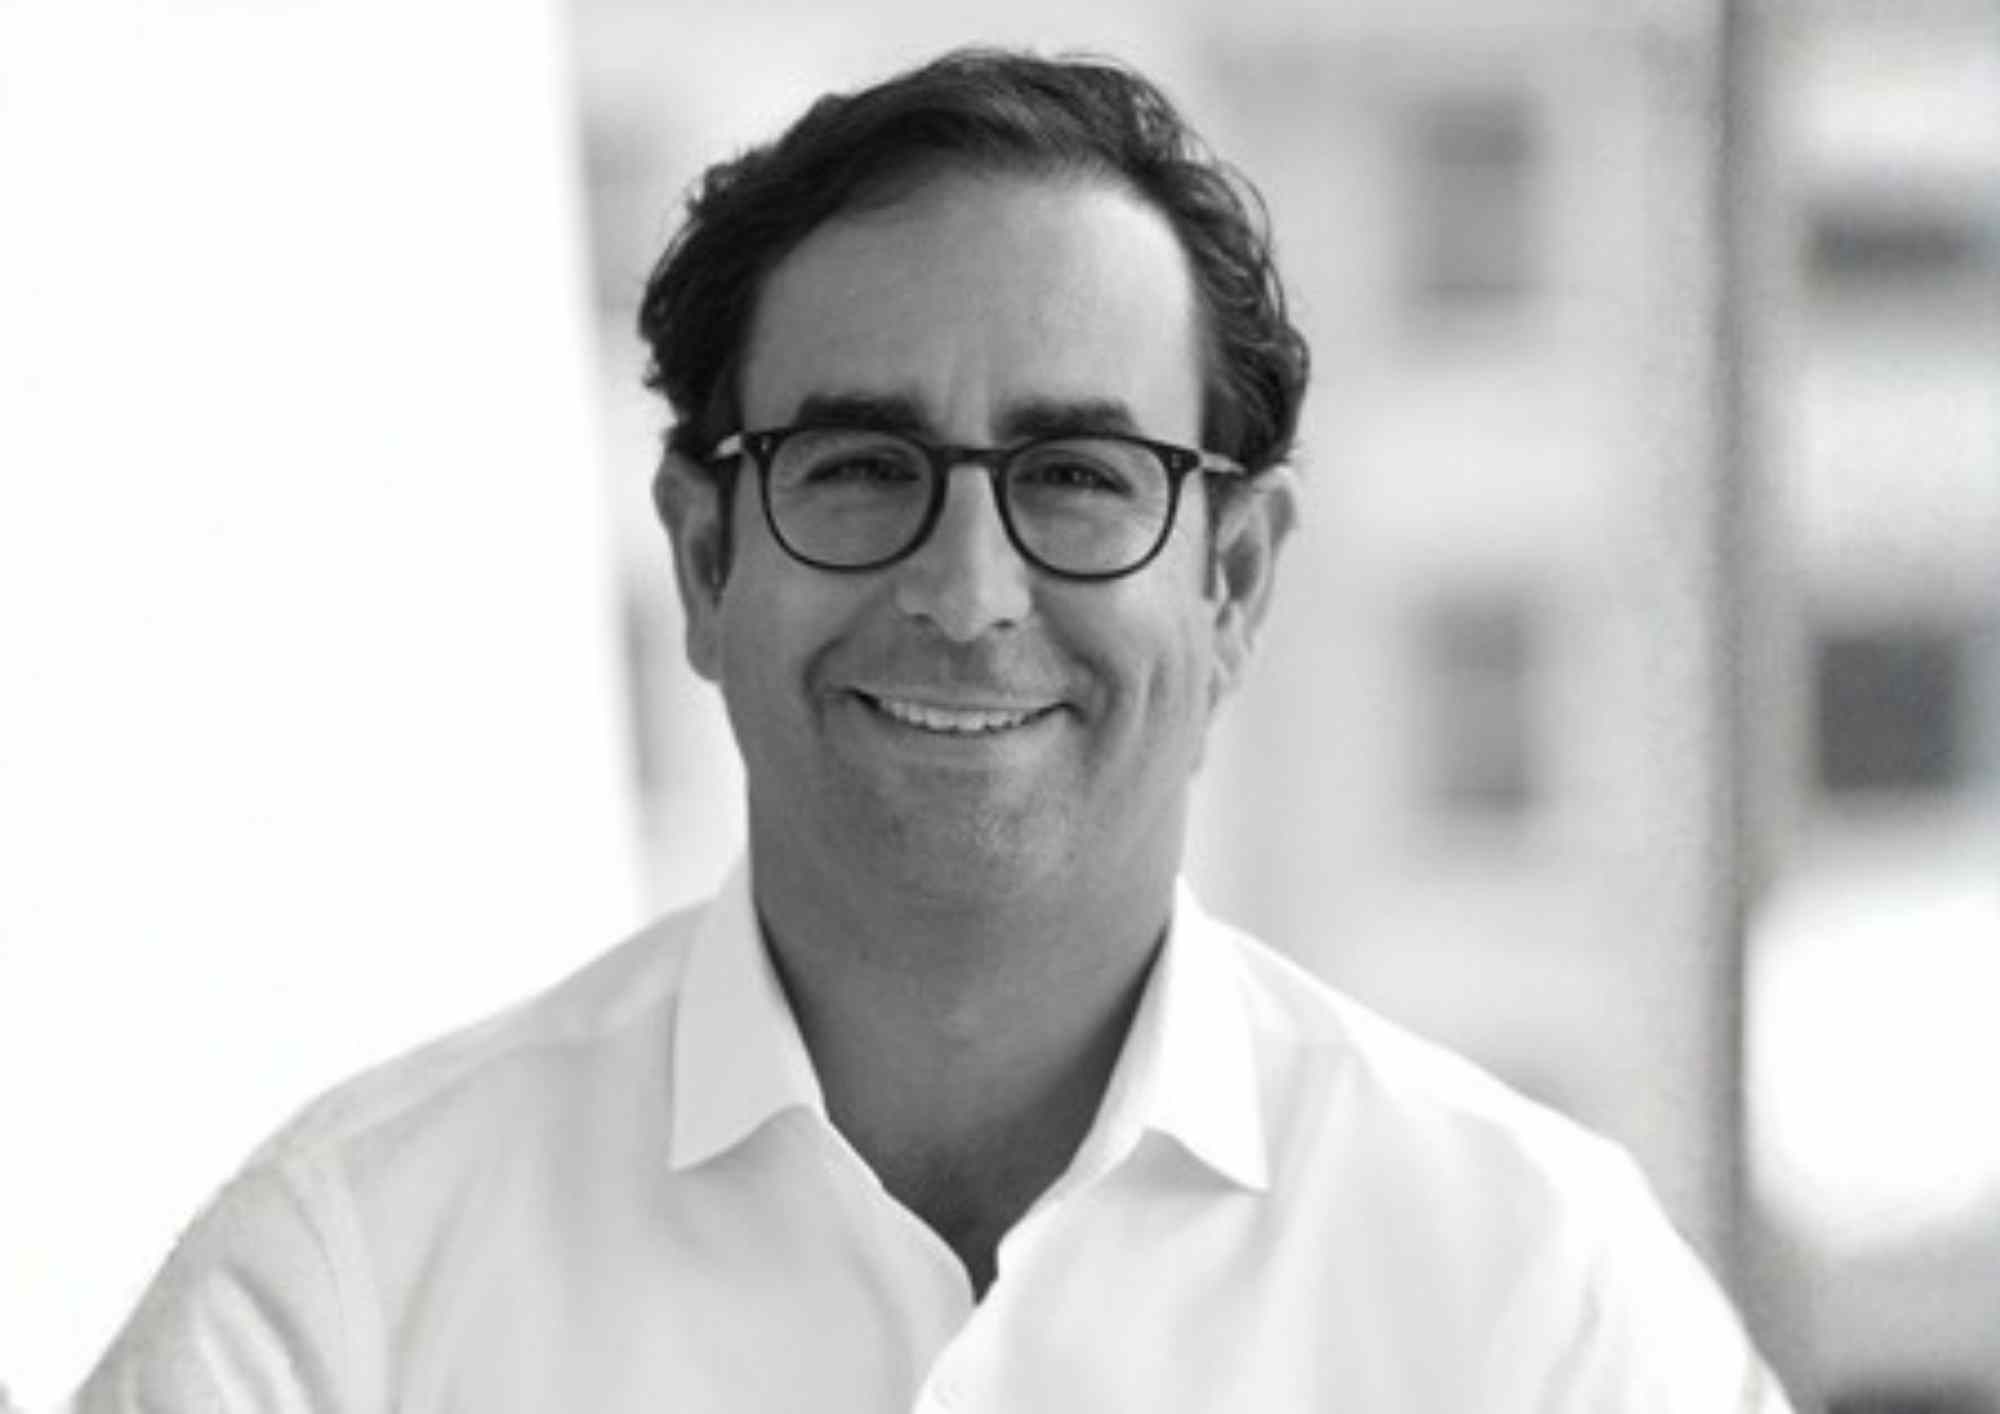
Foto cedidaNicolas Renauld, responsable global de Mercados Privados de Indosuez Wealth Management.
Indosuez Wealth Management, la división de gestión patrimonial del Grupo Crédit Agricole, celebra el 25.º aniversario de Tiera Capital, su plataforma de mercados privados. Según destaca la firma, en estos años se han consolidado como “un actor de referencia en los mercados privados a través de su plataforma Tiera Capital, que ha experimentado un importante crecimiento desde su lanzamiento en 2001 y que actualmente cuenta con cerca de 13.000 millones de euros en activos bajo gestión”.
En concreto, la plataforma cuenta con un equipo internacional de 70 expertos distribuidos en nueve ubicaciones de Europa y Asia, al servicio de una clientela exigente. Consciente desde una etapa temprana del potencial de los mercados privados, Indosuez lleva más de dos décadas acompañando a empresarios e inversores privados en sus estrategias de asignación de activos. Ya en 2001, el banco permitió a sus clientes de alto patrimonio acceder a esta clase de activos conforme a criterios de selección institucionales, contribuyendo así a consolidar los mercados privados como un componente estructural de sus carteras.
Según destacan, desde entonces, la oferta de Tiera Capital se ha ampliado progresivamente hasta abarcar todo el espectro de los mercados privados: capital privado (private equity), deuda privada (private debt), infraestructuras, coinversiones y operaciones en el mercado secundario. Paralelamente, su ecosistema ha crecido considerablemente y cuenta actualmente con más de 120 gestoras de activos colaboradoras en Europa, Estados Unidos y Asia-Pacífico. Durante los últimos 25 años, Tiera Capital ha acompañado a más de 4.000 empresas privadas a través de más de 600 fondos, ha realizado 110 inversiones directas y ha participado en 120 operaciones en el mercado secundario.
Enfoque personalizado
Desde la firma destacan que su experiencia de Indosuez en los mercados privados se sustenta en dos pilares fundamentales: un enfoque personalizado que combina la proximidad local con una perspectiva global, y la solidez del Grupo Crédit Agricole, el noveno mayor banco del mundo. Esta combinación permite responder a las expectativas de todos nuestros clientes de alto patrimonio, family offices e inversores profesionales. “El crecimiento sostenido de los activos bajo gestión, con un incremento medio anual del 15% durante dos décadas, refleja la confianza duradera de los clientes. Esta fidelidad se basa en una comunicación transparente, procesos de inversión rigurosos, una trayectoria contrastada y una mayor digitalización de las herramientas y de la experiencia del cliente” indican desde la firma.
Sobre la base de esta experiencia, Indosuez mantiene su ambición de impulsar el crecimiento y ampliar el acceso a los mercados privados para todos sus clientes, preservando al mismo tiempo los estándares de excelencia y exclusividad que sustentan su reputación. El banco se ha fijado el objetivo de alcanzar los 18.000 millones de euros en activos bajo gestión en mercados privados para 2028. “Nuestra ambición es clara: convertir a Tiera Capital en la plataforma líder a escala mundial para todos los segmentos de clientes, desde los clientes de banca privada hasta los mayores inversores profesionales”, ha señalado Nicolas Renauld, responsable global de Mercados Privados de Indosuez Wealth Management.
La Copa del Mundo celebrada este año en Estados Unidos, México y Canadá demostró no solo la excelencia de las mejores selecciones del planeta, sino también los millones que mueve un evento deportivo de esta magnitud. Como contaba Funds Society en este artículo, los beneficios de un torneo como el Mundial no se limitan a las cifras del propio evento: también se extienden a largo plazo. Ahora bien, el camino hasta la cima cuesta dinero, y ahí es donde interviene AIS, la plataforma de inversión especializada en notas estructuradas.
En un evento celebrado recientemente en Madrid con motivo de su décimo aniversario, la firma presentó su gama de producto propio, apoyada en su expertise en mercados privados y orientada a añadir rendimientos descorrelacionados a los portafolios. Santos Ballester Molina, Head of Funds de AIS, detalló el funcionamiento de AIS Global Sports Lending, un producto desarrollado internamente para canalizar la demanda de los inversores por crédito descorrelacionado y respaldado por activos (asset-backed lending).
Se trata de un producto de deuda privada de corta duración que hace factoring deportivo y aprovecha la experiencia de AIS en el nicho de financiación de derechos de retransmisión del fútbol. En concreto, participa en operaciones de transferencia de jugadores: busca clubes vendedores, típicamente latinoamericanos, con una gran cantera pero con necesidades de liquidez, que hayan firmado contratos de transferencia con clubes compradores de las principales ligas de Europa o Estados Unidos.
Estas operaciones suelen estructurarse con un pago inicial y el resto en varios plazos. «Lo que hacemos en AIS es proporcionar al club vendedor un préstamo de corta duración, con un objetivo de rendimiento del 6-7% (sujeto a cambios en las tasas de referencia), y para gestionar el riesgo incluimos varios colaterales. El principal: si el club vendedor no paga, recibimos los pagos directamente del club comprador europeo o estadounidense», explicó Ballester.
¿Y si es el club comprador el que no paga? Ballester señala que operar solo con compradores europeos y estadounidenses responde precisamente a ese riesgo: son clubes «mucho mejor regulados» y «mucho más incentivados a pagar», ya que FIFA y UEFA imponen fuertes sanciones a quienes incumplen los pagos de sus transferencias, desde prohibir el registro de nuevos jugadores llegando incluso a excluirlos de torneos.
Aun así, AIS intenta contar siempre con más de una garantía, «dos colaterales en la mayoría de los casos». Un ejemplo son los derechos de transmisión televisiva: «Si el club vendedor no cumple con su parte, podemos acceder directamente a sus derechos de retransmisión y cobrar directamente de su asociación de fútbol, como la AFA«. El fondo también utiliza como colateral los ingresos por futuras transferencias de jugadores, la venta de entradas, los derechos de estadio o el efectivo en cuentas bancarias. «Tratamos de proteger cada parte del proceso de financiación», resumió.
Un caso de éxito de este modelo de financiación es la operación vinculada al futbolista argentino Alexis Mac Allister, que comenzó su carrera en Argentinos Juniors y actualmente juega como
centrocampista en el Liverpool F.C. AIS participó como financiador de una parte del acuerdo de traspaso entre Argentinos Juniors y el Brighton & Hove Albion, concediendo un préstamo a una tasa anual del 14,27%, respaldado por diferentes colaterales. “Si todo va bien, nos paga el club vendedor; si no, nos paga el club comprador”, concluye Ballester.
Foto cedidaArt Basel & UBS: "Detail of a work" by Tracey Emin, presented by White Cube at Art Basel Hong Kong 2026
El informe global sobre coleccionismo elaborado por Art Basel y UBS señala que la Generación Z se ha consolidado como el motor de gasto más dinámico delmercado del arte, registrando una inversión media en arte fino de 347.460 dólares en 2025. Según revelan desde la entidad, este estudio anual —que analiza los patrones de comportamiento de 3.100 grandes patrimonios (HNWIs) en diez mercados clave— muestra una clara evolución hacia decisiones de compra más documentadas, la adopción de la IA en la búsqueda de obras y un marcado sesgo por preservar la privacidad de las colecciones.
Desde la firma explican que la entrada al mundo del arte continúa profundamente ligada a la influencia familiar, vía que motivó el inicio del 28% de los coleccionistas globales y hasta del 40% entre los jóvenes de la Gen Z. Además, un 72% de la muestra total afirma haber recibido obras por herencia o legado, registrándose una alta tasa de retención entre las nuevas generaciones.
En la asignación global de riqueza, los coleccionistas destinan en promedio un 15% de sus carteras financieras al arte, una cifra que se eleva hasta el 23% en el segmento de Ultra-Altos Patrimonios (UHNWIs, con un patrimonio superior a 50 millones de dólares). Por disciplinas, la pintura se mantiene a la cabeza, al concentrar el 31% del gasto total en arte fino, seguida por la escultura (15%), las obras sobre papel (10%) y el arte digital (9%).
El nuevo perfil de la Generación Z y la diversidad de activos
El estudio revela un comportamiento diferencial en los coleccionistas más jóvenes. En 2025, el gasto medio en arte fino de la Generación Z alcanzó los 347.460 dólares, superando en más del doble el promedio de las generaciones previas.
Asimismo, este segmento lideró las compras en el estrato superior a un millón de dólares por obra y mostró la mayor diversificación hacia categorías adyacentes de lujo y coleccionables, como joyas y gemas, relojes, accesorios de diseño y zapatillas de colección.
Cautela compradora, digitalización e Inteligencia Artificial
Pese a la fortaleza del gasto, el mercado muestra un comportamiento más adverso al riesgo. Tras el máximo registrado en 2024, la proporción de inversores que adquirió obras de artistas recién descubiertos cayó al 45%, reflejando una clara preferencia por nombres con historial comercial y trayectoria probada.
En la fase de análisis y toma de decisiones, la digitalización se afianza de manera irreversible. El 58% de los encuestados recurre a fuentes digitales para asesorarse y un 22% utiliza activamente aplicaciones y herramientas de Inteligencia Artificial para el seguimiento del mercado, cifra sensiblemente superior al 4% registrado en 2024. Los inversores destacan el impacto positivo de la IA en el descubrimiento de artistas (67%), el análisis de valoración y precios (64%) y la verificación de autenticidad (65%).
Multicanalidad comercial y el auge del canal directo con el artista
En lo relativo a las vías de adquisición, los galeristas y dealers se consolidan como el eje central de la industria, canalizando compras del 87% de los grandes patrimonios en el último año. No obstante, se observa una consolidación de la multicanalidad:
Venta en galería y ferias: El 62% compró de forma presencial en galerías y un porcentaje similar transaccionó en el marco de ferias de arte.
Venta directa de artistas: Experimentó un notable avance hasta el 69%, a través de visitas a estudio (48%), encargos directos (40%) y operaciones vía redes sociales como Instagram (38%).
Casas de subastas y canales online: Las subastas registraron la participación del 50% de los coleccionistas, mientras que los mercados virtuales y plataformas de terceros captaron el 59% de los compradores.
Gestión de la privacidad y perspectivas de mercado
Una de las aportaciones más sugerentes del informe es la brecha entre la exposición digital y la privacidad personal. Frente a los esquemas tradicionales de consumo ostentoso, solo el 10% de los compradores busca ser reconocido públicamente como coleccionista, mientras que el 64% prefiere mantener la titularidad de sus fondos reservada a su círculo familiar o íntimo. Esta reserva es especialmente acusada entre la Generación Z, donde un 39% limita las visitas físicas a su vivienda y un 36% restringe el acceso a sus contenidos digitales.
De cara a los próximos meses, las perspectivas del sector son favorables. El 57% de los encuestados prevé que el mercado del arte fino continuará creciendo en lo que resta de año y un 60% anticipa una evolución positiva con un horizonte a diez años, situando la transparencia de precios y la seguridad de los datos online como sus principales focos de atención e inquietud.
Foto cedidaJorge Meyer, CEO de Values Corp A&G Wealth Solutions
Values Corpha incorporado a Jorge Meyer de Pablo como CEO de Values Corp A&G Wealth Solutions, su nueva filial de gestión de altos patrimonios, que prevé iniciar operaciones durante el primer semestre de 2027, según detalló la compañía en un comunicado.
Con más de 25 años de experiencia en gestión de inversiones, Meyer tiene la misión de construir una propuesta integral que combine asesoría y planificación financiera, administración de activos y acceso a oportunidades de inversión locales e internacionales. Según la empresa, la nueva filial cuenta con el respaldo y la experiencia de Grupo A&G, una de las principales firmas independientes de banca privada de España. Esta compañía será uno de los dos negocios del holding Values Corp, junto al de factoring.
Meyer cuenta con una amplia trayectoria en la industria financiera, vinculada a la gestión de inversiones, gestión patrimonial y desarrollo de soluciones de inversión para clientes institucionales y de alto patrimonio. Anteriormente, se desempeñó como gerente general de AGF Security y como director de inversiones (CIO) de la misma administradora. Ahí, lideró la estrategia de inversión de fondos mutuos, fondos de inversión y mandatos discrecionales, así como el desarrollo de nuevos productos y soluciones de inversión.
Previamente ocupó cargos ejecutivos en gestión patrimonial e inversiones en Security, Cruz del Sur y BICE. También trabajó en AFP Cuprum y en el Banco Central de Chile.
“Vemos una demanda creciente por una asesoría patrimonial más integral y personalizada. Las necesidades de las familias de alto patrimonio son cada vez más complejas y globales. Por eso, nuestra propuesta busca ir más allá de la administración de inversiones: buscamos acompañar a nuestros clientes en la planificación, la protección y el crecimiento de su patrimonio en el largo plazo. La alianza con A&G nos permite combinar un profundo conocimiento del mercado local con experiencia, capacidades y acceso internacional”, señaló el ejecutivo en la nota de prensa.
La compañía apunta a ofrecer soluciones de financiamiento, inversión y gestión patrimonial a través de sus negocios de factoring y wealth management. Su objetivo es proporcionar soluciones adaptadas a las necesidades de los clientes, señalaron, con una mirada local e internacional, apoyándose en tecnología.
Foto cedidaJanus Henderson para la revista de Funds Society Latam
La independencia de los bancos centrales se considera un pilar de la estabilidad de precios y económica. Sin embargo, en los últimos años se ha intensificado la presión política sobre estas instituciones, en un contexto marcado por crisis sucesivas, elevados niveles de deuda y expectativas cada vez más amplias. Desde Janus Henderson Investors, el gestor y Head of High Yield Tom Ross analiza los factores detrás de esta tendencia y sus posibles implicaciones para inversionistas en renta fija.
La independencia operativa exige que los bancos centrales mantengan la disciplina, incluso cuando sus decisiones resultan impopulares. No obstante, esta independencia no siempre ha sido la norma. Hasta 1997, por ejemplo, el ministro de Economía del Reino Unido fijaba el principal tipo de interés oficial y el Banco de Inglaterra desempeñaba un papel asesor. Incluso en Estados Unidos se han documentado episodios de presión política sobre la Reserva Federal. En la actualidad, la influencia suele ejercerse de forma más indirecta, mediante nombramientos o cambios en los mandatos. La designación de perfiles considerados más afines puede modificar el rumbo de la política monetaria, aunque también puede debilitar la credibilidad institucional si el mercado percibe que las decisiones responden a prioridades políticas.
Mandatos cada vez más amplios
Los mandatos son esenciales para la independencia de los bancos centrales, pero también pueden convertirse en un canal de intervención. Incorporar objetivos relacionados con el empleo, la financiación de programas o la reducción de desigualdades puede parecer constructivo, aunque corre el riesgo de difuminar las responsabilidades institucionales y generar expectativas difíciles de cumplir. También existe un sesgo estructural a favor de una política monetaria más acomodaticia. Los ciclos políticos suelen favorecer tasas bajas antes de unas elecciones o durante periodos de tensión económica. Cuando un banco central parece alinearse con estas preferencias, los inversionistas pueden exigir una prima de riesgo mayor para compensar la incertidumbre sobre su independencia.
El punto de inflexión tras la crisis financiera
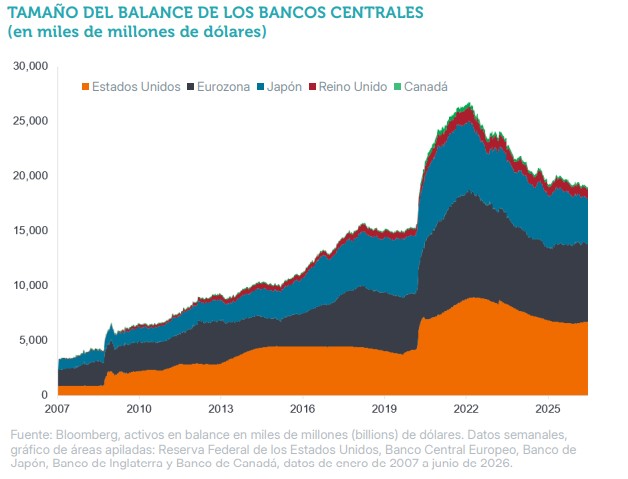
La crisis financiera global transformó el papel de los bancos centrales. La respuesta de emergencia, a través de la expansión cuantitativa —o quantitative easing (QE)— y la provisión de liquidez, amplió enormemente el alcance percibido de la política monetaria. Herramientas que inicialmente eran extraordinarias pasaron a formar parte del marco habitual y los balances de los principales bancos centrales aumentaron de forma considerable. Ese cambio también modificó las expectativas de los gobiernos. Si los bancos centrales podían estabilizar el sistema financiero, respaldar el crecimiento y evitar la deflación, surgía la tentación de utilizar esas herramientas para objetivos cada vez más amplios. En algunos casos, la política monetaria comenzó a sustituir a decisiones fiscales más controvertidas, reforzando la idea de que los bancos centrales podían asumir una parte desproporcionada de la estabilización económica.
El mercado como contrapeso
A pesar de estas presiones, los mercados financieros conservan cierta capacidad disciplinaria. Episodios de fuertes movimientos en los precios, ligados a dudas sobre la sostenibilidad fiscal o posibles errores de política, pueden obligar a los gobiernos y bancos centrales a recalibrar sus decisiones. La reacción al “minipresupuesto” del Reino Unido en 2022 es un ejemplo de cómo el mercado puede actuar como un mecanismo de corrección, aunque de forma reactiva y no exenta de volatilidad.
Los mandatos son esenciales para la independencia de los bancos centrales, pero también pueden convertirse en un canal de intervención. Además, existe un sesgo estructural a favor de una política monetaria más acomodaticia
Los costes de financiación soberana no dependen únicamente de la inflación y las expectativas de crecimiento. También reflejan la percepción sobre la solidez de las instituciones. Aunque la independencia de un banco central es difícil de cuantificar, forma parte de la evaluación de riesgo que realizan los inversionistas.
Más allá del objetivo de inflación
El objetivo de inflación sigue siendo un ancla clave, pero puede resultar demasiado estrecho si se centra exclusivamente en los precios al consumo e ignora otras variables, como la inflación de activos o las condiciones del crédito. Además, la política monetaria tiene limitaciones. En una crisis, los bancos centrales pueden reaccionar con rapidez mediante cambios en las tasas o inyecciones de liquidez, pero una respuesta fiscal posterior puede resultar necesaria para repartir mejor el esfuerzo de estabilización.
Gráfico sobre el balance de los bancos centrales. Fuente: Janus Henderson para Funds Society Latam
A ello se suma un entorno internacional más fragmentado. La coordinación entre bancos centrales se desarrolló durante una etapa de mayor liderazgo estadounidense y confianza en las instituciones multilaterales. Hoy, las sanciones, la gestión de reservas y los sistemas de pago se observan cada vez más desde una perspectiva competitiva, lo que complica la cooperación y puede afectar a la confianza entre contrapartes.
La renta fja a corto plazo y determinados segmentos titularizados con estructuras a tipo flotante pueden ofrecer herramientas para gestionar la incertidumbre sobre tasas en este entorno
¿Qué significa para los inversionistas en renta fija?
La tensión entre independencia e influencia política probablemente no desaparecerá. Con niveles de deuda elevados y un margen fiscal más limitado, las decisiones monetarias tienen consecuencias distributivas cada vez más visibles. Al mismo tiempo, la capacidad para responder a futuras crisis puede ser menor que en ciclos anteriores, aumentando la dependencia de los bancos centrales y reforzando el proceso de politización. Para los inversionistas, esto puede traducirse en primas de riesgo más altas, un mayor costo de capital y más volatilidad en las curvas de tasas.
En este entorno, la duración adquiere una relevancia especial. Los activos de renta fija a corto plazo y determinados segmentos titulizados con estructuras a tipo flotante pueden ofrecer herramientas para gestionar la incertidumbre sobre las tasas, aunque cualquier asignación debe evaluarse de acuerdo con sus riesgos específicos.Desde la perspectiva del crédito, también es importante analizar los niveles de endeudamiento sin perder de vista que las empresas necesitan asumir cierto riesgo financiero para seguir siendo competitivas.
En áreas como la inteligencia artificial, donde existe una intensa actividad inversora, la selectividad resulta esencial. Más allá de los grandes hyperscalers, pueden existir oportunidades en compañías y segmentos que ayuden a resolver cuellos de botella y presenten un perfil de valor relativo más atractivo. En definitiva, independientemente del grado de autonomía formal de cada institución, llegará un momento en que los bancos centrales deban retirar las medidas acomodaticias. Para los inversionistas en renta fija, comprender cómo interactúan la política, la credibilidad institucional y las condiciones del mercado será clave para posicionarse ante ese cambio.
Gráfico de estabilización económica. Fuente: Janus Henderson para Funds Society Latam
La caja de herramientas de la riqueza privada en Chile sumó una nueva alternativa, que está atrayendo la mirada de familias de alto patrimonio, banqueros privados y abogados tributarios, entre otros. Se trata de una ventana de rebaja del impuesto a las donaciones, con el objetivo de incentivar que se adelanten las herencias en el país andino.
Se trata de una reducción transitoria del 50% de este gravamen, por una única vez y durante un año. Este mecanismo, que se puede aplicar con un tope de 50% del patrimonio del donante, sólo puede beneficiar a hijos y cónyuges del donante y cuartas de mejora. Sólo en caso de que una persona no tenga este tipo de relaciones el beneficiario pueden ser terceros.
En el mundo de la gestión y planificación familiar, esta ventana es una oportunidad atractiva para adelantar procesos sucesorios y estructurar herencias. Una que tiene como telón de fondo la tendencia global de la Gran Transferencia de Riqueza, un período en el que se espera que una gran cantidad de fortunas vivan un cambio generacional.
Esta ventana de un año se extenderá por 12 meses, a partir del primer día del mes subsiguiente a la publicación de la ley –la megarreforma económica aprobada este año, titulada Ley para la Reconstrucción Nacional y el Desarrollo Económico y Social– en el Diario Oficial. Como esto todavía no sucede, la fecha está pendiente.
La rebaja transitoria, comenta a Funds Society el Managing Partner de SW Chile, Rodrigo Benítez, “puede ser atractiva para familias que ya tienen un plan de sucesión, quieren anticipar transferencias y pueden desprenderse de activos sin comprometer su liquidez ni su control patrimonial”.
En esa línea, el ejecutivo indica que también podría interesarle a familias con participaciones empresariales o activos ilíquidos, cuando el financiamiento del impuesto sea relevante y la estructura sea aplicable. “Se debe recordar siempre que lo que se pretende con este incentivo es siempre beneficiar a las familias y negocios familiares, que componen más del 80% de la actividad empresarial en Chile”, recalca.
Y esto no sólo apunta a las mayores fortunas de la plaza chilena. “La gran ventaja de esta ley es su simpleza y la facilidad del trámite, lo que permite beneficiar también a familias con patrimonios medios”, comenta Mauricio López, presidente ejecutivo de Addwise Multi Family Office.
Desde Conpat Global, el director ejecutivo Patricio Elgueta, recalca que los beneficiarios naturales son los que están sujetos a elevados impuestos a la herencia en el futuro. “.Por ejemplo, 1.000 dólares (unos 985.000 dólares) ya está en la tasa máxima de impuesto de un 25%”, subraya.
Una herramienta de utilidad
Un aspecto especialmente atractivo para los capitales locales es que ofrece una carga tributaria menor que el gravamen normal. “En la herencia y la donación rige una escala progresiva de 1% a 25% sobre el valor de lo donado, por tanto, en la parte máxima, significa un ahorro del 12,5% de impuesto”, señala Benítez.
La norma, destaca el ejecutivo, “combina ahorro tributario con herramientas prácticas: simplifica el trámite, permite distribuir activos entre familiares elegibles y, bajo condiciones, financiar el impuesto con mutuos o pagarés de sociedades relacionadas en UF y hasta diez años. Es un incentivo para que las nuevas generaciones se involucren en los negocios de los padres”.
Es más, agrega, es una oportunidad para iniciar un traspaso progresivo del patrimonio y los negocios, estableciendo un gobierno corporativo adecuado.
Para Elgueta, la belleza de la ventana aprobada en la megarreforma está en que es “muchísimo más rápida”, más sencilla y que tiene un plazo acotado, entre otros. En ese sentido, en la esfera de la asesoría y planificación patrimonial celebran que simplifica un aspecto clave: “Ya no se requiere la autorización de un juez para hacer una donación a un legitimario. Antes de la reforma, se debía hacer ese trámite, que se denominaba ‘Insinuación de Donación’”, explica.
Además, agrega, otro aspecto de la reforma transitoria “es la posibilidad de pagar el impuesto definido con un préstamo al nuevo socio, sin efectos tributarios en la persona jurídica y natural”.
Y no se trata sólo de aspectos patrimoniales, sino también de otras aristas del legado familiares. Según López, la transferencia también se relaciona con “la dedicación del tiempo a actividades altruistas de los patriarcas”.
Con todo, el ejecutivo califica la medida tributaria como “una herramienta que permite ordenar las transferencias intergeneracionales en vida, en vez de dejar toda la planificación para la sucesión”.
De todos modos, desde la industria recalcan que esta ventana es una pieza más de la caja de herramientas. La idea, comenta Benítez, es combinarla con otros mecanismos de traspaso, como el testamento, el usufructo y los fideicomisos. “Además, se debe revisar las ventajas de crear un vehículo de inversión tipo family office que asegure un adecuado gobierno corporativo o administración, definitivamente conviene aprovechar esta oportunidad”, recalca.
La reforma tributaria de 2026 amplía el alcance del IRPF sobre las rentas del exterior y modifica las reglas de planificación para residentes, nuevos inversores y estructuras patrimoniales internacionales.
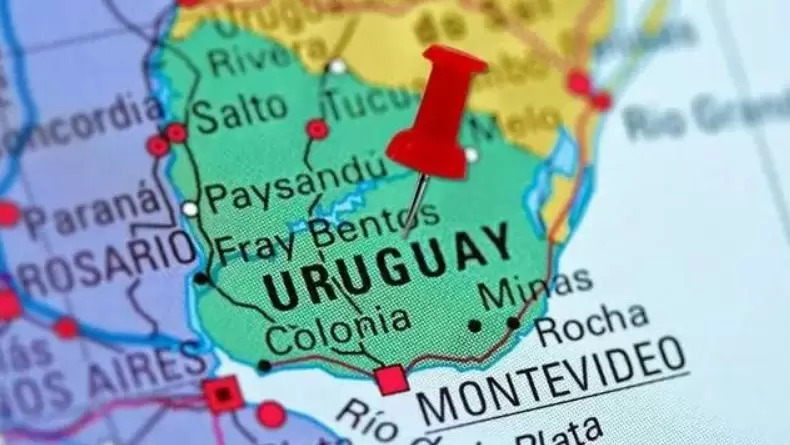
Uruguay atraviesa una transformación relevante en materia de fiscalidad internacional. La Ley N.º 20.446 y su reglamentación ampliaron, desde el 1.º de enero de 2026, el alcance del IRPF sobre determinadas rentas obtenidas en el exterior e introdujeron nuevas reglas de atribución de rentas, junto con alternativas específicas para nuevos residentes fiscales.
Para el mercado de wealth management, el cambio es significativo. No se trata simplemente de una ampliación de la base imponible: el nuevo régimen obliga a reconsiderar cómo se estructuran las carteras internacionales, dónde se ubican los activos, quién aparece como titular jurídico y quién es considerado beneficiario efectivo a efectos fiscales.
En otras palabras, la estructura patrimonial pasa a ser una variable más del retorno de las inversiones.
Un cambio de alcance para las rentas internacionales
A partir de 2026, el IRPF uruguayo alcanza un universo más amplio de rentas de capital obtenidas fuera del país. La tasa general es del 12% y el régimen comprende, además de intereses y dividendos, determinadas rentas inmobiliarias y ganancias derivadas de la venta de activos del exterior.
El cambio resulta particularmente relevante para inversores con portfolios internacionales. La venta de acciones, participaciones, títulos y determinados inmuebles situados en el exterior puede generar ahora una obligación tributaria en Uruguay.
La normativa, no obstante, incorpora mecanismos destinados a mitigar la doble imposición. El impuesto análogo a la renta efectivamente pagado en el exterior puede utilizarse como crédito contra el IRPF uruguayo correspondiente, dentro de los límites establecidos.
También se prevén mecanismos de compensación de determinadas pérdidas de inversiones del exterior con otras rentas externas comprendidas en el régimen.
Para el inversor, por tanto, la pregunta ya no es únicamente cuál es el rendimiento bruto de un activo, sino cuál será su retorno después de impuestos en una cartera global.
El segundo gran cambio se encuentra en las reglas de transparencia fiscal.
Determinadas rentas obtenidas a través de entidades uruguayas o extranjeras pueden ser atribuidas directamente a una persona física residente, aun cuando la renta no haya sido distribuida. La condición de beneficiario final adquiere así una importancia central y, como regla general, se establece un umbral de participación del 5%.
La consecuencia práctica es relevante para estructuras que son habituales en la gestión patrimonial internacional: sociedades holding, vehículos de inversión, fondos, fideicomisos y trusts.
En el caso de estructuras fiduciarias o similares no residentes, las reglas pueden llevar a atribuir las rentas a los beneficiarios actuales o, cuando estos no existan, al fideicomitente hasta que se configure un beneficiario.
Para family offices y asesores patrimoniales, esto implica que el análisis fiscal no puede limitarse a la entidad que aparece formalmente como propietaria del activo. La cadena de titularidad y la identificación del beneficiario final pasan a formar parte del análisis tributario de la inversión.
La ingeniería fiscal de la salida
Otro elemento que merece especial atención es el tratamiento de las ganancias de capital.
Para determinados activos financieros, la regla general consiste en determinar la renta como la diferencia entre el precio de venta y el costo fiscal. En el caso de activos adquiridos antes de 2026, puede resultar relevante el valor del activo al 31 de diciembre de 2025, de acuerdo con las condiciones previstas por la normativa.
Pero el régimen también contempla alternativas fictas para determinados activos. En ciertos casos, considerar como renta el 20% del precio de venta implica, a una tasa del 12%, una carga efectiva del 2,4% sobre el valor de realización.
En inmuebles del exterior, la regla general considera la diferencia entre precio de venta y costo fiscal documentado. Alternativamente, puede optarse por considerar como renta el 15% del precio de venta, equivalente a una carga efectiva del 1,8%.
La diferencia entre ambos métodos puede ser material. Por eso, la determinación del costo fiscal, la documentación histórica y la elección del mecanismo de cálculo pasan a tener un impacto directo sobre el resultado de una inversión.
Uruguay mantiene incentivos para atraer capital
La reforma también contiene un elemento que resulta particularmente relevante desde la perspectiva de la competencia regional por atraer individuos de alto patrimonio.
Los nuevos residentes fiscales que cumplan determinados requisitos pueden optar por un régimen de “Tax Holiday” aplicable a determinadas rentas de capital e incrementos patrimoniales del exterior durante el año en que adquieren la residencia y los diez ejercicios siguientes.
El acceso exige no haber sido residente fiscal uruguayo durante los dos ejercicios anteriores y cumplir anualmente con determinadas condiciones.
Entre ellas se encuentran una permanencia superior a 183 días en Uruguay, una inversión inmobiliaria superior a UI 12.500.000, o determinadas inversiones anuales en fondos destinados a proyectos productivos, investigación o innovación.
La combinación es interesante: Uruguay amplía la tributación sobre las rentas internacionales de sus residentes, pero al mismo tiempo mantiene un régimen de transición especialmente atractivo para determinados nuevos residentes.
El resultado es un sistema más sofisticado, en el que la decisión de radicación y la decisión de inversión pasan a estar estrechamente vinculadas.
La planificación patrimonial entra en una nueva etapa
El nuevo escenario obliga a revisar las estructuras existentes, pero también cambia la conversación entre inversores y asesores.
Para los residentes actuales, resulta prioritario reconstruir la posición patrimonial al 31 de diciembre de 2025, revisar costos fiscales y analizar las estructuras societarias y fiduciarias utilizadas para mantener inversiones internacionales.
Para quienes estén evaluando trasladar su residencia a Uruguay, la planificación debería comenzar antes de la mudanza: residencia, inversión, estructura de tenencia y tratamiento fiscal ya no pueden analizarse como decisiones independientes.
Y para los gestores patrimoniales, el desafío es todavía más amplio. El nuevo régimen introduce una dimensión fiscal que deberá integrarse en la construcción y gestión de portfolios internacionales, junto con variables tradicionales como riesgo, liquidez, diversificación y retorno.
Uruguay sigue ofreciendo una plataforma atractiva para la gestión de patrimonio internacional, pero el nuevo régimen eleva considerablemente el nivel de sofisticación requerido.
La fiscalidad deja de ser una variable que se incorpora al final del proceso de inversión. En el nuevo mapa uruguayo, forma parte del diseño de la estrategia desde el comienzo.
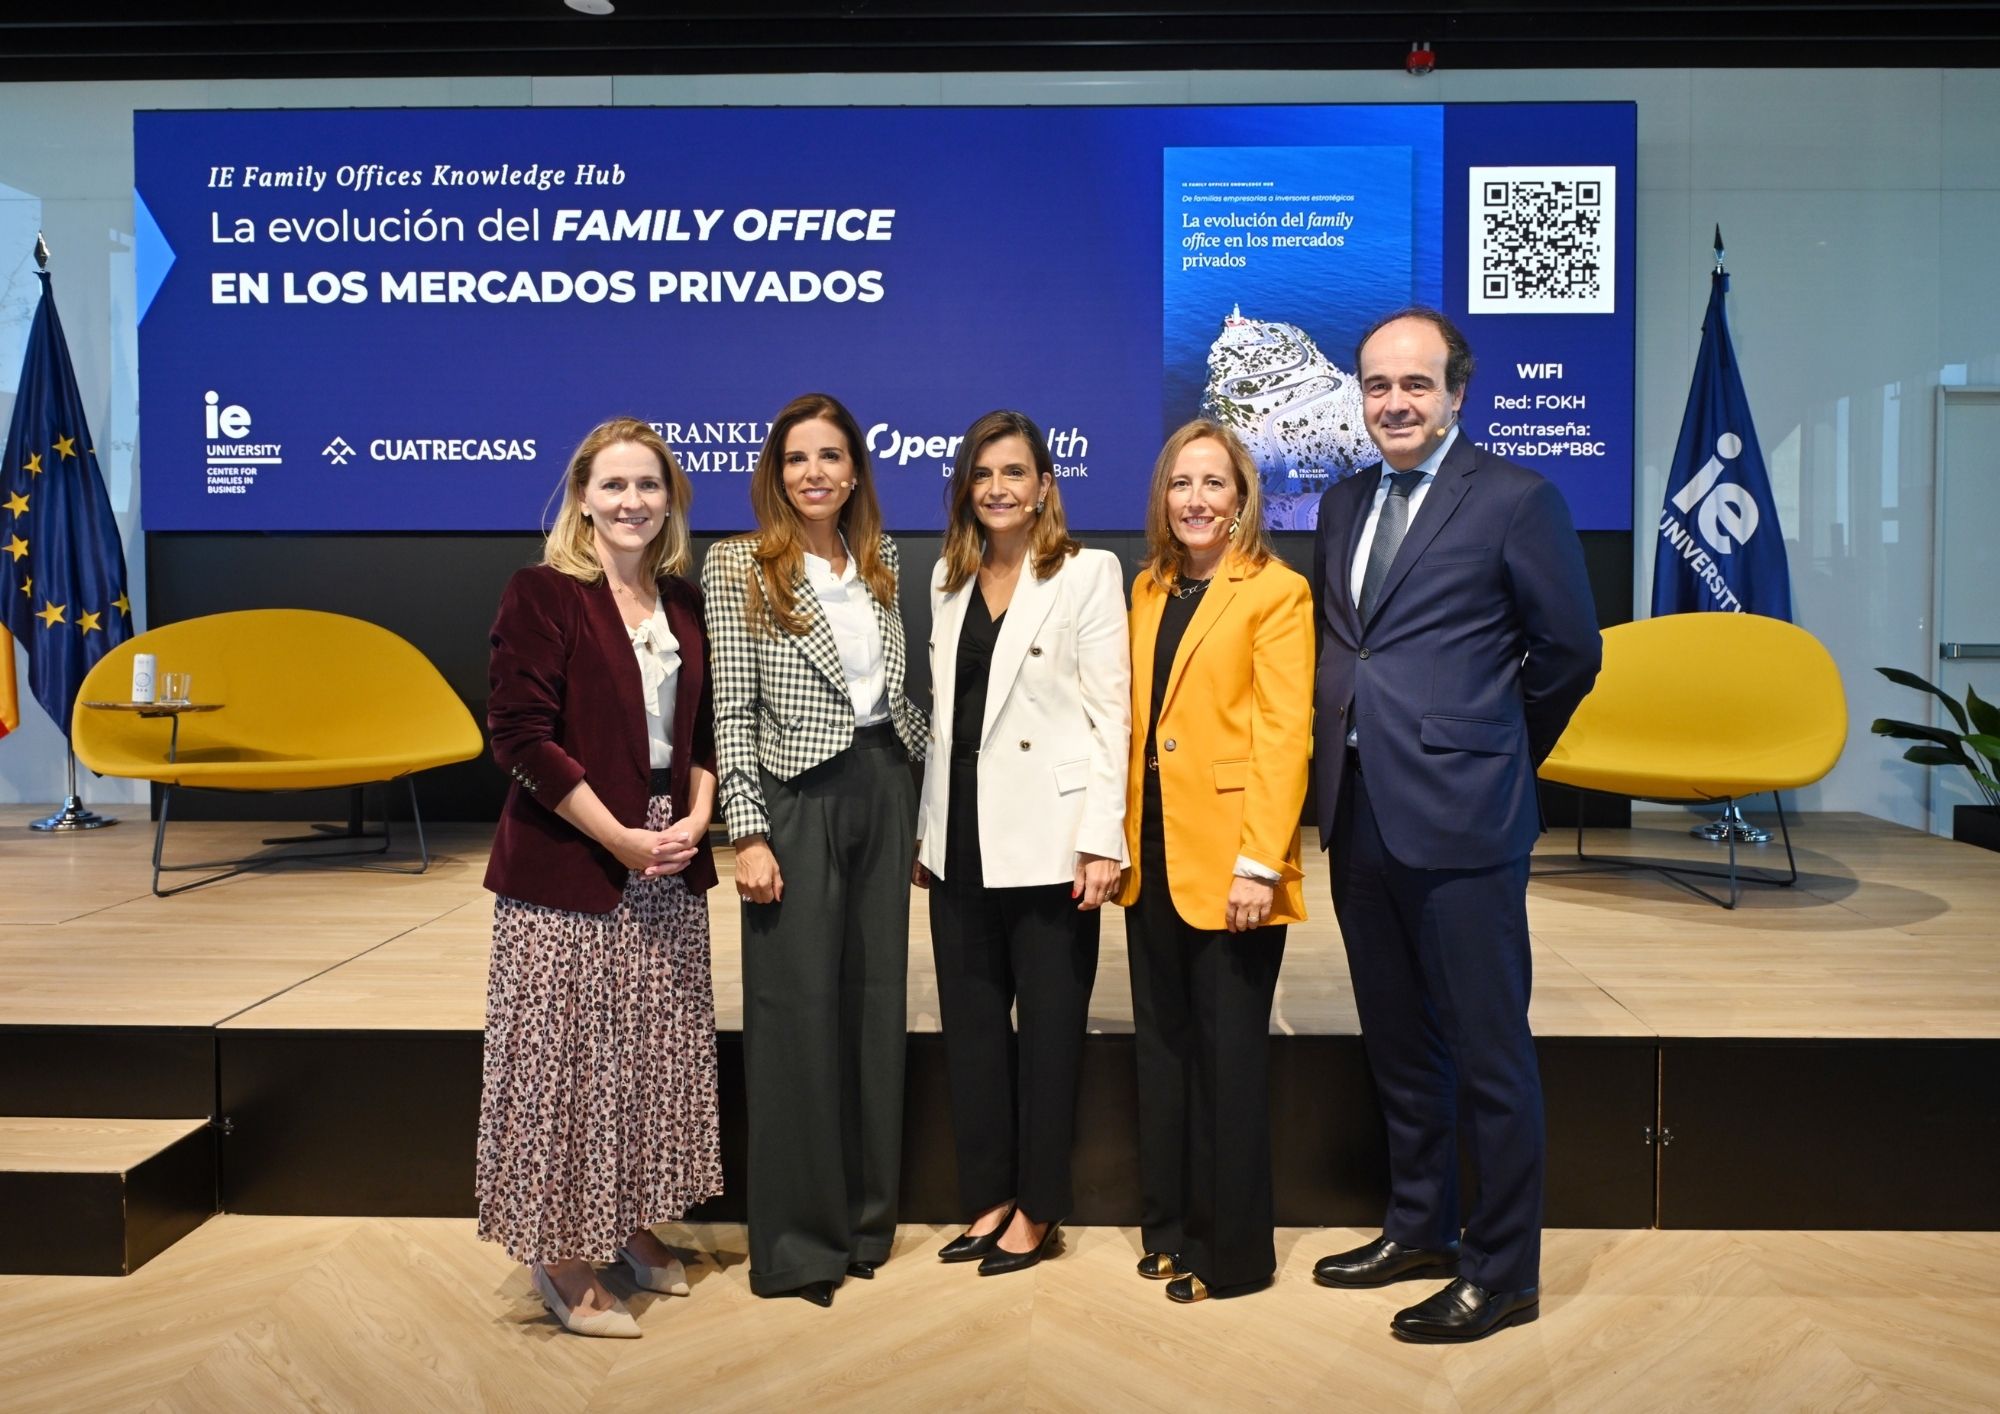
Foto cedidaDe izquierda a derecha: Nancy Cueto, Vicerrectora adjunta de Fundación IE; Ana Álvarez, Head of Sales Iberia de Franklin Templeton; Cristina Cruz, directora académica del IE Family Offices Knowledge Hub; Marta Alonso, directora general de OpenWealth (Grupo CaixaBank); y Carlos Ferrer, socio de Cuatrecasas.
Los family offices destinan, de media, el 48,2 % de sus carteras a mercados privados y más de la mitad prevé aumentar su exposición durante los próximos cinco años, mientras que ninguno espera reducirla. En España, esta tendencia es aún más acusada: el 68,1% de los family offices encuestados prevé incrementar su asignación a este tipo de activos, convirtiéndose en una parte central de su estrategia de inversión. Estas son algunas de las principales conclusiones del informe “La evolución del family office en los mercados privados: de familias empresarias a inversores estratégicos”, el primer estudio desarrollado por el IE Family Offices Knowledge Hub.
La investigación, impulsada por IE University, Cuatrecasas, Franklin Templeton y OpenWealth (Grupo CaixaBank), se basa en una encuesta internacional a 157 single family offices de Europa, Norteamérica, Latinoamérica, Asia y Oriente Medio, tras 27 entrevistas en profundidad y el análisis de datos históricos de inversión.El informe se ha presentado hoy en IE Tower, el campus de IE University en Madrid, ante representantes de family offices y profesionales del sector de distintos países. El encuentro ha contado con la participación de Carlo Bonomi, Managing Director de Investindustrial, quien ha compartido su experiencia y su visión sobre la evolución de los family offices como inversores en mercados privados.
El estudio muestra una estrecha relación entre la exposición a mercados privados y el desarrollo de capacidades internas. La asignación media a mercados privados pasa del 44,9% entre los family offices con uno o dos profesionales especializados al 62,9% entre aquellos que cuentan con equipos de seis o más personas. Por clases de activo, el private equity (16,1%) y el sector inmobiliario (15,1%) concentran el mayor peso, mientras que y más del 60% de los encuestados se declara satisfecho o muy satisfecho con los retornos obtenidos. Se trata, además, de inversores con una clara orientación internacional: ningún family office de la muestra invierte exclusivamente en su mercado doméstico.
Cristina Cruz, directora académica del IE Family Offices Knowledge Hub, señala que “los family offices ya han incorporado los mercados privados a sus carteras. El verdadero desafío ahora no es acceder a más oportunidades, sino construir la gobernanza, los procesos y las capacidades que les permitan pasar de familias empresarias a inversores estratégicos. Nuestro estudio muestra que esta evolución no se produce de una vez, sino a través de un proceso de aprendizaje en el que las familias desarrollan progresivamente las capacidades necesarias para invertir con disciplina y de manera sostenible”.
A diferencia de los estudios centrados exclusivamente en la asignación de activos, el informe analiza cómo toman sus decisiones de inversión los family offices y cómo evolucionan sus capacidades a medida que adquieren experiencia. Los resultados muestran que la profesionalización no implica necesariamente una pérdida de control familiar: en el 52% de los family offices, la decisión final permanece en manos de la familia y solo el 10% delega plenamente esta responsabilidad. En el caso de España, la decisión final de inversión recae directamente en sus miembros en el 61% de los family offices encuestados.
Más allá de los datos de cartera, el informe identifica cuatro etapas de aprendizaje en esa evolución de familias empresarias a inversores estratégicos en mercados privados. A partir de este análisis, el IE Family Offices Knowledge Hub propone cuatro sistemas prácticos: una política de inversión, un modelo de gobernanza, un sistema de gestión del ciclo del capital y una arquitectura patrimonial, orientados a ayudar a las familias a construir estructuras de inversión sostenibles a largo plazo.
«Los family offices están evolucionando hacia modelos cada vez más sofisticados de gestión patrimonial. Esta transformación exige integrar la inversión en mercados privados dentro de una visión global del patrimonio, apoyada en una gobernanza sólida y una planificación a largo plazo. Desde OpenWealth contribuimos a que las familias empresarias afronten este proceso con una propuesta de consultoría patrimonial que combina experiencia, especialización y una visión integral del patrimonio familiar», señala Marta Alonso, directora general de OpenWealth (Grupo CaixaBank).
“Los family offices son una categoría única de inversor, con objetivos, horizontes temporales y procesos de toma de decisiones propios. Estudios como este nos permiten profundizar en esa realidad, identificar cómo están evolucionando sus prioridades y comprender mejor los retos y oportunidades a los que se enfrentan. En un ecosistema de mercados privados cada vez más complejo, las gestoras desempeñamos un papel clave no solo facilitando acceso e infraestructura, sino también ayudando a las familias a desarrollar sus capacidades de inversión y a evolucionar sus programas hacia estrategias más sofisticadas y diversificadas”, señala Javier Villegas, Head of Iberia and Latam de Franklin Templeton.
“El desafío de los family offices ya no es solo identificar oportunidades de inversión, sino dotarse de las estructuras legales y de gobierno necesarias para gestionar el patrimonio con visión de continuidad generacional,” señala Carlos Ferrer, socio de Cuatrecasas.
El caso de los Family Offices españoles
El análisis específico de España revela un ecosistema de family offices joven, pero con una apuesta plenamente consolidada por los mercados privados. El 41,2% se constituyó después de 2015 y el 53% corresponde a familias en primera generación. A pesar de su menor trayectoria, el 71,7% invierte en mercados privados y les asigna, en promedio, el 47,2% de su cartera. Dentro de esta asignación, los activos inmobiliarios ocupan el primer lugar, con un 16,2%, seguidos del private equity (13,2%) y el venture capital (10,5%), cuyo peso es significativamente superior al observado en el resto de la muestra.
Las perspectivas son, además, claramente expansivas: el 68,1% prevé aumentar su exposición durante los próximos cinco años, frente al 53,4% de la muestra internacional. La satisfacción con los resultados obtenidos también es especialmente elevada: casi uno de cada cuatro —el 23,5%— está muy satisfecho, frente al 7,1% en el resto de la muestra. La profesionalización tampoco supone necesariamente una menor participación de la familia en las decisiones de inversión. En España, la decisión final recae directamente en sus miembros en el 61% de los family offices encuestados.
VanEck ha lanzado el ETF VanEck U.S. Equity Buffer – October (OCT), diseñado para ayudar a los inversores a hacer frente a la incertidumbre del mercado de valores, ofreciendo exposición al potencial de subida del mercado de valores estadounidense, hasta un límite máximo predeterminado, con un colchón integrado frente a las pérdidas iniciales durante un periodo de resultados anual. Este ETF cotiza en NYSE Arca.
El OCT llega tras el lanzamiento del ETF VanEck U.S. Equity Buffer – July (JULV) y es el segundo de los cuatro ETFs con mecanismo de protección trimestrales que la firma tiene previsto introducir en el mercado. Basados en una estrategia de resultado definido, cada fondo está diseñado para ayudar a los inversores a mantener sus inversiones durante los periodos de volatilidad del mercado, estableciendo de antemano cuánta caída están dispuestos a aceptar y qué ganancias pueden obtener a cambio antes de que comience el periodo. Los ETFs «buffer» trimestrales ofrecen a los inversores múltiples puntos de entrada escalonados a lo largo del año, en lugar de una única ventana anual.
A partir de OCT, VanEck y Lido han mejorado la estrategia para diferenciar esta gama de muchos productos «buffer» de la competencia. En lugar de restablecerse a un nivel de colchón fijo cada año, el OCT permite a Lido seleccionar un «buffer» de entre el 15% y el 20% en el momento del lanzamiento y en cada restablecimiento anual, en función de las condiciones imperantes del mercado. Dado que el colchón y el límite máximo están vinculados, esta flexibilidad está diseñada para permitir un límite máximo más atractivo.
«El OCT se suma al lanzamiento del JULV y refleja el creciente interés de los inversores por perfiles de rentabilidad que puedan definir desde el principio», afirmó Ed López, Managing Director, Head of Product Management de VanEck. «La incorporación de un segundo ETF con mecanismo de amortiguación ofrece a los inversores otra oportunidad de incorporar una estrategia de resultado definido en un momento diferente del año», añadió.
El fondo está diseñado para ofrecer rentabilidades vinculadas a la evolución del índice S&P 500, a través de opciones FLEX sobre el SPDR® S&P 500® ETF Trust (SPY), hasta un límite máximo predeterminado, al tiempo que protege frente a una parte definida de las pérdidas, antes de comisiones y gastos, durante un periodo de resultado de aproximadamente un año que se reinicia cada mes de octubre. Para el periodo de rendimiento inicial del OCT (del 1 de octubre de 2026 al 30 de septiembre de 2027), el colchón y el límite máximo, antes de comisiones y gastos, son del 17% y del 13,75%, respectivamente.
En el caso del OCT, VanEck publicará periódicamente una serie de actualizaciones y datos clave, entre los que se incluyen el límite máximo y el colchón iniciales; los valores actualizados diariamente, incluido el límite máximo restante; el colchón restante; hasta qué punto puede caer el fondo antes de que se active el colchón; y el número de días que quedan en el periodo.
Foto cedidaJohn Zito, copresidente de Apollo Asset Management.
Apollo ha anunciado que ha comenzado a ofrecer información sobre la fijación diaria de precios (daily pricing) a más inversores en todo su negocio de crédito de 850.000 millones de dólares, lo que supone un paso más en los esfuerzos de la firma por construir un mercado de crédito privado más transparente.
La firma, lanzó la valoración diaria para los inversores de su gama de productos de sustitución de renta fija con grado de inversión el 1 de julio de 2026, y ahora ha ampliado la iniciativa a varios vehículos de concesión directa de préstamos (direct lending), financiación respaldada por activos (asset-backed finance), multicrédito y crédito oportunista. Se prevé que la valoración a nivel de activo para los fondos aplicables esté a disposición de los inversores a partir del 30 de octubre de 2026.
Según explica, la iniciativa refleja la continua evolución del crédito privado hacia la infraestructura de valoración, datos y creación de mercado habitual en otros mercados de crédito consolidados. En este sentido, apuntan que una fijación de precios más frecuente, la información estandarizada a nivel de activo y la negociación en el mercado secundario son partes complementarias de ese desarrollo, diseñadas para ayudar a los inversores a evaluar y gestionar el crédito privado junto con sus inversiones en los mercados públicos.
“A medida que los mercados públicos y privados continúan convergiendo, los inversores exigen cada vez más una experiencia más coherente en todas sus carteras. Esto requiere información de precios más oportuna, datos estandarizados y la infraestructura necesaria para respaldar una creación de mercado más eficiente. La fijación diaria de precios es un paso más en esta evolución. Junto con nuestros esfuerzos más amplios, está diseñada para ofrecer a los inversores una mayor visibilidad sobre sus posiciones y respaldar su capacidad para participar en los mercados privados con confianza. Creemos que una mayor transparencia favorece una mejor experiencia para todos los participantes del mercado y para el sistema financiero en general”, ha señalado John Zito, copresidente de Apollo Asset Management.
Esta ampliación complementa otras iniciativas de Apollo para reforzar la infraestructura del mercado privado. Por ejemplo, en marzo de 2026, Apollo se asoció con Intercontinental Exchange para lanzar ICE Private Credit Intelligence, que ha introducido identificadores únicos de activos, los ICE IDs. Estos identificadores se utilizarán para ofrecer conjuntos de datos de referencia estandarizados, así como análisis y valoraciones independientes sobre activos privados a lo largo del tiempo. Hasta la fecha, se han creado más de 5.000 ICE IDs. La mesa de negociación secundaria especializada de Apollo, lanzada en 2024, también ha facilitado más de 30.000 millones de dólares en volumen de negociación hasta la fecha con un número creciente de socios, demostrando cómo la formación de precios puede respaldar la evolución continua de los mercados privados.
Desde la firma defienden que, en conjunto, estas iniciativas están orientadas a favorecer una mayor transparencia, una participación más amplia y estructuras de producto modernas a medida que el crédito privado se consolida como un componente cada vez más relevante en las carteras de los inversores.
Por último, indican que la fijación diaria de precios está a disposición de los inversores a través del portal de inversores de Apollo. «Cuando la información concierna a un fondo registrado, se publicará a través de los canales aplicables a dicho vehículo», matizan..