La preocupación en torno a la inflación sigue siendo el factor con más peso a la hora de explicar los movimientos de corto plazo en la renta variable. El consenso de economistas anticipaba un dato de inflación en EE.UU. fuerte para el mes de septiembre, y este ha acabado sorprendiendo negativamente: índice general de +0,6%, en línea con la tasa interanual pasando del 3,4% al 3,7%, la subyacente a +0,3% frente al +0,2% esperado y del 2,4% al 2,6% en la interanual. Su efecto se ha visto amplificado por la proximidad de la reunión de la Reserva Federal, que tendrá lugar el próximo día 28.
Sin embargo, pensamos que la publicación no ha sido lo suficientemente fuerte como para justificar una nueva subida de tipos en octubre. Más allá del impacto del incremento de los costes de energía y el efecto de las inversiones en IA sobre el precio de PCs, software o teléfonos móviles, el único aspecto a vigilar es el repunte en renta equivalente al propietario (OER), que ha subido respecto al mes anterior.
La reacción inmediata del mercado al dato fue la de impulsar al alza las expectativas de una subida de 25 puntos básicos en los fondos federales: las probabilidades se dispararon por encima del 70%, para regresar después rápidamente al 12,7%, el nivel más bajo desde junio. El dato de ventas minoristas de septiembre (que empeora al de agosto), la moderación en precios de importación en la encuesta de la Fed de Filadelfia o los comentarios de Mary Daly (Fed de San Francisco) y Michelle Bowman —que no ven subida este mes— presionaron esa probabilidad a la baja, ayudando a la cotización del Tbond. Y respecto al bono del Tesoro EE.UU, no pensamos que lo sucedido en el ámbito de los neoclouds, que comentamos en el siguiente apartado, haya sido la causa principal de la compresión en TIR. La inversión en IA seguirá aportando positivamente al PIB los próximos meses.
IA: tensión en las neocloud y adopción en marcha
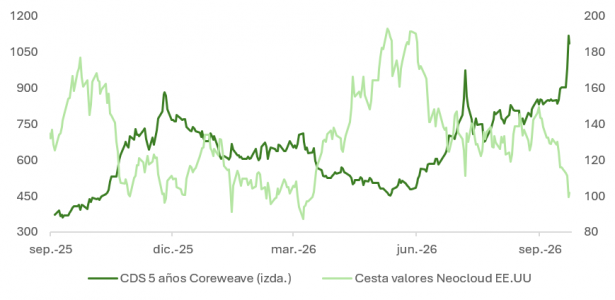
La inflación y su efecto inicial sobre la TIR del bono del Tesoro (que superó el 5,32% el miércoles, para estabilizarse el viernes cerca del 5,08%) fue también el catalizador de la fuerte caída en el precio de acciones de empresas neocloud. CoreWeave alertó a los inversores, en el peor momento, al comunicar que le gustaría obtener una calificación crediticia de grado de inversión para poder financiar su crecimiento de forma “ilimitada”. Su deuda cayó por debajo de 80 (sobre 100 de nominal), cuando cotizaba a la par hace solo unos meses, y sus CDS otorgaban una probabilidad por encima del 50% a un posible impago en los próximos cinco años.
Pensamos que se trata de un caso aislado, que afecta al subsegmento de empresas tecnológicas con mayor apalancamiento financiero y más sensibles a las subidas de tipos, y que no supone una señal de alerta para el conjunto de compañías ligadas a la temática IA.
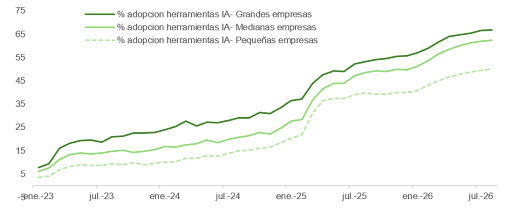
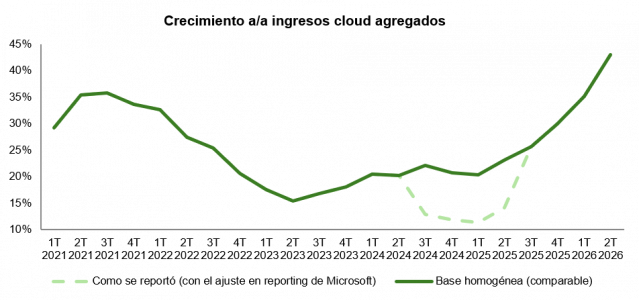
De momento, la adopción de servicios de pago de IA por parte de grandes y pequeñas empresas continúa avanzando, pasando del 8% en las grandes y menos del 4% en las pequeñas a principios de 2023, al 67% de las grandes, 62% de las medianas y el 50% de las pequeñas en la actualidad. Todo ello, en apenas tres años y medio. Y las inversiones se están monetizando: los ingresos cloud agregados de los grandes proveedores de computación crecieron en el segundo trimestre un 43% interanual, sobre una base de casi 370.000 millones de dólares de los últimos doce meses.
Geopolítica y la “prima de incompetencia” en la deuda estadounidense
A corto plazo, la evolución de las lecturas de inflación estará determinada, sobre todo, por aspectos geopolíticos. En este sentido, la incertidumbre se ha visto incrementada recientemente; Irán, a través de su Guardia Revolucionaria, ha intensificado las amenazas contra buques que “ilegalmente” puedan intentar intercambiar o cargar petróleo en el estrecho y, en la misma línea, el Wall Street Journal se ha hecho eco de comentarios de las autoridades iraníes respecto al uso de tropas para llevar a cabo represalias contra aliados de EE.UU. en el Golfo.
Como venimos explicando, uno de los objetivos de los iraníes es mantener el precio del barril de crudo cerca de los 100 dólares para disminuir en lo posible las opciones de Trump de mantener el control del Senado. No obstante, el incremento de las hostilidades coloca a Irán frente a una situación difícil de gestionar: si se excede en su presión, puede dar a Trump la excusa que necesita para atacar con más violencia una vez haya perdido el control de ambas cámaras el 3 de noviembre.
Una guerra mal explicada, un banco central impreciso y unas recompras del Tesoro demasiado pequeñas para mover nada han enervado a los compradores de renta fija. Algún estratega habla ya de “prima de incompetencia” afectando a la cotización de la deuda pública estadounidense.
Woodford, Warsh y el abandono de la guía adelantada
Es por esto que no deja de ser curiosa la coincidencia en el abandono del forward guidance por parte de Kevin Warsh —que posiblemente haya afectado a la estructura de la curva— y el Nobel de Economía concedido a Michael Woodford, que ha sido probablemente el académico que más esfuerzo ha puesto en dar base teórica a esa idea. El premio llegó el pasado lunes, 12 de octubre, cuatro meses después de que Warsh retirara el concepto en el comunicado del FOMC del 17 de junio. Dicho esto, la contradicción es menor de lo que parece a primera vista.
En Interest and Prices (2003), Woodford defendió que la política monetaria funciona sobre todo a través de las expectativas sobre la trayectoria futura de tipos, más que por el tipo en aplicación a día de hoy. En Jackson Hole (2012) llevó esa idea al contexto de tipos cero (ZIRP). Su recomendación era comunicar una guía condicionada al estado de la economía, no a una fecha. La Fed lo aplicó en diciembre de 2012 con sus umbrales de desempleo e inflación en el comunicado del FOMC.
Su trabajo posterior con García-Schmidt (2019) sobre agentes económicos que planifican a horizontes finitos rebaja mucho el efecto de las proyecciones a largo plazo. De esta manera, dentro de su propia obra encontramos razones para pensar que la guía era menos potente de lo que apuntaban los modelos.
En realidad, el desacuerdo con Warsh está en el fondo, no en la forma. Para Woodford, lo que hay que comunicar es la función de reacción del banco central ante los datos, no la trayectoria de los tipos. Warsh dice que la guía «ha durado más de la cuenta» y ofrece a cambio un «esquema» u «hoja de ruta», siempre que no se le llame forward guidance. Eso se parece bastante a renunciar a la trayectoria y quedarse con la función de reacción, que es justo lo que le pedía Wall Street.
Además, existe un matiz importante: Woodford defendía la guía como herramienta especialmente cuando los tipos están en cero. Con los fondos federales en 3,75–4%, su utilidad marginal es mucho menor. Por ello, en mi opinión, sería un error extrapolar lo sucedido tras la COVID (en 2021 el problema estuvo en comprometer una trayectoria de tipos en un entorno que no se había enfrentado nunca antes y con una inflación desbocada) con el comentario de “inflación transitoria” de Powell y la consiguiente pérdida de credibilidad.
Lo sucedido entonces no demuestra que comunicar al mercado la función de reacción de la Fed sea inútil. El riesgo está en dejar que el mercado trate de adivinarla, lo que, a priori, aumenta la incertidumbre, el ruido y la volatilidad en el mercado de renta fija.
En resumen, la función de reacción de la Fed es la regla, explícita o implícita, que traduce el estado de la economía en una decisión de tipos. Comunicarla es decirle al mercado cómo decide la Fed, sin prometer qué va a hacer.
Comunicar la función de reacción fija la regla: el mercado sigue reaccionando a los datos, pero en la dirección y magnitud que pretende la Fed, justo lo que defendía Woodford. La duda con Warsh es si, al quitar la guía, también dejará de comunicar la regla.
La industria chilena de inversión se enfrenta a un importante desafío con la implementación de la última reforma del sistema de pensiones de Chile. Con más de dos décadas gestionando estrategias de inversión vinculadas al ahorro previsional, Principal AGF se presenta como una voz experimentada y un portavoz de relevancia en este ámbito. Para repasar los puntos más importantes sobre cómo estructurar adecuadamente una estrategia de ahorro a largo plazo, Funds Society ha entrevistado a Felipe Lira, Chief Investment Officer (CIO) de la compañía, donde lidera las actividades de inversión de la firma para fondos mutuos y mandatos institucionales. También lidera al equipo de research macro para América Latina y supervisa el diseño e implementación de soluciones multiactivos regionales, incluyendo estrategias Target Date y Target Risk.
¿Qué aprendizajes de estos años considera más relevantes a la hora de diseñar y gestionar fondos orientados a cubrir todo el ciclo de vida de un inversor?
Después de más de 30 años administrando fondos generacionales a nivel global, y más de 20 años haciéndolo en Chile a través de nuestros Fondos Mutuos Principal LifeTime, hay dos aprendizajes fundamentales que destacaría.
El primero es la disciplina en el proceso de inversión. A diferencia de los multifondos, en un fondo generacional la cartera se construye directamente en función del objetivo previsional de largo plazo y no a partir de un determinado nivel o rango de riesgo. Esa cartera estratégica se revisa anualmente mediante un proceso riguroso, que requiere varios meses de análisis hacia fines de cada año.
Una vez definida esa asignación de largo plazo, lo importante es mantener la disciplina y evitar desviaciones significativas producto de decisiones tácticas. La principal fuente de retorno debiera provenir de una adecuada construcción estratégica del portafolio y de la consistencia en torno a ella. Por lo mismo, el componente táctico pasa necesariamente a un segundo plano.
El segundo aprendizaje es que la asignación estratégica de activos debe construirse considerando las características de los propios afiliados. Para alinear adecuadamente la cartera con sus objetivos, es fundamental entender cómo enfrentarán la etapa de jubilación y cuál será, por ejemplo, la combinación entre retiro programado y rentas vitalicias.
Esto es especialmente relevante porque un escenario con mayor prevalencia del retiro programado, tendencia que cobra importancia ante el aumento de la expectativa de vida, requiere una construcción de cartera muy distinta de aquella orientada a hacer matching con una renta vitalicia. En el primer caso, puede ser conveniente mantener una mayor exposición a renta variable, particularmente durante las primeras etapas del retiro, junto con niveles de duración más acotados en renta fija. En el segundo, la lógica se acerca más a una cartera predominantemente de renta fija y de alta duración.
En el ahorro voluntario aparece, además, otra variable fundamental: la tolerancia al riesgo de los aportantes. Esta determina, entre otras cosas, el nivel máximo de exposición a activos de riesgo que razonablemente podemos ofrecer, especialmente entre los inversionistas más jóvenes.
Sin embargo, uno de los aprendizajes más interesantes de estos años es que esa tolerancia no es necesariamente estática. Una buena asesoría y una adecuada educación financiera pueden ayudar a las personas a comprender mejor la relación entre riesgo, horizonte de inversión y retorno esperado. Eso permite construir soluciones de inversión de largo plazo con mayor potencial de retorno y, al mismo tiempo, coherentes con las necesidades de cada inversionista.
En definitiva, la experiencia nos ha mostrado que diseñar buenas soluciones previsionales requiere combinar dos elementos: disciplina en la construcción estratégica del portafolio y un profundo entendimiento de las necesidades de las personas a lo largo de su ciclo de vida.
Uno de los elementos centrales de los fondos generacionales es el glide path, que determina cómo evoluciona la asignación de activos a lo largo de la vida laboral y durante la jubilación. ¿Qué factores deberían determinar su diseño y hasta qué punto considera importante que cada administradora pueda definir y revisar su propia trayectoria?
Uno de los factores fundamentales es la capacidad de los equipos de inversión para desarrollar procesos robustos y disciplinados, que permitan construir un glide path que refleje adecuadamente las características y necesidades de sus afiliados.
Un fondo generacional no debiera entenderse simplemente como una trayectoria predeterminada que reduce mecánicamente el riesgo a medida que aumenta la edad. Su diseño debe responder a variables como las características de los afiliados, su horizonte de inversión, las modalidades esperadas de pensión y las condiciones estructurales de los mercados.
Por eso, cualquier restricción que impida a los equipos de inversión construir un glide path óptimo para las características de sus afiliados puede terminar limitando el potencial de estos fondos para contribuir a mejores pensiones.
La experiencia internacional muestra que la práctica habitual es avanzar hacia una regulación basada en riesgo, otorgando a los equipos de inversión flexibilidad para construir el glide path que mejor responda a las características de sus afiliados. Esto contrasta con el régimen anunciado para los fondos generacionales en Chile, que incorpora límites por subclase de activo. En nuestra opinión, mientras más rígidas sean estas restricciones, menor será la capacidad de los equipos de inversión para construir portafolios que aprovechen plenamente las ventajas del modelo generacional.
En definitiva, no existe un glide path óptimo que pueda aplicarse de manera uniforme. Su construcción requiere combinar experiencia global con conocimiento local y, sobre esa base, dar a los equipos de inversión la capacidad de definir y revisar una trayectoria consistente con las características de sus afiliados y del mercado chileno.
Más allá del diseño formal del nuevo sistema, ¿qué aspectos de la gestión cree que pueden marcar realmente la diferencia en los resultados para los afiliados?
La clave estará en desarrollar capacidades de análisis de largo plazo y, sobre todo, una fuerte disciplina en torno a ese horizonte.
Las AFP han construido a lo largo de la historia de los multifondos capacidades muy relevantes de gestión. Sin embargo, los fondos generacionales introducen una lógica diferente: la asignación estratégica de largo plazo adquiere un protagonismo significativamente mayor frente a las decisiones tácticas de corto plazo.
Ese cambio es importante. Si se logra construir una cartera estratégica robusta y mantener disciplina en torno a ella, existe un potencial relevante para mejorar la relación entre riesgo y retorno a lo largo del ciclo de vida de los afiliados.
Para que ello ocurra, también será fundamental que el marco regulatorio entregue progresivamente a los equipos de inversión suficiente flexibilidad para construir glide paths acordes con las características de sus afiliados. Si esa capacidad queda excesivamente restringida, será difícil capturar todo el potencial que justifica la transición desde los multifondos hacia los fondos generacionales. La experiencia internacional muestra que esa autonomía permite a los equipos integrar variables que no pueden analizarse de manera aislada, como la regulación, la demografía, las condiciones de los mercados y el comportamiento de sus afiliados, y traducirlas en decisiones de inversión coherentes con los objetivos previsionales de largo plazo.
Desde su experiencia, ¿cómo puede una transformación de esta magnitud afectar a la renta fija local, la duración y la profundidad del mercado de capitales chileno?
Dado nuestro rol fiduciario y nuestra experiencia en la gestión de fondos generacionales, participamos en la consulta pública sobre la propuesta de régimen de inversión. Uno de los puntos que planteamos respecto de la primera versión fue la construcción del benchmark de renta fija local, que implícitamente establecía niveles objetivo de duración muy elevados para los afiliados de mayor edad.
En nuestra opinión, ese diseño podía generar efectos importantes sobre el mercado local. En particular, podía llevar a las AFP a reducir significativamente sus posiciones en bonos con duraciones intermedias, especialmente entre cinco y once años.
El impacto no se habría limitado a los fondos de pensiones. Una reasignación de esa magnitud también podía afectar el precio y la liquidez de esos instrumentos y, por esa vía, a fondos mutuos, fondos de inversión y otros actores relevantes del mercado de ahorro chileno.
La buena noticia es que el regulador recogió una parte importante de estas observaciones y explicitó objetivos de duración para los fondos correspondientes a afiliados desde los 55 años, con una reducción progresiva de la duración hasta el tramo de mayores de 75 años. Esto reduce de manera muy significativa el impacto que inicialmente observábamos.
Con todo, existe un aspecto que merece atención: la exclusión de los bonos denominados en pesos chilenos del benchmark. En el corto plazo, el efecto puede ser acotado, dado que las AFP pueden utilizar derivados para transformar la exposición de esos instrumentos hacia UF. A más largo plazo, sin embargo, esto podría reducir el incentivo de las AFP para participar en nuevas emisiones estatales en pesos y, con ello, limitar el desarrollo y la profundidad futura de ese segmento del mercado.
Este análisis ilustra por qué el diseño de los fondos generacionales debe evaluar tanto sus efectos sobre la construcción de los portafolios como sus potenciales externalidades sobre el mercado de capitales local. Decisiones sobre benchmarks, duración o instrumentos elegibles pueden afectar la demanda por determinados activos, su liquidez y formación de precios, con consecuencias tanto para el desarrollo del mercado como para los resultados de inversión de los propios fondos.
En un entorno en el que los fondos deberán gestionar grandes volúmenes de activos con horizontes de inversión distintos, ¿qué papel juegan la liquidez y la capacidad de diversificación? ¿Hay riesgos de concentración que deban vigilarse especialmente?
Una de las ventajas de pasar desde multifondos hacia fondos generacionales es que se reduce el riesgo de desalineamiento entre la edad del afiliado y el nivel de riesgo de su cartera, algo que puede ocurrir en un esquema donde las propias personas deben escoger entre distintos fondos. La responsabilidad de la asignación de activos y de la gestión del riesgo queda así en manos de equipos especializados.
Este diseño también permite capturar de mejor forma la prima asociada a activos menos líquidos. Al no existir traspasos permanentes entre fondos motivados por decisiones individuales de los afiliados, se abre más espacio para incorporar inversiones de largo plazo y menor liquidez que pueden ofrecer un mayor retorno esperado.
En ese sentido, uno de los elementos que habrá que observar cuidadosamente es la licitación de stock, porque puede introducir necesidades de liquidez que reduzcan la capacidad de invertir en este tipo de activos y, por lo tanto, limitar una de las ventajas potenciales del nuevo esquema.
Respecto de la diversificación, no esperamos un cambio fundamental. Diversificar no significa simplemente aumentar el número de activos, sino combinar adecuadamente distintas fuentes de riesgo y retorno. Las AFP chilenas han desarrollado históricamente capacidades importantes en esta materia, accediendo directa e indirectamente a una amplia variedad de mercados y clases de activos a nivel global. La experiencia internacional amplía el universo de oportunidades, pero es el análisis riguroso de cada mercado lo que permite incorporarlas de manera responsable. En ese proceso, contar con equipos globales especializados en distintas clases de activos constituye una ventaja relevante: permite complementar el conocimiento local con información y experiencia directa de los mercados internacionales, contrastar perspectivas y evaluar cómo cada oportunidad contribuye efectivamente a la diversificación y al perfil de riesgo-retorno del portafolio.
Cuando se gestiona ahorro previsional con un horizonte de varias décadas, ¿cómo se equilibra la necesidad de aprovechar las oportunidades que ofrecen los mercados con la obligación de gestionar distintos escenarios de riesgo a lo largo del ciclo económico?
La clave, nuevamente, está en construir correctamente la cartera de largo plazo, de manera que el resultado no dependa excesivamente de decisiones tácticas.
Eso no significa ignorar el ciclo económico o las oportunidades de mercado. Las decisiones tácticas pueden cumplir una función, pero deberían entenderse principalmente como ajustes marginales alrededor de una asignación estratégica robusta, y no como el principal motor de rentabilidad.
Si el proceso vuelve a estar dominado por una visión de corto plazo, se corre el riesgo de perder precisamente una de las principales ventajas de los fondos generacionales: la capacidad de utilizar un horizonte de varias décadas para capturar primas de riesgo y atravesar distintos ciclos económicos sin alterar innecesariamente la estrategia.
¿Qué señales del entorno macroeconómico y de los mercados considera más relevantes hoy para tomar decisiones de asignación de activos a largo plazo?
Para una asignación de activos de largo plazo, una de las variables centrales es entender dónde se ubican estructuralmente las tasas de interés, tanto a nivel global como en Chile, y cómo esos niveles pueden modificar las correlaciones entre las principales clases de activos.
Esto último es particularmente importante. No basta con estimar retornos esperados; también debemos preguntarnos qué activos serán capaces de proteger una cartera frente a distintos escenarios de estrés.
Durante mucho tiempo se asumió que los bonos del Tesoro estadounidense cumplirían naturalmente el papel de principal diversificador de las carteras globales. Sin embargo, en el entorno actual creo que debemos ir un paso más allá y “diversificar los diversificadores”.
Los cambios geopolíticos, tecnológicos y demográficos pueden alterar correlaciones que durante décadas dimos por relativamente estables. Por eso, además de los bonos soberanos, es necesario evaluar el papel que pueden cumplir otros activos, como el oro, frente a distintos escenarios.
En definitiva, uno de los riesgos que el mercado puede estar subestimando es asumir que las relaciones históricas entre los activos necesariamente se mantendrán en el futuro.
Después de más de 20 años gestionando estrategias de ciclo de vida en Chile y más de 30 en el mundo, ¿qué cree que aporta la experiencia de Principal AGF a un mercado que está a punto de adoptar este modelo y qué aspectos del nuevo sistema considera que todavía requieren una mirada más allá de lo evidente?
Creo que podemos aportar principalmente en dos dimensiones.
La primera es nuestra experiencia en la discusión y construcción de marcos de inversión para fondos generacionales. Nuestro objetivo es contribuir a que la regulación permita aprovechar efectivamente las ventajas de este tipo de fondos y, en definitiva, maximizar su potencial para mejorar las pensiones de los afiliados.
La segunda tiene que ver con la educación financiera y previsional. Esa responsabilidad no puede recaer exclusivamente en las AFP. Quienes tenemos experiencia administrando este tipo de soluciones, junto con el regulador y los demás actores de la industria, también tenemos un papel que desempeñar.
Y este punto es más importante de lo que podría parecer. La asesoría y la educación previsional son fundamentales para que los afiliados comprendan por qué su cartera debe asumir determinados niveles de riesgo en distintas etapas de la vida. Una adecuada comprensión de esa relación puede favorecer una tolerancia al riesgo más consistente con horizontes de inversión largos y con los desafíos demográficos que enfrenta Chile.
Por eso, el éxito de los fondos generacionales no dependerá únicamente de contar con buenos glide paths o con una regulación técnicamente adecuada. También dependerá de que los afiliados entiendan la lógica del nuevo sistema, confíen en él y sean capaces de mantener una perspectiva de largo plazo.
Ese es también el valor que buscamos aportar desde Principal: combinar capacidades globales de inversión con un profundo conocimiento de Latinoamérica y experiencia local, para desarrollar soluciones de largo plazo que respondan a las necesidades de nuestros clientes y contribuyan al desarrollo de mercados de capitales más profundos.
Ni uno ni dos, sino tres: tres han sido los shocks que llevan experimentando los mercados este año. Un shock producido por la IA, el shock de los precios de la energía a cuenta del conflicto entre Irán y Estados Unidos y, más recientemente, la fuerte corrección vista en la deuda soberana. Josefina Rodríguez, economista del equipo Investment Strategy Group de Vanguard, compartió recientemente en un desayuno con periodistas en Madrid cómo se articula la visión macro de su firma en torno a estos tres shocks. Una pista: el escenario central con el que trabajan sus expertos es más optimista que el consenso, particularmente en lo que respecta a la IA.
Shock de inteligencia artificial
El consenso calcula un gasto en capex por parte de grandes hiperescaladores en torno a los 1,3 billones de euros para 2026, cifra que se eleva hasta los 1,7 billones de cara a 2027… seis veces más que las cifras que manejaban estas compañías un año antes de la pandemia, en 2019. Rodríguez constató que las expectativas de los mercados son altas, pero añadió que, si realmente
consiguen estas compañías capitalizar sus inversiones, tendrán impacto directo sobre la economía real y, a su vez, impulsará la inversión privada, particularmente en EE.UU.
La experta añadió que la visión de Vanguard es que “el ciclo de inversión será más elevado y más largo que la media histórica, y con mayor demanda”. Según cálculos de la firma, la inversión privada en EE.UU. podría alcanzar el 10%. Considerando que la inversión supone un 20% de todo el PIB estadounidense, anticipa que el país crecerá el año que viene a un ritmo del 3%, frente al 2% que anticipa el consenso.
Esta visión optimista sobre la IA quedará obviamente reflejada sobre la renta variable. La economista recordó que el entorno actual es de altas valoraciones apuntaladas sobre unos sólidos beneficios, “que dan un respiro para afrontar las tasas altas actuales”, e indicó que la previsión del consenso para el año que viene es que los beneficios corporativos crezcan otra vez a tasa de doble dígito.
No obstante, la experta aclaró que la trayectoria del ciclo de inversión de la IA no será lineal. El escenario con el que trabajan en Vanguard prevé que se mantengan las subidas a un ritmo similar al actual en los próximos 12 a 18 meses, y que después seguramente se produzca una corrección en el mercado, explicada por alguno de estos catalizadores, o una combinación de varios:
Falta de monetización
Comoditización de la competencia, con alto nivel de incertidumbre por el
lanzamiento de nuevos modelos
Cuellos de botella físicos
Regulación potencialmente más estricta
Shock energético
La experta describió la reciente escalada de los precios del gas y del barril de Brent otra vez por encima de los 100 dólares como “una segunda ola”, en referencia al primer pico registrado tras la rotura de hostilidades entre Estados Unidos e Irán. La diferencia es que esta vez ha venido acompañada de un desacople entre los precios del refino y el precio del petróleo que también está teniendo impacto sobre los precios finales al consumo. Además, destacó que el repunte del precio del gas natural ha puesto en una situación de vulnerabilidad a Europa, que se ha presentado en este otoño con los inventarios en niveles muy bajos.
¿Cómo está impactando esta escalada de los precios de la energía sobre la inflación? Rodríguez pidió poner los datos en el contexto de que los principales bancos centrales no han conseguido mantener la inflación en su objetivo del 2% de una forma sostenida en los últimos cinco años. La cuestión para ella es que ahora el efecto de base de la subida de los precios también se está canalizando vía la inflación ligada a los bienes (por ejemplo, el transporte), que tiene un componente de mayor tamaño en el cálculo del IPC. Así, la previsión de Vanguard es que tanto el BCE como el Banco de Inglaterra (BoE) suban los tipos de interés dos veces respectivamente* en los próximos seis meses.
La experta también detalló otra consideración importante a la hora de abordar la inflación bajo estas condiciones macro: la posibilidad de que la tasa neutral de tipos sea más elevada que en el pasado. Dos factores principales estarían presionando las condiciones financieras y justificarían una tasa neutral más elevada: los elevados déficits gubernamentales y un incremento en la demanda del capital, tanto por parte de gobiernos como de empresas.
Concretamente, la tesis con la que está trabajando Vanguard es que dicha tasa debería situarse por encima del 4% en EE.UU., frente a la estimación de la Reserva Federal de que debería situarse entre el 3 y el 3,5%. “Esto podría explicar por que la Fed no consigue que la inflación esté de vuelta en su objetivo”, comentó Rodríguez.
Shock de los bonos
El tercer componente de la ecuación es la reciente corrección de los bonos, con la curva especialmente presionada en su parte larga. Aquí, la economista detalló que Vanguard está trabajando con tres escenarios base, siendo su escenario central el más optimista de los tres: un contexto macro similar al vivido en la década de los 90, cuando se vivió el desarrollo de las telecomunicaciones, con los tipos de interés cerca del 4% y una inflación en el 2%. Este entorno estaría marcado por la capacidad de la IA para impulsar de forma real la productividad, impulsando el crecimiento y reduciendo los déficits gubernamentales. Además, la firma considera que parte del poder transformador de la IA también puede incidir sobre la longevidad y los buenos hábitos, lo que se traduciría en un recorte en los gastos sanitarios.
El segundo escenario al que la firma asigna más probabilidad es uno similar al de la década de los 80: la IA no es lo suficiente transformadora como para impulsar la demanda de productividad con un impacto positivo, por lo que los tipos se situarían en el 5 % y la inflación entre el 2% y el 3%. Sería un escenario también marcado por mayores presiones fiscales.
El último escenario, al que asignan menores probabilidades, sería uno similar al vivido en los 70: una etapa de dominancia fiscal, donde el margen de maniobra de la Fed sería escaso, ya que no podría elevar los tipos de interés lo suficiente por riesgos fiscales. En este escenario, los tipos se situarían en el 4%, con la inflación por encima del 3%, situando los tipos nominales por encima del 7%.
¿Qué activos lo pueden hacer mejor?
La última parte de la presentación giró en torno a las estimaciones de Vanguard sobre el comportamiento de las diferentes clases de activo en la próxima década. La firma mostró su preferencia por los activos de renta fija, al calcular en base a su escenario central que los rendimientos tanto de la renta variable como de la renta fija se situarían en el 5 % anual en los próximos diez años, por lo que ven a la renta fija como la alternativa con mejor rentabilidad/riesgo.
La distinción tradicional entre la renta variable pública y la privada se está difuminando a medida que los inversores se centran cada vez más en la función que desempeñan los activos dentro de sus carteras. Además, los objetivos de la cartera están ganando peso frente a las distinciones estructurales entre las clases de activos, incluso si son públicos o privados, según el Estudio Global de Perspectivas de Inversión realizado por Schroders.
La encuesta, en la que participaron más de 1.000 inversores profesionales de 24 países, se llevó a cabo tras el estallido de la guerra en Oriente Medio y en un contexto de crisis energética mundial. En este escenario, se espera el aumento de la volatilidad durante el próximo año(el 85% de los encuestados a nivel global y el 89% en España), los deseos de los inversores, tanto globales como españoles, coinciden. Ambos señalan que diversificar sus carteras (84% y 89% respectivamente) y protegerlas frente a las caídas preservando su capital (83% y 77%, respectivamente) son sus principales objetivos, por delante de la generación de ingresos (48% y 53%, respectivamente) o de los resultados en materia de sostenibilidad (25% y 23%, respectivamente).
La investigación también muestra una evolución en el enfoque en la asignación de activos, con los inversores centrándose más en los resultados de la cartera y menos en las fronteras tradicionales entre clases de activos. Respecto a la consideración de las oportunidades en renta variable pública y privada (private equity), más de la mitad de los inversores españoles (55%) afirmó que aplicaba un enfoque integral y combinado, teniendo en cuenta todo el abanico de opciones tanto en el ámbito público como en el privado. En algunos países, como Alemania (67%) o Noruega (60%) esta tendencia es aún más marcada, mientras que, en otros, como Francia (36%) o Italia (40%), es menor.
La atención se centra en las aportaciones de la renta variable a la cartera
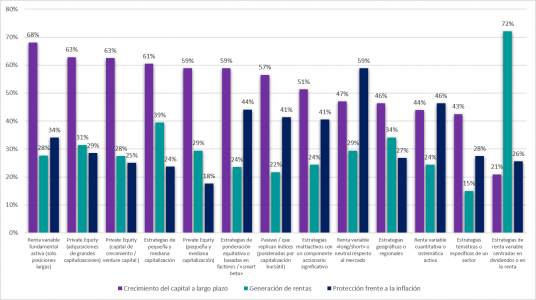
En el marco de este enfoque, los inversores combinan diferentes estrategias de renta variable para responder a objetivos específicos de la cartera, como el crecimiento del capital, la generación de ingresos y la protección frente a la inflación.
Para el incremento del capital a largo plazo, los inversores españoles se decantan por la renta variable activa basada en fundamentales y el private equity, tanto de large cap buyout como el venture capital. A la hora de buscar refugio frente a la inflación, las preferencias de los inversores locales entre estas categorías son comparables. En cambio, cuando el objetivo es obtener rentas, se evidencia la tradicional preferencia de los españoles por los dividendos, con casi tres cuartas partes de los encuestados (72%) señalando esta inversión como su estrategia preferida. Sin embargo, a la hora de proteger las carteras frente a la inflación, se inclinan más por estrategias de renta variable “long/short” o “neutral”.
¿Qué clase de activos cumplen mejor cada objetivo? Fuente: Estudio Global de Perspectivas de Inversión realizado de Schroders 2026
Cómo perciben los inversores las diferencias entre la renta variable pública y privada, y cómo están cambiando estas diferencias
Respecto a cómo están cambiando cambiando las diferencias entre la renta variable pública y privada, las dos respuestas más citadas apuntan a que alrededor de la mitad considera que el futuro de la inversión en renta variable pasa por adoptar un enfoque activo y sin restricciones, tanto en los mercados públicos como en los privados (51%), y a que el private equity se está convirtiendo en un motor cada vez más importante de la innovación y el crecimiento a nivel mundial (47%). No obstante, también destacan su preocupación por la liquidez, con el 43% de los encuestados a nivel local resaltando que las diferencias de liquidez entre la renta variable pública y privada están cobrando mayor importancia.
“Los inversores están adaptando sus carteras a un mercado más complejo y fragmentado. Un enfoque holístico hacia activos públicos y privados está reconfigurando la construcción de las carteras. Así, los objetivos de inversión se plantean desde la óptica de un ‘enfoque total de la cartera’ y están cobrando prioridad frente a los índices de referencia tradicionales”, ha afirmado Leonardo Fernández, director general para Iberia de Schroders.
En una era de índices de renta variable altamente concentrados, las estrategias pasivas son consideradas el mayor peligro
Al analizar los retos, el hallazgo más destacado no guarda relación con ninguna comparación entre la renta variable pública o privada: se trata del hecho de que prácticamente la mitad de los inversores españoles (48%) y hasta el 60% de los globales considera que las estrategias pasivas que replican índices conllevan el riesgo de una exposición concentrada a un conjunto reducido de compañías de gran capitalización. Esta desconfianza hacia la gestión pasiva se pone de manifiesto con el 87% de los inversores españoles y el 85% de los globales mostrándose convencidos de que la gestión activa podría ayudarles a alcanzar sus objetivos en los próximos 12-18 meses.
Por su parte, Alex Tedder, responsable de inversiones en renta variable de Schroders, señaló: “Gran parte de la sólida rentabilidad reciente del mercado de renta variable se ha visto impulsada por un reducido grupo de valores tecnológicos vinculados directamente con la inversión en IA, como la memoria de alto ancho de banda, los procesadores, los semiconductores analógicos y los componentes asociados. Estas compañías se concentran en EE.UU. y en algunos países asiáticos, como Taiwán y Corea. Detrás de gran parte de ese crecimiento extraordinario de ingresos están conocidas empresas de gran capitalización que lideran la revolución de la IA. Los resultados del estudio dejan claro que los inversores están preocupados por la concentración del mercado, aunque hasta ahora el aumento de la capitalización se ha visto respaldado por la fortaleza del crecimiento y de los beneficios”.
Y añade: “La cuestión ahora es qué rentabilidad obtendrán estas empresas con la implantación de la IA. Hay muchos motivos para ser optimistas, pero es poco probable que el éxito sea uniforme. Por ello, en esta fase es más necesario que nunca realizar una selección activa de inversiones, basada en un análisis fundamental. Además, dados los riesgos inherentes a cualquier ciclo de innovación, la diversificación, tanto dentro del sector tecnológico como, de forma más amplia, entre regiones, sectores y estilos, sigue siendo, en nuestra opinión, especialmente relevante”.
Para concluir, Rainer Ender, director global de private equity de Schroders Capital, comentó: “Los inversores se muestran cada vez más abiertos a acceder al amplio universo de oportunidades que ofrece el private equity, que sigue ampliándose a medida que continúa la tendencia de que las empresas permanezcan privadas durante más tiempo y la innovación se consolida como un fenómeno cada vez más global. En un momento en el que la volatilidad y la incertidumbre persistente se han convertido en una realidad cotidiana para los inversores. Por ello, la capacidad de invertir tanto en el ámbito público como en el privado para acceder a una variedad de oportunidades de rentabilidad resiliente y garantizar una verdadera diversificación es más importante que nunca”.
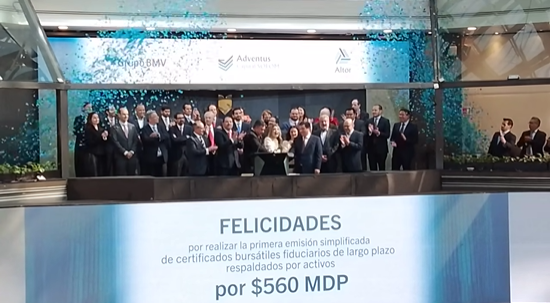
El mercado de valores mexicano dio un paso histórico este día para ampliar sus alternativas de financiamiento empresarial. Adventus Capital, una sociedad financiera de objeto múltiple (Sofom), se convirtió en la primera emisora en utilizar el régimen de inscripción simplificada de la Bolsa Mexicana de Valores (BMV), con una colocación de 560 millones de pesos (alrededor de 30,3 millones de dólares), que pone a prueba una de las principales apuestas de la reforma a la legislación bursátil: reducir las barreras de entrada al mercado.
La operación, estructurada con la participación de Altor Casa de Bolsa, marca el tránsito de una modificación regulatoria a una transacción concreta. El proceso de inscripción tomó alrededor de cuatro semanas, de acuerdo con la BMV, frente a un plazo promedio superior a cuatro meses para un procedimiento tradicional.
La relevancia del debut no está únicamente en el monto captado, sino en la posibilidad de abrir una vía adicional para que empresas que históricamente han dependido del crédito bancario o de fuentes privadas puedan acudir al mercado bursátil.
La reforma busca facilitar que compañías, incluidas pequeñas y medianas empresas, obtengan recursos mediante emisiones de deuda o capital con procesos más ágiles. En este régimen, los valores están dirigidos a inversionistas institucionales, una condición que delimita el universo de compradores y distingue este mecanismo de una colocación abierta a todo tipo de inversionistas.
El presidente del Consejo de Administración de Grupo BMV, Marcos Martínez Gavica, consideró que la operación abre una nueva puerta al financiamiento bursátil, con menores tiempos y costos para acompañar los planes de crecimiento de las empresas.
El siguiente paso será comprobar si la primera colocación puede convertirse en un precedente replicable y si otras compañías encuentran en el esquema una alternativa competitiva para financiar sus proyectos.
Una operación de 560 millones de pesos y un plazo de 20 años
La emisión de Adventus Capital se realizó mediante certificados bursátiles fiduciarios de largo plazo, identificados con la clave de pizarra CEFI+CB 26. El monto colocado fue de 560 millones de pesos, dividido en 5,6 millones de certificados con valor nominal de 100 pesos cada uno y vencimiento previsto para octubre de 2046.
La estructura se apoya en derechos de cobro derivados de un crédito otorgado al estado de Michoacán, cuyo pago está respaldado por participaciones federales. El diseño contempla también títulos de respaldo vinculados con FIRA, conforme a las características descritas en la documentación de la emisión. En la operación, Adventus Capital fungió como fideicomitente y administrador; Altor Casa de Bolsa participó como fiduciario emisor e intermediario colocador, mientras que Value Casa de Bolsa actuó como representante común de los tenedores.
Los certificados obtuvieron calificaciones HR AAA (E), de HR Ratings, y AAA/M (e), de PCR Verum, ambas con perspectiva estable. Estas evaluaciones corresponden a la estructura específica de la emisión y su capacidad esperada de pago; no deben interpretarse como una garantía del Gobierno federal. La documentación de la oferta establece expresamente que ni la Federación ni la Secretaría de Hacienda asumen una obligación de pago sobre los certificados.
El diseño ilustra una de las posibilidades del mercado de deuda: estructurar financiamiento a partir de activos y flujos de cobro identificables, en lugar de depender exclusivamente de la emisión de acciones o de deuda corporativa tradicional.
La reforma empieza a probarse en el mercado
La inscripción simplificada forma parte de los cambios impulsados mediante la reforma a la Ley del Mercado de Valores aprobada en 2023. Su propósito es ampliar la participación de empresas en el mercado bursátil y facilitar que obtengan financiamiento mediante procedimientos menos complejos y costosos.
La iniciativa responde a una debilidad estructural del mercado mexicano: el acceso a la Bolsa continúa siendo limitado para buena parte del universo empresarial, mientras muchas compañías recurren principalmente al crédito bancario o a fuentes privadas para financiar su expansión.
El mecanismo busca reducir parte de las barreras que pueden desalentar a potenciales emisores. La experiencia de Adventus ofrece un primer parámetro sobre los tiempos de ejecución y la viabilidad de estructurar una operación bajo las nuevas reglas.
Sin embargo, una inscripción más rápida no garantiza, por sí misma, que una empresa consiga los recursos que necesita ni que el esquema genere un flujo sostenido de nuevas emisiones. Para ello también deben existir proyectos financiables, estructuras transparentes, demanda por parte de los inversionistas y condiciones económicas que hagan atractiva la alternativa bursátil.
La primera colocación constituye, por tanto, una prueba inicial. La verdadera dimensión de la reforma dependerá de cuántos emisores adicionales logren utilizarla, del volumen de recursos que canalice y de si los costos y tiempos efectivamente reducidos compensan los requisitos de preparación, estructuración y divulgación que siguen siendo necesarios.
El desafío de atraer más emisores
La operación llega en un momento en que el mercado mexicano enfrenta la necesidad de fortalecer su base de empresas listadas. En paralelo, algunas compañías han explorado la adquisición de acciones en circulación para salir de Bolsa, una tendencia que vuelve más relevante la discusión sobre cómo atraer nuevos participantes.
La inscripción simplificada no resolverá por sí sola todos los obstáculos que enfrenta el mercado de capitales, pero puede añadir una herramienta a la oferta de financiamiento. Su alcance dependerá de que el sector financiero consiga dar a conocer el mecanismo, acompañar a los potenciales emisores y diseñar estructuras adecuadas para distintos perfiles de empresa.
En ese proceso, las casas de bolsa, los estructuradores, las calificadoras y los intermediarios tendrán una función importante. La reducción de tiempos debe ir acompañada de asesoría para que las empresas comprendan las obligaciones que asumen al acudir al mercado y para que los inversionistas puedan evaluar correctamente los riesgos de cada emisión.
La experiencia de Adventus también muestra que el régimen simplificado puede utilizarse en estructuras respaldadas por activos y derechos de cobro, no únicamente en emisiones corporativas convencionales. Esa flexibilidad podría ampliar los tipos de operaciones que se planteen bajo el nuevo esquema, siempre dentro de los límites regulatorios correspondientes.
De una operación histórica a una nueva fuente de financiamiento
El debut de Adventus Capital representa un hito para la BMV y para la aplicación práctica de la reforma bursátil. La colocación de 560 millones de pesos demuestra que el régimen puede utilizarse para completar una operación de deuda de largo plazo en un periodo considerablemente menor al de un procedimiento tradicional.
Pero la expectativa de que esta primera emisión abra una nueva etapa para el mercado mexicano tendrá que medirse con resultados posteriores. El indicador decisivo no será solamente la rapidez con la que se registre la siguiente operación, sino la capacidad del mecanismo para atraer a más empresas, diversificar las fuentes de financiamiento y generar nuevas oportunidades de inversión institucional.
Si la simplificación se traduce en más emisores y operaciones recurrentes, el mercado habrá avanzado hacia uno de sus objetivos pendientes: conectar una mayor parte de las necesidades de financiamiento de las empresas mexicanas con los recursos disponibles entre los inversionistas.
Por ahora, Adventus abrió la puerta. La prueba para la Bolsa, los intermediarios y las autoridades será conseguir que otras compañías también decidan cruzarla.
Las grandes inversores instituciones han demostrado una fuerte resiliencia en su adopción de activos digitales, ya que, como aseguran desde Bitwise en su último informe «Inaugural Report on How the World’s Largest Institutions Are Investing in Crypto Today», ninguno redujo su exposición durante la reciente caída del 50% del mercado e incluso varias aprovecharon para comprar más.
El informe revela que todos estos inversores poseen Bitcoin como su posición principal y de mayor duración, tratándolo de forma creciente como un activo emparejado con el oro dentro de unas asignaciones que se sitúan mayoritariamente entre el 1% y el 2% de sus carteras.Asimismo, aunque mantienen posiciones secundarias en Ethereum y Solana con horizontes más cortos y condiciones de salida explícitas, el informe subraya que el precio no es un motivo de venta para ninguno de ellos; solo liquidarían sus inversiones ante un fallo en su tesis inicial, cambios regulatorios adversos o una crisis de credibilidad en la industria.
Estas instituciones rara vez revelan sus posiciones en criptoactivos, ya sea por motivos competitivos o de reputación. Este estudio pretende romper ese silencio preguntando directamente a los gestores qué activos poseen, en qué cantidad, por qué motivos y qué circunstancias les llevarían a vender.
Las conclusiones sugieren que la adopción se está produciendo de forma más rápida y duradera de lo que el público general percibe, y respaldan la previsión de Bitwise de que la mayoría de los inversores institucionales mantendrán criptoactivos en cartera en un plazo de cinco años.
“Los inversores institucionales están adoptando los criptoactivos como un componente importante de sus carteras. La adopción se está produciendo de manera más rápida y consistente de lo que el público general puede percibir”, señala Matt Hougan, director de Inversiones de Bitwise. Y añade: “Los mercados cayeron aproximadamente un 50 % entre el cuarto trimestre de 2025 y el segundo trimestre de 2026, y sin embargo ninguna de las instituciones que entrevistamos redujo su asignación durante las ventas, mientras que varias compraron más. Cuando les preguntamos qué les llevaría a salir del mercado, ninguna mencionó el precio. Esto contradice la suposición habitual de que las instituciones son inversores débiles en momentos de corrección”.
Según Ryan Rasmussen, responsable de Investigación de Bitwise, lo que destaca en estas conversaciones es la coherencia que ha alcanzado el criterio del sector. «Los instituciones con diferentes mandatos, gobernanza y restricciones han llegado a una visión muy similar sobre cómo abordar los criptoactivos en sus carteras”, afirma . “Bitcoin actúa como ancla, a menudo junto al oro, mientras que Ethereum y Solana se van ganando su espacio. Este patrón se ha mantenido en las mayores instituciones del mundo, desde fondos soberanos hasta fondos universitarios, pensiones y fundaciones”, concluye.
Foto cedidaInés Pick, Sebastian Stewart, Santiago Queirolo Vilaró PAM LATAM
Pacific Asset Management (Pacific) ha anunciado el lanzamiento de la firma en América Latina tras haber detectado una fuerte demanda de sus estrategias de gestión activa por parte de inversores de toda la región. Según explican, Pacific Asset Management LATAM llega como respuesta a la fuerte demanda, tras haber ayudado a recaudar más de 100 millones de dólares el último año para Pacific a través de un acuerdo de comercialización con terceros.
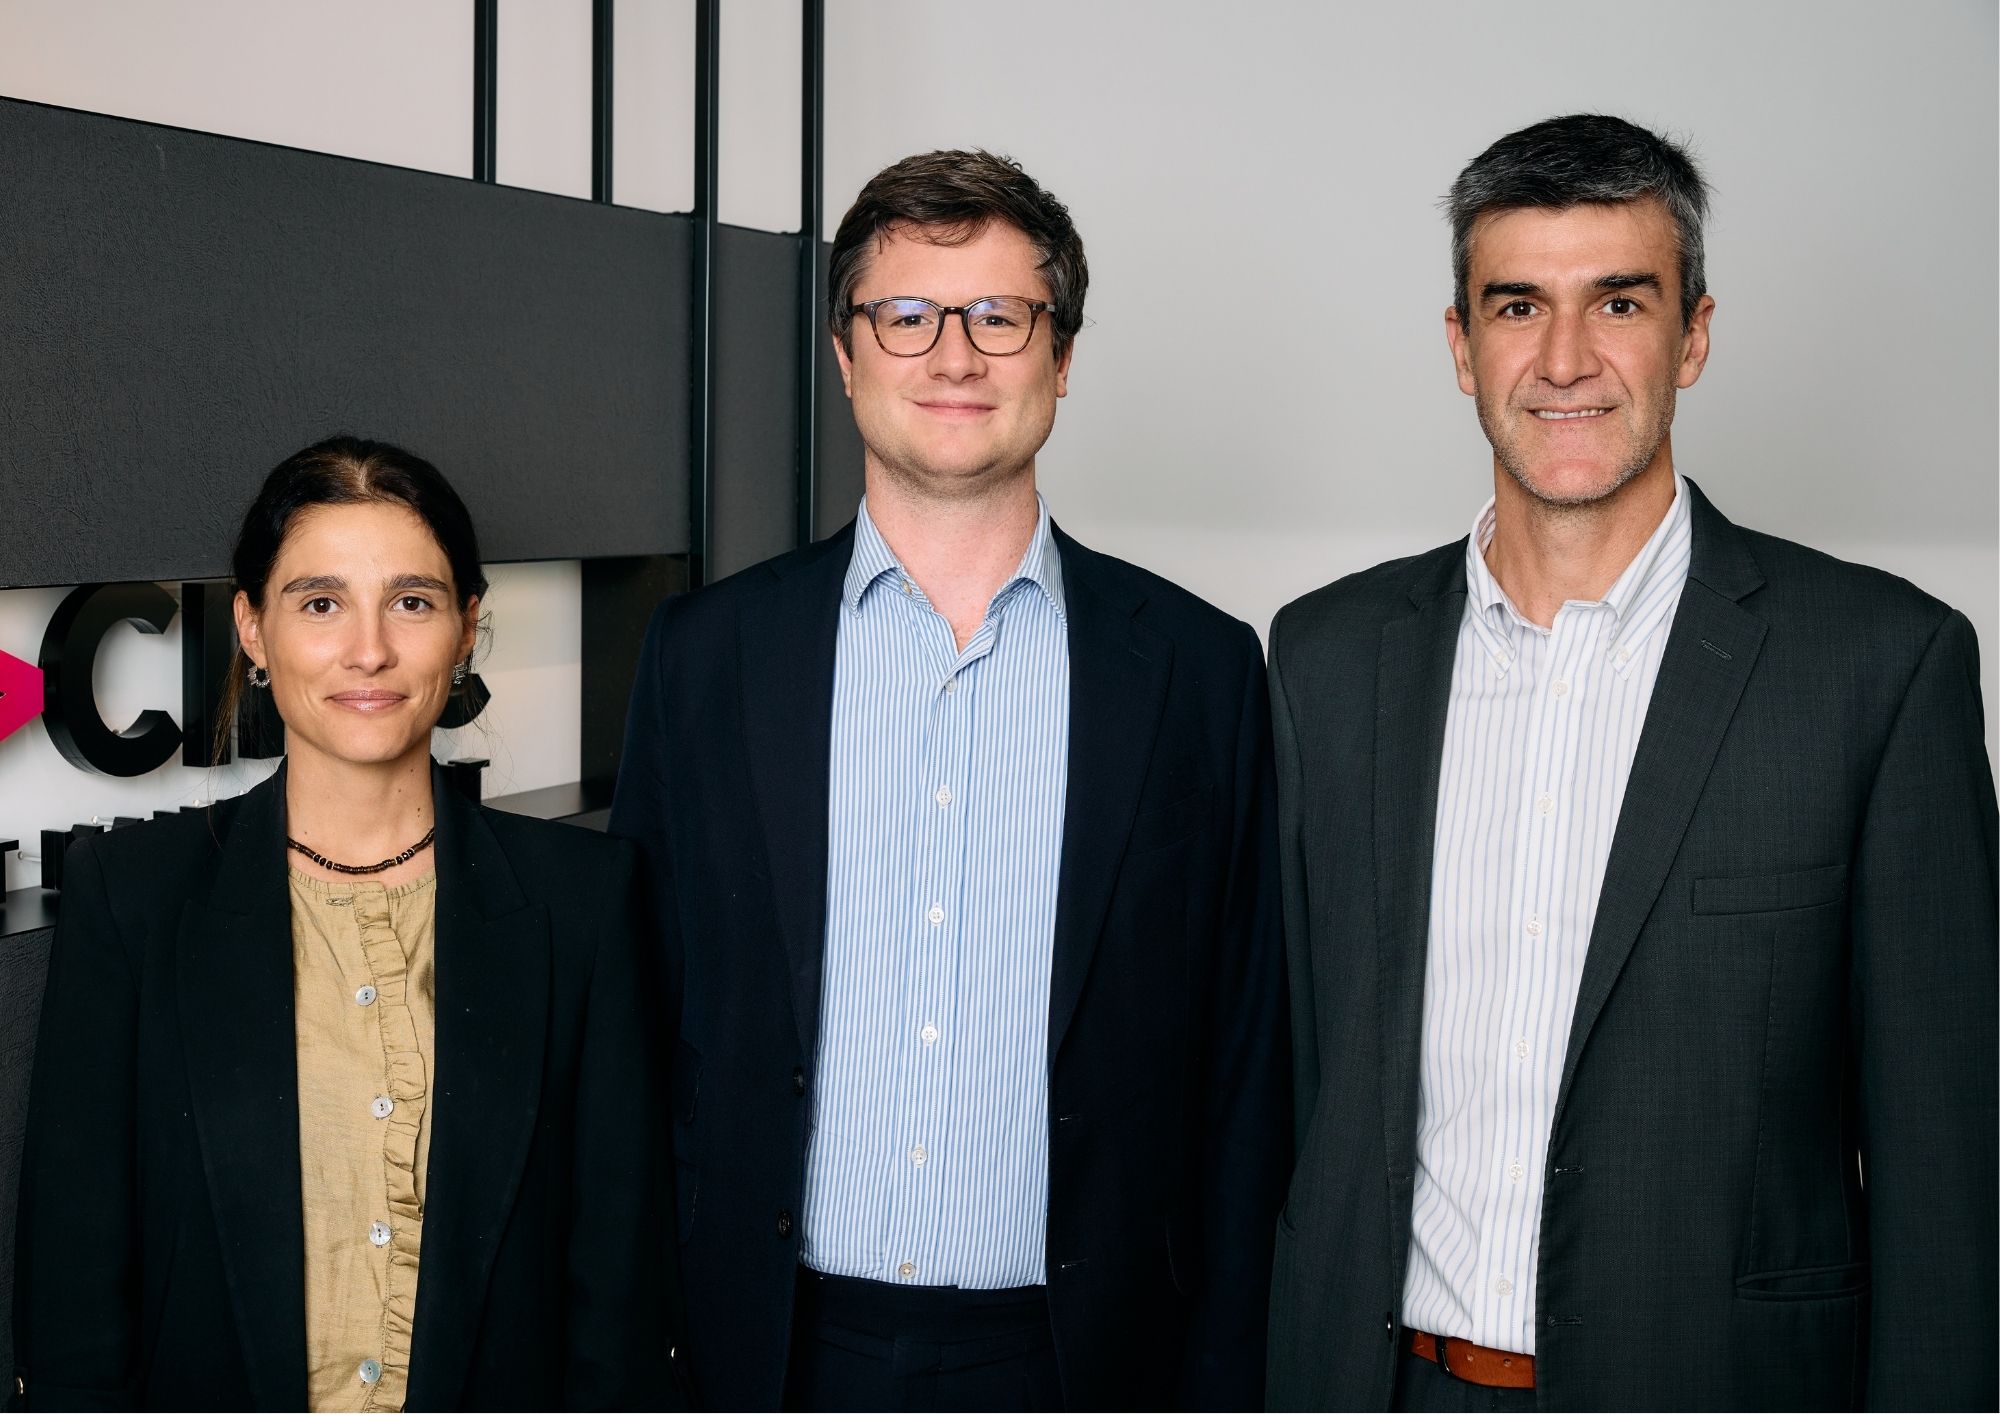
El equipo de ventas estará dirigido por Inés Pick y Santiago Queirolo Vilaró, que trabajarán bajo la supervisión de Seb Stewart, socio y director de Desarrollo de Negocio para las Américas. Con sede en Montevideo (Uruguay), Pick y Queirolo se encargarán de Pacific en América Latina y en el mercado US Offshore, forjando relaciones con inversores y distribuyendo las estrategias de inversión de la firma en toda la región. Este lanzamiento forma parte de los proyectos de expansión de la firma en el continente.
“América Latina representa una oportunidad significativa a largo plazo para Pacific. El progreso que hemos realizado durante el año pasado ha demostrado el interés que existe por las estrategias de inversión activa como las nuestras, que ofrecen algo realmente diferente. Inés y Santiago aportan un profundo conocimiento y relaciones sólidas en el mercado latinoamericano, y ya han generado un impulso considerable sobre el cual seguir construyendo”, ha señalado Seb Stewart, socio y director de Desarrollo de Negocio para las Américas de Pacific Asset Management.
Y añade: “Tras haber contratado recientemente a Carlos Rodríguez como nuestro primer empleado en Estados Unidos, establecer una sede en América Latina era el siguiente paso para nosotros. Es un momento muy emocionante para Pacific mientras continuamos desarrollando nuestro negocio en América del Norte y del Sur, diversificando así nuestra base de activos a nivel global”.
Por su parte, Inés Pick y Santiago Queirolo Vilaró, directores de ventas de Pacific Asset Management LATAM, han comentado: “Estamos muy entusiasmados de formar parte de Pacific Asset Management y representar a la firma en América Latina y en el mercado US Offshore. Pacific destaca por su cultura emprendedora, su apuesta firme por la tecnología y sus soluciones de inversión diferenciadas en una industria cada vez más saturada. Vemos una gran oportunidad para aprovechar nuestras relaciones consolidadas en toda la región y contribuir al crecimiento de Pacific”.
Franklin Templeton ha anunciado hoy el lanzamiento del Franklin Putnam Focused US Research UCITS ETF, según explica, el primer ETF de gestión activa de Putnam Investments en Europa. Sobre el fondo detalla que cotizará en Deutsche Börse Xetra, en la Bolsa de Londres y en la Borsa Italiana el 15 de octubre de 2026. Además, el fondo está registrado para su distribución en Austria, Dinamarca, Finlandia, Francia, Alemania, Irlanda (país de domicilio), Italia, Luxemburgo, Países Bajos, España, Suecia y Reino Unido.
Desde la firma señalan que el lanzamiento “se apoya en el sólido impulso de las capacidades de inversión de Putnam en Europa y llega tras el reciente lanzamiento del FTGF Putnam Global Research Fund”. Ambos productos nuevos se basan en el enfoque de inversión distintivo de Putnam, centrado en la selección de valores y que combina un profundo análisis fundamental, la colaboración entre especialistas sectoriales y una construcción disciplinada de las carteras. El nuevo ETF ofrece acceso a una cartera más concentrada, compuesta por las ideas de inversión en renta variable estadounidense en las que el equipo de inversión tiene mayor convicción.
“El lanzamiento del primer ETF activo de Putnam en Europa supone un nuevo paso en la ampliación de nuestra oferta de inversión en la región. Los inversores europeos buscan cada vez más alternativas diferenciadas de acceso a la renta variable estadounidense, y vemos importantes oportunidades para responder a esta demanda combinando la experiencia y trayectoria inversora de Putnam con la flexibilidad y accesibilidad del formato ETF”, ha comentado Javier Villegas, responsable de Iberia y Latinoamérica de Franklin Templeton.
En su opinión, la introducción de la consolidada estrategia US Research de Putnam en formato ETF refleja también su compromiso de acercar a los clientes europeos el conjunto de capacidades de inversión globales de Franklin Templeton, “ofreciéndoles una mayor variedad de estrategias y vehículos de inversión adaptados a sus necesidades”.
Sobre el fondo
Según explica, el Franklin Putnam Focused US Research UCITS ETF se trata de una estrategia de renta variable estadounidense de alta convicción, centrada en grandes compañías y con un enfoque core, en formato ETF de gestión activa. Invertirá en entre 30 y 45 valores que representen las ideas de inversión en las que el equipo tiene mayor convicción dentro de la estrategia US Research, más amplia, que ha superado al índice S&P 500 en 7 de los últimos 8 años, tanto en mercados impulsados por el crecimiento como en aquellos orientados al valor.
Los gestores colaboran con especialistas sectoriales para desarrollar ideas de alta convicción mediante un riguroso análisis fundamental, que posteriormente se integran en una cartera de renta variable concentrada. Matt LaPlant, CFA, se encarga de implementar el componente integrado de gestión del riesgo, con el fin de mitigar cualquier sesgo hacia determinados factores o estilos de inversión. El ETF estará gestionado por Kate Lakin, Matt LaPlant, CFA, Jackie Cavanaugh, Robert Gray y Will Rives, CFA, quienes cuentan con una experiencia media de 22 años en el sector de la inversión.
“El ETF aprovecha la profunda especialización sectorial de nuestro equipo de análisis, con la selección de valores como eje central del proceso de inversión. Al centrarnos en nuestras ideas más sólidas, aspiramos a generar rentabilidades superiores, al tiempo que utilizamos una gestión disciplinada del riesgo para limitar la exposición a factores o estilos de inversión”, ha explicado Kate Lakin, gestora de carteras de Putnam Investments.
Janus Henderson ha anunciado el nombramiento de Leonardo López como director ejecutivo de Ventas Especializadas para la Península Ibérica y Latinoamérica, lo que refuerza aún más las capacidades de la firma en estos mercados de importancia estratégica. Con sede en Madrid, Leonardo se incorporará el 19 de octubre y reportará a Stefan García, director general y responsable de Ventas Especializadas para EMEA.
En su nuevo cargo, dirigirá la actividad de ventas especializadas en Iberia y Latinoamérica, centrándose principalmente en la expansión del negocio de ETF activos de la firma y en llevar su creciente gama de capacidades en mercados alternativos y privados a los clientes de toda la región. Será responsable de desarrollar relaciones con gestores de activos, banca privada, gestores de patrimonio, family offices, fondos de pensiones, aseguradoras y plataformas de inversión, trabajando en colaboración con el equipo de ventas ya consolidado en la Península Ibérica y Latinoamérica para ampliar y profundizar la base de clientes de la firma. Su nombramiento supone también una nueva inversión en el creciente negocio de la empresa en la Península Ibérica, que cuenta ya con 11 profesionales.
Leonardo aporta más de 20 años de experiencia en el desarrollo de negocios institucionales en la Península Ibérica y Latinoamérica para gestoras de activos internacionales líderes, abarcando tanto inversiones tradicionales como alternativas. Se incorpora a Janus Henderson procedente de ODDO BHF Asset Management, donde ocupaba el cargo de director nacional para la Península Ibérica y Latinoamérica desde 2016, liderando el desarrollo del negocio institucional y de distribución de la empresa en toda la región. Anteriormente, fue director nacional para la Iberia y Latinoamérica en Source ETF (adquirida por Invesco), donde dirigió la expansión de su plataforma de ETF, y antes de eso fue director de ventas para la Península Ibérica y Latinoamérica en Threadneedle Investments. También es presidente de la sección de CAIA en la Península Ibérica y anteriormente ha ocupado cargos en Inversis Banco, CM Capital Markets, BBVA y Banco Zaragozano (posteriormente adquirido por Barclays).
Según explica la firma, este nombramiento se produce en un momento en que Janus Henderson continúa ampliando su negocio de ETF activos en Europa, aprovechando el éxito de su franquicia en EE.UU., donde es el tercer mayor proveedor mundial de ETF activos de renta fija y cuenta con el mayor ETF activo de CLO con calificación AAA. Tras la adquisición del proveedor europeo de ETF Tabula en 2024, la empresa ha lanzado una gama cada vez mayor de ETF activos UCITS, entre los que se incluyen el JAAA y el JCL0.
“La Península Ibérica es un mercado de gran importancia estratégica para Janus Henderson y seguimos invirtiendo en las capacidades y el talento de alto nivel necesarios para dar soporte a nuestros clientes en toda la región. Leonardo aporta una experiencia excepcional en el desarrollo de relaciones a largo plazo con los clientes y en el crecimiento de las franquicias de ETF e inversiones alternativas en la Península Ibérica y Latinoamérica. Su experiencia y profundo conocimiento de estos mercados serán inestimables ahora que nos embarcamos en nuestra próxima fase de crecimiento”, ha destacado Ignacio De La Maza, director del Grupo de Clientes de EMEA y Latinoamérica en Janus Henderson.
Por su parte, Leonardo López, director ejecutivo de Ventas Especializadas para Iberia y Latinoamérica, ha comentado: “Estoy encantado de incorporarme a Janus Henderson en un momento tan significativo para la firma. Existe una gran oportunidad para aprovechar el impulso de Janus Henderson en los ETF activos y llevar su creciente gama de soluciones alternativas y de mercados privados a más clientes en toda la Península Ibérica y Latinoamérica. Estoy deseando trabajar con el equipo para profundizar en las relaciones con los clientes y apoyar el crecimiento continuo de la empresa en toda la región”.
El nombramiento de Leonardo se suma a una serie de contrataciones de altos cargos en Janus Henderson, entre las que se incluyen los nombramientos recientemente anunciados deHelen Jewell como directora de Renta Variable para EMEA y APAC, y de Shilpee Raina como gestora principal de carteras de la estrategia insignia de la empresa: la de crecimiento de gran capitalización estadounidense.
Foto cedidaDavid Wright, director de inversiones cuantitativas en Pictet Asset Management.
Pictet Asset Management ha anunciado el lanzamiento de Pictet AI Enhanced Emerging Equity UCITS ETF, un vehículo indexado de gestión activa mejorada con inteligencia artificial (IA) en acciones de mercados emergentes, con el que refuerza su gama europea de ETF. Desde su debut global, los ETF activos de Pictet Asset Management han recaudado más de 1.000 millones de dólares, incluyendo cinco en Europa y seis en EE.UU.
El nuevo ETF aplica el mismo proceso de inversión que los otros cuatro de la familia lanzados este año. En este sentido, utiliza un modelo propio de IA, que determina cada decisión de selección de títulos y se combina con una optimización automatizada de la cartera. El proceso está supervisado por el equipo de expertos en inversión cuantitativa de Pictet, desarrolladores del modelo, quienes aseguran ciclos trimestrales de entrenamiento y monitorizan la cartera. Según destacan, el resultado es una fuente diferente de exceso de rentabilidad respecto al riesgo asumido en relación con los enfoques que pretenden batir al índice a partir de factores tradicionales.
“La sólida demanda generada por nuestra gama de ETFs de gestión mejorada con IA, con más de 1.000 millones de dólares captados desde lanzamiento, muestra que los inversores apuestan cada vez más por la IA para obtener exceso de rentabilidad respecto al índice de referencia a un coste bajo. Los mercados emergentes encajan de forma natural en este planteamiento de identificar patrones complejos no detectables para los humanos, lo que puede añadir valor. De esta manera, este nuevo fondo amplía esta gama de estrategias que pone al alcance de los inversores otra pieza básica para la construcción de las carteras”, ha señalado David Wright, director de inversiones cuantitativas en Pictet Asset Management.
El fondo, como el resto de ETF de la gama de gestión activa, “trata de superar las estrategias de inversión pasivas sin incurrir de manera significativa en mayor riesgo, a un coste adicional mínimo, como componente idóneo básico de la cartera para los inversores que busquen rentabilidad superior, compuesta, con riesgo bajo y coste moderado”, indican. Además, el ETF cotiza desde el 14 de octubre en Xetra, Borsa Italiana, SIX Swiss Exchange y en London Stock Exchange (en dólares).