LarrainVial reúne a la élite de las inversiones alternativas y coloca a México en el centro del capital institucional latinoamericano

  |   Por  |  0 Comentarios

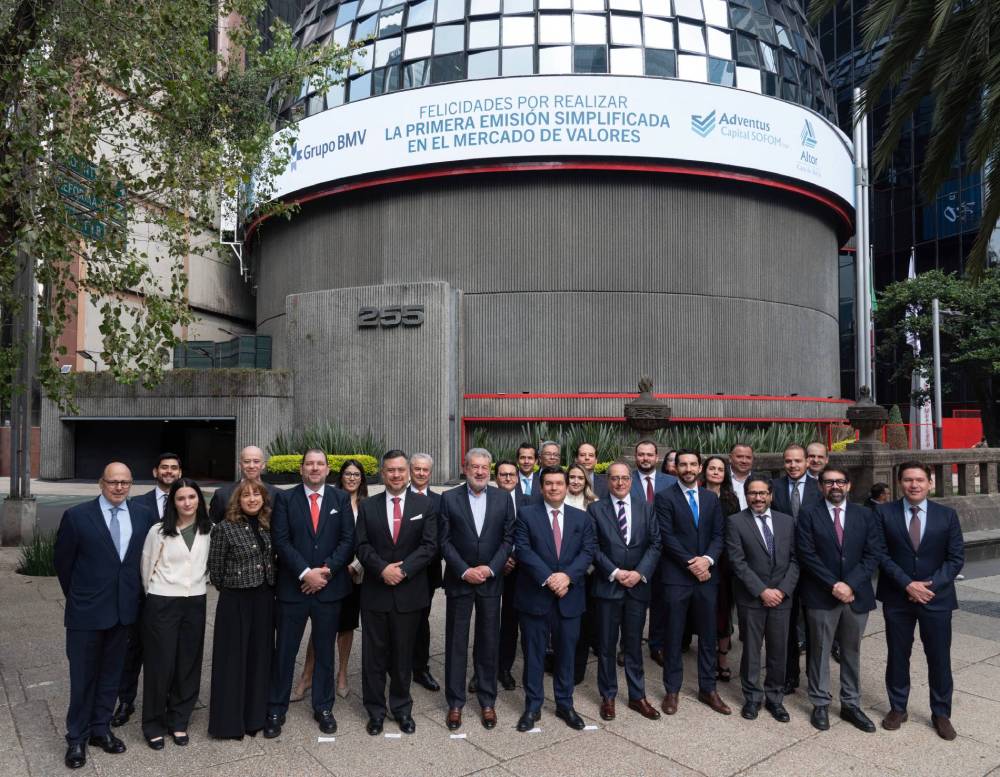
Foto cedidaAndrés Trivelli, Gerente General de Larrainvial; Fernando Larraín, Presidente de Larrainvial; Raúl Morales Bernal, Country Head de Larrainvial en México y Andrés Bulnes, Managing Partner Institutional de Larrainvial
  • La competencia por el ahorro institucional de América Latina tiene un nuevo punto de encuentro. LarrainVial convocó en la Ciudad de México a algunos de los principales gestores internacionales de inversiones alternativas y a representantes de los fondos de pensiones, las Afores y los inversionistas institucionales de la región, en un foro que aspira a convertirse en una referencia para una industria en expansión.

El primer Alternative Summit de la firma en México congregó a más de 250 asistentes, 43 administradores de fondos y representantes de 142 instituciones financieras de 12 países. En total, el encuentro registró alrededor de 350 asistentes, entre gestores, inversionistas y participantes de la industria.

La convocatoria incluyó fondos de private equity, private credit, infraestructura, bienes raíces y hedge funds, además de representantes de una parte sustancial de los sistemas de pensiones de América Latina. De acuerdo con Andrés Bulnes, Managing Partner Institutional Distribution de LarrainVial, el encuentro congregó alrededor de 70% de las administradoras de fondos de pensiones de la región, además de casi todas las Afores mexicanas.
“Este es nuestro primer foro de activos alternativos de este tipo. Hemos tenido muchos foros educacionales de activos alternativos, pero es el primer gran foro que reúne, en mi opinión, a algunos de los mejores managers del mundo con la comunidad de inversionistas de Latinoamérica”, afirmó Bulnes.

Para Raúl Morales Bernal, Country Head de LarrainVial en México, la dimensión de la convocatoria y la combinación de participantes marcaron una diferencia frente a los encuentros que tradicionalmente se celebran en el mercado. “Me atrevo a decir, llevo 25 años en esta industria, que nadie había hecho esto en México y menos en Latinoamérica, y estamos muy orgullosos”, señaló. El ejecutivo destacó que el evento congregó a unos 70 inversionistas institucionales procedentes de otros países de la región y alrededor de 150 participantes mexicanos, además de los representantes de los administradores de fondos, LarrainVial e invitados. La combinación de gestores internacionales, inversionistas institucionales y oficinas patrimoniales permitió crear un espacio de interacción que, según ambos directivos, constituye uno de los principales atributos de la iniciativa.

México, una plataforma para el ahorro institucional

La elección de México como sede responde a una transformación estructural del mercado de ahorro para el retiro. El crecimiento de los activos previsionales, impulsado por las reformas al sistema de pensiones y el aumento gradual de las contribuciones, está elevando el peso del país en la industria internacional de inversiones. Bulnes considera que México está adquiriendo una relevancia que trasciende su tamaño económico y lo coloca entre los mercados institucionales más importantes de América Latina. “Eso está convirtiendo a México hoy día en el centro institucional de las inversiones”, sostuvo.

El directivo recordó que, hace cinco años, los fondos de pensiones mexicanos eran más pequeños que los chilenos, mientras que actualmente sus activos superan el doble de los de Chile. La expectativa de LarrainVial es que en los próximos cuatro o cinco años los recursos previsionales mexicanos alcancen un volumen equivalente a cuatro veces el chileno y se aproximen al billón de dólares.

Morales Bernal también destacó el potencial de crecimiento del sistema mexicano, cuyos activos previsionales, estimó, se duplicarían nuevamente en los próximos cinco años, después de haber experimentado un crecimiento de magnitud similar durante el quinquenio anterior. A esa evolución se suma la posición geográfica del país, su cercanía con Estados Unidos y la reconfiguración de las cadenas productivas internacionales, factores que refuerzan su atractivo para los gestores globales. Para LarrainVial, México ofrece una combinación de escala, crecimiento del ahorro y acceso a inversionistas institucionales que favorece la construcción de una plataforma regional. “Es la elección natural para reunir a algunos de los mejores managers del mundo con algunos de los inversionistas más sofisticados del planeta en un solo lugar”, explicó Bulnes.

La apuesta también encaja con la expansión continental de LarrainVial, grupo fundado en Chile en 1934 y que ha extendido sus operaciones a distintos mercados de América Latina y Estados Unidos. Morales Bernal señaló que la intención es aprovechar esa presencia para fortalecer las conexiones entre los mercados y contribuir al desarrollo del ecosistema de inversiones, particularmente en México.

Del acceso a los grandes fondos a las estrategias de nicho

Más allá del número de asistentes, uno de los elementos distintivos del Summit fue la combinación de grandes administradores internacionales con gestores especializados en segmentos menos accesibles del mercado privado. El encuentro reunió estrategias de private equity, crédito privado, infraestructura, bienes raíces y hedge funds, con propuestas que abarcan desde firmas globales de gran tamaño hasta administradores especializados en empresas medianas, sectores específicos y oportunidades que suelen tener una representación limitada en los mercados públicos.

Morales Bernal explicó que la intención fue ofrecer a los inversionistas una selección que no se limitara a los nombres más conocidos de la industria. “Es muy fácil, entre comillas, tener acceso de repente a managers como los grandotes, muy conocidos, que todo el mundo tiene acceso de alguna forma. Pero los que te agregan más valor normalmente son algunos mucho más de nicho, menos grandes, pero igual de sofisticados o incluso más”, afirmó.

La presencia de gestores especializados resulta relevante para las Afores, los fondos de pensiones y los family offices que buscan diversificar sus carteras y acceder a oportunidades de inversión distintas de las que ofrecen los mercados tradicionales. El ejecutivo destacó que el acceso a estos administradores fue uno de los aspectos mejor valorados por los participantes. La intención, añadió, fue combinar la experiencia acumulada por LarrainVial durante décadas de distribución de fondos alternativos con una selección de gestores que aportara nuevas posibilidades de inversión a los asistentes.

La estructura del encuentro también buscó facilitar esa interacción. Las presentaciones magistrales durante desayunos y comidas, los paneles de discusión y las reuniones individuales entre inversionistas y administradores de fondos conformaron un formato híbrido que permitió combinar análisis de mercado con conversaciones orientadas a identificar oportunidades concretas. A ello se sumaron espacios de convivencia y relacionamiento entre participantes de distintos países, además de la colaboración con organizaciones profesionales y otros actores del ecosistema financiero.

Los activos privados ganan terreno en las carteras

El interés por este tipo de encuentros está relacionado con la evolución de las inversiones alternativas, que han dejado de ser una asignación reservada exclusivamente a los inversionistas institucionales más sofisticados para ampliar su alcance hacia otros segmentos del mercado patrimonial. Bulnes recordó que LarrainVial comenzó a desarrollar este negocio a principios de los años 2000 y participó en la introducción de estrategias internacionales de private equity para fondos de pensiones de Chile, Perú y Colombia, en una distribución realizada con Blackstone. Desde entonces, la firma ha ampliado su oferta hacia otras categorías de activos y tipos de inversionistas.

La diversificación es uno de los principales argumentos para incorporar inversiones privadas a las carteras. A diferencia de los mercados públicos, estos vehículos pueden ofrecer exposición a empresas medianas, sectores y oportunidades que no están representados de la misma manera en las bolsas.
“El único free lunch que uno tiene en asset management es la diversificación, y la diversificación te mejora tu portafolio”, afirmó Bulnes.

El directivo añadió que, históricamente, el private equity ha ofrecido una prima por iliquidez frente a los mercados públicos en horizontes largos, aunque reconoció que los resultados varían según el periodo, la estrategia y la selección de los administradores. En los últimos años, por ejemplo, el desempeño extraordinario de las grandes empresas tecnológicas ha favorecido a los mercados públicos frente a numerosos vehículos privados.

Por ello, la selección de gestores y la diversificación entre clases de activos son aspectos fundamentales para los inversionistas institucionales. La tesis de LarrainVial es que los activos alternativos pueden contribuir tanto a ampliar las fuentes de rendimiento como a distribuir los riesgos entre distintas estrategias, sectores y estructuras de financiamiento. En el caso de los fondos de pensiones, esa búsqueda tiene una dimensión adicional: el impacto de la rentabilidad acumulada sobre el ingreso que recibirán los trabajadores durante su retiro. “En 40 o 50 años, 1% de diferencia de rentabilidad puede significar una ventaja de hasta el 100%”, señaló Bulnes, al explicar por qué considera que la gestión de los recursos previsionales tiene una relevancia social que va más allá de los resultados financieros de corto plazo.

Una oportunidad para atraer más capital a América Latina

La celebración del Summit organizado por Larrainvial ocurre en un entorno en el que levantar capital se ha vuelto más complejo para numerosos administradores internacionales. En ese contexto, México y otros mercados latinoamericanos pueden adquirir mayor importancia por el crecimiento de sus sistemas de pensiones y su apertura gradual a inversiones internacionales.

Bulnes considera que uno de los principales mensajes del encuentro para los gestores invitados es que deben prestar mayor atención a la región, donde las reformas previsionales están ampliando la capacidad de inversión de los fondos y elevando la demanda por estrategias alternativas. “Una de las cosas que se debieran llevar los inversionistas de este foro y los managers que asisten es que miren con más atención la región, que miren con más atención Latinoamérica y México en particular”, afirmó.

El ejecutivo sostuvo que el crecimiento de los activos previsionales y la necesidad de diversificar las carteras están generando condiciones para atraer a administradores internacionales de primer nivel. A su vez, una mayor competencia entre gestores puede ampliar las alternativas disponibles para los fondos de pensiones y otros inversionistas institucionales. Para LarrainVial, el beneficio potencial no se limita a facilitar la distribución de fondos. La firma busca contribuir a un ecosistema en el que inversionistas, administradores y otros participantes del mercado puedan intercambiar experiencias, evaluar nuevas estrategias y fortalecer sus relaciones.

Morales Bernal afirmó que el balance de la primera edición fue positivo y que los comentarios recibidos tanto de inversionistas como de gestores fueron consistentemente favorables. Además, destacó la presencia de organismos como CAIA y CFA, a nivel regional, que otorgan dos de las certificaciones profesionales de mayor prestigio internacional en el sector financiero y de gestión de inversiones.

La intención de ambos directivos es que México vuelva a recibir el encuentro el próximo año y que el Summit se convierta en una cita recurrente para la industria regional. Aunque su continuidad todavía no se ha formalizado, la escala alcanzada en esta primera edición constituye el punto de partida para esa aspiración. La apuesta de LarrainVial, en última instancia, es aprovechar el crecimiento del ahorro institucional latinoamericano para acercar a la región a los grandes mercados internacionales de capital privado. Si el encuentro consigue consolidarse, México no solo funcionará como sede de una reunión de gestores e inversionistas: podrá fortalecer su papel como punto de conexión entre el capital previsional latinoamericano y las oportunidades de inversión de largo plazo en los mercados privados.
Credibilidad fiscal, deuda y revueltas: ¿por qué los inversores vigilan Francia?

  |   Por  |  0 Comentarios

Canva

Los inversores siguen con atención los disturbios sociales en Europa protagonizados, principalmente, por Francia. Según los expertos de las gestoras internacionales, octubre podría ser un mes complicado para los mercados globales si tenemos en cuenta las elecciones de mitad de término de EE.UU., el aumento de los rendimientos de los bonos y los riesgos geopolíticos y de política nacional, que no parecen perder fuerza. 

“Octubre es un mes que infunde miedo en el corazón de muchos inversores debido a las dramáticas ventas masivas de alto perfil que se experimentaron ese mes en los años 1929, 1987 y 2008. La percepción negativa de octubre es más psicológica que real, ya que históricamente no ha sido el peor mes para la inversión en bolsa. No obstante, la psicología es importante cuando se trata de los mercados, y con los rendimientos de los bonos alcanzando máximos plurianuales, varias elecciones importantes a la vuelta y las elecciones de medio mandato en Estados Unidos a solo un mes, parece que octubre nos está llevando directamente a la zona de peligro”, reconoce Kristina Hooper, estratega Jefe de Mercados en Man Group.

Desde Aberdeen Investments señalan que las presiones de ventas en el corto plazo podrían no haber terminado. “El aumento de los precios del petróleo y el gas ha puesto de manifiesto las debilidades preexistentes en la credibilidad fiscal de EE.UU., el Reino Unido y Francia, así como una inflación persistente, mientras que las liquidaciones forzadas de los inversores apalancados han amplificado estos movimientos. El único factor que podría frenar claramente esta tendencia es una mejora de la situación geopolítica en Oriente Medio”, indican.

El caso de Francia 

Por ahora, el gran foco es Francia, ya que los diferenciales de su deuda soberana han alcanzado nuevos máximos mientras la consolidación fiscal parece cada vez más lejana. Cabe destacar que la oleada de revueltas y violencia que se ha desatado responde al descontento social fruto de los recortes del Gobierno francés y el alza de la inflación. “Con el bono francés a 10 años cercano al 5%, el programa de ahorro neto de 140.000 millones de euros planteado por Le Pen despierta escepticismo al requerir un ajuste bruto de 185.000 millones de euros y apoyarse en un crecimiento irreal del PIB del 1,8%, frente a las estimaciones reales de entre el 0,5% y el 0,8% para 2026. La falta de solución al déficit galo reaviva el fantasma de la crisis soberana de 2012, situando al Banco Central Europeo ante el dilema de dejar caer la deuda y perjudicar la confianza en el euro, o intervenir y premiar la indisciplina fiscal generando riesgo moral en el resto de la región”, apunta Javier Cabrera, analista de XTB. 

Para Erick Muller, director de Estrategia de Mercados y Productos y codirector del Grupo de Asignación de Activos de Muzinich & Co, el bloqueo político y la proximidad de las elecciones de 2027 dificultan la adopción de medidas correctivas y podrían prolongar la incertidumbre en los mercados. “Francia es un buen ejemplo de las dificultades que afrontan las economías desarrolladas para controlar el gasto público. En 2026, su déficit se sitúa en torno al 5,6% del PIB y el coste de los intereses de la deuda está aumentando de forma considerable. Este año, el gasto por intereses ha pasado de una previsión de 70.000 millones de euros a aproximadamente 80.000 millones. En 2027 podría alcanzar los 92.000 millones y en 2028 situarse cerca de los 100.000 millones. Para poner estas cifras en perspectiva, el Gobierno está intentando encontrar un ahorro de 53.000 millones de euros, algo que no creo que vaya a conseguir. Estamos hablando de un aumento de unos 30.000 millones en el pago de intereses en apenas tres años. Es una situación muy difícil de resolver”, explica.

Según su opinión, el problema de Francia es que la economía se está desacelerando y el escenario político dificulta enormemente cualquier respuesta fiscal. “El crecimiento previsto para 2026 se ha reducido prácticamente a la mitad de lo que se esperaba inicialmente, lo que también afecta a las cuentas públicas. Los mercados se están preguntando cuál es la respuesta ante este deterioro, y por ahora no encuentran ninguna satisfactoria”, añade.

¿Regreso de los bonds vigilantes?

En este contexto, los inversores están atentos al repunte de los rendimientos de la deuda y del rumbo de la Reserva Federal, ¿han vuelto los “vigilantes de los bonos”? Para Giordano Lombardo, fundador, CEO y CIO de Plenisfer Investments (Generali Investments) sí, es más,  advierte de que el auge de la inversión en IA, financiada cada vez más con deuda, y unos déficits públicos crecientes están aumentando la presión sobre los mercados de renta fija y elevando los riesgos de estanflación.

Según su análisis, el aumento de los rendimientos de los bonos se extendió a los títulos públicos de otros países. “Todos los principales mercados de renta fija registraron rentabilidades negativas, excepto China. En las últimas semanas, han resurgido con fuerza las preocupaciones en torno a los bonos del Estado de determinados países de la zona euro, y Francia parece ser esta vez el epicentro de la crisis debido al fuerte aumento de su déficit público y a la perspectiva de unas elecciones que podrían empeorar aún más la sostenibilidad de las finanzas públicas”, afirma. Es más, considera que las oleadas de pesimismo en el mercado de renta fija también afectaron al sector tecnológico. 

Su principal conclusión es que hemos entrado en una fase de condiciones estructurales de mercado bajista para los bonos. “Sin embargo, en los últimos meses, el papel de la Reserva Federal ha vuelto a convertirse en el factor dominante que impulsa los movimientos a corto plazo en el mercado de bonos. Además, las políticas fiscales de las principales economías han sido todas expansionistas, al menos durante los últimos quince años y, especialmente, tras las medidas pospandémicas introducidas en 2020. En EE.UU. y Europa, no parece haber fuerzas políticas interesadas en volver a la disciplina fiscal de décadas anteriores”, matiza.

Geoeconomía cuántica: los emergentes rentabilizan el nuevo desorden mundial

  |   Por  |  0 Comentarios

Canva

El orden internacional basado en reglas se está desmoronando, pero algunos mercados emergentes están aprovechando la rivalidad entre Estados Unidos y China en lugar de sufrirla, como apuntan desde Robeco en su informe «Mercados emergentes y la nueva geoeconomía».

Durante años, el equipo de mercados emergentes de la gestora ha analizado la dispersión de desempeño entre países basándose en factores tradicionales como la estructura del mercado, la demografía o la adopción tecnológica. Sin embargo, a esta ecuación se ha sumado una fuerza transformadora sin precedentes: la competencia geopolítica. Para naciones como India, Vietnam y México, el pulso entre Washington y Pekín ha dejado de ser una amenaza para convertirse en una clara ventaja estructural. Al mantener diferentes formas de flexibilidad estratégica, estas economías están logrando captar flujos históricos de inversión, comercio y manufactura desde ambos lados de la contienda, convirtiendo esta habilidad diplomática en un criterio de inversión ineludible.

Este nuevo panorama va mucho más allá de la simple estrategia corporativa de ‘China-plus-one’. Tal y como expone Ravi Menon, ex Director General del MAS, el mundo ha entrado en una fase de «geoeconomía cuántica», una era de tensión intensificada donde la política comercial sirve a fines puramente estratégicos por encima de los económicos. Esto se traduce en un complejo arsenal de medidas: aranceles para proteger industrias locales, controles de exportación tecnológica, límites al acceso bancario, el bloqueo de inversiones extranjeras en infraestructuras sensibles, el ‘friend-shoring’ y una feroz pugna por el control de los minerales críticos. Nos asomamos a lo que los analistas consideran un retorno al realismo de las relaciones internacionales previo a la Segunda Guerra Mundial, donde la diplomacia estatal, el poder militar y el control territorial vuelven a dictar las reglas del juego.

El impacto de este giro ya ha transformado las cifras macroeconómicas globales. Si en 2016 el comercio bilateral entre Estados Unidos y China suponía más del 13% del comercio global estadounidense, para 2025 esa cuota se hundió hasta aproximadamente el 6,4%. Según datos del Banco Mundial, la caída de más de cinco puntos porcentuales de China en las importaciones estadounidenses entre 2017 y 2023 fue rápidamente absorbida por Vietnam, Taiwán, Canadá, México, India y Corea del Sur. Simultáneamente, el gigante asiático ha pivotado con fuerza: sus exportaciones a mercados emergentes y fronterizos se han duplicado desde 2015, alcanzando un valor de 1,6 billones de dólares (el 44% de sus exportaciones totales en 2024), consolidándose como el mayor socio comercial de más de 160 países. Frente a los temores occidentales ante este ‘China Shock 2.0’ liderado por los vehículos eléctricos y las renovables, desde la perspectiva emergente el saldo es diferente. Tal y como refleja el informe: “La rápida adopción de nuevas tecnologías y sistemas desde China probablemente sea un saldo positivo neto para muchos países en desarrollo”.

Fuente: Administración General de Aduanas de la República Popular China (GACC), 1 de agosto de 2026.

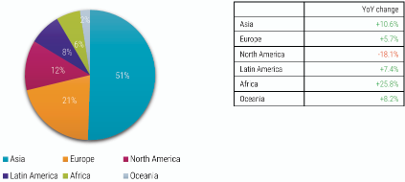
Paralelamente, los países en desarrollo están construyendo un sólido escudo frente a las grandes potencias al profundizar su propio mercado interno. Según el FMI, el comercio intra-emergentes ha escalado desde un ínfimo 5% del comercio global en 1990 hasta representar el 21% en 2024. Hoy en día, casi la mitad del comercio total de estos mercados se realiza entre ellos mismos (un 38% si excluimos a China), reduciendo de manera efectiva la exposición directa a las fluctuaciones de la demanda estadounidense e impulsando su cuota en el PIB mundial. Bajo este complejo entramado geoeconómico, el proceso de selección de países de arriba hacia abajo (top-down) cobra una importancia vital. Robeco destaca cinco mercados que están navegando este desorden con enfoques muy dispares:

México 

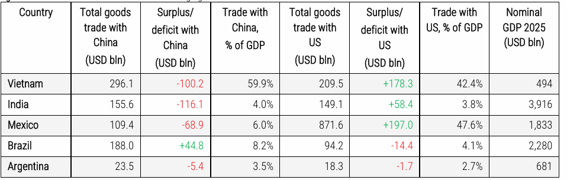
A pesar de las fricciones políticas históricas y presentes con su vecino del norte en materia de migración, recursos hídricos o drogas, la nación azteca se ha coronado como la gran historia de éxito del ‘nearshoring’. En 2023, y gracias al tratado USMCA, México desbancó a China como la mayor fuente de importaciones de bienes para Estados Unidos en más de dos décadas, llegando sus exportaciones a EE. UU. a representar el 48% de su PIB en 2025. El FMI calcula que alrededor del 45% de las ganancias exportadoras mexicanas recientes se derivan directamente de los aranceles impuestos a Pekín. Sin embargo, su relación con China requiere de un delicado equilibrio diplomático. México importa masivamente electrónica y componentes automotrices chinos para ensamblar y vender a EE. UU., pero frena la entrada de bienes terminados. En un movimiento estratégico para proteger su manufactura nacional y apaciguar a Washington, el gobierno implementó el 1 de enero de 2026 aranceles de hasta el 50% a más de 1.400 líneas de productos chinos. Dada esta hábil gestión comercial, la estrategia de renta variable de mercados emergentes de Robeco mantiene una pequeña posición sobreponderada en el país, permaneciendo muy atenta a la crucial revisión conjunta del USMCA prevista para 2026.

Vietnam 

El país asiático se ha erigido como el campeón indiscutible de la estrategia ‘China-plus-one’. Vietnam ha sabido caminar magistralmente por la fina línea de la rivalidad geopolítica, utilizando las barreras arancelarias para transformarse tanto en una ubicación de cadena de suministro alternativa como en un inmenso centro de transbordo para China, acumulando simultáneamente un superávit comercial masivo con Estados Unidos. Esta tremenda agilidad se tradujo en un espectacular salto del 41% en sus exportaciones a EE. UU. durante 2025. Su rápida modernización industrial, sumada a una demografía enormemente ventajosa y la aparición de empresas altamente rentables, ha captado la atención del capital global. Este hito se ha visto coronado por su reciente inclusión en un índice clave de mercados emergentes, lo que incrementará sustancialmente los flujos de inversión a través de vehículos pasivos y cimentará su peso en el universo inversor.

India 

Representando la máxima expresión de la neutralidad geoeconómica, Nueva Delhi ha acuñado el término ‘multialineación’ para definir su audaz política de relacionarse con todos en sus propios términos, sin subordinarse a nadie. Esta táctica le permite sostener su economía con petróleo ruso con descuento e importar sistemas de defensa de Moscú, mientras intenta profundizar la cooperación en semiconductores, espacio y seguridad con Estados Unidos. A la par, el país concluyó las negociaciones de un Acuerdo de Libre Comercio con la Unión Europea en enero de 2026 y mantiene sobre la mesa un pacto similar con EE. UU. El renacer manufacturero indio es imparable: en el segundo trimestre de 2025, los teléfonos inteligentes fabricados en India coparon el 44% de las importaciones estadounidenses, superando a China gracias a un asombroso aumento de producción del 240%. Aunque arrastra un fuerte déficit de bienes con Pekín en componentes electrónicos y renovables, su condición de quinta economía mundial la aísla de la dependencia extrema. Sin embargo, pese a este brillante horizonte geopolítico, Robeco mantiene actualmente una posición infraponderada debido a las continuas preocupaciones sobre las valoraciones bursátiles y la ausencia de catalizadores por los altos precios de la energía.

Brasil 

Al igual que India, el gigante sudamericano posee la escala económica y el peso político necesarios para forjar su propio camino a través de la multialineación. Actualmente, China es, con gran diferencia, su socio comercial hegemónico, devorando sus materias primas e inundando el país de manufacturas, mientras que el capital de Estados Unidos sigue siendo un motor insustituible para su inversión, manufactura avanzada, tecnología y finanzas. Lejos de estancarse en su tradicional rol de exportador de commodities, Brasil está diversificando su economía hacia la industria aeroespacial, la infraestructura y los sectores de consumo, apoyándose en mercados de capitales locales cada vez más profundos impulsados por reformas en las pensiones. Si bien los eternos desafíos fiscales persisten, el sector corporativo brasileño irradia una tremenda adaptabilidad. Para los inversores activos de Robeco, que mantienen una sobreponderación en el país, las turbulencias macroeconómicas han generado oportunidades de valoración muy atractivas que podrían cristalizar si mejora el panorama fiscal. Todas las miradas institucionales apuntan a las elecciones presidenciales de finales de octubre de 2026, aunque desde la gestora confían en que, dado el estrecho vínculo comercial con Pekín, Brasil mantendrá su rentable autonomía estratégica independientemente de quién ocupe el poder.

Argentina 

A pesar de la fuerte y declarada alianza política del presidente Javier Milei con Estados Unidos, la realidad comercial de Argentina cuenta una historia de no dependencia respecto a ninguna de las dos superpotencias. Washington fue determinante al facilitar un vital swap de divisas de 20.000 millones de dólares en octubre de 2025 (del cual se utilizaron y reembolsaron 2.500 millones), otorgando al gobierno el oxígeno necesario para continuar su programa de reformas; una intervención rápida y unilateral que habría sido impensable bajo el anterior orden institucional. Pero Argentina no ha quemado sus naves geoeconómicas: China sigue siendo un destino clave para sus recursos y ambos países acaban de renovar un monumental acuerdo bilateral de swap por 130.000 millones de yuanes (unos 19.000 millones de dólares) a cinco años. En el plano interno, la dolorosa desregulación de Milei busca devolver la credibilidad perdida por décadas de inflación y controles de capital. Y aunque el ajuste ha provocado daños colaterales, como un mayor endeudamiento del consumidor ante la bajada de la inflación y un repunte del contrabando derivado del nuevo régimen aduanero digital, la dirección de la política ha cambiado lo suficiente como para que Argentina deje de ser considerada un país en crisis perpetua. Las señales son tan alentadoras que la estrategia de Robeco ha abierto una pequeña exposición a este mercado, el cual, de implementar con éxito sus reformas, podría desbloquear un valor sustancial a largo plazo pese a seguir fuera de los índices de mercados emergentes.

Fuente: Robeco, Perspectiva Económica Mundial del FMI, abril de 2026, Administración General de Aduanas de China, Oficina del Censo de EE. UU.

Implicaciones para el inversor: El fin del «café para todos»

Para los inversores, la principal conclusión de este análisis no es simplemente que haya que comprar activos emergentes aprovechando el desorden geopolítico. Al contrario, la fragmentación está disparando las divergencias entre países, sectores y empresas, lo que refuerza el argumento a favor de una gestión estrictamente activa. Hoy en día, la capacidad de un país para manejar simultáneamente sus relaciones con las grandes potencias, combinada con infraestructuras competitivas y acceso a recursos críticos, determina directamente su prima de riesgo estructural.

Pero la selección de países por sí sola ya no es suficiente. El entorno actual ha restado valor al domicilio corporativo como indicador de riesgo. Las compañías que operan dentro de un mismo país pueden tener niveles de exposición radicalmente opuestos a los aranceles, a la demanda de EE. UU. o a los componentes chinos sancionados. Para sobrevivir a esta transición, los inversores necesitan entender de forma granular dónde generan sus ingresos las empresas, de dónde obtienen sus insumos y cuánto dependen del apoyo gubernamental.

La ruptura del sistema comercial global no va a provocar una subida uniforme en las bolsas emergentes. Aquellos capaces de implementar una investigación bottom-up intensiva podrán asignar su capital hacia los grandes beneficiarios de la nueva geoeconomía, dejando fuera a aquellas empresas y naciones que, presas de la vulnerabilidad y la falta de credibilidad, corren el riesgo de quedarse irremediablemente rezagadas.

Global X pone en marcha un ETF sobre reactores modulares pequeños

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Global X ha puesto en marcha el ETF Global X Small Modular Reactor (SMRZ), que tiene como objetivo ofrecer una exposición específica a las empresas que diseñan, construyen y abastecen de combustible a los reactores modulares pequeños (SMR), unos reactores nucleares compactos que se fabrican en fábricas, se transportan a emplazamientos preseleccionados y se montan de forma individual o en grupos. Este ETF cotiza en Cboe BZX.

«El renacimiento nuclear no está por llegar. Ya está aquí», afirmó Pedro Palandrani, Head of Product Research & Development de Global X. «Este año, la Comisión Reguladora Nuclear de Estados Unidos aprobó la construcción del primer reactor modular pequeño comercial en el país. La inteligencia artificial (IA) es una parte importante de la demanda, pero no lo es todo. La red eléctrica necesita energía fiable las 24 horas del día, generada en el propio país, y creemos que los SMR podrían ser una de las pocas tecnologías capaces de proporcionarla a gran escala», añadió.

La Agencia Internacional de la Energía (AIE) prevé que la inversión en energía nuclear aumente a nivel mundial. Su escenario más conservador prevé que la inversión pase de 65.000 millones a 70.000 millones de dólares anuales, mientras que la capacidad nuclear mundial aumentará en más del 50%, hasta alcanzar casi 650 gigavatios (GW) en 2050.

Aunque es probable que los grandes reactores tradicionales atraigan la mayor parte de la inversión nuclear, la AIE afirma que los SMR están abocados a un rápido crecimiento. Los SMR, que se espera que coexistan con los reactores tradicionales, ofrecen menores costes iniciales, un despliegue más rápido y una mayor escalabilidad que las centrales nucleares tradicionales. La financiación de las centrales tradicionales ha resultado complicada debido a su escala, su intensidad de capital, los largos plazos de construcción y su complejidad técnica.

«Los SMR pueden parecer una novedad, pero la ingeniería no lo es», señaló Palandrani, que explicó que «la Armada de los Estados Unidos lleva utilizando reactores pequeños desde el USS Nautilus en 1954. Lo que ha cambiado son las políticas, el capital y la demanda, que ahora están alineados».

Como fondo de gestión activa, el SMRZ está diseñado para ofrecer una exposición concentrada a aproximadamente 15 empresas de los mercados desarrollados de todo el mundo y de determinados mercados emergentes. Para ser incluida, una empresa debe, por lo general, obtener al menos el 50% de sus ingresos totales del diseño, desarrollo, construcción o mantenimiento de SMR, o de los acuerdos de combustible y servicios vinculados directamente a dichos reactores, o cumplir los requisitos para ser considerada una empresa en fase de desarrollo.

CLOs: una forma mejor de acceder a los préstamos estructurados, según VanEck

  |   Por  |  0 Comentarios

IA en gestión de patrimonios
Canva

La creciente preocupación por el impacto de la inteligencia artificial (IA) en los prestatarios con una fuerte dependencia del software y en otros considerados en riesgo de sufrir su disrupción ha introducido una nueva fuente de volatilidad en el mercado de préstamos apalancados. La volatilidad de los tipos de interés continúa y, con la última subida, es probable que aumenten los costes de financiación, lo que afectará a los prestatarios de menor calidad. Las obligaciones de préstamos garantizados (CLO, por sus siglas en inglés) con calificación de inversión han absorbido dos años de tensión crediticia: un ciclo de impagos impulsado por los tipos de interés y, ahora, una rotación sectorial vinculada a la IA.

Las tasas de impago se normalizan tras el ciclo de tensión

A julio de 2026, la tasa de impago de los préstamos apalancados se sitúa en el 1,33%. Si se incluyen los canjes de deuda en situación de dificultad, alcanza el 2,32%. Ambas cifras se encuentran por debajo de las medias históricas.

En el punto máximo del ciclo de tensión de 2023-2025, los impagos de préstamos, incluidos los canjes en situación de dificultad, rondaron el 4,5%. Los inversores en fondos de préstamos absorbieron directamente esas pérdidas, mientras que los inversores en tramos de CLO con calificación de inversión no sufrieron ese impacto y vieron cómo los diferenciales se reducían hasta la volatilidad del «Día de la Liberación», en abril de 2025.

Índices de cobertura: qué significa para los inversores en CLO

Los índices de cobertura también se han comprimido. La relación entre el EBITDA —beneficios antes de intereses, impuestos, depreciaciones y amortizaciones— y los gastos por intereses descendió de aproximadamente 5,5 veces en 2022 a unas 4,1 veces en el segundo trimestre de 2026.

Este retroceso se explica porque, durante el ciclo de endurecimiento monetario, los gastos por intereses aumentaron más rápidamente que los ingresos de explotación para muchos prestatarios con tipos de interés variables. Con un margen menor entre el flujo de caja operativo y el servicio de la deuda, la selección de emisores cobra más importancia que hace cuatro años.

Para los inversores que invierten directamente en préstamos apalancados, un prestatario que no puede hacer frente al servicio de su deuda supone una pérdida directa. En los CLO, esa misma presión afecta a una estructura que incorpora capas de protección entre el inversor y el prestatario antes de que el capital corra riesgo.

¿Cómo están afectando la disrupción provocada por la IA y la subida de los tipos de interés a las carteras de CLO?

El obstáculo más inmediato es específico del sector. Tanto la disrupción provocada por la IA como la subida de los tipos de interés ejercen presión sobre los prestatarios de todo el mercado crediticio.

La IA afecta a empresas de distintos sectores cuyos modelos de negocio se consideran en riesgo, no solo a las dedicadas exclusivamente al software. Tanto el mercado de préstamos apalancados como los CLO tienen una exposición aproximada de entre el 10% y el 15% al subsector de servicios y software, por lo que ambos están expuestos al mismo riesgo subyacente.

La diferencia radica en cómo ese riesgo repercute en los inversores. Con unos índices de cobertura reducidos, un menor colchón a nivel de los prestatarios y tipos de interés más altos, la composición de las carteras y la gestión activa resultan hoy más determinantes que en 2022.

Las protecciones estructurales de los CLO

Las estructuras de los CLO incorporan múltiples capas de protección, una característica que los últimos cuatro años de tensiones crediticias han puesto a prueba.

Los impagos en los tramos de CLO con calificación de inversión han sido prácticamente inexistentes desde la creación de esta clase de activos. Los tramos con calificación AAA nunca han registrado un impago, ni siquiera en 2008, cuando los impagos de los préstamos apalancados alcanzaron aproximadamente el 15%, durante la pandemia de COVID-19 o en el ciclo de tensión impulsado por los tipos de interés de 2023-2025.

En los tramos con calificación BBB, se estima que entre el 9% y el 13% de la cartera de préstamos de un CLO tendría que entrar en impago durante cinco a siete años consecutivos antes de que se perdiera el primer dólar de capital. Esto equivale a entre tres y cuatro veces la media anual histórica, mantenida durante varios años. Históricamente, ese escenario no se ha producido.

Los gestores ajustan sus carteras ante el riesgo de la IA

Aunque el riesgo de impago no es la principal preocupación para los CLO con calificación de inversión, los inversores están expuestos al riesgo de diferencial y al de rebaja de calificación. La disrupción provocada por la IA es actualmente uno de los riesgos más comentados, y los datos muestran que los gestores están respondiendo con rapidez.

Según el análisis de carteras de CLO de J.P. Morgan correspondiente a agosto de 2026, que abarca aproximadamente el 83% del universo de CLO, los gestores redujeron su sobreponderación en el sector del software desde 113 puntos básicos por encima del índice en abril hasta un nivel prácticamente neutral en julio.

Dentro del sector, vendieron posiciones en los valores más afectados y reorientaron sus inversiones hacia segmentos del mercado con mejor rendimiento. El posicionamiento crediticio general también refleja una gestión más conservadora, con recortes significativos en las posiciones de menor calificación y en mayor dificultad.

El comportamiento de los CLO durante las caídas del mercado

Históricamente, los CLO han obtenido resultados relativamente buenos durante las caídas del mercado. Los datos de cinco episodios de tensión desde la década de 2010 —el taper tantrum de 2013, el colapso del petróleo de 2015-2016, el cuarto trimestre de 2018, la pandemia de COVID-19 y la venta masiva provocada por la inflación de 2022— respaldan esta tendencia.

A lo largo de esos períodos, los CLO con calificación de inversión registraron una caída máxima media del 2,74%, frente al 5,49% de los préstamos apalancados.

La tesis de 2022 sostenía que los CLO ofrecían una forma estructuralmente superior de acceder a los préstamos apalancados. Dos años de tensiones en los tipos de interés, un ciclo de impagos, una rotación sectorial impulsada por la IA y nuevas subidas de los tipos han puesto a prueba esa tesis. Los tramos de CLO con calificación de inversión han atravesado estos episodios, mientras los gestores activos ajustan sus carteras en tiempo real.

Desde septiembre de 2022 hasta agosto de 2026, los CLO con calificación de inversión y los CLO mezzanine registraron mejores rentabilidades ajustadas al riesgo, medidas por el índice de Sharpe, que los préstamos apalancados. Los CLO mezzanine también obtuvieron una rentabilidad total superior: del 10,03%, frente al 8,13% de los préstamos.

La oferta de ETF y fondos CLO de VanEck

La estructura de tipo variable sigue siendo una característica relevante en un contexto de cambios en los tipos de interés, a la que se suman las protecciones estructurales que históricamente ha ofrecido esta clase de activos.

VanEck se asoció con MetLife Investment Management para lanzar dos ETF de CLO gestionados activamente. El ETF CLO de VanEck (CLOI) ofrece exposición a CLO de tipo variable con calificación de inversión, mientras que el ETF CLO AA-BB de VanEck (CLOB), lanzado en septiembre de 2024, proporciona acceso gestionado activamente a tramos mezzanine de CLO para inversores que buscan una mayor rentabilidad dentro de esta estructura.

Ambos fondos se benefician de las décadas de experiencia de MetLife Investment Management como gestora de CLO, inversora en tramos de CLO y especialista en financiación apalancada.

En 2026, VanEck también lanzó su primer fondo de intervalos, el VanEck CLO Opportunities Fund, que invierte principalmente en tramos de capital y deuda de CLO con calificación BBB o inferior.

Para el informe completo, leer aquí.

Este contenido está destinado únicamente para fines educativos. Tenga en cuenta que la disponibilidad de los productos mencionados puede variar según el país, y se recomienda verificar con su bolsa de valores local.

Tribuna de Nicolas Fonseca (Product Manager) y William Sokol (director of Product Management)

State Street IM amplía su gama de ETFs sectoriales para consolidar sus casi 30 años de liderazgo en el sector

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

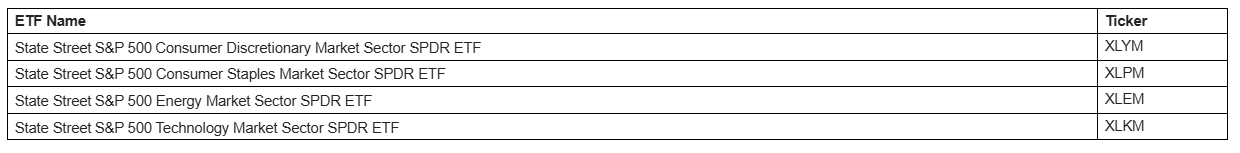
State Street Investment Management ha anunciado el lanzamiento de cuatro nuevos ETFs State Street S&P 500 Market Sector SPDR, por lo que la firma amplía la gama de fondos cotizados sectoriales. La empresa fue pionera en crear este tipo de vehículos hace casi 30 años.

Los nuevos fondos amplían la gama de inversiones sectoriales de State Street Investment Management con exposiciones rentables diseñadas para inversores que tienen en cuenta los índices de referencia, creadores de carteras modelo y gestores de asignación de activos que buscan exposiciones sectoriales que se ajusten más fielmente a la composición de los índices de referencia sectoriales del S&P 500 ponderados por capitalización bursátil.

La nueva gama está diseñada para replicar los índices sectoriales del S&P 500 ponderados por capitalización bursátil, que no limitan la ponderación de cada empresa, reflejando así el peso total de las empresas más grandes de cada sector.

Cada fondo asigna sus activos principalmente al ETF State Street Select Sector SPDR correspondiente, a acciones individuales del índice subyacente del fondo y/o a derivados, mediante un proceso de inversión basado en reglas diseñado para ayudar al fondo a replicar más fielmente la evolución de su índice subyacente ponderado por capitalización bursátil. Los ETF Select Sector SPDR correspondientes incluyen: Consumo discrecional (XLY); Consumo básico (XLP); Energía (XLE); y Tecnología (XLK).

«State Street contribuyó a crear la categoría de ETFs sectoriales hace casi tres décadas, y desde entonces los inversores han cambiado considerablemente su forma de utilizar los sectores», afirmó Anna Paglia, directora comercial de State Street Investment Management. «Hoy en día, los sectores se utilizan cada vez más como elementos básicos en la asignación de activos y las carteras modelo. Estos nuevos ETF ofrecen a los inversores otra forma de poner en práctica sus perspectivas, con una exposición diseñada para reflejar más fielmente la ponderación por capitalización bursátil de los índices sectoriales del S&P 500», añade Paglia.

State Street Investment Management lanzó en 1998 la primera gama de ETFs sectoriales del mundo y, desde entonces, ha creado una franquicia global de ETFs sectoriales que asciende a casi 400.000 millones de dólares. [1]

En la actualidad, la firma ofrece varios enfoques complementarios para la inversión sectorial. Entre los fondos cotizados sectoriales de State Street, los ETFs de renta premium sectorial y los nuevos ETFs de sectores de mercado, los inversores pueden elegir soluciones diseñadas para diferentes objetivos de cartera, como la liquidez y la exposición diversificada, la generación de ingresos o una mayor alineación con los índices de referencia sectoriales ponderados por capitalización bursátil.


[1] Los ETFs sectoriales de State Street y los ETFs Sector Premium Income de State Street contaban con un total de 393.600 millones de dólares en activos bajo gestión a 31 de agosto de 2026.

IA en asesoría financiera: el motor tecnológico que impulsa las inversiones en México

  |   Por  |  0 Comentarios

Foto cedidaGBM Advisors

La planeación financiera y las inversiones en México atraviesan una de las transformaciones más importantes en las últimas décadas. En un entorno económico cambiante, la adopción de la inteligencia artificial se ha convertido en un gran aliado del sector, según destacó la firma financiera local GBM.

Históricamente, uno de los principales retos para fortalecer la cultura financiera y acercar las inversiones a más personas en el país ha sido lograr que invertir sea más sencillo. En este camino, la digitalización ha sido una herramienta clave para agilizar procesos y derribar barreras que durante años limitaron la participación de más personas en los mercados.

Hoy, señalaron, esa transformación está dando un paso adelante con la inteligencia artificial. Cada vez más asesores financieros incorporan estas herramientas para automatizar tareas operativas, simplificar procesos y reducir el tiempo destinado a labores administrativas.

El impacto potencial es relevante. De acuerdo con estimaciones de Boston Consulting Group (BCG), la incorporación de inteligencia artificial podría liberar entre el 20% y el 55% del tiempo que los asesores dedican a tareas operativas, permitiéndoles enfocarse en la relación con sus clientes y en el crecimiento de su negocio.

Además, cuando estas herramientas se integran de manera efectiva en su práctica, BCG estima un potencial incremento de hasta 20% en sus ingresos. En este sentido, de acuerdo con GBM Advisors, la unidad de negocio de GBM enfocada en impulsar la profesionalización de la asesoría financiera en México: “La inteligencia artificial no busca reemplazar al asesor financiero, sino convertirse en un aliado que potencie sus capacidades. Al simplificar procesos y asumir parte de la carga operativa, la tecnología permite que el asesor dedique más tiempo a aquello que ninguna herramienta puede sustituir: escuchar, generar confianza, comprender las necesidades de cada persona y acompañarla en la toma de decisiones para alcanzar sus metas financieras”.

Esta evolución fue uno de los temas centrales de la cuarta edición de Pioneros 2026, el evento de asesoría financiera organizado por GBM Advisors, en donde una variedad de expertos analizaron cómo la tecnología y la inteligencia artificial están redefiniendo la profesión y qué nuevas herramientas pueden aprovechar los asesores para fortalecer su práctica y ofrecer mayor valor a sus clientes.

Según concluyeron en su nota, en un entorno en el que la tecnología avanza rápidamente, el reto ya no es elegir entre inteligencia artificial o asesoría humana, sino entender cómo ambas pueden complementarse. La tecnología aporta eficiencia, análisis y nuevas capacidades; el asesor, criterio, experiencia, confianza y una comprensión de las necesidades de cada cliente, recalcaron.

BBVA ficha a Juan Carlos Salazar para su negocio de wealth management en Colombia

  |   Por  |  0 Comentarios

Juan Carlos Salazar BBVA LINKEDIN
LinkedInJuan Carlos Salazar, gerente regional de Global Wealth de BBVA Colombia

Después de una década y media en la rama colombiana de Itaú, Juan Carlos Salazar tiene una nueva residencia profesional. El ejecutivo fue reclutado por BBVA Colombia con un cargo de alcance regional.

Salazar tomó recientemente las funciones de gerente regional de Global Wealth en la compañía, según informó recientemente a su red profesional de LinkedIn.

Ahí, lleva consigo sus 17 años en la industria financiera, que desarrolló principalmente en distintos cargos dentro del grupo Itaú, tanto en el mercado colombiano como en el panameño.

Anteriormente, se desempeñó como gerente nacional de Private Bank e Inversión, cargo que ocupó durante un año. Antes de eso, lideró otra área, como gerente nacional de Grandes Empresas. También trabajó como gerente nacional de Itaú Panamá, gerente comercial del Latam Desk y gerente comercial corporativo, entre otros puestos.

Esta contratación llega en un momento en que BBVA está reformulando su propuesta de gestión patrimonial en Colombia. Hace una semana la firma lanzó la marca Global Wealth para el segmento de altos patrimonios.

Junto con este cambio de identidad, la firma reorganizó su banca privada en tres segmentos específicos. En el nuevo esquema, la categoría premium apunta a personas en la etapa de construcción de patrimonio; private banking está dedicada a la expansión y consolidación; y el nuevo segmento UHNW, para los mayores patrimonios.

Una nueva era: el esquema de emisiones simplificadas apunta a revitalizar el mercado mexicano

  |   Por  |  0 Comentarios

Foto cedida

El campanazo que resonó en la Bolsa Mexicana de Valores (BMV) el pasado 15 de octubre podría terminar siendo recordado como algo más que la celebración de una colocación. La operación de Adventus Capital, una sociedad financiera de objeto múltiple (Sofom) que consiguió financiarse por 560 millones de pesos (alrededor de 31,1 millones de dólares), mediante el nuevo esquema de inscripción simplificada, materializó una reforma que durante casi tres años había permanecido a la espera de su primera prueba en el mercado.

La escena tuvo un significado particular para una industria que busca ampliar su base de emisoras y recuperar dinamismo. Por primera vez, una empresa completó una emisión bajo el régimen simplificado, con Altor Casa de Bolsa como participante central de la operación. El proceso de listado se realizó en aproximadamente cuatro semanas, frente a los más de cuatro meses que, en promedio, puede requerir un procedimiento tradicional, de acuerdo con la BMV.

La diferencia no es menor. En un mercado donde el tiempo, los costos de estructuración y las exigencias regulatorias pueden convertirse en barreras de entrada, reducir el recorrido para obtener financiamiento bursátil puede cambiar la ecuación para empresas que hasta ahora consideraban que la Bolsa era una opción demasiado compleja o costosa.

La operación de Adventus, por tanto, pone a prueba una de las apuestas más relevantes de la reforma financiera aprobada en 2023: hacer del mercado de valores una alternativa más accesible para un universo mayor de compañías. La pregunta que queda abierta es si esta primera emisión marcará el comienzo de una nueva etapa o si será un caso excepcional en un mercado que necesita muchas más operaciones para recuperar profundidad y amplitud.

De la reforma a la primera operación

La modificación de la Ley del Mercado de Valores y de la legislación relacionada con los fondos de inversión buscó ampliar las posibilidades de acceso al financiamiento bursátil mediante mecanismos de inscripción simplificada. El objetivo es reducir tiempos, costos y cargas administrativas, sin eliminar las condiciones necesarias para proteger a los inversionistas.

El cambio llega en un momento relevante. El mercado mexicano necesita atraer nuevas empresas, diversificar los instrumentos disponibles y ampliar las fuentes de financiamiento de la economía. Durante años, los procesos de colocación y las exigencias asociadas con una oferta pública han representado obstáculos para compañías que, aun con necesidades de capital, no encuentran viable acudir a la Bolsa.

La primera emisión simplificada convirtió esa promesa regulatoria en una operación concreta. Adventus Capital colocó certificados bursátiles fiduciarios de largo plazo por 560 millones de pesos, respaldados por activos subyacentes vinculados con derechos de cobro de un crédito otorgado al estado de Michoacán y con títulos de respaldo de FIRA.

La estructura contempla que hasta 90% de los activos subyacentes corresponda a créditos a entidades federativas y que al menos 10% esté integrado por títulos de respaldo de FIRA. La emisión recibió una calificación de AAA/M (e), con perspectiva estable, por parte de PCR Verum.

El detalle importa porque muestra que el nuevo régimen no necesariamente implica operaciones pequeñas ni estructuras financieras elementales. También puede utilizarse para diseñar instrumentos respaldados por activos identificables y con mecanismos de pago definidos, siempre bajo las condiciones regulatorias correspondientes.

En este caso, la operación se concretó con Altor Casa de Bolsa como fiduciario emisor, mientras Adventus Capital actuó como fideicomitente y administrador. La colocación representa el primer resultado tangible de un mecanismo que pretende ampliar las alternativas de financiamiento para las empresas mexicanas.

Menos tiempo, menores costos

Uno de los argumentos más importantes a favor del nuevo esquema es económico. El tiempo requerido para acceder al mercado no es solamente una cuestión administrativa: también incide en los costos de estructuración, la planeación financiera y la oportunidad con que una empresa puede obtener recursos.

Fernando Aportela, director general de Altor Casa de Bolsa, destacó durante el evento que la primera emisión simplificada registró costos inferiores a los de una operación convencional. Según sus declaraciones, el ahorro fue de al menos 20%, pese a tratarse de la primera colocación realizada bajo el nuevo régimen; incluso pudo haber alcanzado 30% si se hubieran aprovechado plenamente las reducciones disponibles.

La comparación debe considerar las particularidades de cada emisión, pero el dato ofrece una primera referencia sobre el potencial del mecanismo. Si los ahorros se mantienen en operaciones posteriores, la inscripción simplificada podría modificar las condiciones bajo las cuales algunas empresas evalúan el acceso al financiamiento bursátil.

La reducción de tiempos también tiene implicaciones. Un procedimiento que se resuelve en semanas, en lugar de meses, permite a los emisores planear con mayor certidumbre y disminuye el tiempo durante el cual una operación permanece sujeta a los trámites necesarios para llegar al mercado.

Sin embargo, la velocidad por sí sola no garantiza que una empresa encuentre inversionistas, obtenga condiciones atractivas o consiga financiamiento recurrente. Para que el modelo funcione será necesario que las ventajas administrativas se traduzcan en emisiones viables, con información suficiente, estructuras sólidas y una demanda efectiva por parte de los compradores de valores.

El reto de ampliar el universo de emisoras

La verdadera dimensión de la reforma no se medirá por los 560 millones de pesos colocados por Adventus, sino por su capacidad para atraer a otras compañías. El mercado mexicano necesita que más empresas consideren la Bolsa como una opción real para financiar proyectos, ampliar operaciones y diversificar sus fuentes de recursos.

En ese terreno, las pequeñas y medianas empresas constituyen uno de los públicos potenciales del esquema, aunque no serán necesariamente las únicas beneficiadas. Las Sofomes y otras compañías que puedan cumplir con las condiciones aplicables también podrían encontrar una vía para estructurar operaciones que antes resultaban menos atractivas por sus costos o complejidad.

La participación de las casas de bolsa será determinante. Además de estructurar y acompañar las emisiones, deberán identificar empresas con capacidad de acceder al mercado, evaluar sus necesidades financieras y diseñar instrumentos compatibles con el apetito de los inversionistas.

También será indispensable que estos últimos encuentren razones para participar. Un régimen más ágil puede aumentar la oferta de valores, pero la profundidad del mercado depende igualmente de la confianza, la calidad crediticia de los emisores, la transparencia de la información y la existencia de una base de compradores dispuestos a financiar las operaciones.

En otras palabras, facilitar la entrada es una condición necesaria, pero no suficiente. El mercado tendrá que demostrar que puede conectar de manera sostenida las necesidades de capital de las empresas con los recursos de los inversionistas.

Simplificar sin debilitar la confianza

La ampliación del acceso bursátil plantea otra condición: reducir las barreras de entrada sin sacrificar los estándares de información y protección al inversionista.

Durante la ceremonia, Fernando Fernández, titular de la Unidad de Banca, Valores y Ahorro de la Secretaría de Hacienda, sostuvo que simplificar no significa reducir los estándares del mercado, sino eliminar barreras y minimizar costos preservando la calidad de la información y la protección de quienes invierten.

El mensaje es relevante porque la expansión del mercado no puede descansar exclusivamente en procedimientos más rápidos. La credibilidad de las emisiones, la claridad de sus riesgos y el cumplimiento de las obligaciones de información serán fundamentales para que los inversionistas incorporen estos instrumentos a sus decisiones.

Ángel Cabrera, presidente de la Comisión Nacional Bancaria y de Valores (CNBV), también destacó la necesidad de avanzar hacia una mayor democratización del financiamiento bursátil y de ampliar el papel de la Bolsa como alternativa para las empresas.

La tarea de las autoridades será mantener un marco regulatorio que permita agilizar los procesos sin debilitar la supervisión. Para los intermediarios y emisores, el desafío será demostrar que el nuevo mecanismo puede operar de manera consistente, más allá del entusiasmo que acompaña a una primera colocación.

Una nueva etapa, todavía por construir

La emisión de Adventus Capital ofrece una primera señal de que el mercado mexicano puede abrir una puerta que durante años permaneció estrecha para numerosas empresas. La reducción del plazo de inscripción a unas cuatro semanas y los ahorros reportados en costos muestran que el nuevo régimen tiene posibilidades concretas de modificar la experiencia de acudir a la Bolsa.

Pero una operación pionera no transforma por sí misma un mercado. El siguiente paso será comprobar si aparecen nuevos emisores, si las casas de bolsa consiguen construir una cartera de operaciones y si los inversionistas responden con suficiente demanda para sostener el crecimiento.

El éxito también deberá medirse por la diversidad de empresas que logren financiarse, los recursos que movilice el esquema y la continuidad de las colocaciones. No bastará con que las emisiones sean más rápidas: deberán ser útiles para las empresas, atractivas para los inversionistas y compatibles con un mercado confiable.

La primera emisión simplificada ya superó la prueba de llevar el mecanismo de la regulación a la práctica. Ahora comienza una etapa más exigente: convertir la excepción en una práctica recurrente.

Si el esquema logra ese objetivo, el campanazo de Adventus Capital podrá recordarse como el inicio de una nueva era para el mercado de valores mexicano. No porque una sola colocación haya resuelto sus problemas estructurales, sino porque demostró que una de sus barreras de acceso puede reducirse y que existe una vía para acercar a más empresas al financiamiento bursátil.

La oportunidad está abierta. La dimensión del cambio dependerá de lo que ocurra después de la primera emisión.

José Corena (MFS): “Una máquina no puede comprender una relación entre un asesor y un cliente que puede haberse construido durante 30 años”

  |   Por  |  0 Comentarios

Foto cedida

La incertidumbre macroeconómica y geopolítica, unas tasas de interés que se han mantenido altas durante más tiempo del previsto y la elevada concentración de los índices están poniendo a prueba tanto a los inversionistas como a sus asesores. Ahora, la inteligencia artificial añade una nueva fuente de ruido a la relación entre ambos: “Y los clientes realmente están escuchando a la IA”, advierte José Corena, Director General (Managing Director) para las Américas de MFS Investment Management. En una entrevista exclusiva con Funds Society, Corena explica por qué es poco probable que los inversionistas latinoamericanos pierdan su preferencia por la renta fija y por qué las preocupaciones relacionadas con la liquidez sugieren que los mercados privados podrían haber alcanzado ya su punto máximo: “Probablemente ya hemos visto un techo en el crédito privado y el capital privado”.

Corena también defiende la gestión activa y destaca MFS Meridian Funds – Contrarian Capital Fund y la gama Blended Research de la firma, que combina el análisis fundamental con el cuantitativo. Asimismo, aborda la expansión de la oferta de ETF activos de MFS y los requisitos para incorporar nuevos productos a las plataformas de distribución.

Por último, reflexiona sobre un año de cambios en el equipo regional de MFS, que tiene presencia en Chile, Uruguay, Brasil, Colombia, Miami, Nueva York, Texas y la costa oeste de Estados Unidos, y explica por qué contar con profesionales sobre el terreno sigue siendo un elemento central de su estrategia.

Con mercados tan complejos, ¿qué están pidiendo realmente los clientes?

Es sencillo: no quieren perder dinero. Suena simple, pero los mercados se han vuelto mucho más complejos. La fragmentación geopolítica está transformando las decisiones comerciales y de inversión, las tasas de interés se han mantenido altas durante más tiempo del previsto y un pequeño grupo de acciones domina actualmente los principales índices. Cuando una parte tan importante del mercado depende de tan pocas compañías, invertir en un índice no constituye necesariamente el refugio seguro que parece. En este contexto, el análisis, la selección rigurosa de activos y una diversificación real adquieren mucha más importancia.

A esto se suma la IA, que añade otra capa de ruido a la relación entre los asesores, sus equipos y sus clientes. Y los clientes realmente están escuchándola.

Los inversionistas latinoamericanos siempre han mostrado una marcada preferencia por la renta fija. ¿Sigue estando justificada?

Sin duda. Los inversionistas latinoamericanos siempre tendrán una especial afinidad por la renta fija, y hoy esta clase de activos les ofrece buenas razones para mantenerla. Después de años de tasas de interés cercanas a cero, los bonos vuelven a ofrecer algo que los inversionistas casi habían olvidado: ingresos significativos. Para los clientes, la combinación de ingresos, diversificación y liquidez resulta difícil de ignorar.

Algunos inversionistas han buscado esos ingresos en el crédito privado. Sin embargo, creo que probablemente ya hemos visto un pico tanto en el private credit como en el private equity. Cada vez más clientes se preguntan qué compensación reciben realmente a cambio de inmovilizar su capital durante siete o diez años y, en nuestra opinión, la prima por iliquidez se ha ido reduciendo. En cambio, el crédito negociado en los mercados públicos ofrece rendimientos atractivos y fundamentos sólidos, además de permitir recuperar el dinero cuando se necesita.

Esto no significa que se pueda invertir en renta fija sin analizar cuidadosamente los activos. No todos los emisores tienen la misma solidez, por lo que el análisis y una selección rigurosa del crédito marcan una diferencia importante. Además, cada país tiene sus propias dinámicas. En México, los inversionistas institucionales cuentan con numerosas oportunidades en el mercado local de renta fija, mientras que la reforma del sistema de pensiones en Chile podría aportar mayor flexibilidad a la asignación de activos. Sin embargo, en toda la región existe un objetivo común: obtener ingresos confiables sin renunciar a la liquidez.

MFS apuesta firmemente por la gestión activa. ¿Cómo están respondiendo al avance de la gestión pasiva?

Somos una gestora global con más de 100 años de historia y una firme apuesta por los mercados públicos. No invertimos en activos alternativos, crédito privado ni capital privado. En cambio, nos concentramos en aquello que mejor sabemos hacer: gestionar activamente inversiones en renta variable y renta fija de los mercados públicos, asignando el capital de manera responsable y con una perspectiva siempre orientada al largo plazo.

Dicho esto, reconocemos que los inversionistas tienen distintas opciones, tanto entre la gestión activa y la pasiva como entre los vehículos de inversión, desde los fondos mutuos tradicionales hasta el creciente segmento de los ETF activos. Lanzamos nuestros primeros ETF activos en Estados Unidos en diciembre de 2024 y actualmente contamos con 13 productos, que abarcan renta variable estadounidense e internacional, así como renta fija. La acogida ha sido muy positiva: los activos bajo gestión superan los US$3.000 millones y la estrategia de compensación de ganancias de capital mediante la realización de pérdidas fiscales (tax-loss harvesting) ha sido uno de los principales motores de la demanda.

La gestión activa llegó para quedarse, aunque cada vez convive más con estrategias de bajo error de seguimiento (tracking error), ETF activos y productos pasivos. Las Magnificent Seven han tenido un desempeño extraordinario, pero eso no significa que las otras 493 compañías del S&P 500 carezcan de potencial. La concentración no dura para siempre. Surgen nuevos competidores y la IA está reduciendo las barreras de entrada, lo que podría acelerar este proceso. A medida que el liderazgo del mercado se amplíe, los gestores activos estarán bien posicionados para identificar a la próxima generación de compañías líderes.

¿Qué estrategias están destacando este año?

Hay dos en particular que, a primera vista, difícilmente podrían ser más diferentes. Y precisamente ahí reside su valor: una invierte allí donde otros inversionistas temen hacerlo; la otra busca asegurarse de que no pasemos por alto lo que el mercado no ha reconocido.

MFS Meridian Funds – Contrarian Capital Fund se basa en una realidad sencilla: los mercados cambian, pero la naturaleza humana no. Cuando una compañía atraviesa dificultades —por un error de gestión, un problema en la cadena de suministro o una caída cíclica que se confunde con un deterioro estructural—, el miedo se impone y los inversionistas venden antes de analizar la situación. En esos momentos, empresas perfectamente sólidas pueden terminar cotizando muy por debajo de su valor. Nuestros gestores de portafolio, Anne-Christine Farstad y Zahid Kassam, afrontan esa incomodidad en lugar de evitarla. Como suelen decir, se compra allí donde más duele.

Comprar acciones baratas es la parte fácil; la verdadera habilidad consiste en distinguir entre un contratiempo temporal y un problema permanente. No invertimos buscando certezas, sino evaluando probabilidades. Cuanto menor sea el precio que pagamos, menos cosas tienen que salir bien para obtener un resultado favorable, por lo que contar con un margen de seguridad es innegociable. También lo es disponer de un balance sólido, que dé a la compañía tiempo para corregir lo que ha salido mal. Cuando la situación se estabiliza y los fundamentos vuelven a quedar en evidencia, creemos que el precio de la acción puede recuperarse.

El resultado es un portafolio concentrado, construido mediante la selección individual de acciones y sin tener en cuenta las ponderaciones del índice de referencia. Cabe destacar que actualmente no tiene exposición al sector tecnológico, y eso no es casualidad. La tecnología es una de las apuestas favoritas del mercado, como reflejan sus valoraciones. No hay nada de contracorriente en pagar precios elevados por activos que todo el mundo ya posee. Aun así, desde su lanzamiento en noviembre de 2024, el fondo ha superado a su índice de referencia, el MSCI World Value Index, y ha rebasado los US$1.000 millones en activos en menos de dos años.

Blended Research sigue una vía muy diferente para alcanzar el mismo objetivo: generar alfa para los clientes. Cada acción recibe dos evaluaciones independientes: una de nuestros analistas fundamentales y otra de nuestros modelos cuantitativos. Nos concentramos en las acciones que se encuentran en la intersección de ambos análisis, es decir, aquellas que reciben una valoración positiva de los dos.

Los modelos cuantitativos suelen destacar cuando los mercados están impulsados por el momentum o la inercia de los precios; el análisis fundamental cobra mayor relevancia cuando ese impulso pierde fuerza. La combinación de ambos enfoques permite integrar el criterio humano con la disciplina de los modelos y analizar un universo mucho más amplio de valores. Mucho antes de que la IA se convirtiera en un tema recurrente en las salas de juntas, ya combinábamos el trabajo de profesionales y modelos. Lanzamos nuestra primera estrategia Blended Research en 2001, por lo que contamos con 25 años de experiencia en esta metodología. Son dos caminos distintos que responden a una misma convicción: en los mercados actuales, caracterizados por una elevada concentración, las mejores oportunidades suelen encontrarse allí donde la mayoría no está mirando.

La asesoría basada en honorarios está creciendo en la gestión patrimonial en Estados Unidos. ¿Está siguiendo América Latina la misma tendencia?

En el negocio offshore de Estados Unidos, que atiende a clientes no estadounidenses, los asesores reconocen cada vez más las ventajas del modelo de asesoría basado en honorarios. Se están formando equipos más grandes porque están construyendo negocios con una perspectiva de largo plazo, centrados en la planificación patrimonial intergeneracional y no en transacciones individuales.

Los cambios generacionales y tecnológicos hacen que los asesores necesiten tiempo para construir relaciones con sus clientes y con sus familias. Sin embargo, el modelo transaccional no va a desaparecer. Espero que ambos modelos convivan: algunos clientes preferirán una relación de asesoría continua y otros no, y podemos atender a ambos.

El Cono Sur afronta una transición particularmente difícil del corretaje hacia el modelo de asesoría, y sería complicado alcanzar los niveles de penetración de este último que existen en Estados Unidos, dadas las características del ecosistema independiente. Los brókers independientes dependen de las comisiones recurrentes de distribución (trailers) o de las retrocesiones como remuneración por sus servicios de asesoría. Además, no cuentan con la escala ni con el tiempo necesarios para trabajar con 15, 20 o 25 gestoras de fondos, por lo que suelen concentrarse en cinco o diez. Su modelo incorpora algunos elementos de asesoría, pero no constituye una verdadera asesoría basada en honorarios.

¿Cómo logran incorporar nuevos productos a esas plataformas?

Contamos con un equipo especializado de relationship managers que trabaja con nuestras plataformas nacionales de Estados Unidos, internacionales y globales. Las plataformas se han vuelto más selectivas. Muchos productos fueron aprobados hace 20 o 25 años, por lo que las firmas ya cuentan con una oferta amplia que deben revisar. La pregunta ahora es sencilla: ¿qué diferencia a un producto nuevo lo suficiente como para justificar su incorporación?

En el segmento independiente, plataformas como Insigneo —uno de nuestros mayores clientes en América Latina— tienen una gran importancia. Insigneo se ha mostrado relativamente abierta a incorporar nuevos productos. Lanzar estrategias en el Cono Sur también puede ayudarnos a alcanzar una mayor escala, lo que, a su vez, refuerza los argumentos a favor de esos productos ante los clientes de Estados Unidos. Tenemos algunas estrategias diferenciadas que llegarán al mercado y esperamos que alcancen la masa crítica necesaria para ser aprobadas por las plataformas.

Ha sido un año de cambios para su equipo regional. ¿Qué significa esto para los clientes y asesores con los que trabajan?

Probablemente ha sido el año de mayores cambios para nuestro equipo, y la mayoría de ellos obedecieron a decisiones personales. Como firma, nos caracterizamos por una baja rotación de personal, tanto en el área de inversiones como en distribución. En ocasiones, la salida de compañeros con muchos años en la organización nos recuerda que el cambio es constante.

Lo que no cambia es la continuidad de nuestra relación con los clientes ni la prioridad de contar con profesionales sobre el terreno. Los asesores quieren un socio que conozca su mercado, responda sus llamadas cuando las condiciones se complican y aporte nuestro análisis global a los portafolios de sus clientes. Queremos ser aquellos a quienes los asesores llaman antes de hablar con sus clientes, no después.

Por último, ¿qué papel desempeñará la IA en el futuro de la inversión y la asesoría?

La IA llegó para quedarse. Le digo a mi equipo que no nos reemplazará, porque nada puede replicar la interacción cara a cara: comprender a la persona y la relación que se ha construido con ella. Pero si no utilizan la IA, serán reemplazados. Bien utilizada, puede hacernos mucho más eficientes.

El problema es que añade ruido a la enorme cantidad de información que ya recibimos cada día de las redes sociales y los medios de comunicación tradicionales. Además, distintas plataformas pueden ofrecer respuestas diferentes. Por ejemplo, hemos visto a asesores preparar propuestas detalladas que después los clientes cargan en una herramienta de IA para preguntar si tienen sentido. La respuesta puede apuntar hacia una solución pasiva, incluso cuando toda la conversación se había centrado en satisfacer una necesidad de inversión mediante la gestión activa.

Eso no significa que esas recomendaciones sean correctas o incorrectas. Sin embargo, una máquina no puede comprender una relación entre un asesor y un cliente, o una familia, que puede haberse construido durante 20, 30 o 40 años. La IA puede leer el documento, pero no comprender el contexto que hay detrás de esa relación.