Pictet Alternative Advisors nombra a Alexander J. Lukesch director de Multi Manager Real Estate

  |   Por  |  0 Comentarios

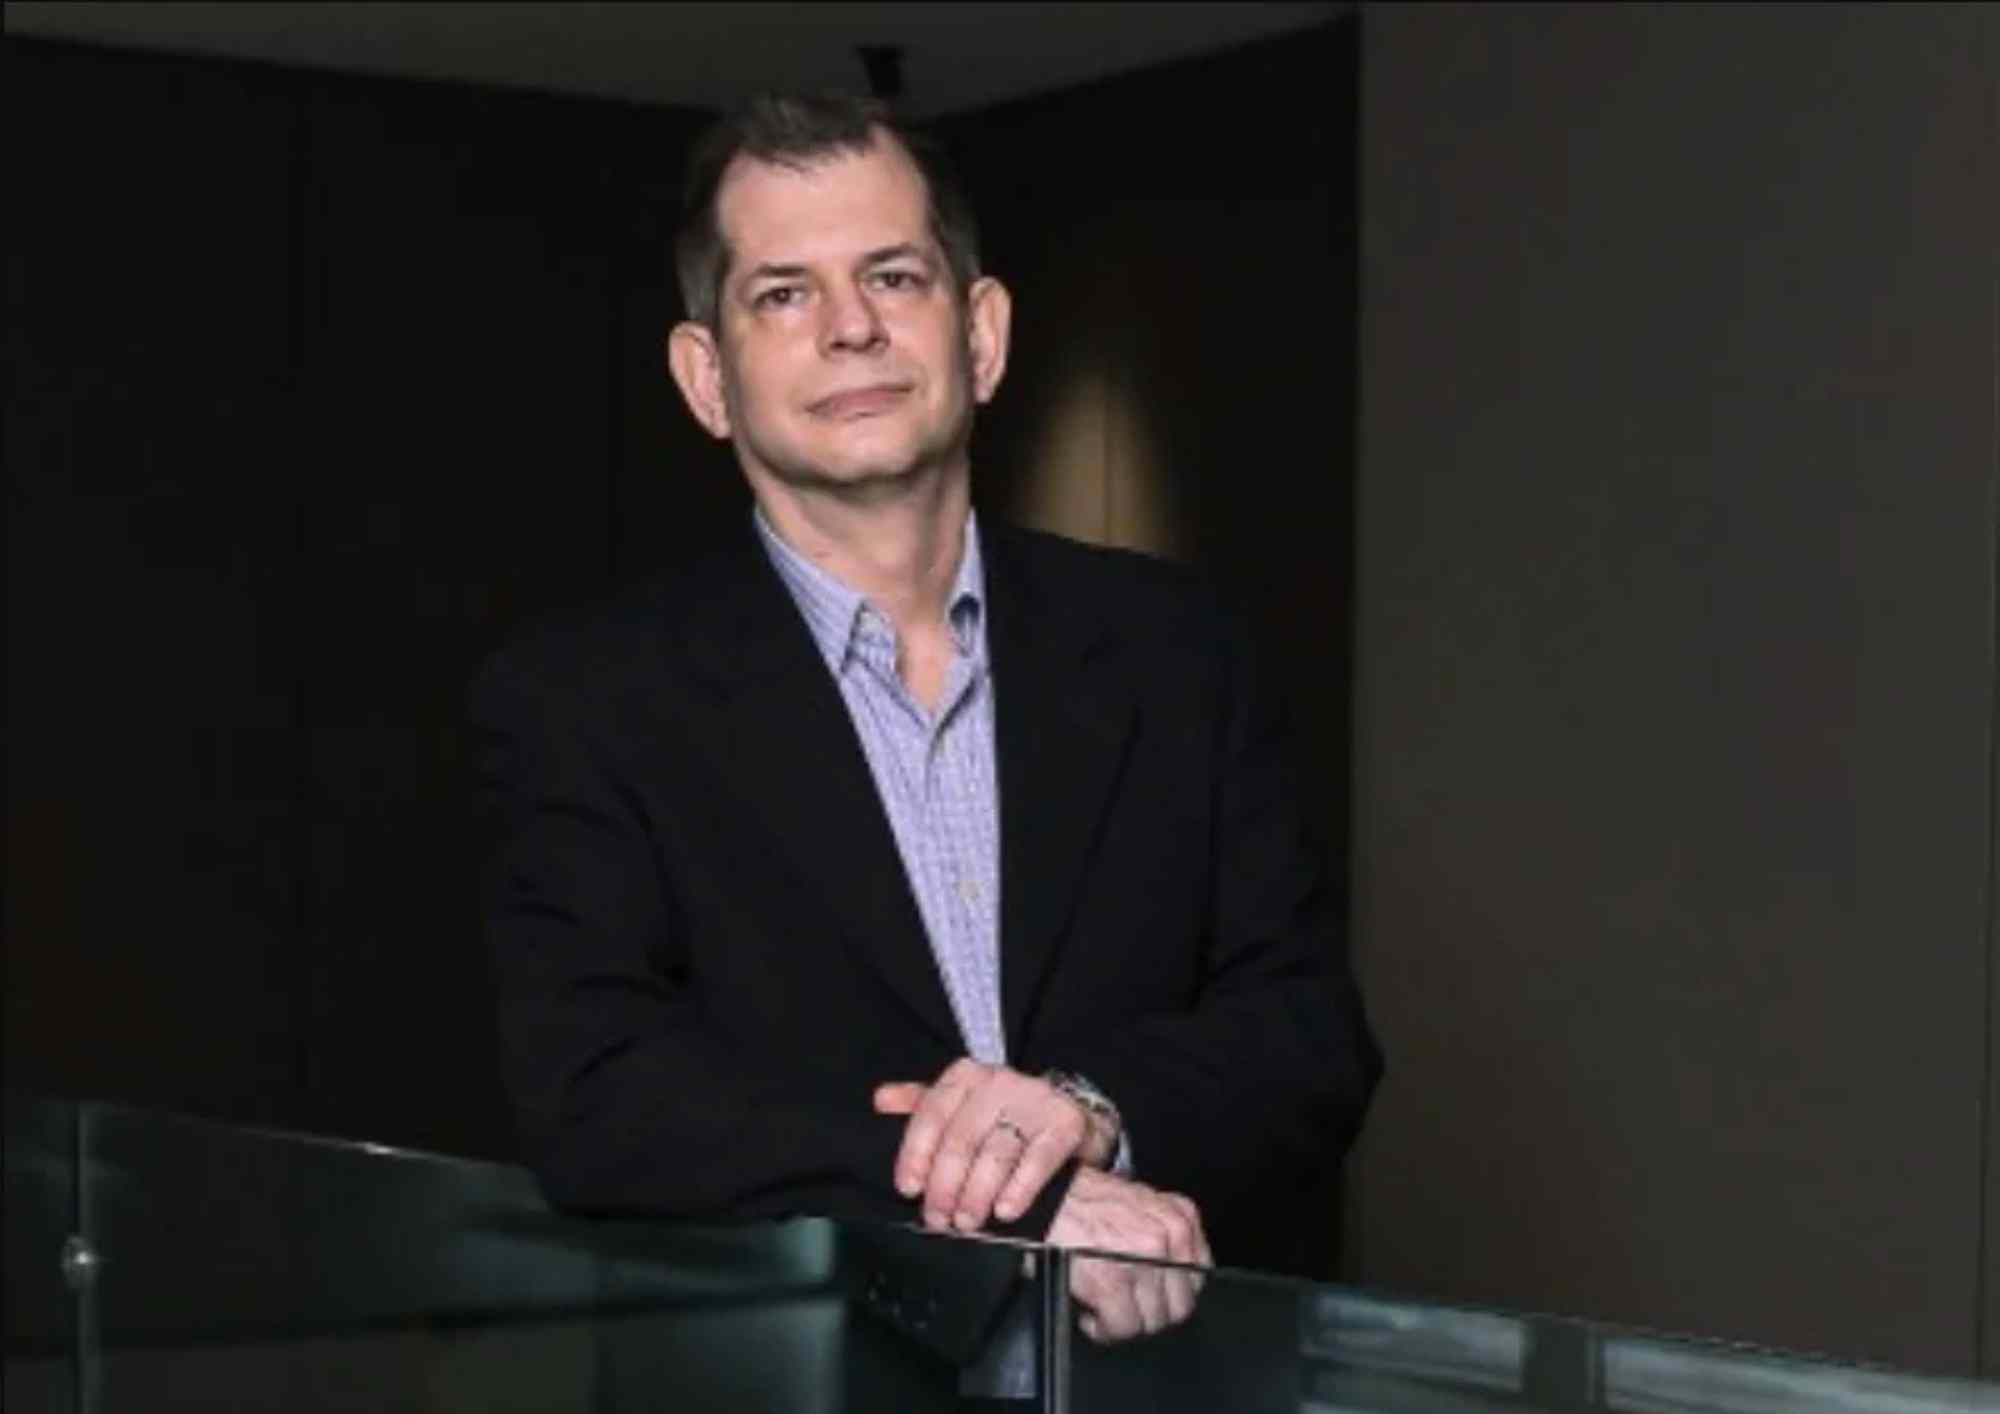
Foto cedidaAlexander J. Lukesch director Multi Manager Real Estate, Pictet AA

Pictet Alternative Advisors (“Pictet AA”) ha nombrado a Alexander J. Lukesch director de Multi Manager Real Estate, que dirigirá las actividades inmobiliarias de múltiples gestores de PAA. En su nuevo puesto, se encargará de la construcción de carteras mediante la selección de gestores externos, coinversiones y participaciones secundarias en mercados inmobiliarios privados globales, reforzando las capacidades de la empresa para proporcionar a los clientes diferentes soluciones de inversión.

Cuenta con una trayectoria de más de veinte años en inversiones inmobiliarias y una amplia experiencia en participaciones secundarias, compras a socios, operaciones estructuradas, recapitalizaciones y situaciones especiales. Se incorpora tras haber trabajado en Madison International Realty, donde ha sido consejero delegado, responsable de inversiones europeas y subdirector de inversiones. Desde Londres dirigió la plataforma de inversiones europeas, supervisando la identificación, suscripción y ejecución de operaciones en Europa, en particular en Reino Unido, Irlanda, España, Países Bajos, Alemania y región nórdica. Desde 2012 ha generado y llevado a cabo operaciones por valor de más de 1.700 millones de dólares.  En Lincoln Property Company se centró en adquisiciones de oficinas y locales comerciales en EE. UU. y en Corus Bank en originación y estructuración de préstamos inmobiliarios del sector comercial.

Lukesch sucede a Laurent Gabert, nombrado director de Multi-Alternatives Investor Relations en Pictet AA, cargo creado recientemente para reforzar la oferta integral en las distintas clases de activos privados. Establecido en Ginebra, Lukesch dependerá de Zsolt Kohalmi, co-CEO de Pictet AA y director global de inversiones inmobiliarias.

“Alex es un inversor sumamente respetado. Por su dilatada experiencia en participaciones secundarias y operaciones estructuradas, junto con demostrada habilidad para originar y ejecutar oportunidades en mercados europeos, lo consideramos una excelente incorporación a nuestro equipo.  En un momento en el que la evolución de las condiciones de mercado crea atractivas oportunidades de entrada en el negocio inmobiliario, su experiencia y red reforzarán nuestra capacidad para aportar valor a nuestros clientes. Estamos encantados de darle la bienvenida como director de Multi Manager Real Estate, mientras continuamos fortaleciendo y desarrollando nuestra plataforma”, ha señalado Zsolt Kohalmi.

El dilema del heredero: la brecha de convicción amenaza el éxito de la Gran Transferencia de Riqueza

  |   Por  |  0 Comentarios

Foto cedidaGuy Henriques, presidente del Grupo de Clientes para Europa y Asia-Pacífico en Capital Group.

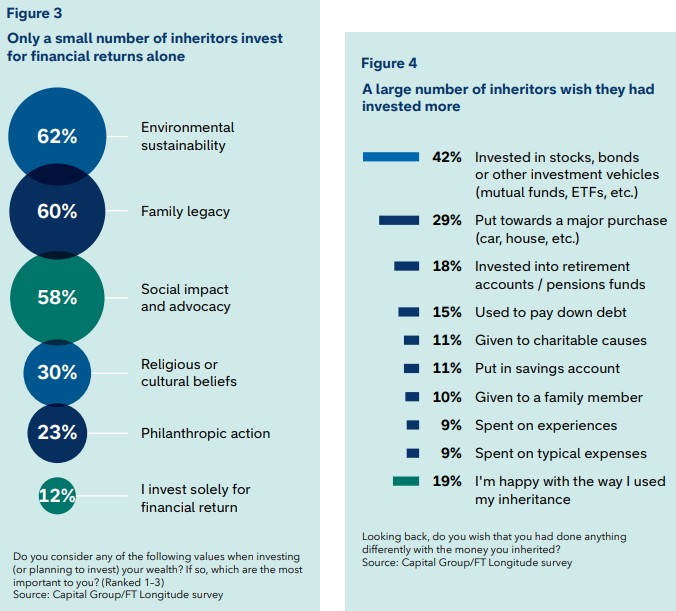
El último informe elaborado por Capital Group, junto a FT Longitude y entre 1.200 patrimonios elevados (HNWIs y UHNWIs), destapa una profunda brecha de convicción en plena Gran Transferencia de Riqueza. Según sus concluiones, el 91% de los herederos se vio forzado a tomar su primera decisión financiera relevante en los tres meses posteriores a la recepción de los fondos, a pesar de que solo el 18% manifestó sentirse muy cómodo actuando en ese marco temporal inicial. Esta precipitación operativa, derivada de presiones legales y administrativas inmediatas, provoca que apenas el 19% de los beneficiarios afirme estar plenamente satisfecho con la gestión realizada de su legado, evidenciando la necesidad crítica de que la industria de la gestión patrimonial evolucione de la simple estructuración de carteras hacia una labor integral de acompañamiento estratégico.

En opinión de Guy Henriques, presidente del Grupo de Clientes para Europa y Asia-Pacífico de Capital Group, “recibir una herencia suele implicar decisiones financieras, legales y administrativas inmediatas, antes de que muchos herederos hayan tenido tiempo de decidir qué quieren lograr con ese patrimonio. Nuestra investigación muestra que esta presión puede dar lugar a oportunidades perdidas, ya que muchos desearían haber invertido una mayor parte de su herencia. Un asesoramiento financiero de confianza puede marcar una diferencia real, ayudando a los herederos a simplificar la complejidad, tomar decisiones con seguridad y construir un plan de inversión de largo plazo. En Capital Group colaboramos estrechamente con gestores patrimoniales aportando las perspectivas de inversión y la visión de largo plazo necesarias para apoyar a la próxima generación”.

La trampa de las dos velocidades

El informe revela una discordancia estructural en el proceso de sucesión que define la experiencia patrimonial: el fenómeno de los «dos relojes». Por un lado, se activa un reloj de alta velocidad marcado por obligaciones tributarias, requerimientos notariales y reorganizaciones urgentes de liquidez; por otro, corre un reloj sensiblemente más lento, necesario para que el inversor madure el destino de su capital, defina sus objetivos vitales y alinee sus carteras con sus valores éticos y familiares.

Contrario a la intuición habitual, disponer de una mayor fortuna no otorga más tiempo para la reflexión. Cerca del 90% de quienes recibieron herencias de entre 25 y 100 millones de dólares se vieron obligados a adoptar decisiones financieras clave en cuestión de pocas semanas, frente a menos del 10% de quienes heredaron entre 100.000 y 500.000 dólares. La sofisticación de los patrimonios muy elevados —compuestos por participaciones societarias, bienes raíces, vehículos de mercados privados y activos ilíquidos— acelera los calendarios por motivos de gobernanza, valoración y pasivos fiscales.

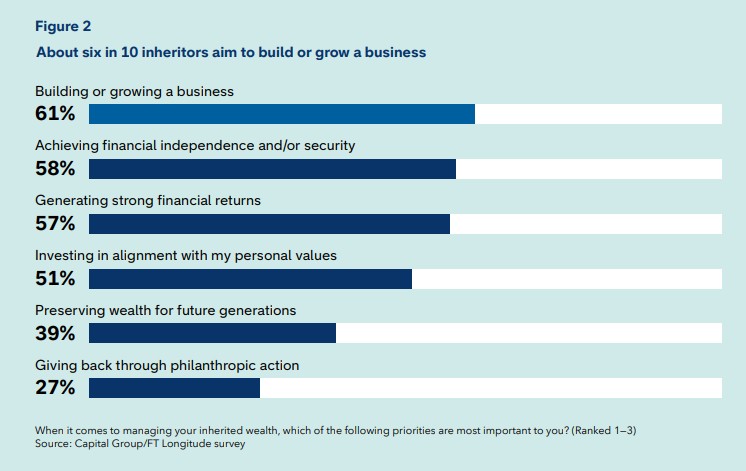
Esta urgencia inicial pasa factura a largo plazo. Hasta un 60% de los encuestados reconoce que desearía haber destinado un mayor porcentaje de la masa heredada a activos financieros en mercado (acciones, bonos, fondos de inversión o ETFs) y planes de jubilación, un remordimiento que asciende al 67% en el caso de las mujeres. Además, aunque el 61% sitúa la creación o expansión de un negocio como su máxima ambición patrimonial, solo uno de cada cinco herederos declara haber logrado alcanzar con éxito sus metas financieras y personales a largo plazo.

Parálisis por análisis y la brecha de ejecución en el asesoramiento

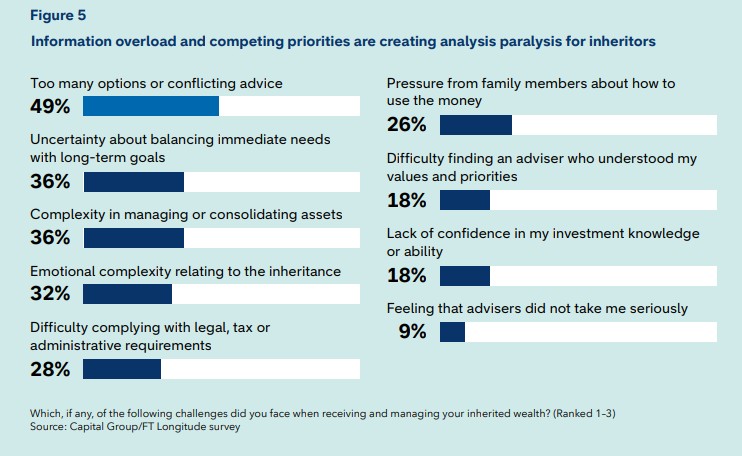
El déficit de ejecución en los herederos no se debe a la falta de asesoramiento, sino a la sobrecarga informativa. Prácticamente la mitad de los encuestados (49%) identifica el exceso de opciones y los consejos contradictorios como su mayor desafío, detonando un cuadro de parálisis por análisis.

Como consecuencia directa, solo el 48% de los inversores lleva a la práctica la totalidad de las recomendaciones recibidas por parte de sus banqueros o consultores. Este ratio contrasta con el 79% registrado entre aquellos clientes que sí lograron cumplir sus objetivos a largo plazo. La clave distintiva reside en la confianza relacional: el 78% de los encuestados señala que mantener una relación previa y consolidada con el asesor fue el factor determinante al momento de recibir la herencia, y el 88% valora que el profesional actúe no solo como técnico financiero, sino como catalizador de respaldo y estabilidad emocional.

Inversoras: validación cruzada y ecosistemas de confianza ampliados

El colectivo femenino protagoniza un cambio de paradigma en la toma de decisiones. Las mujeres encuestadas muestran una predisposición significativamente mayor a exigir que sus carteras reflejen sus valores individuales (56% frente al 47% de los varones) y mantienen asignaciones más prudentes y diversificadas, privilegiando fondos de inversión, vehículos indexados y ETFs frente a activos de alta volatilidad.

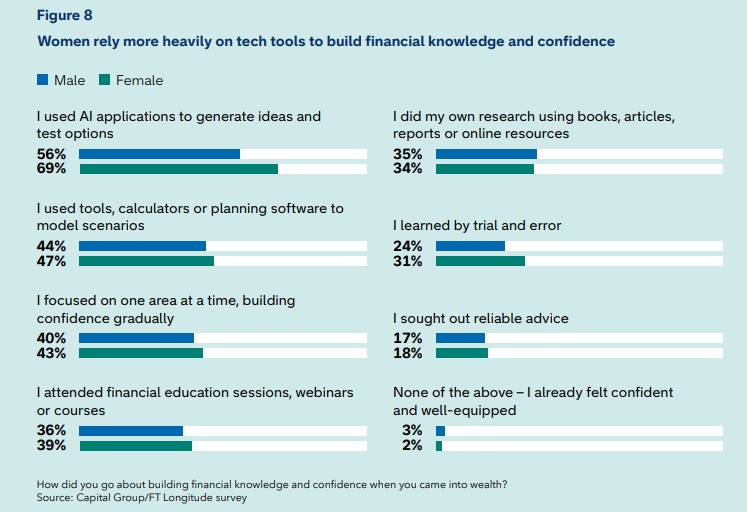
Lejos de aislarse en una única fuente, las herederas articulan una arquitectura de validación multidimensional. Complementan la visión del gestor profesional apoyándose en su entorno personal (78% recurre a amigos o familia frente al 68% de los hombres) y en herramientas digitales (73% frente al 62%). Destaca con fuerza el salto en la adopción tecnológica: el 69% de las mujeres utiliza aplicaciones basadas en Inteligencia Artificial para modelar escenarios y someter a prueba sus alternativas de inversión (frente al 56% de los hombres), disparándose este porcentaje hasta el 87% entre aquellas con herencias inferiores a los 500.000 dólares.

Generación Z: pragmatismo financiero y ruptura con el asesor histórico

La entrada en escena de la Generación Z rompe con las dinámicas de fidelidad tradicionales de la banca privada. Un 54% de los jóvenes herederos decidió reemplazar al asesor financiero familiar tras recibir el patrimonio, buscando interlocutores con mayor afinidad generacional, valores alineados y canales de interacción digital instantáneos. De hecho, el 96% de los inversores de esta cohorte exige tecnología de vanguardia y monitorización en tiempo real por parte de sus firmas patrimoniales.

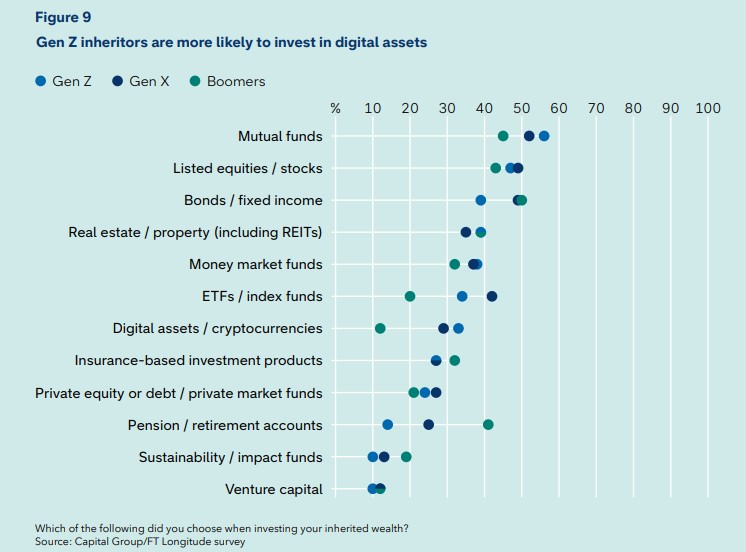
En su patrón inversor, la Generación Z muestra un acusado pragmatismo comercial: el 24% invierte exclusivamente guiado por la rentabilidad financiera pura, quintuplicando la tasa observada en los Baby Boomers (5%). Al mismo tiempo, son pioneros en la apertura a clases de activos emergentes: un tercio de ellos (33%) ha canalizado parte de su herencia hacia criptoactivos y activos digitales, frente al testimonial 12% registrado entre los inversores más veteranos.

DWS registra flujos netos récord, impulsando un mayor crecimiento de los activos bajo gestión

  |   Por  |  0 Comentarios

Foto cedidaStefan Hoops, CEO de DWS.

En los primeros nueve meses de 2026, DWS aumentó sus entradas netas a largo plazo y alcanzó nuevos máximos en cuanto a flujos netos totales y activos bajo gestión. Este crecimiento orgánico es un factor clave para generar comisiones de gestión adicionales a largo plazo. Las comisiones de gestión y los ingresos totales aumentaron, lo que se tradujo en un mayor beneficio antes de impuestos y un mayor beneficio neto, así como en una mejora de la ratio de eficiencia, en comparación con los nueve primeros meses de 2025.

Evolución de los activos bajo gestión

Impulsada por unas entradas netas muy sólidas en su área de crecimiento en el negocio de Passive —que incluye Xtrackers— y en «Activos SQI», y respaldada por “Alternativas” y “Activo Multiactivo”, la firma generó entradas netas a largo plazo (excluidos los servicios de tesorería y de asesoramiento) por valor de 16.600 millones de euros en el tercer trimestre de 2026. Incluyendo el efectivo y los servicios de asesoramiento, los flujos netos totales alcanzaron un récord de 30.900 millones de euros en el tercer trimestre de 2026. En los primeros nueve meses del año, DWS logró entradas netas a largo plazo por valor de 34.800 millones de euros. Esto se debió principalmente a los sólidos flujos netos de nuevos activos en la gestión pasiva —incluido Xtrackers— y en la gestión activa SQI, y se vio respaldado por los flujos netos en la gestión activa multiactivos y en activos alternativos. Incluyendo el efectivo y los servicios de asesoramiento, los flujos netos totales de los primeros nueve meses del año ascendieron a 66.700 millones de euros.

Esto supone un récord para la firma en los tres primeros trimestres de cualquier año y supera los flujos netos totales anuales registrados en todos los años desde la salida a bolsa. Los activos gestionados a largo plazo aumentaron en 15.000 millones de euros respecto al trimestre anterior, impulsados principalmente por las entradas netas a largo plazo. En comparación con el cierre de 2025, aumentaron en 101.000 millones de euros hasta alcanzar los 1,064 billones de euros, impulsados por las entradas netas a largo plazo y por la evolución favorable de los mercados, y respaldados por los efectos positivos de las fluctuaciones de los tipos de cambio. Los activos totales bajo gestión aumentaron en 31.000 millones de euros respecto al trimestre anterior y en 136.000 millones de euros en comparación con el cierre de 2025, hasta alcanzar un récord de 1,221 billones de euros.

Resultados financieros

DWS mejoró aún más su rendimiento financiero respecto al trimestre anterior, lo que se tradujo en unos sólidos resultados financieros para los primeros nueve meses de 2026. Los ingresos aumentaron un 1 % respecto al trimestre anterior, impulsados por el incremento de las comisiones de gestión, lo que refleja una mejora adicional en la composición de los ingresos. Tal y como se había comunicado, debido al reconocimiento en el primer trimestre, las comisiones de rendimiento en el tercer trimestre se mantuvieron por debajo de los niveles de años anteriores. En los primeros nueve meses, los ingresos aumentaron un 6 % respecto al mismo periodo del año anterior, impulsados por el incremento de las comisiones de gestión. Gracias a su estricta disciplina en materia de costes y a una gestión integral de los mismos, DWS logró reducir aún más los costes durante el trimestre, lo que se tradujo en una disminución de los gastos del 2 % respecto al trimestre anterior en el tercer trimestre, impulsada por la reducción de los gastos generales y administrativos, así como por menores costes de remuneraciones y prestaciones. En los tres primeros trimestres, los costes aumentaron un 2 % interanual.

Si bien los costes de remuneraciones y prestaciones aumentaron, impulsados por el mayor número de empleados y por las remuneraciones vinculadas al precio de las acciones, los gastos generales y administrativos se incrementaron principalmente debido a los costes de servicios relacionados con el crecimiento. La ratio de eficiencia mejoró en 1,9 puntos porcentuales hasta situarse en el 58,6 % en el tercer trimestre de 2026. En los primeros nueve meses del año, mejoró en 2,0 puntos porcentuales respecto al mismo periodo del año anterior, hasta alcanzar el 57,7 %. El beneficio antes de impuestos aumentó un 6 %, mientras que el beneficio neto atribuible a los accionistas del Grupo DWS disminuyó un 3 % respecto al trimestre anterior debido a un beneficio fiscal contabilizado en el segundo trimestre. En los nueve primeros meses, el beneficio antes de impuestos subió un 11 %, mientras que el beneficio neto aumentó un 16 % en términos interanuales.

La “ola azul” deja un gobierno dividido: implicaciones y reacciones del mercado

  |   Por  |  0 Comentarios

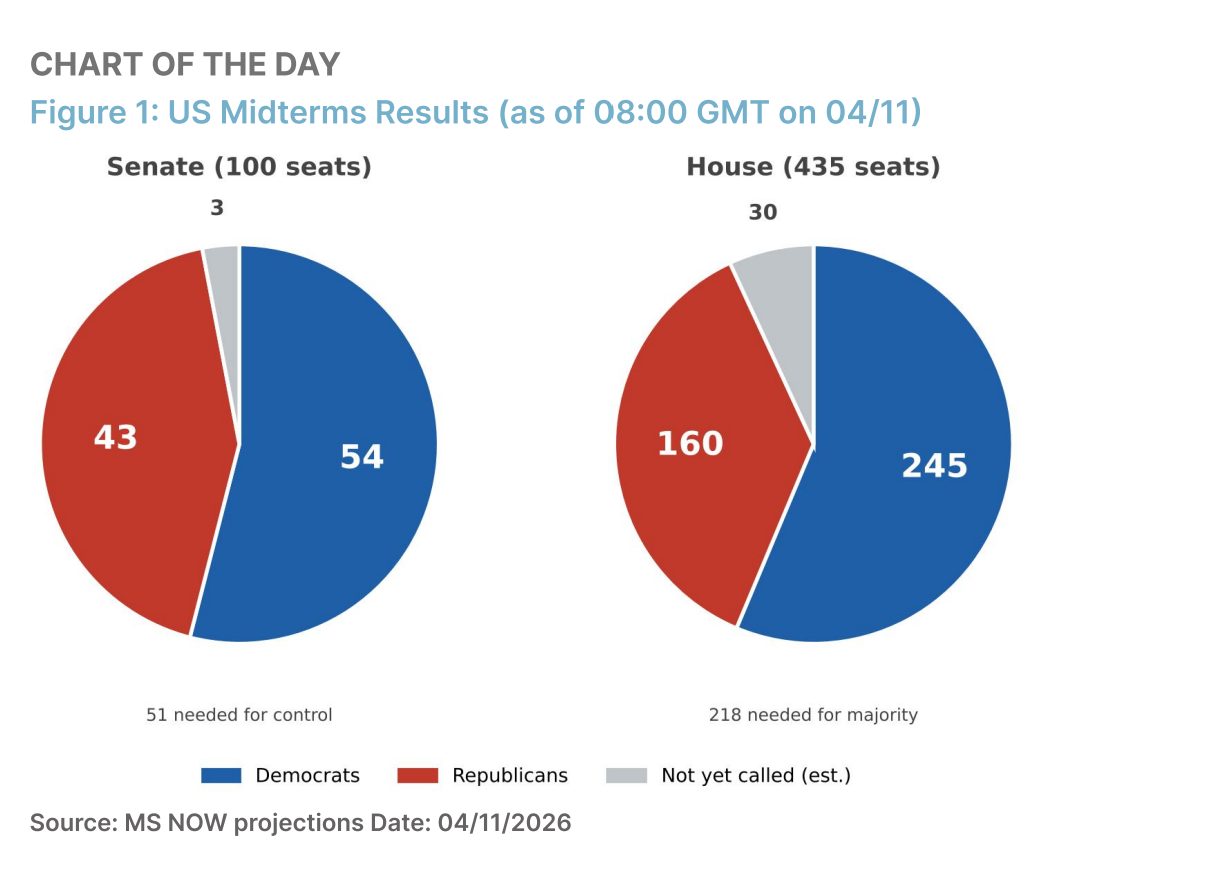
Los demócratas han obtenido mayorías superiores a las previstas en el Congreso y en el Senado en las elecciones de mitad de mandato de Estados Unidos. A nivel político, los expertos apuntan que la magnitud del resultado tendrá repercusiones en las primarias de 2028 de ambos partidos. Si miramos los mercados, han abierto ligeramente a la baja -futuros Eurostoxx -0,2%, S&P -0,2% y Nasdaq -0,3%-, con el trasfondo político de las elecciones “midterm” en EE.UU., con una amplia victoria demócrata y con la baja aprobación de Trump (37%) en un contexto de notable incremento del coste de la vida. 

Nabil Milali, gestor de multiactivos y overlay en Edmond de Rothschild AM, define el resultado electoral como “ un auténtico maremoto” que ha recorrió esta madrugada el mapa electoral estadounidense, “arrasando todo a su paso, incluidos estados históricamente republicanos como Texas, Carolina del Sur y Kansas; algo que no ocurría desde 1932”. Aunque todavía no se han completado todos los recuentos, ya no cabe ninguna duda de que Donald Trump ha perdido el control de la Cámara de Representantes y, sobre todo, del Senado. 

“Se trata ya de la derrota más severa sufrida por un presidente en ejercicio desde 1946, aunque constituye solo una sorpresa parcial, dado que la impopularidad de Donald Trump había alcanzado niveles históricos en un contexto marcado por la desconfianza hacia su política migratoria, sus ataques a las instituciones y, sobre todo, su conflicto con Irán. Elegido con la promesa de combatir el elevado coste de la vida, el presidente estadounidense ha seguido, paradójicamente, políticas que han contribuido a un aumento de la inflación, primero al iniciar una guerra comercial y después al embarcarse en una arriesgada campaña militar en Irán. Esta vulnerabilidad fue plenamente explotada por los demócratas, que centraron su mensaje electoral en el poder adquisitivo de los estadounidenses, una estrategia que ahora les ha permitido tomar el control del Congreso en Washington”, explica Milali. 

Lectura política

En opinión de Lizzy Galbraith, economista política de Aberdeen, un Congreso demócrata examinará con mayor detenimiento la agenda del presidente, quien ya ha adelantado que recurrirá al veto presidencial para frenar cualquier intento legislativo. “El presidente seguirá teniendo amplias competencias en materia de política exterior, incluidas las futuras decisiones sobre la actuación de Estados Unidos en Irán. Su uso frecuente de los decretos presidenciales en materia de inmigración y política comercial también limita la probabilidad de que se produzcan cambios significativos en estas áreas”, apunta. 

Aun así, considera que la magnitud del cambio de tendencia en estas elecciones podría hacer que aumentaran las ambiciones de los demócratas en el Congreso. “Es probable que se intenten aprobar leyes que introduzcan una mayor supervisión federal de la inteligencia artificial y la expansión de los centros de datos, al igual que medidas destinadas a fomentar proyectos de energía limpia. Sin embargo, es probable que cualquier ley requiera la cooperación de ambos partidos en el Senado y que deba evitar el veto presidencial, lo que limita sus posibilidades de éxito”, añade. 

Sin embargo, Galbraith advierte de que sigue sin resolverse una cuestión clave: “Si las elecciones de mitad de mandato representan un momento transitorio en la política estadounidense, provocado por la frustración de los votantes ante las decisiones políticas del presidente Trump, o si son una  prueba de que los demócratas han ampliado su mapa electoral”. 

Más política que mercados

Para Tim Murray, estratega de Mercados de Capital en T. Rowe Price, estas elecciones de medio mandato de 2026 tienen mayores implicaciones políticas que de mercado, a medida que el gobierno pasa de un control republicano total a un gobierno dividido. De hecho, recuerda que los mercados han anticipado en gran medida este resultado durante buena parte de 2026, lo que sugiere que el impacto inmediato podría ser moderado. 

Según su visión, en cuanto a los bonos del Tesoro, un gobierno dividido no se traduce necesariamente en una mayor disciplina fiscal. “Gran parte del estímulo fiscal derivado de la ley One Big Beautiful Bill Act ya está en marcha, mientras que los déficits persistentes y las continuas emisiones de deuda podrían mantener la presión al alza sobre las yields”, matiza. Al mismo tiempo, sostiene que la inversión vinculada a la inteligencia artificial está incrementando la demanda de capital, ya que los hyperscalers y otras compañías recurren cada vez más al endeudamiento para financiar su expansión. Ahora bien, asegura que un gobierno dividido podría suponer una menor presión sobre la Reserva Federal, mitigando el riesgo de una postura de política monetaria excesivamente expansiva. 

“Las repercusiones más significativas podrían darse a nivel sectorial. La IA y los centros de datos podrían enfrentarse a un mayor escrutinio bipartidista, lo que podría debilitar el sentimiento inversor y retrasar algunos proyectos, incluso sin que se aprueben nuevas leyes de calado. El sector financiero, por su parte, podría ver desvanecerse el viento de cola de la desregulación, ya que un gobierno dividido generará fricciones en torno a futuros cambios normativos. En el sector de la vivienda y la construcción, el mercado sigue prácticamente paralizado debido al desfase entre los tipos hipotecarios vigentes y las tasas más bajas de las que se benefician los propietarios actuales, un problema que difícilmente podrá resolverse únicamente por vía legislativa”, argumenta.

En última instancia, ve posible que estas elecciones de medio mandato apenas alteren las fuerzas que ya están configurando los mercados. “Para los inversores, las persistentes tensiones fiscales, la creciente competencia por el capital y la evolución de las políticas sectoriales específicas podrían ser más determinantes que el propio resultado electoral”, concluye Murray.

Economía, crecimiento y empresas ante un gobierno dividido

Respecto a qué supone esta pérdida de control de Trump sobre ambas cámaras para la economía y los mercados, Sebastian Paris Horvitz, director de análisis de LBP AM, considera que podría favorecer a las finanzas públicas, puesto que el enfrentamiento entre ambos bloques limitaría el gasto público. Además, considera que una victoria contundente de los demócratas podría restar impulso a sectores como el de la IA por la posible introducción de nuevas regulaciones. 

“Uno de los escenarios que podría perturbar los mercados sería el cuestionamiento de los resultados de las urnas, sobre todo por parte de la administración actual. Esta hipótesis se apoya en los numerosos comentarios y maniobras para sembrar dudas sobre el proceso electoral. La victoria contundente de los demócratas también podría restar impulso a algunos sectores importantes, como el de la inteligencia artificial, donde este partido intentaría introducir regulaciones. Mantenemos una relativa prudencia en este periodo que se abre en los mercados, pero no haría sino equilibrar la relación de fuerzas políticas al otro lado del Atlántico y limitar medidas extremas y demasiado divisivas a partir de la toma de posesión del nuevo Congreso el 3 de enero de 2027. No hay que olvidar que la evolución del conflicto con Irán sigue siendo una de las grandes preocupaciones del mercado”, comenta Horvitz.

Para los inversores, según Andrew Jackson, director de inversiones de Vontobel, la composición del Congreso es importante, pero el próximo movimiento del mercado seguirá estando determinado por el crecimiento, la inflación y los tipos de interés. “Un menor margen para la expansión fiscal podría frenar el crecimiento, mientras que el renovado debate sobre la fiscalidad de las empresas y de las rentas altas podría afectar de forma diferente a los distintos sectores. Históricamente, la renta variable estadounidense ha registrado un buen comportamiento tras las elecciones de mitad de mandato, en parte porque los inversores obtienen una mayor visibilidad sobre el contexto político. Sin embargo, las elevadas valoraciones bursátiles y los altos rendimientos de los bonos podrían dejar menos margen para un repunte tras las elecciones, lo que hace que el crecimiento de los beneficios resulte especialmente importante”, argumenta Jackson.  

Por otro lado, el experto de Vontobel considera que un gobierno dividido puede respaldar a los bonos del Tesoro al limitar una mayor expansión fiscal. “Es probable que la inflación y la política de la Fed tengan más peso para los bonos que el resultado de las elecciones, mientras que cualquier nueva subida de los precios de la energía podría complicar las perspectivas”, matiza.   

Qué nos dice el dólar

Por último, los expertos ponen el foco en qué significa este resultado electoral para el dólar. En este sentido, David A. Meier, economista de Julius Baer, y destaca el debilitamiento moderado del dólar tras la ola azul en EE.UU. “El dólar estadounidense se ha debilitado ligeramente, lo que refleja unas implicaciones políticas inmediatas limitadas ante este resultado inesperado. Es posible que se produzca cierta debilidad debido al aumento de los riesgos regulatorios, aunque este factor se ve compensado por una mayor credibilidad institucional. A corto plazo, el endurecimiento de la política monetaria y la inversión en inteligencia artificial siguen siendo factores que sostienen la fortaleza del dólar”, sostiene Meier.

Los expertos de Ebury, fintech especializada en intercambio de divisas y pagos internacionales, consideran que la victoria demócrata tendrá un impacto ligeramente bajista sobre el dólar, que ya ha registrado una modesta depreciación. La entidad estima que el freno a la política fiscal expansiva de Trump podría reducir la presión sobre la deuda estadounidense y los rendimientos de los bonos del Tesoro, restando atractivo a la divisa. 

Sin embargo, Matthew Ryan, director global de Estrategia de Mercados de Ebury, considera que “el resultado electoral no supone un cambio radical para el dólar, dado que los mercados ya lo habían descontado en gran medida”. A su juicio, la política monetaria de la Reserva Federal, la fortaleza de la economía estadounidense, la evolución de la inflación y la prolongación de la guerra con Irán seguirán siendo los principales determinantes de su cotización. En este contexto, no anticipa un cambio significativo de tendencia y considera que la atención de los inversores volverá a centrarse en los indicadores económicos, especialmente en el informe de empleo estadounidense de este viernes.

Lynk Markets: Por qué la riqueza privada latinoamericana impulsa la segunda ola de inversión en mercados privados

  |   Por  |  0 Comentarios

CanvaAutor: Kanenori from Pixabay

Durante los últimos quince años, la historia del capital latinoamericano en los mercados privados globales fue institucional. Las Afores de México, las AFP de Chile y los fondos de pensiones de Colombia construyeron asignaciones a private equity, infraestructura y crédito internacionales, y los gestores globales los siguieron. Esa primera ola no ha terminado, pero ahora se forma una segunda con un origen distinto: familias, family offices e inversionistas latinoamericanos de alto patrimonio. A ellos se llega a través de bancas privadas, broker-dealers, asesores independientes y multi-family offices, muchos de ellos en Miami.

El cambio es estructural, la brecha de asignación es la oportunidad y el obstáculo no es la demanda, sino la distribución. Tendrán éxito quienes la resuelvan mediante infraestructura, y no solo a través de relaciones.

De 3 a 274

Según ION Analytics, las referencias a agentes colocadores (placement agents) latinoamericanos en los registros del Form D ante la SEC pasaron de 3 en 2010 a 274 en 2025. La base institucional explica ese interés: las Afores administran unos USD 489.000 millones; el sistema de pensiones chileno, cerca de USD 240.000 millones, y los fondos colombianos, unos USD 143.000 millones.

Pero ION también destaca una segunda fuente de demanda: los family offices latinoamericanos que buscan diversificación global. Los impulsan una riqueza concentrada en activos locales, la sequía de los mercados bursátiles locales y, en Brasil, las tasas elevadas. Buena parte de ese capital ni siquiera pasa por agentes colocadores. Fluye a través de bancas privadas, broker-dealers y asesores independientes, a menudo mediante vehículos feeder, y por eso es más difícil de medir.

La magnitud de la segunda ola

Según estimaciones recogidas por Funds Society, los latinoamericanos mantienen alrededor de USD 1 billón fuera de sus países, con Miami como principal centro. Cerulli Associates estimó que los inversionistas acomodados de la región invirtieron al menos USD 1.000 millones en alternativos a través del negocio offshore de EE. UU. en 2023. En agosto de 2026, la firma describió los alternativos como un componente central de las carteras de alto patrimonio en Chile, Perú y Colombia, con un mercado direccionable de entre USD 60.000 y 120.000 millones. Gracias a las estructuras feeder, los mínimos de entrada han bajado de entre USD 5 y 10 millones a entre USD 100.000 y 250.000.

En un panel de CAIA Florida se estimó que los family offices latinoamericanos asignan alrededor del 30 % de su capital a alternativos, frente a un 2 % en el canal patrimonial en general. Son cifras de fuentes distintas que no deben sumarse, pero apuntan en la misma dirección. Si una parte modesta de ese canal se acercara a las asignaciones de los family offices, los flujos empequeñecerían todo lo visto hasta ahora.

Por qué ahora

Tres fuerzas explican el momento. La primera es el producto: según datos de Preqin, los lanzamientos de fondos evergreen alcanzaron en 2025 su máximo en una década, y sus activos llegaron a USD 530.000 millones. La segunda es el asesor: según la 2026 Global Private Wealth Survey de Hamilton Lane, el 86 % de los profesionales patrimoniales planea aumentar sus asignaciones a mercados privados este año. La tercera es el inversionista, que adopta una mentalidad de allocator 2.0: ya no pregunta solo si un producto es atractivo, sino cómo encaja en su cartera.

El problema de la distribución

Si la demanda crece y los productos existen, ¿por qué el canal patrimonial sigue en el 2 %? Porque distribuir a la riqueza privada es estructuralmente más difícil. Un gestor que capta de fondos de pensiones trata con unas pocas decenas de instituciones. Uno que capta de la riqueza privada trata con decenas de miles de familias, a las que llega a través de intermediarios, cada uno con su propia plataforma, su proceso de due diligence y su comité de aprobación.

A ello se suman tickets pequeños, varias jurisdicciones y niveles desiguales de formación. Según Hamilton Lane, las mayores brechas de conocimiento se refieren a los fondos evergreen (61%) y a la liquidez (56%). La relación sigue siendo esencial, pero por sí sola no puede sostener el volumen. La segunda ola es, ante todo, una cuestión de infraestructura.

Dos vías hacia el mismo destino

La primera vía es la plataforma de fondos, que da acceso a un amplio menú de fondos mediante un único acuerdo. Dentro de ella, los fondos feeder agregan compromisos pequeños en una sola inversión. Para muchas firmas, especialmente las más grandes, es la vía natural.

La segunda es la nota securitizada: un valor que se compra, mantiene y reporta en la cuenta de custodia del cliente, como un bono. Lynk Markets, compañía de infraestructura fintech para mercados privados, trabaja en este ámbito con sus Private ETNs. Se emiten en Irlanda y se liquidan a través de Euroclear y Clearstream, la infraestructura que las bancas privadas y los broker-dealers ya utilizan a diario. El objetivo de Lynk Markets es potenciar a los gestores patrimoniales y distribuidores, no distribuir directamente.

Las estructuras de fondos se crearon para mercados grandes y maduros como los de EE.UU. y Europa. Muchos asesores latinoamericanos operan con asignaciones menores y activos repartidos entre custodios y jurisdicciones. Para ellos, una nota puede ser la vía más práctica.

Ninguna de las dos vías cambia la naturaleza ilíquida de los activos subyacentes. Una nota conlleva además el riesgo crediticio y operativo de su emisor y de su estructura. Y toda vía está sujeta a las obligaciones de idoneidad (suitability) y a las normas de cada país.

Qué se necesita para tener éxito

La experiencia de los gestores activos en la región apunta a cinco condiciones:

  • Educación a escala, en español y portugués;
  • Productos con liquidez clara y reportes integrados en la cartera del cliente;
  • Presencia en Miami y en los centros financieros de la región;
  • Alianzas con plataformas, proveedores de infraestructura y socios locales;
  • Un servicio que acompañe al cliente durante los siete o diez años que dura la inversión.

Conclusión

La primera ola la construyeron las instituciones a lo largo de casi dos décadas. La segunda, construida por las familias y sus asesores, tiene detrás un volumen potencial de capital mayor y un camino al mercado mucho más complejo. Que esa demanda se convierta en asignación dependerá menos del apetito de los inversionistas que de la capacidad de gestores e intermediarios para llegar a ellos. Quienes resuelvan la distribución definirán la segunda ola.


Tribuna de opinión de Juan Agualimpia, Chief Marketing Officer en LYNK Markets

La prima por plazo y la gestión de la renta fija

  |   Por  |  0 Comentarios

Foto cedida

El jueves 13 de agosto, el Tesoro de Estados Unidos colocó 25.000 millones de dólares en bonos a 30 años, a una tasa de 5,216%, la más alta en una subasta de ese plazo desde 2001. Un día antes, la subasta a 10 años ya había marcado el costo de financiamiento más alto desde 2007. El mensaje es simple, aunque incómodo para la Casa Blanca, a meses de las elecciones de medio término: los inversores piden cada vez más para financiar un déficit que no para de crecer.

La demanda fue razonable, aunque el rendimiento quedó apenas por encima de lo que esperaba el mercado, señal de que el apetito estuvo un escalón por debajo de lo previsto. La lectura de fondo es que se les pide a los inversores absorber una oferta creciente de deuda pública justo cuando los déficits siguen siendo grandes, la incertidumbre inflacionaria persiste y la Fed dejó de ser un comprador relevante. Si esa exigencia continúa, las tasas largas podrían seguir alejándose del 5%, incluso con subastas bien cubiertas.

El impacto ya se siente en otros lados: la hipoteca fija a 30 años subió a 6,69%, su nivel más alto desde julio de 2025. Los intereses de la deuda pública acumulan 1,17 billones de dólares en lo que va del año fiscal, un 15% más, y son uno de los motores del déficit. Fitch mantuvo la calificación de Estados Unidos en AA+, pero avisó que el desequilibrio fiscal se ampliará en 2026, por los recortes impositivos y las devoluciones arancelarias.

El propio Tesoro dio una pista de que el tema le preocupa. Cambió el lenguaje sobre futuras emisiones, de posibles “aumentos” a posibles “cambios”, algo que el mercado leyó como un eventual recorte en la oferta de bonos largos. Si hay más emisión, se concentraría en el tramo de 2 a 7 años, esquivando tasas altas a costa de más riesgo de refinanciamiento. Lo que ven los analistas y el mercado en general es que esa estrategia tiene un límite. De fondo, la única solución pasa por que el gobierno ajuste su presupuesto.

Algunas cifras recientes

El déficit federal de julio fue el cuarto más alto de la historia para un solo mes –distorsionado por
un adelanto de gastos de Medicare que debería revertirse en agosto– y el mercado lo tomó mal,
empujando los rendimientos largos al alza. Los intereses netos del Tesoro ya superan el billón de dólares anuales, y esa cifra seguirá subiendo a medida que la deuda vieja, de cupón bajo, se refinancie a tasas más altas.

Como proporción de los ingresos federales, esos intereses ya rozan el 20%, el nivel más alto registrado hasta ahora.

A esto se suma un componente de crecimiento genuino: el PIB nominal y el rendimiento a 30 años tiende a moverse en la misma dirección que el crecimiento nominal de la economía. También pesa la incertidumbre monetaria, con una Fed que abandonó buena parte de su guía hacia adelante, obligando a exigir más compensación por el riesgo de duración.

¿Qué es, en rigor, la prima por plazo?

Es el rendimiento extra que un inversor exige por sostener un bono largo en vez de renovar bonos cortos o quedarse en efectivo, y compensa la incertidumbre sobre la inflación futura y la volatilidad de las tasas. Depende del riesgo percibido de los plazos largos y de la oferta y demanda de esos instrumentos –el riesgo inflacionario fue históricamente su principal motor– y, en momen-
tos de pánico, puede comprimirse o volverse negativa, cuando los inversores corren hacia la
seguridad de los Treasuries largos.

En la década previa a la pandemia, esa compensación estuvo prácticamente en cero. Según Schwab, la prima esperada a 10 años pasó de un promedio de 0,0% entre 2010 y 2020 a 0,8% en 2026, y el rendimiento real esperado subió de 0,1% a 1,7%. No hay una medida única, pero los modelos coinciden en la dirección: subió, y eso vuelve a hacer más atractiva a la renta fija, aunque los bonos siguen cubriendo mejor una desaceleración que una inflación en alza, como en la pandemia.

Qué implicapara la gestión de carteras

Con las tasas largas moviéndose por motivos fiscales, monetarios y de crecimiento a la vez, la gestión pasiva de renta fija –comprar y olvidarse– pierde sentido. Para un inversor de patrimonio relevante, el rol de los bonos no es perseguir un rendimiento espectacular, sino actuar como amortiguador. Es decir, preservar capital y bajar la volatilidad de la cartera. Los índices de bonos, además, ponderan por deuda emitida, así que una estrategia pasiva termina prestándole más a quien más debe.

La gestión activa se debe apoyar en tres pilares fundamentales: la duración, para proteger capital cuando las tasas suben o asegurar rendimientos cuando aparecen; la selección de emisores, porque la ganancia es limitada, pero la pérdida puede ser total, así que conviene evitar a los perdedores; y la calidad crediticia, sobreponderando bonos más sólidos en la incertidumbre y aumentando hacia mayor rendimiento cuando la economía lo permite. Administrar bien esas
palancas es, hoy, la diferencia entre sufrir la volatilidad y aprovecharla.

Dicho esto, tasas más altas vuelven a la renta fija atractiva por mérito propio, no solo como refugio. Pero esa oportunidad no habilita a estirar los plazos sin criterio, sino que conviene alinear la estrategia de renta fija con el horizonte de cada inversión, manteniendo las necesidades de corto plazo en instrumentos líquidos y cortos, y reservando la duración larga para los objetivos de largo plazo, para evitar descalces y riesgo de volatilidad innecesaria.

Más en nuestra revista Américas Septiembre 2026

Gabriel Freund presenta RAC Strategic Partners: gestión con agentes de IA pero con decisión final humana

  |   Por  |  0 Comentarios

Foto cedida

Gabriel Freund lleva 30 años en la industria financiera. Empezó en el lado institucional en Nueva York y, desde su mudanza a Miami en 2006, se dedicó al sector RIA (Registered Investment Advisor) y a la banca privada, con casi una década en Santander. Tras independizarse, fundó RAC Strategic Partners, de la que es fundador y CIO. Se trata de una firma de asesoría con arquitectura de agentes de inteligencia artificial, que ofrece gestión discrecional de carteras y servicios de OCIO (Outsourced CIO) para familias e instituciones.

En diálogo con Funds Society, Freund explica a qué clientes apunta, en qué consiste la plataforma de alternativos que prepara para Latinoamérica, cómo gestiona el riesgo de delegar parte del trabajo en la IA, qué ve en el inversor latinoamericano y cuáles son sus planes de crecimiento.

¿A qué clientes apunta RAC Strategic Partners?

Tengo un modelo híbrido que, por la flexibilidad y mi experiencia, estoy aplicando. Voy a resucitar todas mis conexiones institucionales para no tener que ir con cada cliente en particular, como es lo común en banca privada. También puedo ir al asesor y buscar inversionistas institucionales, tanto de Estados Unidos como offshore, porque he operado en los dos mercados. Empece mi carrera en el mercado domestico (Estados Unidos) y estudie contabilidad, por lo que entiendo las dinamicas entre el mercado de EEUU y el offshore.

Con los 20 años que llevo bregando con Latinoamérica, he servido a familias y clientes de buen tamaño, y además está la cartera de relaciones que he construido durante mi tiempo en la banca privada; por lo que le haré el acercamiento a ese grupo también. Pero también voy a utilizar la misma estrategia institucional, acercándome a todas las instituciones en Latinoamérica con las que he trabajado, para ver qué productos y estrategias ofrecerles a través de mi servicio de outsourced CIO. Ese es el sombrero, pero también tengo mis propias estrategias y, para unos clientes en particular, darles asesoría financiera, dado mi trasfondo y lo que la ley me permita.

Impulsa también una plataforma de inversiones alternativas para Latinoamérica, ¿en qué consiste?

A medida que las generaciones de Latinoamérica siguen creciendo y evolucionando, se están dando cuenta de que hay mucho más allá de lo que nos pintan. Eso hace que unas estrategias muy interesantes se queden sin ser expuestas a inversionistas de la región. Estamos viendo esa demanda, y mis socios tienen décadas también en el negocio y sus contactos. Ya que conocemos el perfil del cliente latinoamericano, y tomando en cuenta el ambiente macro, lo que vamos a hacer es ver qué estrategias podrían ser atractivas para cada grupo de clientes, como son casi todas a través de feeders y convertirse en socios limitados (LPs) si deciden invertir.

Mis socios tienen contacto con la gente del mercado unificado NUAM, que es Perú, Colombia y Chile, que si los combinas se vuelven el mercado #3 de Latinoamérica después de Brasil y México. Algo bien claro: no somos capital raisers. El GP tiene que convencer al LP, a estos clientes, de que es una estrategia que hace sentido, y crear la atracción. Nuestro servicio es presentar a los gestores a los inversionistas en un ambiente más íntimo, más curado, y darle el perfil al gestor de cada inversionista para que las conversaciones fluyan mejor y cada parte ya conozca mejor a la otra. Nosotros asesoramos a los gestores para que presenten sus estrategias efectivamente incluyendo roadshows y soporte en general. Queremos algo que sea más de relación y menos transaccional, porque, como dice la historia de Goldman Sachs, una frase que me encanta: “Tú puedes estar décadas construyendo tu reputación y la puedes perder en diez minutos”.

¿Cómo se analiza la gestión de riesgo en dejar que la IA haga una parte del trabajo humano?

El modelo es el llamado human in the loop, que el humano es el centro de la decisión final. Entonces lo que yo hago es sintetizar toda la información recopilada de la forma más eficiente para mí, para entonces yo tomar la decisión. Al final del día automatizo todo, pero la decisión fiduciaria y estratégica siempre la tomo yo. Tengo ya una estructura tecnológica que tiene nomenclatura y todo, que se llama Sovereign Quad Core, que básicamente son cuatro agentes maestros que tienen una función. Alfa es estrategia, análisis de mercado y filtrar ruido. Sigma es el guardián fiduciario y el que supervisa que la lógica de construcción de cartera haga sentido. Omega es el responsable de integridad del ecosistema y gestión de riesgo. Nexus es el más reciente, es el orquestador, quien hace el plan.

El cliente latinoamericano convive con inestabilidad política y económica. ¿Cómo lo diferencia del cliente asentado en Estados Unidos y cuánto influye eso en su estrategia?

No ha cambiado mucho, porque Latinoamérica son ciclos. Cuando creemos que viene un ciclo chévere, de repente pasa alguna cosa y volvemos a la realidad. Yo no le puedo presentar a cada cliente algo que, dependiendo de sus circunstancias, le ate el capital por diez años en un private equity. El cliente quiere algo que le distribuya en dólar, moneda dura, y es algo que por ahora no creo que vaya a cambiar. Y como, obviamente, en Estados Unidos está pasando por un momento de inestabilidad que no se veía en tantos años, entonces hay que ver qué otras alternativas.

¿Cuál es su objetivo de crecimiento en activos, clientes y equipo a tres años?

No quiero ser siempre la única persona. Ya tengo cinco millones (USD), entre mi propio capital, que es lo más pequeño, y asesoría y assets under management. Ya estoy hablando con custodios, porque sí me interesa mucho restablecer mi negocio en Latinoamérica: Pershing, StoneX. Quiero trabajar con asesores independientes locales para no tener que sobreextenderme, y que lo que yo maneje directamente sea todo lo offshore y ese tipo de relaciones.

¿Entre sus objetivos a corto, mediano o largo plazo está expandirse a otros mercados?

En Latinoamérica hay mucho tipo de cliente, mucha entidad internacional envuelta, como europea. De haber trabajado con banco europeo (trabajé con Santander, BNP y con Deutsche), tengo una buena idea del mercado, pero el que mucho abarca, poco aprieta. Por ahora, Estados Unidos en la parte institucional y para crecer los activos. Algo similar con Latinoamérica, con mis ex-clientes y las relaciones que he tenido por haber estado en Miami 20 años. Estamos en un mundo volátil, pero el caos es lo que origina oportunidad también.

Macquarie Asset Management nombra a Marcella Sivilotti Global Wealth Chief Operating Officer

  |   Por  |  0 Comentarios

Foto cedidaMarcella Sivilotti, Global Wealth Chief Operating Officer at Macquaire Asset Management

Macquarie Asset Management (MAM) ha anunciado el nombramiento de Marcella Sivilotti como Global Wealth Chief Operating Officer, reforzando el liderazgo de su creciente negocio de gestión patrimonial global. La incorporación de Sivilotti se produce tras la reciente expansión de la plataforma Global Wealth de MAM, que ha sumado profesionales en áreas de ventas, especialistas en inversión, producto, marketing y operativa de fondos. Sivilotti aporta una dilatada experiencia de liderazgo en la industria de gestión de activos, habiendo dirigido previamente la estrategia global y las operaciones corporativas (M&A) en PGIM.

“Marcella ofrece una combinación de visión estratégica y profunda experiencia en gestión de activos que resultará de un valor incalculable a medida que continuamos expandiendo nuestro negocio de Global Wealth. Vemos una oportunidad significativa para ayudar a los asesores a enriquecer las carteras de sus clientes mediante la incorporación de soluciones de mercados privados. El nombramiento de Marcella, junto con la constante ampliación de nuestro equipo internacional, supone otro paso fundamental en nuestra estrategia para construir una plataforma líder de soluciones en mercados privados destinada a dar servicio a clientes patrimoniales en todo el mundo”, ha señalado Kimberly LaPointe, responsable de Global Wealth en Macquarie Asset Management.

La llegada de Sivilotti se enmarca en la consolidación de la presencia de Macquarie Asset Management en el segmento de gestión patrimonial en Estados Unidos, donde recientemente ha incorporado perfiles de amplia trayectoria en áreas clave de distribución y trato con clientes. Se espera que la inversión en equipos de ventas, especialistas en inversión, producto y marketing permita afianzar y ampliar las relaciones con firmas de gestión patrimonial y asesores financieros, proporcionando soluciones de inversión innovadoras y formación técnica a medida para respaldar el desarrollo de su actividad.

En relación con su designación, Sivilotti añadió: “Macquarie cuenta con una plataforma de inversión diferencial y una ambición muy clara para su división de gestión patrimonial. Es un orgullo unirme a este equipo y contribuir a construir sobre esta base sólida, ampliando las capacidades y soluciones que ponemos al servicio de las firmas de gestión de patrimonios y asesores financieros”.

¿Qué esperar de la plata y el oro en 2027?: recuperación y limitaciones industriales

  |   Por  |  0 Comentarios

Foto cedidaNitesh Shah, Head of Commodities and Investment Strategists, WisdomTree

La plata continúa su consolidación, pese a registrar un rendimiento inferior tanto al del oro como al de los metales industriales. El máximo histórico de más de 121 dólares estadounidenses por onza alcanzado el 29 de enero de 2026 parece ahora muy lejano, ya que los precios se sitúan en menos de la mitad de ese nivel. En este entorno, el comportamiento del metal refleja una marcada desconexión temporal entre su faceta de activo monetario y su uso en la industria básica.

“Prevemos que la recuperación de los precios del oro impulse al alza los de la plata a lo largo de nuestro horizonte de previsión. Sin embargo, es probable que un contexto industrial complicado limite el alcance de esa recuperación. El aumento de los tipos de interés y los elevados precios de la energía dejan poco margen para una fuerte recuperación cíclica de la demanda industrial de plata. Los factores estructurales que impulsan la demanda siguen existiendo, pero su contribución debe tenerse en cuenta en comparación con los esfuerzos por reducir el uso del metal”,advierte Nitesh Shah, responsable de materias primas y estrategias de inversión en WisdomTree.

Siguiendo la demanda

En este sentido, en su último informe, el experto prevé que la demanda industrial de plata disminuya un 3% más, hasta situarse en aproximadamente 640 millones de onzas (Moz) en 2026. De hecho, según su visión, la incertidumbre económica en torno a la política comercial y las tensiones geopolíticas está lastrando la actividad, mientras que la fuerte subida de los precios de la plata a principios de este año ha acelerado el ahorro y la sustitución. Los usuarios industriales tratan activamente de reducir la cantidad de plata utilizada en cada aplicación o de sustituirla cuando resulte viable desde el punto de vista técnico y económico. “Las instalaciones solares a nivel mundial se enfrentan a un año más flojo en 2026: BloombergNEF prevé su primer descenso anual en unas dos décadas. Se espera que el crecimiento en los mercados emergentes, entre ellos la India, Oriente Medio y el Sudeste Asiático, aporte cierto apoyo, aunque podría ser insuficiente para compensar la desaceleración en China, cuyas instalaciones avanzaron en 2025 para adelantarse a los cambios en la tarificación de la electricidad renovable, generando una base comparativa difícil para 2026”, añade.

No obstante, matiza que las instalaciones domésticas por sí solas no determinan el consumo de plata de los fabricantes solares chinos, que también abastecen a los mercados de exportación; la demanda global depende de la producción mundial de pilas y de la cantidad de plata utilizada por cada una de ellas. Aunque los esfuerzos para reforzar la seguridad y diversificar el suministro energético servirán para impulsar el despliegue fotovoltaico a largo plazo, la reducción continuada de las concentraciones de plata por celda implica que el crecimiento de la capacidad solar instalada no se traducirá necesariamente en un aumento equivalente del consumo del metal.

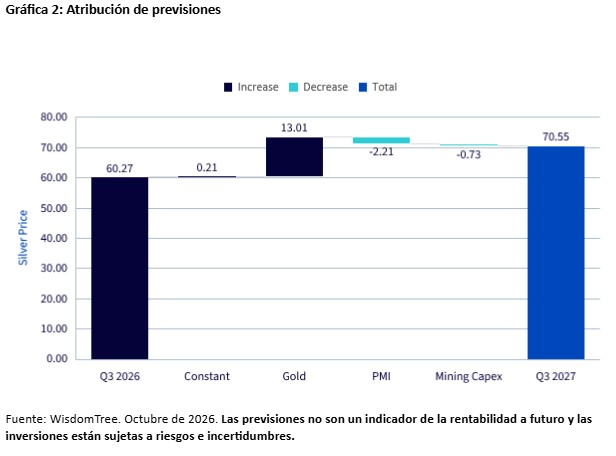
Para Shah, las perspectivas de la plata siguen estando estrechamente vinculadas a sus expectativas sobre el oro: “Ambos metales han experimentado una corrección considerable, deshaciendo gran parte de su anterior repunte, lastrados por el aumento de los rendimientos de los bonos y la apreciación del dólar. No obstante, nuestras previsiones parten de la base de que estos factores adversos se atenuarán: calculamos que el oro se acercará a los 4.800 dólares por onza en el tercer trimestre de 2027, lo que impulsará a la plata por su condición de metal precioso y por la demanda de inversión, si bien la debilidad industrial frenará su avance”.

Factores a mencionar

Por otra parte, la disminución de las preocupaciones inmediatas en materia de aranceles ha reducido el incentivo para mantener unos inventarios inusualmente elevados en Estados Unidos. Las existencias en los almacenes de la bolsa de futuros COMEX han descendido desde los elevados niveles registrados en 2025, mientras que las reservas en las cámaras acorazadas de la Asociación de Mercados de Lingotes de Londres (LBMA) han aumentado, reflejando una reducción de las distorsiones regionales de inventarios.

Al analizar el suministro físico y los riesgos regulatorios, Shah apunta: “El aumento de las reservas en cámaras acorazadas no implica necesariamente un incremento equivalente del metal disponible de forma inmediata, ya que parte de esas existencias respaldan productos cotizados en bolsa o pertenecen a inversores con pocos incentivos para vender. Además, persiste la incertidumbre comercial tras la inclusión de la plata en la lista de minerales críticos de EE. UU. en noviembre de 2025 y la Proclamación 11001 de enero de 2026; un repunte de las tensiones comerciales con proveedores clave como México y Canadá provocaría nuevos envíos preventivos hacia EE. UU., mermando la disponibilidad física en otras regiones».

En lo referente al mercado asiático, la demanda en la India se enfrenta a restricciones normativas de calado. Como uno de los principales mercados mundiales de lingotes, monedas y joyas de plata, el país elevó los aranceles de importación sobre el oro y la plata del 6 % al 15 % en mayo de 2026, una decisión adoptada para mitigar las presiones sobre su factura de importaciones, su divisa y sus reservas internacionales en pleno encarecimiento energético derivado del conflicto de Irán.

“Aunque la bajada de los costes energéticos y la distensión geopolítica podrían abrir la puerta a una futura rebaja arancelaria en la India, no contemplamos ese cambio en nuestras proyecciones», matiza Shah. «El descenso de los precios internacionales de la plata frente a los máximos de enero debería mejorar la asequibilidad, aunque los precios locales siguen supeditados a la rupia y a los gravámenes aduaneros. Con todo, el precio históricamente alto del oro podría incentivar cierta sustitución hacia la joyería de plata, actuando como un amortiguador parcial para la demanda india”.

La cara de la oferta

En cuanto a la oferta, la producción minera mundial de plata aumentó un 3 % interanual hasta situarse en aproximadamente 847 Moz en 2025, impulsada por los subproductos de las minas de cobre en Perú, la puesta en marcha progresiva de la mina Prognoz en Rusia y los avances en Marruecos y China, que compensaron los retrocesos en México e Indonesia. Para 2026, Metals Focus proyecta un ligero descenso extractivo, previéndose que el aumento de las actividades de reciclaje compense solo en parte dicha caída.

“El panorama global sigue siendo el de un crecimiento muy limitado de la oferta. Aunque se prevé que la producción primaria crezca tímidamente en 2026 y 2027 gracias a nuevos proyectos que cubren el agotamiento de reservas, y que aumente la plata extraída como subproducto del oro, la producción asociada a las explotaciones de cobre tenderá a disminuir. Dado que la mayor parte de la plata se extrae como subproducto de otros metales, una simple subida en su cotización resulta insuficiente para detonar un incremento rápido de la extracción”, concluye Shah.

Bajo estas premisas, WisdomTree proyecta una recuperación gradual que situará a la plata en el entorno de los 70 dólares por onza hacia el tercer trimestre de 2027, con un modelo cuantitativo que apunta a los 70,55 dólares. Mientras que la estela del oro y la demanda ligada a la electrificación del automóvil, las infraestructuras de recarga y el despliegue tecnológico de la inteligencia artificial ofrecerán un soporte tangible, la contracción del sector fotovoltaico, las técnicas de sustitución industrial, el auge del reciclaje y la normalización de existencias marcarán el techo del repunte.

Casi la mitad de las firmas de capital privado tienen dificultades con la complejidad de las nuevas vías de liquidez

  |   Por  |  0 Comentarios

Canva

Los vehículos de continuación, el mercado secundario y un abanico cada vez más amplio de vías de liquidez están ejerciendo una presión creciente sobre los modelos operativos del capital privado. Según el nuevo estudio global de Vistra Fund Solutions, el 45% de las firmas señala la complejidad de la valoración y la elaboración de informes como un reto clave. Esta sobrecarga recae sobre equipos en los que los procesos manuales y la gestión de datos ya absorben de media el 33% de la capacidad operativa.

La tensión va más allá de las valoraciones y los informes: el 45% cita las limitaciones tecnológicas y el desafío de gestionar múltiples grupos de interés (stakeholders), mientras que el 42% apunta al incremento de las obligaciones regulatorias y de cumplimiento. Esta presión se ve agravada por el hecho de que las firmas recurren a múltiples vías de liquidez de manera simultánea, cada una con sus propias exigencias operativas, regulatorias y de reporte. Los vehículos de continuación, las ventas entre firmas de capital privado (sponsor-to-sponsor) y la ampliación del periodo de tenencia de activos son señalados, cada uno por el 16% de las firmas, como la vía más relevante para los próximos 12 a 24 meses. Le sigue de cerca las recapitalizaciones por dividendos y el mercado secundario, ambos con un 14%.

El giro hacia productos minoristas y semilíquidos también está dejando al descubierto carencias operativas. Si bien el 84% de las firmas afirma estar total o parcialmente preparada para darles soporte, solo el 27% asegura disponer ya de toda la infraestructura, los procesos y las capacidades necesarias. Por su parte, más de la mitad (56%) sigue estando solo parcialmente preparada, mientras que el 14% se encuentra aún en una fase inicial.

Estas conclusiones proceden de The Vistra Fund Solutions Private Equity Report 2026, basado en una encuesta realizada a 455 profesionales del capital privado en Norteamérica, Europa, Asia-Pacífico (APAC) y Oriente Medio. Según el estudio, la mayor complejidad está poniendo a prueba a unos equipos de operaciones que aún dependen en gran medida de procesos manuales. Casi dos tercios (62%) señalan que más de una cuarta parte de la capacidad de su equipo se consume en procesos manuales o tratamiento de datos, situándose la media de trabajo manual en el 33% de la capacidad. Por otro lado, el impacto operativo alcanza también a la liquidez: las limitaciones operativas o de recursos internos se sitúan al mismo nivel que la incertidumbre regulatoria o geopolítica como principal obstáculo para el éxito de las desinversiones (16%).

La presión de los inversores también va en aumento. La exigencia de informes de cartera más frecuentes y detallados encabeza la lista de demandas de los Limited Partners (LP) con un 36%, seguida de una mayor transparencia en las comisiones, procesos de alta e incorporación (onboarding) más ágiles y acceso en tiempo real a los datos del fondo (34%). Por su parte, el 93% de los encuestados afirma que la excelencia operativa resulta fundamental para la confianza de los inversores.

Las firmas están reaccionando reorientando una mayor parte de su inversión operativa hacia la tecnología. En la actualidad, el 60% de los presupuestos se concentra en el personal, pero se espera que este porcentaje baje al 40% en los próximos tres años, al tiempo que la proporción de presupuestos centrados en tecnología subirá del 18% al 32%. Todos los participantes afirman estar explorando o implementando al menos un caso de uso de inteligencia artificial, aunque el 99% identifica una brecha significativa entre sus ambiciones en IA y la realidad operativa.

“La diversidad de productos, inversores y vías de liquidez a los que las firmas deben dar soporte hoy en día está generando una auténtica sobrecarga operativa. Los vehículos de continuación y las operaciones secundarias traen consigo requisitos más exigentes de valoración, reporting y relación con las partes interesadas, mientras muchos equipos todavía dedican un tercio de su capacidad a tareas manuales. Con unas expectativas de los inversores cada vez más altas, las firmas necesitan datos más sólidos, sistemas mejor integrados y el respaldo externo adecuado para gestionar una mayor complejidad sin añadir una capa adicional de costes y trabajo manual”, ha comentado Abdel Hmitti, presidente de Vistra Fund Solutions.

Respecto al papel de los proveedores externos, ya se está expandiendo. Aunque el 67% de las firmas sigue recurriendo a ellos principalmente para la administración transaccional, el soporte e integración tecnológica se perfila como la función con mayor probabilidad de externalizarse en los próximos tres años (28%), seguida de los servicios al inversor (26%) y la gestión de datos (25%). 

Pese a estas presiones, la confianza en la transformación operativa sigue siendo alta. Un 89% sostiene que sus capacidades operativas han avanzado más rápido que el crecimiento de los activos bajo gestión (AUM) o se sitúan notablemente por delante. Sin embargo, apenas algo más de la mitad describe áreas clave de su modelo operativo como mayoritaria o totalmente automatizadas e integradas, lo que evidencia la brecha entre la confianza en el progreso y la madurez real de la infraestructura subyacente.