Las elecciones de mitad de mandato en Estados Unidos han vuelto a colocar la política económica estadounidense bajo la mirada de los mercados. El control demócrata de ambas cámaras del Congreso, frente a una administración republicana, abre una etapa de gobierno dividido en la que las decisiones fiscales, regulatorias y comerciales estarán sujetas a nuevas negociaciones.
Las primeras reacciones no se hicieron esperar. Según Reuters, el 4 de noviembre el dólar retrocedió un 0,3 %, el rendimiento del bono del Tesoroestadounidense a diez años cayó cinco puntos básicos y el índice MSCI de mercados emergentes avanzó un 0,4 %. Aunque estos movimientos no permiten anticipar una tendencia, reflejan la sensibilidad de los mercados internacionales a los acontecimientos políticos de Washington.
Para los gestores de activos, interpretar los movimientos de los mercados es solo una parte del desafío. También deben evaluar cómo responder a las necesidades de sus clientes, ampliar el alcance internacional de sus estrategias y superar las barreras operativas que pueden limitar su crecimiento.
Del cambio político a las oportunidades de negocio
Las decisiones que adopte Estados Unidos en materia fiscal, comercial y regulatoria continuarán influyendo en las condiciones financieras internacionales. Para Latinoamérica, donde el dólar y los tipos de interés estadounidenses condicionan buena parte de los flujos de capital, estas variables tienen especial relevancia.
El Fondo Monetario Internacional, en sus perspectivas regionales de octubre de 2026, identifica condiciones financieras favorables y una sólida demanda estadounidense entre los factores que apoyan el crecimiento latinoamericano. Sin embargo, advierte sobre los riesgos derivados de la incertidumbre comercial, las presiones inflacionarias y los elevados niveles de deudapública.
Este escenario puede llevar a los inversores a revisar sus exposiciones geográficas, la composición de sus carteras y sus necesidades de diversificación. Para los gestores, supone una ocasión para evaluar si sus estrategias actuales responden a esas prioridades y, sobre todo, si cuentan con los medios necesarios para ofrecerlas en otros mercados.
El segmento US Offshore resulta particularmente relevante. Allí convergen plataformas de banca privada, asesores financieros e inversores internacionales que requieren instrumentos compatibles con sus sistemas de custodia y administración.
No obstante, contar con una estrategia competitiva y una trayectoria consolidada no siempre basta para llegar a estas instituciones.
Una estrategia competitiva necesita llegar al mercado adecuado
Las diferencias regulatorias, los requisitos de custodia y los costes de implementación pueden dificultar la expansión internacional de un gestor. En ocasiones, el obstáculo no está en la calidad de su estrategia, sino en la infraestructura necesaria para llevarla a nuevos mercados.
Los vehículos de inversión ofrecen una alternativa para superar parte de estas limitaciones. Mediante la securitización de activos, por ejemplo, determinadas estrategias pueden empaquetarse en vehículos de inversión con ISIN/CUSIP, facilitando su integración operativa con custodios y plataformas de banca privada internacional.
Esta posibilidad ya forma parte de la realidad de numerosos gestores que buscan ampliar su alcance internacional. FlexFundspermite ilustrar este modelo. La compañía ha securitizado más de US$6.000 millones en activos, mediante más de 500 emisiones de ETPs/ETNs en más de 30 países. A través de su plataforma, los gestores pueden reempaquetar sus estrategias en vehículos emitidos en Irlanda y aprovechar una infraestructura de custodia y liquidación internacional.
Para el gestor, las ventajas están en ampliar el alcance internacional de sus estrategias y tener flexibilidad en los asset classes, sin necesidad de desarrollar por cuenta propia toda la infraestructura operativa asociada a la emisión y administración de un vehículo.
Aprovechar las oportunidades exige capacidad de ejecución
La posibilidad de llegar a nuevos mercados también plantea desafíos. Un gestor interesado en ampliar su oferta debe considerar los costes, los tiempos de implementación y las exigencias operativas de las instituciones con las que trabaja.
A ello se suma la supervisiónregulatoria. Las prioridades de inspección de la SEC para 2027 incluyen los fondos privados, el crédito privado, los productos complejos y las obligaciones fiduciarias de los asesores de inversión. La transparencia, la valoración y el cumplimiento siguen siendo aspectos esenciales, independientemente del vehículo utilizado.
Por tanto, el uso de una infraestructurainternacional no sustituye las responsabilidades del gestor ni garantiza la distribución de sus estrategias. Su valor reside en facilitar determinados procesos que, de otro modo, podrían limitar su capacidad de expansión.
Las elecciones estadounidenses han vuelto a poner el foco en las perspectivas de los mercados financieros. Sin embargo, para los gestores de activos, el desafío de cara a 2027 no se limitará a interpretar los cambios económicos o políticos.
También deberán evaluar si cuentan con los vehículos de inversión y la infraestructura necesarios para ampliar el alcance internacional de sus estrategias. Porque una estrategia competitiva puede encontrar oportunidades más allá de su mercado de origen, pero aprovecharlas requiere algo más que una buena decisión de inversión.
Tribuna firmada por Marianna López, Senior Manager de Marketing en FlexFunds
FlexFunds está especializado en la emisión de vehículos de inversión ETP/ETN mediante la securitización de activos, facilitando a los gestores la distribución internacional de sus estrategias y el crecimiento de su AUM.
Para conocer cómo nuestra plataforma puede ayudarle, contacte con nuestro equipo en info@flexfunds.com.
La Financière de l’Échiquier (LFDE) refuerza su área de tecnología y, según destaca, “inaugura una nueva etapa en el desarrollo de este polo estratégico”. Mediante la fusión de su experiencia y conocimientos sobre tecnología y mercados asiáticos y la incorporación de Arnaud Brossard, CFA como gestor de referencia en las temáticas relacionadas con la innovación y la tecnología, tanto a nivel europeo como mundial, LFDE refuerza los recursos y la organización de su plataforma de inversión con el objetivo de convertirse en un referente en el sector tecnológico en Francia y en Europa.
Codirigida por Stéphane Nières-Tavernier y Kevin Net, la nueva área de Tecnología, que está formada por siete expertos y gestiona activos por valor de 2.600 millones de euros, persigue un doble objetivo: desarrollar un análisis transversal del sector tecnológico al servicio de la plataforma de gestión de LFDE, que cuenta con más de 50 profesionales, y fundamentar la gestión de los cuatro fondos dedicados a las grandes temáticas tecnológicas.
Nombramiento de Arnaud Brossard
Con más de 20 años de experiencia en gestión de activos, doce de los cuales dedicados al sector tecnológico mundial y europeo, Arnaud Brossard dispone de sólidos conocimientos sobre las grandes cadenas de valor tecnológicas y las innovaciones que reconfiguran los ecosistemas industriales y subyacen a los cambios tecnológicos a escala mundial.
Anteriormente, Arnaud Brossard trabajaba como gestor de las estrategias European Innovation y World Innovation de Lazard Frères Gestion, firma a la que se incorporó en 2014 como analista especializado en el sector de los semiconductores. Previamente, ejerció como analista financiero en Exane BNP Paribas durante seis años (2008-2014), después de iniciar su carrera profesional en Oddo Asset Management y Oddo Securities como analista financiero, donde cubrió principalmente el sector aeronáutico. Diplomado por ESC Rouen, en la especialidad de Finanzas, Arnaud Brossard posee la certificación CFA.
“En un momento en el que las tecnologías rompedoras están provocando profundas transformaciones en los modelos de negocio y redibujando las cadenas de valor a escala mundial, LFDE impulsa el desarrollo de su área de Tecnología. Estamos encantados de dar la bienvenida a Arnaud Brossard, que atesora una sólida experiencia y conocimientos sobre los ecosistemas innovadores que contribuirá a desarrollar nuestra área de tecnología para convertirla en un referente en Francia y en Europa”, ha destacado Michel Saugné, director de inversiones de LFDE.
Referente en tecnología
“Pionera europea de la inversión en los grandes avances tecnológicos, contamos con una reconocida experiencia en temáticas de vanguardia como la IA (primer fondo dedicado a la IA lanzado en Francia en 2018), el espacio (primer fondo de gestión activa lanzado en Europa en 2021) y la robótica, con un fondo dedicado específicamente a la robótica humanoide”, destacan.
Según su visión, Asia es actualmente un centro imprescindible de la innovación mundial, junto con EE. UU. y Europa. Por ello explican que la combinación de la experiencia de LFDE en el sector tecnológico y Asia refuerza su capacidad para analizar las cadenas de valor tecnológicas en todo el mundo, gracias a un conocimiento exhaustivo de los actores y los ecosistemas de innovación asiáticos. LFDE ofrece actualmente cuatro fondos especializados, principalmente en la IA, el espacio y la robótica que comparten una misma filosofía y proceso de inversión y se alimentan de un trabajo de análisis transversal dentro de la plataforma de inversión.
Foto cedidaIgnacio De La Maza, responsable del Grupo de Clientes para EMEA y LatAm.
Allfunds ha anunciado un acuerdo de colaboración con Janus Henderson para incorporar la oferta de ETFs de la firma a su red de distribución global. Según señalan, aprovechando la relación comercial por la que los fondos de inversión tradicionales de Janus Henderson ya estaban disponibles a través de Allfunds, la gestora sumará ahora su gama de ETFs a la plataforma.
Por lo tanto, los gestores patrimoniales que operan con Allfunds tendrán acceso a los ETFs activos de renta fija y renta variable de Janus Henderson, complementando la gama de fondos ya existente y facilitándoles un abanico más amplio de soluciones de inversión desde una única plataforma.
“Estamos encantados de ampliar nuestra alianza con Allfunds y expandir el acceso a nuestra creciente gama de ETFs de gestión activa. Nuestra oferta abarca desde nuestros pioneros ETFs de titulizaciones hasta estrategias diferenciadas de renta variable, lo que refleja nuestro compromiso de ofrecer soluciones de inversión innovadoras a los clientes a través de diversos vehículos de inversión. Gracias a la red de distribución global de Allfunds, podemos poner estas estrategias al alcance de un número aún mayor de gestores patrimoniales y de sus clientes en todo el mundo”, ha afirmado Ignacio De La Maza, responsable del Grupo de Clientes para EMEA y LatAm.
Según destacan, esta incorporación refuerza la oferta de ETFs de Allfunds en un momento en que la demanda de los clientes para la construcción de carteras diversificadas no deja de crecer. A través de su plataforma, Allfunds permite a los gestores patrimoniales acceder a fondos, ETFs y activos alternativos dentro de un mismo entorno operativo. A principios de este año, la entidad potenció sus capacidades en ETFs proporcionando conectividad con 13 proveedores de liquidez y acceso a más de 13.000 productos cotizados.
“Nuestros clientes demandan cada vez más el acceso a fondos, ETFs y alternativos a través de un único entorno operativo. Esta ampliación profundiza nuestra prolongada relación con Janus Henderson, amplía el catálogo de soluciones a disposición de los gestores patrimoniales y genera nuevas oportunidades para que Janus Henderson conecte sus capacidades de inversión con una audiencia de distribución global”, ha comentado Borja Largo, responsable de Fund Partners en Allfunds.
La divisa estadounidense enfrenta un desgaste gradual como activo de reserva y una creciente búsqueda de alternativas en el comercio internacional. Sin embargo, su dominio en los mercados cambiarios, el financiamiento y las transacciones transfronterizas sigue prácticamente intacto. El mundo quiere depender menos del dólar, pero todavía no encuentra una moneda capaz de reemplazarlo.
La hegemonía del dólar estadounidense atraviesa uno de sus momentos más complejos de las últimas décadas. El deterioro de las finanzas públicas de Estados Unidos, la incertidumbre sobre su política económica, las tensiones geopolíticas y el uso de su sistema financiero como instrumento de presión internacional han reabierto el debate sobre la conveniencia de mantener una dependencia tan elevada de la divisa.
La discusión ya no se limita a los mercados cambiarios ahora involucra a bancos centrales, gobiernos, inversionistas institucionales y grandes corporaciones que buscan diversificar sus activos y reducir su exposición a los riesgos asociados con la moneda estadounidense. Sin embargo, hay una diferencia importante entre cuestionar su liderazgo y estar en condiciones de sustituirlo.
Los datos
Los datos muestran que existe un proceso de diversificación, aunque todavía está lejos de representar un desplazamiento definitivo. De acuerdo con el Fondo Monetario Internacional (FMI), la participación del dólar en las reservas internacionales declaradas por los bancos centrales descendió a 56,70% durante el segundo trimestre de 2026, frente a 57,18% del trimestre anterior. El euro, por su parte, elevó su participación a 20,60%, mientras que el renminbi chino alcanzó 2,11%. El volumen total de reservas internacionales se ubicó en 13,22 billones de dólares. La comparación histórica resulta todavía más reveladora: a principios de siglo, la moneda estadounidense llegó a representar alrededor de 71% de las reservas mundiales. La tendencia de largo plazo apunta a una menor concentración, aunque no necesariamente a una sustitución del dólar por otra divisa dominante.
El fenómeno tiene varias explicaciones. Una de ellas es la creciente preocupación de algunos gobiernos por la exposición de sus reservas a decisiones de política exterior de Washington. La congelación de activos rusos después de la invasión a Ucrania puso de manifiesto que las reservas internacionales no están completamente al margen de los conflictos geopolíticos.
Para determinados países, diversificar significa también reducir vulnerabilidades frente a sanciones financieras, restricciones de acceso a sistemas de pago y posibles interrupciones en sus relaciones comerciales. A ello se suma la búsqueda de una mayor autonomía monetaria, particularmente entre economías emergentes que pretenden ampliar el uso de sus monedas locales en operaciones bilaterales. No obstante, sería equivocado interpretar cada operación comercial en yuanes, euros o monedas nacionales como una señal inequívoca de abandono del dólar ya que en muchos casos se trata de mecanismos para reducir costos cambiarios y no de una estrategia para reemplazar el sistema monetario vigente.
La paradoja
La paradoja aparece cuando se observa el funcionamiento de los mercados financieros. Mientras la participación del dólar en las reservas internacionales disminuye gradualmente, su presencia en las operaciones cambiarias sigue siendo abrumadora. La Encuesta Trienal del Banco de Pagos Internacionales (BIS), correspondiente a abril de 2025, registró un volumen promedio diario de negociación de divisas de 9,6 billones de dólares.
La moneda estadounidense estuvo presente en 89% de las operaciones, muy por encima del euro, con 28,9%, y del yen japonés, con 16,8%. Estas participaciones no suman 100% porque cada operación involucra dos monedas. El dato revela que, incluso cuando una transacción no involucra directamente a Estados Unidos, el dólar continúa funcionando como moneda intermediaria para facilitar el intercambio entre distintas divisas. Es decir, su liderazgo no depende exclusivamente de la fortaleza de la economía estadounidense, sino también de la infraestructura financiera que se ha construido alrededor de él.
Otro elemento que explica su resistencia es la profundidad y liquidez de los mercados de capitales estadounidenses. Los bonos del Tesoro, independientemente de las discusiones sobre el déficit fiscal y el crecimiento de la deuda pública, siguen ofreciendo uno de los mayores mercados de activos negociables del planeta. Para un banco central o un administrador de reservas, no basta con encontrar una moneda alternativa, necesita instrumentos suficientemente líquidos, mercados profundos, reglas previsibles, libre movilidad de capitales y la posibilidad de convertir grandes posiciones en efectivo sin provocar distorsiones significativas.
El euro cuenta con una participación importante, pero carece de un mercado único de deuda soberana comparable en escala y liquidez al de los bonos del Tesoro estadounidense. China, por su parte, ha impulsado la internacionalización del renminbi, aunque los controles de capital y la administración de su tipo de cambio siguen limitando su atractivo como moneda de reserva plenamente convertible. La diversificación, por tanto, no equivale a tener un sustituto disponible.
La demanda internacional por activos estadounidenses ofrece otra perspectiva de esta contradicción. Los datos del Departamento del Tesoro muestran que, durante agosto de 2026, los inversionistas extranjeros realizaron compras netas de valores estadounidenses de largo plazo por 300.700 millones de dólares.
De ese monto, 257.800 millones correspondieron a inversionistas privados y 42.900 millones a instituciones oficiales extranjeras. Aunque estas cifras no permiten concluir que todos esos recursos respondan a una apuesta directa por el dólar, sí evidencian que el mercado estadounidense continúa atrayendo capital internacional a gran escala. La moneda puede enfrentar episodios de depreciación y cuestionamientos sobre su estabilidad de largo plazo, pero la demanda por instrumentos financieros denominados en dólares sigue siendo un soporte fundamental de su posición internacional.
Sobre la desdolarización
En este contexto, la desdolarización debe entenderse más como un proceso de diversificación que como una ruptura inminente. China ha ampliado los acuerdos para liquidar operaciones comerciales en renminbi; los países BRICS han explorado mecanismos para disminuir su dependencia del sistema financiero estadounidense y distintos bancos centrales han incrementado sus posiciones en oro.
Sin embargo, estas iniciativas todavía no configuran una arquitectura monetaria alternativa con la escala, aceptación y capacidad de intermediación del dólar. Incluso el oro, que ha recuperado relevancia como activo de reserva, no puede desempeñar por sí solo todas las funciones de una moneda utilizada para financiar operaciones, liquidar contratos, otorgar crédito y movilizar capitales a escala global. El escenario más plausible no es la desaparición del dólar, sino un sistema progresivamente más diversificado y con mayores espacios para otras monedas.
Para los mercados emergentes y, particularmente, para América Latina, esta transición tiene implicaciones que van más allá de la discusión sobre cuál será la próxima moneda dominante. Una menor fortaleza del dólar puede modificar los flujos de capital, las condiciones de financiamiento externo, los precios de las materias primas y la competitividad cambiaria de las economías de la región.
Pero una depreciación de la divisa estadounidense tampoco garantiza condiciones financieras más favorables: si responde a una pérdida de confianza, a mayores primas de riesgo o a tensiones fiscales, podría venir acompañada de mayor volatilidad en los mercados de deuda y acciones. Para países como México, cuya economía mantiene una estrecha integración comercial y financiera con Estados Unidos, el comportamiento del dólar seguirá siendo determinante para las decisiones de inversión, la política monetaria y las estrategias de cobertura de empresas e inversionistas institucionales.
La verdadera paradoja es que el dólar no necesita mantener intacto su valor para conservar su liderazgo. Su posición se sostiene también en los costos de cambiar de moneda, los efectos de red, la liquidez de sus mercados y la ausencia de una alternativa que reúna todas sus características.
Estados Unidos puede debilitar algunos de los fundamentos institucionales y fiscales que históricamente respaldaron su moneda, y el resto del mundo puede avanzar en la diversificación de sus reservas y transacciones. Pero mientras ninguna otra economía ofrezca un mercado financiero de escala comparable, apertura, convertibilidad y confianza institucional, el dólar seguirá ocupando el centro del sistema. Su trono ya no parece incuestionable, pero tampoco tiene, por ahora, un heredero a la vista.
La relación entre las grandes fortunas latinoamericanas y el mercado financiero estadounidense experimentó una transformación importante durante 2026. Miami y Texas reforzaron su posición como dos de los principales destinos para la administración de patrimonios internacionales, aunque con características y especializaciones diferentes. El primero conserva su condición de plataforma financiera para los grandes capitales latinoamericanos; el segundo gana terreno como centro de operación empresarial, banca privada, asesoría patrimonial y estructuración de inversiones.
Lo que está ocurriendo es más profundo que un simple movimiento de depósitos bancarios o compras inmobiliarias. Las familias empresarias de México, Brasil, Colombia, Argentina y otros países de la región están desarrollando estructuras permanentes en Estados Unidos para administrar sus inversiones, organizar la sucesión generacional, establecer vehículos de inversión y acceder a mercados privados.
El capital que anteriormente buscaba principalmente protección frente a la inestabilidad económica y política de sus países de origen ahora también busca oportunidades de crecimiento, diversificación y participación en negocios globales.
Esta transformación fue identificada por la LATAM Family Office Society y analizada por Funds Society en agosto pasado, al describir la formación de un corredor financiero Miami-Texas. La diferencia entre ambos mercados comienza a ser más evidente: Miami concentra la relación con el inversionista latinoamericano y la distribución de productos financieros internacionales, mientras que Texas ofrece una plataforma empresarial y operativa para administrar patrimonios, financiar proyectos y participar en sectores como energía, infraestructura, tecnología e industria.
El contexto internacional también favoreció este movimiento. El World Wealth Report 2026, de Capgemini, estimó que la riqueza mundial de los individuos con patrimonios superiores a un millón de dólares alcanzó un récord de 98 billones de dólares, después de crecer 8,7% durante 2025.
Estados Unidos concentró buena parte de esa expansión, con 736.000 nuevos millonarios y una población de 8,7 millones de personas de alto patrimonio. En América Latina, en cambio, el crecimiento de la riqueza fue más moderado, de 5,1%, aunque México destacó con un avance de 5,4%.
El contraste ayuda a explicar por qué las plataformas estadounidenses tienen una oportunidad para captar y administrar una proporción creciente de la riqueza regional: cuentan con mercados más profundos, mayor variedad de instrumentos y acceso a inversiones que no siempre están disponibles en los países de origen.
Miami: el principal escaparate del capital latinoamericano
Miami volvió a demostrar durante 2026 que su importancia para el negocio offshore va mucho más allá de su atractivo inmobiliario. Brickell, particularmente, se ha convertido en un punto de concentración de bancos internacionales, administradores de activos, asesores de inversión, despachos jurídicos, fiduciarios y especialistas en planificación patrimonial.
Uno de los acontecimientos empresariales más representativos fue la apertura de una nueva oficina de KKR en Brickell, el 25 de marzo de 2026. La firma global de inversiones anunció que utilizaría sus instalaciones como plataforma estratégica para fortalecer la relación con clientes institucionales, capital familiar y clientes de gestión patrimonial, particularmente en América Latina.
La decisión es relevante porque confirma que los grandes administradores de activos alternativos no solamente buscan captar recursos en la región, sino establecer relaciones más cercanas con sus inversionistas y socios estratégicos. KKR informó que había desplegado más de 15.000 millones de dólares en América Latina y respaldado más de 16,000 empleos a través de sus empresas participadas.
Otro indicador de la consolidación de Miami fue el comportamiento del mercado inmobiliario internacional. De acuerdo con el informe 2025 Profile of International Home Buyers, publicado por MIAMI REALTORS en enero de 2026, los compradores extranjeros adquirieron propiedades residenciales por 4.400 millones de dólares en el sur de Florida durante 2025, frente a 3.100 millones del año anterior. El número de propiedades compradas pasó de 4-4.000 a 5.300.
Colombia encabezó la lista de compradores en Miami-Dade, con 18%, seguida de Argentina, con 13%; Brasil, con 9%; y México y Venezuela, con 6% cada uno. Además, 51% de las operaciones internacionales se realizaron de contado, una proporción que refleja la capacidad financiera de una parte importante de estos compradores.
Sin embargo, sería un error interpretar el crecimiento de Miami como una expansión sin obstáculos. El informe 2026 de Florida Realtors, que comprende las operaciones realizadas entre agosto de 2025 y julio de 2026, registró una caída de 18% en las compras residenciales internacionales respecto de los 12 meses anteriores. El volumen de estas operaciones descendió de 10.400 millones a 9.000 millones de dólares.
Hay un dato particularmente interesante para México: los compradores mexicanos elevaron sus adquisiciones residenciales en Florida de 489 millones de dólares en 2025 a 981 millones en 2026, con lo que ocuparon el segundo lugar entre los países de origen del capital internacional, solamente detrás de Canadá. Brasil y Colombia registraron compras por 678 y 473 millones de dólares, respectivamente.
Esto revela dos tendencias simultáneas: el mercado inmobiliario internacional enfrenta dificultades por los elevados precios, las tasas de interés y los costos de mantenimiento, pero el interés del capital latinoamericano, especialmente el mexicano, sigue siendo considerable.
El siguiente paso para Miami está en los activos alternativos. Un análisis publicado en octubre por Cayman Finance, con opiniones de especialistas de KPMG y Trident Trust, identifica una evolución del eje Miami-América Latina-Islas Caimán. La ciudad está pasando de ser principalmente un centro de distribución y administración patrimonial a convertirse también en una plataforma para la formación de capital destinado a inversiones alternativas.
En particular, los family offices latinoamericanos están aumentando su interés por los mercados privados mediante fondos agregadores y estructuras feeder, que facilitan el acceso a fondos internacionales de capital privado, crédito e infraestructura. Es una evolución importante porque el dinero deja de permanecer exclusivamente en cuentas bancarias, instrumentos líquidos o inmuebles y comienza a participar en estrategias de inversión más sofisticadas.
Texas: de la economía industrial a la nueva potencia del wealth management
Si Miami es la puerta financiera de América Latina, Texas está construyendo una infraestructura que podría convertirlo en uno de los principales centros estadounidenses para la administración de grandes patrimonios y los servicios financieros internacionales.
Houston y Dallas son los dos mercados más importantes de esta expansión, aunque con perfiles distintos. Houston conserva una estrecha relación con la industria energética, las materias primas y el financiamiento corporativo, mientras que Dallas ha fortalecido su presencia en banca, administración de activos, servicios financieros y tecnología.
En Houston, uno de los referentes es Post Oak Boulevard, donde coinciden bancos privados, firmas de asesoría patrimonial y administradores de inversiones. Un ejemplo de la dimensión alcanzada por este mercado es la operación de Morgan Stanley Wealth Management en Post Oak: de acuerdo con información institucional de la firma a octubre de 2025, sus tres oficinas reunían 145 asesores financieros, 75 empleados de apoyo y cuatro banqueros privados, con 56,000 millones de dólares en activos de clientes bajo supervisión.
También destaca la presencia de BBVA, que en septiembre de 2025 anunció una nueva oficina en Post Oak para fortalecer sus actividades de banca corporativa y de inversión en Estados Unidos, ampliar sus servicios de Global Wealth Advisory y atender particularmente a clientes mexicanos. La combinación de banca privada, financiamiento empresarial y asesoría patrimonial confirma que Houston está construyendo una oferta que va más allá de su tradicional especialización energética.
Pero el acontecimiento más significativo de 2026 para Texas llegó desde Dallas. El 28 de septiembre, el gobernador Greg Abbott anunció que Morgan Stanley establecerá un nuevo centro de operaciones estadounidense en esa ciudad, con una inversión de capital de 684 millones de dólares y la creación de más de 3.800 empleos.
El proyecto contempla una nueva torre de oficinas en Uptown y representa una de las apuestas más importantes de una institución financiera global por el mercado texano. De acuerdo con la Cámara Regional de Dallas, la inversión inmobiliaria adicional prevista por Trammell Crow Company elevaría el valor total del proyecto a aproximadamente 1.200 millones de dólares.
La relevancia de este anuncio no está únicamente en el monto de la inversión o los empleos que generará. Morgan Stanley es uno de los principales participantes mundiales en banca de inversión y administración de patrimonios. Su decisión de establecer un nuevo centro estratégico en Dallas constituye una señal de confianza en el crecimiento del ecosistema financiero de Texas y en su capacidad para atraer talento y operaciones de alcance nacional e internacional.
Este movimiento se suma a la expansión anunciada en 2025 por Scotiabank, que estableció en Dallas una importante oficina regional con una inversión superior a 60 millones de dólares y más de 1.020 empleos previstos. Es decir, el fortalecimiento de Texas no responde a una sola operación, sino a una sucesión de decisiones de instituciones financieras internacionales que buscan ampliar su presencia en el estado.
¿En qué están invirtiendo las grandes fortunas?
La consolidación de Miami y Texas coincide con un cambio en las preferencias de inversión de los family offices. La protección patrimonial continúa siendo importante, pero las familias buscan cada vez más participar en mercados privados, infraestructura, tecnología, energía y capital privado.
Una referencia para dimensionar esta tendencia es la encuesta 2026 Americas Family Office Survey, elaborada por BlackRock y Preqin entre julio y agosto de este año. El estudio incluyó 206 oficinas familiares de América, que representan aproximadamente 491.000 millones de dólares en activos invertibles.
Entre sus principales resultados destaca que 32% de los family offices planea aumentar su asignación a capital privado (private equity) durante los próximos 12 meses, frente a 26% en la encuesta anterior. Asimismo, 30% prevé incrementar sus inversiones en infraestructura, mientras que 52% ya destina más de 15% de su portafolio de activos alternativos a private equity.
El interés por la inteligencia artificial también es significativo: 75% de los family offices con más de 1.000 millones de dólares en activos considera que esta tecnología es un elemento central o cada vez más importante para sus inversiones.
Los resultados permiten entender por qué Miami y Texas están reforzando sus plataformas financieras. No se trata solamente de atraer depósitos o administrar carteras tradicionales, sino de facilitar el acceso a oportunidades de inversión que requieren especialización, redes internacionales y capacidad para estructurar operaciones complejas.
BlackRock
Un corredor que ya se consolidó, pero que todavía tiene espacio para crecer
El balance de 2026 permite afirmar que Miami y Texas avanzaron en la consolidación de un corredor financiero para las grandes fortunas latinoamericanas. Sin embargo, sería prematuro asegurar que ambos mercados han alcanzado su potencial o que existe una cifra única que permita cuantificar cuánto capital offshore llegó durante el año.
No existe una estadística pública consolidada que permita sumar los activos administrados por los family offices latinoamericanos, las cuentas de banca privada, los fondos de inversión y las adquisiciones inmobiliarias en ambos mercados sin incurrir en duplicidades. Por ello, las inversiones inmobiliarias, los anuncios de expansión financiera y los activos bajo administración deben analizarse por separado.
Lo que sí muestran los acontecimientos es un cambio estructural. Miami conserva la ventaja de su cercanía cultural y geográfica con América Latina, su concentración de bancos internacionales y su experiencia en la administración de grandes patrimonios. Texas, por su parte, está construyendo una plataforma que combina servicios financieros con una economía empresarial diversificada y una creciente presencia de instituciones globales.
Para México, la evolución tiene una importancia particular. La cercanía con Texas, la integración comercial y la presencia de empresarios mexicanos en ambos mercados hacen que estas plazas sean mucho más que destinos para diversificar inversiones: también representan centros desde los cuales pueden organizarse negocios, patrimonios familiares y estrategias de expansión internacional.
El gran desafío para 2027 será convertir la infraestructura financiera y la llegada de instituciones en mayores volúmenes de inversión efectivamente desplegados. La competencia entre Miami y Texas ya no se limita a atraer capital: ahora consiste en ofrecer los mejores servicios, vehículos y oportunidades para administrarlo.
El dinero latinoamericano ya no solamente busca un refugio en Estados Unidos. Busca una plataforma desde la cual pueda competir, invertir y crecer en los mercados globales. Y Miami y Texas quieren ser los principales puntos de partida de esa nueva etapa.
Las diez Afores que operan en México administraban alrededor de 9,08 billones de pesos al cierre de septiembre de 2026 (alrededor de 509.000 millones de dólares), de acuerdo con la Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR). Se trata de uno de los mayores fondos de ahorro institucional del país y de una industria cuya relevancia para los mercados financieros y el financiamiento de la economía mexicana no deja de crecer.
Pero detrás de ese volumen de recursos existe una cuestión que merece mayor atención: la manera en que cada administradora decide invertir el dinero de los trabajadores. Aunque todas operan bajo un mismo marco regulatorio y tienen como objetivo generar rendimientos de largo plazo, sus decisiones de asignación de activos no son idénticas.
La diferencia no es menor. Una mayor exposición a acciones puede ofrecer oportunidades de crecimiento, aunque también implica mayor volatilidad; una posición importante en deuda gubernamental proporciona estabilidad relativa y liquidez, pero puede limitar el potencial de rendimiento en determinados escenarios. Por su parte, la deuda privada, los instrumentos estructurados y las FIBRAs permiten participar en el financiamiento de empresas, proyectos productivos e infraestructura, aunque exigen capacidades adicionales de análisis y administración de riesgos.
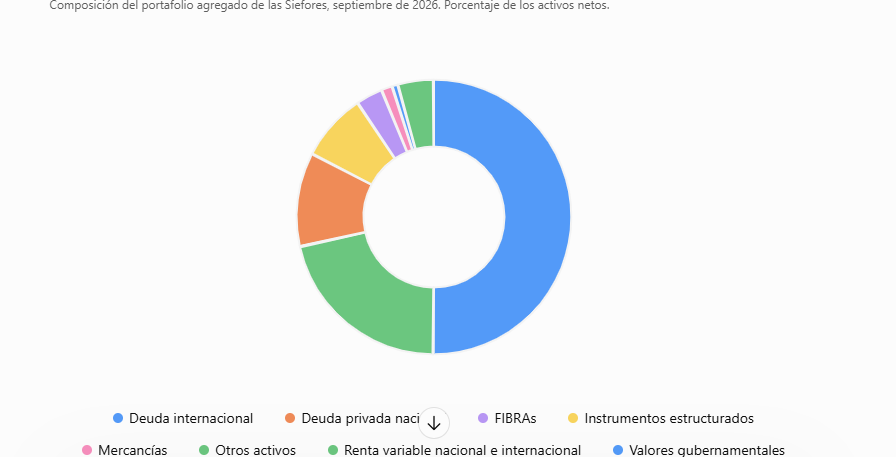
El primer dato que permite dimensionar el desafío es la composición general de las inversiones. Según las estadísticas de la CONSAR, al cierre de septiembre los valores gubernamentales representaban 50,59% de los activos de las Siefores. Es decir, prácticamente uno de cada dos pesos del ahorro para el retiro estaba invertido en instrumentos de deuda emitidos por el gobierno.
La fotografía muestra una industria que ha avanzado en diversificación, pero que todavía conserva una marcada inclinación hacia los instrumentos gubernamentales. No obstante, el promedio del sistema oculta diferencias importantes entre administradoras.
Una aclaración necesaria: las cifras que siguen corresponden a la distribución agregada por Afore que publica la CONSAR, considerando sus distintas Siefores generacionales. No deben interpretarse como la composición de una sola Siefore ni como una estrategia idéntica para todas las edades. Sirven, sin embargo, para identificar las preferencias de asignación de activos que distinguen a cada administradora.
Diez administradoras, diez perfiles de inversión
La revisión de los datos permite encontrar diferencias que van más allá de unos cuantos puntos porcentuales. Hay administradoras con una mayor exposición a renta variable, otras que privilegian los valores gubernamentales y algunas que han desarrollado una participación más importante en instrumentos vinculados con empresas, infraestructura y bienes raíces.
La primera conclusión es que las diferencias son considerables. La participación en valores gubernamentales va de 27.86% en Coppel a 60.37% en Profuturo, una brecha de 32,51 puntos porcentuales. En instrumentos estructurados, la distancia también es significativa: Coppel registra 13,50%, frente a 4,62% de Profuturo.
Pero vale la pena revisar qué hay detrás de cada uno de esos perfiles.
1. Afore Azteca: mayor exposición a renta variable internacional
Azteca presenta una de las asignaciones más elevadas a renta variable, con 26,75% entre acciones nacionales e internacionales. Destaca particularmente su exposición internacional, que alcanza 19,19% de sus activos, la más alta entre las diez administradoras. También mantiene 14% en deuda privada nacional y 8,01% en instrumentos estructurados. Su participación en valores gubernamentales es de 42,.47%, inferior al promedio del sistema.
2. Afore Banamex: predominio de deuda gubernamental y diversificación internacional
Su portafolio mantiene 53,53% en valores gubernamentales, mientras que la renta variable representa 21,12%. La deuda privada nacional alcanza 11,16% y los estructurados 8,45%. También registra una pequeña posición en mercancías, de 1,95%, y 0,24% en deuda internacional. Su distribución refleja una combinación de instrumentos tradicionales y activos de mayor diversificación.
3. Afore Coppel: la mayor apuesta por activos alternativos y deuda privada
Es uno de los casos más interesantes de la comparación. Coppel destina 20,31% a deuda privada nacional, el porcentaje más alto del sistema, y 13,50% a instrumentos estructurados, también el mayor entre las diez administradoras. A ello se suma una exposición de 7,32% a FIBRAs, igualmente la más elevada. En contraste, su participación en valores gubernamentales es de apenas 27,86%. Su portafolio muestra una inclinación mucho más pronunciada hacia instrumentos vinculados con el financiamiento privado y los activos reales.
4. Afore Inbursa: una combinación de renta variable nacional y deuda internacional
Inbursa registra 10,14% en renta variable nacional, la proporción más alta de las diez Afores, aunque su exposición a acciones internacionales es de apenas 6,86%. Otro elemento distintivo es su posición de 7,56% en deuda internacional, muy superior a la de sus competidoras. Mantiene 51,44% en valores gubernamentales y una participación relativamente moderada en estructurados, de 5,95%.
5. Afore Invercap: diversificación con predominio de instrumentos gubernamentales
Su asignación a renta variable alcanza 22,77%, con 16,97% en mercados internacionales. La deuda privada representa 10,29% y los estructurados 8,20%. Aunque su participación en valores gubernamentales se ubica en 49,03%, ligeramente por debajo del promedio, destaca también por tener 7,35% en otros activos, la mayor proporción de este rubro entre las administradoras.
6. Afore PensionISSSTE: mayor participación relativa en renta variable nacional
PensionISSSTE destina 8,57% de su cartera a renta variable nacional, el porcentaje más elevado entre las diez administradoras, mientras que la inversión internacional representa 16,28%. En conjunto, la renta variable alcanza 24,85%. Su portafolio mantiene 49,21% en valores gubernamentales, 9,48% en deuda privada y 6,90% en instrumentos estructurados. También sobresale por su participación en FIBRAs, de 3,64%.
7. Afore Principal: una posición conservadora en deuda gubernamental, con presencia en estructurados
Principal mantiene 54,94% de sus recursos en valores gubernamentales, el segundo porcentaje más elevado del sistema. La renta variable representa 19,30%, mientras que los estructurados alcanzan 9,16%, por encima del promedio. Su participación en deuda privada nacional, de 7,37%, es una de las menores. También registra 13,47% en renta variable internacional.
8. Afore Profuturo: la mayor concentración en valores gubernamentales
Profuturo presenta el perfil más inclinado hacia deuda gubernamental, con 60,37% de sus activos en esta clase de instrumentos. Su exposición a renta variable es de 19,23%, y mantiene 13,28% en acciones internacionales. En contraste, su posición en instrumentos estructurados es de 4,62% y en FIBRAs de 1,66%, los porcentajes más bajos de las diez administradoras en ambos rubros. También invierte en mercancías, con 2,02%.
9. Afore SURA: una cartera diversificada entre deuda privada, renta variable y estructurados
SURA presenta una de las combinaciones más equilibradas entre distintas clases de activos. Destina 22,66% a renta variable, 14,02% a deuda privada nacional y 9,75% a instrumentos estructurados. Este último porcentaje es el segundo más alto del sistema, después de Coppel. Su participación en valores gubernamentales es de 45,69%, inferior al promedio general.
10. Afore XXI Banorte: una cartera con predominio de deuda gubernamental y exposición diversificada
XXI Banorte mantiene 52,39% de sus activos en valores gubernamentales y 20,77% en renta variable. La deuda privada nacional representa 9,21%, mientras que los instrumentos estructurados alcanzan 7,54%. También tiene 2,87% en FIBRAs y 2,45% en mercancías, una de las proporciones más elevadas de este último rubro.
La edad del trabajador también cambia la estrategia
Una precisión fundamental para entender estas diferencias es que las Afores no administran un solo fondo. Desde la adopción del esquema de Siefores generacionales, los trabajadores son asignados a fondos de acuerdo con su año de nacimiento y permanecen en ellos durante su vida laboral, salvo que ejerzan las opciones de cambio permitidas.
Esto significa que una persona joven puede tener una cartera con mayor exposición a activos de riesgo y crecimiento, mientras que alguien próximo al retiro debe contar con una estrategia que reduzca progresivamente su exposición a la volatilidad y proteja el capital acumulado.
La propia información de la CONSAR permite observar cómo cambia la asignación de activos conforme se acerca la edad de retiro. En septiembre de 2026, la renta variable nacional representaba 8,03% de los activos de la Siefore Básica 95-99, mientras que en la Siefore Básica de Pensiones, destinada a trabajadores próximos a realizar retiros, era de 1,96%.
En instrumentos estructurados sucede algo similar: la participación del sistema era de 7,11% en la Siefore 95-99 y de apenas 0,44% en la Siefore Básica de Pensiones. En otras palabras, el horizonte de inversión modifica sustancialmente la composición del portafolio.
Este modelo tiene una implicación importante: no basta con comparar a las diez administradoras en términos agregados. Para saber cuál está tomando mejores decisiones de inversión, también habría que comparar sus Siefores correspondientes a la misma generación, con idéntico horizonte de inversión y nivel de riesgo.
¿Quién está obteniendo mejores resultados?
La composición de los portafolios es una parte de la historia, pero la otra, quizá más importante para los trabajadores, es el rendimiento que producen esas decisiones.
En este terreno, las diferencias también son visibles. El Indicador de Rendimiento Neto (IRN) de la CONSAR, que permite comparar a las administradoras dentro de cada Siefore generacional, muestra que no existe una ganadora absoluta para todas las edades.
Por ejemplo, al cierre de septiembre de 2026, en la Siefore Básica 75-79, Profuturo registraba un IRN de 9,27%, seguido por SURA con 8,82% e Inbursa con 8,78%. En esa misma generación, PensionISSSTE reportaba 7,34% y Azteca 7,50%.
En la generación 95-99, XXI Banorte encabezaba el indicador con 9,24%, seguida por Profuturo con 9,63% y SURA con 9,09%. En este caso, Profuturo se encontraba por encima de todas las demás, lo que evidencia que los resultados pueden cambiar según la generación que se examine.
Nota: los datos de IRN corresponden a septiembre de 2026. La comparación debe hacerse dentro de una misma Siefore generacional, no entre trabajadores de distintas edades.
En el conjunto del sistema, el rendimiento histórico alcanzaba 10,60% nominal y 4,99% real, de acuerdo con el indicador de rendimiento bruto de gestión publicado por la CONSAR. Es un resultado relevante si se considera el horizonte de largo plazo de estos recursos, aunque no debe confundirse con el rendimiento neto que recibe cada trabajador ni con una garantía de resultados futuros.
La comparación deja una lección: una cartera con mayor exposición a activos alternativos o renta variable no necesariamente produce mejores resultados en todos los periodos. Tampoco una mayor concentración en deuda gubernamental significa automáticamente una gestión deficiente. La evaluación debe considerar el riesgo asumido, el horizonte de inversión, los costos, la diversificación y, sobre todo, los rendimientos obtenidos en periodos comparables.
El gran reto: pasar de la diversificación regulatoria a la diversificación efectiva
Uno de los aspectos más interesantes de la industria es que las Afores cuentan con un margen regulatorio considerable para diversificar sus inversiones. La regulación vigente permite, bajo determinadas condiciones y límites por generación, destinar una proporción importante de los recursos a instrumentos estructurados, FIBRAs y otros activos.
Sin embargo, disponer de autorización para invertir en determinados instrumentos no significa que todas las administradoras tengan la misma capacidad para hacerlo, ni que deban utilizar al máximo los límites regulatorios.
El ejemplo más evidente son los instrumentos estructurados. Al cierre de septiembre representaban 7,95% del portafolio agregado, mientras que algunas Siefores cuentan con límites regulatorios considerablemente superiores. En el caso de los fondos de generaciones más jóvenes, el margen permitido puede alcanzar hasta 30% en esta clase de instrumentos, de acuerdo con el régimen de inversión aplicable.
La diferencia entre el espacio regulatorio y la inversión efectivamente realizada también fue señalada recientemente por Juan Delgado-Moreira, codirector ejecutivo de Hamilton Lane. En declaraciones publicadas por Expansión el 29 de octubre de 2026, estimó que las Afores podrían tardar entre cinco y diez años en transformar sus portafolios para acercarlos a las mejores prácticas internacionales de diversificación.
Su argumento es relevante: el crecimiento acelerado de los recursos administrados hace más complejo modificar las carteras. No se trata simplemente de decidir invertir más en infraestructura o activos privados, sino de encontrar proyectos adecuados, desarrollar equipos especializados, evaluar riesgos y ejecutar operaciones que pueden tardar meses en concretarse.
En este sentido, las oportunidades son importantes para México. El financiamiento de infraestructura, energía, centros de datos, telecomunicaciones, transporte y otros proyectos productivos puede representar una alternativa para diversificar las inversiones y, al mismo tiempo, canalizar ahorro institucional hacia actividades que requieren capital de largo plazo.
Pero existe una condición indispensable: que estas inversiones respondan a criterios de rentabilidad y riesgo en beneficio de los trabajadores, no a necesidades de financiamiento de los gobiernos o a objetivos ajenos a la administración fiduciaria de los recursos.
La renta variable nacional e internacional, en conjunto, representaba 21.54%; la deuda privada nacional, 11.05%; los instrumentos estructurados, 7,95%, y las FIBRAs, 3,05%. El resto correspondía principalmente a mercancías, deuda internacional y otros activos.
¿Diez Afores, diez estrategias?
La respuesta es sí, aunque con matices. Las cifras muestran que existen diferencias sustanciales en la manera en que las administradoras distribuyen sus inversiones. Coppel, por ejemplo, mantiene una posición particularmente elevada en deuda privada, estructurados y FIBRAs; Profuturo privilegia los valores gubernamentales; Azteca sobresale por su exposición a renta variable internacional, e Inbursa por su participación en deuda internacional y acciones nacionales.
SURA también destaca por su combinación de deuda privada e instrumentos estructurados, mientras que PensionISSSTE presenta una mayor exposición a renta variable nacional. Las demás administradoras muestran distintas combinaciones de estos mismos componentes.
Sin embargo, sería apresurado afirmar que cada una tiene una filosofía de inversión radicalmente distinta. Todas trabajan dentro de un marco regulatorio común, administran recursos de largo plazo y enfrentan restricciones similares. Además, las diferencias agregadas no permiten conocer por sí solas la calidad de las decisiones individuales de inversión, la selección de emisores, la duración de los instrumentos o la cobertura de riesgos.
La verdadera competencia entre las Afores no debería limitarse a quién obtiene el mejor rendimiento en un mes o un año, sino a quién consigue construir, de manera consistente, portafolios capaces de maximizar el ahorro de los trabajadores sin asumir riesgos innecesarios.
Con más de 9 billones de pesos bajo administración, la industria tiene una responsabilidad que trasciende la gestión de inversiones. Sus decisiones pueden contribuir al desarrollo del mercado de capitales, al financiamiento de empresas y a la infraestructura del país, pero su principal obligación sigue siendo procurar mejores pensiones.
En última instancia, la pregunta no es solamente qué Afore invierte más en acciones, deuda privada o infraestructura. La pregunta verdaderamente importante es cuál está tomando las mejores decisiones para que, cuando llegue el momento del retiro, los trabajadores tengan más dinero en sus cuentas.
Los activos administrados por las AFOREs alcanzaron US$509 mil millones a septiembre de 2026, lo que representa un crecimiento de aproximadamente 10% en dólares durante los primeros nueve meses del año. Para dimensionar esta expansión, basta recordar que al cierre de 2024 los activos ascendían a US$337 mil millones. En menos de dos años, el sistema ha incrementado sus activos administrados en 51%.
Es importante señalar que estas cifras están expresadas en dólares, por lo que su evolución refleja tanto el crecimiento de los activos en pesos como las fluctuaciones del tipo de cambio. En este mismo periodo, el crecimiento de los activos administrados medido en pesos fue de 33%.
Las inversiones alternativas mantienen su participación
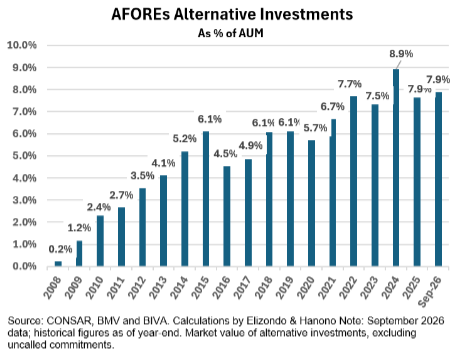
A pesar del crecimiento de los activos administrados, las inversiones alternativas han mantenido una participación relativamente estable. Después de alcanzar un máximo de 8,9% de los activos en 2024, su participación se ubicó en 7,9% al cierre de 2025 y permaneció en ese nivel a septiembre de 2026.
Es importante destacar que estas cifras corresponden al valor de mercado de las inversiones y no incluyen los compromisos de capital pendientes de ser llamados. Al incorporar estos últimos, estimamos que la exposición total a inversiones alternativas alcanza aproximadamente 17.4% de los activos administrados. Esta estimación considera el valor de mercado de las inversiones existentes más los compromisos pendientes de desembolso, evitando duplicar el capital previamente llamado.
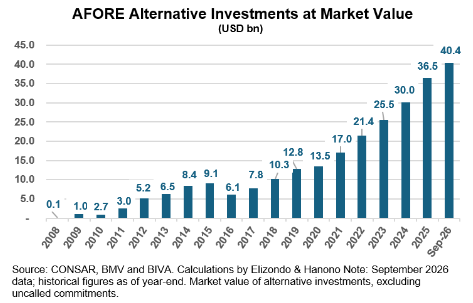
En términos absolutos, las inversiones alternativas continúan creciendo. Durante los últimos cinco años han registrado una tasa de crecimiento anual compuesta (CAGR) de 18,9% en dólares, superior al 14,8% observado en los activos totales del sistema.
Durante 2024, el valor de mercado de las inversiones alternativas aumentó US$4.500 millones, mientras que en 2025 el incremento fue de US$6.400 millones. En los primeros nueve meses de 2026, el aumento acumulado asciende a US$4.000 millones.
Estas cifras muestran que, aunque su participación relativa se ha estabilizado, las inversiones alternativas continúan creciendo en términos absolutos.
Una transformación estructural: de inversiones locales a internacionales
Uno de los cambios más relevantes de los últimos años ha sido la evolución de la composición de las inversiones alternativas.
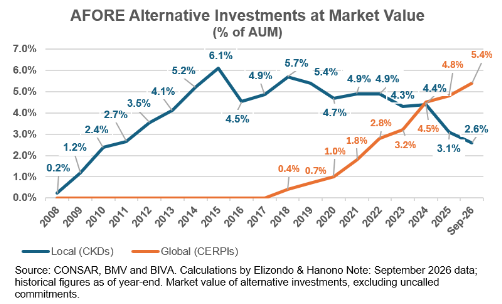
Las inversiones locales, realizadas principalmente a través de CKDs, representaban aproximadamente 6% de los activos administrados en 2018. Desde entonces, su participación ha disminuido gradualmente hasta ubicarse en 2,6% a septiembre de 2026.
En contraste, las inversiones internacionales, canalizadas principalmente mediante CERPIs, han mostrado una trayectoria ascendente. En 2020 representaban apenas 1% de los activos administrados; en 2024 alcanzaron 4,5% y a septiembre de 2026 se ubicaron en 5,4%.
Esta evolución responde a dos factores principales. Por una parte, una proporción importante de las inversiones locales ha alcanzado etapas avanzadas de maduración y desinversión. Por otra, las AFOREs han incrementado sus
compromisos con administradores internacionales, buscando diversificación geográfica, acceso a diferentes estrategias y una mayor profundidad de oportunidades de inversión.
CKDs y CERPIs: distintas etapas del ciclo de inversión
Las diferencias entre ambos mercados también se observan al analizar sus compromisos, valores de mercado y distribuciones.
A septiembre de 2026, los CERPIs registraban un valor de mercado de US$28.700 millones, compromisos por US$59.500 millones y distribuciones acumuladas de aproximadamente US$2.000 millones.
Por su parte, los CKDs presentaban un valor de mercado de US$13.800 millones, compromisos por US$29.200 millones y distribuciones acumuladas de US$18.200 millones.
La diferencia en las distribuciones es particularmente significativa y refleja las distintas etapas del ciclo de inversión en que se encuentran ambos instrumentos.
Los CKDs, con una trayectoria que se remonta a 2009, han avanzado en sus procesos de desinversión y devolución de capital a los inversionistas. Por su parte, los CERPIs, cuya trayectoria comenzó en 2016 y cuyo crecimiento se ha
concentrado en años más recientes, mantienen una mayor proporción de sus inversiones en etapas de desarrollo y maduración.
Esta diferencia ayuda a explicar la evolución de la participación relativa de las inversiones locales e internacionales dentro de los portafolios de las AFOREs.
Infraestructura: la oportunidad pendiente
En octubre de 2024, las autoridades ampliaron el límite regulatorio de inversiones alternativas de 20% a 30% de los activos administrados, con el propósito de generar mayor capacidad para financiar proyectos productivos, particularmente infraestructura.
Sin embargo, transcurridos dos años desde esta modificación, todavía no se observa una aceleración significativa de las inversiones asociada a esta mayor flexibilidad regulatoria.
La disponibilidad de capacidad regulatoria no necesariamente se traduce en inversiones inmediatas. Las AFOREs requieren identificar proyectos atractivos, evaluar sus riesgos, estructurar vehículos adecuados y cumplir con sus procesos internos de inversión.
Hacia 2027, la infraestructura podría convertirse en uno de los principales catalizadores de una nueva etapa de crecimiento de las inversiones alternativas, particularmente si se desarrolla una oferta suficiente de proyectos con estructuras y perfiles de riesgo adecuados para los fondos de pensiones.
El desafío será aprovechar la mayor capacidad de inversión de las AFOREs para canalizar una proporción creciente del ahorro para el retiro hacia proyectos productivos de largo plazo, sin perder de vista su objetivo fundamental: generar pensiones adecuadas para los trabajadores.
En Latinoamérica, las prioridades económicas de la región comienzan a pesar más que las decisiones de la Reserva Federal estadounidense. Inflación, crecimiento, condiciones cambiarias y necesidades fiscales explican por qué los bancos centrales latinoamericanos están tomando caminos distintos, incluso cuando sus decisiones parecen contradecir la política monetaria de Estados Unidos.
Durante años, los movimientos de la Reserva Federal de Estados Unidos (Fed) han funcionado como una referencia prácticamente obligada para los bancos centrales de América Latina. No porque estuvieran formalmente comprometidos a seguir sus decisiones, sino porque cualquier cambio en el costo del dinero estadounidense repercute en los flujos de capital, los tipos de cambio, el atractivo de los activos financieros y, en última instancia, en la estabilidad de las economías emergentes.
Sin embargo, esa sincronía comienza a perder fuerza. Cada vez es más evidente que las autoridades monetarias de la región están dando mayor peso a sus propias condiciones económicas y, en algunos casos, están dispuestas a tomar decisiones que no necesariamente coinciden con la dirección marcada por Washington.
El caso de México
El ejemplo más reciente es México. El pasado 5 de noviembre, el Banco de México (Banxico) sorprendió a buena parte del mercado al reducir en 25 puntos base su tasa de referencia, para ubicarla en 6,25%, pese a que la Reserva Federal había mantenido sin cambios su tasa de fondos federales, en un rango de 3,75% a 4%, en su reunión de octubre.
La decisión mexicana, aprobada por mayoría de tres votos contra dos, también llamó la atención porque se produjo en un contexto de repunte de la inflación general, que pasó de 3,42% a 3,62% en la primera quincena de octubre. La explicación del banco central fue que el proceso desinflacionario continúa, que la inflación subyacente permanece relativamente estable y que las condiciones de holgura económica limitan las presiones provenientes de la demanda. En otras palabras, Banxico consideró que las circunstancias internas permitían un ajuste, aun cuando la decisión implicara reducir el diferencial de tasas con Estados Unidos a 225 puntos base.
La decisión adquiere mayor relevancia si se considera el comportamiento de la propia Fed. El 28 de octubre, el banco central estadounidense decidió mantener su tasa sin cambios, en un rango de 3,75% a 4%, en una votación dividida de 10 contra dos.
La autoridad monetaria estadounidense justificó la pausa por la persistencia de la inflación y la necesidad de contar con más información antes de definir el siguiente movimiento. Incluso, el debate dentro de la institución refleja que el escenario del país no apunta necesariamente hacia una relajación monetaria inmediata. Así, mientras Washington mantiene una postura cautelosa, México decidió avanzar con un recorte, aunque acompañado de la señal de que la tasa permanecerá en 6,25% durante un periodo prolongado.
Un vistazo a Brasil
Pero México no es un caso aislado. En Brasil, por ejemplo, el Banco Central decidió el 4 de noviembre interrumpir su ciclo de recortes y mantener la tasa Selic en 13,75%, después de cinco reducciones consecutivas que habían comenzado en marzo. La decisión respondió a un panorama inflacionario más complicado, expectativas de precios al alza y una depreciación de su moneda, factores que llevaron a los responsables de la política monetaria a privilegiar la cautela.
El caso brasileño resulta ilustrativo porque demuestra que la divergencia respecto de la Fed no significa necesariamente bajar las tasas: significa decidir en función de los desequilibrios propios. En Colombia ocurre algo similar. El Banco de la República mantuvo su tasa en 12,25% en octubre, pero su junta quedó dividida: cuatro integrantes votaron por conservarla y tres propusieron un incremento de 25 puntos base. La inflación, las expectativas de precios, los riesgos asociados al fenómeno de El Niño y las preocupaciones fiscales siguen condicionando sus decisiones.
Chile ofrece otra perspectiva. El 27 de octubre, su banco central mantuvo la tasa de política monetaria en 4,5%, pero reconoció un entorno internacional más complejo por el encarecimiento de los energéticos, las tensiones geopolíticas y el endurecimiento de las condiciones financieras globales. También advirtió sobre mayores riesgos inflacionarios derivados de los precios de alimentos y energía. La autoridad chilena dejó abierta la posibilidad de modificar su postura dependiendo de cómo evolucionen los acontecimientos. Lo importante es que, aun cuando las decisiones de estos países no sean idénticas, sus autoridades están evaluando variables que responden a realidades nacionales distintas.
Causas de la divergencia latinoamericana
¿Qué explica este cambio de comportamiento? Hay al menos cuatro factores. El primero es la evolución desigual de la inflación: mientras algunos países han conseguido avances suficientes para comenzar a reducir el costo del dinero, otros enfrentan presiones persistentes en alimentos, energía, servicios o expectativas de precios.
El segundo es el crecimiento económico. En economías con menor dinamismo, capacidad productiva ociosa y consumo debilitado, mantener tasas demasiado elevadas puede profundizar la desaceleración sin necesariamente aportar beneficios adicionales en el combate a la inflación, latinoamérica tiene una larga historia en este sentido, incluso se ha llegado a decir que la región está atrapada en la llamada «trampa del crecimiento».
El tercer factor es el comportamiento de las monedas y los flujos de capital: una reducción de tasas puede debilitar la divisa, pero el impacto depende también de las reservas internacionales, la confianza de los inversionistas, la situación externa y la credibilidad de cada banco central.
Finalmente, está el frente fiscal. Los déficits, el endeudamiento y las necesidades de financiamiento de los gobiernos pueden elevar las primas de riesgo y obligar a mantener condiciones monetarias más restrictivas. Un análisis del Atlantic Council sobre la región ya identificaba estas diferencias fiscales y de credibilidad como elementos fundamentales para explicar la divergencia monetaria latinoamericana.
El fenómeno también tiene una explicación estructural: los bancos centrales latinoamericanos han ganado experiencia y credibilidad en el manejo de sus propios ciclos monetarios. La adopción de objetivos de inflación, los esquemas de tipo de cambio flexible y una mayor autonomía institucional han permitido que sus decisiones dependan menos de la necesidad de conservar un diferencial determinado frente a Estados Unidos.
Esto no significa que la Fed haya perdido influencia. Sus decisiones siguen siendo determinantes para los mercados emergentes, especialmente por el efecto que tienen sobre el dólar, los rendimientos de los bonos del Tesoro y la disposición de los inversionistas internacionales a asumir riesgos. Pero una cosa es considerar esos movimientos y otra muy distinta es reproducirlos automáticamente.
El desafío, sin embargo, consiste en encontrar hasta dónde llega esa autonomía sin poner en riesgo la estabilidad financiera. El recorte de Banxico es un buen ejemplo de esa disyuntiva: bajar las tasas puede contribuir a aliviar las condiciones de financiamiento y acompañar una economía con capacidad ociosa, pero también reduce el atractivo relativo de los instrumentos mexicanos, particularmente para las estrategias de carry trade, y puede aumentar la presión sobre el peso. Brasil y Colombia, por su parte, muestran que las preocupaciones inflacionarias y fiscales pueden justificar mantener tasas elevadas, incluso cuando el crecimiento pierde dinamismo.
La conclusión es que Latinoamérica no está dejando de mirar a la Fed; está dejando de tomarla como una brújula que necesariamente debe seguir. La política monetaria regional comienza a mostrar mayor diferenciación porque las economías enfrentan problemas distintos y porque sus bancos centrales tienen razones para privilegiar sus propios objetivos. El verdadero examen será comprobar si pueden sostener esa independencia de criterio sin perder la confianza de los mercados. En un entorno internacional donde el dólar continúa siendo la principal moneda de reserva y Estados Unidos conserva una enorme capacidad para exportar condiciones financieras al resto del mundo, en este sentido es una realidad que cuando menos por mucho tiempo más la autonomía monetaria latinoamericana seguirá siendo una conquista importante, pero nunca una independencia absoluta.
La creciente demanda de liquidez en el capital privado, las necesidades de inversión en infraestructuras energéticas y digitales y la expansión de la financiación alternativa a empresas europeas están configurando una nueva etapa para los mercados privados. Franklin Templeton identifica oportunidades en estas tres áreas, en un entorno en el que la especialización, la diversificación y la selección de gestores serán cada vez más determinantes.
Los mercados privados han entrado en una nueva fase de madurez. Sus activos globales se han cuadruplicado desde 2015, hasta alcanzar aproximadamente 20 billones de dólares en 2025, y podrían situarse en 27 billones en 2030. Esta expansión refleja el creciente papel del capital privado en la financiación de la economía y su importancia en la construcción de carteras diversificadas.
En este contexto, Franklin Templeton, cuya plataforma de mercados privados gestiona cerca de 300.000 millones de dólares y cuenta con más de 1.200 profesionales en 23 países, identifica tres áreas con especial potencial: el mercado secundario de capital privado, las infraestructuras y la financiación directa a pequeñas y medianas empresas europeas.
Estas perspectivas fueron abordadas durante el segundo encuentro de Mercados Privados de Franklin Templeton, celebrado en Madrid el 21 de octubre, con especialistas de sus distintas plataformas de inversión.
La firma destaca que, a medida que el mercado crece y se vuelve más complejo, la diversificación, el conocimiento de las fuentes de rentabilidad y la capacidad de seleccionar gestores y activos resultan fundamentales para capturar oportunidades y gestionar los riesgos a largo plazo.
Secundarios: liquidez y creación de valor en un mercado que exige mayor selección
El crecimiento del capital privado y la prolongación de los periodos de permanencia de las empresas fuera de Bolsa están impulsando el desarrollo del mercado secundario, que permite a los inversores obtener liquidez mediante la venta de sus participaciones en fondos privados.
Desde 1996, el número de empresas cotizadas en Estados Unidos se ha reducido casi un 50%, mientras que el conjunto del tejido empresarial ha seguido creciendo. Al mismo tiempo, el periodo medio que las compañías permanecen en manos privadas antes de salir a Bolsa se ha duplicado, pasando de aproximadamente seis años en 2000 a doce en 2025. A escala global, cerca del 80% de las empresas con ingresos superiores a 100 millones de dólares son privadas.
Esta evolución pone de relieve que una parte significativa de la creación de valor empresarial tiene lugar fuera de los mercados cotizados.
Lexington Partners, plataforma de Franklin Templeton especializada en secundarios, destaca las oportunidades que ofrece la adquisición de participaciones en fondos de capital privado con carteras ya constituidas y un mayor grado de madurez. Frente a las inversiones primarias, estas operaciones permiten conocer mejor los activos subyacentes, acceder a una diversificación inmediata por compañías, sectores, geografías, gestores y años de inversión (vintages), y contribuir a mitigar la curva J, característica del capital privado.
La creciente necesidad de liquidez entre los inversores y la mayor complejidad de las transacciones están ampliando el universo de oportunidades. Sin embargo, también elevan la importancia de la selección: la capacidad de analizar las compañías subyacentes, valorar adecuadamente las carteras y estructurar las operaciones resulta esencial para identificar inversiones atractivas y gestionar los riesgos.
Infraestructuras: la IA, la seguridad energética y la geopolítica impulsan la inversión
La transformación de los sistemas energéticos, el despliegue de la inteligencia artificial y la reorganización de las cadenas de suministro están impulsando un nuevo ciclo de inversión en infraestructuras.
Franklin Templeton identifica tres grandes motores estructurales bajo su visión EDGE: energía, digitalización y crecimiento de las economías en desarrollo (por sus siglas en inglés). Su convergencia está generando necesidades de capital a largo plazo que difícilmente podrán cubrirse exclusivamente mediante financiación pública.
La expansión de la inteligencia artificial está estrechando el vínculo entre infraestructuras digitales y energéticas. El crecimiento de la capacidad de computación exige nuevas inversiones en centros de datos, redes eléctricas, almacenamiento energético y conectividad.
DigitalBridge, gestora especializada en infraestructuras digitales y socio estratégico de Franklin Templeton, identifica tres componentes interdependientes para atender esta demanda: computación, conectividad y suministro energético. La disponibilidad de electricidad fiable, el acceso a las redes y la capacidad de desarrollar nuevas instalaciones con rapidez se están convirtiendo en factores críticos para la viabilidad de los proyectos.
Por su parte, Copenhagen Infrastructure Partners (CIP), gestora especializada en infraestructuras energéticas y socio estratégico de Franklin Templeton, identifica en la electrificación, el aumento de la demanda de energía y la seguridad del suministro algunos de los principales motores de inversión de las próximas décadas.
A estas tendencias se suma un entorno geopolítico que está acelerando la búsqueda de autonomía estratégica, la diversificación de las cadenas de suministro y el desarrollo de infraestructuras próximas a los centros de producción y consumo.
En este contexto, las oportunidades no se limitan a la adquisición de activos operativos. Los proyectos de nueva construcción (greenfield) pueden ofrecer un potencial adicional de creación de valor frente a las infraestructuras ya operativas (brownfield), a cambio de asumir mayores riesgos de desarrollo, construcción y ejecución.
Para Franklin Templeton, las principales convicciones en este segmento se concentran en la transición energética, las infraestructuras digitales y las infraestructuras sostenibles, áreas respaldadas por necesidades estructurales de inversión a largo plazo.
Crédito privado: oportunidades en el segmento inferior del mercado medio europeo
El crédito privado continúa consolidándose como una alternativa a la financiación bancaria en Europa. Dentro de este mercado, Franklin Templeton identifica oportunidades especialmente atractivas en el segmento inferior del mercado medio (lower mid-market), caracterizado por una menor competencia relativa que las grandes operaciones de financiación apalancada.
Este segmento, que comprende operaciones con volúmenes de deuda de entre 15 y 100 millones de euros, genera más de 700 transacciones anuales, según estimaciones de Apera Asset Management, plataforma especializada en financiación directa europea de Franklin.
La menor presencia de grandes fondos de crédito y las limitaciones de la financiación bancaria en determinadas operaciones crean oportunidades para los gestores con capacidad de originación directa, conocimiento del tejido empresarial local y experiencia en la estructuración de préstamos.
Apera destaca el atractivo de operaciones con niveles de apalancamiento moderados, habitualmente de entre 2,5 y 4 veces, ratios de préstamo sobre valor (loan-to-value) del 40%-50% y entre dos y cuatro cláusulas financieras de protección (covenants).
Estas estructuras pueden ofrecer mayores mecanismos de protección contractual y capacidad de intervención temprana ante un deterioro de la situación financiera del prestatario, aunque no eliminan los riesgos de crédito, impago o pérdida de capital.
En un mercado cada vez más competitivo, la disciplina en la concesión de crédito será tan importante como la capacidad de identificar oportunidades. La selección de empresas, la diversificación de las carteras, la solidez de las garantías y la originación recurrente de operaciones serán factores fundamentales para generar rentabilidades ajustadas al riesgo a lo largo del ciclo económico.
La especialización y la selección de gestores marcarán la próxima etapa
La madurez de los mercados privados está ampliando el universo de inversión, pero también está elevando las exigencias de análisis y selección. La convergencia entre digitalización, energía, financiación empresarial y necesidades de liquidez abre nuevas oportunidades, al tiempo que aumenta la complejidad de las estrategias.
Uno de los principales rasgos de estos mercados es la elevada dispersión de rentabilidades entre gestores, que puede ser considerablemente mayor que en los mercados tradicionales. Por ello, identificar una tendencia estructural atractiva no garantiza por sí solo obtener buenos resultados: la experiencia de los equipos, su capacidad de originación, la disciplina en las valoraciones y la gestión de los riesgos pueden determinar diferencias sustanciales en los retornos.
Para Franklin Templeton, la próxima etapa estará definida no solo por el acceso a oportunidades de crecimiento, sino por la capacidad de seleccionar los gestores, activos y estructuras adecuados para convertir ese potencial en valor sostenible a largo plazo.
La diversificación, la especialización y una visión inversora de largo plazo serán, por tanto, los pilares fundamentales para navegar esta nueva fase de los mercados privados.
Foto cedidaPatrick Vosskamp, co director de la gestión de la gama Best Styles (Allianz Global)
El tenista Roger Federer consiguió sumar 20 Grand Slams y 103 títulos, convirtiéndose en el segundo tenista más laureado de la historia. Lo más notorio es que lo consiguió habiendo ganado, de media, solo el 54% de los puntos. Patrick Vosskamp, co director de la gestión de la gama Best Styles, la franquicia de fondos de renta variable sistemática de Allianz Global Investors, establece una analogia entre el método de juego de Federer y los resultados de Best Styles: “Puede que no acertemos con el 90 % de las acciones, pero nuestra clave consiste en tomar muchas pequeñas posiciones de forma independiente, y con ellas obtener una pequeña ventaja”.
Best Styles es una gama de renta variable de gestión activa concebida para ocupar un lugar ‘core’ en las carteras. Ofrece exposición por factores – valor, calidad y tendencia- con un fuerte énfasis en la gestión de las fuentes del riesgo, tratando de neutralizar posibles sesgos de la cartera – ya sea por sectores o países- a los riesgos que van dictando el rumbo del mercado en cada momento. “Ponemos mucho énfasis en medir la sensibilidad de todos los valores de nuestro universo —por ejemplo, en la estrategia de renta variable global son 5.000 acciones— y, a continuación, nos aseguramos de que la cartera y el índice de referencia reaccionen de la misma manera”.
Vosskamp habla de la gama Best Styles como una estrategia con un active share en torno al 60 %, con un tracking error que no se separa demasiado del índice y con una rotación de cartera del 20 % al trimestre (equivalente al 80 % al año) que busca generar una rentabilidad algo superior a la del mercado de forma predecible, estable y consistente: “No batimos al índice un 20 % en un año, pero tampoco lo hacemos peor en un 25 % al año siguiente”, ejemplifica el experto. Las asignaciones en cartera se distribuyen, por norma general, en un 40 % en value, un 40 % en tendencia y un 20 % en calidad. “Puede parecer un enfoque poco emocionante, pero cuando se inviertedinero, quizá no sea mala idea que la estrategia resulte aburrida”, concluye Vosskamp.
El proceso sistemático está basado en la sólida experiencia del equipo de inversionescuantitativas de Allianz GI – que lleva aplicando inteligencia artificial y machine learning desde 2007 en su investigación-, pero se combina con una evaluación cualitativa. El equipo está compuesto por 24 profesionales, de los cuales la mitad cuentan con tesis doctorales en Física y otras disciplinas. “Necesitamos personas muy cualificadas y con gran experiencia cuando se procesan tantos datos como nosotros. No basta con utilizar ChatGPT y escribir una instrucción, sino que se necesita a alguien que realmente sepa aplicar, comprender y mejorar los algoritmos que se utilizan”, comenta Vosskamp.
A continuación, el experto detalla en esta entrevista los entresijos de la gama Best Styles, que actualmente engloba seis fondos y gestiona un patrimonio de 100.000 millones de euros en activos bajo gestión.
¿Qué tipo de datos utilizáis para construir vuestros modelos?
Nuestro enfoque se basa en la selección bottom up, por lo que la información sobre las empresas es fundamental. Tenemos acceso a datos tradicionales (fundamentales, balances y otros indicadoresfinancieros), pero nos resulta especialmente interesante la información no estructurada, como las transcripciones de las presentaciones de resultados.
Cuando las empresas presentan resultados, celebran una conferencia telefónica con analistas. Recibimos directamente la transcripción a través de un proveedor de datos, que se incorpora a nuestra infraestructura en la nube. A partir de ahí, se activa automáticamente un algoritmo de procesamiento del lenguaje natural que analiza el sentimiento y nos permite evaluar el tono de la conversación. Esta información tiene cada vez más importancia.
También utilizamos conjuntos de datos más sofisticados. Por ejemplo, analizamos el posicionamiento de los hedge funds en distintas compañías, prestando especial atención a las posiciones cortas, que permiten expresar una visión negativa sobre un valor. Así obtenemos una perspectiva más amplia que la que ofrecen únicamente los datos contables y financieros tradicionales.
Los datos de sostenibilidad también han adquirido una gran relevancia. En materia ESG, contamos con información de los principales proveedores y disponemos de una plataforma propia, Sustainability Insights Engine, que reúne en un panel por empresa los datos de distintos proveedores, nuestra evaluación interna y la información específica sobre sostenibilidad.
La compañía cuenta con un amplio equipo de sostenibilidad, formado por unos 40 profesionales, y desarrolla metodologías propias para abordar, por ejemplo, las calificaciones ESG. Combinamos todas estas fuentes de información para elaborar nuestra visión interna y nuestras perspectivas de mercado.
¿Cómo conseguís integrar estos datos de forma coherente?
Nuestra estrategia Best Styles es una estrategia de renta variable multifactorial. La idea consiste en analizar qué ha impulsado históricamente los mercadosfinancieros, identificar qué características comparten las empresas que han obtenido buenos resultados y determinar si existen razones sólidas para pensar que esas características seguirán siendo relevantes en el futuro.
Hemos identificado tres factores especialmente importantes: valor, calidad y tendencia.
En el factor valor analizamos distintas métricas de valoración, como el PER, el valor en libros o precio y flujo de caja, entre otras. También es importante comparar empresas similares, teniendo en cuenta su región, sector y grupo de comparables. Las compañías value suelen comportarse especialmente bien cuando la economía entra en una fase expansiva, mejora el sentimiento de los inversores y aumenta la actividad económica.
El segundo es el factor calidad, que suele funcionar bien en periodos de búsqueda de seguridad. En este caso, buscamos empresas con balances sólidos, un bajo nivel de deuda neta y ventajas competitivas sostenibles.
El tercer factor, tendencia, es especialmente interesante desde el punto de vista del análisis de datos. Se apoya en tres elementos: revisiones de beneficios, momento y crecimiento. En cuanto a las revisiones de beneficios: cuando los analistas de las entidades de inversión revisan significativamente al alza sus estimaciones, suele ser una señal positiva para la renta variable y se asocia habitualmente con una rentabilidad futura superior. Para analizarlo, utilizamos bases de datos con las estimaciones de estos analistas.
Aquí también entran en juego las transcripciones de las presentaciones de resultados. Nos interesa especialmente la sección de preguntas y respuestas, en la que los analistas que elaboran esas estimaciones plantean sus preguntas. Analizamos el lenguaje que utilizan porque, en ocasiones, refleja sus expectativas y percepciones. El análisis del sentimiento de estas transcripciones puede ayudarnos incluso a anticipar cambios en sus estimaciones. Se trata de procesar las noticias con mayor rapidez.
Para analizar el momento, estudiamos la evolución histórica de las compañías, pero también aplicamos métodos novedosos y técnicas de inteligencia artificial. Por ejemplo, utilizamos redes neuronales para comprender mejor lo que sucede en el mercado. Los métodos estadísticos tradicionales tienen dificultades para captar los efectos de interacción entre variables.
El momento refleja la tendencia de los activos que han funcionado bien a seguir comportándose favorablemente, pero este efecto puede intensificarse cuando se combina con otros factores, como la volatilidad de las acciones o la liquidez de negociación. Por ejemplo, tiende a funcionar mejor en valores de baja volatilidad. Las redes neuronales permiten identificar estas interacciones y mejorar las señales que utilizamos.
Por último, el factor tendencia también incorpora el crecimiento observado. Analizamos, principalmente, la evolución de los beneficios y los dividendos. Asimismo, recurrimos a la IA para obtener información más prospectiva. Estas herramientas pueden ayudarnos a identificar las perspectivas de crecimiento de las empresas teniendo en cuenta tanto sus propios datos como el entorno actual del mercado.
También hemos mejorado el análisis del factor calidad mediante técnicas de inteligencia artificial y procesamiento del lenguaje natural. Analizamos documentos regulatorios, como los informes 10-K de Estados Unidos, en los que las empresas deben describir los principales riesgos a los que se enfrentan y asumen responsabilidades si omiten información relevante. Mediante el procesamiento del lenguaje natural, comparamos las nuevas publicaciones con las anteriores para detectar cambios. Una modificación significativa en la descripción de los riesgos puede indicar un deterioro de la calidad de la empresa y un posible empeoramiento de su rentabilidad.
¿Cómo abordáis los riesgos de concentración con vuestro enfoque?
Cuestionaría que la concentración sea necesariamente un problema importante. Si analizamos los datos históricos, no observamos una relación sólida entre concentración y riesgo o rentabilidades negativas. La concentración no es mala por sí misma. Las valoraciones elevadas sí apuntan a un comportamiento futuro más débil, pero no ocurre lo mismo con la concentración. Pensemos en mercados bursátiles regionales como los de Suiza o Taiwán. Sus índices están muy concentrados, pero eso no ha impedido que obtengan buenos resultados.
En segundo lugar, es cierto que las diez mayores posiciones del S&P 500 tienen actualmente un peso muy elevado. Pero ¿qué cambiaría si dividiéramos cada una de esas empresas en diez compañías más pequeñas? Nada. La situación actual refleja lo que está ocurriendo en la economía: la revolución de la inteligencia artificial está afectando a todo el mercado y a prácticamente todos sus ámbitos.
No es excepcional que determinadas empresas o temáticas impulsen los mercados. La concentración de los índices es mayor que en el pasado, pero históricamente un número reducido de compañías ha explicado buena parte de la evolución bursátil.
Por eso, si un inversor quiere tener exposición a la renta variable y su tolerancia al riesgo se lo permite, alejarse demasiado de las principales compañías puede resultar peligroso. Lo hemos visto en los últimos años. Llevamos cuatro años debatiendo si Nvidia está sobrevalorada, pero quien no haya invertido en ella durante ese periodo se ha perdido una parte importante de su revalorización. Para nosotros, este aspecto es fundamental.
Entonces, ¿cómo os diferenciáis del índice con vuestro enfoque sistemático?
Aceptamos que un índice representa el mercado y refleja la realidad de cada momento. Creemos que podemos hacerlo mejor, pero no queremos alejarnos demasiado del índice de referencia. Por eso, limitamos la desviación de cada valor individual a un máximo del 1 % respecto al índice.
La diversificación también es esencial. Un enfoque sistemático constituye, en buena medida, una forma de gestionar el riesgo mediante la diversificación. Sin embargo, es importante entender qué significa realmente diversificar y qué no.
Diversificar no consiste en tener un número determinado de acciones ni implica necesariamente incorporar distintas clases de activos. Se pueden añadir inversionesalternativas, pero si estas son centros de datos y las materias primas están vinculadas a la IA, no estamos diversificando realmente. De poco sirve poner los huevos en distintas cestas si todas las cestas van en la misma bicicleta y circulas por un camino lleno de baches, puedes tener problemas. Lo importante es diversificar las fuentes de riesgo y evitar depender exclusivamente de una temática o de un entornomacroeconómico concreto.
Eso es precisamente lo que hacemos en renta variable mediante los factores. Cada uno representa una fuente diferente de riesgo y rentabilidad: el factor value está expuesto a riesgos muy distintos de los asociados al momentum o a la calidad. Esa combinación es la que aporta diversificación.